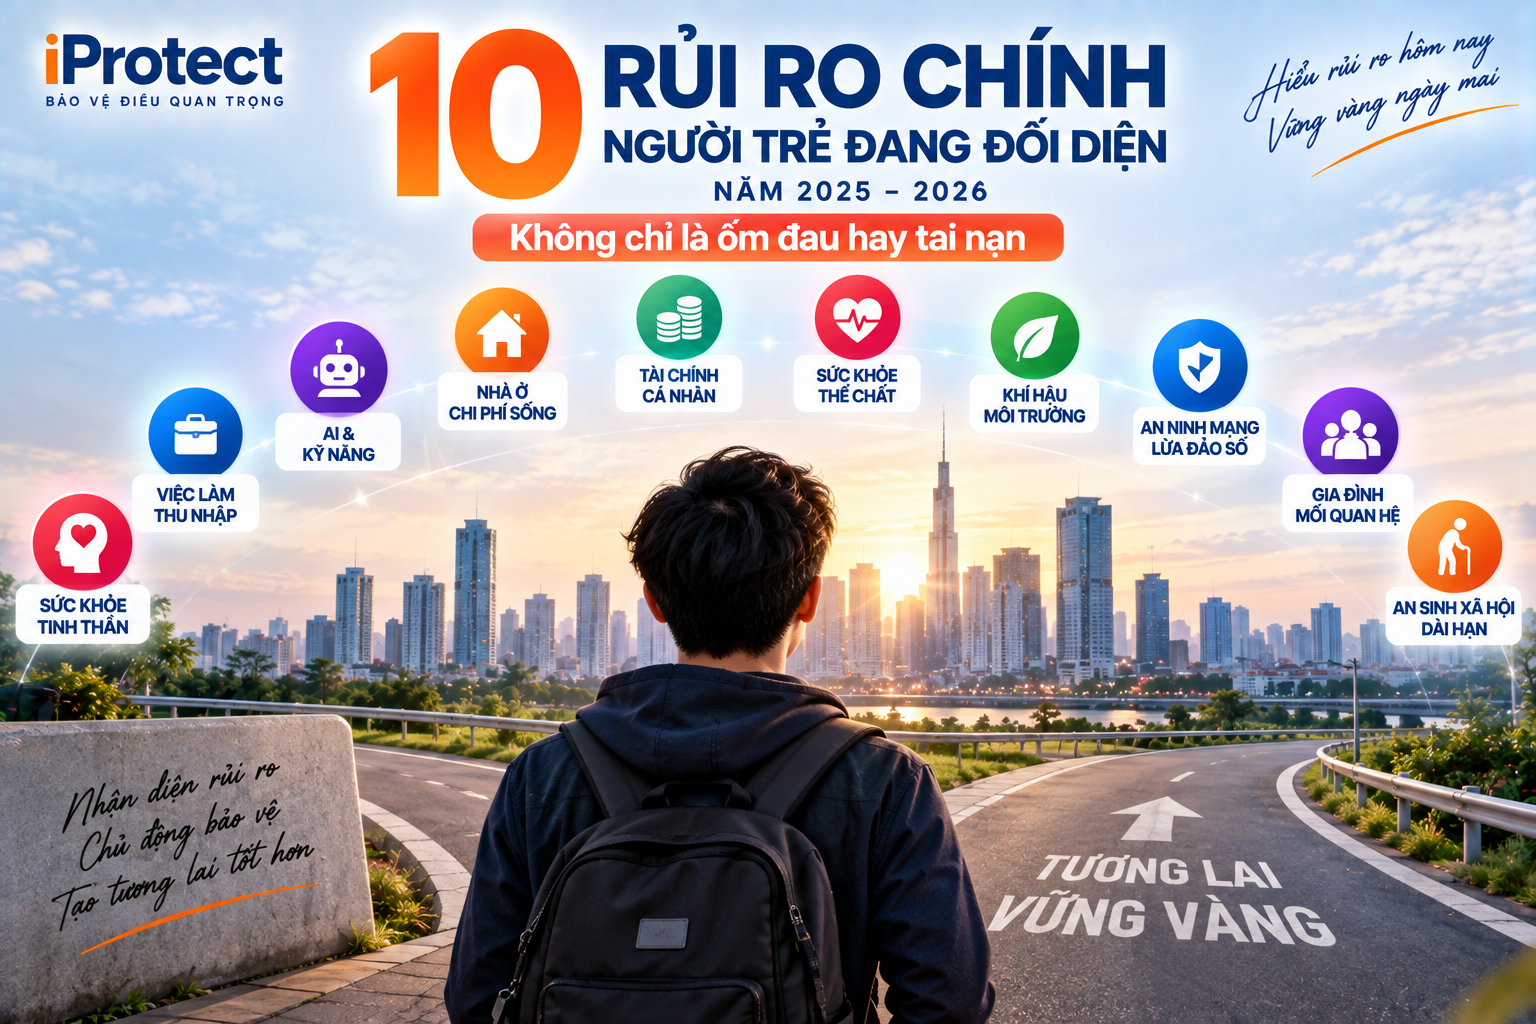
10 rủi ro chính người trẻ đang đối diện - Không chỉ là ốm đau hay tai nạn
Nếu nhìn rủi ro của người trẻ theo cách truyền thống, chúng ta thường nghĩ đến bệnh tật, tai nạn hoặc mất việc. Nhưng với Gen Z và nhóm Millennials trẻ, bức tranh 2025–2026 rộng hơn nhiều. Một người có thể đồng thời chịu áp lực từ công việc, AI, giá nhà, chi phí sinh hoạt, sức khỏe tinh thần, lừa đảo số, biến đổi khí hậu và trách nhiệm gia đình.
Các dữ liệu mới cũng cho thấy những rủi ro này không tồn tại độc lập. Khảo sát toàn cầu của Deloitte năm 2025 trên hơn 23.000 Gen Z và Millennials cho thấy 40% Gen Z và 34% Millennials cảm thấy căng thẳng hoặc lo âu hầu hết hoặc toàn bộ thời gian; hơn 80% cho rằng tài chính hằng ngày hoặc tương lai tài chính góp phần gây stress. Sang khảo sát 2026, stress, burnout và cân bằng cuộc sống tiếp tục là những yếu tố quan trọng khiến người trẻ ưu tiên sự ổn định hơn tốc độ thăng tiến. (Deloitte)
Ở Việt Nam, dữ liệu thị trường lao động, nhà ở, dân số, sức khỏe và an ninh mạng cũng cho thấy một bức tranh tương tự: rủi ro của người trẻ đang chuyển từ những sự kiện đơn lẻ sang một hệ thống rủi ro liên kết với nhau. Việc làm → Thu nhập → Nhà ở → Nợ → Sức khỏe → Gia đình → Tài chính → Khả năng phục hồi.
Đó là lý do người trẻ ngày nay cần nhiều hơn một danh sách sản phẩm bảo hiểm. Trước hết họ cần nhìn thấy Risk, hiểu Impact, tìm Protection Gap rồi mới khám phá Solution.
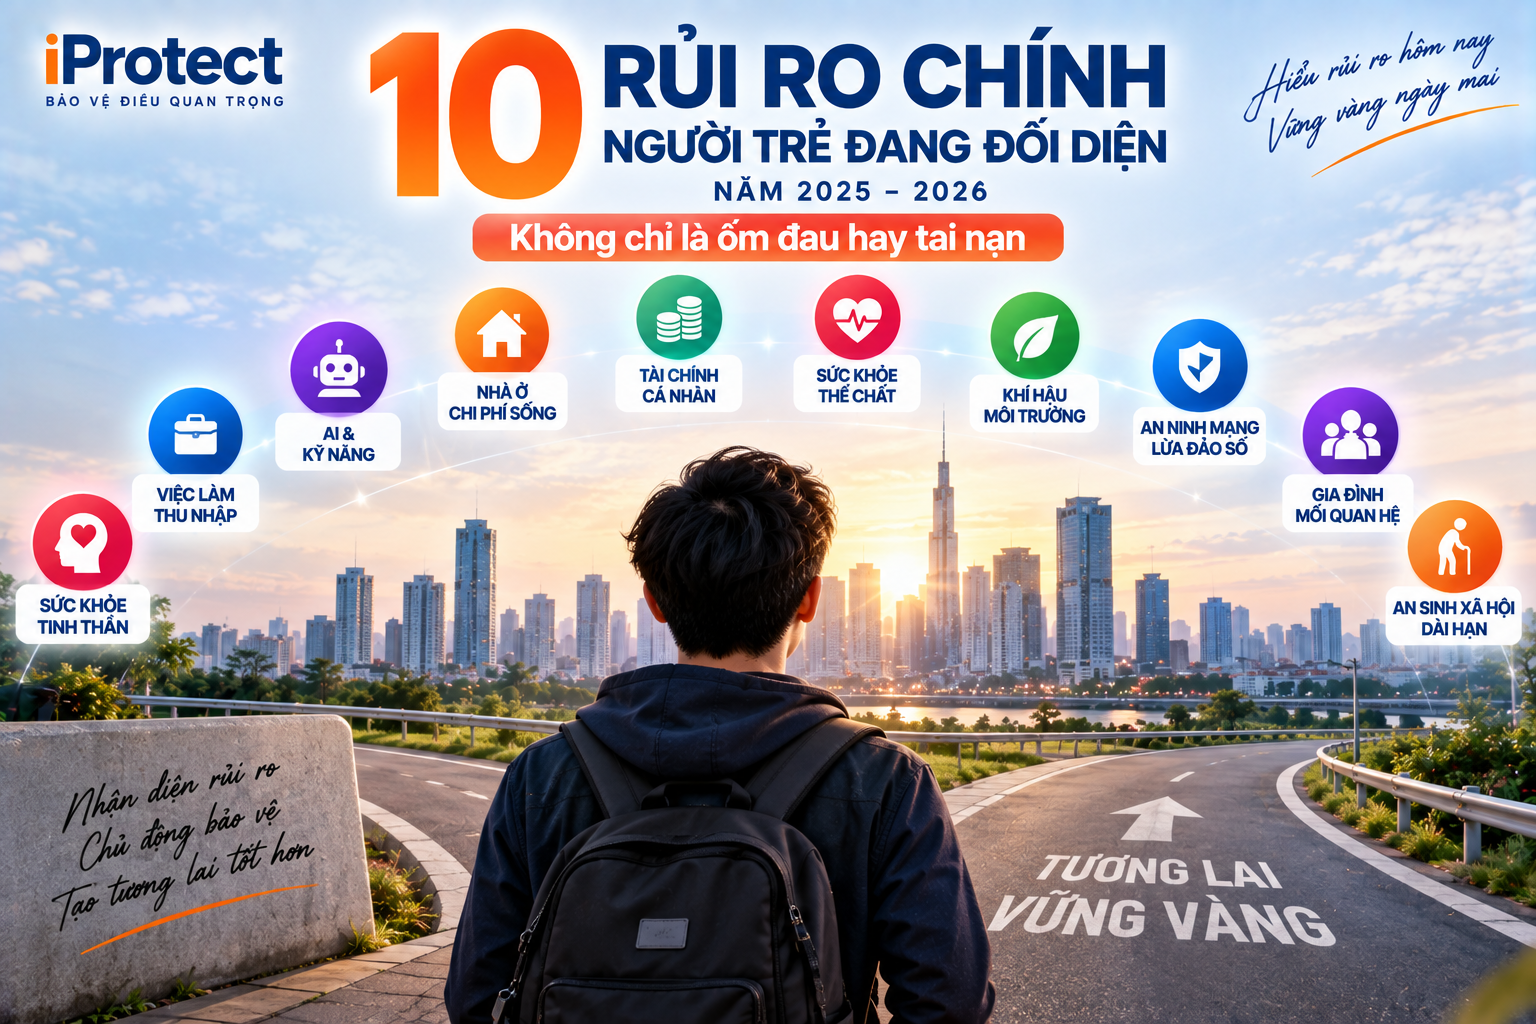
✨ 1. Rủi ro sức khỏe tinh thần: Stress, lo âu và burnout đang trở thành một rủi ro kinh tế
Nhưng dữ liệu quốc tế mới nhất về chính Gen Z và Millennials đã đủ đáng chú ý. Deloitte 2025 ghi nhận chỉ 52% Gen Z và 58% Millennials đánh giá sức khỏe tinh thần của mình ở mức tốt hoặc rất tốt; 40% Gen Z và 34% Millennials cảm thấy stress hoặc lo âu hầu hết hoặc toàn bộ thời gian. Tài chính và công việc là những nguồn áp lực quan trọng. (Deloitte)
Đến khảo sát 2026, khi hỏi về những rào cản đối với việc đảm nhận vai trò lãnh đạo, 50% Gen Z và 49% Millennials nhắc đến stress và burnout; 41% Gen Z và 46% Millennials lo về sự đánh đổi đối với cân bằng công việc – cuộc sống. (Deloitte)
Điều quan trọng đối với iProtect là không xem mental health như một “rủi ro sức khỏe” biệt lập. Nó có thể tạo thành chuỗi: Stress kéo dài → hiệu suất giảm → nghỉ việc/chuyển việc → thu nhập biến động → áp lực khoản vay → stress tài chính tăng.
Như vậy, Mental Health Risk có thể chuyển thành Income Risk và Financial Risk.
Protection Gap ở đây vì thế không chỉ là “có bảo hiểm sức khỏe hay chưa”, mà còn có thể nằm ở khả năng tiếp cận hỗ trợ chuyên môn, môi trường làm việc, quỹ dự phòng, khả năng nghỉ ngơi, mạng lưới hỗ trợ và khả năng duy trì thu nhập khi sức khỏe suy giảm.
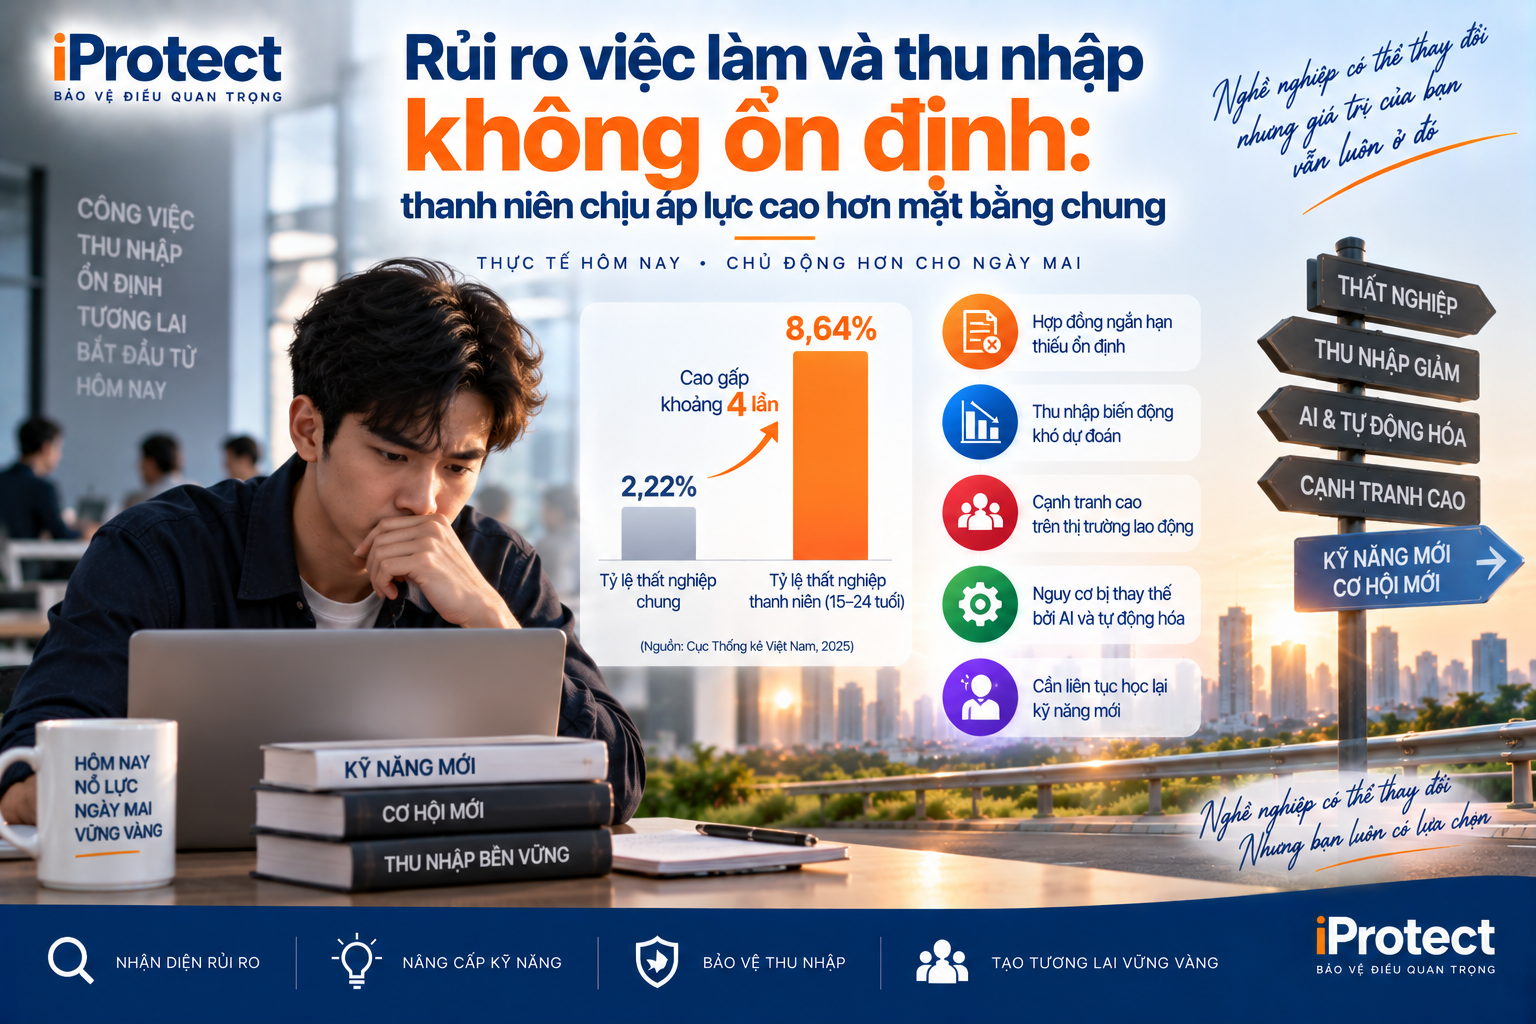
✨ 2. Rủi ro việc làm và thu nhập không ổn định: thanh niên chịu áp lực cao hơn mặt bằng chung
Đây là một trong những rủi ro có dữ liệu Việt Nam rõ nhất. Theo Cục Thống kê, tỷ lệ thất nghiệp chung trong độ tuổi lao động của Việt Nam năm 2025 chỉ khoảng 2,22%, nhưng thất nghiệp của thanh niên 15–24 tuổi lên tới 8,64%. Riêng thanh niên thành thị là 11,23%. (Cổng Thông Tin Điện Tử Chính Phủ)
Khoảng cách vẫn tiếp tục trong năm 2026. Quý II/2026, tỷ lệ thất nghiệp thanh niên là 8,67%; tính chung sáu tháng đầu năm là 8,77%, trong đó thanh niên thành thị ở mức 10,21%. (Cổng Thông Tin Điện Tử Chính Phủ)
Nói đơn giản: Người trẻ bước vào thị trường lao động đang chịu rủi ro thất nghiệp cao hơn đáng kể so với mặt bằng chung.
Vấn đề còn rộng hơn thất nghiệp. Năm 2025, 63,1% lao động có việc làm ở Việt Nam thuộc khu vực phi chính thức. Con số này không phải tỷ lệ riêng của Gen Z, nên không thể nói 63% người trẻ làm việc phi chính thức; nhưng nó cho thấy tính phi chính thức vẫn là đặc điểm lớn của thị trường lao động Việt Nam. (Cổng Thông Tin Điện Tử Chính Phủ)
Với freelancer, người kinh doanh nhỏ, lao động nền tảng hoặc người có thu nhập phụ thuộc hoa hồng, câu hỏi cần đặt ra là: Nếu nguồn thu hiện tại biến mất, tôi duy trì cuộc sống được bao lâu? Đó là Income Stress Test.
3. Rủi ro AI và kỹ năng lỗi thời: vấn đề không đơn giản là “AI lấy mất việc”
ILO tháng 4/2026 đã công bố nghiên cứu riêng về mức độ phơi nhiễm của thị trường lao động Việt Nam trước GenAI, sử dụng dữ liệu Điều tra Lao động Việc làm 2024 để xác định nghề nghiệp, nhiệm vụ và nhóm lao động chịu tác động khác nhau. ILO nhấn mạnh nhu cầu dự báo thay đổi về kỹ năng và hỗ trợ quá trình chuyển đổi việc làm. (International Labour Organization)
Trong khảo sát toàn cầu Deloitte 2025, 74% Gen Z và 77% Millennials cho rằng GenAI sẽ ảnh hưởng đến cách họ làm việc trong vòng một năm. Hơn 60% người sử dụng GenAI lo rằng công nghệ này có thể loại bỏ việc làm và điều đó khiến họ quan tâm hơn tới những nghề ít dễ bị gián đoạn bởi AI. (Deloitte)
Nhưng đến 2026, Deloitte cũng ghi nhận người lao động entry-level nhìn thấy học nhanh hơn và phát triển nghề nghiệp nhanh hơn là những tác động tích cực hàng đầu của AI. (Deloitte)
Do đó, Risk thực sự không chỉ là: AI → mất việc. Mà là: AI → nhiệm vụ thay đổi → kỹ năng thay đổi → giá trị của một số kỹ năng giảm → người không thích ứng có nguy cơ mất lợi thế. Đây là Skill Obsolescence Risk – Rủi ro kỹ năng lỗi thời.
Protection ở đây không phải bảo hiểm. Nó có thể là: Reskill → Upskill → AI Literacy → kỹ năng chuyên môn → kỹ năng mềm → khả năng chuyển nghề → nguồn thu thứ hai..
✨ 4. Rủi ro nhà ở và chi phí sinh hoạt: “có việc làm” chưa đồng nghĩa “có khả năng xây dựng tài sản”
Nhà ở đang trở thành một bài toán lớn đối với người trẻ Việt Nam. Dữ liệu thị trường năm 2025 cho thấy nhu cầu căn hộ nhỏ từ nhóm người mua dưới 35 tuổi khá cao, nhưng giá nhà tại các đô thị lớn tăng nhanh hơn thu nhập. Ngay cả người có mức thu nhập tương đối cao cũng thường phải sử dụng tín dụng và trở nên nhạy cảm với lãi suất cũng như điều kiện khoản vay. (Vietnam News)
Đến tháng 3/2026, khoảng cách giữa giá nhà và thu nhập hộ gia đình tiếp tục được các chuyên gia cảnh báo là ngày càng rộng tại Hà Nội và TP.HCM. (Vietnam News)
Ở TP.HCM, thị trường sơ cấp còn có xu hướng nghiêng mạnh về phân khúc cao cấp; dữ liệu được Vietnam News dẫn lại cho thấy giá căn hộ sơ cấp bình quân quý II/2025 đạt khoảng 97 triệu đồng/m², trong khi thu nhập hộ gia đình bình quân được nêu chỉ khoảng 150–200 triệu đồng/năm. (Vietnam News)
Hệ quả không chỉ là: “Tôi chưa mua được nhà.” Nó có thể tạo chuỗi: Housing Cost → Mortgage → Debt Commitment → Cash Flow Pressure → trì hoãn kết hôn/sinh con → Financial Stress. Đây chính là nơi Housing Risk giao với Debt Risk và Life Planning Risk.
✨ 5. Rủi ro tài chính cá nhân và Protection Gap: sống “paycheck to paycheck” làm giảm khả năng chịu biến cố
Deloitte 2025 cho thấy gần một nửa Gen Z (48%) và Millennials (46%) trong khảo sát toàn cầu cảm thấy không an toàn về tài chính. Hơn một nửa sống theo kiểu paycheck to paycheck, và hơn một phần ba gặp khó khăn trong việc trang trải chi phí sinh hoạt hàng tháng. (Deloitte)
Điều này cực kỳ quan trọng. Rủi ro không nhất thiết bắt đầu khi thu nhập thấp. Một người thu nhập tương đối cao vẫn có thể mong manh nếu: thu nhập 40 triệu → chi tiêu và nghĩa vụ 38 triệu → dự phòng thấp.
Ngược lại: thu nhập 25 triệu → nghĩa vụ 15 triệu → quỹ dự phòng tốt có thể tạo khả năng chống chịu cao hơn. Vì vậy iProtect nên nhìn: Income ≠ Financial Resilience. Cần nhìn: Cash Flow → Emergency Fund → Debt → Dependants → Protection → Financial Runway.
Protection Gap của người trẻ có thể là Cash Flow Gap, Emergency Fund Gap, Debt Gap,
✨ 6. Rủi ro sức khỏe thể chất sớm: bệnh không lây nhiễm không phải câu chuyện chỉ của tuổi già
Cũng cần điều chỉnh câu “đột quỵ đang trẻ hóa rất mạnh” nếu không có dữ liệu dịch tễ học theo tuổi đủ chắc chắn. Nhưng rủi ro bệnh không lây nhiễm ở người trong độ tuổi lao động là hoàn toàn có cơ sở.
WHO cho biết bệnh không lây nhiễm — gồm tim mạch, ung thư, bệnh hô hấp mạn tính và đái tháo đường — hiện chiếm khoảng 80% số ca tử vong tại Việt Nam, trong đó có nhiều trường hợp tử vong sớm. (Tổ Chức Y Tế Thế Giới)
WHO cũng xác định các yếu tố nguy cơ quan trọng gồm ít vận động, chế độ ăn không lành mạnh, thuốc lá, rượu bia và ô nhiễm không khí. (Tổ Chức Y Tế Thế Giới)
Với người trẻ, vấn đề đáng quan tâm là khoảng thời gian phơi nhiễm rất dài:
Thức khuya + ít vận động + stress + ăn uống không tốt + rượu bia/thuốc lá + ô nhiễm
không nhất thiết tạo bệnh ngay hôm nay, nhưng có thể tích lũy thành Long-term Health Risk.
Vì vậy Protection không chỉ là: “Nếu bệnh thì ai trả viện phí?” mà còn là: “Tôi có thể giảm xác suất bệnh xảy ra ngay từ hôm nay không?” Đó là Prevention trước Insurance.
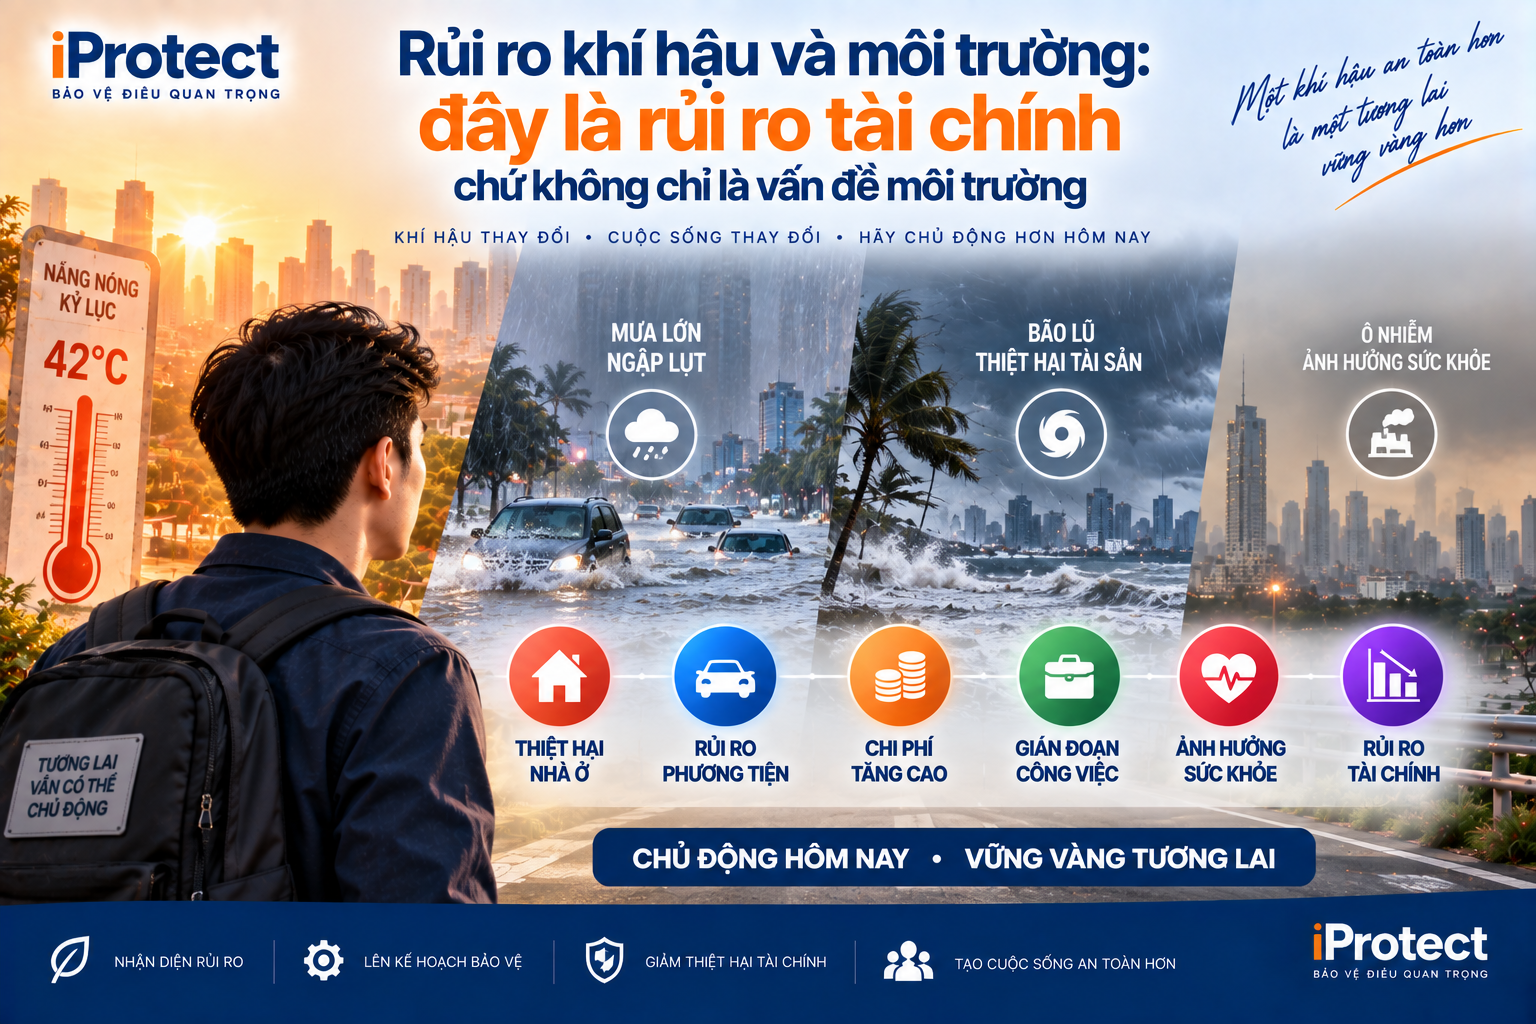
✨ 7. Rủi ro khí hậu và môi trường: đây là rủi ro tài chính chứ không chỉ là vấn đề môi trường
Người trẻ hiện tại có một đặc điểm khác thế hệ trước: họ sẽ trải qua phần lớn cuộc đời lao động trong bối cảnh biến đổi khí hậu ngày càng rõ.
Báo cáo Việt Nam 2045: Tăng trưởng xanh hơn của World Bank năm 2025 xác định ba kênh tác động kinh tế lớn có thể định lượng từ khí hậu, gồm mất năng suất lao động do stress nhiệt, thiệt hại vốn/hạ tầng và ảnh hưởng đến nông nghiệp. (World Bank)
Đối với một người trẻ, Climate Risk có thể biểu hiện rất đời thường:
Vì vậy: Climate Risk → Property Risk + Health Risk + Income Risk + Mobility Risk. Đây cũng là lý do các bài iProtect về xe ngập nước, thủy kích, cháy/rò nước chung cư, gián đoạn kinh doanh thực chất nằm trong cùng một Risk Graph lớn hơn.
✨ 8. Rủi ro số và lừa đảo: tài sản của người trẻ ngày càng nằm trong một chiếc điện thoại
Người trẻ ngày nay có thể thực hiện gần như toàn bộ đời sống tài chính qua điện thoại:
ngân hàng → đầu tư → ví điện tử → mua sắm → công việc → danh tính → mạng xã hội → dữ liệu cá nhân.
Điều đó tạo ra một Digital Exposure rất lớn. Theo số liệu Bộ Công an được công bố đầu năm 2026, thiệt hại do lừa đảo trực tuyến trong 11 tháng đầu năm 2025 đã vượt 6.000 tỷ đồng. Một số tổng hợp sau đó dẫn dữ liệu cả năm ở mức hơn 8.000 tỷ đồng. (SGGP)
Ở cấp tổ chức, Hiệp hội An ninh mạng Quốc gia ước tính các hệ thống tại Việt Nam phải đối mặt khoảng 552.000 cuộc tấn công mạng trong năm 2025; 52,3% đơn vị được khảo sát cho biết từng chịu tổn hại do tấn công mạng. (Hiệp hội An ninh mạng quốc gia)
Đối với cá nhân, AI còn làm tăng chất lượng giả mạo: Deepfake → giả giọng nói → giả video → giả người thân → giả cơ quan chức năng → social engineering.
Do đó, Digital Protection không chỉ là:“Đặt password mạnh.” Mà cần một Personal Financial Firewall: Verify Identity → Verify Information → Verify Account → Verify Transaction → Money Moves.
Một nguyên tắc iProtect có thể chuẩn hóa: Verify Before Money Moves – Xác minh trước khi tiền di chuyển.
✨ 9. Rủi ro cô đơn, gia đình và trách nhiệm chăm sóc: “Relationship Risk” đang giao với Demographic Risk
Không nên đơn giản hóa vấn đề thành “người trẻ không muốn kết hôn hoặc sinh con”.
UNFPA năm 2025 nhấn mạnh một cách nhìn khác: nhiều người không thể xây dựng gia đình theo mong muốn vì các rào cản về tài chính, cân bằng công việc – cuộc sống và các điều kiện xã hội khác. Việt Nam đã ghi nhận mức sinh xuống 1,91 con/phụ nữ, trong bối cảnh già hóa dân số nhanh. (UNFPA Vietnam)
Điều này tạo ra một chuỗi mới đối với Gen Z và Millennials:
Career Pressure + Housing Cost + Financial Pressure
↓ Marriage/Child Decisions
↓Smaller Family
↓Future Care Responsibility.
Một người 30 tuổi hôm nay có thể đồng thời phải: trả khoản vay nhà → nuôi con → hỗ trợ cha mẹ → tích lũy cho chính tuổi già của mình. Đây là Family Dependency Risk. Protection Gap vì thế không chỉ thuộc cá nhân mà nằm trong cả Family Dependency Graph.
✨ 10. Rủi ro an sinh dài hạn: thế hệ trẻ có thể phải chuẩn bị cho một xã hội già hơn rất nhiều
Đây có lẽ là Risk ít được cảm nhận ở tuổi 20–30 nhưng lại có thời hạn dài nhất.
Theo UNFPA, Việt Nam đang già hóa rất nhanh. Tính đến tháng 9/2025 có khoảng 16,5 triệu người từ 60 tuổi trở lên, tương đương khoảng 16% dân số; Việt Nam được dự báo trở thành xã hội già vào khoảng năm 2036. (UNFPA Vietnam)
UNFPA cũng dự báo trong vòng khoảng một thập kỷ, hơn 1/5 dân số Việt Nam sẽ từ 60 tuổi trở lên. (UNFPA Vietnam)
Ở đầu kia của thị trường lao động, quý I/2026 có gần 1,6 triệu thanh niên 15–24 tuổi không có việc làm và không tham gia học tập hoặc đào tạo (NEET), chiếm 11,4% thanh niên; quý II vẫn còn khoảng 1,4 triệu người, tương đương 10%. (Cổng Thông Tin Điện Tử Chính Phủ)
Không nên gọi toàn bộ nhóm này là “3 không” theo nghĩa tiêu cực. NEET là một chỉ báo thị trường lao động, không phải đánh giá phẩm chất cá nhân.
Nhưng ở cấp hệ thống, hai xu hướng đáng chú ý đang diễn ra cùng lúc: Dân số già tăng + Một bộ phận thanh niên kết nối yếu với việc làm/đào tạo - áp lực lớn hơn đối với năng lực lao động, tích lũy và hệ thống an sinh trong dài hạn.
Đối với một cá nhân trẻ, điều này củng cố nhu cầu xây Long-term Protection sớm: năng lực nghề nghiệp, BHXH/an sinh phù hợp, tích lũy dài hạn, sức khỏe và kế hoạch chăm sóc gia đình.
✨✨10 rủi ro thực chất không đứng riêng – chúng tạo thành một Risk Graph
Đây mới là phần tôi cho rằng quan trọng nhất đối với Người trẻ & Rủi ro trên iProtect.
Một người 29 tuổi không có “10 rủi ro độc lập”.
Có thể họ bắt đầu từ: AI thay đổi công việc ↓Thu nhập giảm ↓ Khoản vay nhà trở nên áp lực ↓Quỹ dự phòng giảm ↓Stress tăng ↓Sức khỏe giảm ↓Khả năng làm việc tiếp tục giảm ↓Protection Gap lớn hơn.
Hoặc: Lừa đảo số ↓Mất tiền tiết kiệm ↓Phải sử dụng tín dụng ↓Debt Risk ↓
Financial Stress ↓Family Risk.
Hay: Khí hậu cực đoan ↓Xe ngập nước / nhà bị thiệt hại ↓Chi phí bất ngờ ↓Emergency Fund giảm ↓Financial Protection Gap. Đây chính là lý do Risk Graph có ý nghĩa hơn một danh sách “10 nguy cơ”.
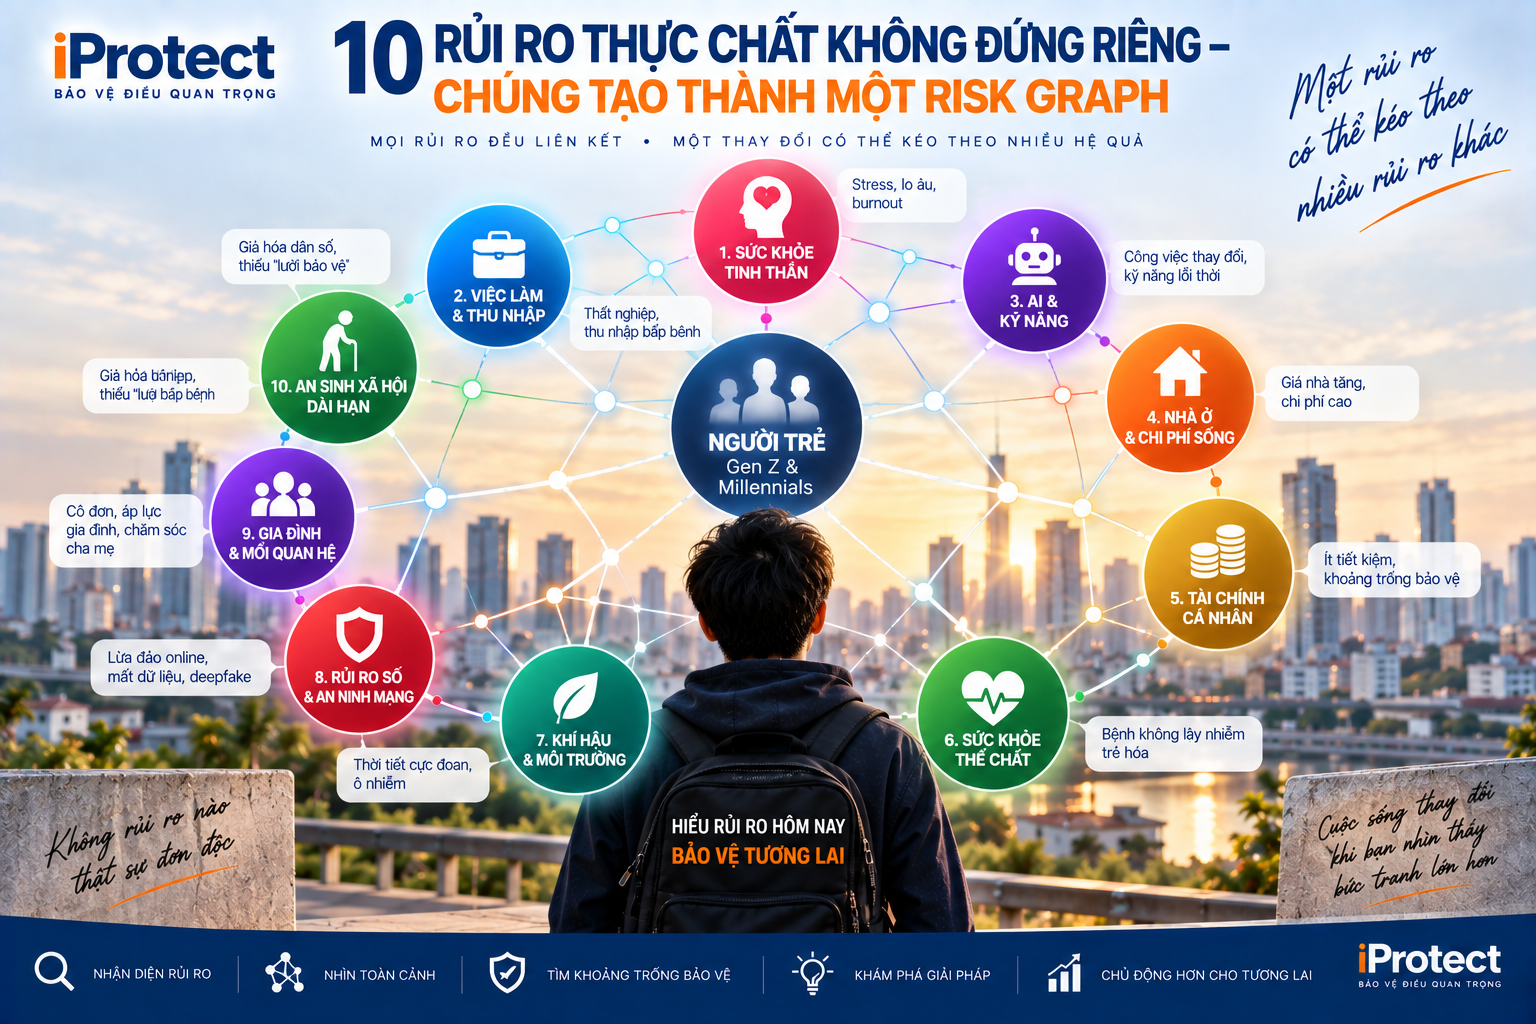
✨✨ Từ 10 Risk đến 10 Protection Gap - 10 rủi ro thành 10 câu hỏi rất đời thường:
Người trẻ ngày nay không nhất thiết sống trong một thế giới nguy hiểm hơn ở mọi khía cạnh. Nhưng họ đang sống trong một thế giới mà các rủi ro về công việc, tiền bạc, công nghệ, sức khỏe, gia đình và môi trường liên kết với nhau nhanh hơn. Vì vậy, bảo vệ không nên bắt đầu từ việc mua một sản phẩm. Nó nên bắt đầu từ việc hiểu điều gì có thể làm cuộc sống của mình mất cân bằng.