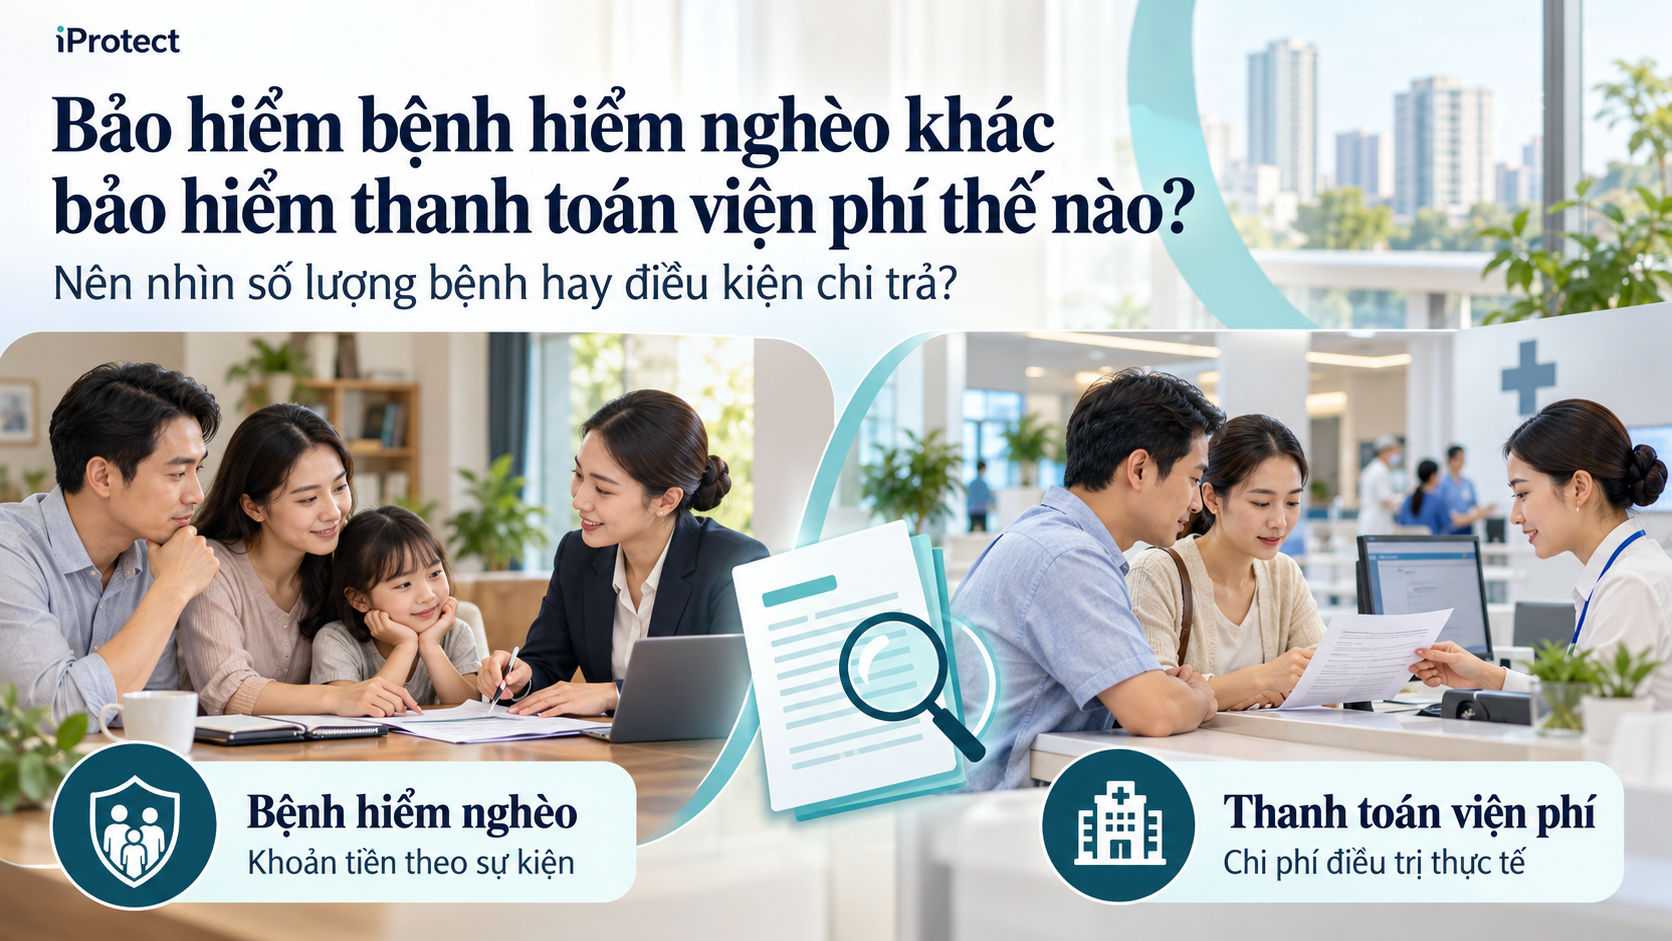
Bảo hiểm bệnh hiểm nghèo khác bảo hiểm thanh toán viện phí thế nào? Nên nhìn số lượng bệnh hay điều kiện chi trả?
Khi tìm hiểu bảo hiểm, bạn có thể gặp hai lời giới thiệu: “thanh toán chi phí điều trị” và “chi trả khi mắc bệnh hiểm nghèo”. Cả hai đều hỗ trợ tài chính khi sức khỏe gặp vấn đề, nhưng cách phát sinh quyền lợi và cách tính số tiền nhận được khác nhau.
Bảo hiểm thanh toán viện phí chủ yếu giúp giải quyết hóa đơn điều trị thuộc phạm vi. Bảo hiểm bệnh hiểm nghèo dạng trả tiền theo sự kiện giúp tạo nguồn tài chính khi người được bảo hiểm đáp ứng định nghĩa bệnh và các điều kiện hợp đồng.
Vì vậy, câu hỏi cần đặt ra là: “Nếu mắc bệnh nặng, gia đình tôi thiếu tiền điều trị, thiếu thu nhập sinh hoạt hay thiếu cả hai?”
Theo góc nhìn iProtect: Khám phá rủi ro trước. Tìm giải pháp sau.
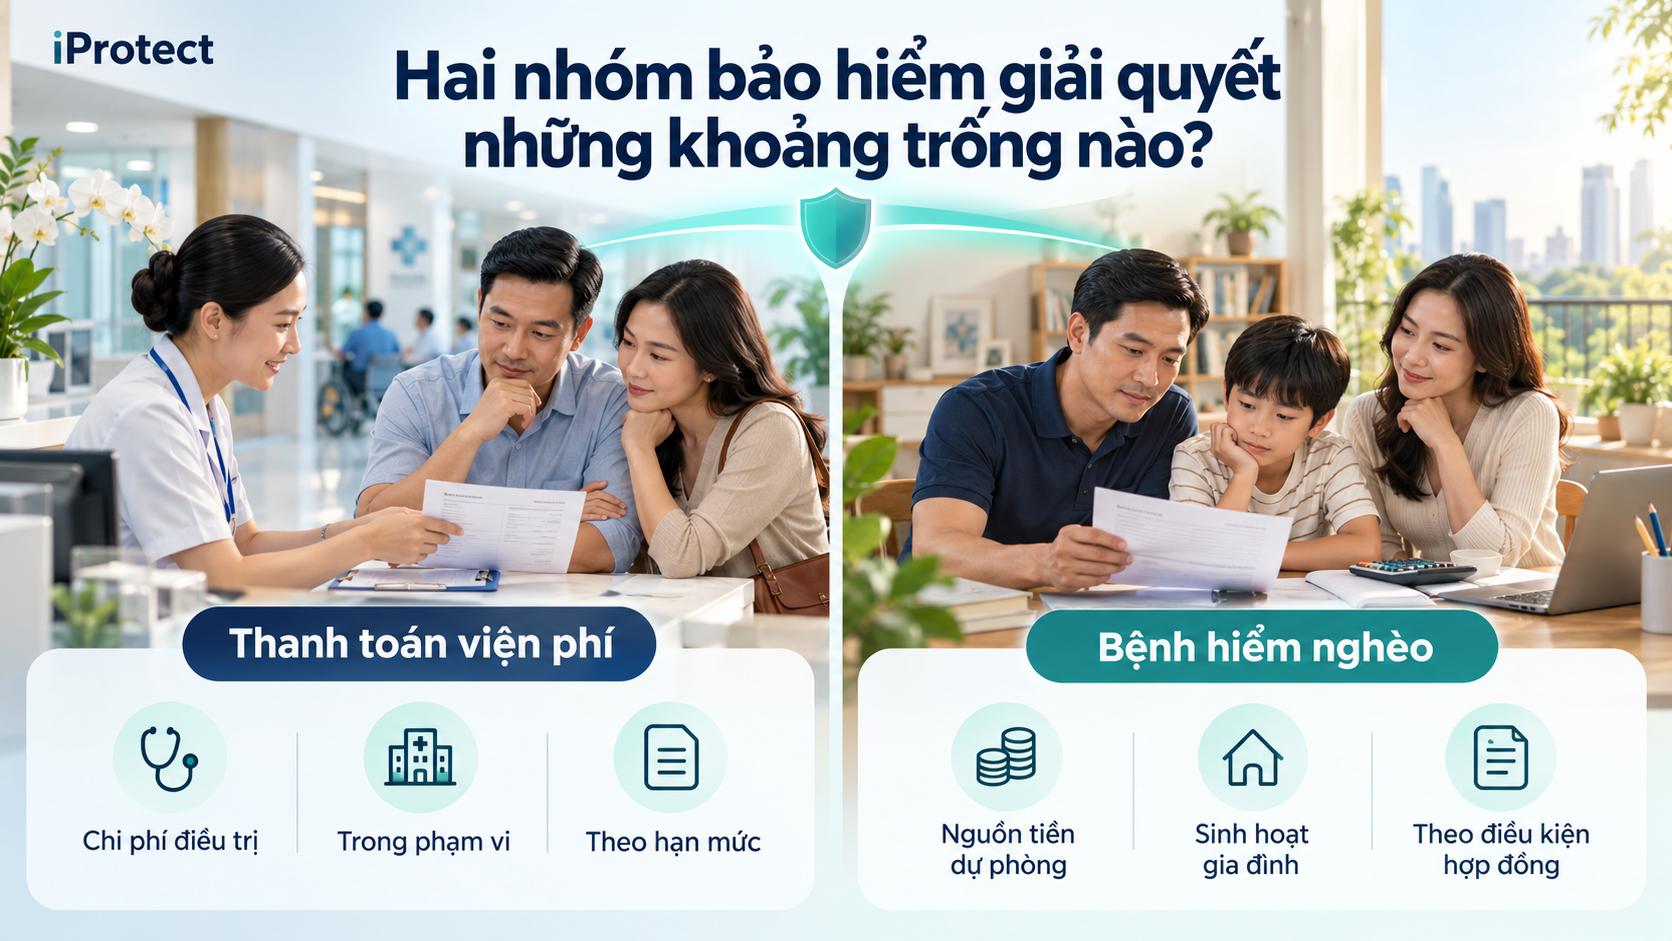
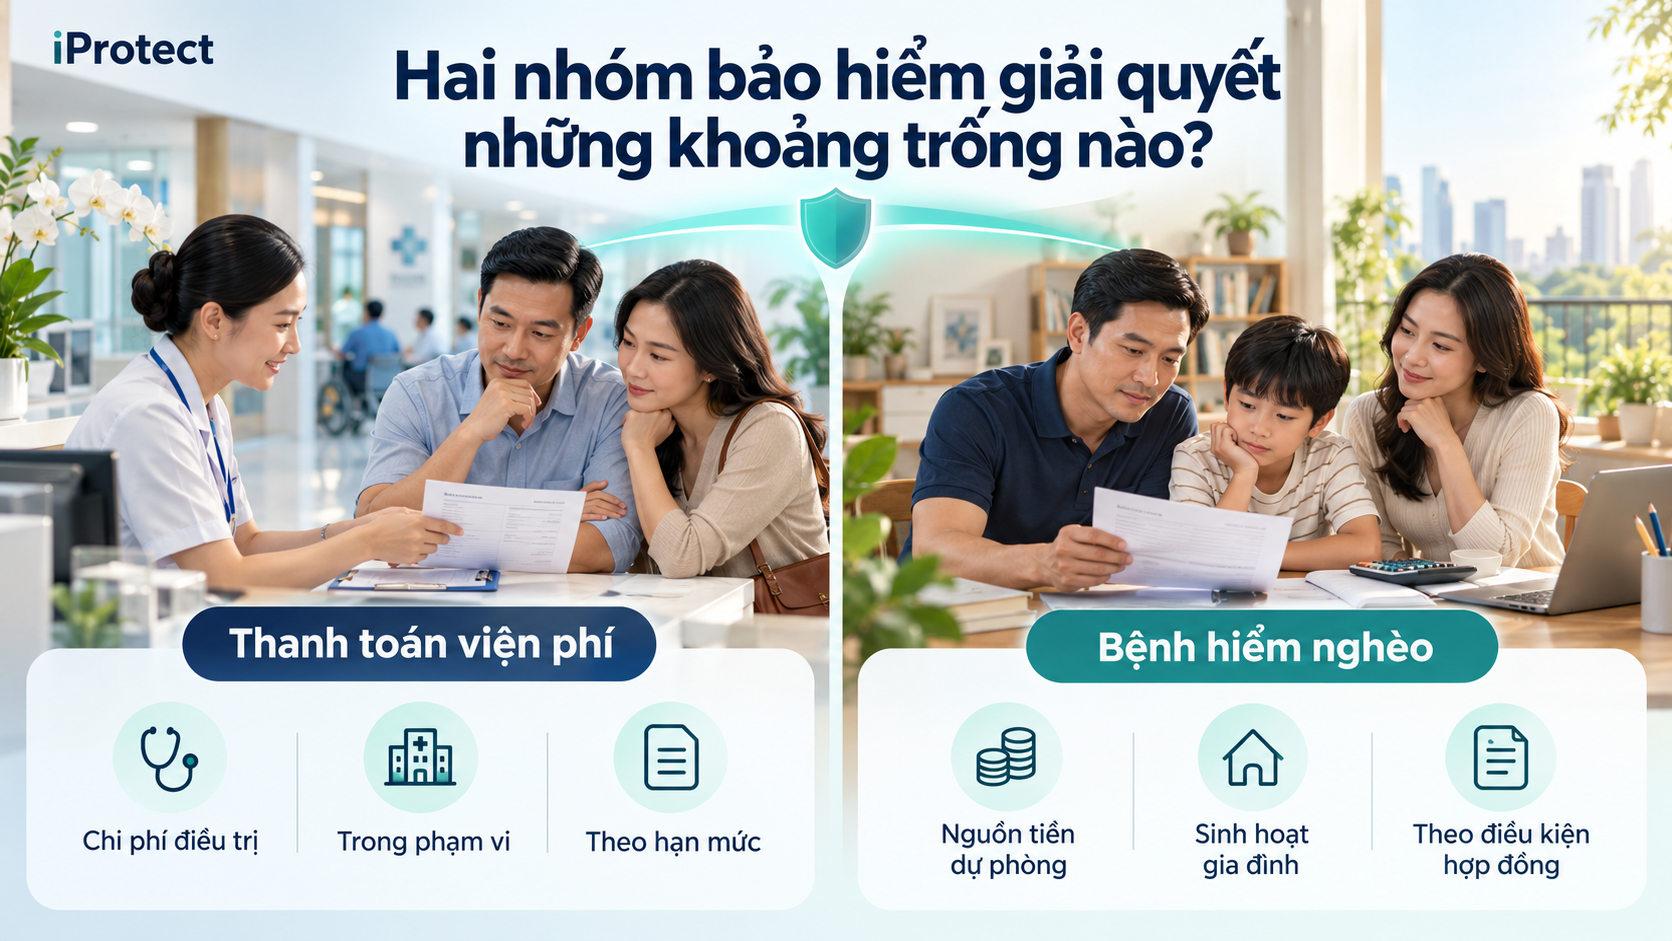
1. Hai nhóm bảo hiểm giải quyết những khoảng trống nào?
Trong bài này, “bảo hiểm bệnh hiểm nghèo” được dùng để chỉ quyền lợi trả khoản tiền xác định theo sự kiện bệnh; “thanh toán viện phí” chỉ quyền lợi thanh toán chi phí y tế thực tế. Một hợp đồng có thể kết hợp cả hai cơ chế.
Tiêu chí | Bệnh hiểm nghèo dạng trả tiền theo sự kiện | Thanh toán chi phí y tế thực tế |
|---|---|---|
| Căn cứ phát sinh quyền lợi | Bệnh, giai đoạn hoặc thủ thuật đáp ứng định nghĩa và điều kiện hợp đồng | Điều trị, dịch vụ và chi phí thuộc phạm vi bảo hiểm |
| Cách tính tiền | Theo số tiền bảo hiểm, tỷ lệ và giới hạn của quyền lợi | Theo chi phí hợp lệ, hạn mức, khấu trừ và đồng chi trả |
| Vai trò của hóa đơn | Không lấy tổng hóa đơn làm căn cứ duy nhất để tính khoản quyền lợi | Hóa đơn, bảng kê và chứng từ điều trị thường là căn cứ quan trọng |
| Nhu cầu được hỗ trợ | Nguồn tiền cho điều trị, sinh hoạt và các nhu cầu tài chính theo điều kiện sản phẩm | Các khoản chi phí y tế được bảo hiểm |
| Điểm cần chú ý | Có tên bệnh chưa đủ; phải đáp ứng đúng định nghĩa | Có điều trị chưa đủ; chi phí phải hợp lệ và trong giới hạn |
| Khoảng trống có thể còn lại | Bệnh ngoài danh sách hoặc chưa đạt điều kiện chi trả | Thu nhập mất đi, sinh hoạt, chăm sóc và chi phí ngoài phạm vi |
Prudential mô tả bảo hiểm bệnh hiểm nghèo là quyền lợi trả khoản tiền khi mắc bệnh được quy định trong hợp đồng; các chương trình sức khỏe như PVI phân tách quyền lợi điều trị nội trú và những bổ sung khác. prudential.com.vn
Hai nhóm có thể bổ sung cho nhau. Tuy nhiên, việc chi trả đồng thời phải được xét riêng theo từng hợp đồng. Không mặc định cùng một hóa đơn sẽ được nhiều bên thanh toán toàn bộ.
2. Cùng một đợt bệnh, dòng tiền gia đình có thể thiếu ở đâu?
Giả sử một người cần điều trị dài ngày. Ngoài viện phí, gia đình còn có thể phát sinh tiền đi lại, người chăm sóc, tiền nhà, học phí và phần thu nhập bị giảm.
Ví dụ giả định để lập kế hoạch, không phải báo giá hay cam kết chi trả:
Khoản thiếu hụt | Số tiền giả định |
|---|---|
| Chi phí điều trị phải tự trả sau các quyền lợi hiện có | 150 triệu đồng |
| Thiếu hụt sinh hoạt 15 triệu đồng/tháng trong 12 tháng | 180 triệu đồng |
| Chăm sóc, đi lại và các nhu cầu khác | 30 triệu đồng |
| Tổng nhu cầu dự phòng | 360 triệu đồng |
| Nguồn dự phòng có thể sử dụng riêng cho tình huống này | 100 triệu đồng |
| Khoảng trống cần tìm giải pháp | 260 triệu đồng |
Khoảng trống 260 triệu đồng chưa phải số tiền bảo hiểm được khuyến nghị. Cần tiếp tục xem quyền lợi nhận được ở từng giai đoạn, khả năng duy trì phí và những nguồn hỗ trợ khác.
Đừng nhầm “số tiền bảo hiểm 500 triệu đồng” với “mắc bệnh nào cũng nhận 500 triệu đồng”. Quyền lợi giai đoạn sớm có thể chỉ bằng một phần số tiền bảo hiểm.
3. Nên nhìn số lượng bệnh hay điều kiện chi trả?
Số lượng bệnh là bước sàng lọc; định nghĩa và điều kiện chi trả mới cho biết quyền lợi có phát sinh hay không.
Con số quảng bá có thể bao gồm bệnh, thủ thuật, tình trạng, nhiều giai đoạn hoặc nhóm dành cho những độ tuổi khác nhau. Vì vậy, danh sách dài hơn không tự động đồng nghĩa phạm vi hữu ích hơn với từng người.
Chẳng hạn, AIA công bố Bảo hiểm Toàn diện Bệnh hiểm nghèo 2.0 bảo vệ trước 107 bệnh ở nhiều giai đoạn, với tỷ lệ giới thiệu khác nhau cho giai đoạn sớm, giữa và nghiêm trọng. Các quyền lợi đều áp dụng theo điều kiện sản phẩm. aia.com.vn
Khi đối chiếu, cần đọc ít nhất tám điểm:
Tiêu chí | Câu hỏi cần làm rõ |
|---|---|
| Định nghĩa bệnh | Chẩn đoán phải đáp ứng tiêu chuẩn, xét nghiệm hoặc mức độ nào? |
| Giai đoạn | Có bảo vệ sớm, giữa và nghiêm trọng không? Mỗi giai đoạn nhận bao nhiêu? |
| Thời gian chờ | Tính từ ngày nào, áp dụng cho bệnh hoặc quyền lợi nào? |
| Điều kiện sống còn | Có yêu cầu sống thêm một khoảng thời gian sau sự kiện không? |
| Số lần chi trả | Một lần hay nhiều lần, theo bệnh hay theo nhóm bệnh? |
| Khoảng cách giữa các lần | Có thời gian tối thiểu và yêu cầu bệnh độc lập hay không? |
| Khấu trừ quyền lợi | Khoản đã nhận có làm giảm quyền lợi tiếp theo hoặc quyền lợi tử vong không? |
| Sau khi chi trả | Quyền lợi nào tiếp tục, quyền lợi nào kết thúc, còn phải đóng phí gì? |
Đừng cộng các tỷ lệ quảng bá thành tổng số tiền chắc chắn nhận được. Cần kiểm tra giới hạn cộng dồn, số lần và quan hệ giữa các quyền lợi.
4. Vì sao cùng tên bệnh nhưng chưa chắc cùng kết quả?
Tên chẩn đoán trong hồ sơ y tế và định nghĩa bệnh trong hợp đồng cần được đối chiếu cụ thể.
Khi đọc các mục như ung thư, đột quỵ, nhồi máu cơ tim hoặc suy thận, hãy yêu cầu chuyên viên chỉ rõ:
Ví dụ, với quyền lợi đột quỵ, câu hỏi hữu ích là: “Hợp đồng yêu cầu những dấu hiệu, bằng chứng và di chứng nào?” Với ung thư: “Giai đoạn nào được trả, những dạng nào bị loại trừ hoặc áp dụng quyền lợi riêng?”
Đây là cách đọc hợp đồng, không phải tiêu chuẩn chẩn đoán y khoa. Việc xác định bệnh thuộc chuyên môn của bác sĩ; việc đánh giá quyền lợi thuộc doanh nghiệp bảo hiểm theo hợp đồng và hồ sơ.
5. Phân biệt quyền lợi sớm, nhiều lần và miễn đóng phí
Ba đặc điểm này giải quyết các nhu cầu khác nhau:
Được miễn phí, được trả tiền theo bệnh và được thanh toán hóa đơn là ba cơ chế cần đọc tách biệt.
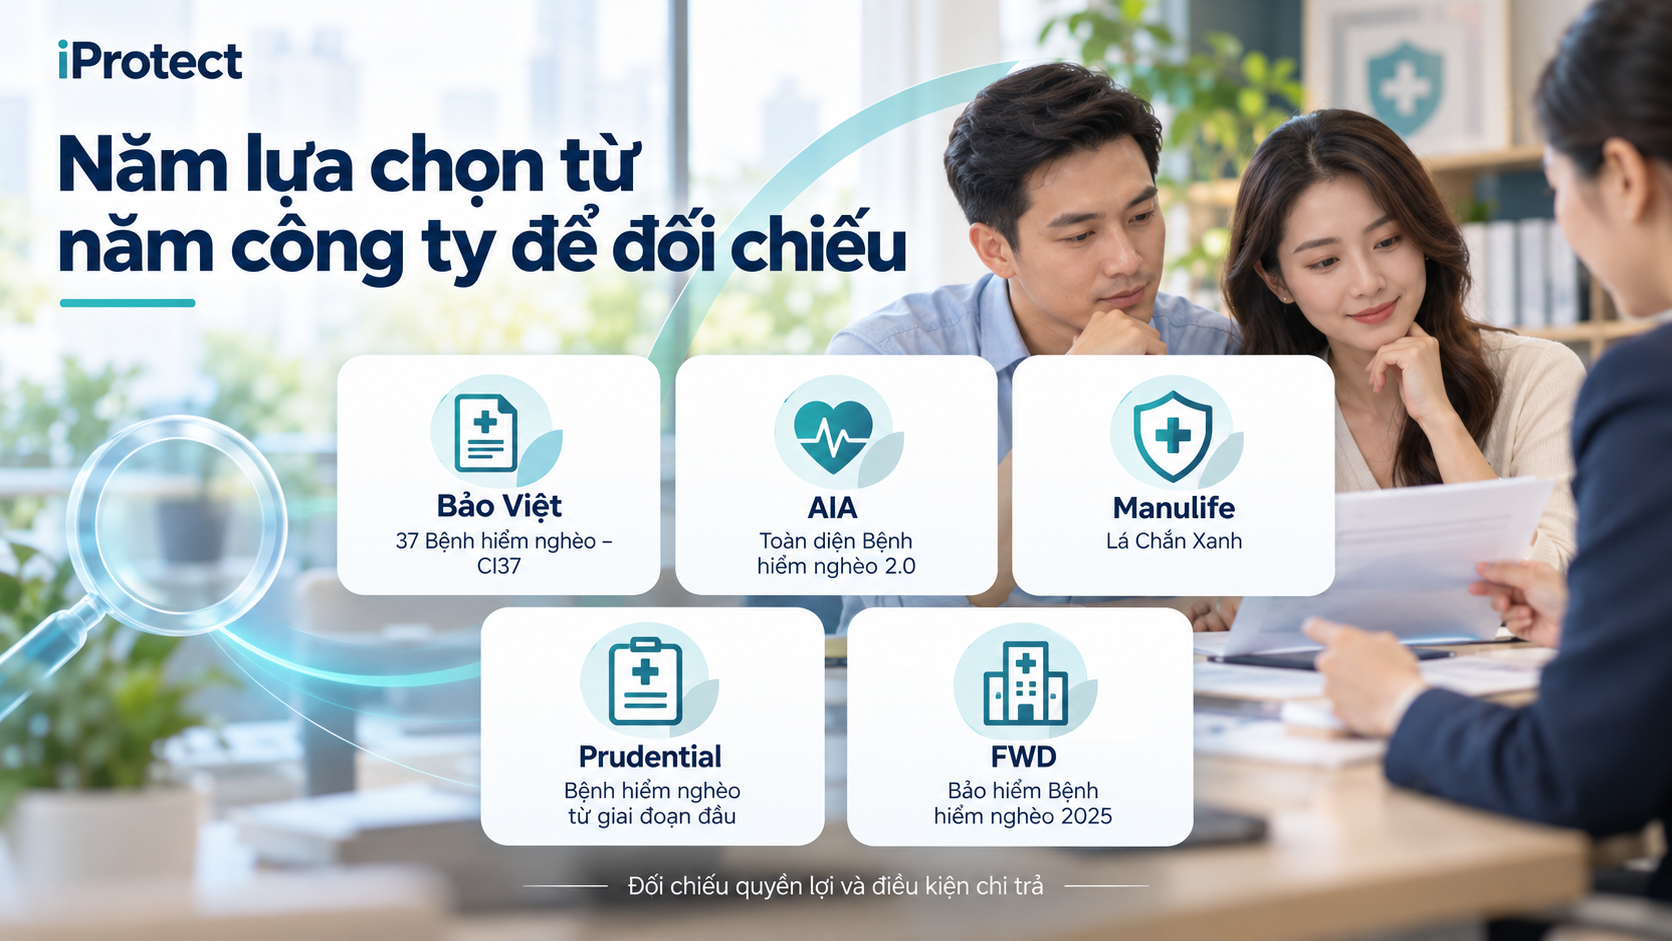
6. Năm lựa chọn từ năm công ty để đối chiếu
Dưới đây là các sản phẩm hoặc quyền lợi có tài liệu công khai, dùng làm điểm bắt đầu trao đổi. Không phải bảng xếp hạng; cần xác nhận phiên bản đang phân phối, khả năng tham gia độc lập hay mua kèm và báo giá tại thời điểm đăng ký.
Công ty, sản phẩm | Điểm đáng tìm hiểu | Nội dung cần đối chiếu |
|---|---|---|
| Bảo Việt – Bảo hiểm 37 Bệnh hiểm nghèo, CI37 | Trang chính thức giới thiệu phạm vi 37 bệnh hiểm nghèo | Định nghĩa từng bệnh, cách trả tiền, thời hạn, điều kiện tiếp tục bảo vệ sau chi trả. baovietonline.com.vn |
| AIA – Bảo hiểm Toàn diện Bệnh hiểm nghèo 2.0 | Công bố bảo vệ nhiều giai đoạn; tỷ lệ giới thiệu gồm 30% giai đoạn sớm, 60% giai đoạn giữa và 100% giai đoạn nghiêm trọng | Giới hạn từng lần, cộng dồn, nhóm bệnh, độ tuổi và điều kiện của từng quyền lợi; không tự cộng tỷ lệ. aia.com.vn |
| Manulife – Lá Chắn Xanh | Được Manulife giới thiệu là sản phẩm bệnh lý nghiêm trọng đính kèm trong bộ sản phẩm Xanh | Tổng phí cả hợp đồng chính và sản phẩm đính kèm; quyền lợi còn lại sau chi trả và điều kiện từng nhóm bệnh. manulife.com.vn |
| Prudential – Bảo hiểm bệnh hiểm nghèo từ giai đoạn đầu | Có tài liệu sản phẩm trên trang chính thức | Phiên bản có thể tham gia mới, hợp đồng chính đi kèm, tỷ lệ giai đoạn đầu và cách khấu trừ quyền lợi tiếp theo. Prudential Việt Nam |
| FWD – Bảo hiểm Bệnh hiểm nghèo 2025 | Biểu phí chính thức thể hiện kế hoạch Cơ bản và Nâng cao | Khác biệt quyền lợi giữa hai kế hoạch, quy tắc đi kèm, cấu trúc phí và tổng phí hợp đồng phải duy trì. fwd.com.vn |
Cách so sánh đúng: dùng cùng tuổi, hồ sơ sức khỏe, số tiền bảo hiểm mục tiêu và thời hạn bảo vệ. Nếu một phương án phải mua kèm hợp đồng chính, hãy so tổng ngân sách, không chỉ phí của quyền lợi bệnh hiểm nghèo.
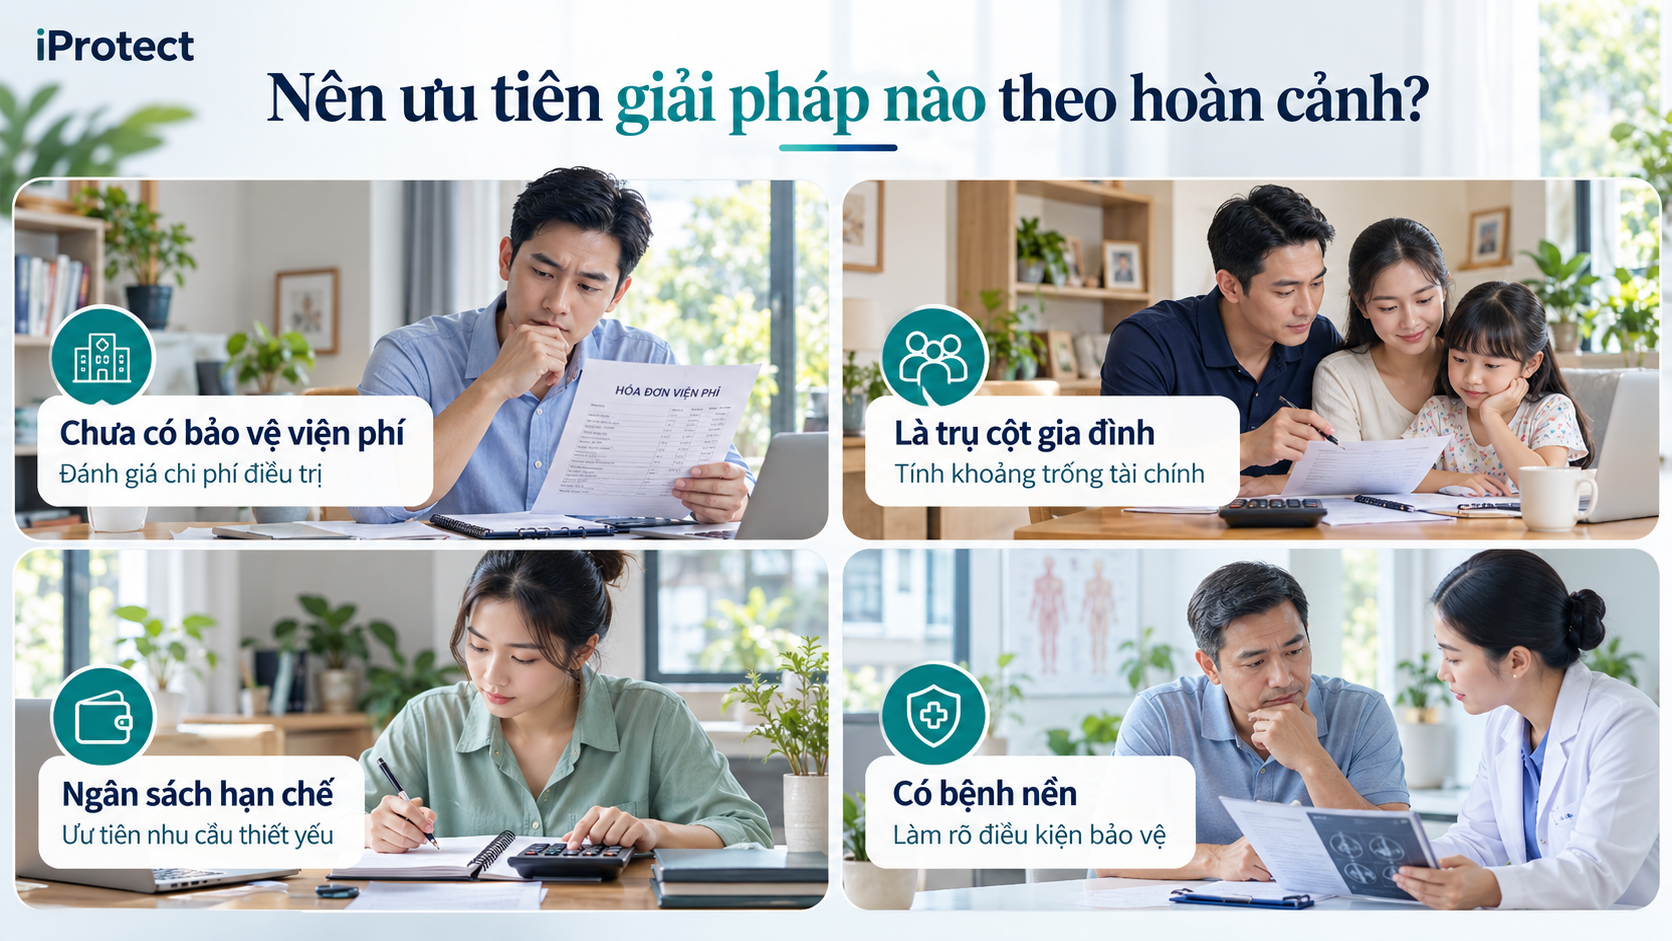
7. Nên ưu tiên giải pháp nào theo hoàn cảnh?
Hoàn cảnh | Hướng đánh giá |
|---|---|
| Chưa có lớp hỗ trợ chi phí khám chữa bệnh | Rà soát bảo hiểm y tế và nhu cầu thanh toán viện phí trước khi phân bổ thêm |
| Đã có viện phí nhưng là trụ cột gia đình | Tính thiếu hụt thu nhập, sinh hoạt và chăm sóc để đánh giá quyền lợi trả tiền theo bệnh |
| Đã có bảo hiểm công ty | Kiểm tra hạn mức, thời gian bảo vệ và quyền lợi khi nghỉ việc |
| Ngân sách hạn chế | Chọn phần thiếu hụt lớn nhất, mức phí có thể duy trì; tránh mua trùng |
| Có bệnh nền hoặc tiền sử điều trị | Ưu tiên kết quả thẩm định, loại trừ và phạm vi được chấp thuận trước khi so phí |
Nếu đã có bảo hiểm, hãy đọc lại hợp đồng trước khi mua mới. Không nên thay thế chỉ vì sản phẩm mới có danh sách bệnh dài hơn; việc tham gia mới có thể phải đánh giá sức khỏe và áp dụng điều kiện mới.
8. Thông tin cần chuẩn bị
Nhóm thông tin | Nội dung |
|---|---|
| Cá nhân | Tuổi, nghề nghiệp và công việc thực tế |
| Sức khỏe | Chẩn đoán, thuốc đang dùng, lịch sử khám, nhập viện, phẫu thuật theo câu hỏi của hãng |
| Gia đình | Người phụ thuộc, chi phí thiết yếu, dư nợ và thu nhập có thể giảm khi điều trị |
| Bảo hiểm hiện có | Bảng quyền lợi viện phí, bệnh hiểm nghèo, loại trừ và thời hạn |
| Dự phòng | Nguồn tiền có thể dùng mà không ảnh hưởng nghiêm trọng đến các nhu cầu thiết yếu |
| Ngân sách | Tổng phí mỗi năm và mức có thể duy trì khi thu nhập giảm |
Khi nhận phương án, nên yêu cầu chuyên viên minh họa bằng ba tình huống: bệnh giai đoạn sớm, bệnh nghiêm trọng và mắc bệnh thứ hai sau lần chi trả đầu. Mỗi tình huống cần chỉ rõ điều khoản áp dụng; đây không phải xác nhận trước kết quả bồi thường.
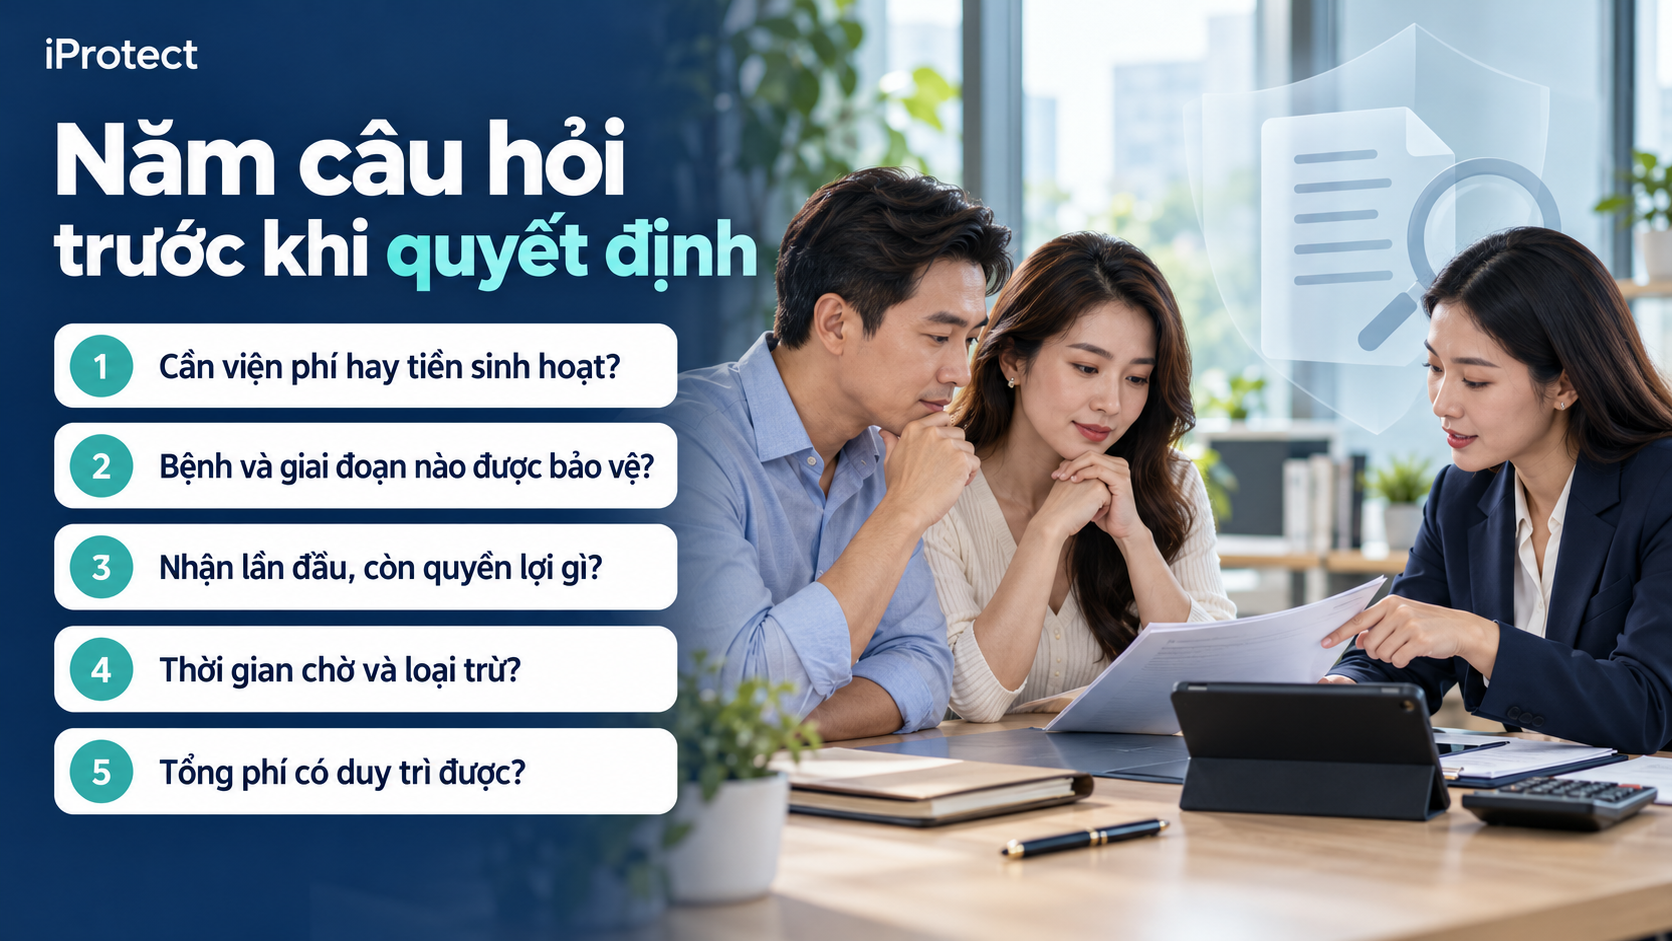
9. Năm câu hỏi trước khi quyết định
Liên hệ iProtect để được kết nối chuyên viên theo nhu cầu
Bạn có thể bắt đầu bằng mô tả:
“Tôi … tuổi, có … người phụ thuộc, đã có bảo hiểm viện phí … Tôi muốn dự phòng khi mắc bệnh nặng, đặc biệt lo về … và có ngân sách … đồng/năm.”
iProtect hỗ trợ làm rõ khoảng trống bảo vệ và kết nối chuyên viên để đối chiếu sản phẩm, định nghĩa bệnh và điều kiện chi trả. Việc nhận bảo hiểm và giải quyết quyền lợi thực hiện theo thẩm định, quy tắc và hợp đồng của doanh nghiệp bảo hiểm.
Hotline iProtect: 0973 787 247
Website: iProtect.vn
Khám phá rủi ro trước. Tìm giải pháp sau.

