
Bảo hiểm Hỏa hoạn và các rủi ro đặc biệt HDI: Doanh nghiệp thực sự đang bảo vệ những gì?
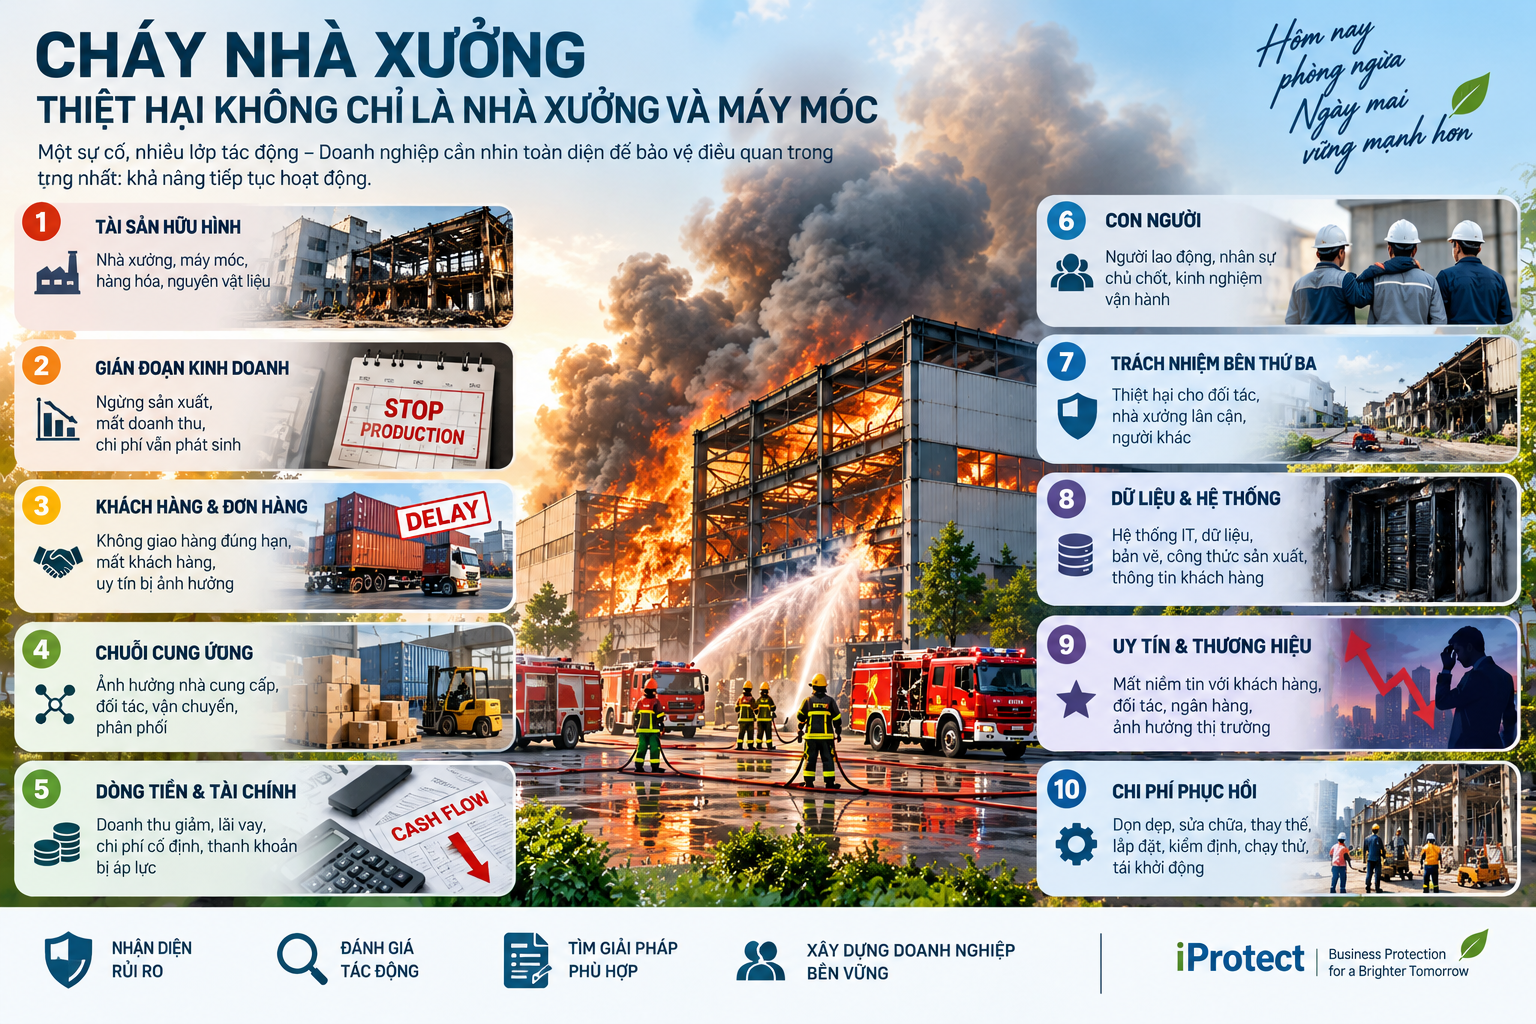
Một vụ cháy tại nhà xưởng không chỉ làm hư hỏng một tòa nhà. Phía sau đó có thể là máy móc phải sửa chữa hoặc thay thế, nguyên vật liệu bị mất, hàng hóa không thể giao đúng hạn và hoạt động sản xuất bị đình trệ. Tương tự, doanh nghiệp cũng có thể chịu thiệt hại tài sản bởi bão, lụt, nước tràn từ đường ống, va chạm hoặc những sự cố vật chất bất ngờ khác.
Vì vậy, trước khi đặt câu hỏi “Doanh nghiệp nên mua bảo hiểm nào?”, iProtect cho rằng cần bắt đầu bằng một câu hỏi khác:
Nếu một sự cố lớn xảy ra ngày mai, những tài sản nào của doanh nghiệp đang thực sự phơi nhiễm trước rủi ro và doanh nghiệp có khả năng tự chịu được thiệt hại đến đâu?
Đó là điểm bắt đầu của Property Protection Discovery – Khám phá nhu cầu bảo vệ tài sản. Một trong những giải pháp có thể được doanh nghiệp tìm hiểu sau quá trình này là Bảo hiểm Hỏa hoạn và các rủi ro đặc biệt của HD Insurance (HDI), thuộc nghiệp vụ Bảo hiểm tài sản – kỹ thuật. Theo thông tin chính thức từ HDI, sản phẩm hướng đến những thiệt hại vật chất ngẫu nhiên, bất ngờ, không lường trước gây ra cho tài sản được bảo hiểm tại địa điểm bảo hiểm. (HD Insurance)

✨ 1. Đừng bắt đầu từ “bảo hiểm hỏa hoạn”, hãy bắt đầu từ tài sản doanh nghiệp
Một doanh nghiệp sản xuất có thể sở hữu hoặc sử dụng hàng loạt tài sản: nhà xưởng, nhà kho, văn phòng, máy móc, dây chuyền, thiết bị, nguyên vật liệu và hàng hóa. Một cửa hàng có thể có mặt bằng, hệ thống điện, trang thiết bị và hàng tồn kho. Một doanh nghiệp logistics có kho hàng và lượng tài sản của khách hàng hoặc doanh nghiệp tập trung tại một địa điểm.
Điểm chung là những tài sản này đều có Exposure – Mức độ phơi nhiễm trước rủi ro. Hiểu đơn giản, Exposure trả lời câu hỏi: “Nếu sự cố xảy ra, cái gì có thể bị ảnh hưởng và giá trị đang đặt trước rủi ro lớn đến đâu?”
Theo HDI, đối tượng của sản phẩm có thể là các tài sản hữu hình, gồm động sản và bất động sản, có khả năng bị tổn thất và có thể xác định giá trị bằng tiền, chẳng hạn nhà cửa, công trình kiến trúc, trang thiết bị, máy móc, hàng hóa và vật tư. Tài sản cụ thể được bảo hiểm phải được ghi nhận trong hợp đồng bảo hiểm. (HD Insurance)
Điểm cuối cùng rất quan trọng. Doanh nghiệp có một tài sản không đồng nghĩa tài sản đó mặc nhiên được bảo hiểm. Khi tìm hiểu sản phẩm, cần xác định chính xác tài sản nào được đưa vào hợp đồng và các điều kiện áp dụng.
✨ 2. Hỏa hoạn chỉ là một trong nhiều Risk – Rủi ro cần được khám phá
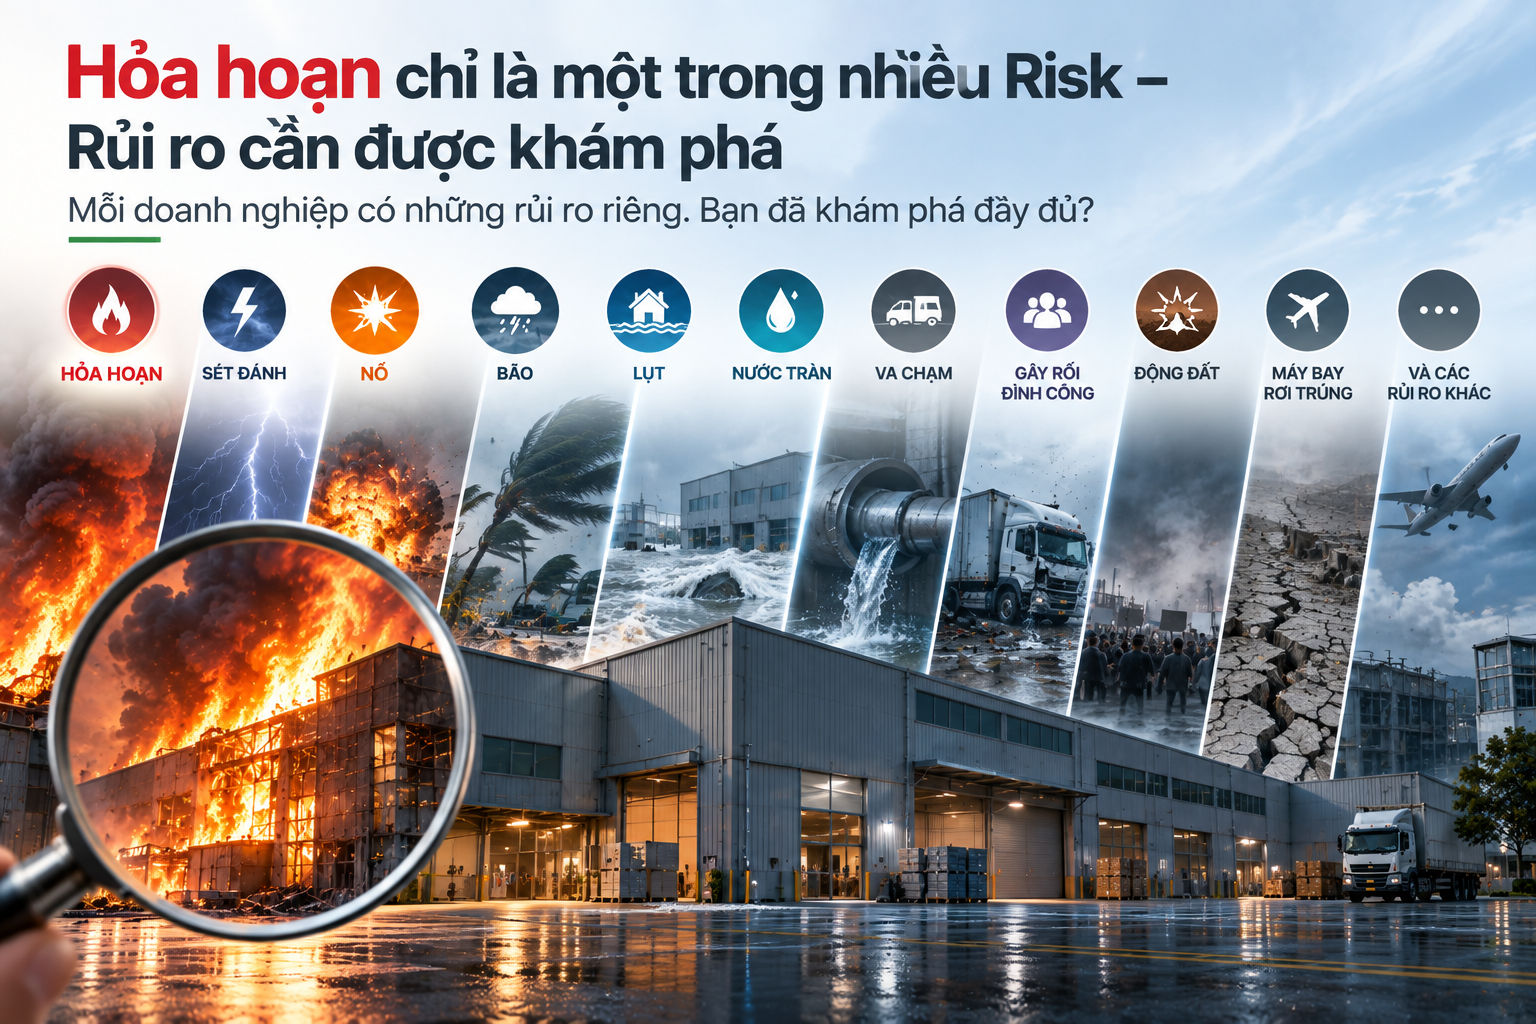
Tên sản phẩm dễ khiến người đọc tập trung vào “cháy”, nhưng phạm vi HDI công bố rộng hơn. Tùy nhu cầu khách hàng và việc HDI chấp nhận bảo hiểm, các rủi ro có thể bao gồm hỏa hoạn, sét đánh, nổ nồi hơi hoặc hơi đốt; nổ; máy bay hoặc thiết bị từ phương tiện hàng không rơi trúng; gây rối, đình công, cấm xưởng; hành động ác ý; động đất hoặc núi lửa; giông bão; giông bão và lụt; nước tràn từ bể, thiết bị chứa nước hoặc đường ống; đâm va do một số phương tiện hoặc súc vật không thuộc sở hữu hay quản lý của người được bảo hiểm. (HD Insurance)
Ở đây cần hiểu đúng chữ “có thể”. Danh sách trên không có nghĩa mọi hợp đồng đều tự động bảo hiểm tất cả các rủi ro đó. HDI nêu rõ phạm vi phụ thuộc vào yêu cầu của khách hàng và những rủi ro được doanh nghiệp bảo hiểm chấp nhận. Quyền lợi, phạm vi và các điểm loại trừ cuối cùng áp dụng theo Quy tắc bảo hiểm của HDI. (HD Insurance)
Vì vậy, iProtect không nên biến danh sách rủi ro thành một câu quảng cáo kiểu “bảo vệ toàn diện trước mọi rủi ro”. Câu hỏi chính xác hơn phải là:
Doanh nghiệp của bạn đang phơi nhiễm trước rủi ro nào và rủi ro nào thực sự được đưa vào hợp đồng?
✨ 3. Từ Risk đến Impact – Một sự cố có thể gây ra những tác động nào?
Giả sử một doanh nghiệp có nhà xưởng trị giá lớn, bên trong có dây chuyền sản xuất, nguyên liệu và hàng thành phẩm. Một sự cố xảy ra không tạo ra một thiệt hại duy nhất mà có thể tạo thành chuỗi tác động.
Sự cố vật chất → Công trình bị thiệt hại → Máy móc bị ảnh hưởng → Hàng hóa/nguyên liệu tổn thất → Sản xuất bị gián đoạn → Giao hàng bị chậm → Doanh thu và dòng tiền có thể bị ảnh hưởng.
Đây chính là lý do iProtect phân biệt Risk – Rủi ro với Impact – Tác động. Risk là điều có thể xảy ra. Impact là hậu quả nếu điều đó thực sự xảy ra.
Ví dụ Fire Risk – Rủi ro cháy là một Risk. Nhà xưởng bị hư hỏng 30%, máy móc phải thay thế và hoạt động phải ngừng trong một thời gian là các Impact có thể phát sinh tùy tình huống thực tế.
Phân biệt hai khái niệm này giúp doanh nghiệp không chỉ hỏi “Có nguy cơ cháy không?”, mà tiến thêm một bước: “Nếu cháy thực sự xảy ra, doanh nghiệp sẽ mất gì?”
✨ 4. Property Protection Gap – Khoảng trống bảo vệ tài sản nằm ở đâu?
Protection Gap – Khoảng trống bảo vệ là phần rủi ro hoặc hậu quả mà doanh nghiệp chưa có giải pháp đủ để hấp thụ, giảm thiểu hoặc chuyển giao.
Ví dụ, một doanh nghiệp có tổng tài sản lớn nhưng chỉ một phần tài sản được đưa vào chương trình bảo vệ. Hoặc tài sản đã được bảo hiểm nhưng một loại rủi ro quan trọng tại địa điểm đó không nằm trong phạm vi được chấp nhận. Một trường hợp khác là doanh nghiệp tập trung quá nhiều máy móc và hàng tồn kho tại một địa điểm nhưng chưa từng tính thử tổn thất tài chính nếu địa điểm này gặp sự cố lớn.
Do đó, có bảo hiểm không đồng nghĩa không còn Protection Gap.
Một cách đơn giản để nhìn vấn đề là: Asset Exposure – Existing Protection = Potential Protection Gap
Đây là mô hình Discovery để suy nghĩ, không phải công thức tính số tiền bồi thường bảo hiểm. Mục tiêu đầu tiên là giúp doanh nghiệp nhận ra: mình có gì để mất, đang đối mặt với điều gì và hiện đã chuẩn bị đến đâu.
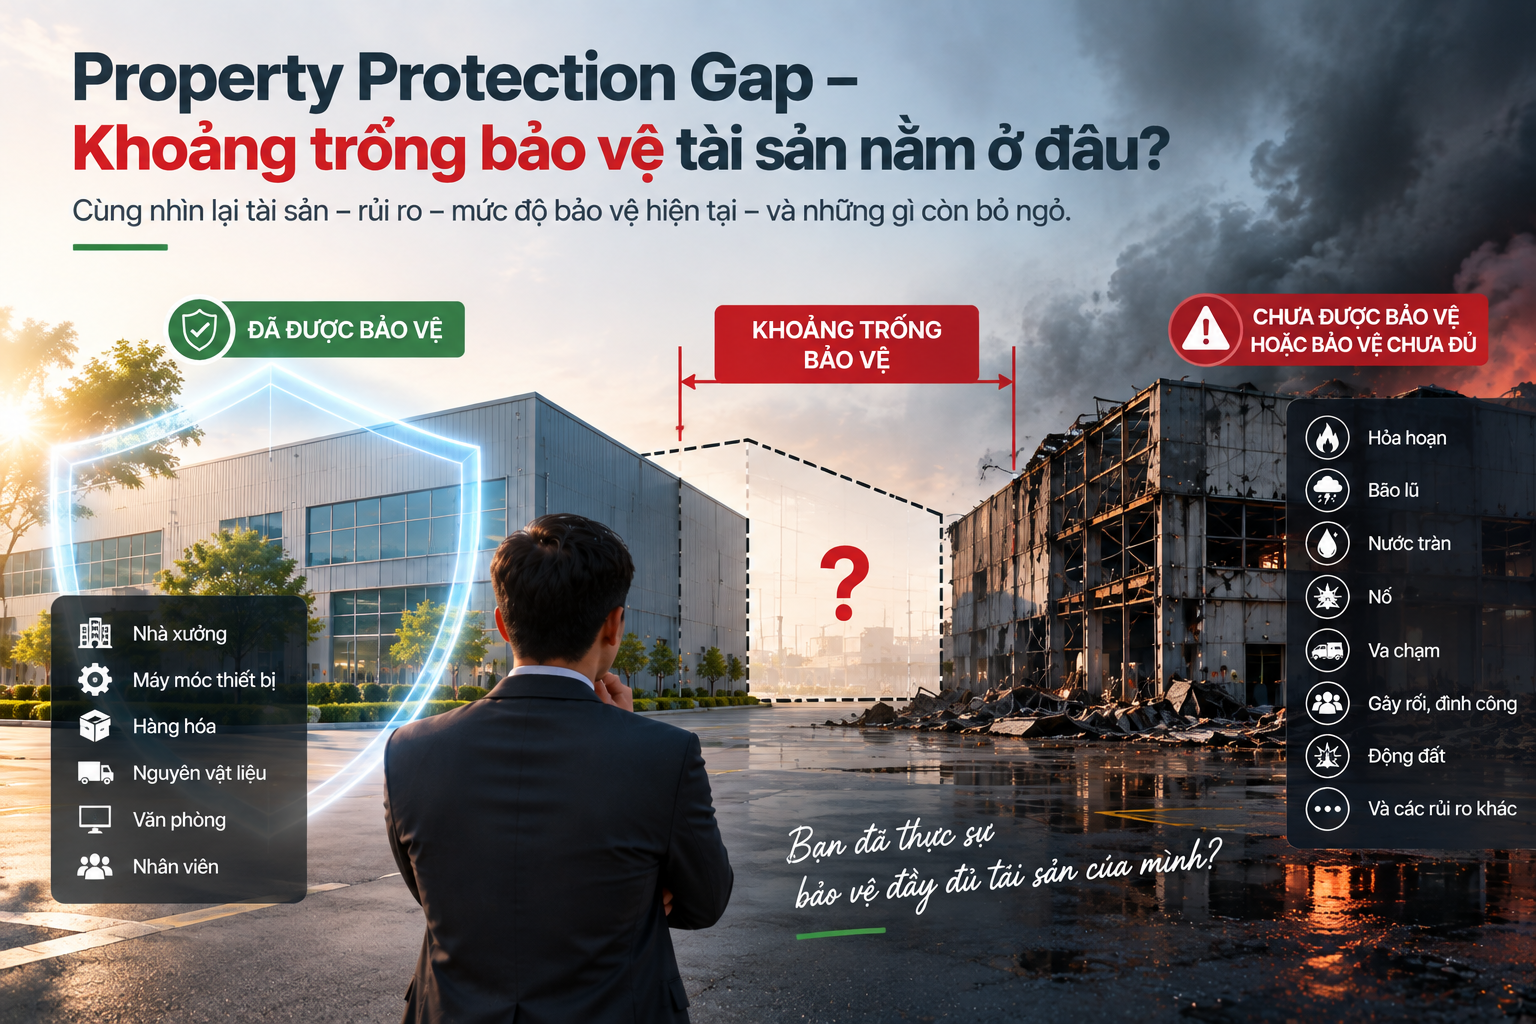
✨ 5. Stress Test: Nếu ngày mai nhà xưởng gặp sự cố lớn thì sao?
Thay vì bắt đầu bằng bảng phí, doanh nghiệp có thể thực hiện một Stress Test – Bài kiểm tra sức chịu đựng trước tình huống bất lợi. Hãy giả định ngày mai một sự cố nghiêm trọng xảy ra tại địa điểm kinh doanh quan trọng nhất. Sau đó thử trả lời: giá trị công trình bị ảnh hưởng có thể lớn đến đâu; máy móc quan trọng có dễ thay thế không; hàng tồn kho tập trung bao nhiêu tại địa điểm đó; có địa điểm hoạt động thay thế không; và doanh nghiệp cần bao lâu để phục hồi?
Sau đó tiếp tục Stress Test theo thời gian:
Điểm rất đáng chú ý là sản phẩm bảo hiểm tài sản và bài toán gián đoạn kinh doanh không hoàn toàn giống nhau. Chính HDI cũng có một sản phẩm riêng là Bảo hiểm gián đoạn kinh doanh sau Hỏa hoạn và các rủi ro đặc biệt. Theo HDI, sản phẩm này hướng đến tổn hại khi công việc kinh doanh tại cơ sở được bảo hiểm bị ảnh hưởng hoặc gián đoạn do nhà cửa hoặc tài sản sử dụng cho kinh doanh bị phá hủy hay tổn hại bởi rủi ro thuộc hợp đồng. Sản phẩm này còn có điều kiện liên quan đến việc tồn tại hợp đồng Hỏa hoạn và các rủi ro đặc biệt của HDI đang có hiệu lực tại thời điểm xảy ra tổn thất.
Điều đó dẫn đến một nguyên tắc rất đáng lưu ý: Bảo vệ tài sản và bảo vệ khả năng tiếp tục kinh doanh là hai bài toán có liên quan nhưng không nên mặc định là một.
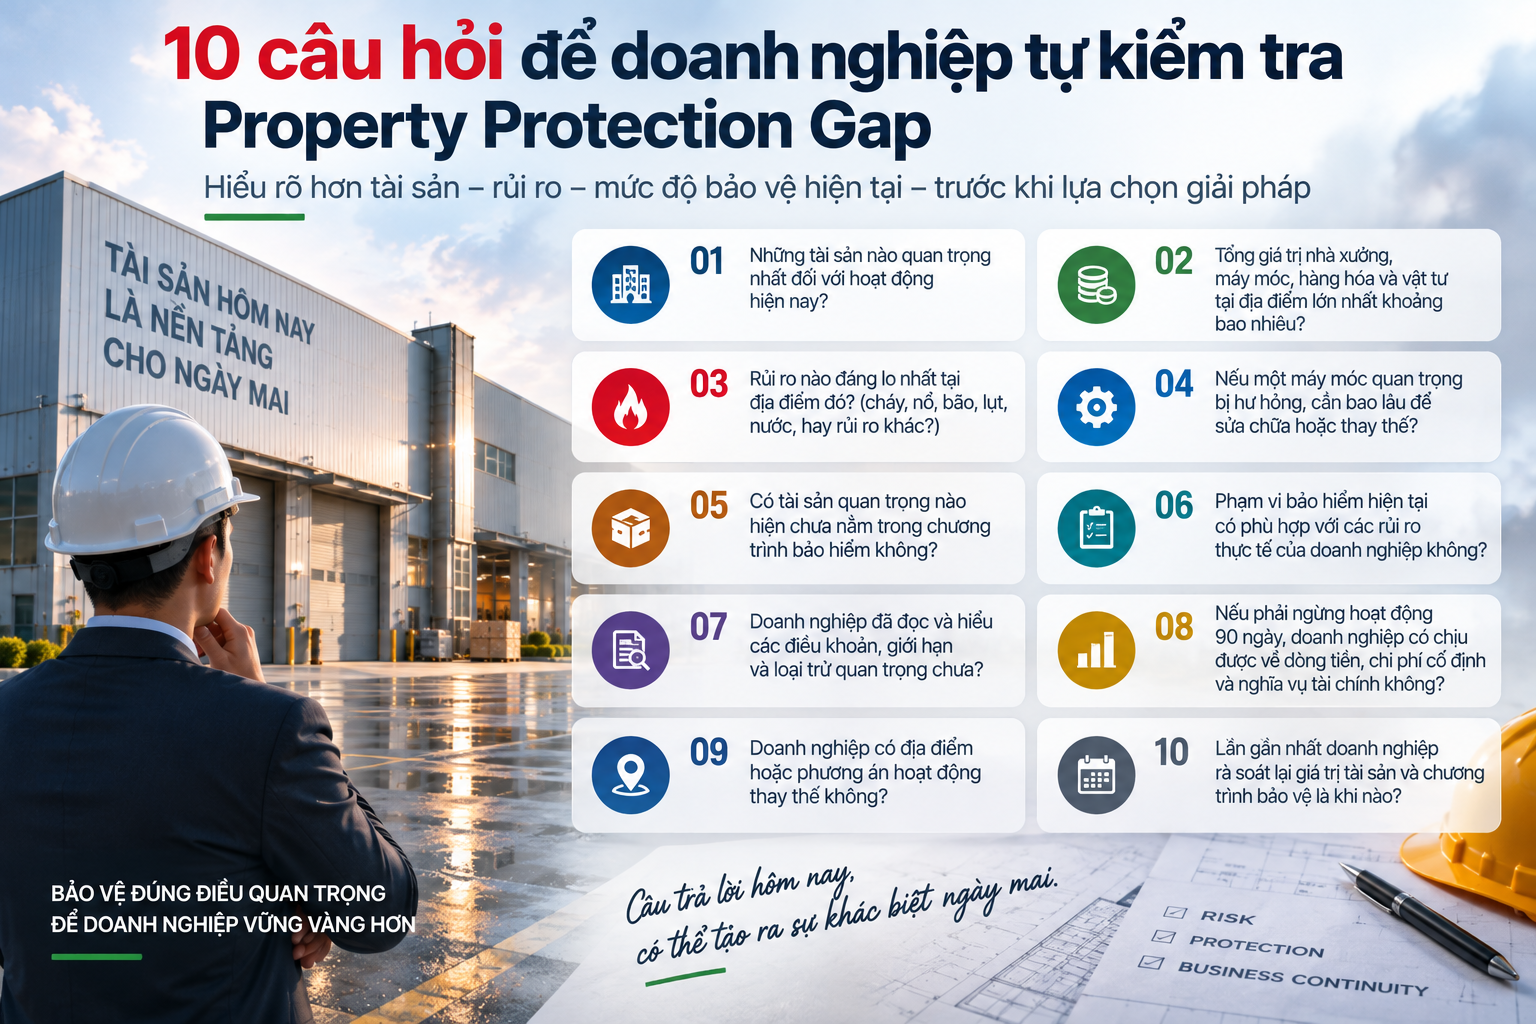
✨ 6. 10 câu hỏi để doanh nghiệp tự kiểm tra Property Protection Gap
Doanh nghiệp có thể bắt đầu bằng 10 câu hỏi: (1) Những tài sản nào quan trọng nhất đối với hoạt động hiện nay? (2) Tổng giá trị nhà xưởng, máy móc, hàng hóa và vật tư tập trung tại địa điểm lớn nhất khoảng bao nhiêu? (3) Rủi ro nào đáng lo nhất tại địa điểm đó: cháy, nổ, bão, lụt, nước hay sự cố khác? (4) Nếu một máy móc quan trọng bị hư hỏng, cần bao lâu để sửa chữa hoặc thay thế? (5) Có tài sản quan trọng nào hiện chưa nằm trong chương trình bảo hiểm không? (6) Phạm vi bảo hiểm hiện tại có đúng với các Exposure thực tế không? (7) Doanh nghiệp đã đọc và hiểu các điều kiện, giới hạn và loại trừ quan trọng chưa? (8) Nếu nhà xưởng phải ngừng hoạt động 90 ngày, dòng tiền có chịu được không? (9) Doanh nghiệp có địa điểm hoặc phương án hoạt động thay thế không? (10) Lần gần nhất doanh nghiệp rà soát lại giá trị tài sản và chương trình bảo vệ là khi nào?
Nếu nhiều câu trả lời là “không biết”, đó chưa phải kết luận doanh nghiệp thiếu bảo hiểm. Nhưng nó là một Discovery Signal – Tín hiệu cho thấy cần kiểm tra sâu hơn.
7. Bảo hiểm Hỏa hoạn và các rủi ro đặc biệt HDI nằm ở đâu trong Bản đồ Bảo vệ?
Sau khi đi từ Situation → Risk → Impact → Gap, lúc này mới nên đưa sản phẩm vào.
Có thể hình dung: Doanh nghiệp có tài sản hữu hình
→ Property Exposure – Phơi nhiễm tài sản
→ Fire / Explosion / Storm / Flood / Water / Other Physical Risks
→ Physical Damage Impact – Thiệt hại vật chất
→ Property Protection Gap
→ Property Risk Transfer Solution – Giải pháp chuyển giao một phần rủi ro tài sản
→ Bảo hiểm Hỏa hoạn và các rủi ro đặc biệt HDI.
Theo HDI, sản phẩm thuộc nhóm Bảo hiểm tài sản – kỹ thuật và bảo hiểm cho những thiệt hại vật chất ngẫu nhiên, bất ngờ, không lường trước gây ra cho tài sản của người được bảo hiểm tại địa điểm bảo hiểm, trong phạm vi và điều kiện được thỏa thuận. (HD Insurance)
Như vậy, bảo hiểm không phải điểm bắt đầu của hành trình. Nó là một Solution – Giải pháp có thể xuất hiện sau khi doanh nghiệp đã hiểu Risk và Gap của mình.

✨ 8. Sản phẩm này phù hợp để doanh nghiệp nào tìm hiểu?
Dựa trên đối tượng tài sản mà HDI công bố, sản phẩm có thể đáng để tìm hiểu đối với những tổ chức có tài sản hữu hình có giá trị như nhà cửa, công trình, máy móc thiết bị, hàng hóa hoặc vật tư. Trong thực tế Discovery, iProtect sẽ đặc biệt đặt câu hỏi với các tình huống như doanh nghiệp có nhà xưởng sản xuất; kho chứa lượng hàng hóa đáng kể; cửa hàng có hàng tồn kho và trang thiết bị; doanh nghiệp sở hữu nhiều máy móc quan trọng; hoặc hoạt động kinh doanh phụ thuộc mạnh vào một địa điểm.
Tuy nhiên, việc một doanh nghiệp “có vẻ phù hợp” không đồng nghĩa sản phẩm chắc chắn được chấp nhận hoặc một rủi ro cụ thể chắc chắn được bảo hiểm. Việc này cần căn cứ hồ sơ thực tế, quy tắc, điều khoản và quyết định của doanh nghiệp bảo hiểm.
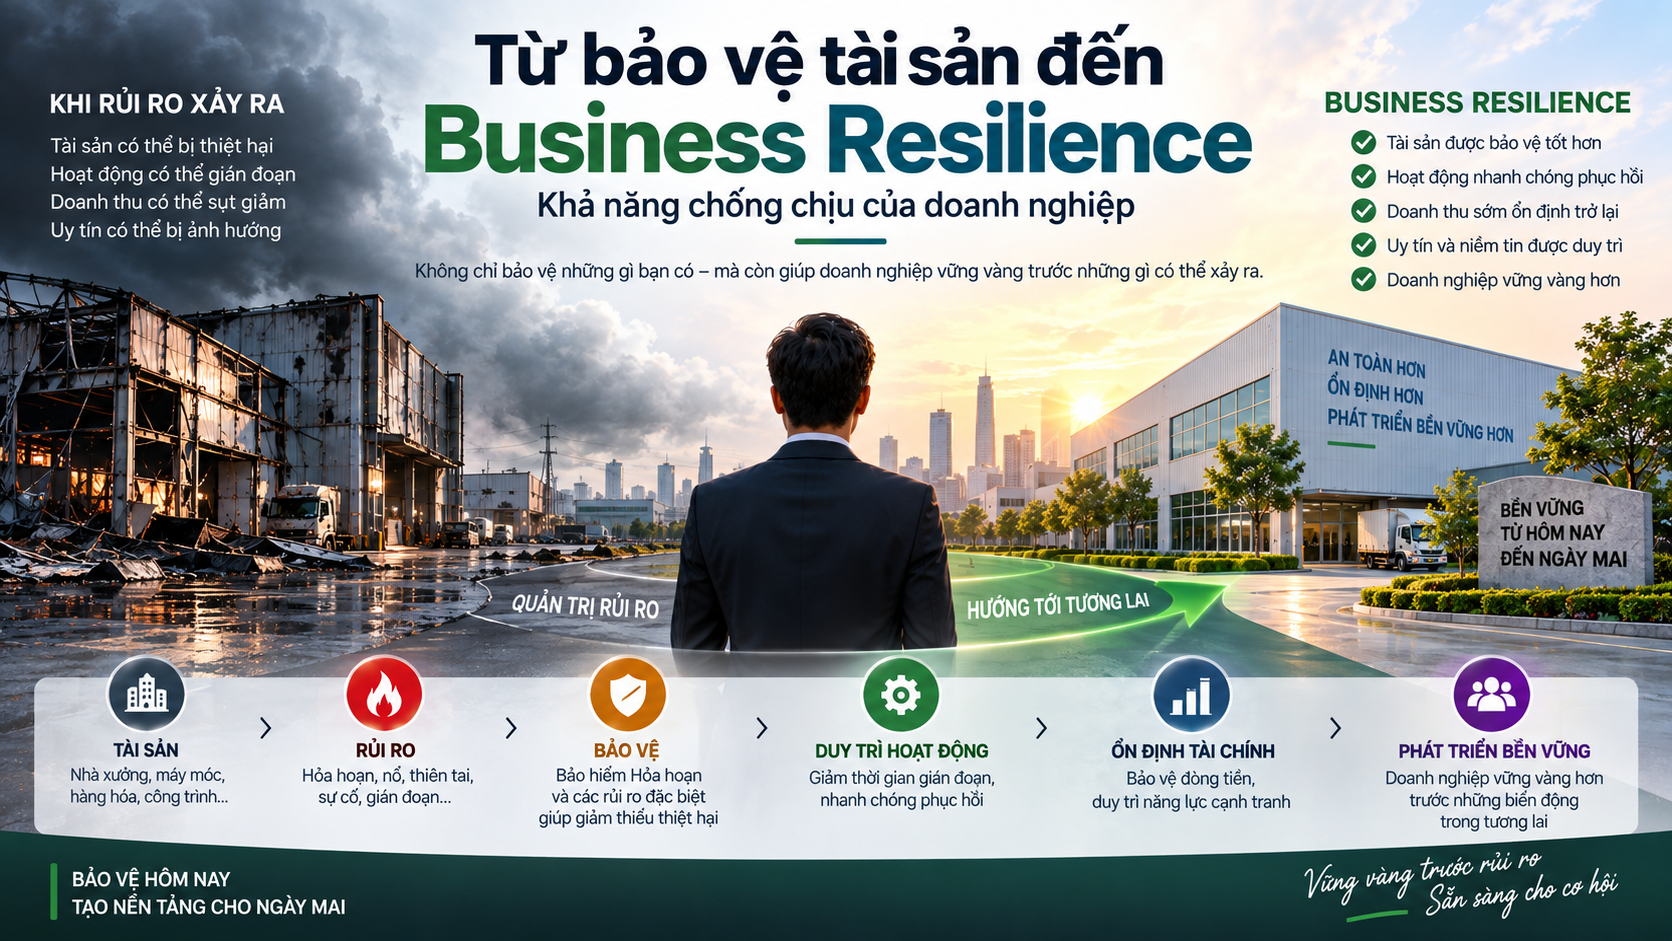
✨ 9. Từ bảo vệ tài sản đến Business Resilience – Khả năng chống chịu của doanh nghiệp
Giá trị của Protection Discovery không dừng lại ở câu hỏi “Tài sản có được bảo hiểm không?”
Một doanh nghiệp cần nhìn rộng hơn: Tài sản → Hoạt động → Doanh thu → Dòng tiền → Nhân viên → Khách hàng → Khả năng phục hồi.
Một nhà xưởng có thể được sửa chữa, nhưng nếu mất sáu tháng mới hoạt động lại thì doanh nghiệp sẽ ra sao? Một máy móc có thể được thay thế, nhưng nếu phải nhập khẩu và chờ nhiều tháng thì tác động đến đơn hàng thế nào? Một kho hàng có thể được xây lại, nhưng khách hàng có chờ doanh nghiệp phục hồi hay không?
Đó là bước chuyển từ Property Protection – Bảo vệ tài sản sang Business Resilience – Khả năng chống chịu và phục hồi của doanh nghiệp.
Và cũng vì vậy, trong danh mục HDI, sản phẩm Hỏa hoạn và các rủi ro đặc biệt có mối liên hệ đáng chú ý với Bảo hiểm gián đoạn kinh doanh sau Hỏa hoạn và các rủi ro đặc biệt. HDI cũng đang cung cấp những sản phẩm tài sản khác như bảo hiểm cháy nổ bắt buộc và bảo hiểm mọi rủi ro tài sản.
Điều này cho thấy doanh nghiệp không nên chỉ nhìn một sản phẩm đơn lẻ. Cần nhìn Bản đồ Bảo vệ – Protection Map của chính mình.
✨ 10. Từ Product Discovery đến tư vấn chuyên môn
Nếu doanh nghiệp nhận thấy có khoảng trống đáng kể sau khi rà soát tài sản, Risk và khả năng chịu đựng tổn thất, bước tiếp theo không nhất thiết là “mua ngay”.
Bước hợp lý hơn là xác minh: tài sản nào cần đưa vào bảo hiểm, giá trị nào cần khai báo, Risk nào cần xem xét, phạm vi nào được chấp nhận, điều khoản nào quan trọng, loại trừ nào cần hiểu và liệu có cần xem xét thêm lớp bảo vệ cho gián đoạn kinh doanh hay không.
iProtect không thay thế quy tắc bảo hiểm, hợp đồng bảo hiểm, hoạt động thẩm định hay tư vấn chuyên môn của doanh nghiệp bảo hiểm. iProtect giúp người dùng đi từ “Tôi có tài sản” đến “Tôi hiểu mình đang đối mặt với Risk nào, Gap nằm ở đâu và giải pháp nào đáng để tìm hiểu”.
Đó là sự khác biệt giữa Product Search – tìm sản phẩm và Protection Discovery – khám phá nhu cầu bảo vệ.
Thông tin sản phẩm tóm tắt
Bạn muốn kiểm tra giải pháp bảo vệ phù hợp với doanh nghiệp?
Mỗi doanh nghiệp có loại tài sản, mức độ phơi nhiễm trước rủi ro và khả năng chịu tổn thất khác nhau. Vì vậy, trước khi lựa chọn sản phẩm, doanh nghiệp nên xác định rõ tài sản cần bảo vệ, rủi ro đáng quan tâm, Protection Gap – khoảng trống bảo vệ và phạm vi giải pháp cần tìm hiểu.
iProtect có thể hỗ trợ kết nối bạn với chuyên gia phù hợp để trao đổi sâu hơn về nhu cầu bảo vệ tài sản, nhà xưởng, máy móc, hàng hóa và hoạt động kinh doanh.
Hotline iProtect: 0973 787247 - Kết nối chuyên gia phù hợp
iProtect là nền tảng Protection Discovery – Khám phá Bảo vệ. Việc tư vấn sản phẩm, thẩm định, báo phí, điều kiện bảo hiểm và giao kết hợp đồng được thực hiện bởi doanh nghiệp bảo hiểm hoặc chuyên gia/đơn vị có thẩm quyền phù hợp.

