Bảo hiểm liên kết chung và liên kết đơn vị: Khác nhau ở đâu, ai chịu rủi ro đầu tư?
Bạn được giới thiệu một hợp đồng vừa bảo vệ gia đình, vừa tích lũy tài chính. Bảng minh họa có những con số tăng dần theo năm, nhưng người tư vấn nhắc đến hai tên gọi: bảo hiểm liên kết chung và bảo hiểm liên kết đơn vị.
Cả hai đều kết hợp bảo hiểm với yếu tố đầu tư, nhưng cơ chế ghi nhận kết quả và phân bổ rủi ro khác nhau.
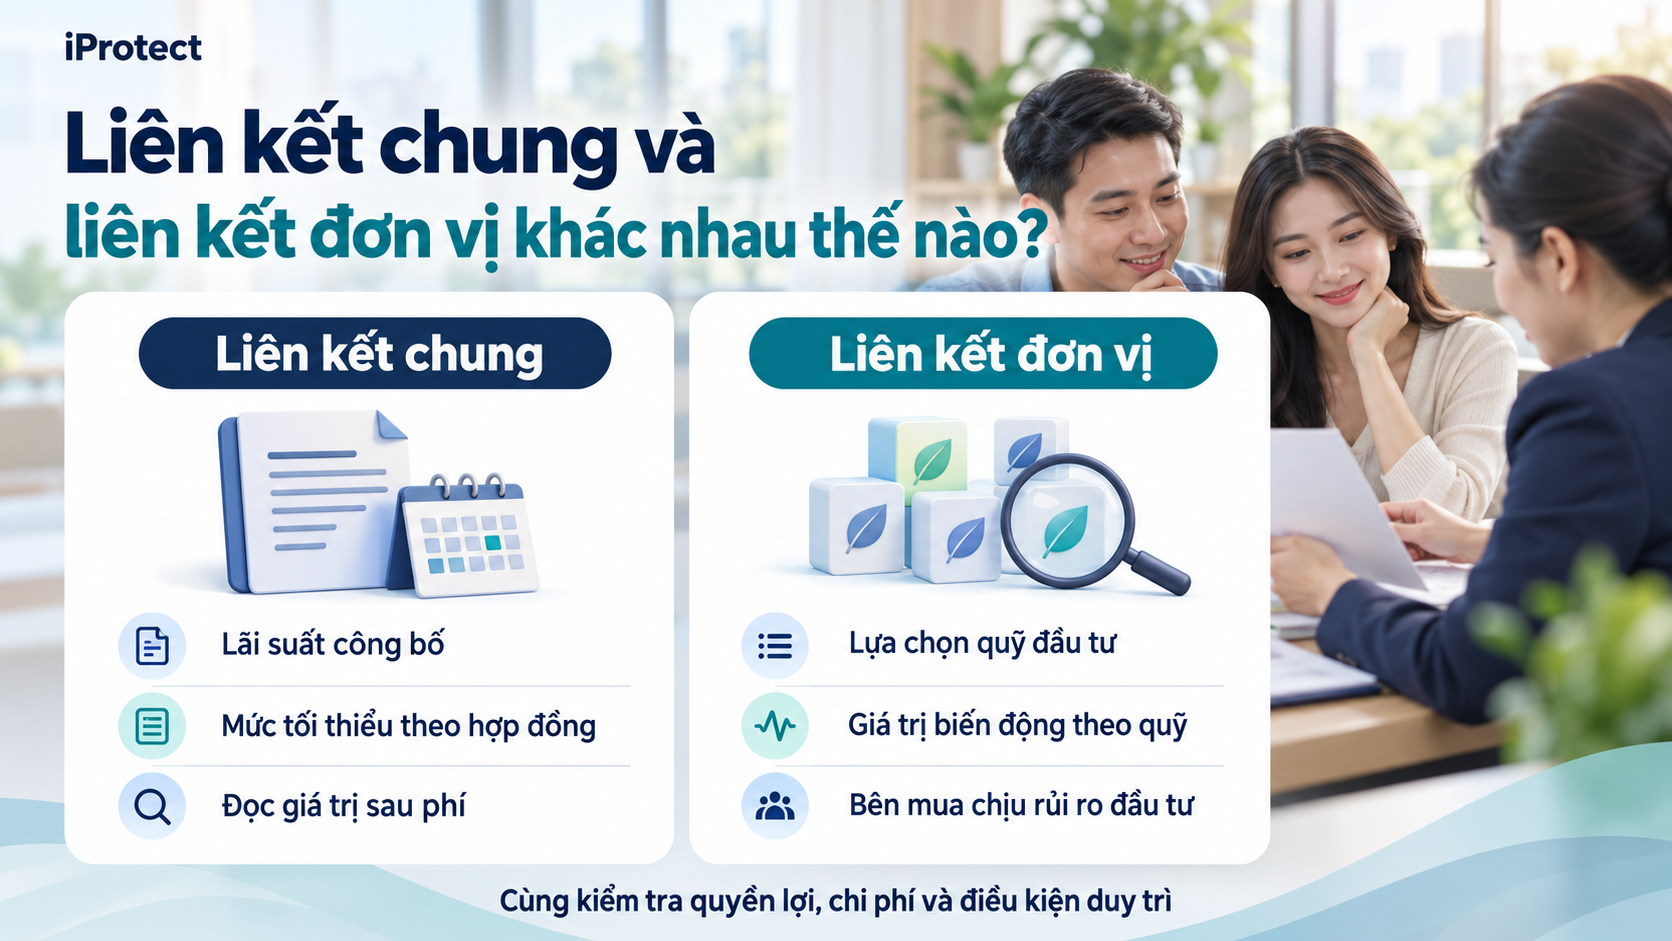
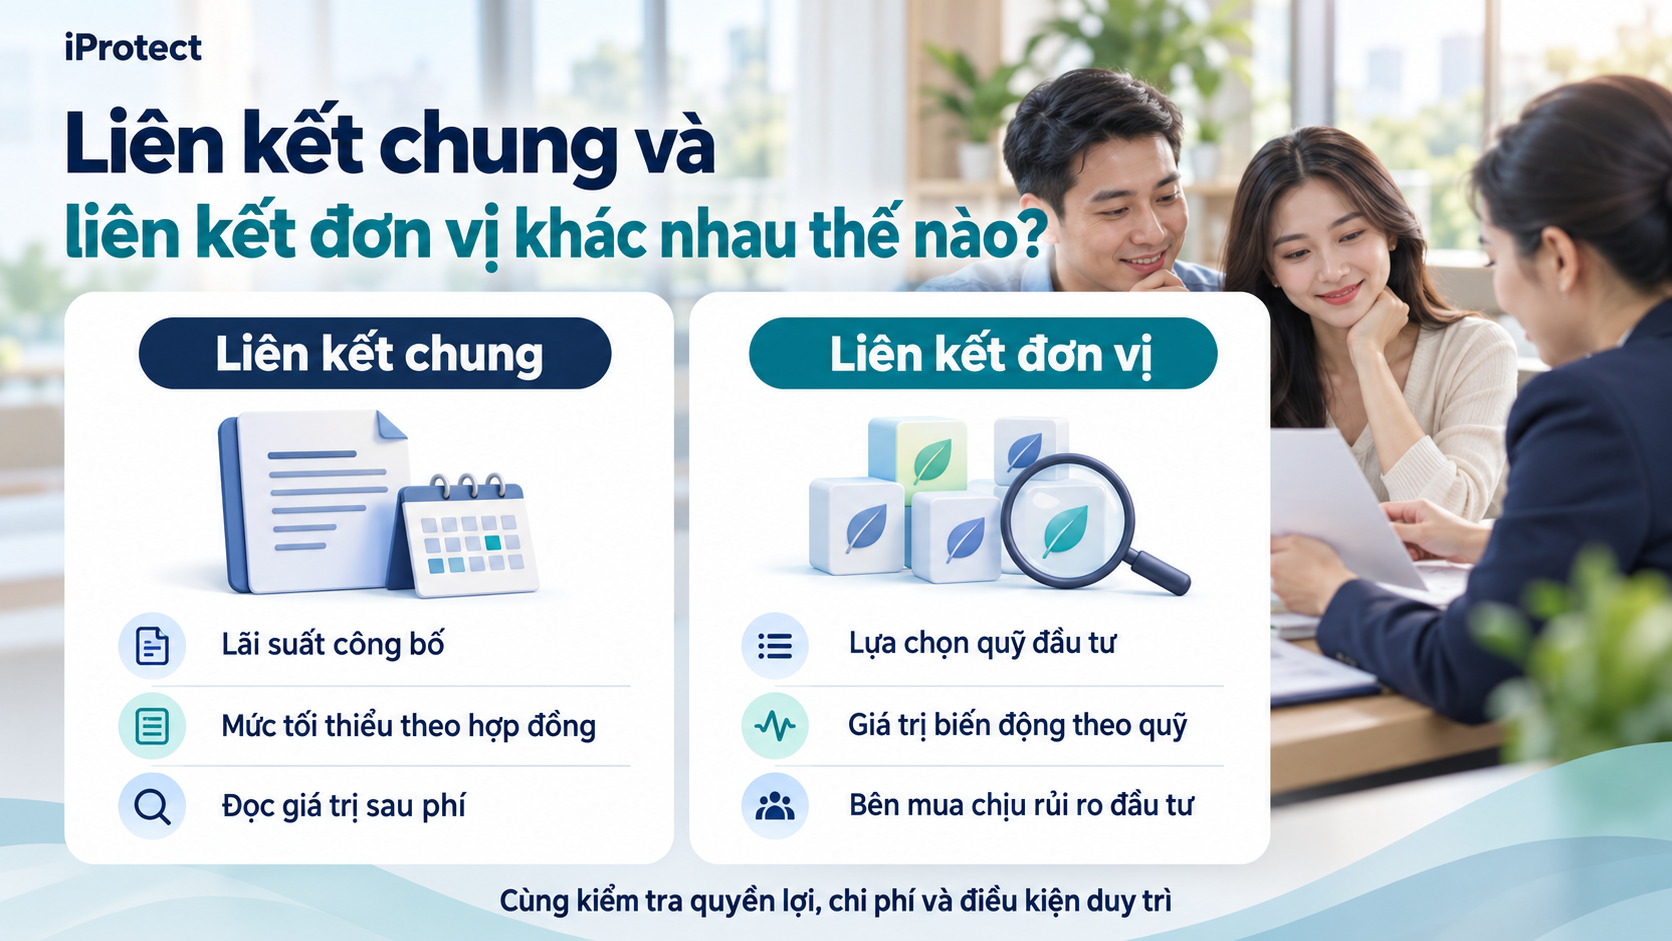
Liên kết chung có cơ chế lãi suất công bố và mức lãi suất cam kết tối thiểu theo hợp đồng. Liên kết đơn vị gắn giá trị tài khoản với các quỹ được lựa chọn; bên mua hưởng kết quả và chịu rủi ro đầu tư tương ứng.prudential.com.vn
Điều cần hiểu ngay là: lãi suất ghi nhận cho tài khoản không đồng nghĩa lợi nhuận trên toàn bộ phí đã đóng; số tiền minh họa cũng không mặc nhiên là số tiền chắc chắn nhận được.
Theo góc nhìn iProtect: Khám phá rủi ro trước. Tìm giải pháp sau.
1. Điểm chung: Tiền đóng vào không chỉ phục vụ đầu tư
Hai dòng sản phẩm đều có phần bảo vệ và cơ chế tài khoản. Tùy hợp đồng, phí đóng được phân bổ sau các khoản phí áp dụng; tài khoản tiếp tục chịu những khoản khấu trừ để duy trì bảo vệ và quản lý.
Vì vậy, cần phân biệt:
Khái niệm | Nội dung cần hiểu |
|---|---|
| Phí đã đóng | Tổng tiền bạn nộp theo từng thời điểm |
| Tiền được phân bổ vào tài khoản | Khoản được ghi nhận sau các khoản phí áp dụng |
| Giá trị tài khoản | Giá trị tại thời điểm xác định, sau diễn biến đầu tư và các giao dịch, khấu trừ |
| Giá trị nhận khi chấm dứt | Tính theo điều kiện hợp đồng, có thể khác giá trị tài khoản |
| Quyền lợi khi xảy ra rủi ro | Tính theo công thức của kế hoạch bảo hiểm, không nhất thiết bằng giá trị tài khoản |
Không nên so hợp đồng bảo hiểm với tiền gửi chỉ bằng một con số lãi suất. Phải xem cả quyền lợi bảo vệ, chi phí, thời hạn và khả năng rút tiền.
2. Liên kết chung và liên kết đơn vị khác nhau thế nào?
Tiêu chí | Liên kết chung | Liên kết đơn vị |
|---|---|---|
| Cơ chế đầu tư | Gắn với quỹ liên kết chung; tài khoản được ghi nhận lãi theo cơ chế hợp đồng | Phần đầu tư được quy đổi thành đơn vị của các quỹ lựa chọn |
| Kết quả ghi nhận | Lãi suất công bố, cùng mức cam kết tối thiểu theo từng giai đoạn hợp đồng | Biến động theo giá đơn vị quỹ và số đơn vị sở hữu |
| Lựa chọn đầu tư | Thông thường không chọn danh mục quỹ như liên kết đơn vị | Có thể chọn quỹ, tỷ lệ phân bổ và chuyển đổi theo điều kiện |
| Ai chịu rủi ro đầu tư? | Doanh nghiệp thực hiện nghĩa vụ lãi suất bảo đảm; khách hàng vẫn chịu những rủi ro tài chính khác của hợp đồng | Bên mua chịu rủi ro đầu tư tương ứng với tài khoản trong các quỹ đã chọn |
| Điểm cần đọc kỹ | Lãi suất tối thiểu, cơ sở tính lãi, phí và điều kiện duy trì | Chính sách quỹ, biến động giá, phí và điều kiện duy trì |
| Không được suy diễn | Có lãi suất bảo đảm là chắc chắn lấy lại đủ phí | Quỹ tăng giá là giá trị nhận ròng tăng cùng tỷ lệ |
Trang PRU-Đầu Tư Vững Tiến nêu rõ bên mua hưởng kết quả và chịu rủi ro từ các quỹ PRUlink đã chọn. Với liên kết chung, tài liệu PRUBảo Vệ Tối Đa 2.0 công bố cơ chế lãi suất cam kết và minh họa riêng theo mức tối thiểu. Prudential Việt Nam
3. Liên kết chung có “không mất tiền” không?
Không thể kết luận như vậy chỉ vì có lãi suất tối thiểu.
Lãi suất có thể được ghi nhận trên phần tài khoản đủ điều kiện, trong khi hợp đồng vẫn khấu trừ phí. Chấm dứt sớm có thể phát sinh khoản phí riêng; rút tiền còn có thể làm thay đổi quyền lợi hoặc điều kiện hưởng thưởng.
Ví dụ giả định: nếu mức lãi suất được áp dụng là 3%/năm, không thể lấy toàn bộ phí đã đóng nhân 3% để tính lợi nhuận nếu một phần phí đã dùng cho bảo vệ và các chi phí khác.
Ngay trong bảng minh họa chính thức của PRUBảo Vệ Tối Đa 2.0 có lưu ý về khả năng giá trị tài khoản không đủ sau khấu trừ trong kịch bản minh họa tối thiểu. Điều này cho thấy cần xem toàn bộ diễn biến tài khoản, không chỉ mức lãi suất. prudential.com.vn
Với liên kết chung, nên hỏi:
4. Liên kết đơn vị: Khách hàng chịu rủi ro đến đâu?
Giá trị đầu tư phụ thuộc số đơn vị quỹ sở hữu và giá đơn vị tại thời điểm định giá. Giá có thể tăng hoặc giảm; mức biến động phụ thuộc danh mục, chính sách và rủi ro của từng quỹ.
Ví dụ giả định, không phải kết quả của sản phẩm cụ thể:
Việc doanh nghiệp hoặc đơn vị quản lý quỹ trực tiếp đầu tư không có nghĩa họ bảo đảm tài khoản của khách hàng không giảm.
Chịu rủi ro đầu tư không có nghĩa doanh nghiệp hết trách nhiệm. Doanh nghiệp vẫn phải thực hiện nghĩa vụ quản lý, cung cấp thông tin và bảo hiểm theo hợp đồng. Cần tách trách nhiệm đó với việc bảo đảm lợi nhuận đầu tư.
Trước khi chọn quỹ, hãy xem:
Kết quả quá khứ là thông tin tham khảo, không phải cam kết tương lai.
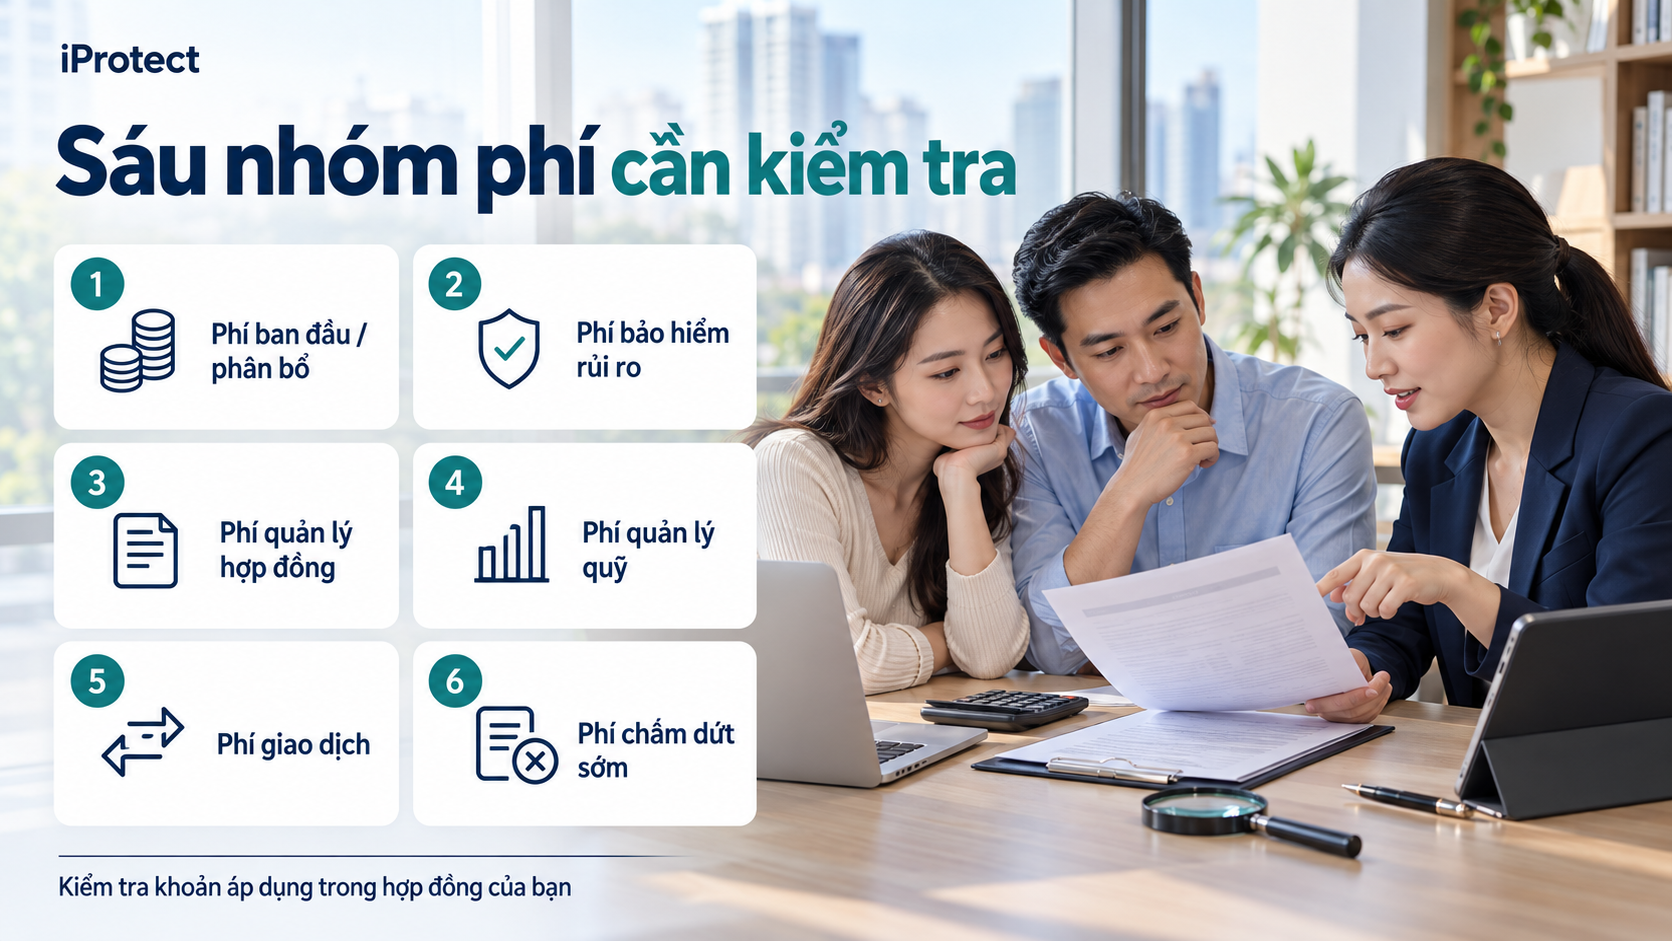
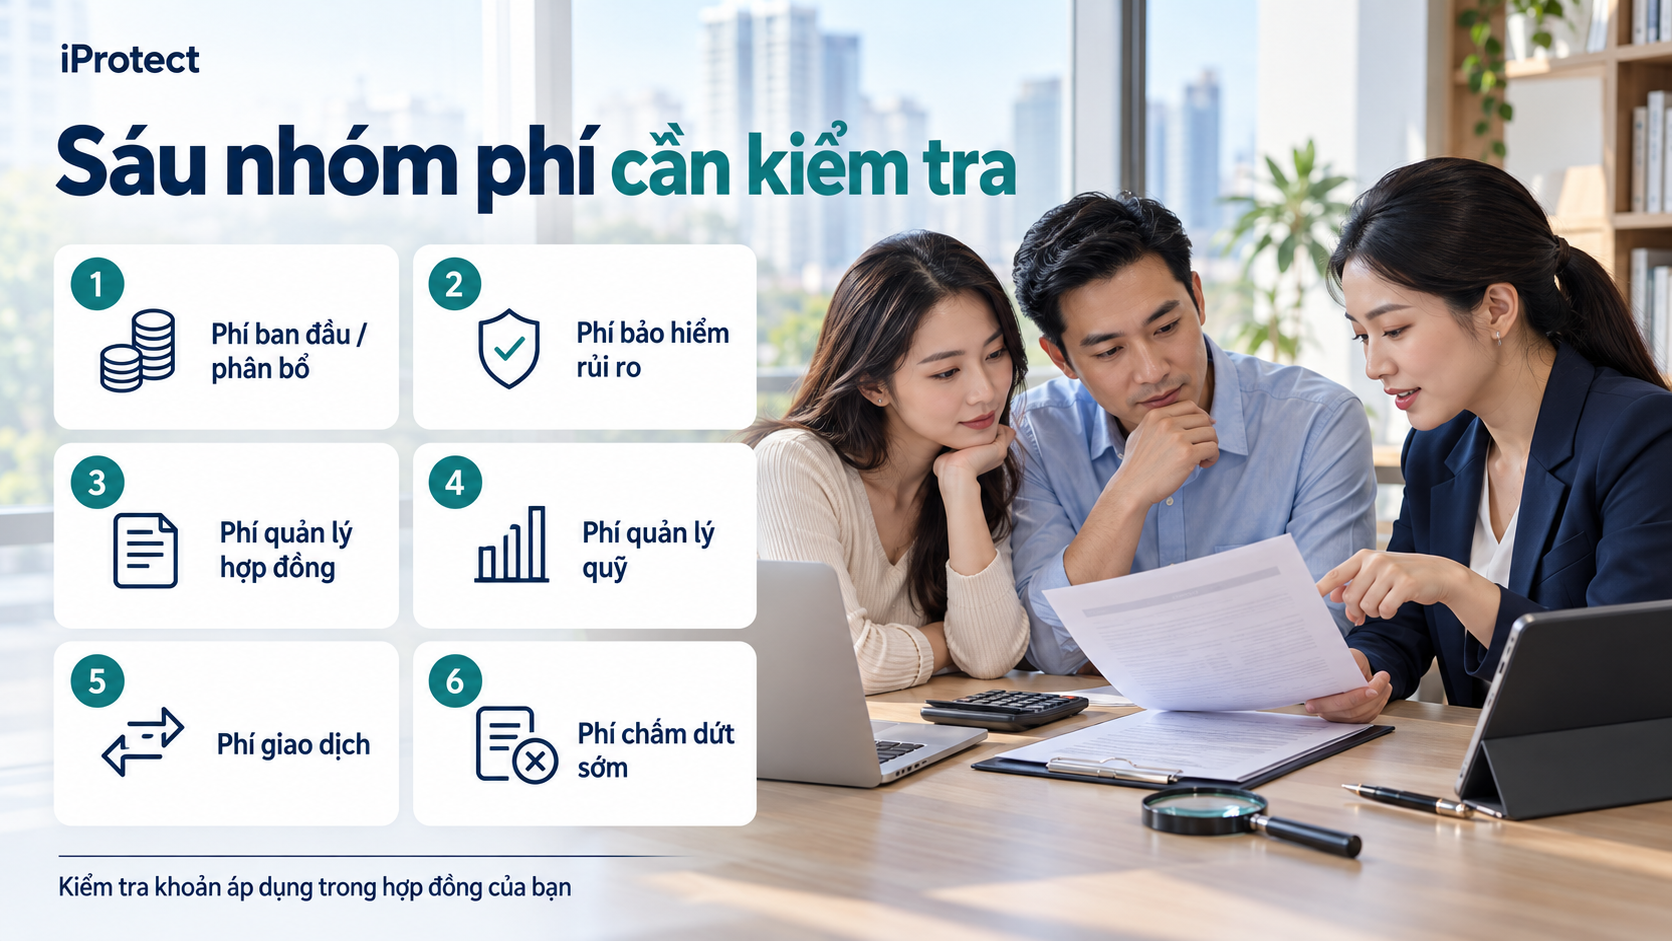
5. Sáu nhóm phí cần kiểm tra
Tên gọi và cách thu có thể khác nhau giữa sản phẩm; không phải hợp đồng nào cũng có đủ các khoản dưới đây.
Nhóm phí | Nội dung cần hỏi |
|---|---|
| Phí ban đầu/phân bổ | Bao nhiêu tiền được phân bổ từ mỗi khoản đóng? |
| Phí bảo hiểm rủi ro | Tính theo tuổi, sức khỏe và số tiền chịu rủi ro ra sao? |
| Phí quản lý hợp đồng | Khấu trừ khi nào, có cơ chế điều chỉnh không? |
| Phí quản lý quỹ | Được phản ánh trong giá quỹ hoặc kết quả ghi nhận thế nào? |
| Phí giao dịch | Rút tiền, chuyển quỹ hoặc giao dịch khác có phát sinh phí không? |
| Phí chấm dứt sớm | Áp dụng trong những năm nào, tính trên cơ sở nào? |
Không trừ cùng một khoản phí hai lần khi tự tính. Ví dụ, nếu phí quản lý quỹ đã được phản ánh trong giá đơn vị, cần hiểu đúng cách trình bày trước khi tính thêm.
Hãy yêu cầu chuyên viên chỉ vị trí từng khoản trong quy tắc và bảng minh họa của chính hồ sơ được đề xuất.
6. “Đóng phí linh hoạt” không có nghĩa có thể ngừng đóng vô điều kiện
Cần phân biệt thời gian đóng phí dự kiến, nghĩa vụ đóng phí theo hợp đồng và thời gian bảo vệ.
Khi giảm hoặc ngừng đóng, các khoản phí duy trì có thể tiếp tục được khấu trừ. Nếu tài khoản không đủ và không có cơ chế bảo đảm hiệu lực đáp ứng điều kiện, hợp đồng có thể bị ảnh hưởng.
Trước khi lựa chọn, hãy yêu cầu minh họa các tình huống:
Nếu sản phẩm có cam kết duy trì hiệu lực, cần đọc điều kiện của cam kết đó, không suy rộng từ cụm từ “đóng năm năm, bảo vệ dài hạn”.
7. Đọc bảng minh họa thế nào để tránh nhầm?
Tách thành ba phần:
Sau đó kiểm tra các năm mà bạn có thể cần tiền: năm thứ 3, 5, 10 hoặc thời điểm con vào đại học, nghỉ hưu.
Đừng chỉ nhìn dòng cuối cùng. Hỏi rõ: nếu cần chấm dứt vào năm đó, số tiền nhận là bao nhiêu; nếu tiếp tục, còn phải đóng gì?
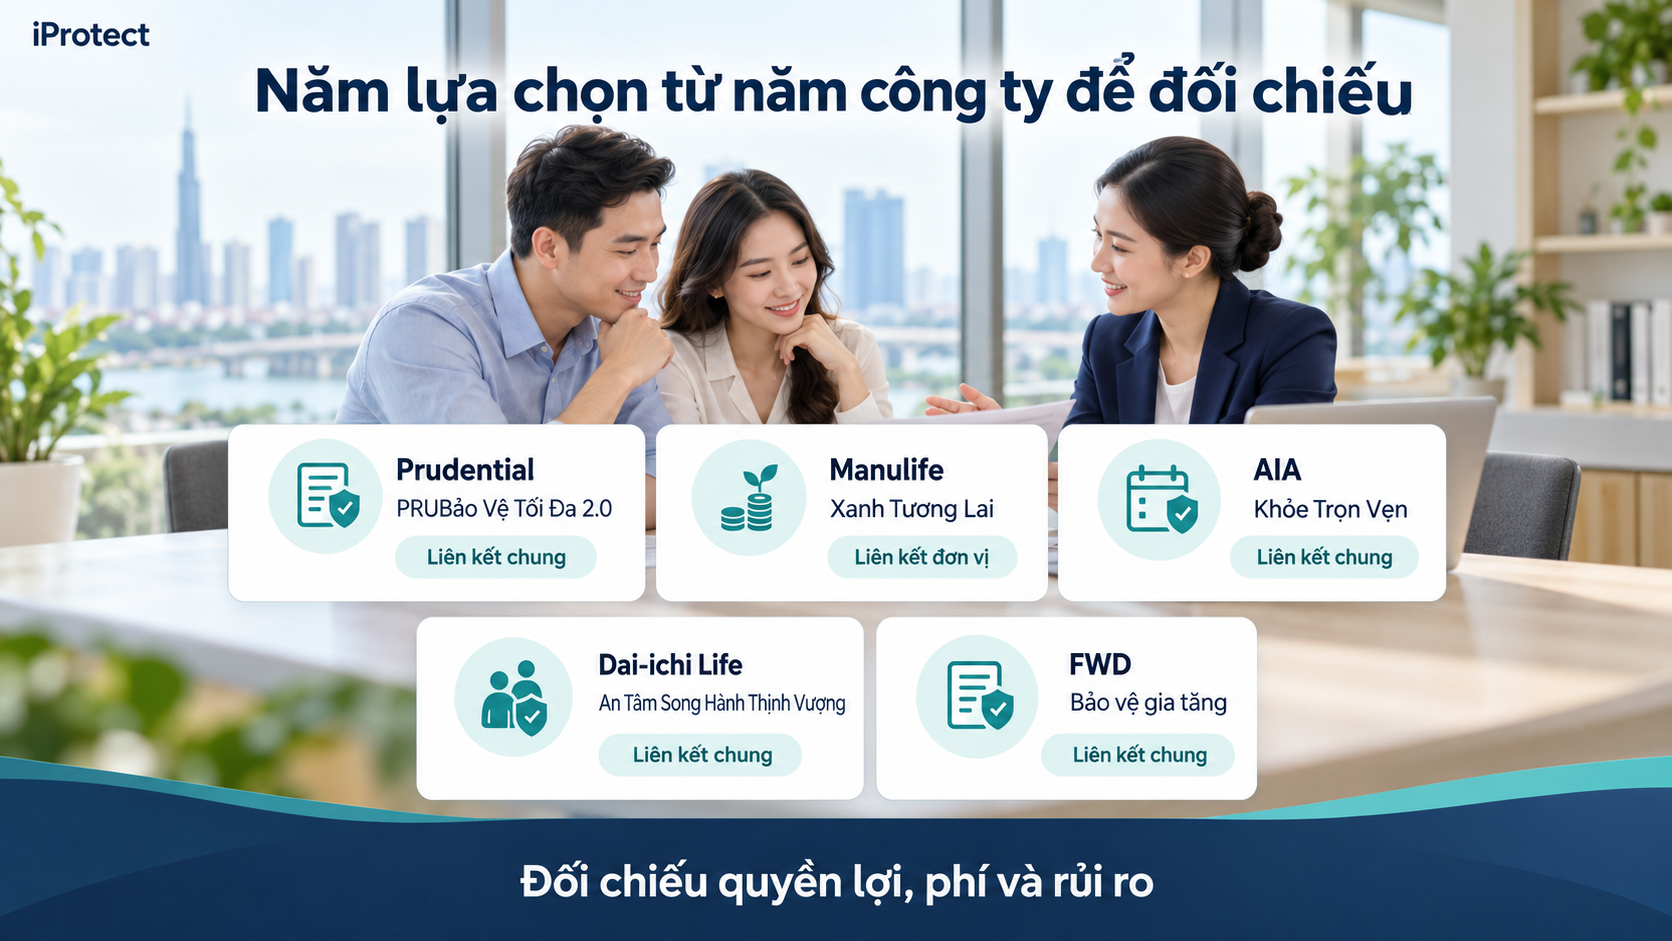
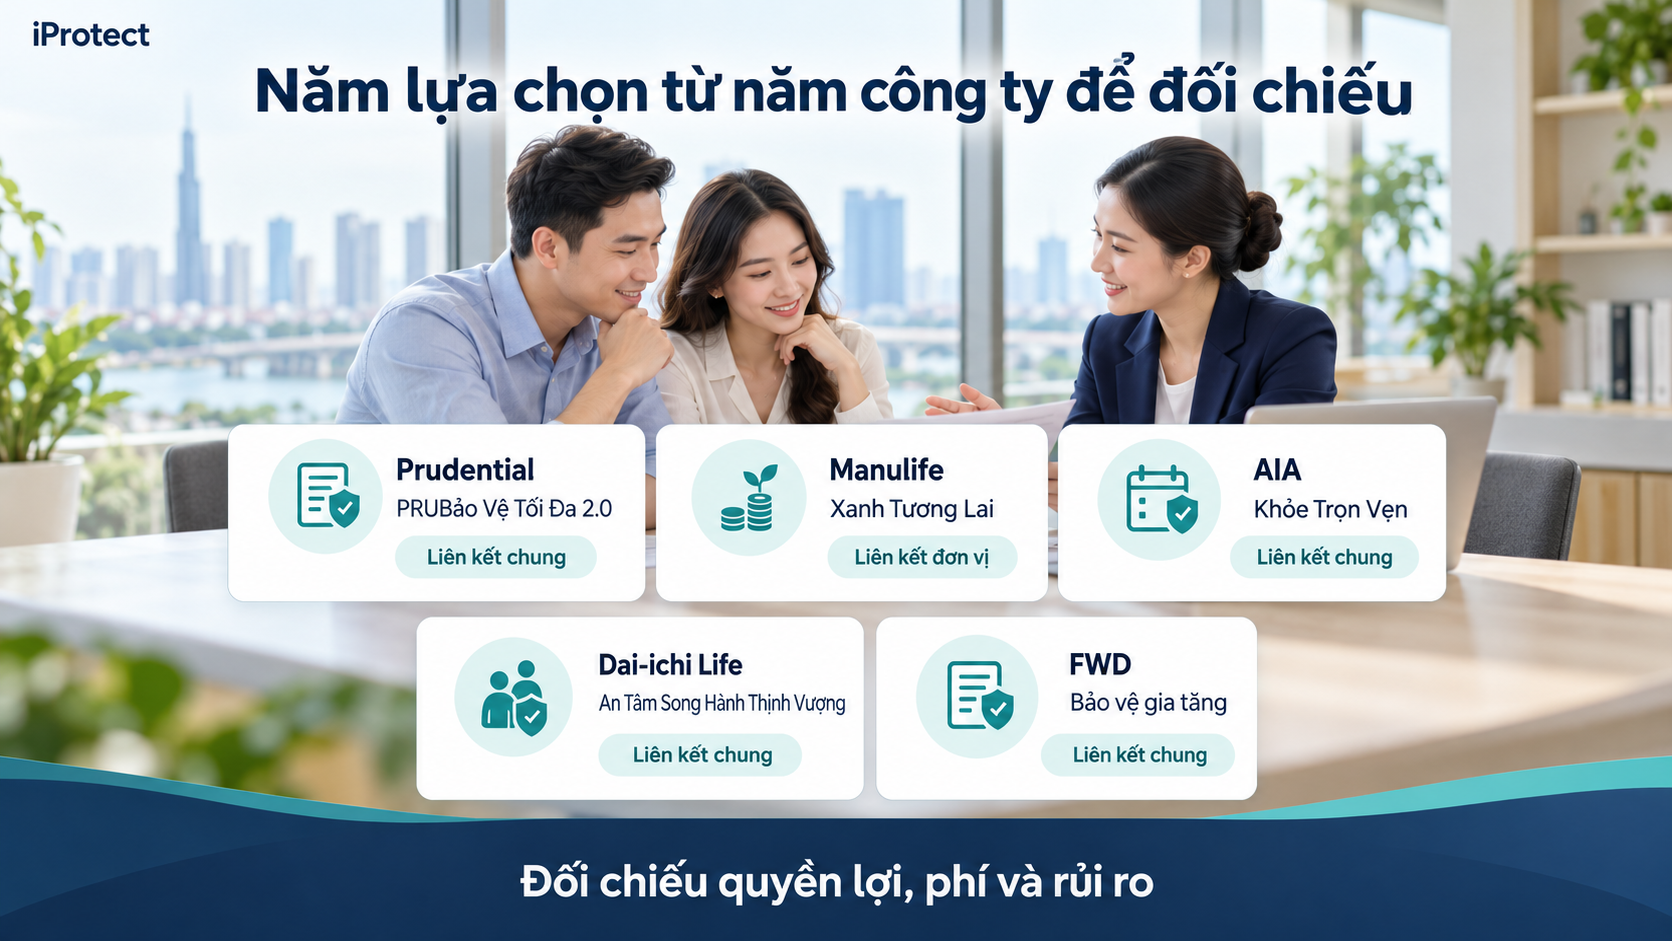
8. Năm lựa chọn từ năm công ty để đối chiếu
Dưới đây là các sản phẩm tham khảo từ tài liệu công khai kiểm tra tháng 10/2026. Danh sách nhằm minh họa hai cơ chế, không xếp hạng lợi nhuận hoặc độ phù hợp.
| Công ty, sản phẩm | Nhóm | Điểm cần đối chiếu |
|---|---|---|
| Prudential – PRUBảo Vệ Tối Đa 2.0 | Liên kết chung | Lãi suất tối thiểu, phí, kế hoạch bảo vệ và điều kiện thưởng; phân biệt đúng phiên bản 2.0. prudential.com.vn |
| Manulife – Xanh Tương Lai | Liên kết đơn vị | Phiên bản đang được đề xuất, danh mục quỹ, phân bổ, phí và các tình huống biến động tài khoản. www.manulife.com.vn |
| AIA – Khỏe Trọn Vẹn | Liên kết chung | Đúng kế hoạch sản phẩm, nghĩa vụ phí, tài khoản, quyền lợi bảo đảm và điều kiện bổ sung. Khỏe Trọn Vẹn |
| Dai-ichi Life – An Tâm Song Hành Thịnh Vượng | Liên kết chung | Cơ chế lãi, biểu phí, quyền lợi và nghĩa vụ duy trì theo bộ quy tắc đúng phiên bản. dai-ichi-life.com.vn |
| FWD – Bảo vệ gia tăng | Liên kết chung | Kế hoạch, phí, cơ chế tài khoản và điều kiện của từng quyền lợi; xác nhận đúng kênh, phiên bản. fwd.com.vn |
Nếu cần so hai cơ chế trong cùng hãng, có thể yêu cầu đối chiếu thêm PRU-Đầu Tư Vững Tiến với sản phẩm liên kết chung của Prudential. Phần liên kết đơn vị của sản phẩm này công bố rõ trách nhiệm chịu rủi ro đầu tư của bên mua. Prudential Việt Nam
Không chọn bằng tên sản phẩm hoặc cột giá trị minh họa cao nhất. Muốn so, phải đặt trên cùng người được bảo hiểm, ngân sách, mức bảo vệ, thời hạn và giả định phù hợp.
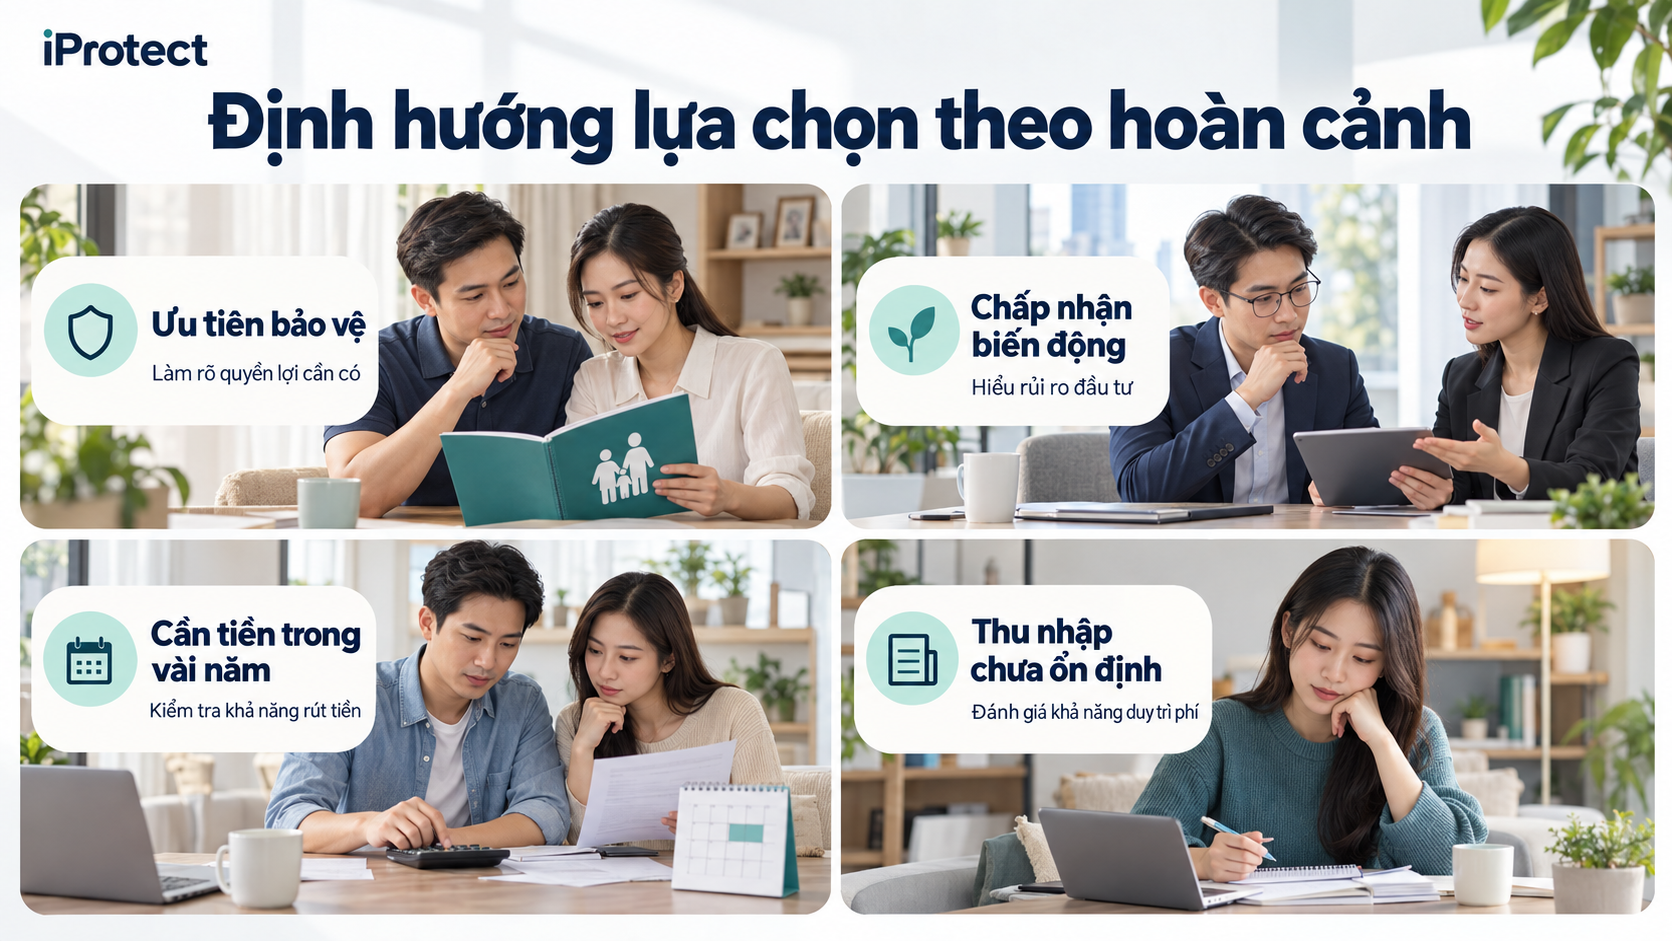
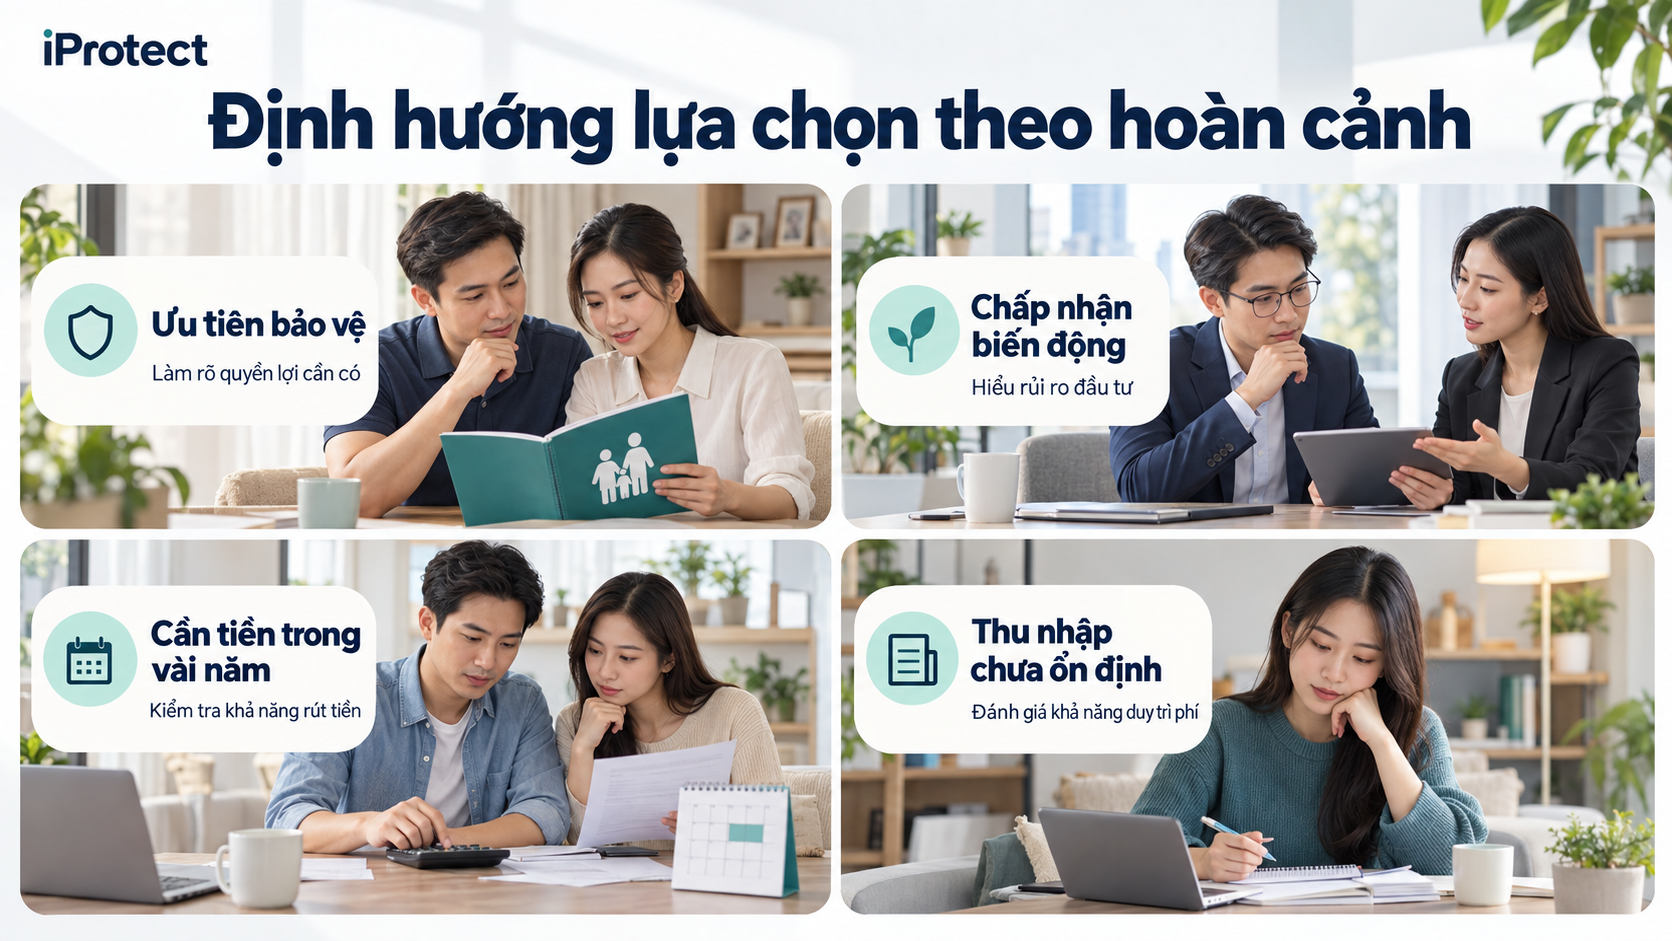
9. Định hướng lựa chọn theo hoàn cảnh
Hoàn cảnh | Hướng cần đánh giá |
|---|---|
| Muốn bảo vệ, có nhu cầu tích lũy dài hạn, ưu tiên cơ chế lãi suất tối thiểu | Tìm hiểu liên kết chung; vẫn kiểm tra giá trị ròng sau phí |
| Hiểu quỹ đầu tư, chấp nhận biến động và có khả năng theo dõi | Có thể đưa liên kết đơn vị vào so sánh |
| Chỉ muốn bảo vệ sinh mạng trong một giai đoạn | Đối chiếu thêm tử kỳ trước khi quyết định kết hợp đầu tư |
| Có thể cần rút phần lớn tiền trong vài năm tới | Kiểm tra kỹ thanh khoản và chấm dứt sớm; cân nhắc nguồn tiền riêng |
| Thu nhập chưa ổn định, dự phòng còn mỏng | Đánh giá khả năng duy trì và quyền lợi thiết yếu trước |
| Đang có hợp đồng | Đọc quyền lợi, phí và hậu quả thay thế trước khi mua mới |
Việc tách bảo hiểm và đầu tư thành hai kế hoạch cũng là phương án để đối chiếu. Cần so tổng chi phí, mức bảo vệ, thanh khoản, rủi ro và khả năng tự quản lý, thay vì mặc định kết hợp hay tách riêng luôn tốt hơn.
10. Thông tin cần chuẩn bị trước khi tư vấn
Hồ sơ sức khỏe, định danh và tài chính chi tiết nên gửi qua kênh đã xác minh.
11. Năm câu hỏi trước khi quyết định
Liên hệ iProtect để được kết nối chuyên viên theo nhu cầu
Bạn có thể bắt đầu bằng mô tả:
“Tôi … tuổi, muốn bảo vệ gia đình … đồng, có ngân sách … đồng/năm và dự kiến cần tiền sau … năm. Tôi đã/chưa có kinh nghiệm đầu tư, mức biến động tôi có thể chấp nhận là …”
iProtect hỗ trợ làm rõ nhu cầu, chuẩn bị câu hỏi và kết nối chuyên viên để đối chiếu quyền lợi, phí cùng rủi ro. Không cam kết lợi nhuận; quyền lợi và nghĩa vụ thực hiện theo quy tắc, điều khoản và hợp đồng của doanh nghiệp bảo hiểm.
Hotline iProtect: 0973 787 247
Website: iProtect.vn
Khám phá rủi ro trước. Tìm giải pháp sau.

