
Bảo hiểm nhân thọ có phải gửi tiết kiệm? Hiểu phần bảo đảm, minh họa và ba khoản tiền dễ nhầm
“Đóng mỗi năm 30 triệu đồng, sau 15 năm nhận được bao nhiêu?”, “Hợp đồng ghi bảo vệ một tỷ đồng, tôi có rút được một tỷ không?”, “Ứng dụng hiện tài khoản 100 triệu đồng, tại sao khi dừng hợp đồng lại nhận ít hơn?”
Những câu hỏi này thường xuất phát từ việc nhầm lẫn giữa phí đã đóng, số tiền bảo hiểm, giá trị tài khoản và giá trị hoàn lại.
✨ Bảo hiểm nhân thọ không phải tiền gửi tiết kiệm. Một số sản phẩm có quyền lợi tích lũy hoặc đầu tư, nhưng tiền đóng còn phục vụ bảo vệ và các khoản phí. Số tiền nhận được phụ thuộc loại quyền lợi, thời điểm, điều kiện hợp đồng và kết quả đầu tư nếu có.
Theo góc nhìn iProtect, trước khi nhìn vào con số cuối bảng minh họa, hãy làm rõ: “Tôi nhận khoản tiền nào, trong trường hợp nào, có được bảo đảm không và phải duy trì những điều kiện gì?”
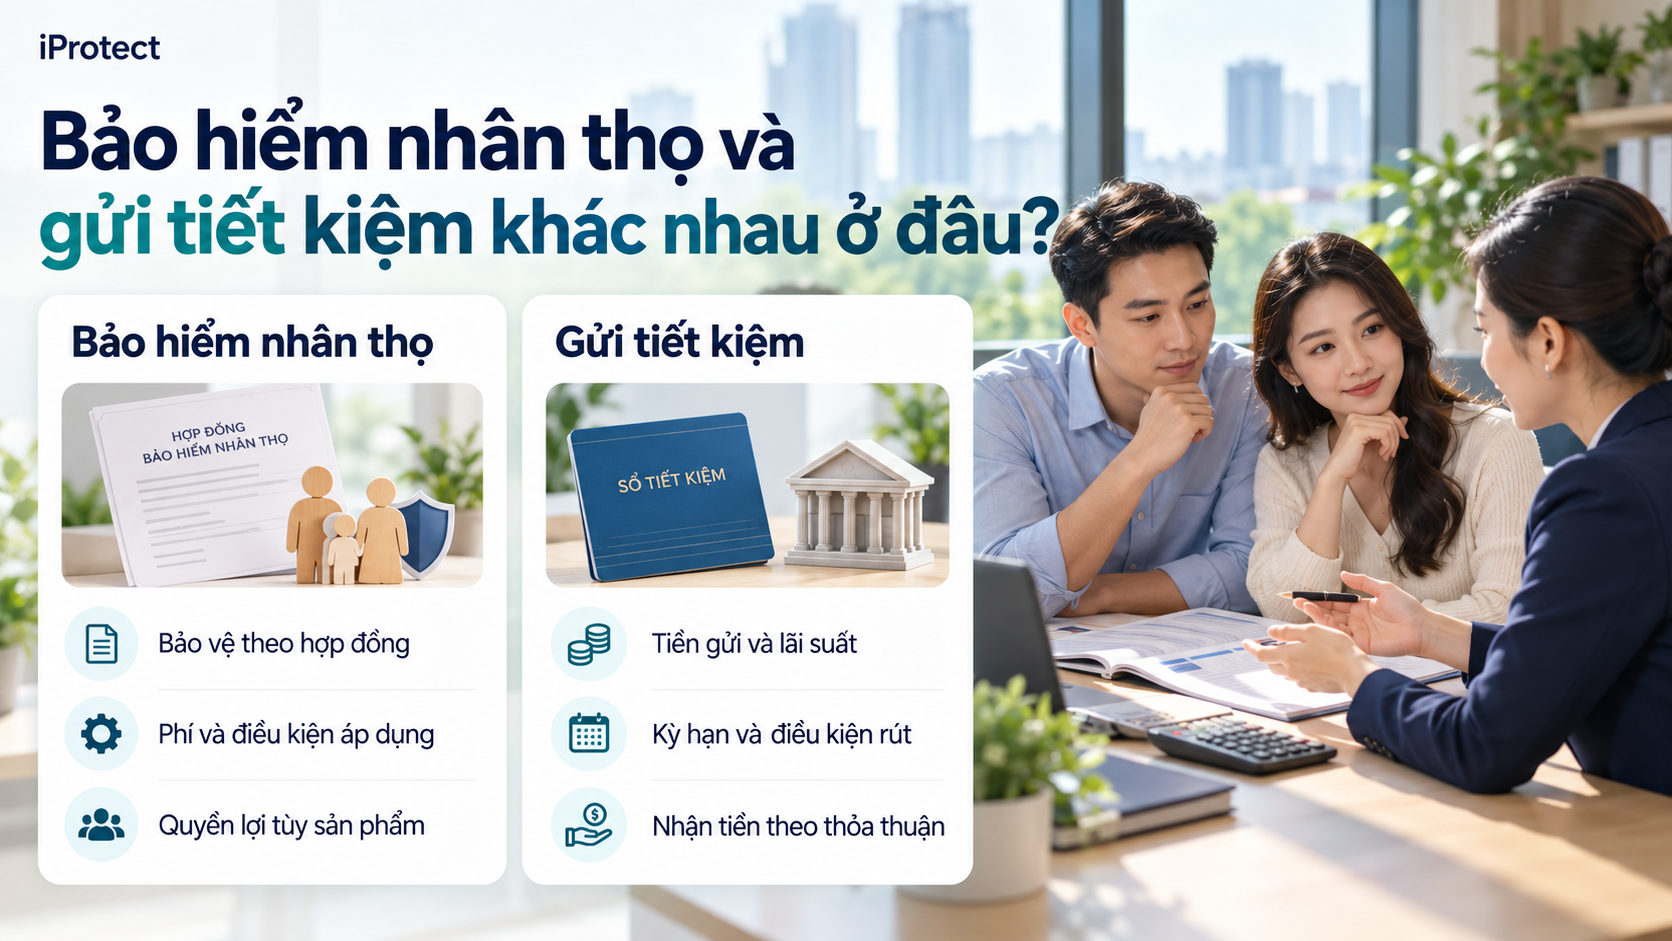
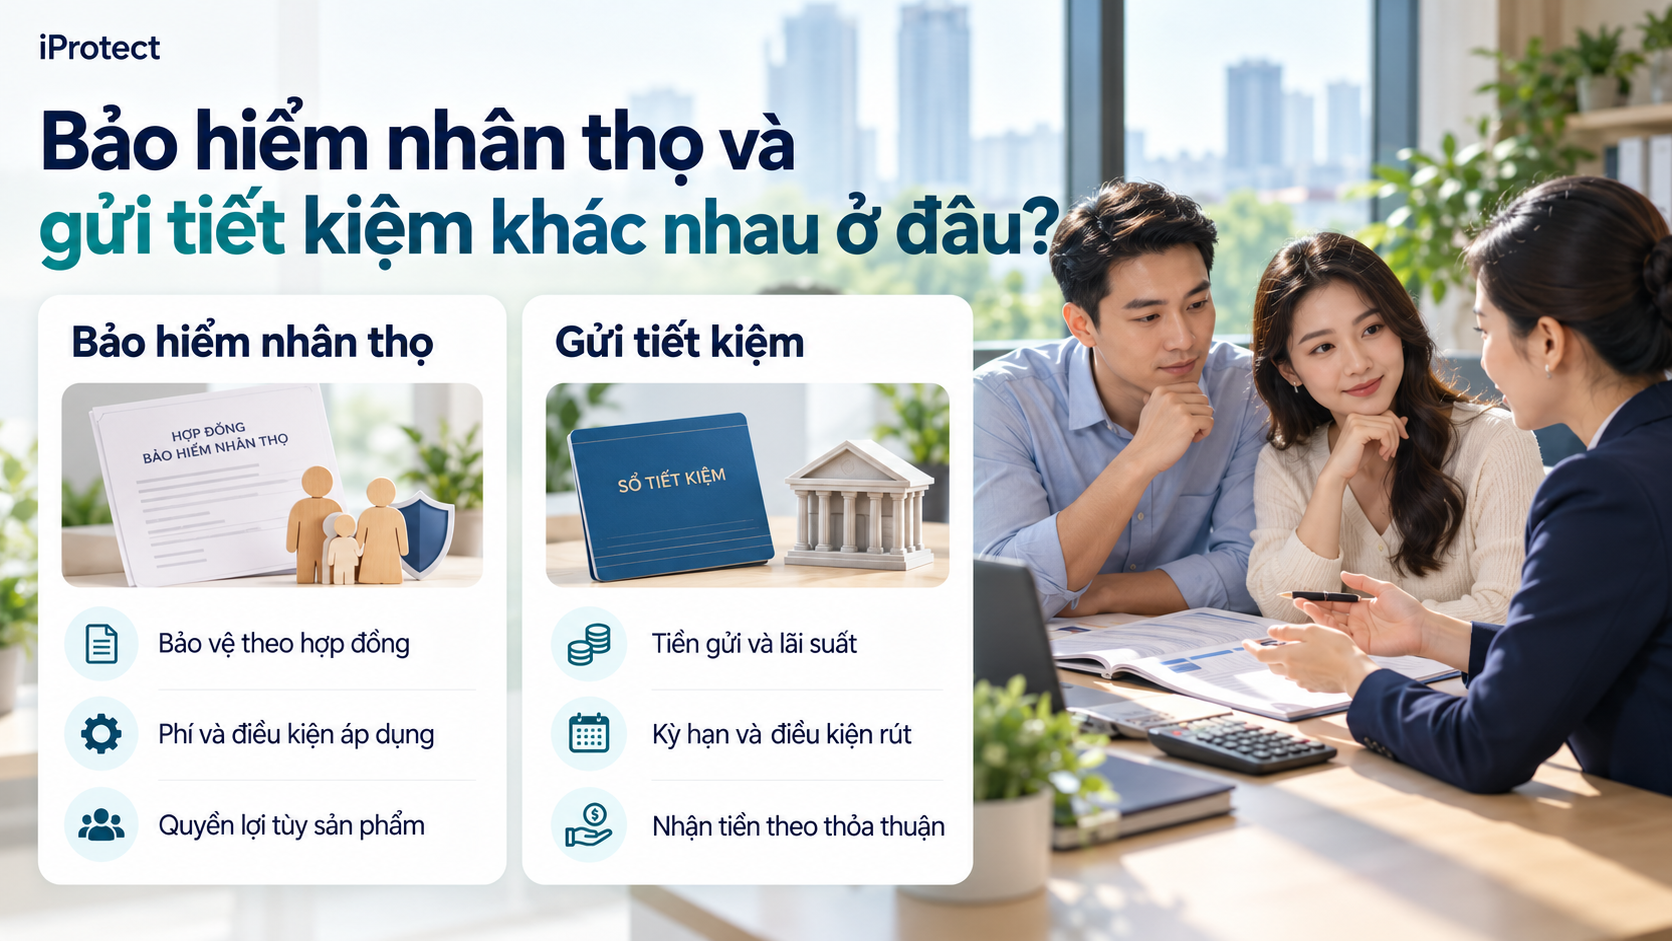
1. Bảo hiểm nhân thọ và gửi tiết kiệm khác nhau ở đâu?
Tiêu chí | Gửi tiết kiệm | Bảo hiểm nhân thọ |
|---|---|---|
| Mục đích cần đánh giá | Gửi tiền, nhận lãi theo điều kiện tiền gửi | Chuyển giao rủi ro theo hợp đồng; một số sản phẩm kết hợp tích lũy hoặc đầu tư |
| Khoản tiền ban đầu | Tiền gửi | Phí bảo hiểm |
| Cơ chế nhận tiền | Theo gốc, lãi và điều kiện rút | Theo sự kiện bảo hiểm, giao dịch rút tiền, chấm dứt hoặc đáo hạn |
| Chi phí bảo vệ | Không có cơ chế bảo vệ sinh mạng như hợp đồng nhân thọ | Có chi phí để duy trì quyền lợi bảo hiểm |
| Nếu cần tiền sớm | Áp dụng điều kiện rút trước hạn của tiền gửi | Có thể bị giới hạn, khấu trừ hoặc ảnh hưởng quyền lợi |
| Kết quả tích lũy | Theo thỏa thuận tiền gửi | Tùy sản phẩm: bảo đảm, không bảo đảm hoặc kết hợp |
Điểm khác biệt quan trọng là bảo hiểm có thể tạo quyền lợi khi xảy ra rủi ro, không chỉ dựa trên số tiền bạn đã đóng. Tuy nhiên, khoản chi trả phải đáp ứng điều kiện hợp đồng.
Ngược lại, không thể coi toàn bộ phí bảo hiểm là tiền tiết kiệm có thể rút lại. Tài liệu minh họa AIA lưu ý việc hủy hợp đồng có thể dẫn đến không nhận lại số tiền tương đương phí đã đóng. aia.com.vn
2. Không phải bảo hiểm nhân thọ nào cũng có giá trị tài khoản
Cần xác định loại sản phẩm trước khi đọc các con số:
Prudential công bố rõ cơ chế chịu rủi ro đầu tư đối với sản phẩm liên kết đơn vị PRU-Đầu Tư Vững Tiến, trong khi PRUBảo Vệ Tối Đa 2.0 là liên kết chung với cơ chế lãi suất cam kết. www.prudential.com.vn
Không nên dùng công thức của hợp đồng liên kết đầu tư để giải thích mọi sản phẩm nhân thọ.
3. Số tiền bảo hiểm là gì?
Số tiền bảo hiểm là cơ sở xác định quyền lợi theo công thức của hợp đồng; không phải số dư được quyền rút.
Nếu hợp đồng ghi số tiền bảo hiểm một tỷ đồng, cần tiếp tục kiểm tra:
Cùng ghi “một tỷ đồng”, hai kế hoạch có thể áp dụng công thức quyền lợi khác nhau.
Ví dụ giả định, chỉ để phân biệt cách tính:
Công thức giả định | Số tiền bảo hiểm | Giá trị tài khoản | Kết quả trước các điều chỉnh khác |
|---|---|---|---|
| Lấy số lớn hơn giữa hai khoản | 1 tỷ | 200 triệu | 1 tỷ |
| Cộng hai khoản | 1 tỷ | 200 triệu | 1,2 tỷ |
Đây không phải quyền lợi mặc định của sản phẩm cụ thể. Phải dùng công thức ghi trong đúng kế hoạch bạn tham gia.
4. Giá trị tài khoản là gì?
Với sản phẩm có tài khoản, đây là giá trị được xác định tại thời điểm tương ứng theo cơ chế hợp đồng.
Diễn biến tài khoản có thể chịu tác động của:
Giá trị tài khoản không bằng tổng phí đã đóng và chưa chắc bằng số tiền nhận khi dừng hợp đồng.
Một số sản phẩm tách tài khoản cơ bản và tài khoản đóng thêm. Điều kiện rút, phí và quyền lợi liên quan có thể khác nhau, nên cần đọc riêng từng phần.
5. Giá trị hoàn lại là gì?
Đây là khoản được xác định khi chấm dứt hợp đồng trước hạn theo quy định của sản phẩm.
Với một số hợp đồng có tài khoản, cách tính có dạng:
Giá trị tài khoản − phí chấm dứt trước hạn − các khoản nợ, điều chỉnh áp dụng.
Tài liệu minh họa AIA – Vững Tương Lai sử dụng cách xác định này. Tuy nhiên, đây không phải công thức chung cho mọi loại bảo hiểm nhân thọ. aia.com.vn
Ví dụ giả định:
Khoản tiền | Giá trị |
|---|---|
| Tổng phí đã đóng | 150 triệu đồng |
| Giá trị tài khoản tại thời điểm tính | 110 triệu đồng |
| Phí chấm dứt áp dụng | 10 triệu đồng |
| Khoản nợ áp dụng | 5 triệu đồng |
| Giá trị hoàn lại theo giả định | 95 triệu đồng |
Con số trên không thể dùng để ước tính một hợp đồng khác. Khi cần quyết định thực tế, hãy yêu cầu doanh nghiệp xác nhận giá trị nhận ròng tại ngày dự kiến giao dịch.
6. Bốn khoản tiền cần đặt cạnh nhau
Khoản tiền | Trả lời câu hỏi |
|---|---|
| Tổng phí đã đóng | Tôi đã nộp bao nhiêu? |
| Số tiền bảo hiểm | Cơ sở tính quyền lợi bảo vệ là bao nhiêu? |
| Giá trị tài khoản | Tài khoản đang được xác định có giá trị bao nhiêu? |
| Giá trị hoàn lại | Nếu chấm dứt theo điều kiện hiện tại, tôi nhận bao nhiêu? |
Ngoài ra, quyền lợi đáo hạn là khoản phát sinh khi hợp đồng đến hạn và đáp ứng điều kiện. Không nên nhầm đáo hạn với việc tự chấm dứt vào một năm bạn chọn.
7. Đọc phần “bảo đảm” thế nào?
Khi gặp từ “bảo đảm”, phải xác định đủ ba nội dung:
Bảng minh họa PRUBảo Vệ Tối Đa 2.0 có kịch bản theo lãi suất tối thiểu và lưu ý về khấu trừ phí. Vì vậy, có lãi suất tối thiểu không đồng nghĩa giá trị nhận về luôn bằng hoặc cao hơn tổng phí. www.prudential.com.vn
Cũng cần tách phí của sản phẩm chính với phí sức khỏe, tai nạn hoặc quyền lợi mua thêm. Không mặc định mọi khoản phí đều tạo giá trị tích lũy.
8. Đọc phần “minh họa” thế nào?
Một bảng minh họa có thể trình bày các giá trị theo giả định lãi suất hoặc hiệu quả đầu tư. Hãy phân loại:
Nội dung | Cách đọc |
|---|---|
| Giá trị được bảo đảm | Đọc cùng giả định và điều kiện áp dụng |
| Giá trị không bảo đảm | Không coi là khoản chắc chắn nhận |
| Khoản thưởng có điều kiện | Kiểm tra yêu cầu đóng phí, rút tiền, giảm quyền lợi và hiệu lực |
| Giá trị tại tương lai | Chỉ có ý nghĩa theo kịch bản tương ứng |
| Giá trị thực tế hiện tại | Lấy từ thông tin cập nhật của doanh nghiệp, không lấy từ bảng minh họa cũ |
Chữ ký trên bảng minh họa không biến một giá trị được ghi là “không bảo đảm” thành cam kết lợi nhuận. Đồng thời, không nên bỏ qua tài liệu này: một số bảng minh họa ghi rõ là thành phần của hợp đồng và chỉ có giá trị khi đủ trang. aia.com.vn
9. Cách đọc bảng minh họa theo sáu bước
Manulife cũng hướng dẫn người mua liên kết đơn vị đọc tài liệu giới thiệu, minh họa, tóm tắt điều khoản và lưu ý các khoản phí trước khi quyết định. manulife.com.vn
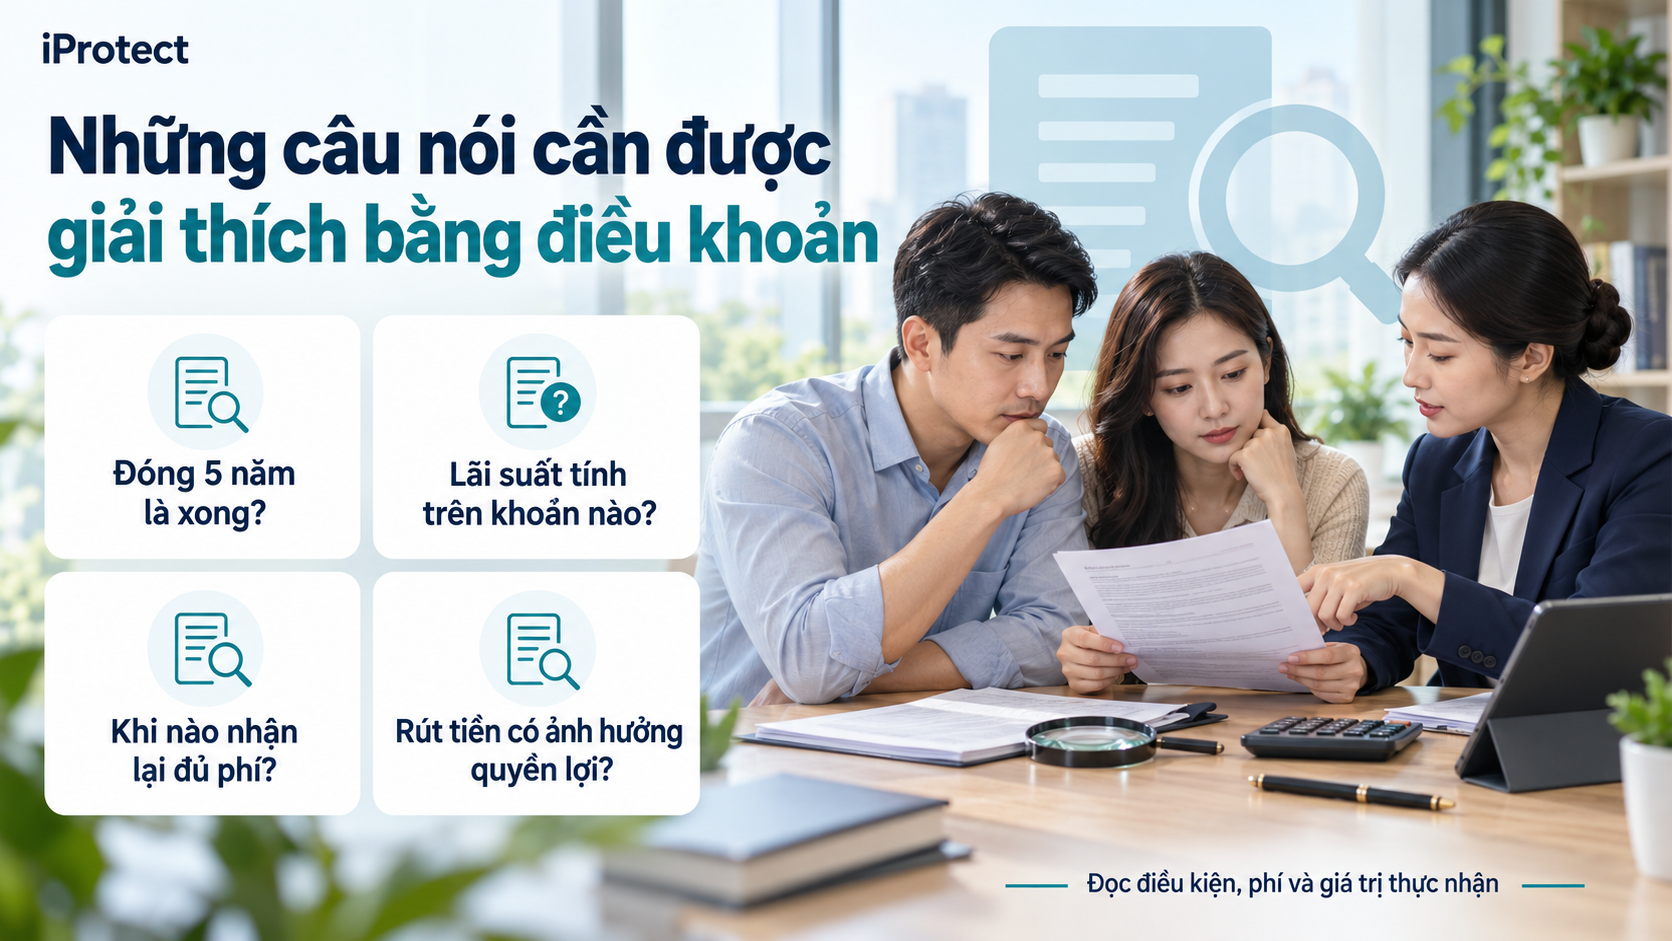
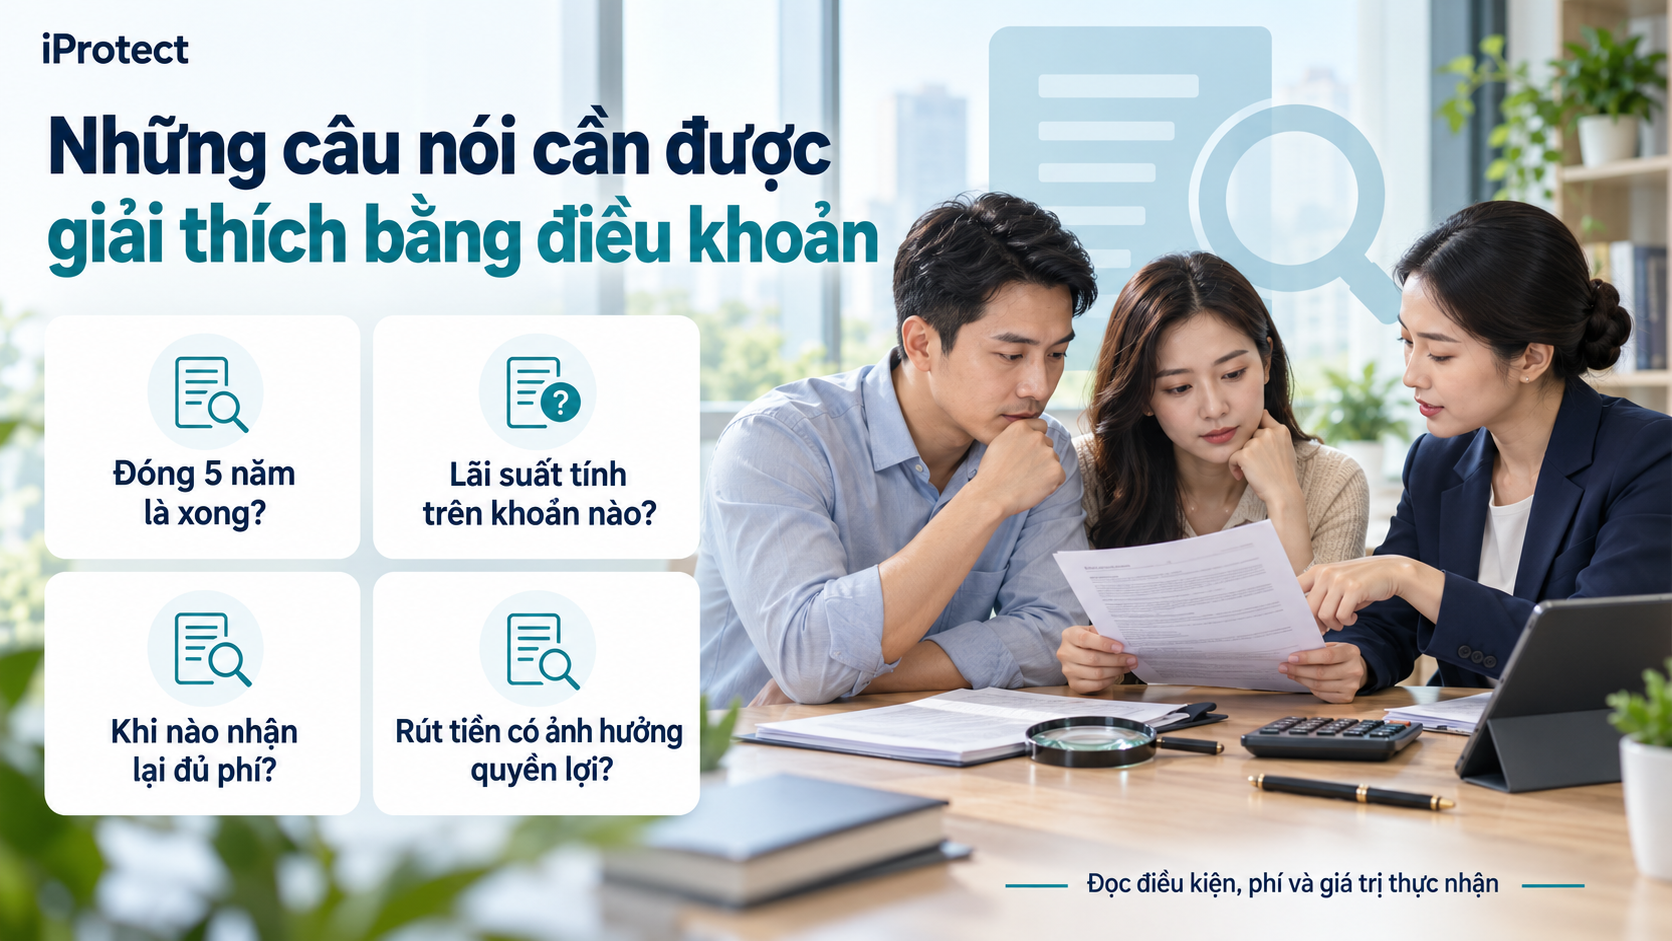
10. Những câu nói cần được giải thích bằng điều khoản
Cách giới thiệu dễ gây nhầm | Câu hỏi nên đặt lại |
|---|---|
| “Đóng năm năm là xong” | Sau năm thứ năm còn nghĩa vụ và phí khấu trừ nào? Điều kiện duy trì là gì? |
| “Lãi suất này cao hơn tiết kiệm” | Tính trên tiền nào? Đã phản ánh đủ chi phí và thời điểm dòng tiền chưa? |
| “Sau mười năm chắc chắn lấy lại vốn” | Đây là giá trị bảo đảm hay minh họa? Áp dụng những điều kiện nào? |
| “Tài khoản có bao nhiêu rút được bấy nhiêu” | Có hạn mức, phí, giá trị tối thiểu hoặc ảnh hưởng quyền lợi không? |
| “Bảo vệ một tỷ, muốn dừng thì lấy một tỷ” | Một tỷ là quyền lợi rủi ro hay giá trị hoàn lại? |
Không có một mốc “hòa vốn” dùng chung cho mọi hợp đồng. Nó phụ thuộc cấu hình, phí, giao dịch và kết quả đầu tư thực tế.
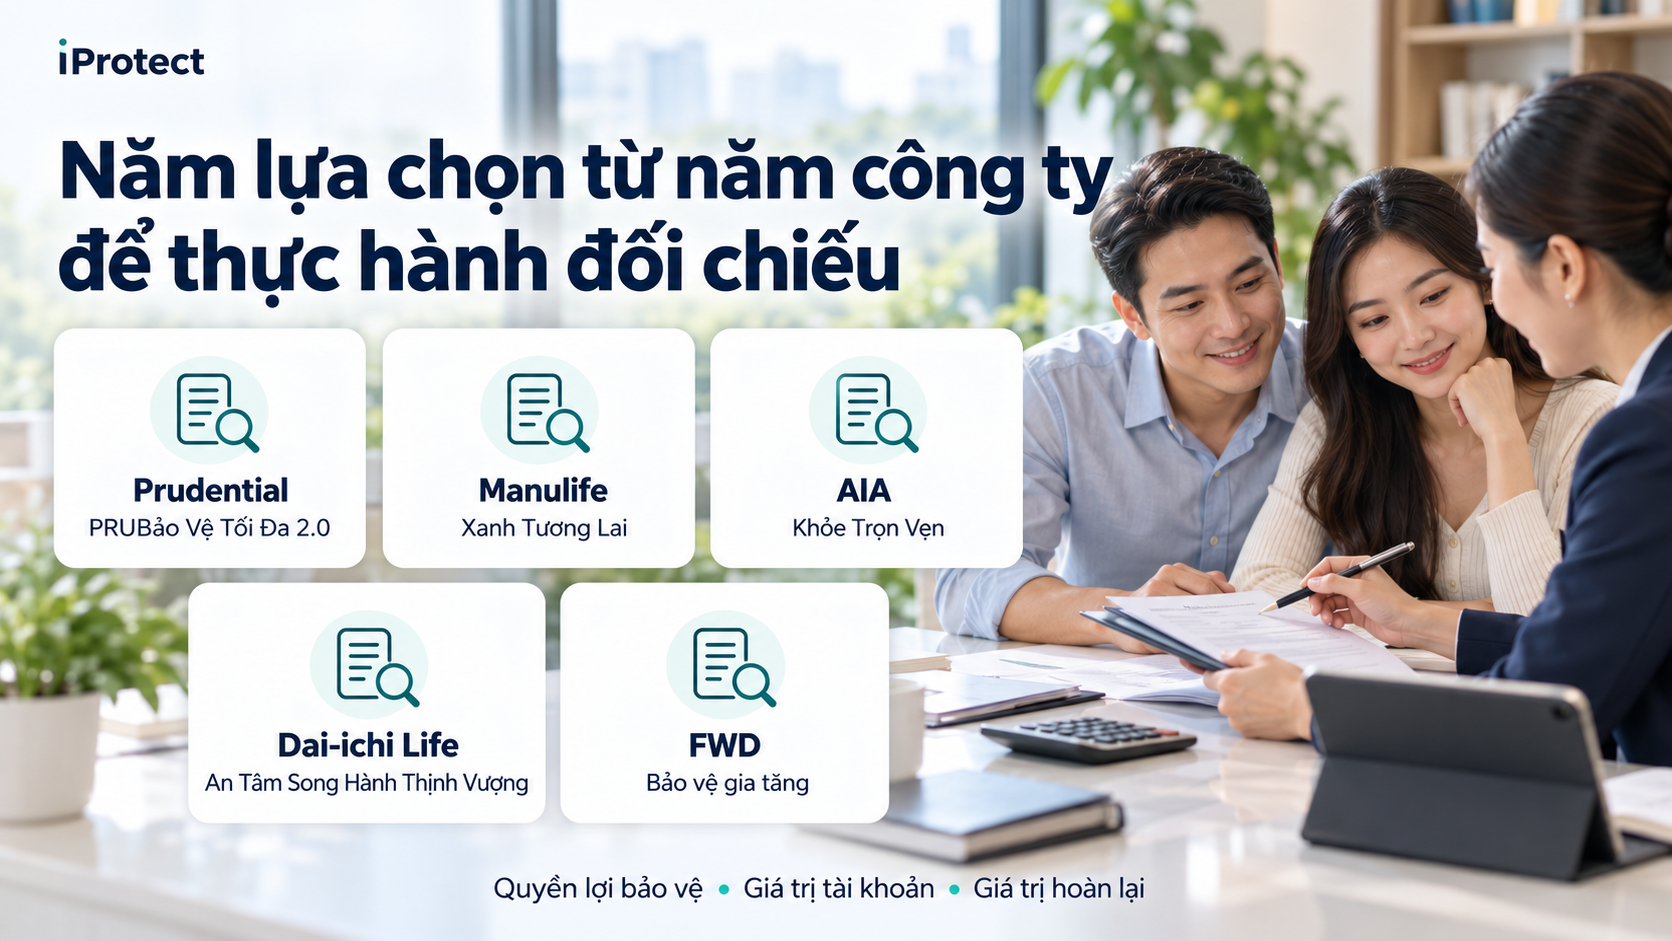
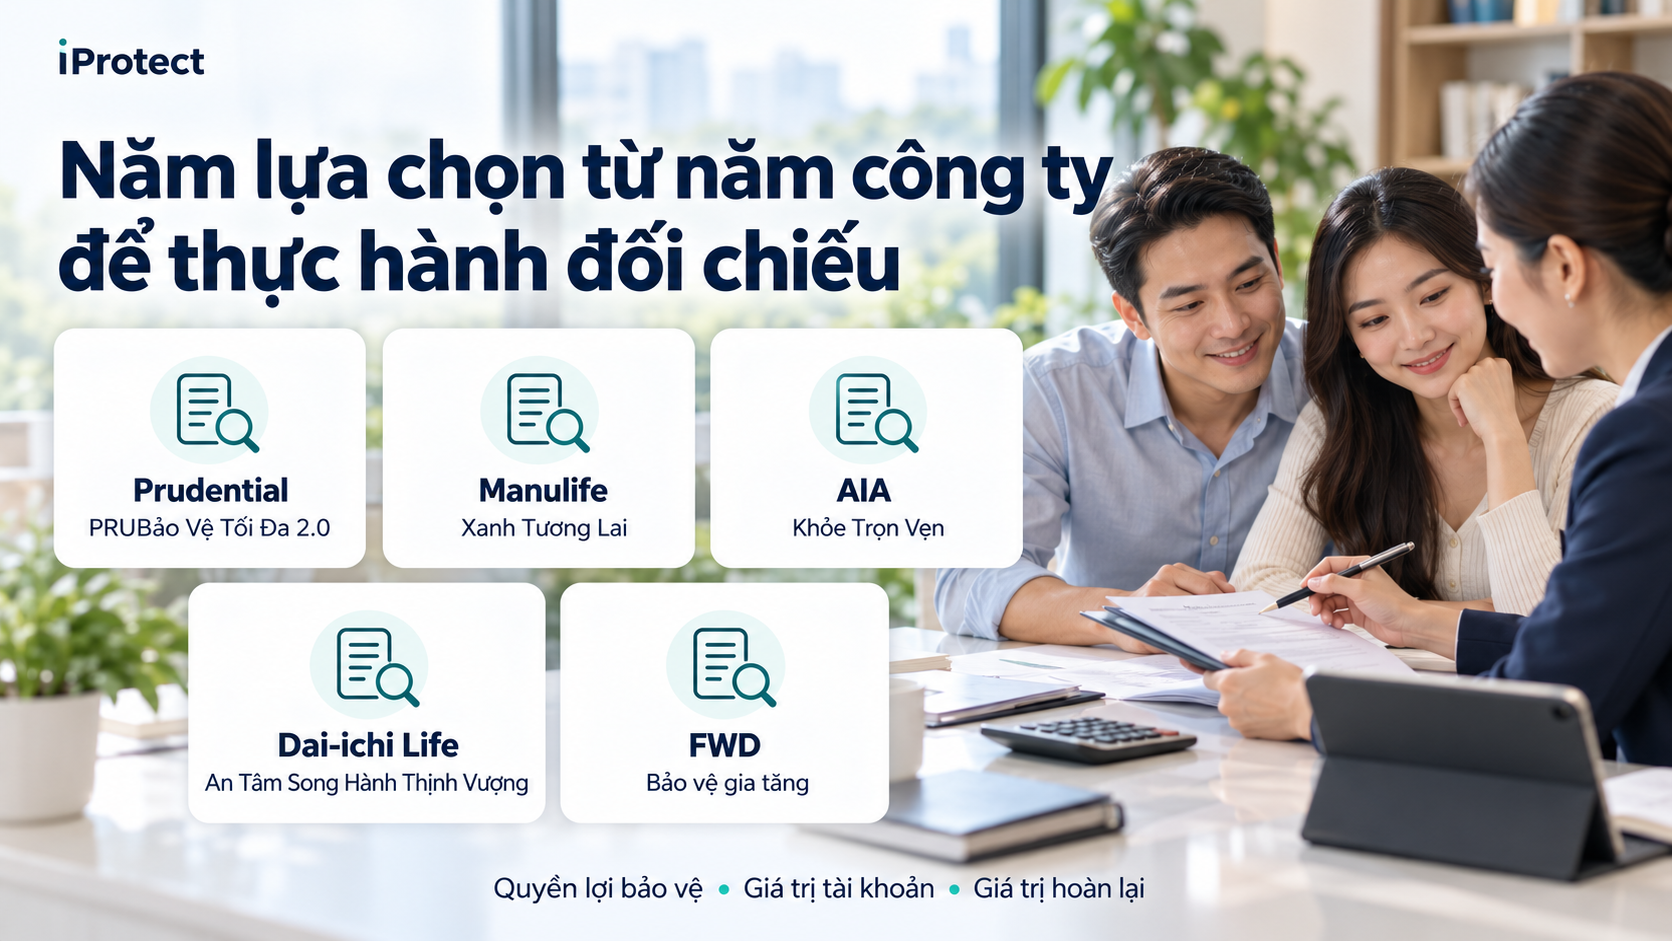
11. Năm lựa chọn từ năm công ty để thực hành đối chiếu
Danh sách dưới đây dùng để đặt câu hỏi, không phải xếp hạng tích lũy hoặc lợi nhuận. Cần xác nhận đúng phiên bản và tài liệu của hồ sơ được đề xuất.
Lựa chọn | Nội dung nên yêu cầu giải thích |
|---|---|
| Prudential – PRUBảo Vệ Tối Đa 2.0 | Công thức quyền lợi bảo vệ, lãi suất tối thiểu, giá trị tài khoản và kịch bản sau phí. www.prudential.com.vn |
| Manulife – Xanh Tương Lai | Phần tiền mua đơn vị quỹ, giá trị thực tế, khoản khấu trừ và số tiền nhận khi rút hoặc chấm dứt. www.manulife.com.vn |
| AIA – Khỏe Trọn Vẹn | Đúng kế hoạch, các cột bảo đảm/không bảo đảm, giá trị hoàn lại và điều kiện duy trì. aia.com.vn |
| Dai-ichi Life – An Tâm Song Hành Thịnh Vượng | Số tiền bảo hiểm, cơ chế tài khoản và giá trị nhận theo đúng quy tắc. dai-ichi-life.com.vn |
| FWD – Bảo vệ gia tăng | Phân biệt tăng quyền lợi bảo vệ với tăng tiền có thể rút; đọc phí và điều kiện tài khoản. www.fwd.com.vn |
Nếu đã có hợp đồng, hãy đọc phiên bản đã phát hành cho bạn. Quyền lợi của sản phẩm mới trên website không tự động áp dụng cho hợp đồng cũ.
12. Định hướng lựa chọn theo nhu cầu
13. Thông tin cần chuẩn bị khi trao đổi
Nhóm thông tin | Nội dung |
|---|---|
| Mục tiêu | Muốn bảo vệ điều gì, cần tiền vào thời điểm nào |
| Dòng tiền | Ngân sách duy trì, dự phòng, khoản nợ và người phụ thuộc |
| Hợp đồng | Trang thông tin, quy tắc, phụ lục và bảng minh họa đủ trang |
| Giao dịch | Lịch phí đã đóng, tiền rút, tạm ứng hoặc thay đổi quyền lợi |
| Số liệu hiện tại | Báo cáo tài khoản, xác nhận giá trị hoàn lại và tình trạng hiệu lực |
| Phương án dự kiến | Duy trì, giảm đóng, rút một phần hay chấm dứt |
Chỉ chia sẻ hồ sơ chi tiết qua kênh đã xác minh; che thông tin không cần thiết khi hỏi ý kiến ban đầu.
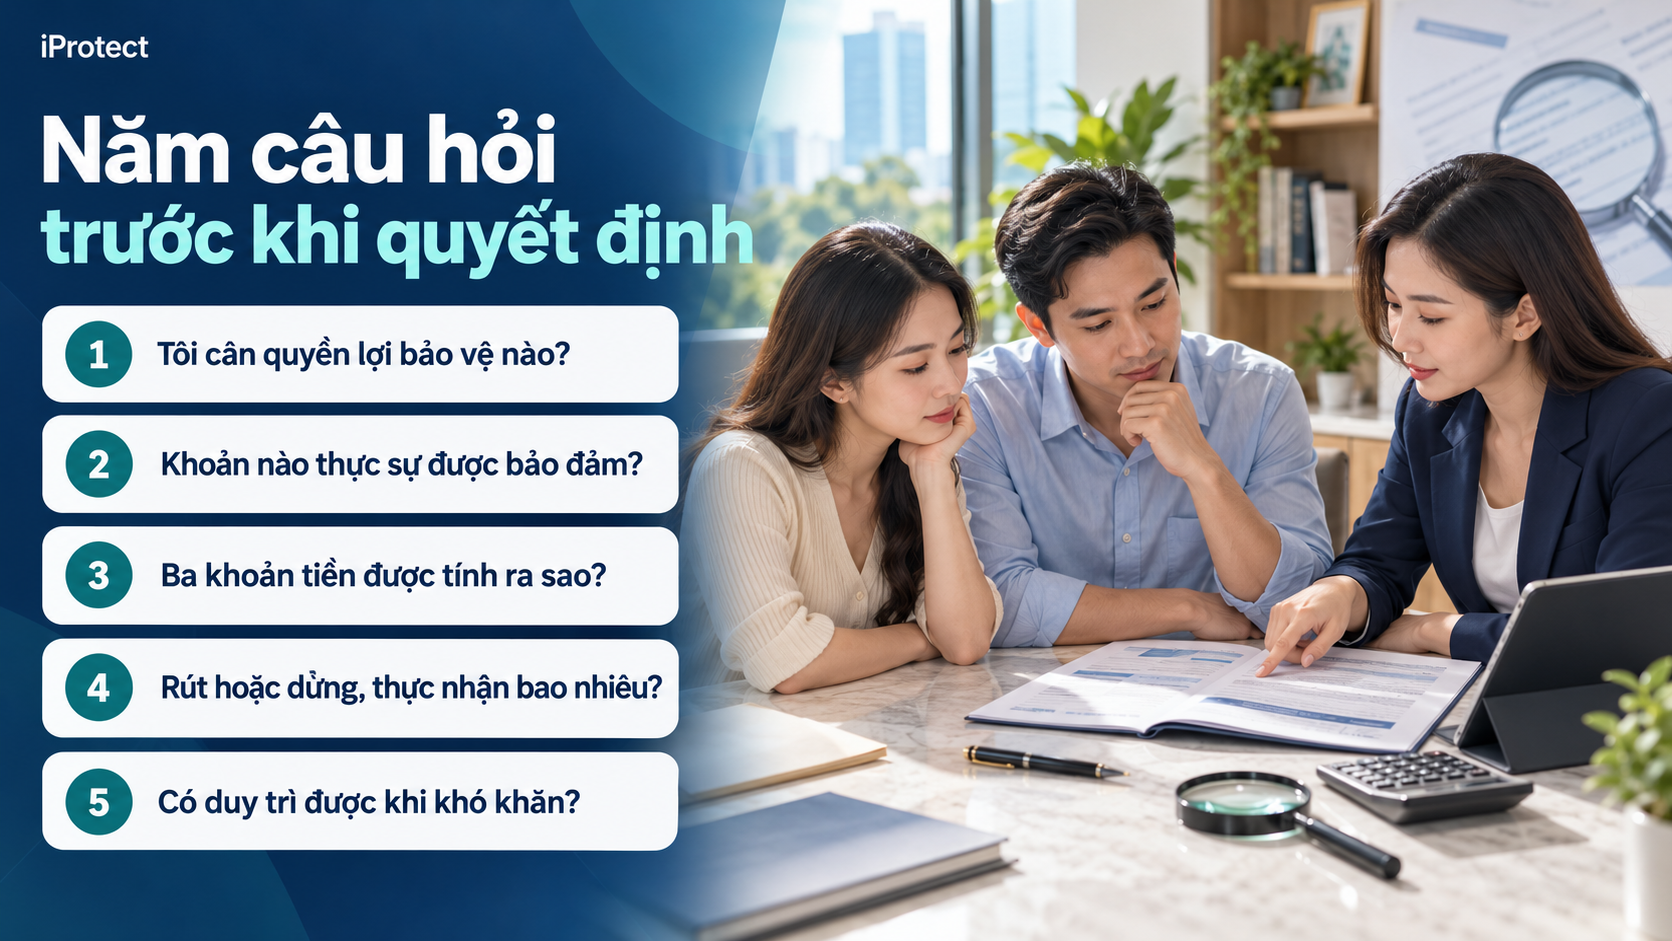
14. Năm câu hỏi trước khi quyết định
Liên hệ iProtect để được kết nối chuyên viên theo nhu cầu
Bạn có thể bắt đầu bằng mô tả:
“Tôi đang tìm hiểu/đã có sản phẩm …, đóng … đồng/năm, mục tiêu chính là … và có thể cần tiền vào năm … Tôi muốn làm rõ phần bảo đảm, giá trị tài khoản và khoản nhận nếu dừng.”
iProtect hỗ trợ làm rõ nhu cầu, chuẩn bị câu hỏi và kết nối chuyên viên để đọc đúng tài liệu. Giá trị giao dịch và quyền lợi thực tế cần được doanh nghiệp bảo hiểm xác nhận theo hợp đồng; iProtect không cam kết lợi nhuận hay số tiền hoàn lại.
Hotline iProtect: 0973 787 247
Website: iProtect.vn
Khám phá rủi ro trước. Tìm giải pháp sau.

