
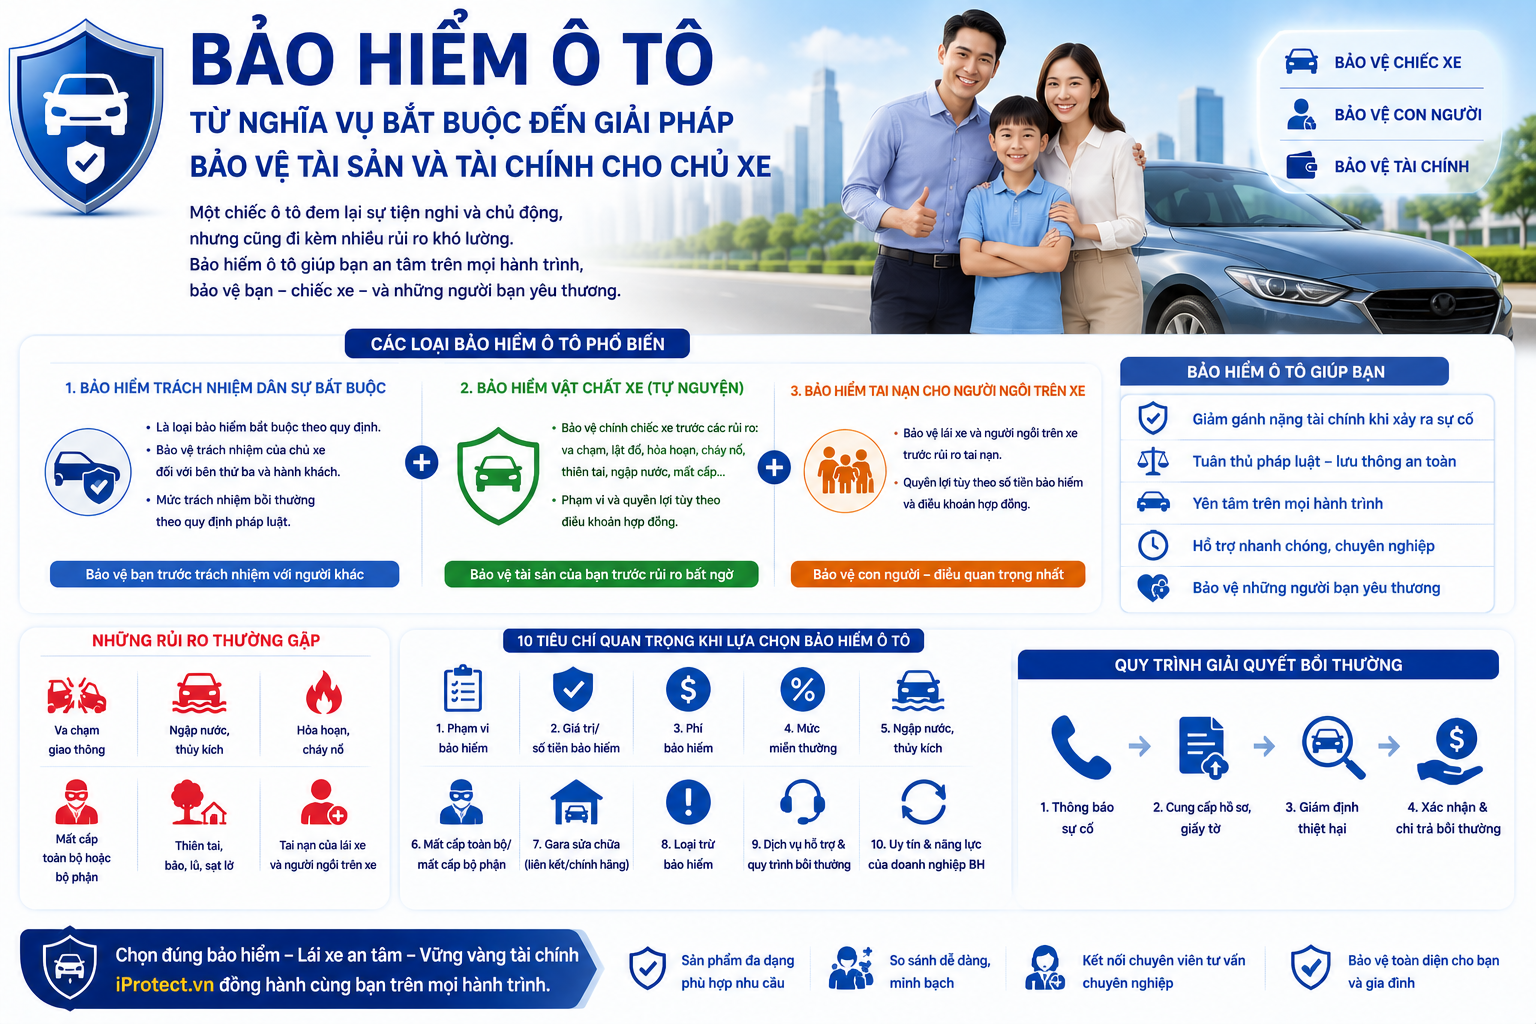
Bảo hiểm ô tô – Từ nghĩa vụ bắt buộc đến giải pháp bảo vệ tài sản và tài chính cho chủ xe
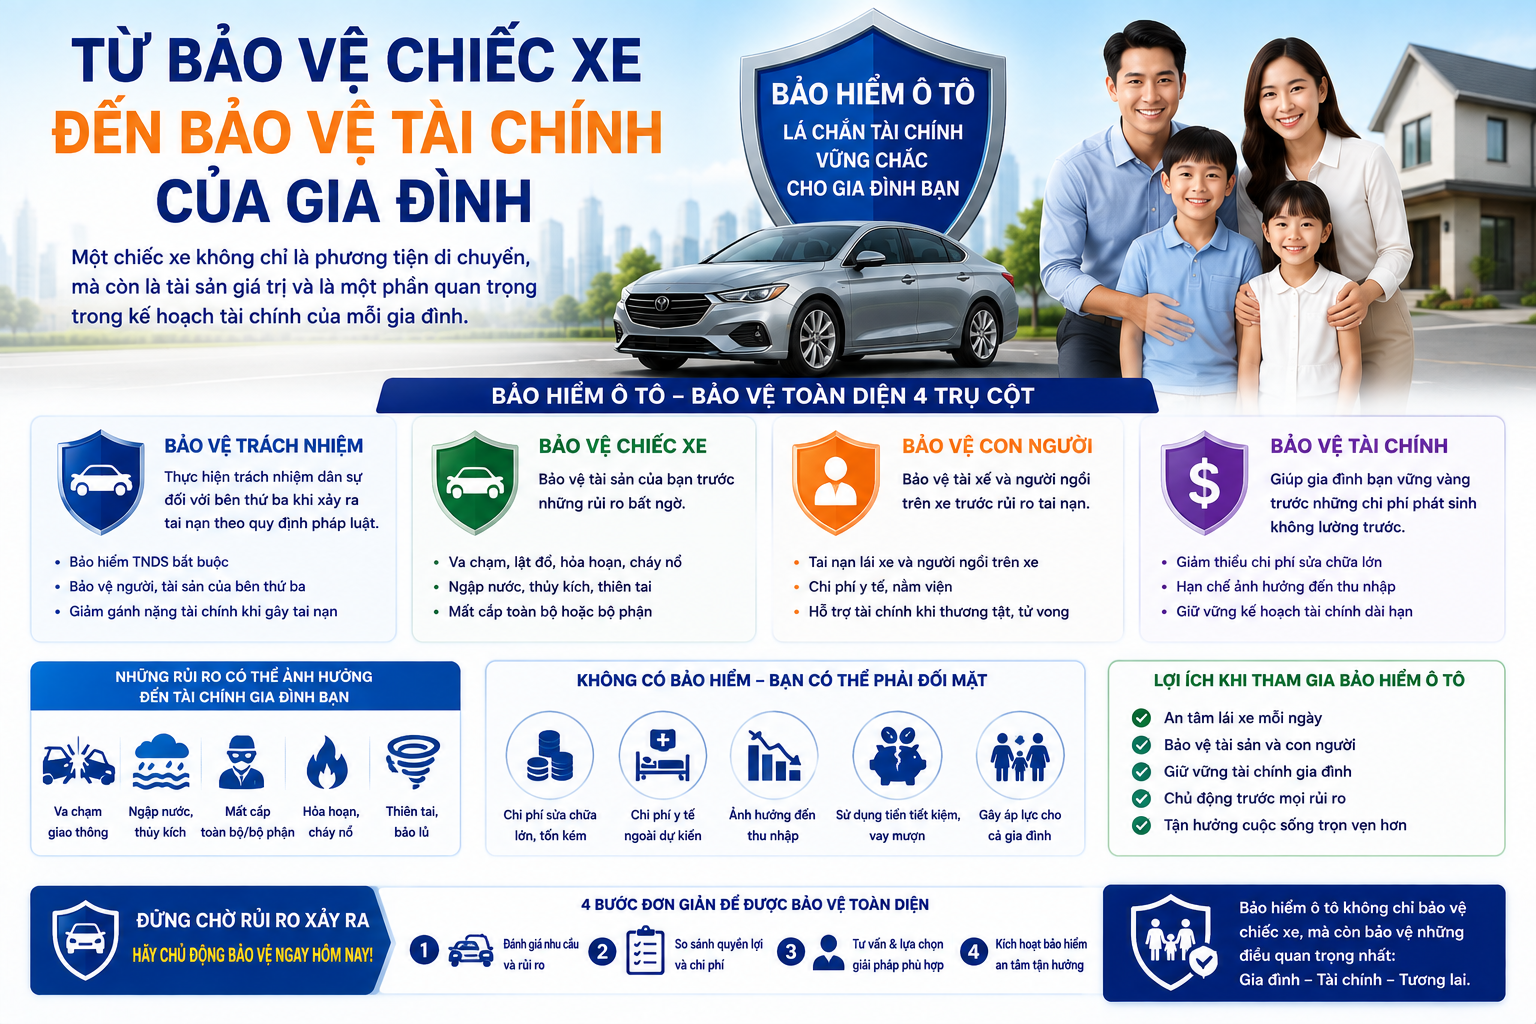
Ô tô là một tài sản có giá trị lớn, nhưng khác với nhiều tài sản khác, chiếc xe thường xuyên di chuyển trong môi trường có nhiều yếu tố khó kiểm soát: mật độ giao thông, thời tiết, ngập nước, va chạm, hỏa hoạn, mất cắp, hư hỏng và trách nhiệm đối với người khác. Một sự cố tưởng như nhỏ cũng có thể phát sinh chi phí sửa chữa đáng kể; một tai nạn nghiêm trọng còn có thể kéo theo trách nhiệm tài chính với người và tài sản của bên thứ ba. Vì vậy, bảo hiểm ô tô không nên được hiểu đơn giản là một loại giấy tờ cần có khi sử dụng xe, mà là một hệ thống gồm nhiều lớp bảo vệ khác nhau dành cho con người – trách nhiệm – chiếc xe – tài chính của chủ xe.
✨ Bảo hiểm ô tô là gì?
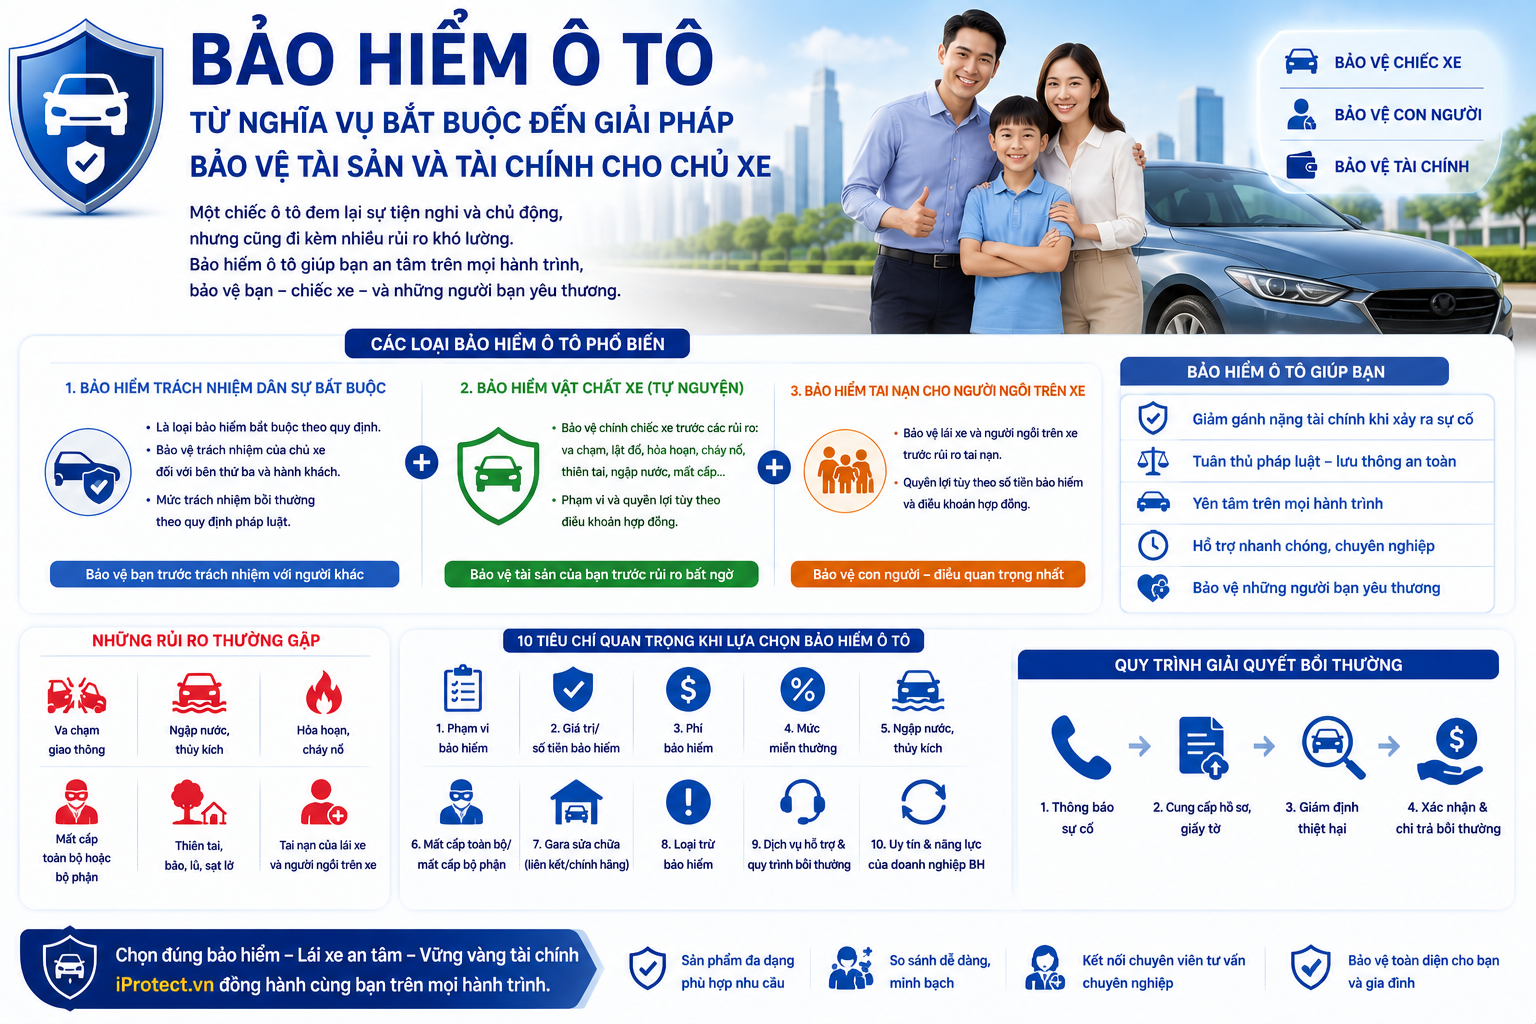
Bảo hiểm ô tô là tên gọi chung của nhiều sản phẩm bảo hiểm liên quan đến việc sở hữu và sử dụng xe. Trên thị trường Việt Nam, người dùng thường gặp hai nhóm lớn: bảo hiểm trách nhiệm dân sự bắt buộc của chủ xe cơ giới và các loại bảo hiểm tự nguyện, trong đó bảo hiểm vật chất xe là nhóm được quan tâm nhiều.
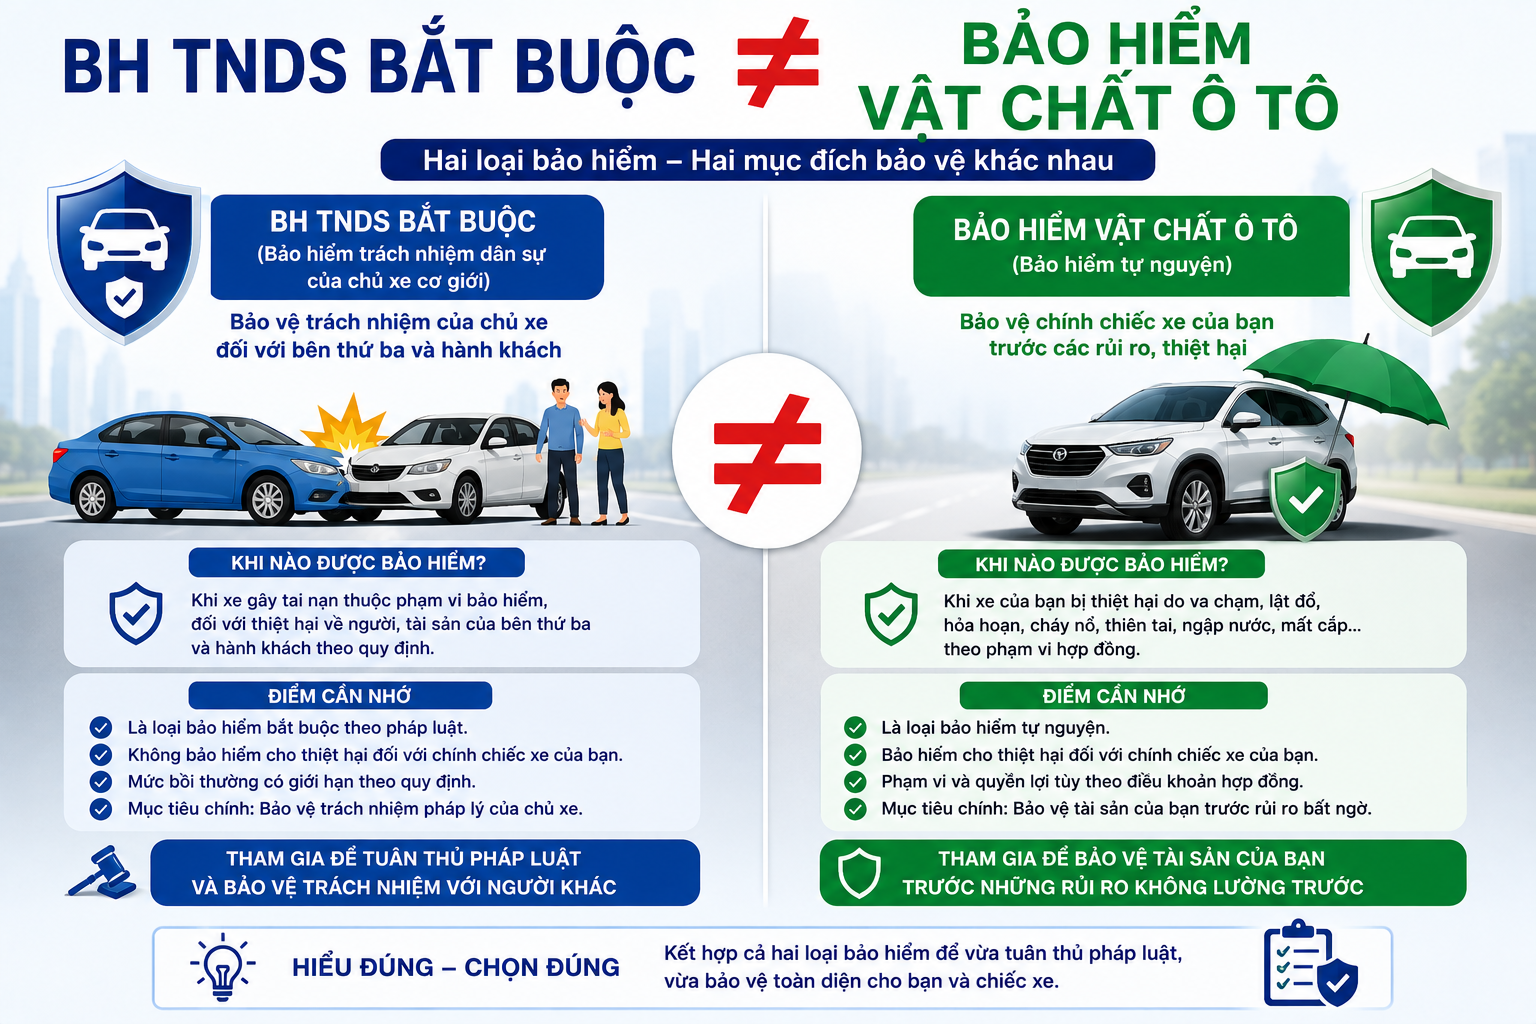
Điểm quan trọng là hai loại này giải quyết hai bài toán khác nhau. Bảo hiểm trách nhiệm dân sự bắt buộc tập trung vào trách nhiệm của chủ xe đối với thiệt hại thuộc phạm vi bảo hiểm gây ra cho bên thứ ba và hành khách theo quy định. Trong khi đó, bảo hiểm vật chất xe hướng đến những thiệt hại đối với chính chiếc ô tô được bảo hiểm, tùy phạm vi và điều kiện của hợp đồng.
✨ BH TNDS bắt buộc ≠ Bảo hiểm vật chất ô tô.
Có bảo hiểm bắt buộc không đồng nghĩa chiếc xe của bạn đã được bảo hiểm toàn diện trước mọi va chạm hoặc hư hỏng.
✅ Lớp thứ nhất: Bảo hiểm trách nhiệm dân sự bắt buộc
Đây là lớp bảo hiểm chủ xe cơ giới phải tham gia theo quy định hiện hành. Khung pháp lý hiện hành được quy định tại Nghị định 67/2023/NĐ-CP và đã được sửa đổi, bổ sung bởi Nghị định 105/2025/NĐ-CP.
Ý nghĩa của loại bảo hiểm này nằm ở trách nhiệm đối với người khác. Khi phương tiện gây tai nạn thuộc phạm vi bảo hiểm, doanh nghiệp bảo hiểm thực hiện trách nhiệm bồi thường theo quy định và giới hạn trách nhiệm tương ứng.
Đây là một nguyên tắc cần giúp người sử dụng xe hiểu thật rõ:Bảo hiểm bắt buộc chủ yếu bảo vệ trách nhiệm của chủ xe đối với bên thứ ba; không phải một gói bảo hiểm sửa chữa toàn bộ chiếc xe của chính mình. Sự nhầm lẫn giữa hai khái niệm này là một trong những lý do người mua dễ thất vọng khi xảy ra sự cố.
✅ Lớp thứ hai: Bảo hiểm vật chất ô tô
Nếu TNDS xử lý bài toán “tôi gây thiệt hại cho người khác”, bảo hiểm vật chất xe hướng đến câu hỏi: “Nếu chính chiếc xe của tôi bị thiệt hại thì sao?”
Đây thường là sản phẩm tự nguyện và quyền lợi phụ thuộc vào quy tắc, điều khoản của từng doanh nghiệp bảo hiểm. Phạm vi có thể liên quan đến các rủi ro như va chạm, lật đổ, hỏa hoạn, cháy nổ, thiên tai, mất cắp toàn bộ hoặc những sự kiện khác được quy định trong hợp đồng.
Một chiếc ô tô trị giá 1 tỷ đồng chỉ cần một sự cố lớn liên quan đến thân vỏ, hệ thống điện, động cơ hoặc nhiều bộ phận cùng lúc đã có thể tạo ra khoản sửa chữa đáng kể. Vì thế, bảo hiểm vật chất có thể được xem như giải pháp chuyển giao một phần rủi ro tài chính của tài sản từ chủ xe sang doanh nghiệp bảo hiểm.
Nhưng đây cũng là loại bảo hiểm cần đọc điều khoản kỹ nhất, bởi “có bảo hiểm thân vỏ” không đồng nghĩa mọi hư hỏng của xe đều được chi trả.
“Bảo hiểm thân vỏ” và “bảo hiểm vật chất xe” có giống nhau?
Trong giao tiếp hàng ngày, người dùng thường gọi chung là bảo hiểm thân vỏ ô tô. Tuy nhiên, khi lựa chọn sản phẩm, nên sử dụng tên và phạm vi chính xác trong tài liệu của doanh nghiệp bảo hiểm.
Một chương trình bảo hiểm vật chất có thể bảo vệ nhiều bộ phận của xe trong phạm vi hợp đồng chứ không chỉ lớp vỏ bên ngoài. Ngược lại, phạm vi bảo hiểm, điều khoản bổ sung và các trường hợp loại trừ có thể khác nhau giữa các doanh nghiệp.
Do đó, thay vì chỉ tìm: “Giá bảo hiểm thân vỏ xe X bao nhiêu?” người mua nên tìm: “Với chiếc xe X, cách sử dụng Y và những rủi ro tôi quan tâm, phạm vi bảo hiểm nào phù hợp?” Đây là hai cách tiếp cận hoàn toàn khác nhau.
✅ Lớp thứ ba: Bảo hiểm tai nạn cho người ngồi trên xe
Một chiếc xe không chỉ là tài sản. Bên trong xe còn có tài xế, người thân, bạn bè hoặc hành khách. Vì vậy, ngoài trách nhiệm đối với bên thứ ba và thiệt hại vật chất của xe, thị trường còn có các quyền lợi tự nguyện liên quan đến tai nạn của lái xe và người ngồi trên xe.
Quyền lợi, số tiền bảo hiểm, phạm vi và điều kiện chi trả phụ thuộc từng sản phẩm. Chủ xe cần xem đây là một lớp riêng thay vì mặc định rằng mua bảo hiểm vật chất xe đồng nghĩa tất cả người ngồi trên xe đã được bảo vệ.
Như vậy, cấu trúc bảo vệ bắt đầu rõ hơn:
Ba lớp giải quyết ba loại rủi ro khác nhau.
✅ Ngập nước và thủy kích – vấn đề đặc biệt đáng quan tâm
Với điều kiện giao thông và thời tiết tại Việt Nam, ngập nước là một trong những rủi ro khiến nhiều chủ xe quan tâm đến bảo hiểm vật chất.
Tuy nhiên, cần phân biệt thiệt hại do ngập nước với thủy kích động cơ. Trong thực tế sản phẩm, phạm vi liên quan đến thủy kích có thể phụ thuộc vào điều khoản hoặc quyền lợi bổ sung cụ thể. Chủ xe không nên mặc định cứ mua bảo hiểm vật chất là mọi trường hợp động cơ hư hỏng do nước đều được chi trả.
Đặc biệt, hành vi của người lái sau khi xe bị ngập có thể ảnh hưởng đến tổn thất và việc giải quyết quyền lợi. Khi xe chết máy trong vùng ngập, cách xử lý an toàn là tránh cố khởi động lại và liên hệ cứu hộ/đơn vị bảo hiểm theo hướng dẫn phù hợp.
Với người thường xuyên sử dụng xe tại khu vực có nguy cơ ngập, câu hỏi: “Sản phẩm có phạm vi bảo vệ thủy kích như thế nào?” có giá trị thực tế hơn rất nhiều so với việc chỉ hỏi: “Phí bao nhiêu?”
✅ Mất cắp bộ phận cũng cần được hiểu riêng
Một rủi ro khác là mất gương, đèn, camera, bánh xe hoặc các bộ phận khác.
Người dùng dễ suy nghĩ rằng: “Tôi đã mua bảo hiểm mất cắp nên mất bộ phận nào cũng được bồi thường.” Không nhất thiết như vậy. Mất cắp toàn bộ xe và mất cắp bộ phận có thể được quy định khác nhau. Một số phạm vi có thể cần quyền lợi bổ sung hoặc đi kèm điều kiện riêng. Do đó, nếu xe thường xuyên đỗ ngoài trời hoặc tại khu vực mà chủ xe đánh giá có rủi ro cao, mất cắp bộ phận nên trở thành một tiêu chí riêng trong quá trình Discovery.
✅ Gara chính hãng hay gara liên kết?
Đây là một trong những tiêu chí rất thực tế nhưng thường bị bỏ qua khi khách hàng chỉ so sánh mức phí. Khi xe bị tai nạn, chủ xe quan tâm:
Một sản phẩm rẻ hơn vài trăm nghìn hoặc một triệu đồng mỗi năm nhưng gây bất tiện đáng kể khi xảy ra sự cố chưa chắc tạo ra tổng giá trị tốt hơn. Đối với xe mới, xe cao cấp hoặc người đặc biệt quan tâm đến lịch sử bảo dưỡng chính hãng, quyền lựa chọn cơ sở sửa chữa có thể là tiêu chí quan trọng.
✅ Mức miễn thường – khái niệm người mua bảo hiểm ô tô nên biết: Mức miễn thường có thể hiểu đơn giản là phần tổn thất mà người được bảo hiểm tự chịu theo điều kiện hợp đồng trước khi doanh nghiệp bảo hiểm thanh toán phần thuộc trách nhiệm của mình.
Ví dụ minh họa đơn giản, nếu hợp đồng quy định mức miễn thường 1 triệu đồng và một tổn thất thuộc phạm vi bảo hiểm được xác định là 10 triệu đồng, cách tính trách nhiệm có thể tính đến khoản miễn thường theo quy định của hợp đồng.
Mức miễn thường có ý nghĩa kinh tế: người mua chấp nhận tự chịu những tổn thất nhỏ để đổi lấy cấu trúc phí phù hợp hơn. Vì vậy, khi so sánh hai báo giá: A: 10 triệu đồng/năm; B: 9 triệu đồng/năm chưa thể kết luận B rẻ hơn. Cần xem cả: Phạm vi + Điều khoản bổ sung + Mức miễn thường + Giá trị bảo hiểm + Gara + Quy trình bồi thường.
✅ Giá trị xe và số tiền bảo hiểm cũng rất quan trọng
Ô tô là tài sản giảm giá theo thời gian. Một chiếc xe mua mới 1,2 tỷ đồng sau vài năm có thể có giá trị thị trường thấp hơn đáng kể. Do đó, khi tái tục bảo hiểm, giá trị xe và số tiền bảo hiểm cần được xác định phù hợp theo quy tắc sản phẩm và thực tế.
Không nên chỉ nghĩ: “Năm ngoái mua gói này thì năm nay đóng y hệt.” Tuổi xe thay đổi, giá trị xe thay đổi, lịch sử sử dụng thay đổi và nhu cầu của chủ xe cũng có thể thay đổi.
Đây là lý do bảo hiểm ô tô phù hợp với mô hình Annual Protection Review – rà soát bảo vệ mỗi năm trước khi tái tục.
✅ Xe mới, xe cũ, xe sang và xe chạy dịch vụ cần giải pháp khác nhau
Không tồn tại một cấu hình bảo hiểm tối ưu cho mọi chiếc xe.
Như vậy, cùng một mẫu xe nhưng hai người sử dụng khác nhau có thể cần hai cấu hình bảo hiểm khác nhau.
Xe đang vay ngân hàng thì sao?
Đây là một nhóm nhu cầu rất lớn. Khi mua ô tô bằng khoản vay, chiếc xe thường đồng thời là tài sản bảo đảm. Tùy thỏa thuận tín dụng, ngân hàng có thể yêu cầu duy trì bảo hiểm vật chất và có các yêu cầu liên quan đến quyền thụ hưởng.
Điều này tạo ra ba chủ thể: Chủ xe ↕ Ngân hàng ↕ Doanh nghiệp bảo hiểm
Người mua cần hiểu rõ yêu cầu của hợp đồng tín dụng, quyền lợi bảo hiểm, người thụ hưởng và quy trình xử lý khi xảy ra tổn thất lớn. Không nên chỉ mua một hợp đồng theo yêu cầu mà không biết chính xác cấu trúc quyền lợi của mình.
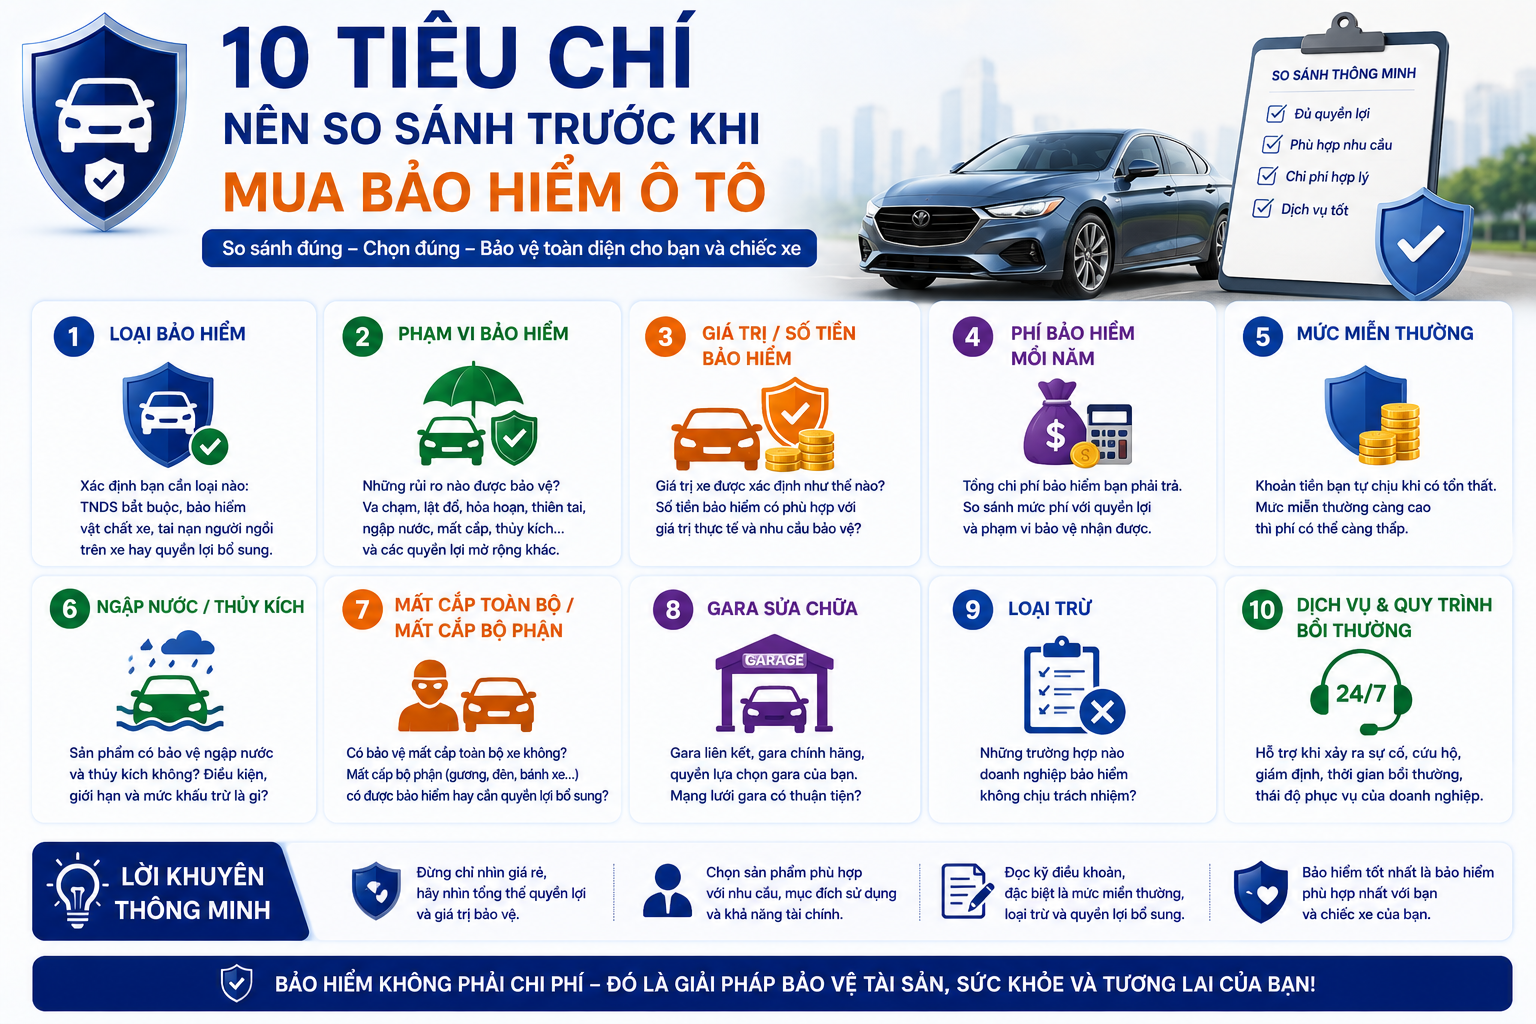
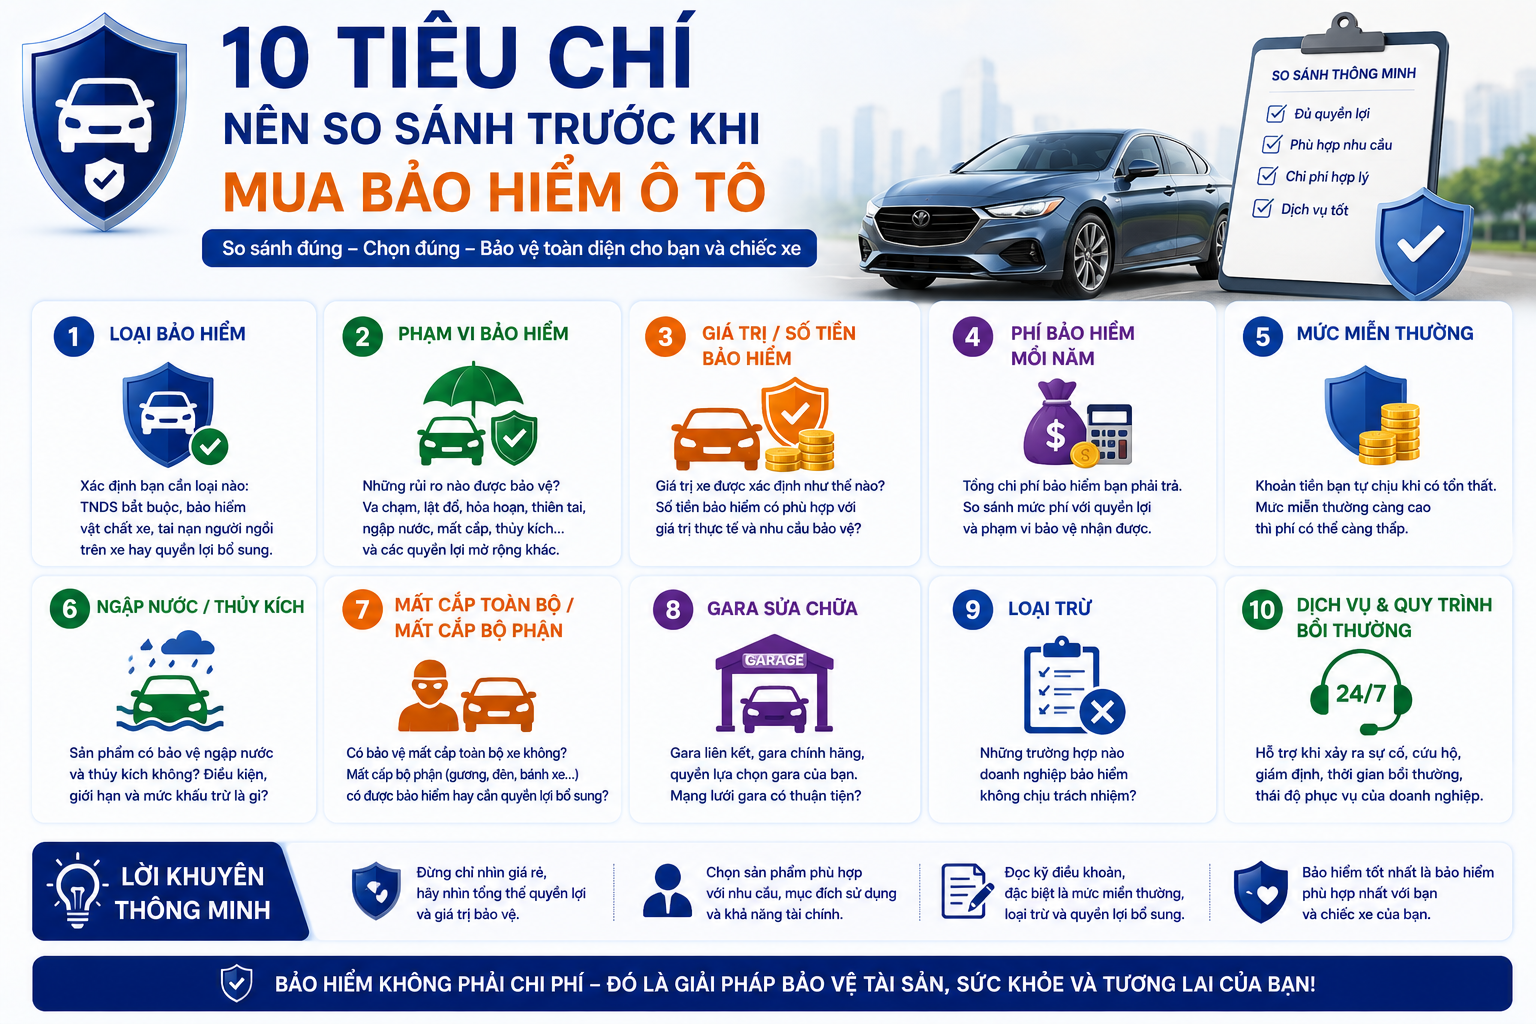
✨ 10 tiêu chí nên so sánh trước khi mua bảo hiểm ô tô
1. Loại bảo hiểm: TNDS, vật chất xe, tai nạn người ngồi trên xe hay quyền lợi bổ sung.
2. Phạm vi bảo hiểm: những rủi ro nào được bảo vệ.
3. Giá trị/số tiền bảo hiểm: chiếc xe được xác định giá trị như thế nào.
4. Phí bảo hiểm/năm: tổng chi phí để duy trì bảo vệ.
5. Mức miễn thường: chủ xe tự chịu bao nhiêu khi phát sinh tổn thất.
6. Ngập nước/thủy kích: phạm vi và điều kiện cụ thể.
7. Mất cắp toàn bộ/mất cắp bộ phận: cần phân biệt rõ.
8. Gara sửa chữa: gara liên kết, gara chính hãng và quyền lựa chọn.
9. Loại trừ: trường hợp nào doanh nghiệp bảo hiểm không chịu trách nhiệm.
10. Dịch vụ khi xảy ra sự cố: hotline, giám định, cứu hộ, quy trình yêu cầu bồi thường và hỗ trợ khách hàng.
Một bảng so sánh như vậy có giá trị hơn rất nhiều so với: Công ty A: 9,5 triệu; Công ty B: 9 triệu; Công ty C: 8,7 triệu. Bảo hiểm không phải sản phẩm mà giá thấp nhất mặc nhiên là tốt nhất.
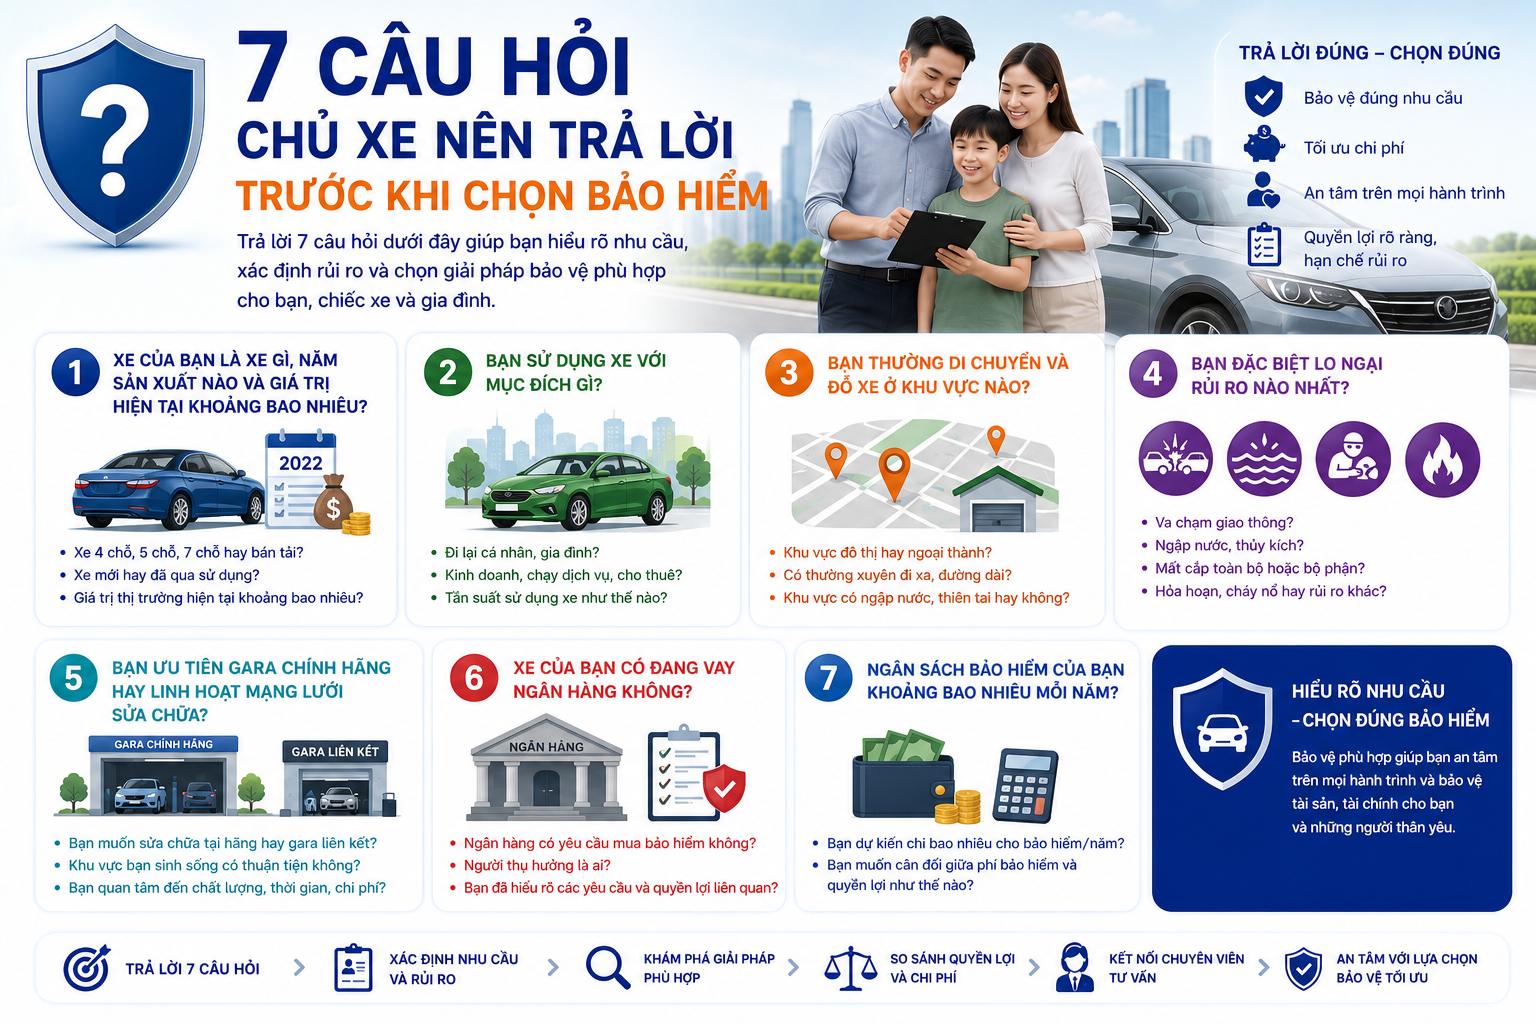
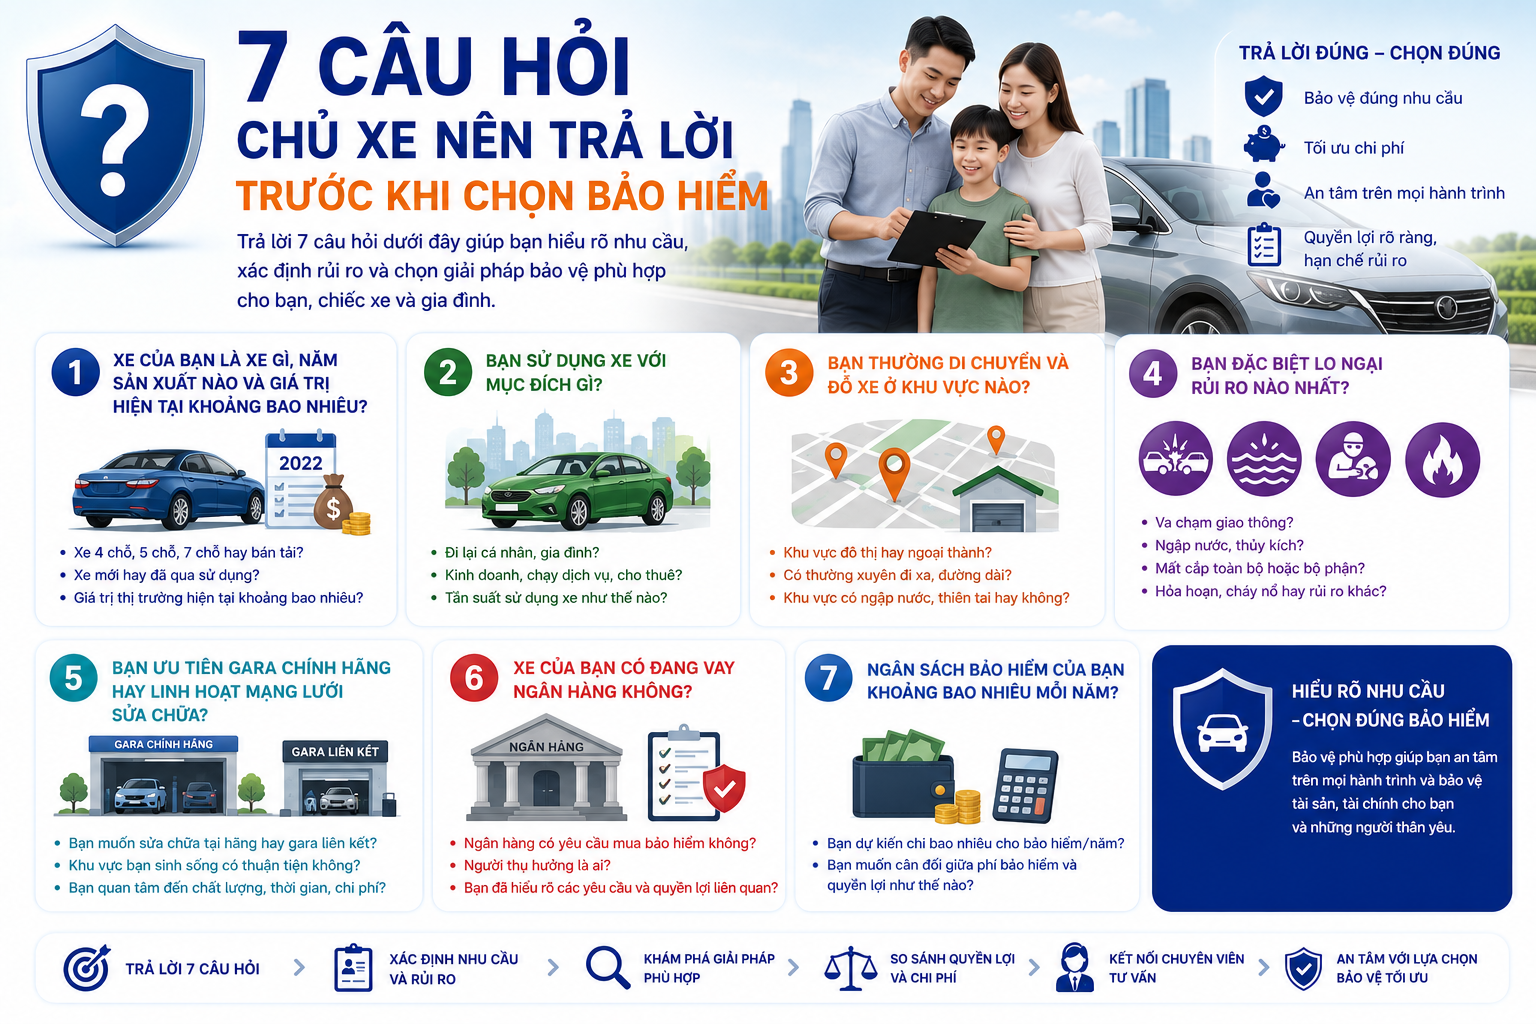
✨ 7 câu hỏi chủ xe nên trả lời trước khi chọn bảo hiểm
iProtect có thể đơn giản hóa Discovery thành bảy câu hỏi:
Chỉ với những câu hỏi này, một website đã có thể hiểu người dùng tốt hơn rất nhiều so với nút: “Nhập số điện thoại để nhận báo giá.”
✨ Từ Car Insurance Search đến Car Protection Discovery
Đây là nơi chuyên đề Bảo hiểm ô tô đặc biệt phù hợp với định hướng iProtect.
Hành trình truyền thống: Google → “Bảo hiểm ô tô giá rẻ” → xem bảng giá → để lại số điện thoại → sale gọi.
iProtect có thể thay bằng:
Chiếc xe của bạn ↓Mục đích sử dụng ↓ Giá trị xe ↓Khu vực & mức độ sử dụng ↓Rủi ro quan tâm ↓Car Protection Profile ↓TNDS bắt buộc
Vehicle Protection
Driver & Passenger Protection
Optional Protection
↓ Sản phẩm phù hợp ↓So sánh quyền lợi ↓Doanh nghiệp bảo hiểm ↓Chuyên viên tư vấn
Đây chính là Need-based Discovery: không bắt đầu bằng sản phẩm mà bắt đầu bằng tài sản + con người + rủi ro.
✨ Bảo hiểm ô tô tốt không phải là bảo hiểm rẻ nhất
Người mua thường chỉ nhìn thấy phí bảo hiểm, trong khi thứ họ thực sự mua là khả năng chuyển giao rủi ro. Một hợp đồng có giá thấp nhưng thiếu phạm vi mà chủ xe quan tâm có thể trở nên rất đắt khi sự cố xảy ra. Ngược lại, mua quá nhiều quyền lợi không cần thiết cũng không phải cách sử dụng tiền hiệu quả.
Vì vậy, bảo hiểm phù hợp nên được xác định theo: Chiếc xe → Người sử dụng → Mục đích sử dụng → Rủi ro → Khả năng tự chịu tổn thất → Ngân sách → Giải pháp bảo vệ.
Không nên đảo ngược thành: Khuyến mãi → Giá rẻ → Sản phẩm → Mua.
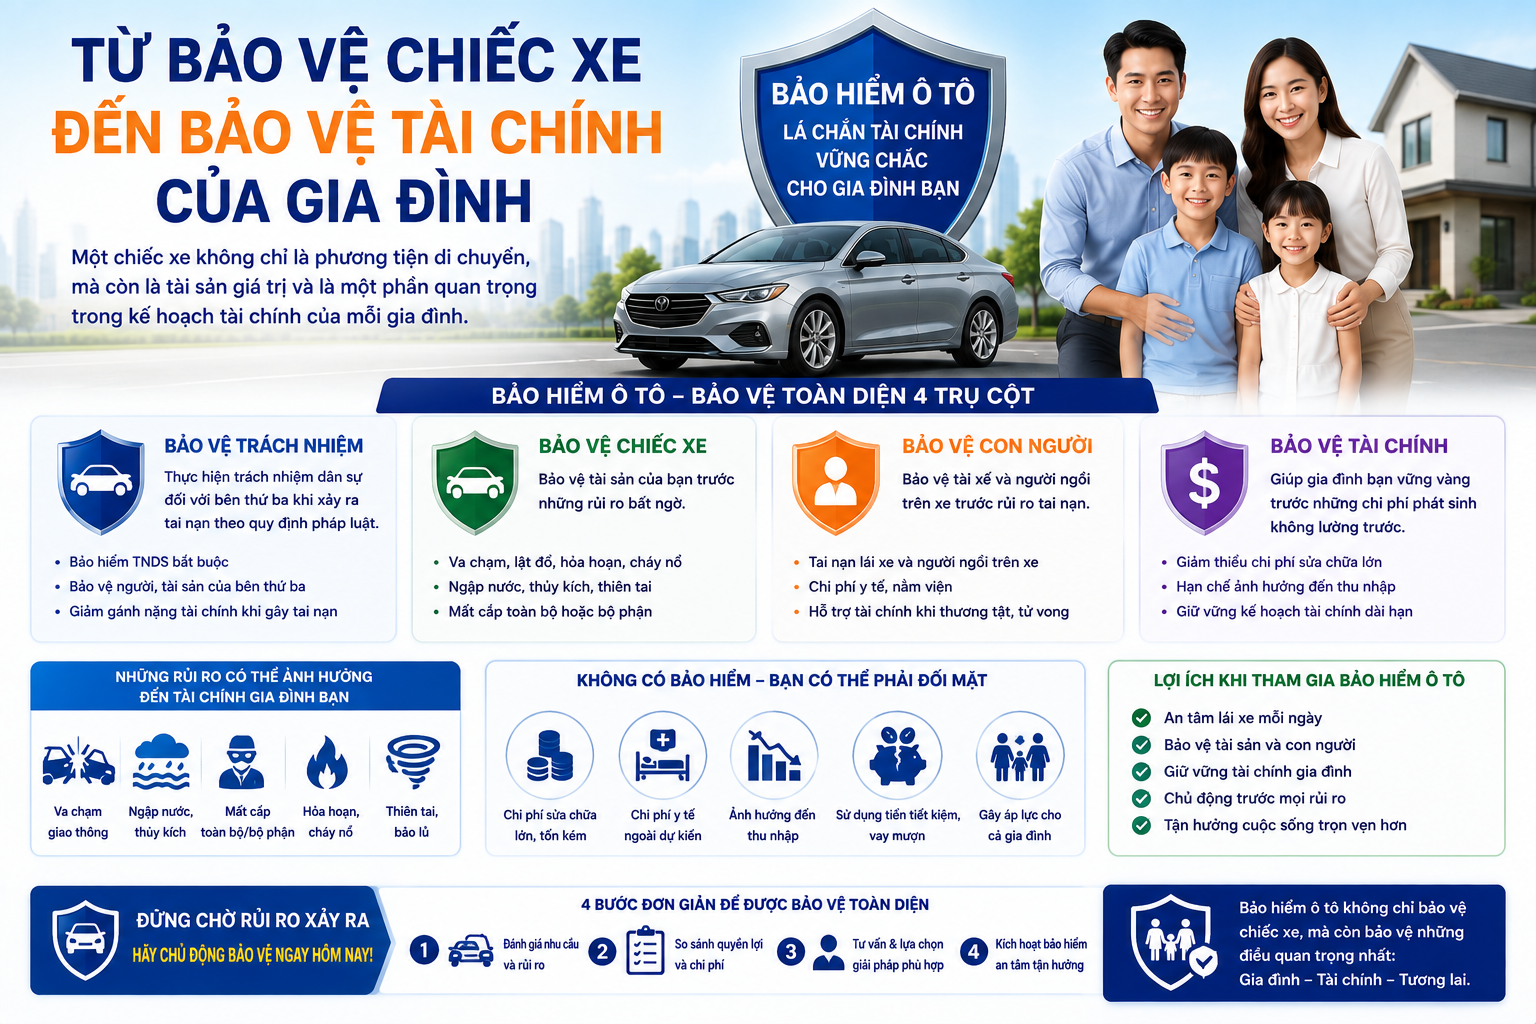
✨ Từ bảo vệ chiếc xe đến bảo vệ tài chính của gia đình
Một chiếc ô tô trị giá hàng trăm triệu hoặc hàng tỷ đồng là một phần đáng kể trong tài sản của nhiều gia đình. Nếu xe bị tổn thất nghiêm trọng, chủ xe không chỉ mất phương tiện đi lại mà còn có thể phải sử dụng tiền tiết kiệm hoặc vay thêm để sửa chữa/thay thế.
Vì vậy: Car Insurance không chỉ là: Insurance for a Car. Mà sâu hơn là: Asset Protection + Liability Protection + People Protection + Financial Protection. Đây cũng là cách iProtect nên định nghĩa ngành hàng này.
iProtect.vn hướng tới xây dựng Car Protection Discovery giúp chủ xe bắt đầu từ chính chiếc xe, cách sử dụng và những rủi ro mình quan tâm; từ đó hiểu các lớp bảo vệ, khám phá giải pháp, so sánh sản phẩm và doanh nghiệp bảo hiểm trước khi kết nối với chuyên viên tư vấn. Mục tiêu không phải tìm bảo hiểm ô tô rẻ nhất, mà giúp mỗi chủ xe tìm được cấu trúc bảo vệ phù hợp với tài sản, con người và khả năng tài chính của mình.

