
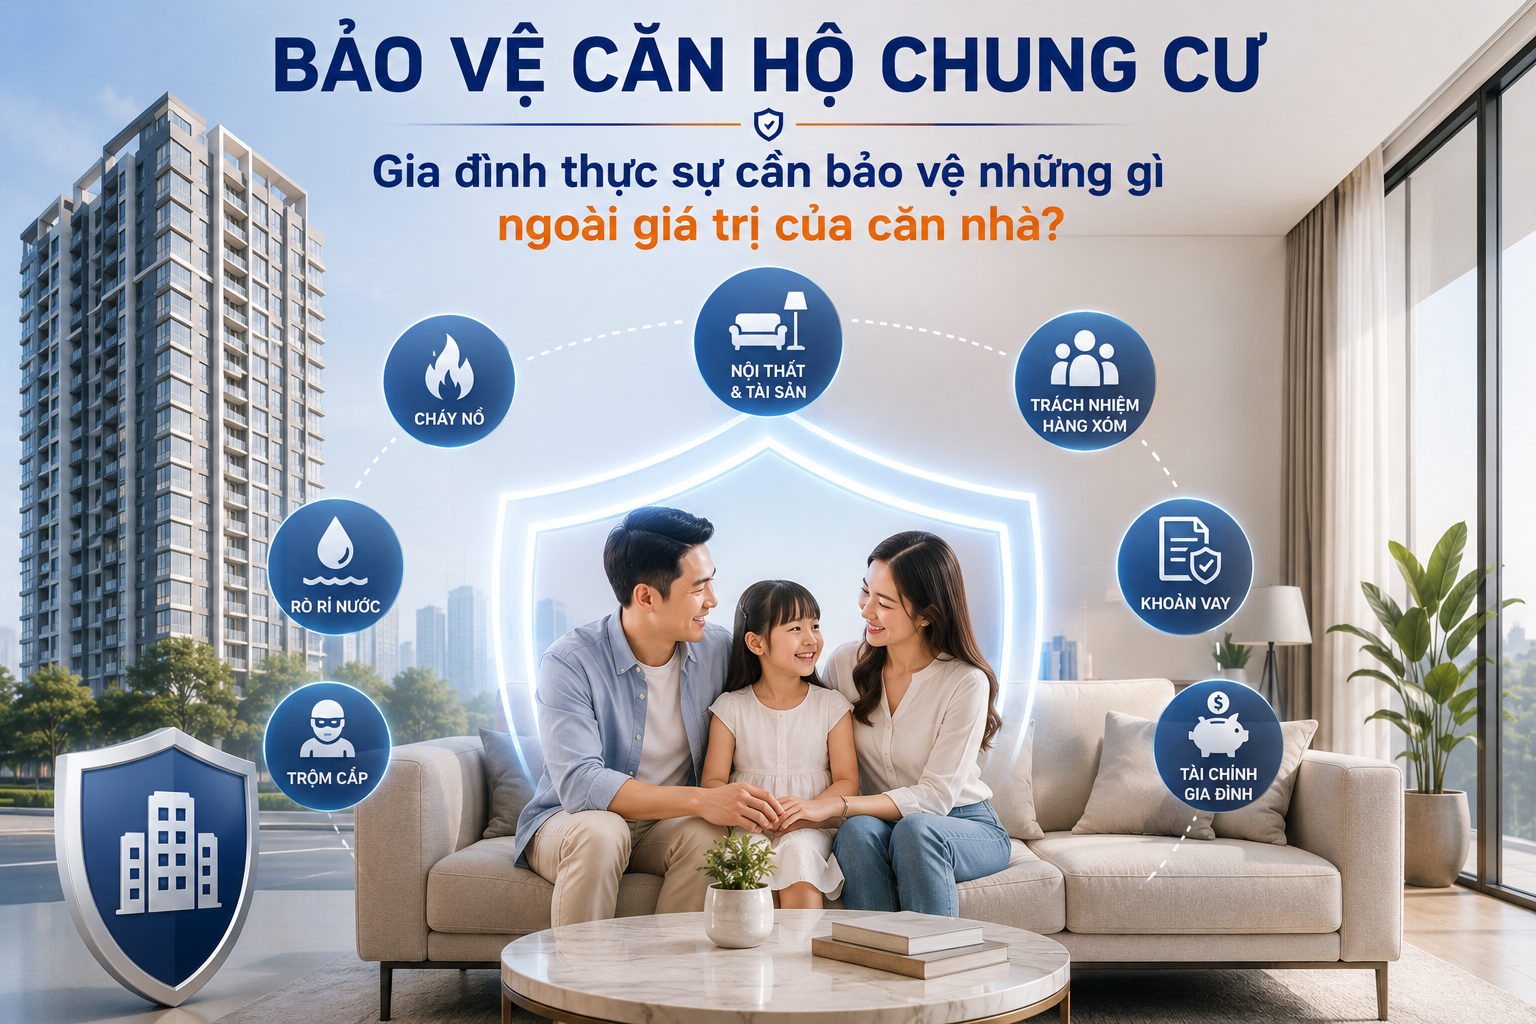
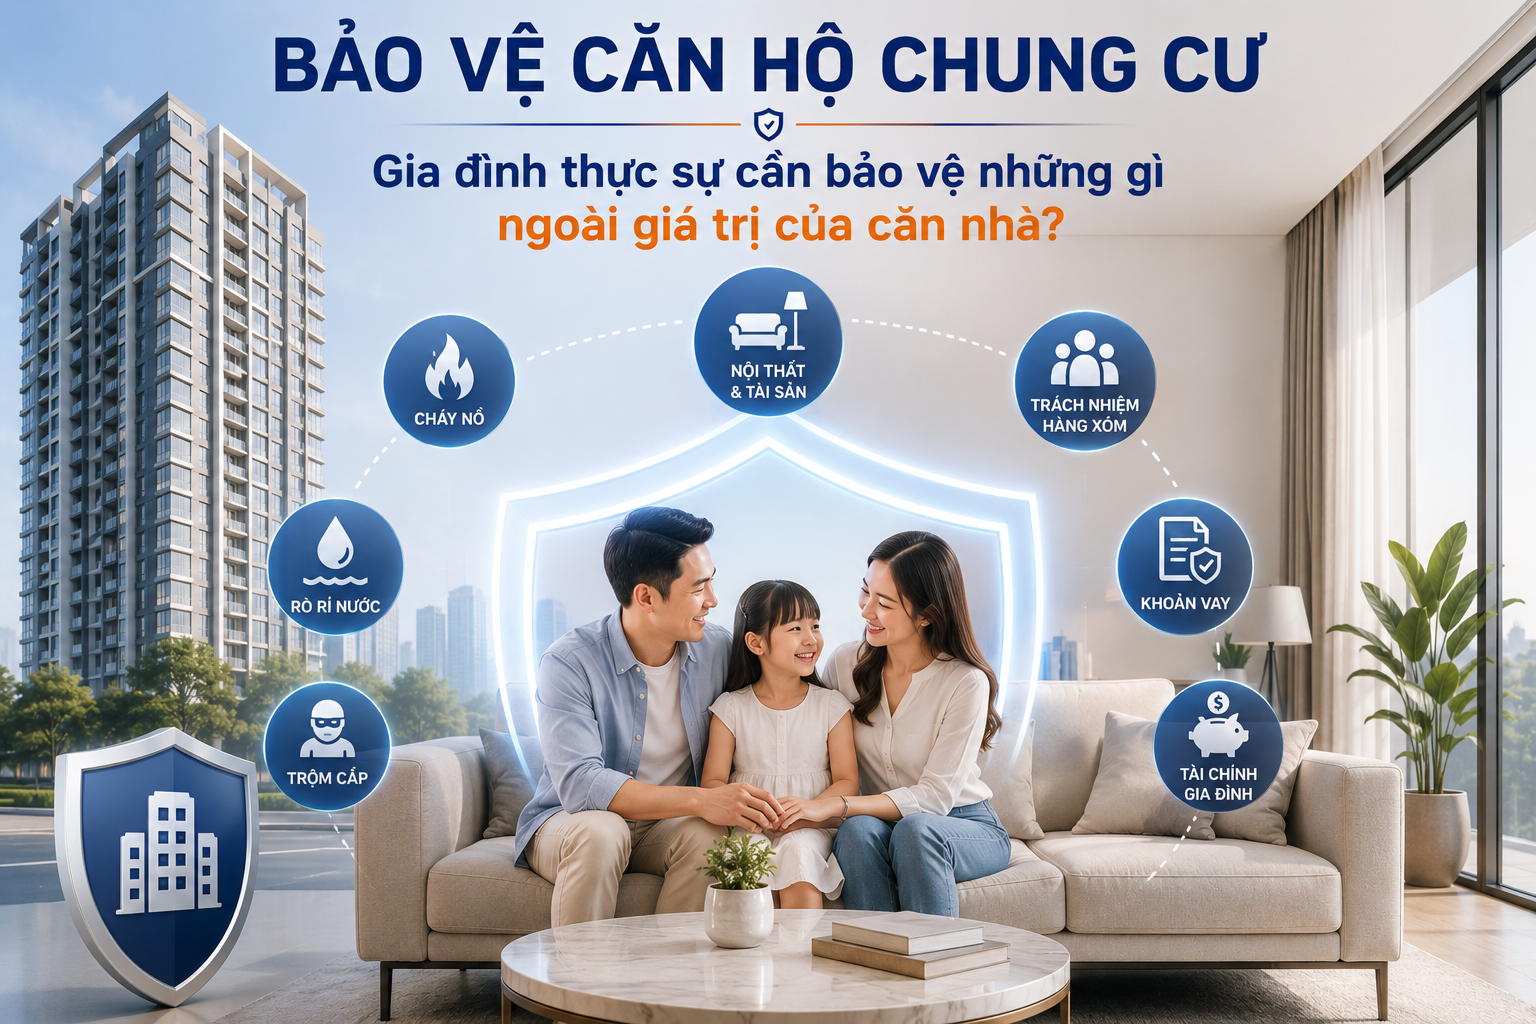
Bảo vệ căn hộ chung cư – Gia đình thực sự cần bảo vệ những gì ngoài giá trị của căn nhà?
Với nhiều gia đình thành thị, căn hộ chung cư là một trong những tài sản có giá trị lớn nhất được tích lũy trong nhiều năm. Nhưng khi nói đến bảo vệ căn hộ, chúng ta thường chỉ nghĩ đến hai việc: khóa cửa cẩn thận và mua bảo hiểm cháy nổ nếu cần. Trên thực tế, một căn hộ nằm trong một hệ thống phức tạp hơn rất nhiều: căn hộ → con người → nội thất và tài sản → hệ thống điện nước → căn hộ lân cận → phần sở hữu chung → trách nhiệm → khoản vay → thu nhập → khả năng phục hồi của gia đình. Chỉ một sự cố rò rỉ nước, chập điện, cháy, hư hỏng thiết bị hoặc thiệt hại lan sang nhà hàng xóm cũng có thể tạo ra nhiều hậu quả cùng lúc.
Vì vậy, iProtect tiếp cận Bảo vệ Chung cư không bắt đầu bằng câu hỏi “Căn hộ này nên mua bảo hiểm gì?”, mà bằng câu hỏi rộng hơn: “Nếu ngày mai căn hộ xảy ra một sự cố lớn, gia đình có thể mất gì, ảnh hưởng đến ai, những lớp bảo vệ nào đã có và phần nào vẫn phải tự mình gánh chịu?” Đây là điểm khởi đầu để xây Hồ sơ Bảo vệ Căn hộ – Apartment Protection Profile, hiểu đơn giản là hồ sơ giúp gia đình biết mình có tài sản gì → đang đối mặt với rủi ro nào → đã được bảo vệ đến đâu → còn khoảng trống gì → nên ưu tiên điều gì.
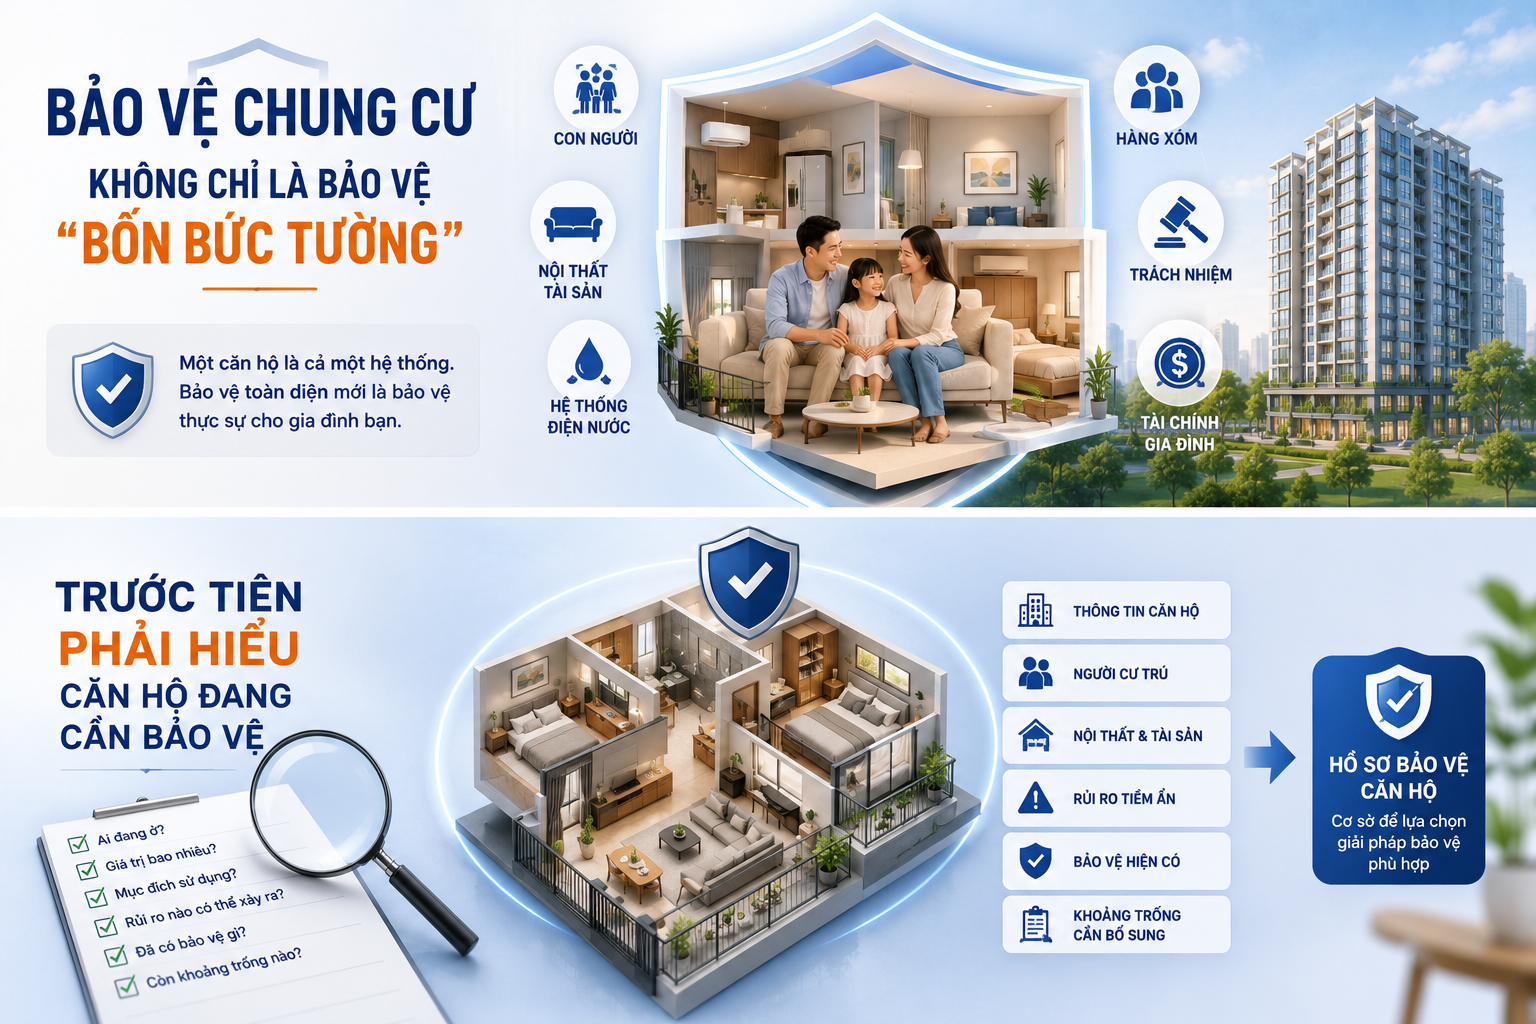
1. Bảo vệ chung cư không chỉ là bảo vệ “bốn bức tường”
Giá trị của một căn hộ không chỉ nằm ở giá mua căn nhà. Bên trong đó có thể có nội thất, thiết bị điện tử, đồ gia dụng, tài sản cá nhân và những vật dụng mang giá trị tài chính hoặc giá trị sử dụng lớn đối với gia đình. Quan trọng hơn, căn hộ còn là nơi ở. Nếu căn hộ không thể sử dụng trong một thời gian, gia đình có thể đồng thời mất khả năng sinh hoạt bình thường.
Do đó, bức tranh cần nhìn là: CĂN HỘ → NGƯỜI Ở → NỘI THẤT → TÀI SẢN → HỆ THỐNG KỸ THUẬT → HÀNG XÓM → TRÁCH NHIỆM → KHOẢN VAY → CHỖ Ở TẠM THỜI → TÀI CHÍNH GIA ĐÌNH.
Ví dụ, một vụ cháy nhỏ trong khu vực bếp có thể làm hư tủ bếp và thiết bị, khói ảnh hưởng toàn bộ căn hộ, nước chữa cháy ảnh hưởng sàn và nội thất, gia đình phải ở nơi khác trong thời gian sửa chữa và trong một số tình huống còn có thể phát sinh thiệt hại liên quan đến căn hộ xung quanh. Nếu chỉ nhìn vào chi phí sửa khu vực phát cháy, chúng ta đã bỏ qua phần lớn tác động thực tế. Vì thế: Bảo vệ căn hộ ≠ chỉ bảo vệ giá trị căn hộ.
2. Trước tiên phải hiểu căn hộ đang cần bảo vệ
Hai căn hộ cùng diện tích và cùng tòa nhà chưa chắc có cùng nhu cầu bảo vệ. Một căn bàn giao cơ bản để cho thuê khác căn được đầu tư nội thất hàng tỷ đồng. Căn gia đình đang ở khác căn đầu tư. Căn đã thanh toán hết khác căn còn khoản vay dài hạn.
Một Hồ sơ căn hộ ban đầu nên ghi nhận những thông tin cơ bản như loại căn hộ, diện tích, tình trạng sở hữu, mục đích sử dụng, giá trị ước tính, giá trị nội thất, người đang cư trú, khoản vay còn lại và các lớp bảo vệ hiện có.
Có thể hình dung: Căn hộ → Giá trị → Mục đích sử dụng → Người ở → Nội thất → Khoản vay → Bảo vệ hiện có → Mức độ phụ thuộc của gia đình.
Điểm quan trọng là giá thị trường của căn hộ không đồng nghĩa với giá trị cần được bảo vệ trong mọi tình huống. Giá đất, quyền sở hữu, phần công trình, nội thất, tài sản bên trong và chi phí khôi phục là những khái niệm khác nhau. Khi xem xét một giải pháp bảo hiểm cụ thể, người dùng cần hiểu chính xác đối tượng nào được bảo hiểm và cách xác định giá trị theo hợp đồng.
3. Những rủi ro nào có thể xảy ra với căn hộ chung cư?
Rủi ro dễ được nghĩ đến nhất là cháy. Nhưng đó chỉ là một phần của bức tranh. Tùy đặc điểm căn hộ, tòa nhà và hợp đồng bảo hiểm, các nhóm rủi ro cần được xem xét có thể liên quan đến cháy, nổ, chập điện, khói, rò rỉ hoặc vỡ đường ống nước, ngập nước, thiên tai, hư hỏng tài sản, mất cắp, sự cố thiết bị, thiệt hại do tác động từ căn hộ khác và thiệt hại mà căn hộ của mình gây ra cho người khác.
Điều quan trọng không phải cố tạo một danh sách càng dài càng tốt, mà phải xây được Bản đồ Rủi ro Căn hộ: Nguồn rủi ro → Sự cố → Tài sản bị ảnh hưởng → Con người bị ảnh hưởng → Chi phí trực tiếp → Chi phí gián tiếp → Trách nhiệm với người khác → Khả năng phục hồi.
Ví dụ: Vỡ đường nước → Ngập căn hộ → Hỏng sàn + nội thất → Nước thấm xuống tầng dưới → Thiệt hại căn hộ hàng xóm → Phát sinh trách nhiệm → Gia đình phải sửa chữa và xử lý nhiều bên.
Một sự cố rất đơn giản ban đầu có thể trở thành một chuỗi trách nhiệm và tài chính phức tạp.
4. Phòng ngừa luôn là lớp bảo vệ đầu tiên
Bảo hiểm không thay thế việc quản lý rủi ro. Một căn hộ được bảo vệ tốt phải bắt đầu từ việc giảm xác suất xảy ra sự cố và giảm mức độ thiệt hại nếu sự cố xảy ra. Các yếu tố cần chú ý có thể gồm hệ thống điện, ổ cắm, thiết bị công suất lớn, bếp, nguồn nhiệt, đường nước, thiết bị vệ sinh, ban công, cửa sổ, hệ thống báo cháy, thiết bị chữa cháy phù hợp, cách lưu trữ vật dụng dễ cháy và khả năng xử lý của các thành viên khi có sự cố.
Cấu trúc bảo vệ nên là: PHÒNG NGỪA → PHÁT HIỆN SỚM → ỨNG PHÓ → GIẢM THIỆT HẠI → CHUYỂN GIAO RỦI RO QUA BẢO HIỂM → PHỤC HỒI.
Một cảm biến rò rỉ nước giá trị không lớn đôi khi có thể ngăn một thiệt hại rất lớn. Một thiết bị cảnh báo hoặc việc kiểm tra hệ thống điện định kỳ cũng có thể tạo giá trị bảo vệ lớn hơn nhiều so với chi phí của nó. Đây chính là lý do iProtect không nên đồng nhất Protection – Bảo vệ với Insurance – Bảo hiểm.
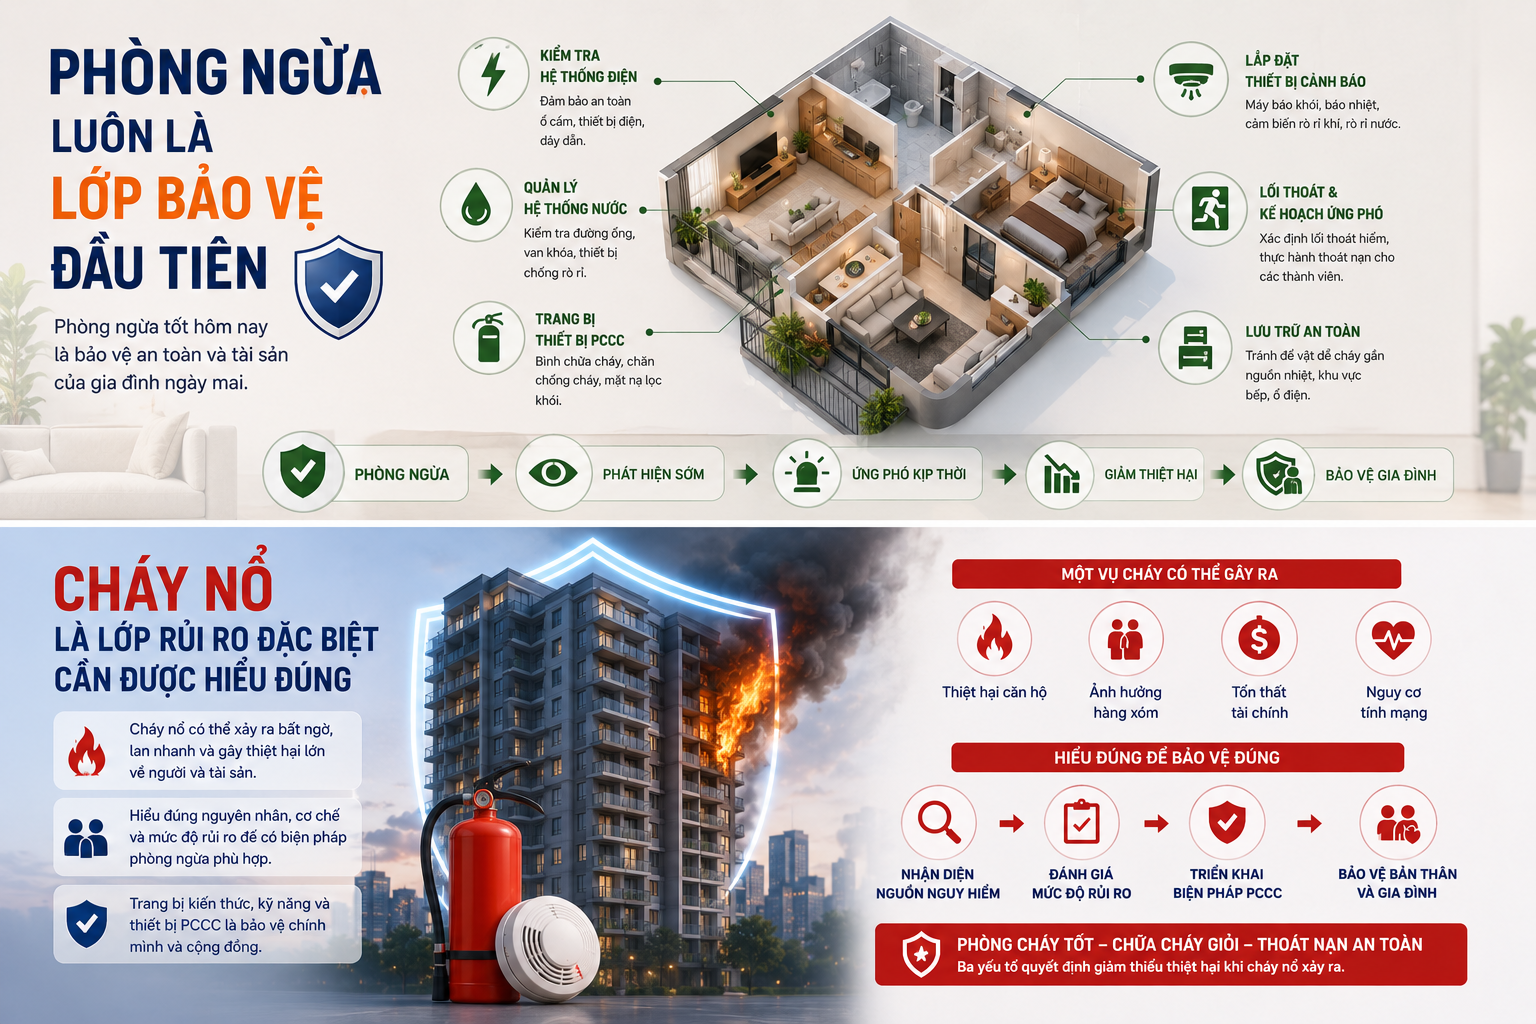
5. Cháy nổ là lớp rủi ro đặc biệt cần được hiểu đúng
Đối với chung cư, cháy nổ có thể tạo ra hậu quả rất lớn bởi con người và tài sản tập trung trong cùng một công trình. Một sự cố không nhất thiết chỉ ảnh hưởng căn hộ phát sinh sự cố mà có thể tác động đến nhiều khu vực khác.
Về mặt bảo vệ, cần nhìn: Nguồn cháy → Phát hiện → Cảnh báo → Thoát nạn → Chữa cháy → Thiệt hại con người → Thiệt hại căn hộ → Nội thất/tài sản → Thiệt hại lan rộng → Phục hồi.
Ở đây cần phân biệt rõ nghĩa vụ và bảo hiểm liên quan đến tòa nhà/phần sở hữu chung với nhu cầu bảo vệ riêng của chủ sở hữu hoặc người sử dụng căn hộ. Việc một tòa nhà có các lớp bảo hiểm hoặc cơ chế bảo vệ nhất định không có nghĩa toàn bộ nội thất, tài sản cá nhân và mọi tổn thất của từng hộ gia đình đều mặc nhiên được bảo vệ.
Vì vậy, câu hỏi quan trọng là: “Tòa nhà đang được bảo vệ những gì, còn gia đình tôi phải tự bảo vệ những gì?” Đây là một trong những câu hỏi nền tảng của Hồ sơ Bảo vệ Căn hộ.
6. Nội thất và tài sản bên trong có thể là một khoảng trống rất lớn
Một căn hộ có thể được mua với giá vài tỷ đồng nhưng phần nội thất và tài sản bên trong cũng có thể trị giá hàng trăm triệu hoặc hơn. Tủ, giường, sofa, thiết bị điện tử, máy lạnh, tủ lạnh, máy giặt, đồ dùng cá nhân và nhiều tài sản khác tạo thành một lớp giá trị riêng.
Do đó cần tách: Giá trị căn hộ ≠ Giá trị nội thất ≠ Giá trị tài sản cá nhân ≠ Chi phí khôi phục.
Nếu xảy ra một sự cố lớn, gia đình cần biết phần nào có thể được bảo vệ bởi hợp đồng hiện có và phần nào phải tự chi trả. Một Bản đồ Tài sản trong Căn hộ đơn giản có thể phân nhóm: phần hoàn thiện căn hộ → nội thất cố định → thiết bị gia dụng → điện tử → tài sản cá nhân giá trị cao → tài sản đặc biệt cần quản lý riêng.
Việc kiểm kê này không nhất thiết phải quá phức tạp. Chỉ cần người dùng biết tương đối “nếu phải thay thế phần lớn tài sản bên trong căn hộ, số tiền cần là bao nhiêu?” đã giúp thay đổi đáng kể cách nhìn về Protection Gap – khoảng trống bảo vệ.
7. Con người phải đứng trước tài sản
Căn hộ có giá trị lớn nhưng mục tiêu cuối cùng của Protection vẫn là con người.
Một sự cố tại nhà có thể gây bỏng, thương tích, ảnh hưởng hô hấp hoặc những hậu quả sức khỏe khác. Khi đó, Home Protection – Bảo vệ Nhà ở kết nối trực tiếp với Health Protection – Bảo vệ Sức khỏe, Accident Protection – Bảo vệ Tai nạn và Family Protection – Bảo vệ Gia đình.
Chuỗi tác động có thể là: Sự cố tại nhà → Thương tích → Điều trị → Nghỉ việc → Giảm thu nhập → Chi phí gia đình tăng → Áp lực tài chính.
Nếu người bị ảnh hưởng là người trụ cột, một sự cố tài sản đã trở thành Income Risk – rủi ro thu nhập.
Do đó, một Hồ sơ Bảo vệ Căn hộ không nên chỉ lưu thông tin về căn nhà mà còn phải hiểu ai đang sống trong đó: trẻ nhỏ, người cao tuổi, người khuyết tật, vật nuôi hoặc những thành viên có nhu cầu hỗ trợ đặc biệt đều có thể làm thay đổi kế hoạch ứng phó.
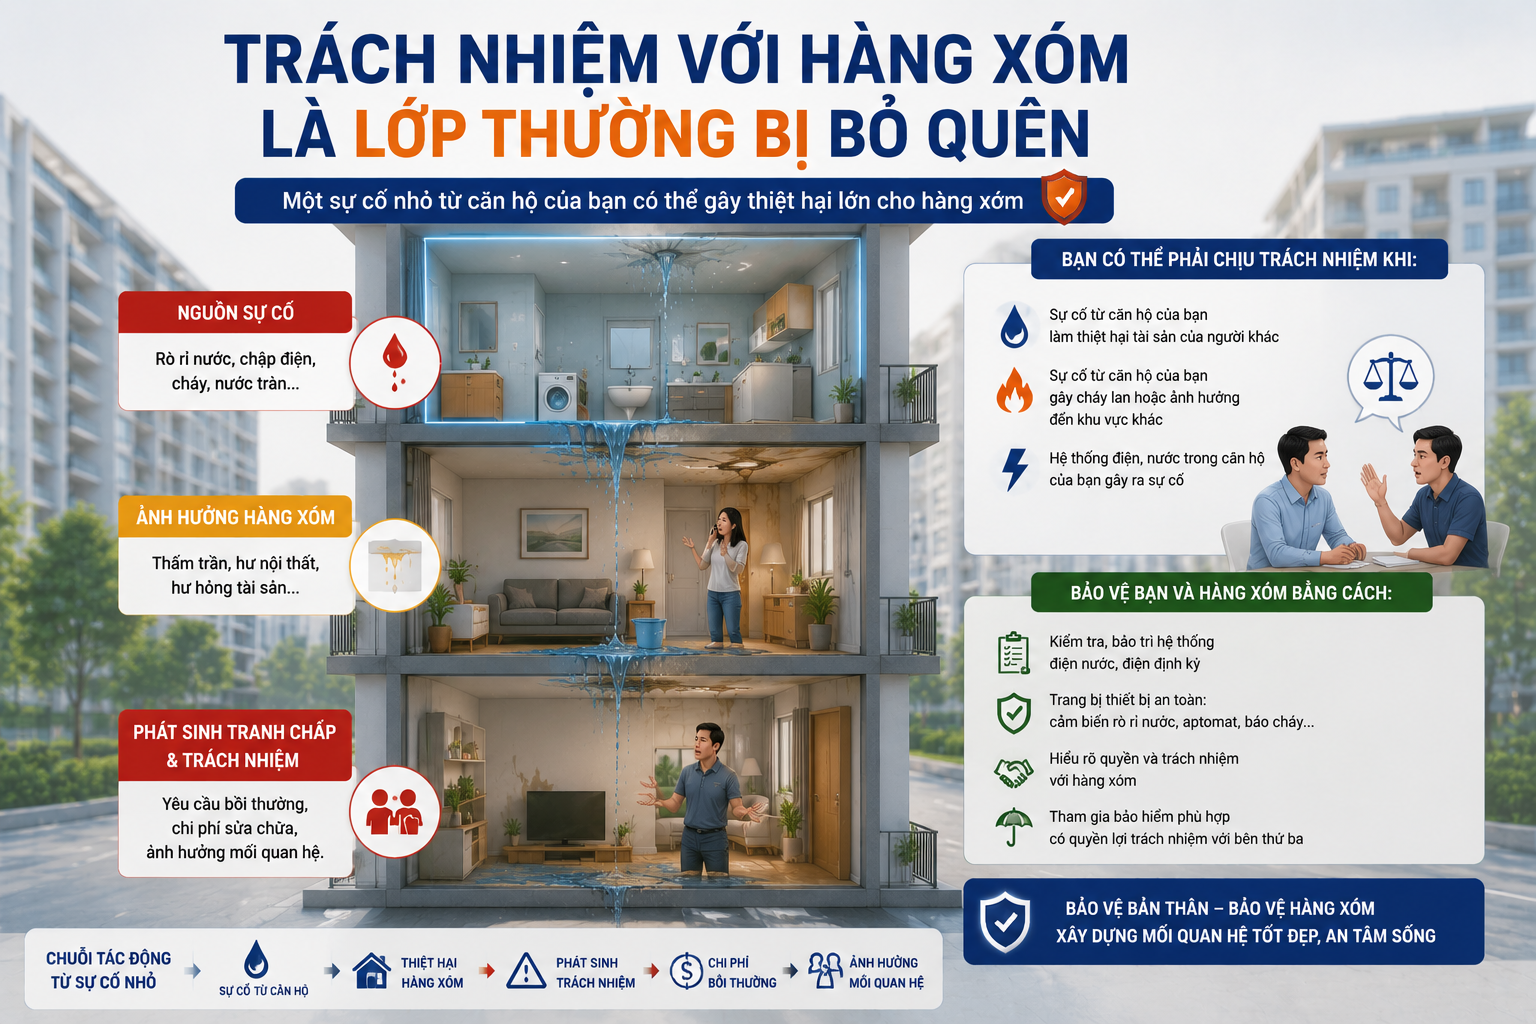
8. Trách nhiệm với hàng xóm là lớp thường bị bỏ quên
Đây có thể trở thành một trong những nội dung khác biệt nhất của chuyên mục Chung cư.
Trong nhà phố độc lập, một số rủi ro có thể chủ yếu nằm trong phạm vi tài sản của mình. Trong chung cư, các căn hộ nằm sát, trên và dưới nhau. Vì vậy sự cố từ một căn có khả năng ảnh hưởng đến căn khác.
Ví dụ: Rò nước nhà mình → Thấm trần nhà dưới → Hư nội thất hàng xóm → Tranh chấp/Trách nhiệm → Chi phí tài chính.
Hoặc: Sự cố tại căn hộ → Cháy/khói/nước → Lan sang khu vực khác → Thiệt hại bên thứ ba → Trách nhiệm tiềm năng.
Đây chính là Liability Protection – Bảo vệ Trách nhiệm, tức lớp bảo vệ trước những nghĩa vụ có thể phát sinh khi sự cố từ mình gây thiệt hại cho người khác. Vì vậy, chủ căn hộ không nên chỉ hỏi: “Nếu nhà tôi hỏng, ai trả?” mà còn phải hỏi: “Nếu sự cố từ nhà tôi làm hỏng tài sản của người khác thì sao?”
9. Khoản vay mua nhà tạo thêm một lớp rủi ro
Nhiều căn hộ được mua bằng vốn vay. Khi đó, căn nhà vừa là tài sản vừa gắn với một nghĩa vụ tài chính kéo dài nhiều năm.
Một nguyên tắc rất đơn giản: Căn hộ gặp sự cố ≠ Khoản vay biến mất.
Nếu một sự cố lớn đồng thời ảnh hưởng đến khả năng làm việc của người trụ cột, gia đình có thể gặp chuỗi tác động: Sự cố căn hộ → Chi phí sửa chữa → Chi phí ở tạm → Ảnh hưởng công việc → Thu nhập giảm → Khoản vay vẫn phải trả → Áp lực dòng tiền.
Do đó Hồ sơ Bảo vệ Căn hộ nên ghi nhận ít nhất: dư nợ còn lại, khoản trả hàng tháng, người tạo thu nhập chính và quỹ dự phòng hiện có.
Lúc này Home Protection kết nối trực tiếp với Income Protection và Family Protection.
10. Nếu căn hộ không thể ở được thì sao?
Đây là một khoảng trống dễ bị bỏ qua. Sau cháy, ngập nước hoặc sự cố lớn, căn hộ có thể cần sửa chữa trong nhiều tuần hoặc nhiều tháng. Gia đình vẫn cần nơi sinh sống.
Khi đó xuất hiện Temporary Accommodation – Chỗ ở tạm thời. Tác động có thể là: Căn hộ không thể sử dụng → Thuê chỗ ở khác → Chi phí sinh hoạt tăng → Đi lại thay đổi → Công việc/học tập bị ảnh hưởng → Dòng tiền gia đình chịu áp lực.
Vì vậy, khi đánh giá giải pháp bảo hiểm nhà ở, ngoài phạm vi bảo vệ tài sản, người dùng nên kiểm tra xem sản phẩm cụ thể có quyền lợi hoặc hỗ trợ liên quan đến chỗ ở tạm thời hay không, điều kiện và giới hạn ra sao. Không nên mặc định mọi sản phẩm đều có.
Ở góc độ Protection, kể cả khi không có quyền lợi bảo hiểm tương ứng, gia đình vẫn cần tính đến rủi ro này trong quỹ dự phòng.
11. Quỹ dự phòng vẫn là lớp không thể thiếu
Bảo hiểm có phạm vi, điều kiện, mức trách nhiệm, loại trừ và quy trình giải quyết quyền lợi. Trong khi đó, sự cố thực tế thường tạo ra những khoản chi cần xử lý ngay.
Do đó:
Một gia đình sở hữu căn hộ giá trị cao nhưng gần như không có tài sản thanh khoản vẫn có thể có Emergency Fund Gap – khoảng trống quỹ dự phòng rất lớn. Giá trị tài sản không đồng nghĩa với khả năng có tiền ngay khi cần.
12. Chủ nhà và người thuê có nhu cầu bảo vệ khác nhau
Đây là một điểm iProtect nên phân biệt ngay từ Profile. Chủ sở hữu đang ở quan tâm đến căn hộ, nội thất, tài sản, trách nhiệm, khoản vay và khả năng duy trì nơi ở. Chủ sở hữu cho thuê còn có thể quan tâm đến tài sản cho thuê, nội thất bàn giao, trách nhiệm giữa các bên và ảnh hưởng tài chính khi căn hộ không thể tiếp tục khai thác.
Người thuê không sở hữu căn hộ nhưng vẫn có tài sản cá nhân, thiết bị, trách nhiệm tiềm năng và nhu cầu về nơi ở.
Vì vậy: Owner Profile ≠ Landlord Profile ≠ Tenant Profile.
Nói bằng tiếng Việt: Hồ sơ chủ nhà đang ở ≠ Hồ sơ chủ nhà cho thuê ≠ Hồ sơ người thuê. Đây là một thuộc tính rất hữu ích nếu iProtect sau này xây hệ thống dữ liệu thực.
13. Phần riêng và phần chung cần được phân biệt
Chung cư có đặc điểm mà nhà ở độc lập không có: một căn hộ tồn tại bên trong một tòa nhà với phần sở hữu riêng và những khu vực, hệ thống thuộc phần sở hữu hoặc sử dụng chung theo quy định và hồ sơ pháp lý của công trình.
Do đó, khi xảy ra sự cố, câu hỏi “ai chịu trách nhiệm?” đôi khi không thể trả lời chỉ bằng việc nhìn vị trí thiệt hại.
Có thể phải xác định: Sự cố bắt nguồn từ đâu → Thuộc phần nào → Ai quản lý → Ai có nghĩa vụ → Bảo hiểm nào liên quan → Thiệt hại nào thuộc phạm vi → Phần còn lại ai xử lý.
Người dân không nên tự suy đoán trong những sự cố lớn hoặc có tranh chấp. Việc lưu giữ hình ảnh, thông tin hiện trường, thông báo cho ban quản lý, bên liên quan và doanh nghiệp bảo hiểm theo trường hợp cụ thể có thể rất quan trọng. Đây là lớp Evidence – Bằng chứng, tương tự tư duy chúng ta đã sử dụng trong Accident Protection và Liability Protection.
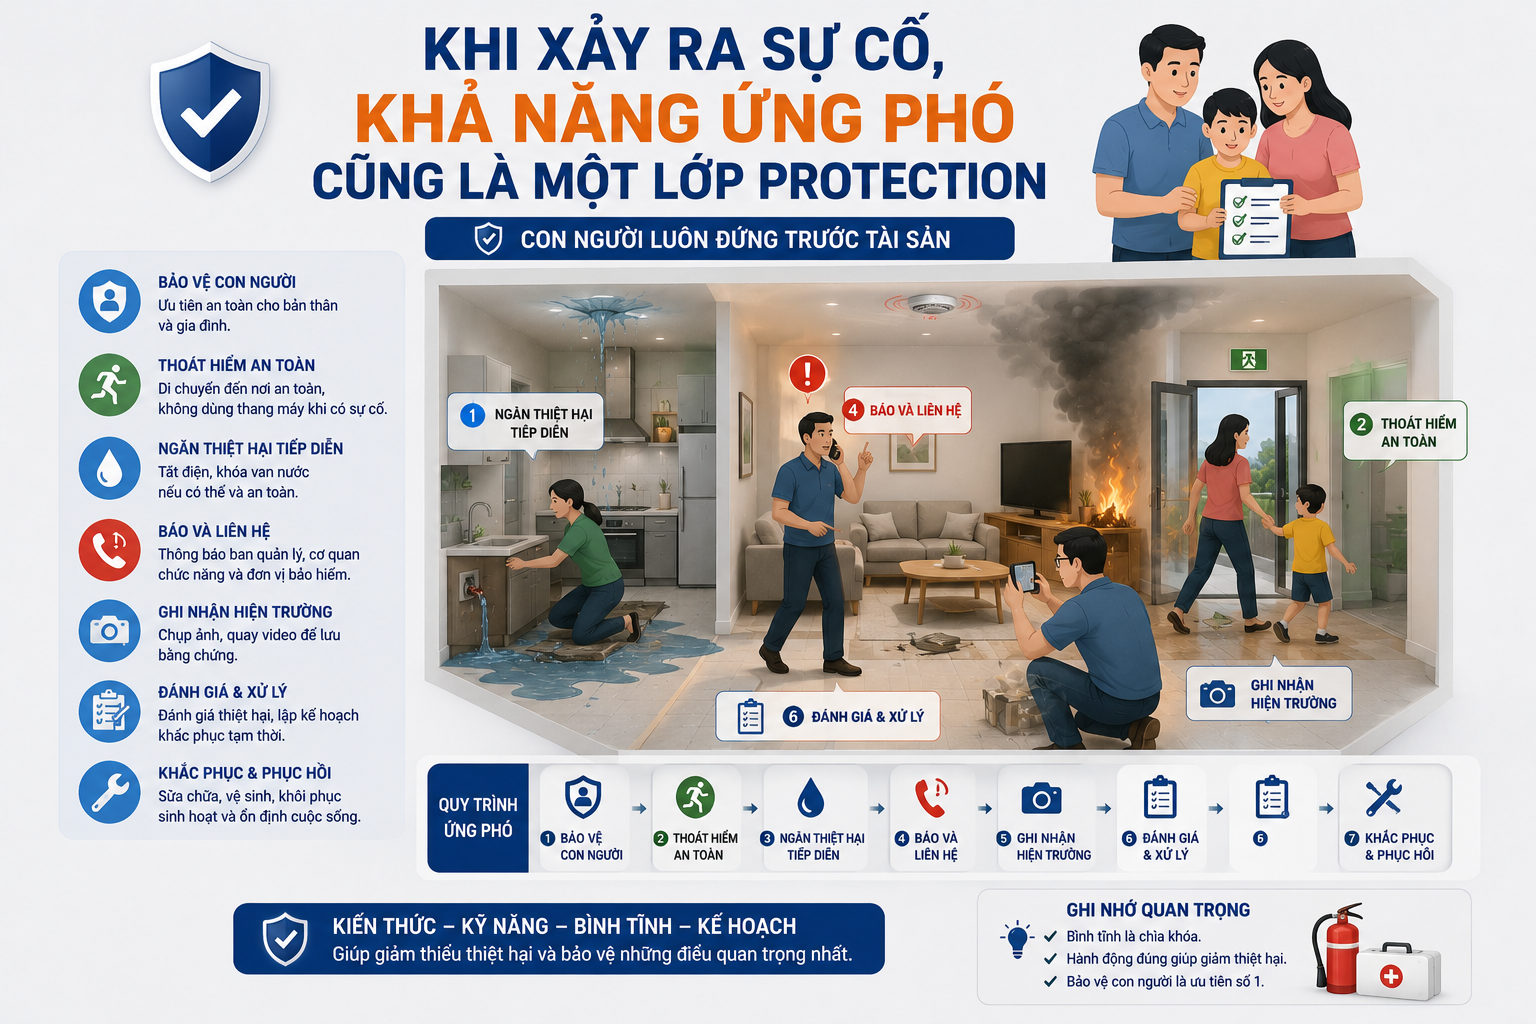
14. Khi xảy ra sự cố, khả năng ứng phó cũng là một lớp Protection
Một gia đình có hợp đồng bảo hiểm tốt nhưng không biết phải làm gì khi cháy, rò nước hoặc xảy ra sự cố nghiêm trọng vẫn chưa phải là một gia đình có Protection Readiness – mức độ sẵn sàng bảo vệ tốt.
Có thể xây một quy trình chung: Phát hiện sự cố → Ưu tiên an toàn con người → Ngăn thiệt hại tiếp tục nếu có thể và an toàn → Báo ban quản lý/cơ quan cần thiết → Ghi nhận hiện trường → Liên hệ doanh nghiệp bảo hiểm nếu liên quan → Đánh giá thiệt hại → Khắc phục → Phục hồi.
Trong trường hợp nguy hiểm, con người luôn đứng trước tài sản. Không nên vì cố cứu một tài sản có thể thay thế mà đặt bản thân hoặc thành viên gia đình vào nguy hiểm lớn hơn.
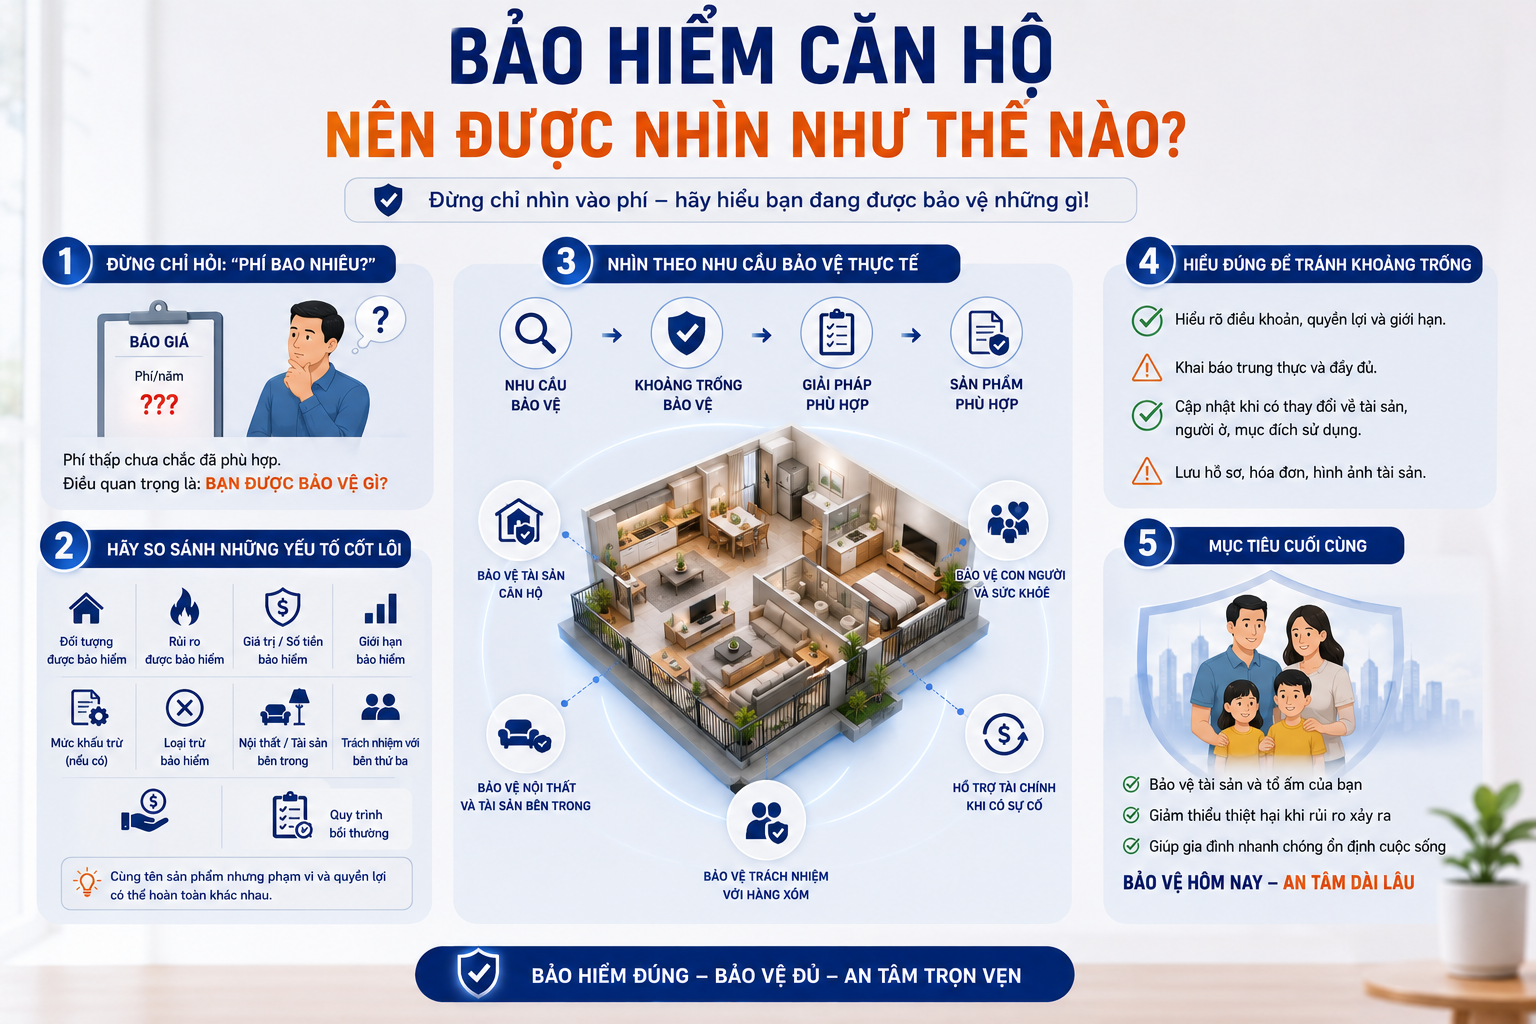
15. Bảo hiểm căn hộ nên được nhìn như thế nào?
Sau khi hiểu toàn bộ cấu trúc trên, lúc này mới nên xem xét sản phẩm. Thay vì hỏi duy nhất “phí bao nhiêu?”, người dùng nên so sánh: Đối tượng được bảo hiểm → Rủi ro được bảo hiểm → Giá trị/số tiền bảo hiểm → Giới hạn → Mức khấu trừ nếu có → Loại trừ → Nội thất/tài sản → Trách nhiệm bên thứ ba → Chi phí bổ sung → Quy trình bồi thường.
Các sản phẩm trên thị trường có thể khác nhau đáng kể về phạm vi và điều kiện. Một tên gọi như “bảo hiểm nhà”, “bảo hiểm căn hộ” hay “bảo hiểm tài sản” không đủ để kết luận sản phẩm bảo vệ những gì.
Nguyên tắc của iProtect nên là: Không so sánh tên sản phẩm trước – so sánh Protection Need trước. Hay bằng tiếng Việt: Nhu cầu bảo vệ → Khoảng trống → Giải pháp → Phạm vi cần có → Sản phẩm phù hợp.
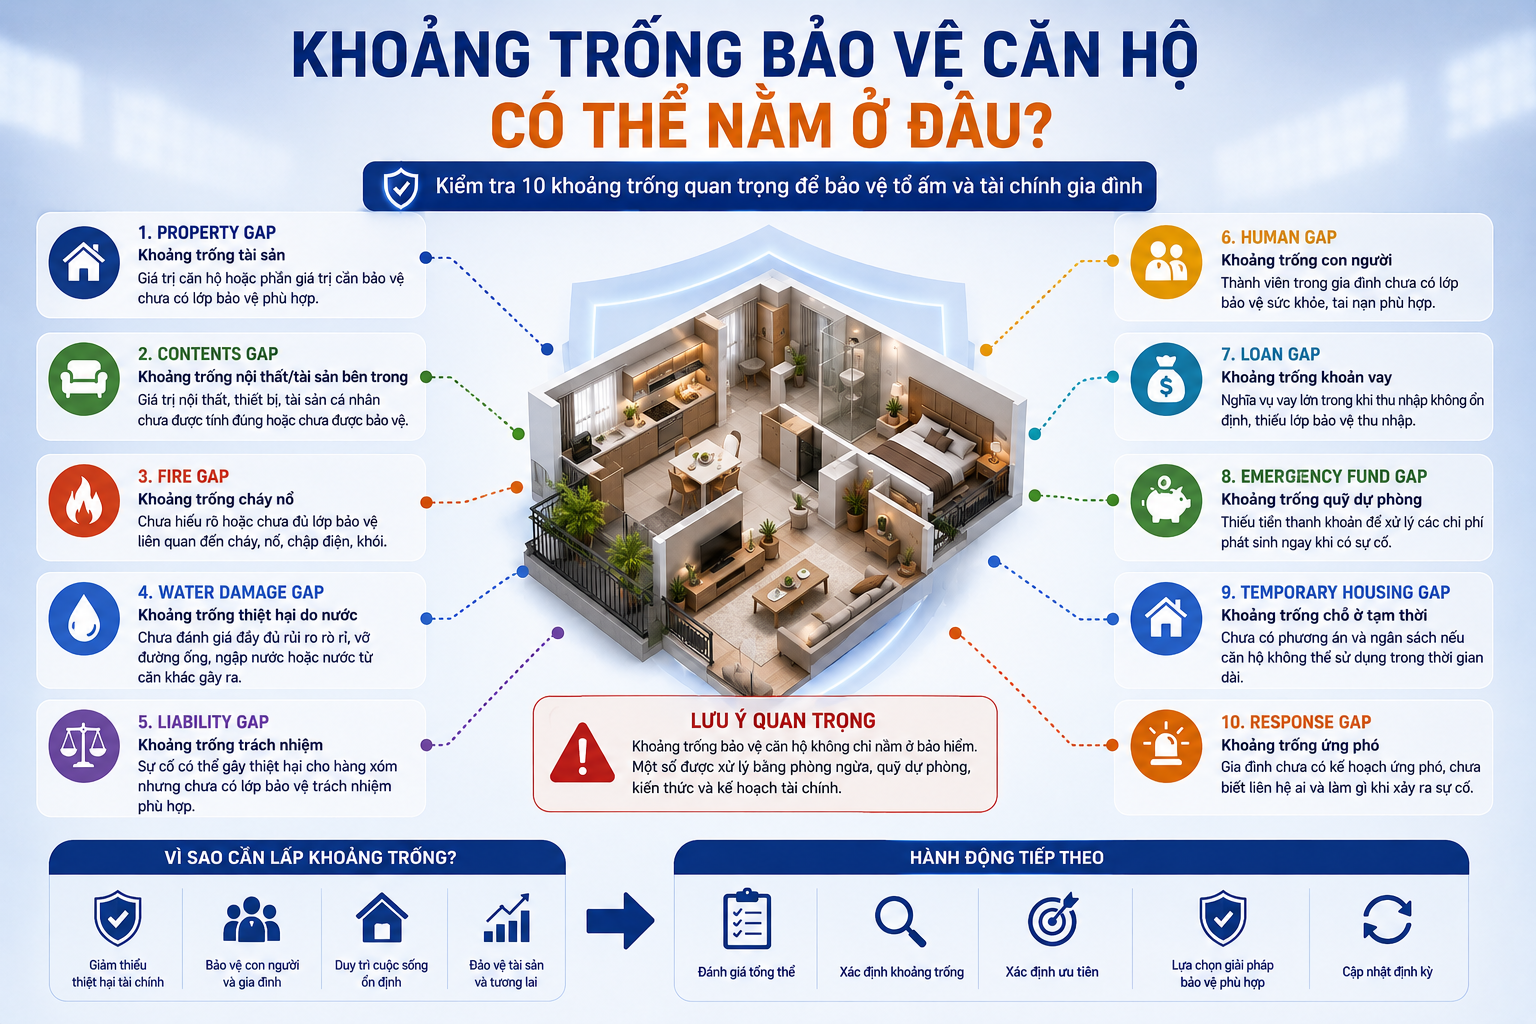
16. Khoảng trống Bảo vệ Căn hộ có thể nằm ở đâu?
Sau khi kiểm kê, gia đình có thể phát hiện nhiều loại Protection Gap – khoảng trống bảo vệ.
Do đó: HOME PROTECTION GAP ≠ HOME INSURANCE GAP. Hay nói hoàn toàn bằng tiếng Việt: Khoảng trống bảo vệ căn hộ không đồng nghĩa với khoảng trống bảo hiểm căn hộ. Một số khoảng trống được xử lý bằng bảo hiểm. Một số bằng phòng ngừa. Một số bằng quỹ dự phòng. Một số bằng cải thiện hệ thống an toàn. Một số bằng kế hoạch tài chính.
17. Xây Bài kiểm tra Sức chịu đựng của Căn hộ
iProtect có thể giúp gia đình kiểm tra bằng những tình huống rất thực tế.
Tình huống 1: rò nước làm hỏng sàn và nội thất 30 triệu đồng.
Tình huống 2: nước từ căn hộ mình gây thiệt hại đáng kể cho căn hộ tầng dưới.
Tình huống 3: cháy làm hư hỏng phần lớn nội thất.
Tình huống 4: căn hộ không thể sử dụng trong hai tháng.
Tình huống 5: một thành viên gia đình bị thương trong sự cố.
Tình huống 6: sự cố lớn xảy ra khi căn hộ vẫn còn khoản vay dài hạn.
Với mỗi tình huống chỉ cần hỏi: Thiệt hại gì? → Ai bị ảnh hưởng? → Lớp bảo vệ nào phản hồi? → Bảo hiểm xử lý phần nào? → Gia đình tự chịu phần nào? → Quỹ dự phòng đủ không? → Cuộc sống sau sự cố bị ảnh hưởng bao lâu?
Đây chính là Home Protection Stress Test – Bài kiểm tra sức chịu đựng của hệ thống bảo vệ nhà ở.
18. 10 câu hỏi để gia đình kiểm tra mức độ sẵn sàng
Một Hồ sơ Bảo vệ Căn hộ có thể bắt đầu bằng 10 câu hỏi rất đơn giản: (1) Căn hộ hiện có giá trị khoảng bao nhiêu? (2) Nội thất và tài sản bên trong trị giá khoảng bao nhiêu? (3) Gia đình đang ở, cho thuê hay đây là căn đầu tư? (4) Ai đang sống trong căn hộ? (5) Căn hộ còn khoản vay không? (6) Hiện tòa nhà và căn hộ đang có những lớp bảo hiểm/bảo vệ nào? (7) Nếu xảy ra cháy hoặc ngập nước lớn, gia đình có thể tự chi trả bao nhiêu? (8) Nếu sự cố gây thiệt hại cho hàng xóm, nguồn lực nào sẽ xử lý? (9) Nếu căn hộ không ở được hai tháng, gia đình sẽ ở đâu và chi phí lấy từ đâu? (10) Khi xảy ra sự cố, mọi người trong nhà có biết phải làm gì và liên hệ ai không?
Chỉ 10 câu hỏi này đã chuyển tư duy từ: “Nhà tôi có bảo hiểm chưa?” sang: “Gia đình tôi đã thực sự sẵn sàng nếu căn hộ xảy ra sự cố chưa?”
19. Xây Bản đồ Bảo vệ Căn hộ
Từ những dữ liệu trên, iProtect có thể xây Apartment Protection Map – Bản đồ Bảo vệ Căn hộ: Căn hộ → Chủ sở hữu/người thuê → Người cư trú → Giá trị căn hộ → Nội thất & tài sản → Rủi ro → Phòng ngừa → Bảo vệ hiện có → Cháy nổ → Thiệt hại do nước → Trách nhiệm → Khoản vay → Quỹ dự phòng → Chỗ ở tạm thời → Tác động tài chính → Khoảng trống → Ưu tiên → Hành động tiếp theo.
Đây là một cấu trúc dữ liệu có giá trị hơn nhiều so với thông tin đơn giản: “Khách hàng có căn hộ 2 phòng ngủ trị giá 5 tỷ đồng.” Bởi iProtect có thể hiểu thêm: Căn hộ 5 tỷ → nội thất 700 triệu → gia đình 4 người → có hai trẻ nhỏ → còn vay 2 tỷ → quỹ dự phòng 4 tháng → chưa rõ tài sản bên trong được bảo vệ đến đâu → nếu không ở được sẽ phải thuê nhà → Liability Gap chưa được đánh giá. Lúc này chúng ta không còn có một lead bảo hiểm nhà đơn thuần. Chúng ta có một nhu cầu bảo vệ đã được xác định tương đối rõ.
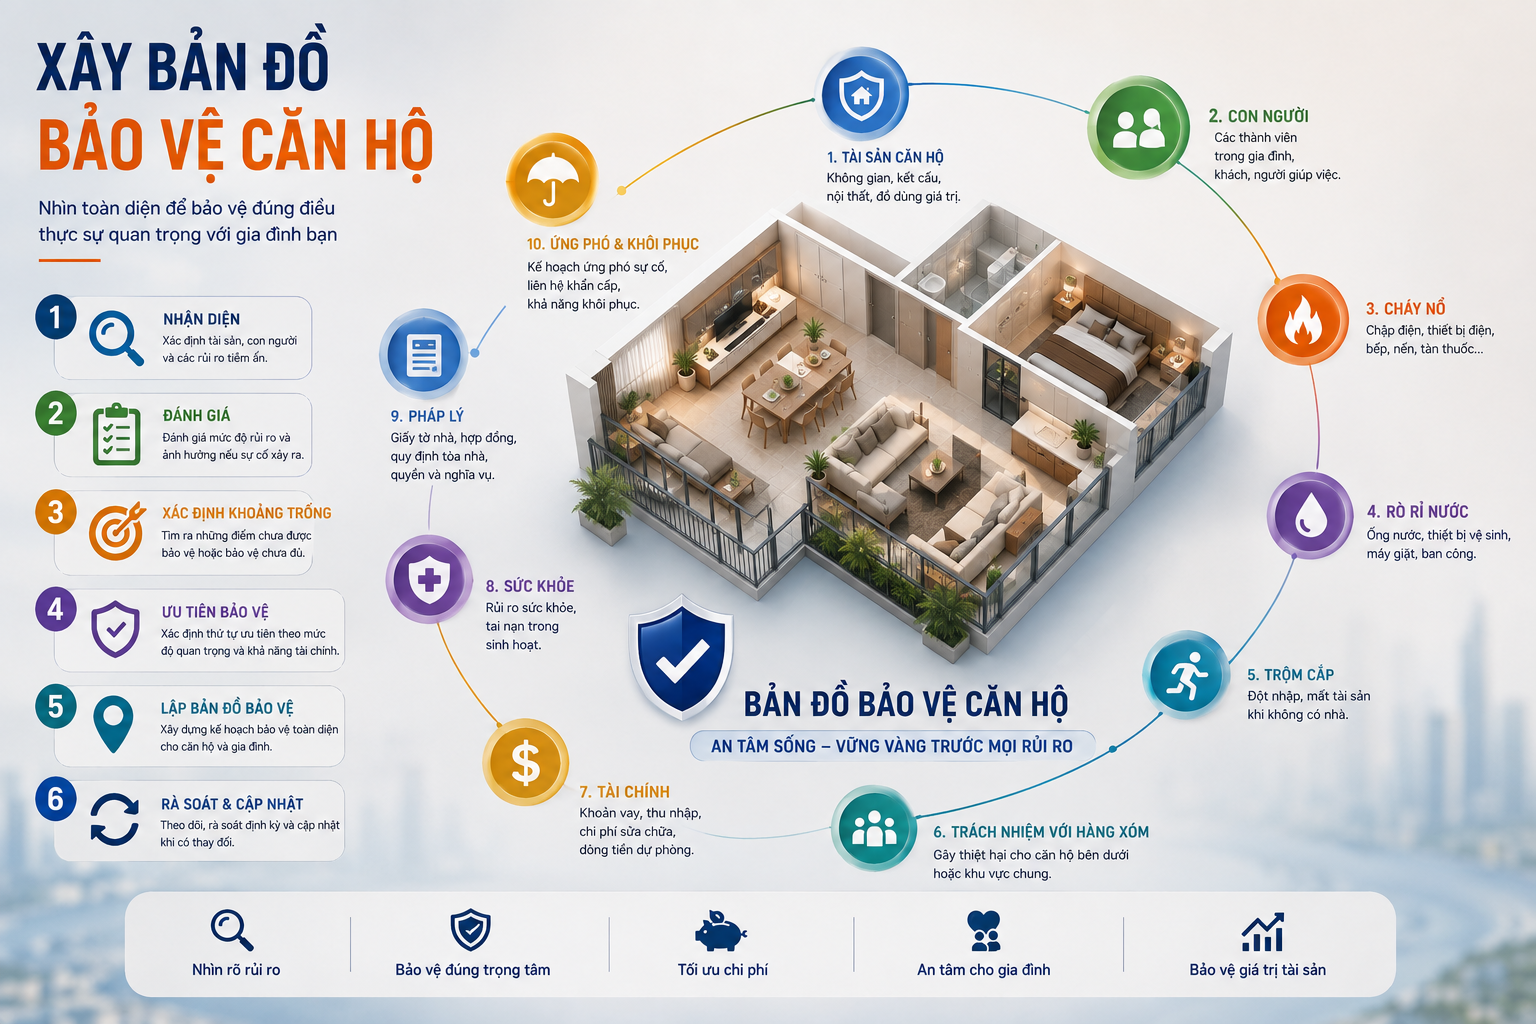
20. Hồ sơ Bảo vệ Căn hộ nên gồm những gì?
Để không quá phức tạp trong giai đoạn đầu, có thể chia thành 12 module:
01. Hồ sơ Căn hộ – loại căn, diện tích, tình trạng và giá trị.
02. Hồ sơ Sở hữu & Sử dụng – ở, cho thuê, thuê hoặc đầu tư.
03. Hồ sơ Người cư trú – ai đang sống trong nhà.
04. Nội thất & Tài sản – những tài sản quan trọng bên trong.
05. Rủi ro & Phòng ngừa – cháy, nước, điện và các nguy cơ chính.
06. Bảo vệ hiện có – những lớp đã có từ tòa nhà và hộ gia đình.
07. Bảo vệ Cháy nổ & Tài sản – phạm vi cần đánh giá.
08. Bảo vệ Trách nhiệm – thiệt hại có thể gây cho người khác.
09. Khoản vay & Nghĩa vụ tài chính – dư nợ và dòng tiền.
10. Quỹ dự phòng & Chỗ ở tạm – khả năng phục hồi ngắn hạn.
11. Tác động Gia đình & Tài chính – hậu quả nếu sự cố kéo dài.
12. Khoảng trống & Ưu tiên Bảo vệ – điều gì cần xử lý trước.
Không cần biến Profile thành một bảng khảo sát hàng trăm câu hỏi ngay từ đầu. Mục tiêu trước tiên là tạo được một bức tranh đủ rõ để ra quyết định tốt hơn.
21. Hồ sơ Bảo vệ Căn hộ phải thay đổi theo cuộc sống
Căn hộ và gia đình đều thay đổi theo thời gian. Gia đình sửa nhà, mua thêm nội thất, có thêm con, cho thuê căn hộ, trả bớt khoản vay, thay đổi thu nhập hoặc mua thêm một bất động sản khác.
Do đó: Cuộc sống thay đổi → Tài sản thay đổi → Người sử dụng thay đổi → Rủi ro thay đổi → Khả năng tài chính thay đổi → Khoảng trống bảo vệ thay đổi.
Hồ sơ Bảo vệ Căn hộ vì vậy nên là một Living Profile – hồ sơ sống, tức hồ sơ được cập nhật theo những thay đổi quan trọng thay vì lập một lần rồi bỏ đó.
22. Căn hộ kết nối với toàn bộ hệ thống bảo vệ của gia đình
Đây là phần quan trọng nhất nếu nhìn iProtect như một hệ thống dài hạn.
Một sự cố tại căn hộ có thể đồng thời kích hoạt:
Như vậy: MỘT CĂN HỘ → NHIỀU RỦI RO → NHIỀU HỒ SƠ → DỮ LIỆU DÙNG CHUNG → BẢN ĐỒ BẢO VỆ GIA ĐÌNH. Đây chính là lý do chuyên mục Nhà & Tài sản không nên trở thành một thư mục các bài “bảo hiểm nhà ở”.
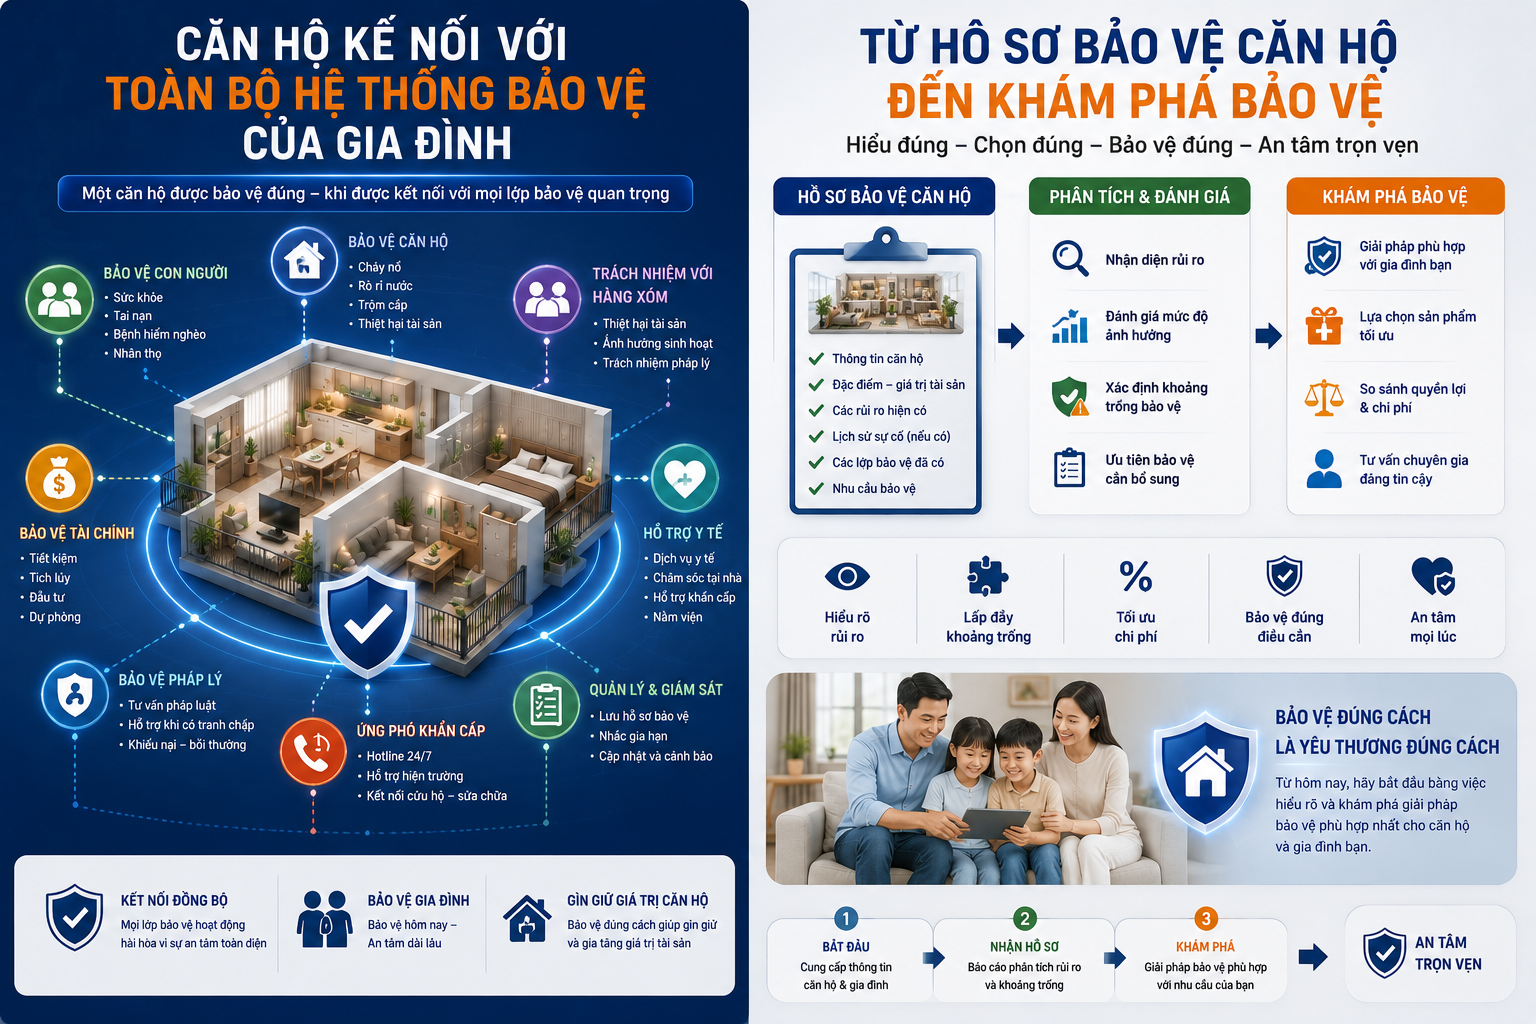
23. Từ Hồ sơ Bảo vệ Căn hộ đến Khám phá Bảo vệ
Hành trình thông thường của người dùng có thể là: Có căn hộ → lo cháy nổ → tìm bảo hiểm nhà → xem phí → mua.
iProtect có thể xây hành trình khác: ĂN HỘ → NGƯỜI Ở → TÀI SẢN → RỦI RO → PHÒNG NGỪA → BẢO VỆ HIỆN CÓ → TRÁCH NHIỆM → KHOẢN VAY → QUỸ DỰ PHÒNG → TÁC ĐỘNG GIA ĐÌNH → KHOẢNG TRỐNG → ƯU TIÊN → GIẢI PHÁP → SẢN PHẨM → THƯƠNG HIỆU → CHUYÊN VIÊN.
Sản phẩm tiếp tục nằm gần cuối hành trình.
Bởi hai gia đình cùng sống trong hai căn hộ trị giá 5 tỷ đồng không nhất thiết cần cùng một giải pháp. Một gia đình có thể cần ưu tiên cháy nổ và nội thất; gia đình khác có khoản vay lớn nên cần nhìn thêm Income Protection; căn hộ cho thuê có thể có cấu trúc khác; một gia đình có quỹ dự phòng rất thấp lại cần ưu tiên khả năng phục hồi tài chính.
Đó chính là Protection Discovery – Khám phá nhu cầu bảo vệ.
Bảo vệ căn hộ thực chất là bảo vệ nơi gia đình đang sống
Giá trị lớn nhất của căn hộ không chỉ nằm ở giá bán trên thị trường. Đó còn là nơi gia đình ngủ mỗi tối, nơi trẻ em lớn lên, nơi lưu giữ tài sản và là một phần quan trọng trong nền tảng tài chính của gia đình.
Vì vậy, bảo vệ chung cư không nên được thu nhỏ thành: “Mua bảo hiểm căn hộ.” Cách nhìn đầy đủ hơn phải là: HIỂU CĂN HỘ → HIỂU NGƯỜI ĐANG SỐNG → KIỂM KÊ TÀI SẢN → NHẬN DIỆN RỦI RO → PHÒNG NGỪA → KIỂM TRA BẢO VỆ HIỆN CÓ → ĐÁNH GIÁ TRÁCH NHIỆM → XEM XÉT KHOẢN VAY → CHUẨN BỊ QUỸ DỰ PHÒNG → TÌM KHOẢNG TRỐNG → XẾP ƯU TIÊN → KHÁM PHÁ GIẢI PHÁP.
Và câu hỏi cuối cùng của chuyên đề Chung cư không phải là: “Căn hộ của bạn đã mua bảo hiểm chưa?” mà là: “Nếu ngày mai một sự cố khiến căn hộ bị hư hỏng nặng, gia đình phải rời nhà trong vài tháng và đồng thời phát sinh thiệt hại cho hàng xóm, bạn có biết những lớp bảo vệ nào sẽ hoạt động, phần nào gia đình phải tự chịu và cuộc sống sẽ được phục hồi bằng nguồn lực nào không?” Đó mới là Bảo vệ Căn hộ theo cách iProtect xây dựng.

