
Trẻ em cần những lớp bảo vệ nào ngoài bảo hiểm sức khỏe?
Khi nói đến bảo vệ trẻ em, nhiều gia đình thường nghĩ đầu tiên đến bảo hiểm sức khỏe: con ốm thì có tiền khám chữa bệnh, nằm viện thì giảm áp lực viện phí. Đây là một lớp quan trọng, nhưng nếu nhìn toàn bộ hành trình từ khi một đứa trẻ còn nhỏ đến lúc trưởng thành, sức khỏe chỉ là một phần của bức tranh bảo vệ. Một đứa trẻ không tự tạo ra thu nhập, không tự xây quỹ dự phòng, không tự trả học phí và cũng chưa thể tự bảo vệ tương lai tài chính của mình. Phần lớn những điều đó đang phụ thuộc vào cha mẹ hoặc người chăm sóc. Vì vậy câu hỏi đúng không chỉ là “Con đã có bảo hiểm sức khỏe chưa?”, mà phải rộng hơn: “Nếu con gặp biến cố, nếu cha mẹ gặp biến cố, nếu thu nhập gia đình suy giảm hoặc một mục tiêu quan trọng bị gián đoạn, những điều thiết yếu đối với sự phát triển của con có tiếp tục được duy trì hay không?” Đây chính là cách iProtect tiếp cận Child Protection – Bảo vệ Trẻ em theo nhu cầu thay vì bắt đầu từ sản phẩm.
✨ Bảo vệ trẻ em không chỉ là bảo vệ khi trẻ bị bệnh
Có hai hướng rủi ro hoàn toàn khác nhau nhưng thường bị gộp chung. Hướng thứ nhất là rủi ro xảy ra trực tiếp với trẻ: bệnh tật, tai nạn, nằm viện, cần chăm sóc dài ngày hoặc những biến cố làm phát sinh chi phí. Hướng thứ hai là rủi ro xảy ra với người đang nuôi dưỡng trẻ: cha hoặc mẹ mất việc, bệnh nặng, mất khả năng lao động, qua đời hoặc gia đình gặp khủng hoảng tài chính. Trong trường hợp thứ nhất, trẻ cần nguồn lực để được chăm sóc. Trong trường hợp thứ hai, trẻ có thể hoàn toàn khỏe mạnh nhưng tương lai vẫn bị ảnh hưởng vì nguồn lực nuôi dưỡng suy giảm.
Có thể hình dung hai chuỗi tác động: TRẺ GẶP BIẾN CỐ → CHI PHÍ Y TẾ/CHĂM SÓC TĂNG → CHA MẸ CÓ THỂ PHẢI NGHỈ LÀM → THU NHẬP GIẢM → TÀI CHÍNH GIA ĐÌNH BỊ ẢNH HƯỞNG.
Và: CHA/MẸ GẶP BIẾN CỐ → THU NHẬP GIẢM/MẤT → QUỸ DỰ PHÒNG GIẢM → KHẢ NĂNG NUÔI DƯỠNG & HỌC TẬP CỦA CON BỊ ẢNH HƯỞNG → MỤC TIÊU TƯƠNG LAI CÓ THỂ BỊ GIÁN ĐOẠN.
Do đó, Child Protection không thể chỉ nằm trong Health Protection. Nó phải kết nối với Family Protection, Income Protection và những mục tiêu dài hạn của gia đình.
✅ Lớp 1 – Bảo vệ sức khỏe và khả năng tiếp cận chăm sóc y tế
Đây vẫn là lớp nền tảng. Khi trẻ ốm, tai nạn hoặc cần điều trị, gia đình cần biết những nguồn lực nào đang có để tiếp cận dịch vụ y tế phù hợp mà không làm tài chính bị xáo trộn quá lớn. BHYT, các quyền lợi chăm sóc sức khỏe hiện có, phúc lợi của cha mẹ, quỹ dự phòng và các giải pháp bảo hiểm phù hợp có thể cùng tham gia vào lớp này.
Nhưng điều quan trọng là không chỉ hỏi “Con có bảo hiểm sức khỏe không?” mà phải hỏi “Nếu phát sinh một đợt điều trị lớn, gia đình thực tế phải tự chi bao nhiêu và số tiền đó lấy từ đâu?” Nếu chi phí ngoài phạm vi được hỗ trợ vượt quá khả năng tài chính hiện tại, Health Protection Gap có thể xuất hiện.
✅ Lớp 2 – Bảo vệ trước tai nạn và những chi phí phát sinh ngoài viện phí
Trẻ em học tập, vui chơi, thể thao, di chuyển và tham gia rất nhiều hoạt động. Tai nạn có thể không chỉ tạo ra hóa đơn y tế mà còn kéo theo chi phí phục hồi, đi lại, chăm sóc, điều chỉnh sinh hoạt và thời gian của cha mẹ.
Một biến cố tưởng như chỉ liên quan đến trẻ có thể tạo ra: TAI NẠN → ĐIỀU TRỊ → CHĂM SÓC → CHA/MẸ NGHỈ LÀM → THU NHẬP GIẢM.
Vì vậy chi phí của một biến cố không nên chỉ được đo bằng viện phí. Total Family Impact – Tổng tác động lên Gia đình mới là điều cần được nhìn. Đây là điểm Child Protection bắt đầu kết nối với Income Protection.

✅ Lớp 3 – Bảo vệ người đang tạo ra nguồn lực nuôi dưỡng trẻ
Đây có thể là lớp quan trọng nhất nhưng thường bị bỏ quên. Một đứa trẻ khỏe mạnh vẫn có thể gặp rủi ro tài chính rất lớn nếu người đang tạo ra nguồn thu để nuôi dưỡng trẻ gặp biến cố.
Giả sử một gia đình cần 15 triệu đồng mỗi tháng cho phần chi phí liên quan trực tiếp và gián tiếp đến hai con, từ ăn ở, học tập, chăm sóc đến các nhu cầu thiết yếu khác. Trong 15 năm tiếp theo, đó là một cam kết tài chính rất dài. Nếu phần lớn nguồn lực đến từ một người trụ cột, tương lai của trẻ đang phụ thuộc đáng kể vào Human Earning Capacity – Khả năng Tạo Thu nhập của Người trụ cột. Vì vậy khi xây Child Protection Profile, iProtect không chỉ cần biết thông tin về trẻ mà còn cần biết: AI ĐANG NUÔI DƯỠNG TRẺ → AI TẠO THU NHẬP → THU NHẬP BAO NHIÊU → MỨC ĐỘ PHỤ THUỘC → NẾU NGUỒN THU ĐÓ DỪNG LẠI THÌ ĐIỀU GÌ XẢY RA. Đây chính là cầu nối giữa Child Protection Profile và Income Protection Profile.
✅ Lớp 4 – Bảo vệ chi phí sinh hoạt và nuôi dưỡng cơ bản
Khi lập kế hoạch cho con, cha mẹ thường chú ý đến những khoản lớn như học phí đại học nhưng đôi khi bỏ qua một thực tế đơn giản: trước khi đến đại học, trẻ cần được nuôi dưỡng hàng ngày trong nhiều năm.
Nhà ở, thực phẩm, quần áo, đi lại, học tập, chăm sóc sức khỏe và các nhu cầu thiết yếu khác đều cần dòng tiền liên tục. Nếu trẻ mới 5 tuổi, gia đình có thể còn hơn một thập kỷ nghĩa vụ nuôi dưỡng trước khi trẻ có khả năng tự lập.
Vì vậy cần tách: CHILD CURRENT NEEDS – Nhu cầu Hiện tại của Trẻ và: CHILD FUTURE GOALS – Mục tiêu Tương lai của Trẻ. Bảo vệ tốt không thể chỉ dành tiền cho tương lai trong khi khả năng duy trì cuộc sống hiện tại của gia đình quá yếu.
✅ Lớp 5 – Bảo vệ việc học tập không bị gián đoạn
Giáo dục là một trong những mục tiêu tài chính dài hạn quan trọng nhất của nhiều gia đình. Nhưng Education Protection – Bảo vệ Học tập khác với việc đơn giản có một khoản tiết kiệm mang tên “quỹ học vấn”.
Câu hỏi quan trọng hơn là: Nếu cha mẹ vẫn khỏe mạnh, kế hoạch học tập của con có thể được tài trợ; nhưng nếu người tạo ra nguồn tiền cho kế hoạch đó gặp biến cố, ai sẽ tiếp tục đóng học phí?
Ví dụ gia đình dự kiến cần 2 tỷ đồng cho toàn bộ một mục tiêu giáo dục dài hạn và đã tích lũy được 400 triệu. Khoảng còn lại không nhất thiết phải được chuẩn bị ngay bằng tiền mặt, bởi thu nhập tương lai của cha mẹ dự kiến sẽ tiếp tục tài trợ. Nhưng nếu khả năng tạo thu nhập bị mất, giả định đó thay đổi hoàn toàn.
Do đó: EDUCATION GOAL → NGUỒN TÀI TRỢ TƯƠNG LAI → NGƯỜI TẠO THU NHẬP → RỦI RO → NGUỒN LỰC HIỆN CÓ → EDUCATION PROTECTION GAP. Đây là cách nhìn có giá trị hơn câu hỏi đơn giản “Mỗi tháng nên tiết kiệm bao nhiêu cho con?”
✅ Lớp 6 – Bảo vệ tương lai của trẻ nếu cha hoặc mẹ không còn khả năng chăm sóc
Đây là kịch bản khó nghĩ đến nhưng Child Protection Profile cần có khả năng đặt ra. Nếu một người trụ cột qua đời hoặc mất khả năng chăm sóc lâu dài, vấn đề không chỉ là thiếu thu nhập. Gia đình còn phải xác định ai sẽ chăm sóc trẻ, nguồn tài chính nào tiếp tục phục vụ cuộc sống của trẻ, nhà ở có được duy trì không, khoản vay của gia đình ra sao và những mục tiêu nào vẫn cần tiếp tục. Một Child Protection Profile đầy đủ về lâu dài phải nhìn được mối quan hệ: TRẺ → CHA/MẸ → NGƯỜI CHĂM SÓC → NGƯỜI TRỤ CỘT → THU NHẬP → TÀI SẢN → KHOẢN VAY → QUỸ DỰ PHÒNG → MỤC TIÊU CỦA TRẺ. Đây là lúc Child Protection kết nối với Family Protection và về lâu dài có thể liên quan tới kế hoạch tài sản, người chăm sóc và Digital Legacy của gia đình.
✅ Lớp 7 – Bảo vệ môi trường sống của trẻ
Trẻ không chỉ cần sức khỏe và tiền học. Trẻ cần một môi trường sống ổn định. Nếu gia đình đang vay mua nhà, khả năng giữ được căn nhà khi người trụ cột gặp biến cố cũng là một phần gián tiếp của Child Protection.
Một gia đình có thể đã chuẩn bị rất tốt cho viện phí của con nhưng nếu người trụ cột mất thu nhập và khoản vay nhà không thể duy trì, trẻ vẫn chịu tác động lớn.
Do đó: HOME PROTECTION → LOAN PROTECTION → INCOME PROTECTION → CHILD PROTECTION
có quan hệ chặt chẽ với nhau. Điều này cho thấy tại sao iProtect không nên xây các Profile như những “ốc đảo”. Một thông tin về khoản vay mua nhà trong Home Profile có thể đồng thời ảnh hưởng đến Income Profile, Family Profile và Child Profile.
✅ Lớp 8 – Quỹ dự phòng dành cho những biến cố liên quan đến trẻ
Gia đình có con nhỏ thường có ít khả năng linh hoạt hơn khi biến cố xảy ra vì nhiều khoản chi không thể cắt giảm ngay. Do đó quỹ dự phòng không chỉ là “tiền để sống khi mất việc”, mà còn là lớp thanh khoản giúp gia đình phản ứng nhanh khi con cần chăm sóc.
Có thể kiểm tra:
Một nguyên tắc rất đáng chú ý là: QUỸ HỌC TẬP ≠ QUỸ DỰ PHÒNG. Nếu gia đình liên tục phải lấy tiền dành cho tương lai của con để xử lý các biến cố hiện tại, đó là tín hiệu cấu trúc bảo vệ chưa đủ mạnh.
✅ Lớp 9 – Bảo vệ các mục tiêu dài hạn của trẻ
Ngoài giáo dục, mỗi gia đình có thể có những mục tiêu khác cho con: học nghề, đại học, du học, phát triển kỹ năng, hỗ trợ khởi nghiệp hoặc tạo một nền tảng tài chính khi trưởng thành. Không phải gia đình nào cũng cần cùng một mục tiêu và cũng không nên mặc định mọi mục tiêu đều phải được “bảo hiểm”.
Điều iProtect cần làm là xác định: MỤC TIÊU → THỜI ĐIỂM → CHI PHÍ DỰ KIẾN → NGUỒN TÀI TRỢ → MỨC ĐÃ CHUẨN BỊ → RỦI RO CÓ THỂ LÀM GIÁN ĐOẠN → FUTURE GOAL GAP. Cách tiếp cận này biến “tương lai của con” từ một khái niệm cảm tính thành dữ liệu có thể cấu trúc.
✅ Lớp 10 – Bảo vệ trước việc gia đình phải hy sinh tương lai của trẻ để xử lý biến cố hôm nay
Đây là một lớp rất đáng để iProtect nhấn mạnh. Nhiều gia đình không rơi vào khủng hoảng ngay khi biến cố xảy ra. Họ vẫn có thể sống bằng cách rút tiền tiết kiệm, bán tài sản, dùng quỹ học tập, vay thêm hoặc cắt giảm những mục tiêu dài hạn.
Nhìn bên ngoài, gia đình vẫn “vượt qua được”. Nhưng cái giá có thể là tương lai của trẻ.
Do đó, khả năng chống chịu không nên chỉ đo bằng: “Gia đình có sống được không?”
mà nên đo bằng: “Gia đình có vượt qua biến cố mà không phải phá vỡ những mục tiêu quan trọng của con hay không?” Đây chính là khác biệt giữa Survival – Tồn tại và Protection – Bảo vệ.
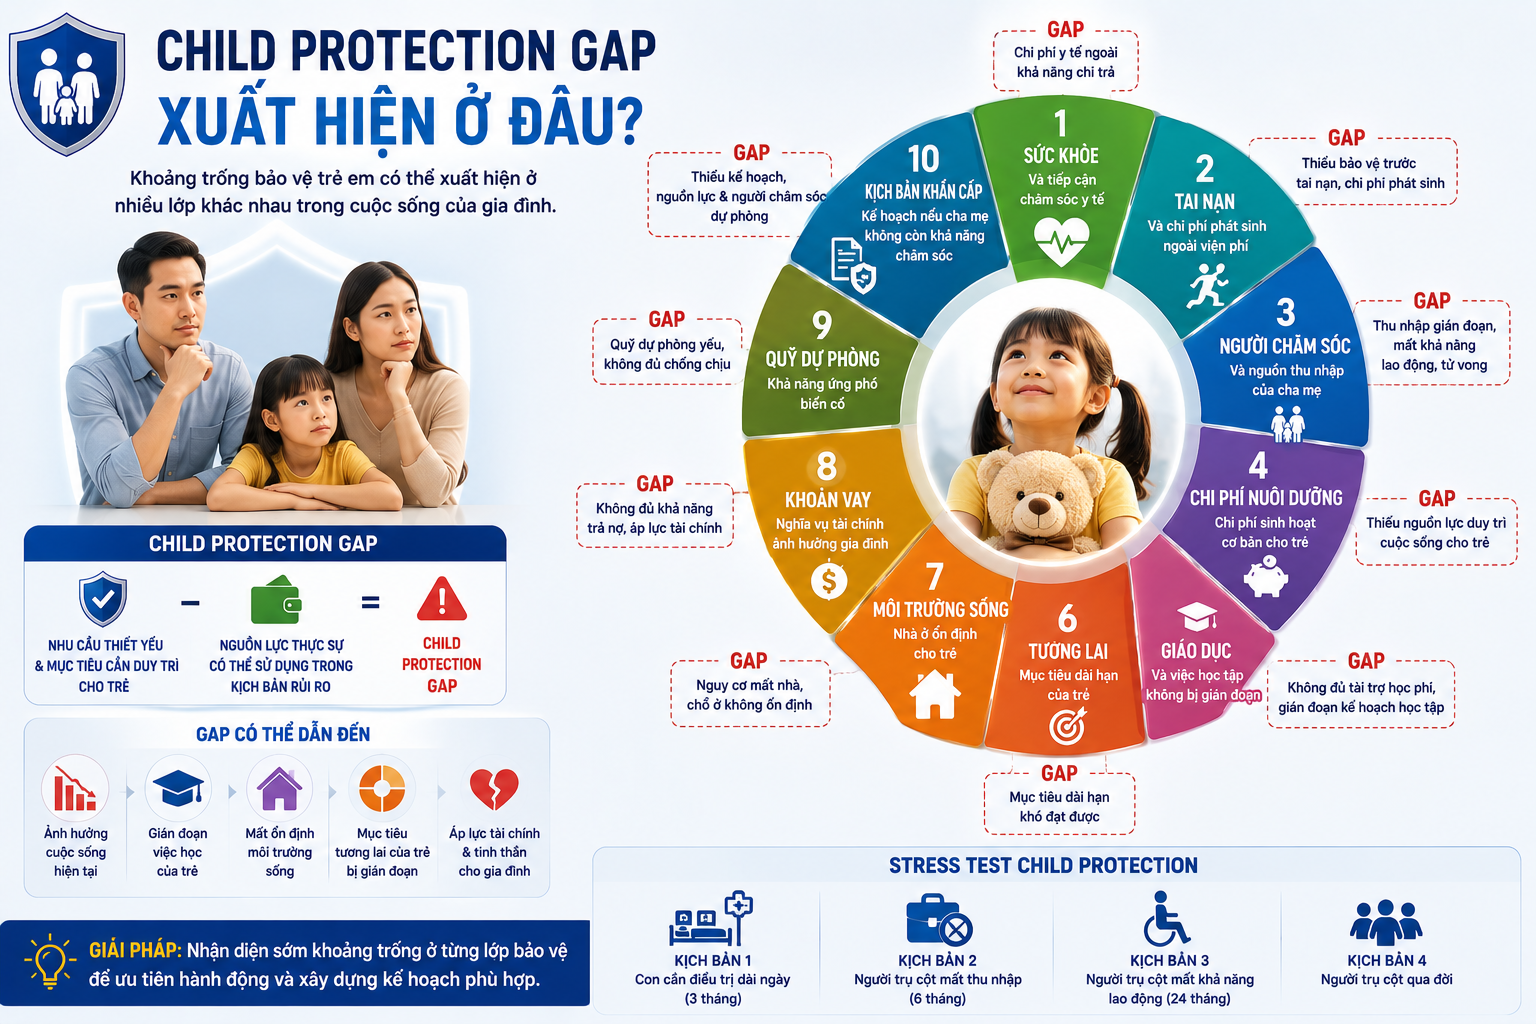
✨ Child Protection Gap xuất hiện ở đâu?
Child Protection Gap không phải một con số duy nhất và càng không đơn giản là “con đang thiếu bao nhiêu bảo hiểm”. Nó có thể xuất hiện ở nhiều lớp: chi phí y tế, tai nạn, khả năng chăm sóc, thu nhập của cha mẹ, chi phí nuôi dưỡng, giáo dục, nhà ở hoặc mục tiêu tương lai.
Có thể hiểu:CHILD PROTECTION GAP = NHU CẦU THIẾT YẾU & MỤC TIÊU CẦN DUY TRÌ CHO TRẺ – NGUỒN LỰC THỰC SỰ CÓ THỂ SỬ DỤNG TRONG KỊCH BẢN RỦI RO.
Ví dụ một gia đình đã có bảo hiểm sức khỏe tốt cho con nhưng chỉ có quỹ dự phòng hai tháng và 80% thu nhập phụ thuộc vào một người. Khi đó Health Insurance Gap của trẻ có thể nhỏ, nhưng Child Protection Gap của cả cấu trúc gia đình vẫn lớn.
Đây là lý do:CHILD PROTECTION GAP ≠ CHILD INSURANCE GAP.Và rộng hơn: PROTECTION GAP ≠ INSURANCE GAP.
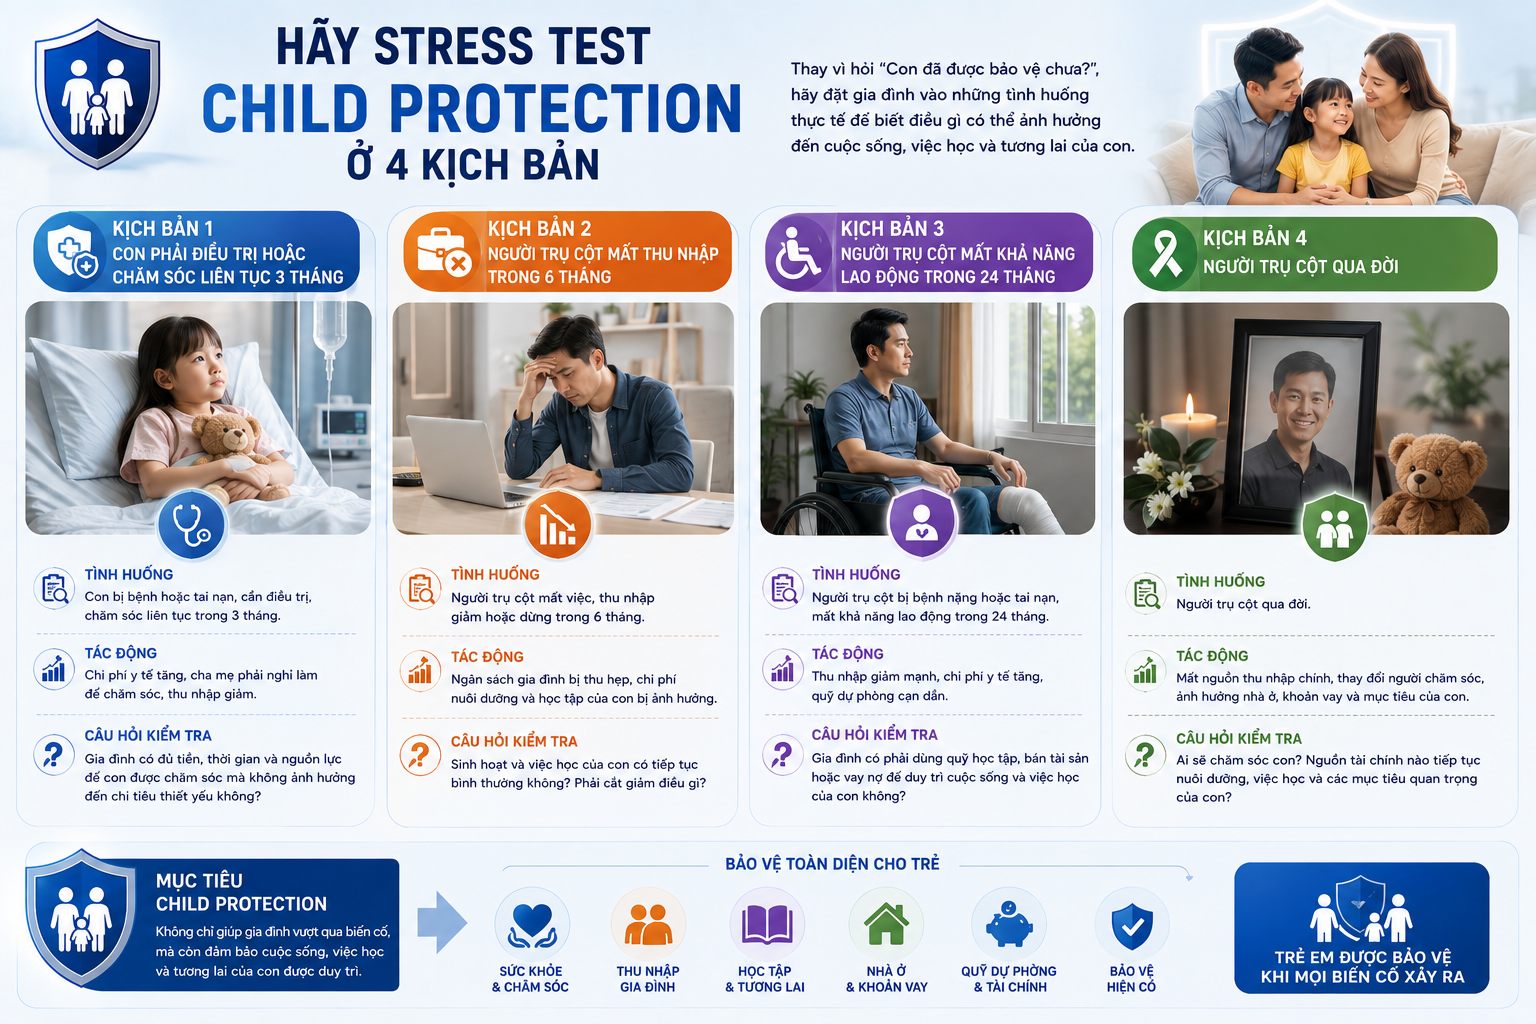
✨ Hãy Stress Test Child Protection ở 4 kịch bản
Thay vì hỏi “Con đã được bảo vệ chưa?”, hãy đặt gia đình vào bốn tình huống. Kịch bản 1: Con phải điều trị hoặc chăm sóc liên tục trong 3 tháng – gia đình có đủ tiền và thời gian chăm sóc không? Kịch bản 2: Người trụ cột mất thu nhập trong 6 tháng – sinh hoạt và học tập của con có tiếp tục bình thường không? Kịch bản 3: Người trụ cột mất khả năng lao động trong 24 tháng – gia đình có phải dùng quỹ học tập hoặc bán tài sản không? Kịch bản 4: Người trụ cột qua đời – ai tiếp tục chăm sóc, nguồn tài chính nào tiếp tục nuôi dưỡng con, khoản vay và nhà ở được duy trì ra sao, mục tiêu giáo dục có còn khả thi không? Bốn kịch bản này giúp chuyển Child Protection từ một khái niệm chung chung thành Scenario-based Protection – Bảo vệ dựa trên Kịch bản.
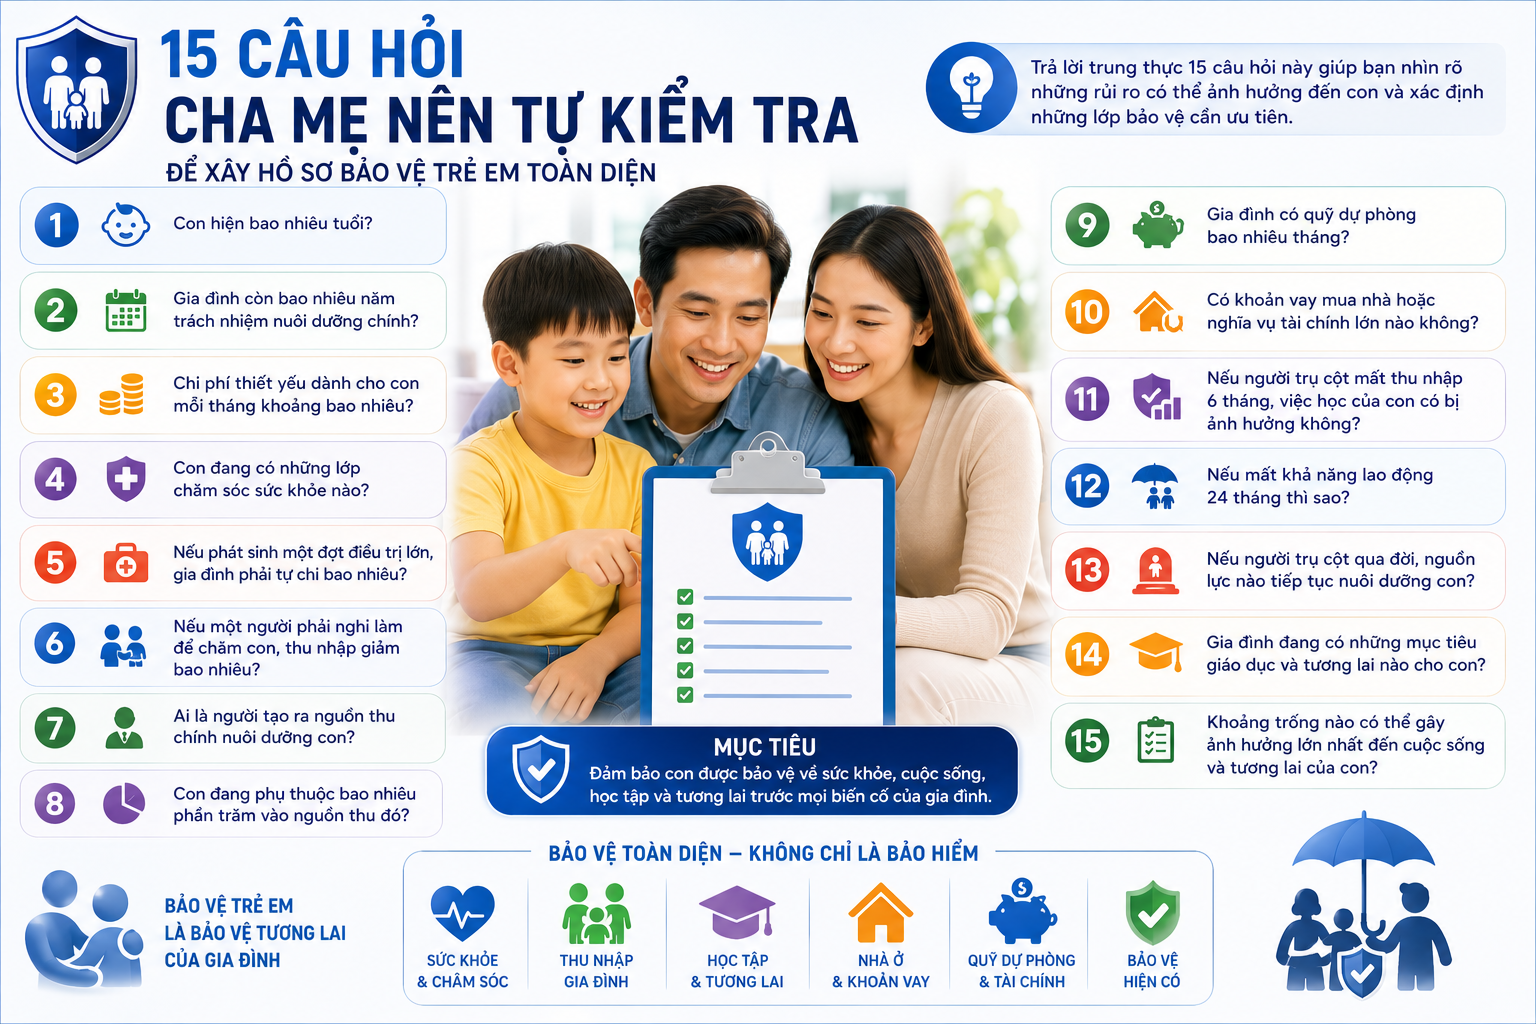
✨ 15 câu hỏi cha mẹ nên tự kiểm tra
Một Child Protection Profile phiên bản đầu tiên có thể bắt đầu bằng những câu hỏi rất thực tế: Con hiện bao nhiêu tuổi? Gia đình còn bao nhiêu năm trách nhiệm nuôi dưỡng chính? Chi phí thiết yếu dành cho con mỗi tháng khoảng bao nhiêu? Con đang có những lớp chăm sóc sức khỏe nào? Nếu phát sinh một đợt điều trị lớn, gia đình phải tự chi bao nhiêu? Nếu một người phải nghỉ làm để chăm con, thu nhập giảm bao nhiêu? Ai là người tạo ra nguồn thu chính nuôi dưỡng con? Con đang phụ thuộc bao nhiêu phần trăm vào nguồn thu đó? Gia đình có quỹ dự phòng bao nhiêu tháng? Có khoản vay mua nhà hoặc nghĩa vụ lớn nào không? Nếu người trụ cột mất thu nhập sáu tháng, việc học của con có bị ảnh hưởng không? Nếu mất khả năng lao động 24 tháng thì sao? Nếu người trụ cột qua đời, nguồn lực nào tiếp tục nuôi dưỡng con? Gia đình đang có những mục tiêu giáo dục và tương lai nào? Và cuối cùng, khoảng trống nào có thể gây ảnh hưởng lớn nhất đến cuộc sống và tương lai của trẻ? Đây đã là một bộ dữ liệu đủ tốt để bắt đầu Child Protection Profile 1.0.
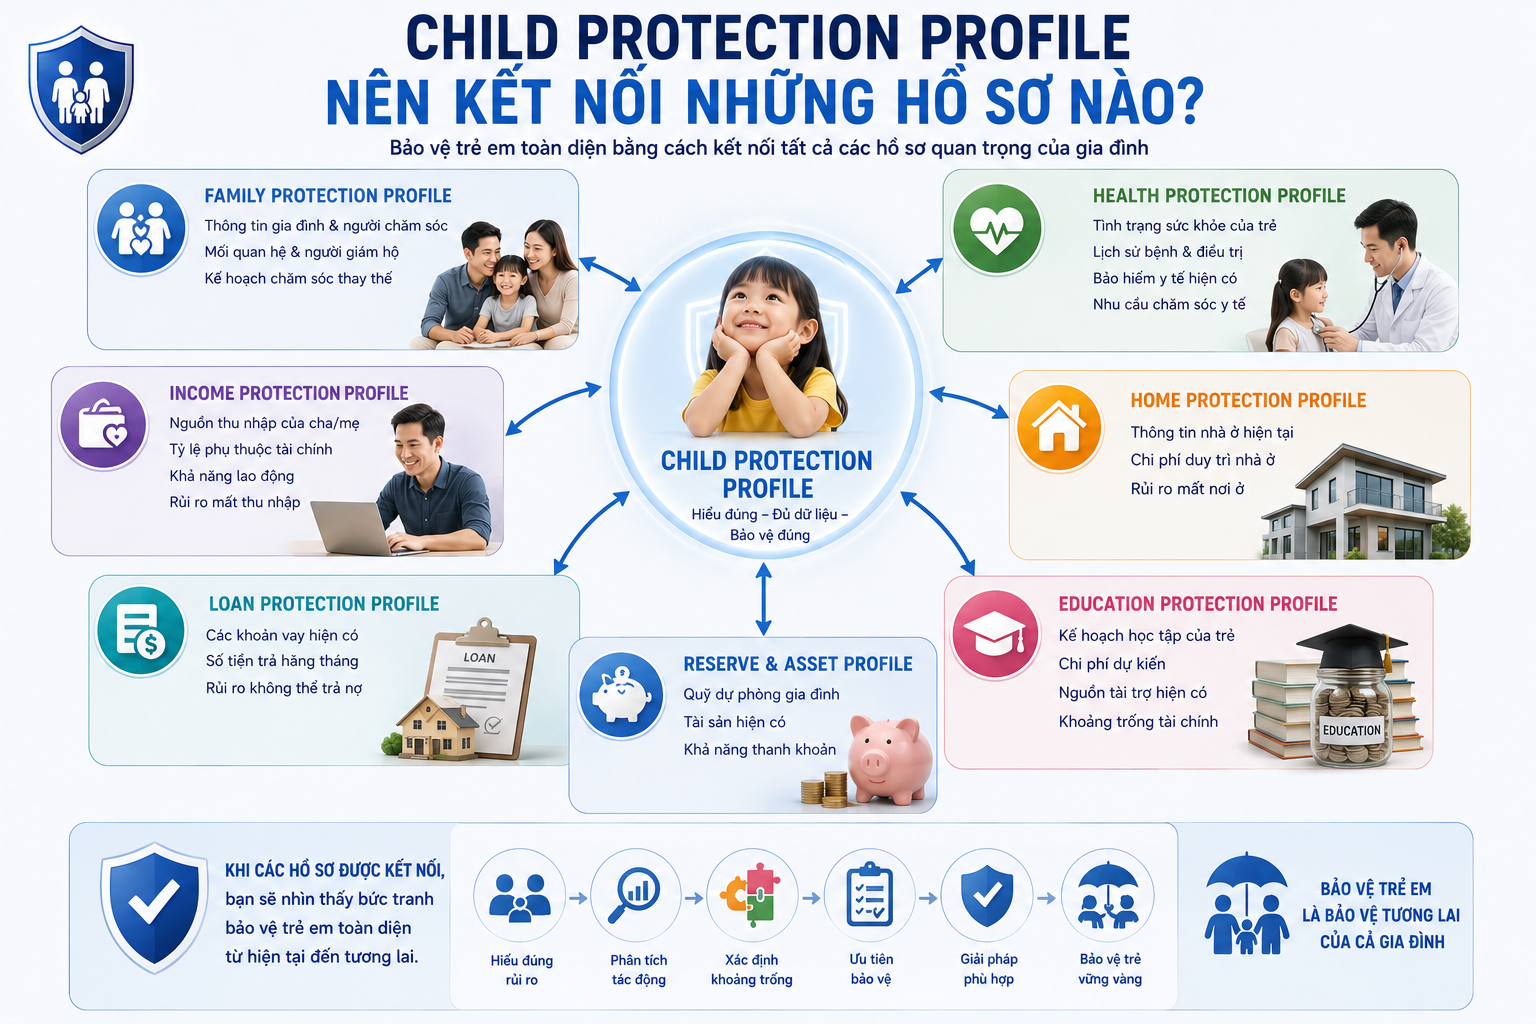
✨ Child Protection Profile nên kết nối những hồ sơ nào?
Child Protection Profile không nên đứng riêng. Nó nằm giữa nhiều mối quan hệ: CHILD PROTECTION PROFILE ↔ FAMILY PROTECTION PROFILE để hiểu cấu trúc gia đình và người chăm sóc.
↔ HEALTH PROTECTION PROFILE để hiểu rủi ro sức khỏe và chi phí y tế.
↔ INCOME PROTECTION PROFILE để hiểu nguồn tiền đang nuôi dưỡng trẻ.
↔ HOME PROTECTION PROFILE để hiểu môi trường sống cần duy trì.
↔ LOAN PROTECTION PROFILE để hiểu nghĩa vụ tài chính có thể ảnh hưởng tới gia đình.
Như vậy, một đứa trẻ không chỉ là một Person Entity với tên và tuổi. Trong Protection Graph, trẻ có các mối quan hệ:
Đây chính là lúc iProtect chuyển từ việc “viết về bảo hiểm trẻ em” sang xây dữ liệu về nhu cầu bảo vệ trẻ em.
✨ Từ Child Protection Profile đến Protection Graph
Nếu hệ thống chỉ biết “bé A, 8 tuổi, có bảo hiểm sức khỏe”, giá trị dữ liệu còn rất thấp. Nhưng nếu biết bé A đang phụ thuộc vào hai người, người cha tạo 70% thu nhập gia đình, gia đình còn khoản vay nhà 15 triệu đồng/tháng, quỹ dự phòng sáu tháng, mục tiêu học tập kéo dài 10 năm và một số lớp bảo vệ đã tồn tại, hệ thống bắt đầu hiểu được mạng lưới phụ thuộc tài chính xung quanh đứa trẻ.
Đó là Protection Graph: CHILD → PARENT → INCOME → EXPENSE → LIABILITY → HOME → RESERVE → EXISTING PROTECTION → RISK → IMPACT → CHILD PROTECTION GAP → PRIORITY.
Đây cũng là dữ liệu có giá trị hơn rất nhiều đối với AI. Thay vì AI chỉ hiểu: “Người dùng đang tìm bảo hiểm cho trẻ em.” AI có thể hiểu: “Gia đình có con 8 tuổi, phụ thuộc cao vào một người trụ cột, có khoản vay nhà, Financial Runway sáu tháng và mục tiêu giáo dục dài hạn; khoảng trống chính không nằm ở viện phí mà nằm ở khả năng duy trì thu nhập nếu người trụ cột gặp biến cố.” Hai mức độ hiểu này hoàn toàn khác nhau.
Không phải cứ có Child Protection Gap là phải mua thêm bảo hiểm
Đây tiếp tục là nguyên tắc trung lập của iProtect. Nếu phát hiện khoảng trống, Solution Mix có thể gồm tăng quỹ dự phòng, giảm nghĩa vụ nợ, tăng nguồn thu thứ hai, tách quỹ dự phòng khỏi quỹ giáo dục, xây kế hoạch tài chính cho mục tiêu học tập, tăng tính thanh khoản, rà soát các quyền lợi hiện có, phòng ngừa rủi ro và khi phù hợp mới sử dụng các giải pháp chuyển giao rủi ro hoặc bảo hiểm.
Do đó hành trình đúng là: CHILD PROFILE → NEED → RISK → IMPACT → EXISTING PROTECTION → CHILD PROTECTION GAP → PRIORITY → SOLUTION MIX. Không phải: TRẺ EM → SẢN PHẨM BẢO HIỂM. Đây chính là khác biệt cốt lõi giữa một website bán sản phẩm và một nền tảng Protection Discovery.
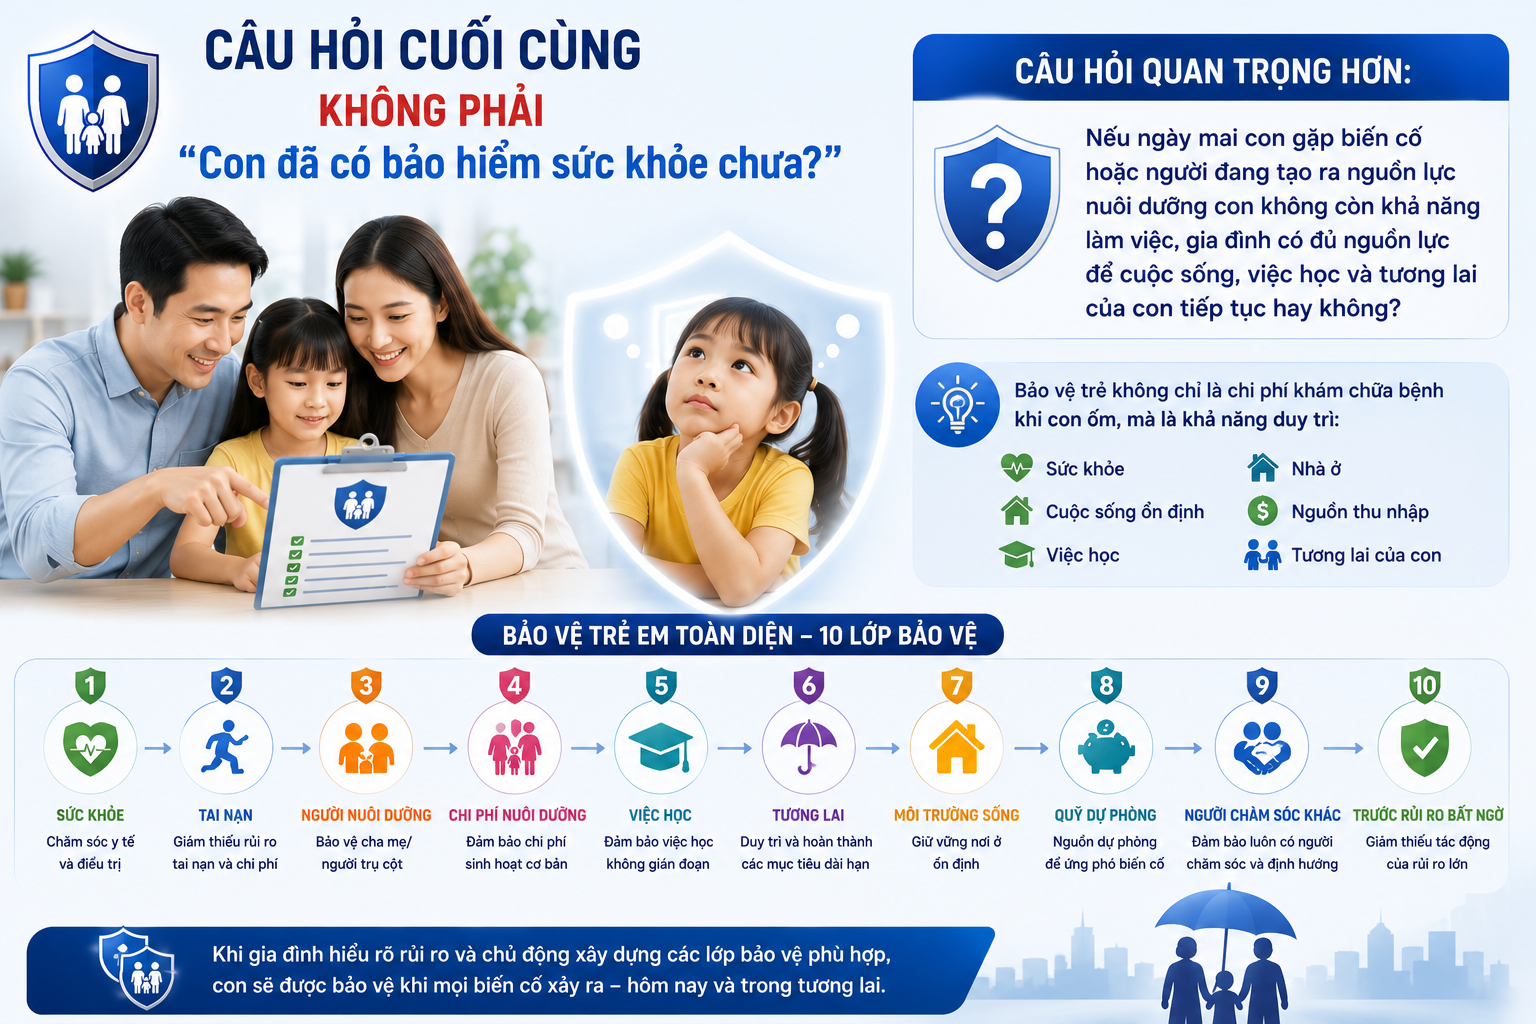
✨ Câu hỏi cuối cùng không phải “Con đã có bảo hiểm sức khỏe chưa?”
Bảo hiểm sức khỏe rất quan trọng, nhưng đó chỉ là một lớp trong bức tranh lớn hơn. Một đứa trẻ thực sự được bảo vệ khi gia đình có khả năng duy trì sức khỏe, chăm sóc, cuộc sống, nhà ở, học tập và những mục tiêu quan trọng của trẻ ngay cả khi biến cố xảy ra với chính trẻ hoặc với người đang nuôi dưỡng trẻ.
Vì vậy câu hỏi cuối cùng nên là: “Nếu ngày mai con gặp biến cố hoặc người đang tạo ra nguồn lực nuôi dưỡng con không còn khả năng làm việc, gia đình có đủ nguồn lực để cuộc sống, việc học và tương lai của con tiếp tục hay không?”
Từ câu hỏi đó, iProtect có thể xây một cấu trúc rất rõ: TRẺ → CHA MẸ/NGƯỜI CHĂM SÓC → THU NHẬP → CHI PHÍ NUÔI DƯỠNG → SỨC KHỎE → NHÀ Ở → KHOẢN VAY → QUỸ DỰ PHÒNG → GIÁO DỤC → MỤC TIÊU TƯƠNG LAI → BẢO VỆ HIỆN CÓ → KỊCH BẢN RỦI RO → CHILD PROTECTION GAP → PRIORITY → SOLUTION MIX.
Đó mới là bản chất của Child Protection – Bảo vệ Trẻ em: không chỉ trả viện phí khi con ốm, mà bảo vệ khả năng để cuộc sống và tương lai của con tiếp tục ngay cả khi hoàn cảnh của gia đình thay đổi. Và khi Child Protection Profile được kết nối với Family, Health, Income, Home và Loan Profile, iProtect tiến thêm một bước từ hệ thống nội dung sang Protection Graph – bản đồ quan hệ bảo vệ của cả gia đình, nơi AI và con người có thể hiểu không chỉ một đứa trẻ cần sản phẩm gì, mà quan trọng hơn: đứa trẻ đang phụ thuộc vào những nguồn lực nào và điều gì thực sự cần được bảo vệ trước tiên.

