
Quỹ học vấn cho con nên bắt đầu từ đâu và cần bao nhiêu?
Khi nghĩ đến tương lai của con, nhiều cha mẹ thường bắt đầu bằng câu hỏi: “Mỗi tháng nên tiết kiệm bao nhiêu cho con?” hoặc “Cần chuẩn bị bao nhiêu tiền để con học đại học?”. Nhưng nếu bắt đầu ngay bằng một con số, gia đình rất dễ rơi vào hai thái cực: hoặc đặt mục tiêu quá lớn khiến kế hoạch trở thành áp lực, hoặc tiết kiệm đều đặn nhiều năm nhưng không biết số tiền đó có thực sự đủ cho mục tiêu đã đặt ra hay không. Với iProtect, Education Fund – Quỹ Học vấn nên được nhìn như một phần của Child Protection: xác định mục tiêu học tập, thời điểm cần tiền, chi phí dự kiến, nguồn lực hiện có, khả năng đóng góp trong tương lai và đặc biệt là điều gì xảy ra với kế hoạch nếu nguồn thu nhập của cha mẹ bị gián đoạn. Vì vậy câu hỏi đúng không chỉ là “Cần bao nhiêu tiền?”, mà là “Gia đình muốn bảo vệ mục tiêu học tập nào của con, vào thời điểm nào và bằng những nguồn lực nào?”
✨ Quỹ học vấn không nên bắt đầu từ một sản phẩm tài chính
Một sai lầm khá phổ biến là hành trình chuẩn bị cho con được bắt đầu bằng sản phẩm: mở một tài khoản, mua một sản phẩm tiết kiệm, đầu tư định kỳ hoặc tham gia một giải pháp tài chính nào đó rồi sau này mới xác định số tiền sẽ dùng vào việc gì. Trình tự hợp lý hơn nên ngược lại: MỤC TIÊU HỌC TẬP → THỜI ĐIỂM → CHI PHÍ → NGUỒN LỰC HIỆN CÓ → KHOẢNG THỜI GIAN CÒN LẠI → KHẢ NĂNG ĐÓNG GÓP → RỦI RO → EDUCATION FUND GAP → GIẢI PHÁP.
Ví dụ, một gia đình có con 5 tuổi và đặt mục tiêu chuẩn bị nguồn lực cho con học đại học khi 18 tuổi. Gia đình còn khoảng 13 năm. Đây là thông tin quan trọng hơn rất nhiều so với câu hỏi đơn giản “mỗi tháng tiết kiệm bao nhiêu”, bởi cùng một mục tiêu nhưng bắt đầu khi con 5 tuổi hoàn toàn khác bắt đầu khi con 15 tuổi.
Thời gian chính là một trong những tài sản lớn nhất của Quỹ Học vấn.
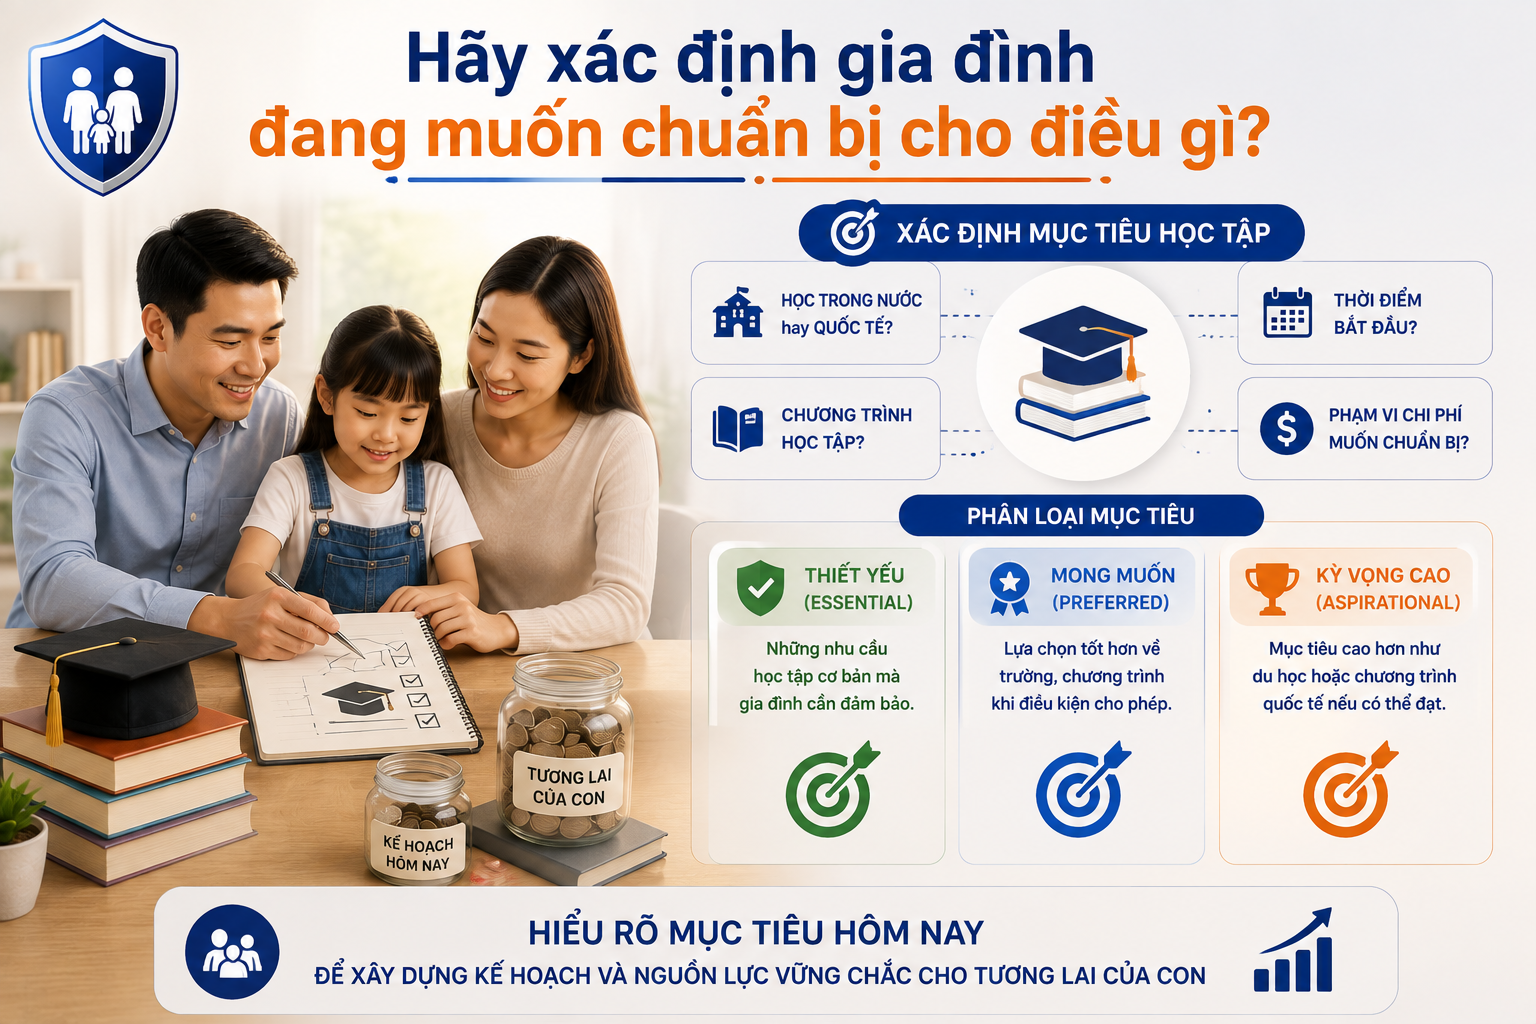
✨ Trước tiên, hãy xác định gia đình đang muốn chuẩn bị cho điều gì
“Quỹ học vấn” là một khái niệm quá rộng nếu không gắn với mục tiêu cụ thể. Một gia đình chỉ muốn chuẩn bị học phí đại học trong nước sẽ có bài toán khác với gia đình muốn bao gồm học phí, sinh hoạt, thiết bị học tập, ngoại ngữ hoặc du học.
Do đó nên tách mục tiêu thành các lớp:
Cách phân lớp này rất quan trọng. Nếu tất cả mục tiêu đều được coi là “bắt buộc”, con số cần chuẩn bị có thể trở nên quá lớn và làm sai thứ tự ưu tiên tài chính của gia đình.
✨ Đừng hỏi “học đại học hết bao nhiêu?”, hãy xây Education Cost Map
Một mục tiêu giáo dục thường không phải một khoản tiền duy nhất. Có thể có học phí, sinh hoạt, nhà ở, sách và thiết bị, đi lại, ngoại ngữ, các chương trình bổ sung và những chi phí khác tùy kế hoạch của từng gia đình.
Vì vậy iProtect có thể sử dụng một Education Cost Map – Bản đồ Chi phí Học tập:
HỌC PHÍ + SINH HOẠT + NHÀ Ở + THIẾT BỊ/HỌC LIỆU + ĐI LẠI + CHI PHÍ LIÊN QUAN = EDUCATION COST.
Không phải gia đình nào cũng cần tất cả các thành phần trên. Mục đích của bản đồ không phải làm mục tiêu trở nên đắt đỏ hơn mà để tránh tình trạng chỉ tính học phí rồi phát hiện sau này còn rất nhiều khoản khác.
Ví dụ, nếu gia đình đặt một giả định minh họa rằng tổng chi phí theo giá hiện tại cho một mục tiêu học tập là 800 triệu đồng, 800 triệu không phải ngay lập tức là số tiền phải có hôm nay. Gia đình còn cần xem xét thời gian còn lại, số tiền đã có, khả năng đóng góp trong tương lai và sự thay đổi của chi phí theo thời gian.
✨ Chi phí hôm nay không phải chi phí của 10–15 năm sau
Đây là một trong những yếu tố quan trọng nhất khi lập quỹ học vấn. Nếu con còn nhỏ, mục tiêu có thể cách hiện tại hơn 10 năm. Trong khoảng thời gian đó, chi phí giáo dục có thể thay đổi.
Vì vậy cần phân biệt: CURRENT EDUCATION COST – Chi phí Giáo dục theo giá Hiện tại và FUTURE EDUCATION COST – Chi phí Giáo dục tại Thời điểm Tương lai. Ở mức mô hình: Future Education Cost = Current Education Cost × (1 + mức tăng chi phí giả định)^số năm.
Ví dụ hoàn toàn để minh họa: nếu một mục tiêu hiện được ước tính 800 triệu đồng, còn 13 năm và gia đình giả định chi phí tăng trung bình 5% mỗi năm, giá trị tương lai theo giả định sẽ khoảng 1,51 tỷ đồng. Nhưng 5% chỉ là giả định mô phỏng, không phải mức tăng chi phí giáo dục được đảm bảo. iProtect nên cho phép người dùng thử nhiều kịch bản thay vì đưa ra một dự báo duy nhất.
Chẳng hạn: Kịch bản thấp → 3%; Kịch bản cơ sở → 5%; Kịch bản cao → 7%. Điều cần nhìn là độ nhạy của mục tiêu trước các giả định, không phải cố dự đoán chính xác học phí sau 13 năm.
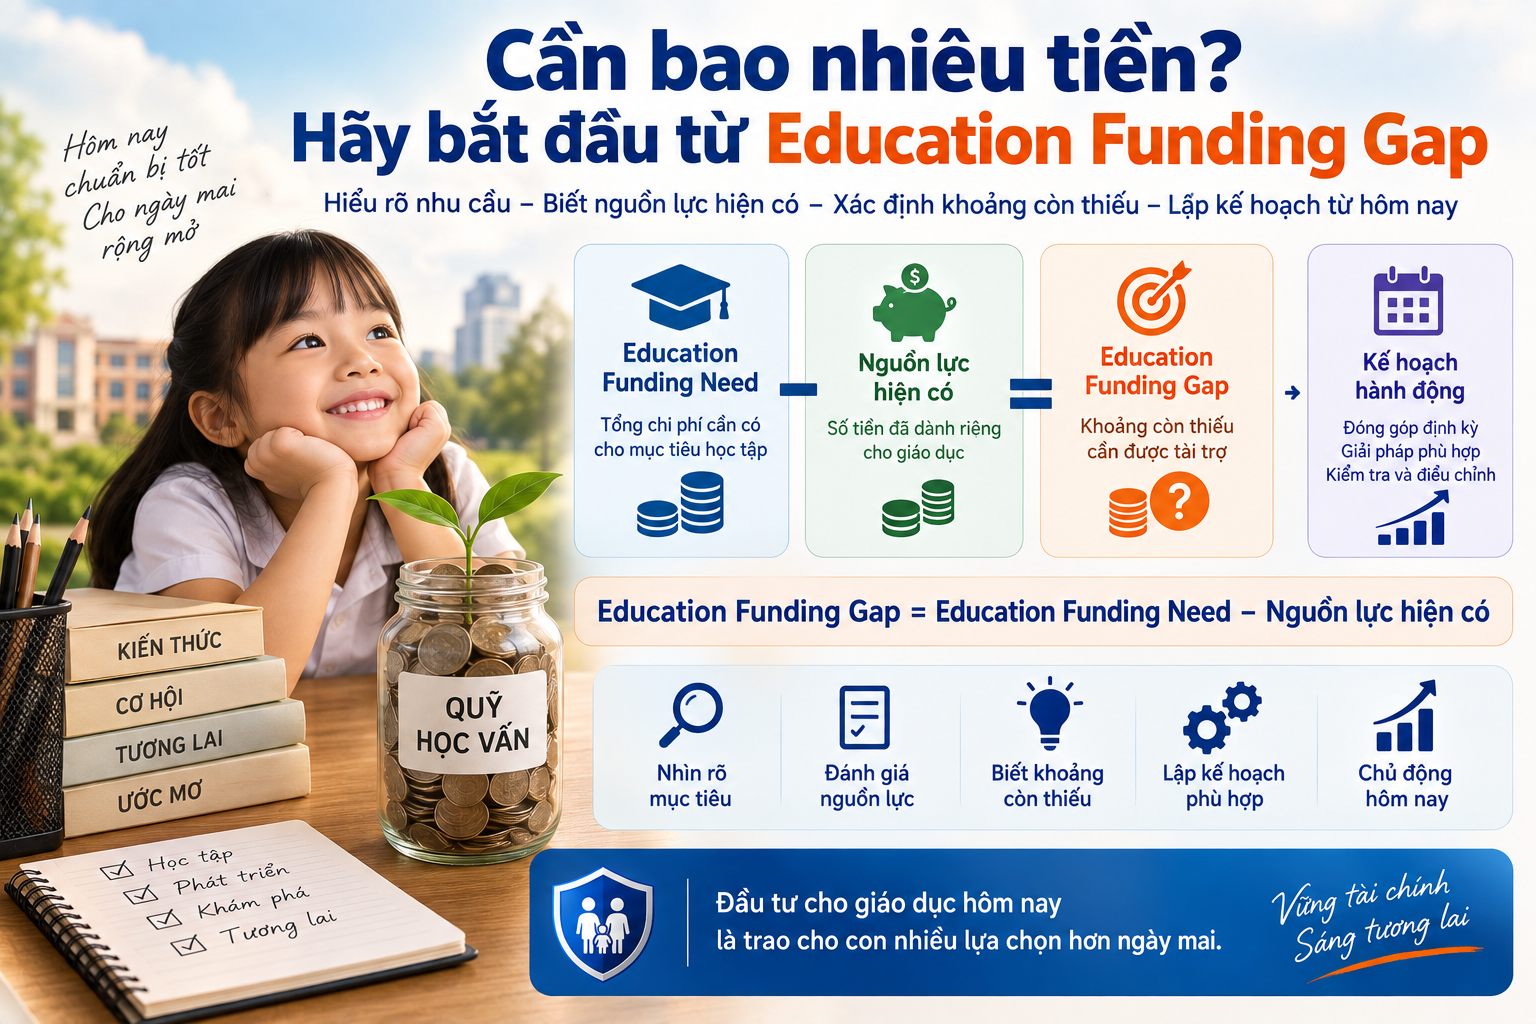
✨ Cần bao nhiêu tiền? Hãy bắt đầu từ Education Funding Gap
Sau khi xác định mục tiêu, iProtect không nên lấy toàn bộ Future Education Cost làm số tiền gia đình phải tích lũy mới. Cần trừ những nguồn lực đã thực sự dành cho mục tiêu đó.
Có thể hiểu đơn giản: EDUCATION FUNDING GAP = EDUCATION FUNDING NEED – NGUỒN LỰC ĐÃ DÀNH CHO GIÁO DỤC.
Giả sử theo một kịch bản, gia đình xác định cần 1,5 tỷ đồng tại thời điểm con vào đại học và hiện đã có một khoản 300 triệu đồng thực sự dành riêng cho mục tiêu này. Khi đó vẫn còn một khoảng cần được tài trợ trong tương lai. Nhưng ngay cả phần còn lại cũng không nhất thiết phải có ngay hôm nay. Nó có thể được hình thành dần từ dòng tiền tương lai của gia đình.
Đây là điểm rất quan trọng: EDUCATION GOAL ≠ SỐ TIỀN PHẢI CÓ NGAY.
✨ Mỗi tháng cần chuẩn bị bao nhiêu?
Nếu bỏ qua lợi suất đầu tư để tạo một phép tính nền rất đơn giản, gia đình có thể lấy:
SỐ TIỀN CÒN CẦN TÍCH LŨY ÷ SỐ THÁNG CÒN LẠI.
Ví dụ minh họa, nếu còn cần hình thành 1,2 tỷ đồng trong 13 năm: 13 năm = 156 tháng. 1,2 tỷ ÷ 156 ≈ 7,7 triệu đồng/tháng.
Đây chỉ là Baseline Contribution – Mức Đóng góp Cơ sở, chưa tính lợi suất, biến động đầu tư, thuế/phí, thay đổi chi phí giáo dục hoặc thay đổi thu nhập. Nếu có một chiến lược tích lũy hoặc đầu tư, mức đóng góp thực tế có thể khác. Nhưng iProtect không cần bắt đầu bằng việc dự đoán lợi suất. Một phép tính không lợi suất giúp gia đình nhìn thấy quy mô của mục tiêu trước, sau đó mới đánh giá giải pháp tài chính.
✨ Đừng xây quỹ học vấn bằng cách làm suy yếu quỹ dự phòng
Một gia đình có thể rất quyết tâm chuẩn bị cho tương lai của con nhưng nếu dành quá nhiều tiền cho mục tiêu dài hạn trong khi gần như không có quỹ dự phòng, cấu trúc bảo vệ có thể trở nên mong manh.
Ví dụ mỗi tháng gia đình còn dư 10 triệu đồng nhưng quyết định đưa toàn bộ vào quỹ học vấn. Nếu người trụ cột mất việc hoặc gia đình phát sinh một biến cố sức khỏe lớn, họ có thể phải rút chính khoản tiền dành cho con.
Do đó: QUỸ DỰ PHÒNG ≠ QUỸ HỌC VẤN. Quỹ dự phòng phục vụ những biến cố bất ngờ và cần tính thanh khoản cao. Quỹ học vấn phục vụ một mục tiêu tương lai có thời điểm tương đối xác định. Hai quỹ có thể nằm trong cùng bức tranh tài chính nhưng không nên được coi là cùng một nguồn tiền.
Một kế hoạch giáo dục mạnh không chỉ là quỹ học vấn lớn. Nó còn cần một gia đình đủ khả năng chống chịu để không phải phá quỹ học vấn mỗi khi biến cố xảy ra.
✨ Tài sản hiện có cũng không mặc nhiên là Quỹ Học vấn
Gia đình có căn nhà 5 tỷ đồng không có nghĩa con đang có quỹ học vấn 5 tỷ đồng. Tương tự, ô tô, tài sản kinh doanh hoặc những tài sản khó thanh khoản không nên tự động được tính vào nguồn lực giáo dục. Nên phân biệt:
Một tài sản chỉ nên được tính vào Education Funding nếu gia đình thực sự có ý định và khả năng sử dụng nó cho mục tiêu giáo dục tại thời điểm cần thiết. Đây là nguyên tắc rất quan trọng để Profile không tạo ra cảm giác an toàn giả.
✨ Rủi ro lớn nhất của Quỹ Học vấn có thể không nằm ở lợi suất
Khi nói về kế hoạch giáo dục 10–15 năm, mọi người dễ tập trung vào câu hỏi “đầu tư gì để sinh lời cao?”. Nhưng đối với một gia đình, một rủi ro lớn hơn có thể là: người đang đóng góp vào quỹ không còn khả năng tiếp tục đóng góp.
Giả sử kế hoạch cần 7 triệu đồng mỗi tháng trong 13 năm. Phần lớn mục tiêu chưa tồn tại dưới dạng tài sản; nó đang dựa trên giả định rằng bố mẹ sẽ tiếp tục tạo ra thu nhập trong 13 năm tới.
Nói cách khác: PHẦN LỚN QUỸ HỌC VẤN TƯƠNG LAI CÓ THỂ ĐANG NẰM TRONG KHẢ NĂNG TẠO THU NHẬP CỦA CHA MẸ. Đây chính là lý do Education Protection phải kết nối với Income Protection.
✨ Nếu người trụ cột mất thu nhập, quỹ học vấn sẽ ra sao?
Hãy lấy một kịch bản đơn giản. Gia đình đang đóng 7 triệu đồng/tháng cho mục tiêu giáo dục. Nếu người trụ cột mất việc sáu tháng, gia đình có thể tạm dừng đóng góp 42 triệu đồng. Nếu mất khả năng lao động 24 tháng, phần đóng góp bị gián đoạn có thể lên tới 168 triệu đồng, chưa tính những thay đổi khác. Nếu biến cố còn khiến gia đình phải rút tiền từ quỹ học vấn để trang trải sinh hoạt, tác động xảy ra theo hai chiều: ĐÓNG GÓP TƯƠNG LAI ↓ và QUỸ ĐÃ TÍCH LŨY ↓. Đây là lúc Education Protection Gap – Khoảng trống Bảo vệ Học tập xuất hiện rõ hơn.
✨ Education Funding Gap và Education Protection Gap là hai khái niệm khác nhau
Điểm này rất đáng để iProtect chuẩn hóa. Education Funding Gap trả lời: Với mục tiêu học tập đã đặt ra, gia đình còn thiếu bao nhiêu nguồn lực để đạt mục tiêu? Trong khi: Education Protection Gap trả lời: Nếu biến cố xảy ra với người đang tài trợ cho mục tiêu, phần nào của kế hoạch học tập có nguy cơ không tiếp tục được?
Một gia đình có thể đang tích lũy đúng kế hoạch và gần như không có Funding Gap ở thời điểm hiện tại, nhưng vẫn có Protection Gap lớn nếu toàn bộ kế hoạch phụ thuộc vào một người trụ cột mà không có dự phòng thích hợp. Do đó: FUNDING GAP ≠ PROTECTION GAP. Và tiếp tục nguyên tắc cốt lõi: PROTECTION GAP ≠ INSURANCE GAP.

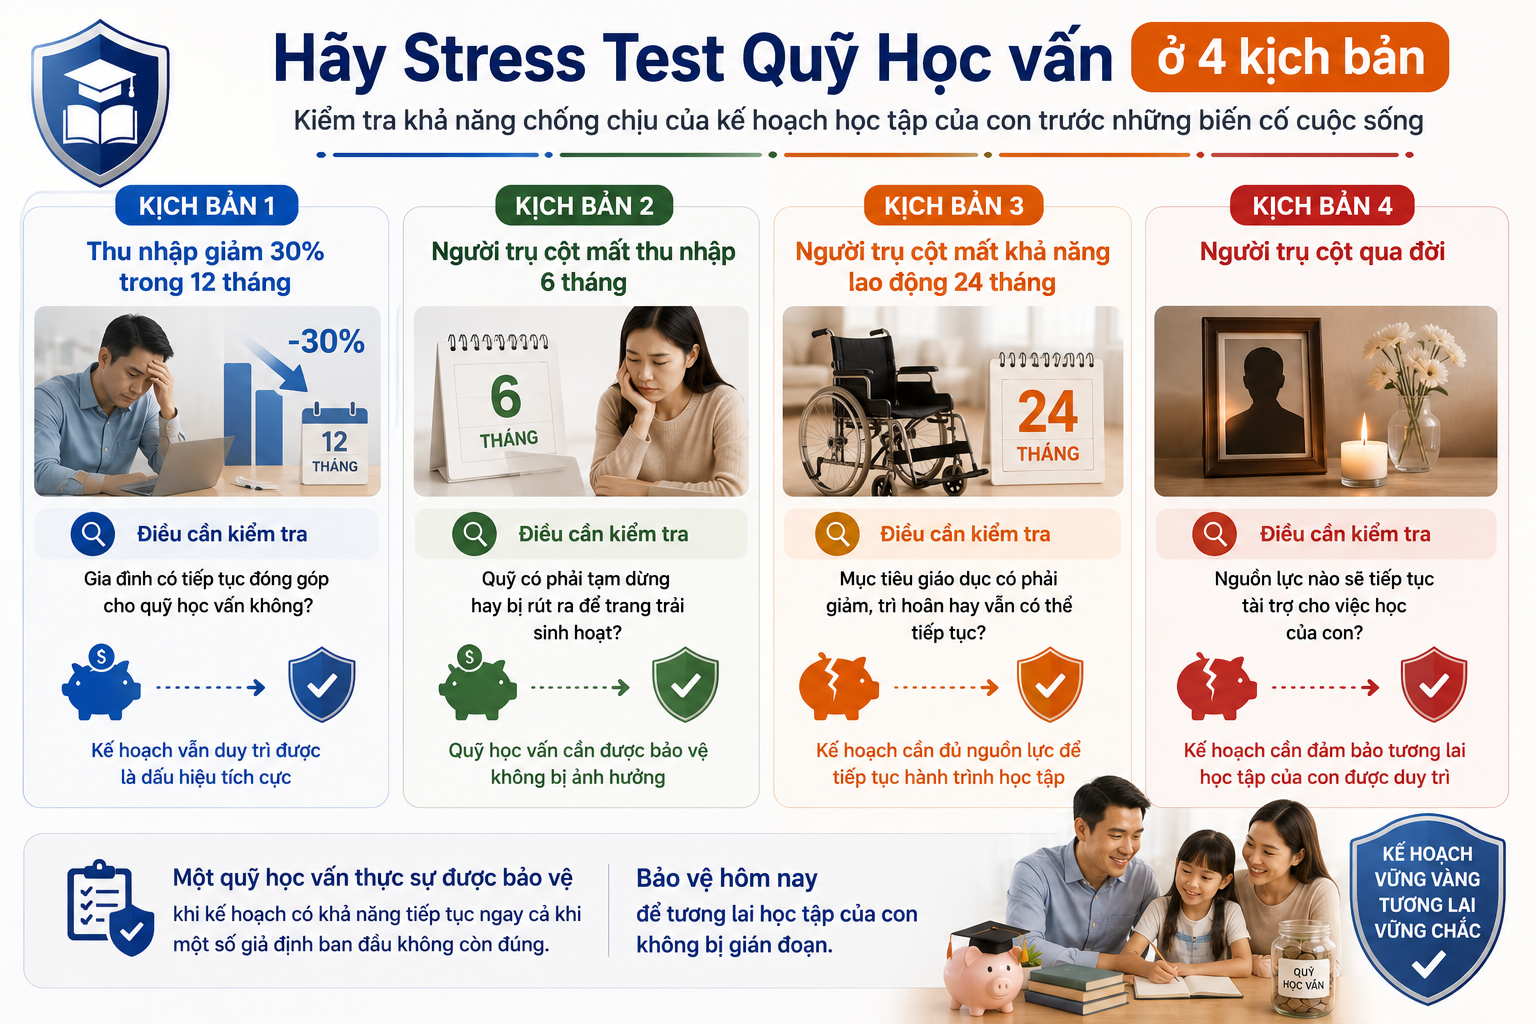
✨ Hãy Stress Test Quỹ Học vấn ở 4 kịch bản
Thay vì chỉ kiểm tra “mỗi tháng có đóng đủ tiền không?”, gia đình nên thử bốn kịch bản.
Kịch bản 1 – Thu nhập giảm 30% trong 12 tháng: gia đình có tiếp tục đóng góp cho quỹ học vấn không?
Kịch bản 2 – Người trụ cột mất thu nhập 6 tháng: quỹ có phải tạm dừng hay bị rút ra để trang trải sinh hoạt?
Kịch bản 3 – Người trụ cột mất khả năng lao động 24 tháng: mục tiêu giáo dục phải giảm, trì hoãn hay vẫn có thể tiếp tục?
Kịch bản 4 – Người trụ cột qua đời: nguồn lực nào sẽ tiếp tục tài trợ cho việc học của con?
Một quỹ học vấn thực sự được bảo vệ khi kế hoạch có khả năng tiếp tục ngay cả khi một số giả định ban đầu không còn đúng.
✨ Quỹ học vấn nên được chia thành nhiều mốc thay vì một con số khổng lồ
Nếu nói với một gia đình trẻ rằng họ cần chuẩn bị 1,5–2 tỷ đồng cho con, mục tiêu có thể tạo cảm giác rất xa và khó thực hiện. Cách tốt hơn là chia thành các mốc.
Ví dụ:
MỐC 1 – Xác lập mục tiêu và bắt đầu quỹ.
MỐC 2 – Tạo khoản vốn nền đầu tiên.
MỐC 3 – Duy trì đóng góp định kỳ.
MỐC 4 – Kiểm tra lại mục tiêu khi con chuyển cấp.
MỐC 5 – Giảm dần rủi ro khi tiến gần thời điểm sử dụng tiền.
MỐC 6 – Chuẩn bị thanh khoản trước khi bắt đầu chi trả.
Như vậy Education Fund trở thành một Lifecycle – Vòng đời, thay vì một chiếc “hũ tiền” được mở ra sau 15 năm.
✨Mục tiêu giáo dục cũng cần được cập nhật
Một đứa trẻ 3 tuổi chưa thể biết chính xác mình sẽ học ngành gì ở tuổi 18. Hoàn cảnh gia đình, sở thích của trẻ, hệ thống giáo dục và chi phí đều có thể thay đổi.
Do đó Education Profile không nên được lập một lần rồi giữ nguyên.
Có thể kiểm tra lại ở những thời điểm như: 3–5 tuổi → bắt đầu hình thành mục tiêu. 6 tuổi → bước vào tiểu học. 11 tuổi → chuyển cấp. 15 tuổi → định hướng rõ hơn. 17 tuổi → chuẩn bị quyết định học tập cụ thể.
Mỗi lần cập nhật: GOAL → COST → TIME → FUND → CONTRIBUTION → GAP → RISK → PRIORITY được tính lại. Đây là cách biến quỹ học vấn thành một Living Profile – Hồ sơ sống, thay đổi cùng hành trình trưởng thành của trẻ.
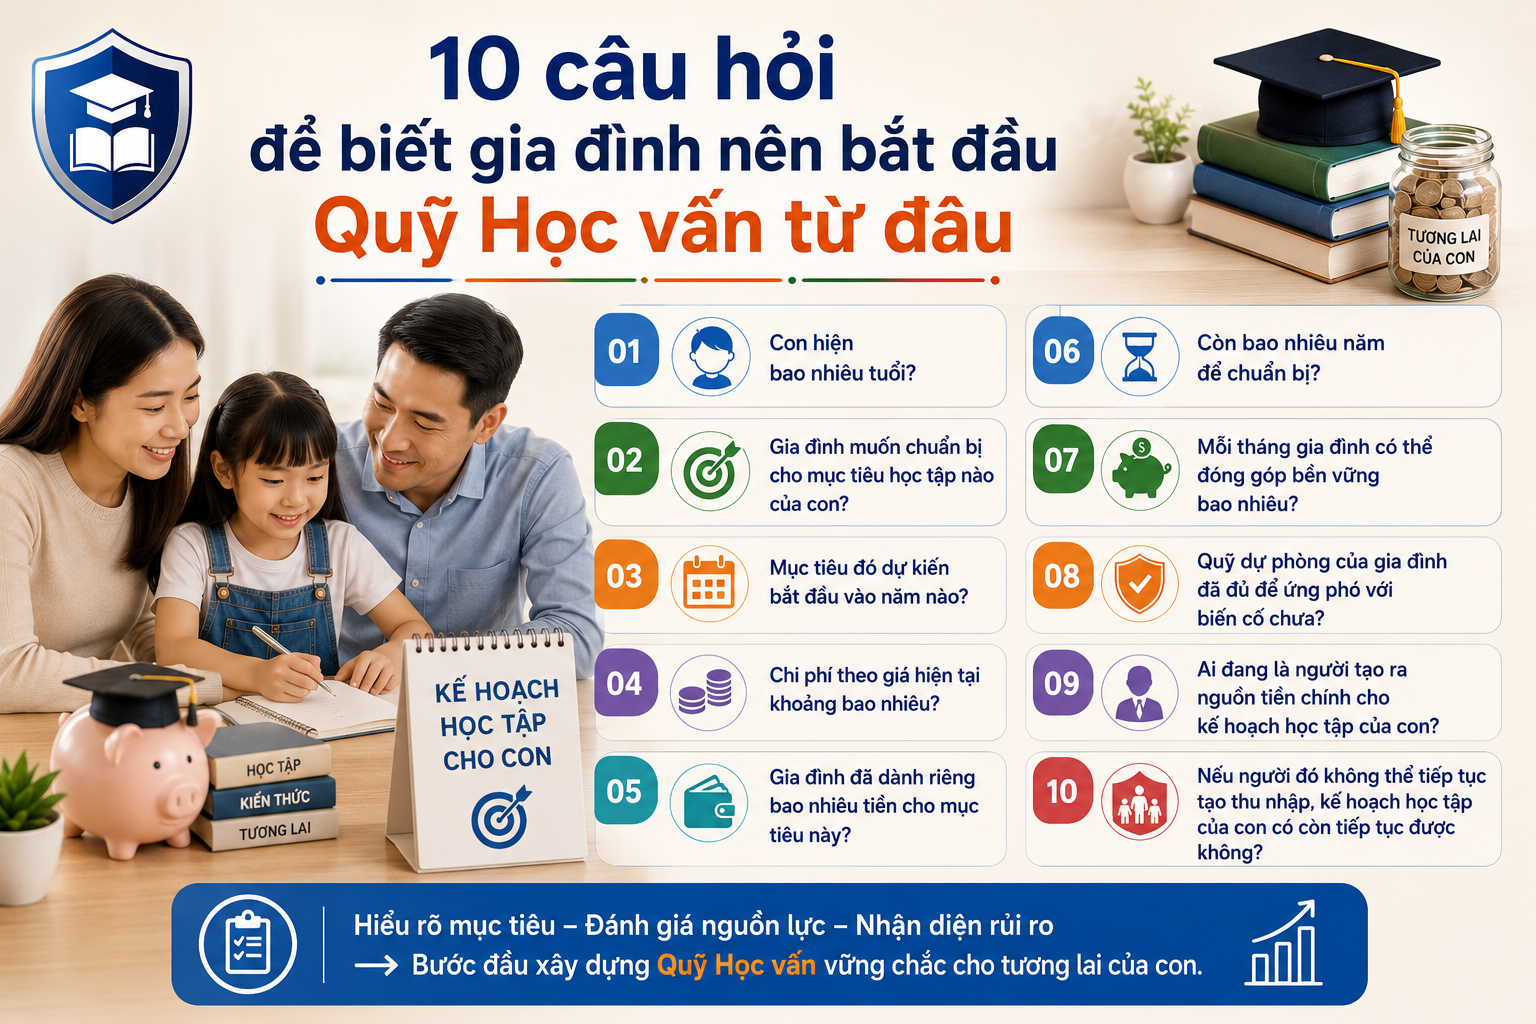
✨ 10 câu hỏi để biết gia đình nên bắt đầu Quỹ Học vấn từ đâu
Cha mẹ có thể bắt đầu bằng 10 câu hỏi: Con hiện bao nhiêu tuổi? Gia đình muốn chuẩn bị cho mục tiêu học tập nào? Mục tiêu đó bắt đầu vào năm nào? Chi phí theo giá hiện tại khoảng bao nhiêu? Gia đình đã dành riêng bao nhiêu tiền cho mục tiêu này? Còn bao nhiêu năm để chuẩn bị? Mỗi tháng có thể đóng góp bền vững bao nhiêu? Quỹ dự phòng của gia đình đã đủ chưa? Ai đang tạo ra nguồn tiền chính cho kế hoạch học tập? Và cuối cùng, nếu người đó không thể tiếp tục tạo thu nhập, kế hoạch học tập của con có còn tiếp tục được không?
Câu hỏi thứ mười chính là cầu nối từ Education Funding sang Education Protection.
✨ Education Fund Profile nên chứa những dữ liệu gì?
Một phiên bản đầu tiên chưa cần phức tạp. iProtect có thể xây Education Fund Profile từ khoảng 15 trường dữ liệu chính:
Chỉ với cấu trúc này, một bài viết về “quỹ học vấn” đã có thể chuyển thành Structured Data.
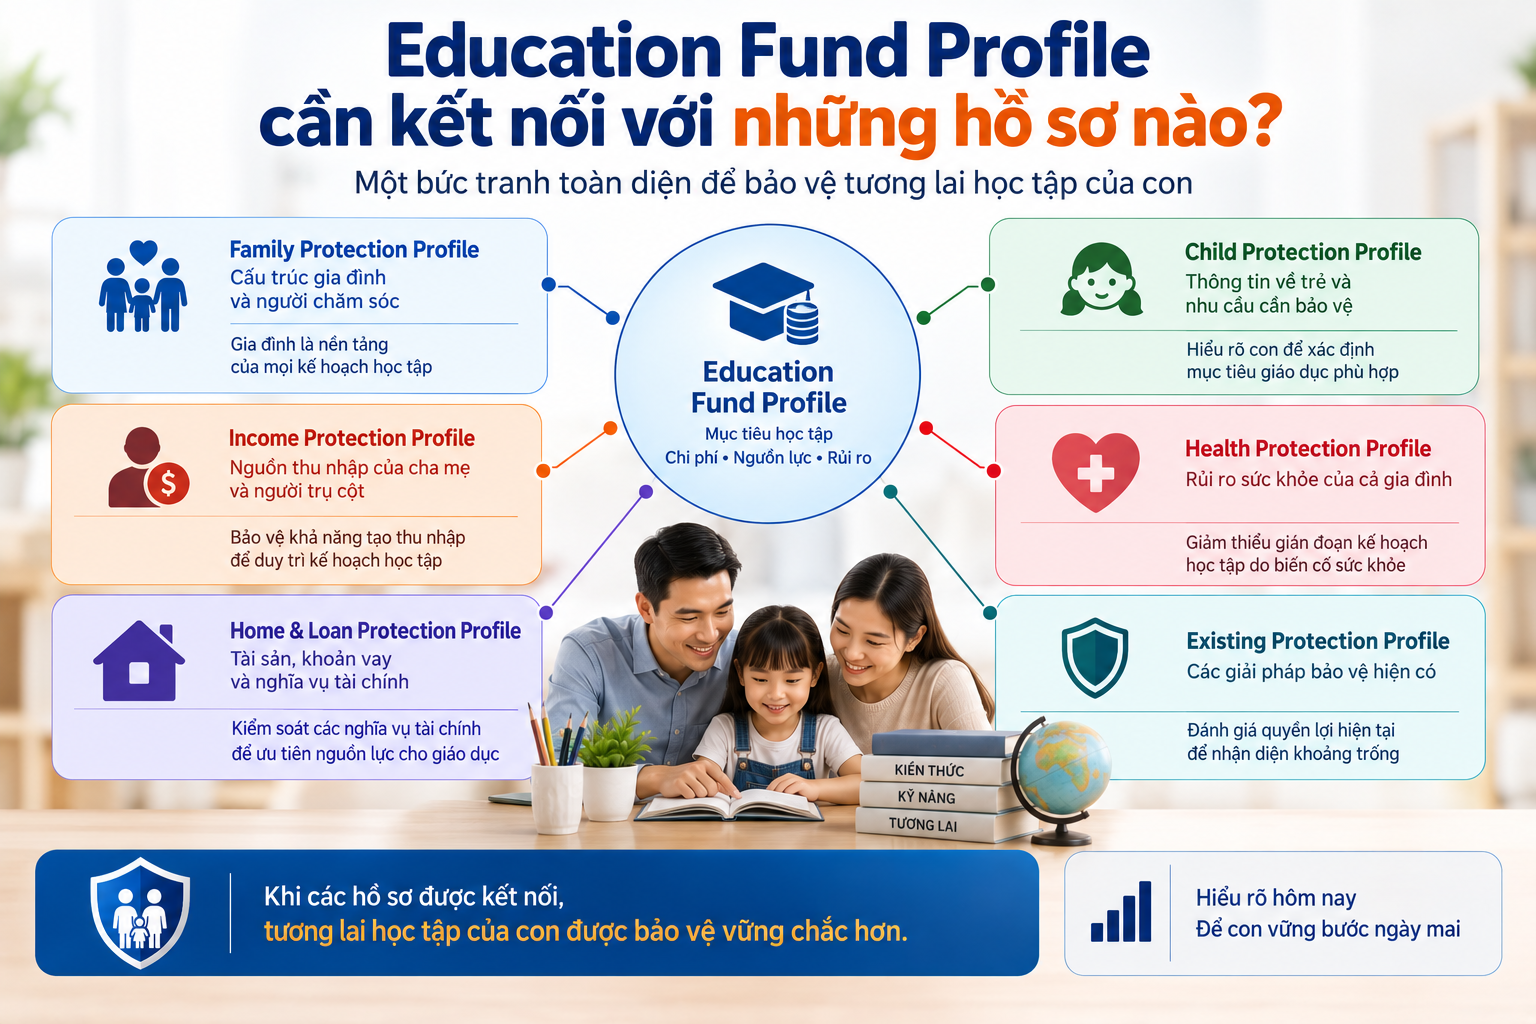
✨ Education Fund Profile cần kết nối với những hồ sơ nào?
Quỹ học vấn không nên tồn tại độc lập.
Khi kết nối: CHILD → EDUCATION GOAL → FUTURE COST → FUNDING SOURCE → PARENT INCOME → LIABILITY → RESERVE → EXISTING PROTECTION → FUNDING GAP → PROTECTION GAP. Đây là một nhánh rất tự nhiên của Protection Graph.
✨ Đừng để “tương lai của con” cạnh tranh với “an toàn của gia đình hôm nay”
Một gia đình có thể đặt mục tiêu rất lớn cho con nhưng vẫn cần giữ đúng thứ tự tài chính. Nếu quỹ dự phòng gần như bằng 0, khoản vay quá cao và nguồn thu phụ thuộc hoàn toàn vào một người, việc cố dồn tối đa tiền vào quỹ học vấn có thể khiến cấu trúc gia đình yếu đi. Có thể hình dung thứ tự: DÒNG TIỀN HIỆN TẠI ↓QUỸ DỰ PHÒNG ↓BẢO VỆ CÁC RỦI RO CÓ TÁC ĐỘNG LỚN ↓QUỸ HỌC VẤN ↓CÁC MỤC TIÊU TƯƠNG LAI CAO HƠN.
Không nhất thiết phải hoàn thành lớp trên mới được bắt đầu lớp dưới. Gia đình hoàn toàn có thể xây song song. Nhưng tỷ trọng nguồn lực phải phản ánh mức độ ưu tiên.
Nếu mỗi tháng có 10 triệu đồng dư ra, không nhất thiết phải chờ quỹ dự phòng hoàn hảo mới bắt đầu tiết kiệm cho con. Nhưng cũng không nên đưa cả 10 triệu vào mục tiêu 15 năm trong khi gia đình không đủ tiền xử lý một biến cố ba tháng.
✨ Không phải cứ có Education Protection Gap là phải mua bảo hiểm
Đây tiếp tục là nguyên tắc trung lập của iProtect. Giải pháp cho Education Protection Gap có thể là tăng quỹ dự phòng, điều chỉnh mục tiêu giáo dục, tăng đóng góp, kéo dài thời gian chuẩn bị, đa dạng hóa nguồn thu của gia đình, giảm nghĩa vụ nợ, tăng thanh khoản, phân bổ tài sản phù hợp, rà soát các quyền lợi hiện có hoặc sử dụng một công cụ chuyển giao rủi ro phù hợp khi cần thiết.
Do đó: EDUCATION PROTECTION GAP → PRIORITY → SOLUTION MIX. Không phải: EDUCATION GAP → MUA SẢN PHẨM.
Điều này giúp iProtect tiếp tục giữ đúng vị trí Discovery trước, Recommendation sau.
Từ “cần bao nhiêu tiền?” đến Education Protection Profile
Một người dùng có thể đến iProtect từ Google hoặc AI với câu hỏi rất đơn giản: “Nuôi con học đại học cần bao nhiêu tiền?” Nhưng hành trình Discovery có thể dần chuyển thành: CON BAO NHIÊU TUỔI?
→ MỤC TIÊU HỌC TẬP LÀ GÌ?
→ KHI NÀO CẦN TIỀN?
→ CHI PHÍ DỰ KIẾN BAO NHIÊU?
→ ĐÃ CÓ BAO NHIÊU?
→ MỖI THÁNG CÓ THỂ CHUẨN BỊ BAO NHIÊU?
→ AI ĐANG TẠO RA NGUỒN TIỀN?
→ NẾU NGUỒN THU ĐÓ DỪNG LẠI THÌ SAO?
→ EDUCATION FUNDING GAP
→ EDUCATION PROTECTION GAP
→ PROTECTION PRIORITY
→ SOLUTION MIX.
Đây chính xác là cách một Problem Search có thể trở thành Structured Protection Data.
✨ Câu hỏi cuối cùng không phải “Cần để dành bao nhiêu tiền cho con?”
Một con số lớn không tự động tạo ra một kế hoạch tốt. Điều quan trọng hơn là gia đình hiểu rõ mục tiêu, thời gian, chi phí, khả năng đóng góp, nguồn tài trợ và những rủi ro có thể làm kế hoạch bị gián đoạn.
Vì vậy câu hỏi cuối cùng nên là: “Nếu hoàn cảnh gia đình thay đổi trong 10–15 năm tới, kế hoạch học tập quan trọng của con có đủ khả năng tiếp tục hay không?”
Từ đó, iProtect có thể xây một cấu trúc: TRẺ → MỤC TIÊU HỌC TẬP → THỜI ĐIỂM → CHI PHÍ TƯƠNG LAI → QUỸ HIỆN CÓ → ĐÓNG GÓP TƯƠNG LAI → NGƯỜI TẠO THU NHẬP → QUỸ DỰ PHÒNG → NGHĨA VỤ TÀI CHÍNH → BẢO VỆ HIỆN CÓ → EDUCATION FUNDING GAP → EDUCATION PROTECTION GAP → PRIORITY → SOLUTION MIX.
Đó mới là bản chất của Quỹ Học vấn cho con trong mô hình Protection Discovery: không chỉ là tích lũy một số tiền cho ngày con vào đại học, mà là xây một kế hoạch đủ bền vững để mục tiêu học tập của con có thể tiếp tục ngay cả khi cuộc sống của gia đình không diễn ra đúng như dự kiến.
Và về mặt dữ liệu, chuyên đề này rất đáng giá cho iProtect vì nó tạo thêm một quan hệ quan trọng trong Protection Graph: PARENT → INCOME → EDUCATION FUND → CHILD → FUTURE GOAL.
Khi nối quan hệ này với Income Protection, Family Protection và Child Protection, iProtect bắt đầu hiểu không chỉ “gia đình có bao nhiêu tiền dành cho con”, mà sâu hơn là “tương lai của đứa trẻ đang phụ thuộc vào những nguồn lực nào, nguồn lực đó bền vững đến đâu và khoảng trống xuất hiện ở đâu nếu một mắt xích bị gián đoạn.”

