Chọn công ty và chuyên viên bảo hiểm: Cần kiểm tra những tiêu chí nào?
Cùng một nhu cầu bảo vệ, bạn có thể nhận được nhiều lời giới thiệu khác nhau. Có người đề xuất bảo hiểm sức khỏe, người giới thiệu nhân thọ, người khuyên mua gói kết hợp. Vậy nên tin vào thương hiệu, sản phẩm hay chuyên viên tư vấn?
Một quyết định phù hợp cần cả ba yếu tố: doanh nghiệp có năng lực cung cấp dịch vụ, sản phẩm giải quyết đúng nhu cầu và chuyên viên giúp khách hàng hiểu rõ điều mình tham gia.
Theo góc nhìn iProtect, lựa chọn bảo hiểm nên bắt đầu từ hoàn cảnh thực tế: bạn đang bảo vệ ai, lo ngại rủi ro nào, đã có những quyền lợi gì và có thể duy trì ngân sách bao lâu. Sau đó mới đối chiếu công ty, sản phẩm và người tư vấn.
Thông tin sản phẩm trong bài được đối chiếu từ tài liệu công khai đến ngày 27/10/2026. Bảy lựa chọn là ví dụ để người đọc bắt đầu tìm hiểu, không phải bảng xếp hạng thị phần, chất lượng bồi thường hay danh sách sản phẩm tốt nhất thị trường.
1. Vì sao không có một công ty phù hợp nhất với tất cả mọi người?
Một gia đình có con nhỏ có thể ưu tiên bệnh viện, quyền lợi nội trú và mức đồng chi trả. Một người đang vay mua nhà lại quan tâm đến khả năng bảo vệ gia đình nếu người trụ cột qua đời hoặc bị thương tật nghiêm trọng.
Trong khi đó, chủ xe có thể cần garage phù hợp, cứu hộ và quyền lợi tổn thất do nước; chủ cửa hàng quan tâm đến hàng hóa, máy móc và nguy cơ gián đoạn kinh doanh.
Nhu cầu | Những điều cần ưu tiên kiểm tra |
|---|---|
| Chi phí khám chữa bệnh | Bệnh viện, bảo lãnh, thời gian chờ, bệnh có sẵn, đồng chi trả |
| Bảo vệ người trụ cột | Sự kiện được chi trả, số tiền bảo hiểm, thời hạn và khả năng duy trì phí |
| Bảo vệ ô tô | Garage, khấu trừ, khấu hao, tổn thất do nước, cứu hộ |
| Nhà và căn hộ | Đối tượng bảo hiểm, tài sản bên trong, rò nước, trách nhiệm với người khác |
| Du lịch | Khu vực, y tế, hỗ trợ khẩn cấp, hành lý và điều kiện chuyến đi |
| Cửa hàng, hộ kinh doanh | Công trình, máy móc, hàng hóa, nguyên nhân tổn thất và giới hạn |
Thương hiệu là điểm bắt đầu để tìm hiểu. Hợp đồng cụ thể mới cho biết quyền lợi của bạn.
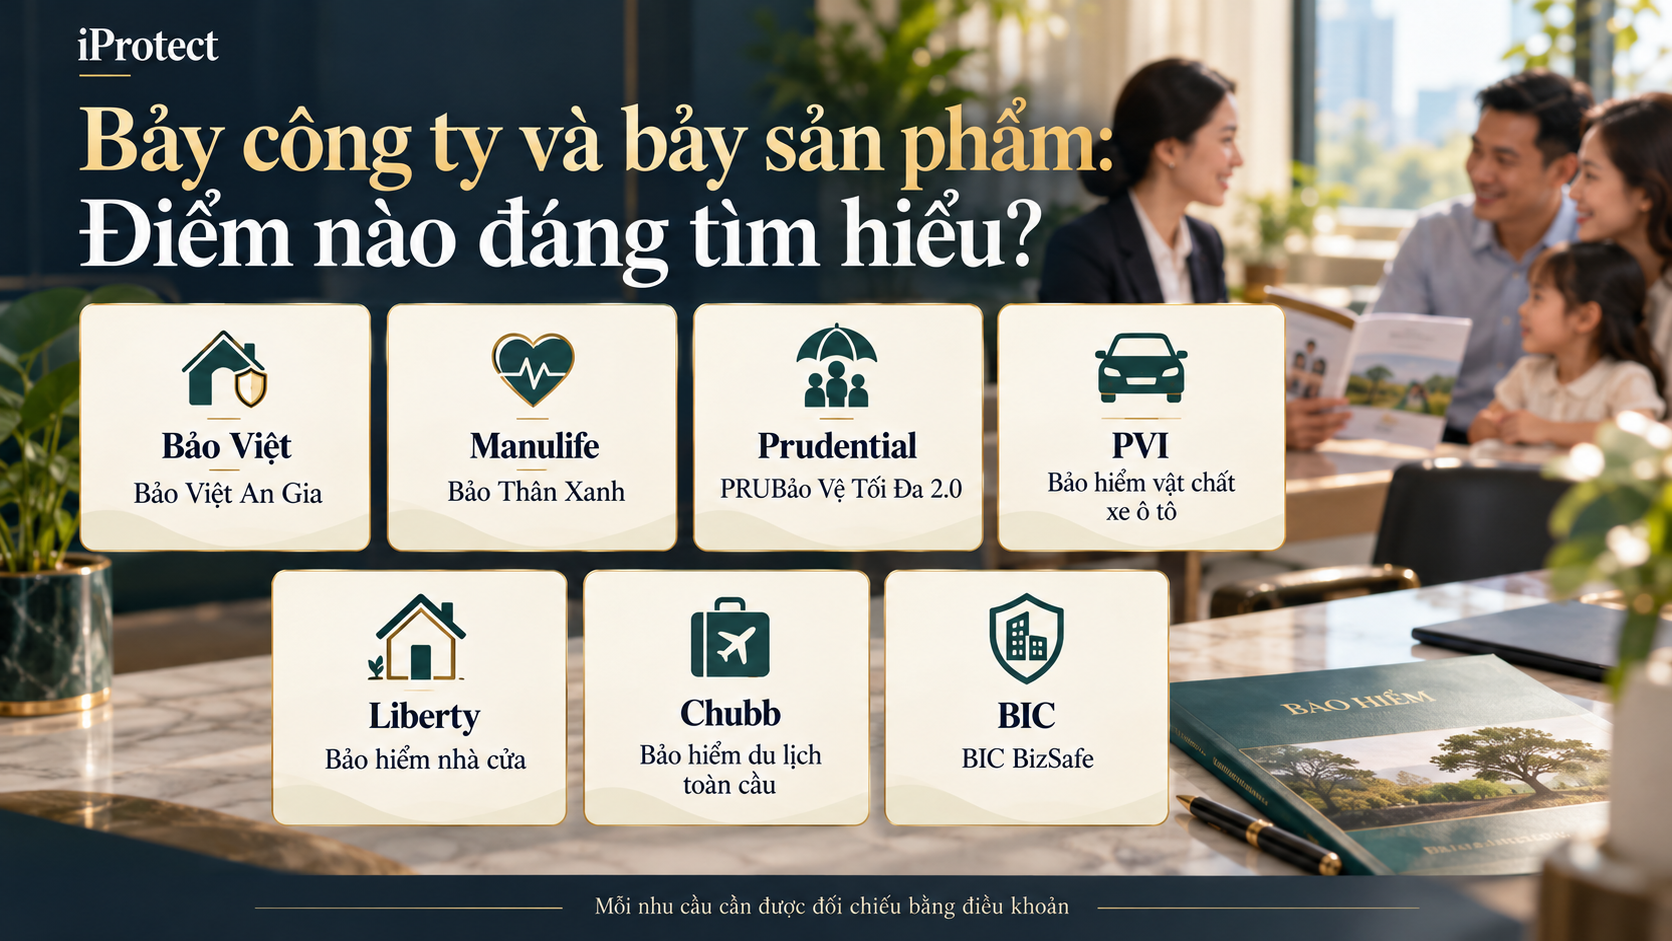
2. Bảy công ty và bảy sản phẩm: Điểm nào đáng tìm hiểu?
iProtect chọn bảy ví dụ ở bảy nhóm nhu cầu khác nhau. Cách chọn này giúp nhận diện đặc điểm sản phẩm; không có nghĩa mỗi công ty là đơn vị mạnh nhất hoặc chỉ phù hợp với nhóm nhu cầu được nêu.
1. Bảo hiểm Bảo Việt – Bảo Việt An Gia
Nhóm nhu cầu: Chi phí điều trị và chăm sóc sức khỏe
Bảo Việt An Gia là sản phẩm sức khỏe có các chương trình quyền lợi; phần chính liên quan đến chi phí điều trị nội trú theo điều kiện sản phẩm. Trang công bố cũng nêu những quy định cụ thể về đồng chi trả đối với một số trường hợp trẻ nhỏ và thời gian chờ đối với một số nhóm bệnh. Bảo Việt An Gia
✅ Góc nhìn iProtect: Đáng đưa vào danh sách đối chiếu khi gia đình muốn xác định chi phí y tế nào có thể được hỗ trợ, đặc biệt nếu đã có bệnh viện thường sử dụng.
✅ Cần kiểm tra trước khi chọn:
Đừng chỉ so hạn mức năm; hãy so số tiền gia đình có thể tự trả trong một lần điều trị thực tế.
2. Manulife – Bảo Thân Xanh
Nhóm nhu cầu: Bổ sung bảo vệ tử vong hoặc thương tật toàn bộ vĩnh viễn
Bảo Thân Xanh là sản phẩm đính kèm bảo hiểm tử vong hoặc thương tật toàn bộ vĩnh viễn. Manulife công bố thời hạn lựa chọn từ 10–35 năm và phí cố định trong thời hạn bảo hiểm của sản phẩm. manulife.com.vn
✅ Góc nhìn iProtect: Đáng đối chiếu cho người trụ cột đang muốn tăng số tiền bảo vệ trong giai đoạn nuôi con hoặc thực hiện nghĩa vụ tài chính.
✅ Cần kiểm tra:
Ưu điểm về cấu trúc phí của sản phẩm đính kèm cần được cân nhắc cùng chi phí và điều kiện duy trì hợp đồng chính.
3. Prudential – PRUBảo Vệ Tối Đa 2.0
Nhóm nhu cầu: Bảo vệ dài hạn kết hợp tài khoản liên kết chung
Prudential giới thiệu PRUBảo Vệ Tối Đa 2.0 là sản phẩm liên kết chung có quyền lợi bảo vệ và tài khoản đầu tư. Sản phẩm có các kế hoạch bảo hiểm với công thức quyền lợi khác nhau; việc đóng phí linh hoạt từ năm hợp đồng thứ năm phải tuân theo điều khoản sản phẩm. Prudential Việt Nam
✅ Góc nhìn iProtect: Đáng tìm hiểu khi khách hàng muốn kết hợp bảo vệ với kế hoạch tài chính dài hạn và có khả năng duy trì hợp đồng.
✅ Cần kiểm tra:
Bảo hiểm liên kết chung có lãi suất cam kết tối thiểu theo điều khoản, nhưng không nên xem là khoản gửi tiết kiệm ngân hàng.
4. PVI – Bảo hiểm thiệt hại vật chất xe ô tô
Nhóm nhu cầu: Bảo vệ chiếc xe trước tổn thất vật chất
PVI cung cấp sản phẩm vật chất xe và công bố quy tắc về phạm vi, loại trừ, khấu trừ, khấu hao và cách xác định giá trị xe. Quy tắc cũng có nội dung cần đọc riêng đối với pin và hệ thống điện của ô tô điện. Bảo hiểm PVI
✅ Góc nhìn iProtect: Đáng đối chiếu khi chủ xe muốn đánh giá chi tiết phần tự trả sau sự cố, đặc biệt với xe điện hoặc xe có phụ kiện giá trị cao.
✅ Cần kiểm tra:
Một mức phí thấp chưa đủ để kết luận phương án tiết kiệm hơn nếu khấu trừ hoặc phạm vi khác nhau.
5. Liberty – Bảo hiểm nhà cửa
Nhóm nhu cầu: Nhà, tài sản bên trong và trách nhiệm với người khác
Liberty công bố các nhóm tài sản liên quan đến ngôi nhà, chi phí tân trang và tài sản bên trong. Sản phẩm có phần trách nhiệm cá nhân và gia đình tự nguyện; quyền lợi và giới hạn phụ thuộc cấu hình hợp đồng. Bảo hiểm Liberty
✅ Góc nhìn iProtect: Đáng tìm hiểu với gia đình sống tại căn hộ, đặc biệt khi quan tâm cả đồ đạc lẫn nguy cơ sự cố gây thiệt hại cho căn hộ khác.
✅ Cần kiểm tra:
6. Chubb – Bảo hiểm du lịch toàn cầu
Nhóm nhu cầu: Rủi ro trong chuyến đi
Chubb giới thiệu sản phẩm du lịch với các nhóm quyền lợi như chi phí y tế, tai nạn, hành lý, hỗ trợ chuyến đi và trách nhiệm cá nhân; có lựa chọn cho từng chuyến hoặc thường niên theo chương trình. Chubb
✅ Góc nhìn iProtect: Đáng đối chiếu khi đi nước ngoài và muốn xem đồng thời khả năng hỗ trợ y tế, hành lý và gián đoạn hành trình.
✅ Cần kiểm tra:
Nếu mua để đáp ứng yêu cầu thị thực, hãy đối chiếu trực tiếp điều kiện của nơi tiếp nhận hồ sơ.
7. BIC – BIC BizSafe
Nhóm nhu cầu: Cháy, nổ đối với hộ kinh doanh và tiểu thương
BIC giới thiệu BIC BizSafe cho hộ kinh doanh, tiểu thương với các lựa chọn bảo hiểm cháy, nổ theo điều kiện sản phẩm. BIC cho biết sản phẩm được triển khai qua các điểm giao dịch BIDV. bic.vn
✅ Góc nhìn iProtect: Đáng tìm hiểu cho chủ cửa hàng muốn bắt đầu bằng việc lập danh mục công trình, máy móc, thiết bị và hàng hóa cần bảo vệ.
✅ Cần kiểm tra:
Bảo hiểm tài sản không tự động đồng nghĩa có bảo hiểm gián đoạn kinh doanh.

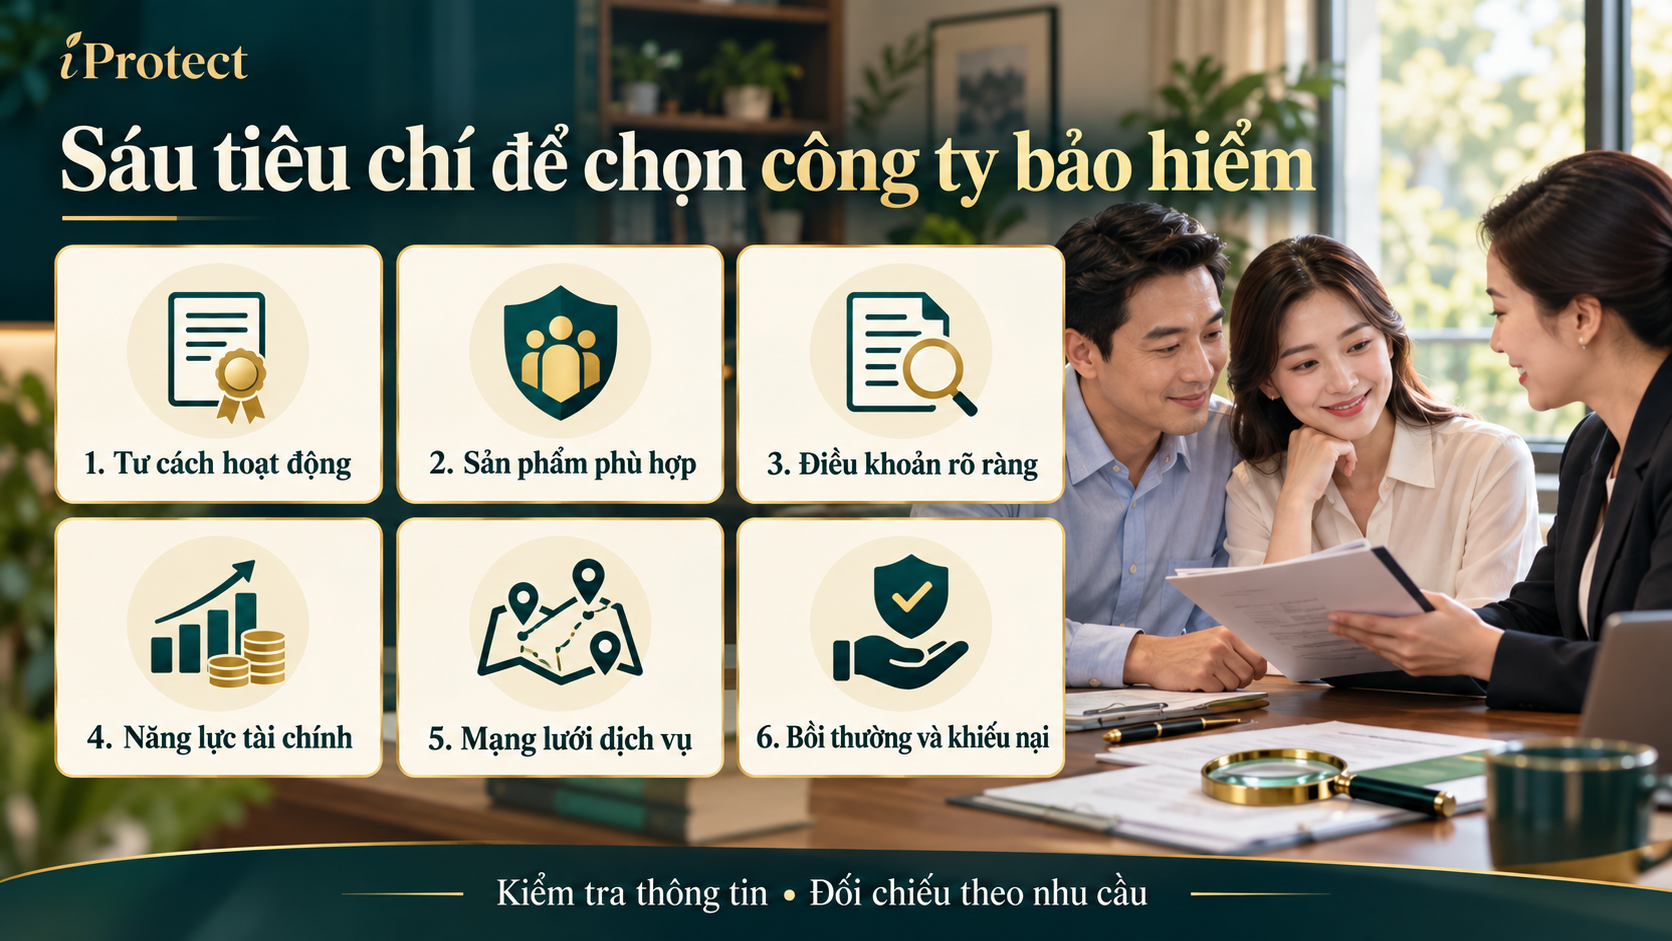
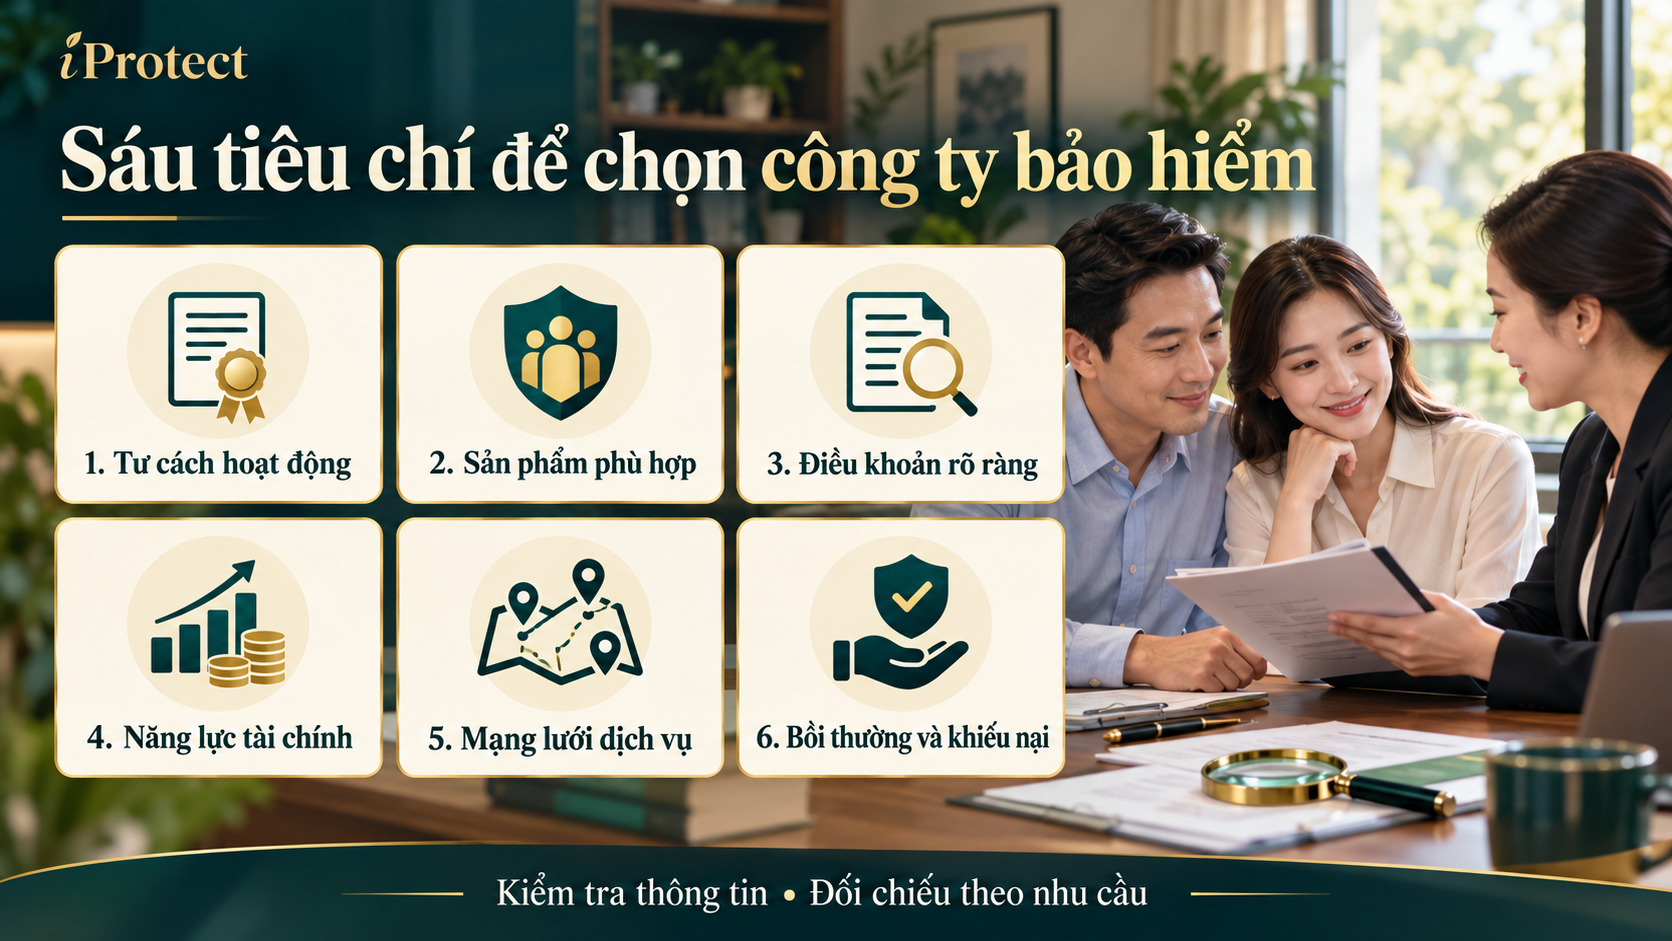
3. Sáu tiêu chí để chọn công ty bảo hiểm
✅ Tiêu chí 1: Được phép cung cấp đúng loại hình bảo hiểm
Kiểm tra tên pháp nhân, sản phẩm và kênh liên hệ chính thức. Với nhóm nhân thọ, phi nhân thọ và sức khỏe, cần phân biệt đúng doanh nghiệp phát hành hợp đồng.
Tên tập đoàn hoặc tên thương hiệu trên quảng cáo có thể chưa đủ để xác định đơn vị chịu trách nhiệm theo hợp đồng.
✅ Tiêu chí 2: Sản phẩm giải quyết được nhu cầu quan trọng
Hãy yêu cầu công ty hoặc chuyên viên trả lời bằng một tình huống:
✅ Tiêu chí 3: Quy tắc và điều khoản có thể kiểm tra
Bạn cần được cung cấp tài liệu áp dụng cho đúng phiên bản: quy tắc, quyền lợi, biểu phí, bảng minh họa nếu có và các điều khoản bổ sung.
Một tài liệu giới thiệu ngắn giúp bắt đầu, nhưng không thay thế hợp đồng và quyết định chấp nhận bảo hiểm.
✅ Tiêu chí 4: Năng lực tài chính và thông tin công bố
Có thể tham khảo báo cáo tài chính, thông tin công khai và đánh giá của tổ chức độc lập nếu có. Khi so sánh, cần xem cùng kỳ, cùng pháp nhân và hiểu chỉ số đo điều gì.
Không nên dùng một con số doanh thu hoặc một danh hiệu để kết luận chắc chắn về mọi hồ sơ bồi thường.
✅ Tiêu chí 5: Mạng lưới dịch vụ phù hợp với bạn
Mạng lưới nhiều chưa đủ; hãy kiểm tra địa điểm cụ thể:
✅ Tiêu chí 6: Quy trình bồi thường và giải quyết khiếu nại
Hãy xem hồ sơ cần có, cách thông báo, kênh theo dõi và đầu mối khi không đồng ý với kết quả.
Một tỷ lệ bồi thường tổng hợp, nếu được công bố, cần được hiểu theo nghiệp vụ và cách tính. Tỷ lệ cao hay thấp một mình không chứng minh công ty dễ hoặc khó chi trả cho trường hợp của bạn.
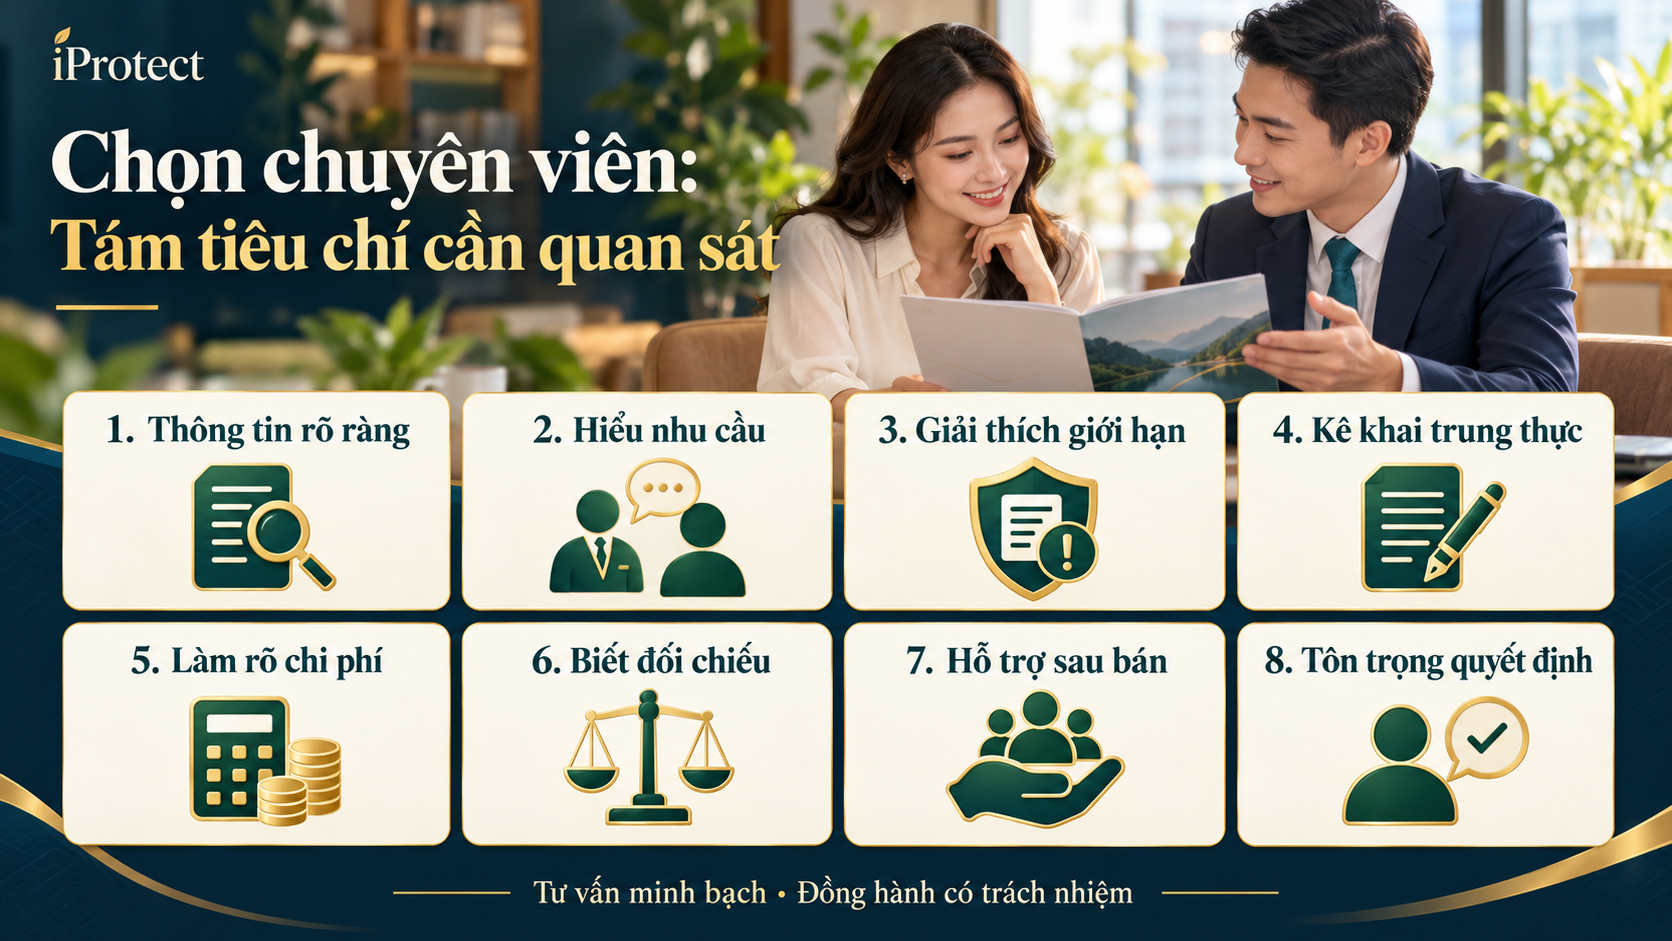
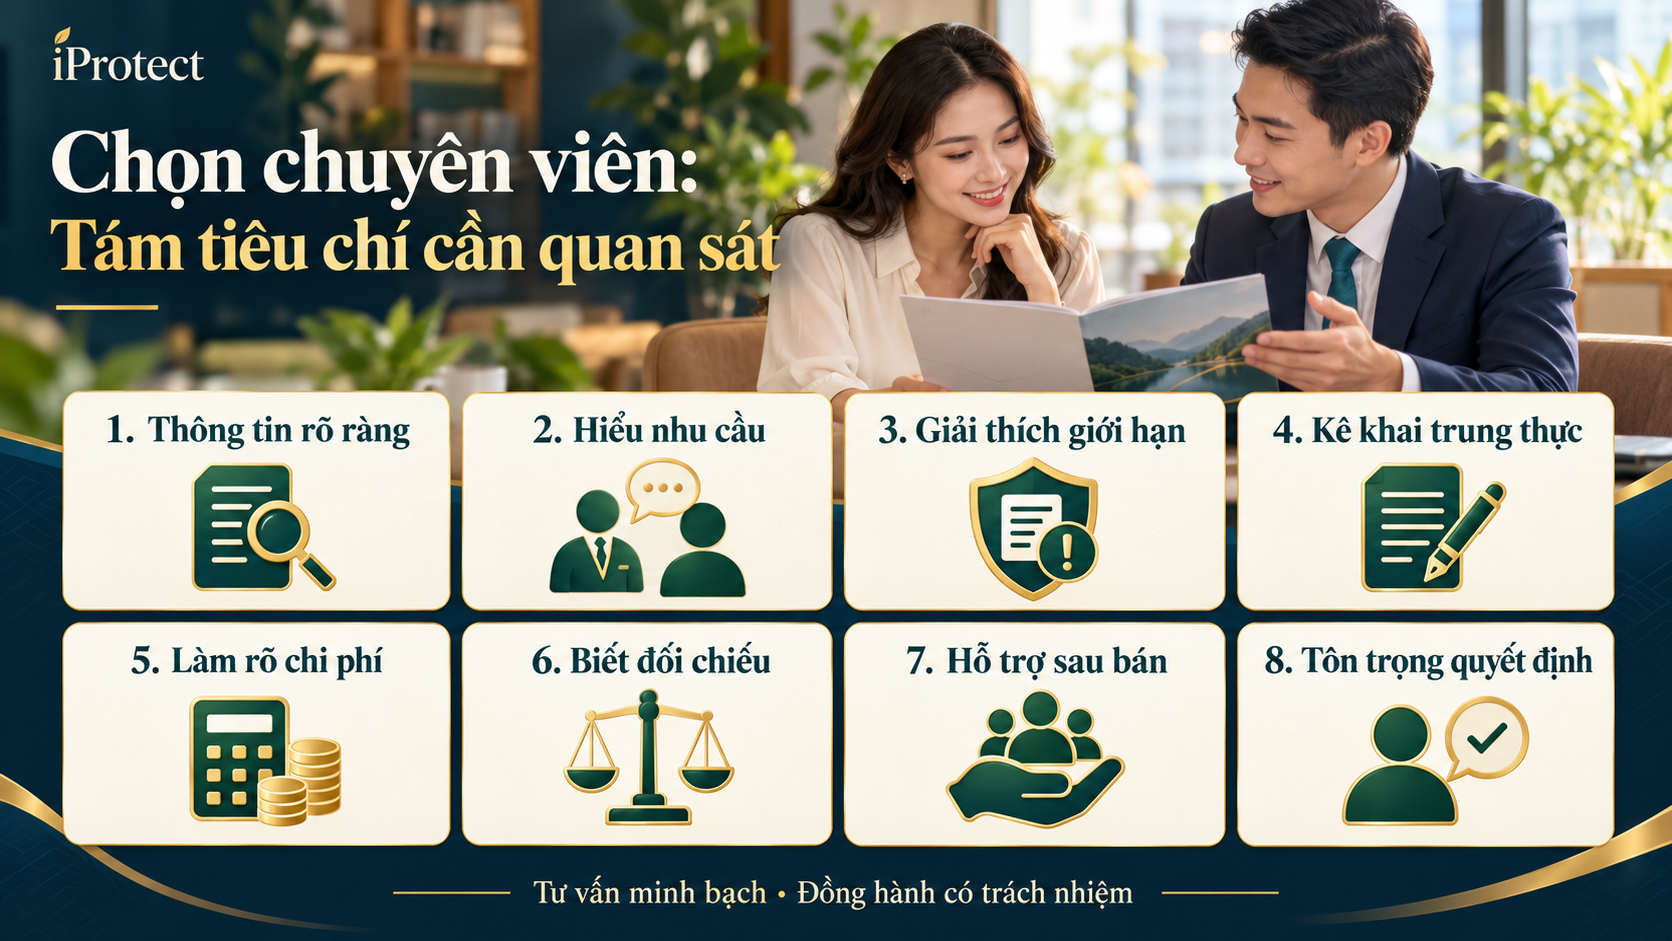
4. Chọn chuyên viên: Tám tiêu chí cần quan sát
Chuyên viên tốt giúp bạn đưa ra quyết định có thông tin và tiếp tục hỗ trợ khi nhu cầu thay đổi.
1. Thông tin và phạm vi hoạt động rõ ràng
Hỏi họ tên, đơn vị công tác, vai trò và công ty hoặc sản phẩm được phép giới thiệu. Nếu là đại lý, có thể yêu cầu thông tin chứng chỉ, mã đại lý và xác nhận tình trạng hoạt động qua kênh chính thức của doanh nghiệp bảo hiểm.
Bộ Tài chính đã công bố quy định về việc chuyển đổi chứng chỉ đại lý cấp trước ngày 01/01/2023; người mua nên kiểm tra tình trạng hiện tại thay vì chỉ xem ảnh một chứng chỉ cũ. mof.gov.vn
2. Khám phá nhu cầu trước khi đề xuất
Chuyên viên cần hỏi về gia đình, người phụ thuộc, hợp đồng hiện có, ngân sách và ưu tiên. Với bảo hiểm tài sản, họ cần hỏi đúng tình trạng xe, nhà hoặc hoạt động kinh doanh.
Nếu chưa hiểu hoàn cảnh của bạn mà đã khẳng định một gói phù hợp, hãy yêu cầu giải thích cơ sở.
3. Giải thích được cả quyền lợi và giới hạn
Hãy hỏi: “Trong tình huống nào sản phẩm này không chi trả hoặc tôi phải tự trả?” Một lời tư vấn có giá trị cần chỉ được điều khoản liên quan.
4. Kê khai trung thực, đầy đủ
Người tư vấn cần giúp khách hàng hiểu câu hỏi trong hồ sơ và kê khai chính xác. Cần đặc biệt thận trọng nếu có người đề nghị bỏ qua bệnh sử, mục đích sử dụng xe hoặc tình trạng tài sản để hồ sơ dễ được chấp nhận.
5. Giải thích chi phí và khả năng duy trì
Với hợp đồng dài hạn, hãy yêu cầu minh họa tổng phí, thời hạn đóng, các khoản khấu trừ và lựa chọn khi thu nhập thay đổi. Với hợp đồng ngắn hạn, cần làm rõ phí tái tục và điều kiện có thể thay đổi.
6. Có khả năng đối chiếu, kể cả khi chỉ đại diện một hãng
Một đại lý có thể chỉ giới thiệu sản phẩm thuộc phạm vi mình được phép phân phối. Điều cần kiểm tra là họ có nói rõ giới hạn đó, trình bày trung thực ưu điểm và hạn chế, và sẵn sàng để bạn tham khảo lựa chọn khác không.
7. Cam kết hỗ trợ sau bán bằng đầu mối cụ thể
Hãy hỏi ai hỗ trợ cập nhật thông tin, nộp hồ sơ, tái tục và xử lý khi chuyên viên chuyển công việc. Lưu cả số chăm sóc khách hàng chính thức của doanh nghiệp bảo hiểm.
8. Để bạn có thời gian đọc và quyết định
Một cuộc tư vấn có trách nhiệm cho phép bạn nhận tài liệu, hỏi lại và cân nhắc. Không nên ký vào nội dung chưa đọc hoặc để người khác tự hoàn thiện câu trả lời thay mình.
5. Những dấu hiệu nên dừng lại để kiểm tra
Những câu này cần được kiểm tra lại bằng tài liệu, xác nhận của doanh nghiệp và hợp đồng. Không hủy hợp đồng đang có chỉ vì một lời giới thiệu; trước hết cần biết quyền lợi sẽ mất, giá trị hoàn lại và liệu phương án mới đã được chấp nhận hay chưa.
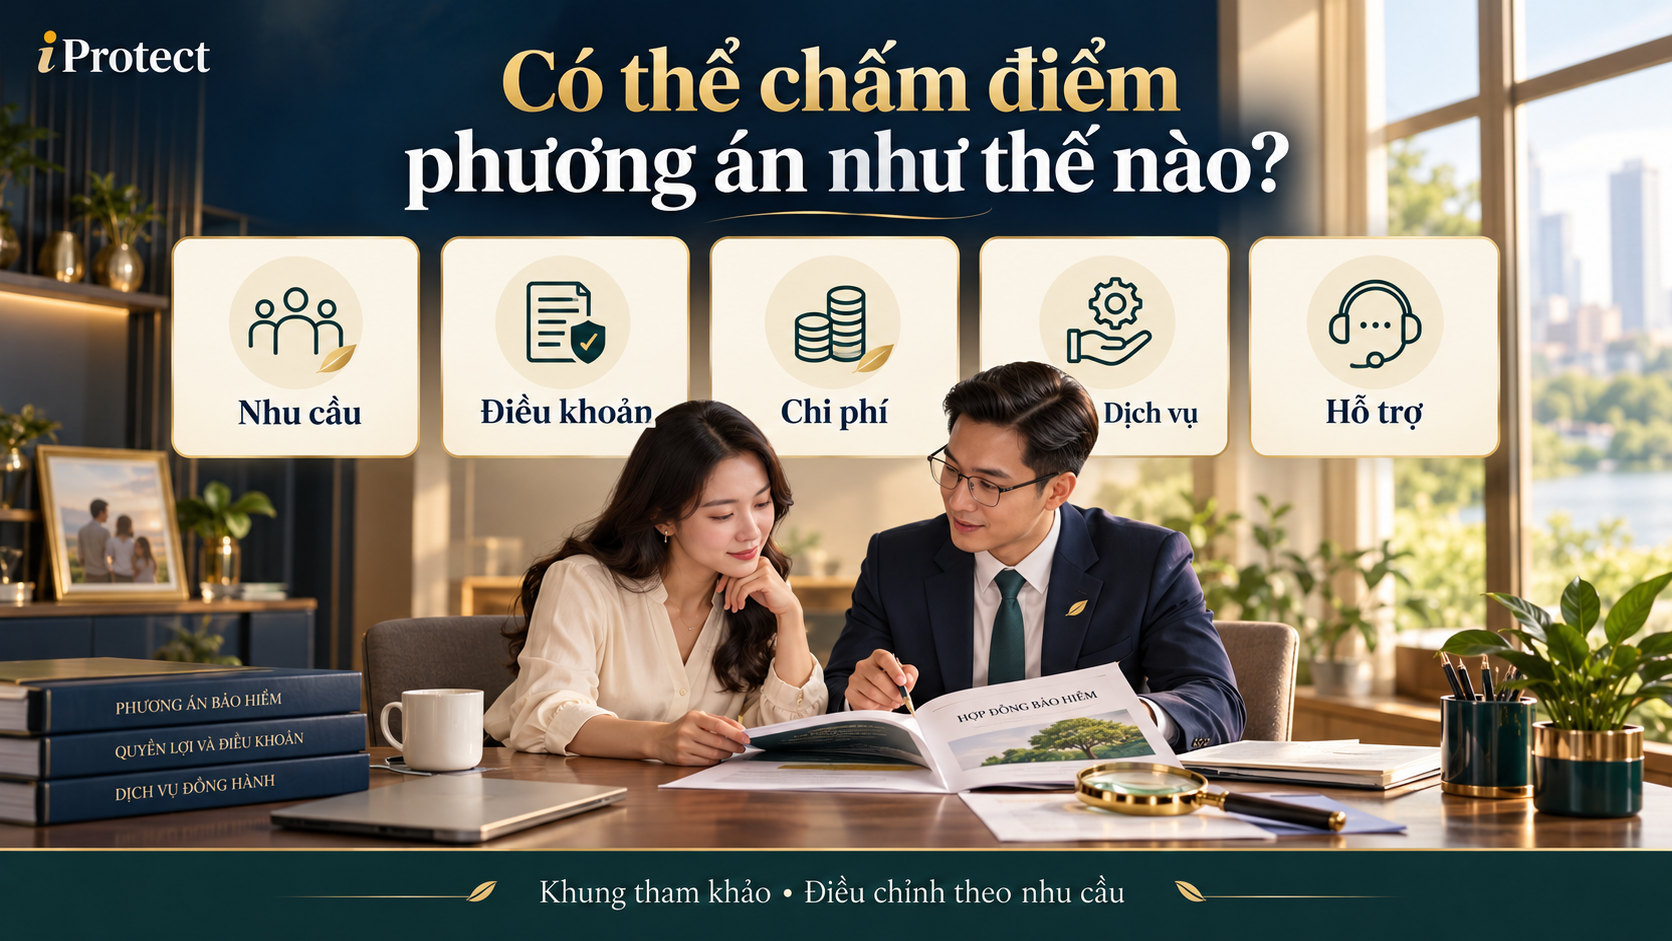
6. Có thể chấm điểm phương án như thế nào?
Đây là khung tham khảo của iProtect, không phải điểm đánh giá đã được kiểm định trên thị trường. Có thể điều chỉnh tỷ trọng theo nhu cầu.
Tiêu chí | Điểm tham khảo | Câu hỏi để chấm |
|---|---|---|
| Phù hợp nhu cầu | 30 | Giải quyết được rủi ro ưu tiên đến đâu? |
| Điều khoản và giới hạn | 25 | Quyền lợi, loại trừ, thời gian chờ có chấp nhận được không? |
| Phí và khả năng duy trì | 20 | Tổng chi phí có phù hợp hiện tại và các năm tới? |
| Dịch vụ thực tế | 15 | Bệnh viện, garage, cứu hộ hoặc đầu mối có thuận tiện? |
| Chuyên viên và hỗ trợ | 10 | Người tư vấn minh bạch, có đầu mối hỗ trợ rõ? |
| Tổng | 100 |
Trước khi chấm điểm, cần xác định các điều kiện bắt buộc của riêng bạn. Ví dụ, nếu bệnh viện thường dùng không được bảo lãnh hoặc xe không được sửa ở garage bạn cần, phương án có thể không phù hợp dù tổng điểm cao.
Ví dụ: Gia đình có con nhỏ
Gia đình muốn bảo hiểm sức khỏe và thường khám ở một bệnh viện gần nhà. Thứ tự kiểm tra có thể là:
Sau đó mới so báo giá giữa các công ty trên cùng độ tuổi, bệnh viện và phạm vi yêu cầu.

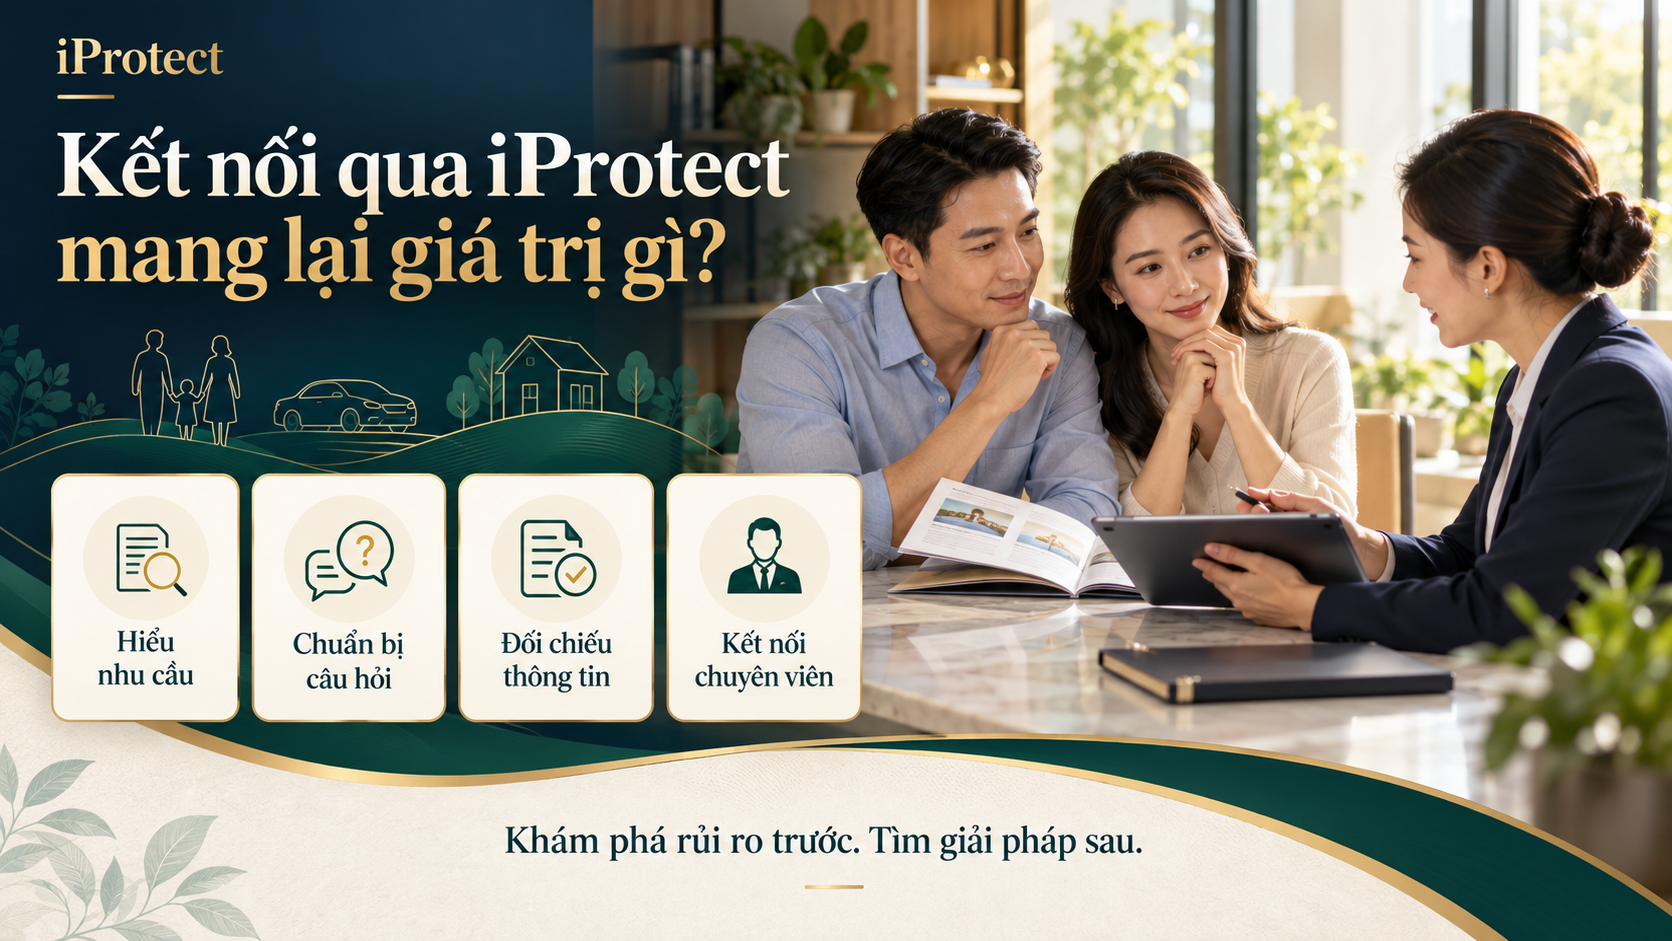
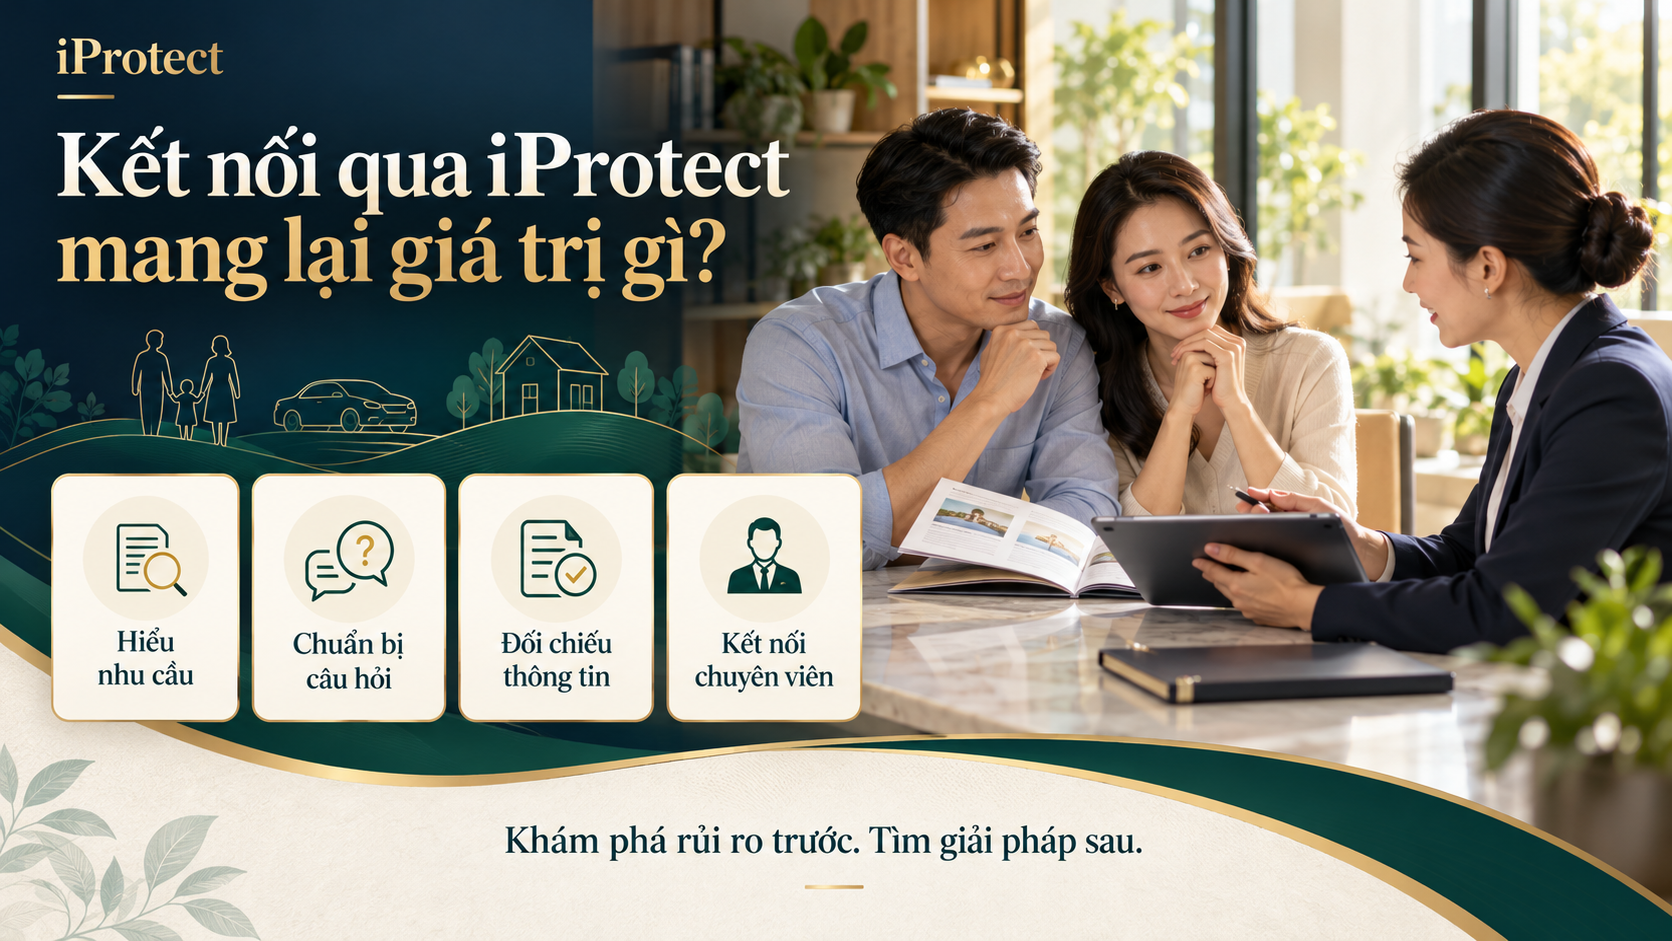
7. Kết nối qua iProtect mang lại giá trị gì?
iProtect hướng đến việc giúp người dùng nhận diện nhu cầu và chuẩn bị thông tin trước khi gặp chuyên viên. Tùy nguồn lực và đối tác tại thời điểm tiếp nhận, việc kết nối có thể hỗ trợ:
Cần minh bạch ngay từ đầu: Người dùng nên được biết chuyên viên đại diện cho đơn vị nào, phạm vi sản phẩm được giới thiệu, mối quan hệ hợp tác hoặc khoản thù lao liên quan nếu có. Không nên gọi một đề xuất là “khách quan hoàn toàn” chỉ vì có nhiều thương hiệu trên website.
Tùy loại nhu cầu, iProtect cần xác định rõ vai trò và phạm vi hoạt động thực tế của mình; việc tư vấn, phân phối và phát hành hợp đồng phải do tổ chức, cá nhân có đủ điều kiện thực hiện. Doanh nghiệp bảo hiểm là bên thẩm định, quyết định chấp nhận và giải quyết quyền lợi theo hợp đồng.
8. Xu hướng lựa chọn bảo hiểm khách quan hơn trong tương lai
Người mua ngày càng có nhiều công cụ tìm hiểu trước khi gặp chuyên viên. Một hành trình hữu ích có thể bắt đầu từ: Hoàn cảnh → rủi ro → quyền lợi đang có → khoảng trống → giải pháp → sản phẩm → chuyên viên → kết quả thực tế.
Để cách tiếp cận này đáng tin, cần có:
AI có thể hỗ trợ tổng hợp câu hỏi và đối chiếu tài liệu, nhưng không thay thế việc đọc hợp đồng, thẩm định của doanh nghiệp bảo hiểm và tư vấn của người có chuyên môn phù hợp.
Đối với iProtect, giá trị dài hạn sẽ được chứng minh bằng chất lượng kết nối và kết quả người dùng nhận được. Bảy ví dụ trong bài là điểm khởi đầu để đối chiếu; không phải bằng chứng rằng iProtect đã hợp tác với đủ bảy công ty hoặc đã kiểm chứng chất lượng bồi thường của từng công ty.
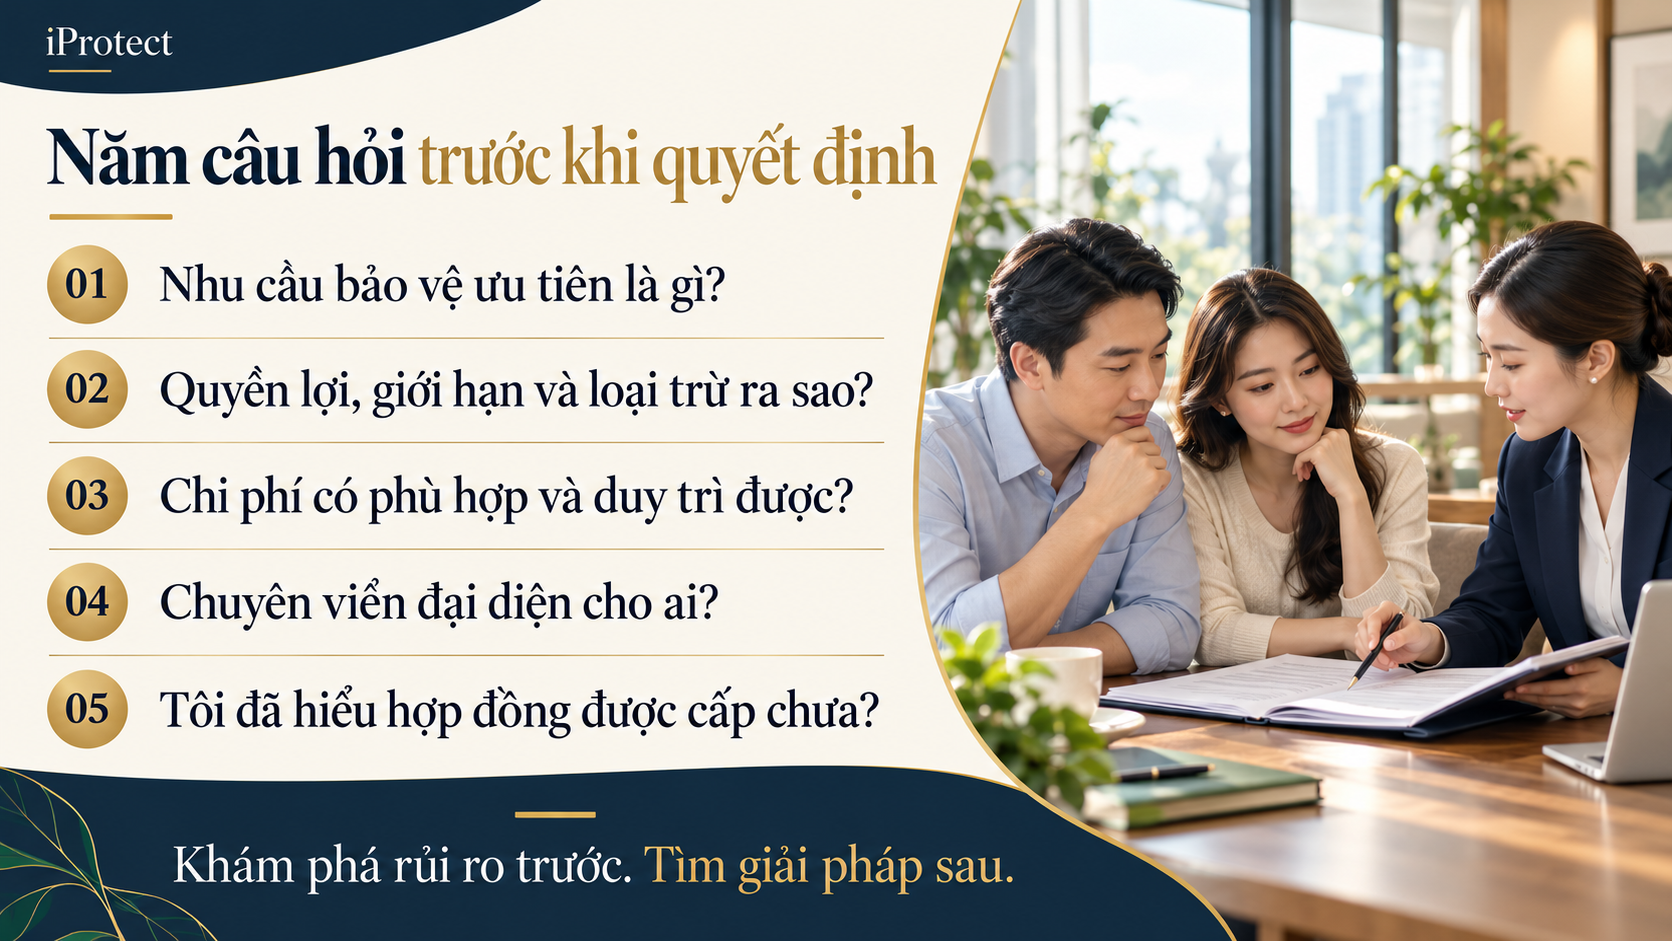
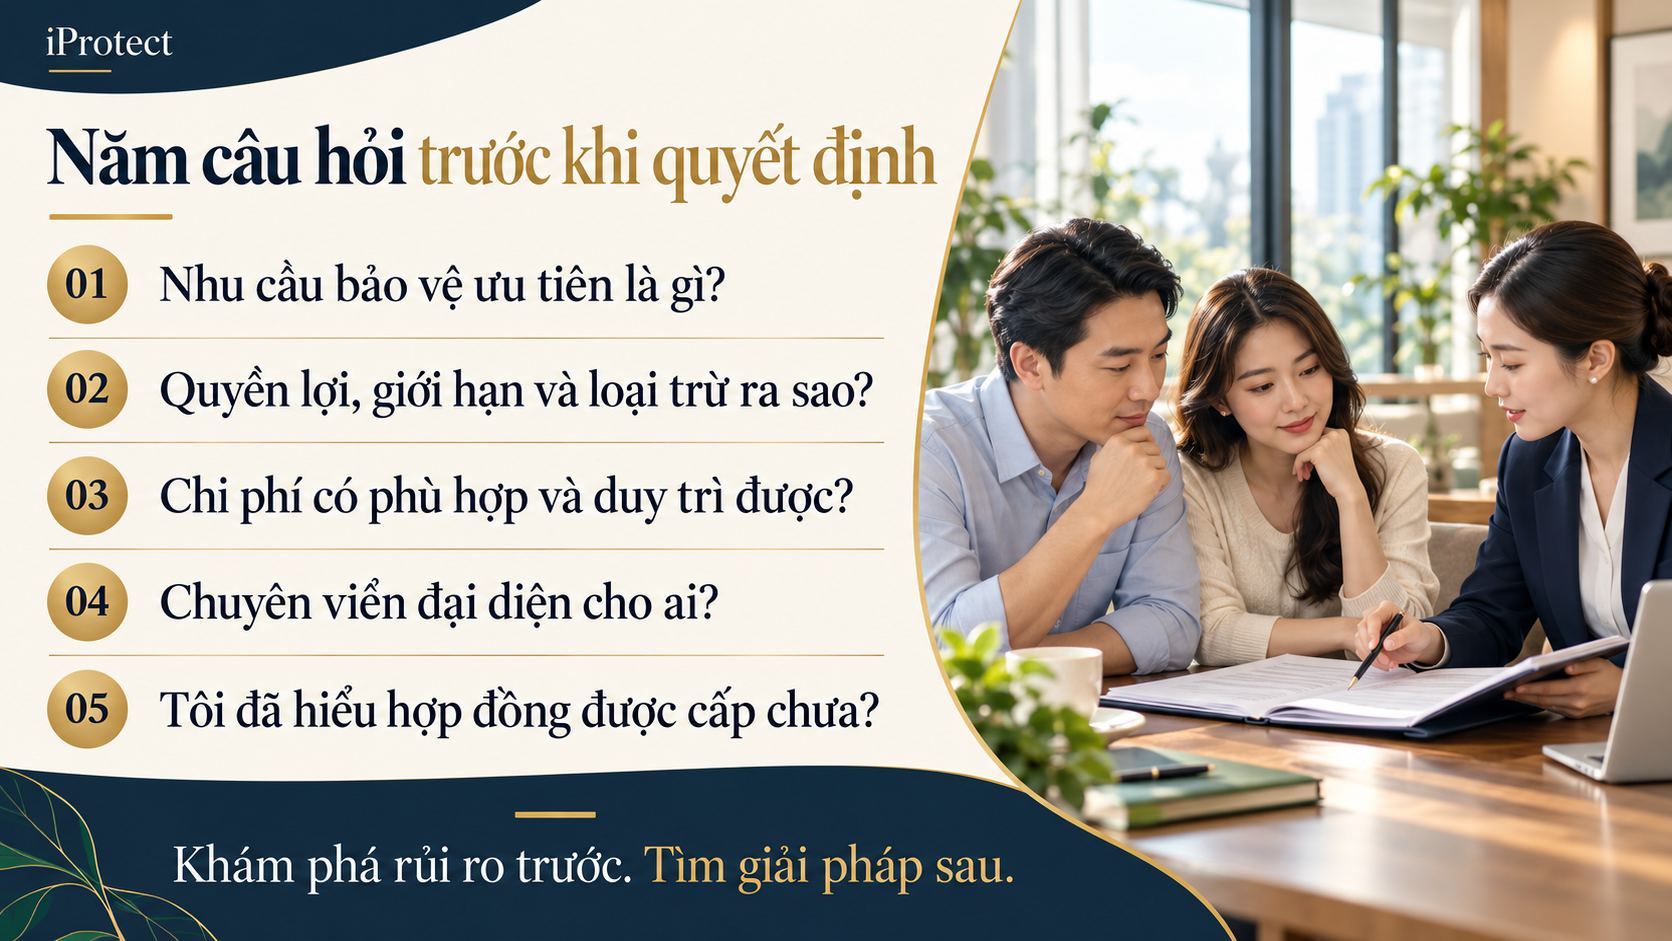
9. Năm câu hỏi trước khi quyết định
Liên hệ iProtect để kết nối chuyên viên theo nhu cầu
Bạn đang tìm bảo hiểm sức khỏe, bảo vệ người trụ cột, ô tô, căn hộ hay tài sản kinh doanh nhưng chưa biết bắt đầu từ đâu?
Liên hệ iProtect để được kết nối chuyên viên theo nhu cầu. Hãy chuẩn bị thông tin về người hoặc tài sản cần bảo vệ, hợp đồng đang có, ngân sách dự kiến và những câu hỏi quan trọng nhất của bạn.
Hotline: 0973 787 247
Website: iprotect.vn
iProtect – Khám phá rủi ro trước. Tìm giải pháp sau.
Việc chấp nhận bảo hiểm và giải quyết quyền lợi phụ thuộc kết quả thẩm định, hợp đồng được cấp, quy tắc và điều kiện của doanh nghiệp bảo hiểm.

