Có bệnh nền hoặc từng nhập viện, tôi còn mua được bảo hiểm không? Hiểu thời gian chờ, bệnh có sẵn và điều khoản loại trừ
Bạn từng nhập viện, đang uống thuốc huyết áp hoặc được bác sĩ yêu cầu theo dõi một bất thường. Khi tìm hiểu bảo hiểm, điều khiến bạn băn khoăn thường là: “Tôi có còn được tham gia không, và nếu được thì căn bệnh đang có có được bảo vệ?”
Bạn vẫn có thể được xem xét tham gia, nhưng được mua bảo hiểm và được bảo vệ cho bệnh đang có là hai việc khác nhau. Kết quả phụ thuộc sản phẩm, tình trạng sức khỏe, hồ sơ cung cấp và quyết định thẩm định của doanh nghiệp bảo hiểm.
Đặc biệt, hết thời gian chờ không có nghĩa mọi bệnh có sẵn đều được chi trả; đã khai bệnh cũng không đồng nghĩa doanh nghiệp đã chấp thuận bảo vệ bệnh đó.
Theo góc nhìn iProtect, bước đầu tiên là làm rõ tình trạng hiện tại và khoảng trống bảo vệ, rồi mới tìm phương án phù hợp.

1. Từng nhập viện có đồng nghĩa không mua được bảo hiểm?
Không thể kết luận chỉ từ việc “đã từng nằm viện”.
Một người đã phẫu thuật nhiều năm trước, điều trị hoàn tất có hồ sơ rõ ràng sẽ có hoàn cảnh khác với người đang chờ kết quả xét nghiệm hoặc đang điều trị. Doanh nghiệp bảo hiểm cần xem xét thông tin cụ thể qua quy trình thẩm định. prudential.com.vn
Những thông tin cần làm rõ gồm:
Đừng tự kết luận “bệnh nhẹ nên không cần khai” hoặc “đã khỏi nên không liên quan”. Hãy trả lời đầy đủ theo câu hỏi trong hồ sơ và đề nghị hướng dẫn bằng văn bản khi chưa rõ. Tờ khai sức khỏe của Prudential là một ví dụ cho thấy việc đánh giá có thể bao gồm nhiều nội dung, kể cả tiền sử gia đình và hoạt động cá nhân. prudential.com.vn
2. Sau thẩm định, doanh nghiệp có thể đưa ra những phương án nào?
Tùy sản phẩm và hồ sơ, kết quả có thể bao gồm:
Kết quả có thể gặp | Điều người mua cần hiểu |
|---|---|
| Chấp thuận theo điều kiện thông thường | Vẫn phải tuân theo phạm vi, thời gian chờ, hạn mức và loại trừ của hợp đồng |
| Chấp thuận với điều kiện riêng | Có thể phát sinh phụ phí, loại trừ hoặc điều chỉnh quyền lợi; cần đọc đúng văn bản chấp thuận |
| Yêu cầu bổ sung hồ sơ hoặc kiểm tra | Chưa phải kết quả nhận bảo hiểm cuối cùng |
| Tạm hoãn xem xét | Có thể cần chờ hoàn tất điều trị hoặc có thêm dữ liệu theo yêu cầu |
| Không chấp thuận | Không có nghĩa mọi sản phẩm hoặc mọi doanh nghiệp đều đưa ra cùng kết quả |
Đây là các khả năng để chuẩn bị khi trao đổi, không phải cam kết rằng trường hợp nào cũng được xem xét đủ các phương án trên.
3. “Bệnh nền” và “bệnh có sẵn” có giống nhau không?
“Bệnh nền” là cách gọi thường dùng trong đời sống và y tế. “Bệnh có sẵn” trong bảo hiểm được xác định theo định nghĩa của từng hợp đồng.
Không nên chỉ nhìn vào ngày được chẩn đoán chính thức. Cần đọc xem quy tắc có xét đến triệu chứng, tư vấn y tế, điều trị hoặc các thông tin có trước ngày hiệu lực hay không.
Ví dụ giả định: bạn mua bảo hiểm tháng 10 nhưng trước đó đã khám vì đau bụng và được chỉ định kiểm tra thêm. Nếu sau ngày hiệu lực mới có chẩn đoán, chưa thể chỉ dựa vào ngày chẩn đoán để kết luận đây là bệnh mới.
Hãy cung cấp diễn biến thực tế và để doanh nghiệp đánh giá theo đúng định nghĩa sản phẩm.
Một số quy tắc của AIA quy định loại trừ bệnh có sẵn, ngoại trừ bệnh đã được khai báo và được công ty chấp thuận. Điều này cho thấy cần đồng thời kiểm tra việc khai báo và nội dung chấp thuận, thay vì chỉ dừng ở việc đã nộp hồ sơ. aia.com.vn
4. Thời gian chờ là gì, cần đọc thế nào?
Thời gian chờ là khoảng thời gian được quy định mà một số sự kiện hoặc quyền lợi chưa được bảo vệ. Các nhóm bệnh, thai sản hoặc quyền lợi khác nhau có thể có quy định riêng. prudential.com.vn
Khi đọc, cần xác định đủ bốn yếu tố:
Cần kiểm tra | Câu hỏi nên đặt |
|---|---|
| Áp dụng cho quyền lợi nào? | Bệnh thông thường, bệnh có sẵn, bệnh đặc biệt hay thai sản? |
| Tính từ thời điểm nào? | Ngày hiệu lực, khôi phục hiệu lực hay ngày tăng quyền lợi? |
| Sự kiện được xác định ra sao? | Theo thời điểm xuất hiện bệnh, chẩn đoán, điều trị hay tiêu chí khác? |
| Điều gì xảy ra khi tái tục? | Có yêu cầu liên tục? Phần quyền lợi tăng thêm có thời gian chờ riêng không? |
Không dùng một mốc thời gian chờ để áp dụng cho mọi sản phẩm. Cũng không nên hiểu rằng điều trị sau ngày hết chờ sẽ chắc chắn được chi trả nếu bệnh hoặc sự kiện đã phát sinh trong thời gian chờ.
5. Hết thời gian chờ, bệnh bị loại trừ có được bảo vệ không?
Không tự động. Thời gian chờ và điều khoản loại trừ là hai cơ chế khác nhau.
Nội dung | Ý nghĩa cần phân biệt |
|---|---|
| Thời gian chờ | Hạn chế bảo vệ trong khoảng thời gian quy định đối với quyền lợi hoặc sự kiện cụ thể |
| Loại trừ chung | Những trường hợp nằm ngoài phạm vi theo quy tắc sản phẩm |
| Loại trừ riêng | Điều kiện áp dụng riêng cho người được bảo hiểm, thể hiện trong tài liệu hợp đồng |
| Chấp thuận bệnh có sẵn | Cần kiểm tra rõ bệnh nào được chấp thuận và với điều kiện gì |
Ví dụ, nếu hợp đồng có điều khoản loại trừ riêng một bệnh và các hậu quả liên quan, việc đóng phí thêm một năm không mặc nhiên làm điều khoản đó biến mất. Chỉ nên coi phạm vi đã thay đổi khi có xác nhận hoặc sửa đổi hợp đồng phù hợp của doanh nghiệp.
Nếu muốn đề nghị xem xét lại loại trừ, hãy hỏi doanh nghiệp có quy trình này không, cần hồ sơ gì và thời điểm nào có thể yêu cầu. Không mặc định chắc chắn được gỡ loại trừ.
6. Nhân thọ, sức khỏe và tai nạn có thể có kết quả khác nhau
Một hồ sơ sức khỏe không nhất thiết được xử lý giống nhau đối với mọi quyền lợi.
Được chấp thuận sản phẩm chính không có nghĩa mọi sản phẩm bán cùng cũng được chấp thuận với điều kiện giống nhau.
Đừng dừng điều trị, trì hoãn khám cần thiết hoặc ngừng thuốc để tìm cách đáp ứng điều kiện bảo hiểm. Hãy tiếp tục chăm sóc sức khỏe theo hướng dẫn của bác sĩ và cung cấp thông tin thực tế.
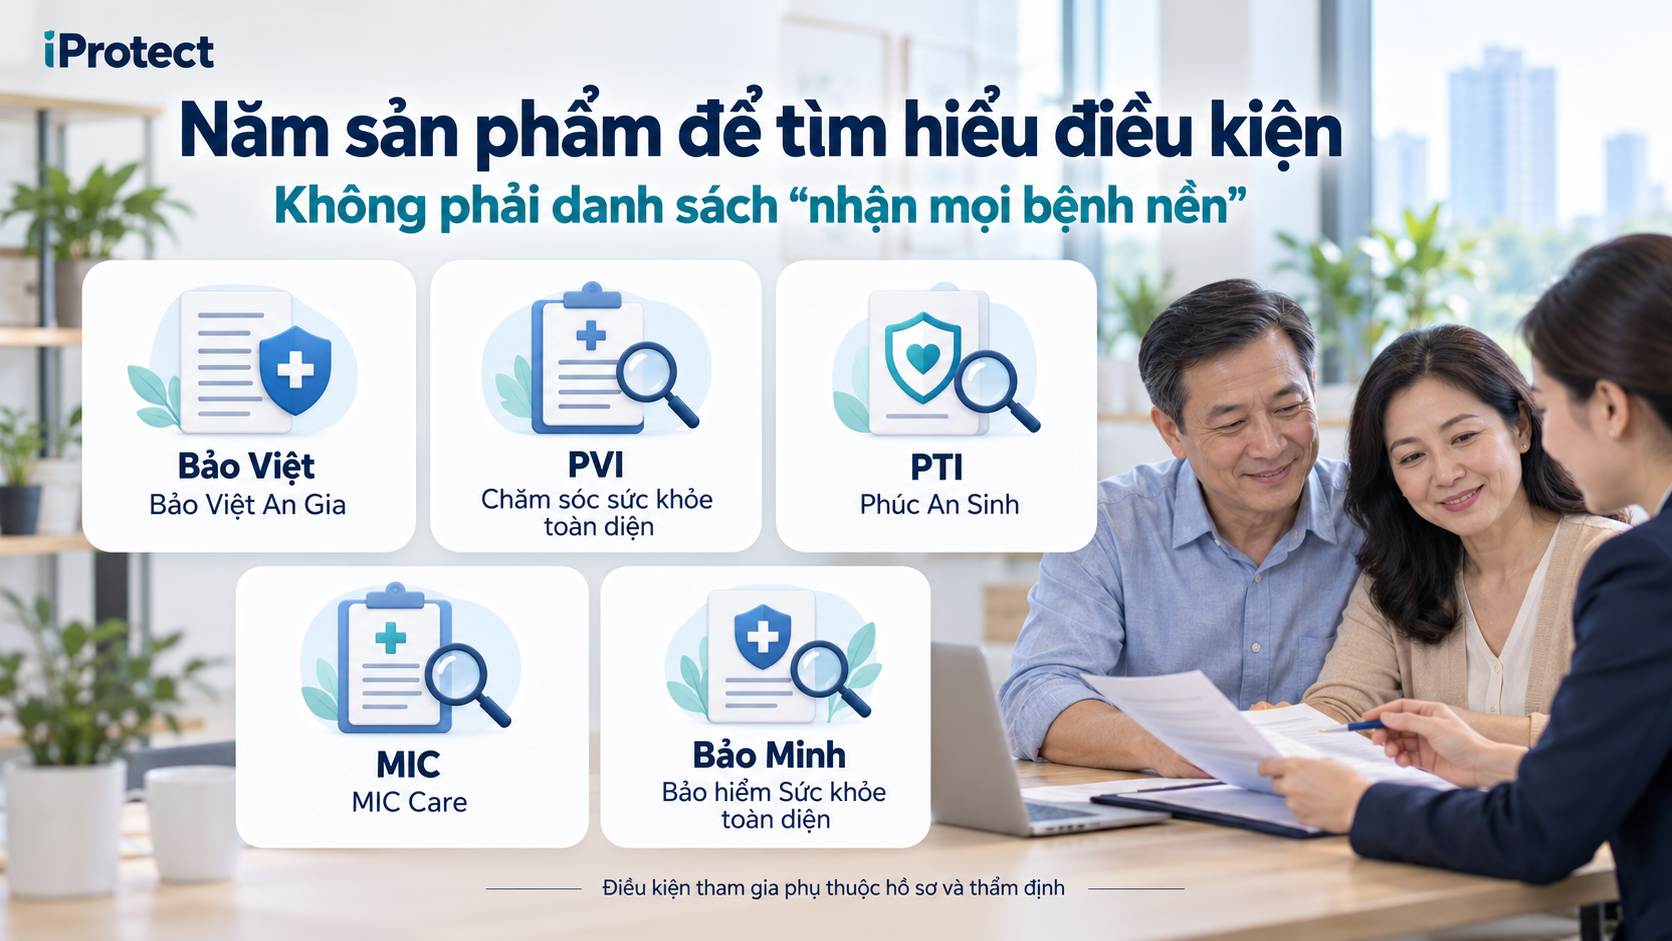
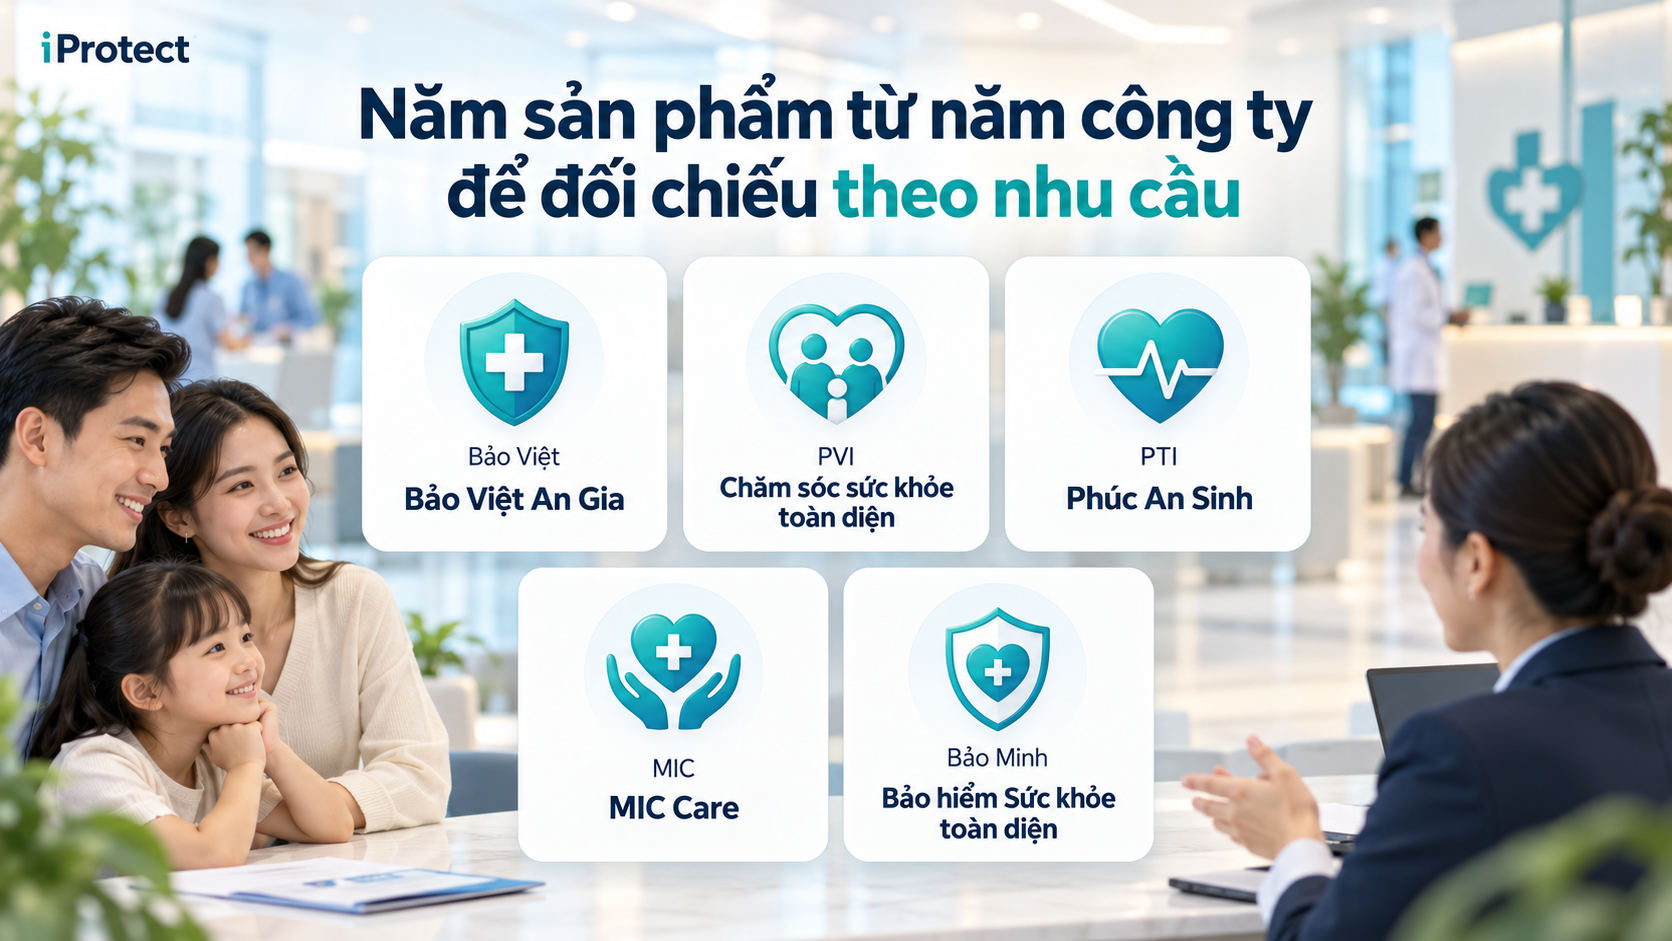
7. Năm sản phẩm để tìm hiểu điều kiện, không phải danh sách “nhận mọi bệnh nền”
Với người đã có bệnh hoặc tiền sử nhập viện, chưa thể chọn “gói tối ưu” nếu chưa có hồ sơ. Có thể dùng năm lựa chọn dưới đây để đặt câu hỏi và xin xem xét, không coi đây là xác nhận đủ điều kiện tham gia.
Sản phẩm | Nội dung cần yêu cầu làm rõ |
|---|---|
| Bảo Việt An Gia | Định nghĩa bệnh có sẵn, bệnh đặc biệt, thời gian chờ và điều kiện nhận bảo hiểm; không suy diễn rằng hết chờ thì mọi bệnh được bảo vệ. baovietonline.com.vn |
| PVI – Chăm sóc sức khỏe toàn diện | Trang sản phẩm có điều kiện không nhận bảo hiểm đối với một số trường hợp, gồm người đang điều trị bệnh hoặc thương tật và một số tình trạng khác. Cần kiểm tra điều kiện trước khi so phí. www.pvi.com.vn |
| PTI – Phúc An Sinh | Yêu cầu đối chiếu hồ sơ với quy tắc, quyền lợi, loại trừ và văn bản chấp thuận đang áp dụng. www.pti.com.vn |
| MIC Care | Yêu cầu bộ quy tắc, bảng câu hỏi sức khỏe và kết quả nhận bảo hiểm bằng văn bản. Khả năng sử dụng bảo lãnh không thay thế việc xác định bệnh được bảo vệ. baohiem.mic.vn |
| Bảo Minh – Sức khỏe toàn diện | Trang chính thức công bố các điều kiện sức khỏe và loại trừ. Cần làm rõ khả năng tham gia của bản thân trước khi chọn số tiền bảo hiểm. www.baominh.com.vn |
Thông tin tham khảo được kiểm tra tháng 10/2026; phiên bản sản phẩm và kết quả thẩm định tại thời điểm đăng ký mới là căn cứ cho từng hồ sơ.
8. Hồ sơ cần chuẩn bị trước khi được tư vấn
Chuẩn bị một bản tóm tắt diễn biến sức khỏe sẽ giúp chuyên viên hiểu tình huống và hướng dẫn bổ sung đúng tài liệu.
Nhóm thông tin | Nội dung nên chuẩn bị |
|---|---|
| Thông tin cá nhân | Tuổi, nghề nghiệp và công việc thực tế |
| Diễn biến sức khỏe | Thời điểm xuất hiện vấn đề, lần khám đầu tiên, chẩn đoán, các đợt điều trị |
| Hồ sơ nhập viện | Giấy ra viện, tóm tắt bệnh án, giấy phẫu thuật nếu có |
| Kết quả kiểm tra | Xét nghiệm, chẩn đoán hình ảnh, giải phẫu bệnh hoặc kết quả khác theo yêu cầu |
| Tình trạng hiện tại | Thuốc đang dùng, lịch tái khám, kết luận và chỉ định gần nhất |
| Bảo hiểm hiện có | Bảng quyền lợi, thời hạn, loại trừ riêng và lịch sử tham gia theo câu hỏi |
| Nhu cầu và ngân sách | Muốn bảo vệ điều gì, bệnh viện dự kiến, mức phí và phần có thể tự trả |
Nếu thiếu hồ sơ, hãy nói rõ phần chưa có; không tự điền thông tin theo trí nhớ khi không chắc chắn. Hồ sơ sức khỏe nên gửi qua kênh tiếp nhận đã xác minh, với mục đích sử dụng rõ ràng.
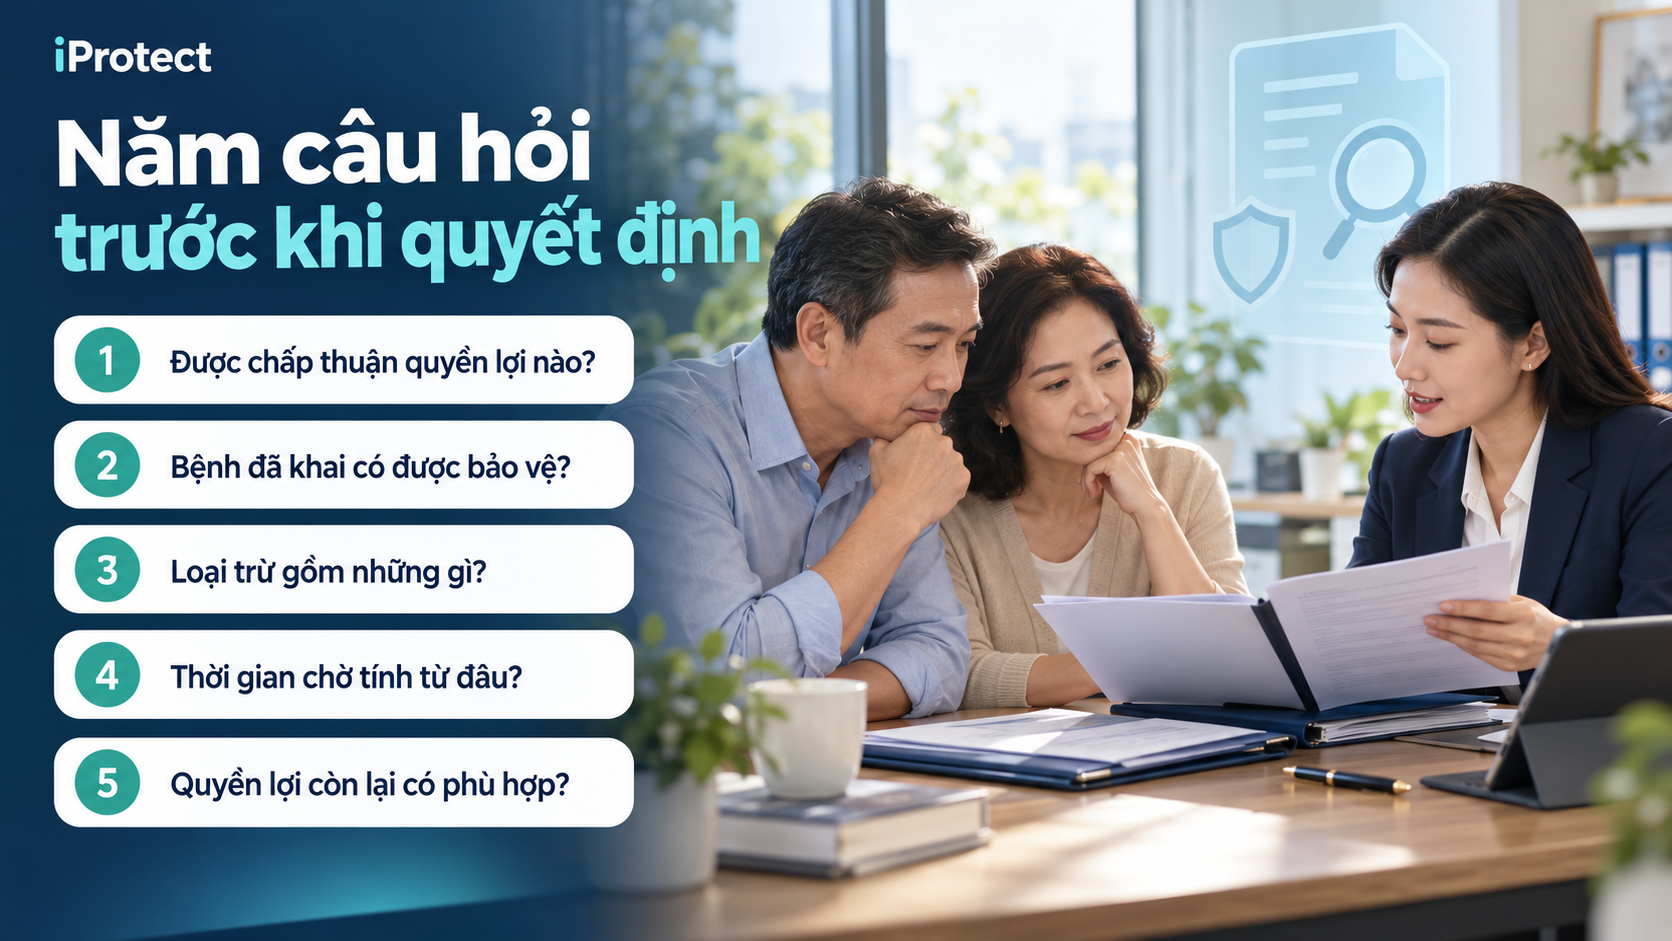
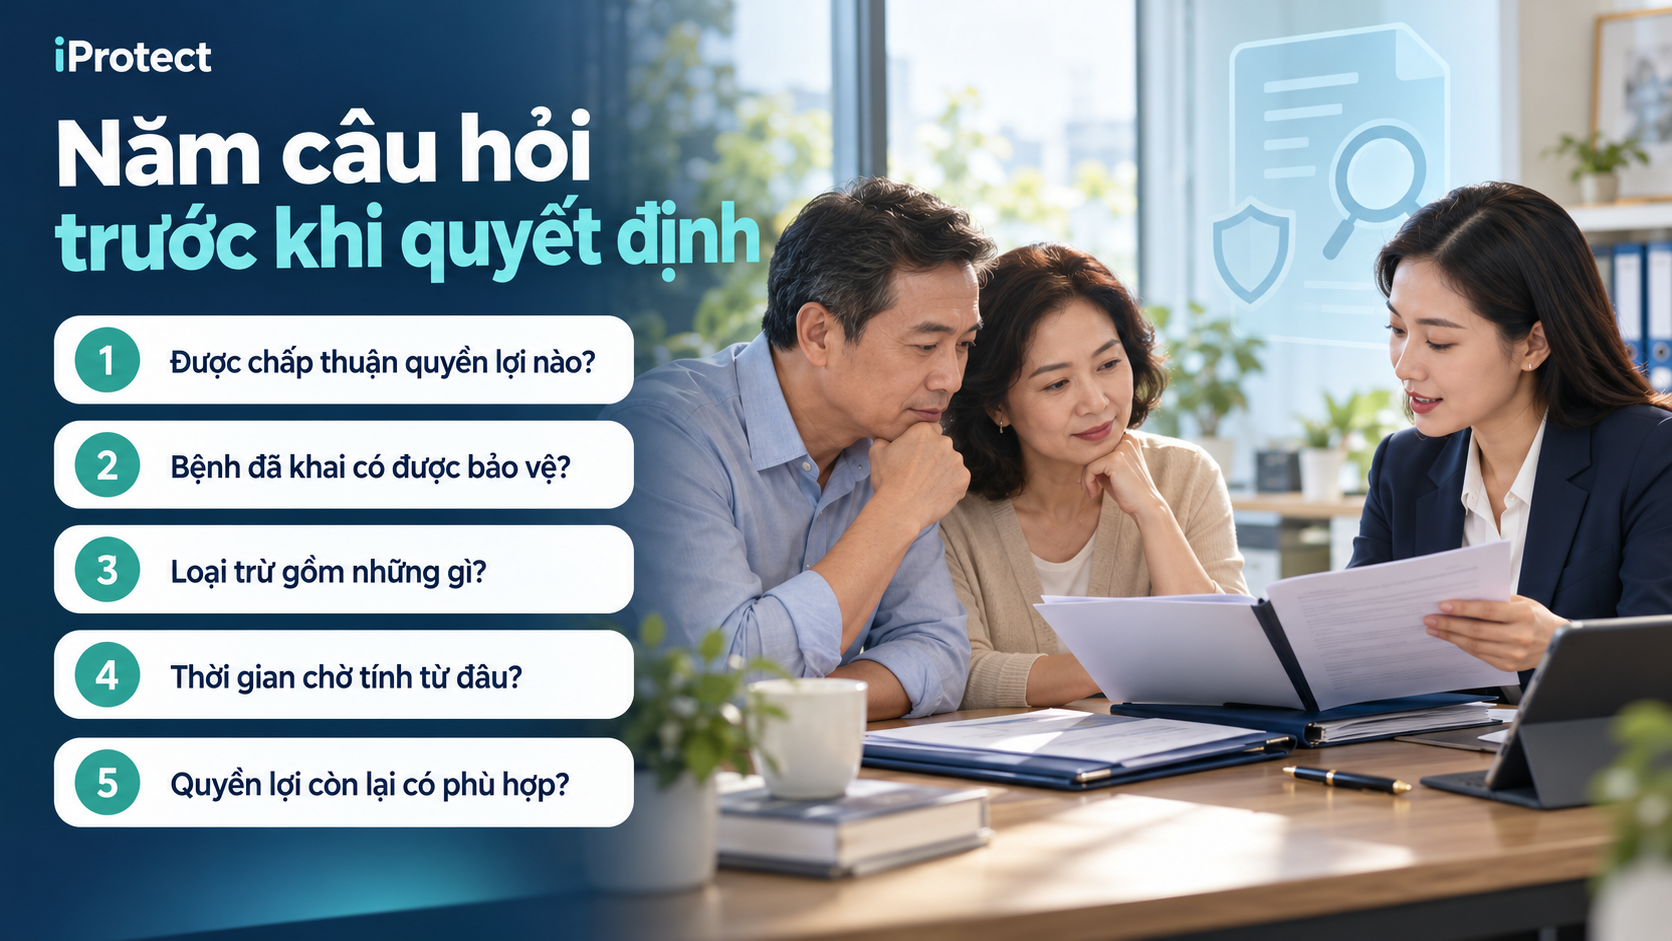
9. Năm câu hỏi trước khi quyết định
Một hợp đồng vẫn có thể hữu ích dù có loại trừ, nếu phần bảo vệ còn lại phù hợp. Ngược lại, phí thấp chưa chắc có giá trị nếu điều bạn cần nhất nằm ngoài phạm vi.
Không nên hủy hợp đồng hiện có trước khi nhận rõ kết quả thẩm định và ngày hiệu lực của phương án thay thế. Nếu phát hiện khai thiếu hoặc sai, hãy liên hệ doanh nghiệp qua kênh chính thức để đề nghị bổ sung, điều chỉnh và nhận hướng dẫn.
Liên hệ iProtect để được kết nối chuyên viên theo nhu cầu
Bạn có thể bắt đầu bằng thông tin khái quát: “Tôi … tuổi, từng điều trị/nhập viện vì … vào thời điểm … Hiện đang …, đã có bảo hiểm … và muốn tìm hiểu quyền lợi … với ngân sách … đồng/năm.”
iProtect hỗ trợ làm rõ nhu cầu, hướng dẫn chuẩn bị thông tin và kết nối chuyên viên phù hợp. Việc nhận bảo hiểm, phụ phí, loại trừ và chi trả do doanh nghiệp bảo hiểm quyết định theo hồ sơ và hợp đồng; iProtect không cam kết kết quả thẩm định.
Hotline iProtect: 0973 787 247
Website: iProtect.vn

