“Đếm cua trong lỗ”: Khi lợi nhuận bất động sản được tính trước bằng những điều chưa chắc xảy ra
Chuyên mục Rủi ro đầu tư — iProtect
Những lời giới thiệu ấy có thể dựa trên cơ hội thật. Nhưng nếu chưa kiểm chứng mà đã đưa tất cả vào phương án như tiền chắc chắn thu được, người mua đang lấy kỳ vọng làm nền cho một cam kết tài chính.
“Đếm cua trong lỗ” nói về việc tính trước thành quả khi chưa nắm chắc kết quả. Trong đầu tư, vấn đề không nằm ở dự báo tương lai — mọi phương án đều cần giả định — mà ở chỗ quên rằng giả định có thể sai.
“Đếm gỗ trong rừng”, “đếm cá dưới ao” có thể dùng như cách diễn đạt bổ trợ: nhìn thấy tiềm năng chưa đồng nghĩa đã thu được lợi ích, có quyền khai thác hoặc bán được đúng lúc.
1. Từ một điều “có thể” thành kết luận “chắc chắn lời”
Một phương án đầu tư thường cần nhiều việc cùng thuận lợi:
Rủi ro xuất hiện khi từng khả năng được ghép lại thành một câu chắc chắn:
“Cho thuê đủ trả ngân hàng, chờ đường xong rồi bán lời.”
Các giả định còn có thể ảnh hưởng lẫn nhau. Hạ tầng chậm có thể làm người thuê chưa đến, người mua lại chần chừ, thời gian giữ dài hơn và chi phí tiếp tục phát sinh.
Đây là chuỗi cần kiểm tra, không phải kết quả tất yếu của mọi dự án.
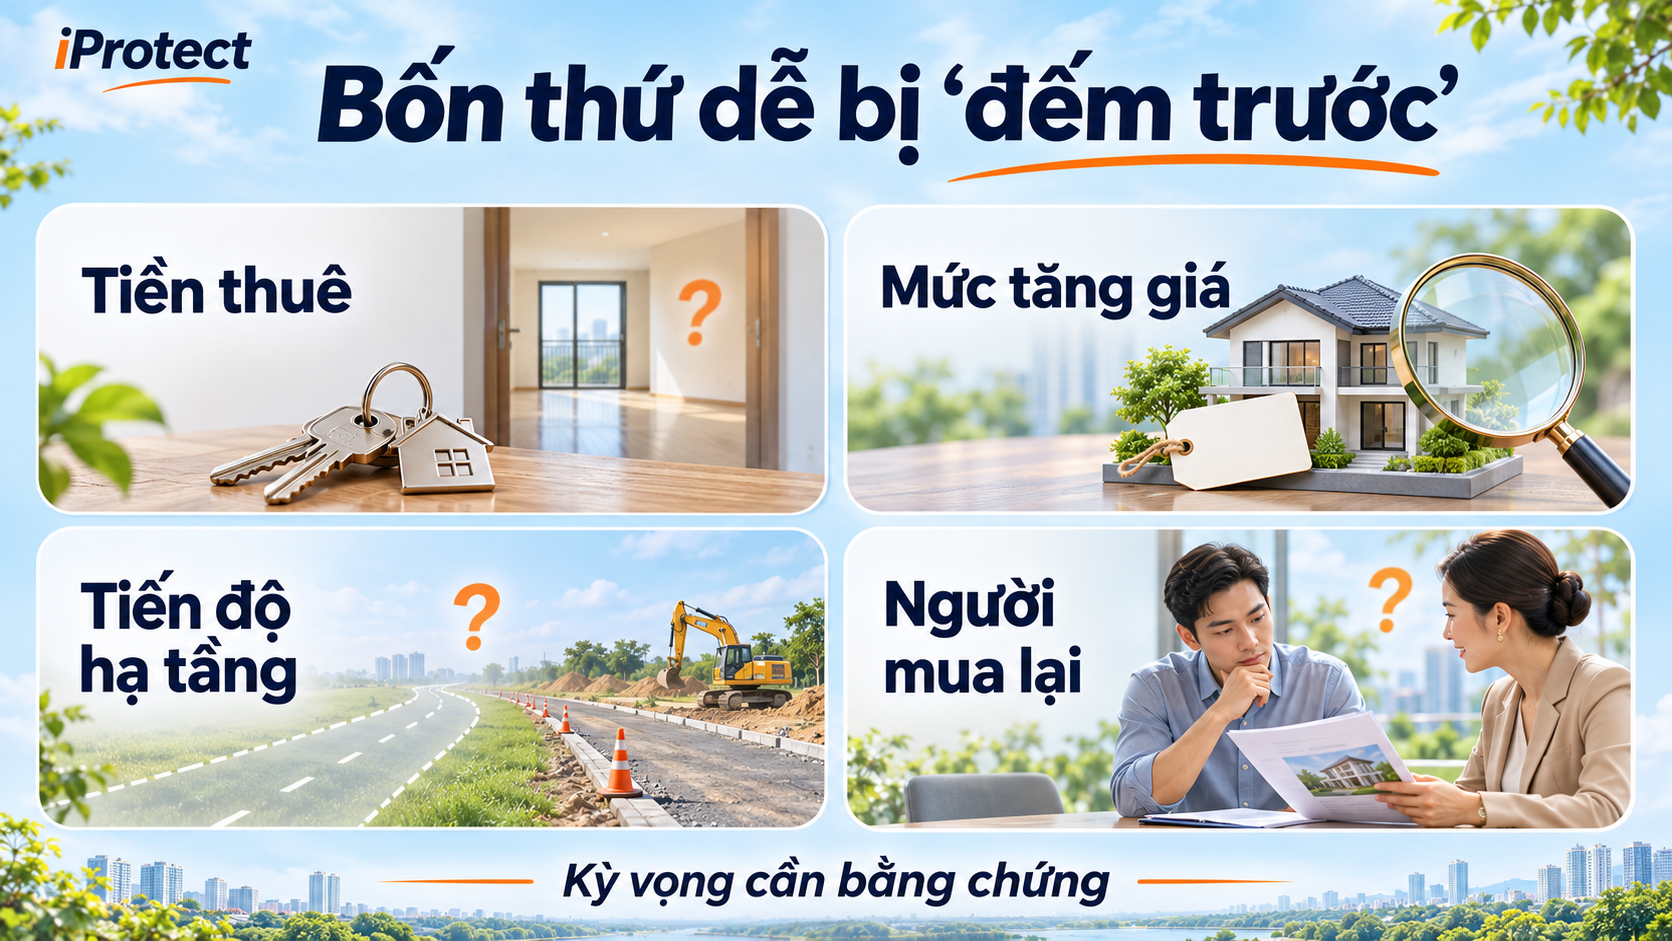
2. Bốn thứ dễ bị “đếm trước”
Kỳ vọng | Điều thường bị coi là đã có | Bằng chứng cần tìm |
|---|---|---|
| Tiền thuê | Giá chào trên tin đăng thành tiền thu đều mỗi tháng | Giao dịch thuê phù hợp, thời gian trống, điều kiện bàn giao và chi phí |
| Tăng giá | Giá rao hoặc giá mở bán mới thành giá bán lại | Giao dịch thực, khác biệt sản phẩm, giá ròng sau chi phí |
| Hạ tầng | Đề xuất hoặc quy hoạch thành ngày chắc chắn vận hành | Tài liệu chính thức, nguồn vốn, tiến độ và kết nối thực tế |
| Người mua lại | Lời môi giới hoặc nhu cầu chung thành đầu ra của tài sản | Nhóm khách cụ thể, khả năng chi trả, điều kiện chuyển nhượng và cạnh tranh |
Một thông tin có nguồn vẫn cần kiểm tra nó chứng minh điều gì.
Văn bản quy hoạch có thể xác nhận định hướng phát triển, nhưng không tự xác nhận giá bán tài sản sẽ tăng bao nhiêu. Một căn khác đang cho thuê được cũng chưa chứng minh căn mình mua sẽ có cùng kết quả.
3. Tình huống: mua căn hộ 3 tỷ với bốn kỳ vọng cùng thuận lợi
Tình huống và toàn bộ số liệu dưới đây là giả định minh họa, không phải trường hợp thực tế hoặc báo giá thị trường.
Một người mua căn hộ 3 tỷ đồng, dùng 900 triệu đồng vốn đối ứng, vay 2,1 tỷ đồng và chi thêm 180 triệu đồng làm nội thất.
Người mua kỳ vọng:
Phép tính ban đầu rất hấp dẫn:
Lợi ích dự kiến | Số tiền |
|---|---|
| Giá tăng 20% | 600 triệu đồng |
| Thuê 12 triệu × 12 tháng | 144 triệu đồng |
| Tổng trước chi phí | 744 triệu đồng |
Nhưng 744 triệu đồng mới là tổng lợi ích dự kiến trong kịch bản thuận lợi. Nó chưa phải lợi nhuận ròng, chưa phải tiền đã nhận và không phải nguồn chắc chắn để trả nợ.
4. Tiền thuê: giá niêm yết không phải dòng tiền ròng
Trong kịch bản kiểm tra, căn hộ chỉ cho thuê được 9 tháng, với giá 9 triệu đồng/tháng.
Tiền thuê thu được là 81 triệu đồng. Phí quản lý, bảo trì, tìm khách và các khoản vận hành do chủ nhà chịu được gộp giả định 18 triệu đồng/năm.
Khoản mục | Kỳ vọng đơn giản ban đầu | Kịch bản kiểm tra |
|---|---|---|
| Giá thuê tháng | 12 triệu đồng | 9 triệu đồng |
| Số tháng thu được tiền | 12 | 9 |
| Tổng tiền thuê | 144 triệu đồng | 81 triệu đồng |
| Chi phí vận hành | Chưa đưa vào | 18 triệu đồng |
| Tiền thuê còn lại trước lãi vay | Chưa tính đủ | 63 triệu đồng |
63 triệu đồng tương đương 2,1% giá mua căn hộ, hoặc khoảng 2% tổng giá mua và nội thất, chưa tính lãi vay.
Một bài VnExpress International tháng 8/2025 dẫn dữ liệu CBRE cho thấy lợi suất cho thuê căn hộ ở Hà Nội và TP.HCM có thể giảm khi giá mua tăng nhanh. Số bình quân theo thời điểm ấy không thay thế việc khảo sát căn cụ thể. VnExpress International
Trước khi đưa tiền thuê vào phương án, cần hỏi:
Một hợp đồng thuê đang tồn tại cũng cần xem thời hạn, điều kiện chấm dứt và khả năng thu tiền.
5. Có tiền thuê vẫn có thể phải bù ngân hàng mỗi tháng
Giả định vay 2,1 tỷ đồng trong 20 năm, trả gốc đều 8,75 triệu đồng/tháng, lãi 10%/năm trên dư nợ giảm dần trong 12 tháng.
Giả sử trả đúng lịch và tính lãi theo dư nợ đầu kỳ, quy đổi tháng đơn giản:
Khoản mục năm đầu | Số tiền |
|---|---|
| Gốc đã trả | 105 triệu đồng |
| Lãi đã trả | Khoảng 205,2 triệu đồng |
| Tổng trả ngân hàng | Khoảng 310,2 triệu đồng |
| Tiền thuê còn lại sau chi phí vận hành | 63 triệu đồng |
| Tiền phải bù từ nguồn khác | Khoảng 247,2 triệu đồng |
Bình quân cần bù khoảng 20,6 triệu đồng/tháng. Thực tế còn lệch thời điểm: tháng nhà trống không có tiền thuê, trong khi nghĩa vụ ngân hàng vẫn đến hạn. Lãi 10% là giả định tính toán, không phải mức áp dụng cho mọi ngân hàng. Lịch thực phải dùng dư nợ, ngày tính lãi và điều kiện hợp đồng.
Tiền gốc đã trả làm giảm dư nợ: đó là nhu cầu tiền mặt, không tự động là khoản lỗ.
Câu hỏi quan trọng là: sau sinh hoạt và các nghĩa vụ khác, gia đình có nguồn nào bù khoản thiếu ấy?
6. Giá tăng 10% vẫn có thể chưa hòa vốn
Giả sử cuối năm bán căn hộ kèm nội thất được 3,3 tỷ đồng, cao hơn giá mua 300 triệu đồng. Chi phí bán, thuế và phí liên quan được gộp giả định bằng 2% giá bán. Đây không phải mức thuế hoặc phí pháp định chung.
| Khoản tính kết quả | Số tiền |
|---|---|
| Chênh giá mua–bán | +300 triệu đồng |
| Nội thất đã đầu tư | −180 triệu đồng |
| Tiền thuê đã thu | +81 triệu đồng |
| Chi phí vận hành | −18 triệu đồng |
| Lãi vay | −205,2 triệu đồng |
| Chi phí bán giả định | −66 triệu đồng |
| Kết quả | Lỗ khoảng 88,2 triệu đồng |
Giá bán đã bao gồm nội thất, vì vậy không trừ thêm một khoản “mất nội thất” lần nữa ngoài 180 triệu đồng đã chi.
Ví dụ chưa tính chi phí mua ban đầu, chi phí cơ hội và những khoản chưa nêu.
Có thể đối chiếu bằng dòng tiền:
Dòng tiền vốn tự có | Số tiền |
|---|---|
| Bỏ vào ban đầu: đối ứng và nội thất | 1.080 triệu đồng |
| Bù thêm trong năm | Khoảng 247,2 triệu đồng |
| Tổng tiền tự bỏ vào | Khoảng 1.327,2 triệu đồng |
| Tiền bán sau chi phí bán | 3.234 triệu đồng |
| Trừ dư nợ cuối năm | −1.995 triệu đồng |
| Tiền nhận lại sau trả dư nợ | 1.239 triệu đồng |
| Chênh lệch | Âm khoảng 88,2 triệu đồng |
Hai cách tính cho cùng kết quả, không cộng trùng tiền gốc.
Giữ nguyên các giả định, giá bán hòa vốn danh nghĩa khoảng 3,39 tỷ đồng — tăng gần 13% so với giá mua, trước các khoản chi chưa tính. Đây là mức của ví dụ, không phải ngưỡng chung. Tăng giá tài sản và có lợi nhuận sau chi phí là hai điều cần tính riêng.
7. Hạ tầng: có quy hoạch chưa có nghĩa đúng lịch mình cần
Báo Điện tử Chính phủ năm 2021 dẫn yêu cầu của Bộ Xây dựng về công khai quy hoạch và tiến độ hạ tầng, đồng thời cảnh báo việc lợi dụng thông tin để đồn thổi, đẩy giá. baochinhphu.vn
Người mua cần phân biệt thông tin đang ở mức:
Các mốc không phải lúc nào cũng đi theo một lịch đơn giản. Cần xác minh cho công trình cụ thể.
Ngay cả khi công trình hoàn thành, vẫn phải kiểm tra:
Một tuyến đường có thể hữu ích cho khu vực nhưng không bảo đảm mọi tài sản gần đó tăng giá hoặc dễ bán.
8. Người mua lại: “có người cần” khác với “có người trả giá này”
VnExpress ngày 08/11/2026 ghi nhận ông Trần Văn Quang mua đất tại Đức Hòa năm 2019, kỳ vọng hưởng lợi hạ tầng. Theo bài báo, ông rao bán từ năm 2022, sau đó chấp nhận giảm so với vốn mua nhưng vẫn chưa giao dịch được. Báo VnExpress
Đây là trường hợp báo chí, không đại diện cho mọi đất nền. Nó cho thấy quyết định bán chưa đồng nghĩa thực hiện được việc bán.
Hãy xác định người mua cuối:
Câu hỏi | Điều cần hiểu |
|---|---|
| Họ mua để ở hay đầu tư? | Động cơ mua và yêu cầu sử dụng khác nhau |
| Họ có khả năng trả mức giá này không? | Nhu cầu chung chưa phải sức mua thực |
| Họ cần vay bao nhiêu? | Điều kiện tín dụng ảnh hưởng khả năng giao dịch |
| Họ đang so sánh với tài sản nào? | Sản phẩm mới, giá ưu đãi hoặc vị trí tốt hơn có thể cạnh tranh |
| Tài sản có đủ điều kiện chuyển nhượng không? | Có khách vẫn có thể vướng thủ tục |
| Vì sao họ chọn mua của mình lúc đó? | Cần lý do cụ thể ngoài hy vọng thị trường tiếp tục tăng |
Giá chào cao, lượng người hỏi và nhiều tin đăng không phải bằng chứng tài sản sẽ bán được đúng hạn.
9. Cam kết mua lại và lợi nhuận cần được kiểm tra riêng
Lời hứa “bao đầu ra” cần làm rõ:
Cần người có chuyên môn kiểm tra nếu chưa hiểu đầy đủ.
Trong vụ việc Bộ Công an công bố ngày 16/09/2026, Võ Thị Ngân bị khởi tố về hành vi bị cáo buộc lừa đảo qua huy động tiền “lướt” đất, hứa hoàn vốn và lợi nhuận trong 5–15 ngày, dựng giao dịch và tin nhắn giả. Cơ quan điều tra xác định số tiền bị chiếm đoạt là 19,7 tỷ đồng. Đây là thông tin theo giai đoạn điều tra, không phải bản án đã có hiệu lực. mps.gov.vn
Không phải mọi dự báo lạc quan hoặc giao dịch thất bại đều là lừa đảo. Nhưng lời cam kết không thay được bằng chứng về tài sản, dòng tiền và quyền lợi thực tế của người góp vốn.
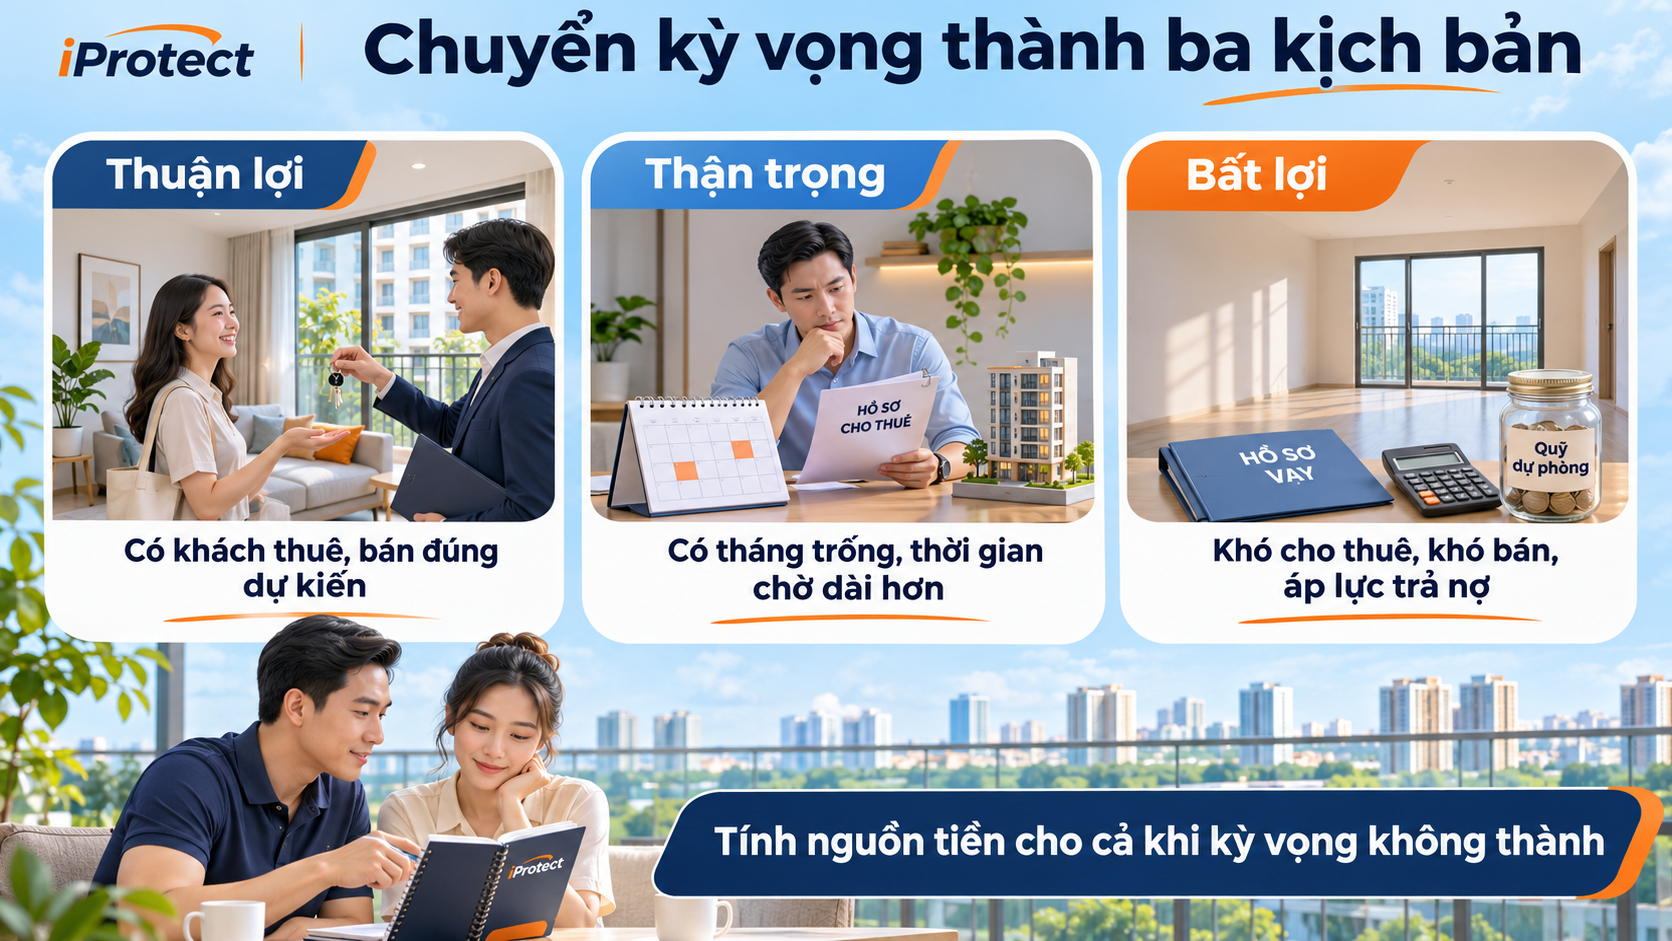
10. Chuyển kỳ vọng thành ba kịch bản
Nội dung | Thuận lợi | Thận trọng | Bất lợi |
|---|---|---|---|
| Cho thuê | Có khách sớm, giá mong muốn | Giá thấp hơn, có tháng trống | Chưa cho thuê được |
| Giá bán | Tăng như kỳ vọng | Đi ngang | Giảm |
| Hạ tầng | Đúng tiến độ | Chậm | Chưa rõ thời điểm hoàn thành |
| Đầu ra | Bán nhanh | Mất nhiều tháng | Không bán được trong thời hạn cần tiền |
| Vốn vay | Trong mức dự kiến | Cao hơn hoặc hết ưu đãi | Áp lực tăng đồng thời thu nhập giảm |
Đây là khung lập phương án, không gán xác suất hoặc dự báo. Hãy điền số bằng dữ liệu riêng và tìm khoản thiếu của từng kịch bản.
Đừng chỉ hỏi “Nếu mọi việc thuận lợi, tôi kiếm được bao nhiêu?” Hãy tính thêm:
Bốn giả định thuận lợi cùng được nhập vào bảng không tự làm chúng chắc chắn hơn.
Nếu phương án chỉ tồn tại khi tất cả cùng đúng, người mua cần xem lại quy mô, mức vay, giá mua hoặc thời điểm.
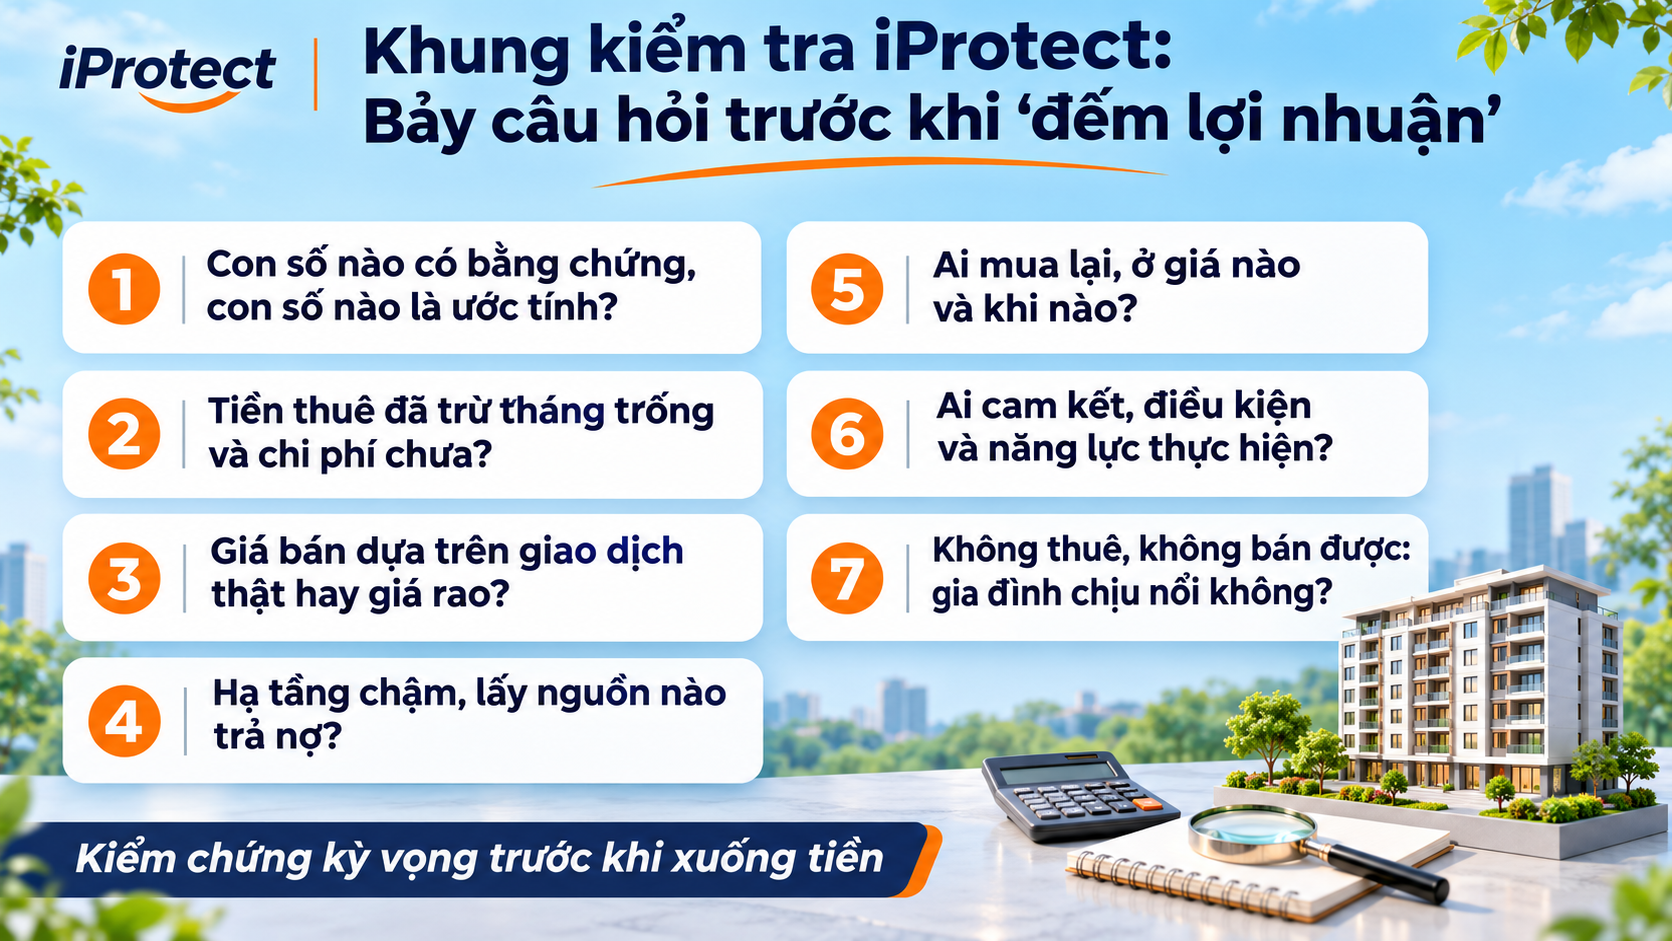
11. Khung kiểm tra iProtect: Bảy câu hỏi trước khi “đếm lợi nhuận”
iProtect có thể dùng bài viết và bộ câu hỏi để giúp người đọc chuẩn bị dữ liệu, nhận ra phần thiếu và tìm người kiểm tra phù hợp. Đây không phải chứng nhận đầu tư an toàn hay bảo đảm lợi nhuận.
Chỉ tính là tiền khi hiểu rõ điều kiện để nhận được
Đầu tư cần nhìn về tương lai. Sự cẩn trọng nằm ở việc phân biệt điều đang có, điều có căn cứ kỳ vọng và điều còn chưa biết.
Tiền thuê cần người thuê và khả năng thanh toán. Tăng giá cần giá giao dịch thực sau chi phí. Hạ tầng cần quá trình triển khai. Đầu ra cần người mua đủ khả năng và giao dịch thực hiện được.
Đừng để lợi nhuận còn trong “lỗ cua” trở thành lý do nhận một khoản nợ đã chắc chắn đến hạn.
iProtect – Khám phá rủi ro trước. Tìm giải pháp sau.

