
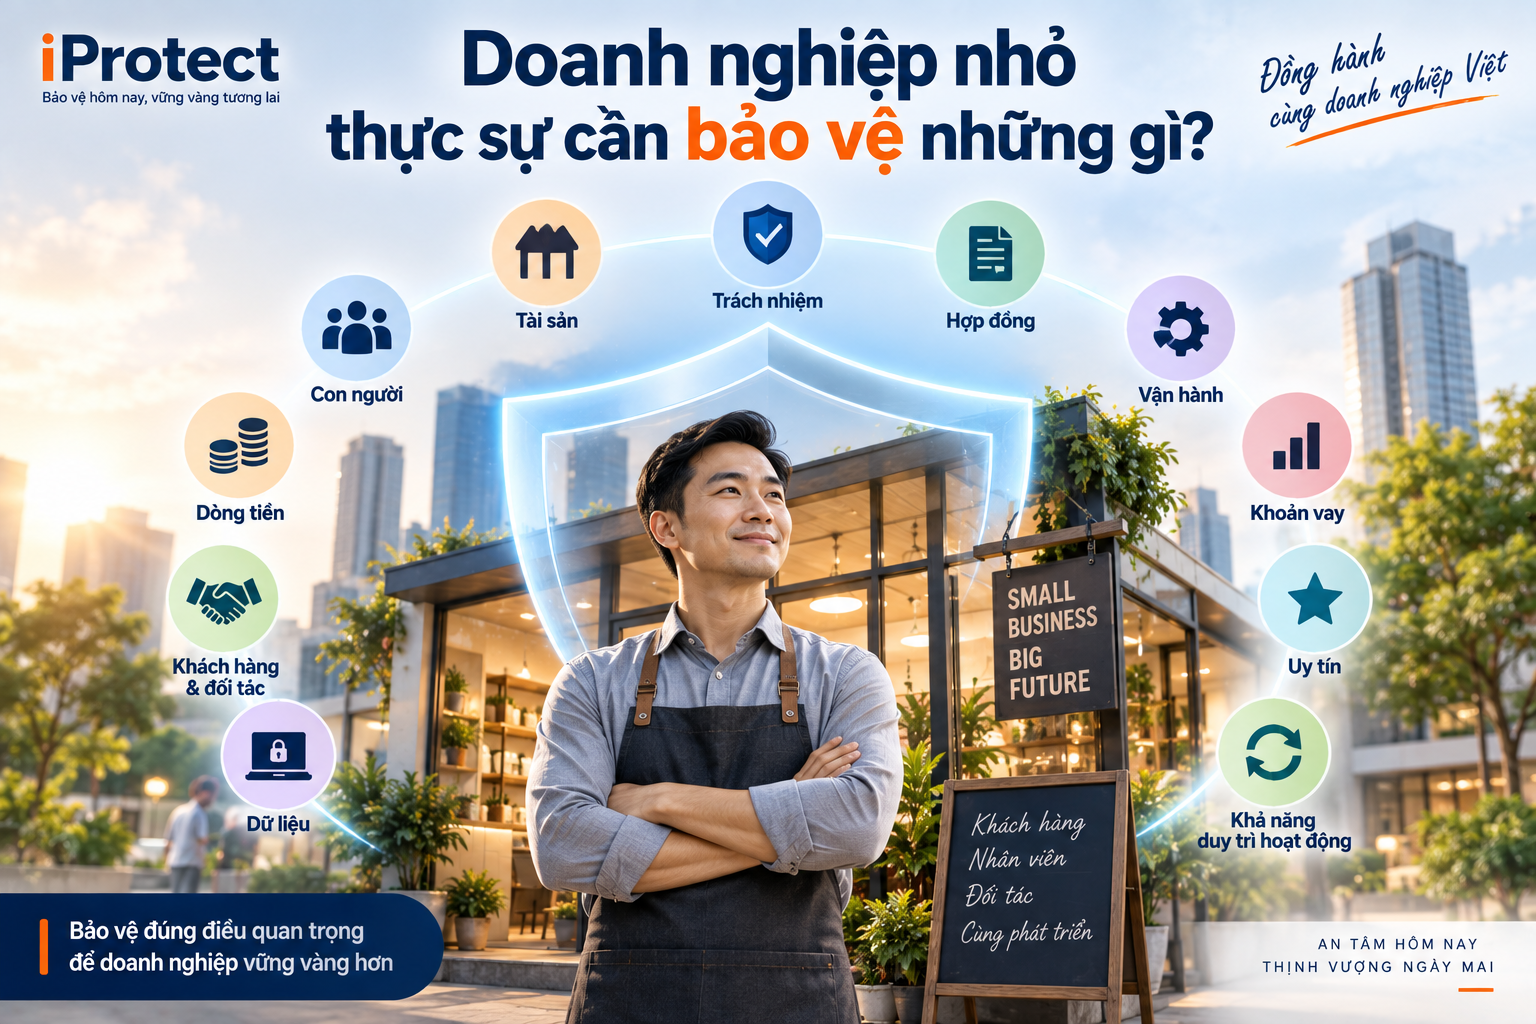
Doanh nghiệp nhỏ thực sự cần bảo vệ những gì?
Khi nói đến “bảo vệ doanh nghiệp”, nhiều chủ doanh nghiệp nhỏ thường nghĩ đến cửa hàng, máy móc, hàng hóa hoặc một vài hợp đồng bảo hiểm. Nhưng tài sản hữu hình chỉ là một phần của doanh nghiệp. Một công ty có thể còn nguyên văn phòng nhưng phải ngừng hoạt động vì người chủ gặp tai nạn; cửa hàng có thể không cháy nhưng mất toàn bộ dữ liệu khách hàng; hàng hóa không hư hỏng nhưng doanh nghiệp vẫn mất khả năng thanh toán vì dòng tiền bị gián đoạn. Vì vậy câu hỏi quan trọng không phải chỉ là “Doanh nghiệp cần mua bảo hiểm gì?”, mà là “Những thứ nào nếu mất đi có thể khiến doanh nghiệp không thể tiếp tục hoạt động?” Đây là điểm khởi đầu của Business Protection Profile – Hồ sơ Bảo vệ Doanh nghiệp.

1. Doanh nghiệp nhỏ không chỉ có tài sản
Hãy hình dung một doanh nghiệp nhỏ như một hệ thống gồm nhiều lớp giá trị: Business = People + Assets + Operations + Cash Flow + Data + Customers + Contracts + Reputation + Liability + Key Person.
Một cửa hàng, phòng khám, công ty dịch vụ, xưởng sản xuất nhỏ hay doanh nghiệp thương mại có thể phụ thuộc đồng thời vào con người, địa điểm, máy móc, hàng tồn kho, tiền mặt, khách hàng, nhà cung cấp, dữ liệu, hợp đồng và uy tín.
Chỉ cần một mắt xích quan trọng bị gián đoạn, toàn bộ hệ thống có thể bị ảnh hưởng. Do đó: Business Risk ≠ chỉ là Property Risk. Và: Business Protection ≠ chỉ là bảo hiểm tài sản.
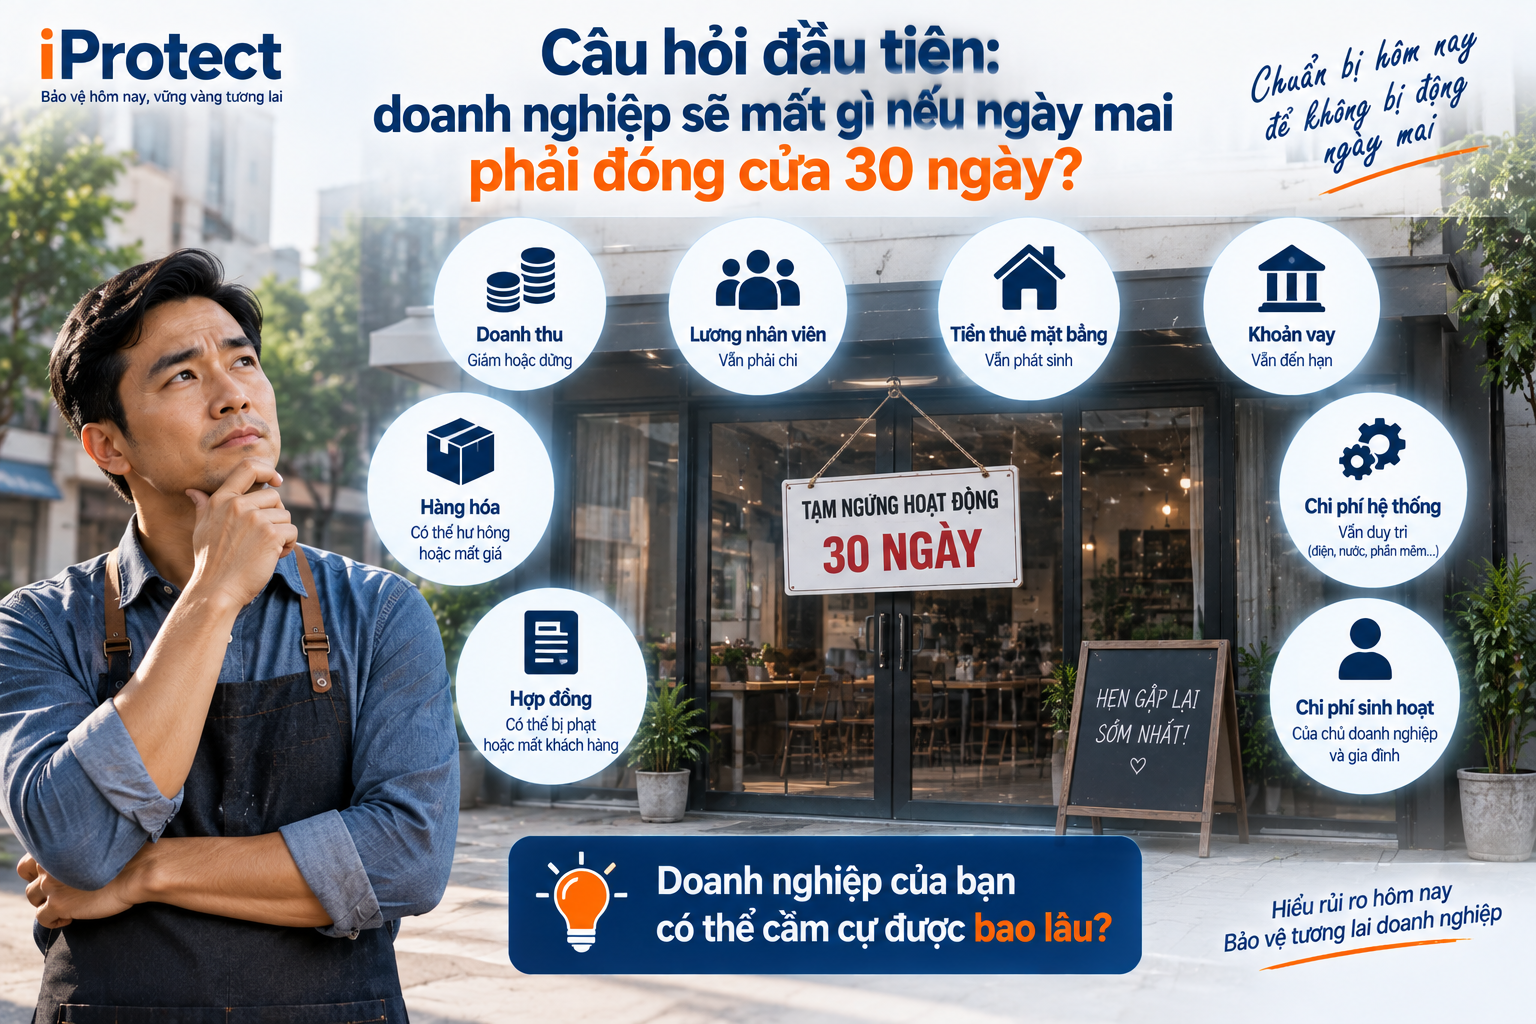
2. Câu hỏi đầu tiên: doanh nghiệp sẽ mất gì nếu ngày mai phải đóng cửa 30 ngày?
Đây là một Stress Test rất đơn giản nhưng cực kỳ hữu ích. Giả sử ngày mai doanh nghiệp không thể hoạt động trong 30 ngày vì cháy, ngập nước, sự cố thiết bị, người chủ gặp vấn đề sức khỏe hoặc một sự kiện nghiêm trọng khác. Doanh thu có thể giảm hoặc dừng. Nhưng nhiều khoản chi vẫn tiếp tục: Tiền thuê mặt bằng + lương nhân viên + khoản vay + chi phí hệ thống + nghĩa vụ hợp đồng + chi phí sinh hoạt của chủ doanh nghiệp + chi phí phục hồi.
Đây là điểm khác biệt giữa: Asset Loss – mất tài sản và: Business Interruption – gián đoạn kinh doanh. Một doanh nghiệp có thể sửa lại cửa hàng sau một tháng nhưng không chắc dòng tiền chịu được một tháng đó. Vì vậy lớp đầu tiên cần hiểu không phải “tài sản bao nhiêu tiền”, mà là: Business Survival Time – doanh nghiệp có thể sống được bao lâu nếu doanh thu đột ngột dừng lại?
3. Lớp bảo vệ thứ nhất: Con người
Đối với doanh nghiệp nhỏ, con người thường chính là tài sản quan trọng nhất. Một doanh nghiệp 5–20 người có thể phụ thuộc rất lớn vào một vài cá nhân: người sáng lập, kỹ thuật viên chính, người phụ trách bán hàng, kế toán, người vận hành máy hoặc người giữ quan hệ với khách hàng lớn.
Nếu một người quan trọng đột ngột không thể làm việc: Key Person Event → Operational Disruption → Revenue Impact → Cash Flow Stress. Đặc biệt với doanh nghiệp nhỏ, chủ doanh nghiệp thường đồng thời là: Owner + Manager + Sales + Relationship Holder + Decision Maker. Do đó một vấn đề sức khỏe của chủ doanh nghiệp có thể trở thành vấn đề của cả công ty.
Business Protection Profile cần xác định:
Đây chính là Key Person Risk.
4. Lớp thứ hai: Tài sản vật chất
Đây là lớp dễ nhìn thấy nhất: Văn phòng, cửa hàng, nhà xưởng, máy móc, thiết bị, máy tính, hàng tồn kho, nguyên vật liệu, phương tiện và các tài sản khác. Nhưng cần phân biệt: Asset Value – giá trị tài sản. Replacement Cost – chi phí thay thế. Downtime Cost – chi phí do thời gian ngừng hoạt động.
Một chiếc máy trị giá 300 triệu đồng bị hỏng không nhất thiết chỉ tạo ra Exposure 300 triệu. Nếu doanh nghiệp cần hai tháng để nhập máy mới và chiếc máy đó tạo ra phần lớn năng lực sản xuất, thiệt hại thực tế có thể bao gồm: Machine Damage + Lost Revenue + Employee Cost + Contract Penalty + Recovery Cost. Vì vậy giá trị bảo vệ không nên chỉ dựa trên giá mua tài sản.
5. Lớp thứ ba: Hàng hóa và chuỗi cung ứng
Đối với doanh nghiệp thương mại, cửa hàng hoặc sản xuất, hàng tồn kho có thể chiếm một tỷ trọng tài sản rất lớn. Rủi ro có thể đến từ cháy, nước, hư hỏng, vận chuyển, mất mát hoặc nhiều sự kiện khác.
Nhưng còn một Exposure khác: Supply Chain Risk. Doanh nghiệp không bị cháy, máy móc vẫn hoạt động nhưng nhà cung cấp chính không giao được nguyên liệu. Kết quả vẫn có thể là: Supply Disruption → Production Stop → Delivery Delay → Revenue Loss.
Do đó Business Protection phải nhìn cả: Internal Assets + External Dependencies. Một doanh nghiệp càng phụ thuộc vào một nhà cung cấp duy nhất thì Supply Chain Exposure càng đáng chú ý.
6. Lớp thứ tư: Dòng tiền
Đây có thể là lớp quan trọng nhất đối với doanh nghiệp nhỏ. Doanh nghiệp hiếm khi phá sản chỉ vì “mất một cái máy”. Vấn đề nguy hiểm hơn thường là mất khả năng đáp ứng nghĩa vụ tiền mặt.
Hãy hình dung: Revenue ↓ trong khi: Salary + Rent + Loan + Supplier Payment + Tax/Other Obligations + Living Cost of Owner vẫn tiếp tục. Khi đó xuất hiện: Cash Flow Gap. Business Protection Profile cần biết tối thiểu:
Có thể xây một chỉ số đơn giản: Business Survival Months = Available Emergency Liquidity ÷ Essential Monthly Fixed Costs. Đây không phải chỉ số kế toán chuẩn bắt buộc mà là một công cụ Stress Test. Nếu kết quả chỉ là 0,5 tháng, doanh nghiệp rất nhạy cảm với gián đoạn. Nếu là 6 tháng, khả năng hấp thụ cú sốc tài chính cao hơn đáng kể.
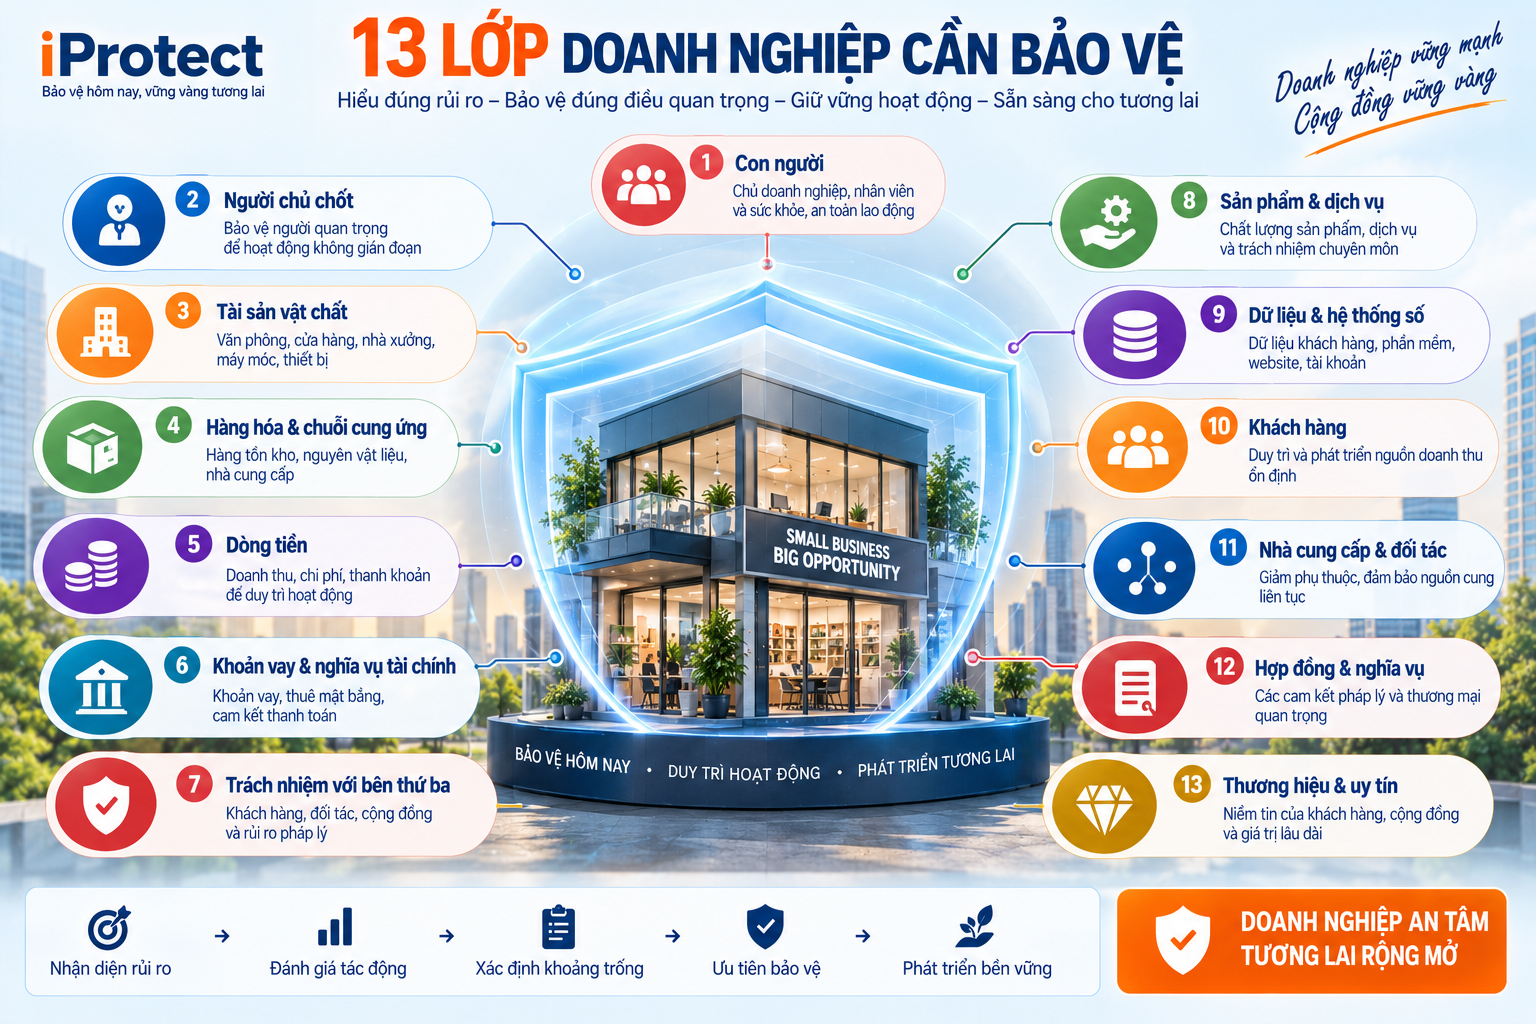
7. Lớp thứ năm: Khoản vay và nghĩa vụ tài chính
Giống căn hộ hay ô tô đang vay ngân hàng: Business Asset Damage ≠ Debt Cancellation. Máy móc bị cháy nhưng khoản vay mua máy có thể vẫn tồn tại. Cửa hàng phải đóng nhưng tiền thuê vẫn có thể phát sinh theo hợp đồng. Doanh thu mất nhưng khoản thanh toán cho nhà cung cấp vẫn đến hạn.
Vì vậy cần tách: Asset Risk khỏi: Debt & Obligation Risk. Business Protection Profile nên có một Financial Obligation Map gồm các nghĩa vụ trọng yếu như khoản vay, tiền thuê, lương, nhà cung cấp và các cam kết tài chính quan trọng khác. Từ đó doanh nghiệp mới nhìn thấy: Business Debt Protection Gap.
8. Lớp thứ sáu: Trách nhiệm đối với khách hàng và bên thứ ba
Một doanh nghiệp không chỉ có nguy cơ bị thiệt hại. Doanh nghiệp còn có thể gây thiệt hại cho người khác. Ví dụ, khách hàng bị tai nạn tại địa điểm kinh doanh; sản phẩm gây thiệt hại; hoạt động của doanh nghiệp ảnh hưởng tài sản của người khác; nhân viên gây ra sự cố trong quá trình thực hiện công việc; hoặc doanh nghiệp phải đối mặt với yêu cầu bồi thường từ một bên liên quan.
Đây là: Third-party Liability Exposure. Vì vậy: Property Protection ≠ Liability Protection. Một cửa hàng có thể bảo vệ đầy đủ hàng hóa của mình nhưng vẫn có Liability Gap rất lớn. Business Protection Profile phải hỏi:
9. Lớp thứ bảy: Sản phẩm và dịch vụ
Đối với doanh nghiệp bán sản phẩm: Product Risk có thể trở thành Product Liability Risk.
Đối với doanh nghiệp cung cấp dịch vụ chuyên môn: Service Risk có thể trở thành Professional Liability Risk tùy lĩnh vực và tính chất hoạt động.
Một lỗi có thể dẫn tới: Error → Customer Loss → Complaint → Liability → Financial Loss → Reputation Damage. Do đó Business Protection Profile cần hiểu doanh nghiệp bán cái gì, cam kết điều gì, khách hàng có thể chịu hậu quả gì nếu sản phẩm/dịch vụ xảy ra vấn đề.Hai doanh nghiệp cùng doanh thu 10 tỷ đồng nhưng một công ty thiết kế và một nhà sản xuất thực phẩm có Liability Exposure hoàn toàn khác nhau. Protection phải bắt đầu từ Business Context, không phải từ danh sách sản phẩm bảo hiểm.
10. Lớp thứ tám: Dữ liệu và hệ thống số
Đây là tài sản ngày càng quan trọng nhưng thường không xuất hiện trong bảng kiểm kê tài sản truyền thống.
Doanh nghiệp có thể sở hữu: Customer Database, Accounting Data, Contracts, Product Data, Supplier Data, Employee Data, Website, Domain, Email, Cloud Accounts, Software Systems, Access Credentials. Nếu laptop hỏng nhưng dữ liệu đã backup, doanh nghiệp có thể mua máy mới. Nếu laptop vẫn còn nhưng toàn bộ dữ liệu quan trọng mất hoặc không thể truy cập, hậu quả có thể nghiêm trọng hơn.
Do đó: Hardware Value ≠ Data Value. Business Protection Profile cần có Digital Asset & Data Profile. Các câu hỏi cơ bản gồm: dữ liệu quan trọng nằm ở đâu, ai có quyền truy cập, có sao lưu hay không, nếu hệ thống dừng 24 giờ thì điều gì xảy ra, nếu người giữ tài khoản chính nghỉ việc thì doanh nghiệp có lấy lại quyền kiểm soát không? Đây là Digital Continuity Risk.
11. Lớp thứ chín: Khách hàng
Một doanh nghiệp có 1.000 khách hàng nhỏ khác với doanh nghiệp có 3 khách hàng tạo ra 80% doanh thu. Do đó cần đo: Customer Concentration Risk.
Ví dụ:Top Customer Revenue Share = Revenue from Largest Customer ÷ Total Revenue. Nếu một khách hàng chiếm 50% doanh thu, việc mất khách hàng đó có thể trở thành một Business Survival Event.
Vì vậy Business Protection không chỉ bảo vệ doanh nghiệp trước cháy, tai nạn hay thiên tai.
Nó còn cần nhận diện: Revenue Dependency. Business Profile nên biết:
Đây là cầu nối rất rõ giữa Protection và Business Discovery.
12. Lớp thứ mười: Nhà cung cấp và đối tác trọng yếu
Tương tự khách hàng, doanh nghiệp có thể phụ thuộc quá mức vào một nhà cung cấp.
Nếu 80% nguyên liệu đến từ một nguồn duy nhất: Single Supplier Failure → Business Interruption. Business Protection Profile cần xác định:
Một Protection Gap đôi khi không cần giải quyết bằng bảo hiểm. Giải pháp tốt nhất có thể là: thêm nhà cung cấp dự phòng. Đây là nguyên tắc quan trọng: Protection Solution ≠ Insurance Only.
13. Lớp thứ mười một: Hợp đồng và nghĩa vụ
Doanh nghiệp vận hành trên một mạng lưới hợp đồng: Lease Contract, Customer Contract, Supplier Contract, Loan Agreement, Employment Agreement, Service Agreement... Mỗi hợp đồng có thể tạo ra quyền lợi nhưng cũng tạo nghĩa vụ. Nếu hoạt động bị gián đoạn, doanh nghiệp cần biết: Nghĩa vụ nào vẫn tiếp tục? Có deadline nào không thể bỏ? Có cam kết dịch vụ hoặc trách nhiệm nào đáng chú ý? Ai giữ hồ sơ? Hợp đồng quan trọng có được số hóa không? Đây là Contractual Exposure.
14. Lớp thứ mười hai: Thương hiệu và uy tín
Một doanh nghiệp có thể phục hồi máy móc trong vài tuần nhưng mất nhiều năm để xây lại niềm tin.
Một sự cố sản phẩm, tranh chấp khách hàng, vấn đề dịch vụ hoặc cách xử lý khủng hoảng không phù hợp có thể tạo ra: Incident → Social Media → Reputation Damage → Customer Loss → Revenue Loss.
Đối với doanh nghiệp nhỏ phụ thuộc vào cộng đồng địa phương, Facebook, TikTok, Google Business hoặc giới thiệu truyền miệng, Reputation Risk đôi khi ảnh hưởng rất nhanh. Vì vậy Business Protection cần thêm: Reputation & Trust Profile. Doanh nghiệp cần biết ai được quyền phát ngôn, xử lý phản hồi thế nào, bằng chứng giao dịch được lưu ở đâu và quy trình giải quyết khiếu nại ra sao.
15. Lớp thứ mười ba: Sự phụ thuộc vào chính người chủ
Đây là một rủi ro đặc biệt của doanh nghiệp nhỏ. Hãy hỏi: Nếu chủ doanh nghiệp biến mất khỏi hoạt động trong 90 ngày, công ty có tiếp tục chạy được không? Nếu câu trả lời là “không”, doanh nghiệp đang có Founder Dependency Risk.
Người chủ có thể đang giữ: Mật khẩu ngân hàng, quan hệ khách hàng, quyền truy cập website, dữ liệu, hợp đồng, kiến thức vận hành, quyền phê duyệt và toàn bộ quyết định quan trọng. Đây là một Single Point of Failure rất lớn.
Business Protection vì vậy phải bao gồm: Delegation + Documentation + Access Control + Succession + Key Person Protection. Một doanh nghiệp được bảo vệ tốt không nên ngừng tồn tại chỉ vì một người tạm thời không thể làm việc.
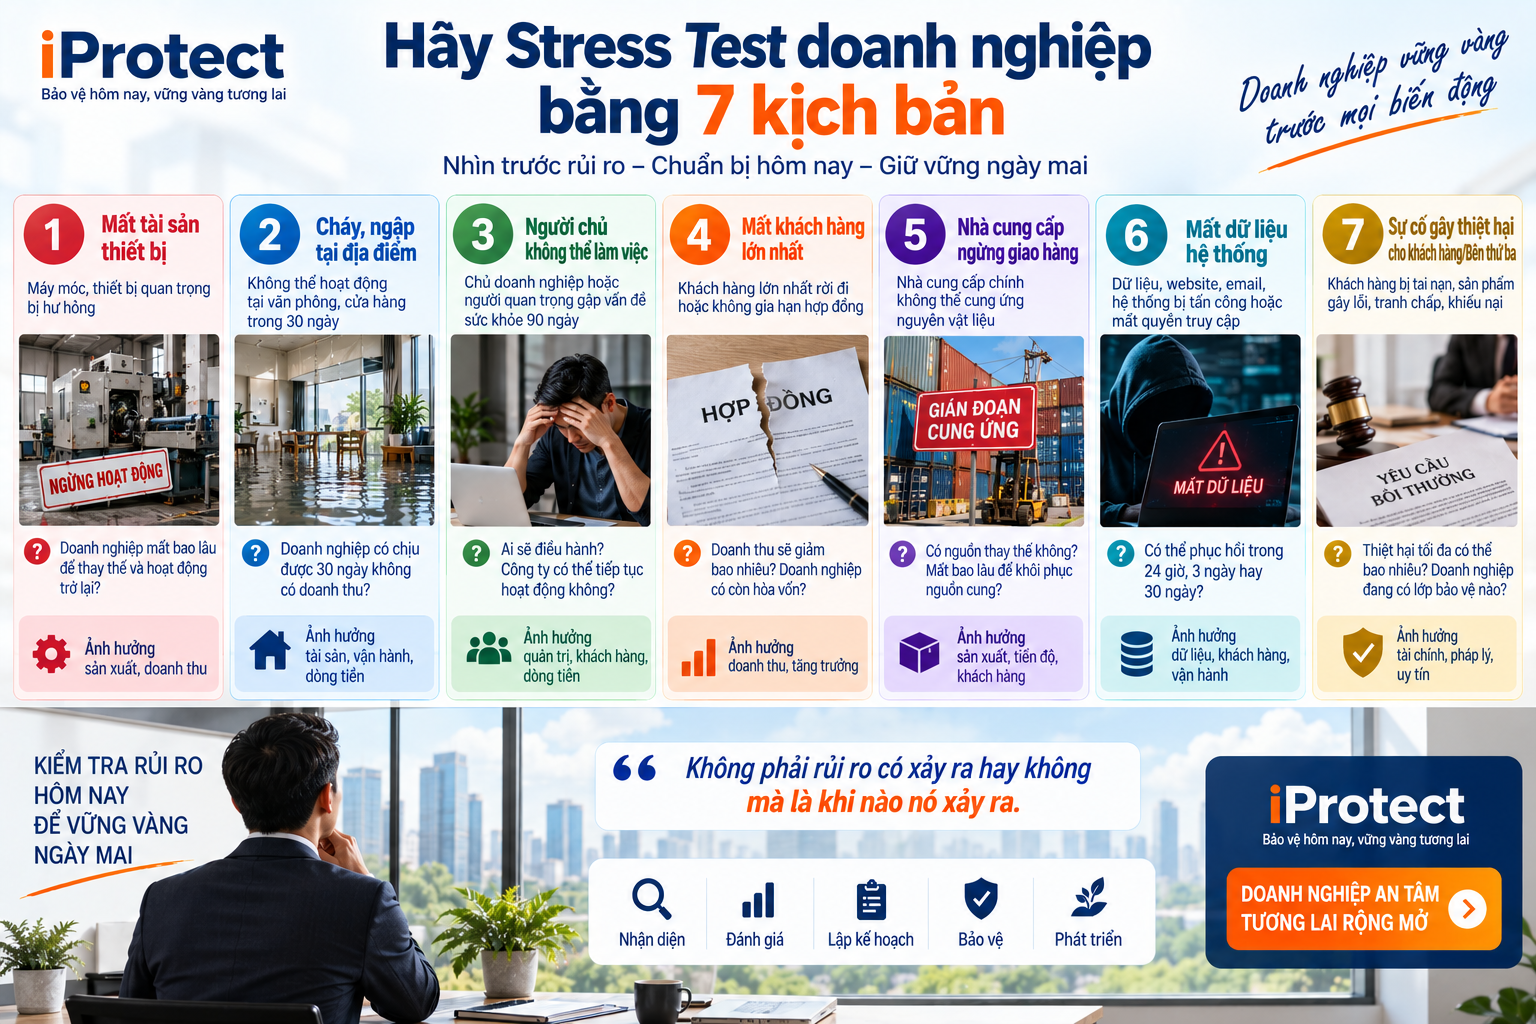
16. Hãy Stress Test doanh nghiệp bằng 7 kịch bản
Kịch bản 1 – Mất tài sản: Một thiết bị quan trọng trị giá lớn bị hư hỏng. Doanh nghiệp mất bao lâu để thay thế?
Kịch bản 2 – Cháy/ngập tại địa điểm: Không thể hoạt động 30 ngày. Dòng tiền chịu được không?
Kịch bản 3 – Người chủ không thể làm việc 90 ngày: Ai điều hành? Ai giữ khách hàng? Ai có quyền thanh toán?
Kịch bản 4 – Khách hàng lớn nhất rời đi: Doanh thu giảm bao nhiêu phần trăm? Công ty còn hòa vốn không?
Kịch bản 5 – Nhà cung cấp chính ngừng giao hàng: Có nguồn thay thế không? Mất bao lâu?
Kịch bản 6 – Mất dữ liệu/hệ thống: Công ty có thể phục hồi trong 24 giờ, 3 ngày hay 30 ngày?
Kịch bản 7 – Sự cố gây thiệt hại lớn cho khách hàng hoặc bên thứ ba: Liability Exposure tối đa có thể bao nhiêu và doanh nghiệp đang có nguồn bảo vệ nào?
Sau Stress Test, doanh nghiệp bắt đầu nhìn thấy Business Protection Gap.
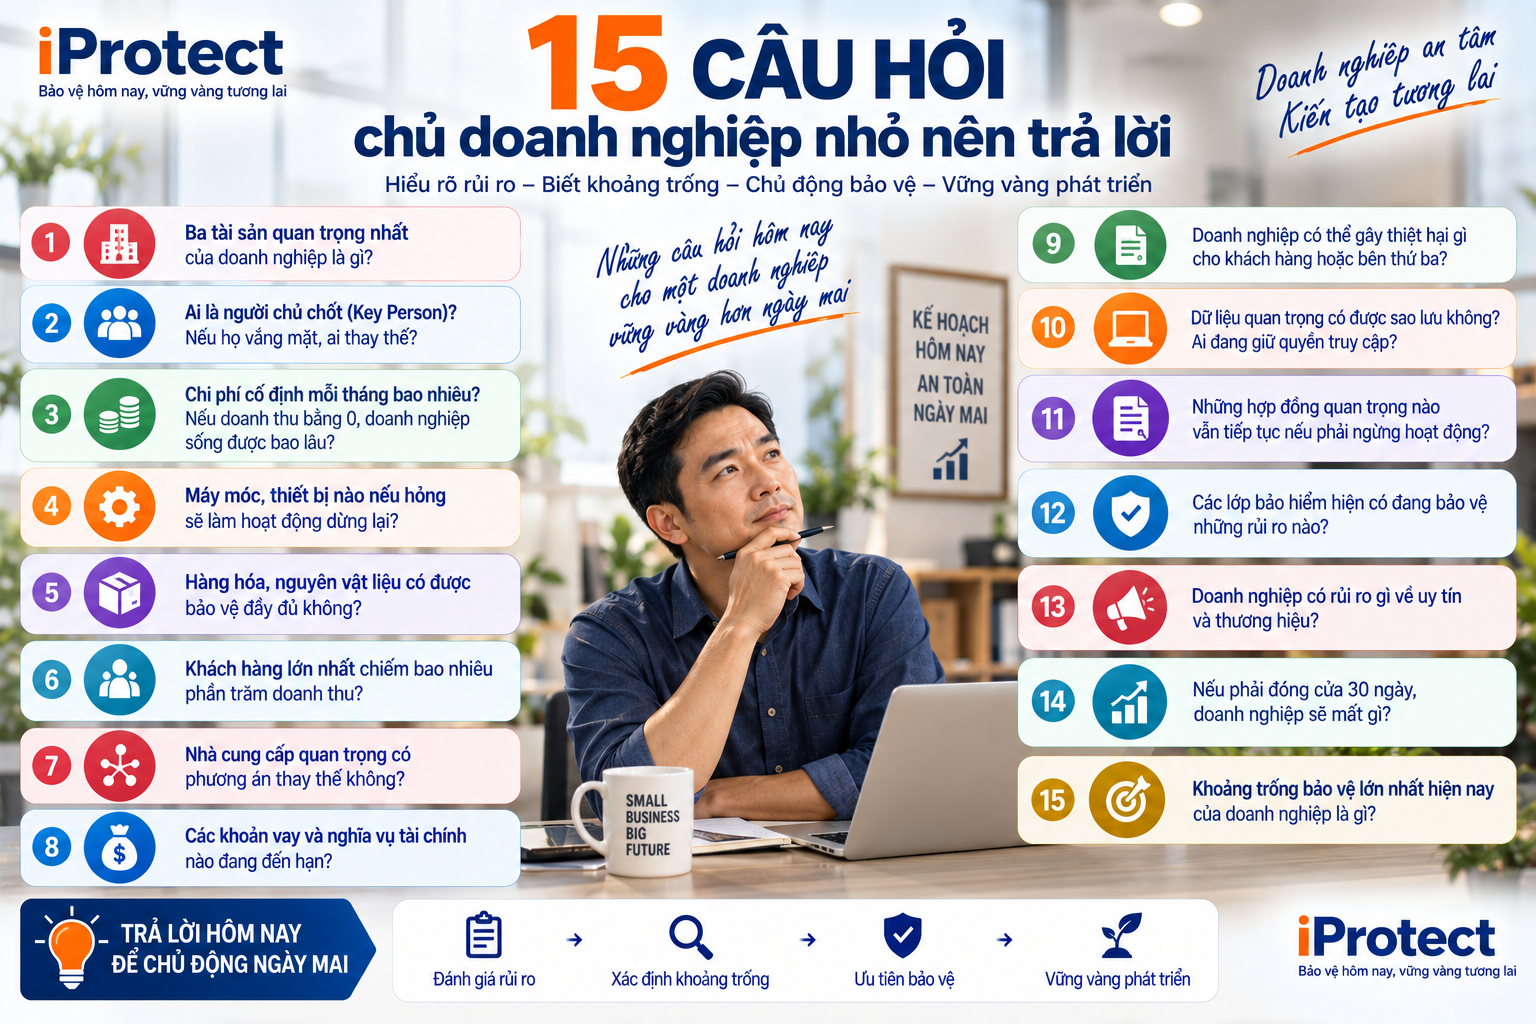
17. 15 câu hỏi chủ doanh nghiệp nhỏ nên trả lời
1. Ba tài sản quan trọng nhất của doanh nghiệp là gì? 2. Nếu mất địa điểm kinh doanh 30 ngày thì chuyện gì xảy ra? 3. Chi phí cố định mỗi tháng bao nhiêu? 4. Nếu doanh thu bằng 0, doanh nghiệp sống được bao lâu? 5. Ai là Key Person? 6. Nếu người chủ vắng mặt 90 ngày, ai thay thế? 7. Khách hàng lớn nhất chiếm bao nhiêu phần trăm doanh thu? 8. Nhà cung cấp quan trọng nhất có phương án thay thế không? 9. Máy móc nào nếu hỏng sẽ làm hoạt động dừng lại? 10. Dữ liệu quan trọng có được backup không? 11. Ai đang giữ quyền truy cập các tài khoản quan trọng? 12. Doanh nghiệp có thể gây thiệt hại gì cho khách hàng hoặc bên thứ ba? 13. Những hợp đồng và nghĩa vụ tài chính nào vẫn tiếp tục nếu doanh nghiệp phải ngừng hoạt động? 14. Những lớp bảo hiểm hiện có đang bảo vệ Exposure nào? 15. Protection Gap lớn nhất hiện nay nằm ở đâu?
Nếu chưa trả lời được phần lớn 15 câu hỏi này, doanh nghiệp có thể chưa thực sự hiểu cấu trúc rủi ro của chính mình.
18. Business Protection Profile nên gồm những gì?
iProtect có thể cấu trúc thành 12 module chính:
1. Business Identity Profile – doanh nghiệp là ai, hoạt động lĩnh vực nào.
2. Asset Profile – tài sản, máy móc, hàng hóa.
3. People & Key Person Profile – nhân sự và người chủ chốt.
4. Cash Flow Profile – doanh thu, chi phí cố định, thanh khoản.
5. Debt & Obligation Profile – khoản vay và nghĩa vụ tài chính.
6. Customer Dependency Profile – mức độ phụ thuộc khách hàng.
7. Supplier Dependency Profile – mức độ phụ thuộc nhà cung cấp.
8. Data & Digital Asset Profile – dữ liệu và tài sản số.
9. Liability Profile – trách nhiệm với khách hàng/bên thứ ba.
10. Insurance Profile – các lớp bảo hiểm hiện có.
11. Business Continuity Profile – khả năng duy trì và phục hồi hoạt động.
12. Protection Gap Profile – những Exposure chưa được bảo vệ phù hợp.
Đây không phải một “form bán bảo hiểm”. Đây là Digital Protection Identity của doanh nghiệp.

19. Business Protection Graph: nhìn doanh nghiệp như một mạng lưới rủi ro
Khi 12 module được kết nối, iProtect có thể tiến từ Profile sang Business Protection Graph.
Ví dụ: Founder
→ quản lý Customer Relationships
→ tạo Revenue
→ trả Salary + Rent + Loan.
Nếu Founder gặp sự cố: Founder Event → Customer Risk → Revenue Risk → Cash Flow Risk → Debt Risk → Employee Risk.
Một ví dụ khác: Critical Machine → Production → Customer Contract → Revenue → Cash Flow.
Máy hỏng: Machine Failure → Production Stop → Contract Delay → Revenue Loss → Cash Flow Stress. Hay: Supplier → Material → Production → Delivery → Customer → Revenue.
Nhà cung cấp dừng: Supplier Failure → Material Shortage → Production Stop → Customer Impact.
Đó chính là Protection Graph: AI không chỉ biết doanh nghiệp có gì mà hiểu các thực thể phụ thuộc vào nhau như thế nào.

20. Business Protection Gap không chỉ là “thiếu bảo hiểm”
Đây là khái niệm cần làm rõ. Một doanh nghiệp có thể có Protection Gap vì:
Không đủ giới hạn bảo hiểm; hoặc đơn giản là: không biết rủi ro lớn nhất của mình nằm ở đâu. Do đó: Protection Gap ≠ Insurance Gap. Protection Gap rộng hơn Insurance Gap rất nhiều.
21. Protection Priority nên được xác định thế nào?
Doanh nghiệp nhỏ thường có ngân sách hạn chế nên không thể bảo vệ mọi thứ cùng lúc. Cần ưu tiên. Một mô hình đơn giản: Protection Priority = Impact × Probability × Dependency × Recovery Difficulty.
Trong đó:
Ví dụ, một laptop trị giá 20 triệu nhưng chứa toàn bộ dữ liệu khách hàng không backup có Protection Priority cao hơn một bộ bàn ghế trị giá 50 triệu.
Bởi: Value ≠ Criticality. Giá trị tiền không phải lúc nào cũng phản ánh mức độ quan trọng đối với hoạt động.
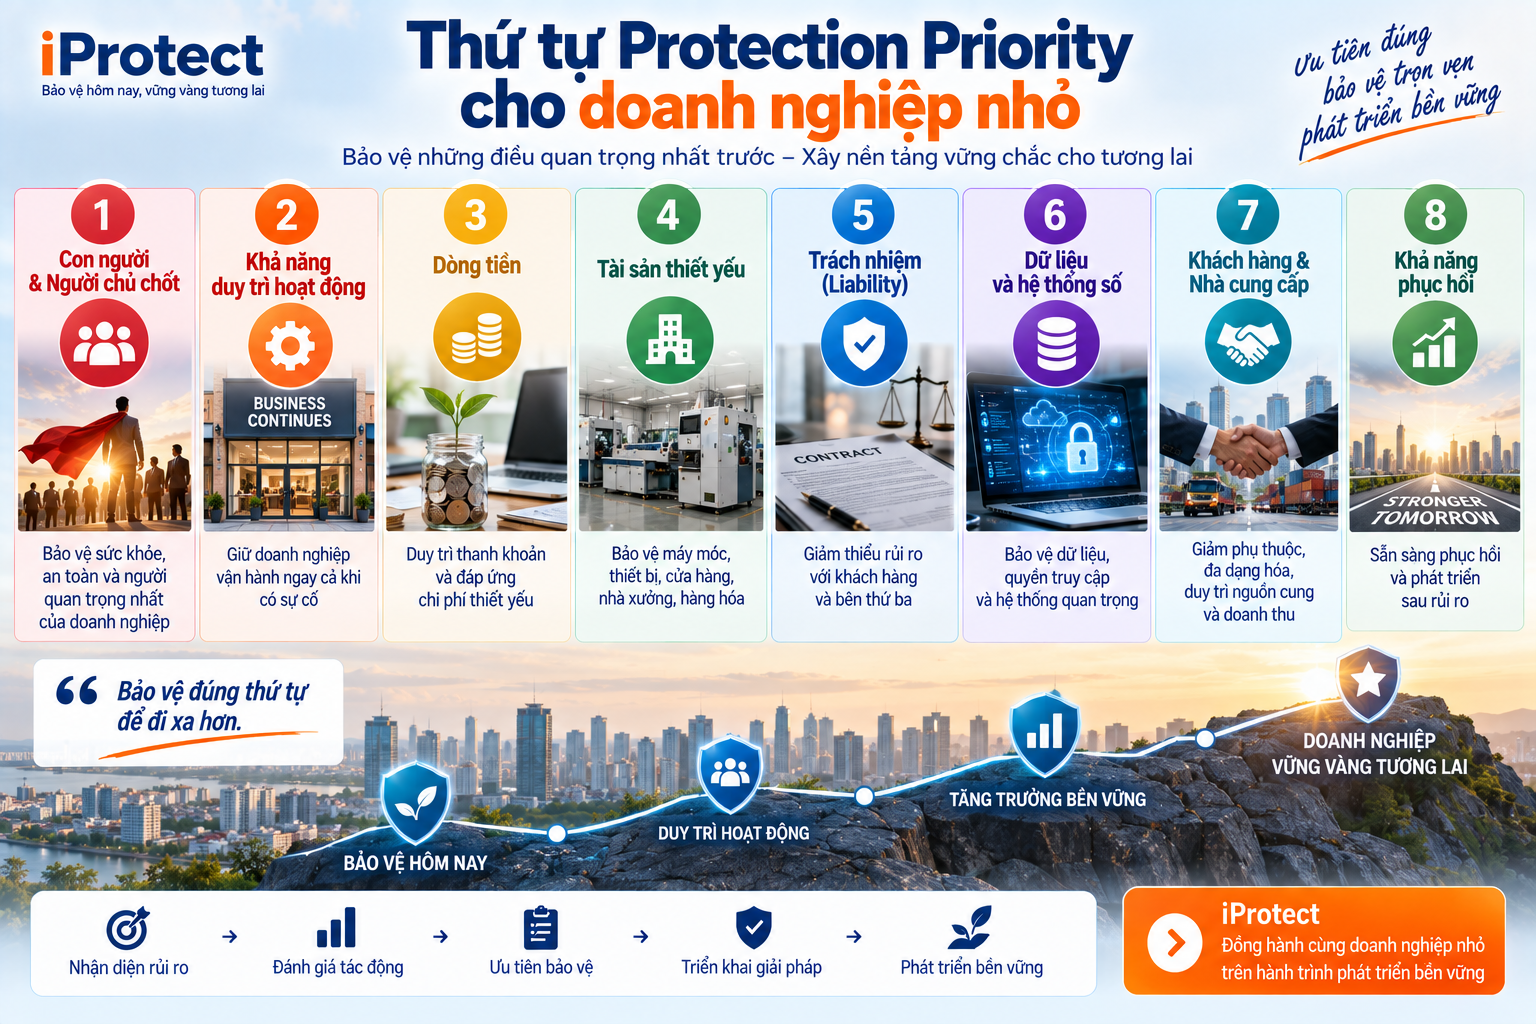
22. Thứ tự Protection Priority cho doanh nghiệp nhỏ
Tùy từng doanh nghiệp, nhưng có thể bắt đầu bằng:
Priority 1 – Life & People: bảo vệ con người và Key Person.
Priority 2 – Business Continuity: giữ doanh nghiệp tiếp tục vận hành.
Priority 3 – Cash Flow: duy trì thanh khoản và nghĩa vụ thiết yếu.
Priority 4 – Critical Assets: bảo vệ tài sản thiết yếu.
Priority 5 – Liability: kiểm soát trách nhiệm có thể gây tổn thất lớn.
Priority 6 – Data: bảo vệ dữ liệu và quyền truy cập.
Priority 7 – Customer & Supplier Dependency: giảm phụ thuộc.
Priority 8 – Recovery: chuẩn bị khả năng phục hồi.
Đây là sự chuyển đổi từ: Protect Everything sang: Protect What Matters Most First.
23. Từ Business Protection Profile đến Discovery
Hành trình bảo hiểm truyền thống thường bắt đầu: Doanh nghiệp → hỏi bảo hiểm → nhận báo giá → so sánh phí → mua hợp đồng.
Protection Discovery có thể bắt đầu khác: Business Identity
→ Business Assets
→ People
→ Operations
→ Dependencies
→ Financial Exposure
→ Liability Exposure
→ Existing Protection
→ Stress Test
→ Protection Gap
→ Protection Priority
→ Solution Discovery
→ Advisor Discovery.
Đây là Need-based Discovery.
Risk quyết định Solution – không phải Solution đi tìm Risk.
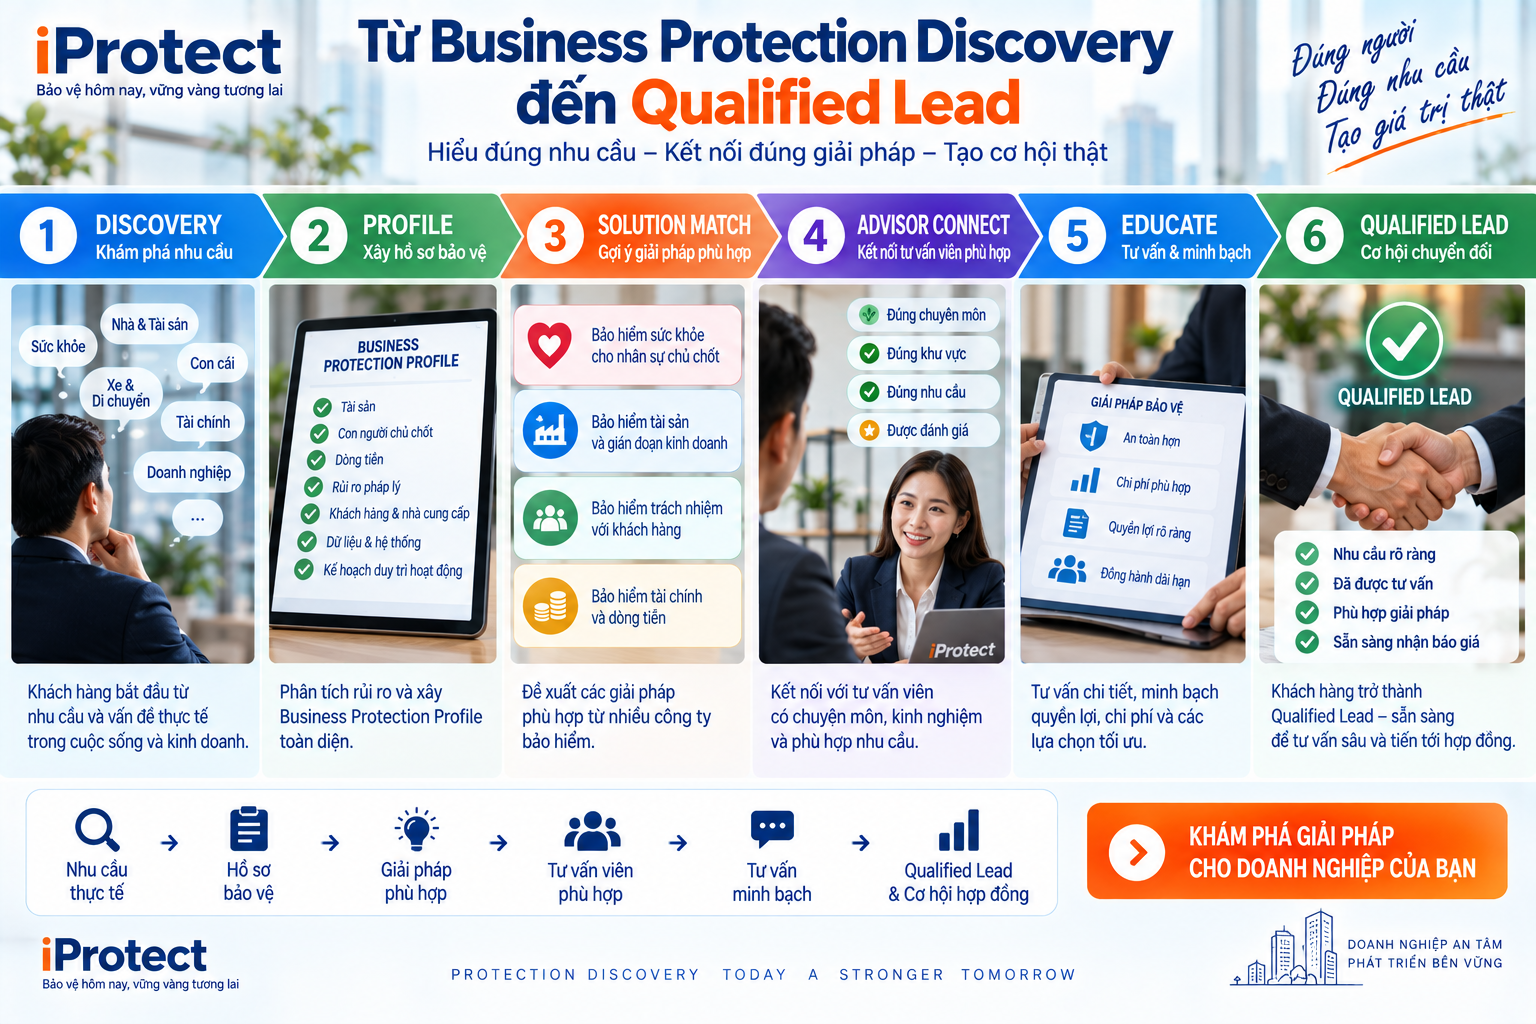
24. Từ Business Protection Discovery đến Qualified Lead
Đây cũng là điểm mô hình Discovery có thể tạo giá trị cho công ty bảo hiểm, ngân hàng, tư vấn viên và các nhà cung cấp dịch vụ.
Thay vì một lead nói: “Tôi muốn hỏi bảo hiểm doanh nghiệp.” Discovery có thể tạo ra một hồ sơ rõ hơn: Doanh nghiệp thương mại – 12 nhân viên – doanh thu phụ thuộc 45% vào một khách hàng – thuê mặt bằng – tồn kho lớn – có khoản vay – founder là người bán hàng chính – dự phòng tiền mặt 1,5 tháng – chưa có Business Continuity Plan – Liability Exposure trung bình/cao.
Lead thứ hai có chất lượng hoàn toàn khác lead thứ nhất. Advisor không phải bắt đầu bằng: “Anh/chị muốn mua gói nào?” mà có thể bắt đầu: “Protection Gap lớn nhất của doanh nghiệp hiện nằm ở Business Interruption và Founder Dependency. Chúng ta hãy xử lý hai điểm này trước.” Đây chính là: Need-based Discovery → Qualified Lead → Better Advice → Better Matching → Higher Conversion Potential.
25. Từ một doanh nghiệp nhỏ đến Business Protection Ecosystem
Khi Business Protection Profile đủ sâu, Discovery không chỉ kết nối tới bảo hiểm.
Một Protection Gap có thể dẫn đến:
Đây là một bước mở rộng rất quan trọng: Insurance Discovery → Protection Discovery → Business Resilience Discovery.

26. Doanh nghiệp nhỏ thực sự cần bảo vệ những gì?
Câu trả lời cuối cùng không phải chỉ là: nhà xưởng, cửa hàng, máy móc hay hàng hóa. Doanh nghiệp cần bảo vệ :Con người. Người chủ chốt. Tài sản. Dòng tiền. Khả năng vận hành.Dữ liệu. Khách hàng. Chuỗi cung ứng. Trách nhiệm. Hợp đồng. Uy tín. Và quan trọng nhất: khả năng tiếp tục tồn tại sau một cú sốc. Một doanh nghiệp được bảo vệ tốt không phải doanh nghiệp “không bao giờ gặp rủi ro”.
Đó là doanh nghiệp: Biết mình có gì → biết mình phụ thuộc vào đâu → biết điều gì có thể xảy ra → biết tổn thất có thể lớn đến mức nào → biết mình đã được bảo vệ đến đâu → biết khoảng trống nằm ở đâu → và biết phải ưu tiên hành động gì trước.
Có thể cô đọng toàn bộ tư duy thành: Business Identity → Risk → Exposure → Dependency → Stress Test → Protection Gap → Priority → Solution → Discovery → Resilience.
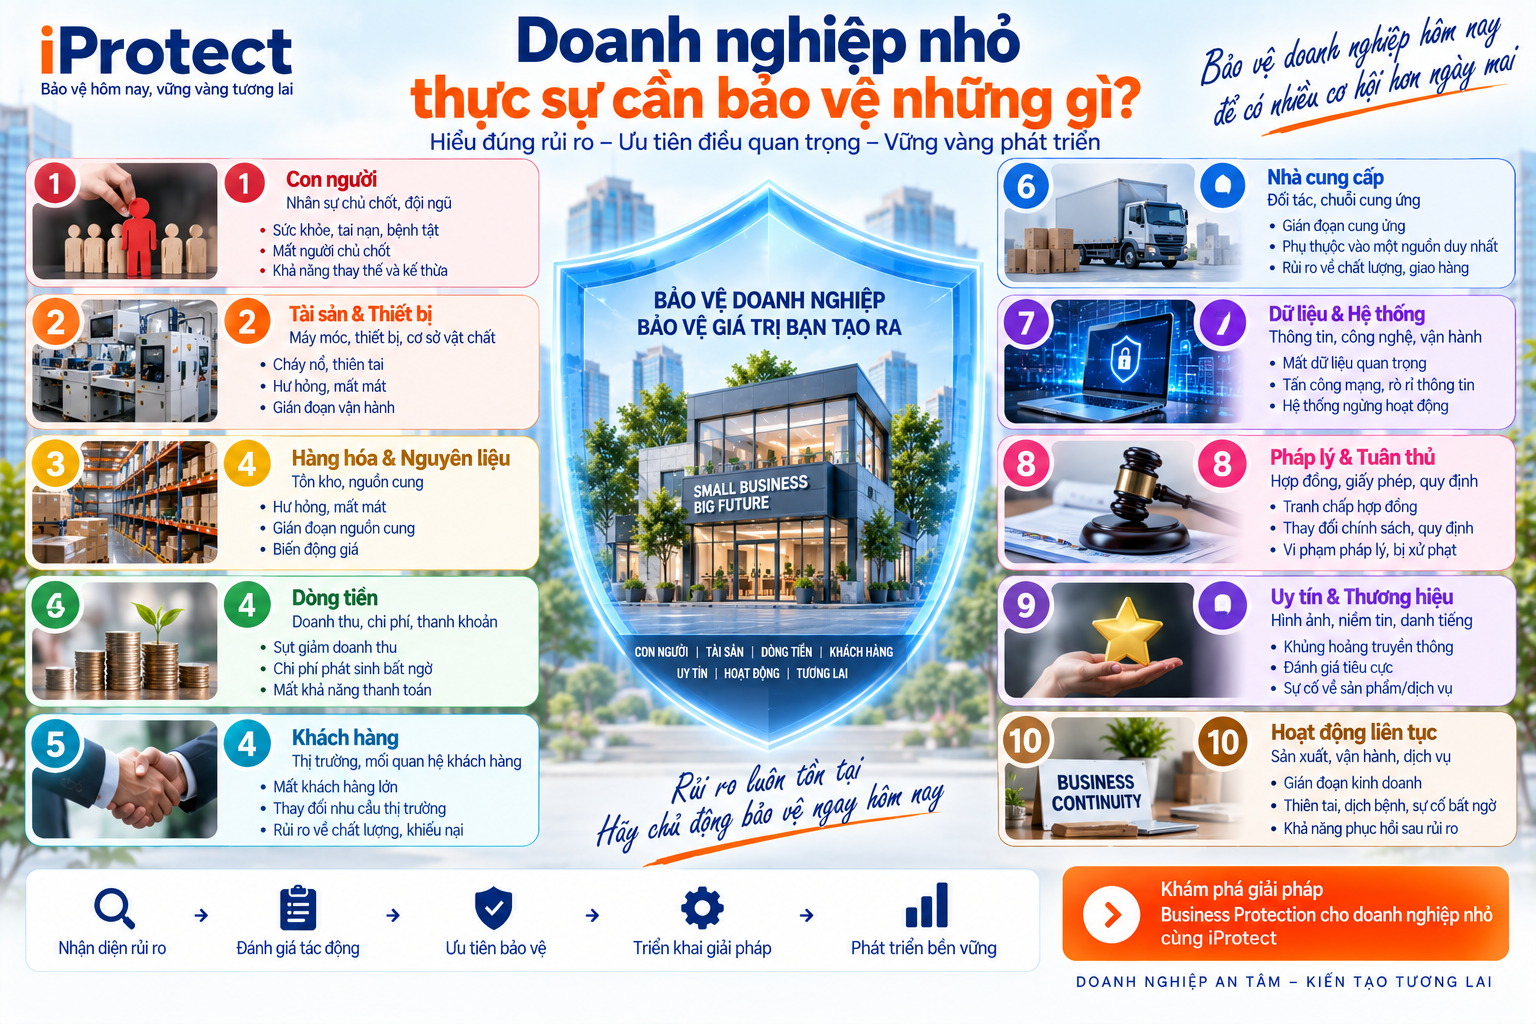
Đây chính là Business Protection Discovery. Và cũng là bước chuyển quan trọng của iProtect từ câu hỏi: “Doanh nghiệp cần mua bảo hiểm gì?” sang một câu hỏi lớn hơn: “Doanh nghiệp cần bảo vệ điều gì để vẫn có thể tiếp tục tồn tại và phát triển khi rủi ro xảy ra?”
iProtect™ – Từ Business Risk đến Business Protection Profile. Từ Protection Gap đến Discovery. Từ bảo vệ tài sản đến bảo vệ khả năng tồn tại của doanh nghiệp.
Lưu ý: Nội dung nhằm cung cấp kiến thức và hỗ trợ doanh nghiệp nhận diện nhu cầu bảo vệ, không phải tư vấn pháp lý, tài chính hay xác nhận quyền lợi bảo hiểm. Phạm vi bảo hiểm, trách nhiệm và quyền lợi cụ thể phụ thuộc từng hợp đồng, điều khoản, sự kiện, hồ sơ và quy định pháp luật áp dụng.

