
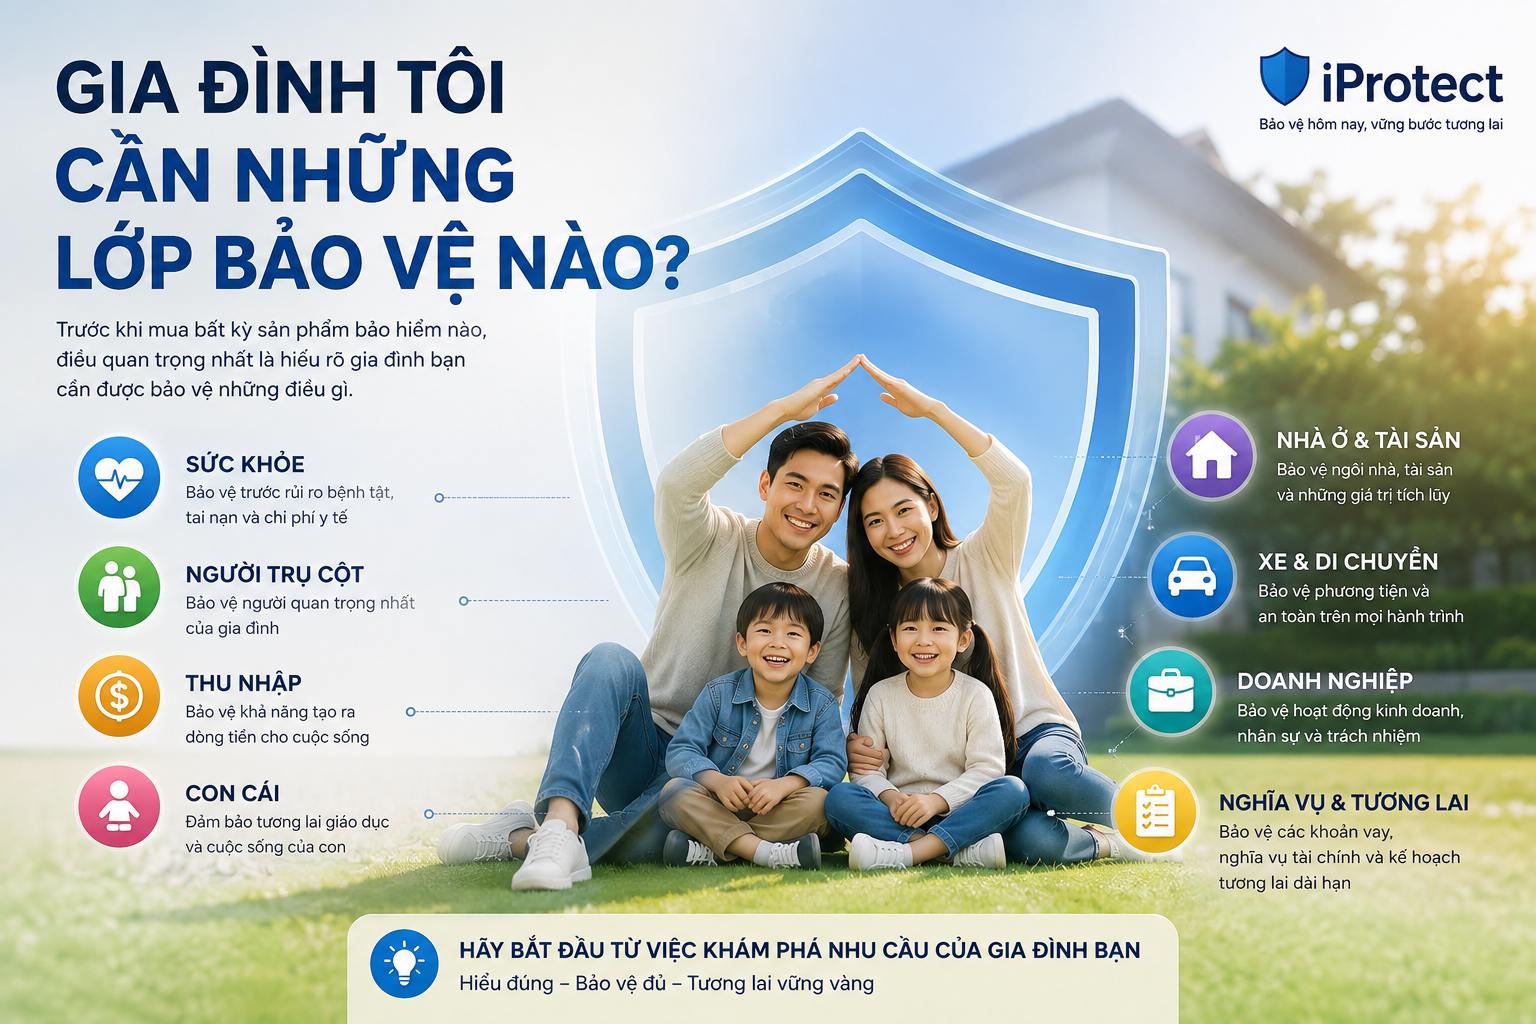
Gia đình tôi cần những lớp bảo vệ nào?
Khi nghĩ đến bảo vệ gia đình, nhiều người thường bắt đầu bằng câu hỏi: “Tôi nên mua bảo hiểm gì?”. Tuy nhiên, đây chưa chắc là điểm bắt đầu phù hợp. Trước khi tìm sản phẩm, một gia đình nên hiểu mình đang có những gì cần bảo vệ, những rủi ro nào có thể ảnh hưởng lớn đến cuộc sống và khoảng trống bảo vệ hiện tại nằm ở đâu.
iProtect gọi cách tiếp cận này là Protection Discovery – Khám phá nhu cầu bảo vệ. Thay vì bắt đầu từ một sản phẩm cụ thể, chúng ta bắt đầu từ chính cuộc sống của mỗi gia đình.
1. Bảo vệ sức khỏe
Sức khỏe thường là lớp bảo vệ dễ nhận thấy nhất. Một đợt điều trị, tai nạn hoặc bệnh nghiêm trọng có thể tạo ra đồng thời hai áp lực: chi phí y tế tăng lên và thu nhập của người bệnh hoặc người chăm sóc bị giảm xuống.
Gia đình có thể xem xét các câu hỏi: Nếu một thành viên phải nằm viện, chi phí có ảnh hưởng đáng kể đến tài chính gia đình không? Gia đình đang dựa chủ yếu vào bảo hiểm y tế, bảo hiểm do doanh nghiệp cung cấp hay đã có thêm các giải pháp bảo vệ khác? Nếu xảy ra bệnh nghiêm trọng cần điều trị dài ngày, nguồn tài chính hiện tại có đủ khả năng đáp ứng? Mục tiêu không phải mua càng nhiều sản phẩm càng tốt mà là xác định khoảng trống bảo vệ sức khỏe của gia đình.
2. Bảo vệ người trụ cột
Một trong những tài sản quan trọng nhất của nhiều gia đình không phải căn nhà hay chiếc xe mà chính là khả năng tạo ra thu nhập trong tương lai của người trụ cột.
Nếu nguồn thu nhập chính đột ngột bị gián đoạn do tai nạn, bệnh tật hoặc những biến cố nghiêm trọng khác, gia đình vẫn phải duy trì các khoản chi thường xuyên như sinh hoạt, học phí của con, tiền thuê hoặc trả góp nhà, khoản vay và các nghĩa vụ tài chính khác.
Vì vậy, bảo vệ người trụ cột thực chất là bảo vệ khả năng duy trì cuộc sống của cả gia đình.
3. Bảo vệ thu nhập và dòng tiền
Một gia đình có tài sản nhưng thiếu dòng tiền dự phòng vẫn có thể gặp khó khăn khi biến cố xảy ra. Một cấu trúc bảo vệ tài chính nên xem xét ít nhất ba thành phần: thu nhập thường xuyên, quỹ dự phòng và các giải pháp chuyển giao những rủi ro tài chính lớn.
Quỹ dự phòng giúp xử lý những biến động có thể tự chịu được. Các giải pháp bảo hiểm phù hợp có thể được cân nhắc đối với những rủi ro có hậu quả tài chính quá lớn để gia đình tự gánh chịu.
4. Bảo vệ con cái
Đối với gia đình có con nhỏ, nhu cầu bảo vệ thường thay đổi đáng kể. Ngoài sức khỏe và tai nạn của trẻ, cha mẹ còn phải xem xét một câu hỏi dài hạn hơn: điều gì sẽ xảy ra với kế hoạch học tập và tương lai của con nếu thu nhập của cha mẹ bị ảnh hưởng?
Vì vậy, bảo vệ trẻ em không chỉ là mua một sản phẩm dành cho trẻ. Nó liên quan đến cả sức khỏe của trẻ + khả năng tài chính của cha mẹ + kế hoạch tương lai của gia đình.
5. Bảo vệ nhà và tài sản
Khi gia đình bắt đầu sở hữu căn hộ, nhà phố, phương tiện hoặc những tài sản có giá trị, một lớp nhu cầu bảo vệ mới xuất hiện.
Đối với nhà ở, các rủi ro có thể liên quan đến cháy nổ, thiệt hại tài sản, nội thất và những trách nhiệm phát sinh đối với bên thứ ba. Đối với xe, ngoài thiệt hại của chính phương tiện còn có rủi ro tai nạn và trách nhiệm đối với người khác. Giá trị tài sản càng lớn, việc nhận diện rủi ro càng cần được thực hiện có hệ thống.
6. Bảo vệ trước các nghĩa vụ tài chính
Hai gia đình có cùng mức thu nhập chưa chắc có cùng nhu cầu bảo vệ.
Một gia đình không có khoản vay và một gia đình đang trả khoản vay mua nhà dài hạn có mức độ rủi ro rất khác nhau. Tương tự, một người độc thân và một người đang là nguồn thu nhập chính cho cha mẹ, vợ/chồng và hai con sẽ có trách nhiệm tài chính hoàn toàn khác nhau. Vì vậy, khi đánh giá nhu cầu bảo vệ cần tính đến khoản vay, chi phí sinh hoạt thiết yếu, người phụ thuộc và các cam kết tài chính dài hạn.
7. Bảo vệ kế hoạch tương lai
Lớp cuối cùng thường bị bỏ quên: bảo vệ những kế hoạch chưa xảy ra.
Đó có thể là kế hoạch học tập của con, mua nhà, tích lũy dài hạn, nghỉ hưu hoặc xây dựng tài sản cho gia đình. Một biến cố lớn không chỉ gây ra chi phí tại thời điểm xảy ra mà còn có thể làm gián đoạn những mục tiêu kéo dài 10–20 năm. Do đó, một kế hoạch bảo vệ tốt cần nhìn cả rủi ro hiện tại và mục tiêu tương lai.
Từ mua bảo hiểm đến xây dựng hồ sơ bảo vệ
Không phải gia đình nào cũng cần những lớp bảo vệ giống nhau. Nhu cầu phụ thuộc vào độ tuổi, số người phụ thuộc, sức khỏe, nghề nghiệp, thu nhập, tài sản, khoản vay và những giải pháp bảo vệ đã có.
Đó là lý do iProtect phát triển định hướng Family Protection Profile – Hồ sơ Bảo vệ Gia đình.
Hồ sơ có thể giúp hệ thống hóa: Gia đình hiện có gì → đang bảo vệ ai → có những nghĩa vụ nào → rủi ro quan trọng là gì → đã có lớp bảo vệ nào → còn khoảng trống nào cần xem xét.
Từ hồ sơ đó, người dùng mới tiếp tục khám phá những giải pháp và sản phẩm phù hợp, đồng thời có thể tìm chuyên viên tư vấn phù hợp khi cần hỗ trợ chuyên sâu.

iProtect không bắt đầu bằng câu hỏi “Bạn muốn mua bảo hiểm nào?”. Chúng tôi muốn bắt đầu bằng một câu hỏi khác: “Bạn muốn bảo vệ điều gì?” Đó chính là điểm bắt đầu của Protection Discovery.

