Vay để đầu tư: Lợi nhuận còn trên lời hứa, tiền trả nợ đã đến hạn
“Liệu cơm gắp mắm” trong đầu tư không chỉ là tính mình vay được bao nhiêu, mà còn là biết sẽ trả bằng nguồn nào nếu khoản đầu tư chưa tạo ra tiền.
Một người có tiền tiết kiệm nhưng chưa đủ mua mảnh đất được giới thiệu. Người bán nói khu vực sắp phát triển, môi giới cho rằng chỉ vài tháng có thể sang tay kiếm lời. Anh tính: vay thêm, giữ một thời gian ngắn, bán xong trả nợ vẫn còn một khoản khá.
Kế hoạch nghe hợp lý khi mọi việc diễn ra đúng dự kiến. Nhưng nếu sáu tháng chưa bán được thì sao? Nếu người mua đề nghị giá thấp hơn? Nếu đúng lúc ấy thu nhập chính giảm, còn khoản vay vẫn phải trả đều?
Đây là tình huống minh họa. Điều cần nhìn rõ là: thời điểm trả nợ được xác định trong thỏa thuận vay, còn thời điểm thu được tiền đầu tư phụ thuộc vào nhiều điều mình không kiểm soát hoàn toàn. Một tài sản vẫn còn đó, thậm chí vẫn được đánh giá có tiềm năng, nhưng chưa chắc có thể chuyển thành tiền đúng ngày cần trả nợ.
1. Câu chuyện được báo chí ghi nhận: Có tài sản lớn, vẫn phải bán để giảm áp lực
Ngày 21/9/2022, Báo Dân trí đăng câu chuyện anh Nguyễn Văn Sơn ở Hà Nội có khoảng 4 tỷ đồng, vay thêm từ ngân hàng và người thân để mua nhà liền kề khoảng 12 tỷ đồng. Theo lời kể, anh kỳ vọng bán có lãi hoặc cho thuê tạo thu nhập.
Khi thị trường chững lại, việc bán và cho thuê đều khó. Sau hơn chín tháng, anh bán khoảng 10,5 tỷ đồng; bài báo ghi nhận tổng thiệt hại, gồm lãi vay, gần 2 tỷ đồng.
Đây là câu chuyện cá nhân được báo phản ánh tại thời điểm năm 2022, không phải bằng chứng rằng mọi khoản vay đầu tư bất động sản đều thất bại, cũng không mô tả mặt bằng giá hiện nay. Báo Dân trí
Góc nhìn của iProtect từ câu chuyện này là: kế hoạch bán có lời và kế hoạch cho thuê đều cần người thực sự trả tiền. Nếu cả hai chưa thực hiện được, khoản vay vẫn cần một nguồn thanh toán khác.
2. Lợi nhuận, tiền mặt và khả năng trả nợ là ba điều khác nhau
Một sai lầm dễ gặp là dùng ba khái niệm này thay cho nhau.
Điều đang có | Có thể cho biết điều gì? | Chưa chứng minh được điều gì? |
|---|---|---|
| Tài sản được định giá cao hơn giá mua | Có khả năng tăng giá trên giấy | Có người mua và thanh toán ngay |
| Hoạt động kinh doanh báo có lợi nhuận | Kết quả kinh doanh theo cách ghi nhận | Đã có tiền để chia cho người góp vốn |
| Thỏa thuận trả lợi nhuận định kỳ | Có nội dung cam kết cần xem xét | Bên cam kết đủ khả năng thực hiện |
| Có người hỏi mua tài sản | Có sự quan tâm | Giao dịch chắc chắn hoàn tất |
| Có hạn mức tín dụng | Có khả năng tiếp cận khoản vay theo điều kiện | Có đủ thu nhập để trả khoản vay |
Một cửa hàng có thể bán được hàng nhưng chưa thu được công nợ. Một mảnh đất có thể có giá trị nhưng cần nhiều tháng để tìm người mua. Một khoản góp vốn có thể chưa lỗ, nhưng cũng chưa được phép rút.
Nợ đến hạn cần tiền có thể sử dụng, không chỉ cần một bảng tính cho thấy mình vẫn có tài sản.
3. Điểm nguy hiểm nằm ở hai chiếc lịch không trùng nhau
Người vay để đầu tư thường có hai chiếc lịch.
Nếu chiếc lịch thứ hai chậm lại, chiếc lịch thứ nhất không tự động thay đổi. Rủi ro càng lớn khi kế hoạch chỉ hoạt động với điều kiện: “Phải bán được trước ngày này thì mới đủ tiền trả.” Lúc ấy, người đầu tư đang chịu đồng thời rủi ro về giá, thời gian thu tiền và khả năng tiếp tục trả nợ.
Ngay cả khi dự đoán đúng xu hướng dài hạn, họ vẫn có thể không đủ nguồn lực chờ đến lúc dự đoán ấy thành hiện thực.
4. Một ví dụ: Giá không giảm, người vay vẫn mất tiền
Toàn bộ số liệu dưới đây là giả định để giải thích cơ chế, không phải báo giá vay hay dự báo đầu tư.
Một người mua tài sản giá 1 tỷ đồng, gồm:
Nếu dư nợ giữ nguyên, tiền lãi theo phép tính đơn giản là 6 triệu đồng/tháng, tương đương 72 triệu đồng/năm.
Sau một năm, kết quả có thể khác nhau:
Giá bán giả định | Chênh lệch so với giá mua | Kết quả sau 72 triệu đồng lãi vay, trước các chi phí khác |
|---|---|---|
1,15 tỷ đồng | Lãi 150 triệu đồng | Lãi 78 triệu đồng |
1 tỷ đồng | Không tăng, không giảm | Lỗ 72 triệu đồng |
900 triệu đồng | Lỗ 100 triệu đồng | Lỗ 172 triệu đồng |
Ở tình huống cuối, sau khi bán và trả 600 triệu đồng nợ gốc, còn 300 triệu đồng. Nhưng người đầu tư đã bỏ ra 400 triệu đồng vốn ban đầu và 72 triệu đồng tiền lãi, nên thiệt hại là 172 triệu đồng, chưa tính chi phí khác.
Điểm quan trọng hơn: nếu chưa bán được khi đáo hạn, người vay còn phải tìm nguồn trả 600 triệu đồng tiền gốc. Có đủ tiền trả lãi mỗi tháng chưa chứng minh có đủ tiền trả gốc cuối kỳ. Cách tính thực tế phải theo hợp đồng, dư nợ, số ngày và các khoản phí áp dụng.
5. Vay mua đất chờ tăng giá: Người mua có thể chưa đến đúng lúc
Một người mua đất vì tin rằng sau khi có đường, có khu công nghiệp hoặc dân cư đông lên, giá sẽ tăng. Những yếu tố này cần được kiểm chứng, nhưng ngay cả khi triển vọng có cơ sở, vẫn phải hỏi thêm: Bao giờ có thể thu tiền và mình chịu được bao lâu trước thời điểm đó?
Ví dụ minh họa: Gia đình vay mua đất, dự kiến giữ sáu tháng. Khi chưa bán được, họ dùng tiền tiết kiệm trả lãi. Sau đó phải giảm chi tiêu, trì hoãn một kế hoạch của con và vay người thân để tiếp tục giữ đất.
Quyết định ban đầu chỉ liên quan đến một khoản đầu tư, nhưng hậu quả đã lan sang ngân sách gia đình. Cần tránh coi những câu như “cứ giữ rồi sẽ lên” là phương án trả nợ. Giữ được hay không còn phụ thuộc vào tiền mặt, thu nhập và các nghĩa vụ khác.
6. Vay góp vốn kinh doanh: Doanh nghiệp có doanh thu chưa chắc mình được nhận tiền
Ví dụ minh họa: Một người vay tiền góp vốn vào quán ăn của bạn. Hai bên dự kiến chia lợi nhuận hằng tháng. Quán đông khách, nhưng tiền thu phải dùng trả nguyên liệu, nhân viên, thuê nhà và đầu tư bổ sung. Chưa có khoản chia như dự kiến, người góp vốn vẫn phải trả lãi vay.
Trước khi tham gia, cần làm rõ mình đang:
Tên gọi trong lời giới thiệu chưa đủ xác định quyền và nghĩa vụ. Cần xem nội dung giao dịch, điều kiện rút vốn, cách tính lợi nhuận, trách nhiệm khi lỗ và khả năng thực hiện cam kết.
Đặc biệt, không nên tự coi vốn góp là khoản tiền có thể lấy lại bất cứ lúc nào.
Nếu phải vay để góp vốn, hãy đặt giả định doanh nghiệp chưa chia được tiền trong một thời gian dài. Nguồn nào sẽ trả khoản vay cá nhân của mình?
7. Ứng tiền thẻ tín dụng để đầu tư: Đừng mặc định được miễn lãi
Một người thấy cơ hội “chỉ cần vài tuần”, nghĩ có thể ứng tiền từ thẻ rồi hoàn lại trước ngày đến hạn.
Nhưng cách tính lãi giao dịch ứng tiền không nhất thiết giống giao dịch mua hàng. Chẳng hạn, thông báo điều chỉnh của Techcombank nêu việc tính lãi giao dịch rút/ứng tiền mặt từ ngày phát sinh giao dịch, không phụ thuộc ngày sao kê hay ngày đến hạn. Người sử dụng phải kiểm tra điều kiện hiện hành của chính thẻ mình, gồm cả phí và cách thanh toán. Techcombank
Một khoản đầu tư vài tuần có thể kéo dài thành vài tháng. Khi ấy, chi phí sử dụng vốn tiếp tục phát sinh. Hạn mức còn trống không phải tiền nhàn rỗi. Đó là khả năng vay đi kèm nghĩa vụ theo điều kiện của bên phát hành.
8. Mượn tiền người thân: Không tính lãi vẫn có thể rất áp lực
Ví dụ minh họa: Một người mượn anh chị tiền đầu tư, hứa ba tháng trả vì “đã có người nhận mua lại”. Sau đó giao dịch không hoàn tất. Đúng lúc người cho mượn cần tiền cho việc gia đình, cả hai cùng rơi vào khó xử.
Không có lãi không có nghĩa không có hạn trả, cũng không có nghĩa người cho mượn chịu được việc chậm thanh toán. Trước khi mượn, cần nói rõ mục đích, nguồn trả, thời hạn và cách xử lý nếu kế hoạch chậm. Nếu chỉ có thể trả khi đầu tư thành công, phải nhìn nhận đúng sự phụ thuộc ấy. Tình cảm không thay thế nguồn tiền trả nợ.
9. Đòn bẩy làm khoản lỗ tác động mạnh hơn lên vốn tự có
Vay vốn có thể giúp mở rộng quy mô đầu tư, nhưng cũng khiến phần vốn của mình nhạy cảm hơn với biến động.
Trong hướng dẫn về tài khoản ký quỹ, SEC Mỹ cảnh báo người đầu tư có thể bị yêu cầu bổ sung tài sản, phải bán chứng khoán và trong một số tình huống mất nhiều hơn vốn ban đầu. Đây là hướng dẫn về cơ chế tại Mỹ; điều kiện giao dịch ở Việt Nam phải xem theo quy định và hợp đồng áp dụng. Investor.gov
Bài học thực tế là cần kiểm tra cả khả năng bị buộc giảm vị thế hoặc thanh toán sớm theo điều kiện khoản vay, thay vì chỉ dự kiến ngày mình chủ động bán.
Một câu hỏi hữu ích: “Nếu phải thoát khoản đầu tư vào thời điểm bất lợi, mình còn lại bao nhiêu sau khi trả nợ và chi phí?”
10. Nguồn trả nợ “độc lập” cũng cần kiểm tra
Một người nói: “Tôi có lương hoặc thu nhập kinh doanh để trả, không phụ thuộc khoản đầu tư”. Đó là thông tin quan trọng, nhưng cần xem hai nguồn có thực sự tách biệt không.
Ví dụ minh họa: Người làm môi giới vay đầu tư đất. Khi thị trường bất động sản chậm, đất khó bán và thu nhập môi giới cùng giảm.
Tương tự, chủ cửa hàng góp vốn vào một hoạt động cùng ngành có thể gặp khó ở cả hai nơi khi sức mua suy yếu.
Vì vậy, cần hỏi: Điều gì có thể khiến cả khoản đầu tư lẫn nguồn trả nợ cùng gặp vấn đề?
“Có nguồn thu khác” chỉ có ý nghĩa khi đã đánh giá độ ổn định và phần tiền thực sự còn lại sau nghĩa vụ gia đình.
11. Khung kiểm tra iProtect: Thử kế hoạch khi khoản đầu tư không thuận lợi
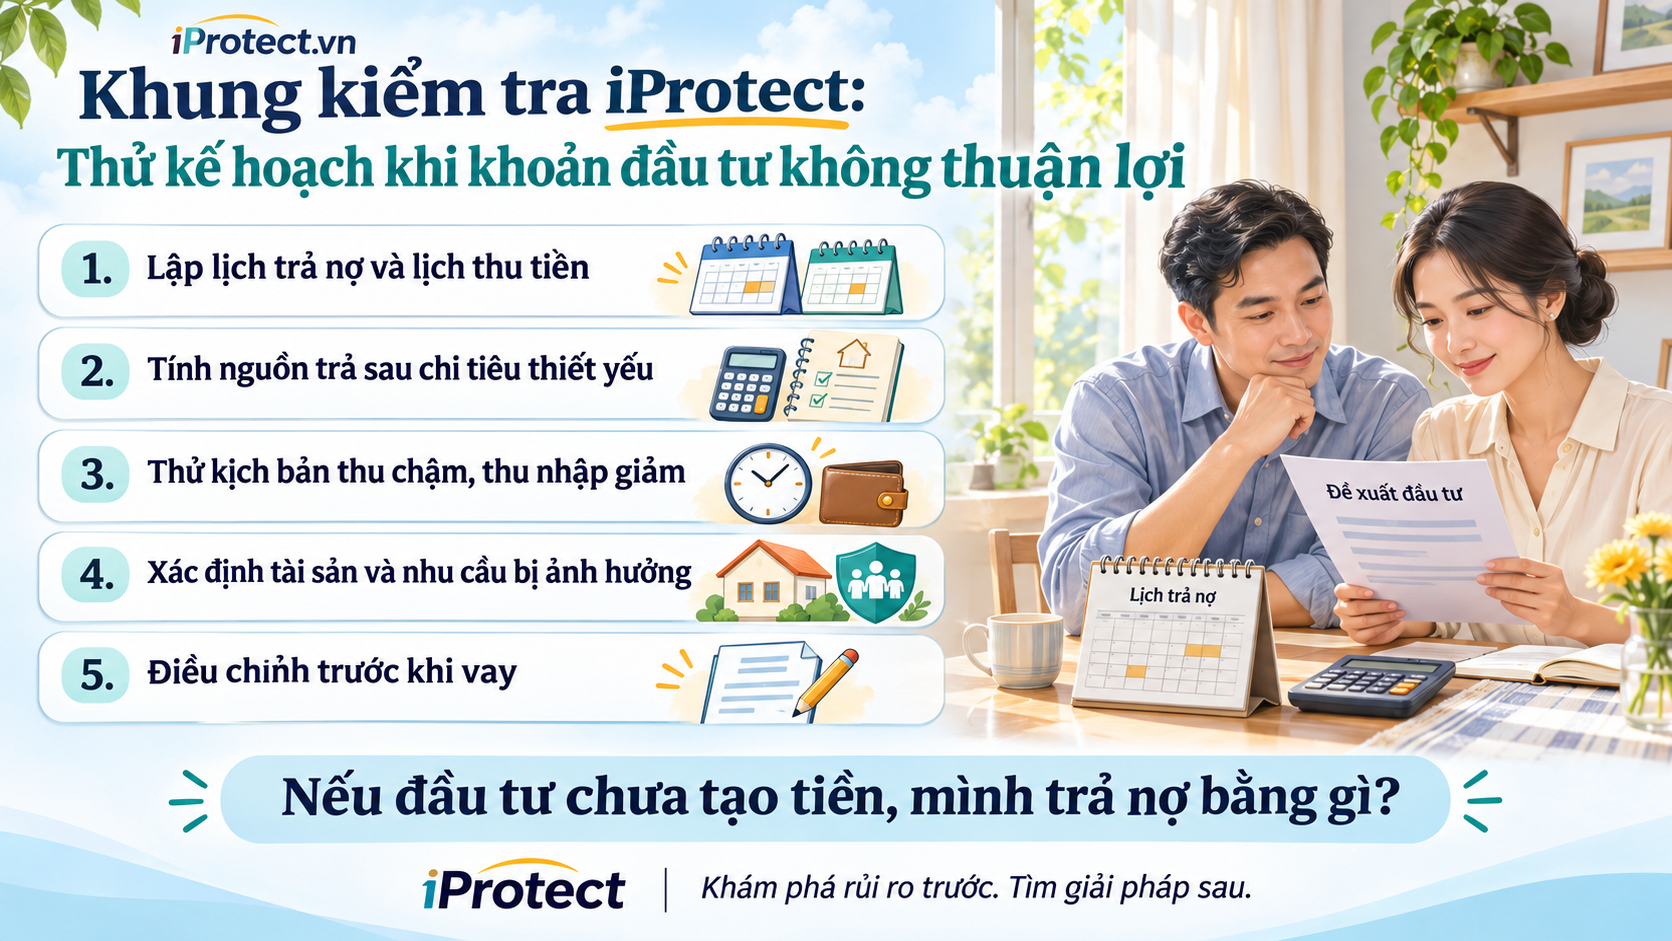
Bước 1: Lập hai lịch riêng
Một lịch ghi toàn bộ gốc, lãi và chi phí phải thanh toán. Lịch còn lại ghi tiền đầu tư dự kiến thu về, kèm điều kiện: bán được, thu công nợ, được chia lợi nhuận hoặc được chấp thuận rút vốn. Đánh dấu rõ khoản đã có căn cứ chắc chắn hơn và khoản mới là kỳ vọng. Không ghi tiền bán tài sản như tiền đã có trong tài khoản.
Bước 2: Tính nguồn trả nợ sau chi tiêu thiết yếu
Có thể bắt đầu bằng: Thu nhập thực nhận – chi tiêu thiết yếu – nghĩa vụ hiện có = phần còn lại trước khoản vay mới.
Không lấy toàn bộ thu nhập làm khả năng trả nợ. Cũng không tính hạn mức thẻ, khoản vay mới hay tiền mượn chưa được đồng ý như thu nhập.
Bước 3: Thử các tình huống bất lợi
Tình huống kiểm tra | Câu hỏi cần trả lời |
|---|---|
| Không có lợi nhuận | Gốc và lãi được trả bằng gì? |
| Thu tiền chậm 3–6 tháng | Còn tiền duy trì và trả nợ không? |
| Thu nhập chính giảm | Khoản nào bắt đầu thiếu? |
| Chi phí vay tăng theo hợp đồng | Ngân sách còn chịu được không? |
| Phải bán thấp hơn dự kiến | Sau trả nợ còn lại bao nhiêu? |
| Không được gia hạn | Có nguồn trả gốc thực tế không? |
Các mốc trên là gợi ý để kiểm tra, không phải giới hạn an toàn áp dụng cho mọi người.
Có thể xem thêm từng mốc 30–90–180–365 ngày: nếu khoản đầu tư không trả về đồng nào, gia đình duy trì được đến đâu?
Bước 4: Xác định điều đang bị đặt vào rủi ro
Không chỉ hỏi “có thể lỗ bao nhiêu”, mà cần gọi tên:
Cũng cần kiểm tra mục đích sử dụng vốn và điều kiện khoản vay; không mặc định được dùng khoản vay cho bất kỳ hoạt động nào.
Bước 5: Điều chỉnh trước khi giải ngân
Nếu kế hoạch chỉ chạy được trong kịch bản đẹp, có thể cân nhắc giảm quy mô, tăng vốn tự có, hoãn quyết định hoặc chọn phương án phù hợp hơn với dòng tiền.
Được duyệt vay không đồng nghĩa khoản đầu tư đã phù hợp với khả năng của gia đình.
12. Nếu đã vay và dòng tiền bắt đầu căng, nên làm gì?
Trước hết, lập lại bảng tiền vào, tiền ra và thời hạn thực tế. Dừng việc dùng một mức giá kỳ vọng để trấn an rằng mình chưa có vấn đề.
Trao đổi sớm với bên cho vay qua kênh chính thức về những lựa chọn có thể có. Gia hạn hoặc điều chỉnh lịch trả cần được chấp thuận; không tự coi đó là quyền chắc chắn.
Đồng thời so sánh chi phí tiếp tục giữ khoản đầu tư với các phương án giảm nghĩa vụ. Không có quy tắc chung rằng luôn phải bán ngay, hay luôn phải cố giữ.
Nếu vay thêm để giải quyết khoản cũ, cần xem tổng chi phí và nguồn trả sau đó có thực sự cải thiện không. Khoản vay mới chỉ kéo dài thời gian khi nguyên nhân thiếu tiền vẫn còn.
Không nên âm thầm chuyển áp lực sang người thân bằng những lời hứa mà mình chưa có căn cứ thực hiện.
13. Năm câu hỏi trước khi vay để tìm lợi nhuận
iProtect có thể giúp người đọc đặt những câu hỏi này theo hoàn cảnh, nhận diện khoảng thiếu dòng tiền và chuẩn bị thông tin trước khi trao đổi với đơn vị cho vay hoặc người có chuyên môn phù hợp. Khung kiểm tra không phải kết luận một khoản đầu tư an toàn hay bảo đảm được cấp vốn.
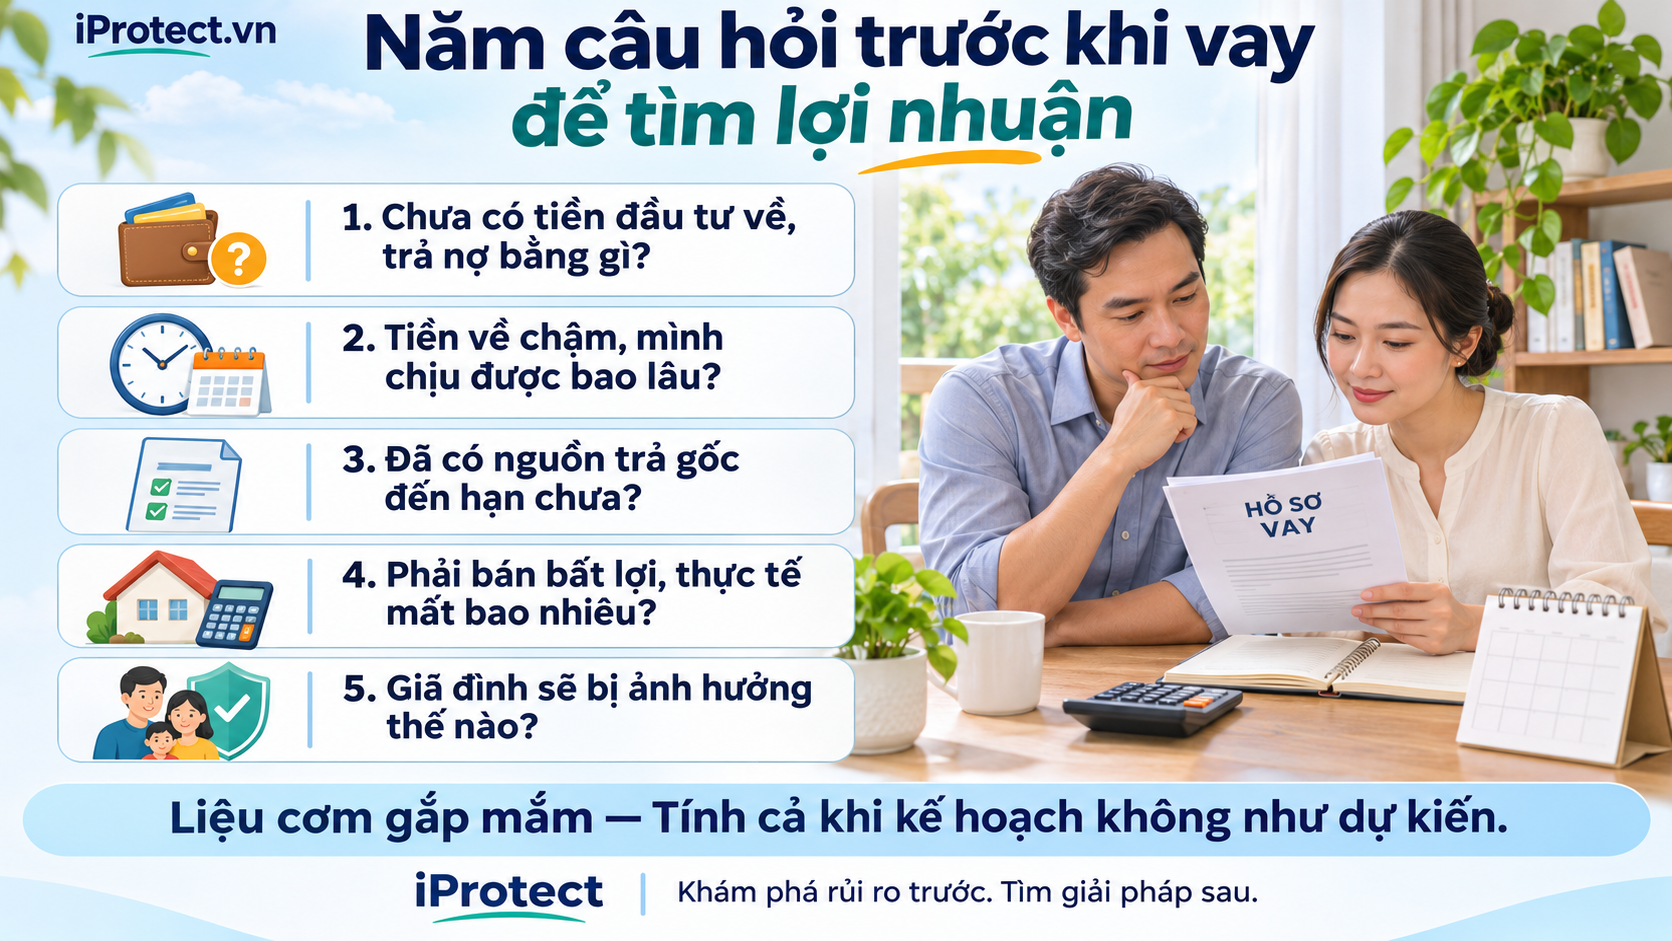
“Liệu cơm gắp mắm” khi vay để đầu tư là tính cả khả năng lợi nhuận không đến đúng hẹn. Khoản lời có thể cần thời gian; nghĩa vụ trả nợ cần một nguồn tiền thực tế.

