
Mất việc trong thời đại AI: Làm thế nào xây lớp bảo vệ thu nhập mới cho người làm văn phòng?
Trong nhiều năm, một công việc văn phòng ổn định được xem là một trong những lớp bảo vệ quan trọng nhất của người trẻ: có lương hàng tháng, bảo hiểm, môi trường làm việc, lộ trình nghề nghiệp và khả năng vay mua nhà, mua xe hoặc xây dựng gia đình. Nhưng sự phát triển nhanh của Artificial Intelligence – Trí tuệ nhân tạo, đặc biệt là Generative AI – AI tạo sinh, đang làm thay đổi chính cấu trúc này. Rủi ro mới không nhất thiết bắt đầu bằng việc một người bị AI thay thế hoàn toàn. Nó có thể bắt đầu nhẹ hơn rất nhiều: doanh nghiệp không tuyển thêm người, một vị trí được giao nhiều việc hơn nhờ AI, bộ phận 10 người giảm xuống còn 6 người, thu nhập biến động, KPI tăng, cơ hội thăng tiến giảm hoặc kỹ năng từng có giá trị dần trở nên phổ thông.
Vì vậy, từ góc nhìn của iProtect, câu hỏi quan trọng không còn chỉ là “Tôi có thể mất việc không?”, mà phải mở rộng thành: “Nếu công việc hiện tại thay đổi, tôi có khả năng tiếp tục tạo ra thu nhập bằng năng lực của mình hay không?” Đây là một dạng Income Protection Gap – Khoảng trống bảo vệ thu nhập mới của thời đại AI.
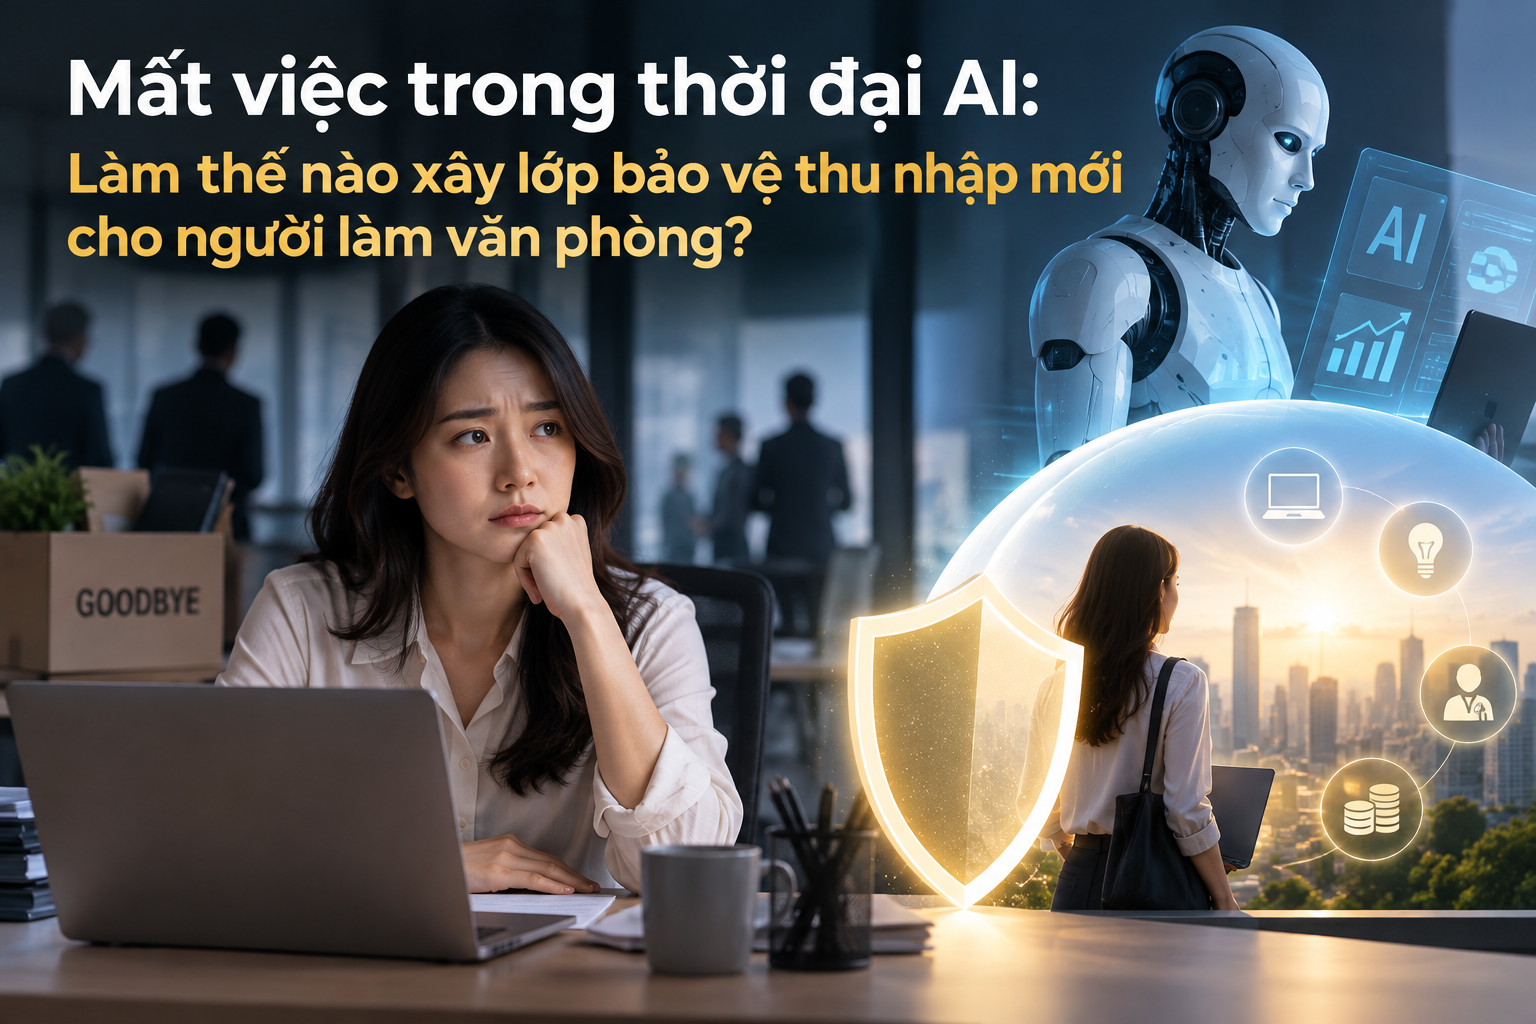
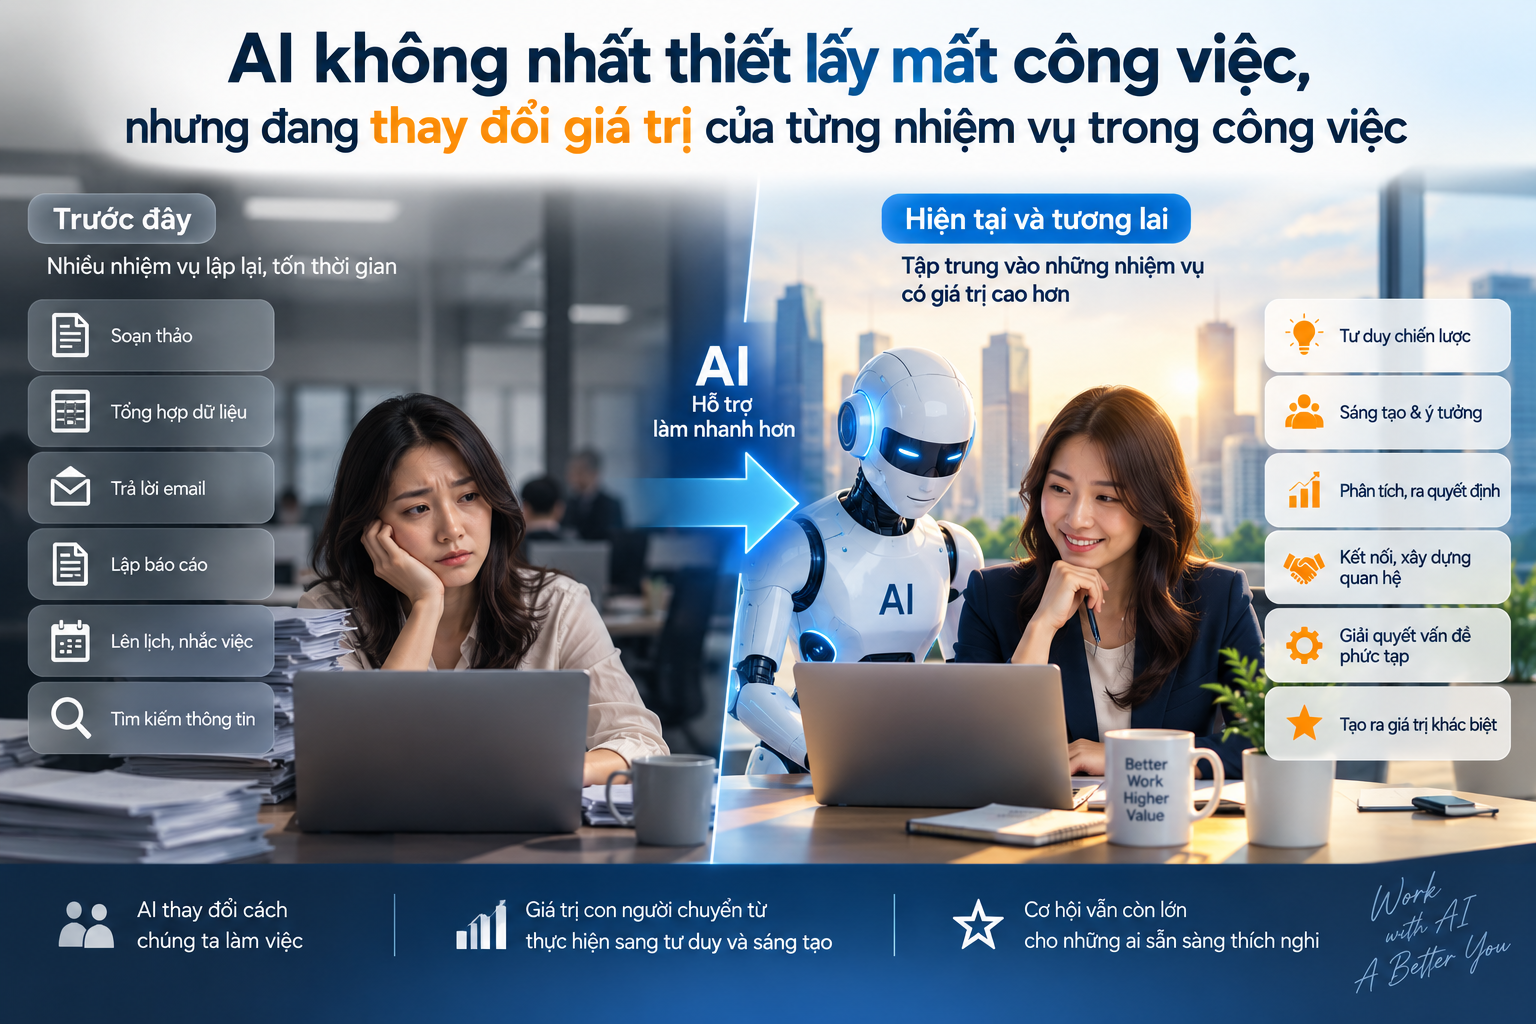
✨ 1. AI không nhất thiết lấy mất công việc, nhưng đang thay đổi giá trị của từng nhiệm vụ trong công việc
Theo báo cáo của International Labour Organization – ILO công bố tháng 4/2026, khoảng 11,5 triệu lao động Việt Nam, tương đương khoảng 1/5 lực lượng lao động, đang làm trong những nghề có nhiệm vụ có khả năng chịu tác động của Generative AI. Tuy nhiên, ILO nhấn mạnh kết quả có khả năng xảy ra nhiều hơn không phải là hàng triệu công việc biến mất hoàn toàn, mà là Task Transformation – Sự biến đổi nhiệm vụ bên trong công việc. Chỉ khoảng một triệu lao động nằm trong các nghề mà nhiệm vụ vừa có mức độ tiếp xúc AI cao vừa có tính tiêu chuẩn hóa cao, tức nhóm có rủi ro tự động hóa toàn bộ lớn hơn.
Điều này tạo ra một rủi ro khó nhận biết. Một nhân viên marketing vẫn có thể giữ chức danh “Marketing Executive”, nhưng AI đã có thể hỗ trợ viết nội dung, nghiên cứu từ khóa, tạo hình ảnh, tổng hợp dữ liệu và chuẩn bị báo cáo. Một nhân viên hành chính vẫn tồn tại, nhưng nhiều tác vụ xử lý văn bản, tổng hợp thông tin, lập lịch hoặc báo cáo có thể được tự động hóa. Một nhân viên tài chính vẫn cần thiết, nhưng AI có thể giúp phân tích dữ liệu và chuẩn bị nhiều phần việc trước đây cần nhiều giờ lao động.
Vì vậy: Job Loss – Mất việc chỉ là tầng cuối cùng. Trước đó có thể xuất hiện: Task Automation – Tự động hóa nhiệm vụ → Productivity Pressure – Áp lực năng suất → Headcount Reduction – Giảm nhu cầu nhân sự → Career Stagnation – Đình trệ nghề nghiệp → Income Reduction – Giảm thu nhập → Job Loss – Mất việc.
Người lao động cần nhận diện rủi ro từ những tầng đầu tiên, thay vì đợi đến khi nhận quyết định nghỉ việc.
✨ 2. “Công việc ổn định” không còn đồng nghĩa với “thu nhập được bảo vệ”
Số liệu chính thức cho thấy thị trường lao động Việt Nam chưa rơi vào tình trạng thất nghiệp diện rộng. Trong sáu tháng đầu năm 2026, tỷ lệ thất nghiệp trong độ tuổi lao động là 2,22%. Nhưng nếu nhìn riêng thanh niên, tỷ lệ thất nghiệp 15–24 tuổi lên tới 8,77%; riêng khu vực thành thị là 10,21%. Quý II/2026 cũng có khoảng 1,4 triệu thanh niên không có việc làm và không tham gia học tập, đào tạo.
Điều đáng chú ý là rủi ro nghề nghiệp không được phản ánh đầy đủ bằng tỷ lệ thất nghiệp. Một người vẫn có việc nhưng có thể đang đối mặt với Income Vulnerability – Tính dễ tổn thương của thu nhập: lương không tăng, thưởng giảm, công việc phụ biến mất, năng lực không còn khan hiếm hoặc doanh nghiệp có thể thay thế vị trí của họ dễ dàng hơn.
Do đó, Protection – Bảo vệ trong bối cảnh nghề nghiệp không nên chỉ được hiểu là “có tiền khi thất nghiệp”. Bảo vệ tốt hơn là làm cho cá nhân có khả năng phục hồi thu nhập khi cấu trúc việc làm thay đổi.
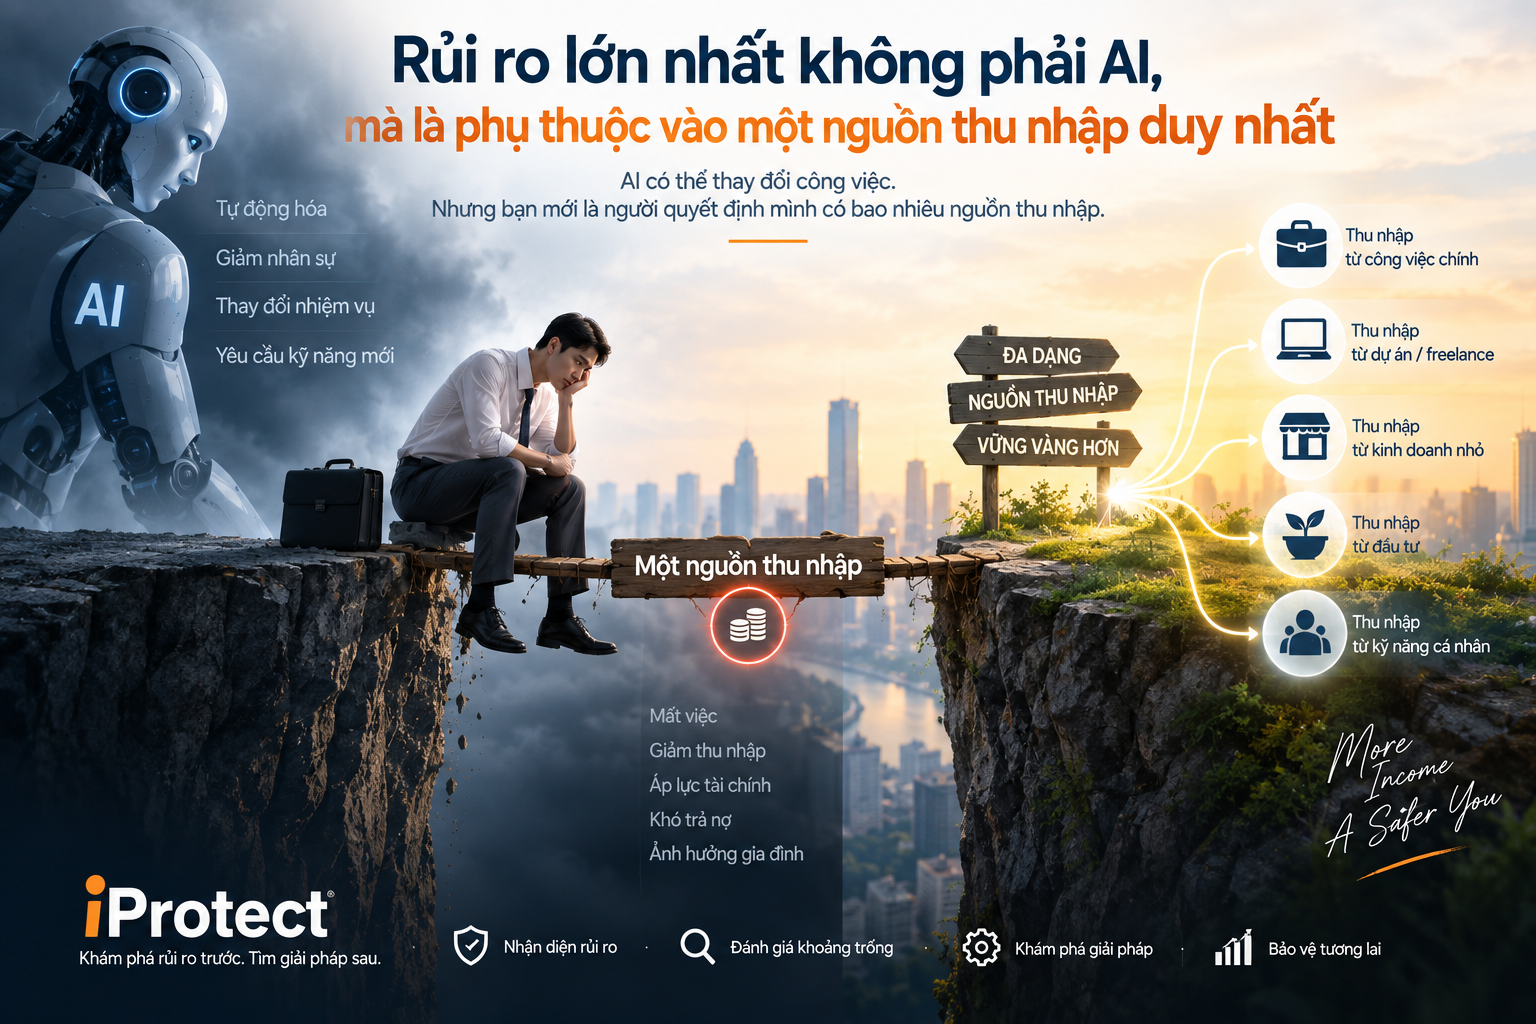
✨ 3. Rủi ro lớn nhất không phải AI, mà là phụ thuộc vào một nguồn thu nhập duy nhất
Hãy xem một nhân viên văn phòng có thu nhập 20 triệu đồng/tháng. Nếu toàn bộ 20 triệu đến từ một doanh nghiệp, về bản chất người đó có:
Nếu công việc biến mất, gần như 100% dòng tiền lao động có thể dừng lại cùng lúc.
iProtect gọi tình trạng này là Income Concentration Risk – Rủi ro tập trung nguồn thu nhập.
Khái niệm này tương tự nguyên tắc phân tán rủi ro trong tài chính. Một danh mục đầu tư phụ thuộc hoàn toàn vào một tài sản có mức độ tập trung cao; tương tự, một hộ gia đình phụ thuộc hoàn toàn vào một tiền lương cũng có điểm yếu cấu trúc.
Vấn đề vì thế không đơn giản là: “Có thất nghiệp hay không?” Mà là: “Bao nhiêu phần trăm thu nhập gia đình phụ thuộc vào một công việc?”
✨ 4. Hãy thực hiện Career Stress Test – Bài kiểm tra sức chịu đựng nghề nghiệp
iProtect đề xuất người làm văn phòng không đợi đến khi mất việc mới chuẩn bị. Có thể thực hiện Career Stress Test – Kiểm tra sức chịu đựng nghề nghiệp theo bốn mốc:
30 ngày → 90 ngày → 180 ngày → 365 ngày.
Nếu ngày mai thu nhập chính dừng lại, bạn có đủ tiền duy trì cuộc sống trong 30 ngày không? Sau 90 ngày, khoản vay, tiền thuê nhà, học phí, bảo hiểm và chi phí gia đình sẽ như thế nào? Nếu sáu tháng chưa tìm được công việc tương đương, bạn có kỹ năng nào có thể chuyển thành thu nhập? Nếu thị trường không còn trả mức lương cũ cho vị trí của bạn sau một năm, bạn có thể chuyển nghề, hành nghề độc lập hay xây nguồn thu nhập mới hay không?
Career Stress Test không dự đoán bạn sẽ thất nghiệp. Nó giúp phát hiện Career Protection Gap – Khoảng trống bảo vệ nghề nghiệp trước khi sự cố xảy ra.
✨ 5. Quỹ dự phòng chỉ bảo vệ thời gian; năng lực nghề nghiệp mới bảo vệ khả năng tạo thu nhập
Giải pháp truyền thống khi lo mất việc thường là xây Emergency Fund – Quỹ dự phòng 3–6 tháng. Đây vẫn là một lớp bảo vệ rất quan trọng, nhưng nó giải quyết chủ yếu vấn đề Time – Thời gian.
Nếu chi phí sinh hoạt của gia đình là 20 triệu đồng/tháng và có 120 triệu đồng dự phòng, về lý thuyết gia đình mua được khoảng sáu tháng thời gian để điều chỉnh.
Nhưng sau sáu tháng thì sao?
Đó là lý do iProtect tách hai khái niệm:
Trong thời đại AI, lớp thứ hai ngày càng quan trọng.
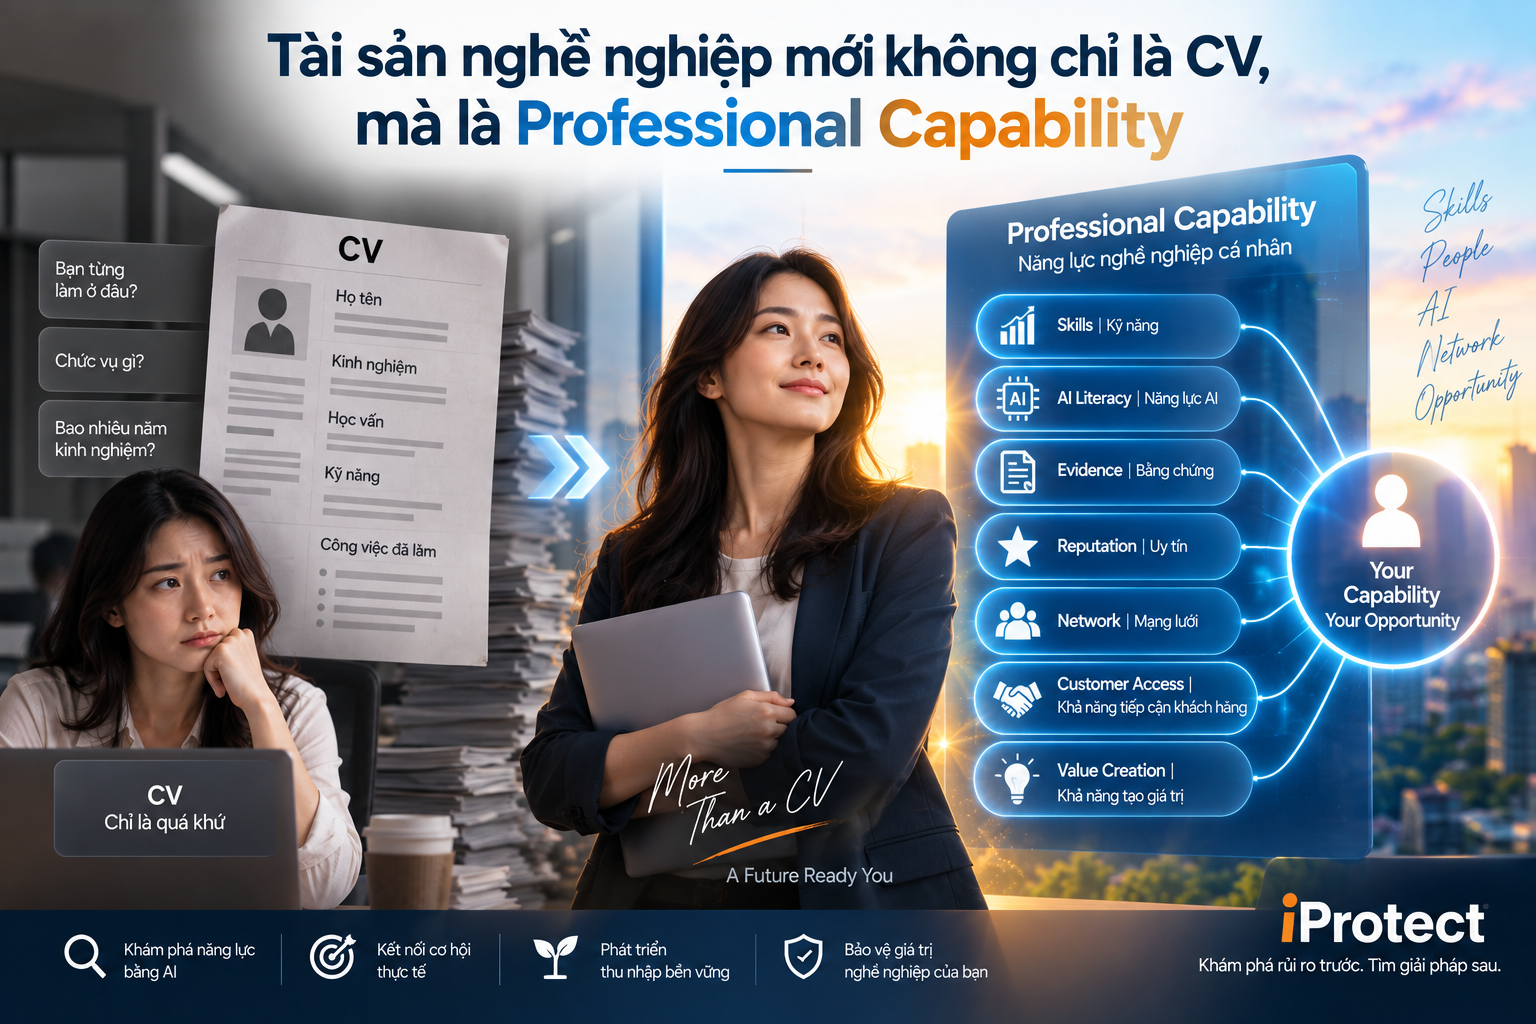
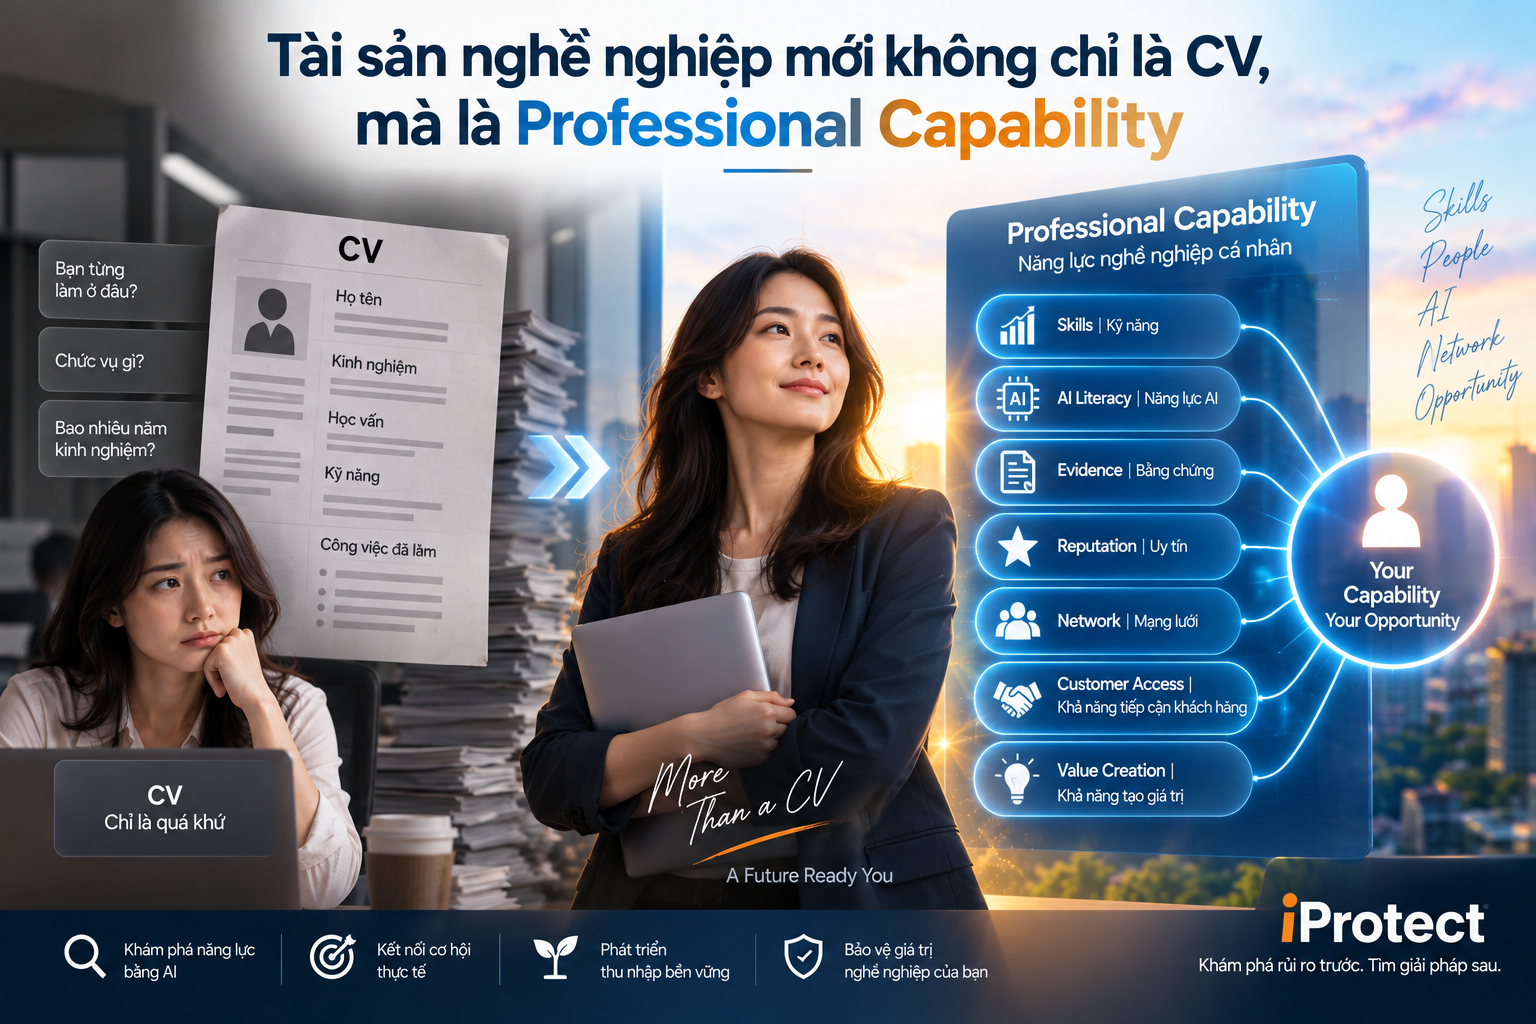
6. Tài sản nghề nghiệp mới không chỉ là CV, mà là Professional Capability
Một CV thường cho biết: Bạn từng làm ở đâu → giữ chức vụ gì → bao nhiêu năm kinh nghiệm. Nhưng thị trường mới cần biết sâu hơn: Bạn thực sự làm được gì → giải quyết vấn đề nào → bằng chứng ở đâu → ai đã xác nhận → khách hàng nào có thể cần → bạn có thể tạo giá trị độc lập với doanh nghiệp hiện tại hay không. Đó là Professional Capability – Năng lực nghề nghiệp có thể chứng minh được.
ILO trong báo cáo tháng 8/2026 về kỹ năng trong thời đại AI cho rằng AI đang làm thay đổi nhu cầu đối với kỹ năng nhận thức, kỹ năng xã hội-cảm xúc, kỹ năng số và AI; đồng thời nhấn mạnh AI Literacy – Năng lực hiểu và sử dụng AI, Adaptability – Khả năng thích nghi, Resilience – Khả năng phục hồi và Human Agency – Khả năng chủ động của con người.
World Economic Forum cũng dự báo gần 40% kỹ năng cần thiết trong công việc có thể thay đổi đến năm 2030; bên cạnh AI, Big Data và Cybersecurity, các kỹ năng con người như tư duy sáng tạo, khả năng phục hồi, linh hoạt và thích nghi tiếp tục có giá trị lớn.
Do đó, tài sản nghề nghiệp tương lai có thể được mô hình hóa: Experience + Skill + AI Literacy + Evidence + Reputation + Network + Customer Access = Professional Capability.
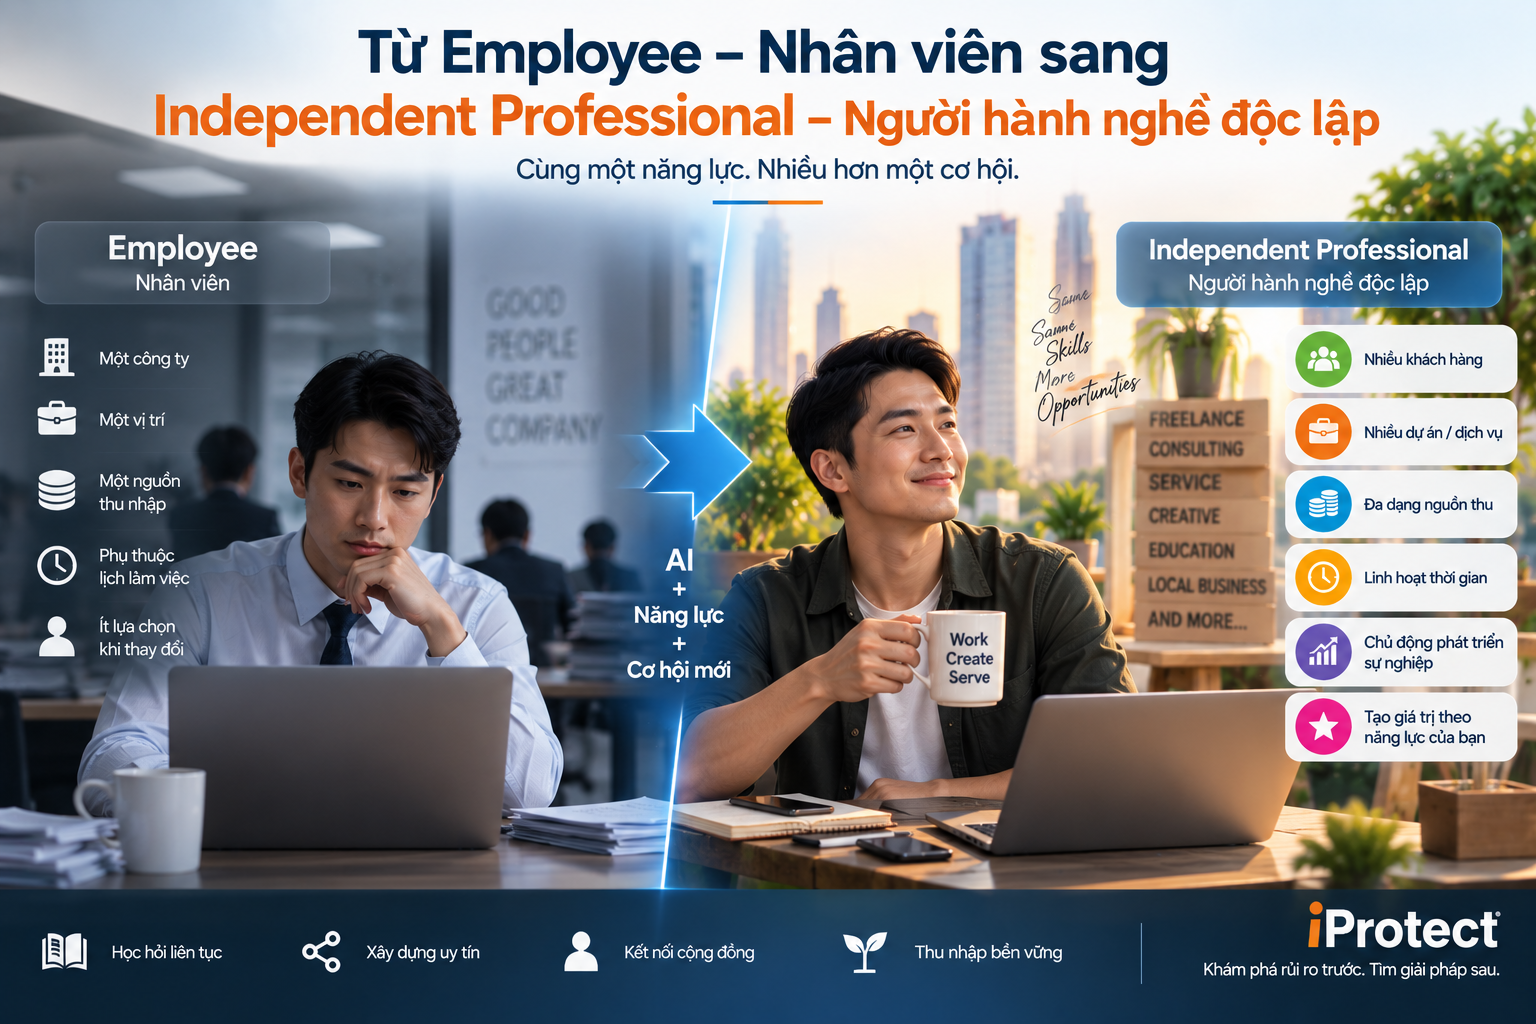
✨ 7. Từ Employee – Nhân viên sang Independent Professional – Người hành nghề độc lập
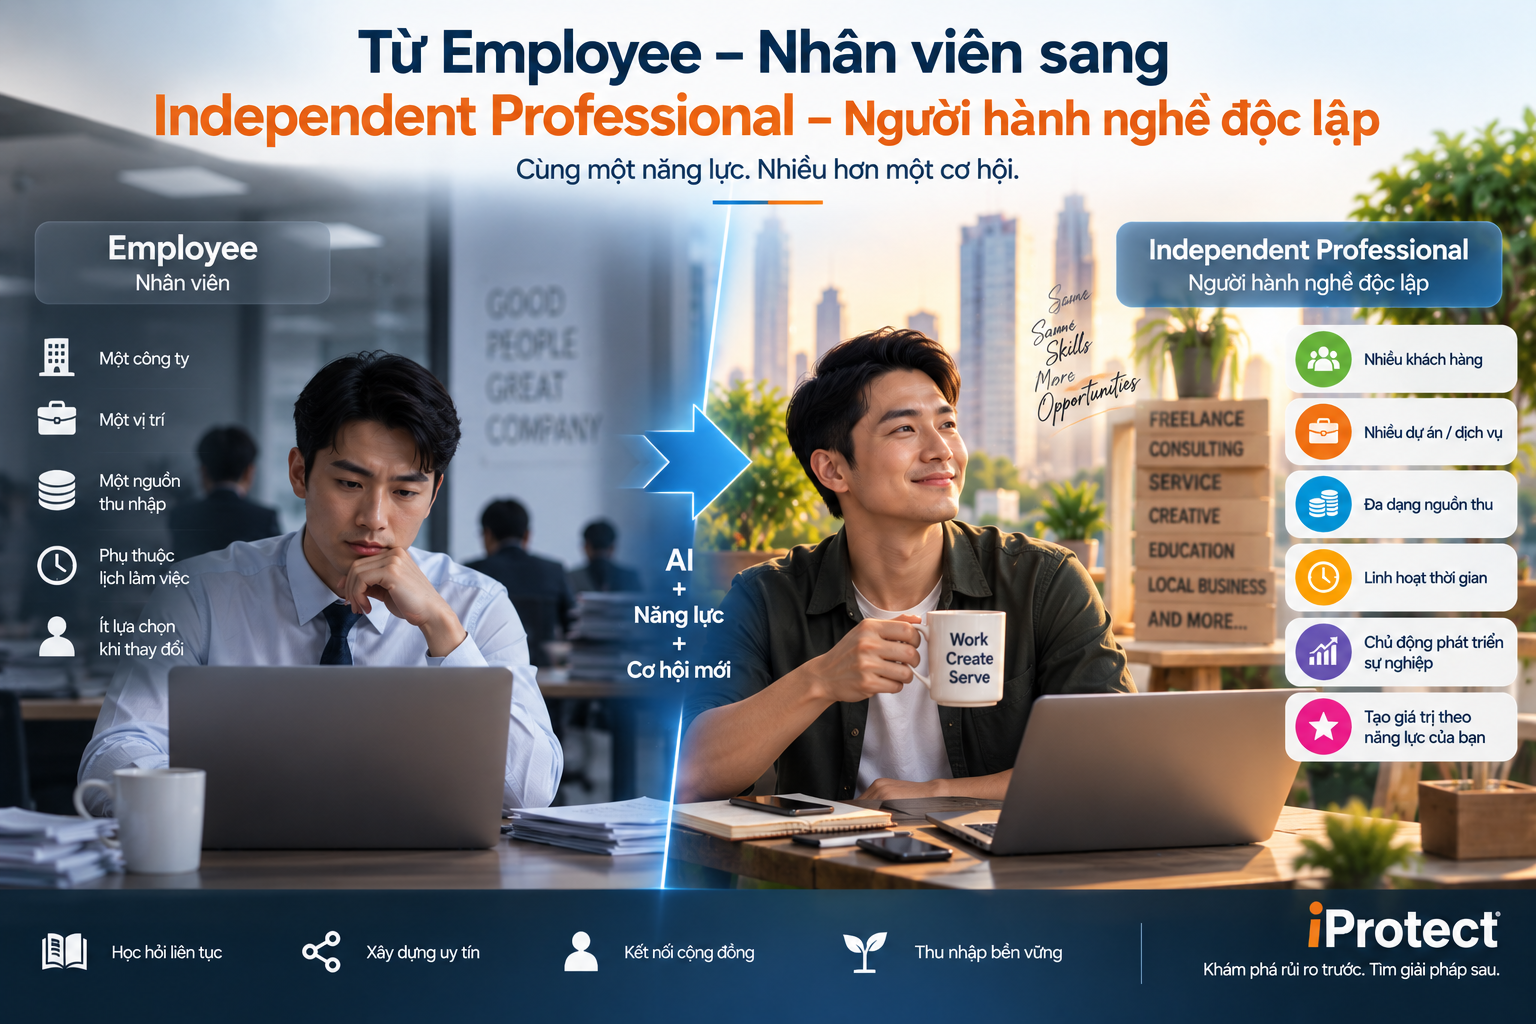
Điều này không có nghĩa iProtect khuyên người trẻ bỏ việc để kinh doanh. Ngược lại, một chiến lược an toàn hơn có thể là: Employee → Employee + Independent Capability → Multiple Income Options → Independent Professional khi đủ điều kiện.
Independent Professional – Người hành nghề độc lập là người sở hữu một chuyên môn đủ rõ để cung cấp giá trị trực tiếp cho cá nhân hoặc doanh nghiệp khác mà không hoàn toàn phụ thuộc vào một nhà tuyển dụng.
Một kế toán có thể hỗ trợ nhiều doanh nghiệp nhỏ. Một nhân viên marketing có thể vận hành nội dung cho cửa hàng địa phương. Một chuyên viên ngân hàng có thể phát triển năng lực phân tích tài chính hoặc tư vấn phù hợp phạm vi pháp luật cho phép. Một designer có thể phục vụ nhiều doanh nghiệp. Một photographer có thể phục vụ cửa hàng, môi giới và gia đình. Một kỹ thuật viên có thể nhận dịch vụ tại khu dân cư.
Mục tiêu không phải “ai cũng phải freelancer”.
Mục tiêu là: Một người không nên để toàn bộ khả năng tạo thu nhập của mình phụ thuộc tuyệt đối vào một Job Title – Chức danh công việc.
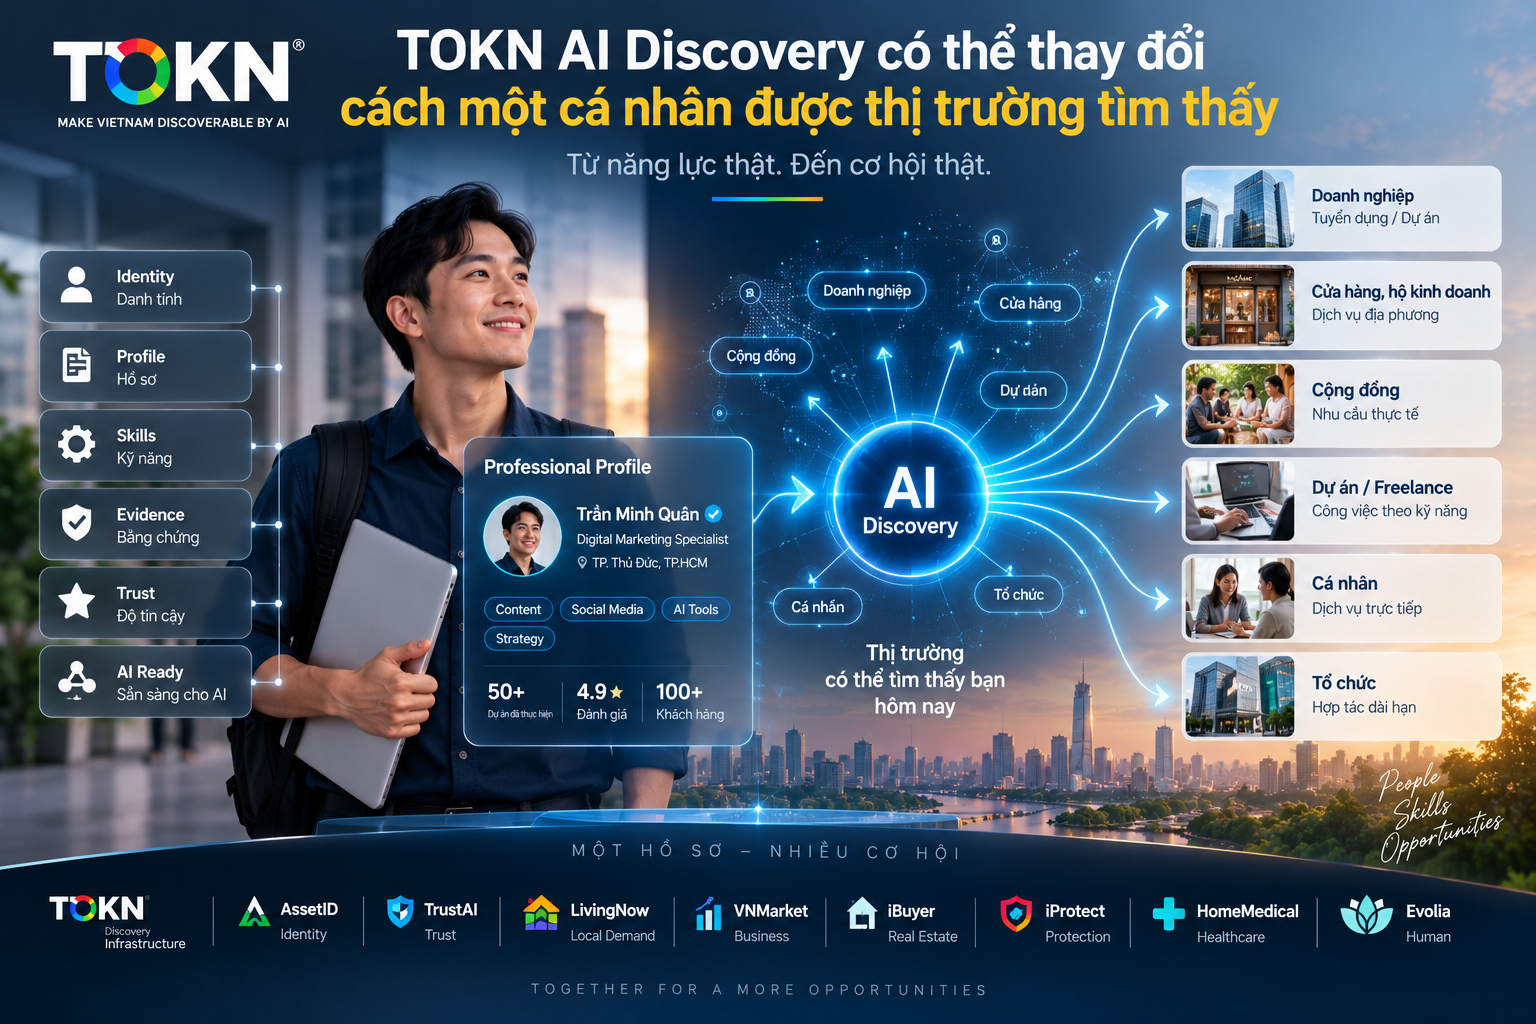
✨ 8. TOKN AI Discovery có thể thay đổi cách một cá nhân được thị trường tìm thấy
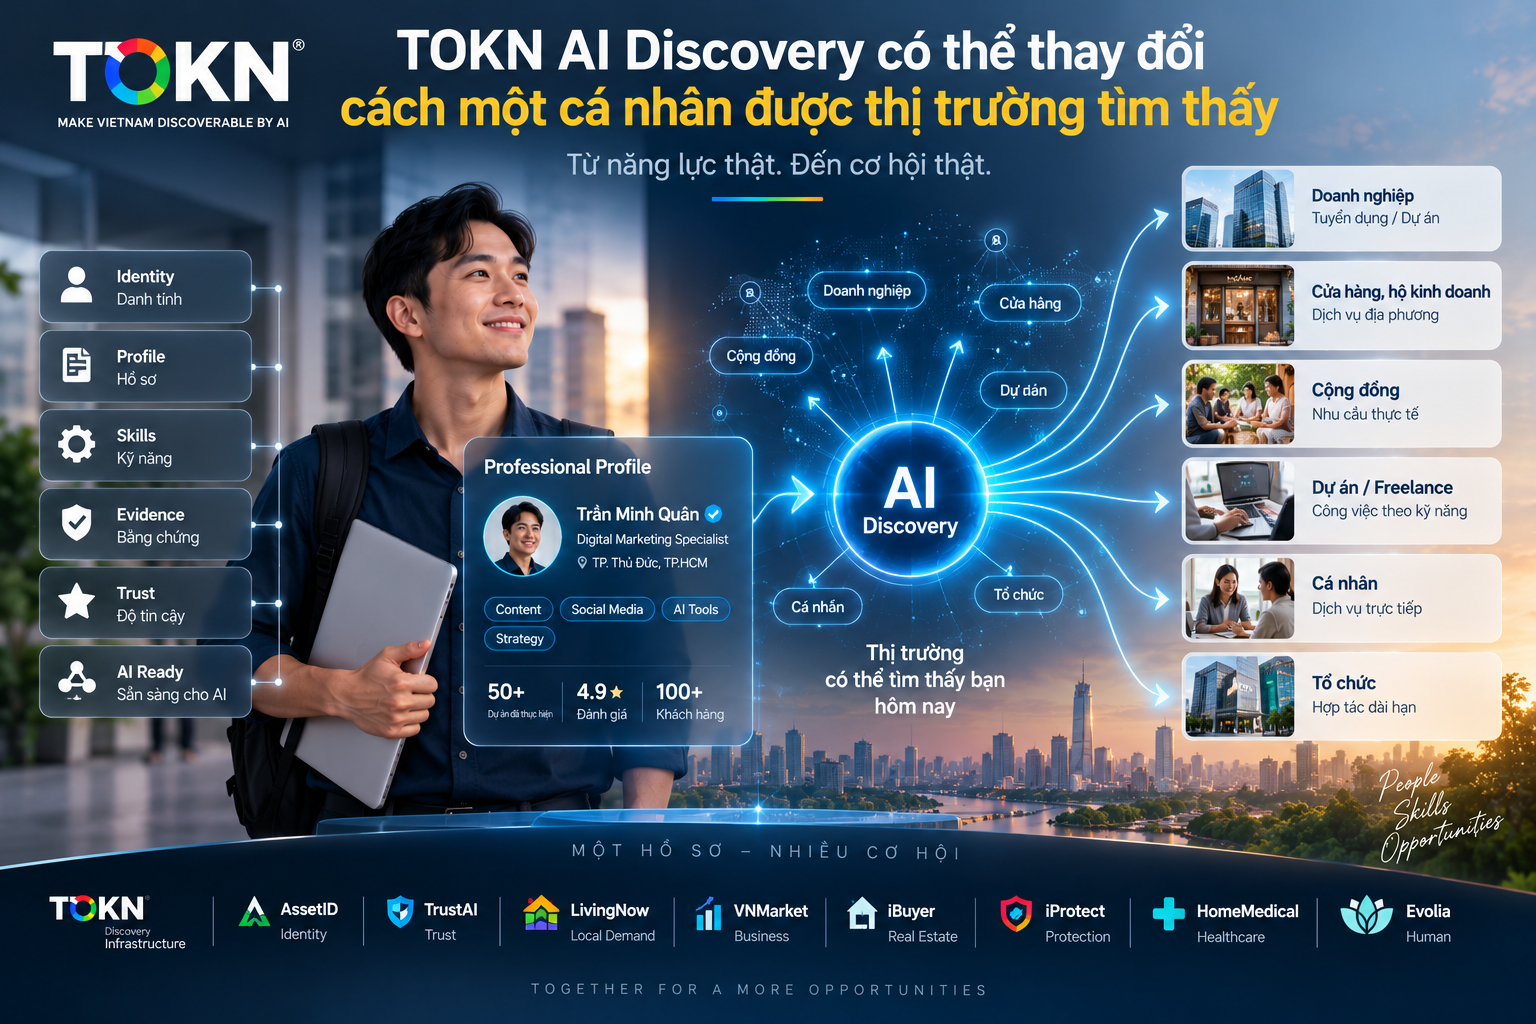
Đây là nơi mô hình AI Discovery – Khám phá bằng AI của TOKN có thể được ứng dụng vào bài toán việc làm. Thay vì chỉ xây một CV để gửi khi cần tìm việc, người lao động xây một Professional Discovery Profile – Hồ sơ khám phá năng lực nghề nghiệp.
Cấu trúc có thể gồm: Identity – Danh tính
→ Profile – Hồ sơ
→ Skills – Kỹ năng
→ Capability – Năng lực thực hiện
→ Evidence – Bằng chứng
→ Proof – Chứng minh
→ Trust – Mức độ tin cậy
→ Location – Khu vực hoạt động
→ Availability – Khả năng nhận việc
→ Structured Knowledge – Dữ liệu có cấu trúc
→ AI Discovery – AI có thể hiểu và khám phá
→ Customer Opportunity – Cơ hội khách hàng.
Khác biệt rất lớn nằm ở điểm cuối. CV hướng đến: Person → Employer. Professional Discovery hướng đến: Person → Employer + Business + Customer + Project + Local Demand + Opportunity.
Một cá nhân vì thế không chỉ có một “thị trường lao động” mà có nhiều thị trường tiềm năng cho năng lực của mình.
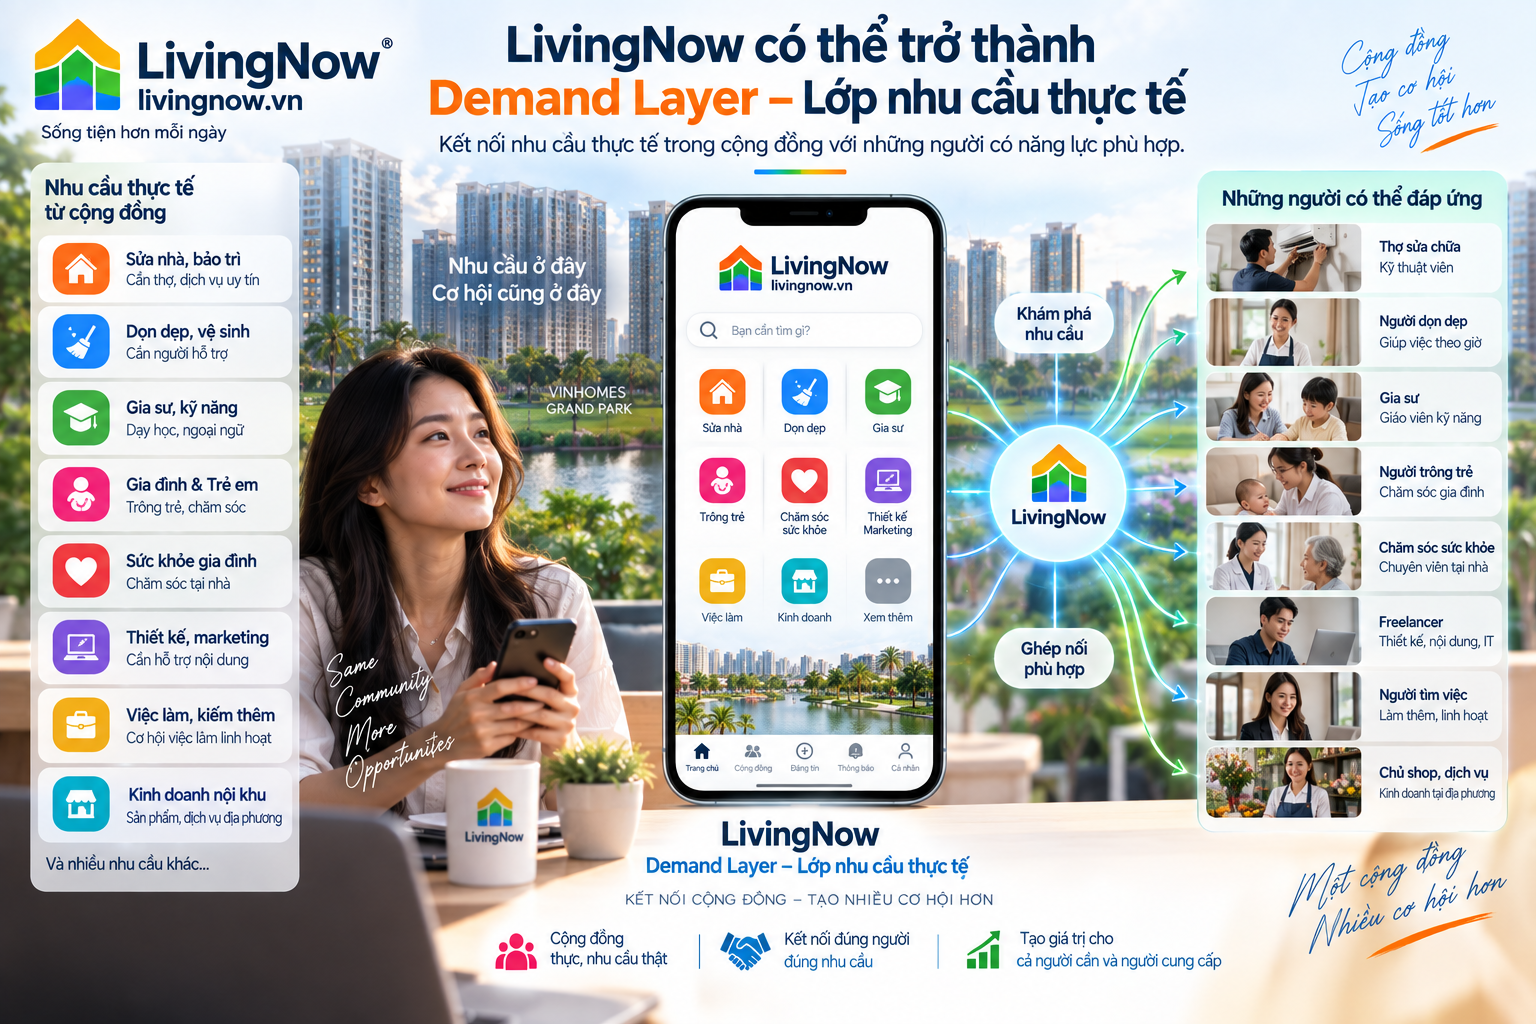
✨ 9. LivingNow (livingnow.vn) có thể trở thành Demand Layer – Lớp nhu cầu thực tế
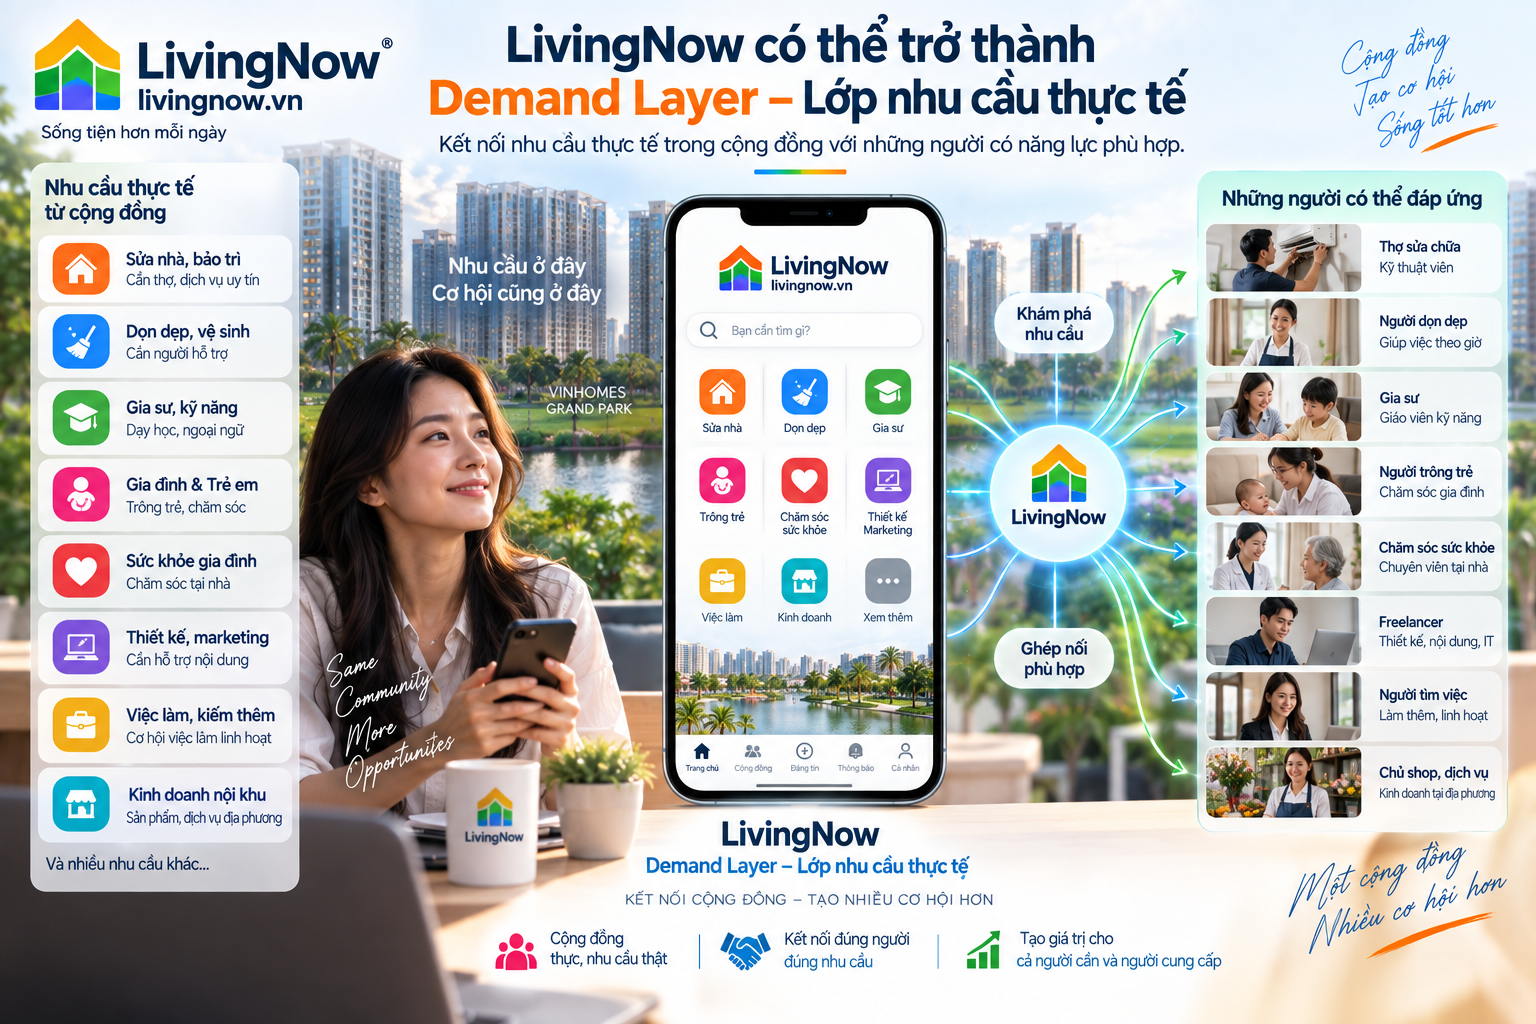
Discovery chỉ có giá trị kinh tế khi phía bên kia tồn tại Demand – Nhu cầu. LivingNow có thể đóng vai trò kết nối nhu cầu tại địa phương.
Ví dụ một người sống tại Vinhomes Grand Park có các năng lực:
Thay vì chỉ tìm việc “Marketing Executive”, hồ sơ này có thể được kết nối với nhiều nhu cầu khác nhau: cửa hàng cần quay TikTok; môi giới cần quay căn hộ; chủ nhà cần chụp căn hộ cho thuê; nhà hàng cần chụp món ăn; doanh nghiệp nhỏ cần thiết kế banner; sự kiện nội khu cần photographer.
Khi đó: Skill → Demand Discovery → Matching → Opportunity → Transaction.
Đây chính là điểm nối giữa TOKN và LivingNow: TOKN giúp thị trường hiểu “người này có thể làm gì”. LivingNow giúp phát hiện “ai đang cần việc đó”.
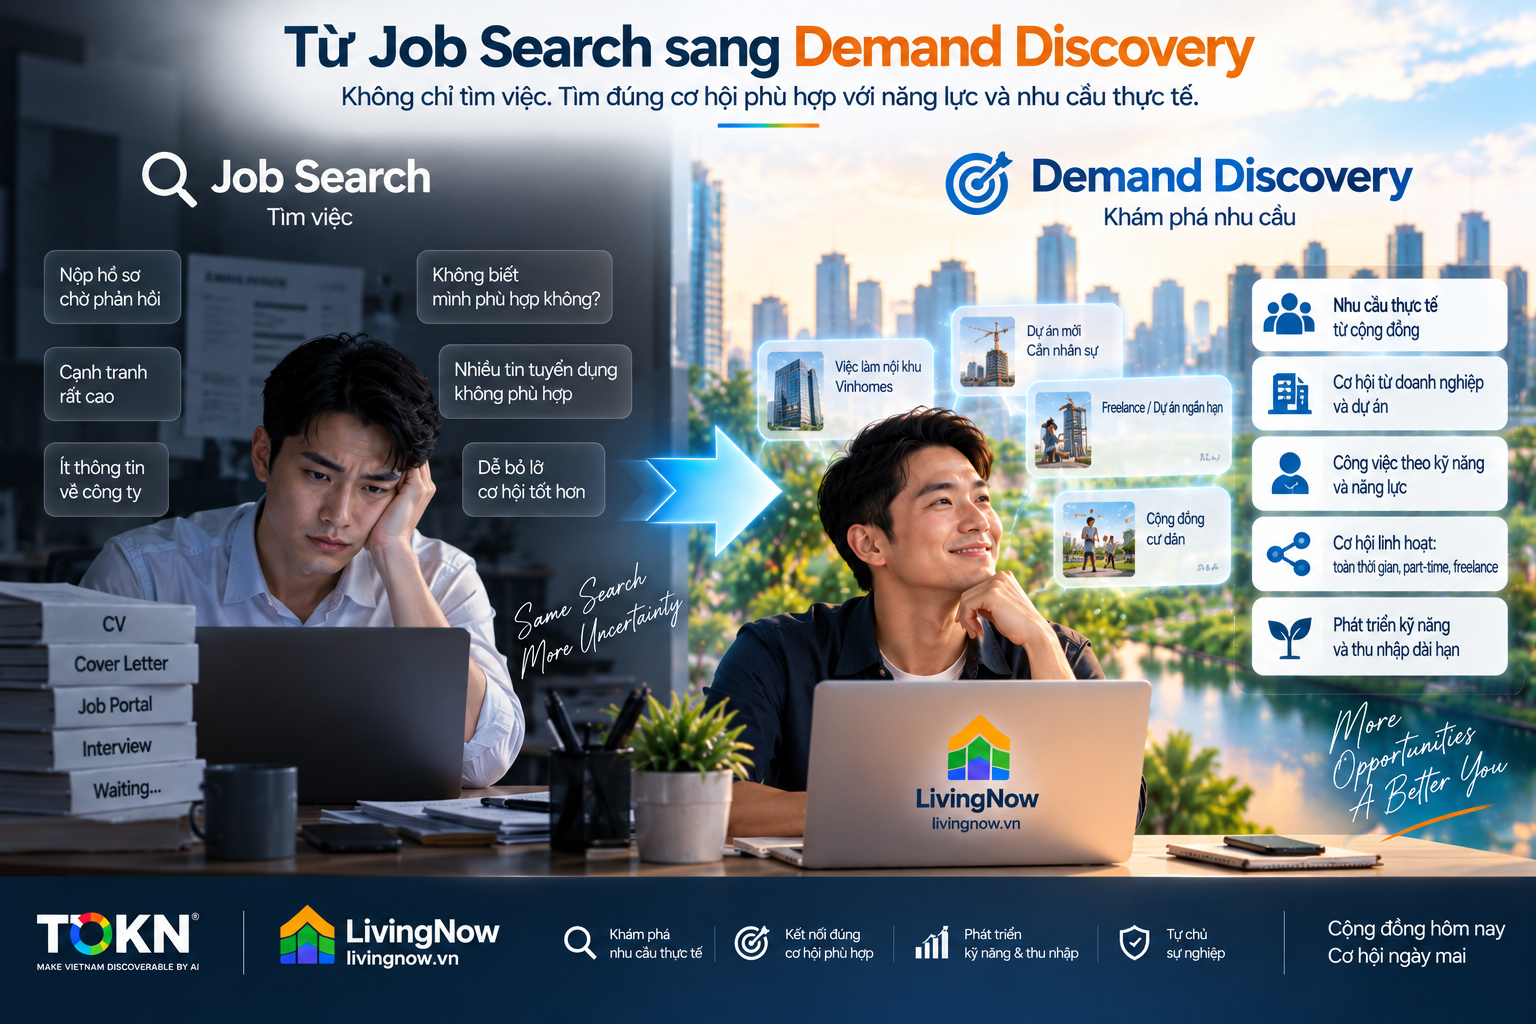
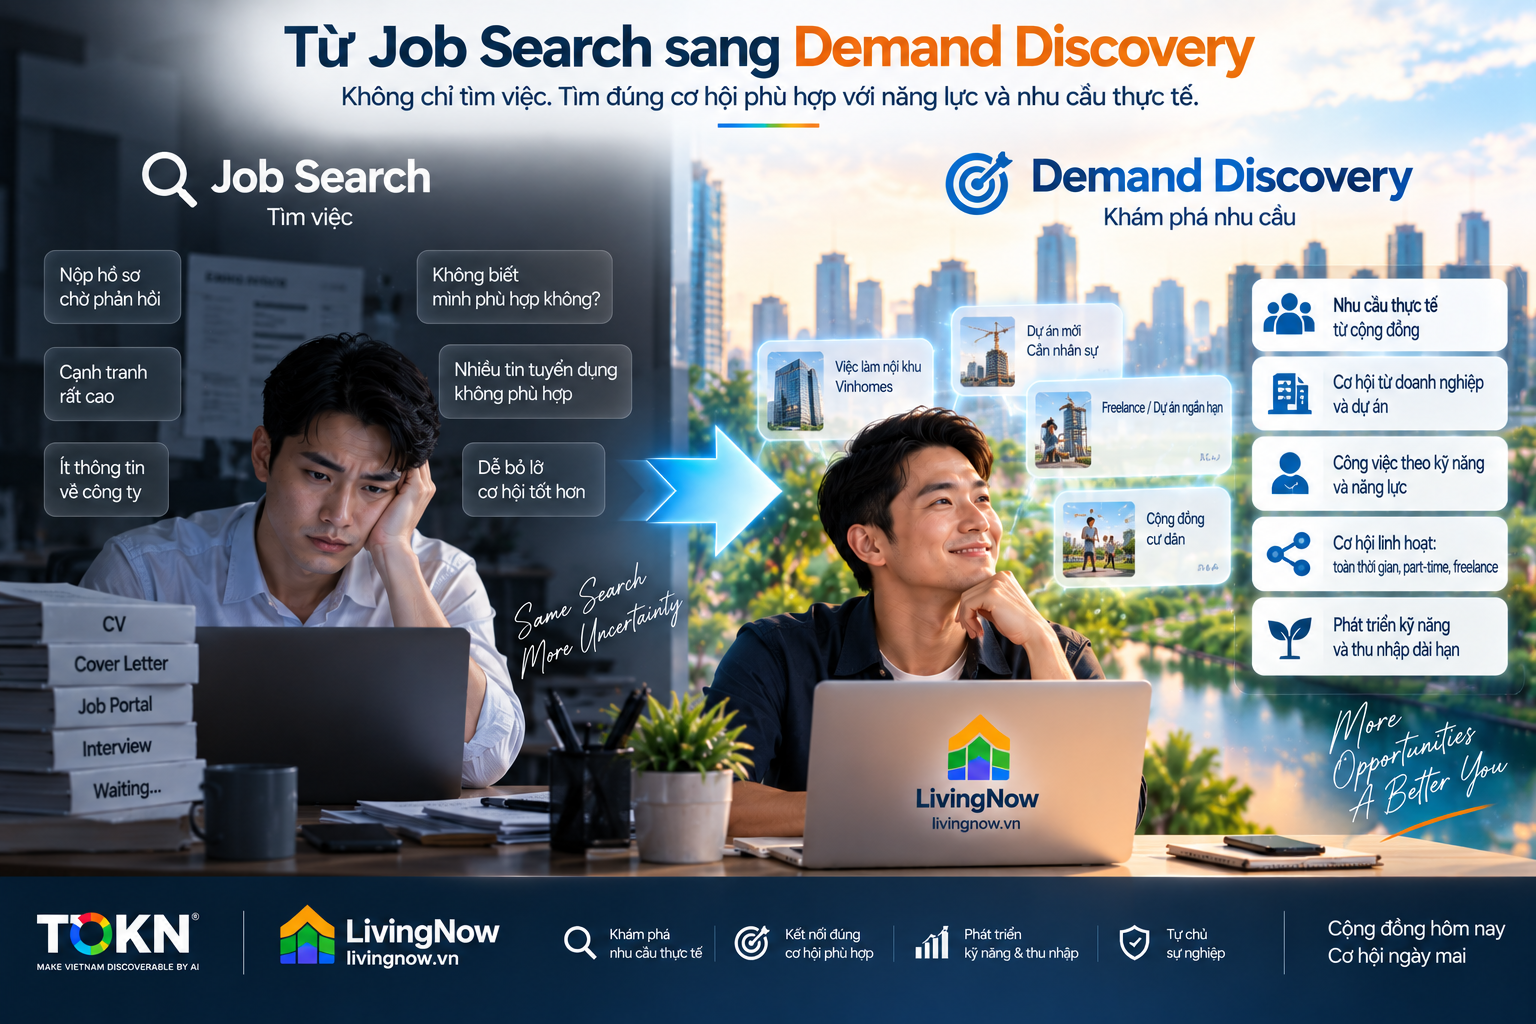
✨ 10. Từ Job Search sang Demand Discovery
Các nền tảng tuyển dụng truyền thống chủ yếu giải quyết: Company has Job → Candidate searches Job → Apply → Interview → Employment.
Mô hình mới có thể bổ sung một con đường khác: Person has Capability → Market has Need → AI discovers Match → Opportunity → Service/Project/Job → Income.
TOKN gọi lớp này là Demand Discovery – Khám phá nhu cầu. Đây là sự khác biệt quan trọng. Một graphic designer thất nghiệp không nhất thiết chỉ cần “tìm một công ty đang tuyển graphic designer”. Có thể đang tồn tại hàng trăm nhu cầu nhỏ mà thị trường tuyển dụng truyền thống không biểu diễn thành Job Vacancy – Vị trí tuyển dụng: thiết kế menu, banner, catalogue, social post, profile doanh nghiệp, hình ảnh sản phẩm hoặc nhận diện cửa hàng.
Một nhu cầu 500.000 đồng không tạo thành một “việc làm”. Nhưng 30 nhu cầu như vậy có thể tạo thành một Income Stream – Dòng thu nhập. AI Discovery có khả năng làm lớp nhu cầu phân mảnh này trở nên dễ tìm thấy và ghép nối hơn.
✨ 11. Mục tiêu không phải Side Hustle, mà là xây Income Resilience
Side Hustle thường được hiểu là “nghề tay trái” hoặc “kiếm thêm”. Nhưng iProtect nên nhìn vấn đề sâu hơn thông qua khái niệm: Income Resilience – Khả năng chống chịu và phục hồi thu nhập.
Một cấu trúc thu nhập có thể phát triển từ: Salary 100% sang: Salary 90% + Independent Income 10% rồi: Salary 75% + Professional Income 15% + Other Income 10%.
Không nhất thiết phải bỏ việc. Chỉ riêng việc chứng minh rằng một cá nhân có khả năng tạo ra 10–20% thu nhập bên ngoài công việc chính đã làm thay đổi đáng kể Career Stress Test.
Nếu mất việc, người đó không bắt đầu từ: Income = 0. Họ bắt đầu từ một hệ thống đã tồn tại: Profile + Skill + Evidence + Customers + Reputation + Discovery + Income History. Đây chính là một lớp Protection.
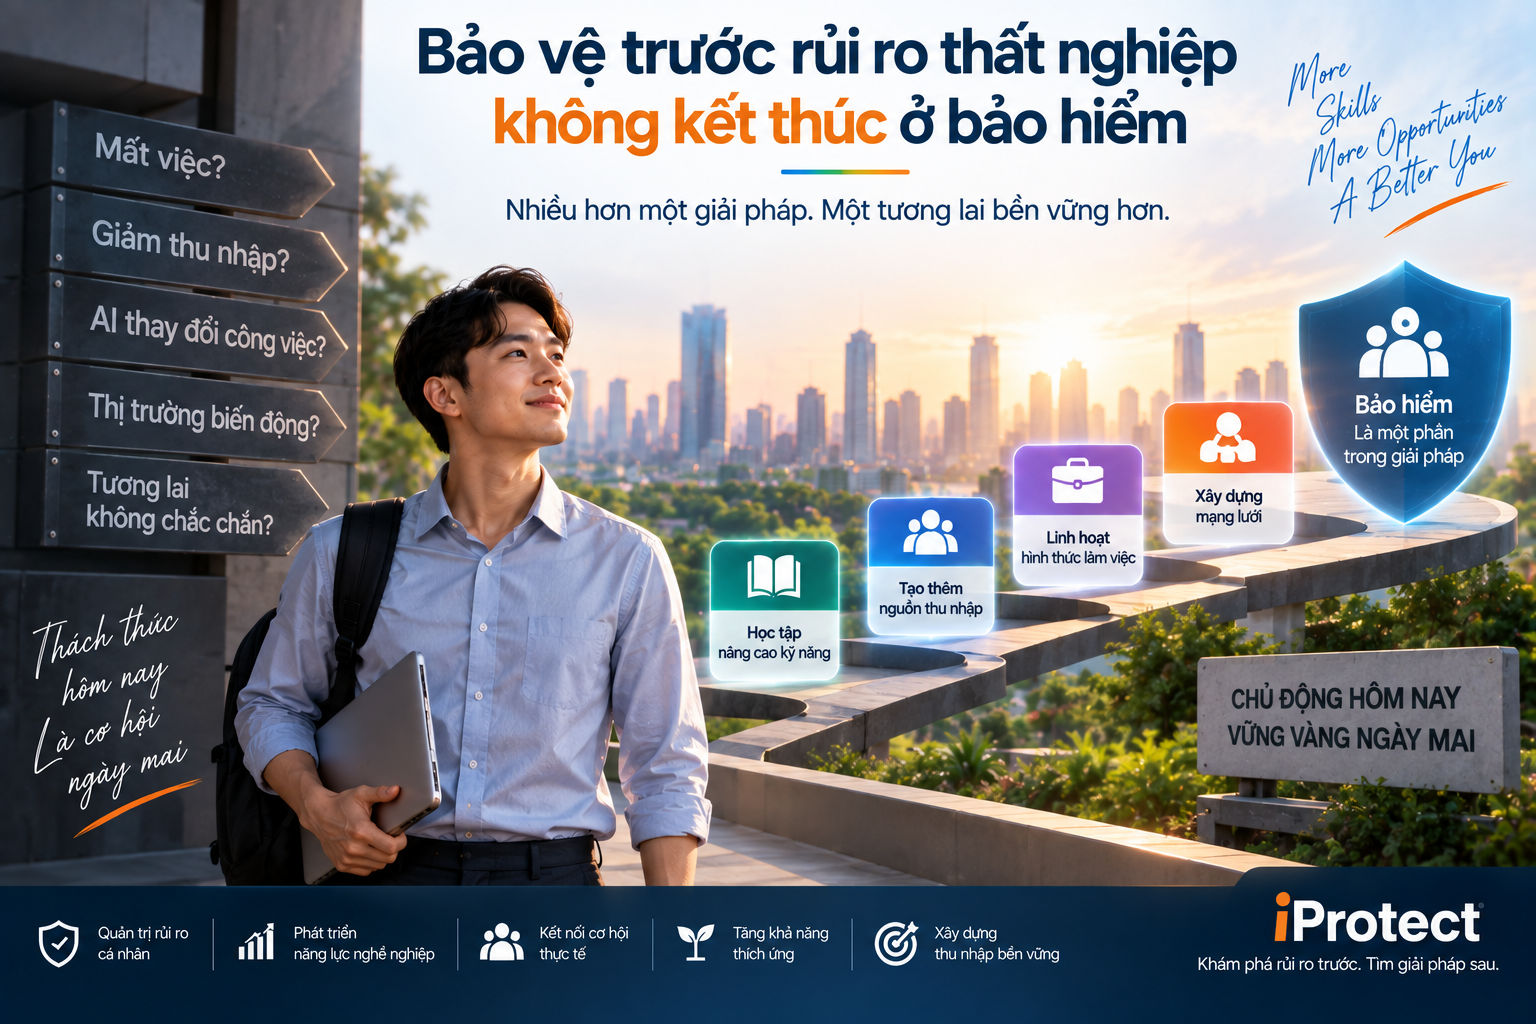
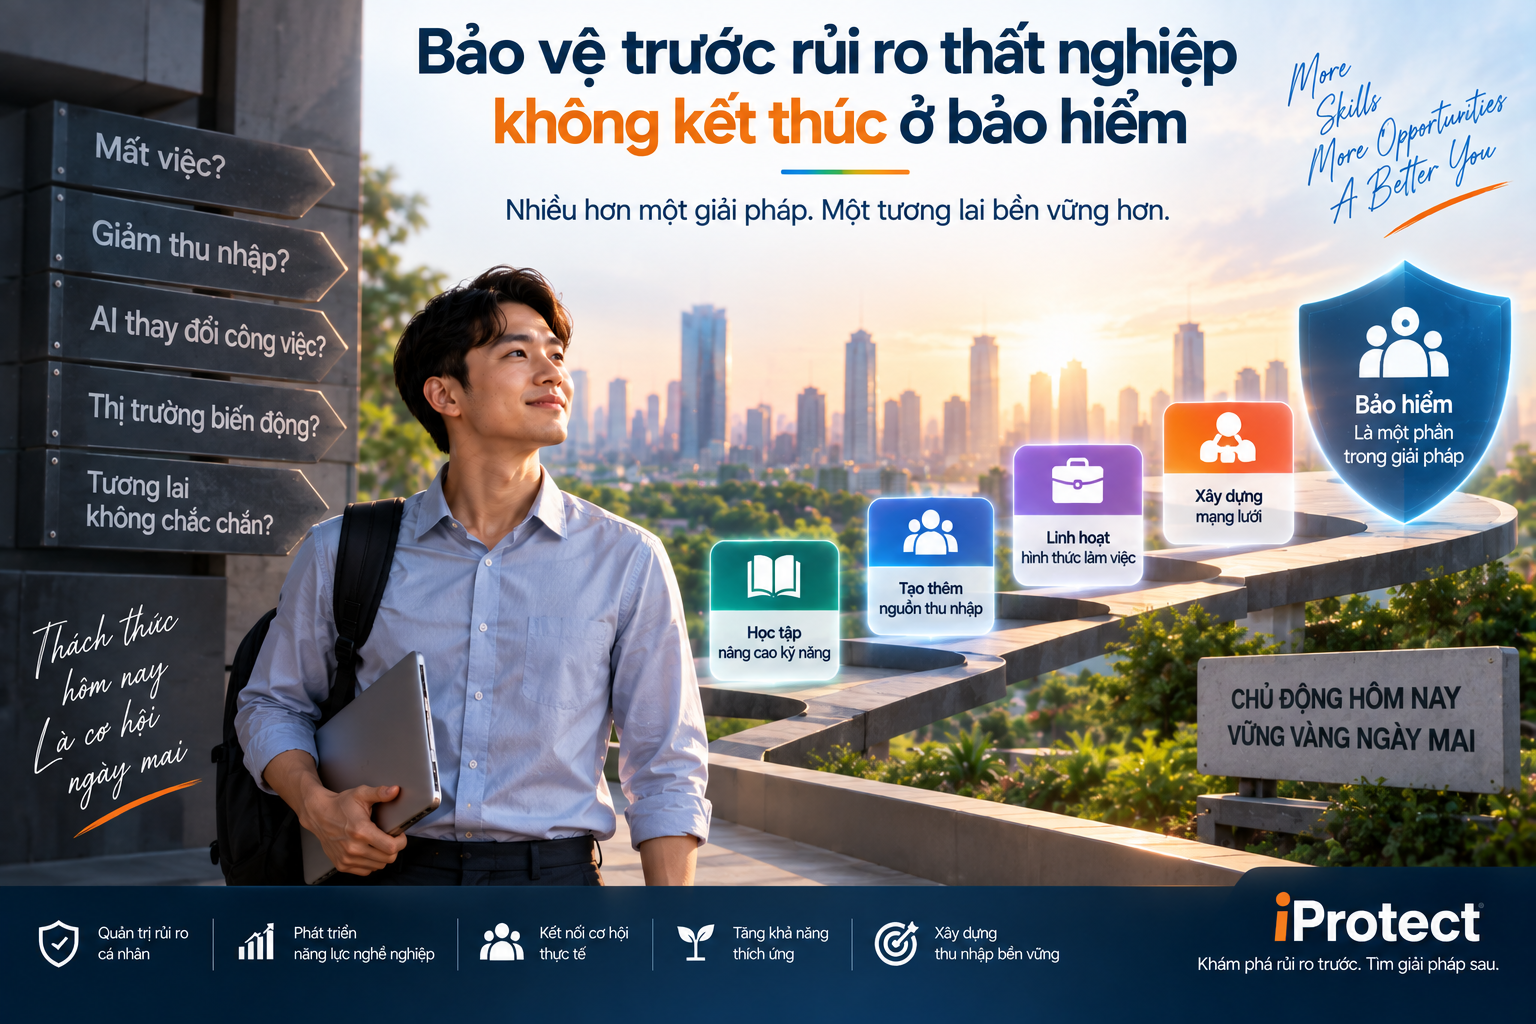
✨ 12. Bảo vệ trước rủi ro thất nghiệp không kết thúc ở bảo hiểm
Đây là nguyên tắc quan trọng của iProtect. Khi phát hiện Job & Income Risk – Rủi ro việc làm và thu nhập, giải pháp không nhất thiết là mua thêm một sản phẩm bảo hiểm. Protection Solution – Giải pháp bảo vệ có thể bao gồm nhiều lớp:
Emergency Fund – Quỹ dự phòng
→ Debt Management – Quản lý nợ
→ Essential Insurance – Bảo hiểm thiết yếu phù hợp
→ Skill Development – Phát triển kỹ năng
→ AI Literacy – Năng lực sử dụng AI
→ Professional Profile – Hồ sơ nghề nghiệp
→ Evidence Building – Xây bằng chứng năng lực
→ Independent Income – Nguồn thu nhập độc lập
→ Demand Discovery – Khám phá nhu cầu
→ Customer Network – Mạng lưới khách hàng
→ Income Diversification – Đa dạng hóa nguồn thu.
Bảo hiểm có thể bảo vệ một số hậu quả tài chính cụ thể nếu có sản phẩm phù hợp và đáp ứng điều kiện, nhưng bảo hiểm không thể thay thế năng lực nghề nghiệp của một con người. Đây cũng là lý do iProtect bắt đầu từ Risk – Rủi ro, không bắt đầu từ Product – Sản phẩm.
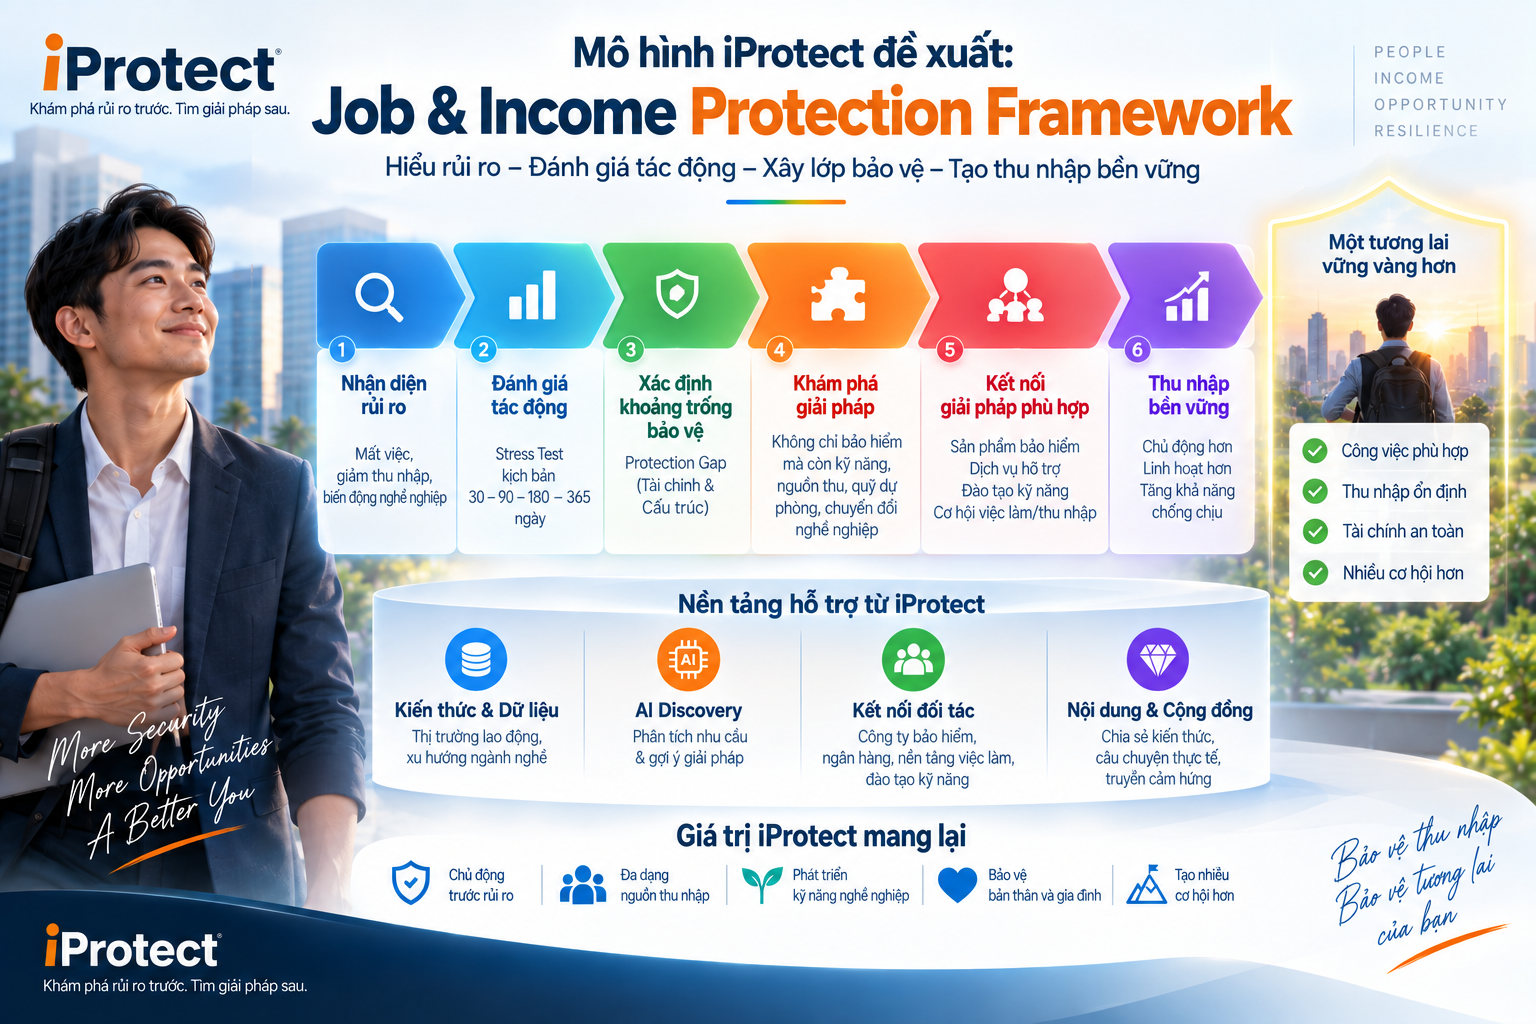
✨✨ Mô hình iProtect đề xuất: Job & Income Protection Framework
Có thể hình dung toàn bộ hành trình như sau: EMPLOYEE
→ Job Risk Discovery – Khám phá rủi ro việc làm
→ AI Exposure – Mức độ công việc chịu tác động AI
→ Income Dependency – Mức độ phụ thuộc thu nhập
→ 30–90–180–365 Day Stress Test – Kiểm tra sức chịu đựng
→ Career Protection Gap – Khoảng trống bảo vệ nghề nghiệp
→ Capability Discovery – Khám phá năng lực
→ Skill Development – Phát triển kỹ năng
→ Professional Profile – Hồ sơ nghề nghiệp
→ Evidence & Trust – Bằng chứng và độ tin cậy
→ TOKN AI Discovery – Khám phá bằng AI
→ LivingNow Demand Discovery – Khám phá nhu cầu thực tế
→ Qualified Opportunity – Cơ hội phù hợp đã được sàng lọc
→ Independent Income – Thu nhập độc lập
→ Income Resilience – Khả năng chống chịu thu nhập.
Điểm cuối của hành trình không phải: “Tìm được bảo hiểm thất nghiệp.” Mà là: “Nếu mất công việc hiện tại, tôi vẫn còn khả năng tạo ra thu nhập.” Đó mới là Protection – Bảo vệ ở tầng sâu hơn.

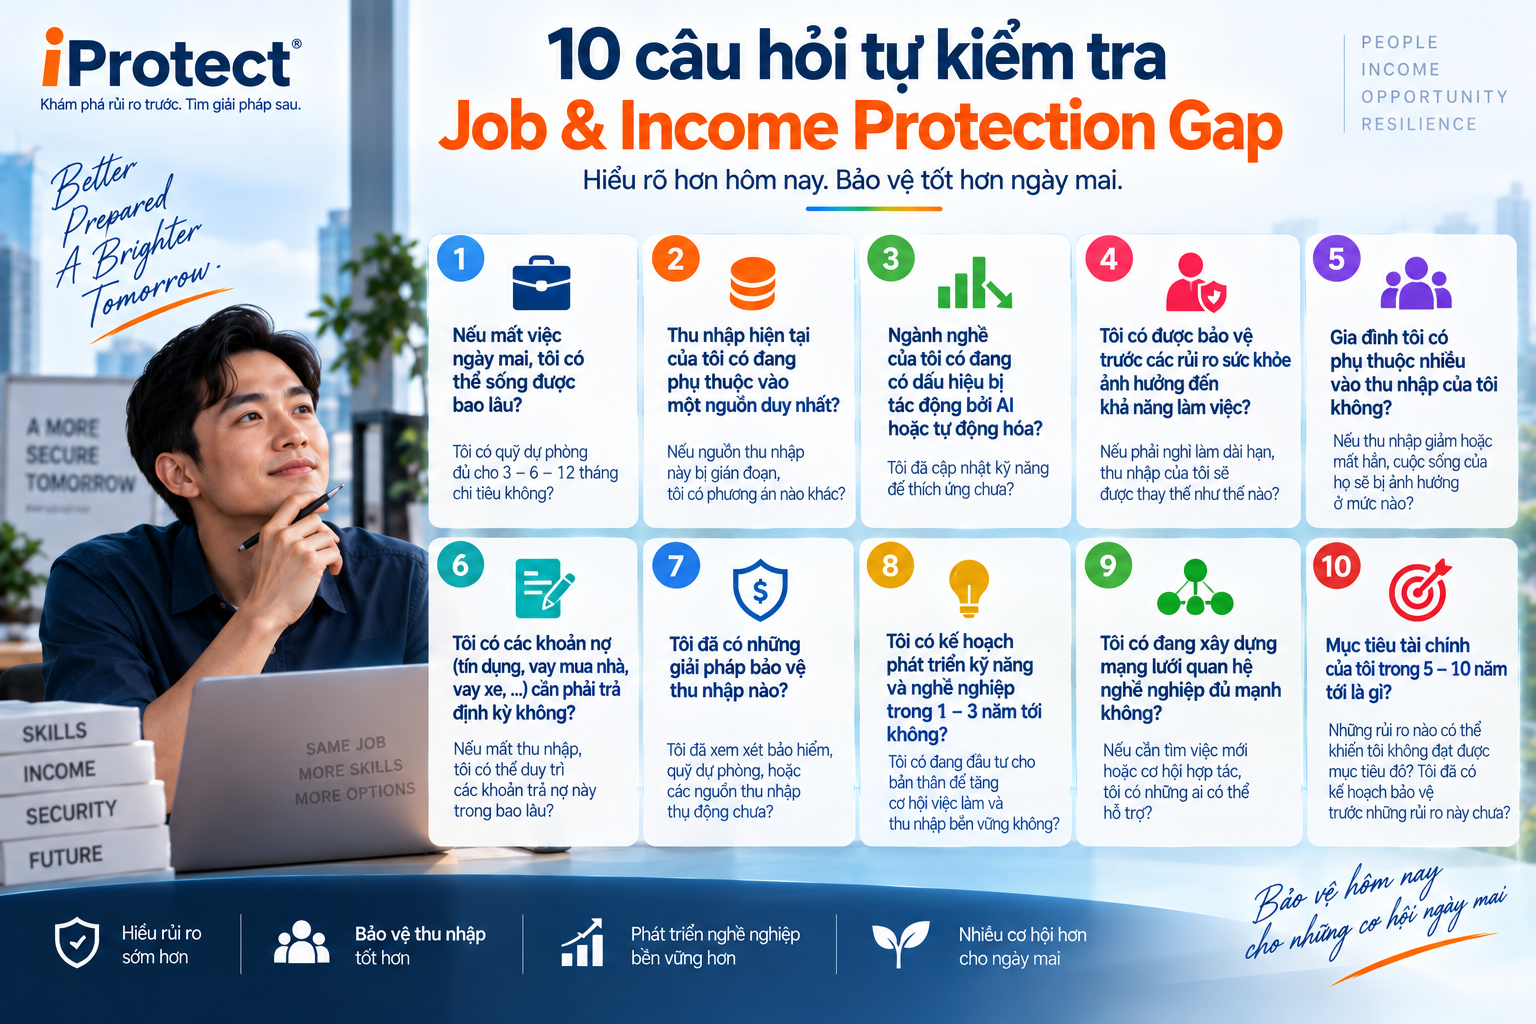
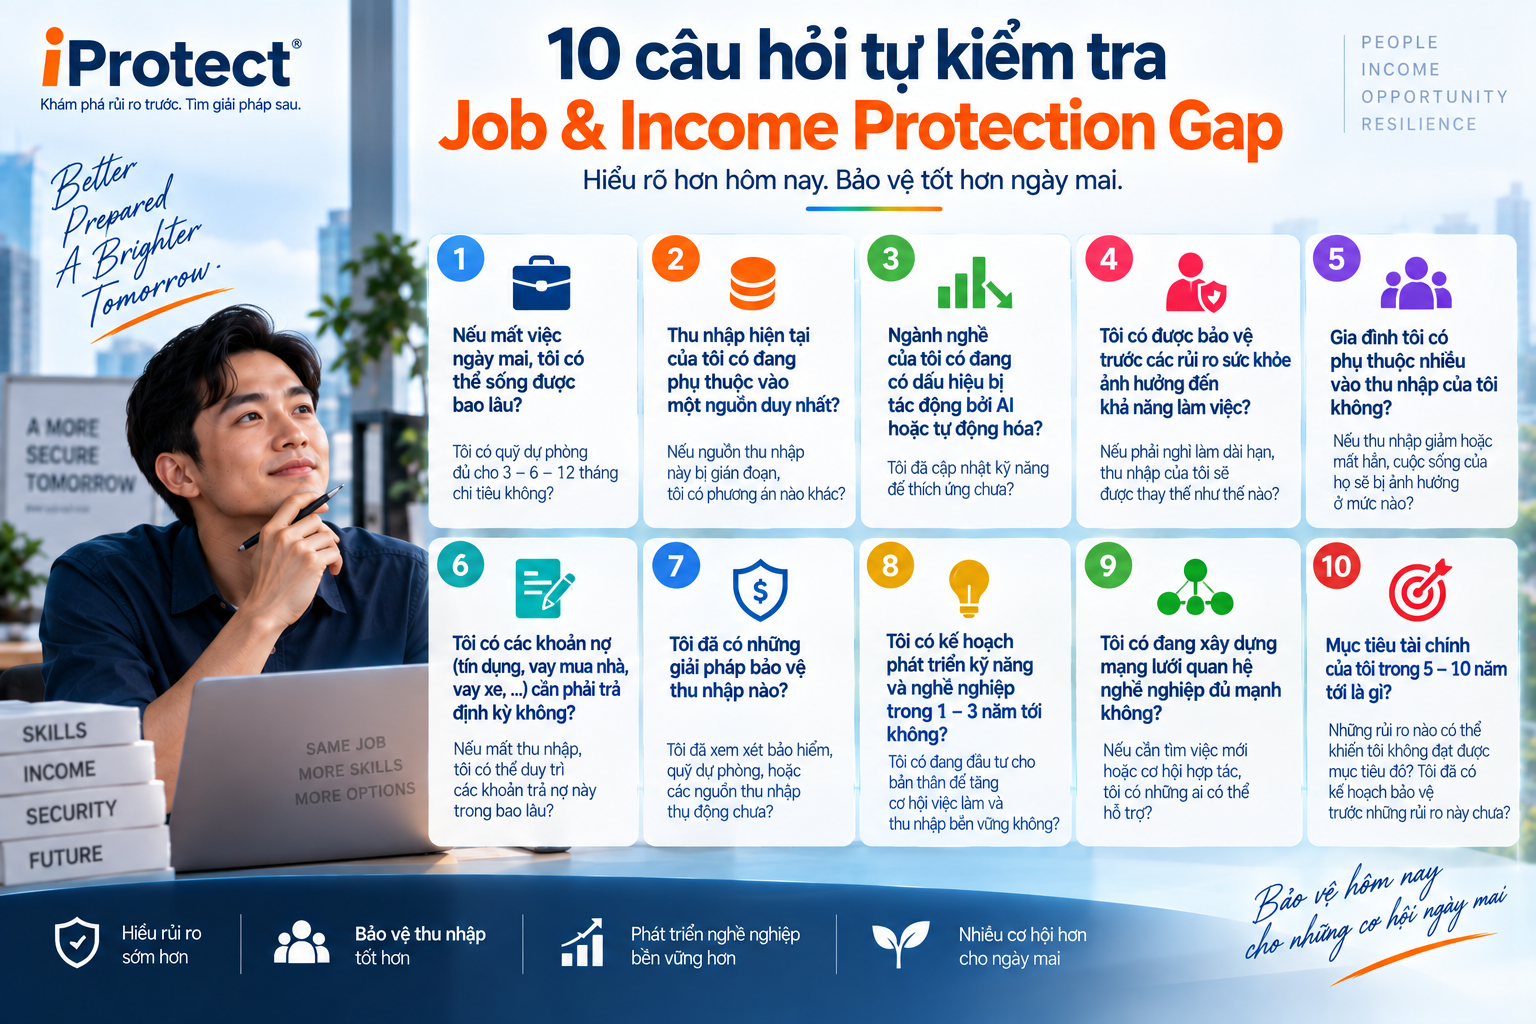
✨✨ 10 câu hỏi tự kiểm tra Job & Income Protection Gap
Nếu phần lớn câu trả lời là “không biết”, rủi ro lớn nhất có thể chưa phải là mất việc hôm nay, mà là chưa có một hệ thống phục hồi thu nhập khi việc làm thay đổi.
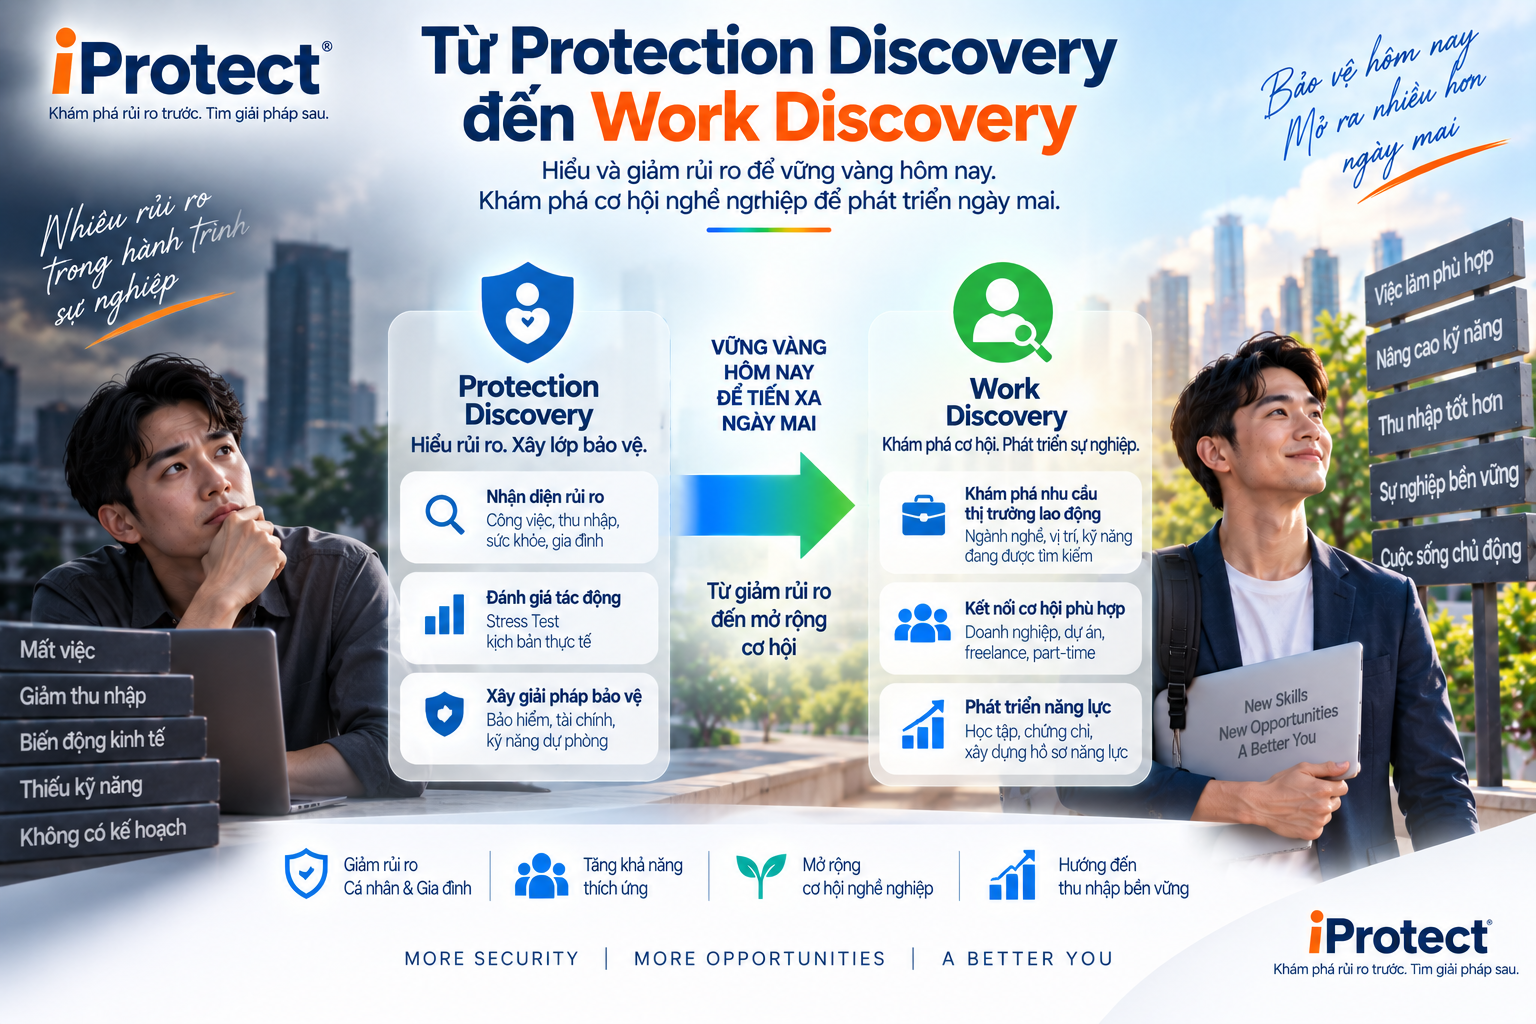
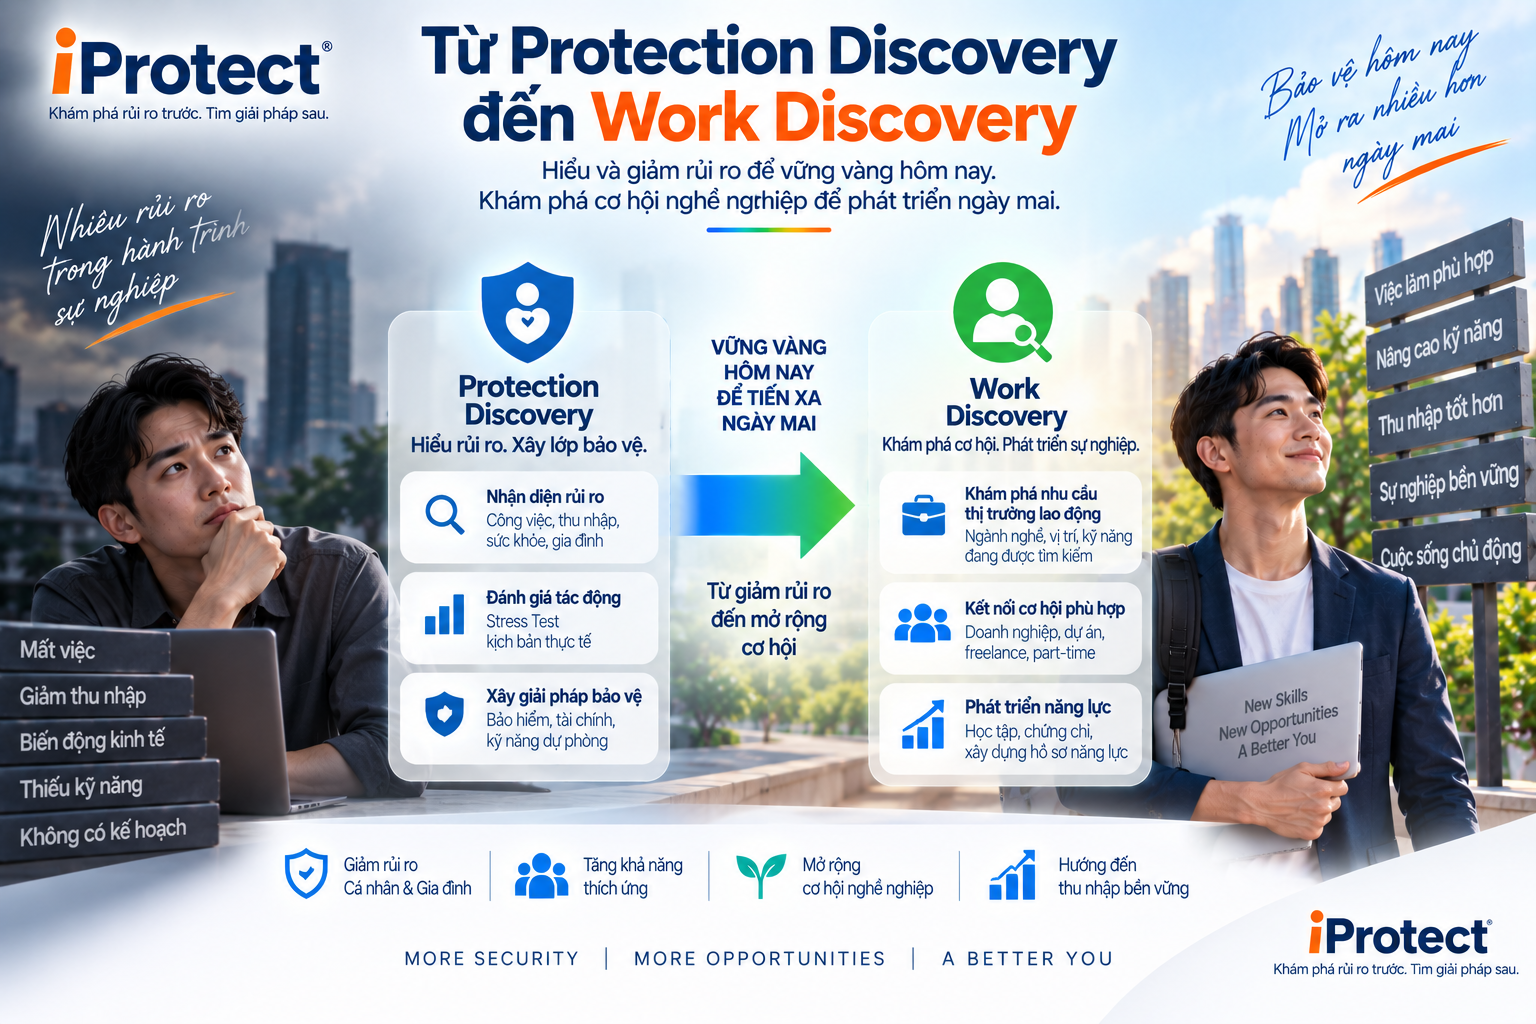
✨✨ Từ Protection Discovery đến Work Discovery
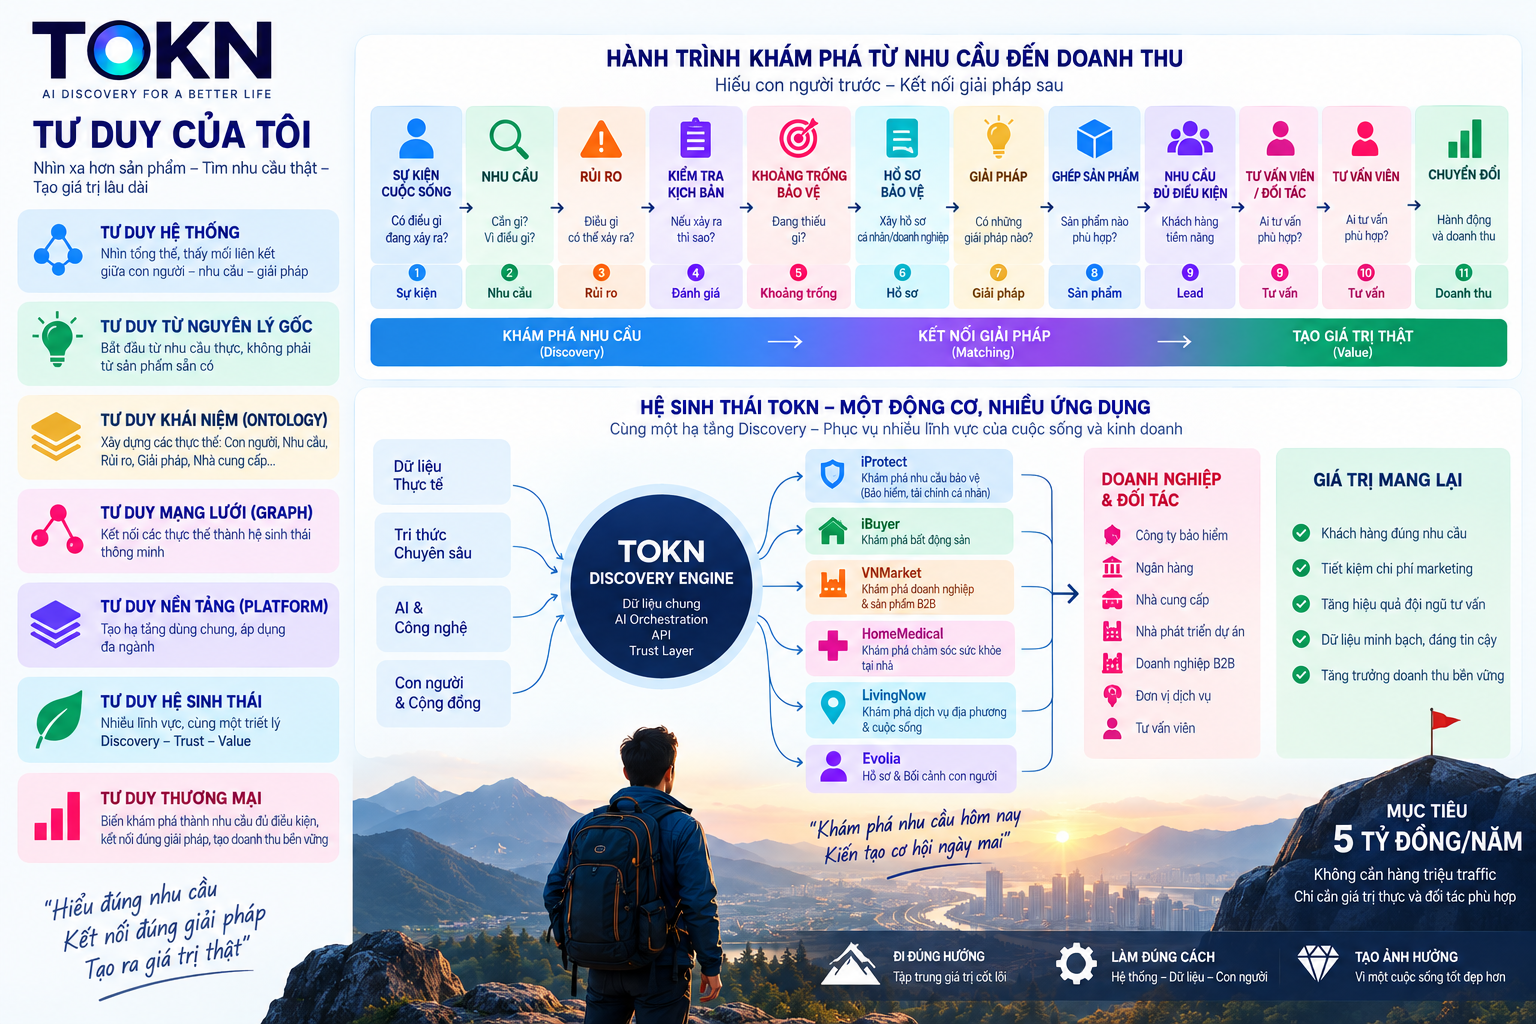
iProtect nhìn thất nghiệp như một Risk Event – Sự kiện rủi ro, nhưng giải pháp không nên dừng ở bồi thường sau sự kiện. TOKN mở rộng bài toán sang Discovery Infrastructure – Hạ tầng khám phá, còn LivingNow có thể trở thành một lớp Demand Discovery tại cộng đồng.
Ba lớp có thể kết nối:
✅ iProtect: Risk → Stress Test → Protection Gap (Iprotect.vn)
✅ TOKN: Identity → Capability → Evidence → Trust → AI Discovery (Tokn.vn)
✅ LivingNow: Local Need → Demand → Matching → Opportunity → Transaction (Livingnow.vn)
Khi kết nối ba lớp: RISK → CAPABILITY → DEMAND → INCOME. Đây có thể là một cách tiếp cận mới đối với rủi ro nghề nghiệp trong thời đại AI: thay vì chỉ hỏi “Làm sao bảo vệ tôi nếu mất việc?”, người lao động bắt đầu hỏi một câu mạnh hơn: “Làm thế nào để tôi không mất khả năng tạo ra thu nhập ngay cả khi mất công việc hiện tại?”
Trong một thị trường lao động mà AI đang thay đổi nhiệm vụ, kỹ năng và cấu trúc doanh nghiệp, Job Security – Sự an toàn của một công việc có thể ngày càng khó đảm bảo tuyệt đối.
Nhưng mỗi người có thể từng bước xây: Capability Security – Sự an toàn từ năng lực, Income Resilience – Khả năng phục hồi thu nhập, và Professional Discoverability – Khả năng được thị trường và AI khám phá dựa trên năng lực thực sự.
Đó có thể trở thành một lớp Protection mới cho người lao động trong nền kinh tế AI.

