
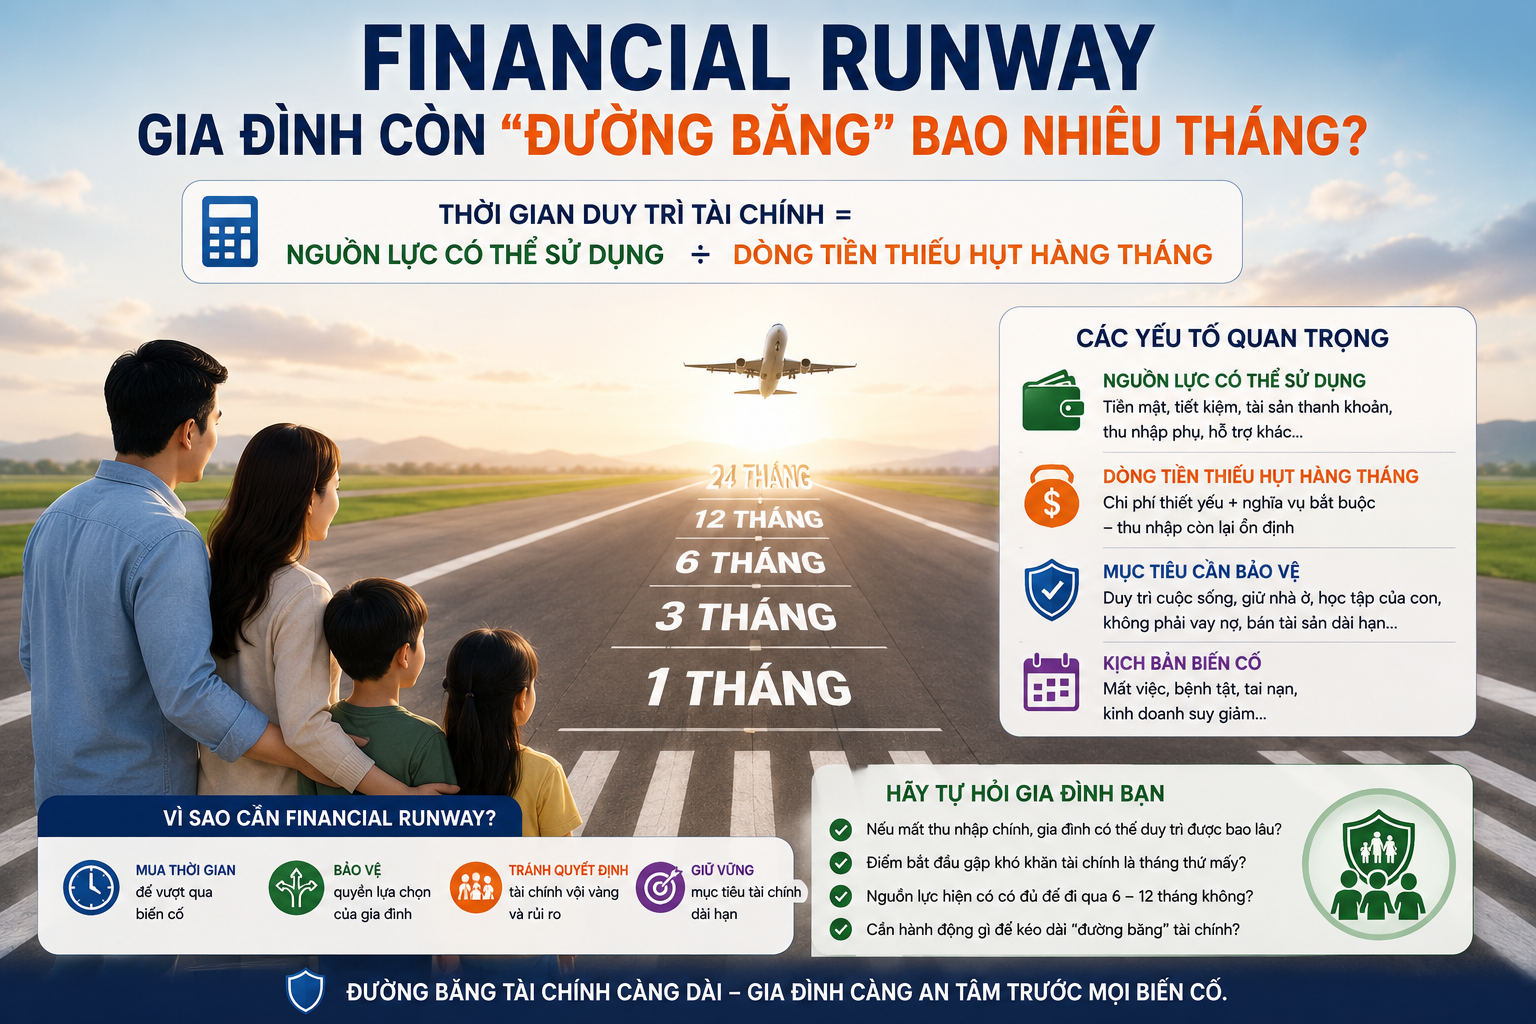
Mất thu nhập 6 tháng: gia đình của bạn có thể duy trì được bao lâu?
Sáu tháng không có thu nhập nghe có vẻ là một kịch bản xa xôi, nhưng chỉ cần người trụ cột mất việc, mắc bệnh phải điều trị dài ngày, gặp tai nạn, công việc kinh doanh đình trệ hoặc nguồn thu chính đột ngột suy giảm, câu hỏi này có thể trở thành vấn đề rất thực tế: Nếu nguồn thu nhập chính dừng lại từ ngày mai, gia đình có thể duy trì cuộc sống hiện tại được bao lâu? Một tháng, ba tháng, sáu tháng hay lâu hơn? Điều đáng chú ý là nhiều gia đình biết mình kiếm được bao nhiêu mỗi tháng, biết có bao nhiêu tiền tiết kiệm, thậm chí có BHYT và một vài hợp đồng bảo hiểm, nhưng lại chưa từng tính Financial Runway – Thời gian Duy trì Tài chính của chính mình. Đây mới là con số giúp chúng ta nhìn rõ khả năng chống chịu khi dòng tiền bị gián đoạn.
✨ Mất thu nhập không có nghĩa mọi chi phí cũng dừng lại
Khi thu nhập giảm hoặc mất hoàn toàn, phần lớn nghĩa vụ của gia đình vẫn tiếp tục. Tiền ăn, điện nước, nhà ở, học tập của con, chăm sóc sức khỏe, khoản vay, phí quản lý, phương tiện đi lại và những nghĩa vụ với người phụ thuộc không tự biến mất. Thậm chí nếu nguyên nhân mất thu nhập là bệnh tật hoặc tai nạn, gia đình có thể rơi vào tình trạng khó khăn hơn: thu nhập giảm trong khi chi phí lại tăng.
Có thể hình dung hiệu ứng rất đơn giản: MẤT/GIẢM THU NHẬP → DÒNG TIỀN THIẾU HỤT → SỬ DỤNG QUỸ DỰ PHÒNG → SỬ DỤNG TIẾT KIỆM KHÁC → VAY NỢ/BÁN TÀI SẢN → ẢNH HƯỞNG MỤC TIÊU GIA ĐÌNH.
Điều quan trọng vì vậy không phải chỉ là “gia đình có tiền tiết kiệm hay không”, mà là nguồn lực hiện tại có thể hấp thụ phần dòng tiền thiếu hụt trong bao nhiêu tháng.
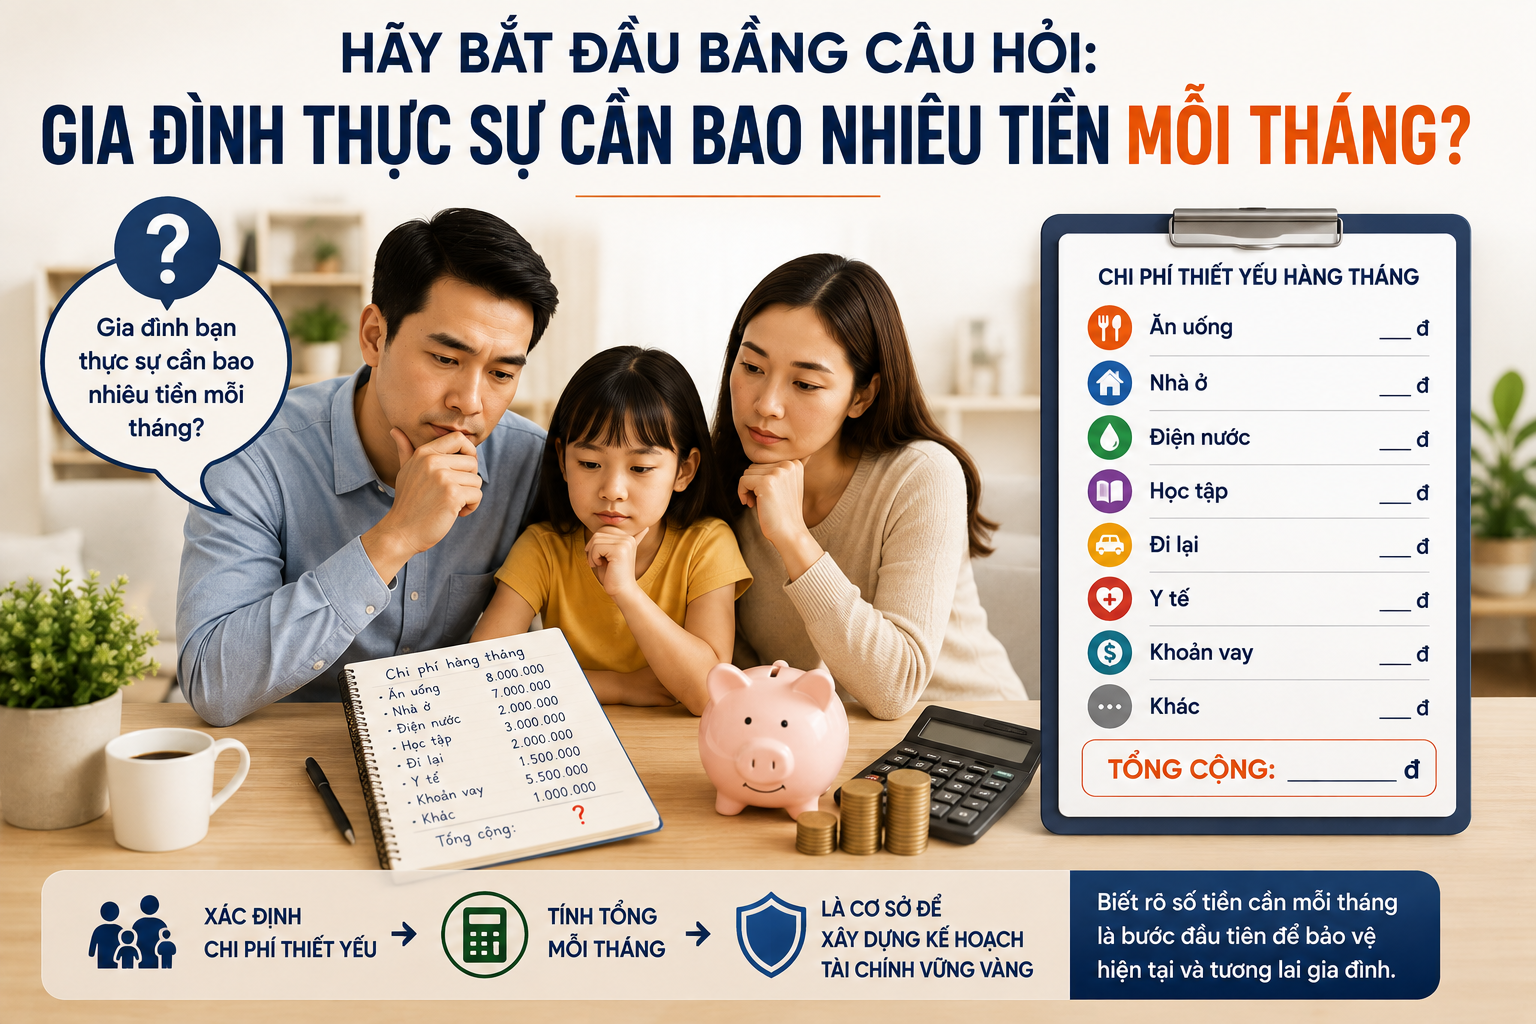
✨ Hãy bắt đầu bằng câu hỏi: Gia đình thực sự cần bao nhiêu tiền mỗi tháng?
Nếu một gia đình đang chi 50 triệu đồng mỗi tháng, không có nghĩa khi mất thu nhập vẫn bắt buộc phải duy trì toàn bộ 50 triệu. Một số khoản như du lịch, mua sắm, giải trí hoặc đầu tư tự nguyện có thể tạm thời cắt giảm. Nhưng sẽ tồn tại một mức chi phí tối thiểu để gia đình tiếp tục vận hành. Hãy gọi đó là Essential Monthly Cost – Chi phí Thiết yếu Hàng tháng.
Ví dụ, một gia đình đang chi 50 triệu đồng/tháng nhưng khi có biến cố có thể giảm xuống còn 30 triệu đồng gồm tiền ăn và sinh hoạt 10 triệu, nhà ở và điện nước 5 triệu, học tập và chăm sóc con 5 triệu, khoản vay 7 triệu, đi lại và những nghĩa vụ thiết yếu khác 3 triệu. Khi đó con số cần dùng để kiểm tra khả năng duy trì không phải 50 triệu mà trước tiên là 30 triệu đồng/tháng. Đây chính là “mức sống tối thiểu tài chính” mà gia đình cần bảo vệ.
✨ Mất thu nhập 6 tháng không nhất thiết đồng nghĩa mất 100% thu nhập
Đây là điểm rất quan trọng. Trong nhiều gia đình có hai người tạo thu nhập, khi một người mất việc hoặc không thể làm việc, nguồn thu của người còn lại vẫn tồn tại. Người mất việc cũng có thể có trợ cấp, thu nhập phụ, tiền cho thuê tài sản hoặc những nguồn thu khác.
Vì vậy, không nên tính đơn giản: Chi phí tháng × 6 = số tiền cần có. Cách nhìn phù hợp hơn là: Dòng tiền thiếu hụt hàng tháng = Chi phí thiết yếu + Nghĩa vụ bắt buộc + Chi phí phát sinh do biến cố – Thu nhập còn lại ổn định.
Ví dụ gia đình cần 30 triệu đồng/tháng nhưng khi người trụ cột mất thu nhập vẫn còn 12 triệu đồng từ người còn lại. Khoảng thiếu hụt thực tế là: 30 triệu – 12 triệu = 18 triệu đồng/tháng.
Nếu tình trạng này kéo dài sáu tháng, khoảng thiếu hụt cơ bản sẽ là khoảng 108 triệu đồng, chưa tính những chi phí bất thường khác.
Như vậy, điều iProtect cần biết không chỉ là “Thu nhập hiện tại bao nhiêu?” mà còn là “Thu nhập nào vẫn còn tồn tại khi một nguồn thu chính gặp biến cố?”
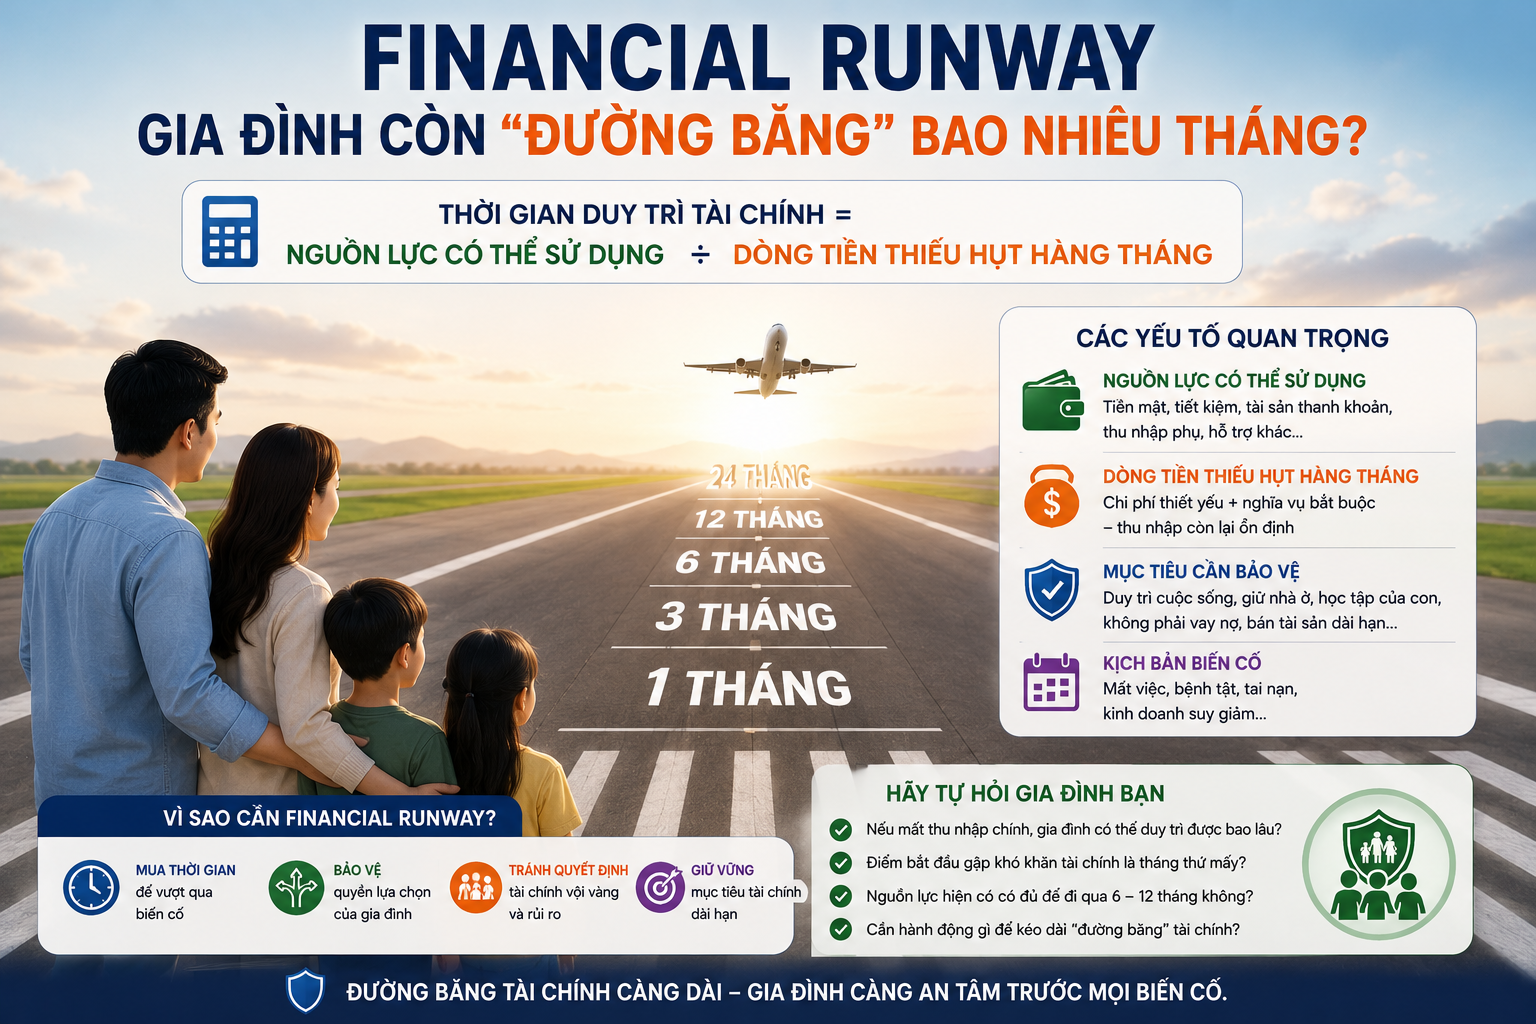
✨ Financial Runway – Gia đình còn “đường băng” bao nhiêu tháng?
Trong doanh nghiệp, runway thường được dùng để mô tả khoảng thời gian một tổ chức có thể tiếp tục hoạt động trước khi cạn nguồn tiền. Gia đình cũng có thể áp dụng một cách nhìn tương tự.
Công thức đơn giản: Thời gian Duy trì Tài chính = Nguồn lực thanh khoản có thể sử dụng ÷ Dòng tiền thiếu hụt hàng tháng.
Nếu gia đình có 180 triệu đồng quỹ dự phòng và thiếu hụt 30 triệu mỗi tháng khi mất nguồn thu chính: 180 ÷ 30 = 6 tháng. Nhưng nếu vẫn còn 15 triệu thu nhập và phần thiếu hụt chỉ còn 15 triệu: 180 ÷ 15 = 12 tháng.
Cùng một quỹ dự phòng 180 triệu đồng nhưng một gia đình có runway 6 tháng, gia đình khác có thể đạt 12 tháng. Vì thế, số dư tài khoản không phản ánh đầy đủ mức độ an toàn tài chính.
✨ Hãy thử đặt gia đình vào kịch bản mất thu nhập đúng 6 tháng
Giả sử hôm nay nguồn thu chính dừng lại và chỉ quay trở lại sau sáu tháng. Đừng hỏi chung chung “nhà mình có ổn không?”, hãy đi từng tháng.
Bài kiểm tra này tạo ra một ranh giới rất quan trọng: Financial Breaking Point – Điểm bắt đầu mất khả năng tự duy trì tài chính. Nếu điểm đó xuất hiện ở tháng thứ 2, cấu trúc tài chính rất khác với gia đình có thể duy trì 12 tháng.
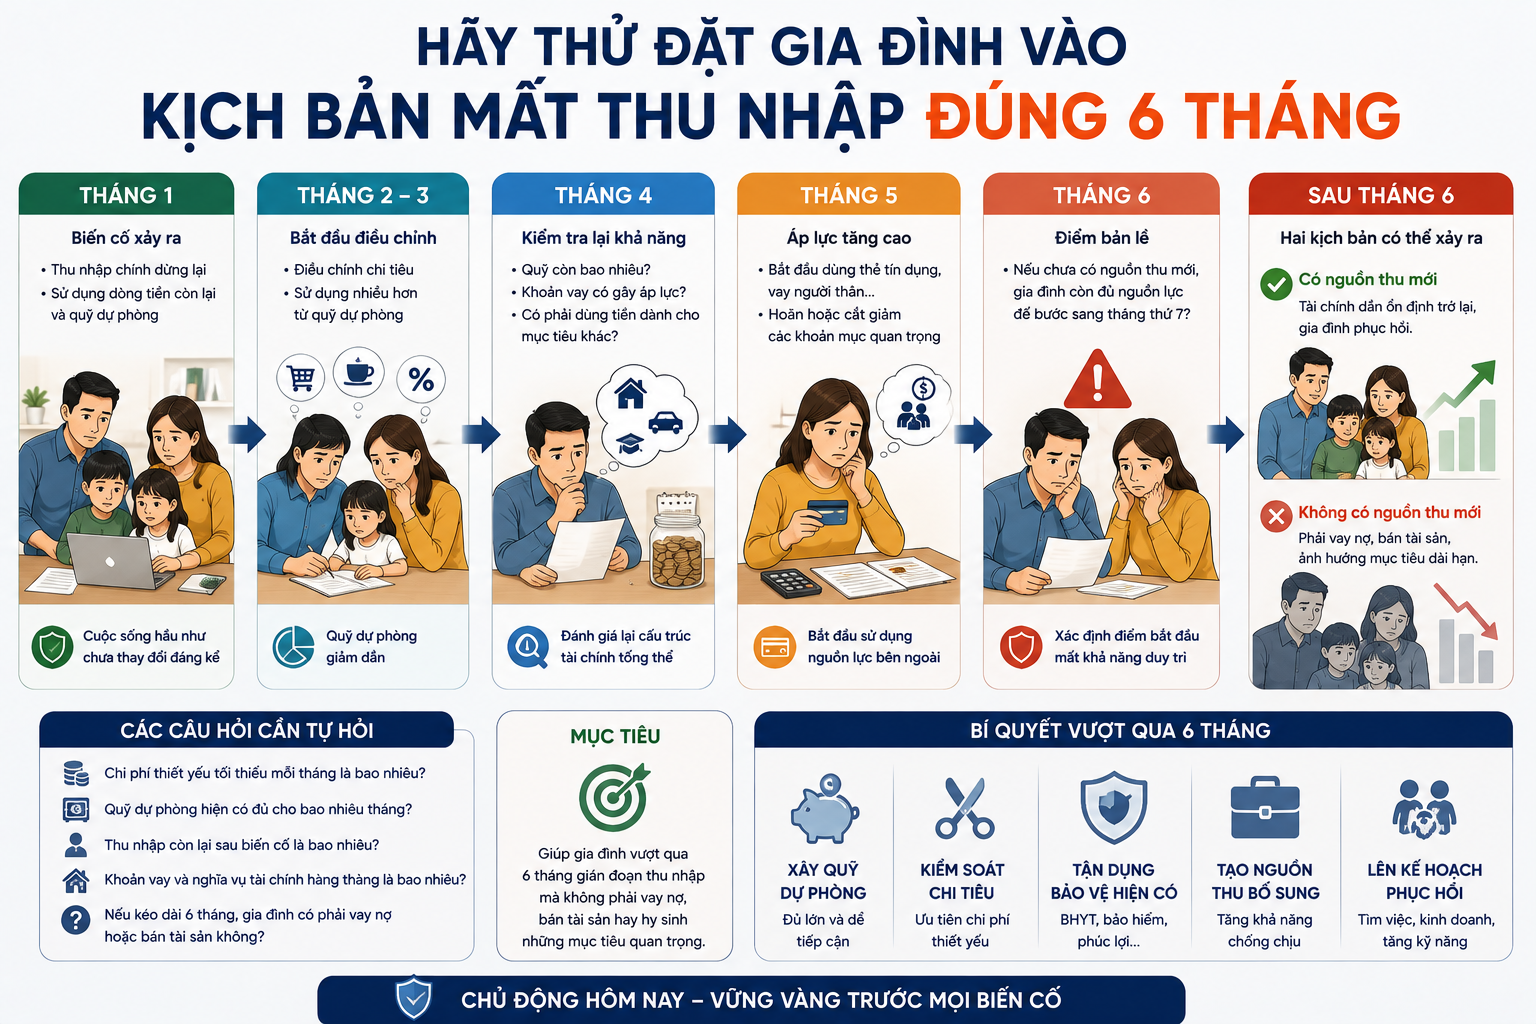
✨ Không phải tất cả tài sản đều có thể dùng để sống trong 6 tháng
Một gia đình có thể sở hữu căn nhà vài tỷ đồng, ô tô, đất, cổ phiếu hoặc tài sản kinh doanh nhưng vẫn gặp khủng hoảng tiền mặt nếu thu nhập đột ngột dừng lại. Đó là khác biệt giữa Wealth – Tài sản và Liquidity – Thanh khoản.
Ngôi nhà đang ở có giá trị nhưng không thể dùng một phần căn nhà để thanh toán tiền thực phẩm ngày mai. Một khoản đầu tư dài hạn có thể bán được nhưng bán trong thời điểm bất lợi có thể tạo ra tổn thất. Tài sản kinh doanh có thể có giá trị nhưng không chắc chuyển thành tiền nhanh. Do đó khi tính runway, nên ưu tiên những nguồn lực có thể tiếp cận thực tế trong thời gian cần thiết, thay vì cộng toàn bộ tài sản của gia đình.
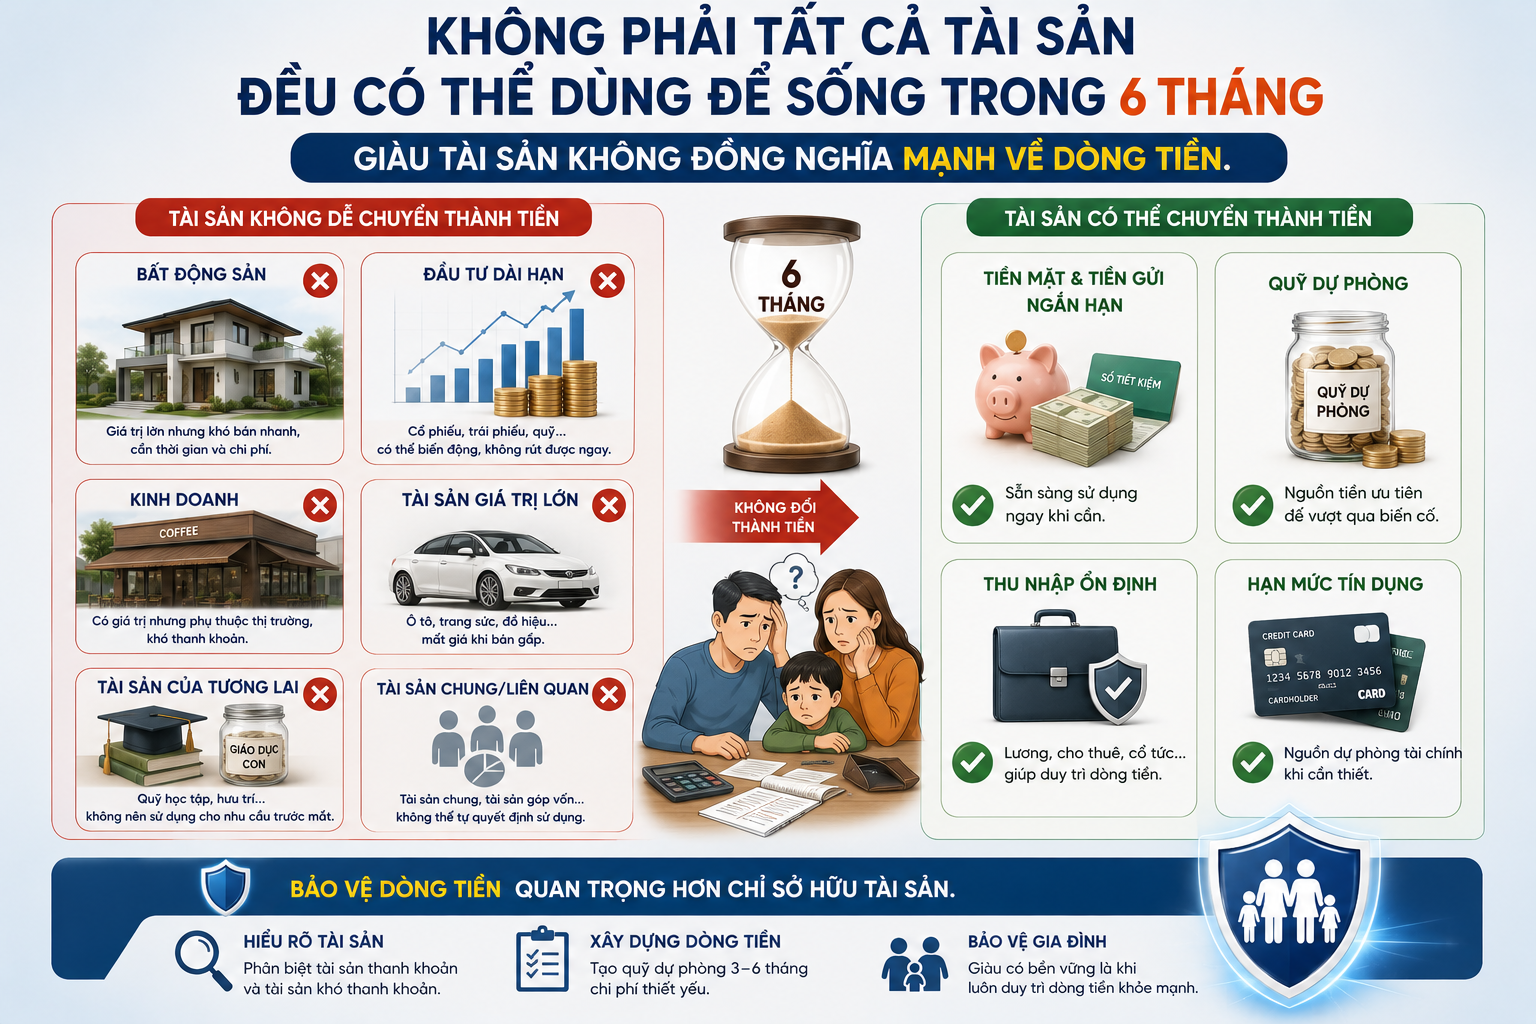
✨ Giàu tài sản không đồng nghĩa mạnh về dòng tiền.
Khoản vay có thể rút ngắn runway rất nhanh
Hai gia đình cùng có quỹ dự phòng 200 triệu đồng nhưng mức độ an toàn có thể hoàn toàn khác nhau.
Gia đình A cần 25 triệu/tháng và không có nợ. Nếu mất toàn bộ thu nhập, runway cơ bản khoảng 8 tháng.
Gia đình B cần 25 triệu chi phí sinh hoạt nhưng còn phải trả 20 triệu tiền vay mỗi tháng. Tổng nghĩa vụ là 45 triệu. Nếu mất toàn bộ thu nhập: 200 ÷ 45 ≈ 4,4 tháng. Cùng 200 triệu đồng nhưng khả năng duy trì giảm gần một nửa.
Vì vậy khi đánh giá Income Protection Gap, Debt Obligation – Nghĩa vụ Nợ phải được đặt cạnh quỹ dự phòng. Gia đình càng sử dụng đòn bẩy tài chính lớn thì khả năng chịu đựng một giai đoạn mất thu nhập càng cần được kiểm tra kỹ.
✨ Người phụ thuộc khiến mất thu nhập trở thành rủi ro của cả gia đình
Nếu một người độc thân mất thu nhập, họ chủ yếu phải điều chỉnh cuộc sống của chính mình. Nhưng khi người trụ cột có hai con nhỏ, cha mẹ già hoặc những thành viên phụ thuộc tài chính, một biến cố thu nhập có thể lan sang nhiều người.
NGƯỜI TRỤ CỘT → THU NHẬP → CHI PHÍ GIA ĐÌNH → CON CÁI → KHOẢN VAY → CÁC MỤC TIÊU TƯƠNG LAI.
Đó là lý do Income Protection không chỉ là câu chuyện của một cá nhân. Nó liên kết trực tiếp với Family Protection, Child Protection, Health Protection và Home Protection.
Một khoản vay mua nhà chẳng hạn vừa thuộc Home Profile vừa tạo nghĩa vụ trong Income Profile. Học phí của con vừa thuộc Child Profile vừa phụ thuộc vào khả năng duy trì thu nhập của cha mẹ.
✨ Nếu mất thu nhập do bệnh nặng, bài toán còn khó hơn mất việc
Mất việc và mắc bệnh đều có thể làm giảm thu nhập nhưng cấu trúc tác động rất khác.
Khi mất việc nhưng còn khỏe mạnh, người lao động vẫn có khả năng tìm việc mới, làm công việc tạm thời hoặc tạo nguồn thu khác. Khi mắc bệnh nặng, chính khả năng tạo thu nhập có thể bị suy giảm trong lúc gia đình phát sinh thêm chi phí điều trị, chăm sóc và phục hồi.
Khi đó: THU NHẬP ↓ + CHI PHÍ Y TẾ ↑ + CHI PHÍ CHĂM SÓC ↑ = ÁP LỰC DÒNG TIỀN TĂNG NHANH. Nếu người còn lại trong gia đình phải nghỉ hoặc giảm giờ làm để chăm sóc bệnh nhân, một biến cố sức khỏe thậm chí có thể ảnh hưởng hai nguồn thu nhập cùng lúc. Đây chính là điểm Health Protection Profile và Income Protection Profile cần kết nối với nhau.
✨ Có BHYT và bảo hiểm vẫn cần kiểm tra kịch bản mất thu nhập
Một gia đình có BHYT và bảo hiểm sức khỏe có thể đã giảm đáng kể một số rủi ro chi phí y tế, nhưng điều đó không tự động đồng nghĩa thu nhập sáu tháng đã được bảo vệ.
Cần tách hai câu hỏi: Ai thanh toán chi phí liên quan đến điều trị? và: Ai thay thế dòng thu nhập bị mất trong thời gian không thể làm việc? Đây là hai bài toán khác nhau.
Tương tự, việc có một hợp đồng bảo hiểm không cho chúng ta biết ngay gia đình có đủ bảo vệ hay không. Cần xem cụ thể quyền lợi, phạm vi, điều kiện và các nguồn lực khác.
Do đó: Health Protection Gap ≠ Income Protection Gap. Nhưng hai khoảng trống này có thể xuất hiện cùng lúc và khuếch đại lẫn nhau.
✨ Quỹ dự phòng chính là lớp mua thời gian để thu nhập phục hồi
Trong kịch bản mất thu nhập sáu tháng, vai trò lớn nhất của quỹ dự phòng không phải làm gia đình “giàu hơn”. Nó giúp gia đình không phải đưa ra những quyết định tài chính tồi chỉ vì thiếu thời gian.
Nếu có runway đủ dài, người mất việc có thể tìm một công việc phù hợp hơn thay vì buộc phải nhận ngay bất kỳ công việc nào. Người bệnh có thể tập trung phục hồi thay vì quay lại làm việc quá sớm. Gia đình không phải vội bán tài sản, vay nóng hoặc phá vỡ quỹ học tập của con.
Vì vậy: QUỸ DỰ PHÒNG = THANH KHOẢN + THỜI GIAN + QUYỀN LỰA CHỌN. Đó là lý do trong bài trước, quỹ dự phòng được xem như công cụ “mua thời gian tài chính”.
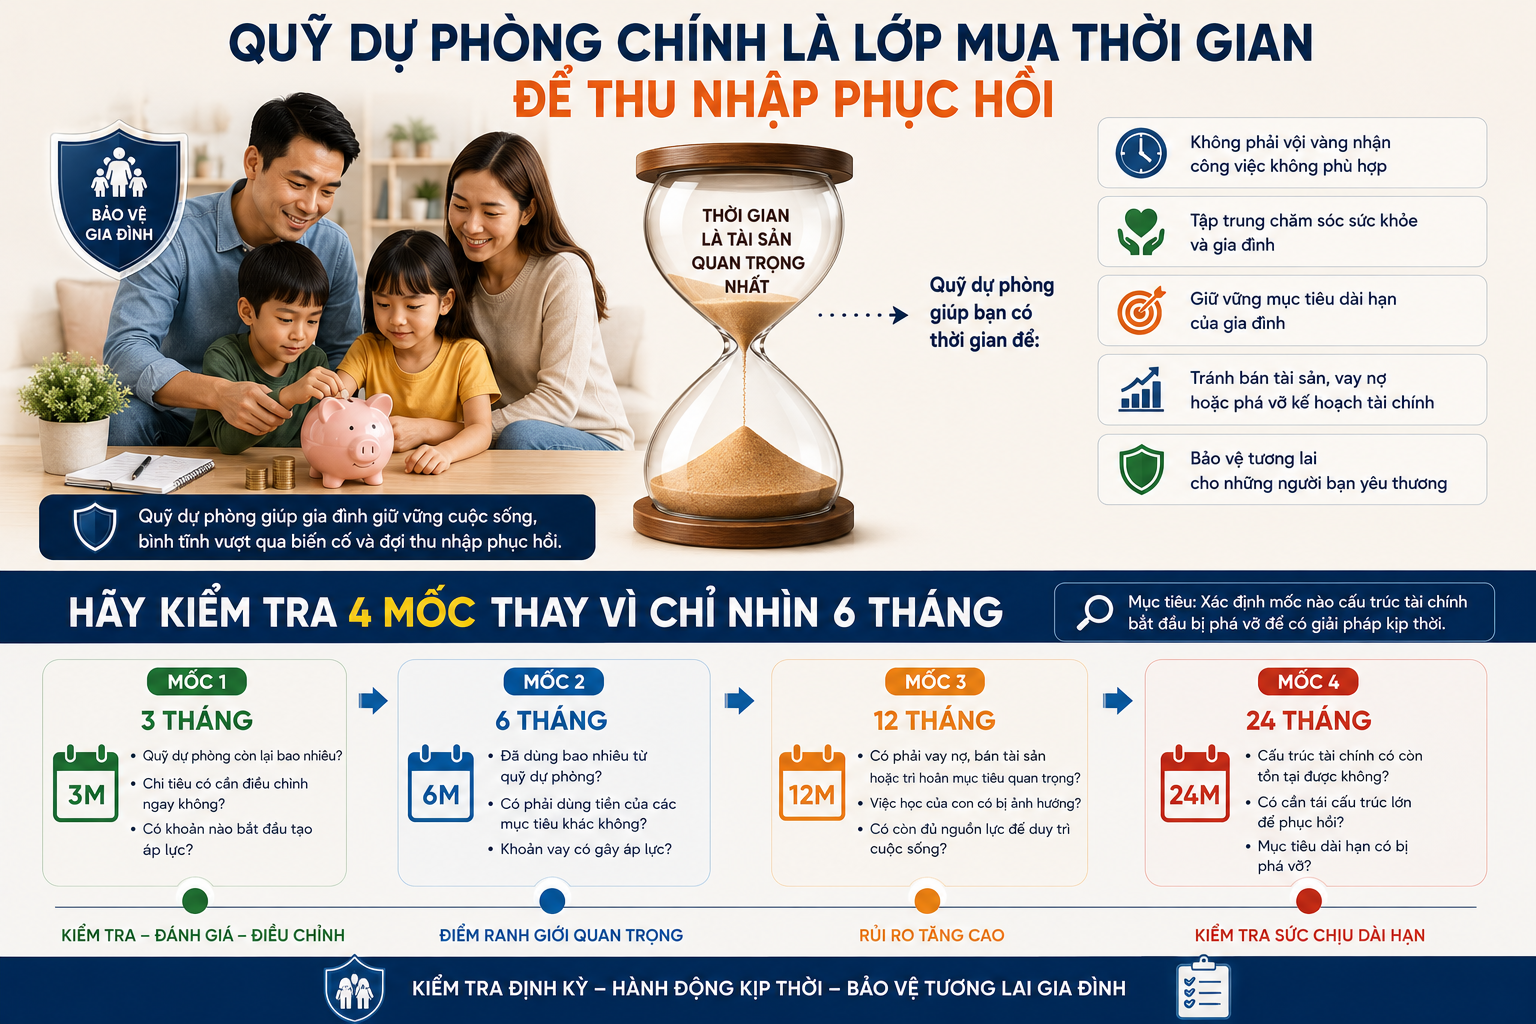
✨ Hãy kiểm tra 4 mốc thay vì chỉ nhìn 6 tháng
Mặc dù chuyên đề đặt câu hỏi mất thu nhập sáu tháng, gia đình nên kiểm tra ít nhất bốn mốc: 3 tháng → 6 tháng → 12 tháng → 24 tháng.
Không nhất thiết phải có tiền mặt đủ cho 24 tháng. Mục tiêu của bài kiểm tra là xác định ở mốc nào cấu trúc hiện tại bắt đầu bị phá vỡ, từ đó mới biết khoảng trống nào cần xử lý.
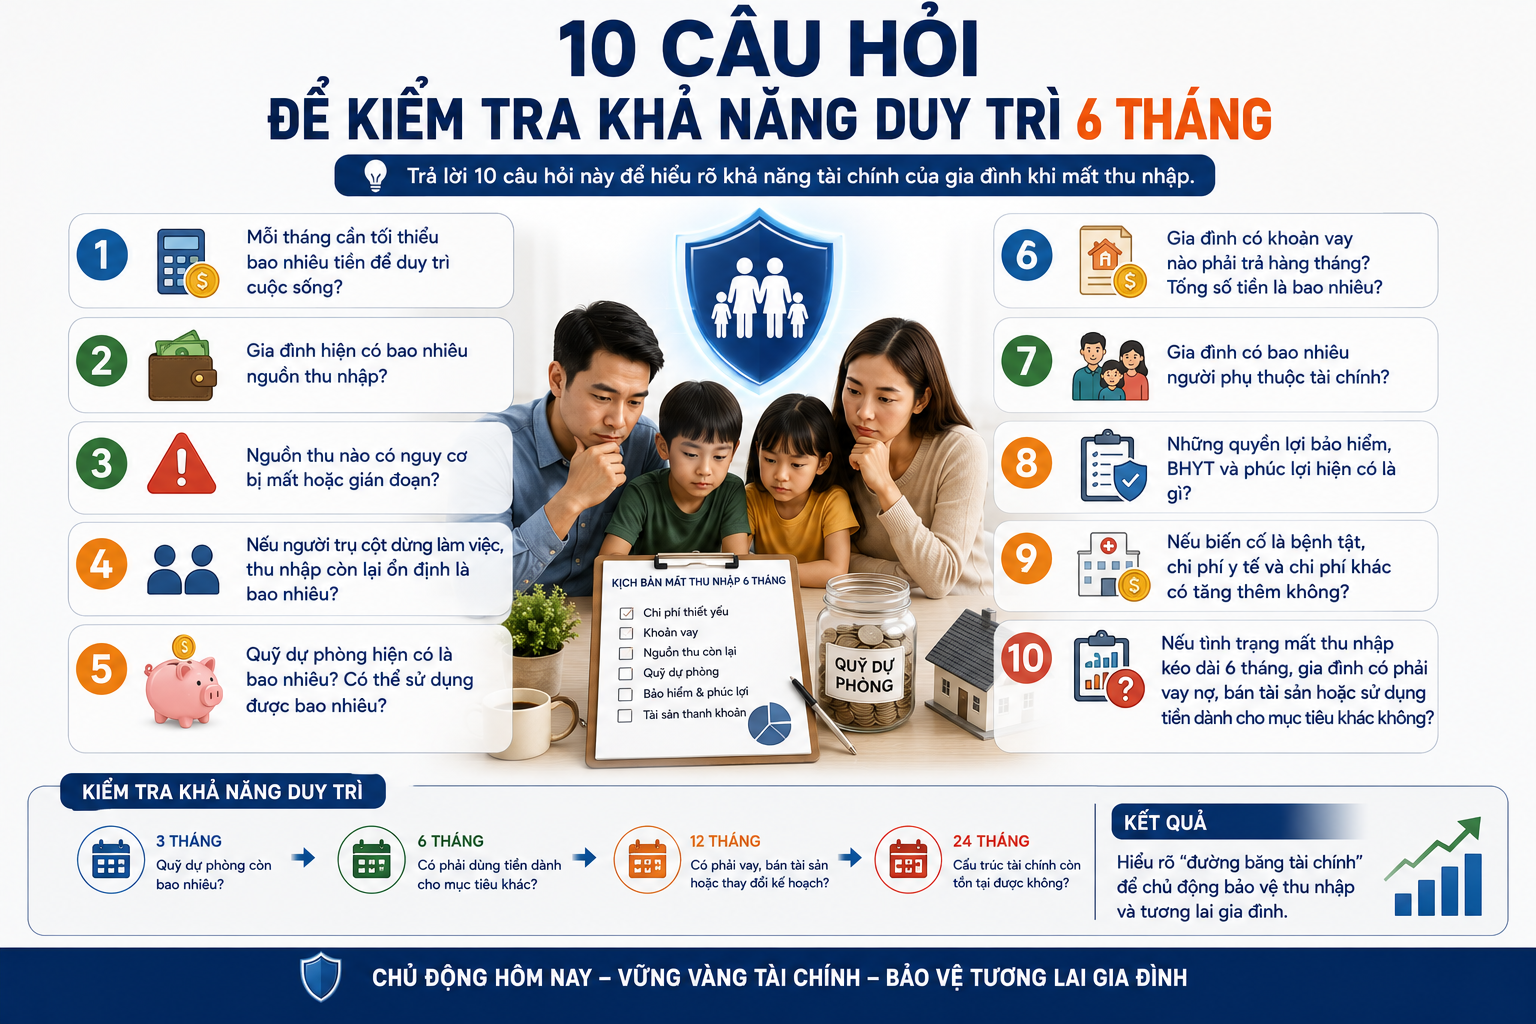
✨ 10 câu hỏi để kiểm tra khả năng duy trì 6 tháng
Gia đình có thể bắt đầu bằng 10 câu hỏi rất thực tế: Mỗi tháng cần tối thiểu bao nhiêu tiền để duy trì cuộc sống? Có bao nhiêu nguồn thu nhập? Nguồn thu nào có nguy cơ bị mất? Nếu người trụ cột dừng làm việc, thu nhập còn lại là bao nhiêu? Quỹ dự phòng hiện có bao nhiêu? Có khoản vay nào vẫn phải trả hàng tháng? Có bao nhiêu người phụ thuộc? Những quyền lợi BHYT, bảo hiểm và phúc lợi nào đang có? Nếu biến cố là bệnh tật, chi phí có tăng thêm không? Và nếu tình trạng kéo dài sáu tháng, gia đình có phải vay tiền, bán tài sản hoặc sử dụng tiền dành cho mục tiêu khác không?
Chỉ cần trả lời đủ 10 câu hỏi này, “mất thu nhập” bắt đầu chuyển từ một nỗi lo mơ hồ thành một bài toán tài chính có thể đo lường.
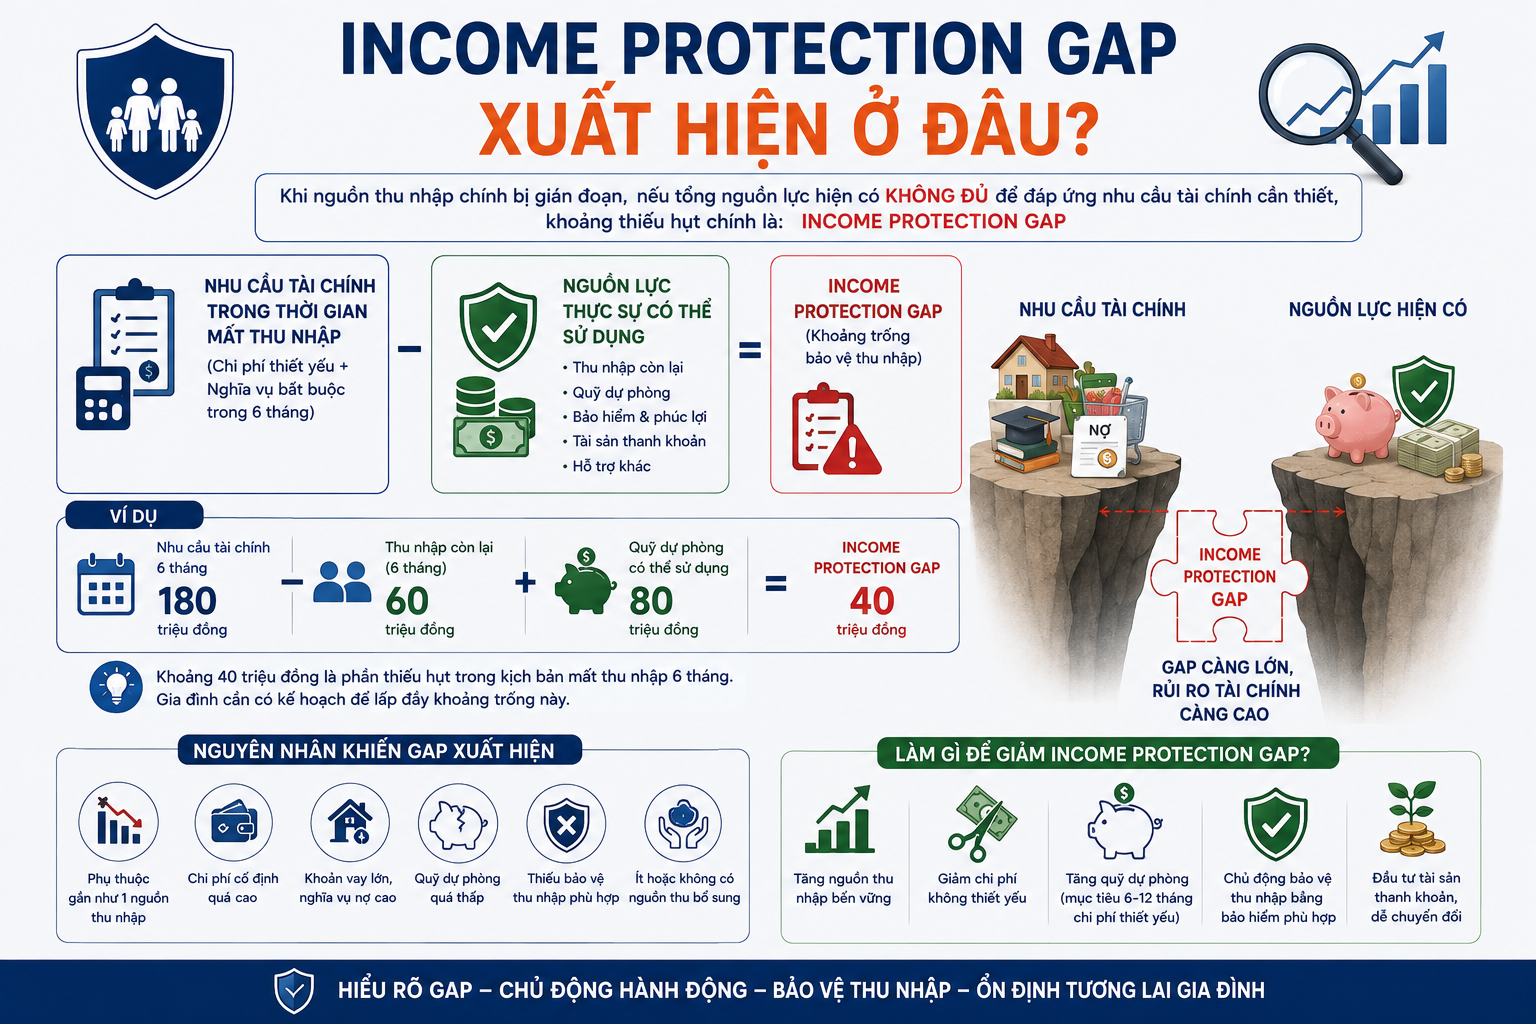
✨ Income Protection Gap xuất hiện ở đâu?
Có thể hiểu đơn giản: Nhu cầu tài chính trong thời gian mất thu nhập – Nguồn lực thực sự có thể sử dụng = Income Protection Gap.
Ví dụ gia đình cần 30 triệu/tháng để duy trì trong sáu tháng, tương đương 180 triệu. Trong thời gian đó vẫn còn 60 triệu thu nhập từ nguồn khác và có 80 triệu quỹ dự phòng có thể sử dụng.
Khoảng thiếu hụt sơ bộ: 180 – 60 – 80 = 40 triệu đồng. 40 triệu này là một dấu hiệu của Income Protection Gap trong kịch bản đang xét. Nhưng điều đó không đồng nghĩa gia đình phải mua thêm 40 triệu bảo hiểm.
Khoảng trống có thể được xử lý bằng nhiều cách: tăng quỹ dự phòng, giảm chi phí cố định, giảm nợ, tạo nguồn thu thứ hai, tăng tài sản thanh khoản, sử dụng quyền lợi hiện có tốt hơn, điều chỉnh cấu trúc tài chính hoặc xem xét một giải pháp chuyển giao rủi ro phù hợp.
Đây là nguyên tắc rất quan trọng: INCOME PROTECTION GAP ≠ INSURANCE GAP.
✨ Không phải cứ thiếu 6 tháng là phải tích đủ 6 tháng tiền mặt
Nếu tính ra gia đình cần 300 triệu đồng để vượt qua kịch bản sáu tháng, giải pháp không nhất thiết là phải giữ đúng 300 triệu tiền mặt.
Một cấu trúc bảo vệ có thể gồm: Thu nhập còn lại + Quỹ dự phòng + BHYT + Bảo hiểm/phúc lợi phù hợp + Tài sản thanh khoản + Nguồn thu bổ sung + Khả năng giảm chi phí + Hỗ trợ khác. Đây chính là Solution Mix – Tổ hợp Giải pháp Bảo vệ.
Mục tiêu không phải tích thật nhiều tiền hoặc mua thật nhiều bảo hiểm. Mục tiêu là tạo ra một cấu trúc đủ mạnh để gia đình không bị đẩy vào khủng hoảng khi nguồn thu chính bị gián đoạn.
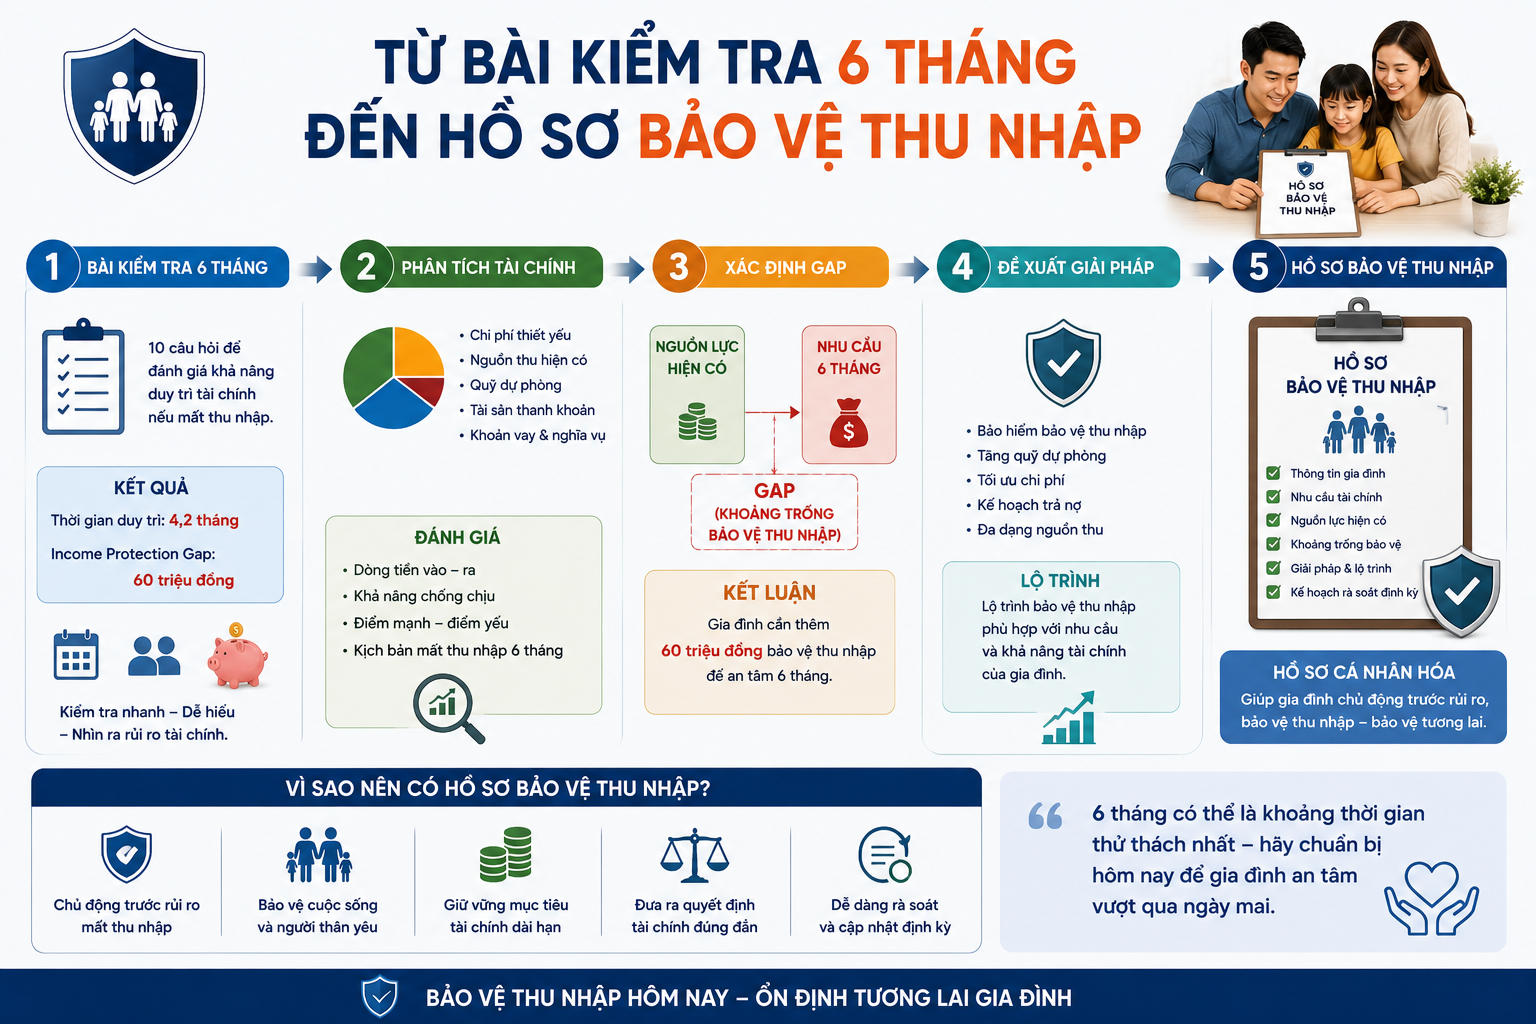
✨ Từ bài kiểm tra 6 tháng đến Hồ sơ Bảo vệ Thu nhập
Đây là điểm chuyên đề này đặc biệt quan trọng đối với iProtect. Một người đọc bài không chỉ nhận được kiến thức mà có thể từng bước tạo ra dữ liệu cho Income Protection Profile – Hồ sơ Bảo vệ Thu nhập.
Cấu trúc có thể rất rõ: GIA ĐÌNH → NGƯỜI TRỤ CỘT → NGUỒN THU NHẬP → CHI PHÍ THIẾT YẾU → NGƯỜI PHỤ THUỘC → KHOẢN VAY → QUỸ DỰ PHÒNG → BẢO VỆ HIỆN CÓ → THU NHẬP CÒN LẠI → KỊCH BẢN MẤT THU NHẬP → FINANCIAL RUNWAY → INCOME PROTECTION GAP → PRIORITY → SOLUTION.
Khi đó iProtect không chỉ biết một người tìm kiếm “mất thu nhập 6 tháng”. Hệ thống có thể từng bước hiểu: gia đình gồm bao nhiêu người, ai tạo thu nhập, phụ thuộc vào nguồn nào, cần bao nhiêu tiền mỗi tháng, có bao nhiêu nợ, quỹ dự phòng duy trì được bao lâu và khoảng trống bắt đầu xuất hiện ở tháng nào. Đó chính là sự chuyển đổi từ Content → Discovery → Profile → Structured Data → Protection Gap → Recommendation.
✨ Câu hỏi cuối cùng: Gia đình có thể đi qua tháng thứ 6 mà không phá vỡ tương lai không?
Khả năng duy trì sáu tháng không chỉ được đo bằng việc “còn tiền để sống”. Một gia đình có thể sống qua sáu tháng bằng cách rút sạch quỹ học tập của con, bán tài sản, vay nợ hoặc dừng trả một số nghĩa vụ. Về kỹ thuật họ vẫn “duy trì được”, nhưng cấu trúc tài chính đã bị tổn thương nghiêm trọng.
Vì vậy câu hỏi tốt hơn là:
Nếu nguồn thu nhập chính dừng lại trong 6 tháng, gia đình có thể tiếp tục chi trả những nhu cầu thiết yếu, giữ được nhà ở, duy trì việc học của con, thực hiện các nghĩa vụ quan trọng và không phải vay nợ hoặc bán tài sản dài hạn hay không?
Nếu câu trả lời là có, gia đình đã có một mức độ chống chịu đáng kể. Nếu câu trả lời là không, điều cần làm tiếp theo không phải lập tức tìm một sản phẩm bảo hiểm, mà là xác định chính xác điểm yếu nằm ở đâu.
Có thể là quỹ dự phòng quá thấp. Có thể khoản vay quá lớn. Có thể gia đình phụ thuộc gần như hoàn toàn vào một người trụ cột. Có thể thiếu nguồn thu thứ hai. Có thể một rủi ro lớn chưa được chuyển giao. Hoặc cũng có thể các lớp bảo vệ đã tồn tại nhưng gia đình chưa hiểu và tổ chức chúng thành một hệ thống.
Đó chính là mục tiêu của Hồ sơ Bảo vệ Thu nhập: biến câu hỏi rất đời thường “Nếu mất thu nhập 6 tháng, nhà mình sống được bao lâu?” thành một bản đồ có thể nhìn thấy, đo lường và từng bước cải thiện:
THU NHẬP → DÒNG TIỀN → RUNWAY → GAP → PRIORITY → SOLUTION → KHẢ NĂNG PHỤC HỒI.
Và cuối cùng, thước đo quan trọng không phải gia đình có bao nhiêu hợp đồng bảo hiểm hay bao nhiêu tiền trong tài khoản, mà là khi dòng thu nhập bị gián đoạn, gia đình còn bao nhiêu thời gian để bình tĩnh xử lý biến cố mà không phải đánh đổi những tài sản và mục tiêu quan trọng của tương lai.

