
Nên ưu tiên bảo vệ bố mẹ hay mua bảo hiểm cho con trước?
Khi gia đình có con nhỏ, một trong những câu hỏi rất thường gặp là: “Nên mua bảo hiểm cho con trước hay bảo vệ bố mẹ trước?” Câu hỏi nghe có vẻ chỉ liên quan đến lựa chọn sản phẩm, nhưng thực chất phía sau là một bài toán lớn hơn về cấu trúc tài chính gia đình. Trẻ em cần được bảo vệ, nhưng trẻ chưa tự tạo ra thu nhập, chưa tự xây quỹ dự phòng và phần lớn chi phí sinh hoạt, chăm sóc sức khỏe, học tập cũng như tương lai của trẻ đều đang được tài trợ bởi cha mẹ. Vì vậy, nếu chỉ nhìn vào người được bảo hiểm mà không nhìn vào ai đang tạo ra nguồn lực bảo vệ cả gia đình, quyết định rất dễ bị đảo ngược thứ tự ưu tiên. Cách tiếp cận của iProtect không phải “bố mẹ hay con quan trọng hơn”, mà là xác định rủi ro nào có thể gây tác động tài chính lớn nhất cho cả gia đình và lớp bảo vệ nào đang thiếu nhất.
✨ Đừng bắt đầu bằng câu hỏi “mua cho ai?”, hãy bắt đầu bằng “gia đình phụ thuộc vào ai?”
Hãy hình dung một gia đình có bố, mẹ và hai con nhỏ. Bố tạo ra 70% thu nhập, mẹ tạo ra 30%. Hai con chưa tạo ra thu nhập nhưng phụ thuộc hoàn toàn vào nguồn lực của bố mẹ. Nếu một đứa trẻ phải nằm viện, gia đình có thể phải đối mặt với viện phí, chi phí chăm sóc và một phần thu nhập bị giảm vì bố hoặc mẹ phải nghỉ làm. Nhưng nếu người bố – người tạo ra 70% thu nhập – mất khả năng lao động dài hạn, tác động có thể lan ra gần như toàn bộ cấu trúc gia đình: thu nhập giảm mạnh, quỹ dự phòng bị sử dụng, khoản vay vẫn phải trả, chi phí sinh hoạt vẫn tiếp tục, việc học của con có thể bị ảnh hưởng và các mục tiêu dài hạn phải trì hoãn.
Vì vậy, thay vì: BỐ MẸ HAY CON → MUA BẢO HIỂM CHO AI? iProtect nên chuyển câu hỏi thành: AI ĐANG PHỤ THUỘC VÀO AI → RỦI RO NÀO → TÁC ĐỘNG BAO NHIÊU → BẢO VỆ HIỆN CÓ → PROTECTION GAP → PRIORITY.
Đây là khác biệt giữa Product-first – bắt đầu từ sản phẩm và Need-first – bắt đầu từ nhu cầu bảo vệ.
✨Bảo vệ bố mẹ thực chất cũng là một cách bảo vệ con
Một đứa trẻ có thể chưa sở hữu tài sản lớn, nhưng lại phụ thuộc vào một “tài sản” rất lớn của bố mẹ: khả năng tạo ra thu nhập trong tương lai.
Giả sử người trụ cột kiếm 40 triệu đồng mỗi tháng. Một năm là 480 triệu đồng. Nếu còn 20 năm lao động, tổng dòng thu nhập danh nghĩa có thể lên tới nhiều tỷ đồng trước khi tính đến tăng trưởng thu nhập, lạm phát và các yếu tố khác. Chính dòng tiền tương lai đó đang tài trợ cho nhà ở, thực phẩm, chăm sóc sức khỏe, học phí và tương lai của trẻ.
Nếu khả năng tạo thu nhập này bị mất: NGƯỜI TRỤ CỘT GẶP BIẾN CỐ → THU NHẬP GIẢM/MẤT → QUỸ DỰ PHÒNG GIẢM → KHẢ NĂNG TRẢ NỢ GIẢM → NGÂN SÁCH NUÔI CON GIẢM → GIÁO DỤC & MỤC TIÊU TƯƠNG LAI BỊ ẢNH HƯỞNG.
Nhìn theo cách này, bảo vệ người tạo ra nguồn lực không phải “ưu tiên bố mẹ hơn con”. Nó là bảo vệ hạ tầng tài chính đang nuôi dưỡng con. Nhưng điều đó không có nghĩa cứ phải bảo vệ bố mẹ trước trong mọi trường hợp. Đây là điểm cần tránh cực đoan. Không có một quy tắc chung rằng mọi gia đình đều phải “mua cho bố mẹ trước rồi mới đến con”.
Một đứa trẻ có thể đang có nhu cầu sức khỏe đặc biệt, thường xuyên cần chăm sóc y tế hoặc gia đình chưa có lớp bảo vệ cơ bản trước các chi phí y tế lớn. Trong trường hợp đó, khoảng trống ở phía trẻ có thể cần được xử lý ngay.
Ngược lại, một gia đình đã có BHYT và những lớp chăm sóc sức khỏe tương đối tốt cho con nhưng người trụ cột gần như không có quỹ dự phòng, đang gánh khoản vay lớn và 80% thu nhập phụ thuộc vào một người thì Income Protection Gap của bố/mẹ có thể nghiêm trọng hơn.
Vì vậy, thứ tự đúng không phải: BỐ MẸ → CON hay: CON → BỐ MẸ. Mà là: PROTECTION GAP LỚN NHẤT → TÁC ĐỘNG NGHIÊM TRỌNG NHẤT → ƯU TIÊN TRƯỚC.
✨ Hãy nhìn gia đình như một hệ thống phụ thuộc
Một gia đình không phải tập hợp những cá nhân độc lập về tài chính. Các thành viên được nối với nhau bằng những quan hệ phụ thuộc.
Khi nhìn theo cấu trúc này, có thể thấy một rủi ro xảy ra với một người đôi khi tạo ra tác động lên nhiều người khác. Đây chính là lý do Family Protection Profile – Hồ sơ Bảo vệ Gia đình cần đứng phía trên quyết định sản phẩm.

✨ Hãy so sánh hai loại biến cố: xảy ra với con và xảy ra với bố mẹ
Giả sử con gặp một biến cố sức khỏe. Tác động có thể gồm chi phí khám chữa bệnh, phần gia đình tự chi trả, chi phí đi lại, chăm sóc, phục hồi và thu nhập bị giảm khi cha mẹ phải nghỉ làm.
Chuỗi tác động: CON GẶP BIẾN CỐ → MEDICAL COST ↑ → CARE COST ↑ → PARENT WORKING TIME ↓ → FAMILY INCOME ↓. Bây giờ giả sử người trụ cột gặp bệnh nặng hoặc mất khả năng lao động: BỐ/MẸ GẶP BIẾN CỐ → MEDICAL COST ↑ + INCOME ↓ → EMERGENCY FUND ↓ → DEBT PRESSURE ↑ → CHILD LIVING & EDUCATION BUDGET ↓.
Điểm khác biệt đáng chú ý là biến cố của người trụ cột có thể tạo ra hai cú sốc đồng thời: chi phí tăng và khả năng tạo thu nhập giảm.
Đây thường là loại rủi ro cần được kiểm tra rất kỹ.
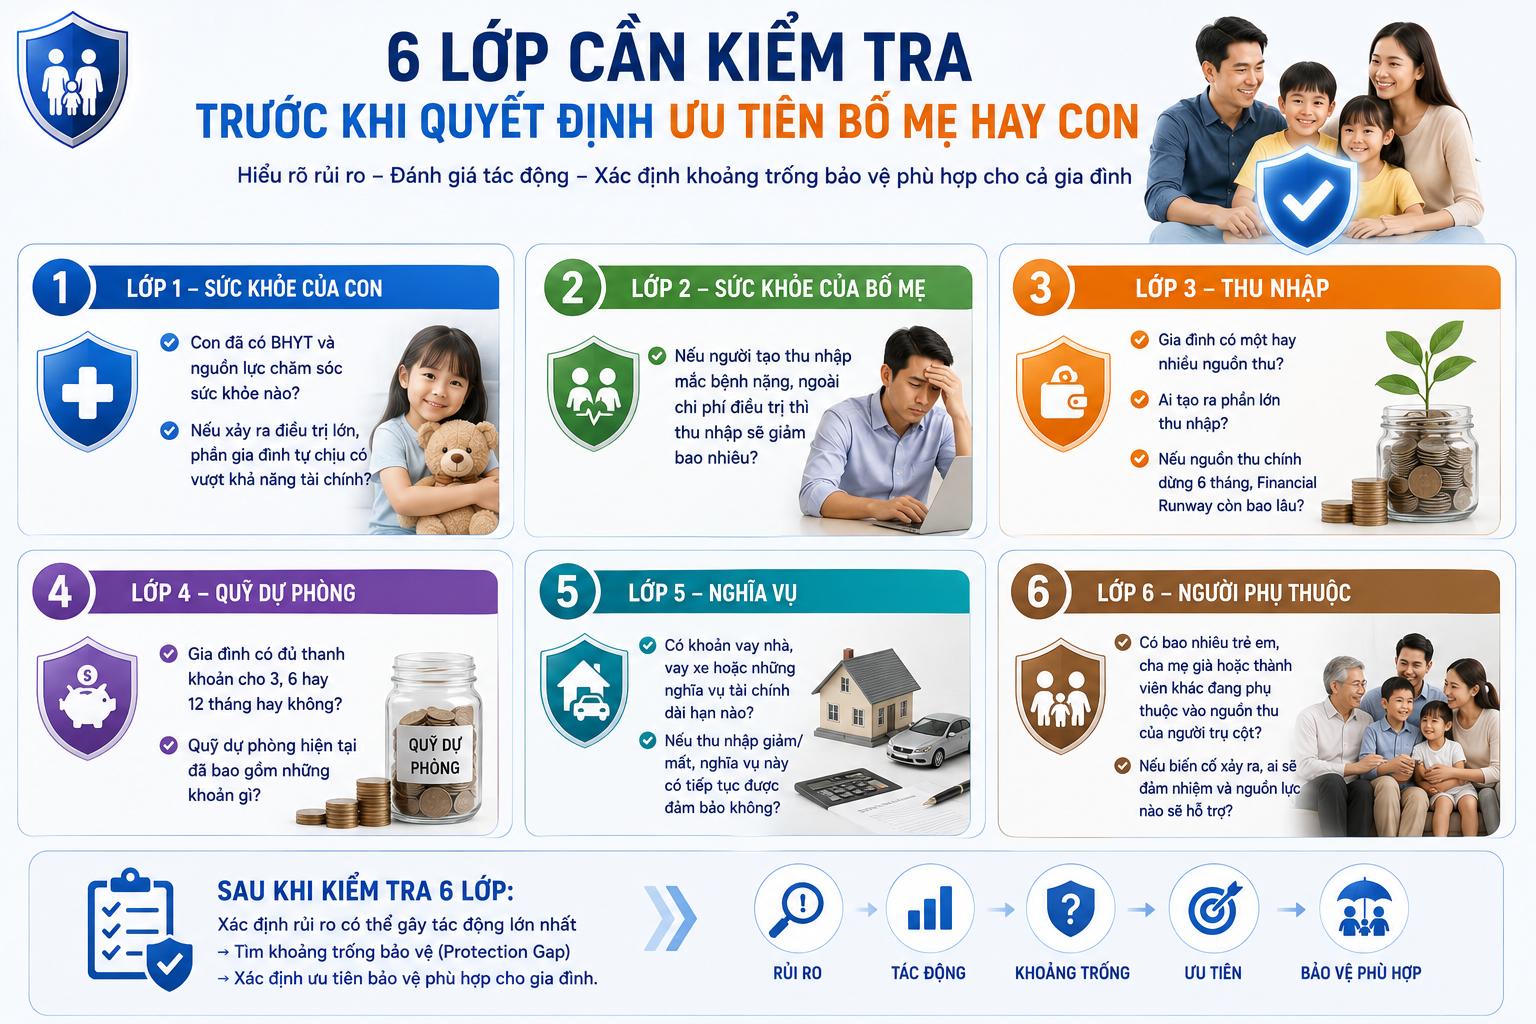
✨ 6 lớp cần kiểm tra trước khi quyết định ưu tiên bố mẹ hay con
Thay vì nhìn vào một hợp đồng cụ thể, gia đình có thể kiểm tra sáu lớp.
✅ Lớp 1 – Sức khỏe của con: Con đã có BHYT và những nguồn lực chăm sóc sức khỏe nào? Nếu xảy ra một đợt điều trị lớn, phần gia đình phải tự chịu có vượt khả năng tài chính không?
✅ Lớp 2 – Sức khỏe của bố mẹ: Nếu người tạo thu nhập mắc bệnh nặng, ngoài chi phí điều trị thì thu nhập sẽ giảm bao nhiêu?
✅ Lớp 3 – Thu nhập: Gia đình có một hay nhiều nguồn thu? Ai tạo ra phần lớn thu nhập? Nếu nguồn thu chính dừng sáu tháng, Financial Runway còn bao lâu?
✅ Lớp 4 – Quỹ dự phòng: Gia đình có đủ thanh khoản cho 3, 6 hay 12 tháng hay không?
✅ Lớp 5 – Nghĩa vụ: Có khoản vay nhà, vay xe hoặc những nghĩa vụ tài chính dài hạn nào phải tiếp tục dù biến cố xảy ra?
✅ Lớp 6 – Người phụ thuộc: Có bao nhiêu trẻ em, cha mẹ già hoặc thành viên khác đang phụ thuộc vào nguồn thu của người trụ cột?
Sáu lớp này giúp gia đình chuyển từ cảm tính sang Risk-based Priority – Ưu tiên dựa trên Rủi ro.
Một nguyên tắc quan trọng: bảo vệ “nguồn tạo ra nguồn lực” Nếu ngân sách gia đình hạn chế, một nguyên tắc đáng để kiểm tra là bảo vệ những nguồn lực mà nhiều thành viên đang phụ thuộc vào.
Ví dụ một gia đình có hai con nhỏ, khoản vay nhà và 80% thu nhập đến từ người bố. Nếu người bố mất khả năng lao động dài hạn, ảnh hưởng có thể lan tới bốn người, khoản vay và nhiều mục tiêu tương lai.
Trong Protection Graph: NGƯỜI TRỤ CỘT → THU NHẬP → GIA ĐÌNH → CON → NHÀ → KHOẢN VAY → GIÁO DỤC.
Một node có rất nhiều quan hệ phụ thuộc thường cần được đánh giá mức độ quan trọng cao.
Nhưng đây là nguyên tắc đánh giá, không phải quy tắc “luôn mua bảo hiểm cho người trụ cột trước”. Bởi người trụ cột có thể đã được bảo vệ tốt thông qua quỹ dự phòng, phúc lợi doanh nghiệp, các hợp đồng hiện có và những nguồn lực khác.
Điều phải tìm là Gap, không phải người để bán sản phẩm.
✨ Đừng nhầm “trẻ không tạo thu nhập” với “trẻ không cần bảo vệ”
Ngược lại cũng cần tránh một sai lầm khác: vì trẻ chưa tạo thu nhập nên cho rằng chưa cần bảo vệ. Trẻ có những rủi ro riêng. Nếu con cần điều trị dài ngày, chi phí có thể ảnh hưởng đáng kể đến gia đình. Nếu cha hoặc mẹ phải nghỉ việc để chăm sóc, biến cố của trẻ lại chuyển thành rủi ro thu nhập của bố mẹ.
Do đó: CHILD HEALTH RISK → FAMILY FINANCIAL RISK. Và: PARENT INCOME RISK → CHILD FUTURE RISK. Hai chiều này phải được phân tích đồng thời. Đây chính là lý do Child Protection Profile và Income Protection Profile cần kết nối với nhau.
✨Nếu ngân sách chỉ đủ cho một phần, hãy xây theo lớp thay vì cố hoàn thiện tất cả
Nhiều gia đình không thể cùng lúc xây một hệ thống bảo vệ hoàn hảo cho tất cả thành viên. Điều đó hoàn toàn bình thường về mặt hoạch định tài chính. Quan trọng là biết xây lớp nào trước.
Có thể bắt đầu: RỦI RO CÓ THỂ LÀM GIA ĐÌNH SỤP DÒNG TIỀN → XỬ LÝ TRƯỚC ↓ RỦI RO ẢNH HƯỞNG NHU CẦU THIẾT YẾU → XỬ LÝ TIẾP ↓RỦI RO ẢNH HƯỞNG MỤC TIÊU DÀI HẠN → XỬ LÝ THEO LỘ TRÌNH. Như vậy, gia đình không cần cố mua nhiều thứ cùng lúc. Có thể phối hợp quỹ dự phòng + BHYT + phúc lợi hiện có + quản lý khoản vay + thanh khoản + phòng ngừa rủi ro + bảo hiểm phù hợp để tạo thành nhiều lớp bảo vệ.
Đây chính là Solution Mix – Tổ hợp Giải pháp Bảo vệ.
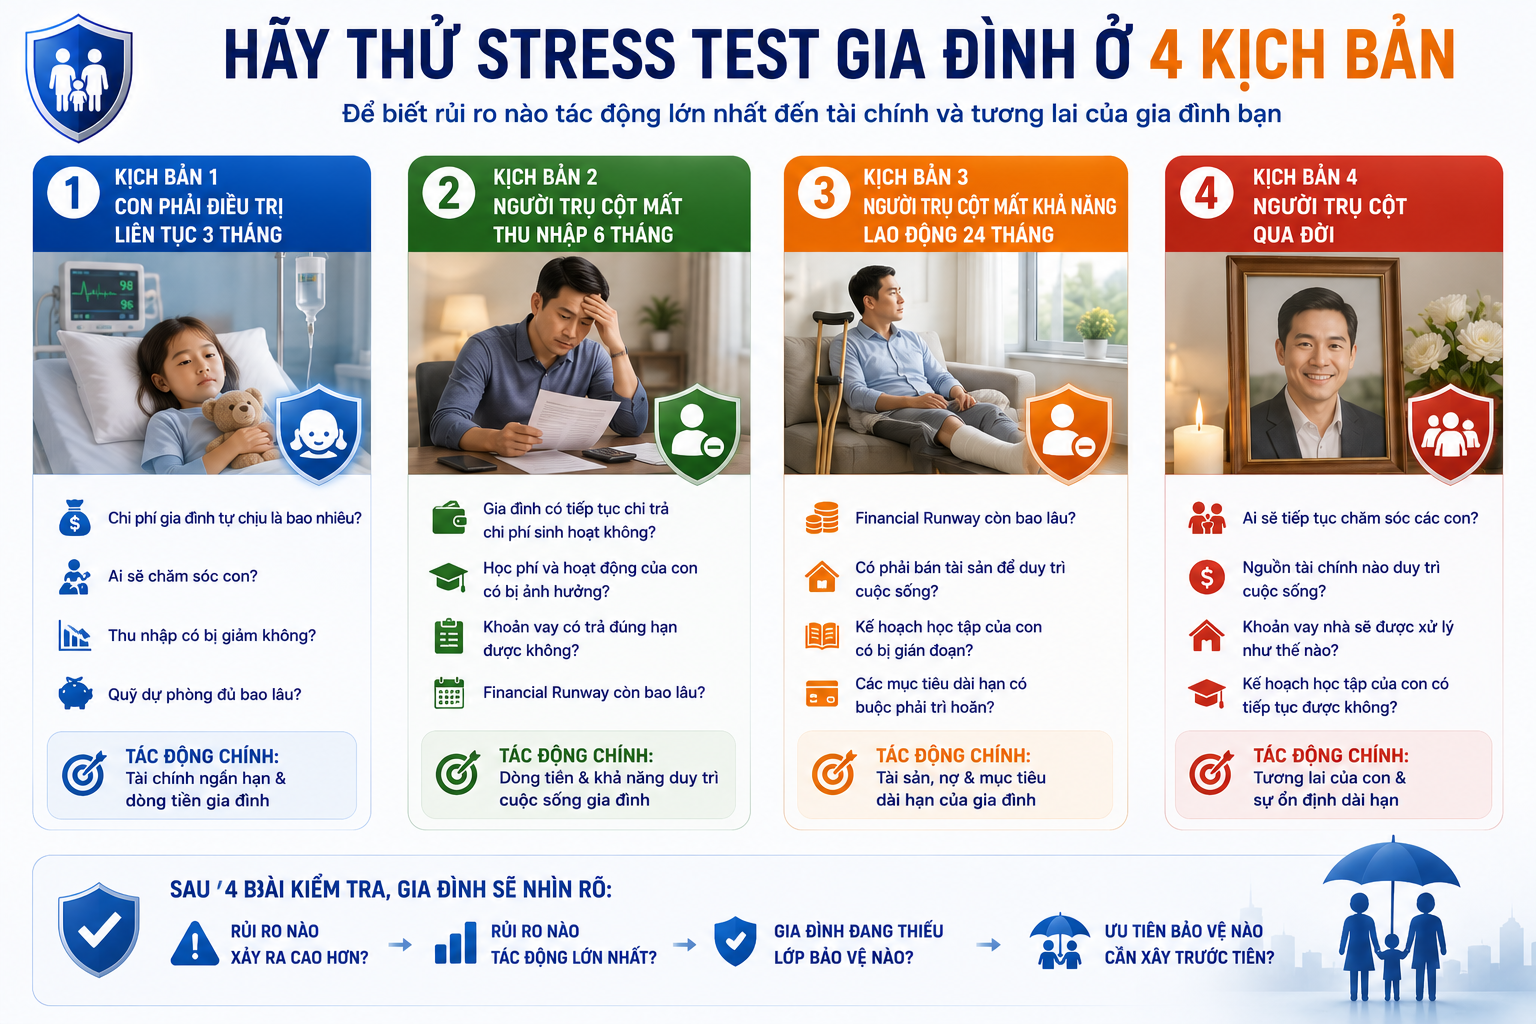
✨ Hãy thử Stress Test gia đình ở 4 kịch bản
Một cách đơn giản để xác định ưu tiên là đặt gia đình vào bốn kịch bản.
Kịch bản 1 – Con phải điều trị liên tục 3 tháng: Chi phí gia đình tự chịu bao nhiêu? Ai chăm con? Thu nhập có giảm không? Quỹ dự phòng đủ không?
Kịch bản 2 – Người trụ cột mất thu nhập 6 tháng: Gia đình có tiếp tục trả được chi phí sinh hoạt, học phí và khoản vay không?
Kịch bản 3 – Người trụ cột mất khả năng lao động 24 tháng: Financial Runway còn bao lâu? Gia đình có phải bán tài sản hoặc sử dụng quỹ học tập của con không?
Kịch bản 4 – Người trụ cột qua đời: Ai tiếp tục chăm sóc con? Nguồn tài chính nào duy trì cuộc sống? Khoản vay nhà ra sao? Kế hoạch học tập của trẻ có tiếp tục được không?
Sau bốn bài kiểm tra này, câu hỏi “mua cho bố mẹ hay con?” thường trở nên dễ trả lời hơn rất nhiều vì gia đình đã nhìn thấy nơi tác động lớn nhất.
✨ Protection Gap của bố mẹ và Protection Gap của con không hoàn toàn tách rời
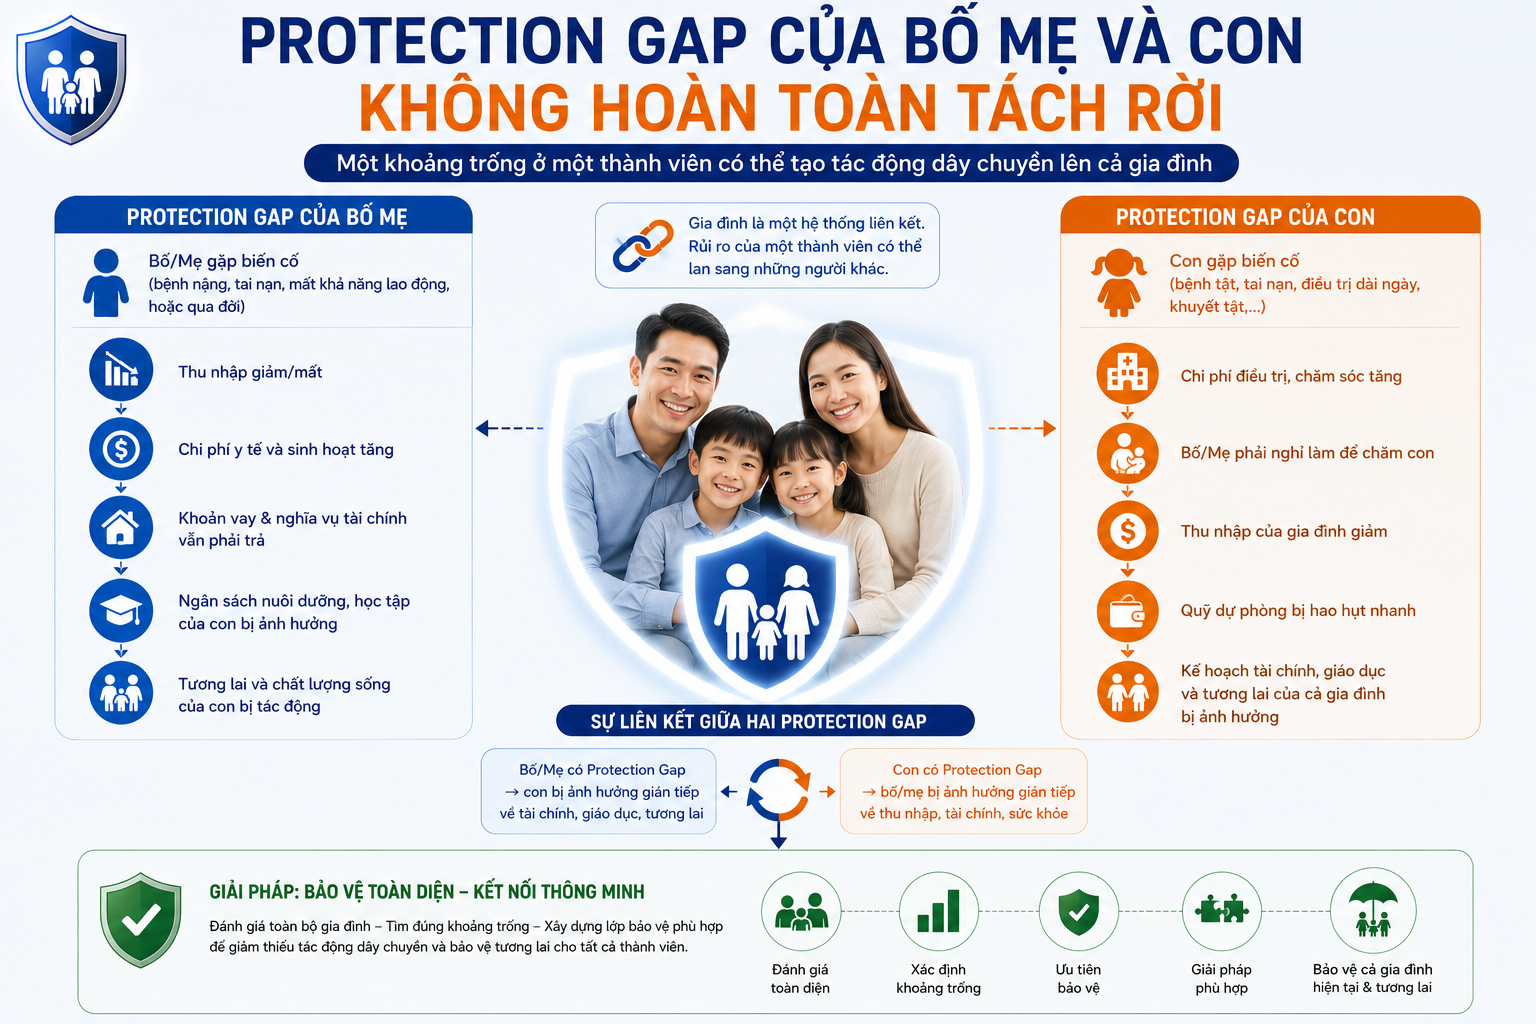
Giả sử người bố có Income Protection Gap rất lớn. Khoảng trống đó không chỉ thuộc về bố. Nếu người bố là người tạo 70% thu nhập: PARENT INCOME PROTECTION GAP → FAMILY PROTECTION GAP → CHILD PROTECTION GAP.
Ngược lại, nếu trẻ có nhu cầu chăm sóc đặc biệt mà gia đình chưa có nguồn lực phù hợp: CHILD HEALTH PROTECTION GAP → FAMILY CASH FLOW GAP → PARENT INCOME IMPACT. Đây là một insight quan trọng đối với iProtect: Protection Gap có tính liên kết. Một khoảng trống ở một thành viên có thể lan sang các Profile khác.
✨ Protection Priority – Ưu tiên Bảo vệ nên được xác định thế nào?
iProtect có thể xây một logic rất dễ hiểu dựa trên bốn câu hỏi:
1. Xác suất/khả năng xảy ra có đáng quan tâm không?
2. Nếu xảy ra, tác động tài chính lớn đến đâu?
3. Bao nhiêu người đang phụ thuộc vào nguồn lực bị ảnh hưởng?
4. Gia đình hiện đã có bao nhiêu nguồn lực để hấp thụ cú sốc?
Từ đó: RISK × IMPACT × DEPENDENCY – EXISTING PROTECTION → PROTECTION PRIORITY.
Đây chỉ nên được hiểu như khung tư duy, không phải công thức toán học chính thức. Nhưng nó giúp giải thích tại sao hai gia đình giống nhau về số thành viên vẫn có thứ tự ưu tiên khác nhau.
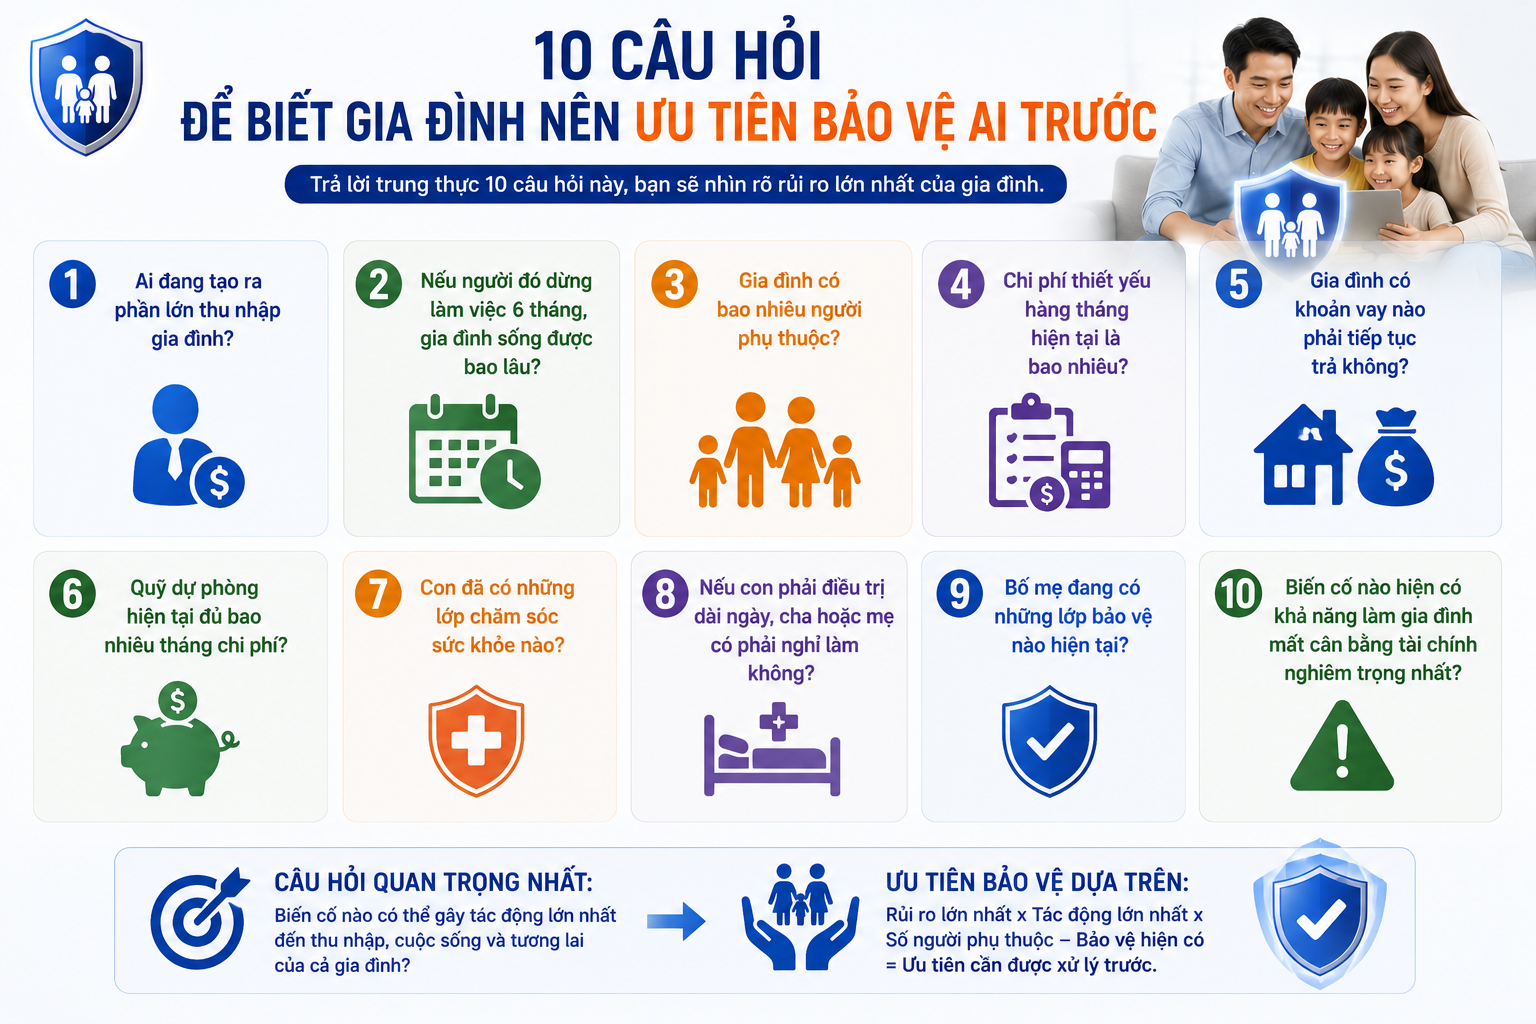
✨ 10 câu hỏi để biết gia đình nên ưu tiên bảo vệ ai trước
Trước khi lựa chọn sản phẩm, cha mẹ có thể tự hỏi: Ai đang tạo ra phần lớn thu nhập gia đình? Nếu người đó dừng làm việc sáu tháng thì gia đình sống được bao lâu? Gia đình có bao nhiêu người phụ thuộc? Chi phí thiết yếu hàng tháng là bao nhiêu? Có khoản vay nào phải tiếp tục trả không? Quỹ dự phòng đủ bao nhiêu tháng? Con đã có những lớp chăm sóc sức khỏe nào? Nếu con điều trị dài ngày, cha hoặc mẹ có phải nghỉ làm không? Bố mẹ đang có những lớp bảo vệ nào? Và quan trọng nhất: biến cố nào hiện có khả năng làm gia đình mất cân bằng tài chính nghiêm trọng nhất?
Câu hỏi thứ mười chính là nơi Protection Priority bắt đầu xuất hiện. Không phải cứ phát hiện khoảng trống là mua thêm bảo hiểm Đây tiếp tục là nguyên tắc quan trọng của iProtect: PROTECTION GAP ≠ INSURANCE GAP.
Ví dụ gia đình có Financial Runway chỉ hai tháng. Khoảng trống có thể cần xử lý trước bằng việc tăng quỹ dự phòng.
Bảo hiểm chỉ nên xuất hiện khi nó thực sự là công cụ phù hợp để chuyển giao phần rủi ro mà gia đình không muốn hoặc không đủ khả năng tự giữ.
✨ Từ “bảo vệ bố mẹ hay con?” đến Family Protection Profile
Câu hỏi này thực chất là một cửa vào rất tốt để hình thành Family Protection Profile – Hồ sơ Bảo vệ Gia đình. Thay vì chỉ ghi:
Bố – có bảo hiểm
Mẹ – có bảo hiểm
Con – có bảo hiểm
hệ thống cần hiểu: PERSON → FAMILY ROLE → INCOME → DEPENDENT → HEALTH → EXPENSE → LIABILITY → RESERVE → EXISTING PROTECTION → RISK → IMPACT → PROTECTION GAP → PRIORITY.
Sau đó các Profile được kết nối: FAMILY PROTECTION PROFILE ↕ INCOME PROTECTION PROFILE ↕HEALTH PROTECTION PROFILE ↕ CHILD PROTECTION PROFILE ↕ HOME & LOAN PROTECTION PROFILE
Khi đó iProtect không còn trả lời câu hỏi theo từng sản phẩm rời rạc. Hệ thống bắt đầu hiểu cấu trúc phụ thuộc của cả gia đình.
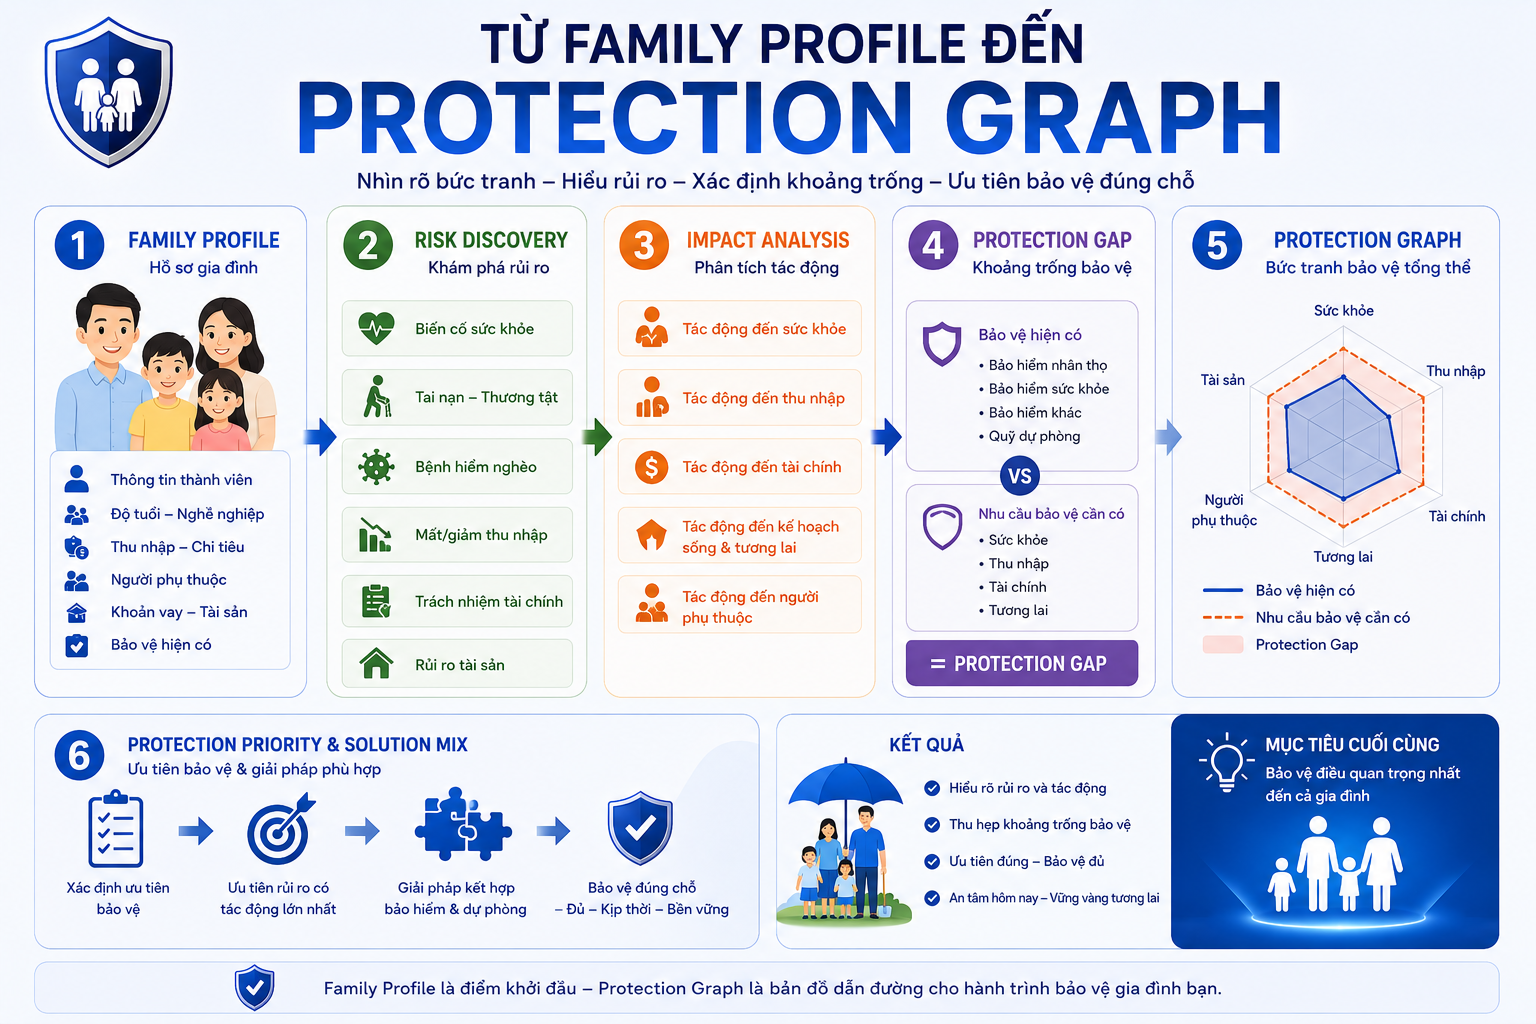
✨ Từ Family Profile đến Protection Graph
Hãy tưởng tượng Protection Graph của một gia đình:
Khi dữ liệu được nhìn theo quan hệ như vậy, AI không cần bắt đầu bằng câu: “Bạn muốn mua bảo hiểm cho ai?” AI có thể bắt đầu bằng một câu có giá trị hơn: “Ai và điều gì trong gia đình đang phụ thuộc nhiều nhất vào một nguồn lực chưa được bảo vệ đầy đủ?” Đây chính là hướng mà Protection Discovery có thể khác biệt với hành trình bán bảo hiểm truyền thống.
✨ Câu hỏi cuối cùng không phải “bố mẹ hay con?”
Nếu phải rút toàn bộ chuyên đề về một nguyên tắc, đó là: Đừng ưu tiên dựa trên người bạn yêu thương hơn; hãy ưu tiên dựa trên rủi ro có thể làm tổn thương cả hệ thống gia đình nhiều nhất.
Con cần được bảo vệ sức khỏe, chăm sóc, học tập và tương lai. Nhưng phần lớn những lớp đó đang được duy trì bởi sức khỏe, khả năng lao động, thu nhập và tài chính của cha mẹ. Vì vậy bảo vệ người trụ cột cũng chính là một lớp bảo vệ trẻ em, trong khi bảo vệ trẻ trước những rủi ro trực tiếp cũng giúp bảo vệ tài chính của bố mẹ.
Hành trình phù hợp vì thế không phải: BỐ MẸ vs CON → CHỌN MỘT NGƯỜI → MUA SẢN PHẨM. Mà là: GIA ĐÌNH → NGƯỜI TRỤ CỘT → CON → THU NHẬP → CHI PHÍ → NGƯỜI PHỤ THUỘC → KHOẢN VAY → QUỸ DỰ PHÒNG → BẢO VỆ HIỆN CÓ → RỦI RO → TÁC ĐỘNG → PROTECTION GAP → PROTECTION PRIORITY → SOLUTION MIX.
Khi đi theo cấu trúc này, câu hỏi “Nên ưu tiên bảo vệ bố mẹ hay mua bảo hiểm cho con trước?” không còn là một cuộc lựa chọn giữa bố mẹ và con. Nó trở thành một bài toán đúng hơn: lớp nào cần được xây trước để nếu biến cố xảy ra với bất kỳ thành viên nào, cuộc sống và tương lai của cả gia đình vẫn có khả năng tiếp tục.

