

Người trẻ cần kế hoạch gì để bảo vệ bản thân và gia đình? Từ sức khỏe, thu nhập, việc làm đến xe, nhà và doanh nghiệp
Khi còn trẻ, phần lớn chúng ta thường tập trung vào một câu hỏi: làm sao kiếm được nhiều tiền hơn? Học thêm kỹ năng, tìm việc tốt hơn, tăng thu nhập, mua xe, mua nhà, đầu tư hoặc khởi nghiệp. Nhưng có một câu hỏi ít được đặt ra hơn: Nếu một trong những thứ đang tạo nên cuộc sống hôm nay đột ngột bị gián đoạn, mình và gia đình có chịu được không?
Một người trẻ có thể đang khỏe mạnh, có công việc tốt, thu nhập ổn định, chiếc xe mới mua, khoản vay mua nhà và một doanh nghiệp nhỏ đang phát triển. Nhìn bên ngoài, đó là một cuộc sống đang đi lên. Nhưng phía dưới là cả một mạng lưới phụ thuộc: thu nhập trả tiền thuê hoặc tiền vay; sức khỏe quyết định khả năng làm việc; việc làm quyết định dòng tiền; dòng tiền nuôi gia đình; tài sản tạo giá trị nhưng cũng tạo nghĩa vụ; doanh nghiệp tạo cơ hội nhưng đồng thời tạo thêm rủi ro.
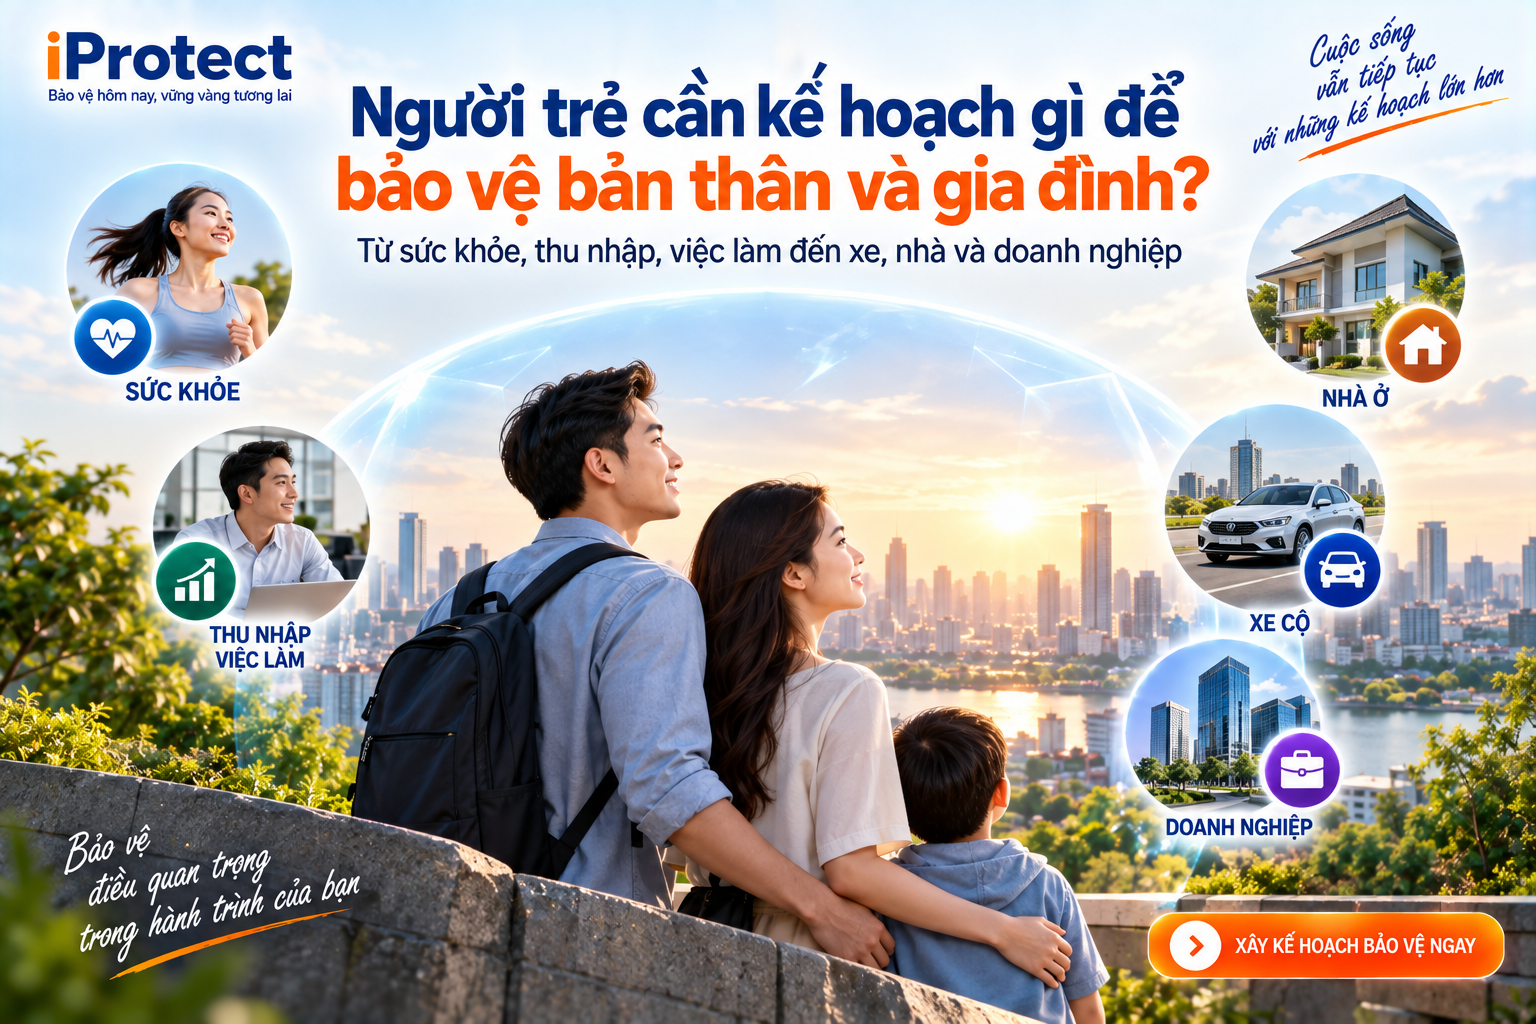
Vì vậy, bảo vệ cuộc sống không nên được hiểu đơn giản là “mua một vài hợp đồng bảo hiểm”. Một kế hoạch bảo vệ thực sự cần trả lời câu hỏi rộng hơn:
Nếu ngày mai một biến cố xảy ra, mình mất gì, ai bị ảnh hưởng, dòng tiền chịu được bao lâu và mình đã có những lớp bảo vệ nào?
Đó là khởi điểm của một Personal & Family Protection Architecture – Kiến trúc Bảo vệ Cá nhân và Gia đình.
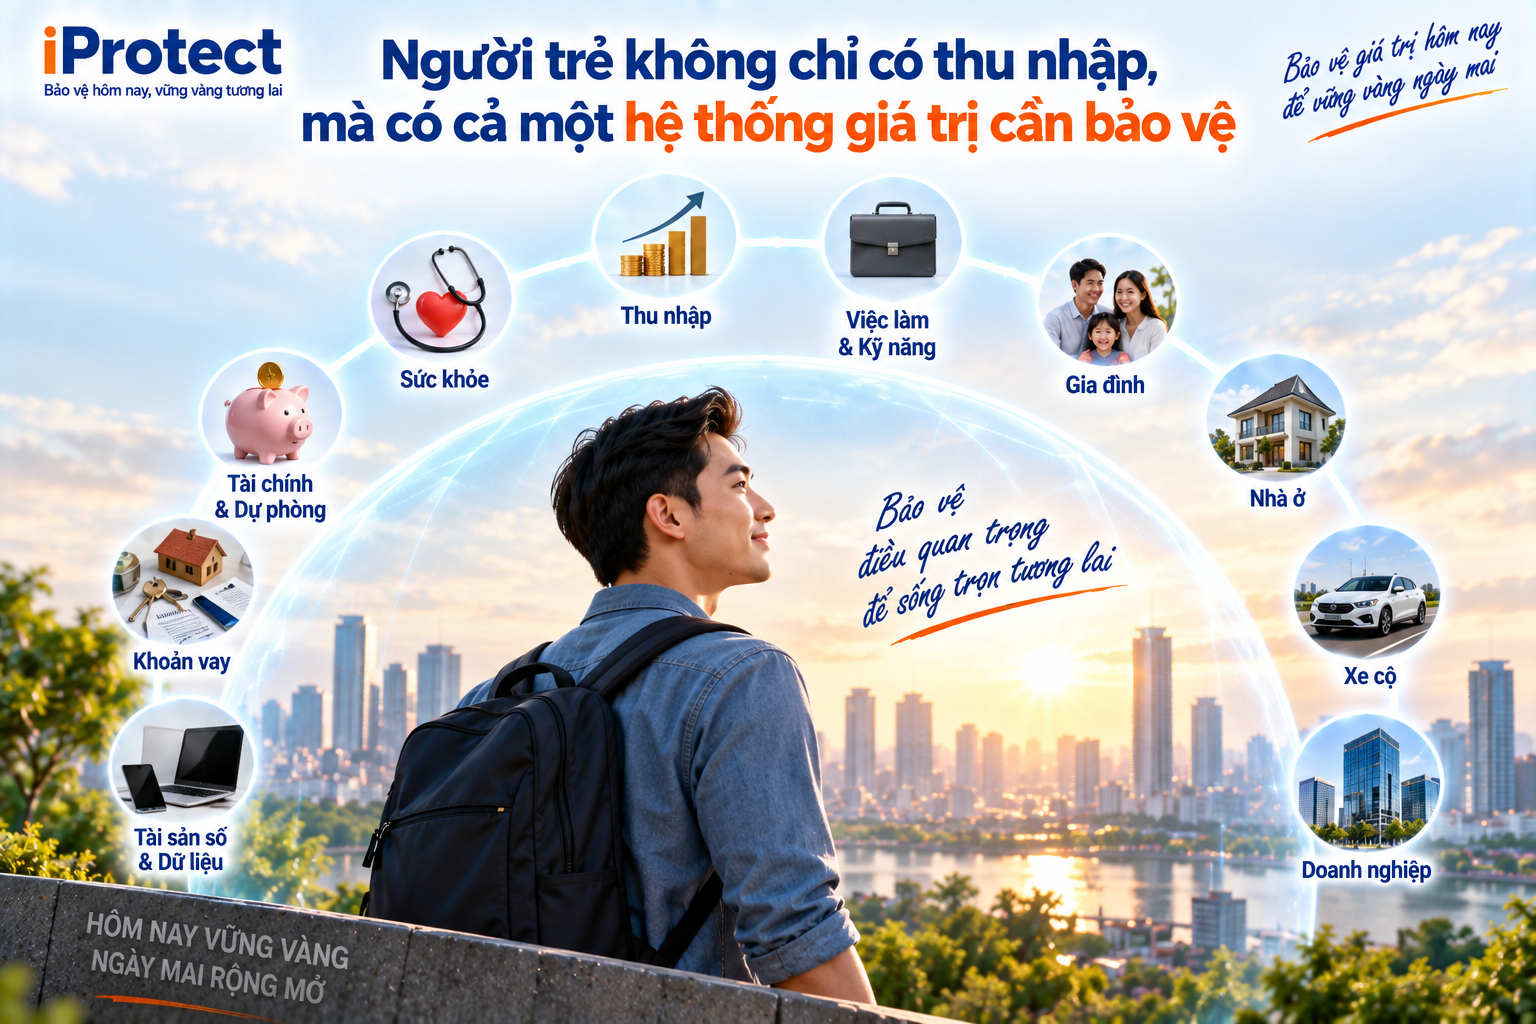
1. Người trẻ không chỉ có thu nhập, mà có cả một hệ thống giá trị cần bảo vệ
Có thể hình dung cuộc sống của một người trẻ như một hệ thống gồm: Health + Income + Career + Skills + Family + Housing + Vehicle + Debt + Savings + Digital Assets + Reputation + Business + Future Plans.
Mỗi thành phần đều có thể trở thành một điểm rủi ro.
Do đó: Life Risk ≠ chỉ là Health Risk. Và: Protection ≠ chỉ là Insurance. Một kế hoạch bảo vệ tốt phải đồng thời nhìn con người, thu nhập, khả năng làm việc, tài sản, nghĩa vụ tài chính và tương lai.
2. Lớp bảo vệ đầu tiên: Sức khỏe
Sức khỏe là nền tảng của gần như mọi giá trị khác. Một người trẻ khỏe mạnh thường có xu hướng đánh giá thấp Health Risk vì xác suất gặp biến cố có vẻ xa. Nhưng nếu xảy ra một sự kiện nghiêm trọng, hậu quả không chỉ nằm ở chi phí điều trị.
Có thể hình dung: Health Event → Medical Cost → Work Interruption → Income Loss → Family Stress → Financial Pressure.
Một đợt nằm viện dài ngày có thể tạo ra ba vấn đề đồng thời:
Do đó Health Protection không chỉ là “có thẻ bảo hiểm hay chưa”, mà cần hiểu:
Quỹ dự phòng y tế có bao nhiêu?
Một người độc thân, không nợ, sống cùng gia đình sẽ có Health Protection Profile khác một người 35 tuổi, có vợ/chồng, hai con và khoản vay mua nhà.
3. Lớp thứ hai: Bảo vệ khả năng tạo thu nhập
Đây có lẽ là tài sản lớn nhất của người trẻ, nhưng thường không được nhìn như tài sản. Giả sử một người 30 tuổi có thu nhập 30 triệu đồng/tháng. Nếu duy trì mức này thêm 20 năm, tổng dòng thu nhập tương lai có thể là một con số rất lớn.
Nhưng tài sản này không nằm trong tài khoản ngân hàng. Nó nằm trong: Health + Skill + Career + Reputation + Ability to Work. Có thể gọi đây là: Human Capital – Vốn con người.
Do đó: Income Protection phải là một phần trung tâm của kế hoạch bảo vệ. Hãy hỏi:
Đây chính là Income Stress Test.
4. Lớp thứ ba: Bảo vệ việc làm và năng lực nghề nghiệp
Nhiều người nghĩ “bảo vệ thu nhập” chỉ liên quan đến bảo hiểm. Nhưng với người trẻ, Career Protection còn quan trọng hơn. Rủi ro lớn không chỉ là mất khả năng lao động, mà còn là: mất việc, kỹ năng lỗi thời, ngành suy giảm, công nghệ thay thế, doanh nghiệp tái cấu trúc hoặc thu nhập không còn tăng.
Do đó người trẻ cần xây một Career Protection Plan. Nó có thể gồm:
Một người có 6 tháng quỹ dự phòng, kỹ năng tốt và mạng lưới nghề nghiệp rộng có Job Protection tốt hơn một người chỉ có hợp đồng lao động ổn định nhưng không có phương án thay thế.
5. Lớp thứ tư: Quỹ dự phòng
Quỹ dự phòng là lớp bảo vệ nền tảng vì nó mua cho bạn thời gian. Một rủi ro thường không phá vỡ tài chính chỉ vì bản thân sự kiện lớn, mà vì người gặp rủi ro không có thời gian để xoay xở. Quỹ dự phòng tạo ra: Time to Recover.
Có thể xây một chỉ số đơn giản: Personal Survival Months = Liquid Emergency Fund ÷ Essential Monthly Expenses.
Nếu gia đình cần 25 triệu đồng/tháng để duy trì những chi phí thiết yếu và có 150 triệu đồng thanh khoản dự phòng: Survival Months = 150 / 25 = 6 tháng. Con số này rất quan trọng. Nó trả lời: Nếu thu nhập dừng, mình có bao nhiêu thời gian để phục hồi?
Với người độc thân, 3–6 tháng có thể là mức tham chiếu ban đầu hợp lý tùy hoàn cảnh.
Với gia đình có con, khoản vay lớn hoặc thu nhập phụ thuộc một người, mức cần thiết có thể cao hơn.
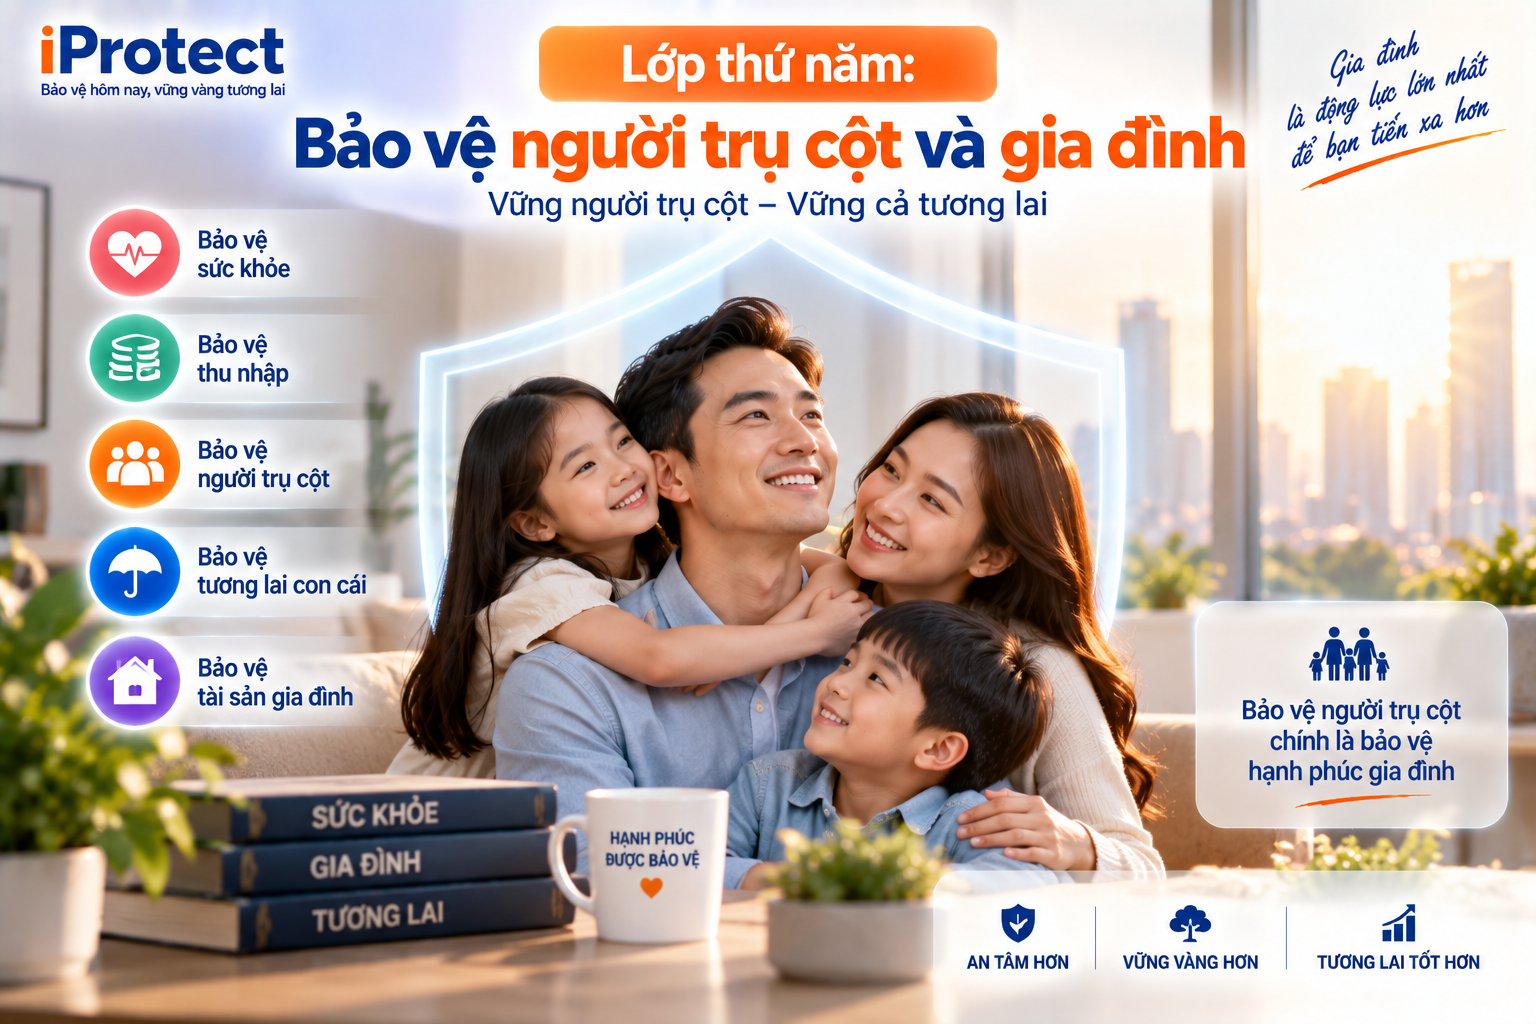
6. Lớp thứ năm: Bảo vệ người trụ cột và gia đình
Khi một người còn độc thân, rủi ro chủ yếu tác động đến bản thân. Khi có gia đình, Risk Graph thay đổi hoàn toàn. Thu nhập của một người có thể đang trả: tiền nhà, tiền học, sinh hoạt, chăm sóc cha mẹ, khoản vay, chi phí y tế và mục tiêu tương lai của con cái.
Khi đó: Person Risk → Family Financial Risk. Do đó người trụ cột cần nhìn tới:
Một câu hỏi Stress Test rất mạnh là: Nếu người tạo 60–80% thu nhập gia đình không còn khả năng làm việc, gia đình duy trì được bao lâu? Nếu câu trả lời không rõ, Family Protection Gap đang khá lớn.
7. Lớp thứ sáu: Bảo vệ khoản vay
Người trẻ thường bắt đầu tích lũy tài sản bằng đòn bẩy. Xe trả góp. Nhà vay ngân hàng. Khoản vay kinh doanh. Nhưng: Asset Problem ≠ Debt Cancellation. Xe hư nhưng khoản vay vẫn còn. Nhà gặp sự cố nhưng khoản vay vẫn còn. Doanh nghiệp đóng cửa nhưng nghĩa vụ tài chính vẫn còn.
Do đó cần xây: Loan Protection Profile. Ít nhất phải biết:
Một nguyên tắc rất quan trọng: Debt should never be assessed separately from Income Protection.
8. Lớp thứ bảy: Bảo vệ chiếc xe
Xe là tài sản, nhưng cũng là một nguồn Exposure. Xe có thể: bị tai nạn, ngập nước, mất cắp, cháy, hư hỏng, gây thiệt hại cho người khác hoặc làm gián đoạn khả năng di chuyển và thu nhập. Do đó Car Protection phải nhìn theo nhiều lớp: Vehicle Protection; Liability Protection; Human Protection; Flood & Hydrolock Protection; Loan Protection; Mobility Protection;Emergency Fund; Evidence & Assistance.
Nếu xe là công cụ kiếm tiền, còn phải thêm: Income Protection.
Một chiếc xe trị giá 500 triệu dùng để đi chơi cuối tuần có Risk Profile rất khác chiếc xe cùng giá trị dùng để tạo 80% thu nhập.
9. Lớp thứ tám: Bảo vệ nhà ở
Nhà là nơi sống, nhưng đồng thời là tài sản, trách nhiệm, dòng tiền và nền tảng ổn định gia đình.
Home Protection nên nhìn: Fire Risk - Water Leakage Risk - Theft Risk - Liability to Neighbors - Contents Protection - Temporary Housing - Loan Protection -Emergency Plan – Evidence -Recovery.
Một căn hộ được bảo vệ không chỉ là căn hộ “đã có bảo hiểm”. Nếu xảy ra cháy, gia đình có thể mất: nội thất, tài sản, nơi ở, thu nhập, quỹ dự phòng và vẫn phải trả khoản vay. Nếu rò nước làm hỏng căn hộ hàng xóm, có thể xuất hiện: Neighbor Liability Exposure. Do đó Home Protection cần kết nối: Home + Family + Loan + Income + Emergency Fund + Liability.
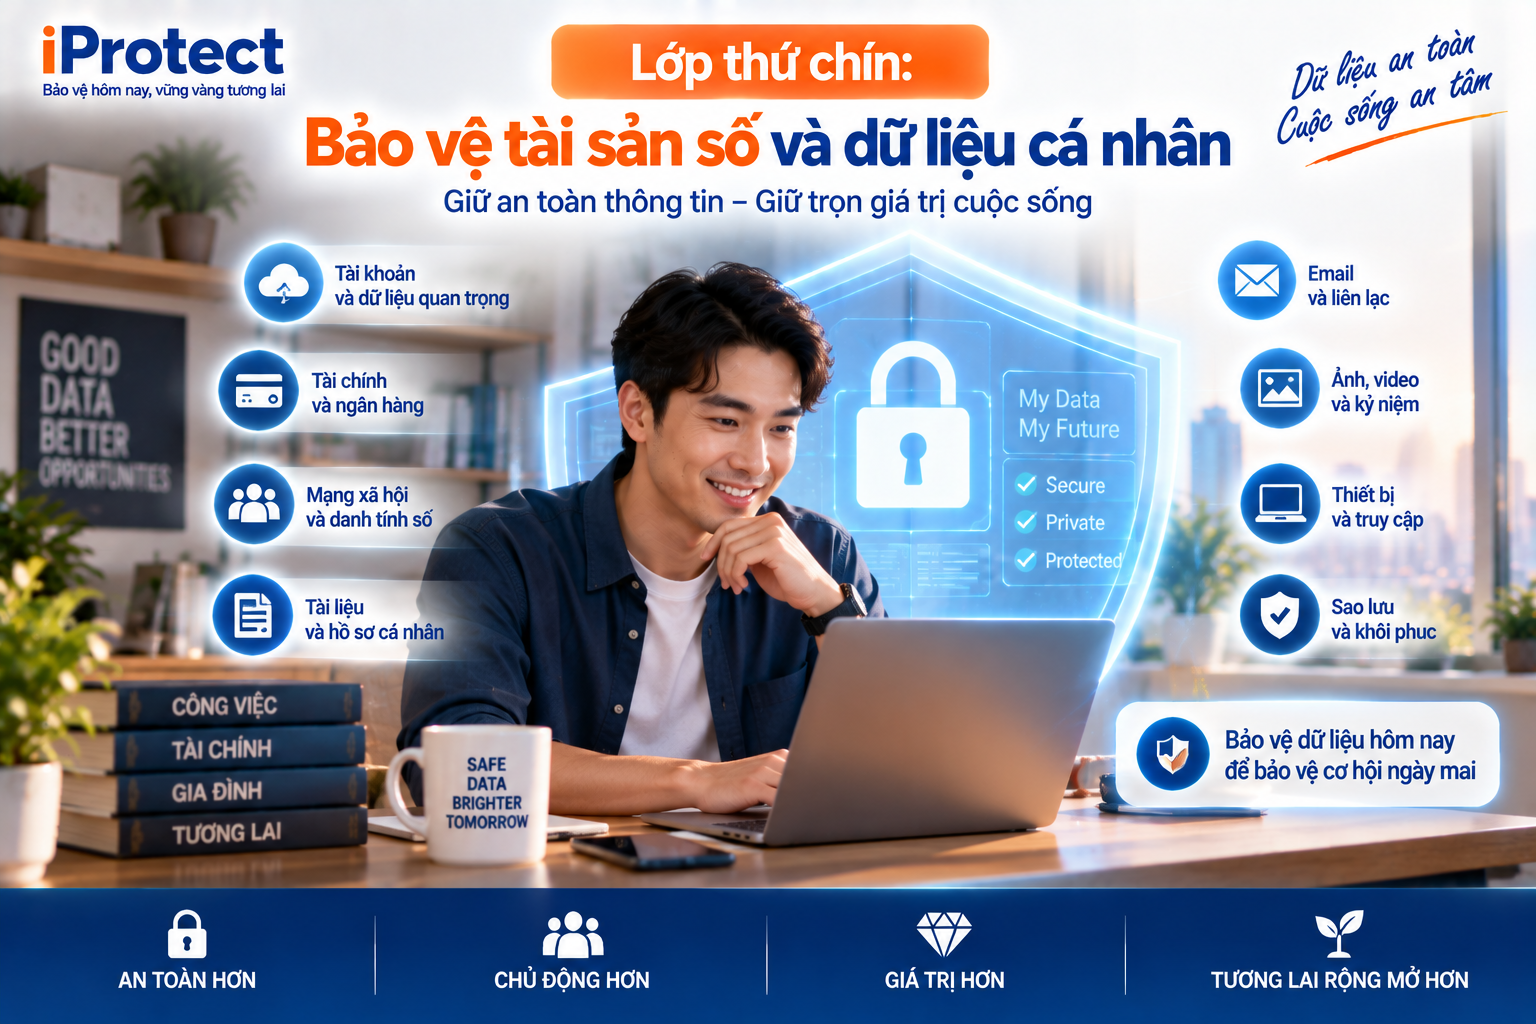
10. Lớp thứ chín: Bảo vệ tài sản số và dữ liệu cá nhân
Người trẻ ngày nay có một phần rất lớn tài sản nằm trên môi trường số: tài khoản ngân hàng, email, cloud, ảnh, tài liệu, domain, tài khoản mạng xã hội, dữ liệu công việc, ví điện tử, hồ sơ kinh doanh.
Nếu mất quyền truy cập, hậu quả có thể nghiêm trọng.
Do đó cần có:
Đây là Digital Protection. Một người có nhiều tài sản vật chất nhưng mất toàn bộ quyền truy cập số vẫn có thể rơi vào trạng thái rất bị động.
11. Lớp thứ mười: Bảo vệ uy tín và danh tính nghề nghiệp
Uy tín là một tài sản vô hình nhưng rất thật. Một người làm sale, tư vấn, freelancer, founder hoặc chuyên gia có thể mất thu nhập nếu uy tín bị ảnh hưởng.
Do đó cần bảo vệ: Professional Reputation; Digital Identity; Evidence of Work; Customer Records; Contracts; Public Profile; References.
Đây là đặc biệt quan trọng trong nền kinh tế AI và digital discovery, nơi khách hàng ngày càng tìm kiếm, kiểm tra và đánh giá con người trước khi làm việc cùng.
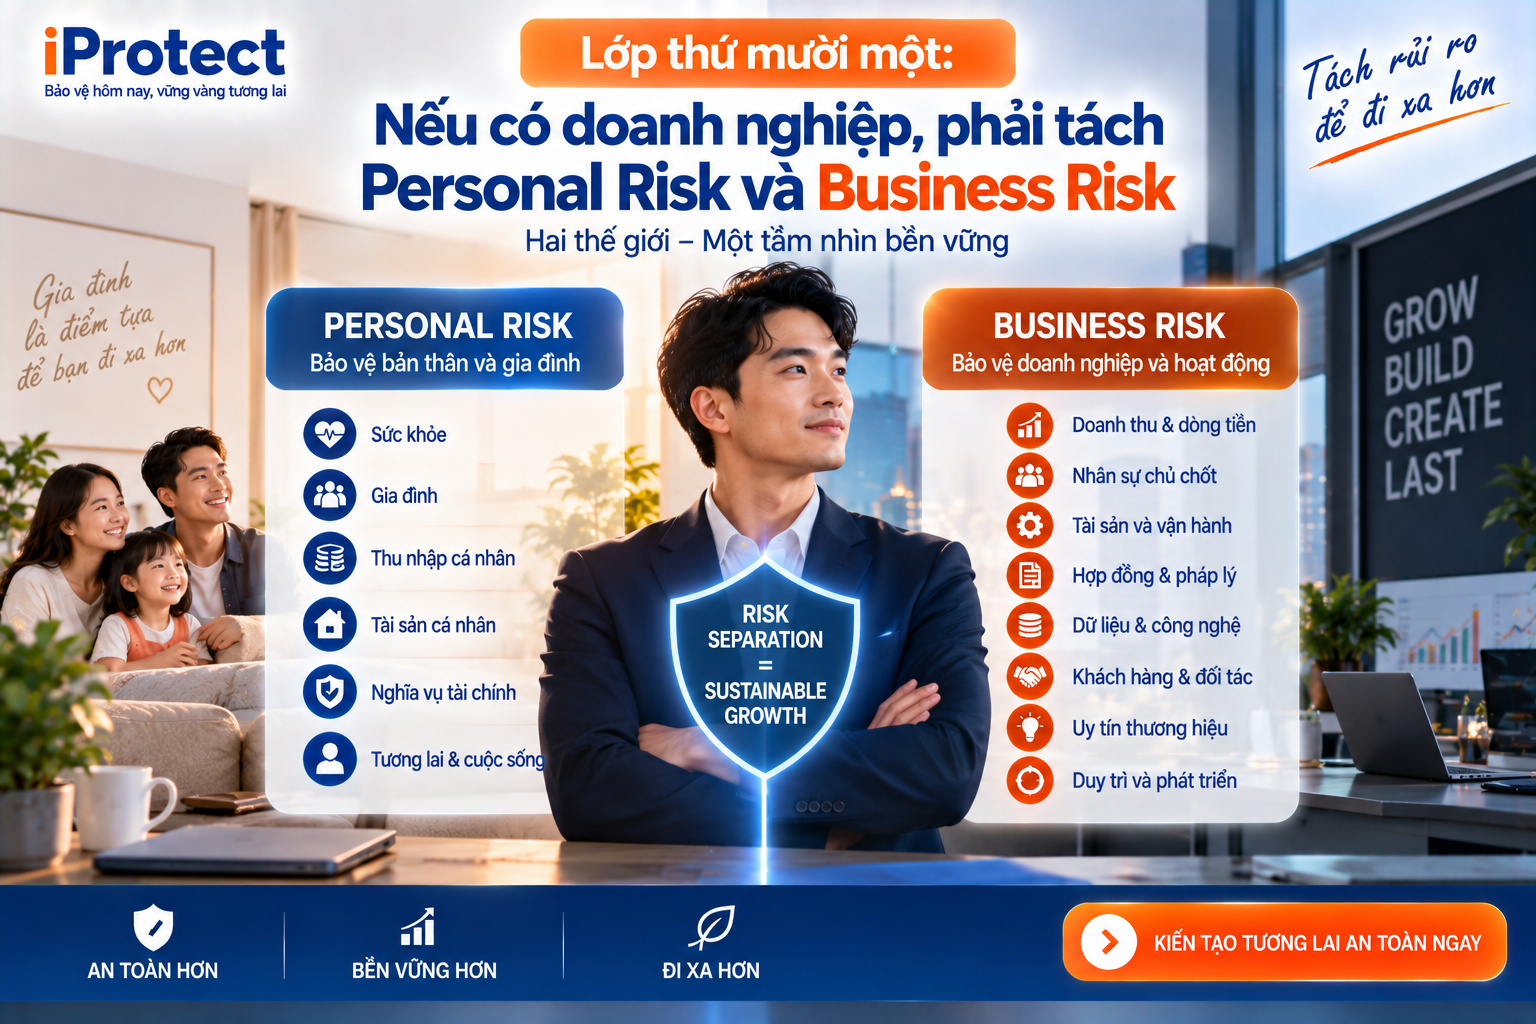
12. Lớp thứ mười một: Nếu có doanh nghiệp, phải tách Personal Risk và Business Risk
Khi người trẻ khởi nghiệp, một sai lầm phổ biến là trộn tài chính cá nhân và doanh nghiệp thành một. Điều này làm Risk lan truyền nhanh.
Ví dụ: Business Cash Flow Problem → Personal Debt Problem → Family Stress. Hoặc: Founder Health Event → Business Interruption → Revenue Loss → Family Income Loss. Do đó founder cần hai Profile riêng nhưng liên kết: Personal Protection Profile và: Business Protection Profile.
Business Protection phải nhìn: People - Key Person – Assets - Cash Flow -Liability – Data – Customer- Supplier – Contracts -Reputation - Business Continuity - Recovery.
13. Lớp thứ mười hai: Bảo vệ doanh nghiệp khỏi chính sự phụ thuộc vào founder
Nếu doanh nghiệp chỉ chạy khi founder có mặt, đó không phải hệ thống bền vững.
Founder Protection cần chuyển từ: Founder-dependent sang: System-dependent. Cần có:
Một doanh nghiệp có doanh thu tốt nhưng founder không thể nghỉ 30 ngày vẫn có Protection Gap lớn.
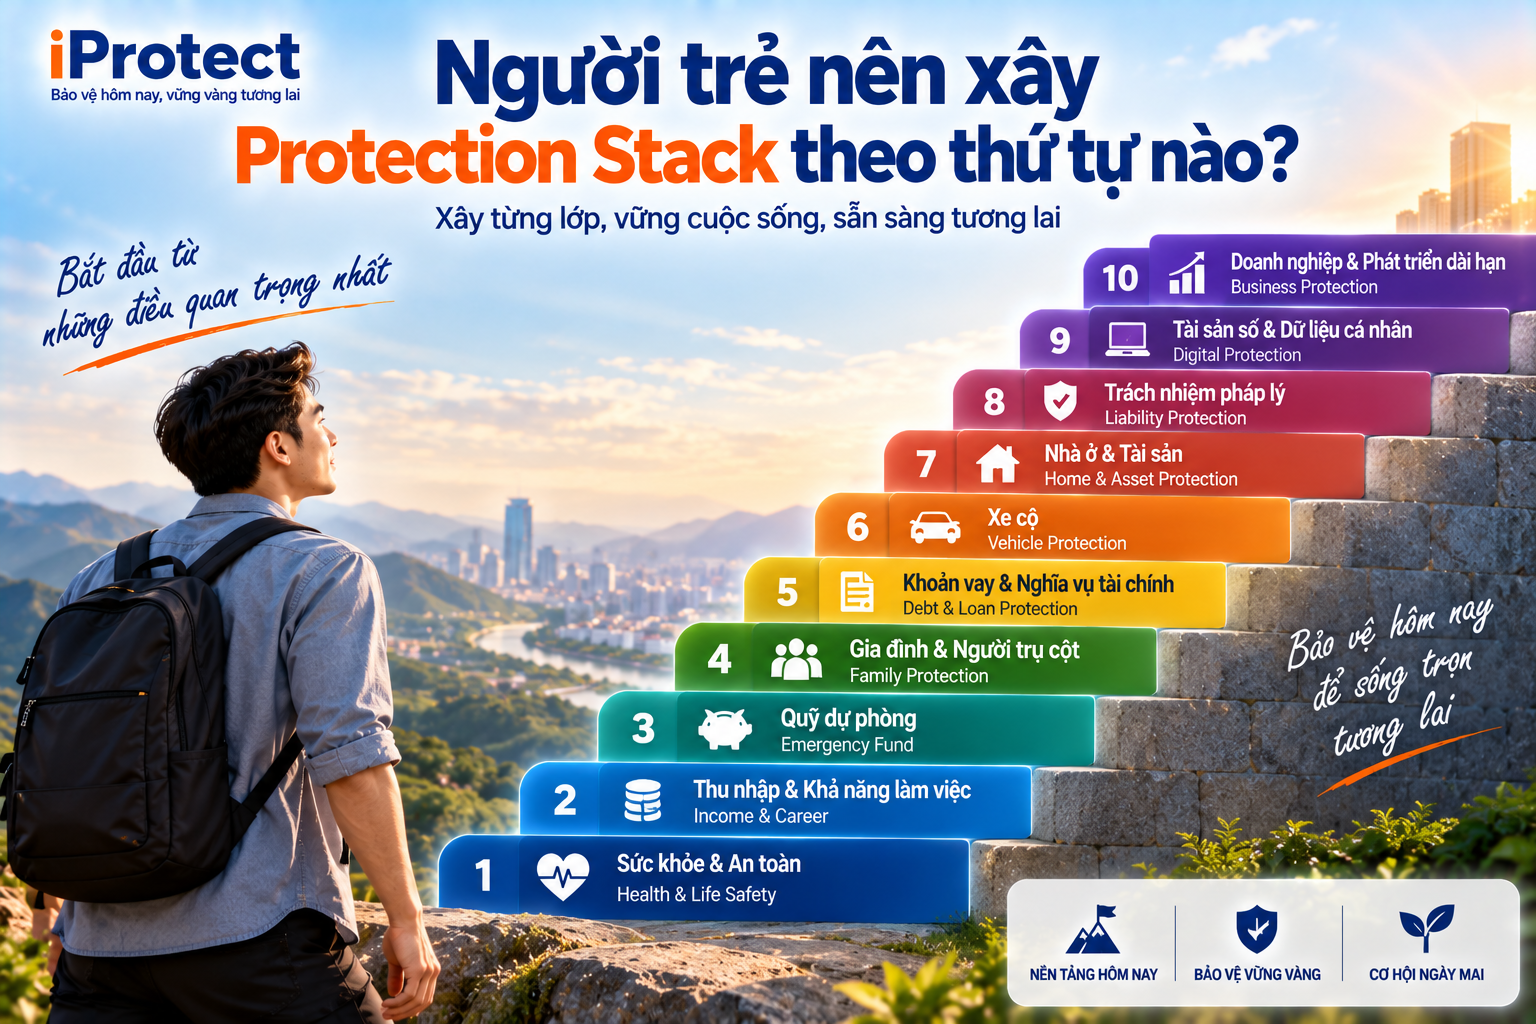
14. Người trẻ nên xây Protection Stack theo thứ tự nào?
Không nên mua tất cả cùng lúc. Một thứ tự hợp lý có thể là:
Priority 1 – Health & Life Safety: Bảo vệ sức khỏe và khả năng lao động.
Priority 2 – Income & Career: Giữ nguồn thu và khả năng kiếm tiền.
Priority 3 – Emergency Fund: Tạo lớp đệm tài chính.
Priority 4 – Family & Key Person: Bảo vệ người phụ thuộc.
Priority 5 – Debt & Loan: Kiểm soát nghĩa vụ tài chính.
Priority 6 – Vehicle & Home: Bảo vệ tài sản lớn.
Priority 7 – Liability: Giảm rủi ro gây thiệt hại cho người khác.
Priority 8 – Digital & Reputation: Bảo vệ tài sản vô hình.
Priority 9 – Business: Nếu có kinh doanh, bảo vệ khả năng vận hành.
Priority 10 – Recovery & Legacy: Chuẩn bị phục hồi và dài hạn.
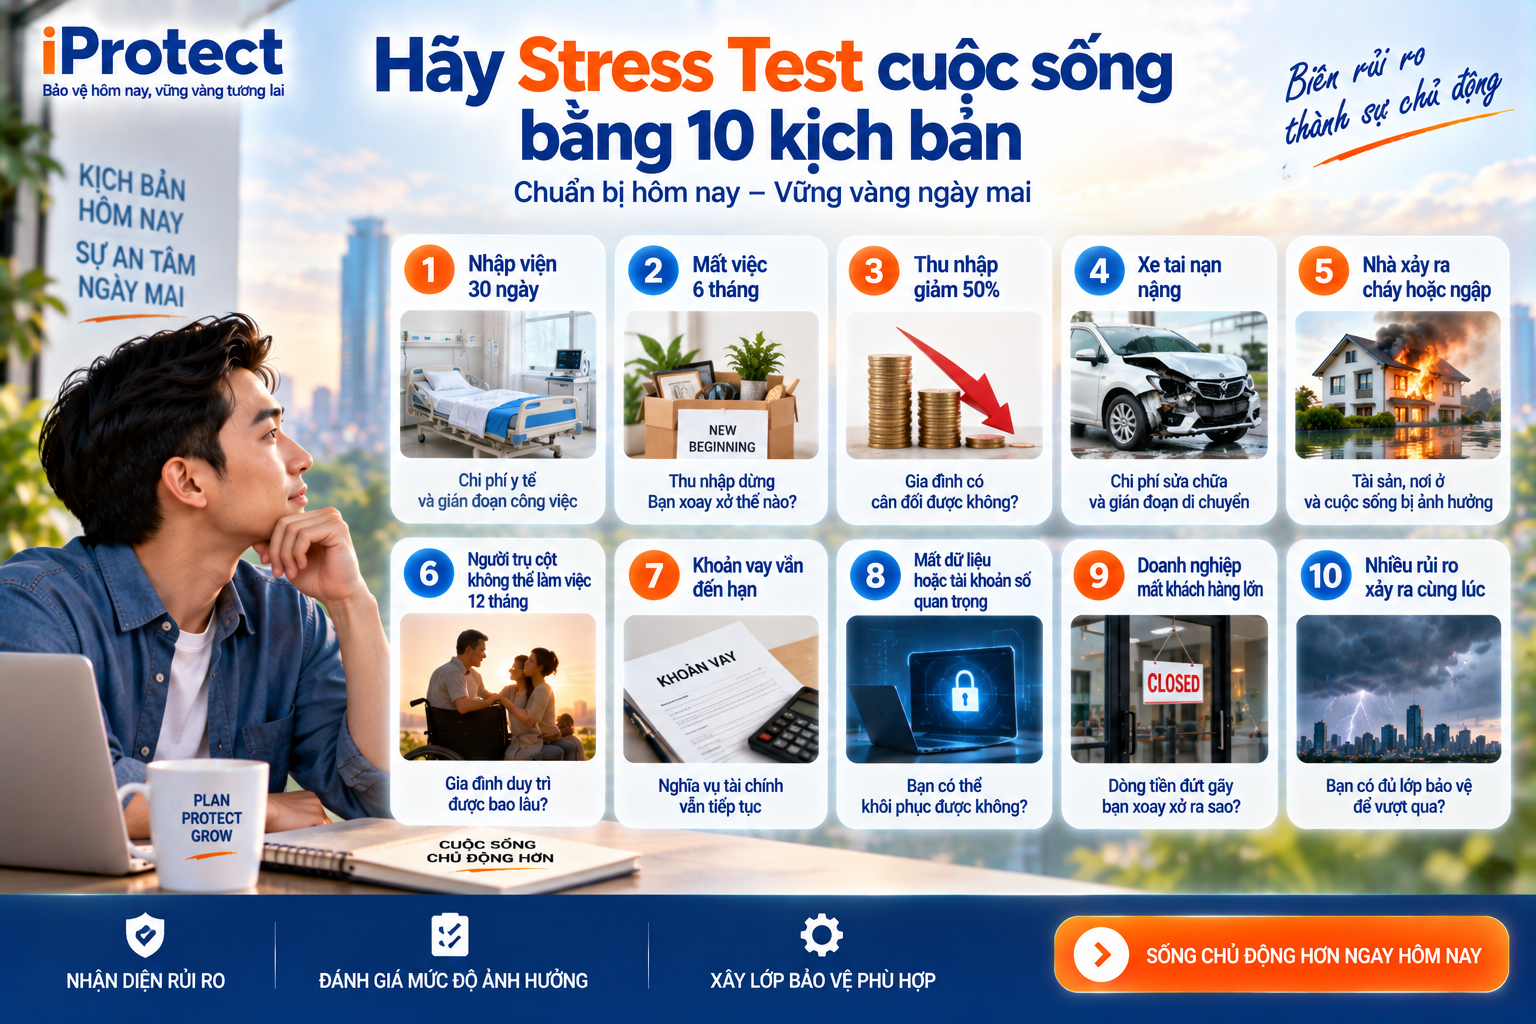
15. Hãy Stress Test cuộc sống bằng 10 kịch bản
Kịch bản 1: nhập viện 30 ngày.
Kịch bản 2: mất việc 6 tháng.
Kịch bản 3: thu nhập giảm 50%.
Kịch bản 4: xe tai nạn nặng.
Kịch bản 5: nhà xảy ra cháy hoặc ngập.
Kịch bản 6: người trụ cột không thể làm việc 12 tháng.
Kịch bản 7: khoản vay vẫn đến hạn trong khi thu nhập mất.
Kịch bản 8: mất toàn bộ dữ liệu hoặc tài khoản số quan trọng.
Kịch bản 9: doanh nghiệp mất khách hàng lớn hoặc phải đóng cửa 60 ngày.
Kịch bản 10: hai hoặc ba sự kiện xảy ra đồng thời.
Kịch bản 10 là quan trọng nhất.Rủi ro hiếm khi xảy ra độc lập.
Ví dụ: Health Event → Income Loss → Loan Stress → Family Stress. Hoặc: Business Event → Revenue Loss → Personal Income Loss → Debt Stress. Đây chính là Risk Cascade – chuỗi lan truyền rủi ro.
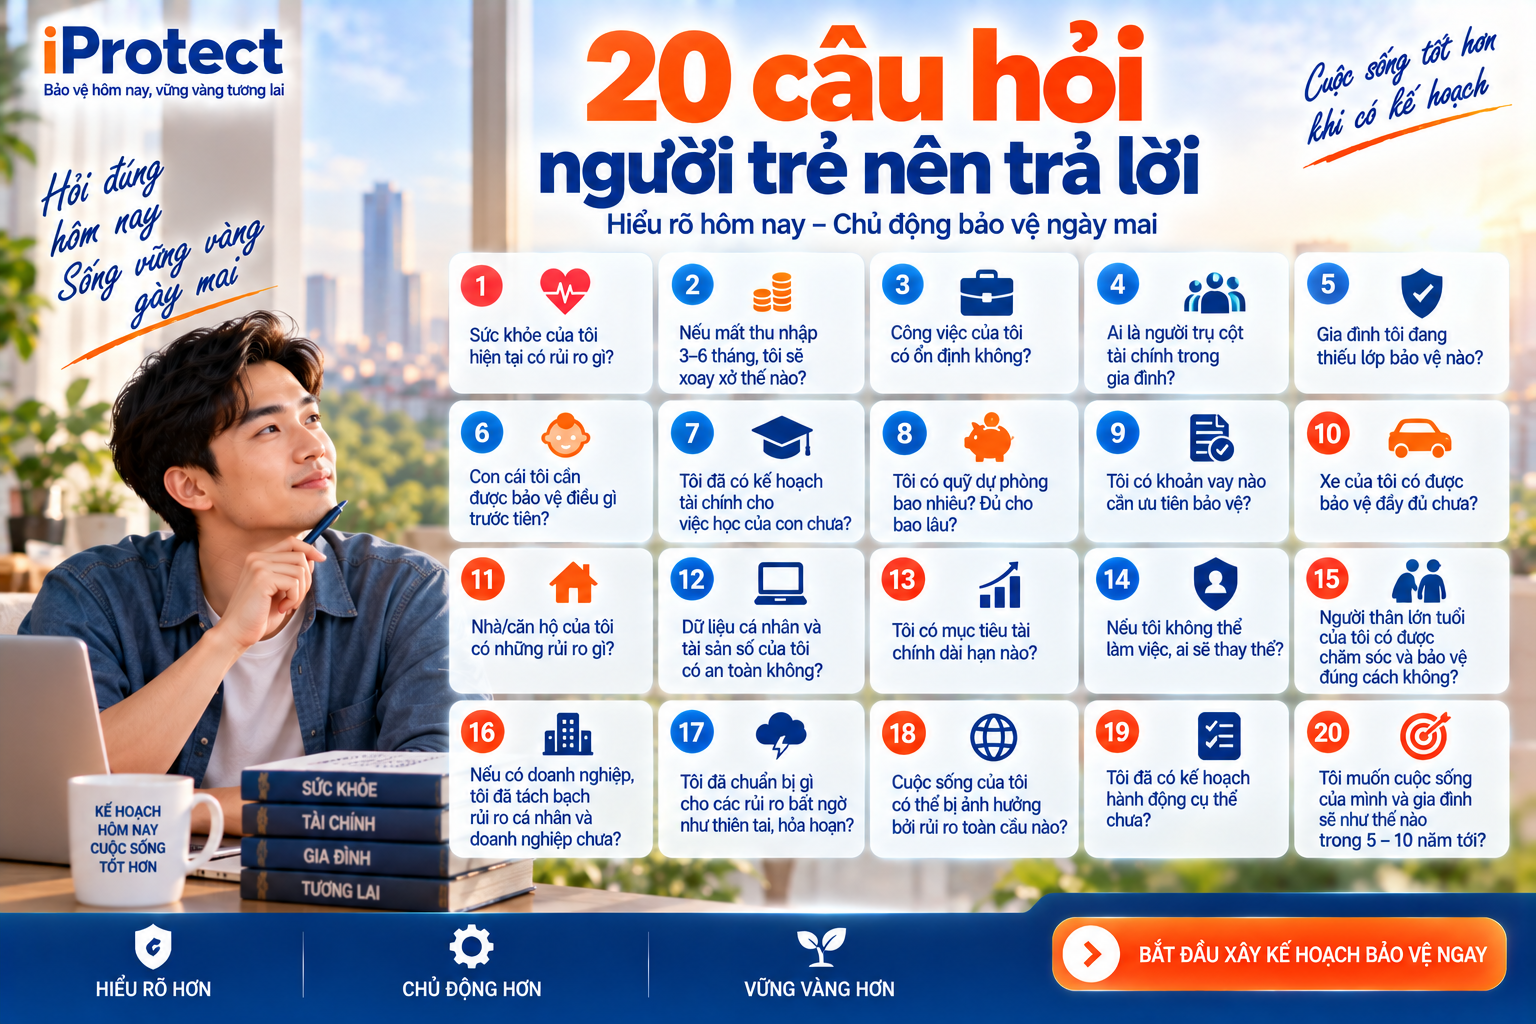
16. 20 câu hỏi người trẻ nên trả lời
1. Nếu thu nhập dừng hôm nay, tôi sống được bao lâu?
2. Quỹ dự phòng hiện tại đủ mấy tháng?
3. Tôi có bao nhiêu nguồn thu?
4. Nếu mất việc, kỹ năng nào giúp tôi tạo thu nhập lại nhanh nhất?
5. Nếu nằm viện 30 ngày, ai chi trả các khoản cần thiết?
6. Tôi có người phụ thuộc tài chính không?
7. Nếu tôi không còn khả năng làm việc, gia đình duy trì được bao lâu?
8. Tôi đang có những khoản vay nào?
9. Tổng nghĩa vụ trả nợ hàng tháng chiếm bao nhiêu thu nhập?
10. Xe có những lớp bảo vệ nào?
11. Nhà ở có Protection Gap nào?
12. Tôi có Liability Exposure lớn nào không?
13. Dữ liệu quan trọng có backup không?
14. Ai có thể truy cập tài khoản quan trọng nếu tôi gặp sự cố?
15. Hồ sơ tài chính, bảo hiểm và hợp đồng có được lưu trữ rõ ràng không?
16. Tôi có nguồn thu thứ hai không?
17. Tôi có kỹ năng nào có thể kiếm tiền độc lập không?
18. Nếu tôi có doanh nghiệp, nó sống được bao lâu nếu doanh thu bằng 0?
19. Nếu tôi vắng mặt 90 ngày, ai thay tôi?
20. Protection Gap lớn nhất của tôi hiện nay là gì?
Nếu chưa trả lời được phần lớn những câu hỏi này, có thể bạn chưa có một Protection Plan thực sự.
17. Personal Protection Profile nên gồm những gì?
Một Personal Protection Profile đầy đủ có thể gồm:
Identity Profile- Health Profile- Income Profile- Career Profile - Skill Profile -Family Profile -Debt Profile - Emergency Fund Profile-Vehicle Profile -Home Profile - Insurance Profile - Digital Asset Profile - Liability Profile - Business Profile - Recovery Profile - Protection Gap Profile. Khi các Profile kết nối, ta có: Personal Protection Graph.

18. Từ Profile đến Protection Graph
Graph giúp thấy: Một rủi ro xảy ra ở một Node có thể lan sang những Node nào khác. Đây là bước chuyển từ: Risk List sang: Life Risk Intelligence.
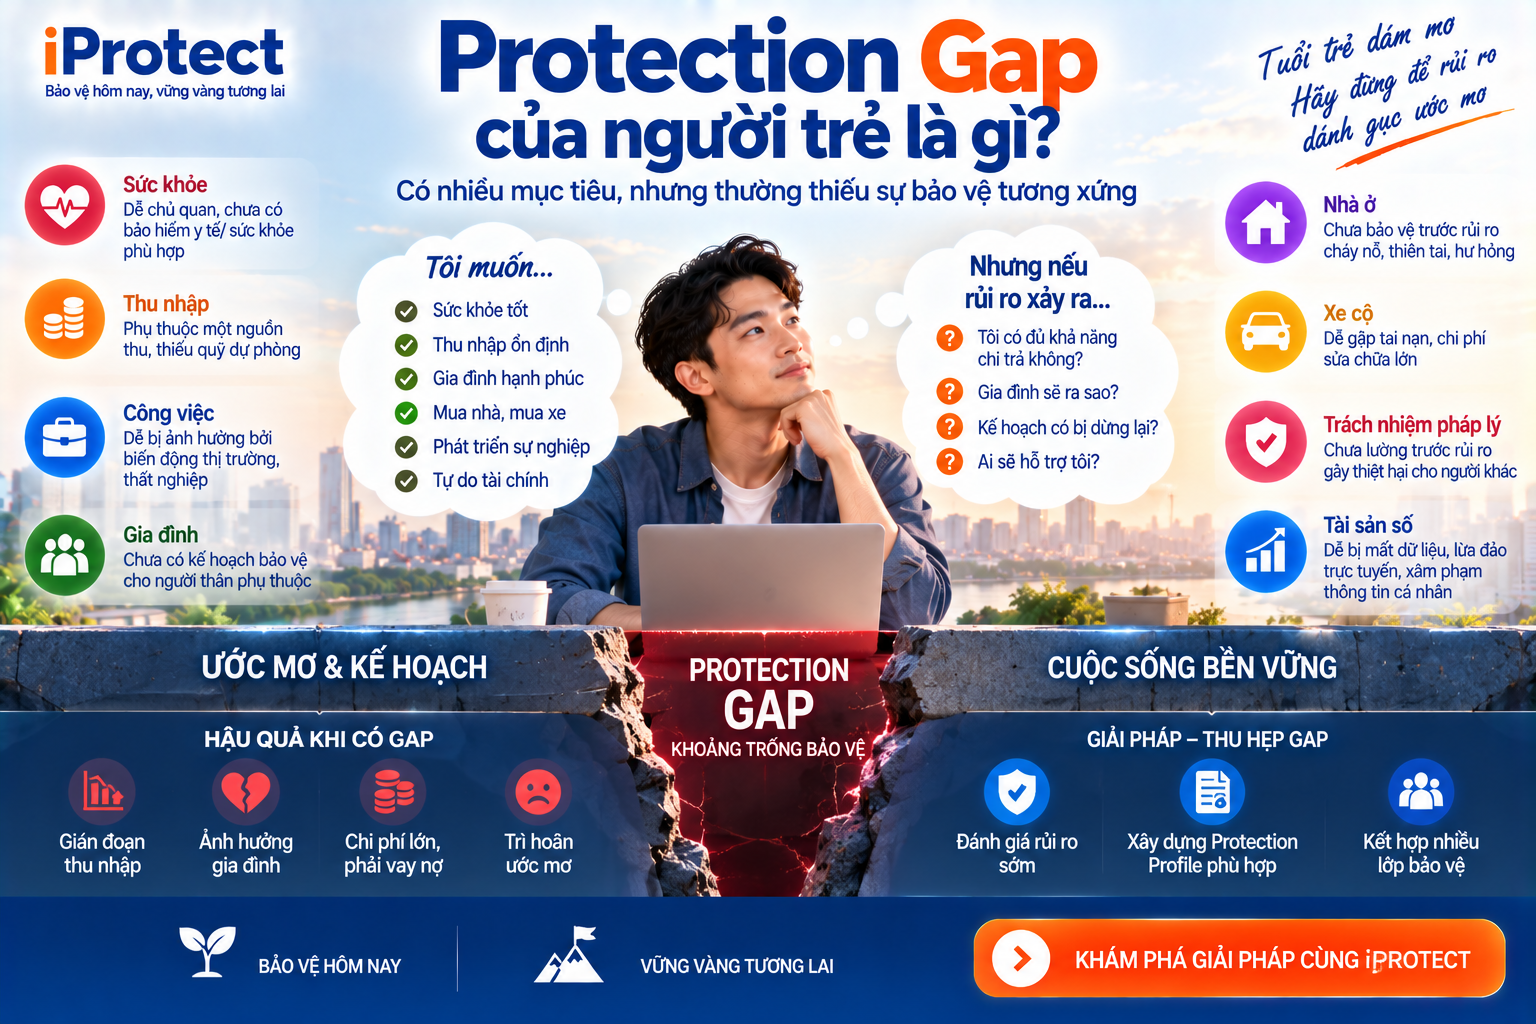
19. Protection Gap của người trẻ là gì?
Có thể hiểu đơn giản: Protection Gap = Financial Impact – Available Protection. Nhưng Available Protection không chỉ là bảo hiểm. Nó có thể gồm:
Do đó: Protection Gap ≠ Insurance Gap. Đây là nguyên tắc rất quan trọng. Một người có nhiều bảo hiểm nhưng không có quỹ dự phòng, phụ thuộc một nguồn thu và nợ cao vẫn có Protection Gap lớn.
20. Người trẻ không nên bắt đầu bằng câu hỏi “mua gói nào?”
Hành trình truyền thống thường là: Product → Salesperson → Customer. Một hành trình tốt hơn là: Life Profile
→ Risk Identification
→ Exposure Mapping
→ Stress Test
→ Existing Protection
→ Protection Gap
→ Protection Priority
→ Solution Discovery
→ Advisor Discovery.
Đây là Need-based Protection Discovery.
21. Bảo vệ bản thân không có nghĩa sống trong sợ hãi
Protection không phải tư duy bi quan. Ngược lại, nó tạo ra khả năng chấp nhận rủi ro tốt hơn. Một người có quỹ dự phòng, thu nhập đa nguồn, kỹ năng tốt và Protection Plan rõ ràng có thể tự tin: đổi việc, khởi nghiệp, mua nhà, đầu tư hoặc mở rộng kinh doanh.Protection tạo ra: Freedom to Take Calculated Risk. Bảo vệ tốt không làm cuộc sống thận trọng hơn. Nó làm cuộc sống có khả năng đi xa hơn.
22. Đích cuối cùng không phải có nhiều hợp đồng bảo hiểm
Đích cuối cùng là: Personal Resilience + Family Resilience. Tức khả năng: chịu được cú sốc, duy trì cuộc sống, phục hồi nhanh và tiếp tục phát triển
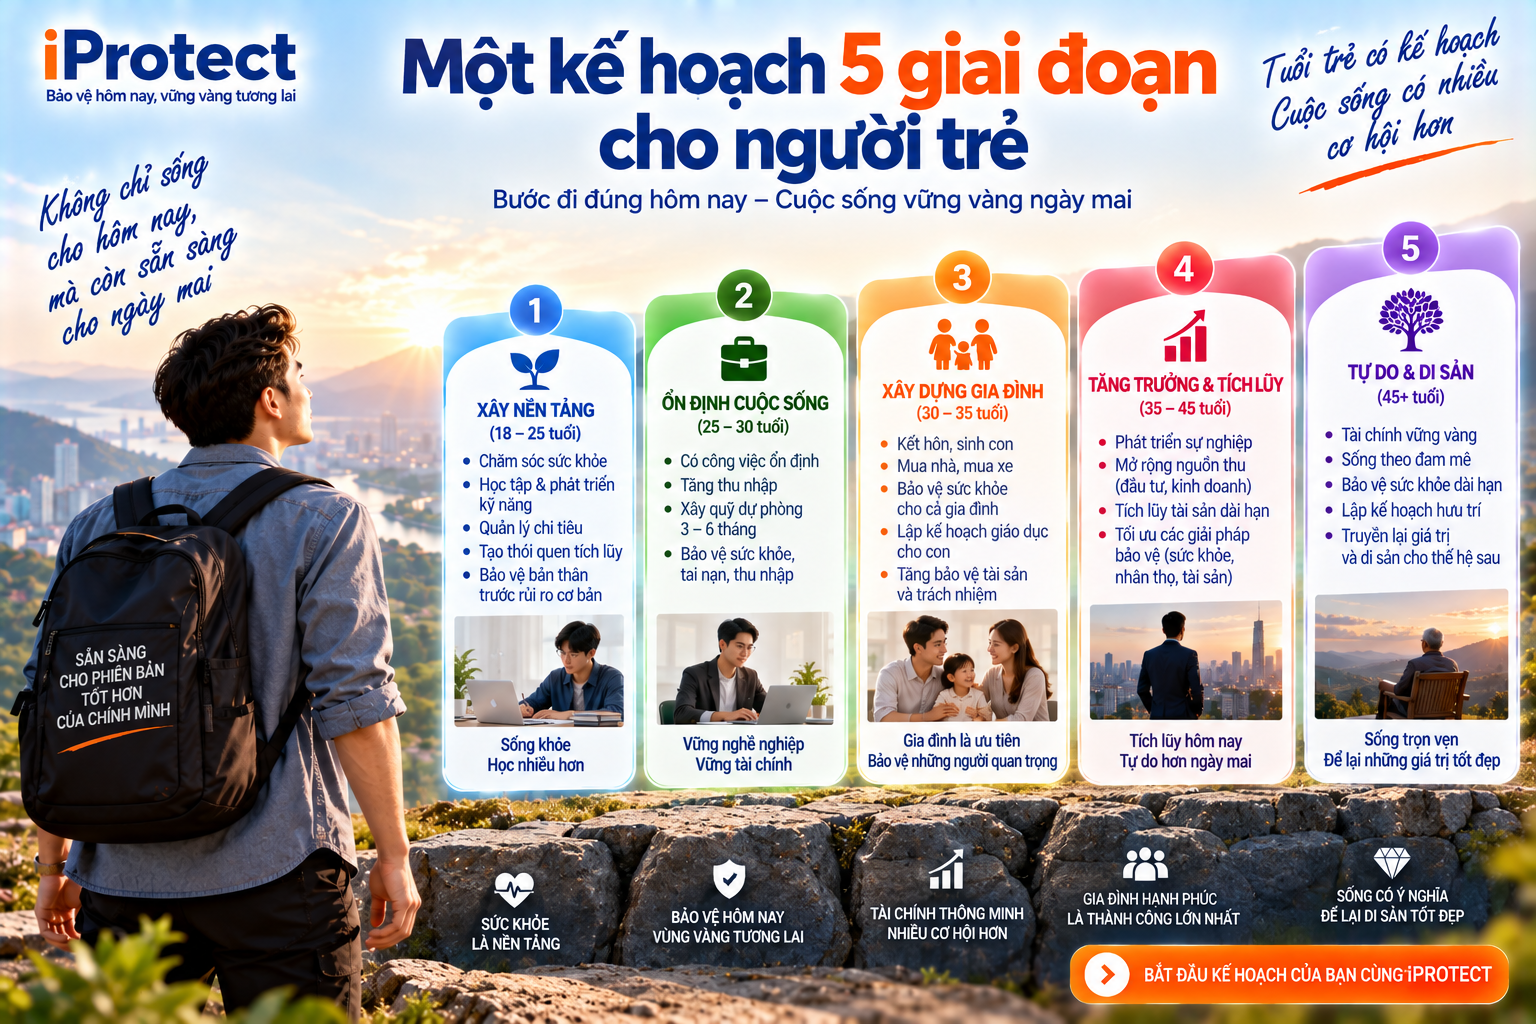
23. Một kế hoạch 5 giai đoạn cho người trẻ
Giai đoạn 1 – Survival
Giai đoạn 2 – Stability
Giai đoạn 3 – Asset Building
Giai đoạn 4 – Growth
Giai đoạn 5 – Legacy
24. Một người trẻ được bảo vệ tốt là người như thế nào?
Không phải người có nhiều tiền nhất. Không phải người mua nhiều bảo hiểm nhất. Không phải người tránh mọi rủi ro.
Mà là người:
và quan trọng nhất: biết mình còn Protection Gap ở đâu.

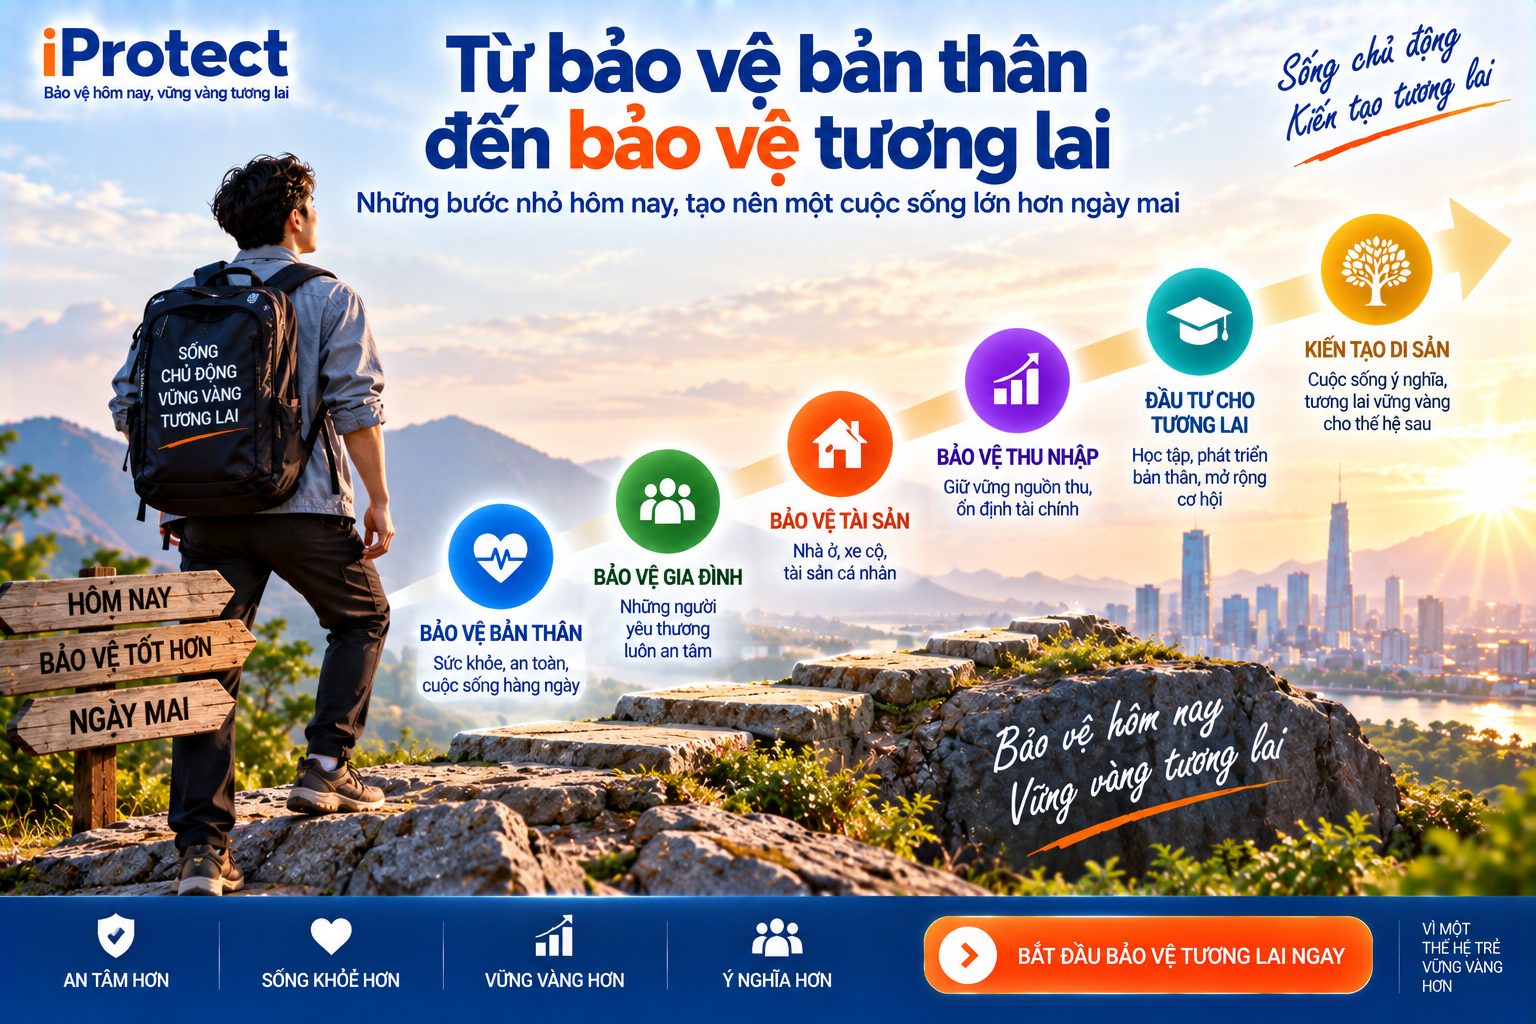
25. Từ bảo vệ bản thân đến bảo vệ tương lai
Một cuộc sống bền vững không chỉ được xây bằng: Income + Asset + Growth.
Mà cần: Income + Asset + Growth + Protection + Recovery.
Có thể cô đọng thành: Earn → Protect → Build → Grow → Recover → Continue. Hay: Kiếm tiền → Bảo vệ → Tích lũy → Phát triển → Phục hồi → Tiếp tục. Nếu chỉ biết kiếm tiền nhưng không biết bảo vệ, một cú sốc có thể lấy đi nhiều năm tích lũy. Nếu chỉ biết bảo vệ mà không phát triển, cuộc sống thiếu động lực tăng trưởng. Do đó kế hoạch tốt phải cân bằng cả hai: Growth + Protection. Đó mới là nền tảng của Life Resilience.
26. Hãy bắt đầu từ câu hỏi đơn giản nhất
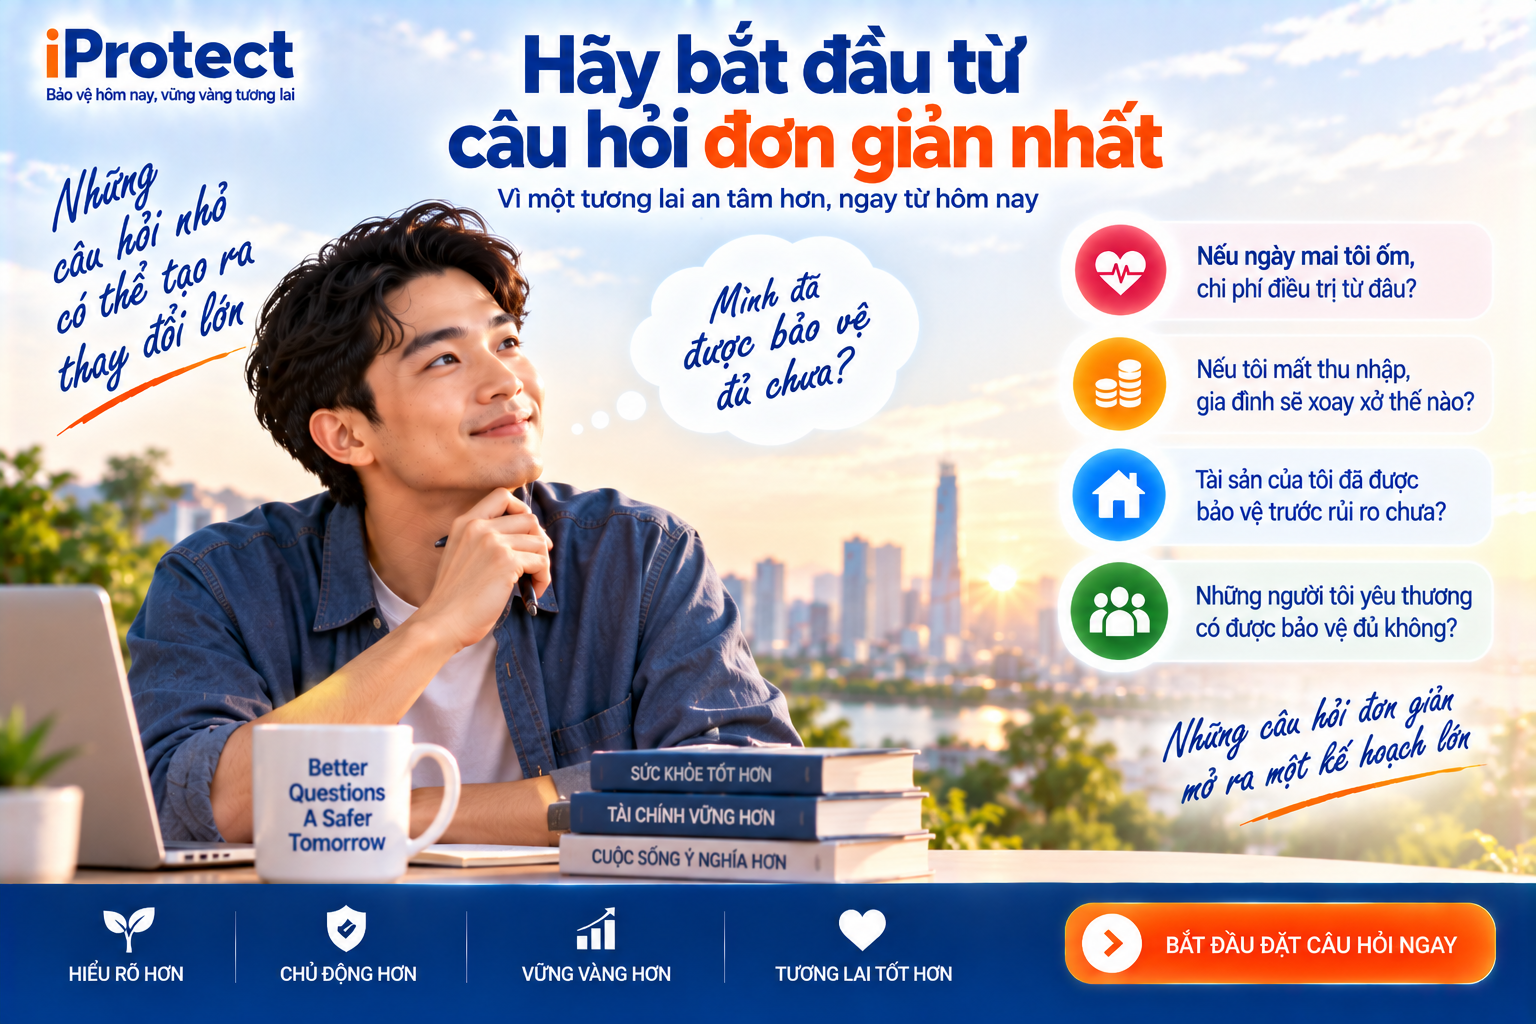
Không phải: “Tôi nên mua bảo hiểm gì?” Mà là: “Nếu ngày mai tôi gặp biến cố, điều gì trong cuộc sống của tôi sẽ bị ảnh hưởng đầu tiên?”
Sau đó hỏi tiếp: “Ai phụ thuộc vào tôi?”, “Thu nhập có dừng không?”, “Khoản vay còn bao nhiêu?”, “Tài sản nào có thể bị mất?”, “Gia đình chịu được bao lâu?”, “Tôi có những lớp bảo vệ nào?”, “Protection Gap còn ở đâu?” Từ đó mới đến: Priority → Solution → Advisor.
Đây chính là cách xây một Personal & Family Protection Architecture thực sự.
iProtect™ – Không bắt đầu bằng sản phẩm. Bắt đầu bằng cuộc sống của bạn. Từ Health Protection đến Income, Career, Family, Car, Home, Business và Life Resilience.
Lưu ý: Nội dung nhằm cung cấp kiến thức và hỗ trợ xây dựng tư duy bảo vệ cá nhân – gia đình, không phải tư vấn tài chính, đầu tư, pháp lý hoặc xác nhận quyền lợi bảo hiểm. Mỗi người cần đánh giá theo thu nhập, nghĩa vụ tài chính, sức khỏe, gia đình, tài sản, nghề nghiệp và khả năng chấp nhận rủi ro thực tế của mình.

