Người trẻ trước áp lực chồng chất: Khi tiền bạc, lừa đảo và sức khỏe cùng trở thành gánh nặng
Nhận diện rủi ro cuộc sống, giữ khả năng phục hồi và tìm đúng sự hỗ trợ
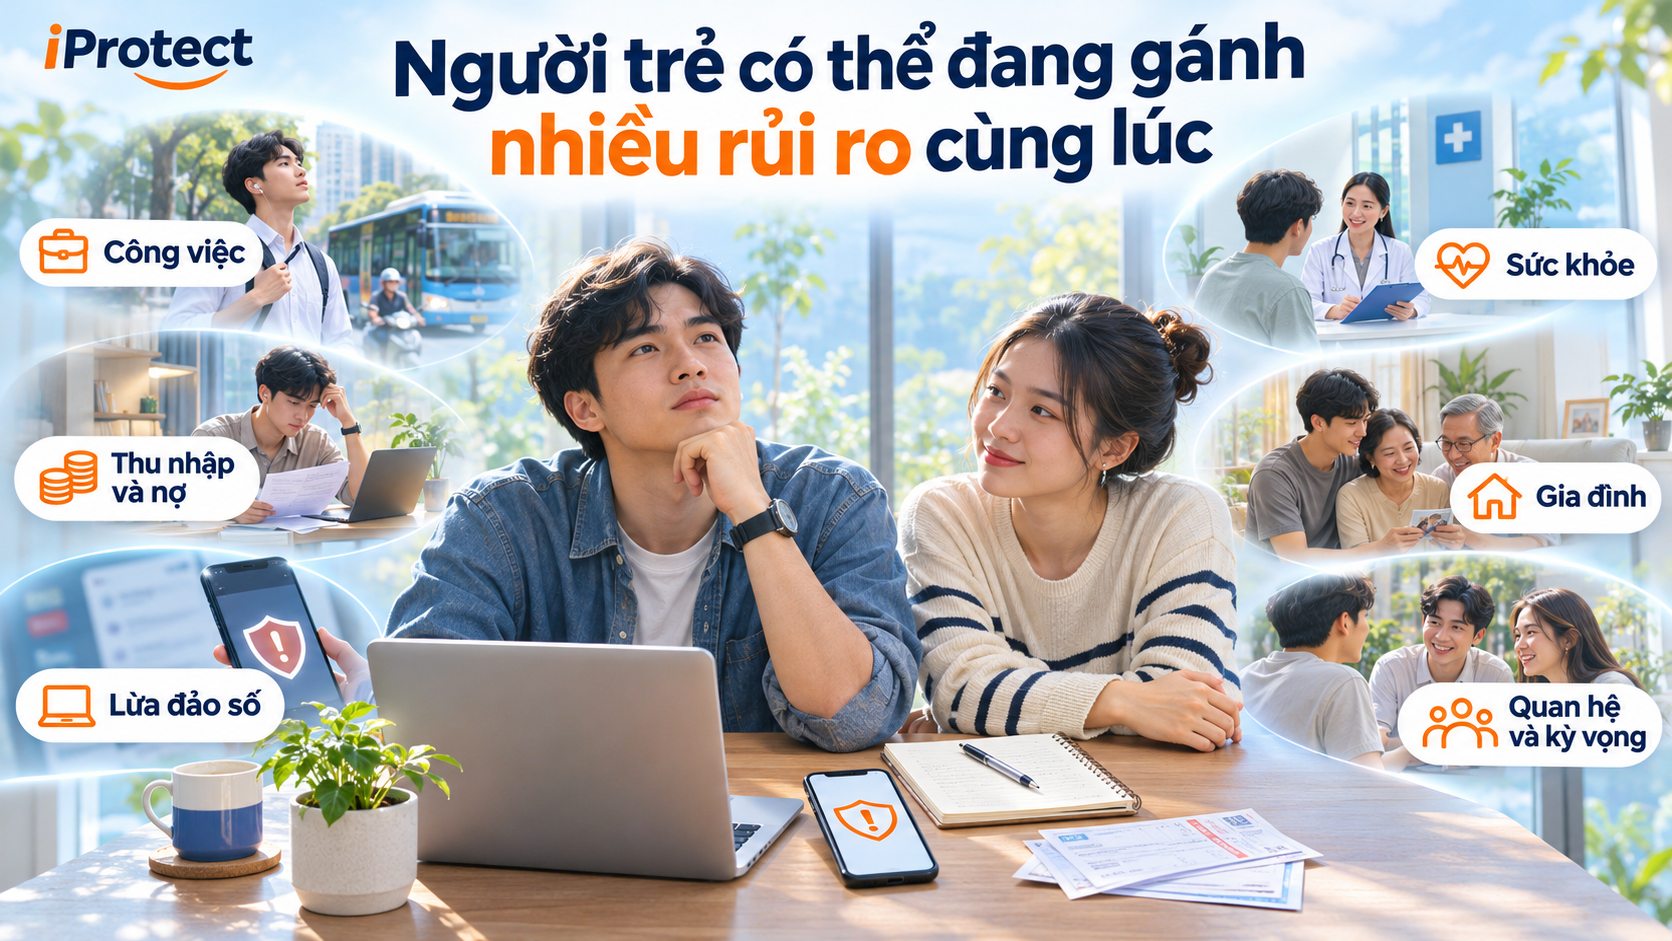
Một người trẻ có thể vẫn đi làm, trả lời tin nhắn và đăng ảnh vui vẻ, trong khi đang tính từng khoản chi, lo cha mẹ bệnh, sợ mất việc hoặc giấu chuyện vừa bị lừa mất tiền.
Nhìn riêng từng việc, người ngoài có thể nghĩ: “Ai chẳng có khó khăn, rồi sẽ qua.” Nhưng khi chúng xuất hiện cùng lúc, tiền dự phòng, thời gian nghỉ và khả năng tìm hỗ trợ đều có thể bị thu hẹp.
Sức khỏe tinh thần vì thế cần được quan tâm cùng những điều kiện sống thực tế. Giúp một người lấy lại sự chủ động đôi khi bắt đầu bằng việc ngăn chuyển thêm tiền cho kẻ gian, làm rõ khoản nợ, có người cùng đi khám hoặc giảm một phần công việc quá tải.
Bảo vệ sức khỏe tinh thần cần đi cùng việc nhận diện và xử lý những rủi ro đang gây sức ép lên cuộc sống.
1. Từ hai bài báo: áp lực gia tăng trong khi hỗ trợ còn khoảng trống
Bài VTV ngày 08/11/2026 kể về anh Tiến Anh, công nhân xa nhà thu nhập khoảng 15–17 triệu đồng/tháng, gửi hơn 10 triệu đồng về cho vợ nuôi ba con. Theo bài báo, anh phải điều trị trầm cảm. vtv.vn
Trường hợp này cho thấy cần nhìn cả thu nhập, người phụ thuộc và nguồn hỗ trợ, thay vì chỉ hỏi một người “kiếm được bao nhiêu”. Đây là câu chuyện báo chí, không chứng minh riêng áp lực thu nhập là nguyên nhân duy nhất của tình trạng sức khỏe.
Báo Nhân Dân ngày 17/04/2026 nêu khoảng trống nhân lực và năng lực thực hành trong chăm sóc sức khỏe tâm thần, đồng thời lưu ý việc phân biệt khó khăn tâm lý thông thường với những tình trạng cần can thiệp y khoa. nhandan.vn
Hai góc nhìn bổ sung cho nhau: người gặp khó khăn cần được nhận diện sớm, và việc tìm người hỗ trợ cũng phải phù hợp chuyên môn.
2. Con số gần 15 triệu cần được hiểu đúng
Báo Nhân Dân dẫn báo cáo Bộ Y tế tại hội nghị năm 2023: khoảng 14,9% dân số, tương đương gần 15 triệu người, gặp các rối loạn tâm thần phổ biến. nhandan.vn
Đây là ước tính được dẫn lại, không nên giới thiệu là kết quả một cuộc điều tra mới năm 2026. Nó cũng không có nghĩa tất cả đều mắc rối loạn nặng hoặc đều gặp vấn đề vì tiền bạc.
Với người trẻ, phạm vi tuổi và cách đo lường còn quan trọng hơn. Thông tin chuyên môn đăng trên hệ thống Bộ Y tế về điều tra thực hiện năm 2021 ở nhóm 10–17 tuổi nêu:
Các tỷ lệ không thể dùng thay nhau, và không thể áp cho toàn bộ người 18–35 tuổi.
Nhu cầu được lắng nghe và hỗ trợ có thể xuất hiện trước khi một người được xác định mắc rối loạn.
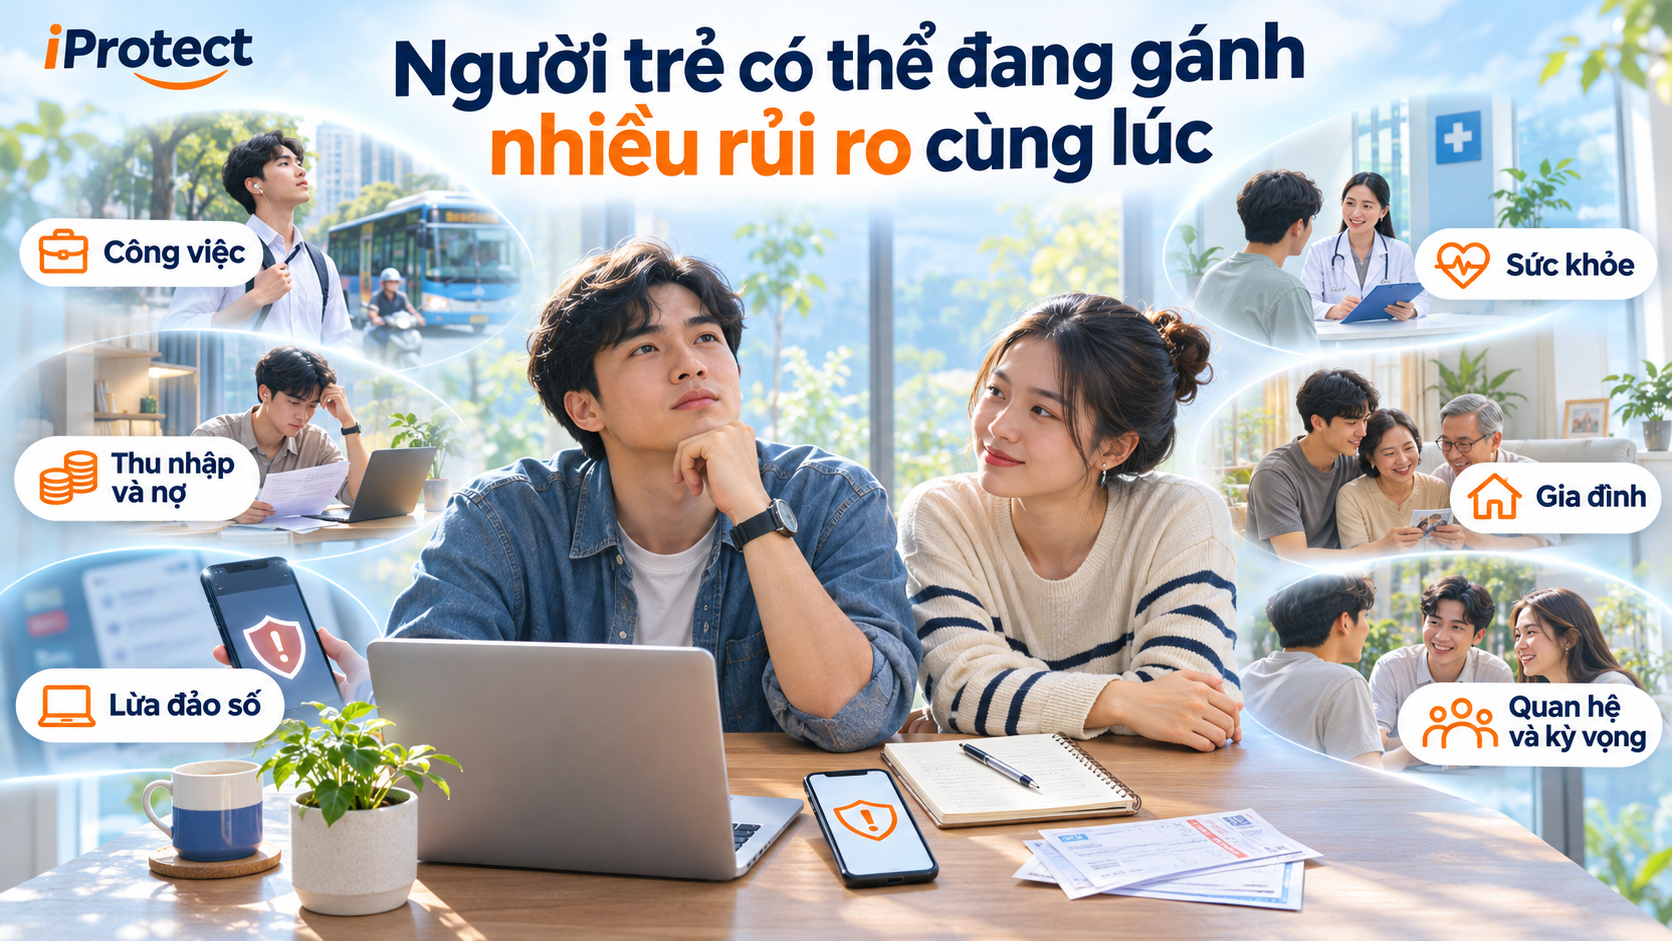
3. Người trẻ có thể đang gánh nhiều rủi ro cùng lúc
Nhóm rủi ro | Tình huống cần xem xét | Phần áp lực dễ bị bỏ sót |
|---|---|---|
| Thu nhập, việc làm | Giảm ca, mất thưởng, công việc bấp bênh | Lo không đủ sống dù vẫn có việc |
| Nợ và sở hữu tài sản | Vay học, mua xe, mua nhà, trả góp | Nghĩa vụ cố định trong khi thu nhập thay đổi |
| Lừa đảo, an toàn số | Việc làm giả, nhiệm vụ nạp tiền, giả danh | Mất tiền, sợ lộ dữ liệu, xấu hổ, lo bị trách |
| Sức khỏe, tai nạn | Chi phí khám, điều trị, nghỉ làm | Vừa tăng tiền ra vừa giảm thu nhập |
| Gia đình, chăm sóc | Gửi tiền về quê, nuôi con, chăm cha mẹ | Ít thời gian nghỉ và khó nhờ người thay thế |
| Quan hệ, môi trường sống | Cô lập, chia tay, bắt nạt, quấy rối, bạo lực | Mất cảm giác an toàn và người để chia sẻ |
| So sánh, kỳ vọng | Áp lực phải thành công, có nhà, có vị trí | Đánh giá bản thân qua những mốc ngoài khả năng hiện tại |
Bảng là khung rà soát rủi ro, không phải danh mục chẩn đoán.
WHO xác định những yếu tố như khối lượng công việc quá lớn, giờ làm kéo dài, ít quyền kiểm soát, bắt nạt và bất ổn việc làm có thể gây rủi ro cho sức khỏe tâm thần. Giải pháp cần bao gồm điều chỉnh điều kiện làm việc, bên cạnh hỗ trợ từng cá nhân. who.int
Một người trẻ có thể đủ sức xử lý một khoản chi bất ngờ. Nhưng nếu cùng lúc giảm thu nhập, người thân bệnh và bị thúc trả nợ, nguồn lực ứng phó sẽ khác. Điều cần hỏi là “Bạn đang phải gánh những gì cùng lúc?”, thay vì chỉ hỏi “Sao bạn không cố thêm?”.
4. Muốn kiếm thêm để đỡ gia đình, lại rơi vào khoản nợ mới
Một bài đăng ngày 04/03/2023 trên cổng thông tin hiện thuộc Bộ Khoa học và Công nghệ kể trường hợp Cẩm Thanh, sinh viên năm nhất, mắc khoản nợ khoảng 50 triệu đồng sau khi tham gia “cộng tác viên online”.
Ban đầu có khoản trả thưởng, sau đó yêu cầu nạp tiền lớn dần. Khi không rút được tiền, cô tiếp tục bị yêu cầu nộp thêm. Bài cũng ghi nhận Ngọc Duy, sinh viên năm hai, lo khoản nợ gần 20 triệu đồng và thông tin cá nhân đã cung cấp. mst.gov.vn
Không thể từ những trường hợp này tự kết luận họ mắc rối loạn tâm thần. Nhưng chúng cho thấy những gánh nặng có thể đi cùng tổn thất tài chính:
Gọi nạn nhân là “tham” hoặc “kém hiểu biết” bỏ qua cơ chế dụ dỗ, tạo tin cậy, gây khẩn cấp và giữ tiền làm áp lực.
Khi một người vừa bị lừa, ưu tiên là hạn chế thiệt hại tiếp diễn và giúp họ tìm hỗ trợ.
Bộ Công an cũng cảnh báo các bẫy nhắm vào học sinh, sinh viên như phòng trọ giả, giả mạo nhà trường, tuyển cộng tác viên phải nộp tiền và giả danh cơ quan chức năng để gây sợ hãi, cô lập nạn nhân. bocongan.gov.vn
5. Một khoản dự phòng có thể cạn nhanh khi sự cố chồng lên nhau
Tình huống dưới đây hoàn toàn giả định, không phải số liệu của các nhân vật trên.
Một người 27 tuổi thực nhận 20 triệu đồng/tháng:
Dòng tiền bình thường | Triệu đồng/tháng |
|---|---|
| Thu nhập thực nhận | 20 |
| Thuê nhà, sinh hoạt, đi lại, hỗ trợ gia đình | −15 |
| Khoản trả nợ đến hạn | −2 |
| Còn lại để tích lũy | 3 |
Người này có 24 triệu đồng dự phòng. Xét một chuỗi sự cố:
Sự cố giả định | Dự phòng còn lại |
|---|---|
| Ban đầu | 24 triệu đồng |
| Bị lừa chuyển 15 triệu, chưa thu hồi được | 9 triệu đồng |
| Chi y tế thực trả thêm 6 triệu, ngoài ngân sách thường kỳ |
|
Nếu cùng lúc thu nhập giảm còn 12 triệu đồng/tháng, trong khi nhu cầu chi và trả nợ vẫn 17 triệu đồng, mức thiếu là 5 triệu đồng/tháng. Ba triệu đồng còn lại chỉ bù được khoảng 0,6 tháng ở mức thiếu đó.
Các con số không dự báo xác suất gặp sự cố. Chúng minh họa vì sao một người từng “vẫn xoay được” có thể nhanh chóng không còn khoảng đệm.
Nỗi lo khi ấy có nhiều lớp: lấy đâu trả tiền, nói với gia đình thế nào, sức khỏe có ổn không, công việc có giữ được không?
Giải quyết từng đầu việc thực tế có thể giảm phần bất định, nhưng không thay thế chăm sóc chuyên môn nếu cần.
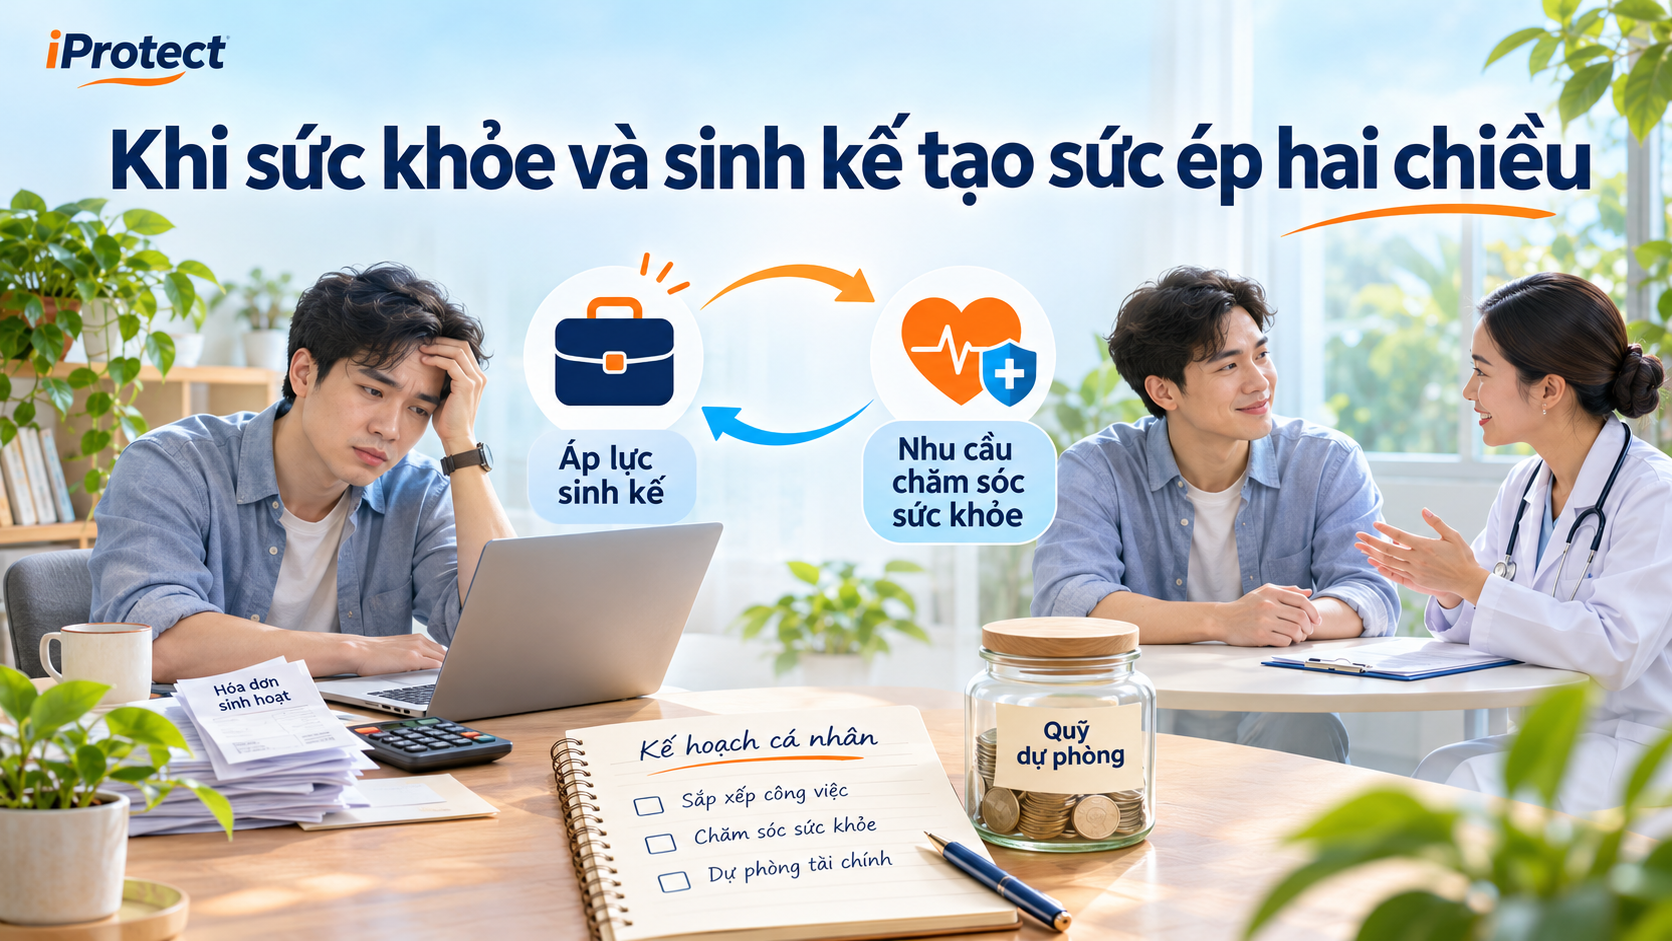
6. Khi sức khỏe và sinh kế tạo sức ép hai chiều
Ốm đau có thể làm phát sinh chi phí, giảm ngày làm và tăng nhu cầu được chăm sóc. Ngược lại, khi ngân sách thiếu, người lao động có thể trì hoãn khám hoặc tiếp tục làm quá sức.
WHO mô tả trầm cảm liên quan đến tương tác phức tạp giữa yếu tố xã hội, tâm lý và sinh học. Biến cố bất lợi có thể làm tăng nguy cơ; đồng thời bệnh cũng có thể khiến hoàn cảnh sống khó khăn hơn. who.int
Không phải ai gặp mất mát, mắc nợ hoặc mất ngủ đều bị trầm cảm. Nhưng chỉ khuyên “kiếm thêm tiền” cũng không đủ khi khả năng làm việc và sức khỏe đang suy giảm.
Tùy tình trạng, một người có thể cần đồng thời:
Nguồn hỗ trợ nên được chọn theo vấn đề, thay vì tìm một sản phẩm giải quyết tất cả.
7. Nhận diện dấu hiệu để tìm hỗ trợ, không tự chẩn đoán
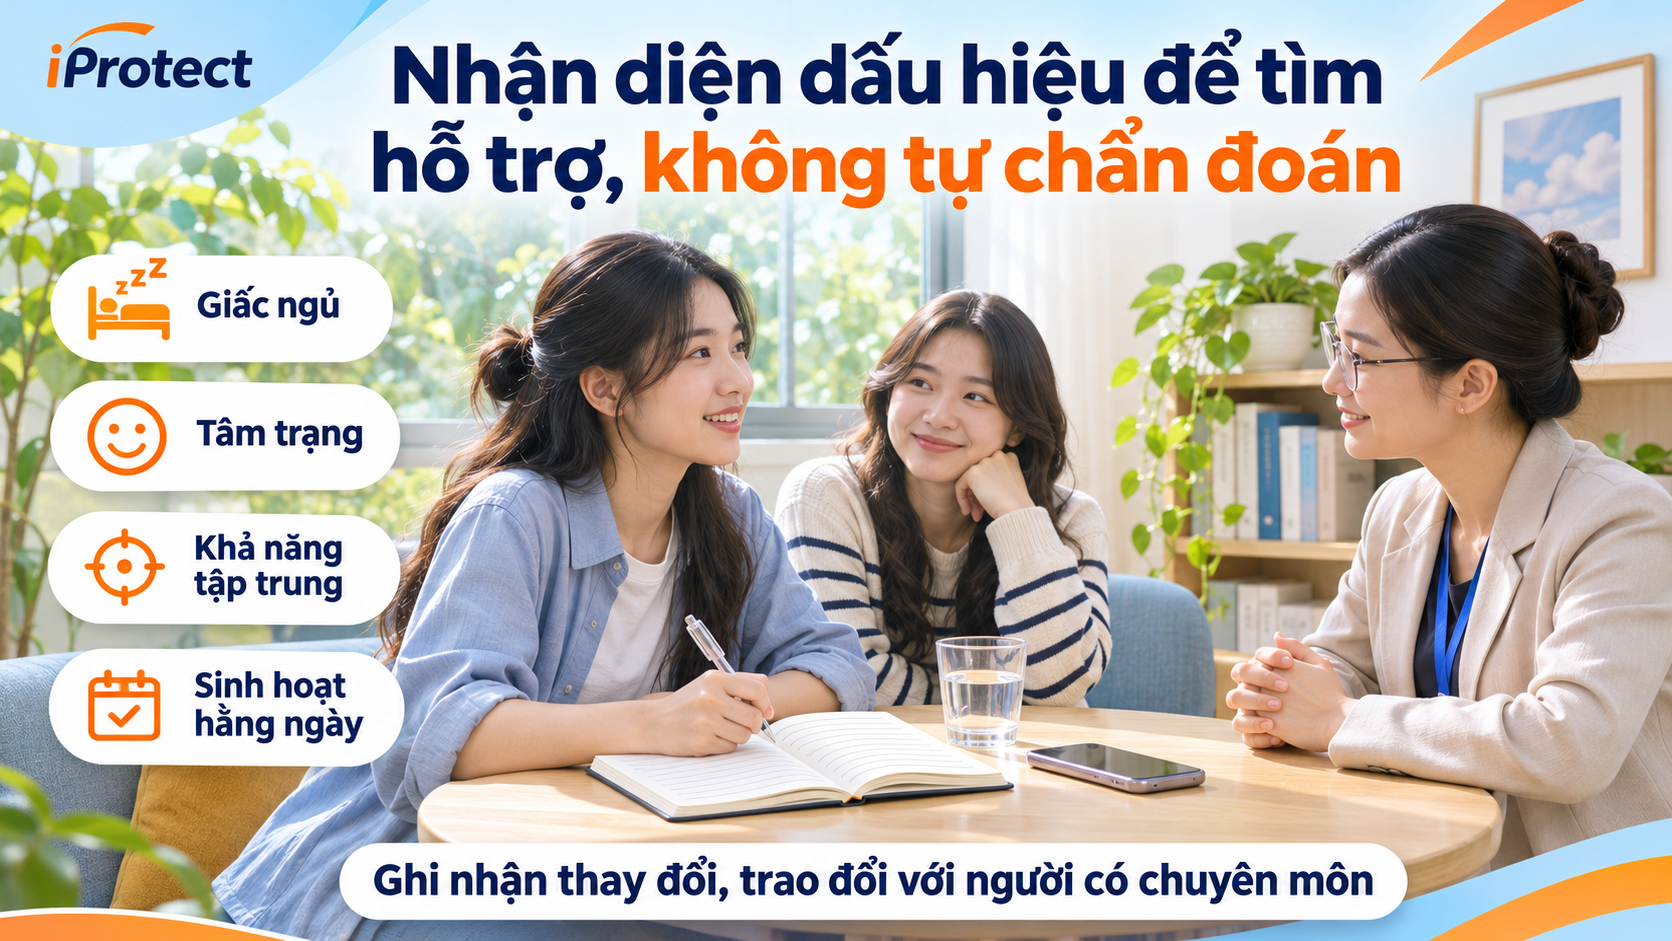
Cần chú ý khi những thay đổi về giấc ngủ, tâm trạng, mức năng lượng hoặc khả năng tập trung kéo dài, ảnh hưởng học tập, công việc và quan hệ; khi người đó thu mình, bỏ nhu cầu cơ bản hoặc dùng rượu, chất khác để cố đối phó.
WHO phân biệt trầm cảm với dao động cảm xúc thông thường. Khí sắc buồn hoặc mất hứng thú kéo dài phần lớn ngày, gần như hằng ngày ít nhất hai tuần là dấu hiệu quan trọng cần được đánh giá, không phải phép thử duy nhất để tự chẩn đoán. Không cần chờ đủ hai tuần nếu biểu hiện nặng hoặc an toàn bị đe dọa. who.int
Nếu có nguy cơ tự làm hại bản thân hoặc không giữ được an toàn, cần có người ở bên và đưa đến cơ sở cấp cứu gần nhất ngay.
Người thân có thể bắt đầu bằng những câu hỏi:
Hãy lắng nghe, tránh ép kể hoặc trách móc. Không hứa giữ bí mật tuyệt đối khi có nguy hiểm cần được trợ giúp.
8. Giảm áp lực bằng việc cụ thể
Vấn đề cần xử lý | Việc có thể bắt đầu |
|---|---|
| Nghi bị lừa | Dừng chuyển thêm; liên hệ ngân hàng qua kênh chính thức, lưu chứng cứ và trình báo công an |
| Bị yêu cầu trả phí để lấy lại tiền | Không tiếp tục trả theo lời hứa chưa xác minh; cảnh giác lừa đảo thu hồi tiền |
| Thiếu tiền trong những ngày tới | Liệt kê tiền thực có, khoản đến hạn và nhu cầu thiết yếu; trao đổi sớm với bên liên quan |
| Sức khỏe ảnh hưởng sinh hoạt | Tìm cơ sở khám hoặc chuyên gia phù hợp; nhờ người tin cậy hỗ trợ đi khám |
| Công việc quá tải, có quấy rối | Ghi nhận tình huống, tìm kênh hỗ trợ tại nơi làm việc hoặc tổ chức đại diện phù hợp |
| Quá tải việc nhà, chăm sóc | Thống nhất phần việc có thể chia sẻ, người thay thế và khoảng nghỉ |
9. Gia đình và nơi làm việc cũng cần thay đổi
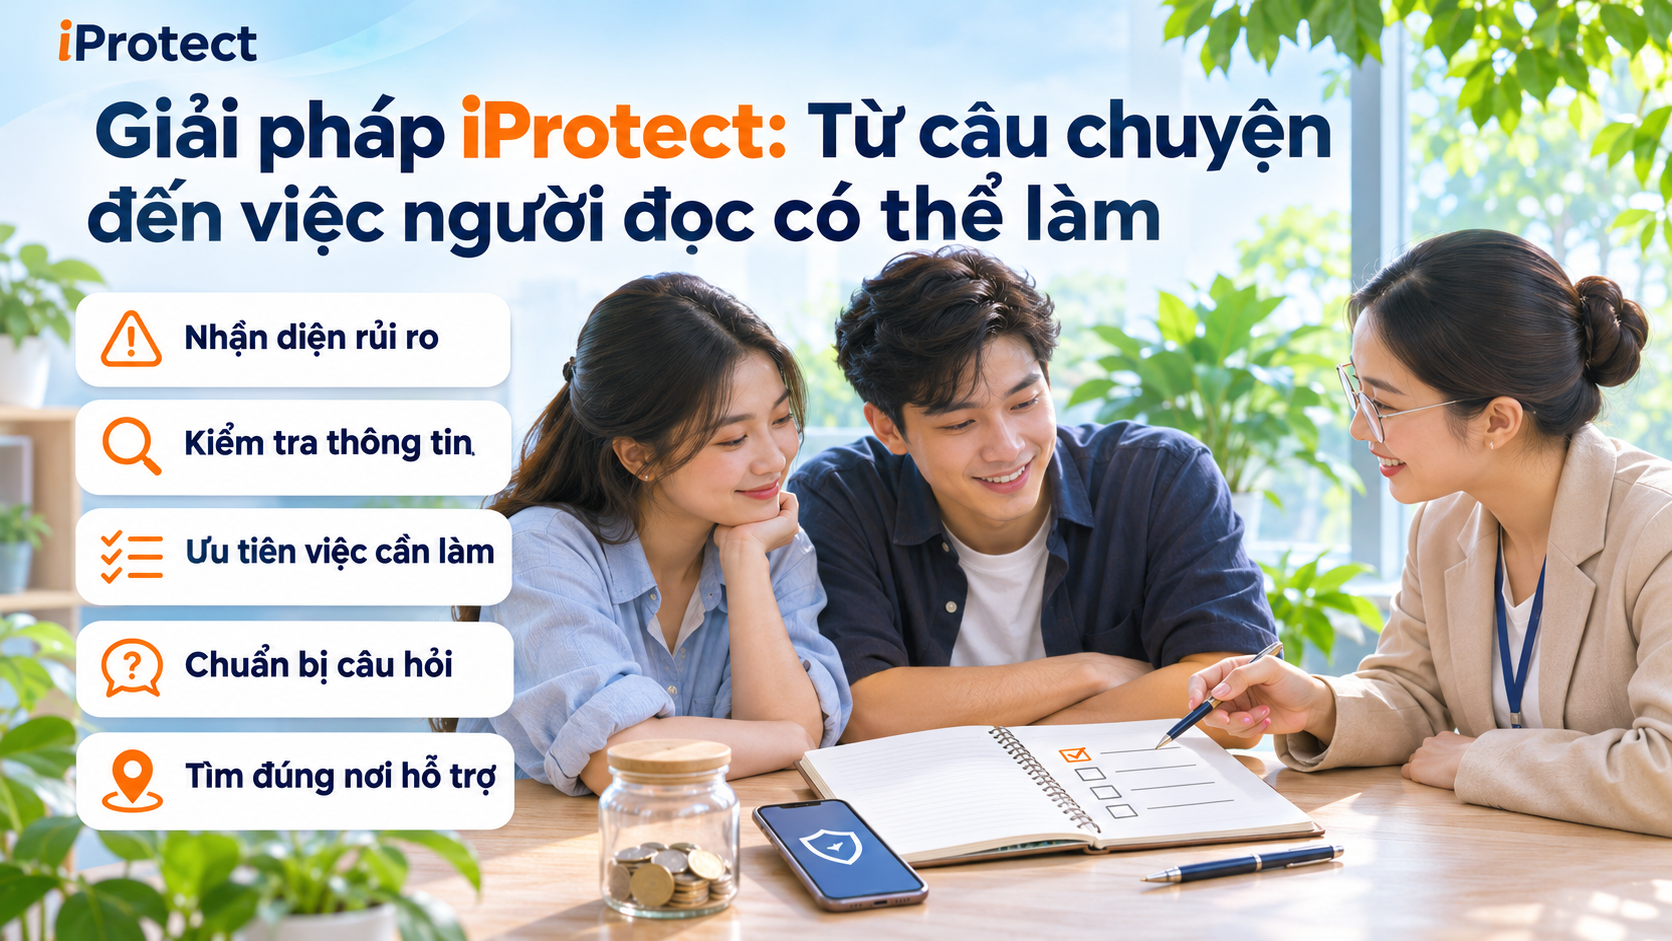
10. Giải pháp iProtect: Từ câu chuyện đến việc người đọc có thể làm
Trong hướng triển khai chuyên đề này, iProtect có thể giúp người đọc nhận diện rủi ro, chuẩn bị thông tin và tìm hướng hỗ trợ. Những nội dung dưới đây là đề xuất xây dựng, không khẳng định mọi công cụ hoặc dịch vụ đã có sẵn.
Bước | Nội dung iProtect có thể cung cấp | Kết quả thiết thực |
|---|---|---|
| Nhận diện | Câu chuyện có nguồn, cảnh báo, tình huống giả định ghi rõ | Người đọc gọi tên vấn đề |
| Kiểm tra | Câu hỏi về sinh kế, nợ, sức khỏe, an toàn số và nguồn hỗ trợ | Biết thông tin nào còn thiếu |
| Ưu tiên | Hướng dẫn phân biệt việc khẩn cấp với việc cần chuẩn bị | Chọn một hành động trước mắt |
| Chuẩn bị | Mẫu ghi khoản đến hạn, chứng cứ giao dịch, triệu chứng và câu hỏi đi khám | Dễ trao đổi với người hỗ trợ |
| Kết nối | Thông tin đơn vị chuyên môn được kiểm chứng, nêu phạm vi và chi phí | Tìm đúng nơi theo sự đồng ý |
Hướng kết nối cần theo nhu cầu cụ thể:
iProtect không nên tự chẩn đoán, chấm điểm bệnh bằng bộ câu hỏi nội dung, hứa thu hồi tiền hoặc bảo đảm khoản đầu tư.
Thông tin sức khỏe, nợ và trải nghiệm tổn thương cần được thu thập tối thiểu, có mục đích rõ ràng. Việc chuyển thông tin phải có sự đồng ý phù hợp.
Bảo hiểm có thể là một phần, không phải toàn bộ giải pháp
iProtect có thể giúp người đọc chuẩn bị câu hỏi để rà quyền lợi BHYT, chế độ liên quan hoặc hợp đồng đã có. Với bảo hiểm thương mại, cần kiểm tra phạm vi quyền lợi, loại trừ, thời gian chờ, nghĩa vụ kê khai và điều kiện chi trả cụ thể.
Không mặc nhiên coi mất việc, tiền bị lừa, áp lực tâm lý hoặc lỗ đầu tư là sự kiện được bảo hiểm. Việc giới thiệu giải pháp tài chính không nên trở thành điều kiện để một người nhận nội dung hỗ trợ.
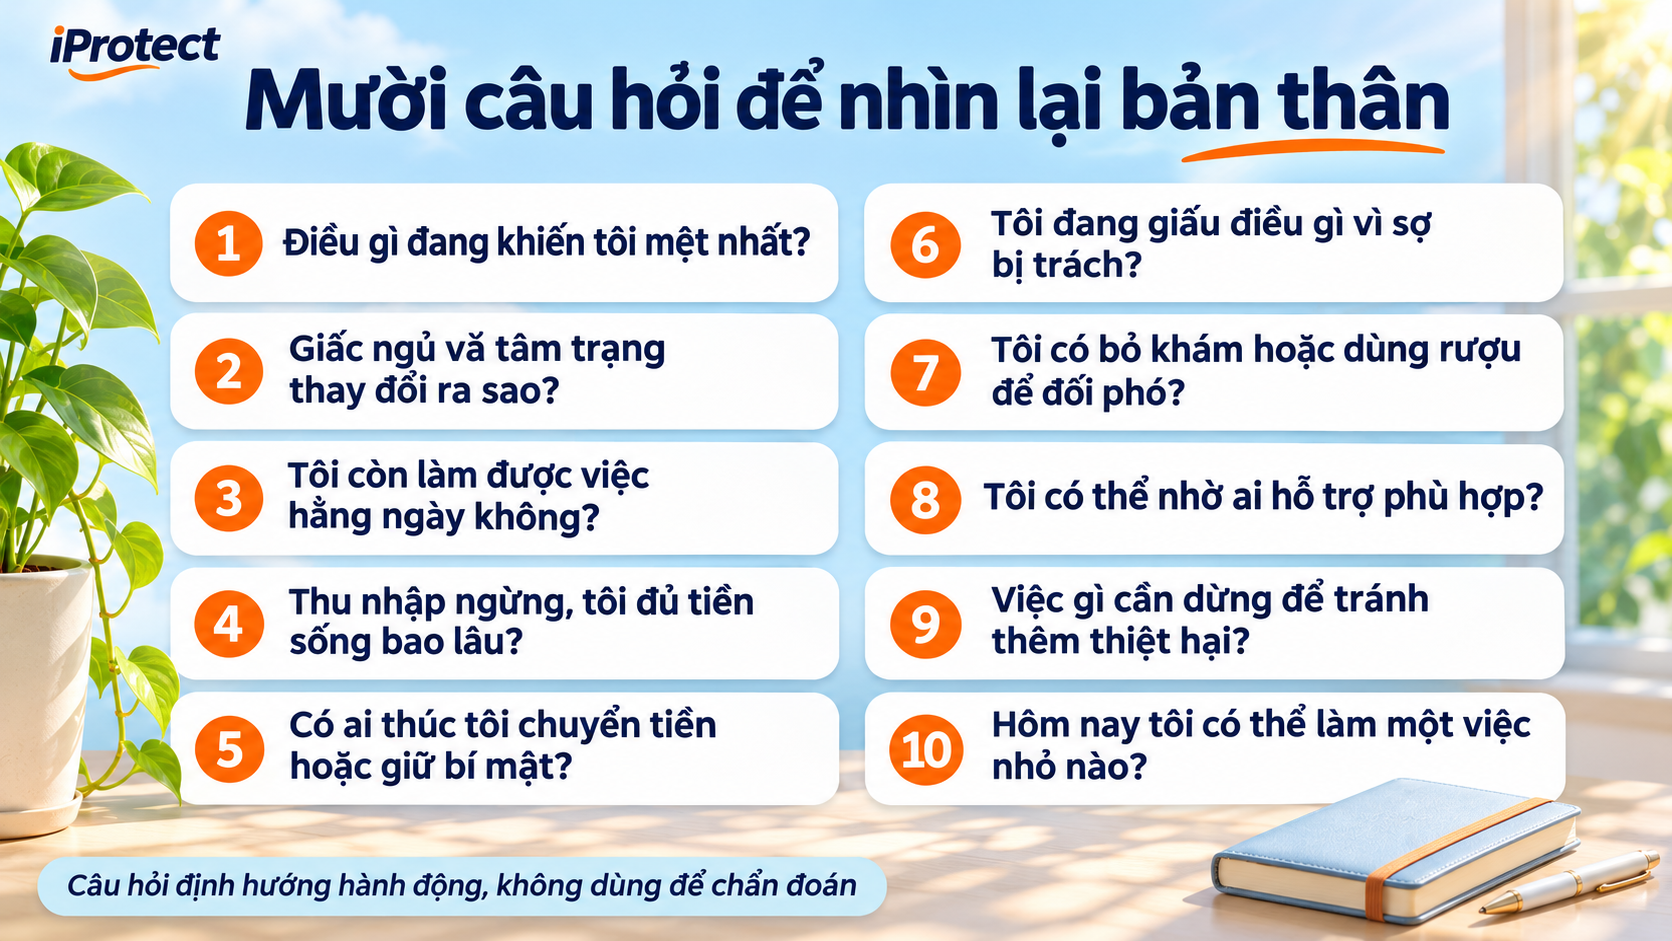
11. Mười câu hỏi để nhìn lại bản thân
Đây là câu hỏi định hướng hành động, không phải thang chẩn đoán. Không cộng số câu trả lời để kết luận mức bệnh.
Có thể bắt đầu bằng ghi ba dòng: Điều đang xảy ra — Điều cần xử lý trước — Người sẽ liên hệ. Không cần giải quyết toàn bộ cuộc sống trong một lần.
Bảo vệ người trẻ là giữ cả khả năng phục hồi
Người trẻ cần cơ hội học tập, làm việc và xây dựng tương lai. Họ cũng cần quyền được nghỉ, được nói mình đang gặp khó và được tìm hỗ trợ mà không bị coi là yếu kém.
Một lần bị lừa không định nghĩa trí tuệ của một người. Một giai đoạn khó khăn sức khỏe không xóa bỏ năng lực của họ. Một khoản nợ không phải toàn bộ giá trị con người.
Chủ động bảo vệ bắt đầu từ việc nhận diện đúng, hạn chế tổn thất tiếp diễn và kết nối đúng nguồn lực. Khi áp lực chồng chất, sự hỗ trợ tốt cần giúp người đó lấy lại từng phần an toàn, lựa chọn và khả năng phục hồi.
iProtect – Khám phá rủi ro trước. Tìm giải pháp sau.

