
Quyền lợi tử vong và thương tật toàn bộ vĩnh viễn: Khác nhau và cần đọc gì trước khi mua?
Nếu người trụ cột qua đời, gia đình cần tiền để tiếp tục cuộc sống. Nếu người trụ cột còn sống nhưng bị thương tật nghiêm trọng, gia đình có thể vừa mất nguồn thu vừa phải chi thêm cho chăm sóc và phục hồi.
Hai hoàn cảnh đều tạo áp lực tài chính, nhưng quyền lợi bảo hiểm áp dụng có thể rất khác nhau. Việc hợp đồng ghi “bảo vệ một tỷ đồng” chưa đủ để biết khi nào được nhận tiền, ai nhận và sau khi chi trả, hợp đồng còn tiếp tục hay không.
Từ góc nhìn iProtect, người mua nên bắt đầu bằng hai câu hỏi: Gia đình cần được bảo vệ trước hoàn cảnh nào? Điều khoản nào xác nhận sản phẩm đáp ứng hoàn cảnh đó?
Thông tin sản phẩm được đối chiếu từ tài liệu chính thức truy cập ngày 23/10/2026. Khi tham gia, cần kiểm tra đúng phiên bản, kế hoạch và điều kiện được doanh nghiệp bảo hiểm chấp thuận.

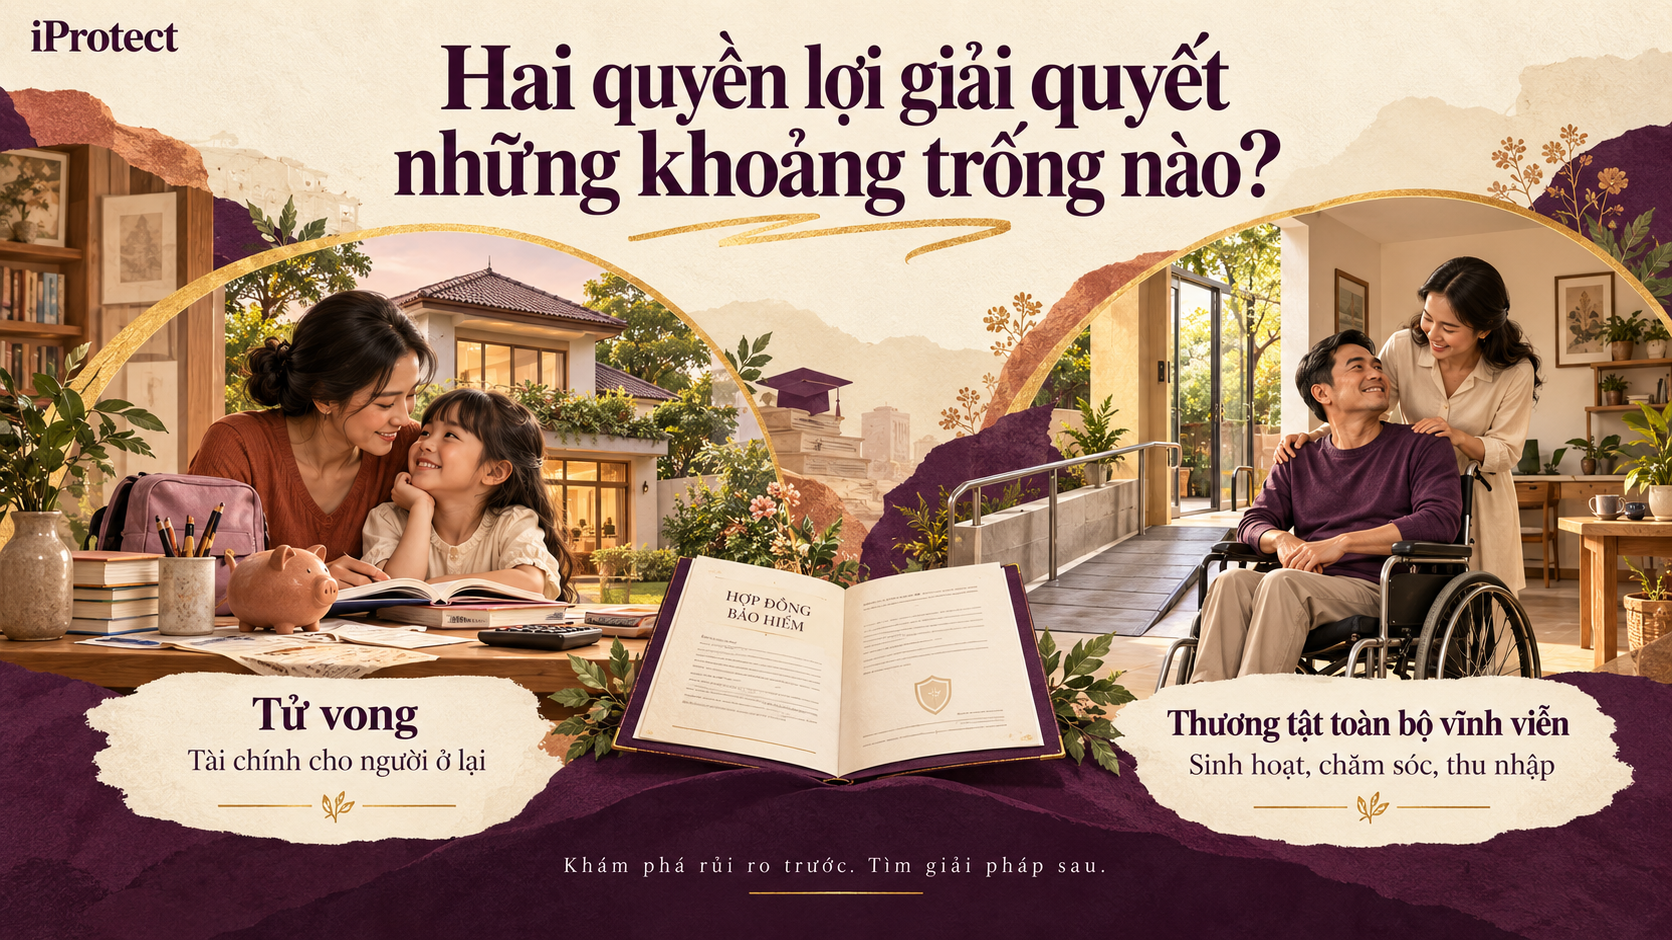
1. Hai quyền lợi giải quyết những khoảng trống nào?
Quyền lợi tử vong: Hỗ trợ tài chính cho người ở lại
Khi người được bảo hiểm tử vong thuộc phạm vi bảo hiểm, doanh nghiệp bảo hiểm chi trả theo công thức của hợp đồng.
Khoản tiền này có thể giúp gia đình:
Người nhận tiền được xác định theo điều khoản về người thụ hưởng và quy định áp dụng. Vì vậy, việc ghi đúng người thụ hưởng và cập nhật khi hoàn cảnh gia đình thay đổi rất cần thiết.
Quyền lợi thương tật toàn bộ vĩnh viễn: Hỗ trợ khi người được bảo hiểm còn sống
Thương tật toàn bộ vĩnh viễn, viết tắt TTTBVV, phải đáp ứng định nghĩa cụ thể trong hợp đồng.
Chẳng hạn, điều khoản AIA – Khỏe Trọn Vẹn, Kế hoạch Trọn đời có các tiêu chí về mất bộ phận hoặc chức năng cơ thể, hoặc tổn thương cơ thể từ 81% trở lên với yêu cầu xác nhận tương ứng. Một số tình trạng phải được chứng nhận không sớm hơn 180 ngày kể từ sự kiện hoặc ngày chẩn đoán bệnh. Không thể dùng riêng câu “không làm việc được nữa” để kết luận chắc chắn đủ điều kiện chi trả.
Khoản tiền bảo hiểm trong hoàn cảnh này có thể phục vụ cả người bệnh và gia đình: thay thế một phần thu nhập, thuê người chăm sóc, điều chỉnh nhà ở và trang trải cuộc sống lâu dài.
Bảng phân biệt nhanh
Nội dung | Quyền lợi tử vong | Quyền lợi TTTBVV |
|---|---|---|
| Sự kiện xét chi trả | Người được bảo hiểm tử vong thuộc phạm vi bảo hiểm | Người được bảo hiểm còn sống và đáp ứng định nghĩa TTTBVV |
| Nhu cầu tài chính chính | Duy trì cuộc sống cho người ở lại | Hỗ trợ sinh hoạt, chăm sóc và thiếu hụt thu nhập |
| Điều cần đọc kỹ | Nguyên nhân, loại trừ, công thức chi trả, người nhận tiền | Tiêu chí thương tật, chứng nhận, thời điểm đánh giá, tuổi kết thúc |
| Có mặc nhiên đi cùng nhau? | Cần kiểm tra sản phẩm | Cần được ghi nhận trong phạm vi bảo hiểm |
| Sau khi chi trả | Xem điều khoản chấm dứt | Xem quyền lợi nào chấm dứt, tiếp tục hoặc bị khấu trừ |
Đừng cộng hai quyền lợi thành hai lần nhận tiền nếu điều khoản chưa xác nhận điều đó.
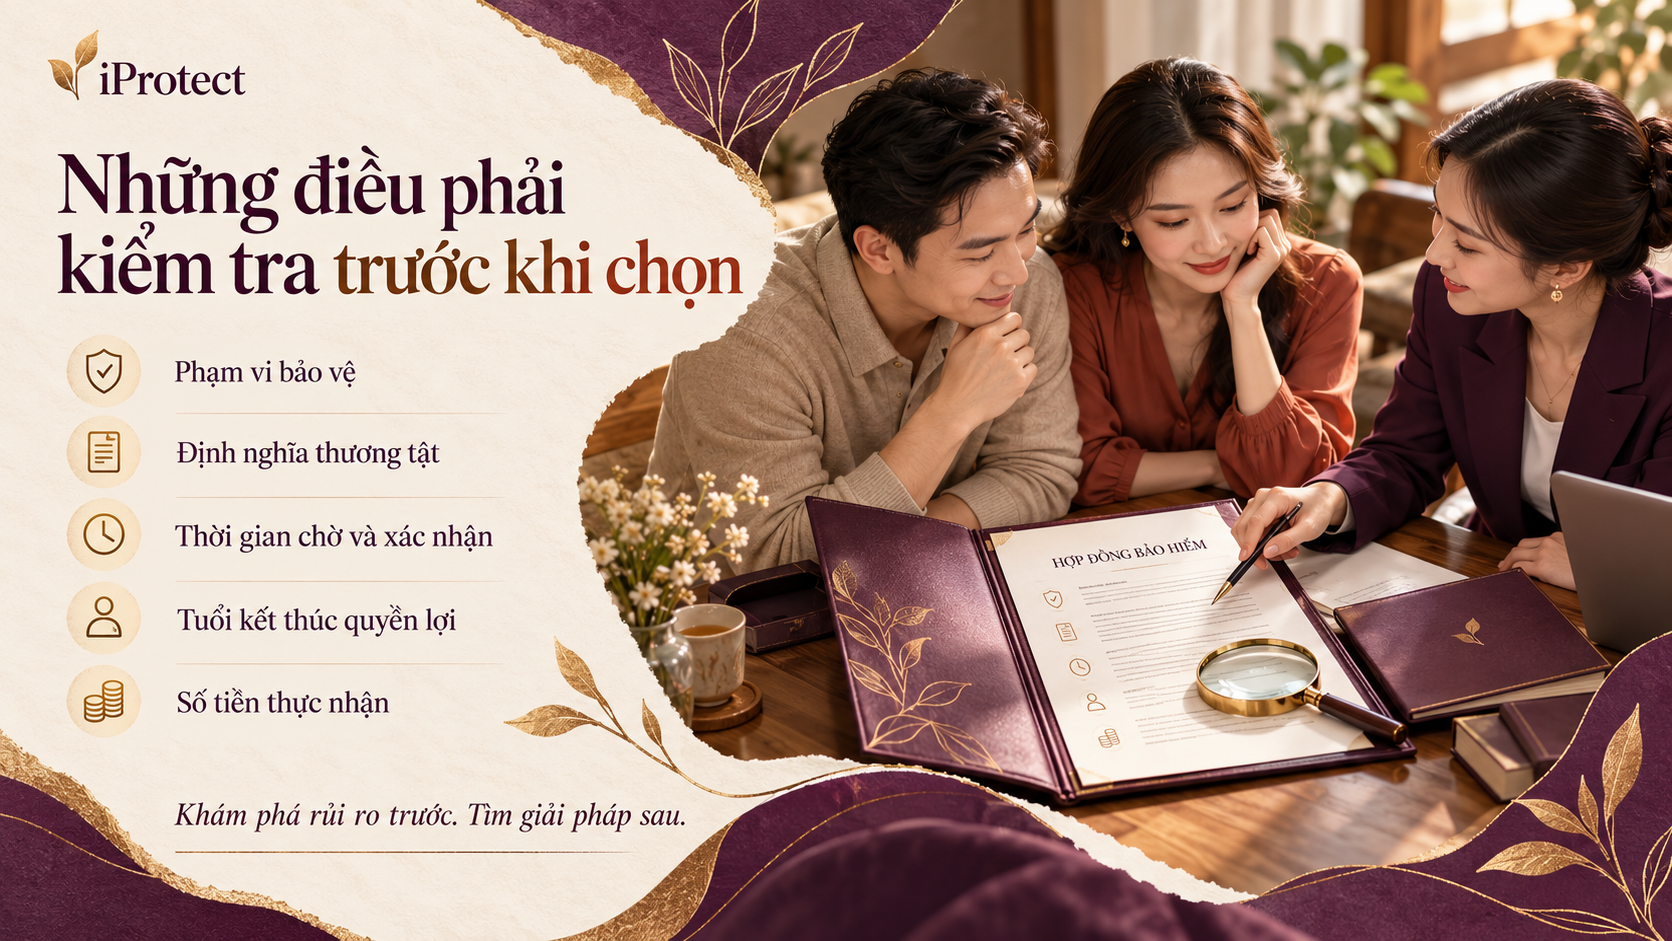
2. Những điều phải kiểm tra trước khi chọn
Có bảo vệ cả bệnh tật và tai nạn không?
Hãy phân biệt:
Tên gọi gần nhau nhưng sự kiện và cách chi trả có thể khác nhau. Ví dụ, SUN – Vững Hành Trình công bố quyền lợi tử vong/suy giảm chức năng cơ thể vĩnh viễn của sản phẩm mặc định, đồng thời tách riêng sản phẩm tai nạn tùy chọn. sunlife.com.vn
“Toàn bộ” và “vĩnh viễn” được xác định thế nào?
Yêu cầu chuyên viên chỉ rõ trong điều khoản:
Ví dụ, điều khoản Bảo Thân Xanh của Manulife có nhánh đánh giá TTTBVV do tổn thương cơ thể, yêu cầu xác nhận của Hội đồng giám định y khoa cấp tỉnh hoặc thành phố trực thuộc trung ương và thời điểm chứng nhận không sớm hơn 180 ngày. manulife.com.vn
Phân biệt thời gian chờ với thời gian xác nhận thương tật
Hai mốc này phục vụ hai mục đích khác nhau:
Điều khoản Manulife nêu riêng yêu cầu “sau thời gian chờ” và yêu cầu chứng nhận sau tối thiểu 180 ngày đối với nhánh quyền lợi tương ứng. Vì vậy, không nên hiểu rằng cứ qua thời gian chờ là được thanh toán ngay khi mắc bệnh hoặc gặp tai nạn. manulife.com.vn
Quyền lợi kết thúc ở tuổi nào?
Thời hạn hợp đồng dài không đồng nghĩa mọi quyền lợi đều kéo dài như nhau.
Ví dụ, trang sản phẩm AIA – Khỏe Trọn Vẹn ghi điều kiện quyền lợi TTTBVV trước 75 tuổi. Người mua cần đối chiếu riêng mốc tuổi của tử vong, TTTBVV và các sản phẩm bán kèm. Khỏe Trọn Vẹn
Số tiền thực nhận được tính ra sao?
Một sản phẩm có thể trả số tiền bảo hiểm; sản phẩm khác áp dụng giá trị lớn hơn giữa số tiền bảo hiểm và giá trị tài khoản, hoặc cộng hai khoản theo kế hoạch lựa chọn.
Cần yêu cầu minh họa cùng một tình huống và cùng thời điểm hợp đồng để so sánh. Các khoản khấu trừ, quyền lợi đã chi trả trước và điều chỉnh theo tuổi cũng phải được thể hiện.
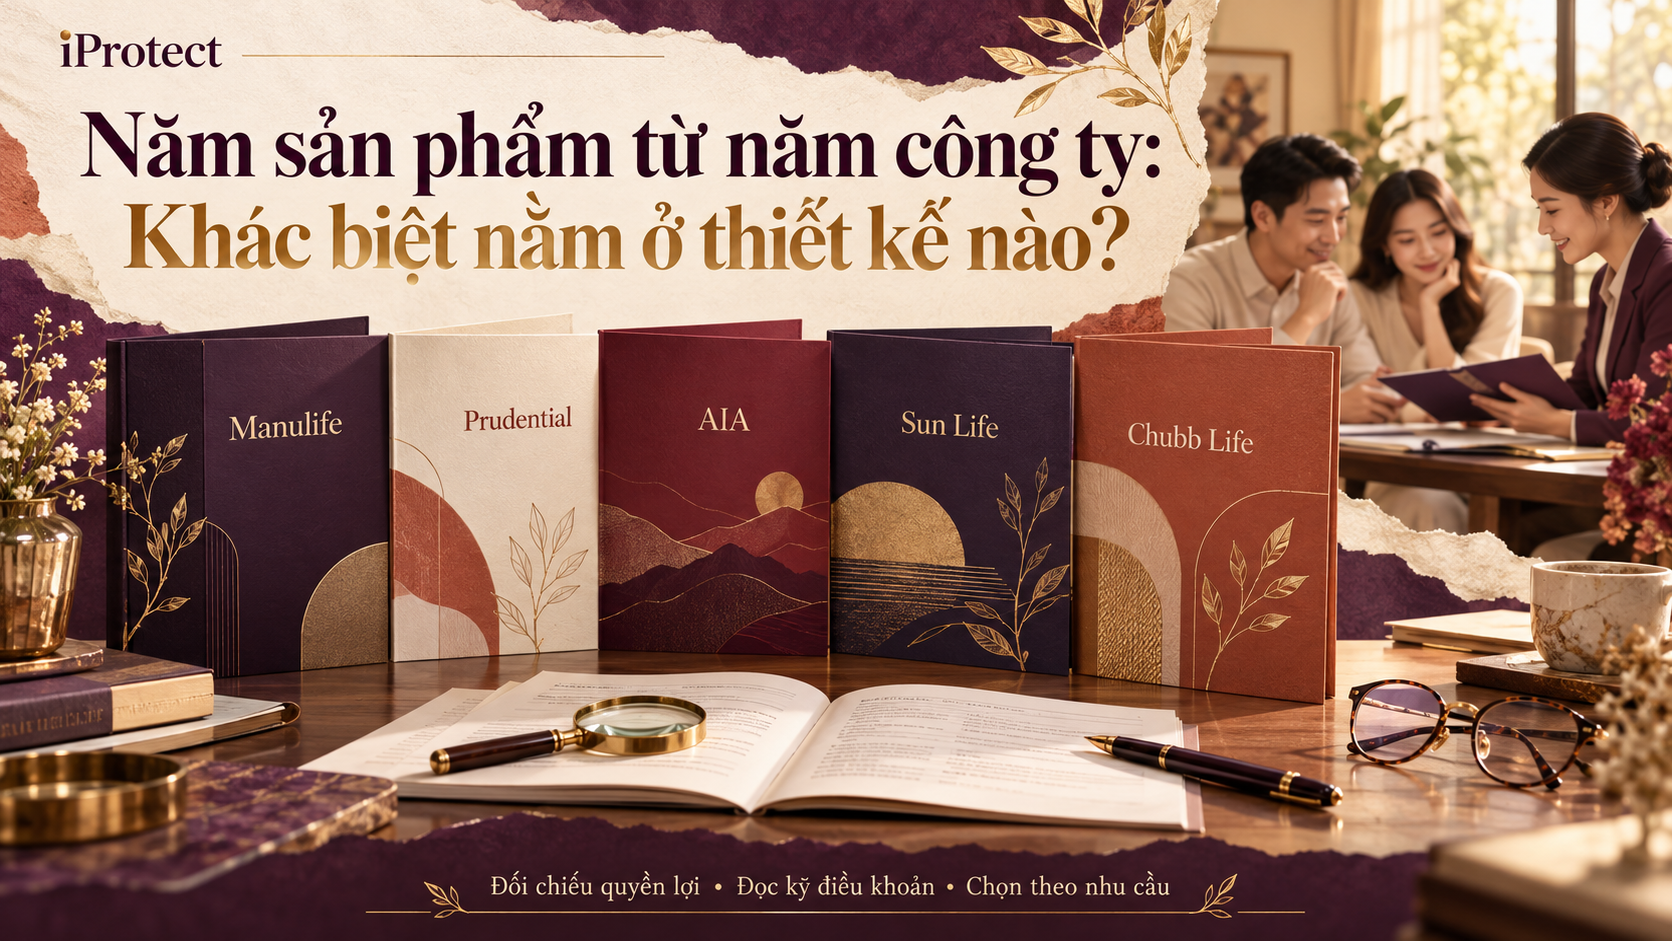
3. Năm sản phẩm từ năm công ty: Khác biệt nằm ở thiết kế nào?
Năm lựa chọn dưới đây có cấu trúc khác nhau để người đọc nhận diện rõ nhu cầu. Đây không phải bảng xếp hạng chất lượng hoặc mức phí.
1. Manulife – Bảo Thân Xanh: Bổ sung bảo vệ với thời hạn xác định
Bảo Thân Xanh là sản phẩm bảo hiểm đính kèm, bảo vệ tử vong hoặc TTTBVV. Trang giới thiệu công bố phí cố định trong thời hạn bảo hiểm và lựa chọn thời hạn từ 10–35 năm. manulife.com.vn
Theo điều khoản, quyền lợi thông thường được xác định từ 100% số tiền bảo hiểm, có điều chỉnh và giới hạn liên quan. Khi chi trả các trường hợp TTTBVV toàn phần được quy định, sản phẩm này chấm dứt; một số trường hợp ung thư tuyến giáp áp dụng cơ chế riêng. manulife.com.vn
Đánh giá từ nhu cầu: Đáng đối chiếu khi muốn tăng bảo vệ cho giai đoạn nuôi con hoặc trả nợ và cần dự kiến phí dài hạn.
Cần hỏi thêm: Được gắn với hợp đồng chính nào? Tổng phí cả hợp đồng bao nhiêu? Sau khi quyền lợi đính kèm chấm dứt, các phần còn lại tiếp tục thế nào?
2. Prudential – PRUBảo Vệ Tối Đa 2.0: Khác biệt rõ giữa hai công thức chi trả
Đây là sản phẩm liên kết chung có hai kế hoạch. Với quyền lợi tử vong hoặc TTTBVV không do ung thư tuyến giáp giai đoạn sớm:
TTTBVV do ung thư tuyến giáp giai đoạn sớm có mức riêng: 10% số tiền bảo hiểm, tối đa 100 triệu đồng/hợp đồng. Prudential Việt Nam
Đánh giá từ nhu cầu: Đáng tìm hiểu khi muốn kết hợp bảo vệ và tài khoản tích lũy, đồng thời hiểu chi phí duy trì.
Cần hỏi thêm: Cùng ngân sách, hai kế hoạch tạo chênh lệch quyền lợi thế nào? Những khoản phí nào được khấu trừ? Không nên lấy số tiền bảo hiểm cộng tài khoản cho mọi kế hoạch.
3. AIA – Khỏe Trọn Vẹn, Kế hoạch Trọn đời: Chú ý tuổi bảo vệ và định nghĩa chi tiết
Trang sản phẩm công bố quyền lợi tử vong bằng giá trị lớn hơn giữa số tiền bảo hiểm và giá trị tài khoản. Quyền lợi TTTBVV không do ung thư tuyến giáp trước 75 tuổi cũng áp dụng công thức này; ung thư tuyến giáp được chia trường hợp và mức chi trả riêng. Khỏe Trọn Vẹn
Đánh giá từ nhu cầu: Đáng đối chiếu cho kế hoạch bảo vệ dài hạn có tài khoản tích lũy. Điểm cần tập trung là tiêu chí TTTBVV và tuổi kết thúc quyền lợi, thay vì chỉ nhìn thời hạn hợp đồng.
Cần hỏi thêm: Hồ sơ giám định nào được chấp nhận? Trường hợp nào cần tối thiểu 180 ngày? Điều khoản Kế hoạch Trọn đời nêu rõ các yêu cầu này. KẾ HOẠCH BỀN VỮNG ..
AIA có nhiều kế hoạch cùng tên sản phẩm; cần dùng tài liệu đúng kế hoạch được tư vấn.
4. Sun Life – SUN – Vững Hành Trình: Bảo vệ ngắn hạn, đóng phí một lần
Sản phẩm công bố thời hạn 1–5 năm, đóng phí một lần và lựa chọn số tiền bảo hiểm cố định hoặc giảm dần. Sản phẩm mặc định bảo vệ tử vong/suy giảm chức năng cơ thể vĩnh viễn bằng 100% số tiền bảo hiểm; quyền lợi tai nạn đến 300% thuộc sản phẩm tùy chọn. Kênh phân phối được công bố là ACB và TPBank. sunlife.com.vn
Đánh giá từ nhu cầu: Đáng đối chiếu khi có nghĩa vụ tài chính trong vài năm hoặc nhu cầu giảm dần theo thời gian.
Cần hỏi thêm: Số tiền bảo hiểm còn lại từng năm là bao nhiêu? Hết hạn cần bảo vệ tiếp thế nào? Thuật ngữ “suy giảm chức năng cơ thể vĩnh viễn” phải được đọc theo định nghĩa riêng, không tự đồng nhất với mọi quyền lợi TTTBVV.
5. Chubb Life – Tử kỳ tái tục hàng năm mở rộng: Minh họa rõ sản phẩm tập trung vào tử vong
Trang sản phẩm công bố chi trả tử vong bằng 100% mệnh giá bảo hiểm, có tỷ lệ điều chỉnh khi người được bảo hiểm dưới bốn tuổi. Thời hạn một năm và có thể tái tục hàng năm; tuổi kết thúc tối đa khác nhau theo phương án thẩm định. Phần quyền lợi công bố trên trang này tập trung vào tử vong. chubb.com
Đánh giá từ nhu cầu: Có thể đưa vào đối chiếu khi ưu tiên khoản tiền cho gia đình nếu người được bảo hiểm qua đời.
Cần hỏi thêm: Có quyền lợi TTTBVV riêng được gắn kèm không? Phí các năm sau và điều kiện tái tục thế nào?
Đây là ví dụ cho thấy có bảo hiểm tử vong chưa đủ để kết luận đã được bảo vệ khi thương tật nghiêm trọng. Nhận xét này chỉ áp dụng cho sản phẩm đang xét.
4. Chọn theo hoàn cảnh của gia đình
Hoàn cảnh | Hướng đối chiếu |
|---|---|
| Đang nuôi con, còn khoản vay dài hạn | Xem tử vong và TTTBVV có cùng đáp ứng thời gian cần bảo vệ không |
| Đã có hợp đồng nhưng số tiền bảo vệ thấp | Kiểm tra khả năng tăng quyền lợi hoặc bổ sung trước khi mua thêm hợp đồng |
| Chỉ cần bảo vệ nghĩa vụ trong vài năm | Đối chiếu sản phẩm thời hạn xác định; đọc kỹ mức cố định hoặc giảm dần |
| Muốn bảo vệ kết hợp tích lũy | So sánh công thức chi trả, phí khấu trừ và khả năng duy trì tài khoản |
| Lo về nghỉ việc hoặc điều trị dài ngày | Kiểm tra thêm quyền lợi phù hợp; TTTBVV có điều kiện nghiêm ngặt |
Khi tính nhu cầu, nên lập hai bài toán riêng:
Nếu qua đời: Gia đình thiếu bao nhiêu tiền để trả nợ, sinh hoạt và thực hiện các kế hoạch thiết yếu?
Nếu TTTBVV: Ngoài khoản thiếu hụt trên, cần thêm bao nhiêu cho chăm sóc và thay đổi điều kiện sống?
Sau đó trừ nguồn dự phòng và quyền lợi hiện có, đồng thời chọn mức phí có thể duy trì.
5. Cần chuẩn bị gì để được tư vấn sát nhu cầu?
Chỉ cung cấp hồ sơ sức khỏe và giấy tờ nhận dạng qua kênh tiếp nhận phù hợp của đơn vị tư vấn hoặc doanh nghiệp bảo hiểm.
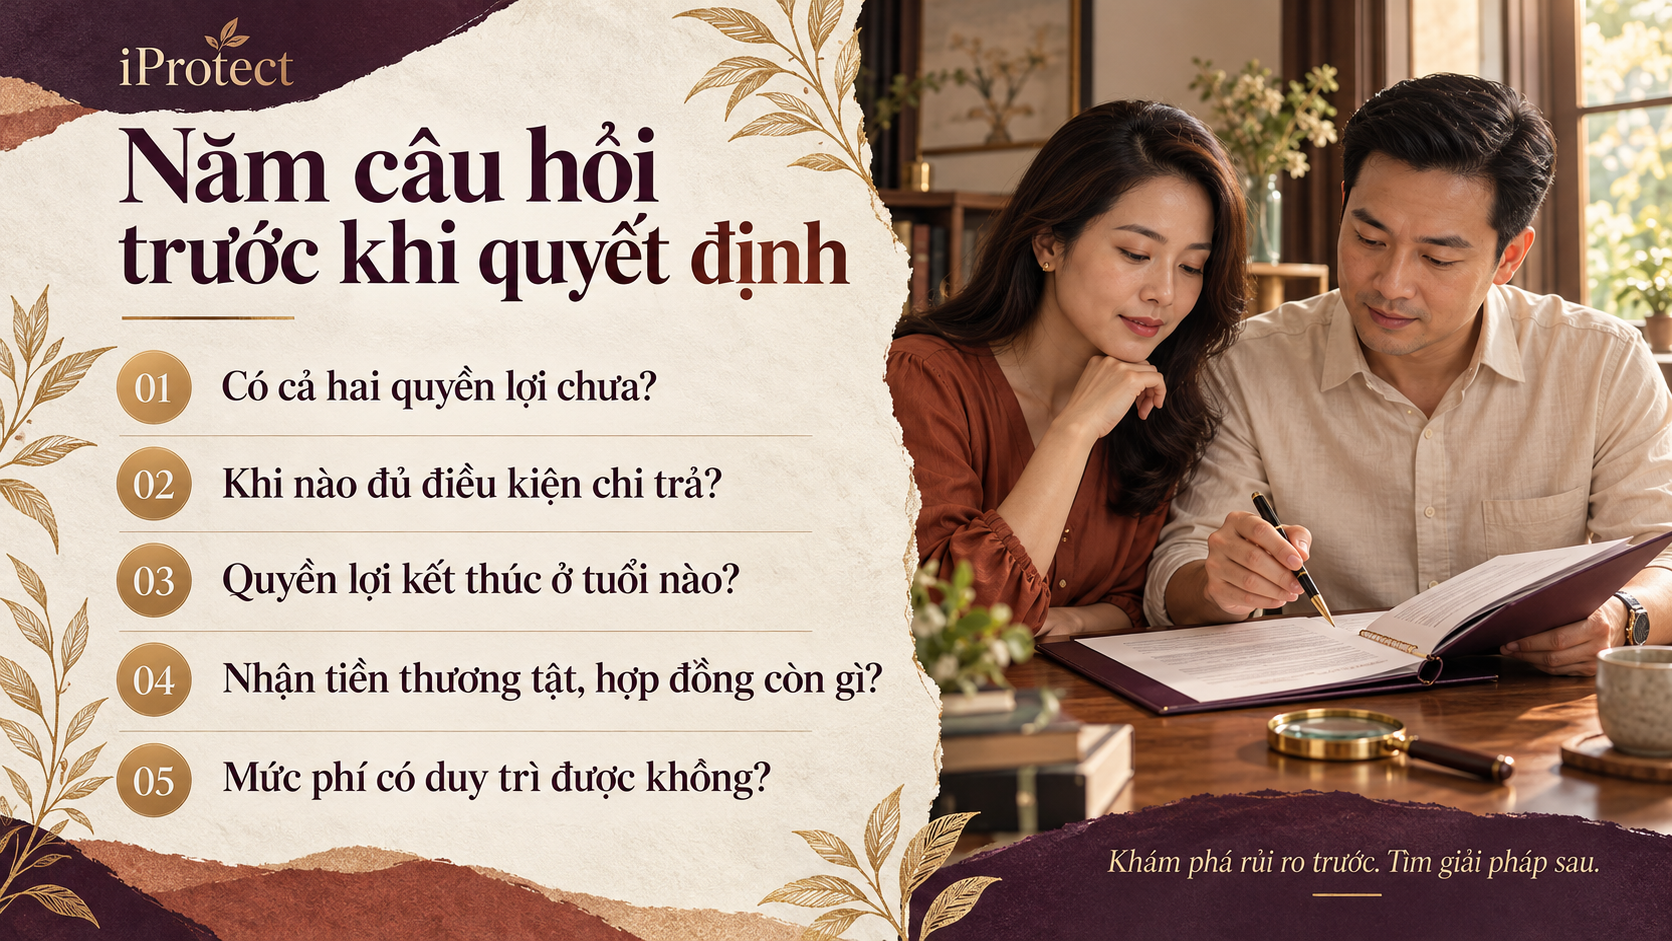
6. Năm câu hỏi trước khi quyết định
Hãy yêu cầu chuyên viên trả lời bằng điều khoản và bảng minh họa cụ thể, đặc biệt với câu hỏi về việc hợp đồng tiếp tục sau chi trả.
Kết nối chuyên viên theo nhu cầu cùng iProtect
Bạn đang có hợp đồng nhưng chưa rõ hai quyền lợi, hoặc cần xây dựng mức bảo vệ cho người trụ cột?
Liên hệ iProtect để được kết nối chuyên viên theo nhu cầu, hỗ trợ đối chiếu sản phẩm, làm rõ điều kiện chi trả và xem xét khả năng duy trì phí.
Hotline: 0973 787 247
Website: iprotect.vn. Nền tảng Khám phá Bảo vệ
iProtect – Khám phá rủi ro trước. Tìm giải pháp sau.
Quyền lợi thực tế phụ thuộc hợp đồng được phát hành, kết quả thẩm định, điều kiện loại trừ và hiệu lực bảo hiểm tại thời điểm xảy ra sự kiện.

