
Quỹ dự phòng gia đình nên có bao nhiêu? 3 tháng, 6 tháng hay 12 tháng?
Khi nói đến quỹ dự phòng, lời khuyên phổ biến nhất thường là “hãy để dành từ 3 đến 6 tháng chi phí sinh hoạt”. Đây là một nguyên tắc tham khảo hữu ích, nhưng nếu áp dụng giống nhau cho mọi gia đình thì chưa đủ. Một người độc thân có công việc ổn định, không có khoản vay và không có người phụ thuộc sẽ có nhu cầu hoàn toàn khác một gia đình có hai con nhỏ, một nguồn thu nhập chính, khoản vay mua nhà và cha mẹ cần hỗ trợ. Vì vậy câu hỏi đúng không phải “Quỹ dự phòng tiêu chuẩn là 3, 6 hay 12 tháng?”, mà là “Nếu thu nhập của gia đình bị gián đoạn, chúng ta cần bao nhiêu tiền và cần đủ thời gian bao lâu để không rơi vào khủng hoảng tài chính?”
Có thể nhìn quỹ dự phòng theo một chuỗi rất đơn giản: Thu nhập bị gián đoạn → Chi phí thiết yếu vẫn tiếp tục → Nghĩa vụ tài chính vẫn phải thực hiện → Quỹ dự phòng được sử dụng → Gia đình có thêm thời gian xử lý biến cố và phục hồi thu nhập. Vì thế, quỹ dự phòng không đơn thuần là một khoản tiết kiệm. Nó là lớp đệm tài chính giúp gia đình mua được thứ rất quan trọng khi biến cố xảy ra: thời gian.
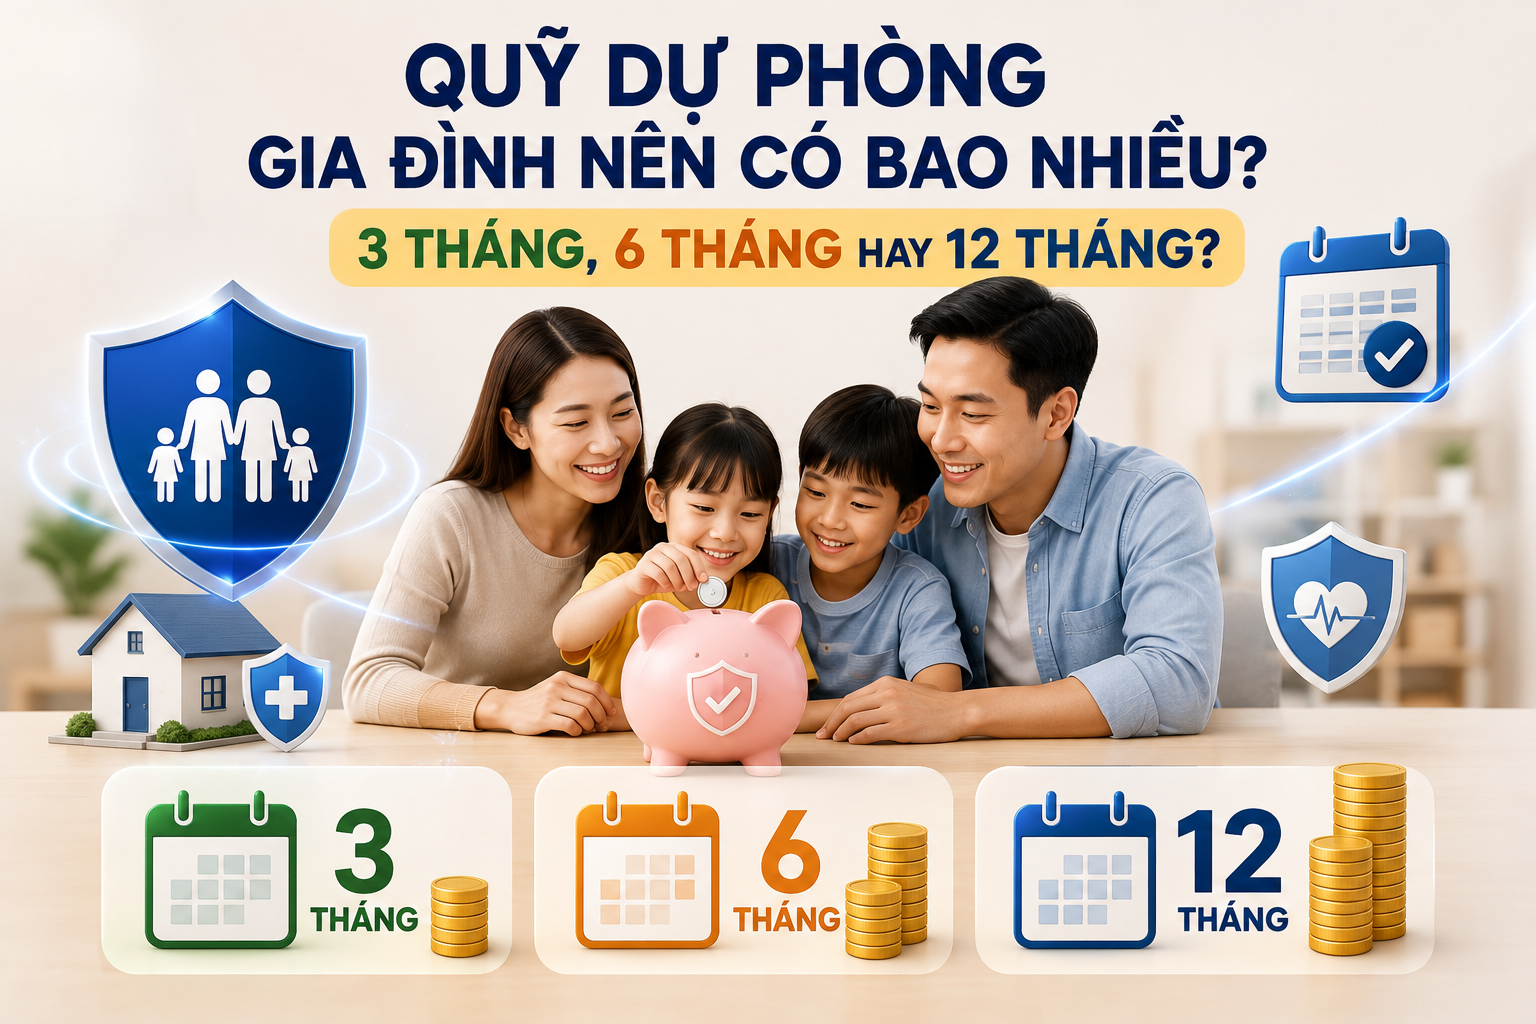
✨ Quỹ dự phòng không nên tính bằng thu nhập, mà nên bắt đầu từ chi phí thiết yếu
Một người thu nhập 50 triệu đồng/tháng không nhất thiết phải có quỹ dự phòng 300 triệu để đạt mức “6 tháng”. Nếu gia đình chỉ cần 25 triệu đồng mỗi tháng để duy trì những nhu cầu thiết yếu, cách tính hợp lý hơn phải bắt đầu từ 25 triệu chứ không phải toàn bộ thu nhập 50 triệu.
Công thức cơ bản có thể hiểu là: Quỹ dự phòng mục tiêu = Chi phí thiết yếu hàng tháng × Số tháng cần bảo vệ.
Ví dụ một gia đình cần tối thiểu 30 triệu đồng/tháng để duy trì cuộc sống thì quỹ 3 tháng tương ứng khoảng 90 triệu, 6 tháng khoảng 180 triệu và 12 tháng khoảng 360 triệu đồng. Đây chỉ là phép tính nền tảng. Muốn biết gia đình thực sự cần mức nào, chúng ta còn phải xem xét thu nhập còn lại, khoản vay, người phụ thuộc, nghề nghiệp, sức khỏe, bảo hiểm và nhiều nguồn lực khác.
Điểm quan trọng là phải phân biệt chi tiêu hiện tại với chi phí thiết yếu. Khi có biến cố, gia đình có thể tạm dừng du lịch, mua sắm, giải trí hoặc những khoản đầu tư không cấp thiết. Nhưng tiền ăn, nhà ở, điện nước, học tập cơ bản của con, thuốc men, đi lại thiết yếu và nghĩa vụ tài chính bắt buộc thường không thể biến mất ngay.
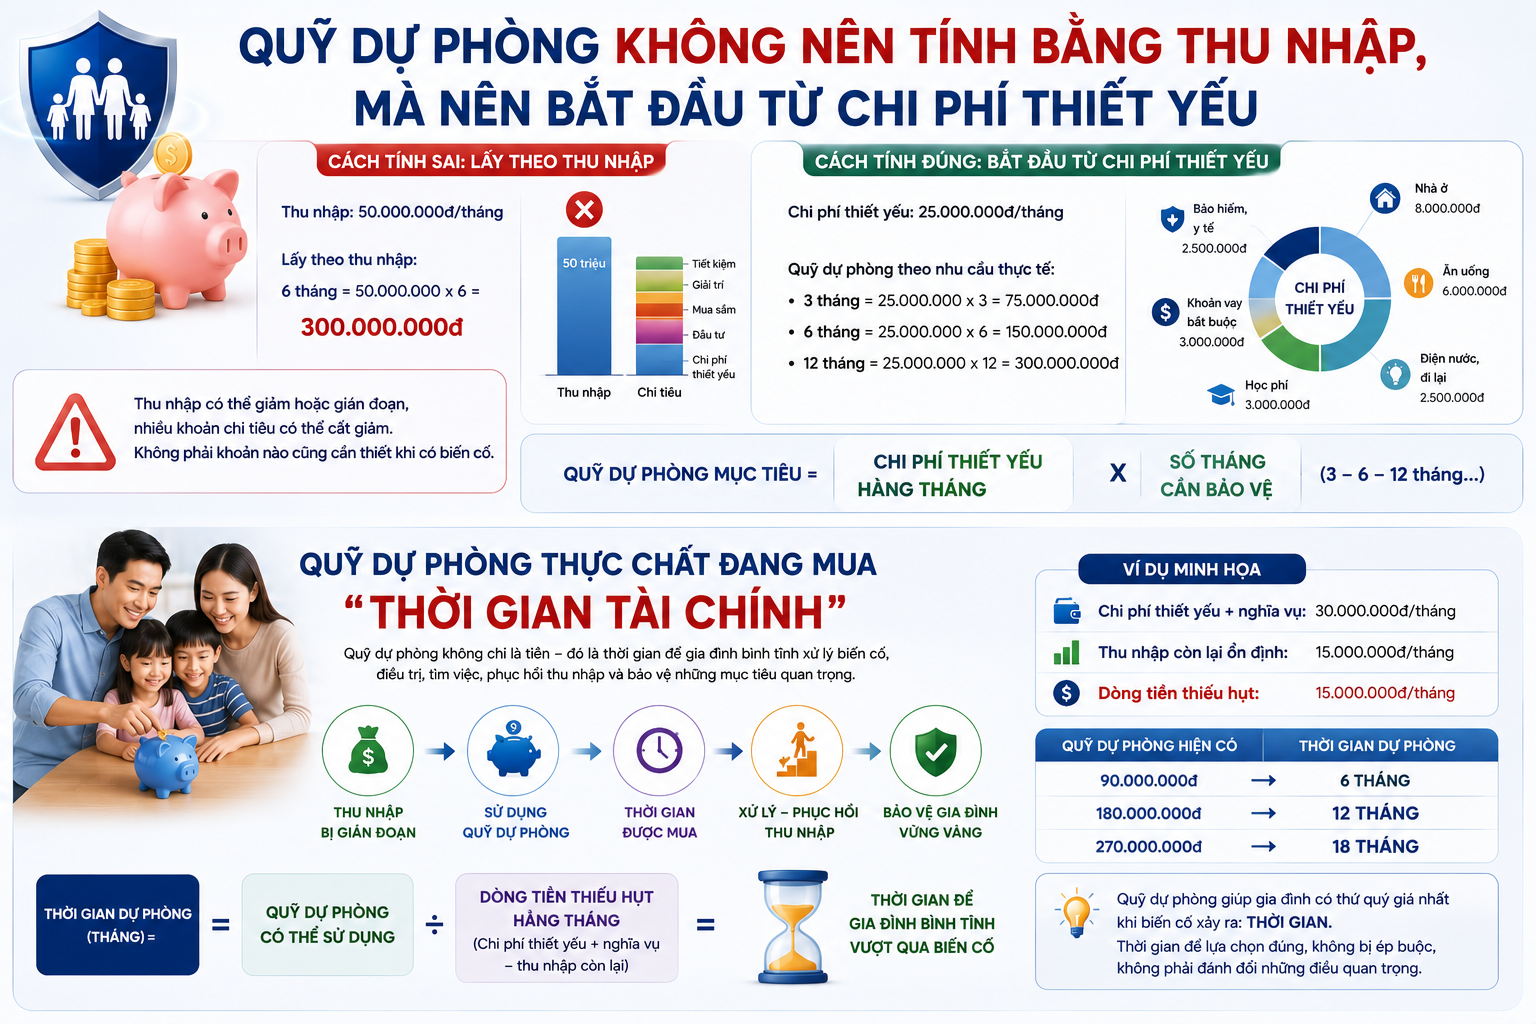
✨ Quỹ dự phòng thực chất đang mua “thời gian tài chính”
Nếu một gia đình có 180 triệu đồng quỹ dự phòng nhưng mỗi tháng cần 30 triệu đồng để duy trì cuộc sống, quỹ này tương đương khoảng 6 tháng khả năng duy trì. Nếu sau biến cố gia đình vẫn còn một nguồn thu nhập ổn định 15 triệu đồng/tháng thì phần thiếu hụt chỉ còn 15 triệu. Khi đó cùng 180 triệu có thể tạo ra thời gian chịu đựng dài hơn đáng kể.
Vì vậy một cách tính chính xác hơn là: Dòng tiền thiếu hụt hàng tháng = Chi phí thiết yếu + Nghĩa vụ bắt buộc + Chi phí phát sinh do biến cố – Thu nhập còn lại ổn định.
Sau đó: Thời gian dự phòng = Quỹ dự phòng có thể sử dụng ÷ Dòng tiền thiếu hụt hàng tháng. Đây là cách nhìn quan trọng đối với iProtect, bởi 200 triệu đồng không tự nói cho chúng ta biết gia đình được bảo vệ tốt hay chưa. Điều cần biết là 200 triệu đó giúp gia đình tồn tại được 3 tháng, 8 tháng hay 15 tháng trong hoàn cảnh thu nhập bị gián đoạn.
✨ Vậy 3 tháng phù hợp với ai?
Quỹ dự phòng khoảng 3 tháng có thể là mức khởi đầu đối với người hoặc gia đình có cấu trúc tài chính tương đối ổn định: nhiều hơn một nguồn thu nhập, công việc có tính ổn định cao, ít nghĩa vụ nợ, không có nhiều người phụ thuộc, có bảo hiểm và phúc lợi tương đối đầy đủ, đồng thời có những tài sản thanh khoản khác có thể sử dụng khi cần.
Ví dụ hai vợ chồng đều có thu nhập ổn định, mỗi người đóng góp tương đối cân bằng vào ngân sách gia đình. Nếu một người tạm thời mất thu nhập, nguồn thu của người còn lại vẫn đủ trang trải phần lớn nhu cầu thiết yếu. Trong trường hợp đó, quỹ ba tháng có thể đóng vai trò hấp thụ cú sốc ban đầu.
Nhưng cần hiểu 3 tháng không phải “mức an toàn” tuyệt đối. Nó chỉ là một kịch bản. Nếu gia đình phát hiện rằng mất một nguồn thu nhập trong tháng thứ tư đã buộc phải vay tiền hoặc bán tài sản thì quỹ ba tháng rõ ràng chưa phù hợp.
✨ Khi nào nên nghĩ đến quỹ 6 tháng?
Sáu tháng là một khoảng thời gian thường được sử dụng như mức tham khảo bởi nó tạo ra không gian lớn hơn để gia đình xử lý những biến cố như thất nghiệp, bệnh tật, gián đoạn kinh doanh hoặc thời gian tìm nguồn thu nhập mới.
Mức này đáng cân nhắc hơn khi gia đình có con nhỏ, có khoản vay, phụ thuộc đáng kể vào một hoặc hai nguồn thu nhập, hoặc công việc có thể cần nhiều tháng để phục hồi nếu bị gián đoạn. Một người mất việc có thể không tìm được công việc tương đương ngay tháng tiếp theo. Một người mắc bệnh nặng cũng có thể ra viện nhưng chưa thể quay lại làm việc ngay.
Vì vậy 6 tháng không chỉ là sáu tháng tiền sinh hoạt, mà là sáu tháng để gia đình có thể suy nghĩ, điều chỉnh, điều trị, tìm việc, tái tạo nguồn thu nhập và tránh phải đưa ra quyết định tài chính trong trạng thái khẩn cấp.

✨ Khi nào 12 tháng có thể hợp lý hơn?
Một số gia đình có mức độ phụ thuộc vào thu nhập cao hơn nhiều. Chẳng hạn chỉ có một người tạo ra phần lớn thu nhập, có con nhỏ, khoản vay mua nhà lớn, người thân phụ thuộc hoặc người trụ cột làm nghề có thu nhập biến động. Người tự kinh doanh, freelancer, người làm theo hoa hồng, chủ doanh nghiệp nhỏ hoặc những nghề có chu kỳ thu nhập không ổn định cũng có thể cần lớp dự phòng dài hơn.
Trong những trường hợp đó, 12 tháng không nhất thiết là “quá nhiều”. Nó có thể phản ánh đúng thời gian gia đình cần để phục hồi nếu xảy ra một cú sốc lớn.
Đặc biệt, nếu người trụ cột mắc bệnh nghiêm trọng và phải điều trị, phục hồi trong 6–12 tháng, gia đình không chỉ đối diện với thu nhập giảm mà còn có thể phát sinh thêm chi phí y tế và chăm sóc. Khi đó quỹ dự phòng sáu tháng tính theo điều kiện bình thường có thể không còn tương đương sáu tháng trong điều kiện biến cố.
Đây là lý do iProtect nên nhìn quỹ dự phòng trong mối liên hệ với Health Protection Gap và Income Protection Gap, thay vì xem nó là một khoản tiết kiệm độc lập.
✨ Không phải cứ nhiều người trong gia đình là cần quỹ lớn hơn
Số thành viên chỉ là một biến số. Quan trọng hơn là mức độ phụ thuộc tài chính. Một gia đình bốn người có hai nguồn thu nhập ổn định, không nợ và quỹ bảo vệ tốt có thể ít rủi ro hơn một cặp vợ chồng chỉ có một người tạo thu nhập và đang gánh khoản vay lớn.
Vì vậy cần nhìn đồng thời: Số người phụ thuộc + Mức chi phí thiết yếu + Nghĩa vụ tài chính + Mức độ tập trung thu nhập + Độ ổn định nghề nghiệp + Bảo vệ hiện có + Khả năng phục hồi thu nhập. Càng nhiều yếu tố dễ tổn thương, khoảng thời gian dự phòng cần thiết càng nên được xem xét thận trọng hơn.
✨ Khoản vay có thể làm thay đổi hoàn toàn quy mô quỹ dự phòng
Giả sử hai gia đình đều cần 25 triệu đồng/tháng để sinh hoạt. Gia đình A không có khoản vay; gia đình B đang trả thêm 20 triệu đồng/tháng tiền vay mua nhà. Nếu mất nguồn thu nhập chính, nhu cầu dòng tiền tối thiểu của hai gia đình rõ ràng rất khác nhau.
Đây là lý do khi tính quỹ dự phòng, không thể chỉ lấy tiền ăn uống, điện nước và sinh hoạt. Cần cộng những nghĩa vụ tài chính khó trì hoãn, đặc biệt là khoản vay.
Có thể tính: Nhu cầu thiết yếu hàng tháng = Chi phí sinh hoạt tối thiểu + Khoản vay bắt buộc + Chi phí người phụ thuộc + Những nghĩa vụ không thể trì hoãn.
Sau đó mới nhân với thời gian bảo vệ mong muốn.
✨ Gia đình có hai nguồn thu nhập có thể tính khác gia đình chỉ có một nguồn
Nếu cả hai vợ chồng cùng làm việc, không nhất thiết phải giả định toàn bộ thu nhập gia đình biến mất cùng lúc. Điều hợp lý hơn là xây các kịch bản.
Kịch bản 1: Một người mất thu nhập. Gia đình còn nguồn thu của người kia.
Kịch bản 2: Người có thu nhập chính mất khả năng làm việc. Đây thường là kịch bản cần kiểm tra kỹ hơn.
Kịch bản 3: Cả hai nguồn thu nhập cùng bị ảnh hưởng. Xác suất có thể thấp hơn trong nhiều trường hợp nhưng tác động rất lớn.
Kịch bản 4: Một người bệnh và người còn lại phải giảm công việc để chăm sóc. Đây là tình huống đặc biệt quan trọng vì hai nguồn thu nhập có thể cùng giảm do một biến cố.
Như vậy, thay vì hỏi “nhà tôi cần quỹ sáu tháng không?”, hãy hỏi: “Trong kịch bản nào gia đình dễ tổn thương nhất và quỹ hiện tại giúp chúng tôi duy trì được bao lâu?”
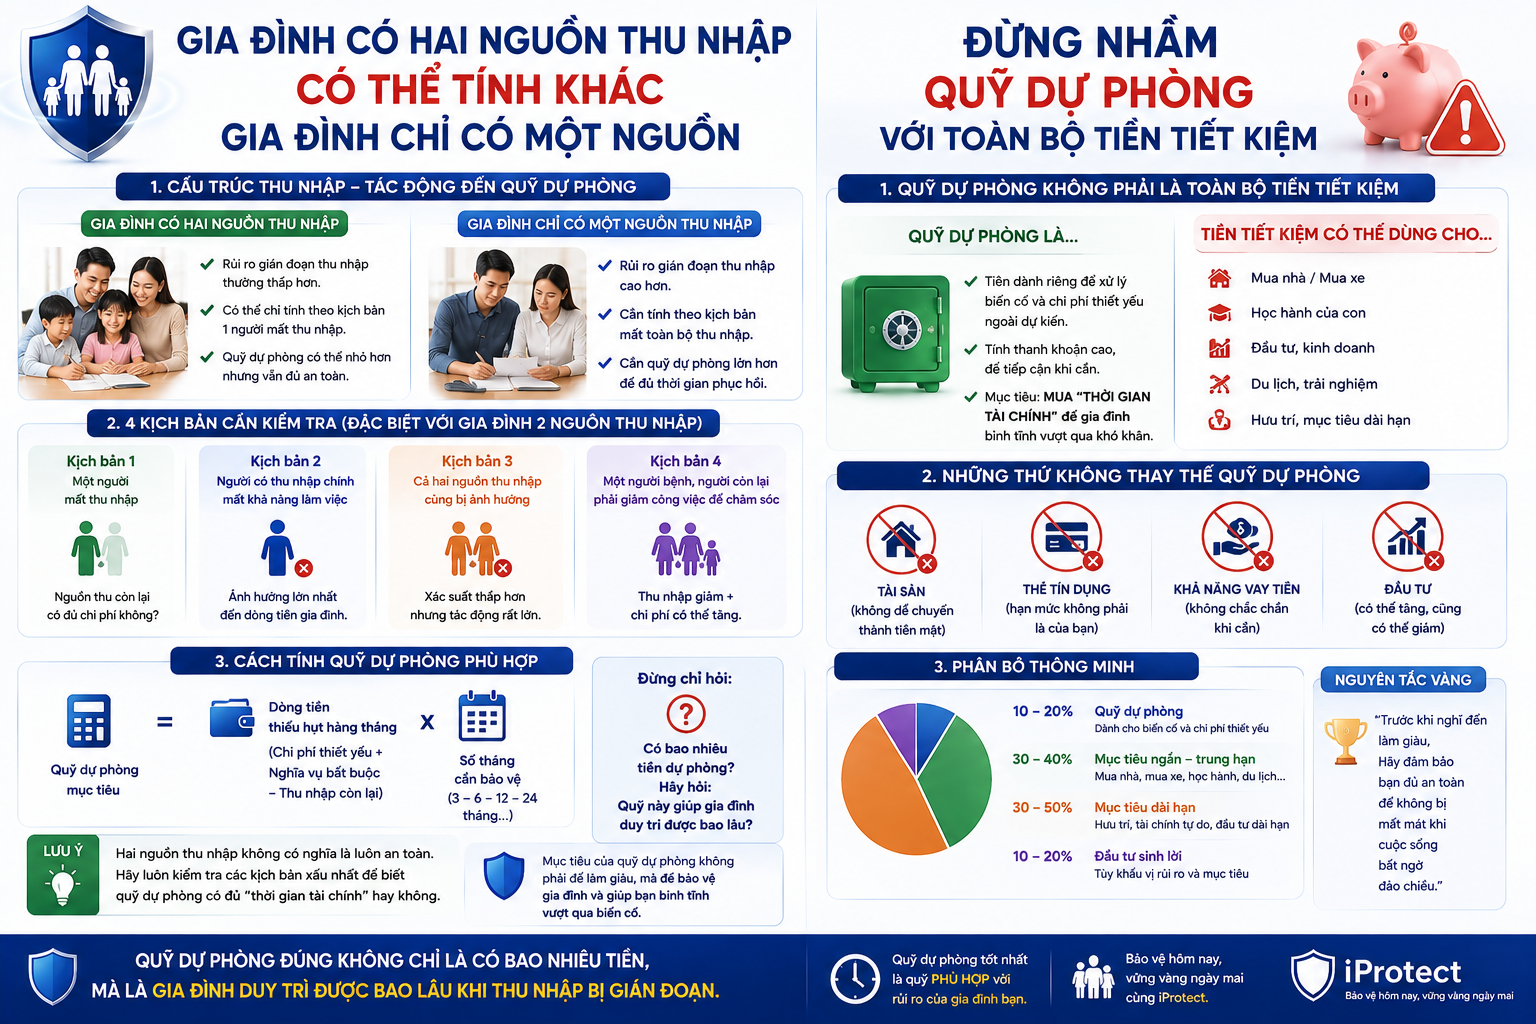
✨ Đừng nhầm quỹ dự phòng với toàn bộ tiền tiết kiệm
Một gia đình có 500 triệu đồng trong tài khoản không có nghĩa toàn bộ 500 triệu là quỹ dự phòng. Một phần có thể dành cho học phí của con, mua nhà, kinh doanh, đầu tư hoặc mục tiêu dài hạn.Quỹ dự phòng nên được xác định rõ về mục đích: đây là tiền dành để xử lý những biến cố bất ngờ làm gián đoạn dòng tiền hoặc tạo ra chi phí thiết yếu ngoài dự kiến.
Vì vậy:
Một căn nhà trị giá nhiều tỷ đồng có thể tạo ra giá trị tài sản lớn nhưng không nhất thiết giúp gia đình thanh toán chi phí trong vài ngày tới. Quỹ dự phòng vì thế cần gắn với tính thanh khoản và khả năng tiếp cận khi cần.
✨ Quỹ dự phòng cũng không nên trở thành tiền “đóng băng” quá mức
Ngược lại, mục tiêu không phải tích càng nhiều tiền mặt càng tốt. Nếu một gia đình có cấu trúc tài chính rất ổn định nhưng giữ một lượng tiền quá lớn chỉ vì muốn đạt 24 hoặc 36 tháng dự phòng, họ có thể đánh đổi những mục tiêu tài chính khác.
Vì vậy cần tìm mức đủ, không phải mức tối đa. Đây là tư duy quan trọng của Protection Discovery: Không hỏi “Càng nhiều càng tốt?” → hỏi “Bao nhiêu là phù hợp với rủi ro của gia đình tôi?”
Quỹ dự phòng phải được nhìn cùng bảo hiểm, nguồn thu nhập khác, tài sản thanh khoản, phúc lợi và khả năng phục hồi. Khi các lớp bảo vệ khác mạnh hơn, nhu cầu giữ toàn bộ rủi ro bằng tiền mặt có thể khác.
✨ Quỹ dự phòng và bảo hiểm không thay thế nhau
Một câu hỏi rất quan trọng là: Nếu đã có bảo hiểm thì có cần quỹ dự phòng không? Câu trả lời về nguyên tắc là hai công cụ giải quyết những loại rủi ro khác nhau và có thể bổ sung cho nhau. Quỹ dự phòng có ưu điểm là linh hoạt và có thể sử dụng cho nhiều tình huống: mất việc, giảm thu nhập, chi phí đột xuất, sửa chữa thiết yếu hoặc những khoản không thuộc phạm vi bảo hiểm. Bảo hiểm lại là công cụ chuyển giao một số rủi ro có tác động tài chính lớn theo phạm vi và điều kiện hợp đồng.
Vì vậy không nên đặt: QUỸ DỰ PHÒNG hay BẢO HIỂM? mà nên đặt: QUỸ DỰ PHÒNG + BẢO VỆ HIỆN CÓ + THU NHẬP CÒN LẠI + CÁC NGUỒN LỰC KHÁC = KHẢ NĂNG CHỐNG CHỊU TÀI CHÍNH.
Một gia đình chỉ có bảo hiểm nhưng không có tiền mặt có thể gặp khó khăn với những chi phí cần thanh toán ngay hoặc không thuộc phạm vi bảo hiểm. Ngược lại, gia đình chỉ dùng tiền tiết kiệm để tự gánh mọi rủi ro lớn cũng có thể khiến quỹ bị tiêu hao rất nhanh.
✨ 3 tháng, 6 tháng hay 12 tháng? Hãy dùng thang thay vì một con số
Thay vì cố tìm một mức “đúng”, iProtect có thể xây Emergency Fund Runway – Thời gian Dự phòng Tài chính theo các mốc.
Đây không phải thang điểm tuyệt đối. Một gia đình có quỹ 4 tháng nhưng nhiều nguồn thu và ít nợ có thể vững hơn gia đình có quỹ 8 tháng nhưng chỉ một nguồn thu và nghĩa vụ tài chính rất lớn.
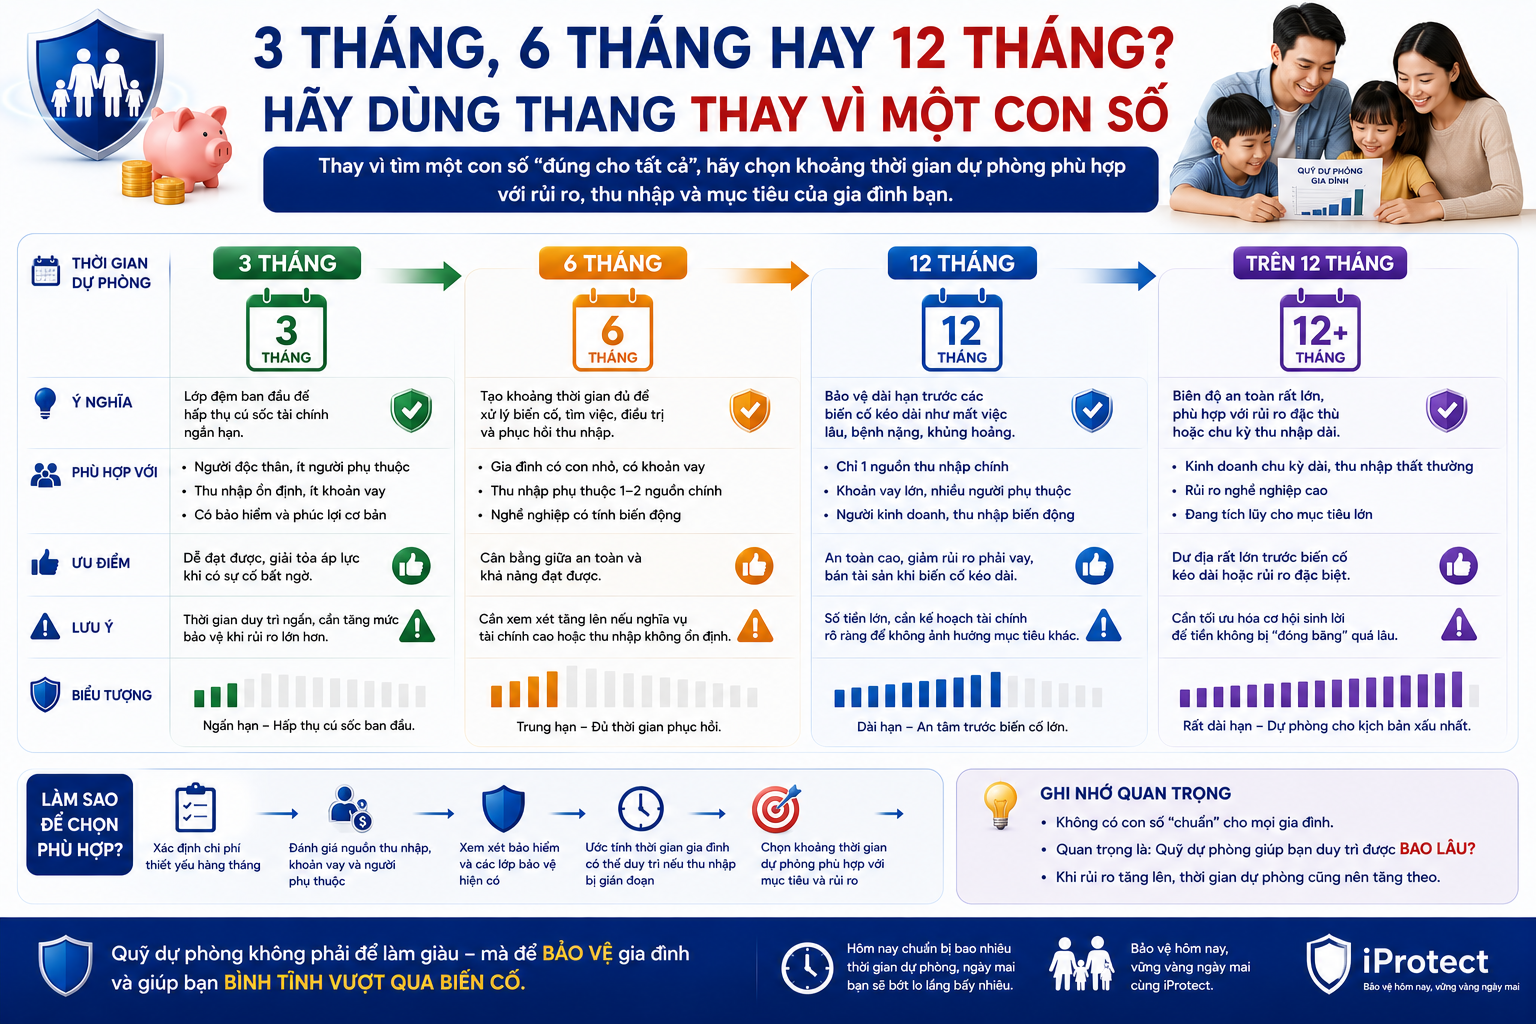
✨ Hãy kiểm tra ở 4 mốc: 3 – 6 – 12 – 24 tháng
Một cách rất trực quan là đặt gia đình vào bốn kịch bản.
Ví dụ: quỹ 300 triệu có thể là rất nhiều hoặc rất ít
Gia đình A có quỹ dự phòng 300 triệu đồng, nhu cầu thiết yếu 30 triệu/tháng và nếu một người mất việc vẫn còn 20 triệu thu nhập từ người kia. Khoảng thiếu hụt chỉ khoảng 10 triệu/tháng. Nếu không có chi phí lớn phát sinh, 300 triệu tạo ra một khoảng đệm rất dài.
Gia đình B cũng có 300 triệu, nhưng chi phí thiết yếu và khoản vay là 60 triệu/tháng, trong khi người trụ cột tạo ra gần như toàn bộ thu nhập. Nếu người đó không thể làm việc, quỹ có thể chỉ tương đương khoảng 5 tháng trước khi tính thêm chi phí do biến cố.
Cùng 300 triệu → mức độ bảo vệ hoàn toàn khác nhau. Đây chính là lý do iProtect cần Profile trước khi đưa ra Recommendation.
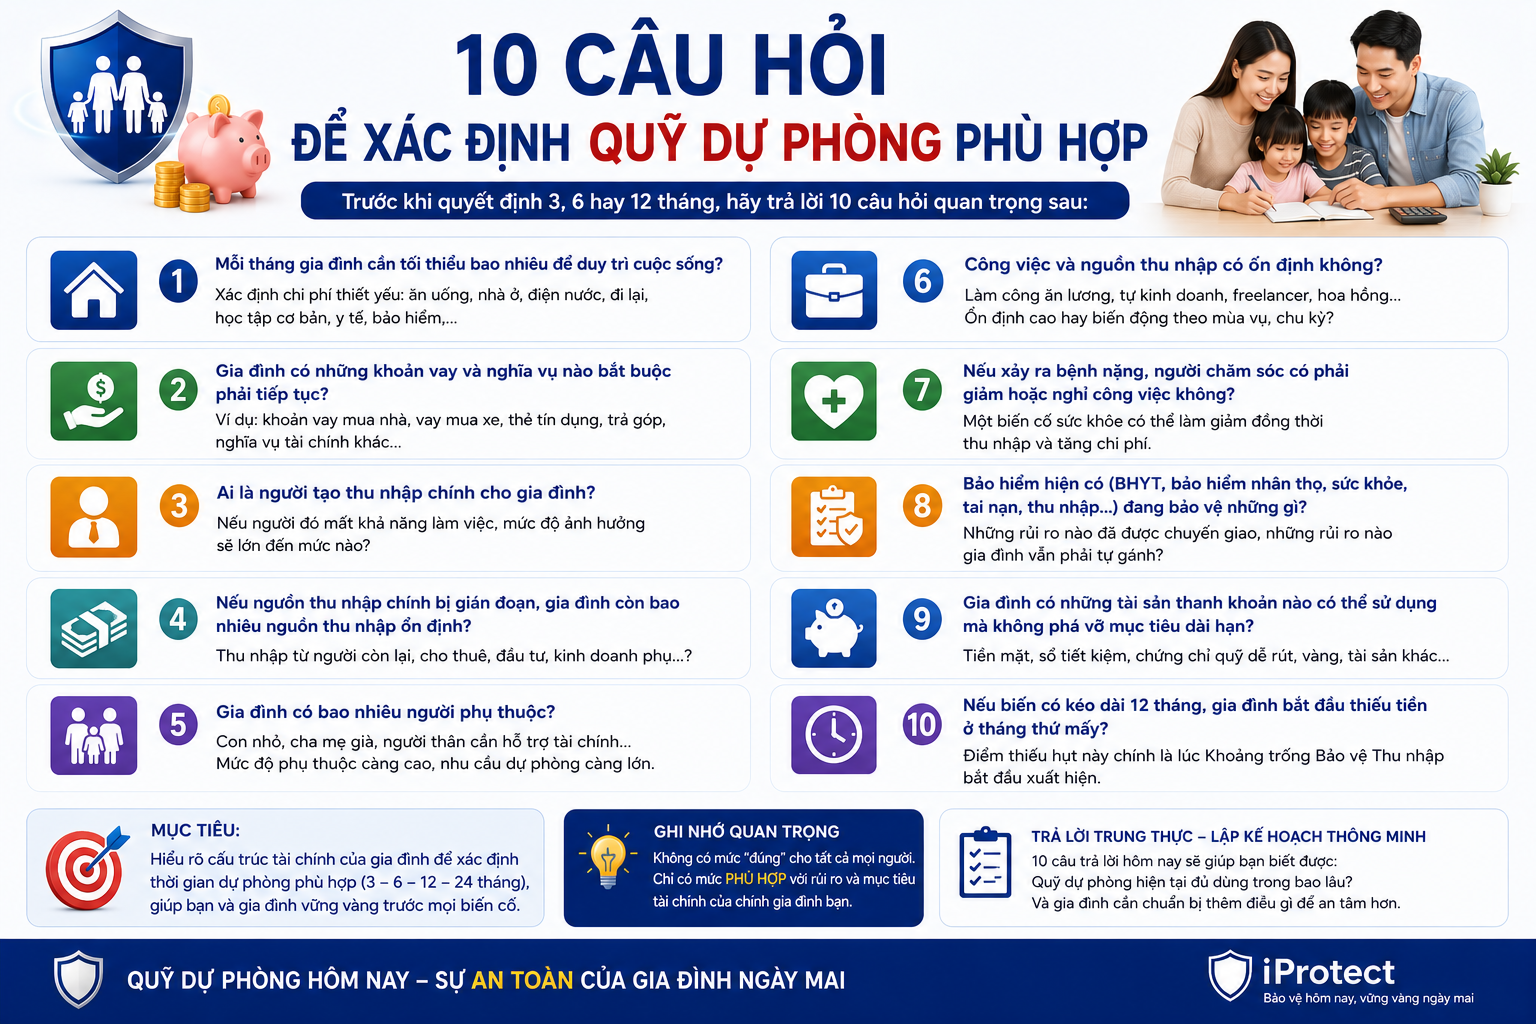
✨ 10 câu hỏi để xác định quỹ dự phòng phù hợp
Trước khi quyết định 3, 6 hay 12 tháng, gia đình nên trả lời: Mỗi tháng cần tối thiểu bao nhiêu để duy trì cuộc sống? Có những khoản vay và nghĩa vụ nào bắt buộc phải tiếp tục? Ai là người tạo thu nhập chính? Nếu người đó nghỉ làm, gia đình còn bao nhiêu thu nhập? Có bao nhiêu người phụ thuộc? Nghề nghiệp và nguồn thu nhập có ổn định không? Nếu bệnh nặng, người chăm sóc có phải giảm công việc không? BHYT, bảo hiểm và phúc lợi hiện có đang bảo vệ những gì? Có những tài sản thanh khoản nào có thể sử dụng mà không phá vỡ mục tiêu dài hạn? Và nếu biến cố kéo dài 12 tháng, gia đình bắt đầu thiếu tiền ở tháng thứ mấy?
Trả lời được những câu hỏi này, con số 3, 6 hay 12 tháng sẽ không còn là lời khuyên chung chung mà trở thành mức dự phòng phù hợp với chính cấu trúc gia đình.
✨ Từ Quỹ dự phòng đến Hồ sơ Bảo vệ Thu nhập
Quỹ dự phòng không nên đứng riêng trong một bảng tài chính. Nó là một thành phần của Income Protection Profile – Hồ sơ Bảo vệ Thu nhập.
Cấu trúc có thể đi theo hành trình: CON NGƯỜI → GIA ĐÌNH → NGUỒN THU NHẬP → CHI PHÍ THIẾT YẾU → NGƯỜI PHỤ THUỘC → KHOẢN VAY → QUỸ DỰ PHÒNG → BẢO VỆ HIỆN CÓ → KỊCH BẢN 3/6/12/24 THÁNG → DÒNG TIỀN THIẾU HỤT → EMERGENCY FUND RUNWAY → INCOME PROTECTION GAP → PRIORITY → SOLUTION.
Khi đó iProtect không chỉ biết một người “có 200 triệu tiền dự phòng”, mà có thể hiểu sâu hơn: gia đình có bao nhiêu nguồn thu, phụ thuộc vào ai, cần bao nhiêu mỗi tháng, quỹ duy trì được bao lâu và ở thời điểm nào Protection Gap bắt đầu xuất hiện. Đây là dữ liệu có giá trị hơn rất nhiều so với một con số tiết kiệm đơn lẻ.

✨ Quỹ dự phòng tốt nhất không phải quỹ lớn nhất, mà là quỹ phù hợp
Một gia đình không cần chạy theo một con số tiêu chuẩn chỉ vì ai đó nói rằng phải có 3 tháng, 6 tháng hay 12 tháng chi phí. Điều quan trọng là quỹ đó có đủ thời gian để gia đình xử lý những rủi ro có khả năng xảy ra hay không.
Nếu công việc rất ổn định, có hai nguồn thu nhập, ít nợ, bảo vệ tốt và không có nhiều người phụ thuộc, mức dự phòng cần thiết có thể khác. Nếu chỉ có một người trụ cột, thu nhập biến động, có con nhỏ, khoản vay lớn và ít nguồn lực thay thế, gia đình có thể cần một khoảng đệm dài hơn.
Vì vậy, câu hỏi cuối cùng không nên là: “Tôi nên để dành 3 tháng, 6 tháng hay 12 tháng?” Mà nên là: “Nếu ngày mai nguồn thu nhập chính bị gián đoạn, quỹ dự phòng hiện tại giúp gia đình tôi duy trì cuộc sống được bao lâu trước khi phải vay tiền, bán tài sản hoặc hy sinh những mục tiêu quan trọng?”
Nếu câu trả lời là 2 tháng, gia đình đã nhìn thấy một khoảng trống. Nếu là 6 tháng, hãy kiểm tra điều gì xảy ra ở tháng thứ 7. Nếu là 12 tháng, hãy kiểm tra liệu những rủi ro lớn khác đã được chuyển giao hoặc chuẩn bị hay chưa.
Đó chính là cách iProtect chuyển câu hỏi “Quỹ dự phòng nên có bao nhiêu?” thành một phần của Hồ sơ Bảo vệ Thu nhập: không chạy theo một con số chung, mà đo khả năng chống chịu tài chính thực sự của từng gia đình.
Quỹ dự phòng không chỉ là tiền để dành. Đó là thời gian mà gia đình tự mua cho mình để bình tĩnh điều trị, tìm việc, phục hồi thu nhập và bảo vệ những mục tiêu quan trọng khi cuộc sống xảy ra biến cố.

