Chỉ cần thêm một lần để gỡ: Vì sao khoản mất có thể tiếp tục lớn lên?
“Sai một ly, đi một dặm” — một quyết định không thuận lợi có thể gây thiệt hại. Nhưng cách chúng ta phản ứng sau đó mới quyết định liệu khoản mất có dừng lại hay tiếp tục lan rộng.
Một người bỏ 200 triệu đồng vào một cơ hội đầu tư. Sau một thời gian, giá trị chỉ còn khoảng 140 triệu đồng. Anh khó chấp nhận khoản chênh lệch 60 triệu. Đúng lúc ấy, có người giới thiệu cơ hội mới: chỉ cần thêm vốn, làm một vòng ngắn là có thể bù lại phần đã mất. Anh bắt đầu nghĩ đến chuyện vay. Lúc đầu, mục tiêu là đầu tư để tích lũy. Bây giờ, mục tiêu chuyển thành phải nhanh chóng trở lại con số 200 triệu đồng.
Đây là tình huống minh họa, không phải câu chuyện của một nhà đầu tư cụ thể. Điều đáng chú ý là khoản tiền sắp bỏ thêm có thể không được đánh giá bằng chất lượng cơ hội. Nó đang được đánh giá bằng khả năng làm dịu cảm giác tiếc nuối.
Khoản đã mất không làm cơ hội tiếp theo trở nên an toàn hơn. Mong muốn lấy lại tiền cũng không làm lời hứa trở thành bằng chứng.
1. Một câu chuyện thực tế: Đã chuyển hơn 90 triệu, được yêu cầu chuyển thêm hơn 100 triệu để rút tiền
Theo thông tin Bộ Công an công bố ngày 18/10/2026, chị T.T.T.T. ở Hà Tĩnh đã chuyển hơn 90 triệu đồng khi tham gia làm nhiệm vụ bán hàng nhận hoa hồng trên mạng.
Muốn nhận lại tiền gốc và hoa hồng, chị tiếp tục bị yêu cầu chuyển thêm hơn 100 triệu đồng để “hoàn tất nhiệm vụ”. Sáng 16/10, khi chị đến BIDV Chi nhánh Thạch Hà rút tiền tiết kiệm, nhân viên ngân hàng nhận thấy bất thường và liên hệ Công an xã. Việc phối hợp đã giúp chị dừng giao dịch, ngăn khoản chuyển thêm.
Bản tin ghi nhận việc ngăn chặn khoản mất tiếp theo, không cho biết hơn 90 triệu đồng trước đó đã được thu hồi. mps.gov.vn
Góc nhìn iProtect từ câu chuyện này là: người đã chuyển tiền có thể không còn tìm kiếm lợi nhuận. Họ chỉ muốn lấy lại phần thuộc về mình.
Chính mong muốn chính đáng ấy có thể bị lợi dụng để tạo ra một điều kiện mới: muốn thoát ra, phải đưa thêm tiền vào.
2. “Nếu dừng bây giờ thì mất thật”: Một câu tự nhủ rất khó vượt qua
Khi đã bỏ tiền, thời gian và công sức vào một việc, dừng lại thường không chỉ là quyết định tài chính.
Nó còn có thể mang nghĩa:
Vì vậy, một người có thể tiếp tục không phải vì họ đã kiểm tra được cơ hội mới, mà vì chưa chịu được cảm giác kết thúc câu chuyện cũ bằng một khoản lỗ.
Những phân tích tâm lý trong bài là cách lý giải các tình huống có thể gặp, không phải chẩn đoán cho từng cá nhân. Người gặp khó khăn cần được hỗ trợ xem xét quyết định, thay vì bị quy kết là tham lam hay thiếu hiểu biết.
✅ “Chưa bán thì chưa lỗ” có thể khiến mình bỏ qua phần đã thay đổi
Cần phân biệt khoản giảm giá chưa thực hiện với khoản tiền đã bị chiếm đoạt hoặc không còn khả năng thu hồi. Một tài sản giảm giá vẫn có thể phục hồi, tiếp tục giảm hoặc giữ nguyên. Nhưng việc chưa bán không làm giá trị hiện tại, chi phí vay và nhu cầu tiền mặt biến mất.
Không nhất thiết phải bán ngay khi giảm giá. Nhưng cần đánh giá tài sản bằng thông tin hiện tại, thay vì chỉ bằng giá mình từng mua.
✅ “Đã mất nhiều thế rồi, thêm một ít có sao?”
Khoản bổ sung thường được so với tổng tiền đã bỏ vào, nên có vẻ nhỏ. Đã đầu tư 500 triệu đồng, thêm 20 triệu nghe không lớn. Nhưng nếu 20 triệu là tiền sinh hoạt còn lại của gia đình, ảnh hưởng có thể rất khác. Câu hỏi cần chuyển thành: “Khoản tiền mới này có đáng bỏ ra với bằng chứng hiện tại không?”
✅ “Chỉ cần quay về vốn là mình dừng”
Mức vốn ban đầu dễ trở thành một mốc tâm lý. Nhưng thị trường, khách hàng hay người đang giữ tiền không có nghĩa vụ giúp mình trở về mốc ấy. Nếu chỉ chấp nhận kết thúc khi hòa vốn, người tham gia có thể phải tăng rủi ro để theo đuổi một kết quả không được bảo đảm.
3. Khoản chi cũ không đủ để biện minh cho khoản chi mới
Có những khoản đã chi và không thể thu hồi, như tiền quảng cáo đã chạy, tiền thuê của những tháng đã qua hoặc chi phí khai trương đã sử dụng.
Khi quyết định bước tiếp theo, cần xét chi phí, lợi ích và rủi ro từ hôm nay trở đi.
Điều này không có nghĩa xóa bỏ quá khứ hay giả vờ khoản lỗ không tồn tại. Quá khứ vẫn giúp tìm nguyên nhân, xác định trách nhiệm và rút kinh nghiệm. Nhưng câu “đã bỏ nhiều tiền rồi” chưa trả lời được câu “bỏ thêm có tạo kết quả tốt hơn không?”.
Đồng thời, tài sản còn lại, hàng tồn có thể bán, công nợ có thể thu và chi phí chấm dứt hợp đồng vẫn cần được đưa vào tính toán. Không được coi mọi thứ đã mua là mất hết, cũng không coi mọi khoản đã chi đều có thể lấy lại.
4. Đầu tư thua lỗ rồi tăng vay: Khi mục tiêu chuyển từ sinh lời sang phục hồi thật nhanh
Ví dụ minh họa: Một người mua tài sản bằng tiền tiết kiệm. Khi giá giảm, anh vay thêm để mua tiếp, vì nghĩ giá vốn bình quân thấp xuống thì chỉ cần thị trường hồi một chút là hòa vốn.
Mua bổ sung không tự động là quyết định sai. Nhưng cần kiểm tra: Luận điểm đầu tư còn đúng không? Có thông tin mới bất lợi không? Tỷ trọng tài sản đã quá lớn chưa? Tiền vay được trả bằng gì nếu giá tiếp tục giảm?
Investor.gov của SEC Mỹ lưu ý rằng giữ khoản đầu tư thua lỗ quá lâu chỉ vì không muốn bán là một trong những hành vi có thể làm suy giảm kết quả đầu tư. Đây là lưu ý về hành vi, không phải khuyến nghị bán mọi tài sản đang giảm giá. Investor.gov
Một phép tính minh họa cho thấy khoảng cách có thể lớn hơn cảm giác:
Giá trị ban đầu | Giá trị còn lại | Mức tăng cần có để trở về ban đầu |
|---|---|---|
100 triệu đồng | 80 triệu đồng | 25% |
100 triệu đồng | 50 triệu đồng | 100% |
Các tỷ lệ trên chưa tính phí, thuế hoặc chi phí vay. Chúng cũng không phải dự báo khả năng phục hồi.
Muốn trở lại vốn nhanh hơn không có nghĩa mình có khả năng chịu rủi ro lớn hơn.
5. Kinh doanh lỗ nhưng tiếp tục nhập hàng: Mua rẻ hơn chưa chắc bán được
Ví dụ minh họa: Một cửa hàng đang tồn nhiều hàng. Nhà cung cấp đề nghị giảm giá nếu nhập thêm số lượng lớn. Chủ cửa hàng nghĩ đơn hàng mới có biên lợi nhuận tốt sẽ giúp bù phần lỗ trước.
Nhưng nếu nguyên nhân là thiếu khách, hàng không phù hợp hoặc kênh bán chưa hiệu quả, nhập thêm có thể làm tiền bị giữ lâu hơn.
Điều cần kiểm tra là:
Chiết khấu chỉ cải thiện một phần bài toán. Nó không tự tạo khách hàng.
Khoản nhập mới cần được chứng minh bằng khả năng bán và thu tiền, thay vì mong muốn cứu khoản nhập cũ.
6. Đã đầu tư nhiều nên không dám thu hẹp
Ví dụ minh họa: Một chủ quán đã chi nhiều cho mặt bằng và trang trí. Sau vài tháng, quán không đạt doanh thu dự kiến. Anh muốn chuyển sang mô hình nhỏ hơn nhưng tiếc phần đã làm.
Anh tiếp tục bù tiền, dù chưa xác định được thay đổi nào sẽ giúp quán tốt lên.
Ở đây có hai nguy cơ cần tránh.
Một là đóng quá sớm khi mô hình vẫn có căn cứ cải thiện và nguồn lực cho phép. Hai là kéo dài chỉ để bảo vệ quyết định ban đầu.
Cần so các phương án từ thời điểm hiện tại: giữ nguyên, đổi cách vận hành, thu hẹp, chuyển nhượng hoặc dừng. Mỗi phương án đều có chi phí riêng, gồm nghĩa vụ với nhân viên, khách hàng và bên cho thuê.
Câu hỏi hữu ích là: “Nếu hôm nay chưa sở hữu quán này, với tình hình đang có, mình có bỏ số tiền sắp chi để tiếp tục vận hành theo cách hiện tại không?”
Đây là câu hỏi mở lại việc đánh giá, không phải công thức kết luận phải đóng cửa.
7. Tiếp tục chuyển tiền để “mở khóa”: Khi khoản cũ trở thành công cụ gây sức ép
Các câu như “thiếu một nhiệm vụ”, “nộp đủ mới được rút” hoặc “hủy lúc này mất toàn bộ” dễ tạo cảm giác mình chỉ còn cách đích một bước.Nhưng nếu không xác minh được quyền rút, người chịu trách nhiệm và căn cứ của yêu cầu mới, bước tiếp theo có thể chỉ là một khoản mất khác.
Cần tách hai việc:
Không nên để bên đang giữ tiền tự đặt mọi điều kiện rồi cũng tự xác nhận rằng làm theo sẽ được hoàn lại. Trong tình huống nghi ngờ lừa đảo, không chuyển thêm một khoản nhỏ để “thử mở khóa”.
8. Đã bị lừa còn gặp người hứa lấy lại tiền
FTC cảnh báo về kiểu lừa đảo nhắm vào người đã mất tiền: đối tượng tự nhận có khả năng hỗ trợ thu hồi, có thể mạo danh cơ quan, tổ chức hoặc đơn vị pháp lý, rồi yêu cầu phí hay thông tin tài chính. Consumer Advice
Điểm cần thận trọng là lời hứa đánh trúng một nhu cầu rất mạnh: được sửa lại chuyện đã xảy ra.
Tuy nhiên, không nên suy rộng rằng mọi dịch vụ pháp lý có thu phí đều là lừa đảo. Khi tìm hỗ trợ, cần tự xác minh đơn vị, người thực hiện, phạm vi công việc và thỏa thuận phí; không coi cam kết “chắc chắn lấy lại tiền” là bằng chứng năng lực.
Biết đúng số tiền mình đã mất cũng chưa chứng minh người liên hệ có thẩm quyền hay khả năng thu hồi.
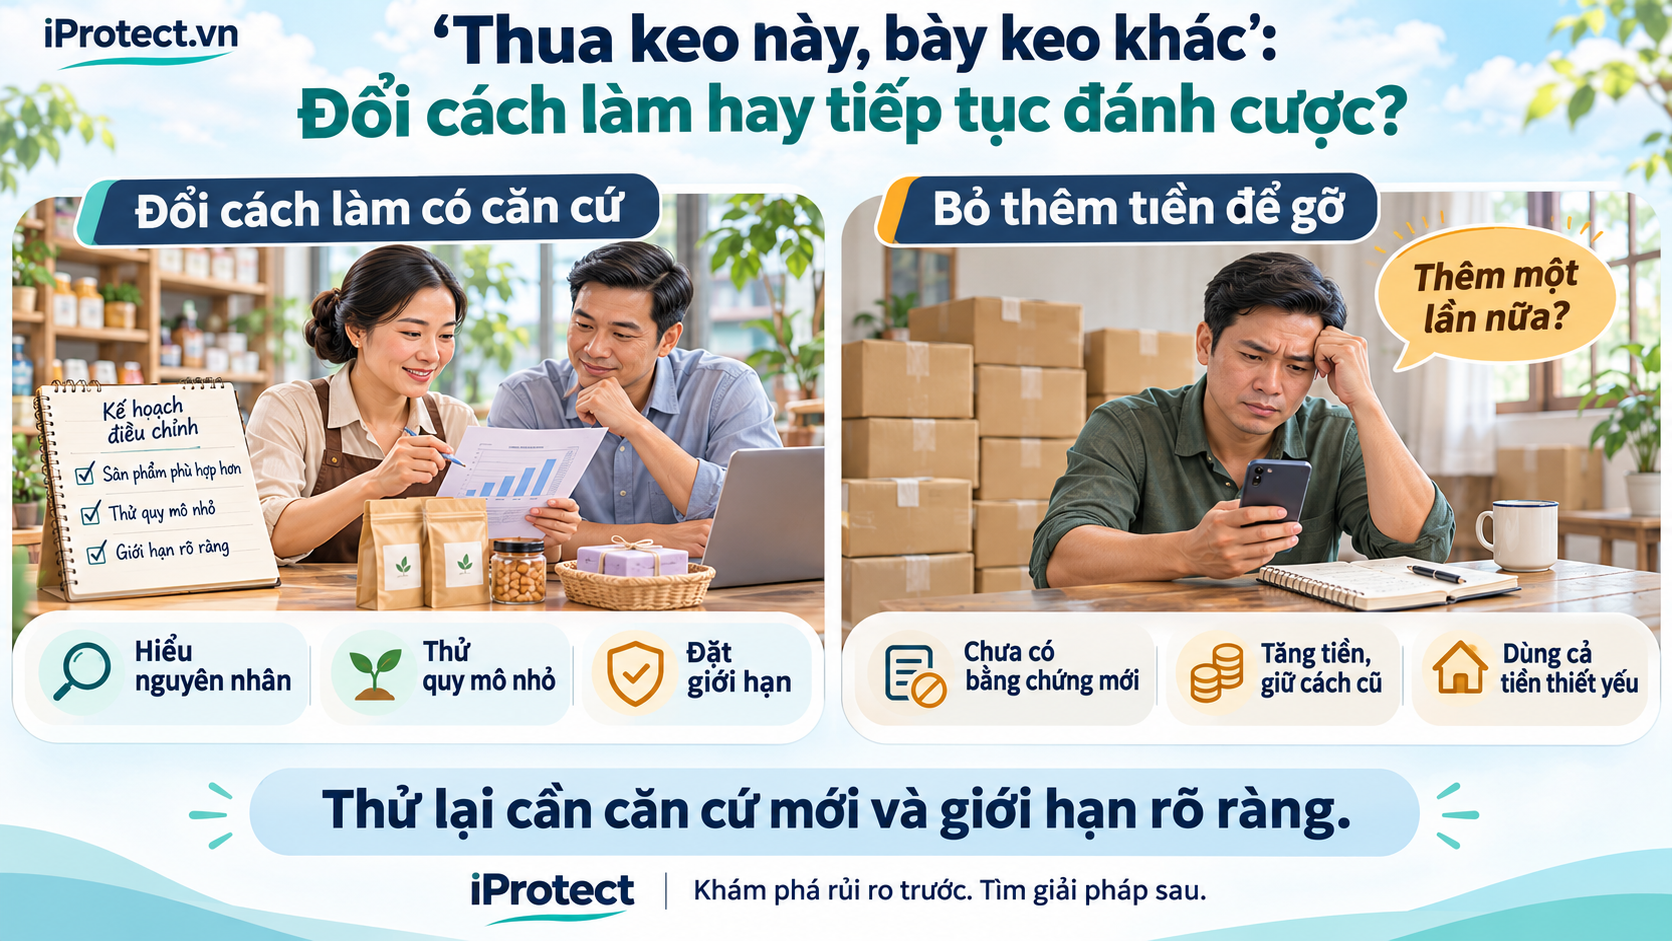
9. “Thua keo này, bày keo khác”: Đổi cách làm hay tiếp tục đánh cược?
Thất bại không có nghĩa phải từ bỏ mục tiêu. Nhưng thử lại cần có sự thay đổi có thể kiểm tra.
Tiếp tục có căn cứ | Tiếp tục chủ yếu để gỡ |
|---|---|
| Đã tìm hiểu nguyên nhân không đạt kết quả | Chỉ mong lần tới sẽ khác |
| Có thông tin mới hỗ trợ quyết định | Dùng khoản lỗ cũ làm lý do bỏ thêm |
| Thay đổi cụ thể về sản phẩm, giá, kênh bán hoặc quy mô | Giữ nguyên cách làm, tăng tiền |
| Có ngân sách và giới hạn xem xét lại | Liên tục dời giới hạn vì tiếc |
| Giữ được tiền cho nghĩa vụ thiết yếu | Dùng cả khoản gia đình cần để sống |
| Chấp nhận khả năng kết quả vẫn không đạt | Tin rằng bắt buộc phải thắng lại |
“Bày keo khác” có thể là thử nhỏ hơn, chuyển sản phẩm, tìm khách theo cách mới hoặc dành thời gian học thêm trước khi quay lại. Làm lại không nhất thiết phải làm lớn hơn.
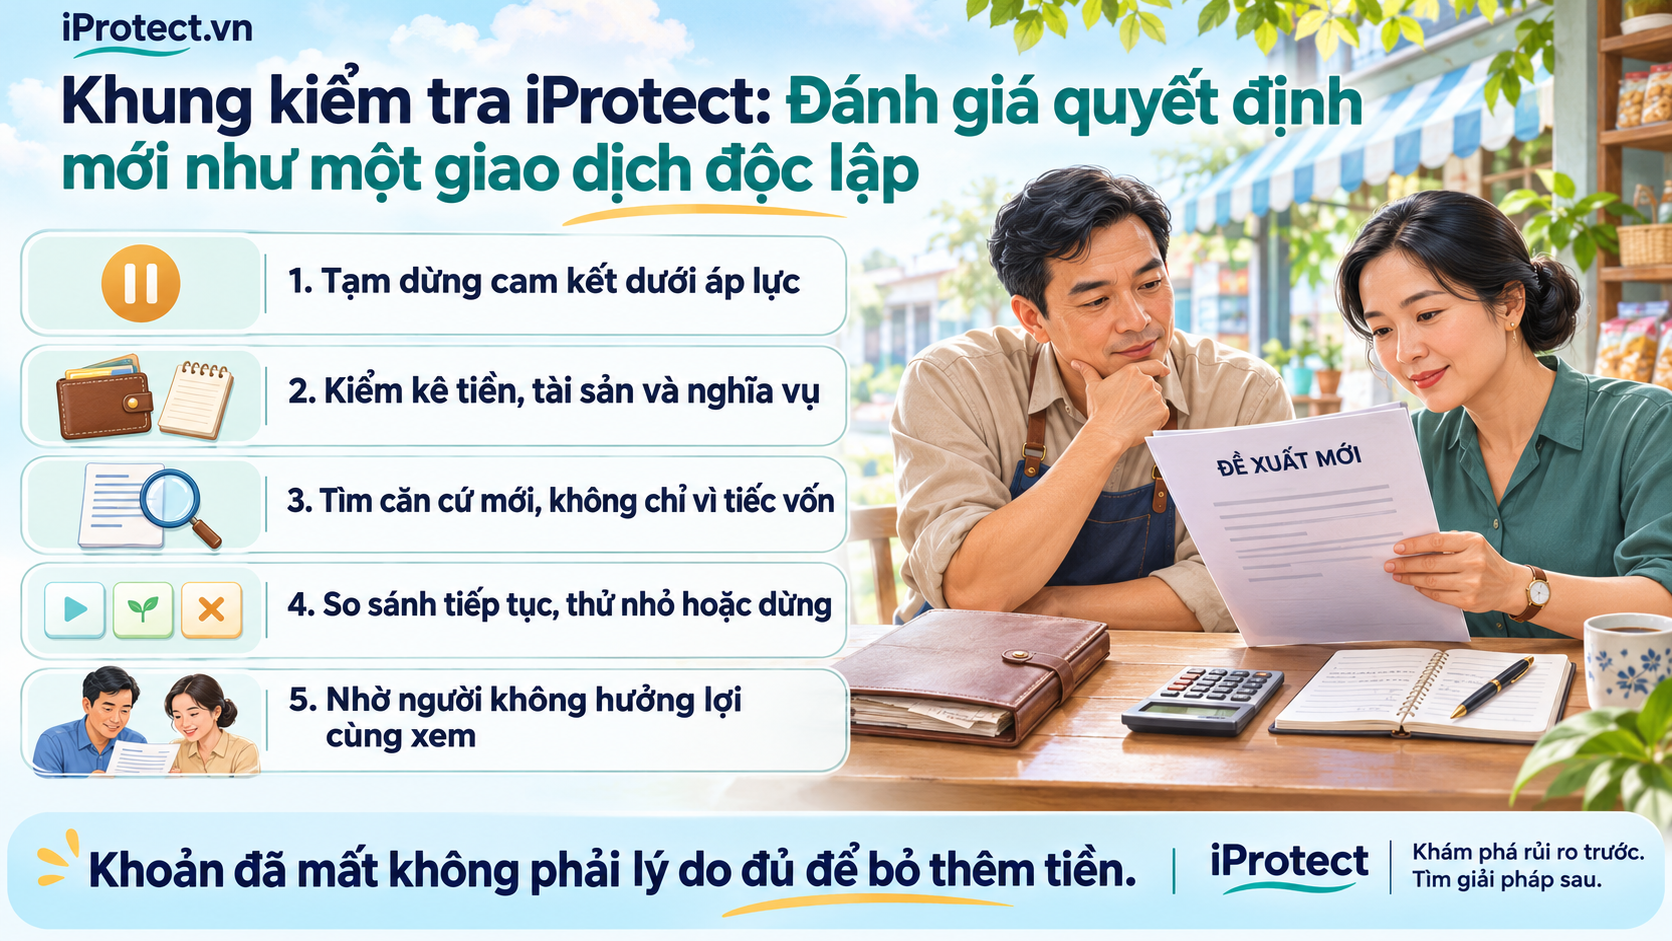
10. Khung kiểm tra iProtect: Đánh giá quyết định mới như một giao dịch độc lập
Bước 1: Tạm dừng việc tăng thêm cam kết dưới áp lực
Chưa chuyển thêm tiền, chưa vay thêm và chưa ký bổ sung chỉ vì bị thúc giục.
Việc tạm dừng không có nghĩa bỏ mặc các nghĩa vụ đến hạn. Với hợp đồng đang có, cần kiểm tra và trao đổi kịp thời về trách nhiệm phải thực hiện.
Bước 2: Kiểm kê phần còn lại
Tách thành các nhóm rõ ràng:
Đừng đưa một khoản đang tranh chấp hoặc một số dư trên ứng dụng đáng ngờ vào nhóm tiền chắc chắn có.
Bước 3: Viết lý do bỏ thêm tiền mà không dùng câu “vì đã lỗ”
Nếu không thể giải thích quyết định mới bằng dữ liệu hiện tại, cách tạo giá trị và khả năng thực hiện, có thể mình chưa đủ căn cứ.
Ví dụ, “đã mất 100 triệu nên phải thêm 30 triệu” chỉ mô tả cảm xúc về khoản cũ.
Một lý do cần xem xét sâu hơn sẽ là: có khách hàng xác thực, phạm vi công việc rõ, chi phí được kiểm tra và nguồn thanh toán có căn cứ. Dù vậy, vẫn cần đánh giá rủi ro và khả năng chịu đựng.
Bước 4: So ít nhất ba phương án
So sánh dừng hoặc giảm quy mô, thử một thay đổi nhỏ, và tiếp tục theo kế hoạch mới.
Tính cả chi phí chấm dứt, khả năng thu hồi, nghĩa vụ còn lại và tiền phải chi thêm. Không chỉ so “tiếp tục có thể lấy lại hết” với “dừng là mất hết”.
Bước 5: Nhờ người không hưởng lợi cùng xem xét
Người giới thiệu, bên bán, bên nhận vốn hoặc người hưởng hoa hồng có thể có lợi ích khi mình tiếp tục.
Hãy nhờ người có khả năng đọc số liệu, hiểu hoàn cảnh và sẵn sàng chỉ ra điểm bất lợi. Với quyết định lớn, cần người có chuyên môn phù hợp.
Mục tiêu là có thêm góc nhìn, không phải tìm người đồng ý với lựa chọn mình đã muốn làm.
11. Người thân nên hỗ trợ thế nào?
Câu “sao lại dại thế” có thể khiến người gặp chuyện giấu thêm thông tin hoặc cố tự gỡ trước khi gia đình biết.
Có thể bắt đầu bằng:
“Mình cùng giữ phần còn lại trước. Khoản đã xảy ra sẽ xử lý từng bước, chưa cần quyết định thêm ngay.”
Cùng họ lập bảng tiền, lưu hồ sơ và tìm hỗ trợ. Nếu có dấu hiệu lừa đảo, liên hệ ngân hàng qua kênh chính thức và trình báo cơ quan Công an; không có bảo đảm thu hồi được tiền.
Hỗ trợ tiền sinh hoạt trực tiếp cũng khác với đưa tiền để tiếp tục “làm nốt nhiệm vụ”. Gia đình có thể đồng hành mà vẫn đặt ranh giới đối với việc chuyển tiền mới.
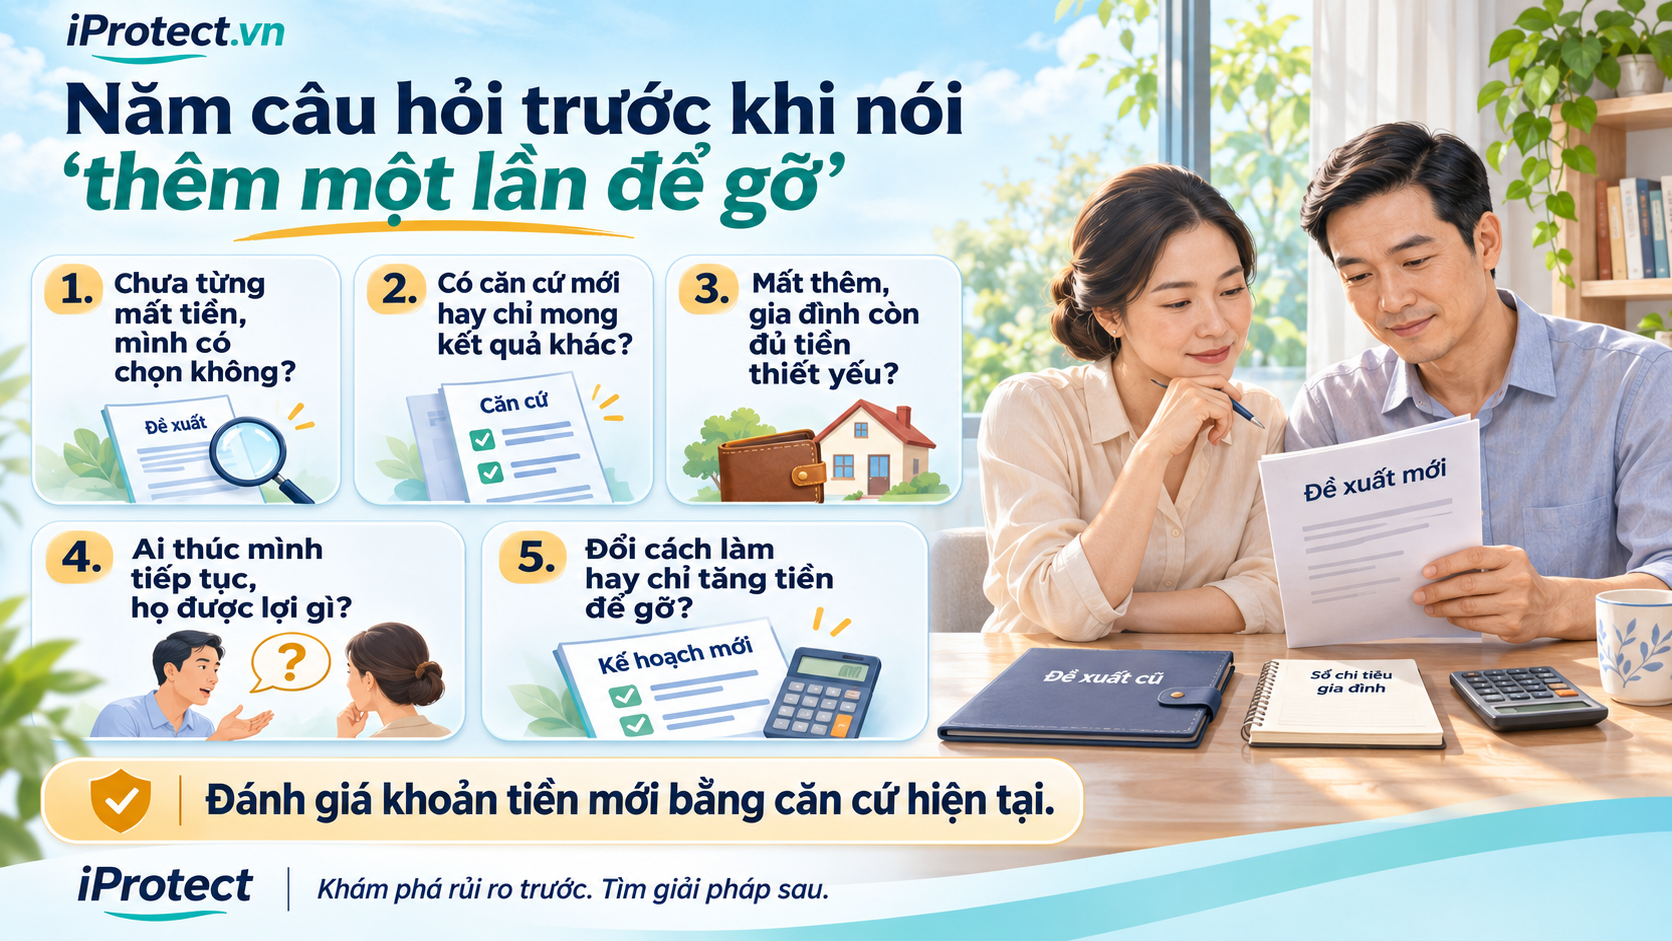
12. Năm câu hỏi trước khi nói “thêm một lần để gỡ”
iProtect hướng đến giúp người đọc nhìn rõ quyết định đang đứng trước mặt, kiểm kê nguồn lực và chuẩn bị câu hỏi trước khi tìm hỗ trợ phù hợp. Việc tiếp tục, thu hẹp hay dừng cần dựa trên hoàn cảnh và bằng chứng cụ thể.
“Sai một ly, đi một dặm” nhắc mình nhận ra lúc cần điều chỉnh. “Thua keo này, bày keo khác” nhắc mình vẫn có thể bắt đầu lại — bằng cách làm được xem xét lại, trong giới hạn mình chịu được.
Không nhất thiết phải lấy lại khoản đã mất bằng chính nơi, chính cách hoặc chính mức rủi ro đã làm mình thiệt hại.

