
Cháy nhà xưởng: Thiệt hại không chỉ là nhà xưởng và máy móc
Khi nhắc đến cháy nhà xưởng, điều đầu tiên nhiều chủ doanh nghiệp nghĩ đến thường là giá trị của nhà xưởng, máy móc, nguyên vật liệu và hàng hóa bị thiêu hủy. Đây là những thiệt hại dễ nhìn thấy, dễ kiểm kê và cũng thường được quan tâm đầu tiên khi doanh nghiệp xem xét các biện pháp phòng cháy, quản trị rủi ro hoặc bảo hiểm tài sản. Nhưng với một doanh nghiệp sản xuất, tài sản bị cháy có thể chỉ là lớp thiệt hại đầu tiên. Điều nguy hiểm hơn nằm ở những gì xảy ra sau khi ngọn lửa đã được dập tắt: dây chuyền ngừng hoạt động, đơn hàng không thể giao, khách hàng chuyển sang nhà cung cấp khác, dòng tiền bị gián đoạn, nhân sự mất việc làm tạm thời, các khoản vay vẫn đến hạn và doanh nghiệp có thể mất nhiều tháng để quay lại trạng thái hoạt động bình thường.
Vì vậy, câu hỏi quan trọng không chỉ là “Nếu nhà xưởng cháy, tài sản của doanh nghiệp thiệt hại bao nhiêu?”, mà phải là “Nếu nhà xưởng không thể hoạt động trong 3, 6 hoặc 12 tháng, doanh nghiệp sẽ chịu được đến đâu?”. Đây chính là điểm khác biệt giữa tư duy Asset Protection – bảo vệ tài sản và Business Protection – bảo vệ khả năng tồn tại và tiếp tục hoạt động của doanh nghiệp.
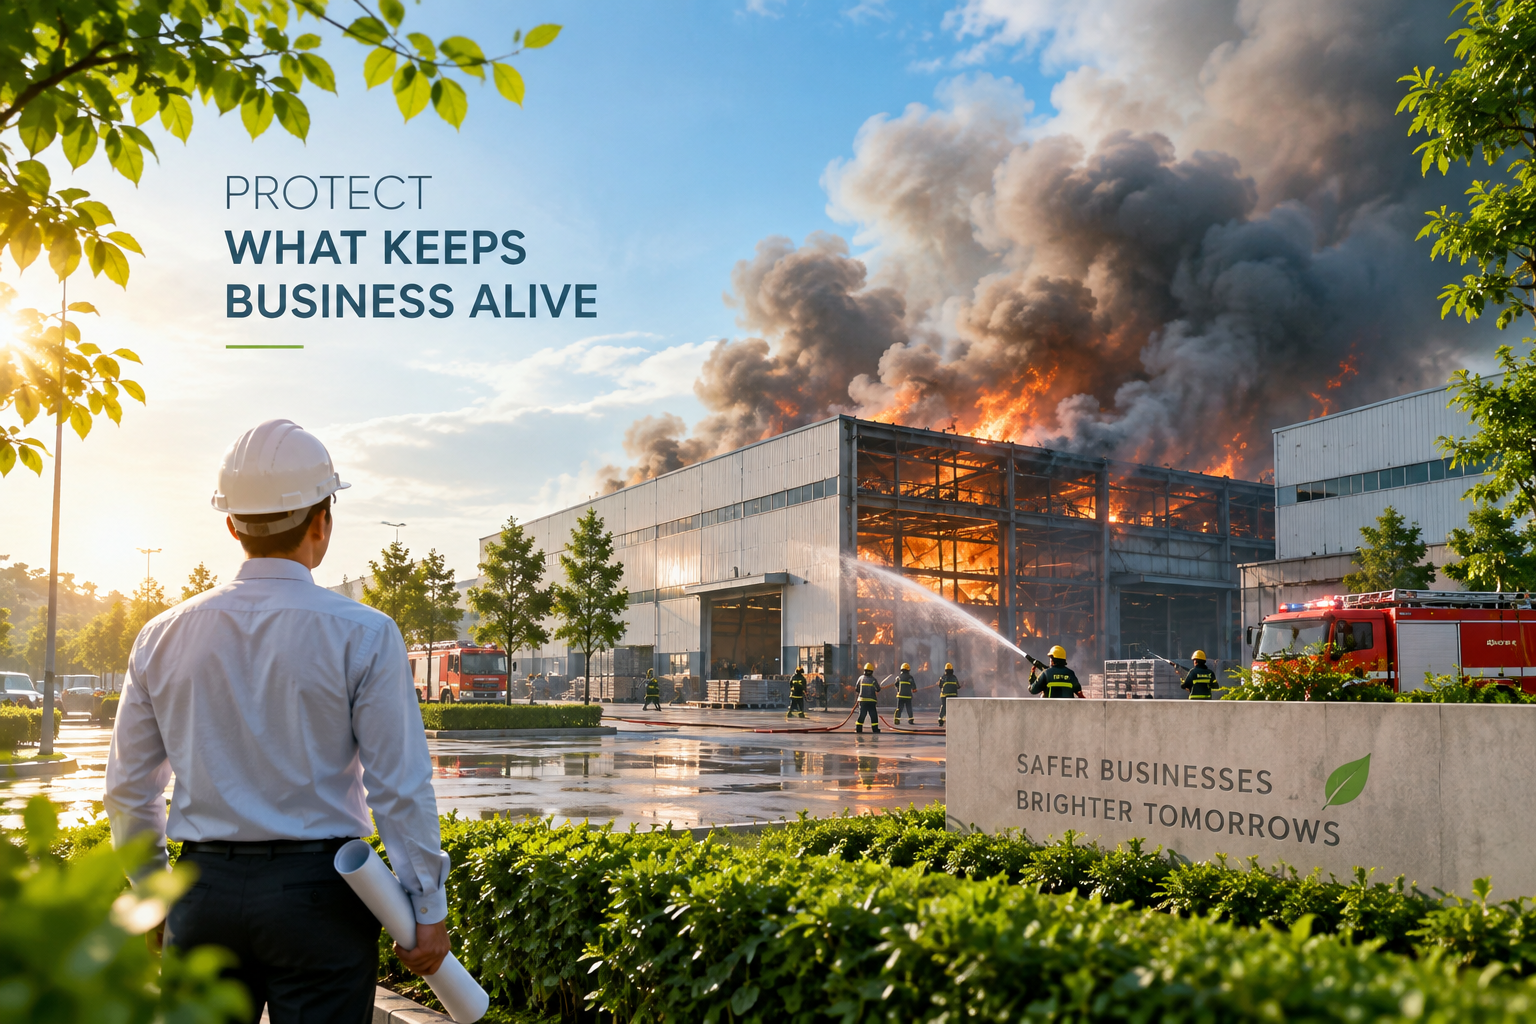
✅ Lớp thiệt hại thứ nhất: Nhà xưởng, máy móc và tài sản hữu hình
Đây là phần thiệt hại trực tiếp và dễ nhận biết nhất. Một vụ cháy có thể gây tổn thất cho công trình nhà xưởng, kho hàng, hệ thống điện, dây chuyền sản xuất, máy móc, thiết bị, nguyên vật liệu, bán thành phẩm, thành phẩm, phương tiện và nhiều loại tài sản khác. Tuy nhiên, ngay cả ở lớp này, doanh nghiệp cũng có thể đánh giá thấp mức độ tổn thất nếu chỉ căn cứ vào giá trị sổ sách.
Một dây chuyền được mua cách đây nhiều năm có thể đã khấu hao đáng kể trên báo cáo tài chính, nhưng chi phí mua lại một dây chuyền tương đương ở thời điểm hiện tại có thể cao hơn nhiều. Máy móc nhập khẩu còn liên quan đến thời gian đặt hàng, vận chuyển, lắp đặt, hiệu chỉnh và chạy thử. Vì vậy, giá trị tài sản bị mất và chi phí để khôi phục năng lực sản xuất không nhất thiết giống nhau.
Ví dụ, doanh nghiệp có một máy sản xuất trị giá 10 tỷ đồng. Sau nhiều năm khấu hao, giá trị còn lại trên sổ sách chỉ còn 4 tỷ đồng. Nhưng nếu xảy ra cháy, doanh nghiệp có thể cần 12–14 tỷ đồng để mua thiết bị mới, vận chuyển về Việt Nam và đưa vào vận hành. Khoảng cách giữa các con số này chính là một dạng Protection Gap mà doanh nghiệp cần nhận diện trước khi sự cố xảy ra.
✅ Lớp thiệt hại thứ hai: Business Interruption – gián đoạn kinh doanh
Giả sử toàn bộ thiệt hại về nhà xưởng và máy móc cuối cùng đều có thể được sửa chữa hoặc thay thế. Vấn đề tiếp theo là: doanh nghiệp lấy gì để sống trong thời gian chờ phục hồi?
Nhà xưởng có thể ngừng hoạt động một tháng, ba tháng, sáu tháng hoặc lâu hơn. Trong khoảng thời gian đó, doanh thu có thể giảm mạnh nhưng rất nhiều chi phí không biến mất theo doanh thu. Doanh nghiệp vẫn có thể phải trả lương cho nhân sự chủ chốt, tiền thuê địa điểm, lãi vay, chi phí quản lý, chi phí công nghệ, bảo vệ, kế toán, pháp lý và nhiều nghĩa vụ tài chính khác.
Hãy hình dung một doanh nghiệp có doanh thu trung bình 20 tỷ đồng/tháng và lợi nhuận gộp 4 tỷ đồng. Một vụ cháy khiến hoạt động sản xuất ngừng trong sáu tháng. Giá trị máy móc bị thiệt hại có thể là 30 tỷ đồng, nhưng doanh nghiệp còn phải đối mặt với hàng chục tỷ đồng doanh thu không thực hiện được, lợi nhuận bị mất và chi phí cố định tiếp tục phát sinh. Đây là lý do thiệt hại vật chất và thiệt hại do gián đoạn kinh doanh phải được nhìn nhận như hai lớp rủi ro khác nhau.
✅ Lớp thiệt hại thứ ba: Đơn hàng và khách hàng
Một nhà máy không hoạt động không đồng nghĩa thị trường cũng dừng lại để chờ doanh nghiệp phục hồi. Khách hàng vẫn cần hàng hóa. Nhà phân phối vẫn cần nguồn cung. Đối tác vẫn phải hoàn thành kế hoạch của họ.
Nếu doanh nghiệp không giao hàng đúng hạn, khách hàng có thể buộc phải tìm nhà cung cấp thay thế. Với doanh nghiệp B2B, đây có thể là một trong những hậu quả nghiêm trọng nhất của sự cố.
Một khách hàng được xây dựng trong 5–10 năm có thể chuyển sang đối thủ chỉ sau vài tháng thiếu nguồn cung. Và sau khi nhà máy được phục hồi, doanh nghiệp không chắc có thể lấy lại khách hàng đó.
Do đó: Physical Damage → Production Interruption → Delivery Failure → Customer Loss → Revenue Loss. Ngọn lửa có thể được dập trong vài giờ, nhưng hậu quả thương mại của nó có thể kéo dài nhiều năm.
✅ Lớp thiệt hại thứ tư: Supply Chain – chuỗi cung ứng
Nhà máy không tồn tại độc lập. Nó nằm trong một mạng lưới gồm nhà cung cấp nguyên liệu, đơn vị vận chuyển, kho bãi, nhà phân phối, khách hàng và các đối tác khác.
Khi một mắt xích quan trọng ngừng hoạt động, tác động có thể lan sang toàn bộ chuỗi.
Doanh nghiệp có thể đã đặt mua lượng lớn nguyên liệu nhưng không còn khả năng tiếp nhận. Nhà cung cấp mất khách hàng. Đơn vị logistics phải thay đổi kế hoạch. Nhà phân phối thiếu hàng. Khách hàng cuối cùng chuyển sang sản phẩm khác.
Ở chiều ngược lại, nếu doanh nghiệp chỉ có một nhà máy duy nhất hoặc một dây chuyền duy nhất sản xuất sản phẩm chủ lực, mức độ phụ thuộc còn lớn hơn rất nhiều.
Vì vậy, Business Protection cần đặt câu hỏi: Doanh nghiệp có Single Point of Failure nào không? Nếu một nhà máy, một dây chuyền, một kho hàng hoặc một nhà cung cấp ngừng hoạt động, toàn bộ hoạt động kinh doanh có bị đình trệ hay không?
✅ Lớp thiệt hại thứ năm: Dòng tiền và thanh khoản
Đây có thể là lớp rủi ro quyết định doanh nghiệp sống hay chết sau sự cố. Một doanh nghiệp có thể sở hữu hàng trăm tỷ đồng tài sản nhưng vẫn gặp khủng hoảng nếu không có đủ tiền mặt để duy trì hoạt động trong giai đoạn phục hồi.
Doanh thu giảm nhưng: Lương vẫn phải trả → Lãi vay vẫn phát sinh → Nhà cung cấp vẫn cần thanh toán → Thuế và nghĩa vụ tài chính vẫn tồn tại → Chi phí phục hồi lại tăng lên.
Một doanh nghiệp trước sự cố có thể có bảng cân đối kế toán tương đối tốt, nhưng chỉ sau vài tháng không có doanh thu, cấu trúc tài chính có thể thay đổi hoàn toàn. Vì vậy, khi Stress Test rủi ro cháy nhà xưởng, doanh nghiệp nên thử ít nhất ba kịch bản: 30 ngày không sản xuất → 90 ngày không sản xuất → 180 ngày không sản xuất. Và đặt câu hỏi: Tiền mặt hiện tại có đủ duy trì doanh nghiệp trong từng kịch bản không?
✅ Lớp thiệt hại thứ sáu: Người lao động và nhân sự chủ chốt
Một nhà máy không chỉ gồm bê tông và máy móc. Giá trị vận hành còn nằm trong con người. Sau một vụ cháy lớn, doanh nghiệp có thể phải tạm ngừng hoạt động. Nếu quá trình phục hồi kéo dài, một phần lao động có thể chuyển sang doanh nghiệp khác. Kỹ thuật viên, quản lý sản xuất và những người có kinh nghiệm vận hành máy móc đặc thù có thể đặc biệt khó thay thế.
Khi nhà máy được xây dựng lại sau sáu tháng, doanh nghiệp có thể có: nhà xưởng mới + máy móc mới nhưng lại thiếu: đội ngũ cũ + kinh nghiệm vận hành + kiến thức nội bộ. Do đó, Human Capital Protection cũng phải nằm trong Business Protection.
✅ Lớp thiệt hại thứ bảy: Trách nhiệm với bên thứ ba
Một vụ cháy không nhất thiết dừng lại bên trong hàng rào nhà máy. Cháy có thể lan sang nhà xưởng kế bên, tài sản của khách hàng hoặc đối tác có thể đang được lưu giữ tại doanh nghiệp, người lao động hoặc người khác có thể bị ảnh hưởng.
Khi đó, doanh nghiệp không chỉ chịu thiệt hại tài sản của chính mình mà còn có thể phát sinh các vấn đề về trách nhiệm đối với bên thứ ba. Đây là một Protection Gap phổ biến khi doanh nghiệp chỉ đặt câu hỏi: “Tài sản của tôi trị giá bao nhiêu?” thay vì: “Một sự cố tại doanh nghiệp của tôi có thể gây thiệt hại cho ai khác?” Hai câu hỏi dẫn đến hai bản đồ rủi ro hoàn toàn khác nhau.
✅ Lớp thiệt hại thứ tám: Dữ liệu và hệ thống vận hành
Nhà máy hiện đại ngày càng phụ thuộc vào ERP, hệ thống quản lý kho, dữ liệu khách hàng, công thức sản xuất, bản vẽ kỹ thuật, lịch sử bảo trì, dữ liệu kế toán và nhiều tài sản số khác.
Nếu máy chủ, máy tính hoặc hệ thống lưu trữ đặt tại nhà máy bị phá hủy mà doanh nghiệp không có backup phù hợp, thiệt hại có thể vượt xa giá trị của những chiếc máy tính. Một dây chuyền có thể mua lại. Nhưng dữ liệu lịch sử nhiều năm đôi khi không thể mua lại bằng tiền. Vì vậy, Physical Protection ngày càng phải đi cùng Data Protection + Cyber Resilience + Backup & Recovery.
✅ Lớp thiệt hại thứ chín: Uy tín và quan hệ thương mại
Một sự cố nghiêm trọng có thể khiến khách hàng, ngân hàng, nhà cung cấp và đối tác đặt câu hỏi về khả năng tiếp tục hoạt động của doanh nghiệp.
Khách hàng lớn có thể giảm đơn hàng để tránh phụ thuộc. Nhà cung cấp có thể yêu cầu điều kiện thanh toán chặt chẽ hơn. Ngân hàng có thể đánh giá lại rủi ro tín dụng. Đối tác có thể trì hoãn các kế hoạch hợp tác. Đây là loại thiệt hại rất khó đưa vào một bảng kiểm kê tài sản, nhưng có thể ảnh hưởng trực tiếp đến giá trị doanh nghiệp.
✅ Lớp thiệt hại thứ mười: Chi phí phục hồi và tái khởi động
Ngay cả khi công trình và máy móc đã được sửa chữa, nhà máy cũng không nhất thiết có thể lập tức quay lại 100% công suất.
Doanh nghiệp còn có thể phải kiểm định, lắp đặt, chạy thử, hiệu chỉnh dây chuyền, đào tạo lại nhân sự, tái thiết lập nguồn cung, khôi phục khách hàng và xử lý hàng loạt vấn đề vận hành. Vì vậy, quá trình phục hồi thực tế có thể được hình dung: Damage → Cleanup → Reconstruction → Equipment Replacement → Installation → Testing → Restart → Ramp-up → Normal Operation. Khoảng cách từ Restart đến Normal Operation thường bị bỏ quên khi doanh nghiệp đánh giá khả năng phục hồi.
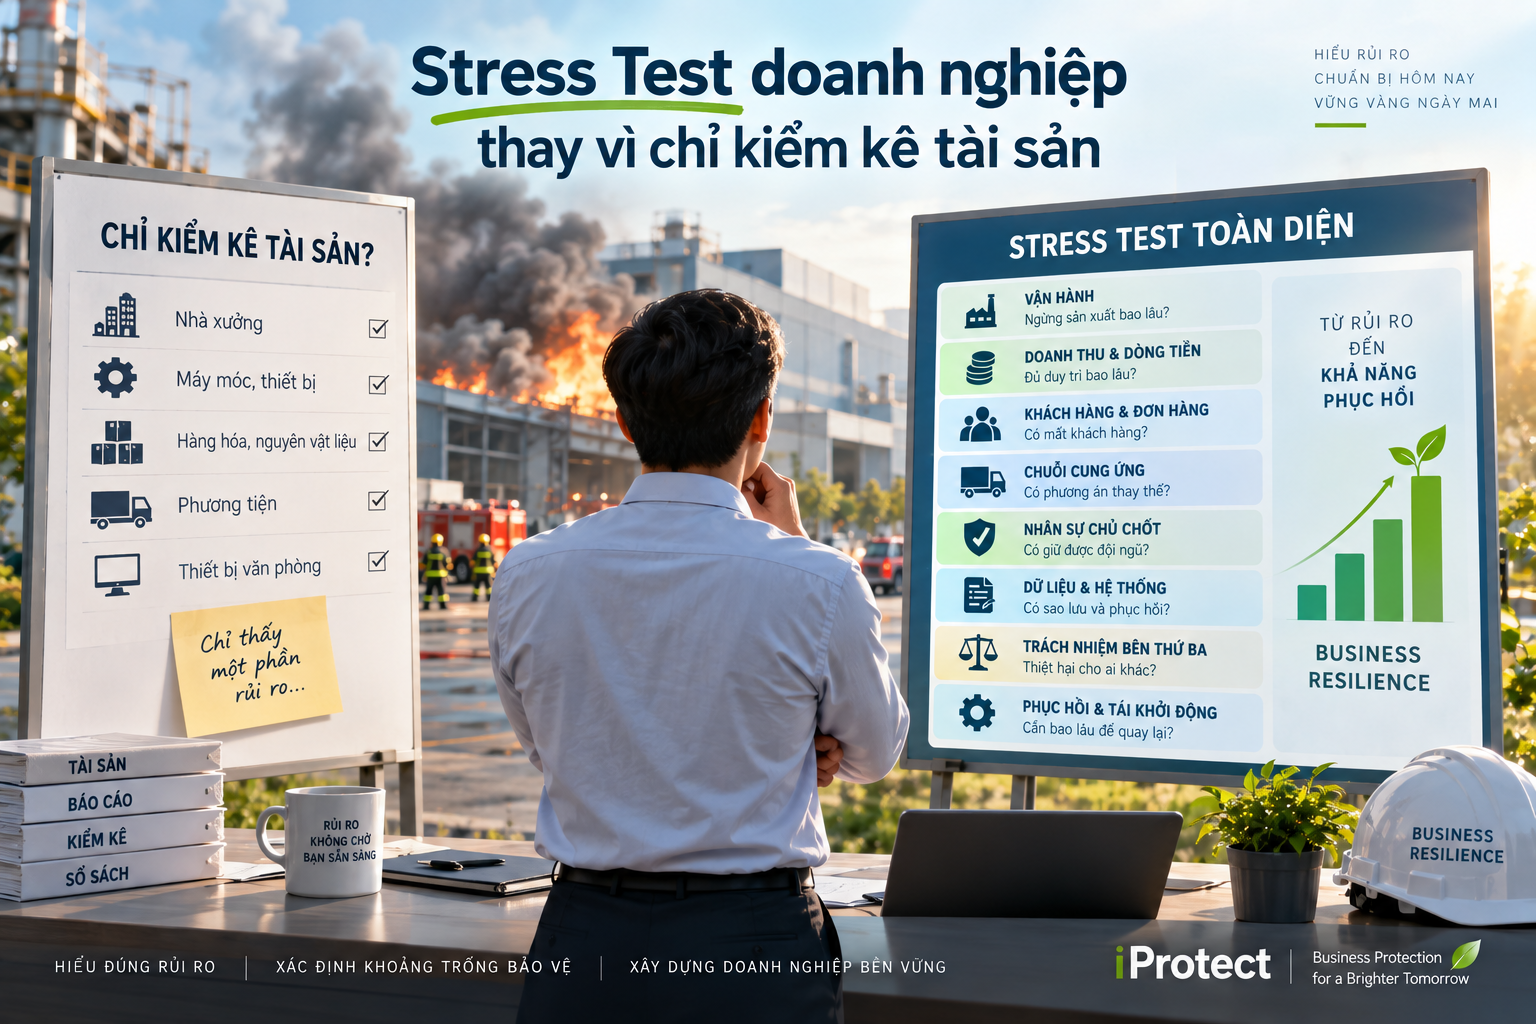
✨ Hãy Stress Test doanh nghiệp thay vì chỉ kiểm kê tài sản
Một cách đơn giản để nhìn đúng rủi ro cháy nhà xưởng là không bắt đầu bằng câu hỏi “Nhà xưởng trị giá bao nhiêu?”, mà bắt đầu bằng một kịch bản: Nếu tối nay nhà máy xảy ra cháy lớn và ngày mai không thể sản xuất, chuyện gì sẽ xảy ra? Sau đó lần lượt kiểm tra:
Đó chính là Business Stress Test.
✨ Từ Fire Risk đến Business Protection Profile
Một Business Protection Profile tốt không nên chỉ ghi: Nhà xưởng: 50 tỷ; Máy móc: 30 tỷ; Hàng hóa: 20 tỷ; Tổng tài sản: 100 tỷ.
Nó cần đi xa hơn: Physical Assets → Operations → Revenue → Cash Flow → People → Customers → Supply Chain → Liability → Data → Recovery Capacity.
Từ đó doanh nghiệp mới xác định được Protection Gap thực sự nằm ở đâu.
Có doanh nghiệp thiếu bảo vệ tài sản. Có doanh nghiệp tài sản được bảo vệ khá tốt nhưng không có phương án duy trì dòng tiền khi hoạt động gián đoạn. Có doanh nghiệp có nguồn lực tài chính nhưng phụ thuộc vào một khách hàng lớn. Có doanh nghiệp lại phụ thuộc hoàn toàn vào một dây chuyền nhập khẩu mất 9 tháng mới có thể thay thế. Cùng là cháy nhà xưởng nhưng Protection Gap của mỗi doanh nghiệp hoàn toàn khác nhau.

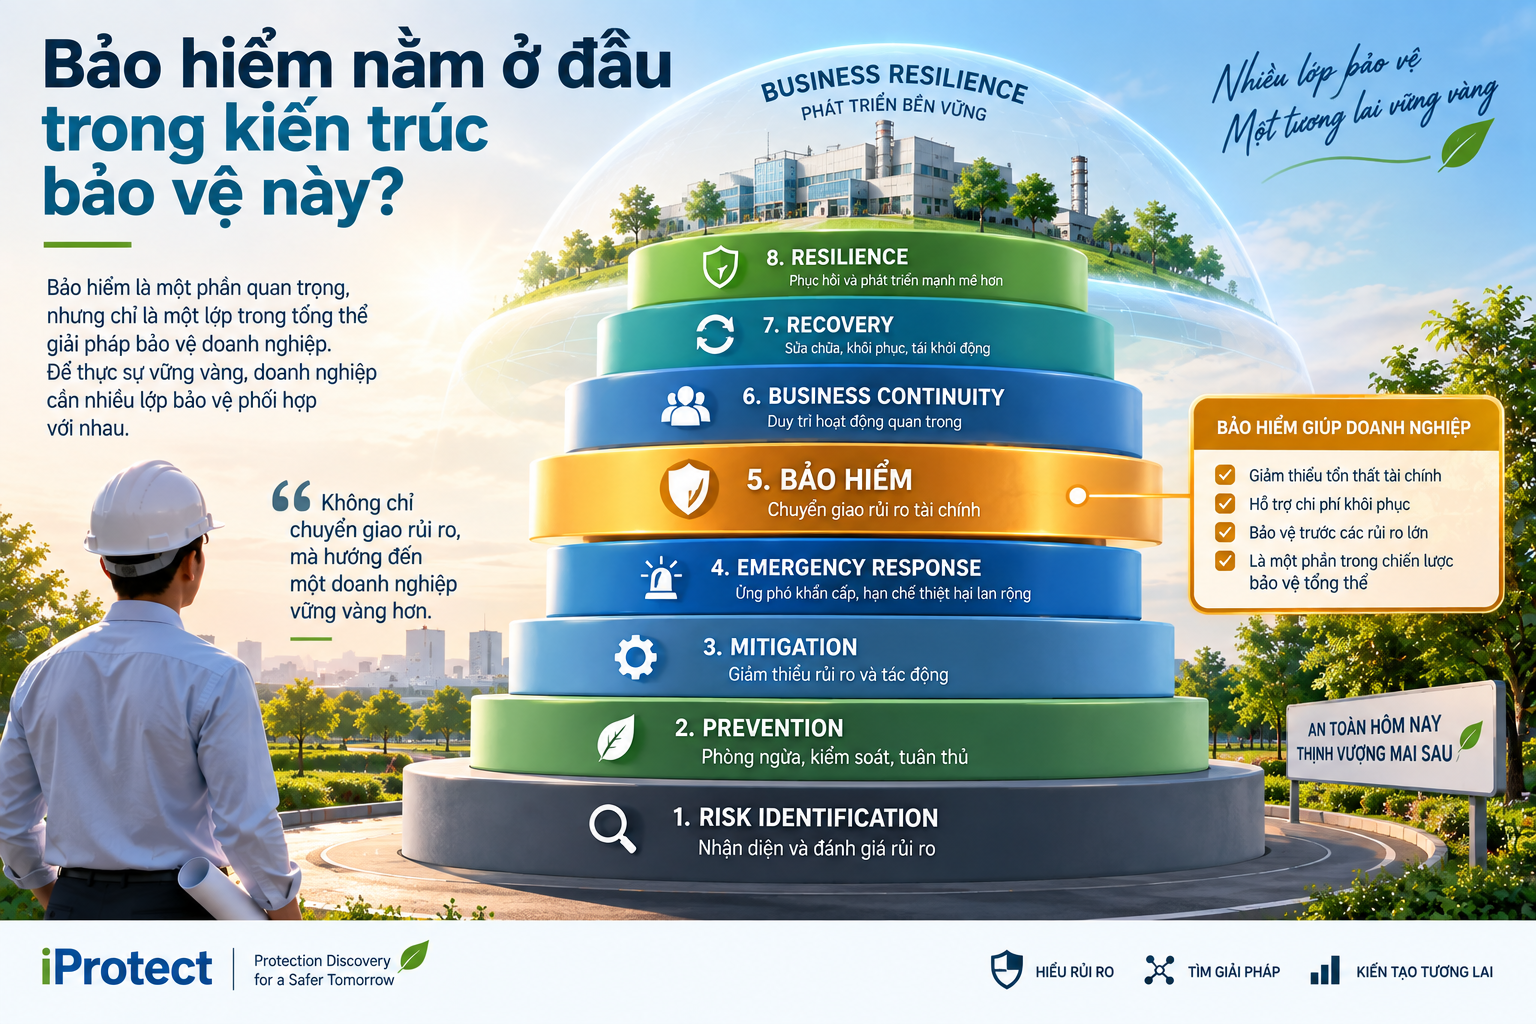
✨ Bảo hiểm nằm ở đâu trong kiến trúc bảo vệ này?
Bảo hiểm rất quan trọng, nhưng không phải toàn bộ Business Protection. Một kiến trúc bảo vệ doanh nghiệp có thể gồm: Prevention → Mitigation → Emergency Response → Business Continuity → Financial Reserve → Insurance → Recovery → Resilience.
Trong đó, doanh nghiệp có thể cần xem xét các nhóm giải pháp liên quan đến tài sản, cháy nổ, gián đoạn kinh doanh, trách nhiệm, con người, hàng hóa, vận chuyển và những rủi ro đặc thù khác tùy mô hình hoạt động. Phạm vi bảo vệ thực tế luôn phụ thuộc vào điều kiện, điều khoản, giới hạn và loại trừ của từng hợp đồng cụ thể.
Vì vậy, câu hỏi đúng không phải: “Doanh nghiệp đã mua bảo hiểm chưa?”
mà là: “Sau tất cả những biện pháp hiện có, doanh nghiệp còn Protection Gap nào chưa được xử lý?”
✨ Từ Insurance Coverage đến Business Resilience
Một nhà máy có thể được xây dựng lại. Máy móc có thể được mua lại. Hàng hóa có thể được sản xuất lại. Nhưng khách hàng đã mất, nhân sự đã rời đi, dữ liệu không còn, dòng tiền cạn kiệt và vị thế thị trường suy giảm có thể khó phục hồi hơn rất nhiều.
Đó là lý do cháy nhà xưởng không nên chỉ được nhìn như một sự kiện gây thiệt hại tài sản.
Nó là một Business Survival Event – sự kiện có khả năng thử thách sức sống của toàn bộ doanh nghiệp.
Tư duy bảo vệ vì thế cần chuyển từ: “Nếu cháy, tài sản nào được bồi thường?” sang: “Nếu cháy, doanh nghiệp có tiếp tục tồn tại và phục hồi được không?”

Đích cuối cùng của Business Protection không phải sở hữu thật nhiều giải pháp bảo hiểm. Đích cuối cùng là xây dựng một doanh nghiệp có khả năng phòng ngừa rủi ro, hấp thụ cú sốc, duy trì những hoạt động quan trọng và phục hồi sau sự cố. Đó chính là Business Resilience – khả năng chống chịu và phục hồi của doanh nghiệp.
Và đó cũng là lý do trước khi đi tìm một sản phẩm cụ thể, doanh nghiệp nên bắt đầu bằng việc hiểu chính mình: What do we need to protect? → What could stop the business? → What would the impact be? → What protection already exists? → Where are the gaps? → What solutions should be considered?
Đó là hành trình từ Risk Discovery → Protection Discovery → Solution Discovery mà iProtect hướng tới: không bắt đầu bằng câu hỏi “Mua bảo hiểm gì?”, mà bắt đầu bằng câu hỏi quan trọng hơn: “Doanh nghiệp của bạn thực sự cần bảo vệ điều gì để vẫn có thể tiếp tục hoạt động sau một biến cố lớn?”

