So sánh bảo hiểm sức khỏe: Đối chiếu quyền lợi, khoản tự trả và mức phù hợp cùng iProtect
Cập nhật đối chiếu nguồn công khai ngày 28/10/2026. Sản phẩm và chương trình được giới thiệu là ví dụ tham khảo, không phải bảng xếp hạng toàn thị trường.
Khi tìm mua bảo hiểm sức khỏe, nhiều người bắt đầu bằng ba câu hỏi: Hãng nào tốt? Gói nào chi trả cao? Phí mỗi năm bao nhiêu?
Những câu hỏi này cần thiết, nhưng chưa đủ để lựa chọn. Hai chương trình cùng quảng bá hạn mức hàng trăm triệu đồng có thể khác nhau về tiền phòng, phẫu thuật, ngoại trú, đồng chi trả, bệnh có sẵn và điều kiện tái tục. Một mức phí thấp cũng có thể chỉ bao gồm một phần quyền lợi mà người mua đang cần.
So sánh bảo hiểm sức khỏe có ý nghĩa khi đặt các phương án vào cùng một hoàn cảnh sử dụng. Theo cách tiếp cận iProtect, người mua nên đi từ: Hoàn cảnh → Nhu cầu điều trị → Bảo vệ hiện có → Khoảng trống → Đối chiếu sản phẩm → Xác định khoản tự trả → Lựa chọn.
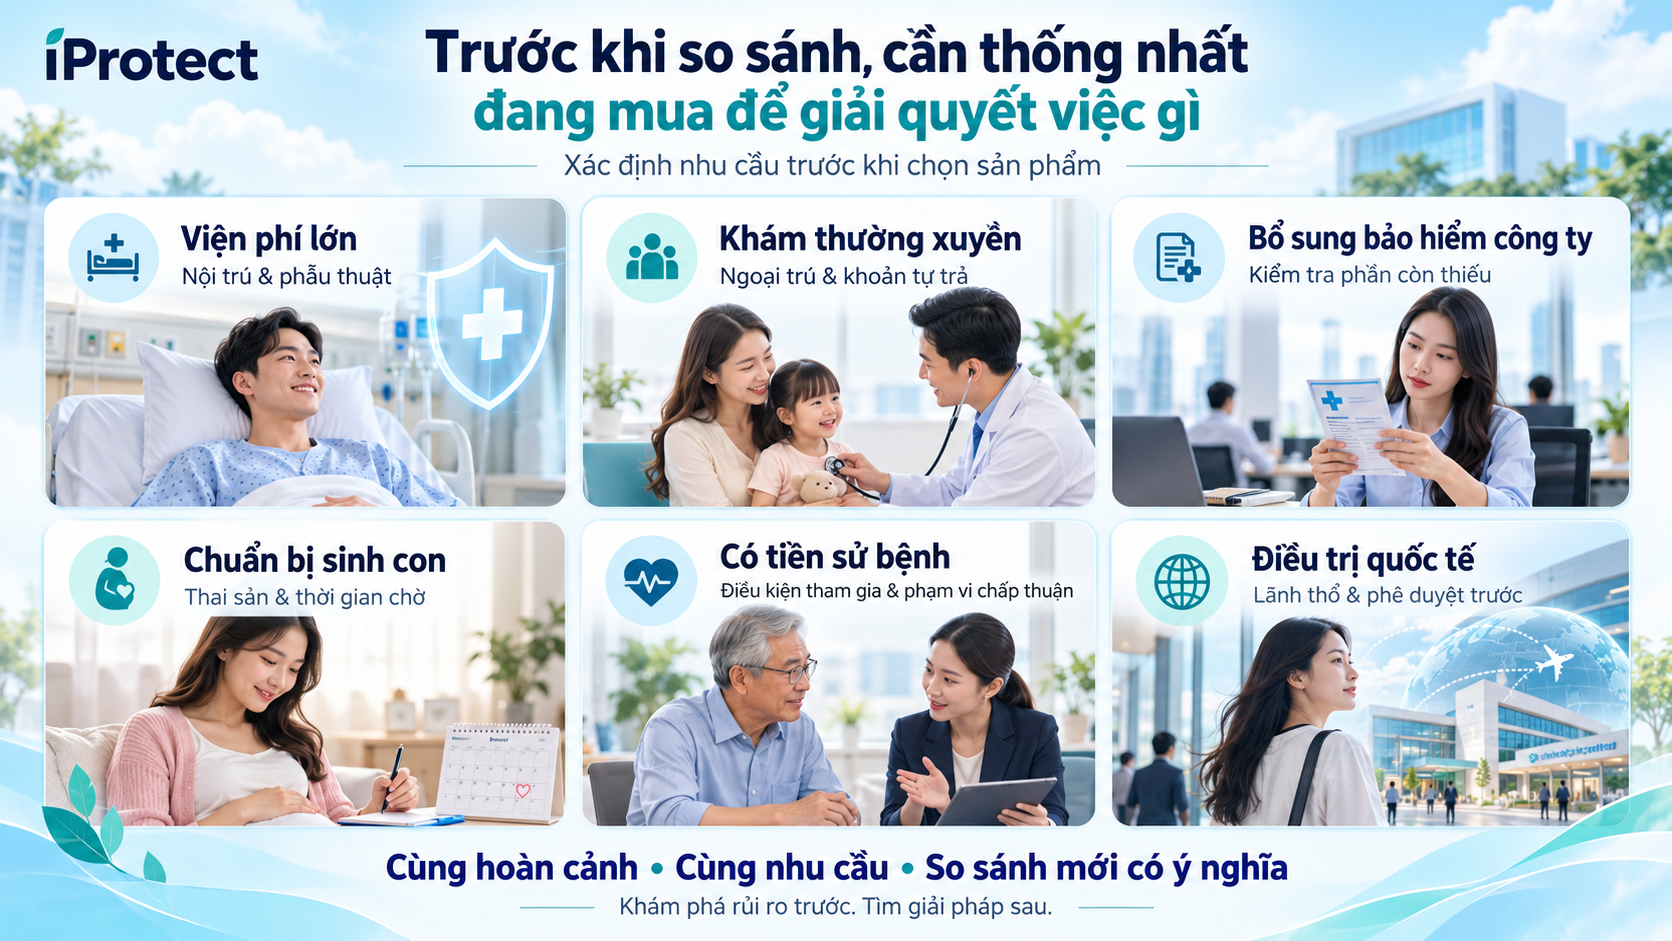
1. Trước khi so sánh, cần thống nhất đang mua để giải quyết việc gì
Một người muốn được hỗ trợ khi phẫu thuật lớn không có cùng ưu tiên với người thường xuyên khám bệnh viện tư. Gia đình chuẩn bị có con cần xem thời gian chờ thai sản; người đã có bảo hiểm công ty cần kiểm tra phần còn thiếu và khả năng duy trì bảo vệ khi nghỉ việc.
Có thể bắt đầu bằng bảng sau:
Hoàn cảnh | Nhu cầu cần làm rõ | Nội dung nên ưu tiên đối chiếu |
|---|---|---|
| Người trẻ, ít khám bệnh | Đề phòng viện phí lớn vượt khả năng tự trả | Nội trú, phẫu thuật, giới hạn phụ, phí duy trì |
| Gia đình có con nhỏ | Khám thường xuyên và khả năng nằm viện | Ngoại trú, nội trú, đồng chi trả, điều kiện trẻ em |
| Người đã có bảo hiểm công ty | Bổ sung phần thiếu, chuẩn bị khi đổi việc | Phối hợp quyền lợi, thời điểm chấm dứt, tái tục |
| Người dự định mang thai | Chuẩn bị chi phí và điều kiện thai sản | Thời gian chờ, sinh nở, biến chứng, quyền lợi trẻ |
| Người có tiền sử bệnh | Xác định khả năng được nhận bảo hiểm | Thẩm định, loại trừ riêng, phụ phí, phạm vi chấp thuận |
| Người muốn điều trị quốc tế | Tiếp cận cơ sở y tế ngoài Việt Nam | Lãnh thổ, phê duyệt trước, khấu trừ, thanh toán |
Nếu chưa xác định mục tiêu, bảng so sánh dễ trở thành cuộc đua giữa những con số không cùng ý nghĩa.

2. Đặt các phương án trên cùng một mặt bằng
Trước khi so giá, hãy yêu cầu các bên báo theo cùng bộ thông tin:
Đối với sản phẩm bán cùng hợp đồng nhân thọ, nên thể hiện riêng phí phần sức khỏe và tổng nghĩa vụ đóng phí của phương án. Hai con số phục vụ hai mục đích khác nhau.
Không nên so phí của một thẻ sức khỏe độc lập với riêng phí quyền lợi sức khỏe bán cùng, rồi kết luận phương án nào rẻ hơn mà chưa tính điều kiện tham gia.
3. So sánh hạn mức: Cần đọc đến từng lớp giới hạn
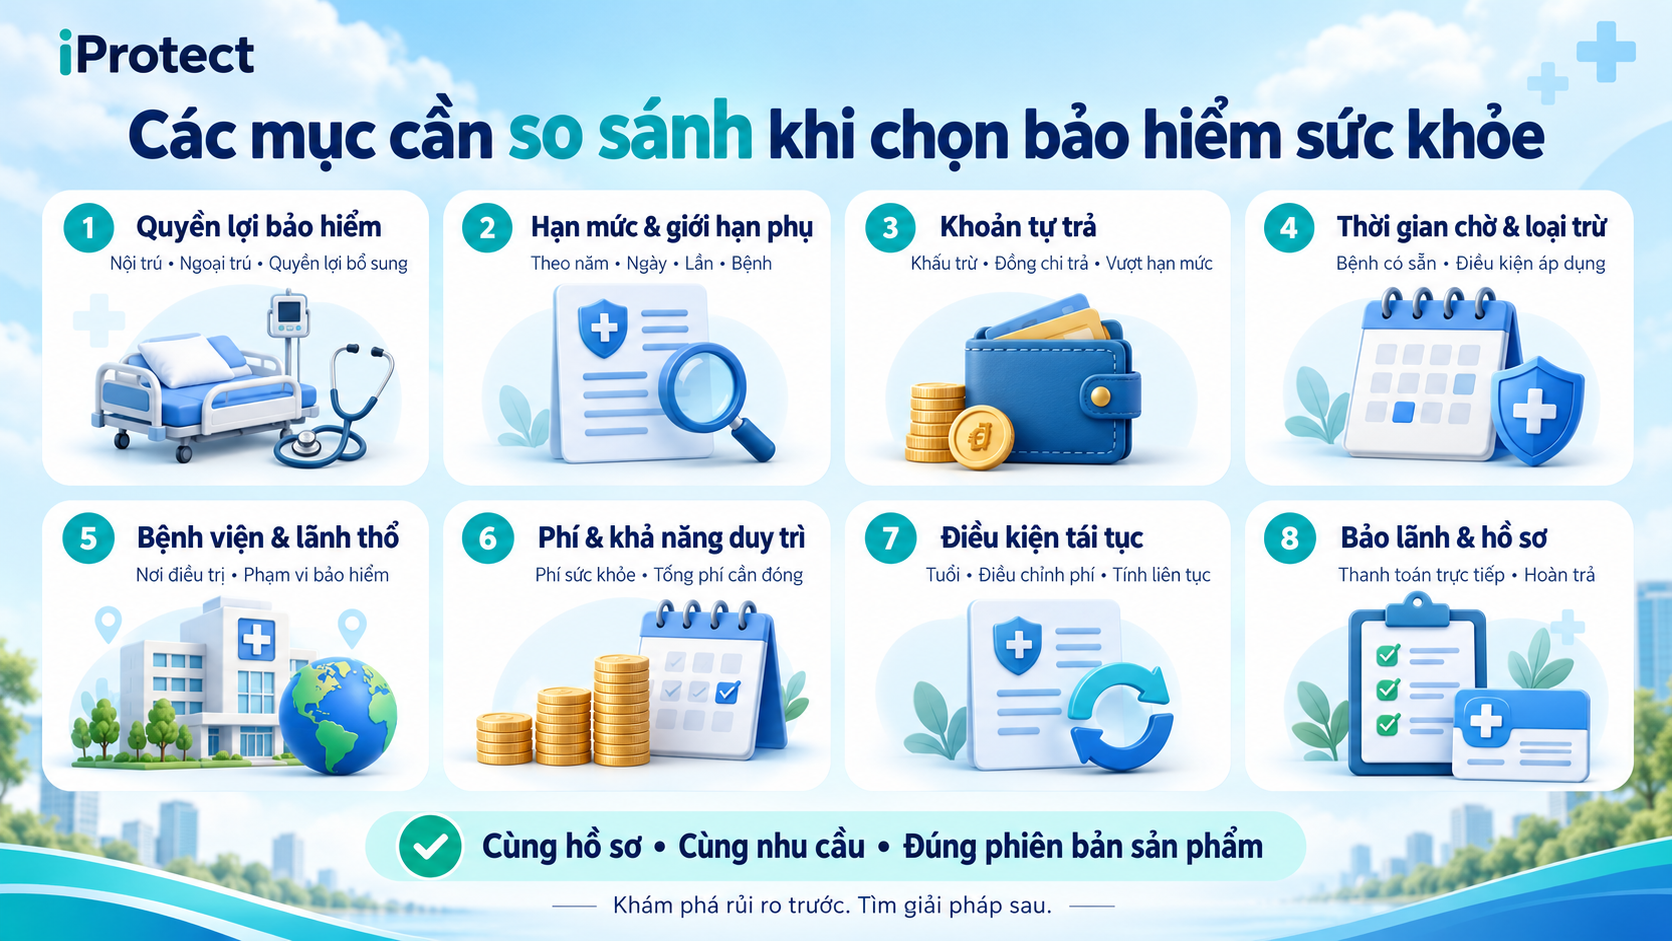
Hạn mức năm là một phần của bức tranh. Quyền lợi thực tế còn có thể bị giới hạn theo:
Loại giới hạn | Ý nghĩa cần kiểm tra |
|---|---|
| Theo năm | Tổng quyền lợi được sử dụng trong một năm bảo hiểm |
| Theo bệnh hoặc thương tật | Mức áp dụng cho một bệnh, thương tật và các tình trạng liên quan |
| Theo đợt điều trị | Giới hạn cho một lần hoặc đợt điều trị theo định nghĩa |
| Theo ngày | Tiền phòng, chăm sóc hoặc trợ cấp mỗi ngày |
| Theo lần khám | Mức thanh toán cho một lần khám ngoại trú |
| Theo số lần hoặc số ngày | Giới hạn tần suất sử dụng quyền lợi |
| Theo danh mục hoặc tỷ lệ | Mức chi trả gắn với loại phẫu thuật, thủ thuật hoặc bảng tỷ lệ |
Ví dụ, một chương trình có tổng hạn mức cao nhưng giới hạn tiền phòng thấp hơn bệnh viện người mua thường sử dụng vẫn có thể tạo khoản tự trả đáng kể.
Cũng cần hỏi: Nếu sử dụng phòng vượt hạn mức, người bệnh chỉ trả phần tiền phòng chênh lệch hay các chi phí khác cũng chịu điều chỉnh theo hợp đồng?
Không có một câu trả lời chung cho mọi sản phẩm.
4. So sánh nội trú: Không chỉ xem “có nằm viện”
Khi đối chiếu quyền lợi nội trú, cần xem ít nhất:
Một hóa đơn nội trú thường có nhiều thành phần. Vì vậy, nên yêu cầu chuyên viên giải thích trên một bảng chi phí minh họa, thay vì chỉ đọc tổng hạn mức.
5. So sánh ngoại trú: Hạn mức năm cao chưa chắc thanh toán nhiều mỗi lần
Ngoại trú thường là quyền lợi người mua dễ sử dụng và cũng dễ hiểu nhầm.
Cần đối chiếu đồng thời:
Ví dụ giả định: hai gói đều có ngoại trú 10 triệu đồng/năm. Gói thứ nhất giới hạn 1 triệu đồng/lần; gói thứ hai giới hạn 2 triệu đồng/lần. Nếu một lần khám có chi phí hợp lệ 1,8 triệu đồng, kết quả thanh toán có thể khác nhau, dù tổng hạn mức năm giống nhau.
Ví dụ này chưa tính đồng chi trả, quyền lợi đã sử dụng và các điều kiện khác.
Người mua cũng nên so phần phí tăng thêm để có ngoại trú với nhu cầu và khả năng tự chi trả của mình. Không mặc định mọi gia đình đều cần cùng một cấu trúc.
6. So sánh khoản tự trả: Phần cần nhìn trước khi ký
Khoản gia đình phải thanh toán có thể hình thành từ nhiều nguồn:
Khoản tự trả | Cần hiểu |
|---|---|
| Khấu trừ | Phần khách hàng tự chịu theo cách xác định trong hợp đồng |
| Đồng chi trả | Tỷ lệ chia sẻ chi phí áp dụng cho quyền lợi hoặc trường hợp cụ thể |
| Vượt hạn mức | Phần vượt giới hạn năm, ngày, lần hoặc quyền lợi |
| Ngoài phạm vi | Chi phí không thuộc quyền lợi đã tham gia |
| Thuộc loại trừ | Tình trạng, dịch vụ hoặc sự kiện bị loại trừ theo hợp đồng |
| Chưa được chấp thuận | Khoản cần bổ sung căn cứ hoặc chứng từ để xem xét |
Không nên áp dụng một công thức thanh toán chung cho mọi sản phẩm. Thứ tự áp dụng giới hạn, khấu trừ và đồng chi trả phải theo hợp đồng.
Một ví dụ so sánh giả định
Giả sử một đợt nội trú phát sinh 60 triệu đồng. Để minh họa, giả định toàn bộ chi phí đã đáp ứng điều kiện khác, không có thanh toán từ hợp đồng khác và không phát sinh giới hạn nào ngoài các thông tin dưới đây.
Nội dung | Phương án A | Phương án B |
|---|---|---|
| Tổng chi phí | 60 triệu | 60 triệu |
| Chi phí hợp lệ sau áp dụng giới hạn quyền lợi | 54 triệu | 60 triệu |
| Đồng chi trả trong ví dụ | 20% của 54 triệu | Không |
| Số tiền bảo hiểm thanh toán minh họa | 43,2 triệu | 60 triệu |
| Gia đình tự trả minh họa | 16,8 triệu | 0 đồng |
Đây là phép tính giả định để giải thích cấu trúc, không phải báo giá hoặc dự kiến bồi thường của hãng nào. Phương án B cũng chưa chắc phù hợp hơn nếu tổng phí vượt khả năng duy trì hoặc có điều kiện khác bất lợi với người mua.
7. Năm dòng sản phẩm từ năm hãng: Nên đối chiếu ở điểm nào?
Bảng dưới đây giúp xác định hướng kiểm tra tài liệu, không kết luận hãng nào đứng đầu.
Hãng và dòng tham khảo | Đặc điểm được nguồn chính thức giới thiệu | Điểm cần đối chiếu |
|---|---|---|
| Bảo Việt — An Gia | Dành cho các nhóm khách hàng cá nhân, hộ gia đình và doanh nghiệp nhỏ theo điều kiện; có các mức quyền lợi | Giới hạn nằm viện, phẫu thuật, ngoại trú, đồng chi trả và tuổi tham gia |
| MIC — MIC Care | Có trang sản phẩm, kênh mua trực tuyến và hướng dẫn yêu cầu quyền lợi | Quyền lợi được chọn, bảng phí đúng phiên bản, quy trình bảo lãnh và hoàn trả |
| PTI — Phúc An Sinh | Giới thiệu bảo vệ tai nạn, nằm viện, phẫu thuật do bệnh và lựa chọn quyền lợi | Điều kiện trẻ em, tuổi tham gia, cấu trúc giới hạn và quy tắc áp dụng |
| Liberty — Sức khỏe Tiêu chuẩn | Công bố bảng quyền lợi và tài liệu quy tắc theo phiên bản | Hạn mức năm, tiền phòng, điều trị lớn, ngoại trú và điều kiện tham gia |
| Generali — VITA–Sức Khỏe Vàng 2025 | Được giới thiệu trong cấu trúc sản phẩm bán kèm | Tổng nghĩa vụ phí, điều kiện gắn với hợp đồng chính và chương trình cụ thể |
Nguồn đối chiếu: trang chính thức Bảo Việt An Gia, MIC Care, Phúc An Sinh, Liberty Sức khỏe Tiêu chuẩn và tài liệu giới thiệu sản phẩm của Generali. Bảo Việt An Gia
✅ Bảo Việt An Gia: Đọc riêng từng quyền lợi
Nguồn chính thức công bố quyền lợi nằm viện, phẫu thuật và các chương trình lựa chọn. Khi so sánh, nên đặt từng giới hạn vào nhu cầu sử dụng, tránh cộng các quyền lợi thành một “quỹ chung” có thể dùng cho mọi chi phí. Bảo Việt An Gia
✅ MIC Care: So cả quyền lợi và cách xử lý hồ sơ
MIC có hướng dẫn yêu cầu bồi thường trên ứng dụng. Tuy nhiên, tiện ích nộp hồ sơ không thay thế việc kiểm tra quyền lợi, giấy tờ cần thiết và điều kiện được chấp thuận. Bảo hiểm Quân đội MIC
✅ PTI Phúc An Sinh: Xác định đúng phiên bản và đối tượng
Trang giới thiệu Phúc An Sinh nêu điều kiện tuổi và yêu cầu trẻ nhỏ tham gia cùng cha mẹ. Người mua cần lấy bộ tài liệu áp dụng cho báo giá hiện tại, nhất là khi trên Internet còn tồn tại tài liệu của nhiều thời kỳ. PTI
✅ Liberty Sức khỏe Tiêu chuẩn: Đối chiếu giới hạn chi tiết
Trang sản phẩm công bố các giới hạn theo chương trình và dẫn tài liệu quy tắc trước, sau một mốc cập nhật. Đây là lý do phải ghi rõ phiên bản trong bảng so sánh, không ghép phí của một phiên bản với quyền lợi của phiên bản khác. Bảo hiểm Liberty
✅ Generali VITA–Sức Khỏe Vàng 2025: So trong toàn bộ cấu trúc hợp đồng
Generali giới thiệu sản phẩm trong nhóm giải pháp bán kèm. Cần đọc cả điều kiện tham gia phần sức khỏe và hợp đồng chính, đồng thời yêu cầu tách rõ các khoản phí để đánh giá khả năng duy trì. generali.vn
Các dòng khác như PVI, Bảo Minh, Prudential hoặc Pacific Cross cũng có thể được đưa vào danh sách khi phù hợp nhu cầu. Việc giới hạn năm ví dụ trong bảng không hàm ý các lựa chọn còn lại kém hơn.
8. Thời gian chờ và bệnh có sẵn: Không được suy từ một câu quảng cáo
Một trong những hiểu nhầm quan trọng là: “Hết thời gian chờ thì mọi bệnh có sẵn đều được bảo hiểm.”
Điều này không thể mặc định. Cần xem đồng thời định nghĩa bệnh có sẵn, quy tắc chung, thông tin đã khai báo, kết quả thẩm định và điều khoản loại trừ riêng.
Các câu cần hỏi:
Không phải khám sức khỏe trước khi mua vẫn có thể phải khai báo sức khỏe. Hồ sơ cần được trả lời đầy đủ theo yêu cầu của hãng.
9. Tái tục: So cả khả năng tiếp tục bảo vệ
Phí năm đầu dễ nhìn thấy; điều kiện của những năm sau thường ít được chú ý hơn.
Cần kiểm tra:
Thời hạn đóng phí dài của hợp đồng chính không tự động chứng minh phần sức khỏe được giữ nguyên phí và quyền lợi trong cùng thời gian.
Nếu muốn đổi hãng, nên hiểu kết quả thẩm định và thời điểm hiệu lực của phương án mới trước khi quyết định dừng phương án cũ.
10. Bảo lãnh viện phí: Cần kiểm tra đúng bệnh viện, đúng chương trình
“Có bảo lãnh” chưa cho biết toàn bộ trải nghiệm sử dụng. Hãy chọn hai hoặc ba cơ sở y tế thực sự muốn đến và hỏi:
Nội dung | Câu hỏi |
|---|---|
| Phạm vi | Có bảo lãnh nội trú, ngoại trú, nha khoa hay thai sản? |
| Thời gian | Quầy bảo lãnh hoạt động vào thời điểm nào? |
| Ứng trước | Có thể cần đặt cọc hoặc thanh toán trước không? |
| Phê duyệt | Trường hợp nào phải xin chấp thuận trước? |
| Chưa đủ căn cứ | Sau khi tự thanh toán, nộp hồ sơ hoàn trả thế nào? |
Liberty công bố quy trình riêng cho điều trị ngoài hệ thống thanh toán trực tiếp. Đây là ví dụ cho thấy cần hiểu cả hai hành trình: được thanh toán trực tiếp và tự thanh toán rồi yêu cầu xem xét quyền lợi. libertyinsurance.com.vn
11. Mẫu bảng so sánh iProtect đề xuất
Người mua có thể yêu cầu mỗi bên hoàn thành cùng một mẫu:
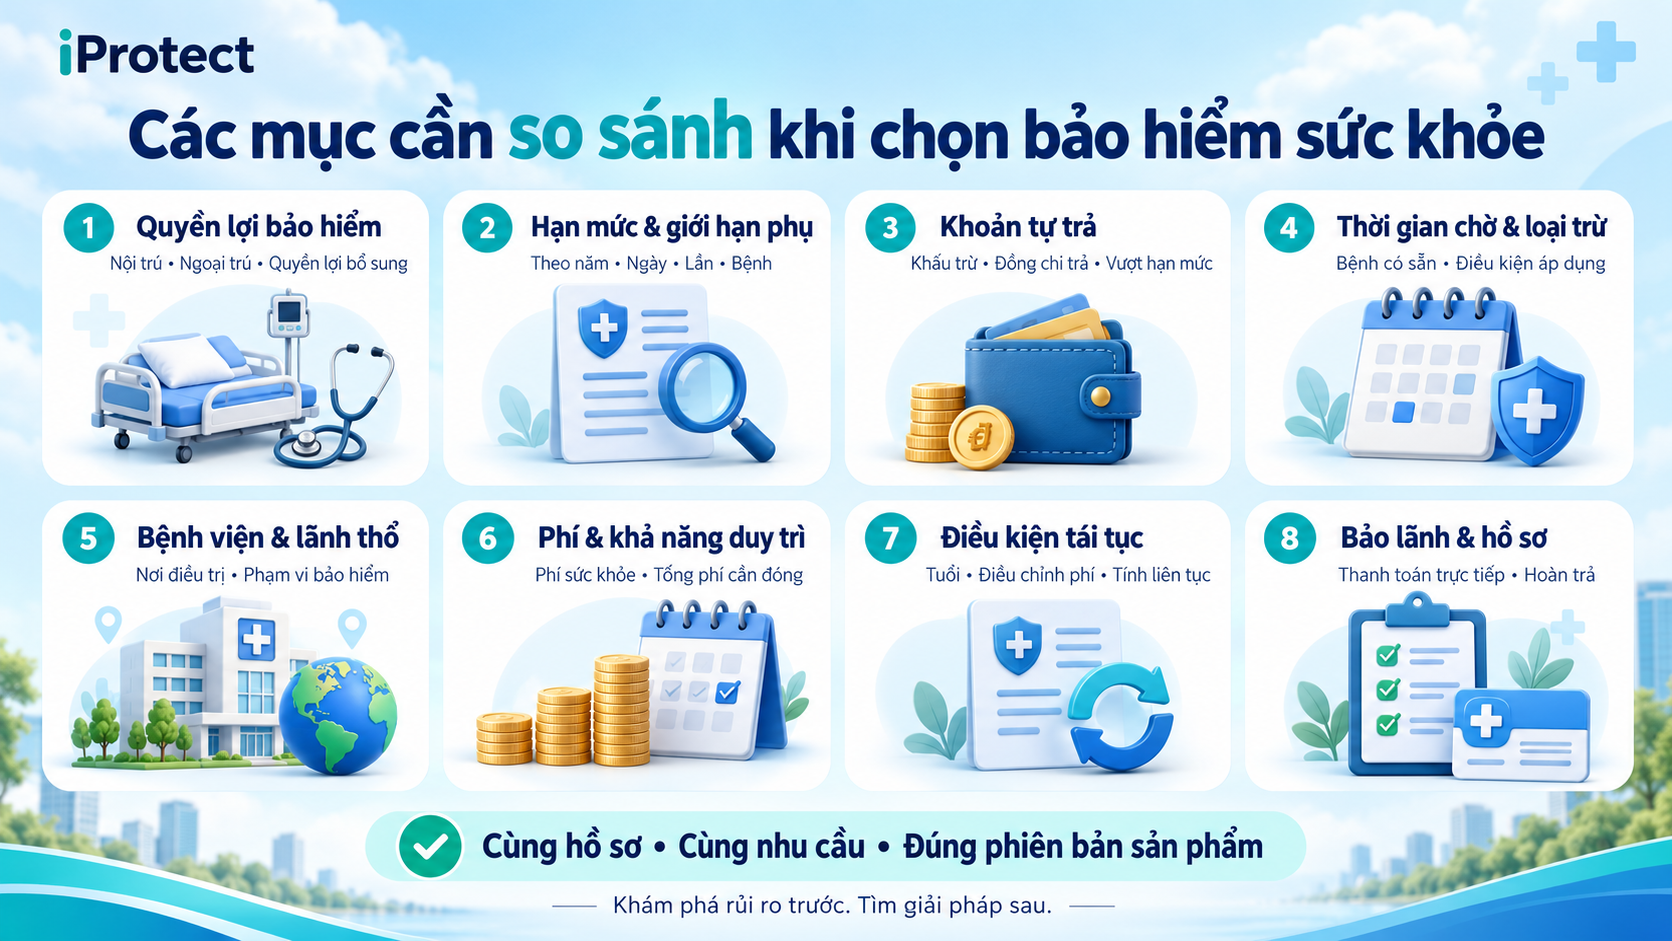
Tiêu chí | Gói A | Gói B | Gói C |
|---|---|---|---|
| Tên sản phẩm, chương trình, phiên bản | Điền theo tài liệu | Điền theo tài liệu | Điền theo tài liệu |
| Người được bảo hiểm | Cùng hồ sơ | Cùng hồ sơ | Cùng hồ sơ |
| Tham gia độc lập hay bán cùng | |||
| Nội trú, phẫu thuật, tiền phòng | |||
| Ngoại trú theo lần và năm | |||
| Khấu trừ, đồng chi trả | |||
| Thời gian chờ, loại trừ riêng | |||
| Bệnh viện và lãnh thổ | |||
| Điều kiện tái tục | |||
| Phí sức khỏe và tổng phí cần đóng | |||
| Khoản tự trả trong tình huống minh họa | |||
| Điểm chưa có xác nhận |
Ô chưa có dữ liệu phải ghi “chưa xác nhận”, không điền bằng suy đoán.
Sau đó có thể phân loại:
Đây là khung tham khảo do iProtect đề xuất, không phải tiêu chuẩn chứng nhận hay xếp hạng tín nhiệm hãng bảo hiểm.
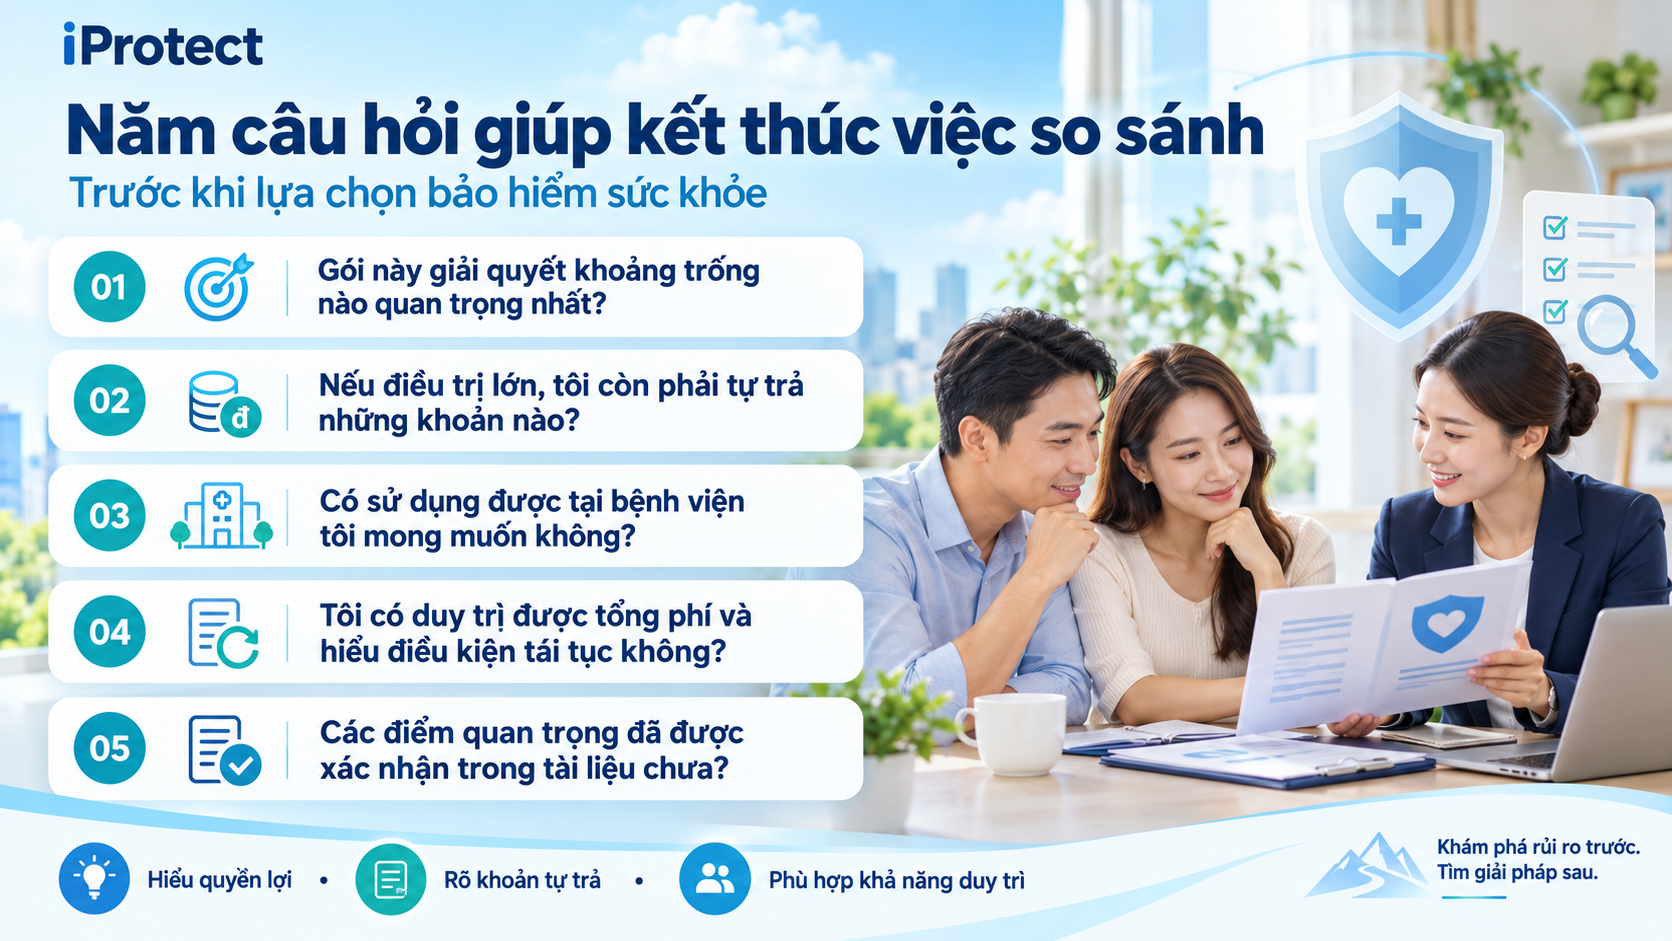
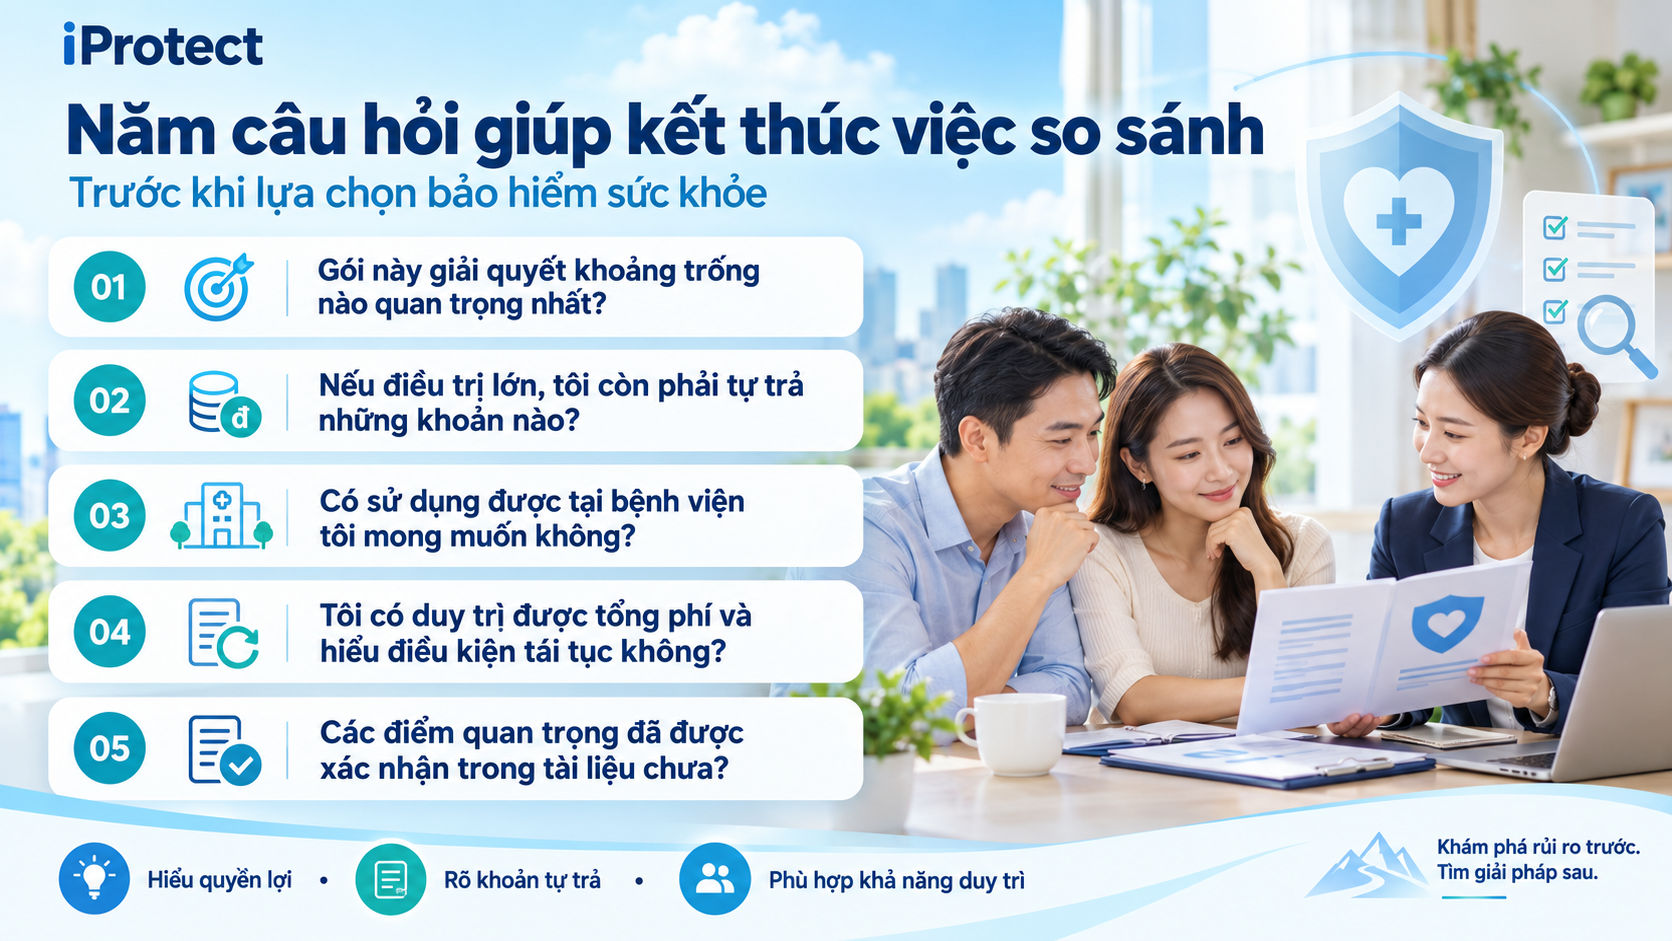
12. Năm câu hỏi giúp kết thúc việc so sánh
Trước khi chọn, hãy tự trả lời:
13. iProtect có thể hỗ trợ gì?
iProtect có thể giúp người dùng tổ chức nhu cầu, chuẩn bị bảng đối chiếu và nhận diện thông tin còn thiếu trước khi làm việc với chuyên viên.
Hành trình có thể bắt đầu bằng sáu thông tin: Ai cần bảo vệ → Muốn điều trị ở đâu → Đã có bảo hiểm gì → Ưu tiên quyền lợi nào → Ngân sách bao nhiêu → Có điều kiện sức khỏe nào cần hãng thẩm định.
Kết quả hữu ích là một danh sách lựa chọn có lý do rõ ràng: phương án nào đáp ứng nhu cầu, điểm đánh đổi ở đâu và điều gì còn cần xác nhận.
So sánh bảo hiểm sức khỏe tốt là giúp người mua hiểu quyền lợi mình chọn, điều kiện mình chấp nhận và khoản tài chính mình vẫn cần chuẩn bị.
iProtect — Khám phá rủi ro trước. Tìm giải pháp sau.
Nội dung phục vụ tìm hiểu và đối chiếu. Quyền lợi thực tế căn cứ hợp đồng, quy tắc, điều khoản bổ sung và kết quả thẩm định áp dụng cho từng hồ sơ. Doanh nghiệp bảo hiểm quyết định nhận bảo hiểm và giải quyết quyền lợi theo điều kiện hợp đồng.
Liên hệ iProtect để được kết nối chuyên viên theo nhu cầu, hỗ trợ chuẩn bị câu hỏi, xác định đầu mối tiếp nhận và rà soát những thông tin cần hỏi trong quá trình yêu cầu quyền lợi.
Hotline: 0973 787 247
Website: iprotect.vn

