
Tôi lo bị lừa đảo, mất tiền trong tài khoản: Làm thế nào để bảo vệ tiền và tài khoản của gia đình?
Ngày nay, tiền của nhiều gia đình không còn nằm chủ yếu trong ví hay két sắt mà nằm trong tài khoản ngân hàng, thẻ, ví điện tử và các ứng dụng tài chính trên điện thoại. Chỉ cần một cuộc gọi giả danh công an, ngân hàng, nhân viên giao hàng; một đường link giả; một ứng dụng không rõ nguồn gốc; hay một yêu cầu chuyển tiền tưởng như đến từ người thân, người dùng có thể đứng trước nguy cơ mất tiền. Đặc biệt, trí tuệ nhân tạo (AI) đang khiến việc giả giọng nói, hình ảnh và video ngày càng giống thật. Vì vậy, câu hỏi không nên chỉ là “Làm sao để không bị lừa?”, mà còn phải hỏi: “Nếu một ngày tôi bị lừa hoặc tài khoản gặp sự cố, tôi có những lớp bảo vệ nào để hạn chế thiệt hại và phục hồi tài chính?”
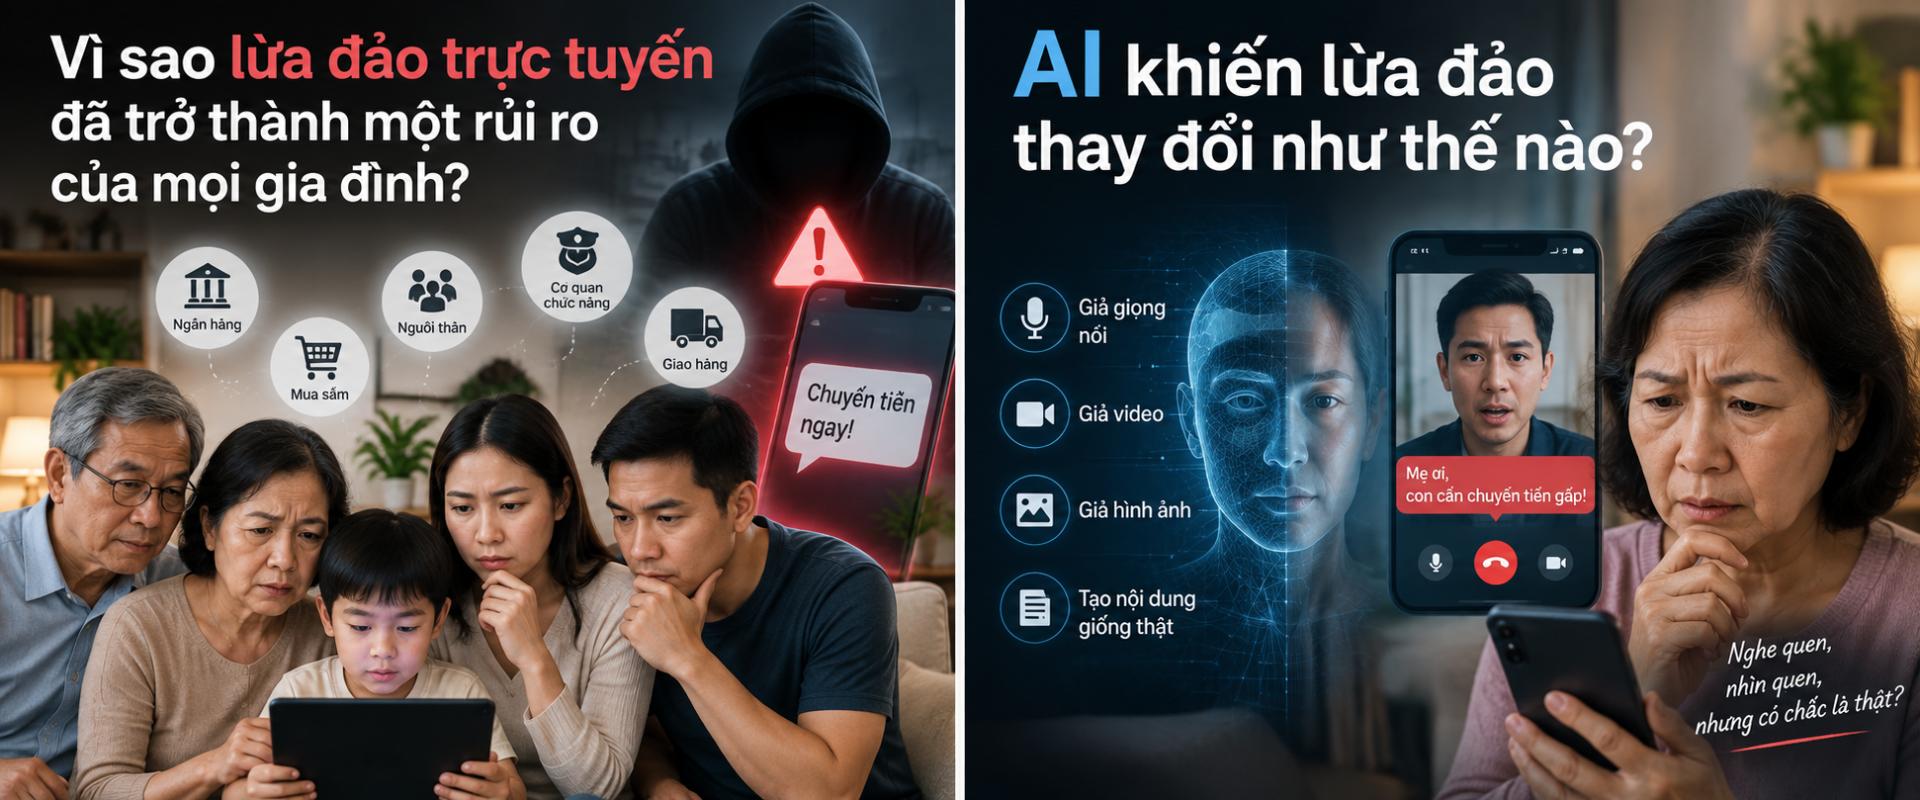
1. Vì sao lừa đảo trực tuyến đã trở thành một rủi ro của mọi gia đình?
Trước đây, khi nói đến bảo vệ tài sản, chúng ta thường nghĩ đến nhà, xe, tiền mặt hoặc vàng. Ngày nay, một phần rất lớn tài sản và hoạt động tài chính đã chuyển lên môi trường số. Điện thoại có thể chứa ứng dụng ngân hàng, ví điện tử, thẻ, tài khoản chứng khoán, email, mạng xã hội và nhiều thông tin cá nhân quan trọng.
Điều đó tạo ra một chuỗi liên quan chặt chẽ: Thông tin cá nhân → Điện thoại → Tài khoản → Xác thực → Giao dịch → Tiền
Kẻ lừa đảo không nhất thiết phải xâm nhập được vào hệ thống của ngân hàng. Trong nhiều trường hợp, chúng tìm cách khiến chính chủ tài khoản tin tưởng và tự thực hiện giao dịch. Ví dụ, người dùng bị yêu cầu bấm vào đường link giả, cài ứng dụng lạ, cung cấp mã xác thực, chia sẻ màn hình hoặc tự chuyển tiền vì tin rằng mình đang làm việc với ngân hàng, cơ quan chức năng hay người quen.
Vì vậy, bảo vệ tài khoản không chỉ là đặt một mật khẩu khó đoán. Con người cũng là một phần rất quan trọng của hệ thống bảo vệ.
2. AI khiến lừa đảo thay đổi như thế nào?
AI không phải nguyên nhân tạo ra lừa đảo. Những hình thức giả danh, chiếm đoạt tài sản đã tồn tại từ lâu. Nhưng AI có thể giúp kẻ xấu tạo nội dung giả nhanh hơn và giống thật hơn.
Ví dụ, Deepfake – công nghệ dùng AI để tạo hoặc chỉnh sửa hình ảnh, video, giọng nói giống người thật – có thể bị lợi dụng để giả giọng con cái, người thân, lãnh đạo hoặc người quen. Khi kết hợp với những thông tin đã công khai trên mạng xã hội, một kịch bản lừa đảo có thể trở nên rất thuyết phục.
Một tình huống có thể diễn ra như sau: Thu thập thông tin → Giả danh → Tạo tình huống khẩn cấp → Làm nạn nhân lo lắng → Yêu cầu chuyển tiền → Chiếm đoạt tài sản.
Ví dụ, cha mẹ nhận được cuộc gọi có giọng giống con mình nói đang gặp tai nạn và cần chuyển tiền ngay. Trong tình trạng hoảng loạn, rất ít người nghĩ đến việc kiểm tra xem giọng nói đó có phải được tạo bằng AI hay không.
Vì vậy, trong thời đại AI, một nguyên tắc rất quan trọng là: càng có tình huống khẩn cấp liên quan đến tiền, càng cần xác minh bằng một cách khác trước khi thực hiện giao dịch.
3. Bạn đang “phơi nhiễm” trước rủi ro tài chính số ở mức nào?
Mức độ phơi nhiễm trước rủi ro có thể hiểu đơn giản là: nếu xảy ra sự cố, bạn đang có bao nhiêu tài khoản, tài sản và thông tin có khả năng bị ảnh hưởng.
Một người chỉ sử dụng một tài khoản để nhận lương, giữ số dư nhỏ và ít giao dịch sẽ có mức độ rủi ro khác với người có nhiều tài khoản ngân hàng, thẻ tín dụng, ví điện tử, tài khoản đầu tư và thường xuyên chuyển những khoản tiền lớn.
Hãy thử tự hỏi: Nếu điện thoại chính của tôi bị mất, tài khoản mạng xã hội bị chiếm hoặc tôi vô tình cung cấp thông tin cho kẻ gian, chúng có thể tiếp cận được những tài sản nào tiếp theo?
Đây là lý do mỗi gia đình nên biết mình đang có bao nhiêu tài khoản tài chính, tài khoản nào dùng để giao dịch hàng ngày, tài khoản nào giữ tiền tiết kiệm và đâu là những tài khoản đặc biệt quan trọng.
4. Thiệt hại không chỉ là số tiền bị chuyển đi
Giả sử một người bị mất 30 triệu đồng. Thiệt hại trực tiếp là 30 triệu đồng, nhưng hậu quả có thể lớn hơn.
Nếu 30 triệu đó là toàn bộ tiền dự phòng của gia đình, một tháng sau người đó bị mất việc hoặc có người thân phải nhập viện thì gia đình có thể lập tức rơi vào khó khăn. Nếu thông tin cá nhân đã bị lộ, kẻ gian còn có thể tiếp tục sử dụng thông tin đó để giả danh hoặc thực hiện những hành vi khác.
Đối với hộ kinh doanh và doanh nghiệp nhỏ, một giao dịch gian lận còn có thể làm thiếu tiền trả lương, thanh toán cho nhà cung cấp hoặc duy trì hoạt động kinh doanh.
Vì vậy cần nhìn cả hai phần: tiền bị mất trực tiếp và những ảnh hưởng xảy ra sau khi mất tiền.
5. Hãy thử kiểm tra sức chịu đựng tài chính của gia đình
Thay vì chỉ hỏi “Tôi có dễ bị lừa không?”, hãy thử đặt ra một số tình huống.
Nếu hôm nay mất 10 triệu đồng, cuộc sống của gia đình có bị ảnh hưởng đáng kể không? Nếu mất số tiền bằng một tháng thu nhập, bạn có phải vay tiền để chi tiêu không? Nếu tài khoản ngân hàng chính bị khóa trong 7 ngày, bạn còn cách khác để trả tiền điện, tiền nhà, học phí và các chi phí cần thiết không? Nếu toàn bộ quỹ dự phòng bị mất, gia đình còn đủ khả năng đối phó với một lần bệnh tật hoặc mất việc ngay sau đó không?
Đây chính là Stress Test – bài kiểm tra sức chịu đựng. Mục đích không phải dự đoán chính xác điều gì sẽ xảy ra mà để biết gia đình có thể chịu được thiệt hại đến đâu trước khi cuộc sống bị đảo lộn.
6. Khoảng trống bảo vệ nằm ở đâu?
Protection Gap – Khoảng trống bảo vệ là phần rủi ro mà những biện pháp hiện tại của bạn chưa xử lý được đầy đủ.
Ví dụ, bạn đã sử dụng xác thực bằng khuôn mặt nhưng vẫn có thể tự chuyển tiền khi bị kẻ gian thao túng. Bạn có quỹ dự phòng nhưng toàn bộ quỹ lại nằm trong một tài khoản thường xuyên giao dịch. Bạn có nhiều tài khoản nhưng tất cả đều phụ thuộc vào cùng một số điện thoại và email. Bạn rất cẩn thận nhưng cha mẹ lớn tuổi trong gia đình lại chưa biết về các hình thức giả giọng, giả video bằng AI.
Như vậy, khoảng trống có thể nằm ở nhiều nơi: bảo vệ thông tin cá nhân, bảo vệ quyền truy cập tài khoản, kiểm soát giao dịch, phân tán tiền, khả năng nhận biết lừa đảo, cách xử lý khi xảy ra sự cố và khả năng phục hồi tài chính sau thiệt hại.
Một nguyên tắc rất quan trọng của iProtect là:
Khoảng trống bảo vệ không đồng nghĩa với thiếu bảo hiểm.
Có những khoảng trống cần bảo hiểm, nhưng cũng có những khoảng trống chỉ cần thay đổi cách quản lý tiền, giới hạn giao dịch hoặc cách xác minh thông tin.
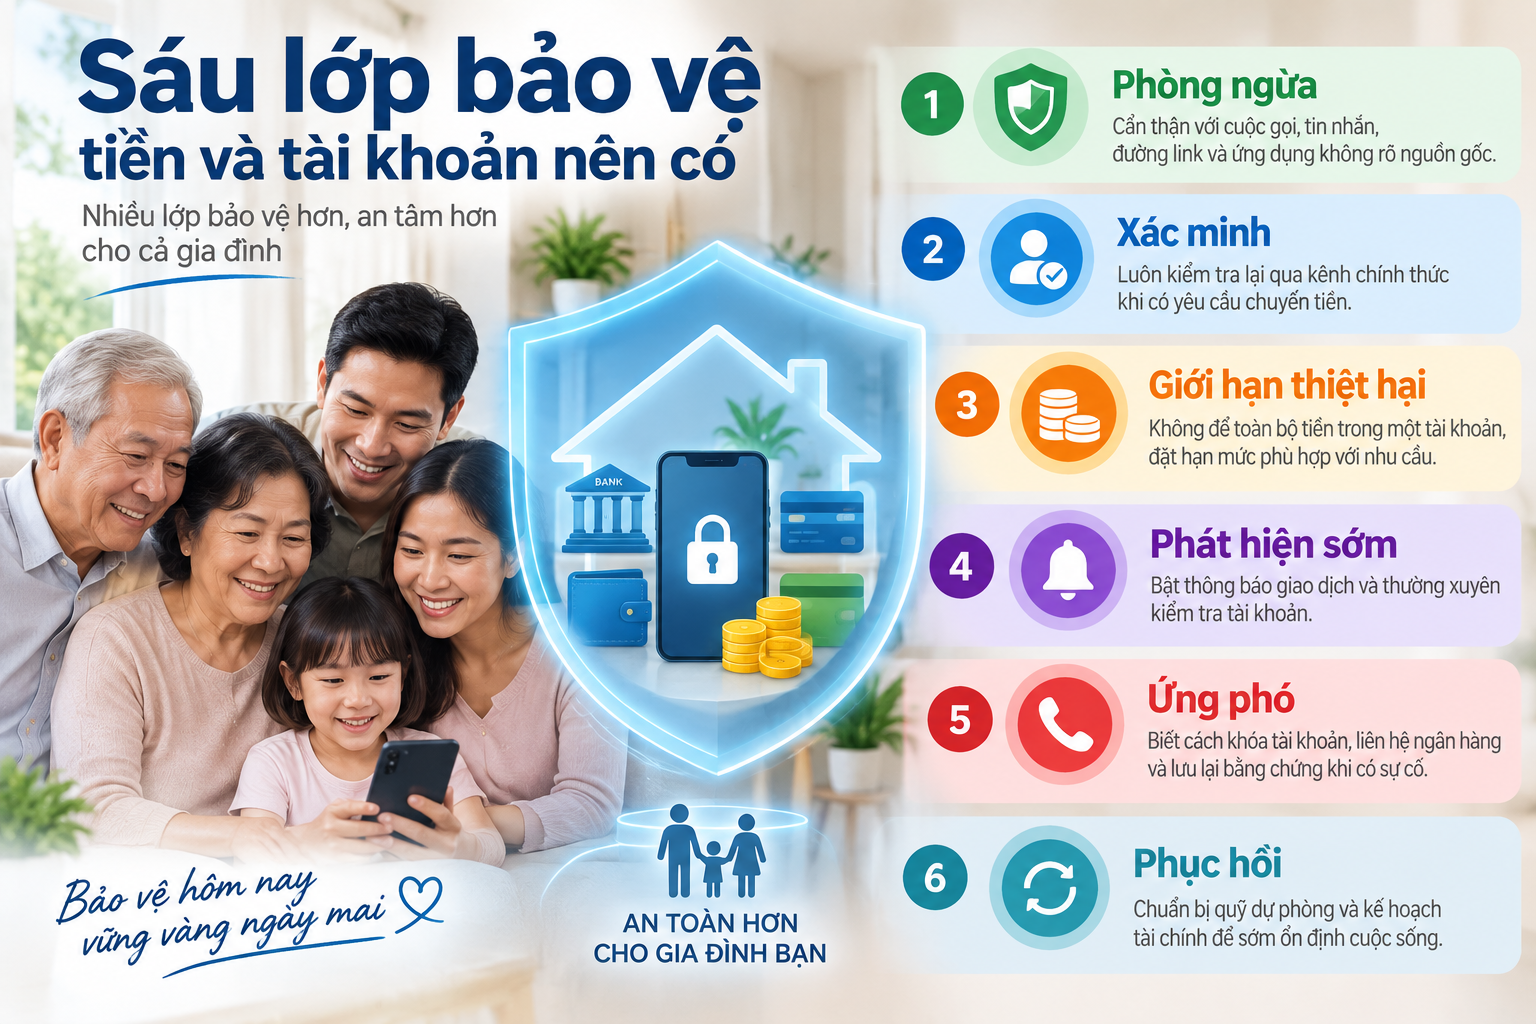
7. Sáu lớp bảo vệ tiền và tài khoản nên có
✅ Lớp thứ nhất là phòng ngừa. Không cung cấp mật khẩu hoặc mã xác thực cho người khác; không cài ứng dụng không rõ nguồn gốc; không vội bấm vào đường link được gửi qua tin nhắn; kiểm tra lại khi có người tự xưng là ngân hàng hoặc cơ quan chức năng.
✅ Lớp thứ hai là xác minh. Nếu người thân bất ngờ yêu cầu chuyển một khoản tiền lớn, hãy gọi lại qua số điện thoại quen thuộc hoặc sử dụng một cách xác nhận khác. Gia đình thậm chí có thể thống nhất một câu hỏi hoặc nguyên tắc riêng để xác minh những trường hợp khẩn cấp.
✅ Lớp thứ ba là giới hạn thiệt hại. Không nhất thiết để toàn bộ tiền tiết kiệm trong tài khoản thường xuyên dùng để thanh toán. Hạn mức chuyển tiền cũng nên phù hợp với nhu cầu thực tế. Mục tiêu là nếu một lớp bảo vệ bị vượt qua thì kẻ gian cũng không dễ tiếp cận toàn bộ tài sản.
✅ Lớp thứ tư là phát hiện sớm. Nên bật thông báo giao dịch, thường xuyên kiểm tra tài khoản và chú ý những thay đổi bất thường. Phát hiện càng sớm thì cơ hội ngăn chặn thiệt hại tiếp theo càng lớn.
✅ Lớp thứ năm là ứng phó. Gia đình nên biết phải liên hệ với ngân hàng bằng kênh chính thức nào, cách khóa thẻ hoặc tài khoản, cách xử lý khi mất SIM hoặc điện thoại, cần lưu lại những bằng chứng gì và khi nào cần trình báo cơ quan chức năng.
✅ Lớp thứ sáu là phục hồi. Sau sự cố, gia đình vẫn cần tiền để sinh hoạt, trả nợ và giải quyết các nghĩa vụ tài chính. Vì vậy quỹ dự phòng, tài khoản dự phòng và kế hoạch phục hồi cũng là một phần của bảo vệ.
8. Bảo hiểm nằm ở đâu?
Nếu trên thị trường có sản phẩm bảo hiểm phù hợp với loại rủi ro, đối tượng và điều kiện cụ thể, bảo hiểm có thể trở thành một lớp chuyển giao một phần rủi ro tài chính cho doanh nghiệp bảo hiểm.
Nhưng bảo hiểm không thể thay thế việc xác minh người yêu cầu chuyển tiền, bảo vệ mật khẩu, quản lý hạn mức giao dịch hoặc phòng tránh ứng dụng giả.
Vì vậy, trình tự hợp lý phải là: Nhận diện rủi ro → Phòng ngừa → Giảm thiểu → Giới hạn thiệt hại → Ứng phó → Phục hồi → Xem xét chuyển giao những rủi ro phù hợp bằng bảo hiểm. Đây cũng là lý do iProtect không bắt đầu bằng câu hỏi “Bạn nên mua bảo hiểm nào?” mà bắt đầu bằng “Bạn đang đối mặt với rủi ro gì và khoảng trống bảo vệ nằm ở đâu?”
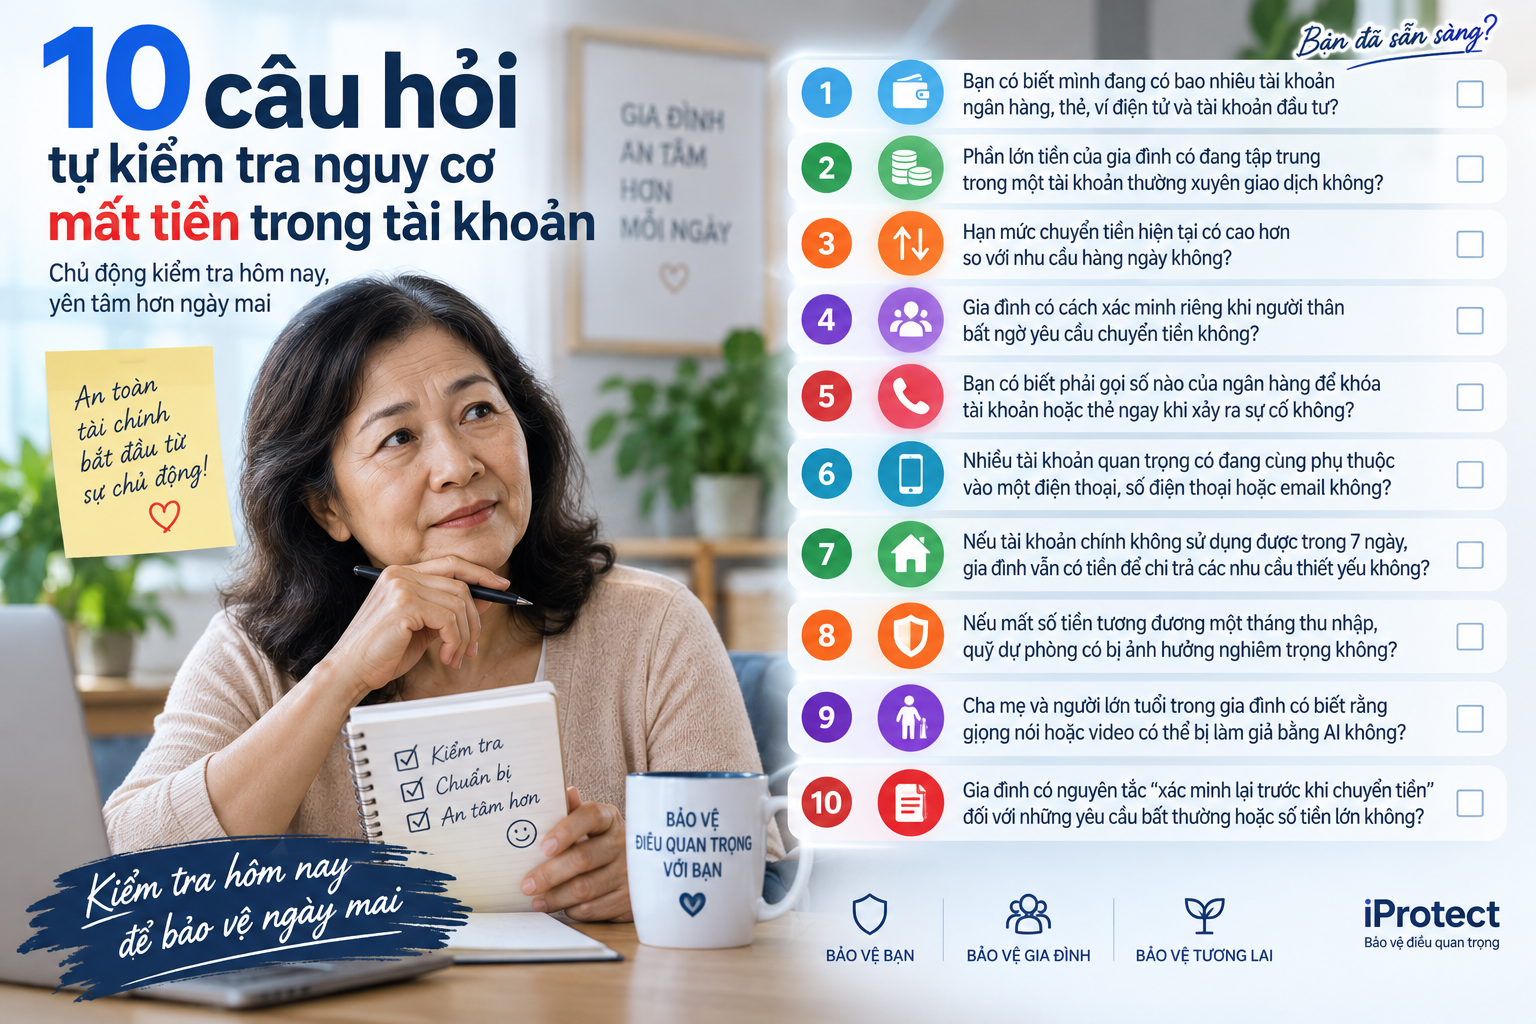
9. 10 câu hỏi tự kiểm tra nguy cơ mất tiền trong tài khoản
Hãy thử trả lời 10 câu hỏi sau:
Nếu có nhiều câu trả lời là “Không”, điều đó không có nghĩa bạn chắc chắn sẽ bị lừa. Nhưng nó cho thấy hệ thống bảo vệ tài chính của gia đình có thể đang tồn tại những khoảng trống cần được xem xét.
10. Người lớn tuổi cần một lớp bảo vệ riêng
Người lớn tuổi có thể gặp khó khăn hơn trong việc phân biệt một số thủ đoạn mới, đặc biệt khi kẻ gian tạo tình huống liên quan đến con cháu, bệnh viện, công an, ngân hàng hoặc những trường hợp khẩn cấp.
Gia đình vì thế không nên chỉ dặn cha mẹ rằng “đừng tin người lạ”. Một nguyên tắc cụ thể sẽ hữu ích hơn: không chuyển tiền ngay khi có cuộc gọi bất thường; không cung cấp mã xác thực; nếu người gọi nói con cháu đang gặp nạn thì phải gọi trực tiếp cho người thân khác để kiểm tra; không cài ứng dụng theo hướng dẫn qua điện thoại; và khi không chắc chắn, hãy dừng giao dịch.
Trong thời đại AI, nghe thấy giọng quen hoặc nhìn thấy khuôn mặt quen chưa chắc đã đủ để xác nhận danh tính.
11. Hộ kinh doanh và doanh nghiệp cũng cần kiểm tra rủi ro này
Với doanh nghiệp, rủi ro không chỉ nằm ở tài khoản của chủ doanh nghiệp. Nhân viên kế toán có thể nhận email giả mạo lãnh đạo, nhà cung cấp có thể bị giả danh để yêu cầu thay đổi số tài khoản nhận tiền, hoặc người có quyền giao dịch có thể bị thao túng.
Một giao dịch sai có thể kéo theo thiếu tiền trả lương, thiếu tiền thanh toán nhà cung cấp, gián đoạn hoạt động và ảnh hưởng uy tín.
Vì vậy, doanh nghiệp cần thêm những lớp bảo vệ như phân quyền giao dịch, nhiều cấp phê duyệt, xác minh khi nhà cung cấp thay đổi tài khoản nhận tiền và quy trình xử lý khi phát hiện giao dịch bất thường.
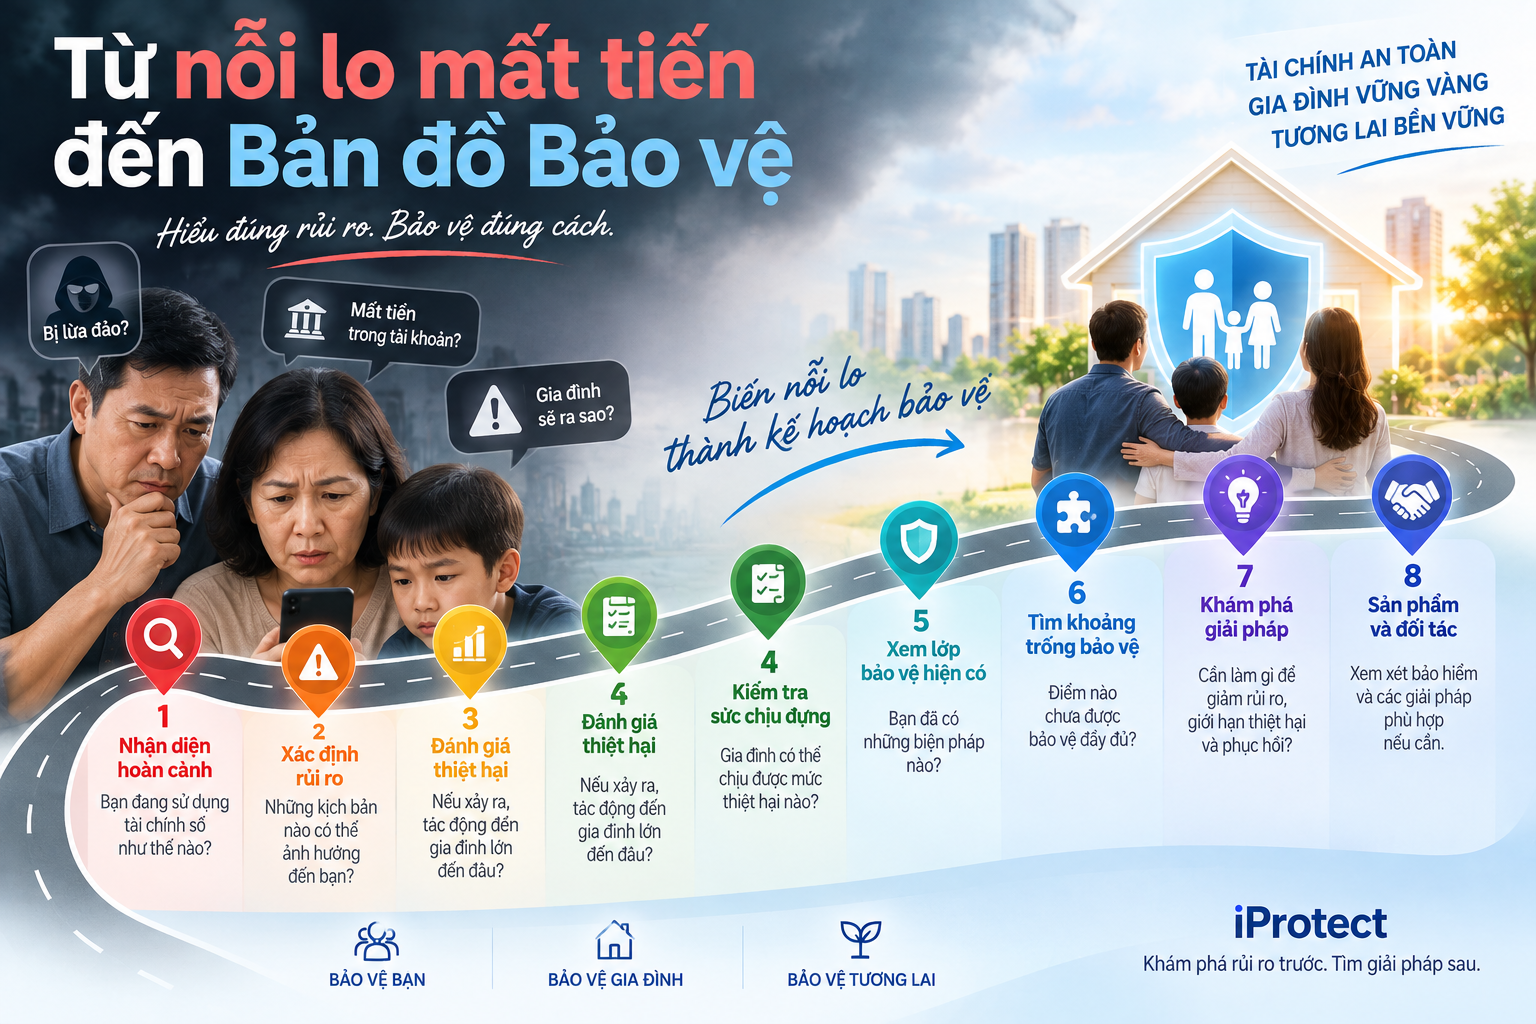
12. Từ nỗi lo mất tiền đến Bản đồ Bảo vệ
Điểm quan trọng nhất không phải làm mọi người sợ công nghệ hay sợ sử dụng ngân hàng số. Mục tiêu là biến nỗi lo “Tôi sợ bị lừa mất tiền” thành một vấn đề có thể kiểm tra và xử lý.
iProtect có thể tiếp cận theo trình tự: Hoàn cảnh hiện tại → Mức độ sử dụng tài chính số → Rủi ro → Thiệt hại có thể xảy ra → Kiểm tra sức chịu đựng → Lớp bảo vệ hiện có → Khoảng trống bảo vệ → Giải pháp → Sản phẩm và nhà cung cấp phù hợp nếu cần.
Điểm cuối cùng rất quan trọng. Không phải mọi rủi ro đều cần một sản phẩm bảo hiểm và cũng không phải cứ mua thêm sản phẩm là đã được bảo vệ tốt hơn. Có trường hợp giải pháp quan trọng nhất chỉ là giảm hạn mức chuyển tiền, tách tiền tiết kiệm khỏi tài khoản giao dịch, hướng dẫn cha mẹ cách xác minh cuộc gọi hoặc chuẩn bị sẵn quy trình xử lý sự cố.
Kết luận: Nếu một lớp bảo vệ bị vượt qua, bạn còn lớp nào phía sau?
Trong đời sống số, bảo vệ tiền không chỉ là bảo vệ tài khoản ngân hàng. Đó là bảo vệ danh tính, điện thoại, thông tin cá nhân, quyền giao dịch, tiền tiết kiệm và khả năng phục hồi của cả gia đình.
Vì vậy, thay vì chỉ hỏi “Làm sao để không bị lừa?”, hãy thử hỏi: “Nếu hôm nay tôi vẫn bị lừa, tôi còn những lớp bảo vệ nào để ngăn thiệt hại lan rộng?”
Một hệ thống bảo vệ tốt không phụ thuộc vào một biện pháp duy nhất. Nó được tạo thành từ nhiều lớp: nhận biết → xác minh → phòng ngừa → giới hạn thiệt hại → ứng phó → phục hồi → chuyển giao rủi ro khi phù hợp.
Đó cũng chính là tư duy của Protection Discovery – Khám phá Bảo vệ: không bắt đầu từ sản phẩm, mà bắt đầu từ điều con người thực sự cần bảo vệ

