
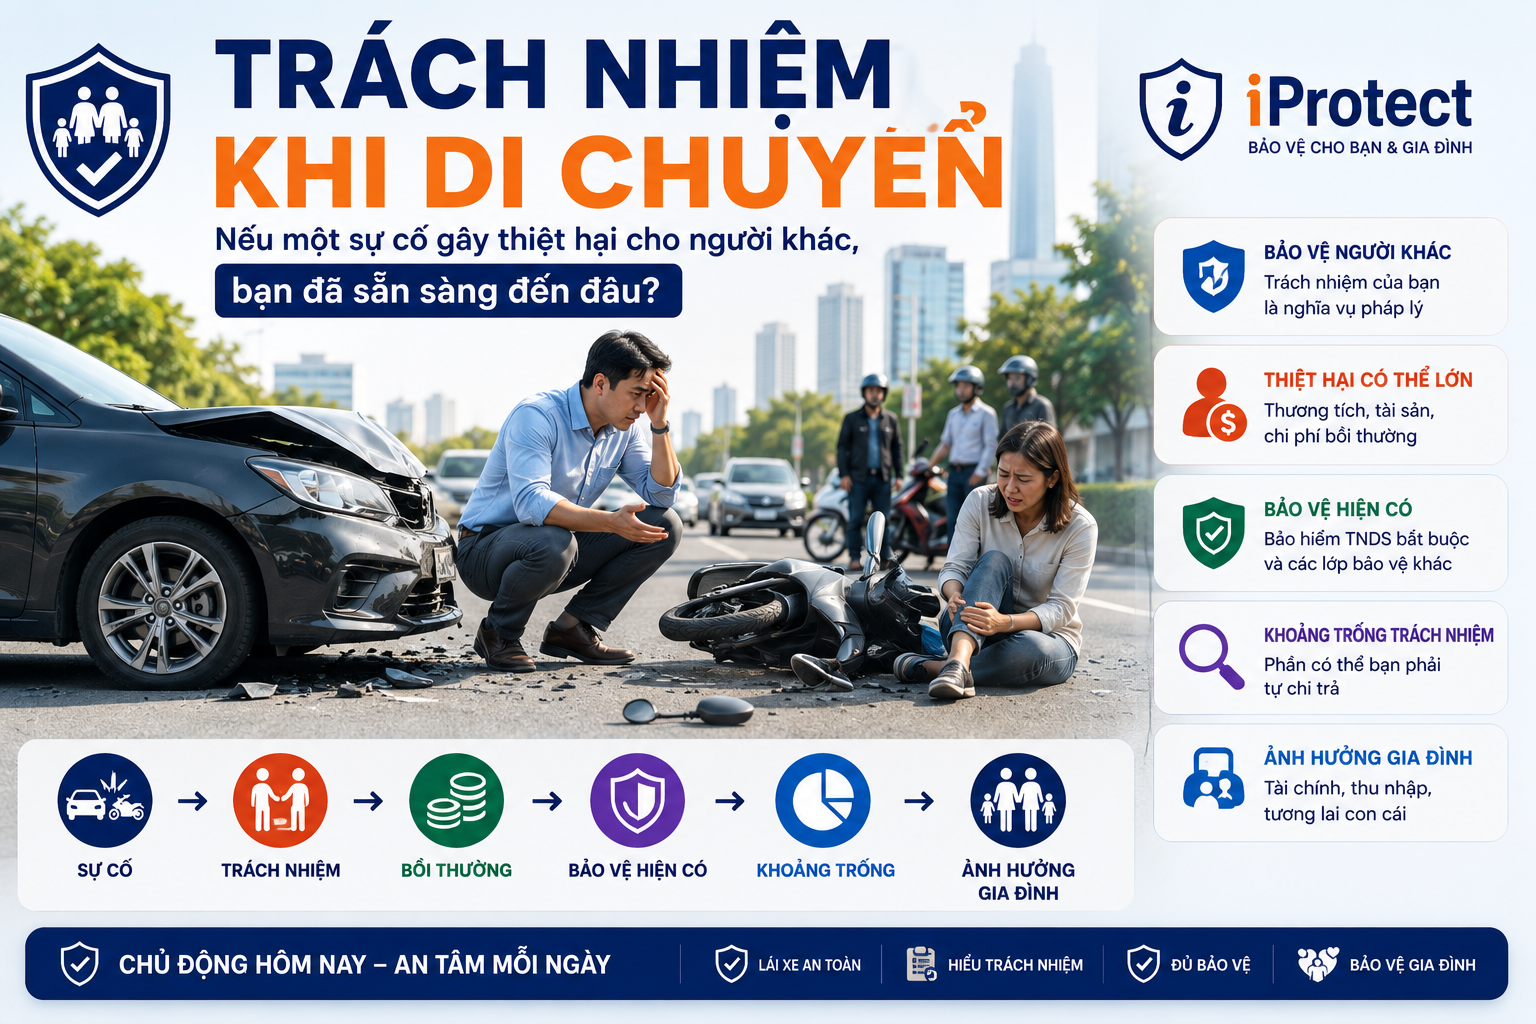
Trách nhiệm khi di chuyển – Nếu một sự cố gây thiệt hại cho người khác, bạn đã sẵn sàng đến đâu?
Khi nói đến bảo vệ trong quá trình di chuyển, phần lớn chúng ta nghĩ trước tiên đến bản thân có bị thương không, chiếc xe có hư hỏng không và chi phí sửa chữa bao nhiêu. Nhưng một trong những rủi ro tài chính lớn nhất lại nằm ở hướng ngược lại: sự cố của mình gây thiệt hại cho người khác.
Một va chạm có thể gây thương tích cho người đi đường, làm hư hỏng phương tiện của họ, ảnh hưởng tài sản hoặc tạo ra những nghĩa vụ bồi thường khác. Khi đó, vấn đề không còn chỉ là Accident Protection hay Car Protection, mà chuyển sang Liability Protection – Bảo vệ trước rủi ro Trách nhiệm.
Theo cách tiếp cận của iProtect, Liability Protection không nên bắt đầu bằng câu hỏi “Tôi đã mua TNDS chưa?”, mà bằng một câu hỏi rộng hơn: Nếu hành động hoặc phương tiện của tôi gây thiệt hại cho người khác, trách nhiệm có thể lớn đến đâu, lớp bảo vệ hiện tại xử lý được phần nào và phần còn lại tôi phải tự chịu bằng nguồn lực nào?
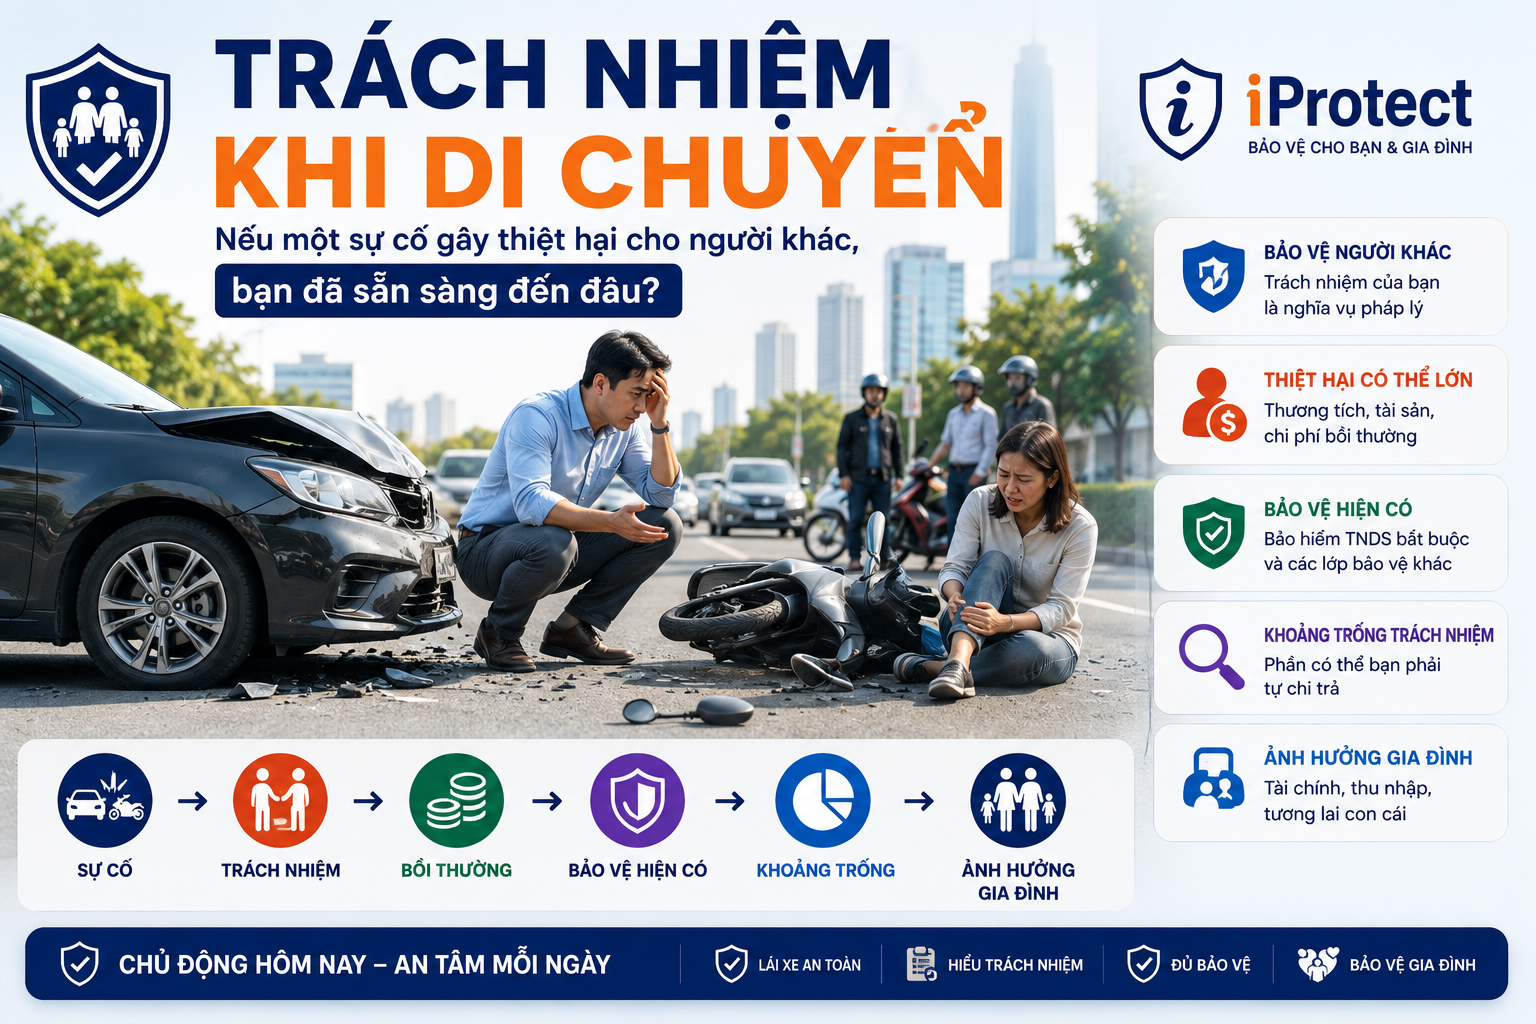
1. Trách nhiệm là rủi ro hướng ra bên ngoài
Đây là điểm khác biệt quan trọng. Health Protection tập trung vào sức khỏe của mình. Car Protection có một phần tập trung vào chiếc xe của mình. Income Protection tập trung vào khả năng duy trì thu nhập của mình.
Liability Protection lại bắt đầu từ thiệt hại của người khác mà mình có thể phải chịu trách nhiệm. Có thể hình dung: Your Action/Vehicle → Incident → Third-party Damage → Responsibility → Compensation → Insurance Response → Remaining Liability → Financial Impact.
Ví dụ, bạn điều khiển ô tô xảy ra va chạm. Xe của bạn hư hỏng 50 triệu đồng nhưng chiếc xe bên kia có giá trị rất cao và bị thiệt hại lớn. Đồng thời người trên xe kia bị thương.
Lúc này có ít nhất ba vấn đề khác nhau:
Một sự kiện nhưng ba lớp Protection hoàn toàn khác nhau.
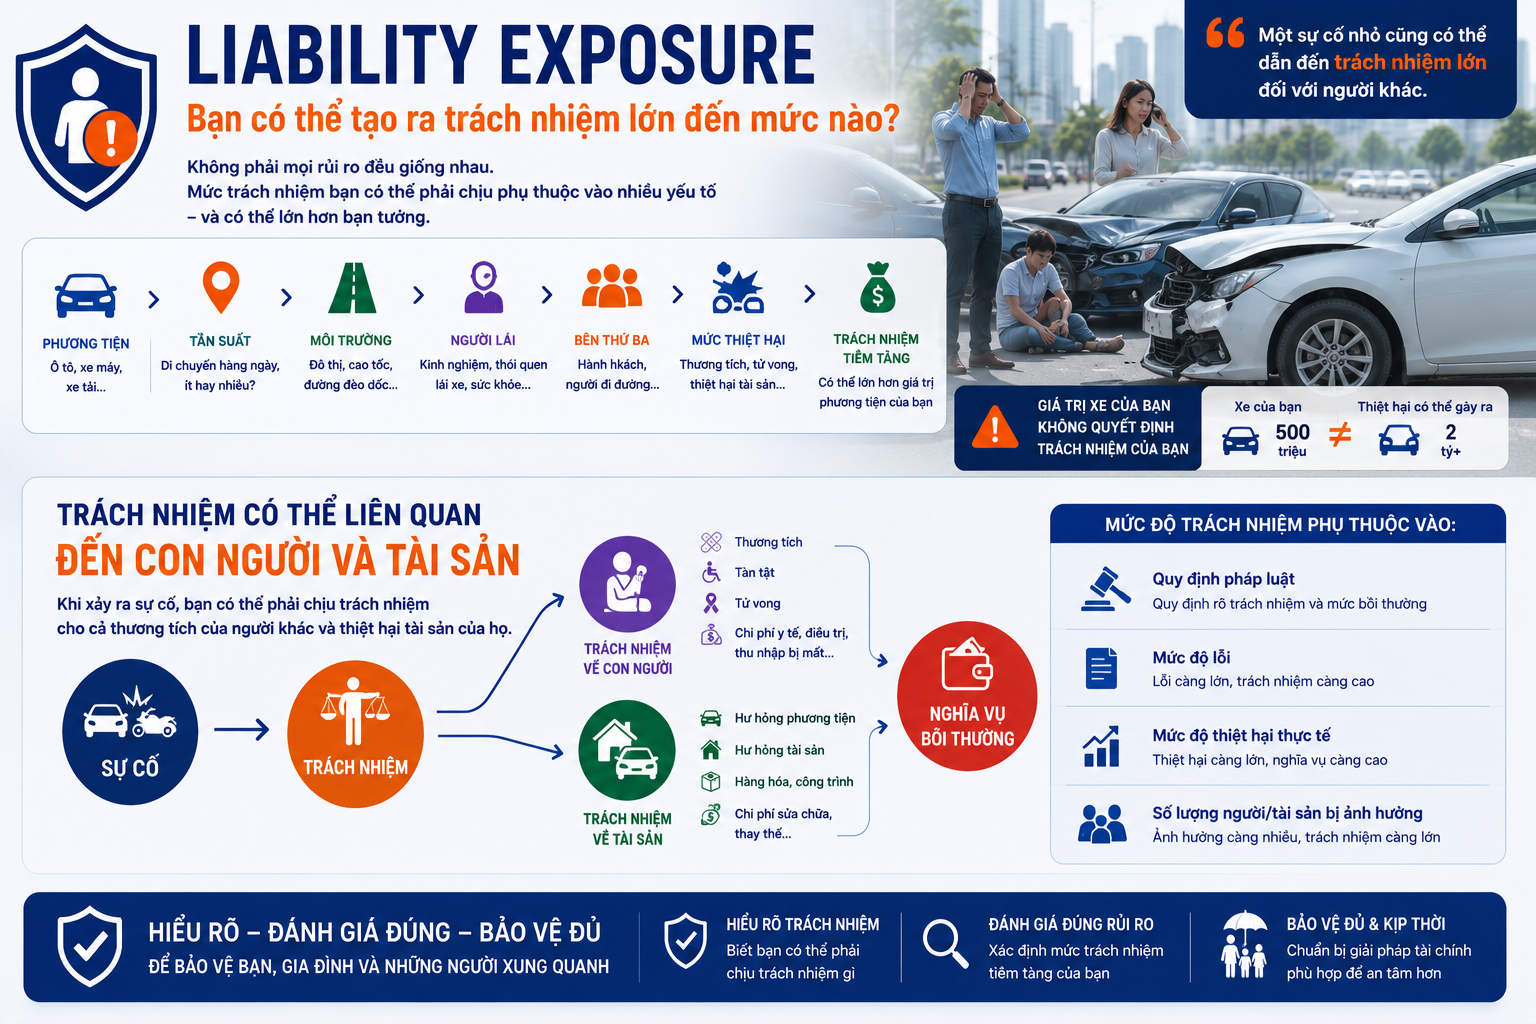
2. Liability Exposure – Bạn có thể tạo ra trách nhiệm lớn đến mức nào?
Không phải mọi người có cùng Liability Exposure. Một người hiếm khi lái xe có mức tiếp xúc khác một người lái xe hàng ngày. Xe gia đình khác xe kinh doanh vận tải. Người chủ yếu di chuyển trong khu dân cư khác người thường xuyên đi cao tốc hoặc đường dài.
Liability Exposure có thể được nhìn qua: Vehicle → Usage → Frequency → Environment → Driver → Passengers/Third Parties → Potential Damage → Liability Exposure.
Nhưng có một điểm rất đáng chú ý: mức thiệt hại không nhất thiết tỷ lệ với giá trị chiếc xe của bạn.
Bạn có thể lái một chiếc xe 500 triệu đồng nhưng xảy ra va chạm với phương tiện trị giá vài tỷ đồng. Hoặc một sự cố tưởng như nhỏ lại gây thương tích nghiêm trọng cho người khác. Do đó: Your Asset Value ≠ Your Maximum Liability Exposure. Đây chính là lý do Liability Protection cần được nhìn riêng.
3. Trách nhiệm có thể liên quan đến con người và tài sản
Để dễ hiểu, iProtect có thể chia Liability Impact thành hai nhóm lớn.
Human Liability liên quan đến thiệt hại về sức khỏe, thân thể hoặc tính mạng của người khác.
Property Liability liên quan đến phương tiện, hàng hóa, công trình hoặc những tài sản khác bị thiệt hại.
Một sự cố có thể đồng thời tạo cả hai: Accident → Third-party Injury + Third-party Property Damage → Liability. Và khi mức độ nghiêm trọng tăng, hậu quả tài chính tiềm năng cũng tăng.
Đây là lý do khi xây Protection Profile, không nên chỉ hỏi: “Xe của bạn trị giá bao nhiêu?” mà còn phải hỏi: “Trong tình huống xấu, bạn có thể gây thiệt hại bao nhiêu cho người khác?”
4. Bảo hiểm TNDS bắt buộc là lớp nền, không phải toàn bộ Liability Protection
Đối với chủ xe cơ giới thuộc phạm vi điều chỉnh, bảo hiểm bắt buộc trách nhiệm dân sự là lớp bảo vệ pháp lý và tài chính nền tảng. Khung hiện hành nằm tại Nghị định 67/2023/NĐ-CP, đã được sửa đổi, bổ sung bởi Nghị định 220/2026/NĐ-CP có hiệu lực từ ngày 1/7/2026. (Văn Bản Chính Phủ)
Điều quan trọng cần hiểu là bảo hiểm bắt buộc có phạm vi, mức trách nhiệm, điều kiện và các trường hợp loại trừ theo quy định. Vì vậy không nên suy luận: Có TNDS bắt buộc = mọi trách nhiệm của tôi đã được bảo hiểm hoàn toàn. Cách nhìn phù hợp hơn là: Potential Liability → Mandatory Liability Protection → Covered Liability → Remaining Liability Exposure. Phần cuối cùng – Remaining Liability Exposure – mới là điều iProtect cần giúp người dùng nhìn thấy.
5. Vì sao bảo hiểm bắt buộc không đồng nghĩa “không còn rủi ro”?
Giả sử một sự cố tạo ra thiệt hại rất lớn đối với bên thứ ba. Có ba con số hoàn toàn khác nhau: Actual Damage → Legal Liability → Insurance Payment.
Ba con số này không mặc nhiên bằng nhau. Thiệt hại thực tế là những gì sự kiện gây ra. Trách nhiệm pháp lý là phần trách nhiệm được xác định theo quy định pháp luật và tình huống cụ thể. Khoản bảo hiểm chi trả lại phụ thuộc vào phạm vi và mức trách nhiệm bảo hiểm cùng các điều kiện áp dụng.
Do đó có thể xuất hiện: Legal Liability > Insurance Response và phần chênh lệch trở thành: Remaining Liability → Personal/Family Financial Exposure.
Đây là một trong những Protection Gap quan trọng nhất của chuyên đề Trách nhiệm.
6. Liability Gap có thể rất nhỏ hoặc rất lớn
Hãy hình dung ba tình huống.
Tình huống A: một va chạm nhẹ, thiệt hại nhỏ và hoàn toàn nằm trong khả năng tài chính.
Tình huống B: tai nạn gây hư hỏng đáng kể cho một phương tiện giá trị cao.
Tình huống C: tai nạn gây đồng thời thương tích nghiêm trọng cho nhiều người và thiệt hại tài sản lớn.
Ba trường hợp có thể xuất phát từ cùng một hành vi là điều khiển phương tiện, nhưng Potential Severity hoàn toàn khác nhau. Do đó: Liability Risk = Probability × Potential Severity không nên chỉ nhìn xác suất. Một sự kiện có thể ít xảy ra nhưng hậu quả tài chính rất lớn. Đây chính là nhóm rủi ro mà risk transfer thông qua bảo hiểm thường đáng được đánh giá kỹ.
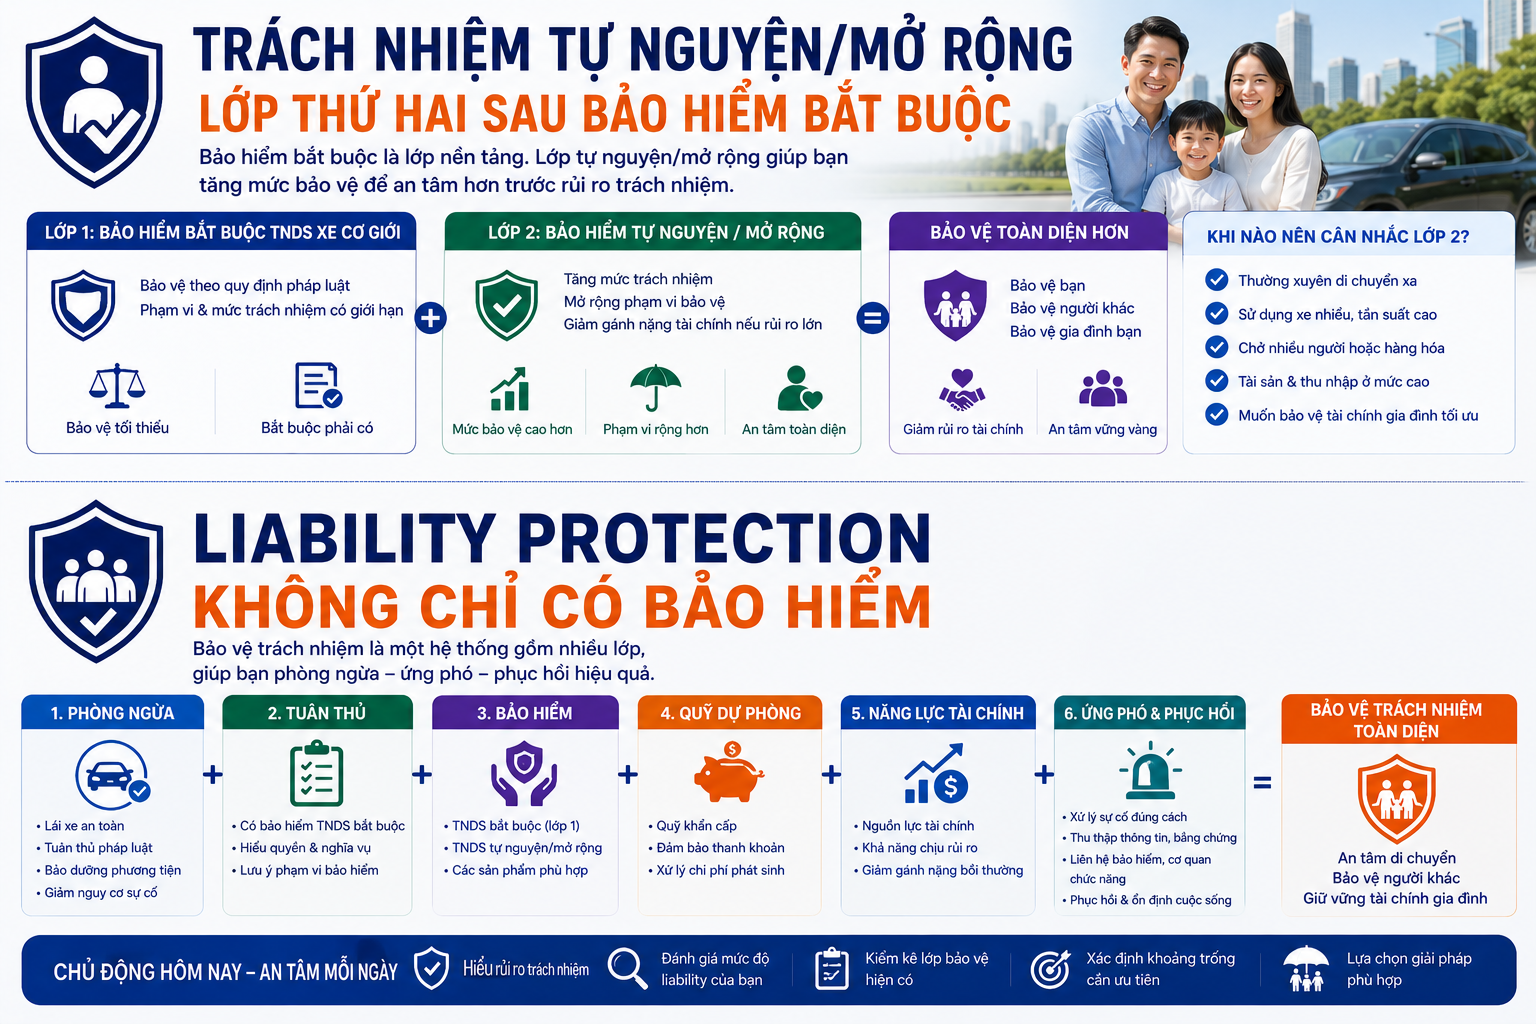
7. Trách nhiệm tự nguyện/mở rộng – Lớp thứ hai sau bảo hiểm bắt buộc
Ngoài lớp bắt buộc, thị trường có thể có những giải pháp trách nhiệm dân sự tự nguyện hoặc mở rộng tùy doanh nghiệp và sản phẩm.
Mục đích về mặt Protection không phải “mua thêm cho nhiều”, mà là xem xét khoảng cách: Potential Liability → Mandatory Coverage → Liability Gap → Additional Protection Need.
Ví dụ, nếu một người thường xuyên lái xe, sử dụng xe nhiều, đi đường dài hoặc có mức Liability Exposure cao, họ có thể cần đánh giá liệu lớp bắt buộc đã phù hợp với Risk Profile hay chưa.
Nhưng điều đó không có nghĩa mọi người đều phải mua cùng một mức bảo vệ.
iProtect nên giữ nguyên nguyên tắc: Risk Profile → Gap → Priority → Solution → Product. Không đảo thành: Product → Find Reason to Buy.
8. Liability Protection không chỉ có bảo hiểm
Đây là điểm rất quan trọng. Một Liability Protection System tốt có thể gồm: Prevention + Compliance + Insurance + Emergency Fund + Financial Capacity + Response Readiness.
Do đó: Liability Protection ≠ Liability Insurance. Bảo hiểm chỉ là một node trong hệ thống.
9. Prevention vẫn là lớp Liability Protection đầu tiên
Một cách rất hiệu quả để giảm Liability Risk là không tạo ra sự kiện ngay từ đầu.
Với giao thông, điều này liên quan đến tình trạng phương tiện, kỹ năng lái xe, tốc độ, khoảng cách an toàn, sự tập trung, rượu bia, mệt mỏi, điều kiện thời tiết và nhiều yếu tố khác.
Chuỗi bảo vệ vẫn là: Avoid → Reduce → Prepare → Transfer → Recover. Điều này có ý nghĩa đặc biệt với Liability Risk bởi chúng ta không chỉ đang bảo vệ tài chính của mình mà còn giảm khả năng gây tổn hại cho người khác. Liability Protection vì vậy cũng có một chiều rất rõ về responsible behavior – hành vi có trách nhiệm.
10. Một sự cố trách nhiệm có thể lan sang tài chính gia đình
Đây là phần iProtect nên đào sâu hơn một website bán bảo hiểm thông thường. Giả sử một người trụ cột gây ra tai nạn nghiêm trọng. Hậu quả không nhất thiết kết thúc ở khoản bồi thường:
Accident → Liability → Uncovered Compensation → Savings Used → Emergency Fund Reduced → Debt Pressure → Family Cash Flow → Education/Future Goals Affected.
Nếu nghĩa vụ tài chính lớn, gia đình có thể phải sử dụng quỹ dự phòng hoặc các nguồn lực khác.
Một Liability Risk lúc này đã lan sang: Asset Protection → Income Protection → Family Protection → Child Protection. Đó chính là tư duy Protection Graph.
11. Người có tài sản và thu nhập cao chưa chắc có Liability Gap thấp
Một suy nghĩ phổ biến là người có tài chính tốt thì ít cần bảo vệ. Không hoàn toàn như vậy.
Người có nguồn lực tài chính tốt có Financial Capacity cao hơn để tự chịu những tổn thất nhỏ. Nhưng đồng thời họ có thể sở hữu nhiều phương tiện, di chuyển nhiều hoặc có những hoạt động làm tăng Liability Exposure.
Do đó cần phân biệt: Ability to Pay ≠ Reason to Ignore Risk Transfer. Câu hỏi hợp lý hơn là: Rủi ro nào tôi có thể tự chịu? Rủi ro nào đủ lớn để không nên tự chịu toàn bộ? Đây là nguyên tắc Risk Retention vs Risk Transfer.
12. Emergency Fund có vai trò gì trong Liability Protection?
Quỹ dự phòng không thay thế bảo hiểm trách nhiệm. Nhưng bảo hiểm trách nhiệm cũng không thay thế Emergency Fund. Khi sự cố xảy ra có thể có những khoản cần xử lý nhanh, khoản không thuộc phạm vi bảo hiểm, phần vượt giới hạn hoặc những chi phí khác phát sinh trong quá trình giải quyết.
Do đó:
Small/Immediate Financial Need → Emergency Fund
Large Insurable Liability → Insurance
Remaining Liability → Financial Resources
Long-term Impact → Family Financial Planning.
Một Liability Profile thiếu Emergency Fund vẫn có thể rất dễ tổn thương về thanh khoản.
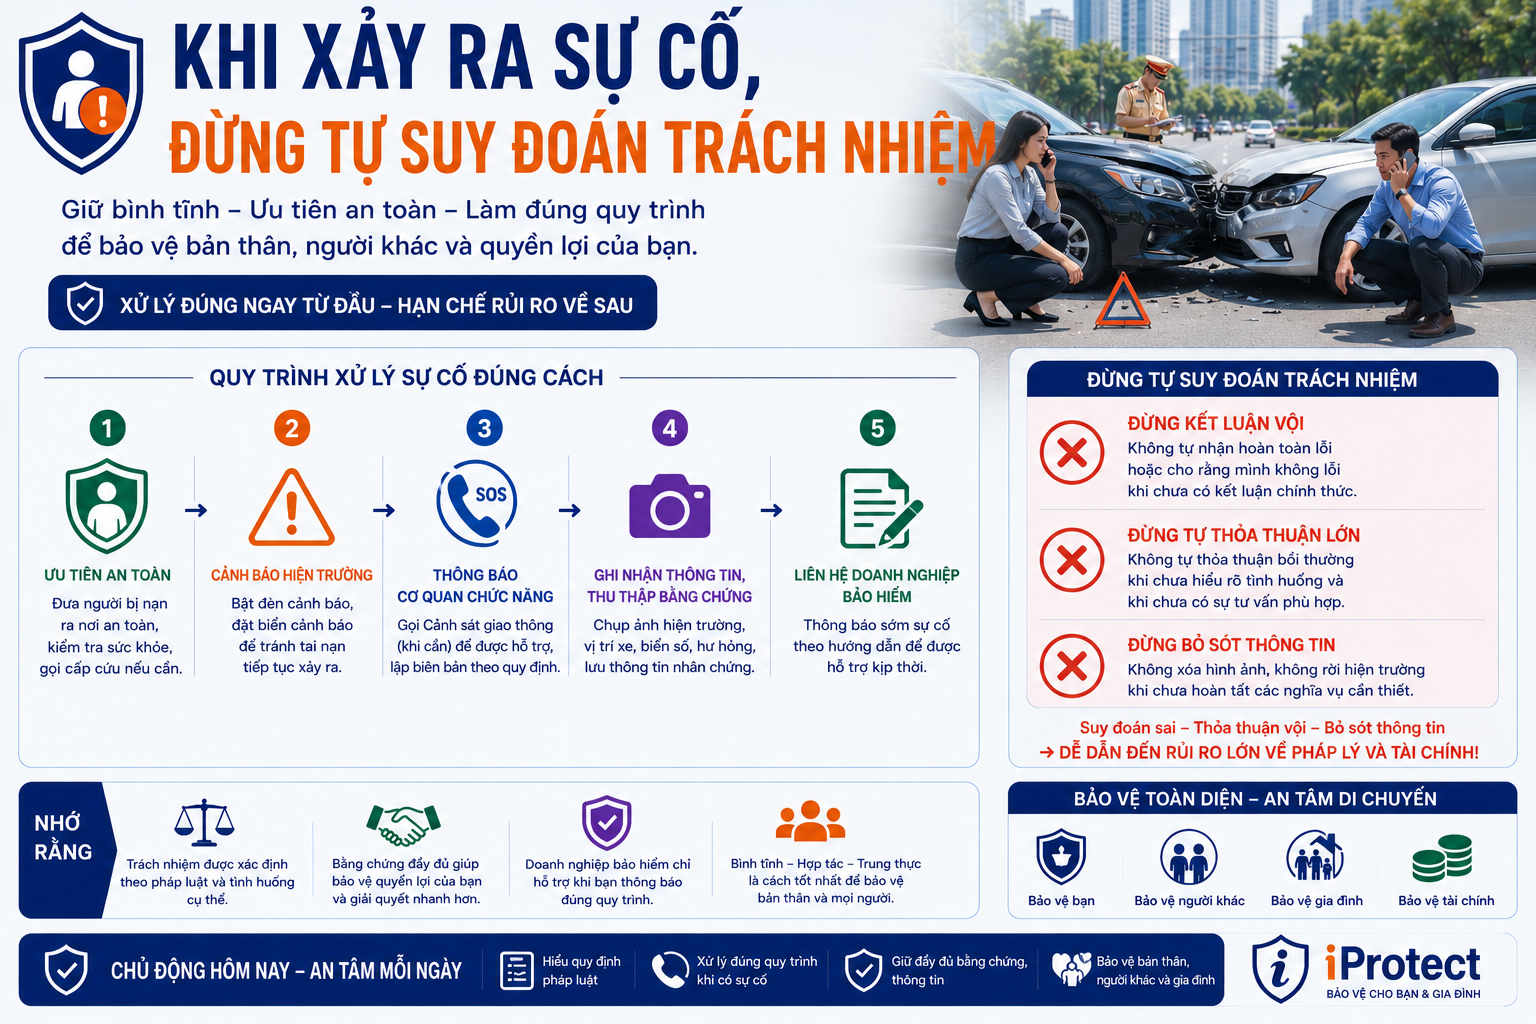
13. Khi xảy ra sự cố, đừng tự suy đoán trách nhiệm
Sau một vụ tai nạn, con người thường ở trạng thái căng thẳng. Việc tự kết luận ngay “tôi hoàn toàn sai”, “bên kia hoàn toàn sai”, hoặc tự thỏa thuận những vấn đề lớn khi chưa hiểu đầy đủ tình huống có thể tạo thêm rủi ro. Ưu tiên trước hết vẫn phải là an toàn con người, hỗ trợ người bị nạn, thực hiện nghĩa vụ theo pháp luật, thông báo cho các bên/cơ quan cần thiết và liên hệ doanh nghiệp bảo hiểm theo quy trình áp dụng.
Về mặt Protection, có thể xây một Liability Response Flow: Incident → Human Safety → Emergency Assistance → Authorities when required → Evidence → Insurer Notification → Liability Assessment → Claim/Compensation Process → Recovery. Khả năng biết phải làm gì sau sự cố chính là một lớp Liability Readiness.
14. Evidence – Bằng chứng cũng là một lớp Protection
Khi có tranh chấp hoặc yêu cầu bồi thường, dữ liệu về sự kiện có thể trở nên rất quan trọng.
Tùy tình huống, những thông tin liên quan có thể gồm hình ảnh hiện trường, thông tin các bên, phương tiện, nhân chứng, tài liệu của cơ quan chức năng, hồ sơ y tế và tài liệu liên quan đến thiệt hại.
Điều này tạo ra một node mà iProtect có thể phát triển: Accident Evidence Profile.
Về lâu dài: Incident → Evidence → Verification → Liability → Claim → Resolution. Đây cũng là nơi mô hình Protection Discovery có thể kết nối rất tốt với tư duy Evidence/Proof/Trust.
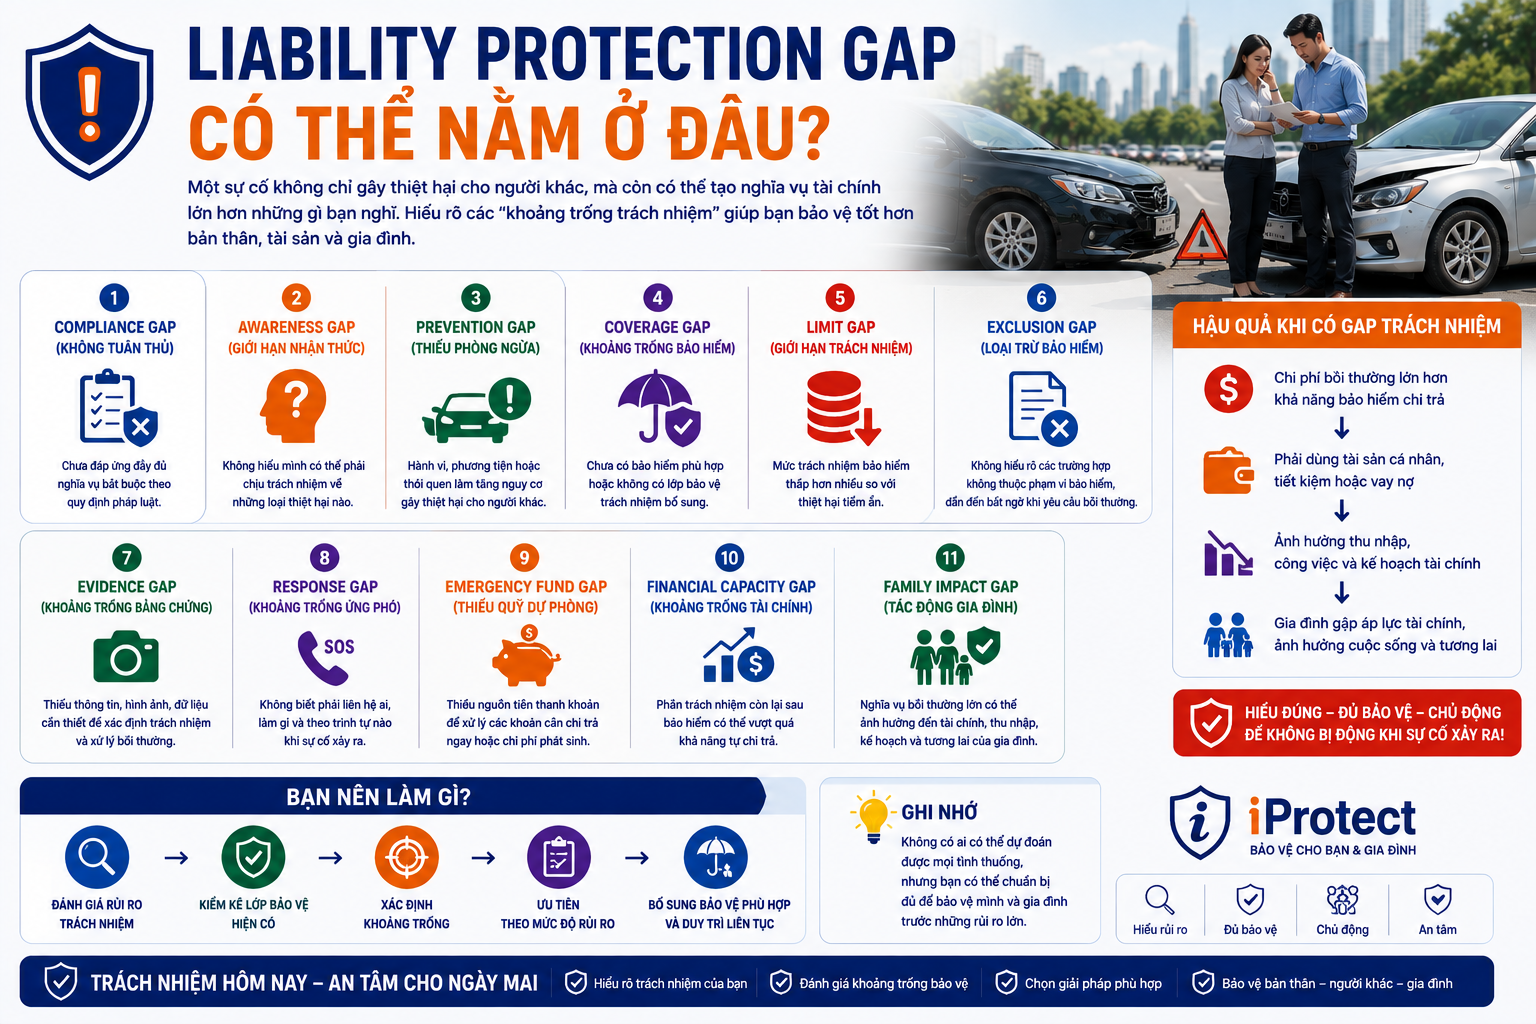
15. Liability Protection Gap có thể nằm ở đâu?
Sau khi đánh giá, khoảng trống trách nhiệm có thể xuất hiện ở nhiều lớp.
Như vậy: LIABILITY PROTECTION GAP ≠ LIABILITY INSURANCE GAP. Đây là nguyên tắc cốt lõi.
16. Xây Liability Protection Stress Test
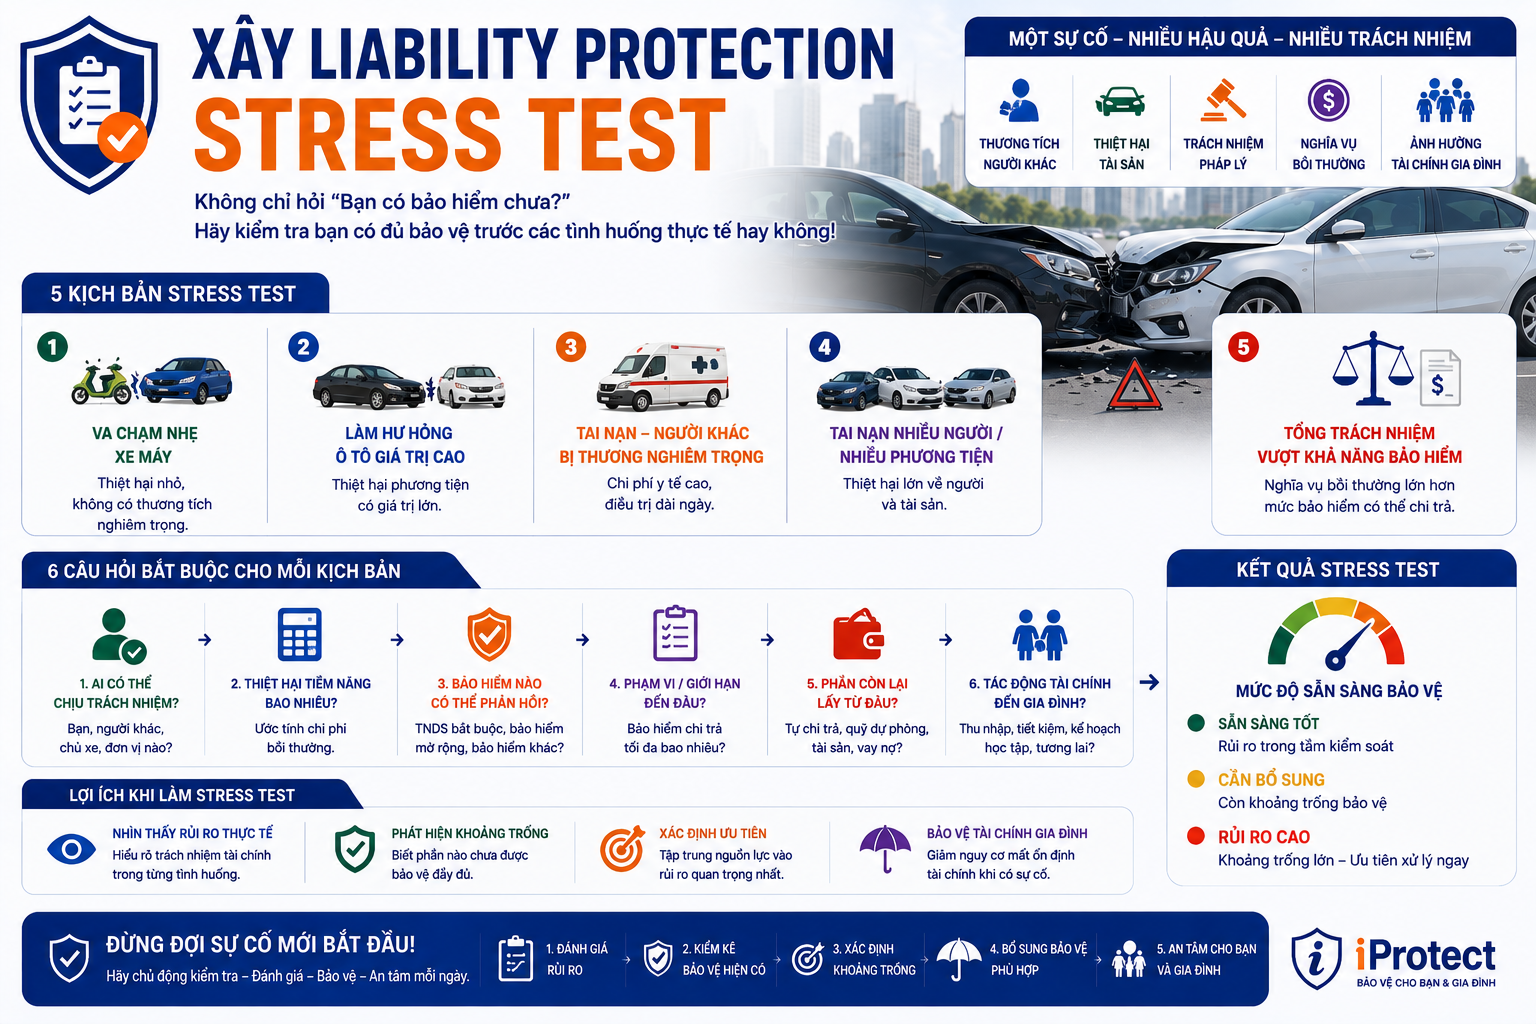
Thay vì chỉ hỏi người dùng đã mua bảo hiểm chưa, iProtect có thể cho họ chạy một số kịch bản.
Scenario 1: Va chạm nhỏ với xe máy.
Scenario 2: Làm hư hỏng một ô tô giá trị cao.
Scenario 3: Tai nạn khiến một người khác phải nhập viện.
Scenario 4: Sự cố gây thiệt hại đồng thời cho nhiều người hoặc nhiều tài sản.
Scenario 5: Tổng trách nhiệm được xác định lớn hơn phần bảo hiểm có thể đáp ứng.
Sau mỗi scenario, đặt 6 câu hỏi: Ai có thể chịu trách nhiệm? → Thiệt hại tiềm năng bao nhiêu? → Bảo hiểm nào có thể phản hồi? → Giới hạn/phạm vi đến đâu? → Phần còn lại lấy từ đâu? → Tài chính gia đình bị ảnh hưởng thế nào? Nếu người dùng không trả lời được phần lớn các câu hỏi trên, Liability Readiness còn thấp.
17. 10 câu hỏi để kiểm tra Liability Protection Readiness
Một Liability Protection Profile ban đầu có thể bắt đầu bằng 10 câu hỏi: (1) Bạn thường sử dụng phương tiện gì? (2) Bạn di chuyển với tần suất và trong môi trường nào? (3) Phương tiện hiện đã có đầy đủ lớp trách nhiệm bắt buộc chưa? (4) Bạn có biết bảo hiểm hiện tại bảo vệ cho ai và đối với loại thiệt hại nào không? (5) Bạn có biết phạm vi và mức trách nhiệm hiện tại không? (6) Nếu gây hư hỏng một phương tiện có giá trị lớn, bạn có thể phải tự chịu phần nào? (7) Nếu người khác bị thương nghiêm trọng, nguồn lực hiện tại của bạn xử lý ra sao? (8) Gia đình có Emergency Fund để xử lý các khoản phát sinh không? (9) Khi tai nạn xảy ra, bạn có biết cần thu thập thông tin và liên hệ những ai không? (10) Nếu phát sinh nghĩa vụ lớn ngoài phần được bảo hiểm, tài chính gia đình có chịu được không?
Mục tiêu không phải khiến người dùng lo lắng. Mục tiêu là biến: “Tôi có TNDS rồi.” thành: “Tôi hiểu Liability Exposure của mình và biết phần nào đã được bảo vệ.”
18. Xây Liability Protection Map
Từ các dữ liệu trên, iProtect có thể xây: Person → Vehicle → Usage → Environment → Liability Exposure → Prevention → Mandatory Protection → Optional Protection → Potential Human Damage → Potential Property Damage → Existing Coverage → Emergency Fund → Financial Capacity → Remaining Liability → Family Impact → Protection Gap → Priority → Next Action.
Ví dụ: Người trụ cột 40 tuổi → lái ô tô hàng ngày → xe gia đình → di chuyển 50 km/ngày → có TNDS bắt buộc → có vật chất xe → chưa đánh giá lớp trách nhiệm mở rộng → Emergency Fund 4 tháng → hai con phụ thuộc → khoản vay nhà còn lớn.
Dữ liệu này cho thấy nhiều hơn rất nhiều so với: “Khách hàng có ô tô.” Từ đây iProtect có thể xác định: High Mobility Exposure → High Family Dependency → Significant Liability Impact → Review Liability Gap. Đó chính là một Qualified Protection Need.
.png)
19. Liability Protection Profile nên gồm những gì?
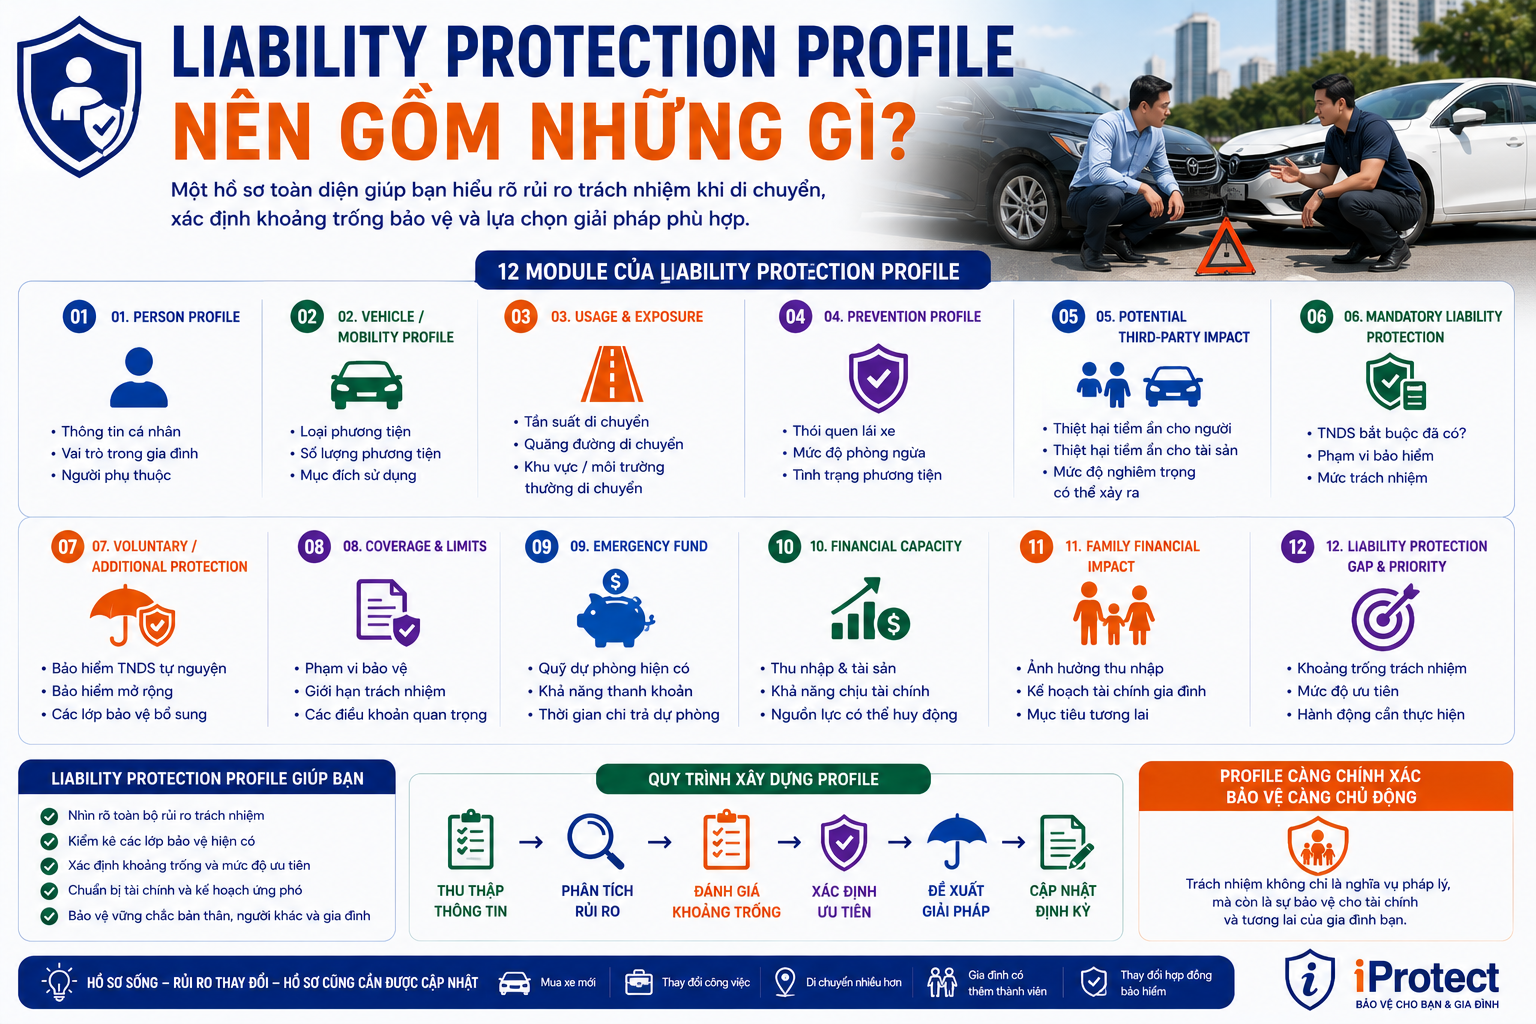
Một cấu trúc ban đầu có thể gồm 12 module:
01. Person Profile – ai là người cần đánh giá.
02. Vehicle/Mobility Profile – phương tiện và cách di chuyển.
03. Usage & Exposure – tần suất và môi trường.
04. Prevention Profile – mức độ phòng ngừa.
05. Potential Third-party Impact – thiệt hại tiềm năng với người khác.
06. Mandatory Liability Protection – lớp bắt buộc.
07. Voluntary/Additional Protection – lớp bổ sung nếu có.
08. Coverage & Limits – phạm vi và giới hạn.
09. Emergency Fund – khả năng thanh khoản.
10. Financial Capacity – khả năng tự chịu rủi ro.
11. Family Financial Impact – tác động lên gia đình.
12. Liability Protection Gap & Priority – khoảng trống và ưu tiên.
Và Profile này không đứng riêng.
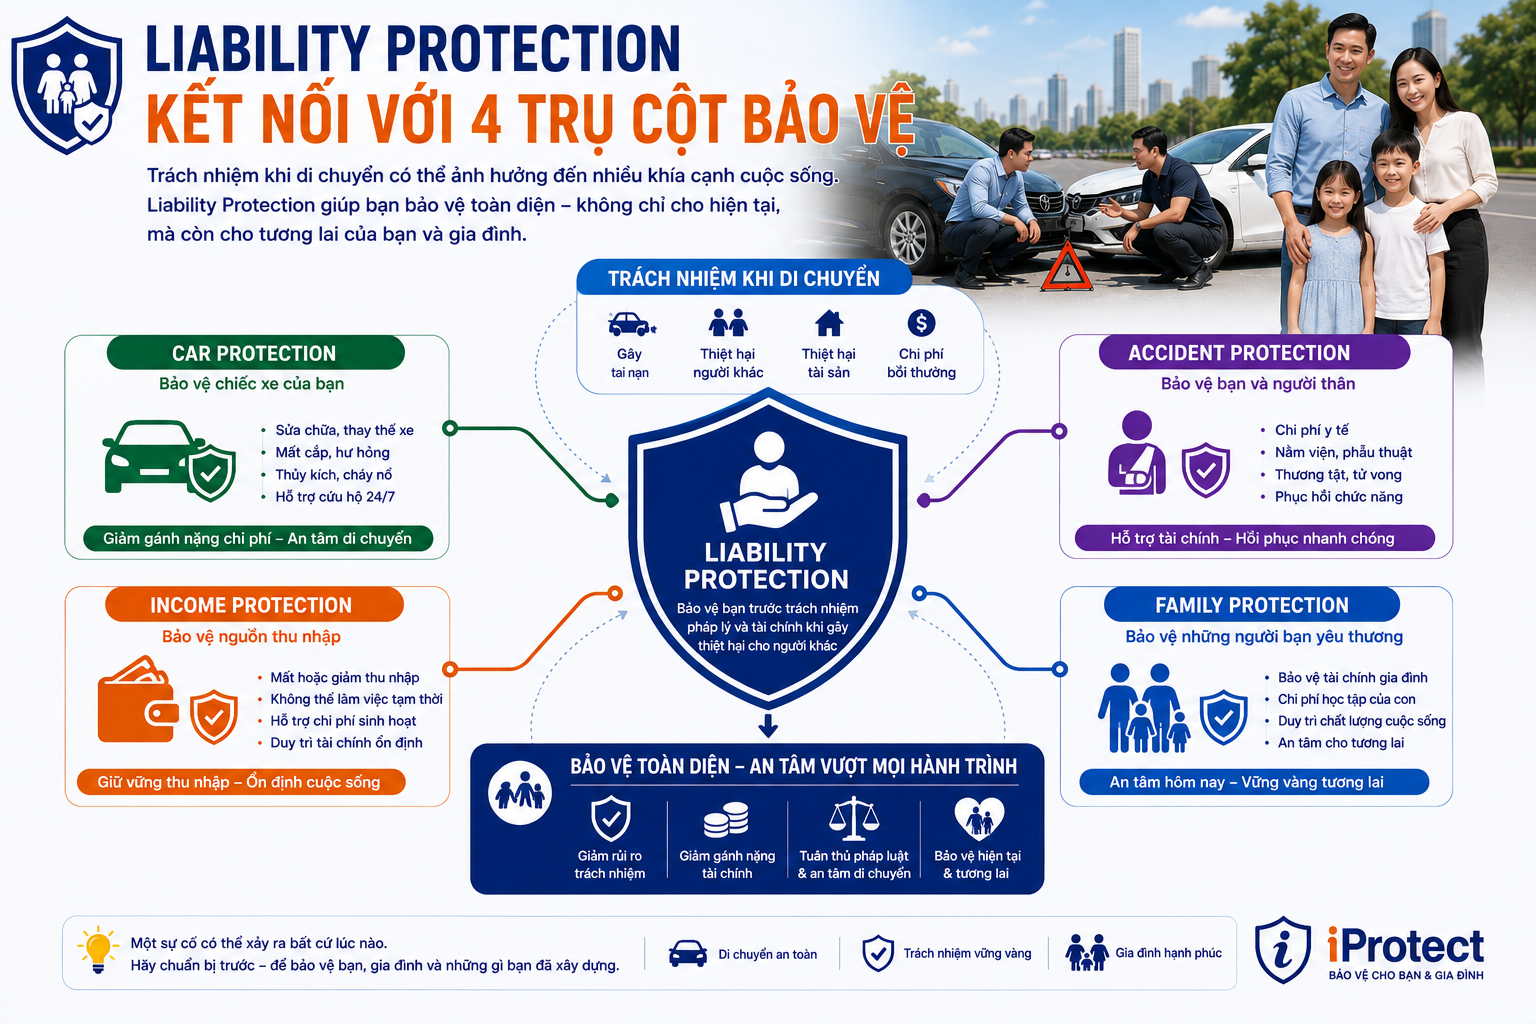
20. Liability Protection kết nối với Car, Accident, Income và Family Protection
Đây là phần đặc biệt quan trọng trong cấu trúc iProtect. Một sự kiện: CAR ACCIDENT có thể kích hoạt:
Do đó: One Accident → Multiple Impacts → Multiple Profiles → Shared Data → Protection Graph.
Người dùng không cần nhập lại thông tin chiếc xe trong Accident Profile nếu Car Profile đã có. Không cần nhập lại số người phụ thuộc nếu Family Profile đã biết. Không cần nhập lại thu nhập nếu Income Profile đã tồn tại. Đây chính là giá trị dài hạn của kiến trúc Profile.
21. Liability Protection Profile cũng phải là Living Profile
Rủi ro trách nhiệm thay đổi theo cuộc sống.
Vì vậy: Life Changes → Mobility Changes → Liability Exposure Changes → Financial Impact Changes → Protection Gap Changes → Priority Updates.
Liability Protection Profile nên là một Living Profile, không phải bảng khảo sát tạo một lần.
22. Từ bảo hiểm TNDS đến Liability Protection Discovery
Cách tiếp cận truyền thống thường là: Có xe → mua TNDS bắt buộc → nhận giấy chứng nhận → hoàn tất. Protection Discovery mở rộng hành trình: PERSON → VEHICLE → MOBILITY → LIABILITY EXPOSURE → PREVENTION → POTENTIAL THIRD-PARTY DAMAGE → MANDATORY PROTECTION → ADDITIONAL PROTECTION → EMERGENCY FUND → FINANCIAL CAPACITY → REMAINING LIABILITY → FAMILY IMPACT → PROTECTION GAP → PRIORITY → SOLUTION → PRODUCT → BRAND → ADVISOR.
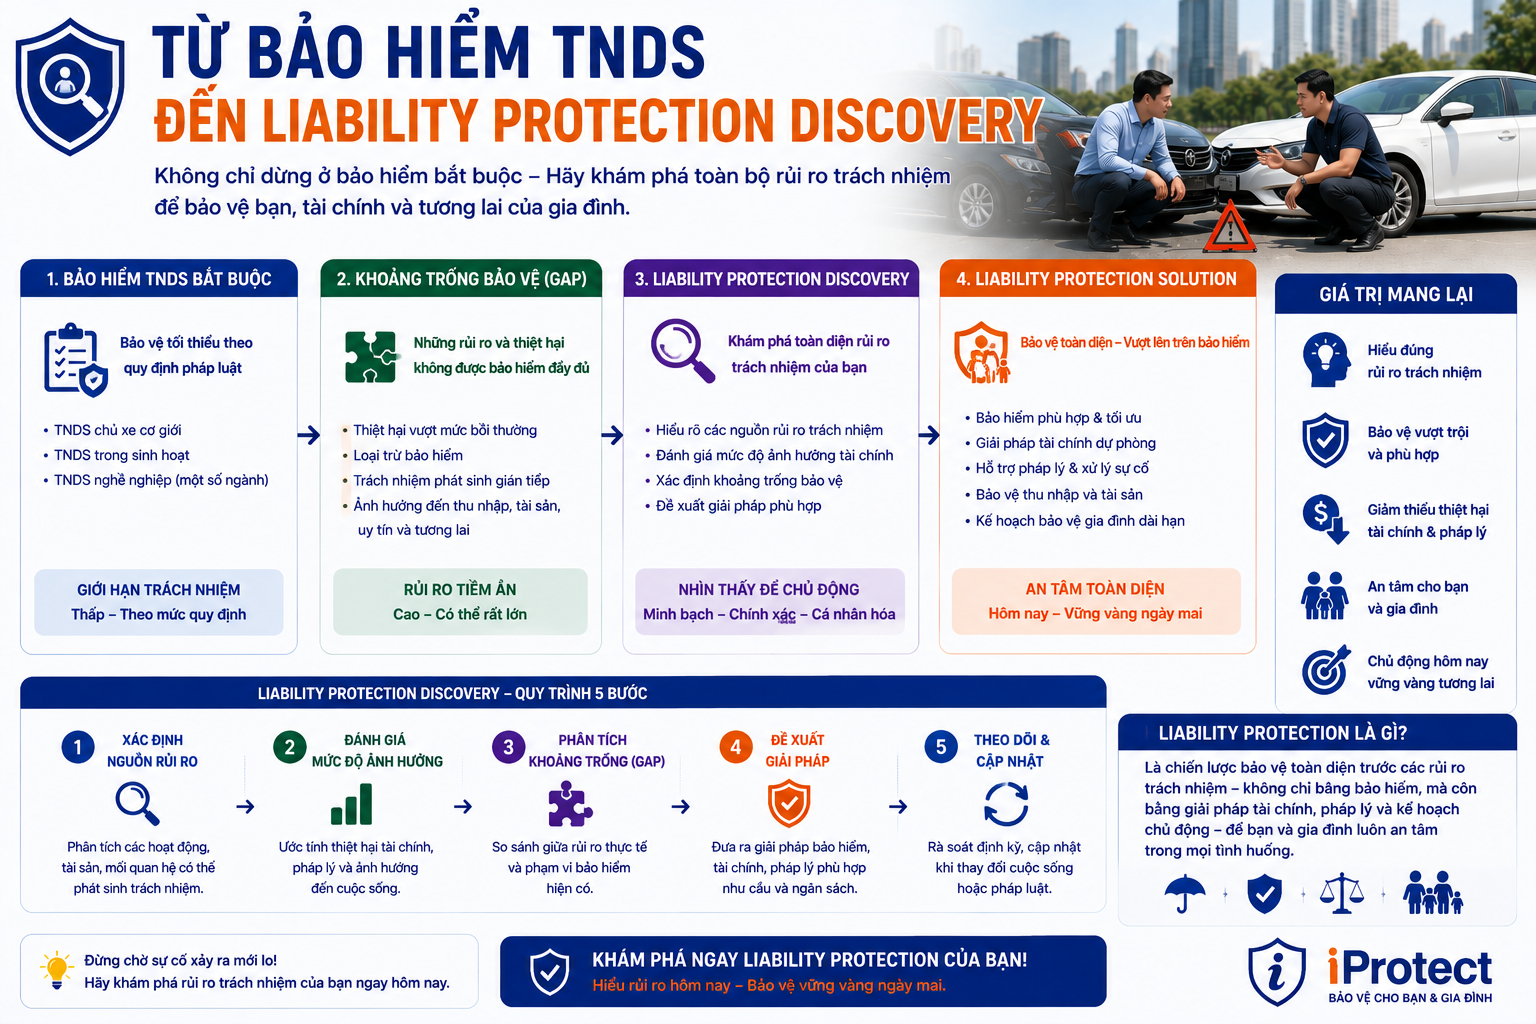
Sản phẩm tiếp tục nằm gần cuối. Bởi người dùng không thực sự cần “một hợp đồng TNDS” như một mục tiêu cuối cùng. Thứ họ cần là: khả năng chịu đựng một sự cố mà trong đó họ có trách nhiệm đối với người khác mà không khiến tài chính cá nhân và gia đình bị phá vỡ.
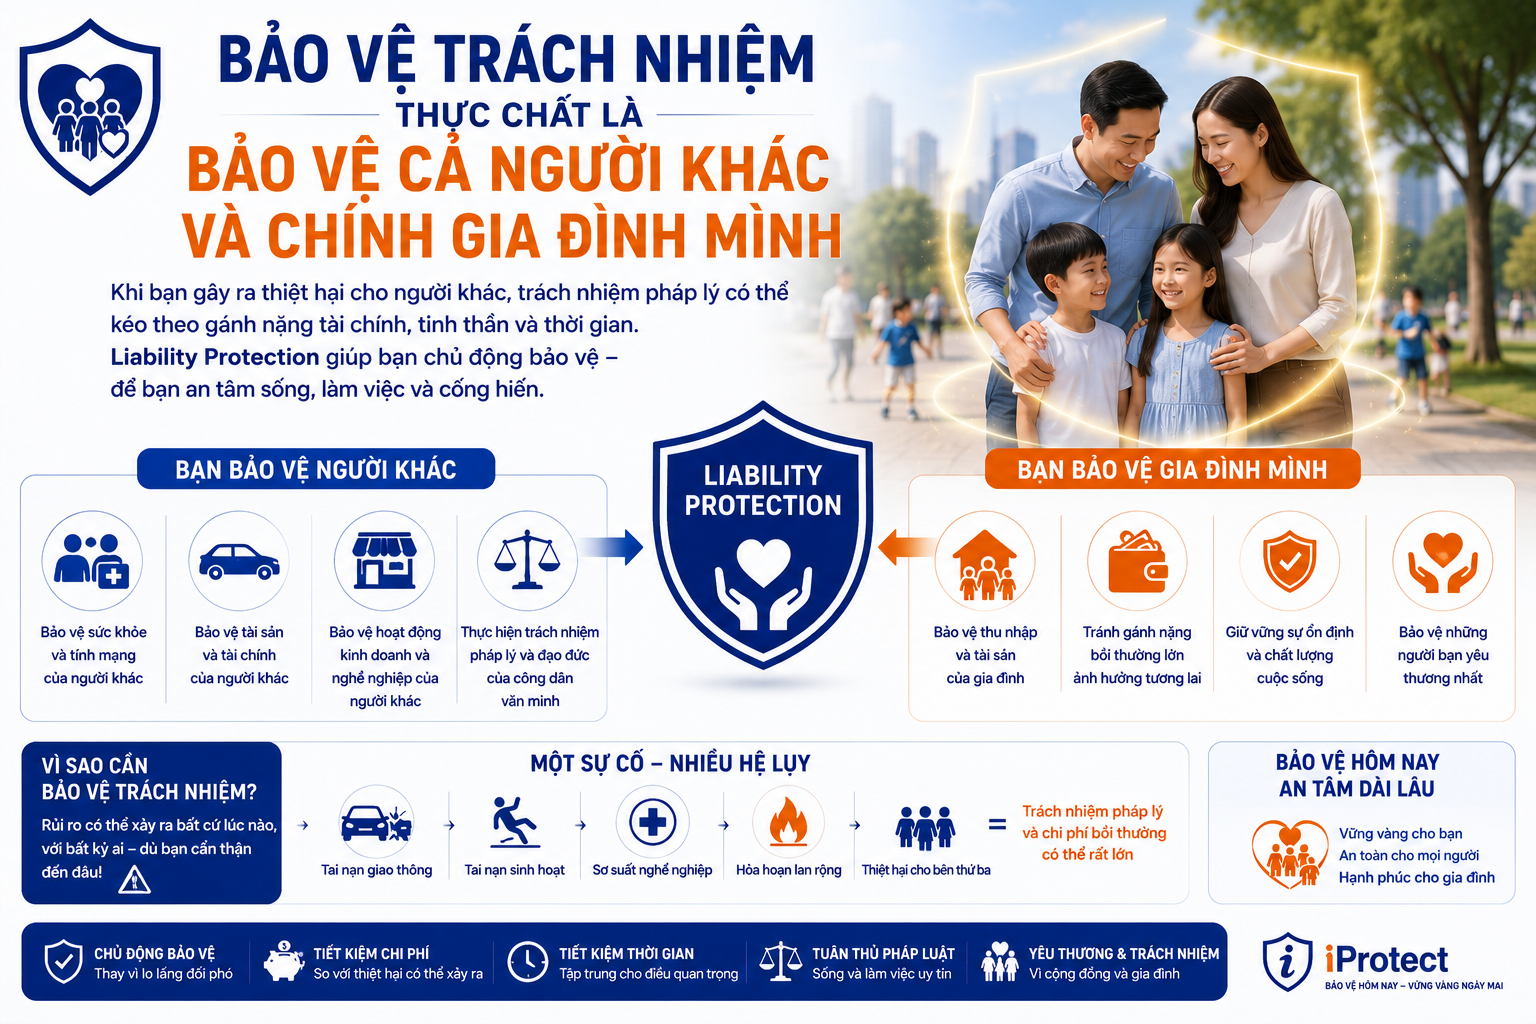
Bảo vệ trách nhiệm thực chất là bảo vệ cả người khác và chính gia đình mình
Liability Protection có một đặc điểm rất đẹp trong toàn bộ hệ thống Protection: nó không chỉ bảo vệ người mua.
Nó bắt đầu từ việc nhận thức rằng hành động của chúng ta có thể ảnh hưởng đến người khác.
Drive Responsibly → Reduce Risk → Protect Others → Transfer Large Financial Risk → Protect Family Financial Stability.
Vì vậy, bảo vệ trách nhiệm không nên được hiểu đơn giản là “mua bảo hiểm để khi gây tai nạn có người trả tiền.” Cách nhìn trưởng thành hơn là: HIỂU TRÁCH NHIỆM → GIẢM KHẢ NĂNG GÂY THIỆT HẠI → TUÂN THỦ NGHĨA VỤ → ĐÁNH GIÁ LIABILITY EXPOSURE → KIỂM KÊ LỚP BẢO VỆ → KIỂM TRA PHẦN CÒN LẠI → ĐÁNH GIÁ KHẢ NĂNG TÀI CHÍNH → TÌM PROTECTION GAP → XÁC ĐỊNH ƯU TIÊN → KHÁM PHÁ GIẢI PHÁP.
Và câu hỏi cuối cùng của chuyên đề Trách nhiệm không phải: “Bạn đã mua bảo hiểm TNDS chưa?” mà là: “Nếu ngày mai một sự cố do bạn hoặc phương tiện của bạn gây ra thiệt hại lớn cho người khác, bạn có biết trách nhiệm của mình có thể đến đâu, bảo hiểm hiện tại xử lý được phần nào và gia đình sẽ lấy nguồn lực nào để xử lý phần còn lại?”
Lưu ý pháp lý: phần về bảo hiểm TNDS bắt buộc trong bài được đặt trong khung pháp lý hiện hành đến tháng 8/2026. Nghị định 67/2023/NĐ-CP hiện đã được Nghị định 220/2026/NĐ-CP sửa đổi, bổ sung từ ngày 1/7/2026; khi xuất bản các con số cụ thể về phí, mức trách nhiệm, phạm vi hoặc hồ sơ bồi thường, iProtect nên đối chiếu văn bản đang có hiệu lực và tài liệu chính thức tại thời điểm đăng. (Văn Bản Chính Phủ)

