Bảo hiểm căn hộ: 500.000 đồng/năm có thể bảo vệ tài sản đến 1 tỷ đồng?
Sở hữu căn hộ giá trị hàng tỷ đồng, nhưng nhiều gia đình chưa dành một khoản nhỏ để bảo vệ tài sản trước cháy, nổ. Một nguyên nhân có thể rất đơn giản: tưởng phí bảo hiểm phải vài triệu đồng mỗi năm, trong khi mức phí cơ bản có thể thấp hơn đáng kể.

1. Khoảng 42.000 đồng/tháng cho số tiền bảo hiểm 1 tỷ đồng
Với tỷ lệ phí 0,05%/năm, phép tính minh họa như sau:
Số tiền bảo hiểm | Phí một năm, chưa VAT | Bình quân mỗi tháng |
|---|---|---|
| 1 tỷ đồng | 500.000 đồng | Khoảng 42.000 đồng |
Đây là tỷ lệ phí tối thiểu trong biểu phí cháy, nổ bắt buộc đối với nhóm chung cư có hệ thống chữa cháy tự động sprinkler, theo điều kiện áp dụng của quy định. Mức phí thực tế cần được doanh nghiệp bảo hiểm xác nhận theo hồ sơ tài sản và hợp đồng.datafiles.chinhphu.vn
Cần hiểu đúng: số tiền bảo hiểm 1 tỷ đồng không có nghĩa xảy ra sự cố là nhận đủ 1 tỷ đồng. Khoản bồi thường phụ thuộc thiệt hại thực tế thuộc phạm vi bảo hiểm, giới hạn, mức khấu trừ và điều kiện hợp đồng. Mức phí trên cũng chưa bao gồm mọi quyền lợi mở rộng.
2. Gần 7.500 căn hộ, chỉ khoảng 0,8% (59 căn) được ghi nhận đã mua
Theo số liệu quản lý được cung cấp tại một cụm căn hộ thuộc khu đô thị lớn, đến ngày 30/09/2026:
Con số này cho thấy việc tiếp cận và cập nhật thông tin bảo hiểm còn hạn chế. Tuy nhiên, chưa thể kết luận toàn bộ số căn còn lại đều không có bảo hiểm: một số chủ nhà có thể đã mua qua ngân hàng hoặc doanh nghiệp bảo hiểm nhưng chưa nộp chứng nhận cho đơn vị quản lý.
Đây là số liệu khảo sát tại một cụm căn hộ, không đại diện cho toàn thị trường.
3. Vì sao cư dân ít mua dù tài sản có giá trị lớn?
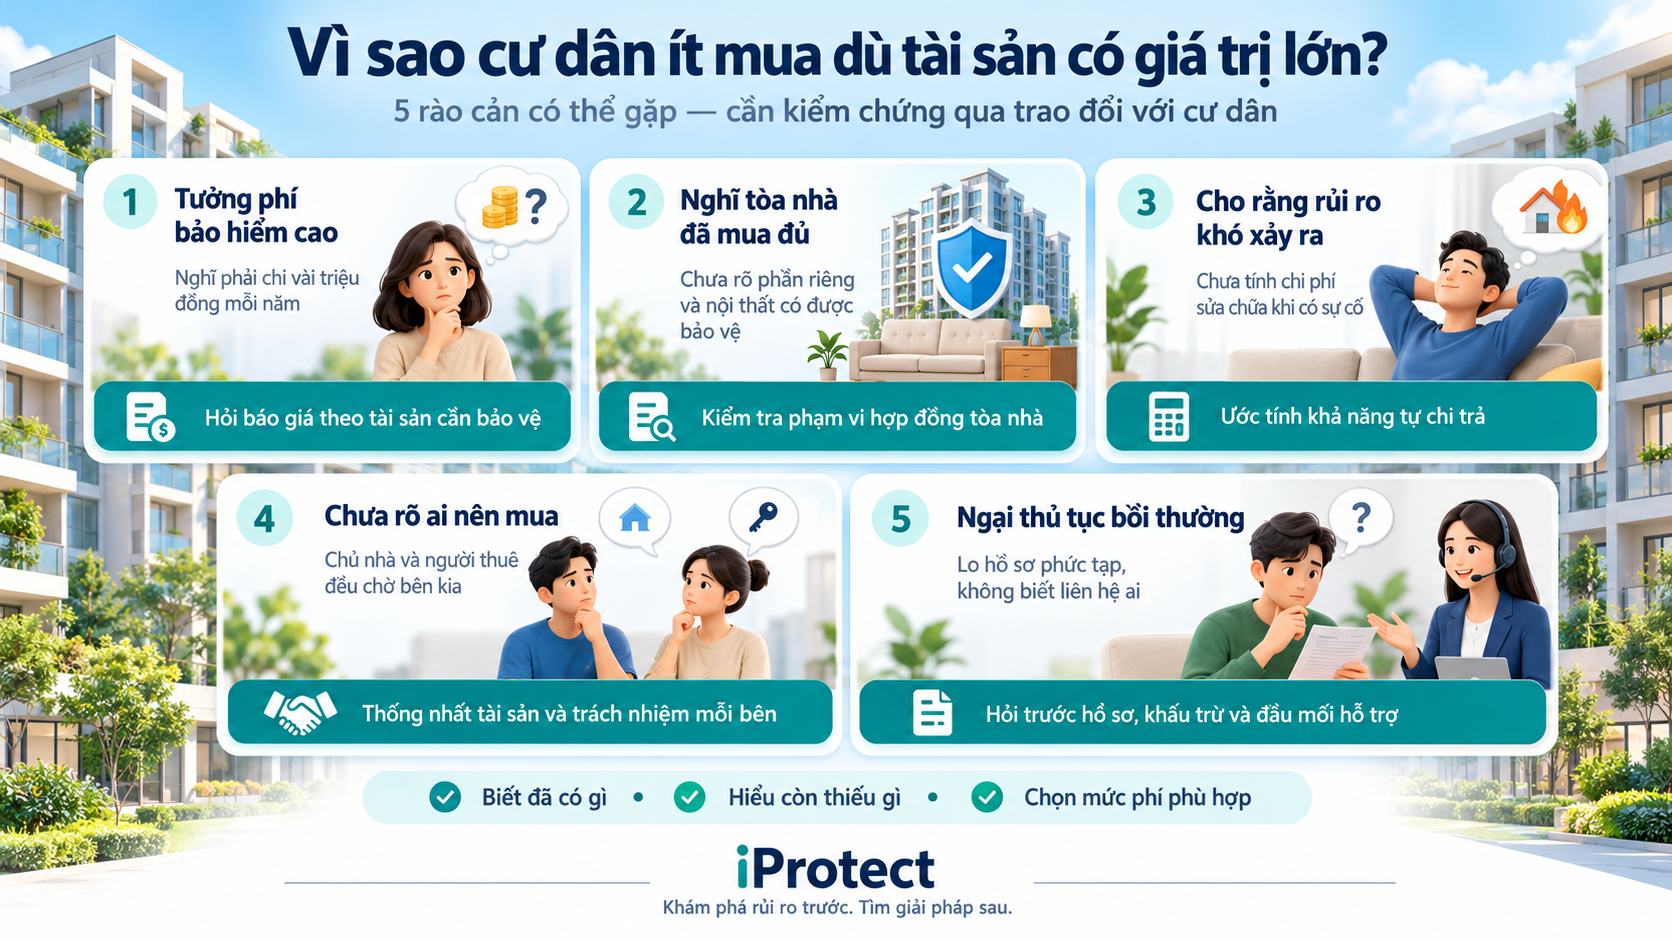
Những rào cản dưới đây là các khả năng cần kiểm chứng qua trao đổi với cư dân:
Rào cản thường gặp | Điều cần làm rõ |
|---|---|
| Tưởng phí cao vài triệu đồng/năm | Xin báo giá theo đúng giá trị tài sản; mức cơ bản có thể chỉ vài trăm nghìn đồng/năm |
| Nghĩ tòa nhà đã mua là đủ | Kiểm tra hợp đồng chung có bảo vệ phần sở hữu riêng và nội thất hay không |
| Cho rằng cháy, nổ khó xảy ra | Cân nhắc khả năng tự chi trả nếu phải sửa chữa, thay thế tài sản |
| Chủ nhà và người thuê đều nghĩ bên kia lo | Thống nhất ai bảo vệ căn hộ, ai bảo vệ đồ đạc và trách nhiệm của mình |
| Ngại thủ tục, lo khó bồi thường | Hỏi trước hồ sơ cần lưu, mức khấu trừ và đầu mối hỗ trợ khi có sự cố |
Giải pháp thiết thực là giúp cư dân biết rõ đã có gì, còn thiếu gì và mua thêm hết bao nhiêu, trước khi đề nghị tham gia.
4. Một số sản phẩm để tham khảo
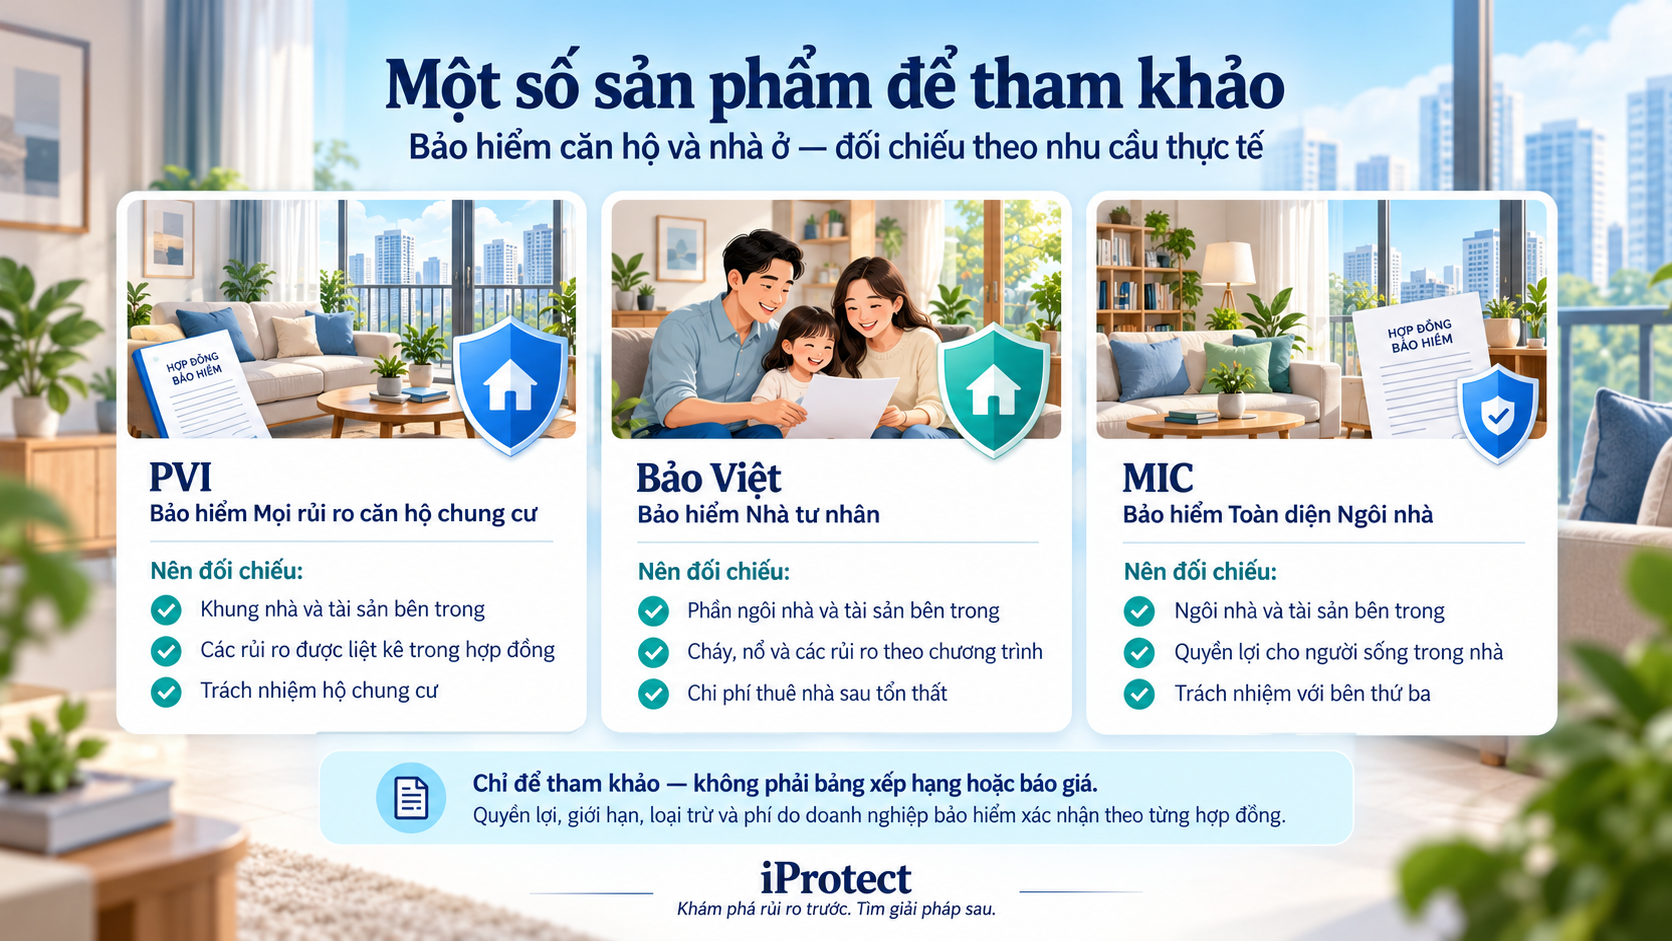
Các sản phẩm dưới đây được giới thiệu để cư dân tìm hiểu, không phải bảng xếp hạng hay báo giá áp dụng chung.
Doanh nghiệp | Sản phẩm tham khảo | Nội dung nên đối chiếu |
|---|---|---|
| PVI | Bảo hiểm Mọi rủi ro căn hộ chung cư | Khung nhà, tài sản bên trong, các rủi ro được liệt kê và trách nhiệm hộ chung cư |
| Bảo Việt | Bảo hiểm Nhà tư nhân | Phần ngôi nhà, tài sản bên trong; cháy, nổ và các quyền lợi khác theo chương trình |
| MIC | Bảo hiểm Toàn diện Ngôi nhà | Ngôi nhà, tài sản, người sống trong nhà và trách nhiệm với bên thứ ba theo điều kiện |
Thông tin công bố của các hãng cho thấy có những lựa chọn rộng hơn bảo hiểm cháy, nổ đơn thuần. Phạm vi, hạn mức và điều kiện nhận bảo hiểm cần kiểm tra riêng cho từng căn hộ. PVI Digital
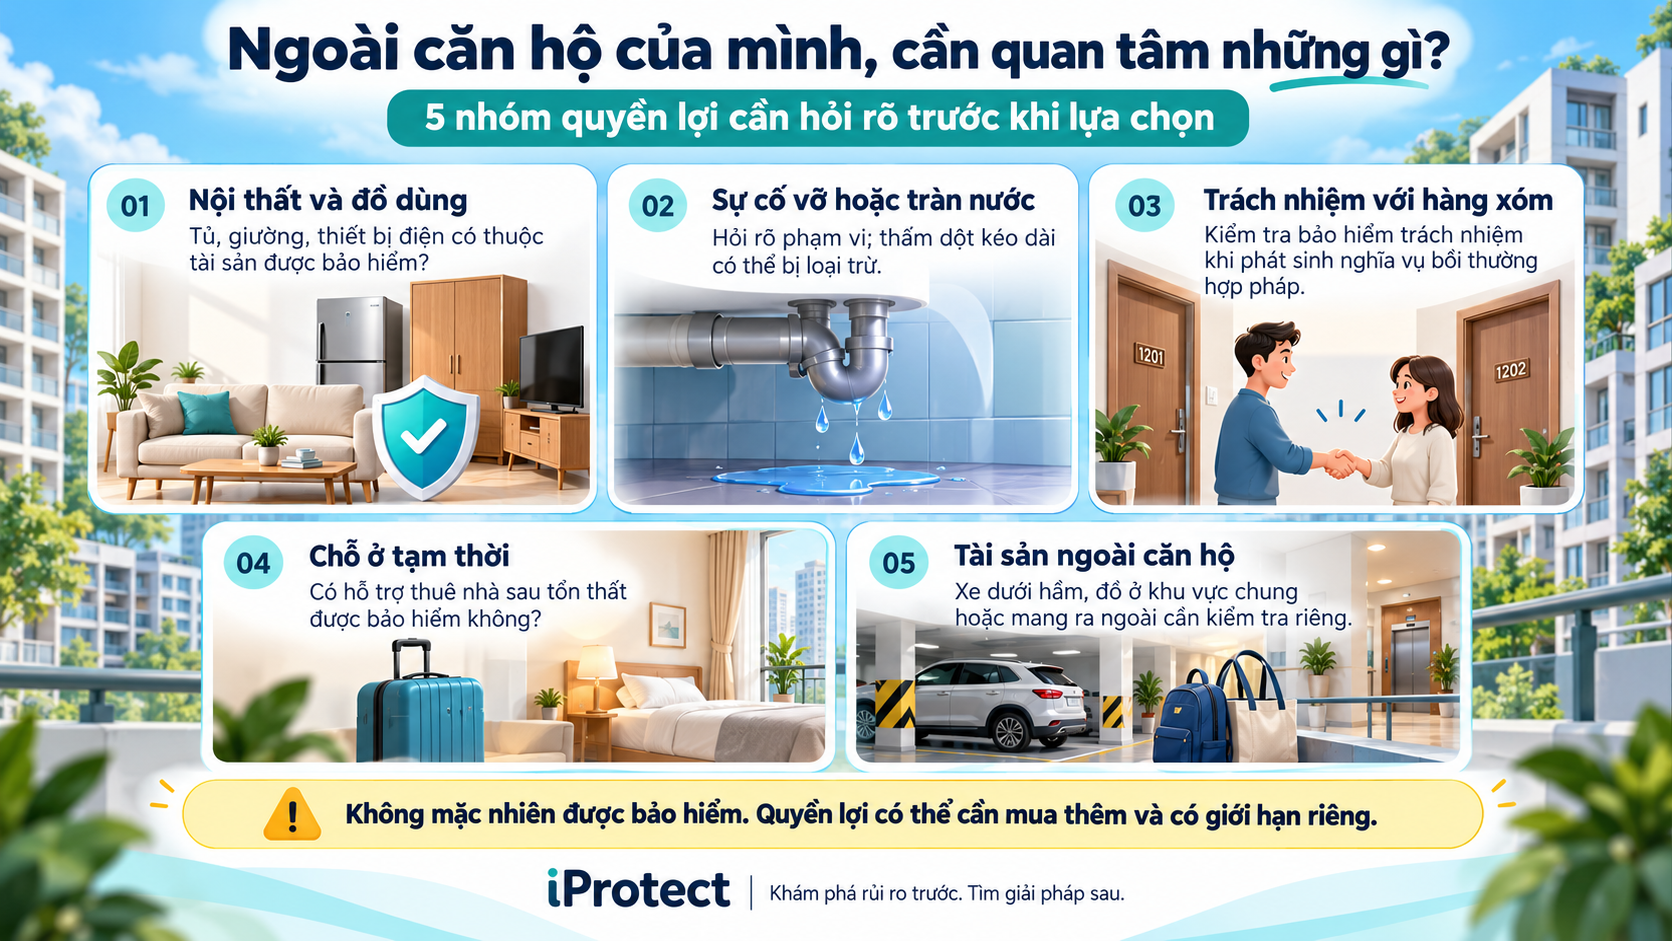
5. Ngoài căn hộ của mình, cần quan tâm những gì?
Khi yêu cầu tư vấn, cư dân nên hỏi thêm về:
Các quyền lợi này có thể nằm trong gói hoặc phải mua thêm, có giới hạn riêng và làm thay đổi phí. Chẳng hạn, PVI công bố quyền lợi liên quan đến nước tràn từ đường ống và chi phí chỗ ở tạm thời theo điều kiện sản phẩm. PVI Digital
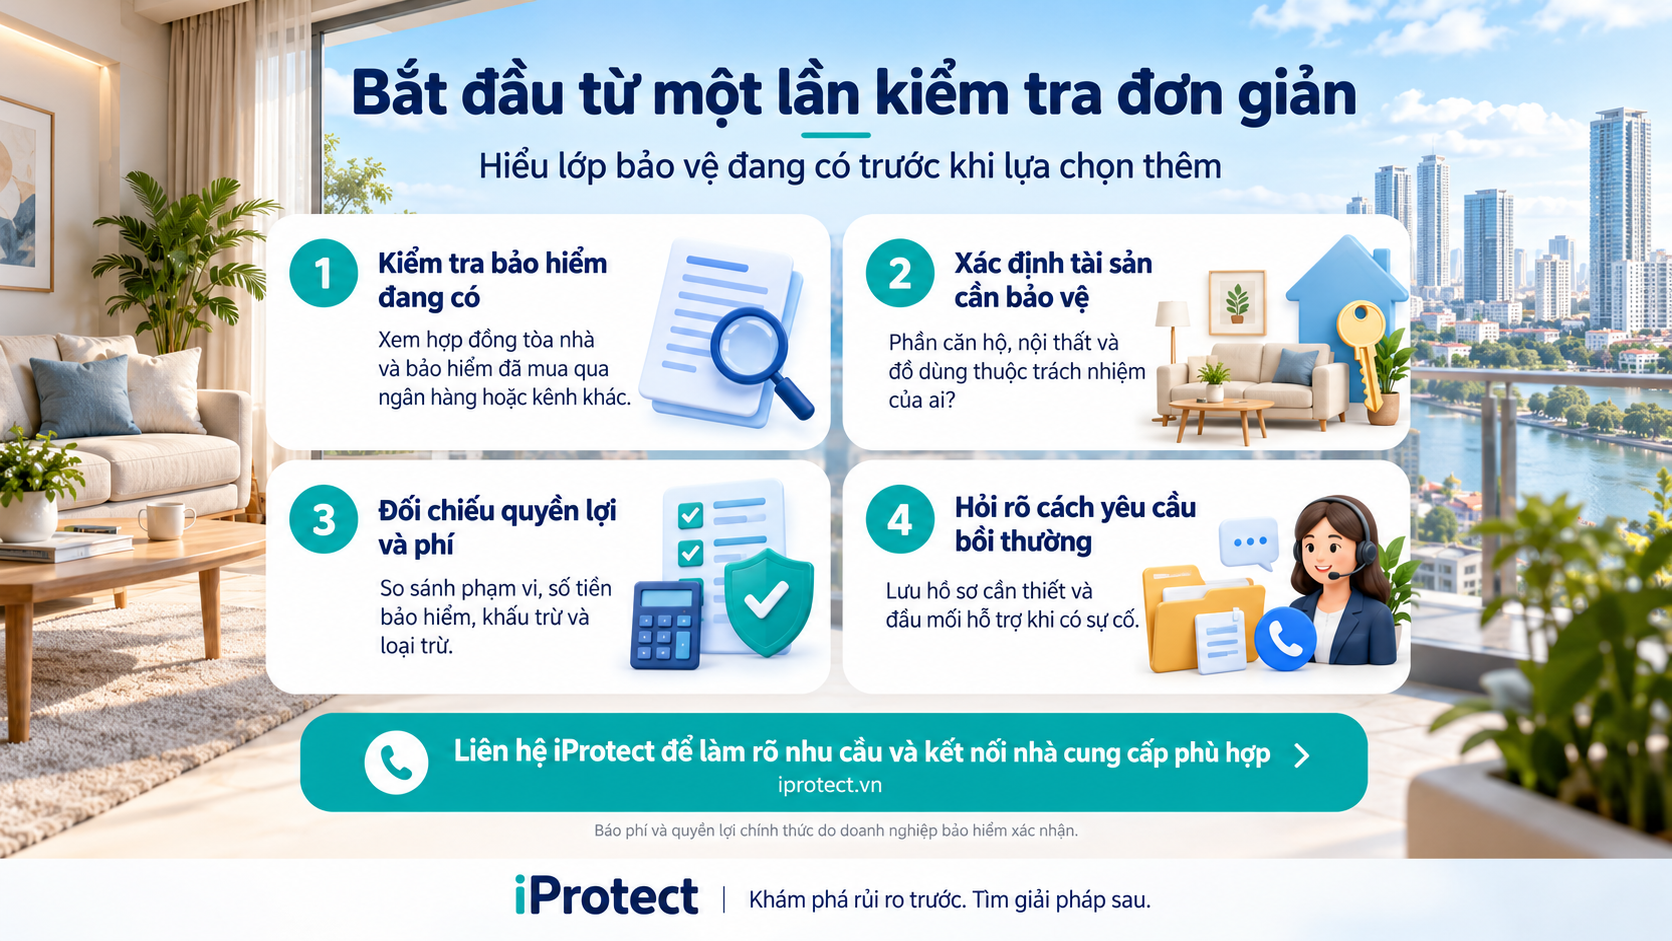
6. Bắt đầu từ một lần kiểm tra đơn giản
Trước khi mua, hãy kiểm tra bảo hiểm tòa nhà và hợp đồng đang có; xác định giá trị phần tài sản cần bảo vệ; sau đó đối chiếu báo giá cùng phạm vi, mức khấu trừ và hướng dẫn bồi thường.
Liên hệ iProtect để được hỗ trợ làm rõ nhu cầu và kết nối nhanh chóng với nhà cung cấp bảo hiểm uy tín, phù hợp với căn hộ, ngân sách và hoàn cảnh sử dụng. Báo phí và quyền lợi chính thức do doanh nghiệp bảo hiểm xác nhận.
iProtect – Khám phá rủi ro trước. Tìm giải pháp sau.
Hotline: 0973 787 247