Căn nhà 1,1 tỷ đồng đã mua, gia đình vẫn phải đi thuê
“Bút sa gà chết” — điều đáng lo không chỉ là ký nhầm một dòng chữ, mà là nhận một nghĩa vụ hoặc tin mình có một quyền chưa được làm rõ.
Có những giao dịch, người mua kiểm tra rất kỹ giá nhưng lại chưa kiểm tra đủ thứ mình thực sự nhận được.
Căn nhà có thật. Người bán có thật. Tiền đã giao. Giấy tờ đã ký. Nhưng đến khi muốn sửa nhà, sang tên, thế chấp hoặc bán lại, người mua mới phát hiện: quyền mình tưởng đã có không giống quyền có thể thực hiện.
Lúc ấy, câu “tôi tưởng…” có thể đi cùng khoản tiết kiệm nhiều năm đã nằm trong một tài sản không đáp ứng được nhu cầu ban đầu.
1. Đã trả tiền mua nhà nhưng chưa giải quyết được chỗ ở
Ngày 13/6/2023, Pháp Luật TP.HCM phản ánh chị N.T.H.L, ở quận 7 theo địa danh lúc đó, mua căn nhà khoảng 1,1 tỷ đồng, giao dịch bằng giấy tay và lập vi bằng.
Theo lời chị, nhà xuống cấp nhưng hồ sơ xin sửa chữa không được chấp nhận. Chị liên hệ người bán và môi giới mà không được phản hồi; nhà chưa ở được, chưa bán lại được nên gia đình tiếp tục thuê trọ. plo.vn
Đây là phản ánh tại thời điểm báo đăng, không phải phán quyết cuối cùng về quyền sở hữu, hiệu lực giao dịch hoặc trách nhiệm của các bên. Bài viết này cũng không khẳng định hoàn cảnh của gia đình hiện vẫn như năm 2023.
Câu chuyện đặt ra một vấn đề rộng hơn: Trước khi hỏi căn nhà rẻ hơn bao nhiêu, cần biết mình đang mua quyền gì và có thể thực hiện những quyền nào.
2. Vi bằng có giá trị, nhưng không phải giá trị nào người mua cũng tưởng
Cần tránh hai cách hiểu cực đoan:
Cả hai đều có thể làm người đọc hiểu sai. Cập nhật pháp lý tại thời điểm viết: Nghị định 151/2026/NĐ-CP, có hiệu lực từ 1/7/2026, thay thế Nghị định 08/2020/NĐ-CP. Theo Điều 27, vi bằng là nguồn chứng cứ để cơ quan có thẩm quyền xem xét, là một trong những căn cứ thực hiện giao dịch hợp pháp khác; không thay thế văn bản công chứng, chứng thực hoặc văn bản hành chính khác. congbao.chinhphu.vn
Vì vậy, việc có tài liệu ghi nhận một sự kiện không tự đồng nghĩa đã đáp ứng điều kiện chuyển quyền nhà đất.
Với chuyển nhượng quyền sử dụng đất, còn phải đối chiếu điều kiện giao dịch và yêu cầu về hình thức theo pháp luật áp dụng. Luật Đất đai 2024 quy định về công chứng, chứng thực tại Điều 27 và điều kiện thực hiện quyền tại Điều 45, đồng thời có những trường hợp ngoại lệ cần xem đúng hồ sơ. cms.baochinhphu.vn
Không thể chỉ nhìn thấy một vi bằng rồi kết luận toàn bộ giao dịch an toàn; cũng không thể kết luận mọi giao dịch từng có vi bằng đều giống nhau. Giao dịch cũ cần được xem theo thời điểm, tài liệu và quy định chuyển tiếp tương ứng.
3. “Bút sa gà chết” không có nghĩa ký rồi là hết quyền
Câu tục ngữ nhắc chúng ta thận trọng vì chữ ký có thể tạo hậu quả lớn.
Nhưng không nên diễn giải thành: đã ký thì mọi điều khoản đều hợp pháp, người ký luôn phải chịu, hoặc không còn cách bảo vệ quyền lợi. Tùy pháp luật và vụ việc, có thể phát sinh vấn đề về điều kiện có hiệu lực, lừa dối, nghĩa vụ cung cấp thông tin hoặc điều khoản không được phép áp dụng. Việc đánh giá cần căn cứ cụ thể.
Ý nghĩa thực tế là: đừng mặc định sau này sẽ dễ sửa một cam kết chưa hiểu trước khi ký.
Giải quyết tranh chấp có thể cần thời gian, chi phí và chứng cứ. Trong lúc đó, tiền thuê nhà, lãi vay và nhu cầu sinh hoạt vẫn tiếp tục.
4. Những điều “chắc không xảy ra” có thể quyết định cả giao dịch
Một điều khoản không cần dài để tạo hậu quả lớn. Chỉ vài từ cũng có thể thay đổi:
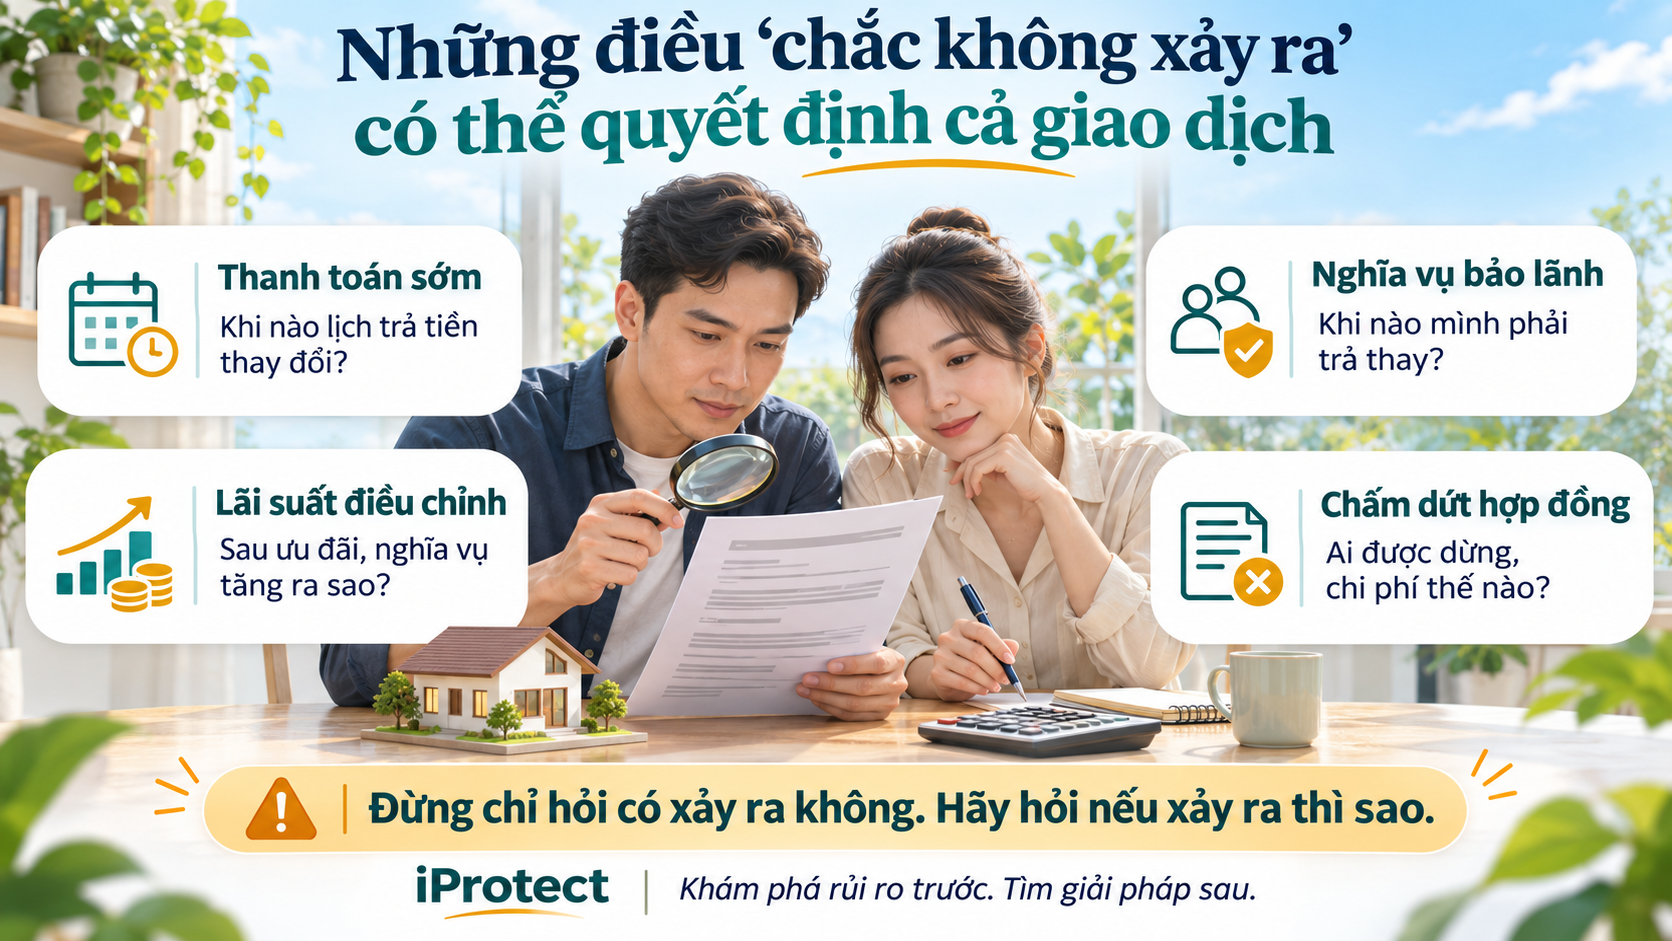
Đáng chú ý không phải kích thước chữ, mà là cơ chế điều khoản vận hành.
✅ “Tôi tưởng được trả trong năm năm”
Tình huống minh họa:
Người mua xem lịch thanh toán kéo dài năm năm và xây kế hoạch tích lũy theo lịch đó. Nhưng hợp đồng có điều kiện: khi có thông báo bàn giao đáp ứng các điều kiện đã thỏa thuận, người mua phải thanh toán một khoản lớn theo thời hạn khác.
Nếu nhà được bàn giao năm thứ hai, áp lực tiền có thể đến sớm hơn kế hoạch.
Không thể tự kết luận điều khoản ấy hợp pháp hoặc bất hợp pháp khi chưa xem hồ sơ. Nhưng trước khi ký, người mua cần yêu cầu minh họa: “Nếu bàn giao sớm vào năm thứ hai, từng khoản tôi phải trả thay đổi thế nào?”
Điều cần hiểu là toàn bộ lịch thanh toán sau khi áp dụng ngoại lệ, không chỉ lịch nhìn thấy đầu tiên.
✅ “Tôi tưởng không vay được thì được hoàn cọc”
Tình huống minh họa:
Người mua đặt cọc vì được tư vấn rằng hồ sơ vay “khả năng cao sẽ được duyệt”. Sau đó ngân hàng không chấp thuận hoặc chỉ cho vay ít hơn dự kiến.
Nếu điều kiện hoàn cọc khi không vay được chưa được thỏa thuận rõ, tranh chấp có thể xuất hiện.
Dự kiến được vay không phải cam kết cấp tín dụng. Điều kiện liên quan khoản vay cần được làm rõ trước khi đặt cọc.
✅ “Tôi tưởng ngân hàng nhận thế chấp thì mình đã được bảo đảm mọi mặt”
Việc ngân hàng thẩm định phục vụ quyết định cho vay không nên được hiểu thành bảo đảm toàn bộ nhu cầu của người mua.
Khách vẫn cần kiểm tra đối tượng giao dịch, quyền sử dụng, hiện trạng, khả năng sửa chữa và các mục tiêu khác của mình.
✅ “Tôi tưởng ký xác nhận giúp, không phải nhận nghĩa vụ”
Tình huống minh họa:
Người thân nhờ ký hồ sơ và giải thích “chỉ bổ sung thủ tục”. Người ký không làm rõ mình đang là người chứng kiến, bên vay, bên bảo lãnh hay người dùng tài sản bảo đảm.
Những vai trò này khác nhau. Hậu quả phụ thuộc nội dung cam kết thực tế.
Trước chữ ký, phải gọi đúng tên vai trò của mình.
5. Một vụ án tại Anh: Từ 90 bảng đến khoản phí tăng theo cấp số nhân
Trong vụ Arnold v Britton, Tòa án Tối cao Vương quốc Anh năm 2015 xem xét điều khoản phí dịch vụ trong các hợp đồng thuê nhà nghỉ dài hạn. Một nhóm hợp đồng quy định mức khởi điểm 90 bảng/năm, tăng 10% mỗi năm theo lãi kép.
Tòa bác kháng cáo của bên thuê theo đa số 4–1. Bản tóm tắt chính thức minh họa rằng với một hợp đồng giả định bắt đầu năm 1980, khoản phí có thể vượt 550.000 bảng/năm vào năm 2072. Đây là hệ quả tính toán của điều khoản, không phải số tiền đã thực thu trong năm 2015. supremecourt.uk
Góc nhìn iProtect: một khoản khởi đầu nhỏ có thể che khuất cơ chế tăng dài hạn rất lớn.
Khi đọc “tăng hằng năm”, cần hỏi:
Đây là vụ án theo pháp luật Anh, không phải quy tắc áp dụng trực tiếp cho mọi hợp đồng tại Việt Nam. Giá trị tham khảo nằm ở cách nhìn cơ chế chi phí qua thời gian.
6. Vay bằng franc Thụy Sĩ: Lãi hấp dẫn nhưng nghĩa vụ nằm ở đồng tiền khác
Trong vụ Andriciuc và những người khác, người vay nhận thu nhập bằng đồng leu Romania nhưng ký các khoản vay bằng franc Thụy Sĩ trong giai đoạn 2007–2008. Biến động tỷ giá sau đó gây bất lợi và dẫn đến tranh chấp.
Phán quyết ngày 20/9/2017 của Tòa Công lý Liên minh châu Âu nhấn mạnh yêu cầu cung cấp thông tin để người vay đánh giá được hệ quả kinh tế của điều khoản. Tòa án quốc gia có trách nhiệm giải quyết tranh chấp cụ thể. curia.europa.eu
Góc nhìn iProtect: hiểu “vay bằng ngoại tệ” về mặt câu chữ chưa đủ; cần hiểu tiền trả nợ có thể thay đổi so với thu nhập như thế nào.
Ví dụ giả định: nghĩa vụ trả một kỳ là 1.000 đơn vị ngoại tệ. Nếu tỷ giá từ 20.000 lên 25.000 đồng, số tiền quy đổi tăng từ 20 lên 25 triệu đồng, dù số ngoại tệ phải trả không đổi.
Câu hỏi quyết định là: “Nếu đồng tiền tôi dùng trả nợ tăng mạnh so với đồng tiền tôi kiếm được, ai chịu phần chênh lệch?”
Một sự kiện ít được kỳ vọng vẫn có thể xảy ra. Ngày 15/1/2015, Ngân hàng Quốc gia Thụy Sĩ thông báo chấm dứt mức tỷ giá tối thiểu 1,20 CHF cho một euro — minh chứng rằng một cơ chế chính sách đang tồn tại không phải lời bảo đảm sẽ kéo dài mãi. snb.ch
7. AIG năm 2008: Rủi ro không chỉ là lỗ, mà còn là phải có tiền ngay
Báo cáo của Cơ quan Kiểm toán Chính phủ Mỹ, GAO, ghi nhận AIG chịu áp lực thanh khoản nghiêm trọng trong năm 2008. Khi giá trị tài sản và tình trạng tín nhiệm suy giảm, các nghĩa vụ bổ sung tài sản bảo đảm gia tăng; việc hạ xếp hạng ngày 15/9/2008 tạo thêm nhu cầu vốn lớn cho tài sản bảo đảm và thanh toán chấm dứt giao dịch. gao.gov
Không thể thu gọn khủng hoảng AIG thành một điều khoản hoặc một sai lầm đọc hợp đồng.
Nhưng trường hợp này cho thấy rõ điều khoản kích hoạt: khi sự kiện được quy định xảy ra, nghĩa vụ có thể đến nhanh hơn khả năng xoay tiền.
Trong giao dịch cá nhân và doanh nghiệp, cần chú ý những câu bắt đầu bằng:
Có tài sản chưa chắc có tiền sẵn đúng ngày phải thực hiện nghĩa vụ.
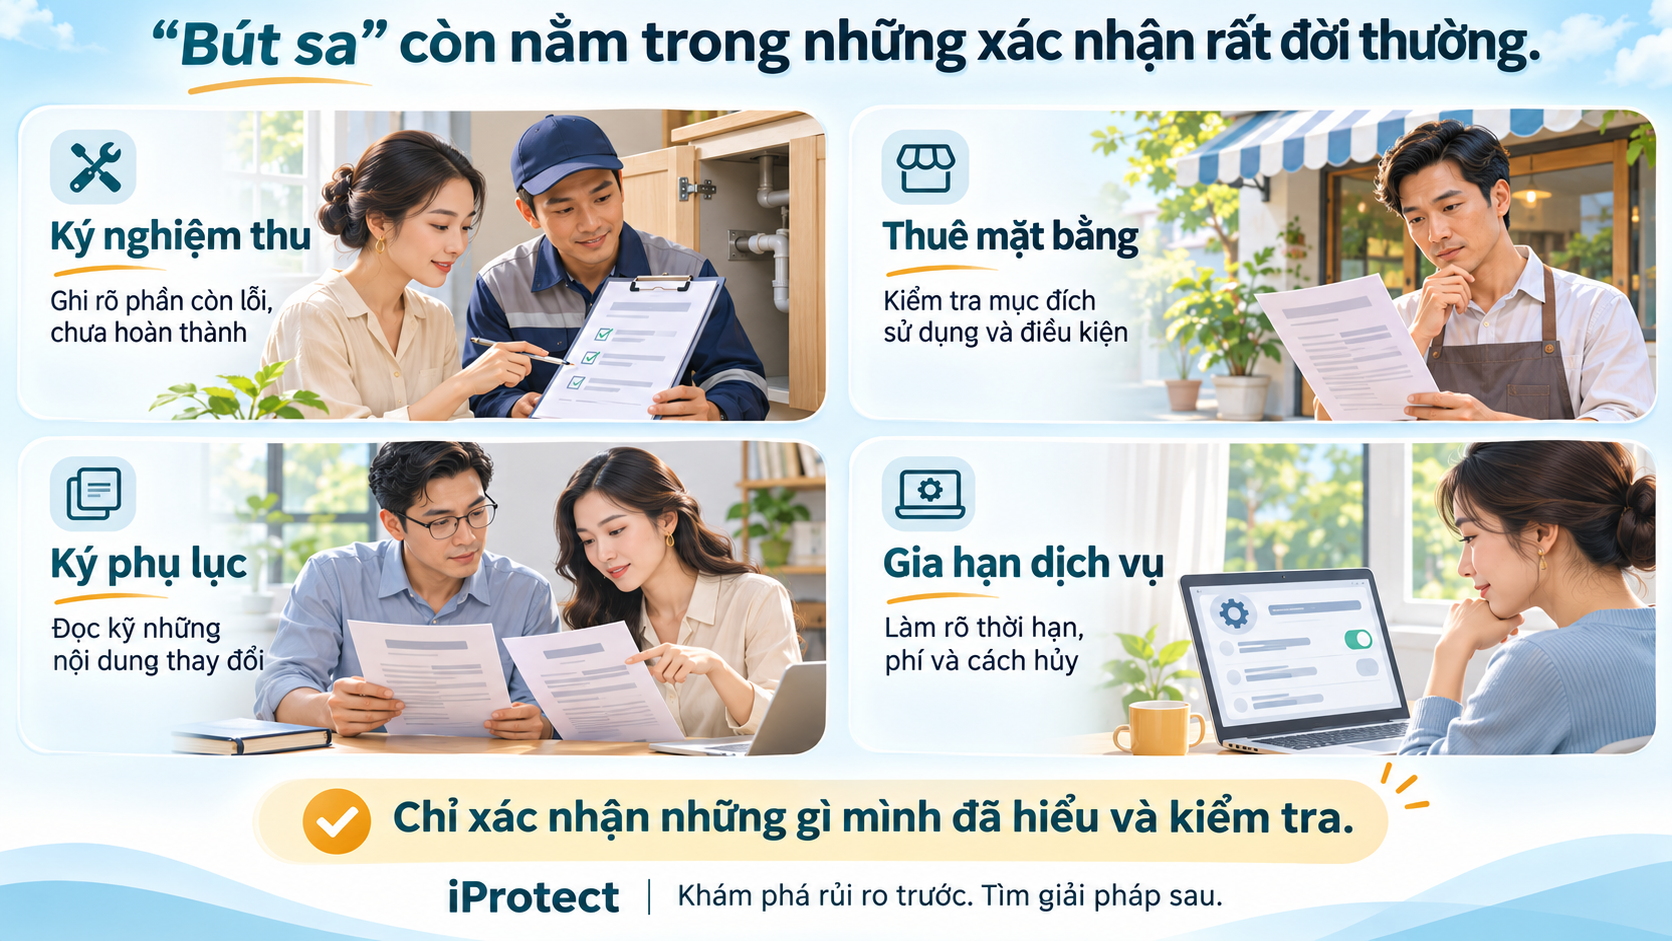
8. “Bút sa” còn nằm trong những xác nhận rất đời thường
Các trường hợp sau là minh họa, không phải vụ việc đã được xác minh.
✅ Ký nghiệm thu khi còn lỗi: khách được giải thích “ký trước để hoàn tất hồ sơ”. Nếu văn bản ghi đã hoàn thành đầy đủ, không có ý kiến, tranh chấp sau đó có thể khó hơn. Cần ghi đúng phần đã kiểm tra và phần còn tồn tại.
✅ Ký hợp đồng thuê mặt bằng trước khi kiểm tra khả năng kinh doanh: người thuê lo mất vị trí đẹp nhưng chưa làm rõ công năng, điều kiện sửa chữa và yêu cầu đối với ngành nghề dự kiến. Mặt bằng có thật chưa chắc phù hợp mục đích sử dụng.
✅ Nhận đơn hàng lớn nhưng bỏ qua mức phạt và thời hạn: doanh nghiệp chú ý doanh thu mà chưa tính việc chậm nguyên liệu hoặc khách thay đổi yêu cầu. Một hợp đồng lớn có thể tạo áp lực lớn nếu rủi ro bị dồn về một bên.
✅ Ký phụ lục tưởng chỉ cập nhật thông tin: phụ lục có thể thay đổi thời hạn, mức phí, phạm vi nghĩa vụ hoặc thứ tự ưu tiên tài liệu. Cần đọc như một phần của giao dịch, không chỉ nhìn tên gọi.
✅ Đồng ý gia hạn tự động: người dùng nghĩ hết kỳ thì dịch vụ tự dừng, trong khi thỏa thuận yêu cầu hủy trước một thời điểm nhất định. Cần lưu mốc thời gian và cách thông báo.
Điểm chung là người ký tự bổ sung một giả định dễ chịu: “Chắc họ không áp dụng đến mức đó.”
9. Rủi ro ít xảy ra vẫn cần xem nếu hậu quả quá lớn
Không thể dành cùng một mức thời gian cho mọi chi tiết. Nhưng có thể ưu tiên những điều khoản mà khi xảy ra sẽ ảnh hưởng lớn đến gia đình hoặc doanh nghiệp.
Đừng chỉ hỏi “Khả năng xảy ra cao không?” Hãy hỏi thêm:
Một người không cần dự đoán chắc chắn mất việc mới chuẩn bị cho khoản vay dài hạn. Người mua nhà không cần tin tranh chấp sẽ xảy ra mới kiểm tra quyền bán.
Phòng ngừa là chuẩn bị cho hậu quả mình khó chịu đựng, không phải đoán đúng mọi biến cố.
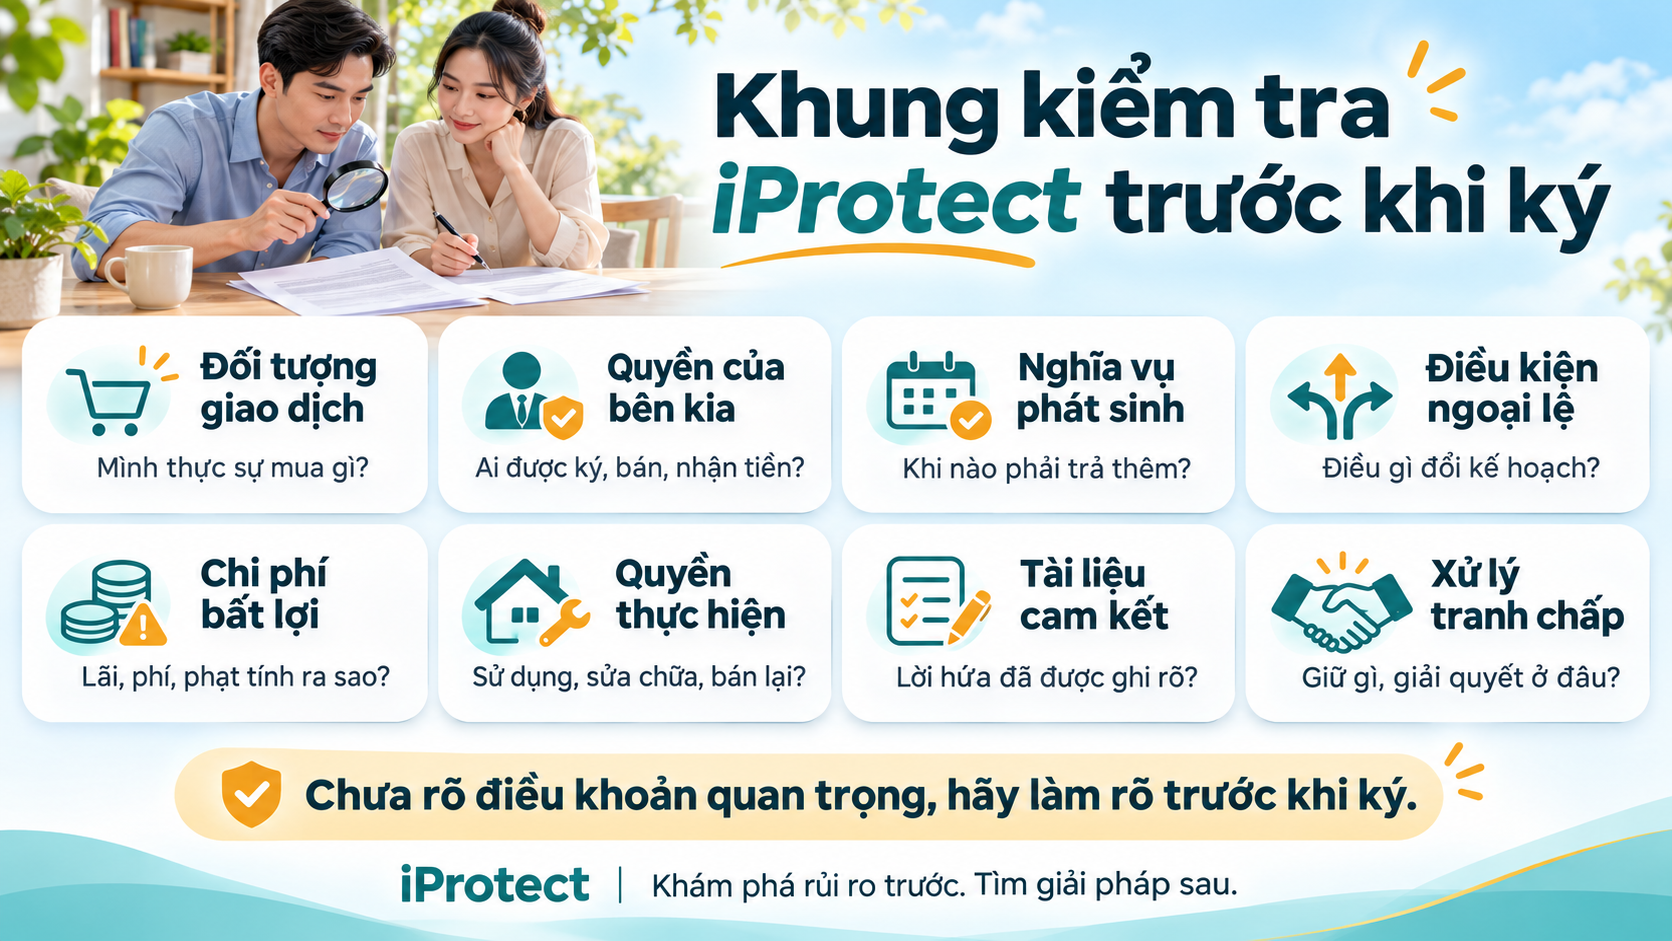
10. Khung kiểm tra iProtect trước khi ký
Nội dung | Câu hỏi cần trả lời |
|---|---|
| Đối tượng giao dịch | Tôi mua tài sản, quyền sử dụng hay chỉ nhận một cam kết? |
| Quyền của bên kia | Họ có quyền bán, ký hoặc nhận tiền trên căn cứ nào? |
| Điều kiện phát sinh nghĩa vụ | Khi nào tôi phải trả thêm hoặc trả sớm? |
| Ngoại lệ | Điều gì làm thay đổi lịch trình mình đang dự tính? |
| Chi phí bất lợi | Lãi, phí, phạt và chi phí rời giao dịch tính thế nào? |
| Khả năng thực hiện quyền | Tôi có thể sử dụng, sửa chữa, chuyển nhượng theo nhu cầu không? |
| Tài liệu có giá trị | Cam kết tư vấn có được đưa vào hồ sơ phù hợp không? |
| Phương án tranh chấp | Cần giữ chứng cứ gì, giải quyết qua đâu? |
Với giao dịch lớn, nên lấy bản dự thảo đủ sớm, yêu cầu giải thích bằng tình huống cụ thể và nhờ người có chuyên môn độc lập rà soát. Nếu chưa hiểu một nội dung có thể làm thay đổi nghĩa vụ lớn, việc cần làm là làm rõ trước chữ ký, không tự hiểu theo hướng có lợi cho mình.
11. Đã ký rồi mới phát hiện vấn đề, đừng mặc định hết cách
Giữ toàn bộ hợp đồng, phụ lục, chứng từ, quảng cáo và trao đổi liên quan. Lập lại mốc thời gian, xác định nghĩa vụ sắp đến hạn và tìm tư vấn phù hợp với hồ sơ.
Không tự ý cho rằng hợp đồng vô hiệu, ngừng mọi nghĩa vụ hoặc chắc chắn được hoàn tiền. Cũng không nên tiếp tục giao tiền chỉ vì tiếc khoản đã chi.
Đặc biệt, tránh ký thêm văn bản xác nhận “đã nhận đủ”, “không còn khiếu nại” hoặc thỏa thuận mới khi chưa hiểu tác động đến quyền lợi.
Bài học iProtect: Trước khi so giá, phải làm rõ đối tượng mình mua và quyền có thể thực hiện.
“Bút sa gà chết” nhắc chúng ta chậm lại ở thời điểm còn có thể hỏi, sửa và lựa chọn. Một dòng chữ đáng được đọc kỹ khi nó có thể quyết định nhiều năm tiền bạc, chỗ ở và sự bình yên của gia đình.
iProtect – Khám phá rủi ro trước. Tìm giải pháp sau.
Bài thuộc chuyên mục “Câu chuyện, trải nghiệm”. Vụ việc năm 2023 được trình bày theo phản ánh báo chí; các trường hợp quốc tế theo nguồn được dẫn; tình huống đời thường được ghi rõ là minh họa. Quyền và nghĩa vụ cụ thể cần được đánh giá theo hồ sơ, thời điểm và pháp luật áp dụng.

