AI DISCOVERY
IPROTECT - NỀN TẢNG KHÁM PHÁ BẢO VỆ
Đăng nhập
Đăng ký
So sánh
Yêu thích
Liên hệ Hotline
0973787247
Tìm địa chỉ
đối tác iprotect
Giỏ hàng
Danh mục sản phẩm
Loading...
Loading...
Trang chủ
Khám Phá
Button
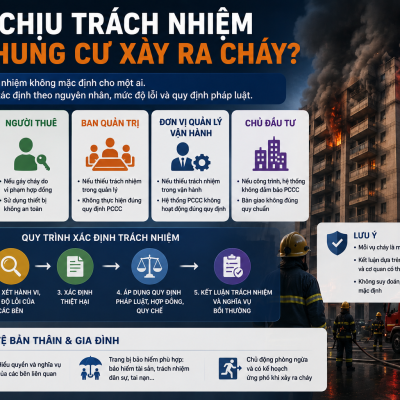
Nếu chung cư xảy ra cháy: Ai bồi thường căn hộ, tài sản và thiệt hại của gia đình?
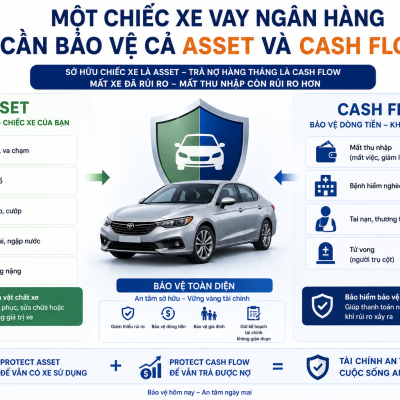
Xe vay ngân hàng bị mất, cháy hoặc tai nạn nặng: Ai trả khoản vay và bảo hiểm xử lý thế nào?
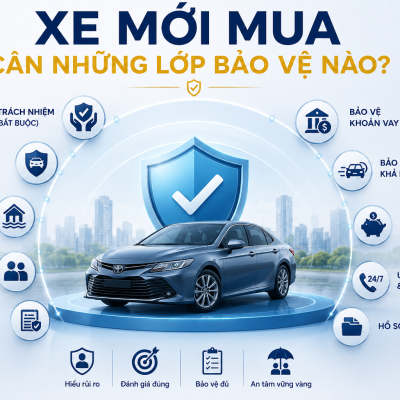
Xe mới mua cần những lớp bảo vệ nào? 10 lớp chủ xe nên kiểm tra ngay từ đầu
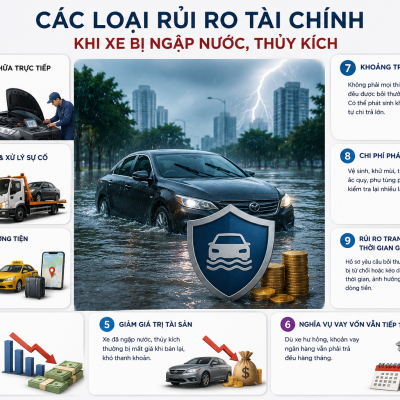
Xe ngập nước có được bảo hiểm không? Hiểu đúng thủy kích và khoảng trống bảo vệ tài chính
Bảo vệ trẻ em toàn diện: Không chỉ sức khỏe mà còn thu nhập, học tập và tương lai
Health Protection Profile - Xây Hồ sơ Bảo vệ Sức khỏe cho mỗi cá nhân và gia đình
Bệnh hiểm nghèo - Gia đình cần chuẩn bị gì trước một rủi ro có thể thay đổi cả kế hoạch tài chính?
Xây Family Protection Profile-Hồ sơ Bảo vệ Gia đình bắt đầu từ đâu?
1
2
Protection Discovery – Khám phá nhu cầu bảo vệ cùng iProtect
danh mục
Loading...
ĐĂNG KÝ nhận tin
Để nhận được ưu đãi đặc biệt và bản tin sức khỏe hữu ích
Đăng ký
thống kê truy cập
Tổng lượt truy cập:
0
Trong ngày:
0
Đang trực tuyến:
0
Trong tuần:
0
Trong tháng:
0
liên hệ
địa chỉ
S605 Vinhomes Grand Park
SỐ ĐIỆN THOẠI
0973787247
EMAIL
nhattranthevn@gmail.com
KHÁM PHÁ RỦI RO
Loading...
danh mục GIẢI PHÁP
Loading...
Iprotect – Nền tảng Khám phá Bảo vệ
Giới thiệu
Điều Khoản Sử Dụng
Chính Sách Bảo Mật
Liên hệ
Xem thêm
Ẩn bớt
{"default_contact":"Liên hệ","default_notification":"Thông báo","default_redirect_click":"Nhấn vào đây nếu đợi quá lâu.","default_fullname":"Họ và tên","default_email":"Email","default_address":"Địa chỉ","default_phone":"Điện thoại","default_send":"Gởi đi","default_reset":"Làm lại","default_select_all":"Chọn tất cả","default_captcha":"Mã bảo vệ","default_input_captcha":"Nhập vào mã bảo vệ","default_contact_send_success":"Bạn đã gởi liên hệ thành công","default_contact_send_false":"Bạn đã gởi liên hệ thất bại","default_back_page_home":"Quay về trang chủ","product_sort_name_asc":"Sắp xếp theo tên (A-Z)","product_sort_name_desc":"Sắp xếp theo tên (Z-A)","product_sort_price_asc":"Sắp xếp theo giá (Nhỏ -> Lớn)","product_sort_price_desc":"Sắp xếp theo giá (Lớn -> Nhỏ)","product_sort_price_sale_asc":"Sắp xếp theo khuyến mãi (Không -> Có)","product_sort_price_sale_desc":"Sắp xếp theo khuyến mãi (Có -> không)","key_option_product_discount":"Sản phẩm khuyến mãi","key_option_product_new":"Sản phẩm mới","key_option_product_special":"Sản phẩm đặt biệt","key_option_product_hot":"Sản phẩm Hot","key_option_news_new":"Tin mới","key_option_news_highlight":"Tin nổi bật","key_option_news_special":"Tin đặc biệt","key_option_news_hot":"Tin hot","key_option_classified_news_highlight":"Tin rao nổi bật","default_newsletter_thanks":"Cảm ơn bạn đã đăng ký trên hệ thống của chúng tôi","error_email_exists":"Email đã tồn tại trong hệ thống","error_email_not_exists":"Email không tồn tại trong hệ thống","error_email_invalid":"Địa chỉ email phải đúng cú pháp, ví dụ: info@tenmien.vn!","member_change_info_success":"Thông tin thay đổi thành công.","member_change_info_fail":"Thay đổi thông tin thất bại.","member_change_password_success":"Mật khẩu thay đổi thành công","member_change_password_fail":"Mật khẩu thay đổi thất bại","member_login_success":"Bạn đã đăng nhập thành công","member_register_success":"Đăng ký tài khoản thành công","member_register_fail":"Đăng ký tài khoản thất bại","member_send_password_new_mail_success":"Mật khẩu mới đã gửi về email đăng ký!","member_send_password_new_fail":"Lấy lại mật khẩu thất bại","error_account_not_found":"Không tìm thấy tài khoản trong hệ thống.","error_limit_login":"Bạn đã nhập sai vượt quá số lần quy định. Vui lòng đăng nhập lại sau:","error_username_required":"Bạn vui lòng nhập tên truy cập","error_username_not_exists":"Tên truy cập không tồn tại.","error_username_space":"Tên truy cập không được chứa khoảng trắng","error_username_exists":"Tên truy cập đã tồn tại","error_account_block":"Tài khoản đã bị khóa","error_password_not_exists":"Mật khẩu bạn nhập không chính xác.","error_password_required":"Bạn vui lòng nhập mật khẩu","error_password_not_regex":"Mật khẩu phải chứa ít nhất 6 ký tự. Bao gồm chữ in hoa, chữ thường và số.","error_password_old_required":"Nhập vào mật khẩu hiện tại của bạn","error_password_old_invalid":"Mật khẩu cũ không đúng","error_password_confirm_invalid":"Mật khẩu phải chứa ít nhất 6 ký tự. Bao gồm chữ in hoa, chữ thường và số.","error_register_is_login":"Bạn đã đăng nhập vào hệ thống. Vui lòng đăng xuất để thực hiện tính năng này","page_login":"Đăng nhập","error_fullname_required":"Bạn vui lòng nhập họ tên","error_fullname_max_length":"Họ tên Không vượt quá 55 ký tự","error_address_max_length":"Địa chỉ không vượt quá 150 ký tự","error_email_required":"Bạn vui lòng nhập email","error_content_required":"Bạn vui lòng nhập nội dung","error_content_max_length":"Nội dung gửi không được vượt quá 5000 ký tự","error_phone_required":"Bạn vui lòng nhập số điện thoại","error_phone_syntax":"Số điện thoại phải đủ 8 số hoặc lớn hơn, ví dụ: 19009477, 0967897890, 0286253737, ...","error_phone_exists":"Số điện thoại đã tồn tại trong hệ thống","error_captcha_required":"Bạn vui lòng nhập mã bảo vệ","error_captcha_invalid":"Mã bảo vệ không đúng","error_token_csrf_invalid":"Token không hợp lệ","time_invalid":"Thời gian không hợp lệ","forms_required":"Trường này là bắt buộc","forms_send_success":"Bạn đã gửi thông tin đăng ký thành công","forms_send_false":"Bạn đã gửi thông tin đăng ký thất bại","forms_undefined":"Không xác định được biểu mẫu","authentication_otp":"Xác thực OTP","authentication_otp_note":"Vui lòng kiểm tra điện thoại để lấy mã Xác thực.","error_limit_send_authentication_phone":"Quý khách đã đạt đến giới hạn xác thực số điện thoại.","error_time_resend_authentication_phone":"Chưa đến thời gian gửi lại.","send_code_otp_success":"Gửi mã OTP thành công","send_code_otp_error":"Gửi mã OTP thất bại","authentication_phone":"Xác thực số điện thoại","authentication_enter_code":"Nhập mã xác thực","authentication":"Xác thực","authentication_phone_re_send":"Gửi lại","authentication_phone_success":"Xác thực điện thoại thành công","verify_success":"Xác minh thành công","titile_authentication_phone_success":"Xác thực thành công","authentication_phone_error":"Xác thực điện thoại thất bại","warning_custom_no_authentication_phone":"Quý khách chưa xác thực số điện thoại","warning_phone_number_you_have_verified":"Số điện thoại của bạn đã xác minh","error_customer_access_page_here":"Quý khách chưa được truy cập trang này","skip_authenction":"Bỏ qua xác thực","error_enter_phone_invalid":"Khách hàng vui lòng nhập số điện thoại hợp lệ","error_info_invalid":"Thông tin không hợp lệ","error_code_verify_required":"Vui lòng nhập mã xác thực OTP","save_info_failed":"Lưu thông tin thất bại","save_info_success":"Lưu thông tin thành công","news":"Tin Tức","back_to_home":"Quay lại trang chủ","content_404":"Xin lỗi! Trang bạn đang tìm kiếm không tồn tại.","mail_welcome":"Xin chào: Anh\/Chị","best_regards":"Trân trọng","admin_website":"Ban quản trị","lost_password_subject":"Yêu cầu mật khẩu mới cho tài khoản!","lost_password_info":"Chúng tôi vừa nhận được yêu cầu khôi phục mật khẩu từ phía bạn. Vui lòng nhấn vào","lost_password_link":"đường dẫn","lost_password_active":"sau để kích hoạt mật khẩu mới.","news_password":"Mật khẩu mới:","account":"Tài khoản:","lost_password_contact":"Nếu Anh\/chị có bất kỳ câu hỏi nào, xin liên hệ với chúng tôi qua mail","onepay_cart":"Hệ thống sẽ chuyển qua cổng thanh toán OnePay.vn","product_payment_onepay":"Thanh toán OnePay","product_payment_onepay_atm":"OnePay cổng nội địa","product_payment_onepay_int":"OnePay cổng quốc tế","napas_cart":"Hệ thống sẽ chuyển qua cổng thanh toán Napas","product_payment_napas":"Thanh toán NaPas","product_payment_napas_atm":"Thanh toán NaPas nội địa","product_payment_napas_int":"Thanh toán NaPas quốc tế","product_payment_sacombank":"Thanh toán qua Sacombank","paypal_cart":"Hệ thống sẽ chuyển qua cổng thanh toán Paypal.com","product_payment_paypal":"Thanh toán PayPal","error_money_limit":"Số tiền lớn hơn mức cho phép của Paypal vui lòng chọn phương thức thanh toán khác","cart_paypal_express":"Hệ thống sẽ chuyển qua cổng thanh toán Paypal Express","vnpay_cart":"Hệ thống sẽ chuyển qua cổng thanh toán Vnpayment.vn","product_payment_vnpay":"Thanh toán VNPAY","zalopay_cart":"Hệ thống sẽ chuyển qua cổng thanh toán ZaloPay","product_payment_zalopay":"Thanh toán ZaloPay","product_payment_zalopay_app":"Thanh toán qua ví ZaloPay","product_payment_zalopay_atm":"Thanh toán ZaloPay cổng ATM","product_payment_zalopay_int":"Thanh toán ZaloPay cổng Visa\/MasterCard","error_zalopay_create_url_fail":"Tạo thanh toán qua ZaloPay thất bại. Vui lòng kiểm tra lại thông tin đơn hàng khi thanh toán.","zalopay_create_url_error":"ZaloPay tạo đơn hàng thất bại.","error_zalopay_payment_int":"Số tiền tối thiểu thanh toán qua cổng ZaloPay là 10.000đ","momo_cart":"Hệ thống sẽ chuyển qua cổng thanh toán MoMo","product_payment_momo":"Thanh toán qua ví MoMo","error_momo_create_url_fail":"Tạo thanh toán qua MoMo thất bại. Vui lòng kiểm tra lại thông tin đơn hàng khi thanh toán.","momo_create_url_error":"MoMo tạo đơn hàng thất bại.","error_momo_payment":"Số tiền tối thiểu thanh toán qua cổng MoMo là 1000đ","addon_video_relate":"Video liên quan","addon_video_empty":"Không có video thuộc chủ đề này","addon_video_error_notfound":"Không tìm thấy video trên hệ thống","cart_empty":"Bạn chưa chọn món hàng nào.","cart_payment":"Thanh Toán","cart_payment_method_online":"Thanh toán trực tuyến","cart_order_now":"Đặt hàng nhanh","error_update_cart_fail":"Cập nhật giỏ hàng thất bại","error_update_cart_success":"Cập nhật giỏ hàng thành công","cart_add_success":"Thêm vào giỏ hàng thành công","cart_add_fail":"Thêm vào giỏ hàng thất bại","cart_add_fail_quantity":"Số lượng sản phẩm mua vượt quá số lượng có","error_login_add_cart":"Quý khách vui lòng đăng nhập để đặt hàng","confirm_delete_cart":"Bạn chắc chắn muốn xóa sản phẩm này khỏi giỏ hàng","cart_delete_success":"Xóa giỏ hàng thành công","cart_delete_fail":"Xóa giỏ hàng thất bại","cart_nganluong":"Hệ thống sẽ chuyển qua cổng thanh toán NganLuong.vn","cart_baokim":"Hệ thống sẽ chuyển qua cổng thanh toán BaoKim.vn","order_success":"Đặt hàng thành công","cart_order_success":"Thông tin đặt hàng thành công","cart_order_thank":"Xin cảm ơn quý khách đã đặt hàng trên hệ thống của chúng tôi.","cart_order_success_thank_customer":"Đặt hàng thành công, xin cảm ơn quý khách đã đặt hàng trên hệ thống của chúng tôi.","cart_note":"Ghi chú","cart_total_price":"Tổng tiền","cart_order_info":"Thông tin đơn hàng","cart_price_detail":"Chi tiết giá","cart_order_button":"Sửa","cart_payment_transportation":"Phương thức vận chuyển","form_of_delivery":"Hình thức giao hàng","cart_payment_transport_to":"Vận chuyển đến","cart_payment_select_provinces":"--- Chọn tỉnh\/thành ---","cart_payment_select_state":"--- Chọn bang ---","cart_payment_select_region":"--- Chọn Khu vực ---","cart_payment_select_district":"--- Chọn quận\/huyện ---","cart_payment_select_ward":"--- Chọn phường\/xã ---","cart_payment_city_name":"Nhập thành phố","cart_payment_postal_code":"Nhập Zip\/Postal code","cart_payment_select_shipping_method":"Chọn hãng\/phương thức giao hàng","cart_payment_transport_select":"Chọn","cart_payment_shipping_carrier":"Hãng vận chuyển","cart_payment_estimated_time":"Thời gian dự kiến","cart_payment_transport_fee":"Phí vận chuyển","cart_payment_transport_service":"Dịch vụ vận chuyển","cart_payment_cod_fee":"Phí thu hàng hộ","cart_payment_total_shipping_cost":"Tổng tiền vận chuyển","cart_payment_not_transport":"Bạn có muốn nhận hàng trực tiếp tại shop ?","shipping_fast":"Giao hàng nhanh","shipping_default":"Giao hàng mặc định","shipping_other_form":"Hình thức khác","shipping_other_form_desc":"Shop liên hệ sau khi đặt hàng thành công","info_extend_payment":"Thông tin thêm","cart_customer_info":"Thông tin khách hàng","cart_buyer_info":"Người mua hàng","cart_receive_info":"Người nhận hàng","cart_use_buyer_info":"Sử dụng thông tin người mua hàng","view_cart":"Giỏ hàng","discount_shipping_note":"Giảm giá cho phí vận chuyển","address_received_product":"Địa chỉ nhận hàng","product_payment_at_the_receive":"Thanh toán khi giao hàng (COD)","product_payment_at_the_company":"Thanh toán tại công ty","product_payment_nganluong":"Thanh toán NganLuong.vn","product_payment_baokim":"Thanh toán BaoKim.vn","product_payment_transfer":"Chuyển khoản qua ngân hàng","product_payment_transfer_qr":"Chuyển khoản qua QR","please_warning_enter_address_shipping":"Vui lòng chọn địa chỉ giao hàng","warning_empty_province_to_shipping":"Hiện tại không có hình thức vận chuyển phù hợp","message_not_used_method_payment":"* Chúng tôi sẽ liên hệ quý khách khi nhận được đơn hàng. Hình thức thanh toán sẽ được chúng tôi thông báo đến quý khách sớm.","product_compare_limit":"Danh sách so sánh đã đạt giới hạn cho phép (10 sản phẩm)","address_store_payment":"Địa chỉ cửa hàng","shipping_status_not_delivery":"Chưa giao hàng","status_shipping_delivered":"Đã giao hàng","status_shipping_cancel_delivery":"Hủy giao hàng","error_payment_method_required":"Xin vui lòng chọn hình thức thanh toán cho đơn hàng này","error_payment_method_fail":"Hình thức thanh toán này chưa cập nhật. Vui lòng chọn hình thức thanh toán khác","error_payment_fail":"Đã có lỗi trong quá trình thanh toán","error_payment_address_required":"Xin vui lòng nhập vào địa chỉ liên lạc của bạn!","error_payment_receive_address_required":"Xin vui lòng nhập vào địa chỉ người nhận!","error_payment_fullname_required":"Xin vui lòng nhập vào họ tên người liên hệ","error_payment_receive_fullname_required":"Xin vui lòng nhập vào họ tên người nhận","error_payment_email_required":"Hãy nhập vào địa chỉ Email mà bạn đang sử dụng","error_payment_transport_not_exists":"Không tồn tại phương thức vận chuyển này","error_cart_product_not_found":"Không tìm thấy sản phẩm giỏ hàng","error_value_must_not_be_less_than_1":"Giá trị không được nhỏ hơn 1","error_transport_method_empty":"Vui lòng chọn phương thức vận chuyển cho đơn hàng này","error_payment_total_0":"Không thể chọn phương thức thanh toán online khi giá trị đơn hàng là 0đ","error_payment_warning_select":"Không có phương thức thanh toán trực tuyến phù hợp với đơn hàng hiện tại","error_payment_province_select":"Xin vui lòng chọn tỉnh\/thành","error_payment_district_select":"Xin vui lòng chọn quận\/huyện","error_payment_ward_select":"Xin vui lòng chọn phường\/xã","error_shipping_warning_select":"Không có phương thức vận chuyển phù hợp với địa chỉ này","error_payment_shipping_rate_select":"Xin vui lòng chọn phương thức vận chuyển","error_payment_shipping_rate_not_valid":"Phương thức vận chuyển không hợp lệ","error_payment_city_name_required":"Xin vui lòng nhập vào tên thành phố","error_payment_postal_code_required":"Xin vui lòng nhập mã bưu chính","error_confirm_terms_invalid":"Bạn phải đồng ý với điều khoản trước khi thanh toán","coupon_used":"Sử dụng Coupon","point_used":"Sử dụng điểm thưởng","point_current_me":"Điểm thưởng hiện tại","voucher_used":"Sử dụng Voucher","coupon_input":"Nhập mã Coupon","voucher_input":"Nhập mã Voucher","coupon_button_apply":"Áp dụng","coupon_label":"Giảm giá Coupon","voucher_label":"Giảm giá Voucher","apply_code_coupon_success":"Áp dụng mã coupon thành công","apply_code_voucher_success":"Áp dụng mã voucher thành công","error_coupon_required":"Vui lòng nhập mã Coupon để sử dụng","error_voucher_required":"Vui lòng nhập mã Voucher để sử dụng","error_coupon_not_exists":"Mã Coupon không tồn tại!","error_coupon_not_accept":"Mã Coupon không hợp lệ!","error_coupon_not_used":"Mã Coupon đã hết lượt sử dụng!","error_coupon_total_product":"Giá trị đơn hàng tối thiểu không hợp lệ!","error_voucher_not_exists":"Mã Voucher không tồn tại!","error_voucher_not_accept":"Mã Voucher không hợp lệ!","error_voucher_not_used":"Mã Voucher đã hết lượt sử dụng!","error_coupon_apply_promotion":"Mã này không áp dụng đồng thời cùng chương trình khuyến mãi","show_more":"Xem thêm","show_less":"Thu gọn","product_in_of_stock":"Còn hàng","product_out_of_stock":"Hết hàng","product_viewed_confrim_remove":"Bạn chắc chắn muốn xóa sản phẩm này khỏi danh sách đã xem","product_viewed_confrim_remove_success":"Xóa sản phẩm khỏi danh sách đã xem thành công","product_viewed_confrim_remove_fail":"Xóa sản phẩm khỏi danh sách đã xem thất bại","product_compare_add_success":"Sản phẩm đã được thêm vào so sánh","product_compare_add_fail":"Thêm sản phẩm vào so sánh thất bại","product_compare_confirm_delete":"Bạn chắc chắn muốn xóa sản phẩm này khỏi danh sách so sánh","product_compare_confirm_delete_all":"Bạn chắc chắn muốn xóa tất cả sản phẩm này khỏi danh sách so sánh","product_compare_delete_success":"Xóa sản phẩm khỏi danh sách so sánh thành công","product_compare_delete_success_fail":"Xóa sản phẩm khỏi danh sách so sánh thất bại","add_favorite_success":"Thêm vào danh sách yêu thích thành công","add_favorite_fail":"Thêm vào danh sách yêu thích thất bại","product_favorite_confrim_remove":"Bạn chắc chắn muốn xóa sản phẩm này khỏi danh sách yêu thích","remove_favorite_success":"Xóa sản phẩm khỏi danh sách yêu thích thành công","remove_favorite_fail":"Xóa sản phẩm khỏi danh sách yêu thích thất bại","error_login_required":"Đăng nhập để thực hiện thao tác này","error_product_exists":"Sản phẩm đã tồn tại","error_product_not_found":"Không tìm thấy sản phẩm trên hệ thống","product_content_expand":"Xem thêm nội dung","product_content_collapse":"Ẩn bớt nội dung","title_order":"Đơn hàng","shipping_to":"Vận chuyển tới","promotion":"Khuyến mãi","order_expires_view":"Đơn hàng hết hạn xem","order_into_money":"Thành tiền","order_price_temporary":"Tạm tính","order_total_product":"Tổng tiền hàng","order_vat":"VAT","payment_method":"Hình thức thanh toán","delivery_method":"Hình thức giao hàng","error_order_not_found":"Không tìm thấy đơn hàng trong hệ thống. Bạn vui lòng làm mới lại website","error_content_lenght_must_be_than_10":"Nội dung phải lớn hơn 9 ký tự","error_add_member_success":"Gửi câu hỏi thành công.","error_add_member_fail":"Gửi câu hỏi thất bại.","code_product":"Mã sản phẫm","date_order":"Ngày giờ đặt hàng","receive_at_the_shop":"Đến nhận hàng trực tiếp tại cửa hàng","info_store_address":"Thông tin cửa hàng","delivery_to_your_place":"Giao hàng tận nơi","cart_code":"Mã đơn hàng","note_send_mail_order":"Nếu Anh\/chị có bất kỳ câu hỏi nào, xin liên hệ với chúng tôi qua mail","admin_shop":"Ban quản trị cửa hàng","transfer_information":"Thông tin chuyển khoản","order_shipping_to":"Đơn hàng sẽ được giao đến","notify_order_receive_and_contact_customer":"Đơn hàng của Anh\/Chị đã được tiếp nhận, chúng tôi sẽ nhanh chóng liên hệ với Anh\/Chị.","cart_discount":"Giảm giá","add_cart":"Thêm vào giỏ hàng","buy_more":"Mua thêm","send_product_reviews_success":"Gửi đánh giá sản phẩm thành công","send_product_reviews_error":"Gửi đánh giá sản phẩm thất bại","empty_product_id_error":"Sản phẩm rỗng","error_customer_write_review_consecutive":"Quý khách vui lòng đánh giá sau 5 phút","used_point":"Sử dụng điểm thưởng","look_up_order":"Tra cứu đơn hàng","status_order":"Trạng thái đơn hàng","no_exits_order":"Không tồn tại đơn hàng","result_look_up":"Kết quả","look_up":"Tra cứu","product":"Sản phẩm","service":"Dịch vụ","copy_content_success":"Sao chép thành công","subject_title_send_mail":"Thông tin đặt hàng - MĐH","from":"từ","payment_method_unknown":"Không xác định","status_order_new":"Đơn hàng mới","status_order_accepted_processing":"Đang xử lý","status_order_pending":"Chờ xuất hàng","status_order_out_stock":"Xuất hàng","status_order_completed":"Hoàn thành","status_order_cancel":"Hủy đơn hàng","status_paid":"Đã thanh toán","status_unpaid":"Chờ thanh toán","method":"Phương thức","confirm":"Xác nhận","bank":"Ngân hàng","account_no":"Số tài khoản","content":"Nội dung","number_money":"Số tiền","summary_order":"Tóm tắt đơn hàng","selected_country":"Quốc gia","error_country_empty":"Quốc gia không thể trống","default":"Mặc định","product_payment_qr":"Chuyển khoản qua QR Code","order_not_found":"Không tìm thấy đơn hàng","cart_payment_success":"Thanh toán thành công","cart_payment_fail":"Thanh toán thất bại","cart_payment_welcome":"Xin chào: Anh\/Chị","cart_payment_thank":"Cảm ơn Anh\/Chị đã đặt hàng trên website của chúng tôi.","cart_payment_noti_success":"Giao dịch thanh toán đơn hàng của Anh\/Chị đã thành công. Mã đơn hàng của Anh\/Chị là:","cart_payment_order_fail":"Số đơn hàng của Anh\/Chị là:","cart_payment_order_cus_noti":"Giao dịch của Anh\/Chị","cart_payment_order_status":"không thành công","cart_payment_phone":"Điện thoại hỗ trợ","cart_payment_email":"Email hỗ trợ","cart_payment_back_home":"Trở về trang chủ trong","cart_payment_contact":"Vui lòng kiểm tra lại thông tin thanh toán hoặc liên hệ với chúng tôi để biết thêm thông tin chi tiết.","cart_error_no":"Mã lỗi","result_payment_online":"Kết quả thanh toán online đơn hàng","you_have_just_made_online_payment_transaction_for_your_order":"Anh\/Chị vừa thực hiện giao dịch thanh toán online cho đơn hàng:","status_transaction":"Trạng thái giao dịch:","if_you_any_question_please_contact_us_via_mail":"Nếu Anh\/chị có bất kỳ câu hỏi nào, vui lòng liên hệ với chúng tôi qua mail"}
{"company_logo":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","company_name":"Iprotect – Nền tảng Khám phá Bảo vệ","company_email":"nhattranthevn@gmail.com","company_phone":"0973787247","company_address":"S605 Vinhomes Grand Park","company_fax":"","date_now":1789369893,"company_tags":["iProtect","iProtectvn","bảo hiểm","bảo vệ tài chính","bảo vệ gia đình","bảo vệ sức khỏe","bảo vệ tài sản","bảo vệ thu nhập","giải pháp bảo hiểm","sản phẩm bảo hiểm","tư vấn bảo hiểm","chuyên gia bảo hiểm","công ty bảo hiểm","so sánh bảo hiểm","tìm hiểu bảo hiểm","bảo hiểm nhân thọ","bảo hiểm sức khỏe","bảo hiểm phi nhân thọ","bảo hiểm tài sản","bảo hiểm gia đình","nhu cầu bảo vệ","giải pháp bảo vệ","Protection Discovery","Insurance Discovery","AI bảo hiểm","AI Insurance","AI Discovery","nền tảng bảo hiểm","nền tảng khám phá bảo hiểm","tư vấn tài chính","hoạch định bảo vệ tài chính"],"search_keyword":"Protection Gap","facebook_comment":"https:\/\/iprotect.vn\/kham-pha","breadscrumb":[{"url":"https:\/\/iprotect.vn","name":"Trang chủ","icon":"","active":false},{"url":"javascript:void(0)","name":"Khám Phá","icon":"","active":true}],"lang":{"lang":"vi","locale":"vi-VN","code":"vn"},"list_products_tmp":[],"list_section":[{"id":763924,"name":"SECTION-64491","seo_name":"#w30s-section-763924","url":"#w30s-section-763924"},{"id":763930,"name":"SECTION-64628","seo_name":"#w30s-section-763930","url":"#w30s-section-763930"},{"id":763929,"name":"SECTION-8367","seo_name":"#w30s-section-763929","url":"#w30s-section-763929"},{"id":763927,"name":"SECTION-67570","seo_name":"#w30s-section-763927","url":"#w30s-section-763927"},{"id":763928,"name":"SECTION-67573","seo_name":"#w30s-section-763928","url":"#w30s-section-763928"},{"id":763942,"name":"SECTION-67571","seo_name":"#w30s-section-763942","url":"#w30s-section-763942"},{"id":763925,"name":"SECTION-64493","seo_name":"#w30s-section-763925","url":"#w30s-section-763925"}],"category_image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","type_page":18,"id_page":546744,"widget_17151543":{"content_data":{"content":"AI DISCOVERY "}},"widget_17132104":{"content_data":{"content":"<p>IPROTECT - NỀN TẢNG KHÁM PHÁ BẢO VỆ<\/p>\n"}},"widget_17132156":{"content_data":{"content":"<p>Tìm địa chỉ<\/p>\n"}},"widget_17132153":{"content_data":{"content":"<p>Liên hệ Hotline<\/p>\n"}},"widget_17132157":{"content_data":{"content":"đối tác iprotect"}},"widget_17132159":{"content_data":{"content":""}},"widget_17132148":{"content_data":[]},"widget_17132150":{"content_data":{"content":""}},"widget_17132161":{"content_data":{"content":"<p>Giỏ hàng<\/p>\n"}},"widget_17132163":{"content_data":[{"id":135459,"title":"Viet Nam","code":"vn","is_expires":false,"is_active":1}]},"widget_17132166":{"content_data":{"content":""}},"widget_17132143":{"content_data":{"content":"Danh mục sản phẩm"}},"widget_17132141":{"content_data":{"content":"Button"}},"widget_17132408":{"content_data":[{"id":80877,"name":"Nếu chung cư xảy ra cháy: Ai bồi thường căn hộ, tài sản và thiệt hại của gia đình?","desc":"<p>Cháy chung cư không chỉ gây thiệt hại căn hộ. Một sự cố có thể đồng thời ảnh hưởng đến con người, nội thất, tài sản, nơi ở, thu nhập, khoản vay và thậm chí phát sinh trách nhiệm với người khác. Chuyên đề iProtect phân tích toàn bộ Fire Risk, cách xác định trách nhiệm, Fire Protection Gap và những lớp bảo vệ gia đình nên chuẩn bị trước khi rủi ro xảy ra.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Cháy chung cư: ai chịu trách nhiệm và gia đình có thể mất những gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi một vụ cháy xảy ra tại chung cư, câu hỏi thường xuất hiện đầu tiên là: <strong>“Ai phải chịu trách nhiệm?”<\/strong> Chủ căn hộ nơi phát cháy, người thuê nhà, ban quản trị, đơn vị quản lý vận hành, chủ đầu tư hay một đơn vị khác? Nhưng dưới góc độ bảo vệ gia đình, còn một câu hỏi cần được đặt ra sớm hơn: <strong>“Nếu cháy xảy ra tối nay, gia đình có thể mất những gì và những tổn thất nào hiện đã có lớp bảo vệ?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một vụ cháy chung cư có thể đồng thời ảnh hưởng đến tính mạng, sức khỏe, căn hộ, đồ đạc, phương tiện, thu nhập, khoản vay, khả năng cư trú và trách nhiệm đối với người khác. Vì vậy iProtect không xem cháy chung cư đơn thuần là <strong>Fire Risk – rủi ro cháy<\/strong>, mà là một <strong>Multi-Layer Protection Event – sự kiện rủi ro tác động đến nhiều lớp bảo vệ cùng lúc<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/4 Cháy nhà.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Cháy chung cư: ai chịu trách nhiệm và gia đình có thể mất những gì?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. Một vụ cháy có thể tạo ra nhiều loại tổn thất cùng lúc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hình ảnh dễ thấy nhất sau một vụ cháy là căn hộ bị hư hỏng. Nhưng giá trị tài chính thực tế của sự kiện có thể rộng hơn rất nhiều. Có thể hình dung: <strong>Fire Event<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Human Loss<\/strong> – thiệt hại con người<\/span><br><span style=\"color:#006600;\">→ <strong>Property Loss<\/strong> – thiệt hại tài sản<\/span><br><span style=\"color:#006600;\">→ <strong>Liability Loss<\/strong> – trách nhiệm với người khác<\/span><br><span style=\"color:#006600;\">→ <strong>Housing Loss<\/strong> – mất khả năng cư trú<\/span><br><span style=\"color:#006600;\">→ <strong>Income Loss<\/strong> – gián đoạn thu nhập<\/span><br><span style=\"color:#006600;\">→ <strong>Debt Pressure<\/strong> – áp lực khoản vay<\/span><br><span style=\"color:#006600;\">→ <strong>Recovery Cost<\/strong> – chi phí phục hồi.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Fire Loss ≠ chỉ là giá trị căn hộ bị cháy.<\/strong> Đây là điểm đầu tiên một Home Protection Profile cần làm rõ.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/4 tổn thất cháy.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Một vụ cháy có thể tạo ra nhiều loại tổn thất cùng lúc<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>2. Lớp rủi ro lớn nhất: con người<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước tài sản là con người. Một vụ cháy có thể gây thương tích, bỏng, ảnh hưởng do khói, phải cấp cứu, điều trị hoặc phục hồi trong thời gian dài. Trong những trường hợp nghiêm trọng hơn, hậu quả có thể liên quan đến thương tật hoặc tính mạng.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy lớp đầu tiên của Fire Protection không phải căn hộ mà là: <strong>Human Protection.<\/strong> Nếu người bị ảnh hưởng đồng thời là người tạo thu nhập chính của gia đình, một sự kiện sức khỏe có thể nhanh chóng chuyển thành: <strong>Health Event → Income Event → Family Financial Event.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, người trụ cột phải nghỉ việc dài ngày sau một tai nạn liên quan cháy. Gia đình không chỉ phát sinh chi phí y tế mà còn có thể mất một phần thu nhập trong khi các khoản chi tiêu, học phí, tiền vay mua nhà và nghĩa vụ tài chính khác vẫn tiếp tục.<\/span><\/p><p><span style=\"color:#006600;\">Do đó Home Protection Profile phải kết nối với: <strong>Health Protection Profile + Accident Protection Profile + Income Protection Profile + Family Protection Profile.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Lớp thứ hai: chính căn hộ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Căn hộ thường là một trong những tài sản lớn nhất của gia đình. Nhưng khi nói “căn hộ bị cháy”, cần phân biệt nhiều thành phần:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Building Structure – kết cấu\/cấu phần công trình<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Apartment Interior – phần hoàn thiện và nội thất căn hộ<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Household Contents – tài sản, đồ dùng bên trong<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Common Property – phần sở hữu chung của tòa nhà<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Các thành phần này có thể có chủ sở hữu, trách nhiệm quản lý và cơ chế bảo vệ khác nhau. Một vụ cháy trong căn hộ có thể làm hư hỏng sàn, trần, tường hoàn thiện, tủ bếp, thiết bị điện, điều hòa, đồ nội thất, thiết bị gia dụng và nhiều tài sản khác.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng nếu cháy lan ra hành lang, căn hộ bên cạnh hoặc khu vực chung, sự kiện bắt đầu chuyển từ <strong>Property Risk<\/strong> sang cả <strong>Liability Risk<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Lớp thứ ba thường bị đánh giá thấp: tài sản bên trong căn hộ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giá trị căn hộ và giá trị tài sản bên trong là hai khái niệm khác nhau. Một gia đình có thể sở hữu: TV, tủ lạnh, máy giặt, máy tính, điện thoại, đồ nội thất, thiết bị gia dụng, quần áo, đồ dùng trẻ em, tài liệu, đồ vật có giá trị và nhiều tài sản cá nhân khác.<\/span><\/p><p><span style=\"color:#006600;\">Nếu cộng toàn bộ lại, <strong>Household Contents Value – giá trị tài sản bên trong nhà<\/strong> có thể rất đáng kể. Do đó khi xây Home Protection Profile, không nên chỉ ghi: <strong>Giá trị căn hộ: 4 tỷ đồng.<\/strong> Mà cần tách: <strong>Apartment Value<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Interior Value<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Household Contents Value<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>High-Value Personal Assets.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Một căn hộ không bị phá hủy hoàn toàn vẫn có thể tạo ra thiệt hại lớn đối với tài sản bên trong do lửa, nhiệt, khói, nước chữa cháy hoặc các tác động liên quan đến sự cố.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Ai chịu trách nhiệm khi chung cư xảy ra cháy?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là câu hỏi không nên trả lời bằng một cái tên duy nhất. <strong>Không thể mặc định mọi vụ cháy chung cư đều do chủ đầu tư, ban quản trị, đơn vị quản lý vận hành hay chủ căn hộ chịu trách nhiệm.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trách nhiệm phải được xem xét dựa trên <strong>nguyên nhân cháy, hành vi của các bên, nghĩa vụ quản lý\/vận hành, quyền sở hữu, hợp đồng liên quan, mức độ lỗi, quan hệ nhân quả, kết luận của cơ quan có thẩm quyền và quy định pháp luật áp dụng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một vụ cháy có thể bắt nguồn từ nhiều tình huống: thiết bị điện trong căn hộ, hoạt động của người sử dụng, khu vực sở hữu chung, hệ thống kỹ thuật, hoạt động sửa chữa, thiết bị hoặc nguồn phát sinh khác.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy logic nên là: <strong>Fire Event → Determine Cause → Determine Responsibility → Determine Damage → Determine Compensation\/Protection.<\/strong> Tức: <strong>Sự kiện cháy → Xác định nguyên nhân → Xác định trách nhiệm → Xác định thiệt hại → Xác định cơ chế bồi thường\/bảo vệ.<\/strong> Không nên đảo ngược quá trình bằng cách xác định người phải trả tiền trước khi nguyên nhân và trách nhiệm được làm rõ.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/4 trách nhiệm cháy.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Ai chịu trách nhiệm khi chung cư xảy ra cháy?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>6. Chủ căn hộ có thể phải chịu trách nhiệm với người khác không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể phát sinh vấn đề trách nhiệm nếu một sự kiện bắt nguồn từ căn hộ và gây thiệt hại cho người hoặc tài sản khác, nhưng trách nhiệm cụ thể phải được xác định theo tình tiết và căn cứ pháp lý của từng vụ việc.<\/span><\/p><p><span style=\"color:#006600;\">Hãy giả định một tình huống để Stress Test: Một sự cố phát sinh trong căn hộ A. ↓Lửa\/khói\/nước hoặc hậu quả liên quan ảnh hưởng căn hộ B. ↓Tài sản của B bị thiệt hại. ↓Khu vực chung cũng bị ảnh hưởng. Khi đó chủ thể liên quan không chỉ phải quan tâm: <strong>“Nhà tôi mất bao nhiêu?”<\/strong> mà còn: <strong>“Tôi có thể phát sinh Liability Exposure – trách nhiệm tài chính với người khác hay không?”<\/strong> Đây chính là lý do <strong>Home Liability Protection – bảo vệ trách nhiệm liên quan nhà ở<\/strong> cần được xem xét trong Home Protection Profile.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Ban quản trị và đơn vị quản lý vận hành có phải chịu mọi trách nhiệm?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không nên mặc định như vậy. Chung cư có nhiều chủ thể tham gia quản lý, sử dụng và vận hành, mỗi chủ thể có quyền, nghĩa vụ và phạm vi trách nhiệm khác nhau theo pháp luật, hợp đồng và hồ sơ của tòa nhà.<\/span><\/p><p><span style=\"color:#006600;\">Khi xảy ra sự cố, cần xác định các câu hỏi như:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Nguồn cháy ở đâu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nguyên nhân trực tiếp là gì?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Hệ thống liên quan có hoạt động theo yêu cầu không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Có hành vi hoặc thiếu sót nào liên quan đến sự kiện và thiệt hại không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Phần tài sản bị ảnh hưởng thuộc sở hữu riêng hay sở hữu chung?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Chủ thể nào có nghĩa vụ quản lý phần đó?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Có bảo hiểm liên quan không?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Chỉ sau quá trình xác minh mới có thể đánh giá trách nhiệm của từng bên. Đây là điểm quan trọng để tránh một hiểu nhầm phổ biến: <strong>Quản lý tòa nhà ≠ mặc nhiên chịu mọi tổn thất xảy ra trong tòa nhà.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Nếu căn hộ đang vay ngân hàng thì sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một trong những Exposure quan trọng nhất. Giống với xe vay ngân hàng: <strong>Property Damage ≠ Loan Cancellation.<\/strong> Căn hộ bị cháy hoặc tạm thời không thể cư trú không đồng nghĩa nghĩa vụ khoản vay mua nhà tự động biến mất.<\/span><\/p><p><span style=\"color:#006600;\">Gia đình có thể đồng thời đối mặt với: <strong>Housing Damage + Mortgage Payment + Temporary Housing Cost<\/strong> tức: <strong>Thiệt hại nhà ở + khoản trả ngân hàng + chi phí chỗ ở tạm thời.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu người tạo thu nhập chính đồng thời bị ảnh hưởng sức khỏe hoặc công việc: <strong>Housing Damage + Mortgage + Temporary Housing + Income Loss<\/strong> sẽ tạo thành một <strong>Compound Financial Risk – rủi ro tài chính kép\/chồng lớp<\/strong> rất đáng chú ý. Do đó Home Protection Profile cần kết nối với <strong>Loan Protection Profile<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Chi phí nơi ở thay thế: khoản tiền rất dễ bị bỏ quên<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử căn hộ không bị mất hoàn toàn nhưng phải sửa chữa trong ba tháng. Gia đình sẽ sống ở đâu? Nếu phải thuê căn hộ khác, có thể phát sinh: <strong>Temporary Housing Cost – chi phí nhà ở tạm thời.<\/strong> Ngoài tiền thuê còn có thể xuất hiện: chi phí chuyển đồ, đi lại, lưu kho, mua lại vật dụng thiết yếu và nhiều chi phí sinh hoạt phát sinh.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Recovery Cost ≠ Repair Cost.<\/strong> Chi phí phục hồi cuộc sống có thể lớn hơn riêng chi phí sửa chữa căn hộ. Đây là một trong những lý do Fire Protection Gap thường bị đánh giá thấp nếu chỉ nhìn vào tài sản hữu hình.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Gia đình còn có thể mất thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một vụ cháy lớn có thể khiến thành viên gia đình phải nghỉ việc để điều trị, giải quyết hậu quả, chăm sóc người thân hoặc ổn định nơi ở. Đối với hộ kinh doanh tại nhà hoặc người có công việc phụ thuộc vào thiết bị bị mất trong vụ cháy, tác động có thể rõ hơn.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung: <strong>Fire → Disruption → Work Interruption → Income Loss.<\/strong> Nếu thu nhập giảm nhưng: <strong>Mortgage + Living Expenses + Education Cost + Medical Cost<\/strong><\/span><\/p><p><span style=\"color:#006600;\">vẫn tiếp tục, gia đình có thể gặp <strong>Cash Flow Stress – áp lực dòng tiền<\/strong>. Do đó một căn hộ được bảo hiểm tốt nhưng người tạo thu nhập không có lớp bảo vệ phù hợp vẫn có thể để lại một Protection Gap lớn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Bảo hiểm của tòa nhà và bảo hiểm của gia đình có phải là một?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không nên mặc định hai khái niệm này giống nhau. Một tòa nhà có thể có các nghĩa vụ và hợp đồng bảo hiểm liên quan đến phần công trình hoặc các đối tượng thuộc phạm vi áp dụng. Trong khi đó, tài sản riêng, đồ dùng, trách nhiệm và các quyền lợi của từng hộ gia đình cần được xem xét theo phạm vi bảo hiểm cụ thể.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cư dân không nên chỉ hỏi: <strong>“Chung cư đã có bảo hiểm chưa?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mà nên hỏi:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>“Hợp đồng đó bảo vệ đối tượng nào?”<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>“Phần sở hữu riêng của tôi được xử lý thế nào?”<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>“Nội thất và đồ dùng của gia đình có nằm trong phạm vi nào không?”<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>“Trách nhiệm với bên thứ ba được xử lý ra sao?”<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>“Chi phí nơi ở thay thế có cơ chế bảo vệ nào không?”<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>“Gia đình tôi đang tự chịu những phần nào?”<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây mới là cách xác định <strong>Home Protection Gap<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/4 Bao hiem toa nhà.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Bảo hiểm của tòa nhà và bảo hiểm của gia đình có phải là một?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>12. Fire Protection Gap là gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">iProtect có thể sử dụng một mô hình đơn giản: <strong>Fire Protection Gap = Total Financial Impact – Available Protection<\/strong> Trong đó <strong>Total Financial Impact – Tổng tác động tài chính<\/strong> có thể gồm:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Medical Cost<\/strong> – chi phí y tế<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Apartment Damage<\/strong> – thiệt hại căn hộ<\/span><\/li><li><span style=\"color:#006600;\"><strong>Contents Loss<\/strong> – mất tài sản bên trong<\/span><\/li><li><span style=\"color:#006600;\"><strong>Liability Cost<\/strong> – trách nhiệm với người khác<\/span><\/li><li><span style=\"color:#006600;\"><strong>Temporary Housing<\/strong> – nơi ở thay thế<\/span><\/li><li><span style=\"color:#006600;\"><strong>Income Loss<\/strong> – thu nhập bị gián đoạn<\/span><\/li><li><span style=\"color:#006600;\"><strong>Loan Obligation<\/strong> – nghĩa vụ khoản vay<\/span><\/li><li><span style=\"color:#006600;\"><strong>Recovery Cost<\/strong> – chi phí phục hồi khác.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Trong khi <strong>Available Protection – Nguồn bảo vệ hiện có<\/strong> có thể gồm: <strong>Insurance Protection<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Emergency Fund<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Savings<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Income Protection<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Other Applicable Protection.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Khoảng cách còn lại chính là phần gia đình có nguy cơ phải tự gánh.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/4 Fire Protection Ga.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Fire Protection Gap là gì?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>13. Hãy Stress Test gia đình bằng 5 kịch bản cháy chung cư<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Kịch bản 1 – Cháy nhỏ trong căn hộ:<\/strong> Một số thiết bị và nội thất hư hỏng, căn hộ vẫn ở được. Gia đình có thể tự chịu chi phí không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 2 – Cháy lớn trong căn hộ:<\/strong> Nội thất và tài sản bị thiệt hại nặng, phải sửa chữa nhiều tuần hoặc nhiều tháng. Quỹ dự phòng đủ không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 3 – Cháy lan sang căn hộ khác:<\/strong> Ngoài tài sản của mình, có khả năng phát sinh trách nhiệm liên quan thiệt hại của người khác. Gia đình có lớp Liability Protection nào?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 4 – Căn hộ không thể cư trú trong 3–6 tháng:<\/strong> Gia đình phải thuê nhà khác nhưng vẫn trả khoản vay mua căn hộ. Dòng tiền chịu được bao lâu?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 5 – Cháy lớn + người trụ cột bị thương:<\/strong> Căn hộ thiệt hại, gia đình phải chuyển nơi ở, thu nhập giảm nhưng khoản vay và chi phí sinh hoạt vẫn tiếp tục.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Kịch bản 5 cho thấy tại sao một vụ cháy nhà không chỉ thuộc <strong>Home Insurance<\/strong>, mà có thể chạm tới toàn bộ <strong>Family Protection Graph<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/4 Stress Test gia đình.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Stress Test gia đình bằng 5 kịch bản cháy chung cư<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>14. 10 câu hỏi cư dân chung cư nên trả lời<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>1.<\/strong> Giá trị thị trường hiện tại của căn hộ khoảng bao nhiêu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>2.<\/strong> Tổng giá trị nội thất và tài sản bên trong khoảng bao nhiêu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>3.<\/strong> Căn hộ còn khoản vay ngân hàng không và dư nợ bao nhiêu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>4.<\/strong> Nếu căn hộ không ở được trong 3 tháng, gia đình sẽ ở đâu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>5.<\/strong> Quỹ dự phòng đủ chi trả nhà ở thay thế và sinh hoạt trong bao lâu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>6.<\/strong> Gia đình hiện có những lớp bảo hiểm tài sản nào?<\/span><\/p><p><span style=\"color:#006600;\"><strong>7.<\/strong> Nội thất, đồ dùng và các tài sản cá nhân được bảo vệ đến đâu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>8.<\/strong> Nếu sự cố gây thiệt hại cho căn hộ hoặc người khác, gia đình có Liability Exposure bao nhiêu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>9.<\/strong> Người tạo thu nhập chính đã có Health, Accident và Income Protection phù hợp chưa?<\/span><\/p><p><span style=\"color:#006600;\"><strong>10.<\/strong> Mỗi thành viên có biết quy trình thoát nạn, vị trí lối thoát hiểm và phải làm gì khi xảy ra cháy không?<\/span><\/p><p><span style=\"color:#006600;\">10 câu hỏi này là dữ liệu nền tảng để xây dựng <strong>Home Protection Profile<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/4 10 câu hỏi cư dân chung cư nên trả lời.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi cư dân chung cư nên trả lời<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>15. Home Protection Profile nên gồm những gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một Home Protection Profile hoàn chỉnh có thể gồm:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Property Profile<\/strong> – thông tin căn hộ.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Ownership Profile<\/strong> – hình thức sở hữu.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Loan Profile<\/strong> – khoản vay liên quan.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Household Profile<\/strong> – những người đang sinh sống.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Contents Profile<\/strong> – tài sản bên trong.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Fire Risk Profile<\/strong> – các Exposure liên quan cháy.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Liability Profile<\/strong> – trách nhiệm tiềm năng với người khác.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Insurance Profile<\/strong> – các lớp bảo hiểm hiện có.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Emergency Fund<\/strong> – quỹ dự phòng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Emergency Plan<\/strong> – kế hoạch ứng phó và thoát nạn.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Stress Test<\/strong> – kiểm tra các kịch bản.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Protection Gap<\/strong> – khoảng trống bảo vệ.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây là bước chuyển từ một câu hỏi đơn giản: <strong>“Nhà tôi có bảo hiểm chưa?”<\/strong> sang: <strong>“Gia đình tôi đã được bảo vệ đến đâu nếu ngôi nhà gặp sự cố?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/4 Home Protection Profile.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>16. Protection Priority trong cháy chung cư nên bắt đầu từ đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không nên ưu tiên dựa đơn thuần vào giá trị tài sản. Thứ tự hợp lý cần bắt đầu từ mức độ hậu quả.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Priority 1 – Life Safety:<\/strong> tính mạng và khả năng thoát nạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Priority 2 – Health:<\/strong> sức khỏe và khả năng điều trị\/phục hồi.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Priority 3 – Liability:<\/strong> nguy cơ gây thiệt hại cho người khác.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Priority 4 – Housing:<\/strong> khả năng duy trì nơi ở.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Priority 5 – Property:<\/strong> căn hộ và tài sản.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Priority 6 – Cash Flow:<\/strong> thu nhập, khoản vay và quỹ dự phòng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Priority 7 – Recovery:<\/strong> khả năng phục hồi cuộc sống sau sự kiện.<\/span><\/p><p><span style=\"color:#006600;\">Điều này thể hiện một nguyên tắc rất quan trọng:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Protection Priority không nhất thiết đi theo thứ tự giá trị tiền lớn nhất, mà theo rủi ro có khả năng gây hậu quả nghiêm trọng nhất đối với gia đình.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/4 Protection Priority trong cháy chung cư.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Protection Priority trong cháy chung cư nên bắt đầu từ đâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>17. Prevention quan trọng không kém Insurance<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không thể nói về Fire Protection mà chỉ nói về tiền bồi thường. Một cấu trúc bảo vệ đầy đủ hơn là:<strong>Prevention → Detection → Escape → Emergency Response → Insurance → Recovery.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Phòng ngừa → Phát hiện → Thoát nạn → Ứng phó → Bảo hiểm → Phục hồi.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong đó, cư dân cần đặc biệt quan tâm đến an toàn sử dụng điện và thiết bị trong phạm vi căn hộ, không cản trở lối thoát nạn, hiểu phương án thoát hiểm của nơi mình sinh sống và tuân thủ hướng dẫn của cơ quan chức năng cũng như đơn vị quản lý tòa nhà.<\/span><\/p><p><span style=\"color:#006600;\">Bảo hiểm có thể hỗ trợ xử lý hậu quả tài chính trong phạm vi hợp đồng.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng:<strong>Insurance cannot replace Prevention.<\/strong>Bảo hiểm không thay thế phòng ngừa và an toàn tính mạng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>18. Từ Home Protection Profile đến Protection Graph<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một vụ cháy chung cư cho thấy rất rõ tại sao các hồ sơ bảo vệ cần kết nối với nhau:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Home Protection Profile<\/strong> ↕<strong>Family Protection Profile<\/strong> ↕ <strong>Health Protection Profile<\/strong><\/span><br><span style=\"color:#006600;\">↕<strong>Accident Protection Profile<\/strong> ↕<strong>Income Protection Profile<\/strong> ↕<strong>Loan Protection Profile<\/strong> ↕<strong>Emergency Fund Profile.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: <strong>Fire Event → Injury → Hospitalization → Income Loss → Mortgage Pressure → Family Financial Stress.<\/strong> Hoặc: <strong>Fire Event → Apartment Damage → Temporary Housing → Additional Living Cost → Emergency Fund Depletion.<\/strong> Hoặc:<strong>Fire Event → Damage to Neighbor → Liability Exposure → Financial Loss.<\/strong> Đây chính là <strong>Protection Graph – Bản đồ Quan hệ Bảo vệ<\/strong>. Một sự kiện có thể kích hoạt nhiều Risk Node cùng lúc.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/4 Protection Profile đến Protection Graph.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ Home Protection Profile đến Protection Graph<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>19. Từ Fire Risk đến Home Protection Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hành trình truyền thống thường bắt đầu: <strong>Người dùng → hỏi bảo hiểm cháy → xem sản phẩm → so sánh phí.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">iProtect đề xuất một hành trình khác: <strong>Home Profile<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Household Profile<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Fire Risk<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Human Exposure<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Property Exposure<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Liability Exposure<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Financial Exposure<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Existing Protection<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Stress Test<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Fire Protection Gap<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Protection Priority<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Suitable Solution<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Advisor Discovery.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi đó câu hỏi không còn là: <strong>“Bảo hiểm cháy chung cư bao nhiêu tiền?”<\/strong> mà trở thành: <strong>“Nếu căn hộ của tôi xảy ra cháy tối nay, gia đình có thể mất những gì, ai có thể phát sinh trách nhiệm, chúng tôi đã có những lớp bảo vệ nào và phần nào vẫn phải tự gánh?”<\/strong> Đây chính là <strong>Need-based Discovery – Khám phá dựa trên nhu cầu thực tế<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>20. Một căn hộ được bảo vệ không chỉ là căn hộ có bảo hiểm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình có thể có một hợp đồng bảo hiểm tài sản nhưng vẫn tồn tại khoảng trống ở con người, trách nhiệm, thu nhập, khoản vay, nơi ở thay thế hoặc quỹ dự phòng. Ngược lại, một cấu trúc Home Protection tốt cần kết hợp nhiều lớp:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Life Safety<\/strong> – bảo vệ tính mạng<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Prevention<\/strong> – phòng ngừa<\/span><\/li><li><span style=\"color:#006600;\"><strong>Emergency Plan<\/strong> – kế hoạch ứng phó<\/span><\/li><li><span style=\"color:#006600;\"><strong>Human Protection<\/strong> – bảo vệ con người<\/span><\/li><li><span style=\"color:#006600;\"><strong>Property Protection<\/strong> – bảo vệ tài sản<\/span><\/li><li><span style=\"color:#006600;\"><strong>Liability Protection<\/strong> – bảo vệ trách nhiệm<\/span><\/li><li><span style=\"color:#006600;\"><strong>Income Protection<\/strong> – bảo vệ thu nhập<\/span><\/li><li><span style=\"color:#006600;\"><strong>Emergency Fund<\/strong> – quỹ dự phòng<\/span><\/li><li><span style=\"color:#006600;\"><strong>Loan Protection<\/strong> – quản trị nghĩa vụ khoản vay<\/span><\/li><li><span style=\"color:#006600;\"><strong>Insurance<\/strong> – chuyển giao những rủi ro phù hợp<\/span><\/li><li><span style=\"color:#006600;\"><strong>Recovery Plan<\/strong> – khả năng phục hồi.<\/span><\/li><\/ul><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/4 BV Căn hộ.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\">Vì vậy câu hỏi quan trọng nhất trước một vụ cháy không chỉ là: <strong>“Ai chịu trách nhiệm?”<\/strong> Mà phải gồm cả:<\/span><\/p><p><span style=\"color:#006600;\"><strong>“Gia đình tôi có thể mất những gì?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>“Phần nào có thể được bồi thường hoặc được bảo vệ?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>“Phần nào chúng tôi vẫn phải tự chịu?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>“Nếu nhiều tổn thất xảy ra cùng lúc, tài chính gia đình chịu được bao lâu?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi những câu hỏi đó được trả lời bằng dữ liệu, <strong>Home Protection Profile<\/strong> mới thực sự hình thành.<\/span><\/p><p><span style=\"color:#006600;\">Và khi Home Protection Profile kết nối với Family, Health, Income, Loan và Emergency Fund Profile, iProtect có thể tiến thêm một bước: từ việc giúp người dùng <strong>tìm một sản phẩm bảo hiểm<\/strong> sang giúp họ <strong>khám phá cấu trúc bảo vệ của chính gia đình mình<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>iProtect™ – Từ Fire Risk đến Home Protection Profile. Từ từng rủi ro riêng lẻ đến Protection Graph của gia đình.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Lưu ý: Nội dung nhằm cung cấp kiến thức và hỗ trợ khám phá nhu cầu bảo vệ, không nhằm kết luận trách nhiệm pháp lý của bất kỳ chủ thể nào trong một vụ cháy cụ thể, không phải tư vấn pháp lý và không xác nhận quyền lợi bảo hiểm. Trách nhiệm, phạm vi bồi thường và quyền lợi của các bên cần được xác định căn cứ nguyên nhân sự cố, kết luận của cơ quan có thẩm quyền, quy định pháp luật, quyền sở hữu, hợp đồng và hồ sơ bảo hiểm cụ thể.<\/i><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/3.%20BH%20Nha%20v%C3%A0%20TS\/4%20tr%C3%A1ch%20nhi%E1%BB%87m%20ch%C3%A1y.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/3.%20BH%20Nha%20v%C3%A0%20TS\/4%20tr%C3%A1ch%20nhi%E1%BB%87m%20ch%C3%A1y.png","tags":"háy chung cư,cháy căn hộ,bảo hiểm chung cư,bảo hiểm cháy nổ,bảo hiểm nhà ở,trách nhiệm khi cháy chung cư,tài sản trong căn hộ,Home Protection Profile,Fire Protection Gap,Protection Gap,Protection Graph,bảo vệ gia đình,iProtect","count_view":0,"seo_name":"neu-chung-cu-xay-ra-chay-ai-boi-thuong-can-ho-tai-san-va-thiet-hai-cua-gia-dinh","date_update":0,"date_created_format":"1788427330","meta_title":"Cháy chung cư: Ai chịu trách nhiệm và gia đình có thể mất những gì?","meta_desc":"Cháy chung cư ai chịu trách nhiệm và gia đình có thể mất những gì? iProtect phân tích rủi ro đối với con người, căn hộ, nội thất, tài sản, trách nhiệm bên thứ ba, khoản vay, nơi ở thay thế và thu nhập; từ đó xây Home Protection Profile, Stress Test và xác","meta_keyword":"cháy chung cư ai chịu trách nhiệm,cháy chung cư ai bồi thường,căn hộ bị cháy ai chịu trách nhiệm,cháy căn hộ có được bảo hiểm không,bảo hiểm cháy chung cư,bảo hiểm căn hộ chung cư,cháy chung cư thiệt hại tài sản,cháy từ căn hộ lan sang nhà khác,trách nhiệ","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/neu-chung-cu-xay-ra-chay-ai-boi-thuong-can-ho-tai-san-va-thiet-hai-cua-gia-dinh"},{"id":80864,"name":"Xe vay ngân hàng bị mất, cháy hoặc tai nạn nặng: Ai trả khoản vay và bảo hiểm xử lý thế nào?","desc":"<p>Xe đang vay ngân hàng bị mất, cháy, ngập nước hoặc hư hỏng nặng không có nghĩa khoản vay tự động biến mất. Chủ xe có thể đồng thời đối mặt với mất tài sản, dư nợ, chi phí phát sinh và gián đoạn thu nhập. Chuyên đề iProtect phân tích mối quan hệ giữa Vehicle Value, Outstanding Loan, bảo hiểm và Loan Protection Gap để giúp người vay hiểu rõ rủi ro tài chính thực sự.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Xe đang vay ngân hàng: nếu xe mất hoặc hư hỏng nặng thì khoản vay ra sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mua ô tô bằng vốn vay giúp gia đình không phải bỏ toàn bộ số tiền ngay từ đầu, nhưng đồng thời tạo ra một mối quan hệ tài chính rất quan trọng: <strong>chiếc xe có thể gặp sự cố, trong khi khoản vay vẫn tiếp tục tồn tại<\/strong>. Nếu xe bị mất, cháy, ngập nước, tai nạn nghiêm trọng hoặc hư hỏng đến mức không thể sử dụng, nhiều chủ xe mới bắt đầu đặt câu hỏi: “Xe không còn hoặc gần như mất giá trị sử dụng thì tôi có còn phải trả ngân hàng không?”, “Bảo hiểm sẽ trả cho ai?”, “Tiền bồi thường có đủ tất toán khoản vay không?” và “Nếu thiếu thì phần còn lại ai chịu?”. Đây chính là một trong những <strong>Financial Exposure – mức độ phơi nhiễm tài chính<\/strong> quan trọng nhất của người mua xe bằng vốn vay.<\/span><\/p><p><span style=\"color:#006600;\">Điểm đầu tiên cần hiểu là: <strong>Vehicle Risk – rủi ro của chiếc xe<\/strong> và <strong>Loan Obligation – nghĩa vụ khoản vay<\/strong> không phải một vấn đề. Chiếc xe là tài sản; khoản vay là nghĩa vụ tài chính phát sinh từ hợp đồng tín dụng. Một sự kiện làm chiếc xe mất, hư hỏng hoặc giảm mạnh giá trị không mặc nhiên xóa nghĩa vụ trả nợ của người vay. Cách xử lý cụ thể phụ thuộc vào hợp đồng tín dụng, hợp đồng bảo đảm, hợp đồng bảo hiểm, tình trạng khoản vay, hồ sơ tổn thất và các quy định áp dụng. Đây là lý do iProtect cho rằng người mua xe bằng vốn vay không nên chỉ xây <strong>Car Protection Profile – Hồ sơ Bảo vệ Xe<\/strong>, mà còn cần một <strong>Loan Protection Profile – Hồ sơ Bảo vệ Khoản vay<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/3 Khoan vay xe.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>1. Hãy tách chiếc xe và khoản vay thành hai dòng giá trị khác nhau<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một người mua chiếc xe có giá 1 tỷ đồng, sử dụng 300 triệu đồng vốn tự có và vay ngân hàng 700 triệu đồng. Ngay khi giao dịch hoàn tất, có ít nhất hai cấu trúc tồn tại song song: <\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Vehicle Asset – Tài sản xe:<\/strong> giá trị chiếc xe tại từng thời điểm.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Loan Liability – Nghĩa vụ khoản vay:<\/strong> dư nợ và các nghĩa vụ tài chính theo hợp đồng tín dụng.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Hai giá trị này thay đổi theo thời gian nhưng không nhất thiết thay đổi cùng tốc độ. Xe thường giảm giá theo quá trình sử dụng, trong khi dư nợ giảm theo lịch trả nợ. Vì vậy tại một thời điểm có thể xảy ra: <strong>Vehicle Value > Outstanding Loan<\/strong> hoặc: <strong>Vehicle Value ≈ Outstanding Loan<\/strong> thậm chí trong một số tình huống: <strong>Vehicle Value < Outstanding Loan.<\/strong> Đây chính là điểm cần được Stress Test khi xây hồ sơ bảo vệ cho xe vay ngân hàng.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/3 gia trị xe và khoan vay.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Tách chiếc xe và khoản vay thành hai dòng giá trị khác nhau<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>2. Nếu xe hư hỏng, khoản vay có tự động dừng không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Về nguyên tắc tài chính, không nên mặc định như vậy. Hãy hình dung một tình huống: xe gặp tai nạn nghiêm trọng và phải nằm gara nhiều tháng. Trong khoảng thời gian chiếc xe không sử dụng được, lịch thanh toán khoản vay không mặc nhiên biến mất chỉ vì tài sản gặp sự cố. Gia đình lúc này có thể đồng thời chịu: <strong>Repair Cost + Loan Payment + Mobility Cost<\/strong> tức: <strong>Chi phí sửa chữa + khoản trả ngân hàng + chi phí di chuyển thay thế.<\/strong> Nếu chiếc xe còn được sử dụng để tạo thu nhập, có thể xuất hiện thêm: <strong>Income Loss – Thu nhập bị gián đoạn.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi đó: <strong>Repair Cost + Loan Payment + Mobility Cost + Income Loss<\/strong> có thể tạo thành một <strong>Financial Stress Event – sự kiện gây áp lực tài chính<\/strong> lớn hơn rất nhiều so với riêng chi phí sửa xe.<\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Nếu xe bị mất hoàn toàn thì khoản vay có biến mất không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một hiểu nhầm đặc biệt nguy hiểm. <strong>Mất tài sản không đồng nghĩa mất nghĩa vụ trả nợ.<\/strong> Nếu chiếc xe bị mất cắp và không thu hồi được, người vay vẫn cần xem xét nghĩa vụ của mình theo hợp đồng tín dụng và các thỏa thuận liên quan. Nếu có bảo hiểm phù hợp và sự kiện thuộc phạm vi được bảo hiểm, khoản tiền bảo hiểm có thể trở thành một nguồn tài chính quan trọng để xử lý tổn thất và nghĩa vụ liên quan.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng không nên suy luận: <strong>Xe mất → bảo hiểm trả → khoản vay tự động bằng 0.<\/strong> Giữa ba sự kiện này còn nhiều biến số:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Giá trị tổn thất được xác định bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Phạm vi bảo hiểm thế nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Số tiền được giải quyết thực tế là bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Dư nợ ngân hàng tại thời điểm đó là bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ngân hàng có quyền lợi liên quan đến tài sản bảo đảm và khoản tiền bảo hiểm như thế nào theo các hợp đồng đã ký?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Chỉ khi đặt các biến số cạnh nhau mới biết chủ xe thực sự còn Exposure bao nhiêu.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Nếu xe bị tổn thất nghiêm trọng, bảo hiểm đóng vai trò gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bảo hiểm vật chất xe có thể là một cơ chế <strong>Risk Transfer – chuyển giao một phần rủi ro tài chính<\/strong>, nhưng quyền lợi thực tế phải căn cứ vào hợp đồng và sự kiện cụ thể.<\/span><\/p><p><span style=\"color:#006600;\">Điều quan trọng với xe vay ngân hàng là cần phân biệt ba con số:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Outstanding Loan – Dư nợ còn lại<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Vehicle\/Insured Value – Giá trị xe\/giá trị được bảo hiểm theo hồ sơ liên quan<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Insurance Settlement – Khoản tiền bảo hiểm được giải quyết thực tế<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Ba con số này không nên được mặc định là bằng nhau.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ minh họa về mặt tư duy: <strong>Dư nợ ngân hàng: 500 triệu; Khoản bảo hiểm được giải quyết: 600 triệu<\/strong> Đây là một trạng thái.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng nếu: <strong>Dư nợ ngân hàng: 600 triệu; Khoản bảo hiểm được giải quyết: 500 triệu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">thì xuất hiện: <strong>100 triệu Loan Protection Gap.<\/strong> Ví dụ này chỉ nhằm giải thích cơ chế Gap, không đại diện cách tính bồi thường của một sản phẩm cụ thể.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/3 BH khoan vay xe.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Nếu xe bị tổn thất nghiêm trọng, bảo hiểm đóng vai trò gì?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>5. Loan Protection Gap là gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">iProtect có thể định nghĩa một chỉ số Discovery đơn giản: <strong>Loan Protection Gap = Financial Obligation – Available Protection<\/strong> Hay: <strong>Khoảng trống Bảo vệ Khoản vay = Nghĩa vụ tài chính còn lại – Nguồn bảo vệ có thể sử dụng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong thực tế cần đánh giá rộng hơn chỉ riêng dư nợ. Một sự kiện nghiêm trọng có thể tạo ra: <strong>Outstanding Loan<\/strong> – Dư nợ ngân hàng<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Repair\/Replacement Cost<\/strong> – Chi phí sửa chữa hoặc thay thế<\/span><\/li><li><span style=\"color:#006600;\"><strong>Mobility Cost<\/strong> – Chi phí phương tiện thay thế<\/span><\/li><li><span style=\"color:#006600;\"><strong>Income Loss<\/strong> – Thu nhập bị mất<\/span><\/li><li><span style=\"color:#006600;\"><strong>Other Event Costs<\/strong> – Các chi phí liên quan khác.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Trong khi nguồn bảo vệ có thể gồm: <strong>Insurance Protection<\/strong> – Bảo hiểm phù hợp<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Emergency Fund<\/strong> – Quỹ dự phòng<\/span><\/li><li><span style=\"color:#006600;\"><strong>Available Savings<\/strong> – Tiền có thể sử dụng<\/span><\/li><li><span style=\"color:#006600;\"><strong>Other Protection<\/strong> – Các nguồn bảo vệ hợp pháp khác.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Khoảng cách giữa hai bên chính là <strong>Financial Protection Gap<\/strong> mà gia đình phải tự hấp thụ.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/3 khoảng trống khoan vay.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Loan Protection Gap là gì?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>6. Một tình huống đáng chú ý: xe hỏng nhưng vẫn phải trả nợ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một chiếc xe được sử dụng cho công việc. Sau tai nạn, xe phải sửa trong 60 ngày. Trong hai tháng đó, chủ xe có thể phải đối mặt đồng thời với bốn dòng tiền:<\/span><\/p><p><span style=\"color:#006600;\"><strong>1. Khoản trả ngân hàng hàng tháng vẫn đến hạn.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Có thể phát sinh phần chi phí sửa chữa mà chủ xe phải chịu.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Cần thuê xe, đi taxi hoặc sử dụng phương tiện khác.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Thu nhập có thể giảm nếu công việc phụ thuộc vào chiếc xe.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Như vậy, vấn đề không còn là: <strong>“Xe sửa hết bao nhiêu?”<\/strong> mà phải là: <strong>“Sự cố này làm dòng tiền gia đình thay đổi như thế nào?”<\/strong> Đó là khác biệt giữa <strong>Vehicle Risk Assessment<\/strong> và <strong>Financial Risk Assessment<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Kịch bản nguy hiểm hơn: xe mất giá trị nhanh hơn dư nợ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy giả định một cấu trúc đơn giản. Khi mua: <strong>Giá xe: 1 tỷ đồng; Vốn tự có: 200 triệu đồng; Khoản vay: 800 triệu đồng.<\/strong>; Sau một khoảng thời gian, giả sử: <strong>Giá trị thị trường của xe: 700 triệu đồng<\/strong> trong khi: <strong>Dư nợ còn lại: 730 triệu đồng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi đó: <strong>Asset Value < Loan Balance.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình đang ở trạng thái có thể gọi là <strong>Negative Equity – giá trị tài sản thấp hơn nghĩa vụ nợ liên quan<\/strong>, xét theo phép so sánh đơn giản này.<\/span><\/p><p><span style=\"color:#006600;\">Nếu xảy ra một sự kiện tổn thất nghiêm trọng đúng vào thời điểm đó, Protection Gap cần được xem xét rất kỹ. Đây là lý do người vay tỷ lệ cao không chỉ cần quan tâm <strong>“mỗi tháng trả bao nhiêu?”<\/strong>, mà còn nên theo dõi: <strong>Vehicle Value vs Outstanding Loan.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/3 giá trị xe mat giá.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Xe mất giá trị nhanh hơn dư nợ<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>8. Ngập nước và thủy kích làm bài toán khoản vay khó hơn thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Xe vay ngân hàng gặp ngập nước là ví dụ rất rõ của <strong>Double Exposure – phơi nhiễm kép<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một bên: <strong>Vehicle Exposure:<\/strong> động cơ, điện – điện tử, nội thất và các hệ thống khác có thể bị ảnh hưởng.<\/span><\/p><p><span style=\"color:#006600;\">Bên kia: <strong>Loan Exposure:<\/strong> nghĩa vụ tài chính vẫn tồn tại. Nếu xe còn tạo thu nhập thì xuất hiện lớp thứ ba: <strong>Income Exposure.<\/strong> Khi đó có thể hình thành: <strong>Flood Event → Vehicle Damage → Mobility Interruption → Income Impact → Loan Pressure.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một trận mưa ban đầu chỉ là <strong>Environmental Risk<\/strong>, nhưng qua chuỗi tác động có thể trở thành <strong>Household Financial Risk – rủi ro tài chính gia đình<\/strong>. Đây là lý do Car Protection Profile cần kết nối với Loan Profile và Income Protection Profile.<\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Xe cháy hoặc tổn thất rất nghiêm trọng thì cần nhìn những gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì chỉ hỏi “có được bồi thường không?”, hãy xây một <strong>Total Loss Financial Map – Bản đồ Tài chính khi xảy ra tổn thất nghiêm trọng<\/strong>: <strong>Sự kiện<\/strong> ↓Xe bị thiệt hại ở mức nào? ↓Có khả năng sửa chữa hay thuộc trường hợp tổn thất được xử lý theo cơ chế khác của hợp đồng? ↓Giá trị được xác định theo hồ sơ là bao nhiêu?↓Phạm vi bảo hiểm áp dụng thế nào? ↓Khoản bảo hiểm được giải quyết thực tế bao nhiêu? ↓Dư nợ ngân hàng còn bao nhiêu? ↓Chi phí khác của gia đình bao nhiêu? ↓Nguồn dự phòng hiện có bao nhiêu? ↓<strong>Protection Gap còn lại?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bản đồ này giúp người vay nhìn thấy vấn đề trước khi rủi ro xảy ra.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Đừng nhầm “có bảo hiểm” với “đã bảo vệ đủ khoản vay”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một trong những điểm quan trọng nhất. Một chủ xe có thể nói: <strong>“Xe tôi đang vay nên ngân hàng yêu cầu mua bảo hiểm rồi.” <\/strong>Nhưng câu hỏi Discovery cần đi xa hơn:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Bảo hiểm nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Phạm vi nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Giá trị bảo hiểm hiện tại ra sao?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Có những loại trừ đáng chú ý nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Mức miễn thường thế nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Tổn thất do ngập nước\/thủy kích được quy định ra sao?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Quy trình thông báo và giải quyết tổn thất thế nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ngân hàng có quyền lợi gì liên quan đến khoản tiền bảo hiểm?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Dư nợ hiện tại bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu số tiền bảo hiểm không đủ xử lý toàn bộ nghĩa vụ và thiệt hại, gia đình lấy nguồn nào bù phần thiếu?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Như vậy: <strong>Insurance ≠ Automatically Fully Protected.<\/strong> Có bảo hiểm không đồng nghĩa mọi Exposure đã được xử lý.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Hãy Stress Test xe vay ngân hàng bằng 5 kịch bản<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Kịch bản 1 – Va chạm nhẹ: <\/strong>Xe sửa 10–20 triệu đồng nhưng vẫn sử dụng được. Gia đình có thể tự chịu khoản này không? Bảo hiểm có cần được sử dụng không? Mức miễn thường và các điều kiện liên quan thế nào?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 2 – Tai nạn lớn: <\/strong>Xe phải sửa 100–300 triệu đồng và nằm gara một thời gian. Gia đình vừa trả khoản vay vừa xử lý chi phí di chuyển thay thế được không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 3 – Ngập nước\/thủy kích: <\/strong>Xe bị thiệt hại lớn. Phạm vi bảo hiểm hiện tại xử lý sự kiện như thế nào? Nếu phải sửa dài ngày, dòng tiền gia đình chịu được bao lâu?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 4 – Xe bị mất hoặc tổn thất đặc biệt nghiêm trọng: <\/strong>Hãy đặt cạnh nhau: <strong>Giá trị xe – Khoản bảo hiểm có thể được giải quyết – Dư nợ ngân hàng – Chi phí phát sinh.<\/strong> Sau đó xác định Protection Gap.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 5 – Xe mất khả năng sử dụng + người vay mất hoặc giảm thu nhập: <\/strong>Đây mới là Stress Test mạnh nhất.<strong> Vehicle Problem + Income Problem + Loan Obligation<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Xảy ra đồng thời. Gia đình có thể tiếp tục trả nợ trong 3 tháng, 6 tháng hay 12 tháng? Nếu không biết câu trả lời, Loan Protection Profile vẫn chưa hoàn chỉnh.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/3 Stress Test xe vay ngân hàng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Stress Test xe vay ngân hàng bằng 5 kịch bản<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>12. 10 câu hỏi người đang vay mua xe nên trả lời<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>1.<\/strong> Giá trị thị trường hiện tại của chiếc xe khoảng bao nhiêu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>2.<\/strong> Dư nợ ngân hàng hiện tại còn bao nhiêu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>3.<\/strong> Mỗi tháng phải trả cả gốc và lãi khoảng bao nhiêu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>4.<\/strong> Nguồn thu nhập nào đang được sử dụng để trả khoản vay?<\/span><\/p><p><span style=\"color:#006600;\"><strong>5.<\/strong> Nếu nguồn thu đó giảm mạnh, gia đình có thể tiếp tục trả nợ trong bao lâu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>6.<\/strong> Xe hiện có những lớp bảo hiểm nào?<\/span><\/p><p><span style=\"color:#006600;\"><strong>7.<\/strong> Những sự kiện như mất cắp, cháy nổ, tai nạn, thiên tai, ngập nước hoặc thủy kích được quy định thế nào trong hợp đồng liên quan?<\/span><\/p><p><span style=\"color:#006600;\"><strong>8.<\/strong> Ngân hàng có quyền lợi và cơ chế xử lý như thế nào đối với tài sản bảo đảm và khoản tiền bảo hiểm nếu xảy ra tổn thất?<\/span><\/p><p><span style=\"color:#006600;\"><strong>9.<\/strong> Nếu khoản bảo hiểm được giải quyết thấp hơn nghĩa vụ tài chính và tổng thiệt hại, gia đình có nguồn tiền nào bù phần thiếu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>10.<\/strong> Quỹ dự phòng hiện tại đủ duy trì khoản trả ngân hàng trong bao nhiêu tháng?<\/span><\/p><p><span style=\"color:#006600;\">10 câu hỏi này có thể tạo thành dữ liệu lõi của <strong>Loan Protection Profile<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/3 10 câu hỏi người đang vay mua xe.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi người đang vay mua xe nên trả lời<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>13. Loan Protection Profile nên gồm những gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một Loan Protection Profile dành cho xe có thể được xây thành các module:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Vehicle Value<\/strong> – Giá trị hiện tại của xe.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Original Loan<\/strong> – Khoản vay ban đầu.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Outstanding Loan<\/strong> – Dư nợ hiện tại.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Monthly Debt Service<\/strong> – Nghĩa vụ trả nợ hàng tháng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Loan Term<\/strong> – Thời hạn còn lại.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Income Source<\/strong> – Nguồn thu trả nợ.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Income Dependency<\/strong> – Mức độ phụ thuộc vào nguồn thu đó.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Insurance Protection<\/strong> – Các lớp bảo hiểm hiện có.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Emergency Fund<\/strong> – Quỹ dự phòng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Stress Test<\/strong> – Các kịch bản tài chính.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Protection Gap<\/strong> – Khoảng trống bảo vệ.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Protection Priority<\/strong> – Những rủi ro cần ưu tiên xử lý.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Điểm quan trọng là Loan Protection Profile phải được cập nhật theo thời gian vì cả <strong>Vehicle Value<\/strong>, <strong>Outstanding Loan<\/strong>, <strong>Income<\/strong> và <strong>Available Protection<\/strong> đều thay đổi.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/3 Loan Protection Profile.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Loan Protection Profile nên gồm những gì?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>14. Từ Car Loan đến Protection Graph<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Chiếc xe vay ngân hàng cho thấy rất rõ vì sao iProtect không nên xây các hồ sơ bảo vệ độc lập.<\/span><\/p><p><span style=\"color:#006600;\">Hãy nhìn chuỗi liên kết: <strong>Car Protection Profile <\/strong>↕<strong>Loan Protection Profile<\/strong> ↕<strong>Income Protection Profile<\/strong> ↕<strong>Accident Protection Profile<\/strong> ↕<strong>Health Protection Profile<\/strong> ↕<strong>Family Protection Profile<\/strong> ↕<strong>Emergency Fund Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, người trụ cột đang vay mua xe và sử dụng chiếc xe để tạo thu nhập. Nếu người đó gặp tai nạn: <strong>Person Risk → Health Risk → Income Risk → Loan Risk → Family Financial Risk.<\/strong> Trong trường hợp này, bảo hiểm vật chất xe dù rất tốt cũng không giải quyết được toàn bộ chuỗi rủi ro. Đó chính là giá trị của <strong>Protection Graph – Bản đồ Quan hệ Bảo vệ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>15. Protection Priority của xe vay ngân hàng nên được xác định thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không phải mọi Exposure đều có mức độ ưu tiên giống nhau. Có thể đánh giá theo bốn yếu tố:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Probability – Khả năng xảy ra<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Severity – Mức độ thiệt hại<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Financial Capacity – Khả năng tự chịu<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Dependency – Mức độ phụ thuộc<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Một rủi ro có xác suất thấp nhưng nếu xảy ra khiến gia đình mất tài sản lớn và vẫn còn hàng trăm triệu đồng dư nợ thì Severity rất cao. Ngược lại, một khoản sửa chữa nhỏ thường xuyên xảy ra nhưng gia đình hoàn toàn có khả năng tự chi trả có thể không cần ưu tiên chuyển giao. Do đó: <strong>Protection Priority ≠ Rủi ro xảy ra thường xuyên nhất.<\/strong> Mà nên là: <strong>Protection Priority = Rủi ro có khả năng tạo ra khoảng trống tài chính nguy hiểm nhất đối với chính gia đình đó.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/3 Protection Priority của xe vay ngân hàng.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>16. Từ Loan Protection Profile đến Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hành trình truyền thống thường bắt đầu: <strong>Mua xe → Vay ngân hàng → Mua bảo hiểm theo yêu cầu → Hoàn tất.<\/strong> iProtect có thể mở rộng thành: <strong>Vehicle Profile <\/strong>→ <strong>Loan Profile<\/strong> → <strong>Income Profile<\/strong> → <strong>Risk Exposure<\/strong> → <strong>Existing Protection<\/strong> → <strong>Stress Test <\/strong>→ <strong>Loan Protection Gap <\/strong>→ <strong>Protection Priority <\/strong>→ <strong>Suitable Solution <\/strong>→ <strong>Advisor Discovery.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điều này thay đổi hoàn toàn câu hỏi. Thay vì: <strong>“Xe vay ngân hàng phải mua bảo hiểm gì?”<\/strong> Discovery hỏi: <strong>“Nếu chiếc xe mất hoặc hư hỏng nặng ngày mai, sau khi tính tất cả nguồn bảo vệ hiện có, gia đình còn phải gánh bao nhiêu nghĩa vụ tài chính?”<\/strong> Đó mới là con số quan trọng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>17. Một chiếc xe vay ngân hàng cần bảo vệ cả Asset và Cash Flow<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với xe mua hoàn toàn bằng tiền tự có, rủi ro lớn nhất thường tập trung nhiều vào tài sản và các trách nhiệm liên quan. Nhưng với xe vay ngân hàng, cần nhìn đồng thời: <strong>Asset Protection – Bảo vệ tài sản<\/strong> và: <strong>Cash Flow Protection – Bảo vệ dòng tiền.<\/strong> Một cấu trúc hợp lý có thể bao gồm: <strong>Vehicle Protection<\/strong> – bảo vệ chiếc xe;<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Liability Protection<\/strong> – bảo vệ trách nhiệm;<\/span><\/li><li><span style=\"color:#006600;\"><strong>Human Protection<\/strong> – bảo vệ con người;<\/span><\/li><li><span style=\"color:#006600;\"><strong>Income Protection<\/strong> – bảo vệ nguồn thu;<\/span><\/li><li><span style=\"color:#006600;\"><strong>Emergency Fund<\/strong> – duy trì dòng tiền khi có sự cố;<\/span><\/li><li><span style=\"color:#006600;\"><strong>Loan Protection<\/strong> – quản trị nghĩa vụ khoản vay;<\/span><\/li><li><span style=\"color:#006600;\"><strong>Evidence & Documentation<\/strong> – quản lý hồ sơ, hợp đồng và bằng chứng;<\/span><\/li><li><span style=\"color:#006600;\"><strong>Emergency Response<\/strong> – quy trình ứng phó khi sự cố xảy ra.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Mục tiêu không phải mua càng nhiều bảo hiểm càng tốt. Mục tiêu là xác định <strong>rủi ro nào có thể khiến tài chính gia đình mất cân bằng và xây đúng lớp bảo vệ cho rủi ro đó<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/3 bảo vệ cả Asset và Cash Flow của xe.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>18. Câu hỏi cuối cùng không phải “còn nợ ngân hàng bao nhiêu?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người còn dư nợ 500 triệu đồng nhưng có thu nhập ổn định, quỹ dự phòng lớn và nhiều nguồn tài chính khác có Loan Risk rất khác một người cũng nợ 500 triệu đồng nhưng chỉ có một nguồn thu nhập và chiếc xe lại chính là công cụ tạo ra nguồn thu đó.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy: <strong>Same Loan ≠ Same Risk.<\/strong> Cùng một khoản vay không đồng nghĩa cùng một mức độ rủi ro. Điều iProtect cần khám phá không chỉ là <strong>Loan Balance – số dư khoản vay<\/strong>, mà là toàn bộ: <strong>Loan + Asset + Income + Family Dependency + Emergency Fund + Insurance + Risk Exposure.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi các dữ liệu này được kết nối, người dùng mới nhìn thấy <strong>Loan Protection Gap thực sự của mình<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, với một chiếc xe đang vay ngân hàng, đừng chỉ hỏi: <strong>“Nếu xe mất thì bảo hiểm trả bao nhiêu?”<\/strong> Hãy hỏi đầy đủ hơn: <strong>“Nếu ngày mai chiếc xe mất hoặc hư hỏng nghiêm trọng, khoản vay của tôi còn bao nhiêu, nguồn thu có bị ảnh hưởng không, bảo hiểm và quỹ dự phòng xử lý được bao nhiêu, và cuối cùng gia đình tôi còn phải tự gánh bao nhiêu?”<\/strong> Đó chính là bước chuyển từ <strong>mua bảo hiểm cho chiếc xe<\/strong> sang <strong>xây dựng cấu trúc bảo vệ tài chính quanh chiếc xe<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>iProtect™ – Từ hiểu khoản vay đến xây dựng Loan Protection Profile. Từ từng hồ sơ bảo vệ đến Protection Graph của gia đình.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Lưu ý: Nội dung nhằm cung cấp kiến thức và hỗ trợ khám phá nhu cầu bảo vệ, không phải tư vấn tín dụng, pháp lý hay xác nhận quyền lợi bảo hiểm. Việc xử lý khoản vay, tài sản bảo đảm, khoản tiền bảo hiểm và nghĩa vụ của các bên phụ thuộc vào hợp đồng tín dụng, hợp đồng bảo đảm, hợp đồng bảo hiểm, hồ sơ tổn thất và quy định pháp luật áp dụng trong từng trường hợp.<\/i><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/2.%20BH%20OTO\/3%20b%E1%BA%A3o%20v%E1%BB%87%20c%E1%BA%A3%20Asset%20v%C3%A0%20Cash%20Flow%20c%E1%BB%A7a%20xe.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/2.%20BH%20OTO\/3%20b%E1%BA%A3o%20v%E1%BB%87%20c%E1%BA%A3%20Asset%20v%C3%A0%20Cash%20Flow%20c%E1%BB%A7a%20xe.png","tags":"xe vay ngân hàng,vay mua ô tô,bảo hiểm xe vay ngân hàng,khoản vay mua xe,xe bị mất,xe hư hỏng nặng,bảo hiểm vật chất xe,dư nợ ô tô,Loan Protection Profile,Loan Protection Gap,Car Protection Profile,Protection Gap,iProtect","count_view":0,"seo_name":"xe-vay-ngan-hang-bi-mat-chay-hoac-tai-nan-nang-ai-tra-khoan-vay-va-bao-hiem-xu-ly-the-nao","date_update":0,"date_created_format":"1788423847","meta_title":"Xe đang vay ngân hàng: Nếu mất hoặc hư hỏng nặng thì khoản vay ra sao?","meta_desc":"Xe đang vay ngân hàng nếu bị mất, cháy, ngập nước hoặc hư hỏng nặng thì khoản vay ra sao? iProtect phân tích mối quan hệ giữa giá trị xe, dư nợ, bảo hiểm, thu nhập và quỹ dự phòng; từ đó giúp chủ xe xây Loan Protection Profile, Stress Test các tình huống ","meta_keyword":"xe đang vay ngân hàng bị mất thì sao,xe vay ngân hàng bị tai nạn,xe vay ngân hàng bị hư hỏng nặng,xe bị mất có phải trả ngân hàng không,xe bị cháy còn phải trả nợ không,bảo hiểm xe vay ngân hàng,bảo hiểm ô tô trả góp,xe vay ngân hàng bị ngập nước,bảo hiểm","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/xe-vay-ngan-hang-bi-mat-chay-hoac-tai-nan-nang-ai-tra-khoan-vay-va-bao-hiem-xu-ly-the-nao"},{"id":80856,"name":"Xe mới mua cần những lớp bảo vệ nào? 10 lớp chủ xe nên kiểm tra ngay từ đầu","desc":"<p>Mua xe mới không chỉ là sở hữu thêm một tài sản mà còn tạo ra nhiều rủi ro mới liên quan đến phương tiện, con người, trách nhiệm, khoản vay và tài chính gia đình. Thay vì chỉ hỏi mua bảo hiểm nào, iProtect đề xuất xây dựng Car Protection Profile để xác định các lớp bảo vệ cần thiết, đánh giá Protection Gap và lựa chọn giải pháp phù hợp với từng chủ xe.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Xe mới mua cần những lớp bảo vệ nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mua một chiếc xe mới thường bắt đầu bằng những câu hỏi rất quen thuộc: chọn phiên bản nào, vay bao nhiêu, đăng ký biển số thế nào, mua phụ kiện gì và bảo hiểm ở đâu có giá tốt. Nhưng dưới góc độ bảo vệ tài chính, thời điểm vừa nhận xe cũng là lúc một tài sản mới, một tập hợp rủi ro mới và đôi khi cả một nghĩa vụ tài chính mới xuất hiện trong gia đình. Vì vậy, câu hỏi quan trọng không chỉ là <strong>“Xe mới cần mua bảo hiểm gì?”<\/strong>, mà nên rộng hơn: <strong>“Từ ngày chiếc xe bắt đầu lăn bánh, tôi cần những lớp bảo vệ nào cho chiếc xe, người sử dụng, trách nhiệm với người khác và tài chính của gia đình?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó là cách iProtect tiếp cận <strong>Car Protection – Bảo vệ Xe<\/strong>: không bắt đầu từ sản phẩm bảo hiểm mà bắt đầu từ chiếc xe, cách sử dụng, người sử dụng, rủi ro và khả năng tài chính của chủ xe.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/2 Bao Vẹ xe mới iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Xe mới mua cần những lớp bảo vệ nào?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. Một chiếc xe mới tạo ra những Exposure nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong quản trị rủi ro, có thể hiểu <strong>Exposure<\/strong> là đối tượng hoặc giá trị đang phơi nhiễm trước khả năng xảy ra tổn thất. Khi mua một chiếc xe mới, gia đình không chỉ sở hữu thêm một tài sản mà đồng thời xuất hiện nhiều Exposure khác nhau.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Vehicle Exposure<\/strong> là rủi ro liên quan trực tiếp đến chiếc xe: va chạm, cháy nổ, mất cắp, ngập nước, thủy kích, thiên tai hoặc những sự cố khác có thể làm giảm giá trị tài sản.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Human Exposure<\/strong> liên quan đến người lái và người ngồi trên xe: tai nạn có thể gây thương tích, phát sinh chi phí y tế, mất khả năng làm việc hoặc ảnh hưởng đến thu nhập.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Liability Exposure<\/strong> là trách nhiệm có thể phát sinh khi việc sử dụng xe gây thiệt hại cho người hoặc tài sản của bên khác.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Financial Exposure<\/strong> xuất hiện khi chủ xe phải tự chi trả cho sửa chữa, cứu hộ, phương tiện thay thế, nghĩa vụ khoản vay hoặc các chi phí khác.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Mobility Exposure<\/strong> là nguy cơ mất khả năng di chuyển khi chiếc xe không thể sử dụng trong một khoảng thời gian.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nếu xe phục vụ kinh doanh hoặc trực tiếp tạo thu nhập, còn xuất hiện <strong>Income Exposure<\/strong>: xe ngừng hoạt động có thể đồng nghĩa nguồn thu bị gián đoạn.<\/span><\/p><p><span style=\"color:#006600;\">Như vậy: <strong>New Car ≠ chỉ là một tài sản mới<\/strong> mà thực tế là: <strong>New Car = Asset + Human + Liability + Financial + Mobility + Income Exposure.<\/strong> Đây là lý do việc bảo vệ một chiếc xe mới cần được nhìn theo nhiều lớp.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/2 Một chiếc xe mới tạo ra những Exposure.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Một chiếc xe mới tạo ra những Exposure nào?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>2. Lớp 1 – Bảo vệ trách nhiệm bắt buộc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Lớp đầu tiên cần nhận diện là trách nhiệm của chủ xe\/người điều khiển phương tiện đối với bên thứ ba theo quy định pháp luật. Tại Việt Nam, chủ xe cơ giới thuộc đối tượng áp dụng cần tuân thủ quy định hiện hành về <strong>bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng cần hiểu đúng bản chất: lớp bảo hiểm trách nhiệm bắt buộc không phải là lớp bảo vệ toàn bộ giá trị chiếc xe của chính bạn.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung đơn giản: <strong>Xe của bạn gây thiệt hại cho người khác → Liability Risk<\/strong> trong khi: <strong>Xe của chính bạn bị hư hỏng → Own Vehicle Risk.<\/strong> Đây là hai nhóm rủi ro khác nhau. Việc có bảo hiểm trách nhiệm bắt buộc không có nghĩa chiếc xe mới đã được bảo vệ toàn diện.<\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Lớp 2 – Bảo vệ giá trị chính chiếc xe<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với một chiếc xe mới trị giá vài trăm triệu đến hàng tỷ đồng, một trong những Exposure lớn nhất chính là giá trị tài sản. Tai nạn giao thông, va quẹt, đâm va, thiên tai, cháy nổ, ngập nước hoặc những sự kiện khác có thể tạo ra chi phí sửa chữa đáng kể. Vì vậy chủ xe nên đánh giá <strong>Vehicle Protection – lớp bảo vệ cho chính phương tiện<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một câu hỏi đơn giản có thể giúp xác định mức độ cần thiết: <strong>Nếu ngày mai chiếc xe bị thiệt hại 100–300 triệu đồng, tôi có sẵn sàng tự chi trả khoản tiền đó không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu câu trả lời là không, gia đình đang có một <strong>Vehicle Financial Exposure<\/strong> đáng kể.<\/span><\/p><p><span style=\"color:#006600;\">Bảo hiểm vật chất xe là một trong những công cụ có thể được xem xét để chuyển giao một phần rủi ro này. Tuy nhiên, chủ xe không nên chỉ so sánh phí bảo hiểm mà cần đọc phạm vi bảo hiểm, quyền lợi, điều kiện, loại trừ, mức miễn thường và quy trình xử lý tổn thất của từng sản phẩm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Lớp 3 – Bảo vệ trước ngập nước và thủy kích<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đối với xe sử dụng tại những đô thị thường xuất hiện mưa lớn, đường ngập hoặc hầm xe có nguy cơ ngập, <strong>Flood & Hydrolock Exposure – rủi ro ngập nước và thủy kích<\/strong> cần được đưa vào Car Protection Profile ngay từ khi mua xe.<\/span><\/p><p><span style=\"color:#006600;\">Một sự kiện ngập có thể tác động đến động cơ, điện – điện tử, cảm biến, nội thất và nhiều hệ thống khác. Nếu chiếc xe có giá trị cao hoặc sử dụng nhiều công nghệ điện tử, quy mô thiệt hại tiềm năng càng cần được xem xét.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng không nên mặc định rằng mọi hợp đồng bảo hiểm vật chất đều xử lý ngập nước, thủy kích theo cùng một cách. Chủ xe cần kiểm tra cụ thể <strong>phạm vi, điều kiện, loại trừ và quyền lợi liên quan<\/strong> trong hợp đồng dự kiến tham gia.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy thay vì chỉ hỏi: <strong>“Bảo hiểm này bao nhiêu tiền?”<\/strong> hãy hỏi thêm: <strong>“Nếu xe ngập nước hoặc xảy ra tổn thất liên quan thủy kích, hợp đồng của tôi bảo vệ những gì và tôi còn phải tự chịu phần nào?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/2 10 lớp bảo vệ cho một chiếc xe mới.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 Lớp Bảo vệ <\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>5. Lớp 4 – Bảo vệ con người trên xe<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Chiếc xe có thể sửa chữa hoặc thay thế. Nhưng hậu quả đối với con người có thể lớn hơn rất nhiều. Một tai nạn có thể kéo theo chi phí cấp cứu, điều trị, phục hồi, nghỉ việc, giảm thu nhập hoặc ảnh hưởng dài hạn đến khả năng lao động.<\/span><\/p><p><span style=\"color:#006600;\">Do đó Car Protection không nên dừng lại ở Vehicle Protection. Cần đặt chiếc xe vào <strong>Human Protection Map<\/strong>: <strong>Người lái → Người thân → Trẻ em → Người thường xuyên đi cùng → Người phụ thuộc tài chính.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình thường xuyên sử dụng xe đưa trẻ đi học sẽ có Human Exposure khác một người chủ yếu lái xe một mình. Người sử dụng xe hàng ngày cho công việc cũng khác người chỉ sử dụng cuối tuần. Vì vậy lớp bảo vệ liên quan con người cần được đánh giá cùng với <strong>Health Protection Profile, Accident Protection Profile và Family Protection Profile<\/strong>, thay vì tách chiếc xe khỏi toàn bộ cấu trúc bảo vệ gia đình.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Lớp 5 – Bảo vệ trách nhiệm với người khác<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một chiếc xe không chỉ có khả năng bị thiệt hại mà còn có khả năng <strong>gây ra thiệt hại<\/strong>. Đây chính là Liability Exposure. Một sự cố có thể liên quan đến phương tiện khác, tài sản của người khác hoặc sức khỏe và tính mạng của bên thứ ba. Vì vậy ngoài việc đáp ứng nghĩa vụ bảo hiểm bắt buộc theo quy định, chủ xe nên hiểu rõ <strong>quy mô trách nhiệm tài chính tiềm năng<\/strong> của mình.<\/span><\/p><p><span style=\"color:#006600;\">Câu hỏi Discovery ở đây không phải chỉ là: <strong>“Tôi đã mua bảo hiểm bắt buộc chưa?”<\/strong> mà còn là: <strong>“Trong một sự cố nghiêm trọng, trách nhiệm tài chính của tôi có thể lớn đến đâu và lớp bảo vệ hiện tại xử lý được bao nhiêu?”<\/strong> Từ đó mới xác định có cần xem xét thêm những giải pháp bảo vệ trách nhiệm phù hợp hay không.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Lớp 6 – Bảo vệ nghĩa vụ khoản vay<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lớp đặc biệt quan trọng với xe mua bằng vốn vay.<\/span><\/p><p><span style=\"color:#006600;\">Một chiếc xe có thể hỏng nặng hoặc tạm thời không sử dụng được, nhưng khoản vay ngân hàng vẫn tồn tại. Chủ xe vẫn phải thực hiện nghĩa vụ tài chính theo hợp đồng tín dụng. Điều đó tạo nên: <strong>Vehicle Loss + Loan Obligation = Double Financial Pressure<\/strong> hay: <strong>Thiệt hại tài sản + nghĩa vụ trả nợ = áp lực tài chính kép.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử gia đình mua chiếc xe 1 tỷ đồng, trong đó 600 triệu đồng là vốn vay. Nếu xảy ra một sự cố nghiêm trọng, vấn đề không chỉ nằm ở chi phí sửa xe mà còn là khả năng duy trì dòng tiền trả nợ trong thời gian đó. Vì vậy <strong>Loan Profile – Hồ sơ Khoản vay<\/strong> nên được kết nối với Car Protection Profile.<\/span><\/p><p><span style=\"color:#006600;\">Cần biết: dư nợ hiện tại bao nhiêu, khoản trả hàng tháng bao nhiêu, nguồn thu nào đang trả khoản vay và gia đình có thể duy trì nghĩa vụ đó trong bao lâu nếu thu nhập bị gián đoạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Lớp 7 – Bảo vệ khả năng di chuyển<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một lớp thường không được chú ý cho đến khi sự cố thực sự xảy ra. Nếu chiếc xe phải nằm gara 7 ngày, 15 ngày hay một tháng, gia đình sẽ di chuyển bằng gì? Taxi, xe công nghệ, thuê xe hoặc sử dụng một phương tiện khác đều có thể phát sinh chi phí.<\/span><\/p><p><span style=\"color:#006600;\">Có thể gọi đây là: <strong>Mobility Interruption Risk – Rủi ro gián đoạn khả năng di chuyển.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với gia đình, tác động có thể là bất tiện và chi phí phát sinh. Nhưng với người dùng xe để gặp khách hàng, vận chuyển hàng hóa hoặc phục vụ công việc, Mobility Risk có thể nhanh chóng chuyển thành <strong>Income Risk – rủi ro thu nhập<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Do đó khi mua xe mới, hãy hỏi: <strong>Nếu chiếc xe biến mất khỏi cuộc sống của tôi trong 30 ngày, điều gì sẽ xảy ra?<\/strong> Câu trả lời cho câu hỏi này cho biết chiếc xe thực sự quan trọng đến mức nào đối với tài chính và cuộc sống của bạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Lớp 8 – Quỹ dự phòng cho chiếc xe<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không phải mọi rủi ro đều cần hoặc có thể chuyển giao cho bảo hiểm. Chủ xe vẫn có thể phải đối mặt với mức miễn thường, những khoản ngoài phạm vi bảo hiểm, bảo dưỡng, sửa chữa nhỏ, chi phí cứu hộ, phương tiện thay thế hoặc nhiều chi phí phát sinh khác.<\/span><\/p><p><span style=\"color:#006600;\">Do đó một lớp quan trọng của Car Protection là: <strong>Emergency Fund – Quỹ dự phòng. <\/strong>Có thể xem cấu trúc bảo vệ tài chính của chiếc xe theo ba tầng:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Tầng 1 – Self Protection:<\/strong> những khoản nhỏ chủ xe có thể tự chịu.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Tầng 2 – Emergency Fund:<\/strong> những khoản lớn hơn nhưng vẫn nằm trong khả năng tài chính.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Tầng 3 – Risk Transfer:<\/strong> những rủi ro có khả năng tạo thiệt hại lớn được cân nhắc chuyển giao thông qua bảo hiểm hoặc cơ chế phù hợp khác.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Cách tiếp cận này giúp tránh tư duy <strong>“mua bảo hiểm là chuyển hết rủi ro cho công ty bảo hiểm”<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Lớp 9 – Emergency & Assistance: cứu hộ và ứng phó sự cố<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một lớp bảo vệ tốt không chỉ hoạt động sau khi xác định thiệt hại. Nó cần bắt đầu ngay tại thời điểm sự cố xảy ra. Khi xe chết máy, tai nạn, ngập nước hoặc gặp sự cố trên đường, chủ xe cần biết: <strong>Gọi ai? → Làm gì trước? → Không nên làm gì? → Xe được đưa đi đâu? → Cần ghi nhận bằng chứng gì? → Liên hệ bảo hiểm thế nào?<\/strong> Đây là <strong>Emergency & Assistance Layer – Lớp Ứng phó và Hỗ trợ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Đặc biệt với những tình huống như ngập nước, hành vi trong vài phút đầu tiên có thể ảnh hưởng đáng kể đến quy mô tổn thất. Vì vậy số hotline cứu hộ, đầu mối bảo hiểm, gara liên kết và quy trình xử lý sự cố nên được chuẩn bị ngay từ khi nhận xe thay vì đến lúc xảy ra vấn đề mới bắt đầu tìm kiếm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Lớp 10 – Evidence: hồ sơ và bằng chứng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong nhiều tình huống, khả năng bảo vệ quyền lợi không chỉ phụ thuộc vào việc có hợp đồng bảo hiểm mà còn phụ thuộc vào <strong>Evidence – bằng chứng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Chủ xe nên lưu trữ có hệ thống các tài liệu liên quan như thông tin phương tiện, hợp đồng và chứng nhận bảo hiểm, lịch sử bảo dưỡng, hình ảnh hiện trạng khi cần, hóa đơn\/chứng từ liên quan và thông tin liên hệ cần thiết.<\/span><\/p><p><span style=\"color:#006600;\">Khi xảy ra sự cố, việc ghi nhận thời gian, địa điểm, tình trạng phương tiện và thực hiện quy trình thông báo phù hợp có thể rất quan trọng. Có thể hình dung: <strong>Protection = Coverage + Response + Evidence.<\/strong> Có lớp bảo vệ nhưng không hiểu quy trình ứng phó và không quản lý hồ sơ tốt có thể khiến việc xử lý sự cố trở nên khó khăn hơn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>12. 10 lớp bảo vệ cho một chiếc xe mới<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Từ những phân tích trên, iProtect có thể cấu trúc <strong>New Car Protection Map<\/strong> thành 10 lớp:<\/span><\/p><p><span style=\"color:#006600;\"><strong>1. Legal Protection<\/strong> – Nghĩa vụ bảo hiểm bắt buộc theo quy định.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Vehicle Protection<\/strong> – Bảo vệ giá trị chính chiếc xe.<\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Flood & Hydrolock Protection<\/strong> – Đánh giá rủi ro ngập nước và thủy kích.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Human Protection<\/strong> – Bảo vệ người lái và người trên xe.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Liability Protection<\/strong> – Bảo vệ trước trách nhiệm với bên thứ ba.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Loan Protection<\/strong> – Bảo vệ khả năng thực hiện nghĩa vụ tài chính liên quan khoản vay.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Mobility Protection<\/strong> – Chuẩn bị cho gián đoạn phương tiện.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Emergency Fund<\/strong> – Nguồn tài chính tự bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Emergency & Assistance<\/strong> – Cứu hộ và quy trình ứng phó.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Evidence & Documentation<\/strong> – Hồ sơ và bằng chứng.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng 10 lớp này không có nghĩa mọi chủ xe phải mua 10 sản phẩm. Đây là <strong>10 lớp cần được đánh giá<\/strong>, sau đó mới xác định lớp nào đã đủ, lớp nào thiếu và lớp nào thực sự cần giải pháp bổ sung.<\/span><\/p><p><span style=\"color:#006600;\"><strong>13. Hãy Stress Test chiếc xe mới trước khi quyết định<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một cách đơn giản để đánh giá Car Protection là đặt chiếc xe vào các kịch bản giả định.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Scenario 1 – Va quẹt nhỏ:<\/strong> chi phí sửa chữa 10–20 triệu đồng. Bạn có thể tự chi trả không?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Scenario 2 – Tai nạn lớn:<\/strong> chi phí sửa chữa lên đến hàng trăm triệu đồng. Tài chính gia đình bị ảnh hưởng thế nào?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Scenario 3 – Xe ngập nước hoặc tổn thất liên quan thủy kích:<\/strong> chi phí lớn và xe phải nằm gara dài ngày. Bạn có lớp bảo vệ nào?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Scenario 4 – Gây thiệt hại cho bên khác:<\/strong> trách nhiệm tài chính có thể phát sinh đến đâu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Scenario 5 – Xe không sử dụng được 30 ngày:<\/strong> bạn có phương tiện thay thế không?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Scenario 6 – Xe hỏng + thu nhập giảm + vẫn phải trả khoản vay:<\/strong> gia đình duy trì được dòng tiền trong bao lâu?<\/span><\/p><p><span style=\"color:#006600;\">Stress Test giúp biến một khái niệm mơ hồ như “rủi ro xe” thành những tình huống tài chính cụ thể.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/2 Stress Test chiếc xe mới.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Hãy Stress Test chiếc xe mới trước khi quyết định<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>14. 10 câu hỏi người vừa mua xe nên trả lời<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước khi lựa chọn các giải pháp bảo vệ, hãy trả lời:<\/span><\/p><p><span style=\"color:#006600;\"><strong>1.<\/strong> Giá trị hiện tại của chiếc xe là bao nhiêu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>2.<\/strong> Xe được mua bằng tiền tự có hay có khoản vay?<\/span><\/p><p><span style=\"color:#006600;\"><strong>3.<\/strong> Ai là người thường xuyên sử dụng xe?<\/span><\/p><p><span style=\"color:#006600;\"><strong>4.<\/strong> Xe chủ yếu phục vụ gia đình hay tạo thu nhập?<\/span><\/p><p><span style=\"color:#006600;\"><strong>5.<\/strong> Xe thường xuyên đi hoặc đỗ tại những khu vực có rủi ro nào đáng chú ý?<\/span><\/p><p><span style=\"color:#006600;\"><strong>6.<\/strong> Gia đình có thể tự chịu tối đa bao nhiêu chi phí nếu xe gặp sự cố?<\/span><\/p><p><span style=\"color:#006600;\"><strong>7.<\/strong> Nếu xe không sử dụng được 30 ngày, tác động đến cuộc sống và thu nhập là gì?<\/span><\/p><p><span style=\"color:#006600;\"><strong>8.<\/strong> Hiện đã có những lớp bảo hiểm nào và mỗi lớp thực sự bảo vệ điều gì?<\/span><\/p><p><span style=\"color:#006600;\"><strong>9.<\/strong> Những rủi ro quan trọng nào vẫn nằm ngoài phạm vi bảo vệ hiện có?<\/span><\/p><p><span style=\"color:#006600;\"><strong>10.<\/strong> Khi xảy ra tai nạn, ngập nước hoặc sự cố, người sử dụng xe có biết phải làm gì và liên hệ ai không?<\/span><\/p><p><span style=\"color:#006600;\">Câu trả lời tạo nên dữ liệu ban đầu cho <strong>Car Protection Profile – Hồ sơ Bảo vệ Xe<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/2 Cau hoi mu xe.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi người vừa mua xe nên trả lời<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>15. Từ New Car Profile đến Protection Gap<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì bắt đầu bằng bảng giá của nhiều công ty bảo hiểm, iProtect đề xuất một hành trình khác: <strong>New Car Profile<\/strong> ↓<strong>Usage Profile<\/strong> ↓<strong>Risk Exposure<\/strong> ↓<strong>Financial Exposure<\/strong> ↓<strong>Existing Protection<\/strong> ↓<strong>Stress Test<\/strong> ↓<strong>Protection Gap<\/strong> ↓<strong>Protection Priority<\/strong> ↓<strong>Suitable Solution<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong đó, <strong>Protection Gap – Khoảng trống Bảo vệ<\/strong> là phần rủi ro tài chính mà chủ xe chưa có khả năng tự chịu hoặc chưa được chuyển giao qua một lớp bảo vệ phù hợp.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, chủ xe có bảo hiểm vật chất nhưng chưa kiểm tra điều khoản liên quan ngập nước; có bảo vệ chiếc xe nhưng chưa đánh giá người tạo thu nhập chính; có bảo hiểm nhưng không có quỹ dự phòng; hoặc chiếc xe đang vay lớn nhưng gia đình chỉ đủ dòng tiền trả nợ trong vài tháng nếu thu nhập gián đoạn. Những khoảng trống đó quan trọng hơn việc phí bảo hiểm của công ty A rẻ hơn công ty B vài trăm nghìn đồng.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/2 New Car Profile đến Protection Gap.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ New Car Profile đến Protection Gap<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>16. Car Protection Profile cần kết nối với những hồ sơ nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một chiếc xe không tồn tại độc lập với cuộc sống của chủ sở hữu. Vì vậy <strong>Car Protection Profile<\/strong> nên có khả năng kết nối với:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Person Profile<\/strong> – Ai sử dụng xe?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Family Protection Profile<\/strong> – Gia đình phụ thuộc vào người và phương tiện này như thế nào?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Income Protection Profile<\/strong> – Thu nhập có phụ thuộc vào xe không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Financial Profile<\/strong> – Khả năng tự chịu tổn thất bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Loan Profile<\/strong> – Xe còn nghĩa vụ tài chính nào?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Health Protection Profile<\/strong> – Người sử dụng đã có lớp bảo vệ sức khỏe nào?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Accident Protection Profile<\/strong> – Rủi ro tai nạn đã được xử lý đến đâu?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Home Protection Profile<\/strong> – Xe thường được lưu giữ tại đâu, đặc biệt nếu đỗ tại nhà hoặc hầm chung cư có những Exposure liên quan?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Khi những hồ sơ này được kết nối, iProtect không còn nhìn chiếc xe như một hợp đồng bảo hiểm riêng lẻ mà như một phần của <strong>Protection Graph – Bản đồ quan hệ Bảo vệ<\/strong> của cá nhân và gia đình.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/2 Profile cần kết nối.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Car Protection Profile cần kết nối với những hồ sơ nào?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>17. Từ Car Protection Profile đến Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là bước quan trọng nhất. Trong mô hình truyền thống, hành trình thường bắt đầu: <strong>Khách hàng → hỏi giá → xem sản phẩm → chọn bảo hiểm.<\/strong> Trong mô hình Discovery, trình tự được đảo lại: <strong>Vehicle → Person → Usage → Risk → Financial Impact → Existing Protection → Protection Gap → Priority → Solution → Advisor.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hay: <strong>Chiếc xe → Người sử dụng → Cách sử dụng → Rủi ro → Tác động tài chính → Bảo vệ hiện có → Khoảng trống → Ưu tiên → Giải pháp → Chuyên viên phù hợp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một chiếc xe 500 triệu đồng mua hoàn toàn bằng tiền mặt, ít sử dụng và chủ xe có khả năng tài chính mạnh sẽ tạo ra Protection Profile khác với chiếc xe 500 triệu đồng được vay phần lớn giá trị và đang là công cụ tạo thu nhập chính.<\/span><\/p><p><span style=\"color:#006600;\">Tương tự, hai người cùng mua một mẫu xe mới nhưng một người sống tại khu vực thường xuyên ngập, người còn lại ít tiếp xúc với rủi ro này thì <strong>Risk Profile<\/strong> cũng khác nhau. Đó chính là nền tảng của <strong>Need-based Discovery – Khám phá dựa trên nhu cầu<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/2 Profile đến Discovery.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>18. Xe mới không cần “nhiều bảo hiểm nhất”, mà cần cấu trúc bảo vệ phù hợp nhất<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mục tiêu của Car Protection không phải biến mọi rủi ro thành một sản phẩm bảo hiểm.<\/span><\/p><p><span style=\"color:#006600;\">Một cấu trúc bảo vệ hợp lý có thể bao gồm: <strong>Prevention – Phòng ngừa<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Emergency Response – Ứng phó<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Self Protection – Tự bảo vệ<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Emergency Fund – Quỹ dự phòng<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Insurance – Chuyển giao rủi ro<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Evidence – Bằng chứng<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Recovery – Khôi phục<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Từ đó, chủ xe có thể xác định rõ: <strong>Rủi ro nào có thể chấp nhận → rủi ro nào có thể tự chi trả → rủi ro nào cần phòng ngừa → rủi ro nào nên chuyển giao.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/2 Bảo Vệ Đúng Cho Xe Mới.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Xe mới không cần “nhiều bảo hiểm nhất”, mà cần cấu trúc bảo vệ phù hợp nhất<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\">Đây mới là ý nghĩa của việc xây dựng một <strong>Car Protection Profile<\/strong>. Thay vì hỏi ngay <strong>“Xe mới mua bảo hiểm nào tốt nhất?”<\/strong>, hãy bắt đầu bằng một câu hỏi quan trọng hơn: <strong>“Nếu ngày mai chiếc xe gặp sự cố lớn, điều gì sẽ xảy ra với chiếc xe, người sử dụng và tài chính của gia đình tôi?”<\/strong> Khi câu hỏi đó được trả lời bằng dữ liệu, chủ xe mới có cơ sở để lựa chọn lớp bảo vệ phù hợp.<\/span><\/p><p><span style=\"color:#006600;\"><strong>iProtect™ – Từ mua bảo hiểm đến xây dựng Hồ sơ Bảo vệ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Lưu ý: Nội dung nhằm cung cấp kiến thức và hỗ trợ khám phá nhu cầu bảo vệ, không phải tư vấn pháp lý, xác nhận phạm vi bảo hiểm hay cam kết quyền lợi của bất kỳ doanh nghiệp bảo hiểm nào. Quyền lợi, phạm vi, điều kiện, loại trừ, mức miễn thường và nghĩa vụ của các bên cần được xác định theo quy định pháp luật hiện hành và hợp đồng\/quy tắc của từng sản phẩm cụ thể.<\/i><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/2.%20BH%20OTO\/2%20Bao%20V%E1%BA%B9%20xe%20m%E1%BB%9Bi%20iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/2.%20BH%20OTO\/2%20Bao%20V%E1%BA%B9%20xe%20m%E1%BB%9Bi%20iprotect.png","tags":"xe mới mua,bảo hiểm xe mới,bảo hiểm ô tô,bảo hiểm vật chất xe,bảo hiểm trách nhiệm dân sự,bảo vệ xe,Car Protection Profile,New Car Protection,Protection Gap,bảo hiểm thủy kích,bảo hiểm ngập nước,quỹ dự phòng,iProtect","count_view":0,"seo_name":"xe-moi-mua-can-nhung-lop-bao-ve-nao-10-lop-chu-xe-nen-kiem-tra-ngay-tu-dau","date_update":0,"date_created_format":"1788420258","meta_title":"Mới mua ô tô cần bảo hiểm gì? Từ bảo vệ chiếc xe đến bảo vệ tài chính","meta_desc":"Xe mới mua cần bảo vệ những gì ngoài bảo hiểm bắt buộc? Từ giá trị chiếc xe, ngập nước, tai nạn, trách nhiệm bên thứ ba đến khoản vay, thu nhập và quỹ dự phòng, iProtect phân tích 10 lớp bảo vệ quan trọng, giúp chủ xe xây dựng Car Protection Profile, nhận","meta_keyword":"xe mới mua cần bảo hiểm gì,xe mới cần những loại bảo hiểm nào,bảo hiểm cho xe ô tô mới,mua xe mới cần bảo hiểm gì,các loại bảo hiểm ô tô cần thiết,bảo hiểm vật chất xe mới,bảo hiểm ô tô ngập nước,bảo hiểm thủy kích ô tô,bảo vệ tài chính khi mua xe,xe vay","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/xe-moi-mua-can-nhung-lop-bao-ve-nao-10-lop-chu-xe-nen-kiem-tra-ngay-tu-dau"},{"id":80855,"name":"Xe ngập nước có được bảo hiểm không? Hiểu đúng thủy kích và khoảng trống bảo vệ tài chính","desc":"<p>Xe bị ngập nước hay thủy kích không chỉ là câu chuyện sửa động cơ. Đằng sau một sự cố có thể là hàng loạt rủi ro tài chính: chi phí cứu hộ, sửa chữa hệ thống điện – điện tử, gián đoạn phương tiện, mất thu nhập, giảm giá trị xe và nghĩa vụ trả khoản vay vẫn tiếp tục. Chuyên đề này cùng iProtect phân tích toàn bộ <strong>Flood Financial Risk<\/strong>, từ thiệt hại thực tế đến bảo hiểm hiện có và <strong>Protection Gap – khoảng trống bảo vệ<\/strong> mà chủ xe cần nhận diện.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Xe bị ngập nước, thủy kích: chủ xe thực sự có những rủi ro tài chính nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mưa lớn, đường ngập, hầm xe bị nước tràn hay ô tô chết máy giữa vùng ngập thường được nhìn nhận trước tiên như một vấn đề kỹ thuật: nước vào đâu, động cơ có bị thủy kích không, sửa hết bao nhiêu tiền? Nhưng với chủ xe, đây thực chất còn là một <strong>Financial Risk Event – sự kiện rủi ro tài chính<\/strong>. Một lần ngập nước có thể đồng thời tạo ra chi phí sửa chữa, cứu hộ, gián đoạn phương tiện, mất giá tài sản và thậm chí phát sinh tranh luận về phạm vi bảo hiểm.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, câu hỏi quan trọng không chỉ là <strong>“Xe ngập nước có được bảo hiểm không?”<\/strong>, mà nên là: <strong>Nếu xe của tôi bị ngập hoặc thủy kích, tổng thiệt hại tài chính có thể đến đâu, tôi đang tự chịu phần nào và lớp bảo vệ hiện tại có đủ không?<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/1 Xe Thủy kích.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Xe bị ngập nước, thủy kích: chủ xe thực sự có những rủi ro tài chính nào?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. Ngập nước và thủy kích không hoàn toàn là một rủi ro<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hai khái niệm này thường được nhắc cùng nhau nhưng cần phân biệt. <strong>Xe bị ngập nước<\/strong> là tình trạng nước xâm nhập vào một hoặc nhiều bộ phận của xe. Mức độ thiệt hại phụ thuộc vào độ sâu của nước, thời gian ngâm, loại nước, kết cấu xe và các hệ thống bị ảnh hưởng. Thiệt hại có thể liên quan đến nội thất, hệ thống điện, cảm biến, hộp điều khiển, động cơ, hộp số hoặc các cụm linh kiện khác.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Thủy kích<\/strong> thường liên quan đến tình trạng nước đi vào đường nạp\/buồng đốt khiến động cơ không thể hoạt động theo cơ chế bình thường. Đặc biệt, việc cố khởi động hoặc tiếp tục vận hành trong một số tình huống ngập nước có thể khiến mức độ thiệt hại tăng đáng kể.<\/span><\/p><p><span style=\"color:#006600;\">Do đó có thể hình dung: <strong>Flood Exposure – Rủi ro ngập nước<\/strong> → nước xâm nhập phương tiện → ảnh hưởng điện – điện tử – nội thất – cơ khí → phát sinh chi phí kiểm tra và sửa chữa. Trong khi: <strong>Hydrolock Exposure – Rủi ro thủy kích<\/strong> → nước liên quan đến đường nạp\/động cơ → nguy cơ hư hỏng nghiêm trọng hơn → chi phí sửa chữa có thể tăng mạnh.<\/span><\/p><p><span style=\"color:#006600;\">Điểm quan trọng với chủ xe là <strong>một sự kiện ngập có thể dẫn đến nhiều loại tổn thất khác nhau<\/strong>, không nên đồng nhất toàn bộ thành “thủy kích”.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Rủi ro tài chính thứ nhất: chi phí sửa chữa trực tiếp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là phần dễ nhìn thấy nhất. Sau một sự kiện ngập nước, chủ xe có thể phải chi tiền cho kiểm tra, vệ sinh, tháo lắp, sấy khô, thay dầu hoặc dung dịch cần thiết, sửa chữa hệ thống điện, thay cảm biến, module điều khiển, xử lý nội thất hoặc sửa chữa các bộ phận cơ khí.<\/span><\/p><p><span style=\"color:#006600;\">Nếu thiệt hại liên quan đến động cơ, hộp số hoặc các hệ thống điện tử quan trọng, mức độ tài chính có thể lớn hơn đáng kể. Vì vậy: <strong>Repair Cost ≠ chỉ là chi phí sửa động cơ.<\/strong> Một cách nhìn đầy đủ hơn là: <strong>Direct Vehicle Loss = Engine + Electrical System + Electronics + Interior + Mechanical Components + Inspection + Labor<\/strong> Hay nói đơn giản: <strong>Thiệt hại trực tiếp của xe = động cơ + điện + điện tử + nội thất + cơ khí + kiểm tra + công sửa chữa.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đối với những mẫu xe có nhiều cảm biến, ECU, module điện tử, ADAS hoặc các hệ thống điều khiển phức tạp, tổn thất sau ngập nước không nhất thiết chỉ nằm ở những gì quan sát được ngay trong ngày đầu tiên.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/1 Rui ro xe thủy kích.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Những rủi ro tài chính xe ngập nước Iprotect<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>3. Rủi ro tài chính thứ hai: cứu hộ và xử lý sự cố<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi xe chết máy giữa vùng ngập, chủ xe còn có thể phát sinh một nhóm chi phí khác: <strong>Emergency & Rescue Cost – Chi phí ứng phó và cứu hộ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: kéo xe khỏi vùng ngập, vận chuyển xe về gara, lưu xe, kiểm tra ban đầu hoặc các dịch vụ hỗ trợ phát sinh.<\/span><\/p><p><span style=\"color:#006600;\">Từng khoản riêng lẻ có thể không lớn so với chi phí sửa chữa động cơ, nhưng chúng vẫn thuộc <strong>Total Event Cost – tổng chi phí của sự kiện<\/strong>. Vì vậy khi đánh giá khả năng bảo vệ, không nên chỉ hỏi: “Bảo hiểm trả tiền sửa xe bao nhiêu?” Mà cần nhìn: <strong>Sự kiện này khiến tôi mất tổng cộng bao nhiêu tiền?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Rủi ro tài chính thứ ba: mất phương tiện sử dụng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là khoản thường bị bỏ quên. Một chiếc xe bị ngập nặng có thể phải nằm gara trong một khoảng thời gian đáng kể. Trong thời gian đó, gia đình hoặc doanh nghiệp có thể phải sử dụng taxi, thuê xe, thay đổi phương tiện đi làm hoặc phát sinh các chi phí di chuyển khác. Đối với xe phục vụ kinh doanh, vấn đề còn lớn hơn: <strong>Xe ngừng hoạt động → khả năng tạo doanh thu bị gián đoạn.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể gọi đây là: <strong>Mobility Interruption Cost – Chi phí gián đoạn khả năng di chuyển.<\/strong> Với xe gia đình, đó chủ yếu là chi phí thay thế phương tiện và bất tiện sinh hoạt. Với xe kinh doanh, cần xem thêm: <strong>Income Interruption – Gián đoạn thu nhập.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Như vậy một chiếc xe trị giá cao chưa chắc tạo ra rủi ro tài chính lớn nhất. Một chiếc xe có giá trị thấp hơn nhưng là phương tiện tạo thu nhập chính của gia đình đôi khi lại có <strong>Financial Dependency – mức độ phụ thuộc tài chính<\/strong> cao hơn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Rủi ro tài chính thứ tư: mất giá tài sản sau khi sửa chữa<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một chiếc xe từng ngập nước nặng dù được sửa chữa vẫn có thể đối mặt với vấn đề về giá trị bán lại. Người mua xe cũ thường quan tâm đến lịch sử ngập nước, thủy kích, tai nạn và sửa chữa lớn. Vì vậy có thể xuất hiện: <strong>Post-Repair Value Loss – tổn thất giá trị sau sửa chữa.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ về mặt khái niệm: Giá trị xe trước sự kiện: <strong>A<\/strong> ; Chi phí sửa chữa: <strong>B<\/strong> ; Khoản bảo hiểm hoặc nguồn khác chi trả: <strong>C; <\/strong>Giá trị xe sau sửa chữa: <strong>D<\/strong> Thiệt hại kinh tế của chủ xe không nhất thiết chỉ là: <strong>B – C<\/strong> mà còn có thể phải xem xét: <strong>A – D<\/strong> tức phần giá trị tài sản bị suy giảm sau sự kiện.<\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do <strong>Insurance Claim – khoản bồi thường bảo hiểm<\/strong> và <strong>Total Economic Loss – tổng tổn thất kinh tế<\/strong> không phải lúc nào cũng giống nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Rủi ro tài chính thứ năm: xe vẫn đang vay ngân hàng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu chiếc xe được mua bằng khoản vay, vấn đề trở nên phức tạp hơn. Xe hỏng không đồng nghĩa nghĩa vụ trả nợ biến mất. Chủ xe có thể đồng thời phải đối mặt với: <strong>Repair Cost + Loan Obligation + Mobility Cost<\/strong> tức: <strong>Chi phí sửa chữa + nghĩa vụ trả nợ + chi phí phương tiện thay thế.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu xe còn là công cụ tạo thu nhập thì có thể cộng thêm: <strong>Income Loss – tổn thất thu nhập.<\/strong> Đây là một dạng <strong>Financial Stress – áp lực tài chính<\/strong> đáng chú ý: tài sản tạm thời mất khả năng sử dụng nhưng nghĩa vụ tài chính liên quan đến tài sản vẫn tiếp tục.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Rủi ro tài chính thứ sáu: tưởng rằng “có bảo hiểm vật chất xe là được bảo vệ hết”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một trong những điểm chủ xe cần kiểm tra kỹ nhất. Không nên mặc định rằng chỉ cần có bảo hiểm vật chất ô tô thì mọi tình huống ngập nước hoặc thủy kích đều được xử lý giống nhau. Quyền lợi thực tế phụ thuộc vào <strong>hợp đồng, quy tắc bảo hiểm, phạm vi bảo hiểm, điều khoản bổ sung, điểm loại trừ, mức miễn thường, nguyên nhân tổn thất và hành vi của người điều khiển trong từng sự kiện cụ thể<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Đặc biệt, cần phân biệt: <strong>Có bảo hiểm vật chất xe<\/strong> không đồng nghĩa với: <strong>Mọi tổn thất liên quan ngập nước\/thủy kích đều chắc chắn được bồi thường.<\/strong> Chủ xe nên kiểm tra trực tiếp hồ sơ bảo hiểm của mình thay vì suy đoán dựa trên tên sản phẩm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Hành vi sau khi xe chết máy có thể ảnh hưởng đến mức độ thiệt hại<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong Discovery về bảo vệ xe, không thể chỉ nhìn vào hợp đồng bảo hiểm mà bỏ qua <strong>Risk Behavior – hành vi khi rủi ro xảy ra<\/strong>. Một nguyên tắc thận trọng là khi xe chết máy trong khu vực ngập nước, chủ xe không nên liên tục cố khởi động lại mà cần ưu tiên an toàn, đưa người ra khỏi khu vực nguy hiểm nếu cần và liên hệ cứu hộ, gara hoặc đơn vị bảo hiểm để được hướng dẫn phù hợp. Về tài chính, đây là một điểm rất quan trọng: <strong>Một quyết định trong vài phút có thể ảnh hưởng đến quy mô thiệt hại sau đó.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Vì vậy Protection không chỉ gồm: <strong>Insurance – Bảo hiểm<\/strong> mà còn gồm: <strong>Prevention → Response → Recovery → Insurance; Phòng ngừa → Ứng phó → Khôi phục → Bảo hiểm.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Rủi ro thứ bảy: khoảng cách giữa thiệt hại thực tế và số tiền được chi trả<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một sự kiện ngập xe tạo ra tổng tác động tài chính gồm: sửa chữa xe; cứu hộ; phương tiện thay thế; gián đoạn công việc; mất thu nhập; giảm giá trị xe; các khoản chủ xe phải tự thanh toán.<\/span><\/p><p><span style=\"color:#006600;\">Không phải tất cả các thành phần này đều mặc nhiên thuộc phạm vi một hợp đồng bảo hiểm xe. Do đó iProtect đề xuất nhìn theo khái niệm: <strong>Flood Financial Gap – Khoảng trống tài chính do ngập nước.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể mô hình hóa đơn giản: <strong>Flood Financial Gap = Total Financial Impact – Available Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong đó:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Total Financial Impact – Tổng tác động tài chính<\/strong> có thể bao gồm thiệt hại trực tiếp, cứu hộ, gián đoạn di chuyển, gián đoạn thu nhập và các tác động tài sản khác.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Available Protection – Nguồn bảo vệ hiện có<\/strong> có thể gồm phạm vi bảo hiểm phù hợp, quỹ dự phòng, hỗ trợ cứu hộ, nguồn tiền gia đình hoặc các cơ chế bảo vệ khác.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Phần còn lại chính là khoản mà chủ xe có nguy cơ phải tự gánh.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Hãy xây Flood & Hydrolock Risk Map thay vì chỉ hỏi giá bảo hiểm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Để hiểu đúng rủi ro của một chiếc xe, có thể xây một bản đồ đơn giản: <strong>Flood & Hydrolock Risk Map<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Xe<\/strong> ↓Giá trị hiện tại của xe ↓Mức độ thường xuyên đi qua khu vực có nguy cơ ngập ↓Nơi đỗ xe thường xuyên ↓Mức độ phụ thuộc vào xe ↓Xe có khoản vay hay không ↓Chi phí sửa chữa tiềm năng ↓Khả năng tự chi trả ↓Bảo hiểm hiện có ↓Điều khoản liên quan ngập nước\/thủy kích ↓<strong>Protection Gap<\/strong> Cách tiếp cận này thay đổi câu hỏi từ: <strong>“Bảo hiểm xe nào rẻ?”<\/strong> sang: <strong>“Tôi đang có bao nhiêu rủi ro và cần chuyển giao phần rủi ro nào?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/1Flood Hydrolock Risk Map.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>11. Stress Test chiếc xe bằng 4 kịch bản<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một Car Protection Profile nên được kiểm tra ít nhất qua bốn tình huống.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 1 – Ngập nhẹ:<\/strong> xe đi vào vùng nước, phát sinh kiểm tra và xử lý nhưng chưa có thiệt hại nghiêm trọng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 2 – Ngập nặng:<\/strong> nước xâm nhập nhiều hệ thống, xe cần cứu hộ và sửa chữa lớn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 3 – Sự cố liên quan thủy kích:<\/strong> động cơ chịu tổn thất đáng kể và chi phí sửa chữa tăng cao.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 4 – Ngập xe + gián đoạn tài chính:<\/strong> xe phải sửa dài ngày trong khi chủ xe vẫn trả khoản vay, cần phương tiện thay thế hoặc mất nguồn thu liên quan đến chiếc xe.<\/span><\/p><p><span style=\"color:#006600;\">Sau đó đặt câu hỏi: <strong>Nếu từng kịch bản xảy ra ngày mai, gia đình có thể tự hấp thụ tổn thất đến mức nào?<\/strong> Đây chính là <strong>Financial Resilience – khả năng chống chịu tài chính<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/1Stress Test chiếc xe.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Stress Test chiếc xe bằng 4 kịch bản<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>12. 10 câu hỏi chủ xe nên trả lời trước mùa mưa<\/strong><\/span><\/p><ol><li><span style=\"color:#006600;\">Giá trị thị trường hiện tại của chiếc xe khoảng bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\">Xe thường xuyên di chuyển hoặc đỗ tại khu vực có nguy cơ ngập không?<\/span><\/li><li><span style=\"color:#006600;\">Nếu xe phải nằm gara 15–30 ngày, gia đình có phương tiện thay thế không?<\/span><\/li><li><span style=\"color:#006600;\">Xe có phải công cụ phục vụ công việc hoặc tạo thu nhập không?<\/span><\/li><li><span style=\"color:#006600;\">Xe còn khoản vay bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\">Gia đình có thể tự chi trả bao nhiêu nếu phát sinh một khoản sửa chữa lớn?<\/span><\/li><li><span style=\"color:#006600;\">Xe hiện có bảo hiểm vật chất hay chưa?<\/span><\/li><li><span style=\"color:#006600;\">Hợp đồng hiện tại quy định thế nào đối với tổn thất liên quan ngập nước và thủy kích?<\/span><\/li><li><span style=\"color:#006600;\">Có mức miễn thường, điều kiện hoặc loại trừ nào cần đặc biệt lưu ý không?<\/span><\/li><li><span style=\"color:#006600;\">Khi xe chết máy giữa vùng ngập, người thường xuyên sử dụng xe có biết quy trình xử lý và đầu mối cần liên hệ không?<\/span><\/li><\/ol><p><span style=\"color:#006600;\">10 câu hỏi này tạo nên một phần dữ liệu quan trọng của <strong>Car Protection Profile – Hồ sơ Bảo vệ Xe<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/1 Câu Hoi xe mu mua.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>13. Từ Flood Risk đến Car Protection Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">iProtect không xem chiếc xe chỉ như một tài sản cần mua bảo hiểm. Xe nằm trong một hệ thống lớn hơn:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Car Profile<\/strong> → chiếc xe là gì, giá trị bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Mobility Profile<\/strong> → gia đình phụ thuộc vào xe như thế nào?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Financial Profile<\/strong> → khả năng tự chịu tổn thất bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Loan Profile<\/strong> → còn nghĩa vụ tài chính nào liên quan?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Risk Profile<\/strong> → xe đang tiếp xúc với những rủi ro nào?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Insurance Profile<\/strong> → hiện đang chuyển giao những rủi ro nào cho bảo hiểm?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Protection Gap<\/strong> → phần nào vẫn thuộc trách nhiệm tài chính của chủ xe?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Khi các dữ liệu này được kết nối, một sự kiện như “ngập nước” không còn là một câu hỏi rời rạc mà trở thành một phần của <strong>Car Protection Map – Bản đồ Bảo vệ Xe<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/1 Flood Risk đến Car Protection Profile(1).png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>lood & Hydrolock Risk Map <\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>14. Không phải mọi chủ xe đều cần cùng một cấu trúc bảo vệ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hai người cùng sở hữu chiếc xe trị giá 1 tỷ đồng chưa chắc có nhu cầu bảo vệ giống nhau. Người A có quỹ dự phòng lớn, không vay ngân hàng, có nhiều phương tiện và ít sử dụng xe. Người B còn khoản vay lớn, dùng xe mỗi ngày để tạo thu nhập, sống tại khu vực thường xuyên ngập và không có phương tiện thay thế. <strong>Asset Value – giá trị tài sản<\/strong> có thể giống nhau.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng: <strong>Financial Exposure – mức độ phơi nhiễm tài chính<\/strong> hoàn toàn khác nhau. Đây chính là lý do Discovery nên đi trước Recommendation. Không nên bắt đầu từ: <strong>“Bạn muốn mua bảo hiểm nào?”<\/strong> Mà nên bắt đầu từ: <strong>“Nếu chiếc xe gặp sự cố, điều gì sẽ xảy ra với tài chính của bạn?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>15. Từ Car Protection Profile đến Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong tương lai, khi dữ liệu được chuẩn hóa, Car Protection Profile có thể giúp kết nối:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Vehicle → Usage → Risk → Financial Exposure → Existing Protection → Protection Gap → Suitable Solution → Advisor<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tức: <strong>Chiếc xe → Cách sử dụng → Rủi ro → Tác động tài chính → Lớp bảo vệ hiện có → Khoảng trống bảo vệ → Giải pháp phù hợp → Chuyên viên tư vấn phù hợp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là cách iProtect tiếp cận bảo hiểm theo hướng <strong>Need-based Discovery – Khám phá dựa trên nhu cầu<\/strong>, thay vì bắt đầu bằng danh sách sản phẩm.<\/span><\/p><p><span style=\"color:#006600;\">Một người thường xuyên đi qua vùng ngập, một gia đình gửi xe tại tầng hầm, một tài xế sử dụng ô tô để tạo thu nhập và một chủ xe ít sử dụng phương tiện có thể cần những cách đánh giá hoàn toàn khác nhau.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/2. BH OTO\/1 Car Protection Profile đến Discovery.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ Car Protection Profile đến Discovery<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\">Mục tiêu cuối cùng không phải làm cho chủ xe mua nhiều bảo hiểm hơn, mà là giúp họ <strong>biết mình đang đối mặt với rủi ro gì, tổn thất tài chính có thể nằm ở đâu, đã có lớp bảo vệ nào và còn khoảng trống nào cần xử lý<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>iProtect™ – Từ hiểu rủi ro đến xây dựng Hồ sơ Bảo vệ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Lưu ý: Nội dung mang tính cung cấp kiến thức và hỗ trợ khám phá nhu cầu bảo vệ, không phải xác nhận quyền lợi hoặc cam kết bồi thường của bất kỳ doanh nghiệp bảo hiểm nào. Phạm vi bảo hiểm, điều kiện, loại trừ, mức miễn thường và việc giải quyết quyền lợi phụ thuộc vào hợp đồng, quy tắc và hồ sơ của từng trường hợp cụ thể.<\/i><\/span><\/p><p><span style=\"color:#006600;\">Bài này rất hợp để đặt trong <strong>Khám phá → Xe & Di chuyển → Ô tô<\/strong>, đồng thời liên kết nội bộ sang <strong>Car Protection Profile<\/strong>, <strong>bảo hiểm vật chất xe<\/strong>, <strong>quỹ dự phòng<\/strong> và <strong>tai nạn khi di chuyển<\/strong>.<\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/2.%20BH%20OTO\/1%20Rui%20ro%20xe%20th%E1%BB%A7y%20k%C3%ADch.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/2.%20BH%20OTO\/1%20Rui%20ro%20xe%20th%E1%BB%A7y%20k%C3%ADch.png","tags":"xe ngập nước,thủy kích,ô tô ngập nước,bảo hiểm ô tô,bảo hiểm vật chất xe,rủi ro ô tô,chi phí sửa xe,bảo vệ xe,Car Protection Profile,Protection Gap,Flood Risk,iProtect","count_view":0,"seo_name":"xe-ngap-nuoc-co-duoc-bao-hiem-khong-hieu-dung-thuy-kich-va-khoang-trong-bao-ve-tai-chinh","date_update":0,"date_created_format":"1788418409","meta_title":"Xe bị ngập nước, thủy kích: Chủ xe thực sự có những rủi ro nào?","meta_desc":"Xe ngập nước, thủy kích có thể gây ra nhiều rủi ro tài chính hơn chi phí sửa động cơ: cứu hộ, hư hỏng điện – điện tử, gián đoạn sử dụng xe, mất thu nhập, giảm giá trị tài sản và áp lực khoản vay. iProtect phân tích Flood Financial Risk, bảo hiểm hiện có v","meta_keyword":"xe bị ngập nước,xe bị thủy kích,xe ngập nước có được bảo hiểm không,thủy kích có được bảo hiểm không,bảo hiểm xe ngập nước,bảo hiểm thủy kích,chi phí sửa xe ngập nước,rủi ro tài chính khi xe ngập nước,ô tô bị ngập nước phải làm gì,bảo hiểm vật chất ô tô,q","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/xe-ngap-nuoc-co-duoc-bao-hiem-khong-hieu-dung-thuy-kich-va-khoang-trong-bao-ve-tai-chinh"},{"id":80851,"name":"Bảo vệ trẻ em toàn diện: Không chỉ sức khỏe mà còn thu nhập, học tập và tương lai","desc":"<p><strong>Trẻ em cần những lớp bảo vệ nào ngoài bảo hiểm sức khỏe?<\/strong> Bảo vệ trẻ không chỉ là chuẩn bị chi phí khám chữa bệnh khi con ốm. Cuộc sống và tương lai của trẻ còn phụ thuộc vào sức khỏe, khả năng chăm sóc, thu nhập của cha mẹ, quỹ dự phòng, nhà ở, việc học và những mục tiêu dài hạn. Chuyên đề giúp gia đình nhìn toàn diện từ <strong>Child Protection Profile<\/strong>, nhận diện những rủi ro có thể tác động trực tiếp hoặc gián tiếp đến trẻ, xác định <strong>Child Protection Gap<\/strong> và ưu tiên những lớp bảo vệ cần thiết trước khi lựa chọn giải pháp.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Trẻ em cần những lớp bảo vệ nào ngoài bảo hiểm sức khỏe?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi nói đến bảo vệ trẻ em, nhiều gia đình thường nghĩ đầu tiên đến bảo hiểm sức khỏe: con ốm thì có tiền khám chữa bệnh, nằm viện thì giảm áp lực viện phí. Đây là một lớp quan trọng, nhưng nếu nhìn toàn bộ hành trình từ khi một đứa trẻ còn nhỏ đến lúc trưởng thành, <strong>sức khỏe chỉ là một phần của bức tranh bảo vệ<\/strong>. Một đứa trẻ không tự tạo ra thu nhập, không tự xây quỹ dự phòng, không tự trả học phí và cũng chưa thể tự bảo vệ tương lai tài chính của mình. Phần lớn những điều đó đang phụ thuộc vào cha mẹ hoặc người chăm sóc. Vì vậy câu hỏi đúng không chỉ là <strong>“Con đã có bảo hiểm sức khỏe chưa?”<\/strong>, mà phải rộng hơn: <strong>“Nếu con gặp biến cố, nếu cha mẹ gặp biến cố, nếu thu nhập gia đình suy giảm hoặc một mục tiêu quan trọng bị gián đoạn, những điều thiết yếu đối với sự phát triển của con có tiếp tục được duy trì hay không?”<\/strong> Đây chính là cách iProtect tiếp cận <strong>Child Protection – Bảo vệ Trẻ em<\/strong> theo nhu cầu thay vì bắt đầu từ sản phẩm.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/5 Con Cai\/1 Bao ve Tre em Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Trẻ em cần những lớp bảo vệ nào ngoài bảo hiểm sức khỏe?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Bảo vệ trẻ em không chỉ là bảo vệ khi trẻ bị bệnh<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có hai hướng rủi ro hoàn toàn khác nhau nhưng thường bị gộp chung. Hướng thứ nhất là <strong>rủi ro xảy ra trực tiếp với trẻ<\/strong>: bệnh tật, tai nạn, nằm viện, cần chăm sóc dài ngày hoặc những biến cố làm phát sinh chi phí. Hướng thứ hai là <strong>rủi ro xảy ra với người đang nuôi dưỡng trẻ<\/strong>: cha hoặc mẹ mất việc, bệnh nặng, mất khả năng lao động, qua đời hoặc gia đình gặp khủng hoảng tài chính. Trong trường hợp thứ nhất, trẻ cần nguồn lực để được chăm sóc. Trong trường hợp thứ hai, trẻ có thể hoàn toàn khỏe mạnh nhưng tương lai vẫn bị ảnh hưởng vì nguồn lực nuôi dưỡng suy giảm.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung hai chuỗi tác động: <strong>TRẺ GẶP BIẾN CỐ → CHI PHÍ Y TẾ\/CHĂM SÓC TĂNG → CHA MẸ CÓ THỂ PHẢI NGHỈ LÀM → THU NHẬP GIẢM → TÀI CHÍNH GIA ĐÌNH BỊ ẢNH HƯỞNG.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Và: <strong>CHA\/MẸ GẶP BIẾN CỐ → THU NHẬP GIẢM\/MẤT → QUỸ DỰ PHÒNG GIẢM → KHẢ NĂNG NUÔI DƯỠNG & HỌC TẬP CỦA CON BỊ ẢNH HƯỞNG → MỤC TIÊU TƯƠNG LAI CÓ THỂ BỊ GIÁN ĐOẠN.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Do đó, <strong>Child Protection không thể chỉ nằm trong Health Protection<\/strong>. Nó phải kết nối với Family Protection, Income Protection và những mục tiêu dài hạn của gia đình.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp 1 – Bảo vệ sức khỏe và khả năng tiếp cận chăm sóc y tế<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây vẫn là lớp nền tảng. Khi trẻ ốm, tai nạn hoặc cần điều trị, gia đình cần biết những nguồn lực nào đang có để tiếp cận dịch vụ y tế phù hợp mà không làm tài chính bị xáo trộn quá lớn. BHYT, các quyền lợi chăm sóc sức khỏe hiện có, phúc lợi của cha mẹ, quỹ dự phòng và các giải pháp bảo hiểm phù hợp có thể cùng tham gia vào lớp này.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng điều quan trọng là không chỉ hỏi <strong>“Con có bảo hiểm sức khỏe không?”<\/strong> mà phải hỏi <strong>“Nếu phát sinh một đợt điều trị lớn, gia đình thực tế phải tự chi bao nhiêu và số tiền đó lấy từ đâu?”<\/strong> Nếu chi phí ngoài phạm vi được hỗ trợ vượt quá khả năng tài chính hiện tại, <strong>Health Protection Gap<\/strong> có thể xuất hiện.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp 2 – Bảo vệ trước tai nạn và những chi phí phát sinh ngoài viện phí<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trẻ em học tập, vui chơi, thể thao, di chuyển và tham gia rất nhiều hoạt động. Tai nạn có thể không chỉ tạo ra hóa đơn y tế mà còn kéo theo chi phí phục hồi, đi lại, chăm sóc, điều chỉnh sinh hoạt và thời gian của cha mẹ.<\/span><\/p><p><span style=\"color:#006600;\">Một biến cố tưởng như chỉ liên quan đến trẻ có thể tạo ra: <strong>TAI NẠN → ĐIỀU TRỊ → CHĂM SÓC → CHA\/MẸ NGHỈ LÀM → THU NHẬP GIẢM.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Vì vậy chi phí của một biến cố không nên chỉ được đo bằng viện phí. <strong>Total Family Impact – Tổng tác động lên Gia đình<\/strong> mới là điều cần được nhìn. Đây là điểm Child Protection bắt đầu kết nối với Income Protection.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/5 Con Cai\/1 Lop bao ve tre em iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Các lớp Bảo vệ trẻ em<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✅ Lớp 3 – Bảo vệ người đang tạo ra nguồn lực nuôi dưỡng trẻ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây có thể là lớp quan trọng nhất nhưng thường bị bỏ quên. Một đứa trẻ khỏe mạnh vẫn có thể gặp rủi ro tài chính rất lớn nếu người đang tạo ra nguồn thu để nuôi dưỡng trẻ gặp biến cố.<\/span><\/p><p><span style=\"color:#006600;\">Giả sử một gia đình cần 15 triệu đồng mỗi tháng cho phần chi phí liên quan trực tiếp và gián tiếp đến hai con, từ ăn ở, học tập, chăm sóc đến các nhu cầu thiết yếu khác. Trong 15 năm tiếp theo, đó là một cam kết tài chính rất dài. Nếu phần lớn nguồn lực đến từ một người trụ cột, tương lai của trẻ đang phụ thuộc đáng kể vào <strong>Human Earning Capacity – Khả năng Tạo Thu nhập của Người trụ cột<\/strong>. Vì vậy khi xây Child Protection Profile, iProtect không chỉ cần biết thông tin về trẻ mà còn cần biết: <strong>AI ĐANG NUÔI DƯỠNG TRẺ → AI TẠO THU NHẬP → THU NHẬP BAO NHIÊU → MỨC ĐỘ PHỤ THUỘC → NẾU NGUỒN THU ĐÓ DỪNG LẠI THÌ ĐIỀU GÌ XẢY RA.<\/strong> Đây chính là cầu nối giữa <strong>Child Protection Profile<\/strong> và <strong>Income Protection Profile<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp 4 – Bảo vệ chi phí sinh hoạt và nuôi dưỡng cơ bản<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi lập kế hoạch cho con, cha mẹ thường chú ý đến những khoản lớn như học phí đại học nhưng đôi khi bỏ qua một thực tế đơn giản: trước khi đến đại học, trẻ cần được nuôi dưỡng hàng ngày trong nhiều năm.<\/span><\/p><p><span style=\"color:#006600;\">Nhà ở, thực phẩm, quần áo, đi lại, học tập, chăm sóc sức khỏe và các nhu cầu thiết yếu khác đều cần dòng tiền liên tục. Nếu trẻ mới 5 tuổi, gia đình có thể còn hơn một thập kỷ nghĩa vụ nuôi dưỡng trước khi trẻ có khả năng tự lập.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần tách: <strong>CHILD CURRENT NEEDS – Nhu cầu Hiện tại của Trẻ<\/strong> và: <strong>CHILD FUTURE GOALS – Mục tiêu Tương lai của Trẻ.<\/strong> Bảo vệ tốt không thể chỉ dành tiền cho tương lai trong khi khả năng duy trì cuộc sống hiện tại của gia đình quá yếu.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp 5 – Bảo vệ việc học tập không bị gián đoạn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giáo dục là một trong những mục tiêu tài chính dài hạn quan trọng nhất của nhiều gia đình. Nhưng <strong>Education Protection – Bảo vệ Học tập<\/strong> khác với việc đơn giản có một khoản tiết kiệm mang tên “quỹ học vấn”.<\/span><\/p><p><span style=\"color:#006600;\">Câu hỏi quan trọng hơn là: <strong>Nếu cha mẹ vẫn khỏe mạnh, kế hoạch học tập của con có thể được tài trợ; nhưng nếu người tạo ra nguồn tiền cho kế hoạch đó gặp biến cố, ai sẽ tiếp tục đóng học phí?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ gia đình dự kiến cần 2 tỷ đồng cho toàn bộ một mục tiêu giáo dục dài hạn và đã tích lũy được 400 triệu. Khoảng còn lại không nhất thiết phải được chuẩn bị ngay bằng tiền mặt, bởi thu nhập tương lai của cha mẹ dự kiến sẽ tiếp tục tài trợ. Nhưng nếu khả năng tạo thu nhập bị mất, giả định đó thay đổi hoàn toàn.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>EDUCATION GOAL → NGUỒN TÀI TRỢ TƯƠNG LAI → NGƯỜI TẠO THU NHẬP → RỦI RO → NGUỒN LỰC HIỆN CÓ → EDUCATION PROTECTION GAP.<\/strong> Đây là cách nhìn có giá trị hơn câu hỏi đơn giản <strong>“Mỗi tháng nên tiết kiệm bao nhiêu cho con?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp 6 – Bảo vệ tương lai của trẻ nếu cha hoặc mẹ không còn khả năng chăm sóc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là kịch bản khó nghĩ đến nhưng Child Protection Profile cần có khả năng đặt ra. Nếu một người trụ cột qua đời hoặc mất khả năng chăm sóc lâu dài, vấn đề không chỉ là thiếu thu nhập. Gia đình còn phải xác định ai sẽ chăm sóc trẻ, nguồn tài chính nào tiếp tục phục vụ cuộc sống của trẻ, nhà ở có được duy trì không, khoản vay của gia đình ra sao và những mục tiêu nào vẫn cần tiếp tục. Một Child Protection Profile đầy đủ về lâu dài phải nhìn được mối quan hệ: <strong>TRẺ → CHA\/MẸ → NGƯỜI CHĂM SÓC → NGƯỜI TRỤ CỘT → THU NHẬP → TÀI SẢN → KHOẢN VAY → QUỸ DỰ PHÒNG → MỤC TIÊU CỦA TRẺ.<\/strong> Đây là lúc Child Protection kết nối với <strong>Family Protection<\/strong> và về lâu dài có thể liên quan tới kế hoạch tài sản, người chăm sóc và Digital Legacy của gia đình.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp 7 – Bảo vệ môi trường sống của trẻ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trẻ không chỉ cần sức khỏe và tiền học. Trẻ cần một môi trường sống ổn định. Nếu gia đình đang vay mua nhà, khả năng giữ được căn nhà khi người trụ cột gặp biến cố cũng là một phần gián tiếp của Child Protection.<\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể đã chuẩn bị rất tốt cho viện phí của con nhưng nếu người trụ cột mất thu nhập và khoản vay nhà không thể duy trì, trẻ vẫn chịu tác động lớn.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>HOME PROTECTION → LOAN PROTECTION → INCOME PROTECTION → CHILD PROTECTION<\/strong><\/span><\/p><p><span style=\"color:#006600;\">có quan hệ chặt chẽ với nhau. Điều này cho thấy tại sao iProtect không nên xây các Profile như những “ốc đảo”. Một thông tin về khoản vay mua nhà trong Home Profile có thể đồng thời ảnh hưởng đến Income Profile, Family Profile và Child Profile.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp 8 – Quỹ dự phòng dành cho những biến cố liên quan đến trẻ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình có con nhỏ thường có ít khả năng linh hoạt hơn khi biến cố xảy ra vì nhiều khoản chi không thể cắt giảm ngay. Do đó quỹ dự phòng không chỉ là <strong>“tiền để sống khi mất việc”<\/strong>, mà còn là lớp thanh khoản giúp gia đình phản ứng nhanh khi con cần chăm sóc.<\/span><\/p><p><span style=\"color:#006600;\">Có thể kiểm tra:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Nếu con cần điều trị và một người phải nghỉ làm 3 tháng, gia đình có đủ quỹ dự phòng không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu đồng thời có khoản vay nhà, Financial Runway còn bao lâu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu biến cố kéo dài 6 hoặc 12 tháng, gia đình có phải dùng đến quỹ học tập của con không?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Một nguyên tắc rất đáng chú ý là: <strong>QUỸ HỌC TẬP ≠ QUỸ DỰ PHÒNG.<\/strong> Nếu gia đình liên tục phải lấy tiền dành cho tương lai của con để xử lý các biến cố hiện tại, đó là tín hiệu cấu trúc bảo vệ chưa đủ mạnh.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp 9 – Bảo vệ các mục tiêu dài hạn của trẻ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ngoài giáo dục, mỗi gia đình có thể có những mục tiêu khác cho con: học nghề, đại học, du học, phát triển kỹ năng, hỗ trợ khởi nghiệp hoặc tạo một nền tảng tài chính khi trưởng thành. Không phải gia đình nào cũng cần cùng một mục tiêu và cũng không nên mặc định mọi mục tiêu đều phải được “bảo hiểm”.<\/span><\/p><p><span style=\"color:#006600;\">Điều iProtect cần làm là xác định: <strong>MỤC TIÊU → THỜI ĐIỂM → CHI PHÍ DỰ KIẾN → NGUỒN TÀI TRỢ → MỨC ĐÃ CHUẨN BỊ → RỦI RO CÓ THỂ LÀM GIÁN ĐOẠN → FUTURE GOAL GAP.<\/strong> Cách tiếp cận này biến “tương lai của con” từ một khái niệm cảm tính thành dữ liệu có thể cấu trúc.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp 10 – Bảo vệ trước việc gia đình phải hy sinh tương lai của trẻ để xử lý biến cố hôm nay<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một lớp rất đáng để iProtect nhấn mạnh. Nhiều gia đình không rơi vào khủng hoảng ngay khi biến cố xảy ra. Họ vẫn có thể sống bằng cách rút tiền tiết kiệm, bán tài sản, dùng quỹ học tập, vay thêm hoặc cắt giảm những mục tiêu dài hạn.<\/span><\/p><p><span style=\"color:#006600;\">Nhìn bên ngoài, gia đình vẫn “vượt qua được”. Nhưng cái giá có thể là tương lai của trẻ.<\/span><\/p><p><span style=\"color:#006600;\">Do đó, khả năng chống chịu không nên chỉ đo bằng: <strong>“Gia đình có sống được không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">mà nên đo bằng: <strong>“Gia đình có vượt qua biến cố mà không phải phá vỡ những mục tiêu quan trọng của con hay không?”<\/strong> Đây chính là khác biệt giữa <strong>Survival – Tồn tại<\/strong> và <strong>Protection – Bảo vệ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Child Protection Gap xuất hiện ở đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Child Protection Gap không phải một con số duy nhất và càng không đơn giản là “con đang thiếu bao nhiêu bảo hiểm”. Nó có thể xuất hiện ở nhiều lớp: chi phí y tế, tai nạn, khả năng chăm sóc, thu nhập của cha mẹ, chi phí nuôi dưỡng, giáo dục, nhà ở hoặc mục tiêu tương lai.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hiểu:<strong>CHILD PROTECTION GAP = NHU CẦU THIẾT YẾU & MỤC TIÊU CẦN DUY TRÌ CHO TRẺ – NGUỒN LỰC THỰC SỰ CÓ THỂ SỬ DỤNG TRONG KỊCH BẢN RỦI RO.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một gia đình đã có bảo hiểm sức khỏe tốt cho con nhưng chỉ có quỹ dự phòng hai tháng và 80% thu nhập phụ thuộc vào một người. Khi đó <strong>Health Insurance Gap<\/strong> của trẻ có thể nhỏ, nhưng <strong>Child Protection Gap<\/strong> của cả cấu trúc gia đình vẫn lớn.<\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do:<strong>CHILD PROTECTION GAP ≠ CHILD INSURANCE GAP.<\/strong>Và rộng hơn: <strong>PROTECTION GAP ≠ INSURANCE GAP.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/5 Con Cai\/1 Child Protection Gap Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Child Protection Gap xuất hiện ở đâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy Stress Test Child Protection ở 4 kịch bản<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì hỏi “Con đã được bảo vệ chưa?”, hãy đặt gia đình vào bốn tình huống. <strong>Kịch bản 1: Con phải điều trị hoặc chăm sóc liên tục trong 3 tháng<\/strong> – gia đình có đủ tiền và thời gian chăm sóc không? <strong>Kịch bản 2: Người trụ cột mất thu nhập trong 6 tháng<\/strong> – sinh hoạt và học tập của con có tiếp tục bình thường không? <strong>Kịch bản 3: Người trụ cột mất khả năng lao động trong 24 tháng<\/strong> – gia đình có phải dùng quỹ học tập hoặc bán tài sản không? <strong>Kịch bản 4: Người trụ cột qua đời<\/strong> – ai tiếp tục chăm sóc, nguồn tài chính nào tiếp tục nuôi dưỡng con, khoản vay và nhà ở được duy trì ra sao, mục tiêu giáo dục có còn khả thi không? Bốn kịch bản này giúp chuyển Child Protection từ một khái niệm chung chung thành <strong>Scenario-based Protection – Bảo vệ dựa trên Kịch bản<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/5 Con Cai\/1 Stress Test Child Protection.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Hãy Stress Test Child Protection ở 4 kịch bản<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 15 câu hỏi cha mẹ nên tự kiểm tra<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một Child Protection Profile phiên bản đầu tiên có thể bắt đầu bằng những câu hỏi rất thực tế: Con hiện bao nhiêu tuổi? Gia đình còn bao nhiêu năm trách nhiệm nuôi dưỡng chính? Chi phí thiết yếu dành cho con mỗi tháng khoảng bao nhiêu? Con đang có những lớp chăm sóc sức khỏe nào? Nếu phát sinh một đợt điều trị lớn, gia đình phải tự chi bao nhiêu? Nếu một người phải nghỉ làm để chăm con, thu nhập giảm bao nhiêu? Ai là người tạo ra nguồn thu chính nuôi dưỡng con? Con đang phụ thuộc bao nhiêu phần trăm vào nguồn thu đó? Gia đình có quỹ dự phòng bao nhiêu tháng? Có khoản vay mua nhà hoặc nghĩa vụ lớn nào không? Nếu người trụ cột mất thu nhập sáu tháng, việc học của con có bị ảnh hưởng không? Nếu mất khả năng lao động 24 tháng thì sao? Nếu người trụ cột qua đời, nguồn lực nào tiếp tục nuôi dưỡng con? Gia đình đang có những mục tiêu giáo dục và tương lai nào? Và cuối cùng, <strong>khoảng trống nào có thể gây ảnh hưởng lớn nhất đến cuộc sống và tương lai của trẻ?<\/strong> Đây đã là một bộ dữ liệu đủ tốt để bắt đầu <strong>Child Protection Profile 1.0<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/5 Con Cai\/1 Câu hoi cha me Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>15 câu hỏi cha mẹ nên tự kiểm tra<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Child Protection Profile nên kết nối những hồ sơ nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Child Protection Profile không nên đứng riêng. Nó nằm giữa nhiều mối quan hệ: <strong>CHILD PROTECTION PROFILE ↔ FAMILY PROTECTION PROFILE<\/strong> để hiểu cấu trúc gia đình và người chăm sóc.<\/span><\/p><p><span style=\"color:#006600;\"><strong>↔ HEALTH PROTECTION PROFILE<\/strong> để hiểu rủi ro sức khỏe và chi phí y tế.<\/span><\/p><p><span style=\"color:#006600;\"><strong>↔ INCOME PROTECTION PROFILE<\/strong> để hiểu nguồn tiền đang nuôi dưỡng trẻ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>↔ HOME PROTECTION PROFILE<\/strong> để hiểu môi trường sống cần duy trì.<\/span><\/p><p><span style=\"color:#006600;\"><strong>↔ LOAN PROTECTION PROFILE<\/strong> để hiểu nghĩa vụ tài chính có thể ảnh hưởng tới gia đình.<\/span><\/p><p><span style=\"color:#006600;\">Như vậy, một đứa trẻ không chỉ là một <strong>Person Entity<\/strong> với tên và tuổi. Trong Protection Graph, trẻ có các mối quan hệ:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>TRẺ → phụ thuộc vào → CHA\/MẸ<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>CHA\/MẸ → tạo ra → THU NHẬP<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>THU NHẬP → tài trợ → NUÔI DƯỠNG<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>THU NHẬP → tài trợ → GIÁO DỤC<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>GIA ĐÌNH → duy trì → NHÀ Ở<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>CHA\/MẸ → trả → KHOẢN VAY<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>BIẾN CỐ → tác động → THU NHẬP<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>THU NHẬP GIẢM → tác động → MỤC TIÊU CỦA TRẺ.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây chính là lúc iProtect chuyển từ việc “viết về bảo hiểm trẻ em” sang xây <strong>dữ liệu về nhu cầu bảo vệ trẻ em<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/5 Con Cai\/1 Child Protection Profile Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Child Protection Profile nên kết nối những hồ sơ nào?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ Child Protection Profile đến Protection Graph<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu hệ thống chỉ biết “bé A, 8 tuổi, có bảo hiểm sức khỏe”, giá trị dữ liệu còn rất thấp. Nhưng nếu biết bé A đang phụ thuộc vào hai người, người cha tạo 70% thu nhập gia đình, gia đình còn khoản vay nhà 15 triệu đồng\/tháng, quỹ dự phòng sáu tháng, mục tiêu học tập kéo dài 10 năm và một số lớp bảo vệ đã tồn tại, hệ thống bắt đầu hiểu được <strong>mạng lưới phụ thuộc tài chính xung quanh đứa trẻ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Đó là Protection Graph: <strong>CHILD → PARENT → INCOME → EXPENSE → LIABILITY → HOME → RESERVE → EXISTING PROTECTION → RISK → IMPACT → CHILD PROTECTION GAP → PRIORITY.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây cũng là dữ liệu có giá trị hơn rất nhiều đối với AI. Thay vì AI chỉ hiểu: <strong>“Người dùng đang tìm bảo hiểm cho trẻ em.”<\/strong> AI có thể hiểu: <strong>“Gia đình có con 8 tuổi, phụ thuộc cao vào một người trụ cột, có khoản vay nhà, Financial Runway sáu tháng và mục tiêu giáo dục dài hạn; khoảng trống chính không nằm ở viện phí mà nằm ở khả năng duy trì thu nhập nếu người trụ cột gặp biến cố.”<\/strong> Hai mức độ hiểu này hoàn toàn khác nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Không phải cứ có Child Protection Gap là phải mua thêm bảo hiểm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây tiếp tục là nguyên tắc trung lập của iProtect. Nếu phát hiện khoảng trống, Solution Mix có thể gồm tăng quỹ dự phòng, giảm nghĩa vụ nợ, tăng nguồn thu thứ hai, tách quỹ dự phòng khỏi quỹ giáo dục, xây kế hoạch tài chính cho mục tiêu học tập, tăng tính thanh khoản, rà soát các quyền lợi hiện có, phòng ngừa rủi ro và khi phù hợp mới sử dụng các giải pháp chuyển giao rủi ro hoặc bảo hiểm.<\/span><\/p><p><span style=\"color:#006600;\">Do đó hành trình đúng là: <strong>CHILD PROFILE → NEED → RISK → IMPACT → EXISTING PROTECTION → CHILD PROTECTION GAP → PRIORITY → SOLUTION MIX.<\/strong> Không phải: <strong>TRẺ EM → SẢN PHẨM BẢO HIỂM.<\/strong> Đây chính là khác biệt cốt lõi giữa một website bán sản phẩm và một nền tảng Protection Discovery.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Câu hỏi cuối cùng không phải “Con đã có bảo hiểm sức khỏe chưa?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bảo hiểm sức khỏe rất quan trọng, nhưng đó chỉ là một lớp trong bức tranh lớn hơn. Một đứa trẻ thực sự được bảo vệ khi gia đình có khả năng duy trì <strong>sức khỏe, chăm sóc, cuộc sống, nhà ở, học tập và những mục tiêu quan trọng của trẻ ngay cả khi biến cố xảy ra với chính trẻ hoặc với người đang nuôi dưỡng trẻ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy câu hỏi cuối cùng nên là: <strong>“Nếu ngày mai con gặp biến cố hoặc người đang tạo ra nguồn lực nuôi dưỡng con không còn khả năng làm việc, gia đình có đủ nguồn lực để cuộc sống, việc học và tương lai của con tiếp tục hay không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Từ câu hỏi đó, iProtect có thể xây một cấu trúc rất rõ: <strong>TRẺ → CHA MẸ\/NGƯỜI CHĂM SÓC → THU NHẬP → CHI PHÍ NUÔI DƯỠNG → SỨC KHỎE → NHÀ Ở → KHOẢN VAY → QUỸ DỰ PHÒNG → GIÁO DỤC → MỤC TIÊU TƯƠNG LAI → BẢO VỆ HIỆN CÓ → KỊCH BẢN RỦI RO → CHILD PROTECTION GAP → PRIORITY → SOLUTION MIX.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/5 Con Cai\/1 Con Da Duoc Bao Ve.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\">Đó mới là bản chất của <strong>Child Protection – Bảo vệ Trẻ em<\/strong>: không chỉ trả viện phí khi con ốm, mà <strong>bảo vệ khả năng để cuộc sống và tương lai của con tiếp tục ngay cả khi hoàn cảnh của gia đình thay đổi<\/strong>. Và khi Child Protection Profile được kết nối với Family, Health, Income, Home và Loan Profile, iProtect tiến thêm một bước từ hệ thống nội dung sang <strong>Protection Graph – bản đồ quan hệ bảo vệ của cả gia đình<\/strong>, nơi AI và con người có thể hiểu không chỉ một đứa trẻ cần sản phẩm gì, mà quan trọng hơn: <strong>đứa trẻ đang phụ thuộc vào những nguồn lực nào và điều gì thực sự cần được bảo vệ trước tiên.<\/strong><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/5%20Con%20Cai\/1%20Bao%20ve%20Tre%20em%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/5%20Con%20Cai\/1%20Bao%20ve%20Tre%20em%20Iprotect.png","tags":"bảo vệ trẻ em,bảo vệ con cái,bảo hiểm sức khỏe trẻ em,Child Protection,Child Protection Profile,Hồ sơ Bảo vệ Trẻ em,Hồ sơ Bảo vệ Con cái,Child Protection Gap,sức khỏe trẻ em,tai nạn trẻ em,bảo vệ học tập,quỹ học vấn,tương lai của con,quỹ dự phòng gia đình,người trụ cột,bảo vệ thu nhập cha mẹ,người phụ thuộc,bảo vệ nhà ở,bảo vệ khoản vay,Education Protection,Income Protection,Family Protection,Protection Gap,Protection Discovery,Protection Graph,iProtect","count_view":0,"seo_name":"bao-ve-tre-em-toan-dien-khong-chi-suc-khoe-ma-con-thu-nhap-hoc-tap-va-tuong-lai","date_update":0,"date_created_format":"1788403105","meta_title":"Trẻ em cần những lớp bảo vệ nào ngoài bảo hiểm sức khỏe?","meta_desc":"Trẻ em cần được bảo vệ những gì ngoài chi phí khám chữa bệnh? iProtect giúp gia đình nhìn toàn diện từ sức khỏe, tai nạn, người chăm sóc, thu nhập cha mẹ, quỹ dự phòng, nhà ở, học tập đến mục tiêu tương lai; từ đó xây Child Protection Profile, nhận diện C","meta_keyword":"trẻ em cần những lớp bảo vệ nào,trẻ em cần bảo vệ gì ngoài bảo hiểm sức khỏe,bảo vệ trẻ em toàn diện,bảo vệ con cái như thế nào,bảo hiểm sức khỏe trẻ em có đủ không,các lớp bảo vệ cho trẻ em,Child Protection là gì,Child Protection Profile là gì,Hồ sơ Bảo","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/bao-ve-tre-em-toan-dien-khong-chi-suc-khoe-ma-con-thu-nhap-hoc-tap-va-tuong-lai"},{"id":80796,"name":"Health Protection Profile - Xây Hồ sơ Bảo vệ Sức khỏe cho mỗi cá nhân và gia đình","desc":"<p>Health Protection Profile – Hồ sơ Bảo vệ Sức khỏe giúp tập hợp nhu cầu chăm sóc, rủi ro, chi phí y tế, BHYT, quyền lợi hiện có, quỹ dự phòng, thu nhập và nghĩa vụ tài chính vào một bức tranh thống nhất. Thay vì bắt đầu bằng việc tìm sản phẩm bảo hiểm, Profile giúp mỗi cá nhân và gia đình hiểu mình cần bảo vệ điều gì, đã có gì, còn thiếu gì và đâu là ưu tiên quan trọng nhất.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Health Protection Profile – Xây Hồ sơ Bảo vệ Sức khỏe cho mỗi cá nhân và gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Phần lớn chúng ta đang quản lý sức khỏe theo từng mảnh rời rạc. Thẻ bảo hiểm y tế nằm trong ứng dụng hoặc ví. Một hợp đồng bảo hiểm sức khỏe được lưu ở email. Quyền lợi do công ty cung cấp nằm ở một tài liệu khác. Kết quả khám sức khỏe ở bệnh viện. Quỹ dự phòng nằm trong tài khoản tiết kiệm. Khi cần điều trị, gia đình mới bắt đầu tìm lại từng thông tin và tự hỏi: <strong>“Tôi đang được bảo vệ những gì, còn thiếu gì và nếu xảy ra một vấn đề sức khỏe lớn thì tài chính gia đình sẽ ra sao?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/6 Health Protection Profile.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Health Protection Profile – Xây Hồ sơ Bảo vệ Sức khỏe cho mỗi cá nhân và gia đình<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\">Health Protection Profile – <strong>Hồ sơ Bảo vệ Sức khỏe<\/strong> được xây dựng để giúp trả lời những câu hỏi đó theo một cấu trúc thống nhất. Nó không đơn thuần là danh sách hợp đồng bảo hiểm. Health Protection Profile hướng tới việc kết nối <strong>con người, nhu cầu chăm sóc, rủi ro sức khỏe, kỳ vọng điều trị, nguồn lực tài chính, quyền lợi hiện có, ảnh hưởng thu nhập và khoảng trống bảo vệ<\/strong> thành một bức tranh tổng thể.<\/span><\/p><p><span style=\"color:#006600;\">Thay vì bắt đầu bằng câu hỏi: <strong>“Tôi nên mua bảo hiểm sức khỏe nào?”<\/strong> Health Protection Profile bắt đầu từ: <strong>“Tôi cần bảo vệ điều gì trước những rủi ro sức khỏe có thể ảnh hưởng đến cuộc sống của mình và gia đình?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó chính là bước chuyển từ <strong>Insurance Search<\/strong> sang <strong>Protection Discovery<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>1. Health Protection Profile là gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể hiểu đơn giản: <strong>Health Protection Profile = Hồ sơ tổng hợp về nhu cầu và khả năng bảo vệ trước các rủi ro liên quan đến sức khỏe của một cá nhân hoặc gia đình.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một Profile có thể giúp trả lời năm nhóm câu hỏi:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>WHO – Ai cần được bảo vệ?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>WHAT – Những rủi ro và chi phí nào cần được quan tâm?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>WHAT WE HAVE – Hiện đã có những nguồn lực và lớp bảo vệ nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>WHAT IS MISSING – Khoảng trống nằm ở đâu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>WHAT FIRST – Điều gì cần được ưu tiên trước?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây là điểm khác biệt quan trọng. Một danh sách hợp đồng cho chúng ta biết <strong>đã mua gì<\/strong>. Health Protection Profile cố gắng giúp chúng ta hiểu <strong>đang được bảo vệ như thế nào<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Tại sao cần một Hồ sơ Bảo vệ Sức khỏe?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người có thể đồng thời có:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>BHYT<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Quyền lợi chăm sóc sức khỏe từ doanh nghiệp<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Bảo hiểm sức khỏe cá nhân<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Quyền lợi tai nạn<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Quyền lợi bệnh hiểm nghèo<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Quỹ dự phòng<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Tiền tiết kiệm.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nhưng các nguồn lực này thường tồn tại riêng biệt. Khi một sự kiện xảy ra, người dùng phải tự ghép chúng lại để hiểu: Nguồn nào có thể sử dụng? Nguồn nào không?Phần nào phải tự chi trả? Nếu nghỉ việc thì sao? Nếu cần điều trị dài ngày thì sao? Nếu người gặp vấn đề là người trụ cột thì sao?<\/span><\/p><p><span style=\"color:#006600;\">Health Protection Profile tạo ra một <strong>Health Protection Map – Bản đồ Bảo vệ Sức khỏe<\/strong>, giúp những mảnh rời rạc này được nhìn trong cùng một hệ thống.<\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Health Protection Profile không phải hồ sơ bệnh án<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là ranh giới cần xác định rõ. <strong>Medical Record – Hồ sơ y tế<\/strong> chủ yếu phục vụ quá trình chăm sóc và điều trị sức khỏe, có thể chứa các thông tin chuyên môn như chẩn đoán, xét nghiệm, thuốc, thủ thuật và lịch sử điều trị.<\/span><\/p><p><span style=\"color:#006600;\">Trong khi đó: <strong>Health Protection Profile – Hồ sơ Bảo vệ Sức khỏe<\/strong> tập trung vào việc hiểu <strong>nhu cầu bảo vệ và khả năng chống chịu trước tác động của các rủi ro sức khỏe<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung: <strong>Medical Record<\/strong> → Tôi đã khám và điều trị những gì? Trong khi: <strong>Health Protection Profile<\/strong> → Nếu sức khỏe có vấn đề, tôi đang có những lớp bảo vệ và nguồn lực nào? Hai loại hồ sơ có thể có những điểm liên quan nhưng không nên bị đồng nhất.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/6 10 lop.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>4. Lớp 1 – Person Profile: Ai cần được bảo vệ?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Health Protection Profile bắt đầu từ <strong>con người<\/strong>, không phải sản phẩm. Một số thông tin nền tảng có thể gồm: <strong>Độ tuổi → Vai trò trong gia đình → Nghề nghiệp → Người phụ thuộc → Nguồn thu nhập → Giai đoạn cuộc sống.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không phải mọi người đều có nhu cầu giống nhau. Một người độc thân 25 tuổi có cấu trúc bảo vệ khác một người 38 tuổi đang có hai con nhỏ và khoản vay mua nhà. Một người đã nghỉ hưu cũng có nhu cầu khác người đang trong giai đoạn tạo thu nhập cao nhất.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Protection Need = Person + Life Stage + Family Role + Financial Context.<\/strong> Đây là lý do iProtect hiểu người dùng trước khi giới thiệu sản phẩm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Lớp 2 – Healthcare Needs: Những nhu cầu sức khỏe nào cần được xem xét?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tiếp theo là xác định các nhóm nhu cầu. Một cấu trúc cơ bản có thể gồm: <strong>Khám chữa bệnh thông thường; Nằm viện; Phẫu thuật; Tai nạn; Bệnh nghiêm trọng; Phục hồi sau điều trị; Chăm sóc dài hạn trong những trường hợp phù hợp; Các nhu cầu chăm sóc khác theo từng giai đoạn cuộc sống.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Health Protection Profile không có nhiệm vụ dự đoán một người sẽ mắc bệnh gì. Mục tiêu là giúp người dùng hiểu: <strong>Nếu một nhóm sự kiện xảy ra, tác động nào cần được chuẩn bị?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Lớp 3 – Healthcare Preference: Bạn muốn được chăm sóc như thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là yếu tố thường bị bỏ qua khi nói về bảo hiểm. Hai gia đình có cùng thu nhập nhưng có thể có kỳ vọng chăm sóc rất khác nhau. Một gia đình ưu tiên hệ thống y tế công. Gia đình khác muốn có khả năng lựa chọn bệnh viện tư nhân. Người khác có nhu cầu sử dụng dịch vụ quốc tế hoặc điều trị ở phạm vi rộng hơn nếu điều kiện cho phép.<\/span><\/p><p><span style=\"color:#006600;\">Do đó, cần hiểu: <strong>Healthcare Preference – Kỳ vọng chăm sóc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">trước khi đánh giá: <strong>Healthcare Funding – Khả năng tài trợ cho kỳ vọng đó.<\/strong> Nếu kỳ vọng chăm sóc cao hơn đáng kể so với nguồn lực hiện có, đây có thể là một khoảng trống cần nhận diện.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Lớp 4 – Medical Cost Exposure: Chi phí có thể xuất hiện ở đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Health Protection Profile cần nhìn rộng hơn viện phí.<\/span><\/p><p><span style=\"color:#006600;\">Một sự kiện sức khỏe có thể tạo ra: <strong>Chi phí khám; Xét nghiệm; Thuốc; Phẫu thuật; Nằm viện; Phục hồi; Đi lại; Người chăm sóc; Các khoản chi ngoài phạm vi được hỗ trợ; Thu nhập bị gián đoạn.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể gọi tổng thể này là: <strong>Health Financial Exposure – Mức độ phơi nhiễm tài chính trước rủi ro sức khỏe.<\/strong> Đây là một trong những dữ liệu quan trọng để xây Profile.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Lớp 5 – Existing Protection: Tôi đang có những gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau khi hiểu nhu cầu mới đến bước kiểm kê các lớp bảo vệ. Có thể gồm:<\/span><\/p><p><span style=\"color:#006600;\"><strong>BHYT - <\/strong>Lớp bảo vệ y tế nền tảng cần được ghi nhận.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Employee Benefits - <\/strong>Các quyền lợi chăm sóc sức khỏe hoặc bảo hiểm mà người lao động được doanh nghiệp cung cấp.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Private Health Insurance - <\/strong>Các sản phẩm bảo hiểm sức khỏe đang sở hữu nếu có.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Accident Protection - <\/strong>Các quyền lợi liên quan đến tai nạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Critical Illness Protection - <\/strong>Các quyền lợi liên quan đến bệnh nghiêm trọng nếu đang sở hữu.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Life\/Other Protection - <\/strong>Những lớp khác có thể liên quan đến tác động tài chính của sự kiện sức khỏe.<\/span><\/p><p><span style=\"color:#006600;\">Với mỗi lớp, Profile không nên chỉ ghi tên sản phẩm. Nên cố gắng cấu trúc: <strong>Ai được bảo vệ?<\/strong> <strong>Rủi ro nào?<\/strong> <strong>Phạm vi nào?<\/strong> <strong>Hạn mức nào?<\/strong> <strong>Thời hạn nào?<\/strong> <strong>Điều kiện quan trọng nào cần lưu ý?<\/strong> Thông tin cụ thể luôn cần đối chiếu với tài liệu chính thức của sản phẩm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Lớp 6 – Emergency Fund: Gia đình có bao nhiêu nguồn lực sử dụng ngay?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bảo hiểm không phải lớp duy nhất của Health Protection. Một gia đình vẫn cần <strong>liquidity – khả năng có tiền sử dụng khi cần<\/strong>. Health Protection Profile có thể ghi nhận: <strong>Quỹ dự phòng chung; Quỹ y tế; Tiền gửi có thể sử dụng; Các tài sản thanh khoản phù hợp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một chỉ số tham khảo: <strong>Protection Runway = Nguồn dự phòng ÷ Chi phí thiết yếu hàng tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu nguồn dự phòng là 180 triệu và chi phí thiết yếu 30 triệu\/tháng: <strong>Protection Runway = 6 tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tuy nhiên, khi có thêm chi phí điều trị, thời gian chống chịu thực tế có thể ngắn hơn. Vì vậy, Profile cần nhìn đồng thời <strong>chi phí y tế và chi phí duy trì cuộc sống<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Lớp 7 – Income Impact: Nếu không thể làm việc thì sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lớp kết nối <strong>Health Protection<\/strong> với <strong>Income Protection<\/strong>. Một biến cố sức khỏe có thể khiến một người: Nghỉ việc vài tuần. Nghỉ nhiều tháng. Giảm khả năng làm việc. Thay đổi công việc. Hoặc trong trường hợp nghiêm trọng, mất một phần đáng kể khả năng tạo thu nhập.<\/span><\/p><p><span style=\"color:#006600;\">Health Protection Profile vì vậy cần đặt câu hỏi:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Thu nhập hàng tháng của người này bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Bao nhiêu phần trăm thu nhập gia đình phụ thuộc vào họ?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu thu nhập gián đoạn 3, 6 hoặc 12 tháng thì sao?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Có nguồn thu thay thế không?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đối với người trụ cột, đây có thể là một trong những lớp quan trọng nhất.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Lớp 8 – Family Impact: Ai sẽ bị ảnh hưởng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sức khỏe của một người có thể tác động đến nhiều người khác. Health Protection Profile nên kết nối với Family Protection Profile để xác định: <strong>Vợ\/chồng; Con cái; Cha mẹ; Người phụ thuộc khác.<\/strong> Nếu người bệnh cần chăm sóc dài ngày, một thành viên khác có thể phải giảm thời gian làm việc.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Health Event<\/strong> không chỉ tạo: <strong>Patient Impact<\/strong> mà có thể tạo: <strong>Household Impact.<\/strong> Đây là lý do Protection Discovery nên lấy <strong>gia đình<\/strong> làm một đơn vị phân tích quan trọng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>12. Lớp 9 – Liabilities: Những nghĩa vụ nào vẫn phải tiếp tục?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một sự kiện sức khỏe không làm các khoản vay tự động biến mất. Health Protection Profile có thể kết nối: <strong>Vay mua nhà; Vay mua xe; Vay kinh doanh; Nghĩa vụ học tập của con; Các khoản chi cố định khác.<\/strong> Nếu người bệnh là người đang tạo ra nguồn tiền để thực hiện những nghĩa vụ này, mức độ ảnh hưởng sẽ lớn hơn. Đây là nơi: <strong>Health Profile + Income Profile + Liability Map<\/strong> cần được nhìn cùng nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>13. Lớp 10 – Future Goals: Những kế hoạch nào cần được bảo vệ?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một biến cố sức khỏe nghiêm trọng có thể buộc gia đình sử dụng tiền dành cho: <strong>Học tập của con; Mua nhà; Khởi nghiệp; Chăm sóc cha mẹ; Nghỉ hưu; Đầu tư dài hạn.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Do đó, Health Protection không chỉ bảo vệ hiện tại. Ở cấp độ sâu hơn, nó giúp bảo vệ <strong>khả năng tiếp tục thực hiện những mục tiêu tương lai<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một câu hỏi rất đáng đưa vào Profile:<strong>“Nếu phải sử dụng một khoản tiền lớn cho sức khỏe, mục tiêu tài chính nào của gia đình sẽ bị ảnh hưởng đầu tiên?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>14. Từ Existing Protection đến Health Protection Map<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi các dữ liệu trên được tập hợp, iProtect có thể xây một bản đồ đơn giản:<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Điều cần bảo vệ<\/strong><\/span><\/th><th style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Rủi ro<\/strong><\/span><\/th><th style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Nguồn lực hiện có<\/strong><\/span><\/th><th style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Khoảng trống cần đánh giá<\/strong><\/span><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Khám chữa bệnh<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Chi phí thường xuyên<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">BHYT + nguồn hiện có<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Rà soát<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nằm viện<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Chi phí điều trị lớn<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">BHYT + quyền lợi khác<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Đánh giá<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tai nạn<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Điều trị + nghỉ việc<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Quyền lợi hiện có<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Đánh giá<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Bệnh nghiêm trọng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Điều trị dài hạn<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nhiều nguồn lực<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Xác định Gap<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thu nhập<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Không thể làm việc<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Quỹ dự phòng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Đánh giá<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Người phụ thuộc<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Giảm nguồn hỗ trợ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thu nhập gia đình<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Rà soát<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Khoản vay<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Dòng tiền trả nợ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tiết kiệm<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Đánh giá<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Đây chính là: <strong>Health Protection Map.<\/strong>Mục đích không phải tự động kết luận người dùng cần mua gì. Mục đích là <strong>làm cho cấu trúc bảo vệ trở nên nhìn thấy được<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/6 Health Protection Map.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ Existing Protection đến Health Protection Map<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>15. Health Protection Gap – Khoảng trống bảo vệ sức khỏe<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau khi xây Map, bước tiếp theo là tìm khoảng trống. Có thể hiểu: <strong>Protection Gap = Tác động tài chính tiềm năng mà các nguồn lực hiện có chưa có phương án xử lý đủ rõ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gap có thể xuất hiện ở nhiều nơi.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Medical Cost Gap - <\/strong>Phần chi phí điều trị có thể phải tự chịu.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Income Gap- <\/strong>Thu nhập bị gián đoạn nhưng chưa có nguồn thay thế.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Emergency Fund Gap - <\/strong>Nguồn dự phòng quá thấp so với nhu cầu.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Critical Illness Gap- <\/strong>Tác động của bệnh nghiêm trọng chưa có phương án tài chính rõ ràng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Caregiver Gap- <\/strong>Người chăm sóc có thể phải nghỉ việc nhưng chưa được tính đến.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Liability Gap- <\/strong>Khoản vay vẫn phải trả nếu thu nhập giảm.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Future Goal Gap - <\/strong>Mục tiêu quan trọng có nguy cơ phải sử dụng nguồn tiền để xử lý biến cố.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Như vậy, Health Protection Gap rộng hơn rất nhiều so với câu hỏi:<strong>“Tôi có bảo hiểm sức khỏe chưa?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>16. Không phải Gap nào cũng phải giải quyết bằng bảo hiểm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là nguyên tắc quan trọng. <strong>Có Gap → đánh giá mức độ → xác định cách xử lý → sau đó mới lựa chọn công cụ phù hợp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>17. Priority – Xác định điều gì cần bảo vệ trước<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nguồn lực của mỗi gia đình đều có giới hạn. Vì vậy, Health Protection Profile cần có một lớp <strong>Priority<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể sử dụng logic: <strong>Priority = Impact × Exposure × Protection Gap.<\/strong> Hiểu đơn giản: <strong>Nếu xảy ra thì ảnh hưởng lớn đến đâu?<\/strong> <strong>Gia đình dễ bị tổn thương đến mức nào?<\/strong> <strong>Nguồn lực hiện tại thiếu bao nhiêu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau đó phân nhóm:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Priority 1 – Cần đánh giá trước<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Priority 2 – Cần lập kế hoạch<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Priority 3 – Theo dõi<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Cách tiếp cận này giúp tránh việc dành quá nhiều ngân sách cho những quyền lợi ít quan trọng trong khi một khoảng trống lớn hơn vẫn chưa được xử lý.<\/span><\/p><p><span style=\"color:#006600;\"><strong>18. Một Health Protection Profile có thể gồm 12 module<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>01. PERSON PROFILE<\/strong> - Thông tin nền tảng của người cần bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>02. FAMILY ROLE<\/strong> - Vai trò và người phụ thuộc.<\/span><\/p><p><span style=\"color:#006600;\"><strong>03. HEALTHCARE NEEDS<\/strong> - Những nhóm nhu cầu chăm sóc cần xem xét.<\/span><\/p><p><span style=\"color:#006600;\"><strong>04. HEALTHCARE PREFERENCE<\/strong> - Kỳ vọng về cơ sở và mức chăm sóc.<\/span><\/p><p><span style=\"color:#006600;\"><strong>05. MEDICAL COST EXPOSURE<\/strong> - Các nhóm chi phí tiềm năng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>06. EXISTING PROTECTION<\/strong> - BHYT, quyền lợi doanh nghiệp và bảo vệ hiện có.<\/span><\/p><p><span style=\"color:#006600;\"><strong>07. EMERGENCY FUND<\/strong> - Nguồn dự phòng sẵn sàng sử dụng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>08. INCOME IMPACT<\/strong> - Ảnh hưởng nếu khả năng lao động bị gián đoạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>09. LIABILITIES & DEPENDENTS<\/strong> - Khoản vay và người phụ thuộc.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. FUTURE COMMITMENTS<\/strong> -Những kế hoạch cần tiếp tục bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. PROTECTION GAPS<\/strong> - Những khoảng trống được nhận diện.<\/span><\/p><p><span style=\"color:#006600;\"><strong>12. PRIORITY & NEXT ACTION<\/strong> - Mức độ ưu tiên và bước tiếp theo.<\/span><\/p><p><span style=\"color:#006600;\">Đây không nhất thiết phải là cấu trúc cuối cùng. Nhưng nó đủ để hình thành một <strong>MVP Health Protection Profile<\/strong> có giá trị thực tế.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/6 12 module.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>19. Health Protection Score có thể xuất hiện sau Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi Profile có dữ liệu đủ tốt, trong tương lai có thể phát triển một lớp đánh giá: <strong>Health Protection Score.<\/strong> Tuy nhiên, Score chỉ nên xuất hiện khi phương pháp đánh giá đủ minh bạch và có cơ sở. Không nên tạo một con số “83\/100” chỉ để tạo cảm giác chính xác. <strong>Profile phải có trước Score.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>20. Health Protection Profile phải là Living Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một Profile được lập hôm nay không thể sử dụng mãi. Cuộc sống thay đổi. Mỗi thay đổi có thể làm Protection Gap thay đổi. Vì vậy: <strong>Health Protection Profile = Living Profile.<\/strong> Có thể rà soát định kỳ hoặc cập nhật khi xảy ra một <strong>Life Event<\/strong> quan trọng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>21. Từ hồ sơ tĩnh đến Protection Discovery Engine<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là hướng phát triển đáng chú ý nhất. Ở phiên bản đầu, Health Protection Profile có thể chỉ là: <strong>Questionnaire → Profile → Protection Map.<\/strong> Nhưng khi dữ liệu được chuẩn hóa tốt hơn, hệ thống có thể phát triển thành <strong>điểm khởi đầu cho Discovery<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>22. Health Protection Profile có thể kết nối với Family Protection Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Health Protection không nên đứng riêng.<\/span><\/p><p><span style=\"color:#006600;\">Một kiến trúc rộng hơn có thể là:<\/span><\/p><p><span style=\"color:#006600;\"><strong>FAMILY PROTECTION PROFILE<\/strong><\/span><\/p><p><span style=\"color:#006600;\">├── <strong>Health Protection Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">├── <strong>Child Protection Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">├── <strong>Income Protection Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">├── <strong>Car Protection Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">├── <strong>Home Protection Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">└── Các Protection Profile khác.<\/span><\/p><p><span style=\"color:#006600;\">Các Profile chia sẻ một số dữ liệu nền: <strong>Person; Family; Income; Dependents; Assets; Liabilities; Protection; Goals.<\/strong> Nhờ vậy, người dùng không cần khai lại toàn bộ dữ liệu cho từng nhu cầu. Đây chính là cơ sở để hình thành một <strong>Protection Graph<\/strong> trong tương lai: mỗi người, tài sản, nghĩa vụ, mục tiêu, rủi ro và lớp bảo vệ trở thành những thực thể có quan hệ với nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>23. Từ Health Protection Profile đến Advisor Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Profile cũng có thể thay đổi cách người dùng gặp chuyên viên tư vấn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>24. Từ Product Search đến Need-based Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>25. Health Protection Profile không thay thế bác sĩ hay chuyên viên bảo hiểm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây phải là nguyên tắc quản trị của hệ thống. Health Protection Profile không chẩn đoán bệnh. Không dự đoán người dùng sẽ mắc bệnh nào. Không thay thế tư vấn y khoa. Không tự động khẳng định một sản phẩm chắc chắn chi trả. Không thay thế việc đọc điều khoản bảo hiểm. Không tự động quyết định người dùng phải mua bao nhiêu bảo hiểm.<\/span><\/p><p><span style=\"color:#006600;\">Vai trò của Profile là: <strong>Tổ chức thông tin → Đặt đúng câu hỏi → Nhận diện khoảng trống → Xác định ưu tiên → Hỗ trợ quá trình khám phá giải pháp.<\/strong> Khi liên quan đến y tế, người dùng cần tham khảo chuyên môn y tế phù hợp. Khi liên quan đến sản phẩm bảo hiểm, quyền lợi và điều khoản cụ thể cần được xác nhận từ tài liệu chính thức và đơn vị\/chuyên viên có thẩm quyền.<\/span><\/p><p><span style=\"color:#006600;\"><strong>26. Một Health Protection Profile đơn giản có thể bắt đầu chỉ với 10 câu hỏi<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không cần xây hệ thống phức tạp ngay từ ngày đầu. Phiên bản đầu tiên có thể hỏi:<\/span><\/p><p><span style=\"color:#006600;\"><strong>1. Bạn muốn xây hồ sơ cho ai?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Người đó có vai trò gì trong gia đình?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Có bao nhiêu người đang phụ thuộc tài chính vào người đó?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Khi cần điều trị, gia đình thường mong muốn sử dụng loại cơ sở y tế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Hiện có BHYT và những quyền lợi sức khỏe nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Có quyền lợi tai nạn hoặc bệnh nghiêm trọng nào không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Gia đình có bao nhiêu tiền dự phòng có thể sử dụng khi cần?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Nếu phải nghỉ việc 6 tháng, thu nhập gia đình bị ảnh hưởng thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Có khoản vay hoặc nghĩa vụ tài chính lớn nào đang tồn tại?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Điều gì khiến bạn lo lắng nhất nếu xảy ra một vấn đề sức khỏe lớn?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Chỉ 10 câu hỏi này đã có thể tạo ra một Profile ban đầu tốt hơn rất nhiều so với việc hỏi ngay: <strong>“Ngân sách mua bảo hiểm của bạn là bao nhiêu?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/6 Health Protection Profile 10 cau hoi.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Health Protection Profile đơn giản có thể bắt đầu chỉ với 10 câu hỏi<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>27. Health Protection Profile – Từ một chuyên mục nội dung đến một tài sản dữ liệu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ở cấp độ nội dung, Health Protection Profile giúp người đọc hiểu cách xây kế hoạch bảo vệ sức khỏe. Ở cấp độ sản phẩm, nó có thể trở thành một <strong>structured profile – hồ sơ dữ liệu có cấu trúc<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ở cấp độ Discovery, nó có thể giúp kết nối: <strong>Need → Risk → Gap → Solution → Product → Brand → Advisor.<\/strong> Ở cấp độ dài hạn, khi được thiết kế đúng về quyền riêng tư, sự đồng ý của người dùng, bảo mật dữ liệu và quản trị thông tin nhạy cảm, Profile có thể trở thành một lớp dữ liệu quan trọng để cá nhân hóa hành trình bảo vệ. Đây là sự khác biệt giữa một website chỉ đăng bài về bảo hiểm và một nền tảng thực sự xây dựng <strong>Protection Discovery Infrastructure<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Từ “Tôi có bảo hiểm gì?” đến “Tôi đang được bảo vệ như thế nào?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó là câu hỏi cốt lõi của Health Protection Profile. Một người có nhiều hợp đồng chưa chắc đã không còn khoảng trống. Một người có ít sản phẩm hơn nhưng có BHYT, quỹ dự phòng tốt, nguồn thu nhập đa dạng, ít nghĩa vụ tài chính và cấu trúc bảo vệ phù hợp có thể có khả năng chống chịu khác.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, không nên đo mức độ bảo vệ chỉ bằng: <strong>Số hợp đồng.<\/strong> <strong>Tổng phí đã đóng.<\/strong> <strong>Số lượng quyền lợi.<\/strong> Thay vào đó, cần nhìn toàn bộ hệ thống: <strong>CON NGƯỜI<\/strong> → <strong>NHU CẦU SỨC KHỎE <\/strong>→ <strong>KỲ VỌNG CHĂM SÓC <\/strong>→ <strong>RỦI RO & CHI PHÍ <\/strong>→ <strong>NGUỒN LỰC HIỆN CÓ <\/strong>→ <strong>THU NHẬP & NGƯỜI PHỤ THUỘC <\/strong>→ <strong>NGHĨA VỤ TÀI CHÍNH <\/strong>→ <strong>PROTECTION GAP <\/strong>→ <strong>PRIORITY <\/strong>→ <strong>HEALTH PROTECTION PROFILE <\/strong>→ <strong>PROTECTION DISCOVERY <\/strong>→ <strong>SOLUTION <\/strong>→ <strong>PRODUCT \/ BRAND \/ ADVISOR<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Health Protection Profile vì vậy không nên kết thúc bằng một danh sách sản phẩm. Nó nên kết thúc bằng một bức tranh rõ ràng hơn về chính người dùng: <strong>Tôi cần bảo vệ điều gì?<\/strong> <strong>Tôi đã có gì?<\/strong> <strong>Tôi còn thiếu gì?<\/strong> <strong>Điều gì quan trọng nhất?<\/strong> <strong>Và bước tiếp theo phù hợp với tôi là gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi trả lời được những câu hỏi đó, hành trình tìm kiếm bảo hiểm không còn bắt đầu từ sản phẩm. Nó bắt đầu từ <strong>nhu cầu bảo vệ thực sự của con người<\/strong>. Đó chính là nền tảng của <strong>Health Protection Profile<\/strong> và cũng là logic cốt lõi của <strong>Protection Discovery<\/strong>.<\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/service\/6%20Health%20Protection%20Profile.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/service\/6%20Health%20Protection%20Profile.png","tags":"Health Protection Profile,Hồ sơ Bảo vệ Sức khỏe,Health Protection,Health Protection Map,Protection Gap,Protection Discovery,bảo vệ sức khỏe,chi phí y tế,bảo hiểm sức khỏe,BHYT,quỹ dự phòng,bảo vệ thu nhập,hồ sơ sức khỏe,iProtect","count_view":0,"seo_name":"health-protection-profile-xay-ho-so-bao-ve-suc-khoe-cho-moi-ca-nhan-va-gia-dinh","date_update":0,"date_created_format":"1787931728","meta_title":"Health Protection Profile là gì? Từ nhu cầu sức khỏe đến bản đồ bảo vệ","meta_desc":"Health Protection Profile giúp cá nhân và gia đình xây Hồ sơ Bảo vệ Sức khỏe từ nhu cầu chăm sóc, chi phí y tế, BHYT, quyền lợi hiện có, quỹ dự phòng đến ảnh hưởng thu nhập. Qua Health Protection Map và Protection Gap, iProtect hướng người dùng xác định ư","meta_keyword":"Health Protection Profile,hồ sơ bảo vệ sức khỏe,xây hồ sơ bảo vệ sức khỏe,Health Protection Map,Protection Gap,khoảng trống bảo vệ sức khỏe,Protection Discovery,kế hoạch bảo vệ sức khỏe,bảo hiểm sức khỏe,chi phí y tế,Medical Cost Exposure,quỹ dự phòng y t","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/health-protection-profile-xay-ho-so-bao-ve-suc-khoe-cho-moi-ca-nhan-va-gia-dinh"},{"id":80795,"name":"Bệnh hiểm nghèo - Gia đình cần chuẩn bị gì trước một rủi ro có thể thay đổi cả kế hoạch tài chính?","desc":"<p>Bệnh hiểm nghèo không chỉ tạo ra chi phí điều trị mà còn có thể làm gián đoạn thu nhập, ảnh hưởng người chăm sóc, khoản vay, tiền tiết kiệm và những kế hoạch dài hạn của gia đình. Chuyên đề giúp nhận diện toàn bộ tác động của một biến cố sức khỏe nghiêm trọng, kiểm kê nguồn lực hiện có, xác định Protection Gap và từng bước xây Critical Illness Profile.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Bệnh hiểm nghèo – Gia đình cần chuẩn bị gì trước một rủi ro có thể thay đổi cả kế hoạch tài chính?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nhắc đến bệnh hiểm nghèo, điều khiến nhiều người lo lắng đầu tiên thường là chi phí điều trị. Nhưng với một gia đình, tác động của một căn bệnh nghiêm trọng có thể lớn hơn rất nhiều so với hóa đơn bệnh viện.<\/span><\/p><p><span style=\"color:#006600;\">Người bệnh có thể phải nghỉ việc. Người thân có thể phải dành thời gian chăm sóc. Thu nhập giảm trong khi chi phí tăng. Tiền tiết kiệm dành cho mua nhà, học tập của con hoặc nghỉ hưu có thể phải chuyển sang điều trị. Nếu người bệnh đồng thời là người trụ cột, một vấn đề sức khỏe cá nhân có thể nhanh chóng trở thành <strong>rủi ro tài chính của cả gia đình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/5 Benh Hiem Ngheo.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Gia đình cần chuẩn bị gì trước một rủi ro có thể thay đổi cả kế hoạch tài chính?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\">Vì vậy, câu hỏi quan trọng không chỉ là: <strong>“Bệnh hiểm nghèo điều trị hết bao nhiêu tiền?”<\/strong> Mà nên là: <strong>“Nếu một thành viên trong gia đình mắc bệnh nghiêm trọng, chúng ta có đủ nguồn lực để vừa điều trị, vừa duy trì cuộc sống và bảo vệ những kế hoạch quan trọng hay không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó là điểm bắt đầu của Critical Illness Protection Discovery.<\/span><\/p><p><span style=\"color:#006600;\"><strong>1. Hiểu đúng về “bệnh hiểm nghèo”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong giao tiếp thông thường, “bệnh hiểm nghèo” thường được dùng để mô tả những bệnh lý nghiêm trọng, có khả năng ảnh hưởng lớn đến sức khỏe, cuộc sống hoặc tài chính của người bệnh. Tuy nhiên, trong bảo hiểm, khái niệm <strong>bệnh hiểm nghèo\/bệnh nghiêm trọng (Critical Illness)<\/strong> không nên được hiểu theo cảm tính.<\/span><\/p><p><span style=\"color:#006600;\">Mỗi sản phẩm có thể quy định danh sách bệnh, định nghĩa bệnh, mức độ nghiêm trọng, điều kiện chẩn đoán, giai đoạn bệnh, thời gian chờ, thời gian sống còn nếu có, phạm vi và điều kiện chi trả khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy: <strong>Tên bệnh giống nhau không đồng nghĩa quyền lợi giống nhau.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Người dùng cần đọc tài liệu và điều khoản chính thức của từng sản phẩm trước khi đưa ra quyết định. Trong phạm vi Protection Discovery, điều quan trọng trước tiên không phải xác định sản phẩm nào chi trả, mà là hiểu: <strong>Một biến cố sức khỏe nghiêm trọng có thể ảnh hưởng đến gia đình như thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Bệnh hiểm nghèo tạo ra nhiều lớp tác động<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung một biến cố nghiêm trọng theo chuỗi:<\/span><\/p><p><span style=\"color:#006600;\"><strong>CHẨN ĐOÁN<\/strong> ↓<strong>ĐIỀU TRỊ<\/strong> ↓<strong>CHI PHÍ Y TẾ<\/strong> ↓<strong>NGHỈ VIỆC \/ GIẢM KHẢ NĂNG LAO ĐỘNG<\/strong> ↓<strong>THU NHẬP GIẢM<\/strong> ↓<strong>NGƯỜI THÂN THAM GIA CHĂM SÓC<\/strong> ↓<strong>CHI PHÍ GIA ĐÌNH VẪN TIẾP TỤC<\/strong> ↓<strong>TIẾT KIỆM & TÀI SẢN BỊ ẢNH HƯỞNG<\/strong> ↓<strong>KẾ HOẠCH TƯƠNG LAI CÓ THỂ THAY ĐỔI<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Do đó, Critical Illness Protection không nên chỉ được xem như bài toán thanh toán viện phí. Đó là bài toán <strong>khả năng phục hồi của cả gia đình sau một biến cố lớn<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/5 Lop tac dong.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Bệnh hiểm nghèo tạo ra nhiều lớp tác động<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>3. Lớp tác động thứ nhất: Chi phí chẩn đoán và điều trị<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là phần dễ nhìn thấy nhất. Tùy tình trạng và phương án điều trị, người bệnh có thể phát sinh các nhóm chi phí như: <strong>Khám chuyên khoa → Xét nghiệm → Chẩn đoán hình ảnh → Thuốc → Phẫu thuật → Nằm viện → Điều trị chuyên sâu → Theo dõi → Phục hồi → Tái khám.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Chi phí thực tế phụ thuộc rất nhiều vào bệnh, giai đoạn, phác đồ, cơ sở y tế, thời gian điều trị và nhiều yếu tố chuyên môn khác. Do đó, không nên sử dụng một con số chung để khẳng định “điều trị bệnh hiểm nghèo cần bao nhiêu tiền”. Điều cần làm là đánh giá <strong>Medical Cost Exposure – mức độ phơi nhiễm trước chi phí y tế<\/strong> của chính gia đình.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Lớp tác động thứ hai: Chi phí ngoài bệnh viện<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hóa đơn bệnh viện chưa phản ánh toàn bộ chi phí. Trong quá trình điều trị, gia đình có thể phát sinh thêm: <strong>Đi lại → Ăn ở → Chăm sóc → Thiết bị hỗ trợ → Dinh dưỡng → Phục hồi → Điều chỉnh môi trường sống → Những khoản ngoài phạm vi được thanh toán.<\/strong> Nếu phải điều trị xa nơi cư trú hoặc kéo dài nhiều tháng, những khoản nhỏ lặp lại nhiều lần có thể trở thành một gánh nặng đáng kể. Đây chính là <strong>Indirect Medical Cost – Chi phí y tế gián tiếp<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Lớp tác động thứ ba: Mất hoặc giảm thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây có thể là khoảng trống lớn nhưng thường bị đánh giá thấp. Một người có thể được hỗ trợ phần lớn chi phí điều trị nhưng vẫn gặp khó khăn nếu phải nghỉ việc sáu tháng hoặc một năm. <\/span><\/p><p><span style=\"color:#006600;\">Ví dụ minh họa đơn giản:Một người tạo ra 30 triệu đồng\/tháng.Nếu thu nhập bị gián đoạn hoàn toàn trong 6 tháng: <strong>30 triệu × 6 = 180 triệu đồng thu nhập không được tạo ra.<\/strong> Nếu thời gian là 12 tháng: <strong>30 triệu × 12 = 360 triệu đồng.<\/strong> Đây chỉ là phép tính minh họa, chưa xét đến trợ cấp, thu nhập thay thế, khả năng làm việc một phần và các yếu tố khác. Nhưng nó cho thấy một vấn đề rất quan trọng: <strong>Chi phí kinh tế của bệnh nghiêm trọng có thể lớn hơn rất nhiều so với viện phí.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Nếu người bệnh là người trụ cột thì sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là trường hợp cần được đánh giá đặc biệt. Người trụ cột có thể đang chịu trách nhiệm cho:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Chi phí sinh hoạt<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Khoản vay mua nhà<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Học phí của con<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Hỗ trợ cha mẹ<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Tiết kiệm dài hạn<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Các mục tiêu tài chính khác.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nếu người này phải ngừng làm việc, tất cả những nghĩa vụ trên vẫn tiếp tục tồn tại.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy: <strong>Critical Illness Risk của người trụ cột = Health Risk + Income Risk + Family Financial Risk.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do dữ liệu về người trụ cột trong Family Protection Profile cần kết nối với Health Protection Profile.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Người chăm sóc cũng có thể mất thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một tác động khác thường bị bỏ qua là <strong>Caregiver Impact – tác động đối với người chăm sóc<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Giả sử người mẹ mắc bệnh nghiêm trọng. Người cha có thể phải giảm thời gian làm việc để: Đưa đi khám. Theo dõi điều trị. Chăm sóc tại bệnh viện. Chăm sóc con. Xử lý các công việc gia đình trước đây được chia sẻ. Khi đó, gia đình có thể đồng thời gặp: <strong>Thu nhập người bệnh giảm + Thu nhập người chăm sóc giảm + Chi phí tăng.<\/strong> Đây là lý do Protection Discovery phải nhìn vào <strong>hộ gia đình<\/strong>, thay vì chỉ nhìn vào một cá nhân.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Những chi phí sinh hoạt vẫn tiếp tục<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bệnh xảy ra nhưng cuộc sống không dừng lại. Gia đình vẫn phải trả: <strong>Tiền nhà → Điện nước → Thực phẩm → Học phí → Đi lại → Khoản vay → Chi phí chăm sóc con → Các nghĩa vụ khác.<\/strong> Có thể gọi đây là <strong>Continuity Cost – Chi phí duy trì cuộc sống<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một câu hỏi rất quan trọng là: <strong>Nếu thu nhập chính bị gián đoạn, gia đình có đủ nguồn lực để duy trì những chi phí thiết yếu trong bao lâu?<\/strong> Đây chính là lúc quỹ dự phòng trở nên quan trọng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Quỹ dự phòng có thể chống chịu được bao lâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một phép tính đơn giản: <strong>Protection Runway = Nguồn tiền dự phòng có thể sử dụng ÷ Chi phí thiết yếu hàng tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: Gia đình có 180 triệu đồng dự phòng. Chi phí thiết yếu là 30 triệu đồng\/tháng. Protection Runway về mặt số học: <strong>180 ÷ 30 = 6 tháng.<\/strong> Nhưng nếu cùng lúc phải chi thêm cho điều trị, runway thực tế có thể ngắn hơn. Do đó, với bệnh nghiêm trọng, cần xem xét đồng thời: <strong>Medical Cost + Living Cost + Income Loss.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Tài sản dài hạn có thể bị ảnh hưởng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu tiền dự phòng không đủ, gia đình có thể phải sử dụng những nguồn lực khác: <strong>Tiền gửi dài hạn → Danh mục đầu tư → Quỹ học tập của con → Tài sản kinh doanh → Bất động sản hoặc những tài sản khác.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lúc một vấn đề sức khỏe bắt đầu ảnh hưởng đến quá trình tích lũy tài sản.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung: <strong>Health Shock<\/strong><\/span><\/p><p><span style=\"color:#006600;\">↓<strong>Emergency Fund<\/strong> ↓nếu không đủ ↓<strong>Long-term Savings<\/strong> ↓nếu tiếp tục thiếu ↓<strong>Investments \/ Assets<\/strong> ↓ <strong>Future Goals bị ảnh hưởng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một trong những mục tiêu của Protection Planning là hạn chế khả năng một biến cố sức khỏe buộc gia đình phải phá vỡ toàn bộ kế hoạch tài chính dài hạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Khoản vay không biến mất khi bệnh xảy ra<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu gia đình đang có khoản vay mua nhà 2 tỷ đồng, việc một người mắc bệnh nghiêm trọng không làm nghĩa vụ này tự động biến mất. Ngân hàng vẫn cần được thanh toán theo hợp đồng. Do đó, Critical Illness Profile nên kết nối với <strong>Liability Map – Bản đồ nghĩa vụ tài chính<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Cần biết:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Tổng dư nợ bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Khoản thanh toán mỗi tháng bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ai đang tạo ra nguồn tiền trả nợ?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu người đó nghỉ việc 12 tháng, khoản vay được thanh toán bằng nguồn nào?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nếu chưa có câu trả lời rõ ràng, đây là một Protection Gap đáng xem xét.<\/span><\/p><p><span style=\"color:#006600;\"><strong>12. Kế hoạch học tập của con cũng có thể bị tác động<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình thường chuẩn bị nhiều năm cho việc học của con. Nhưng khi xuất hiện một biến cố sức khỏe nghiêm trọng, nguồn tiền dành cho giáo dục có thể phải chuyển sang điều trị hoặc sinh hoạt.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Critical Illness Protection- <\/strong>không chỉ bảo vệ người bệnh. Nó có thể gián tiếp góp phần bảo vệ: <strong>Child Education Plan → Family Goals → Financial Continuity.<\/strong> Đây là lý do các lớp bảo vệ trong iProtect không nên hoạt động như những “ốc đảo” riêng biệt.<\/span><\/p><p><span style=\"color:#006600;\"><strong>13. Gia đình đang có những nguồn lực nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước khi hỏi cần mua gì, hãy kiểm kê nguồn lực hiện tại. Có thể chia thành các lớp:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 1 – BHYT<\/strong> - Lớp bảo vệ y tế nền tảng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 2 – Quyền lợi từ doanh nghiệp<\/strong> - Nếu người lao động đang được cung cấp chương trình chăm sóc hoặc bảo hiểm bổ sung.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 3 – Bảo hiểm sức khỏe<\/strong> - Hỗ trợ một số chi phí khám chữa bệnh theo phạm vi và điều khoản của sản phẩm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 4 – Quyền lợi liên quan đến bệnh hiểm nghèo nếu đang có<\/strong> - Cần kiểm tra chính xác định nghĩa bệnh, điều kiện và quyền lợi theo hợp đồng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 5 – Quỹ dự phòng<\/strong> - Nguồn tiền có thể sử dụng ngay.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 6 – Tiết kiệm và tài sản thanh khoản- <\/strong>Nguồn lực tài chính bổ sung.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 7 – Thu nhập khác của gia đình<\/strong> - Thu nhập của vợ\/chồng, cho thuê, kinh doanh, đầu tư hoặc các nguồn khác.<\/span><\/p><p><span style=\"color:#006600;\">Đặt tất cả lên cùng một bản đồ sẽ giúp gia đình hiểu <strong>Financial Resilience – khả năng chống chịu tài chính<\/strong> hiện tại.<\/span><\/p><p><span style=\"color:#006600;\"><strong>14. Critical Illness Protection Gap là gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể hiểu theo logic: <strong>Tổng tác động tài chính tiềm năng<\/strong> – <strong>Nguồn lực hiện có<\/strong> = <strong>Protection Gap cần đánh giá.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tổng tác động không chỉ gồm viện phí. Một mô hình đầy đủ hơn là:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Critical Illness Financial Impact<\/strong> = (<strong>Medical Cost; Indirect Cost; Income Loss; Caregiver Impact; Continuity Cost ; Financial Obligations) <\/strong>– <strong>Available Resources.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không nên coi đây là công thức tính toán chính xác cho mọi trường hợp. Giá trị của nó là giúp gia đình <strong>không bỏ sót những nhóm tác động quan trọng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>15. Đừng chỉ hỏi “được chi trả bao nhiêu?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi tìm hiểu sản phẩm liên quan đến bệnh hiểm nghèo, người dùng thường tập trung vào số tiền bảo vệ. Nhưng cần đặt thêm nhiều câu hỏi:<\/span><\/p><ul><li><span style=\"color:#006600;\">Những bệnh nào thuộc phạm vi?<\/span><\/li><li><span style=\"color:#006600;\">Định nghĩa từng bệnh như thế nào?<\/span><\/li><li><span style=\"color:#006600;\">Giai đoạn nào được xem xét?<\/span><\/li><li><span style=\"color:#006600;\">Có quyền lợi cho giai đoạn sớm hay không?<\/span><\/li><li><span style=\"color:#006600;\">Có thời gian chờ không?<\/span><\/li><li><span style=\"color:#006600;\">Có điều kiện về thời gian sống còn không?<\/span><\/li><li><span style=\"color:#006600;\">Một bệnh được chi trả một lần hay có cấu trúc khác?<\/span><\/li><li><span style=\"color:#006600;\">Quyền lợi có ảnh hưởng đến các quyền lợi khác không?<\/span><\/li><li><span style=\"color:#006600;\">Những trường hợp nào bị loại trừ?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Câu trả lời phải dựa trên <strong>điều khoản chính thức của từng sản phẩm<\/strong>, không nên chỉ dựa vào tên quyền lợi hoặc thông tin quảng cáo.<\/span><\/p><p><span style=\"color:#006600;\"><strong>16. Số lượng bệnh nhiều hơn chưa chắc đồng nghĩa phù hợp hơn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một sản phẩm có thể quảng bá bảo vệ rất nhiều bệnh. Con số này hữu ích nhưng không đủ để đánh giá chất lượng hoặc mức độ phù hợp. Người dùng cần nhìn thêm: <strong>Định nghĩa bệnh + mức độ bệnh + điều kiện chi trả + số tiền bảo vệ + thời hạn + phí + loại trừ + nhu cầu thực tế của bản thân.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Vì vậy: <strong>Product Comparison ≠ Number Comparison.<\/strong> So sánh sản phẩm bảo hiểm cần được thực hiện trên nhiều chiều. Đây cũng là một nguyên tắc quan trọng nếu iProtect xây hệ thống so sánh sau này.<\/span><\/p><p><span style=\"color:#006600;\"><strong>17. 10 câu hỏi tự kiểm tra Critical Illness Readiness<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy thử trả lời:<\/span><\/p><p><span style=\"color:#006600;\"><strong>1. Nếu một thành viên mắc bệnh nghiêm trọng, gia đình muốn điều trị ở đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Gia đình hiện có những lớp bảo vệ y tế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Có quyền lợi cụ thể liên quan đến bệnh hiểm nghèo hay không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Quỹ dự phòng hiện đủ duy trì cuộc sống trong bao nhiêu tháng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Nếu người bệnh nghỉ việc 6–12 tháng, thu nhập bị ảnh hưởng bao nhiêu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Nếu người bệnh là người trụ cột, những ai đang phụ thuộc vào họ?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Gia đình đang có bao nhiêu dư nợ?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Người chăm sóc có phải nghỉ việc hoặc giảm thu nhập không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Nếu chi phí vượt quá dự phòng, tài sản nào sẽ phải sử dụng tiếp theo?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Những kế hoạch nào của gia đình sẽ bị ảnh hưởng đầu tiên?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu nhiều câu hỏi chưa thể trả lời, gia đình đang thiếu không chỉ một sản phẩm. Gia đình đang thiếu <strong>một bức tranh tổng thể về khả năng chống chịu trước bệnh nghiêm trọng<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/5 10 câu hoi.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi tự kiểm tra Critical Illness Readiness<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>18. Xây Critical Illness Impact Map<\/strong><\/span><\/p><p><span style=\"color:#006600;\">iProtect có thể giúp người dùng hình dung bằng một bản đồ:<\/span><\/p><p><span style=\"color:#006600;\"><strong>BỆNH NGHIÊM TRỌNG<\/strong><\/span><\/p><p><span style=\"color:#006600;\">↓<strong>HEALTH IMPACT: <\/strong>Điều trị; Nằm viện; Phục hồi; Chăm sóc dài hạn<\/span><\/p><p><span style=\"color:#006600;\">↓ <strong>FINANCIAL IMPACT: <\/strong>Chi phí trực tiếp; Chi phí gián tiếp; Thu nhập giảm<\/span><\/p><p><span style=\"color:#006600;\">↓<strong>FAMILY IMPACT: <\/strong>Người chăm sóc; Con cái; Người phụ thuộc<\/span><\/p><p><span style=\"color:#006600;\">↓<strong>ASSET IMPACT: <\/strong>Quỹ dự phòng; Tiết kiệm; Đầu tư; Tài sản<\/span><\/p><p><span style=\"color:#006600;\">↓<strong>FUTURE IMPACT: <\/strong>Nhà ở; Học tập; Nghỉ hưu; Kế hoạch tương lai<\/span><\/p><p><span style=\"color:#006600;\">Đây có thể gọi là: <strong>Critical Illness Impact Map.<\/strong> Nó giúp biến một khái niệm đáng sợ và khá mơ hồ thành một cấu trúc có thể từng bước đánh giá.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/5 Xây Critical Illness Impact Map.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Xây Critical Illness Impact Map<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>19. Từ Critical Illness Impact Map đến Protection Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau khi xác định tác động, hành trình tiếp theo có thể là: PERSON ↓HEALTH RISK ↓CRITICAL ILLNESS IMPACT ↓MEDICAL COST ↓INCOME IMPACT ↓FAMILY OBLIGATIONS ↓EXISTING PROTECTION ↓AVAILABLE RESOURCES ↓PROTECTION GAP ↓PRIORITY NEEDS ↓ HEALTH PROTECTION PROFILE<\/span><\/p><p><span style=\"color:#006600;\">Lúc này, người dùng mới có cơ sở tốt hơn để tìm hiểu giải pháp.<\/span><\/p><p><span style=\"color:#006600;\"><strong>20. Một Critical Illness Profile có thể gồm những gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một cấu trúc cơ bản có thể gồm:<\/span><\/p><p><span style=\"color:#006600;\"><strong>01. Person Profile: <\/strong>Ai cần được bảo vệ?<\/span><\/p><p><span style=\"color:#006600;\"><strong>02. Family Role:<\/strong>Vai trò của người đó trong gia đình.<\/span><\/p><p><span style=\"color:#006600;\"><strong>03. Healthcare Preference:<\/strong>Kỳ vọng về cơ sở và phương thức chăm sóc.<\/span><\/p><p><span style=\"color:#006600;\"><strong>04. Existing Healthcare Coverage:<\/strong>BHYT và những quyền lợi hiện có.<\/span><\/p><p><span style=\"color:#006600;\"><strong>05. Critical Illness Coverage: <\/strong>Những quyền lợi liên quan đến bệnh nghiêm trọng đang sở hữu, nếu có.<\/span><\/p><p><span style=\"color:#006600;\"><strong>06. Emergency Fund: <\/strong>Nguồn tiền dự phòng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>07. Income Exposure: <\/strong>Thu nhập có nguy cơ bị gián đoạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>08. Dependents: <\/strong>Những người đang phụ thuộc.<\/span><\/p><p><span style=\"color:#006600;\"><strong>09. Liabilities: <\/strong>Khoản vay và nghĩa vụ tài chính.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Future Commitments: <\/strong>Học tập, nhà ở, cha mẹ, nghỉ hưu và các mục tiêu khác.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Protection Gaps: <\/strong>Những khoảng trống cần đánh giá.<\/span><\/p><p><span style=\"color:#006600;\"><strong>12. Priority: <\/strong>Mức độ ưu tiên. Đây có thể trở thành một module nằm bên trong <strong>Health Protection Profile<\/strong> lớn hơn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/5 Impact gồm nhung gi.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Một Critical Illness Profile có thể gồm những gì?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>21. Từ “sợ bệnh” sang “chuẩn bị cho tác động”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không ai muốn nghĩ đến khả năng mình hoặc người thân mắc bệnh nghiêm trọng.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng Protection Planning không phải dự đoán điều xấu sẽ xảy ra.<\/span><\/p><p><span style=\"color:#006600;\">Nó là quá trình đặt câu hỏi: <strong>Nếu xảy ra thì sao?<\/strong> Gia đình đã có gì? Thiếu gì? Điều gì quan trọng nhất? Nguồn lực nào được sử dụng trước? Ai cần được bảo vệ nhiều nhất? Những mục tiêu nào cần được giữ lại? Khi những câu hỏi này được trả lời, nỗi lo mơ hồ bắt đầu chuyển thành một kế hoạch có cấu trúc.<\/span><\/p><p><span style=\"color:#006600;\"><strong>22. Từ bệnh hiểm nghèo đến Protection Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Cách tiếp cận Product-first thường là: <strong>Bệnh hiểm nghèo → Tìm bảo hiểm → So phí → So quyền lợi → Mua.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>iProtect có thể xây hành trình khác:<\/strong> CON NGƯỜI ↓VAI TRÒ TRONG GIA ĐÌNH ↓RỦI RO SỨC KHỎE ↓TÁC ĐỘNG TÀI CHÍNH ↓NGUỒN LỰC HIỆN CÓ ↓PROTECTION GAP ↓MỨC ĐỘ ƯU TIÊN ↓GIẢI PHÁP ↓SẢN PHẨM ↓THƯƠNG HIỆU ↓CHUYÊN VIÊN TƯ VẤN Đó là <strong>Protection Discovery<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Người dùng không bắt đầu bằng câu hỏi: <strong>“Bảo hiểm bệnh hiểm nghèo nào tốt nhất?”<\/strong> Mà bắt đầu bằng: <strong>“Nếu một căn bệnh nghiêm trọng xảy ra, điều gì trong cuộc sống của tôi và gia đình cần được bảo vệ?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/5 Discovery.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>Bệnh hiểm nghèo không chỉ là rủi ro sức khỏe<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một căn bệnh nghiêm trọng có thể bắt đầu trong bệnh viện nhưng tác động của nó có thể lan ra toàn bộ gia đình.<\/span><\/p><p><span style=\"color:#006600;\">Sức khỏe bị ảnh hưởng. Thu nhập có thể bị gián đoạn. Người thân phải chăm sóc. Khoản vay vẫn phải trả. Tiền tiết kiệm có thể giảm. Tài sản có thể phải sử dụng. Việc học của con và những kế hoạch dài hạn có thể thay đổi. Vì vậy, chuẩn bị cho bệnh hiểm nghèo không nên chỉ là chuẩn bị tiền chữa bệnh. Đó là chuẩn bị <strong>khả năng để gia đình tiếp tục vận hành và phục hồi sau một biến cố lớn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Hãy bắt đầu bằng: <strong>Hiểu tác động → Kiểm kê nguồn lực → Xác định khoảng trống → Xếp hạng ưu tiên → Sau đó mới lựa chọn giải pháp.<\/strong> Đó là cách iProtect hướng tới việc chuyển từ <strong>Insurance Search<\/strong> sang <strong>Protection Discovery<\/strong>.<\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/service\/5%20Benh%20Hiem%20Ngheo.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/service\/5%20Benh%20Hiem%20Ngheo.png","tags":"bệnh hiểm nghèo,bệnh nghiêm trọng,bảo vệ bệnh hiểm nghèo,Critical Illness,Critical Illness Protection,Critical Illness Profile,Critical Illness Impact Map,Health Protection Profile,Protection Gap,Protection Discovery,chi phí điều trị,bảo vệ thu nhập,người trụ cột,iProtect","count_view":0,"seo_name":"benh-hiem-ngheo-gia-dinh-can-chuan-bi-gi-truoc-mot-rui-ro-co-the-thay-doi-ca-ke-hoach-tai-chinh","date_update":0,"date_created_format":"1787911695","meta_title":"Bệnh hiểm nghèo không chỉ là viện phí 5 lớp tác động gia đình cần hiểu","meta_desc":"Bệnh hiểm nghèo có thể tác động đồng thời đến chi phí điều trị, thu nhập, người chăm sóc, khoản vay, tiết kiệm và tương lai gia đình. iProtect giúp xây Critical Illness Impact Map, kiểm kê nguồn lực hiện có, nhận diện Protection Gap và xác định nhu cầu ưu","meta_keyword":"bệnh hiểm nghèo,bảo hiểm bệnh hiểm nghèo,bệnh hiểm nghèo cần chuẩn bị gì,chi phí bệnh hiểm nghèo,bảo vệ trước bệnh hiểm nghèo,bảo hiểm bệnh nghiêm trọng,Critical Illness,Critical Illness Protection,Critical Illness Profile,Critical Illness Impact Map,khoả","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/benh-hiem-ngheo-gia-dinh-can-chuan-bi-gi-truoc-mot-rui-ro-co-the-thay-doi-ca-ke-hoach-tai-chinh"},{"id":80793,"name":"Xây Family Protection Profile-Hồ sơ Bảo vệ Gia đình bắt đầu từ đâu?","desc":"<p>Gia đình bạn có thể sở hữu nhiều loại bảo hiểm, quỹ dự phòng và tài sản nhưng vẫn khó trả lời: <strong>“Chúng ta đã được bảo vệ đủ chưa?”<\/strong> Family Protection Profile giúp tập hợp thành viên, người trụ cột, thu nhập, chi phí, khoản vay, tài sản, mục tiêu tương lai và các lớp bảo vệ hiện có vào một hồ sơ chung, từ đó nhận diện Protection Gap và xác định nhu cầu cần ưu tiên.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Xây Family Protection Profile – Hồ sơ Bảo vệ Gia đình bắt đầu từ đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể đang sở hữu nhiều lớp bảo vệ: bảo hiểm y tế, bảo hiểm sức khỏe, bảo hiểm nhân thọ, bảo hiểm tai nạn, bảo hiểm xe, bảo hiểm nhà, quỹ dự phòng, tiền tiết kiệm hoặc các quyền lợi do doanh nghiệp cung cấp. Tuy nhiên, khi được hỏi <strong>“Gia đình bạn đã được bảo vệ đủ chưa?”<\/strong>, không phải ai cũng có thể trả lời rõ ràng.<\/span><\/p><p><span style=\"color:#006600;\">Nguyên nhân khá đơn giản: chúng ta thường nhìn từng sản phẩm riêng lẻ nhưng chưa có một nơi để nhìn <strong>toàn bộ cấu trúc bảo vệ của gia đình<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Family Protection Profile – Hồ sơ Bảo vệ Gia đình được iProtect định hướng để giải quyết bài toán đó.<\/span><\/p><p><span style=\"color:#006600;\">Thay vì bắt đầu từ sản phẩm, hồ sơ bắt đầu từ chính gia đình: <strong>Ai cần được bảo vệ → Điều gì cần được bảo vệ → Gia đình đang đối mặt với những rủi ro nào → Đã có những nguồn lực nào → Còn khoảng trống nào → Điều gì cần ưu tiên trước.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là nền tảng để chuyển từ <strong>mua bảo hiểm theo từng nhu cầu riêng lẻ<\/strong> sang <strong>quản trị nhu cầu bảo vệ của cả gia đình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/Xay Profile Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Xây Family Protection Profile<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Family Protection Profile là gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Family Protection Profile có thể hiểu đơn giản là <strong>một hồ sơ tổng hợp những yếu tố quan trọng liên quan đến nhu cầu bảo vệ của một gia đình<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Hồ sơ không chỉ ghi lại các hợp đồng bảo hiểm đang có. Một Family Protection Profile đầy đủ hơn cần phản ánh ít nhất bốn lớp: <strong>Con người → Tài chính → Tài sản → Các lớp bảo vệ hiện có.<\/strong> Từ những dữ liệu này, gia đình mới có thể nhận diện lớp thứ năm: <strong>Protection Gaps – Khoảng trống bảo vệ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, một gia đình có thể đã mua bảo hiểm sức khỏe cho cả nhà nhưng nguồn thu nhập lại phụ thuộc gần như hoàn toàn vào một người và đang có khoản vay mua nhà lớn. Khi đó, vấn đề quan trọng nhất chưa chắc nằm ở chi phí y tế mà có thể nằm ở <strong>rủi ro gián đoạn thu nhập của người trụ cột<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Family Protection Profile giúp những mối liên hệ như vậy trở nên dễ nhìn thấy hơn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/Family Protection Profile.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>1. Bắt đầu từ hồ sơ thành viên gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Lớp đầu tiên của Family Protection Profile là <strong>People – Con người<\/strong>. Gia đình nên xác định những thành viên có liên quan đến kế hoạch bảo vệ: <strong>Cha → Mẹ → Con → Cha mẹ lớn tuổi → Những người phụ thuộc khác.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với mỗi người, hồ sơ có thể ghi nhận các thông tin cơ bản như độ tuổi, vai trò trong gia đình, tình trạng phụ thuộc tài chính, nghề nghiệp và nguồn thu nhập nếu có. Mục tiêu không phải thu thập càng nhiều thông tin càng tốt mà là trả lời: <strong>Ai đang phụ thuộc vào ai?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một đứa trẻ 5 tuổi gần như phụ thuộc hoàn toàn vào cha mẹ. Cha mẹ lớn tuổi có thể phụ thuộc một phần vào con. Vợ và chồng có thể cùng tạo thu nhập nhưng với tỷ trọng khác nhau. Khi sơ đồ phụ thuộc được hình thành, cấu trúc rủi ro của gia đình bắt đầu xuất hiện.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Xác định người trụ cột<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bước tiếp theo là xác định <strong>Key Person – người có vai trò quan trọng đối với khả năng duy trì cuộc sống của gia đình<\/strong>. Không nhất thiết chỉ có một người trụ cột.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ:<\/span><\/p><p><span style=\"color:#006600;\">Người chồng tạo ra 60% thu nhập.Người vợ tạo ra 40% còn lại và đồng thời đảm nhận phần lớn việc chăm sóc hai con. Trong trường hợp này, cả hai đều có vai trò quan trọng.<\/span><\/p><p><span style=\"color:#006600;\">Family Protection Profile nên ghi nhận: <strong>Ai tạo ra thu nhập → Tỷ trọng bao nhiêu → Ai đang phụ thuộc → Những trách nhiệm chính của từng người.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điều này giúp gia đình hiểu rằng bảo vệ người trụ cột không đơn thuần là bảo vệ một cá nhân mà là bảo vệ <strong>vai trò kinh tế và gia đình mà người đó đang đảm nhận<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Lập bản đồ thu nhập của gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tiếp theo là <strong>Income Map – Bản đồ Thu nhập<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Gia đình có thể liệt kê: <strong>Lương → Thu nhập kinh doanh → Thu nhập cho thuê → Thu nhập đầu tư → Nguồn thu khác.<\/strong> Sau đó xác định: <strong>Tổng thu nhập hàng tháng + tỷ trọng từng nguồn + người tạo ra nguồn thu đó.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điểm quan trọng là đánh giá mức độ tập trung. Nếu 80–90% thu nhập phụ thuộc vào một người, rủi ro sẽ khác với gia đình có nhiều nguồn thu độc lập.<\/span><\/p><p><span style=\"color:#006600;\">Family Protection Profile không chỉ hỏi: <strong>“Gia đình kiếm được bao nhiêu?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">mà còn hỏi: <strong>“Thu nhập đến từ đâu và điều gì có thể làm nguồn thu đó bị gián đoạn?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/3 Lập bản đồ thu nhập của gia đình.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Lập bản đồ thu nhập của gia đình<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>4. Xác định chi phí thiết yếu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thu nhập chỉ có ý nghĩa khi đặt cạnh chi phí. Gia đình nên xác định <strong>Essential Expenses – Chi phí thiết yếu<\/strong>, ví dụ: Nhà ở, thực phẩm, điện nước, học phí, chăm sóc trẻ, y tế, đi lại, hỗ trợ cha mẹ, khoản trả nợ và những chi phí không thể dễ dàng cắt giảm. Từ đó tính: <strong>Chi phí thiết yếu hàng tháng = số tiền tối thiểu để gia đình tiếp tục vận hành.<\/strong> Con số này rất quan trọng. Nếu gia đình cần tối thiểu 25 triệu đồng\/tháng để duy trì cuộc sống, chúng ta có một đơn vị đo cụ thể để đánh giá quỹ dự phòng và khả năng chống chịu tài chính.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Đánh giá quỹ dự phòng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một Family Protection Profile không nên chỉ nói về bảo hiểm. Lớp bảo vệ đầu tiên của nhiều gia đình chính là <strong>Emergency Fund – Quỹ dự phòng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một chỉ số đơn giản có thể sử dụng: <strong>Protection Runway = Tài sản thanh khoản dành cho dự phòng ÷ Chi phí thiết yếu hàng tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: Quỹ dự phòng: 180 triệu đồng. Chi phí thiết yếu: 30 triệu đồng\/tháng. Protection Runway = <strong>6 tháng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Điều đó có nghĩa về mặt số học, nguồn dự phòng hiện tại có thể trang trải khoảng sáu tháng chi phí thiết yếu nếu không có nguồn thu mới, trước khi xét các yếu tố khác. Con số này không tự động kết luận gia đình được bảo vệ tốt hay chưa. Nhưng nó cung cấp một chỉ báo rất hữu ích để tiếp tục đánh giá.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Lập bản đồ khoản vay và nghĩa vụ tài chính<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tiếp theo là <strong>Liability Map – Bản đồ Nghĩa vụ Tài chính<\/strong>. Gia đình nên ghi nhận: <strong>Vay mua nhà → Vay mua xe → Vay kinh doanh → Thẻ tín dụng → Vay tiêu dùng → Nghĩa vụ tài chính dài hạn khác.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với mỗi khoản, có thể ghi: <strong>Dư nợ → Khoản trả hàng tháng → Thời hạn còn lại → Người chịu trách nhiệm tạo nguồn tiền trả.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một lớp đặc biệt quan trọng đối với gia đình trẻ. Một gia đình có thu nhập cao nhưng dư nợ lớn chưa chắc có khả năng chống chịu tốt hơn một gia đình thu nhập thấp hơn nhưng gần như không có nợ. Do đó, Family Protection Profile phải nhìn <strong>Income và Liability cùng nhau<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Lập bản đồ nhà và tài sản<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bước tiếp theo là <strong>Asset Map – Bản đồ Tài sản<\/strong>. Có thể bao gồm: <strong>Nhà ở → Bất động sản khác → Xe → Tiền gửi → Đầu tư → Tài sản kinh doanh → Tài sản quan trọng khác.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không phải mọi tài sản đều cần được bảo vệ giống nhau. Một căn nhà đang là nơi ở duy nhất của gia đình có vai trò khác với một bất động sản đầu tư. Một chiếc xe phục vụ công việc hàng ngày có mức độ quan trọng khác một tài sản ít sử dụng. Do đó, bên cạnh giá trị tài sản, Family Protection Profile nên xác định: <strong>Vai trò của tài sản đối với cuộc sống gia đình.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/3 Lập bản đồ nhà và tài sản.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Lập bản đồ nhà và tài sản<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>8. Xác định những mục tiêu tương lai<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Protection không chỉ liên quan đến những gì đang tồn tại hôm nay. Gia đình còn có <strong>Future Commitments – Những cam kết tương lai<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: <strong>Học tập của con → Đại học → Mua nhà → Chăm sóc cha mẹ → Tích lũy → Nghỉ hưu → Kế hoạch kinh doanh.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một mục tiêu càng quan trọng và kéo dài thì càng cần xem xét: <strong>Nguồn tiền nào đang tài trợ cho mục tiêu này?<\/strong> Nếu nguồn tiền phụ thuộc hoàn toàn vào thu nhập của một người, mục tiêu đó cũng gián tiếp phụ thuộc vào người trụ cột. Đây là lý do Child Protection, Income Protection và Family Protection liên kết chặt chẽ với nhau.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/3 mục tiêu tương lai.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Xác định những mục tiêu tương lai<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>9. Kiểm kê những lớp bảo vệ hiện có<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau khi hiểu gia đình, chúng ta mới bắt đầu nhìn vào <strong>Existing Protection – Các lớp bảo vệ hiện có<\/strong>. Có thể bao gồm: <strong>Bảo hiểm y tế → Quyền lợi bảo hiểm của doanh nghiệp → Bảo hiểm sức khỏe → Bảo hiểm tai nạn → Bảo hiểm nhân thọ → Bảo hiểm xe → Bảo hiểm nhà\/tài sản → Các giải pháp bảo vệ khác.<\/strong> Với mỗi lớp, không nên chỉ ghi tên sản phẩm.<\/span><\/p><p><span style=\"color:#006600;\">Nên cố gắng trả lời:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Bảo vệ ai?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Bảo vệ rủi ro gì?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Mức bảo vệ như thế nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Thời hạn bao lâu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Có những giới hạn hoặc điều kiện quan trọng nào cần biết?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Khi thông tin được chuẩn hóa, nhiều hợp đồng riêng biệt bắt đầu trở thành một <strong>Protection Map – Bản đồ Bảo vệ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Xây Protection Map<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là bước Family Protection Profile bắt đầu trở nên thực sự hữu ích.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung một bảng đơn giản:<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Điều cần bảo vệ<\/strong><\/span><\/th><th style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Rủi ro chính<\/strong><\/span><\/th><th style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Nguồn lực hiện có<\/strong><\/span><\/th><th style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Khoảng trống cần xem xét<\/strong><\/span><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Sức khỏe cha<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Điều trị lớn<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">BHYT + quyền lợi hiện có<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Đánh giá thêm<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Sức khỏe mẹ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nằm viện<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">BHYT<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Đánh giá thêm<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Con<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Sức khỏe\/tai nạn<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">BHYT + quyền lợi khác<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Rà soát<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thu nhập<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Gián đoạn lao động<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Quỹ dự phòng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Cần đánh giá<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nhà<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Cháy\/sự cố<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Lớp hiện có<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Kiểm tra<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Khoản vay<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Mất nguồn trả nợ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tiết kiệm<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Cần đánh giá<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Học tập của con<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Gián đoạn kế hoạch<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thu nhập cha mẹ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Phụ thuộc thu nhập<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Bảng này không nhằm tự động kết luận cần mua sản phẩm nào. Nó làm một việc quan trọng hơn: <strong>Cho gia đình nhìn thấy bức tranh tổng thể.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/3 Xây Protection Map.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Xây Protection Map<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>11. Xác định Protection Gap – Khoảng trống bảo vệ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Protection Gap không đơn giản có nghĩa là “chưa mua bảo hiểm”. Một khoảng trống xuất hiện khi: <strong>Một rủi ro quan trọng + hậu quả tài chính đáng kể + nguồn lực hiện có chưa đủ rõ hoặc chưa đủ khả năng xử lý.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: Gia đình có khoản vay nhà 2 tỷ đồng. 80% thu nhập đến từ một người. Quỹ dự phòng chỉ đủ vài tháng. Khi đó, rủi ro đối với khả năng tạo thu nhập của người trụ cột có thể là một khoảng trống đáng ưu tiên đánh giá. Ngược lại, một rủi ro nhỏ mà gia đình hoàn toàn có thể tự chi trả bằng quỹ dự phòng chưa chắc cần ưu tiên chuyển giao.<\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm khác biệt giữa <strong>Protection Planning và Product Selling<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>12. Xếp hạng mức độ ưu tiên<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không phải khoảng trống nào cũng cần xử lý ngay. Gia đình có thể sử dụng một logic đơn giản: <strong>Mức độ ưu tiên = Khả năng xảy ra × Mức độ ảnh hưởng × Mức độ thiếu nguồn lực bảo vệ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Từ đó chia thành:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Ưu tiên cao → Cần đánh giá sớm.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ưu tiên trung bình → Cần lên kế hoạch.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ưu tiên thấp → Theo dõi hoặc tự dự phòng.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Cách tiếp cận này giúp tránh tình trạng mua nhiều sản phẩm nhưng lại bỏ sót rủi ro quan trọng nhất.<\/span><\/p><p><span style=\"color:#006600;\"><strong>13. Một Family Protection Profile có thể gồm những gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một phiên bản cơ bản có thể được tổ chức thành 10 nhóm:<\/span><\/p><p><span style=\"color:#006600;\"><strong>01. Family – Thành viên gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>02. Dependents – Người phụ thuộc<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>03. Key Persons – Người trụ cột<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>04. Income – Thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>05. Essential Expenses – Chi phí thiết yếu<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>06. Emergency Fund – Quỹ dự phòng<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>07. Liabilities – Khoản vay & nghĩa vụ tài chính<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>08. Assets – Nhà & tài sản<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>09. Existing Protection – Các lớp bảo vệ hiện có<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Future Goals & Protection Gaps – Mục tiêu tương lai & khoảng trống bảo vệ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Chỉ với 10 nhóm này, gia đình đã có một bức tranh tốt hơn rất nhiều so với việc nhìn từng hợp đồng riêng lẻ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>14. Family Protection Profile không phải hồ sơ lập một lần<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình luôn thay đổi. Kết hôn. Sinh con. Con bắt đầu đi học. Mua nhà. Vay ngân hàng. Thay đổi công việc. Thu nhập tăng hoặc giảm.<\/span><\/p><p><span style=\"color:#006600;\">Mua thêm tài sản. Cha mẹ bước vào tuổi cao hơn. Một khoản vay được thanh toán hết. Mỗi sự kiện như vậy đều có thể thay đổi cấu trúc bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\">Do đó, Family Protection Profile nên được xem như một <strong>Living Profile – Hồ sơ sống<\/strong>, có thể được cập nhật theo từng giai đoạn của cuộc đời. Một nguyên tắc đơn giản là rà soát định kỳ và đặc biệt cập nhật khi xuất hiện một <strong>Life Event – Sự kiện cuộc sống quan trọng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>15. Từ Family Protection Profile đến Protection Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi hồ sơ đã được hình thành, hành trình của người dùng có thể thay đổi hoàn toàn.<\/span><\/p><p><span style=\"color:#006600;\">Thay vì: <strong>Xem quảng cáo → Xem sản phẩm → Hỏi giá → Mua hoặc bỏ qua<\/strong><\/span><\/p><p><span style=\"color:#006600;\">iProtect có thể xây dựng hành trình: <strong>KHÁM PHÁ<\/strong> ↓<strong>Family Protection Profile<\/strong> ↓<strong>Protection Map<\/strong> ↓<strong>Protection Gaps<\/strong> ↓<strong>Priority Needs<\/strong> ↓<strong>Giải pháp phù hợp<\/strong> ↓<strong>Sản phẩm phù hợp<\/strong> ↓<strong>Thương hiệu\/Công ty bảo hiểm<\/strong> ↓<strong>Chuyên viên tư vấn<\/strong> ↓<strong>Rà soát định kỳ. <\/strong>Đây là cách chuyển từ <strong>Product-first<\/strong> sang <strong>Need-first<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/3 Protection Discovery.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ Family Protection Profile đến Protection Discovery<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>16. Trong tương lai, Family Protection Profile có thể trở thành gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ở phiên bản đầu tiên, Family Protection Profile có thể đơn giản chỉ là một biểu mẫu giúp người dùng hệ thống hóa thông tin. Nhưng khi dữ liệu và mô hình trưởng thành, nó có thể phát triển thành một hồ sơ động.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, người dùng cập nhật:<\/span><\/p><p><span style=\"color:#006600;\"><strong>“Gia đình vừa có thêm em bé.” <\/strong>Hệ thống có thể gợi ý:<\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Rà soát Child Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Rà soát sức khỏe trẻ<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Rà soát người trụ cột<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Rà soát quỹ dự phòng<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Rà soát kế hoạch học tập dài hạn.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hoặc: <strong>“Gia đình vừa vay mua nhà.” <\/strong>Hệ thống có thể gợi ý:<\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Cập nhật Liability Map<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Rà soát Income Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Rà soát Home Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Đánh giá lại Protection Runway.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Như vậy, hồ sơ không chỉ lưu dữ liệu mà có thể trở thành <strong>Protection Discovery Engine – hệ thống khám phá nhu cầu bảo vệ theo hoàn cảnh thực tế<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/service\/3 tương lai, Family Protection Profile.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Trong tương lai, Family Protection Profile có thể trở thành gì?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>17. Một nguyên tắc quan trọng: Profile không thay thế chuyên gia<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Family Protection Profile giúp tổ chức thông tin và đặt đúng câu hỏi. Nó không nên được hiểu là công cụ tự động quyết định người dùng phải mua sản phẩm nào, mức bảo vệ bao nhiêu hoặc thay thế hoàn toàn tư vấn chuyên môn.<\/span><\/p><p><span style=\"color:#006600;\">Những vấn đề liên quan đến điều khoản, quyền lợi, loại trừ, khả năng tài chính, thuế, pháp lý hoặc các sản phẩm cụ thể vẫn cần được đánh giá dựa trên thông tin chính xác và khi cần có sự hỗ trợ của chuyên viên phù hợp. Vai trò của Profile là giúp cả người dùng và chuyên viên bắt đầu cuộc trao đổi từ một bức tranh rõ ràng hơn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Từ “Tôi đang có bảo hiểm gì?” đến “Gia đình tôi đang được bảo vệ như thế nào?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây có lẽ là thay đổi quan trọng nhất mà Family Protection Profile hướng tới. Một gia đình có thể sở hữu năm hợp đồng nhưng vẫn có khoảng trống lớn. Một gia đình khác có ít sản phẩm hơn nhưng quỹ dự phòng tốt, ít nợ, nhiều nguồn thu nhập và các lớp bảo vệ tập trung đúng vào những rủi ro lớn nhất. Vì vậy, số lượng hợp đồng không phải thước đo duy nhất của mức độ bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\">Điều quan trọng hơn là nhìn được toàn bộ hệ thống:<\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/service\/Xay%20Profile%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/service\/Xay%20Profile%20Iprotect.png","tags":"Family Protection Profile,Hồ sơ Bảo vệ Gia đình,iProtect,Protection Discovery,Protection Profile,Protection Map,Protection Gap,bảo vệ gia đình,người trụ cột,bảo vệ thu nhập,quỹ dự phòng,nghĩa vụ tài chính,quản trị rủi ro gia đình","count_view":0,"seo_name":"xay-family-protection-profile-ho-so-bao-ve-gia-dinh-bat-dau-tu-dau","date_update":0,"date_created_format":"1787906074","meta_title":"Family Protection Profile: Từ nhu cầu đến bản đồ bảo vệ của gia đình","meta_desc":"Xây Family Protection Profile giúp gia đình nhìn toàn cảnh từ thành viên, người trụ cột, thu nhập, chi phí, quỹ dự phòng, khoản vay và tài sản đến các lớp bảo vệ hiện có. iProtect hướng dẫn xây Protection Map, nhận diện Protection Gap, xếp hạng nhu cầu ưu","meta_keyword":"Family Protection Profile,hồ sơ bảo vệ gia đình,cách xây hồ sơ bảo vệ gia đình,xây Family Protection Profile,Protection Profile,Protection Map,Protection Gap,khoảng trống bảo vệ,kế hoạch bảo vệ gia đình,đánh giá nhu cầu bảo hiểm gia đình,bảo vệ người trụ ","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/xay-family-protection-profile-ho-so-bao-ve-gia-dinh-bat-dau-tu-dau"}],"content_pagging":{"firstCurrentItem":12,"lastCurrentItem":20,"total":20,"limit":12,"currentPage":"2","total_page":2,"pages":[{"active":false,"disable":false,"type":"first","page":1,"url":"https:\/\/iprotect.vn\/kham-pha?keyword=Protection Gap&page=1"},{"active":false,"disable":false,"type":"prev","page":1,"url":"https:\/\/iprotect.vn\/kham-pha?keyword=Protection Gap&page=1"},{"active":false,"disable":false,"type":"page","page":1,"url":"https:\/\/iprotect.vn\/kham-pha?keyword=Protection Gap&page=1"},{"active":true,"disable":false,"type":"page","page":2,"url":"javascript:void(0)"},{"active":false,"disable":true,"type":"next","page":2,"url":"javascript:void(0)"},{"active":false,"disable":true,"type":"last","page":2,"url":"javascript:void(0)"}]}},"widget_17132412":{"content_data":{"price_final":""}},"widget_17132417":{"content_data":{"content":"danh mục"}},"widget_17132426":{"content_data":{"content":"thống kê truy cập"}},"widget_17132420":{"content_data":{"content":"ĐĂNG KÝ nhận tin"}},"widget_17132421":{"content_data":{"content":"<p>Để nhận được ưu đãi đặc biệt và bản tin sức khỏe hữu ích<\/p>\n"}},"widget_17132424":{"content_data":{"content":"Đăng ký"}},"widget_17132106":{"content_data":{"content":"liên hệ"}},"widget_17132112":{"content_data":{"content":"địa chỉ"}},"widget_17132118":{"content_data":{"content":"SỐ ĐIỆN THOẠI\n"}},"widget_17132124":{"content_data":{"content":"EMAIL"}},"widget_17132126":{"content_data":{"content":"KHÁM PHÁ RỦI RO"}},"widget_17132130":{"content_data":{"content":"danh mục GIẢI PHÁP"}},"widget_17132136":{"content_data":[{"id":546760,"name":"Giới thiệu","desc":"","content":"","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"gioi-thieu","date_update":0,"date_created_format":"0","meta_title":"Giới thiệu iProtect – Nền tảng Khám phá Bảo vệ","meta_desc":"iProtect.vn là Nền tảng Khám phá Bảo vệ – Protection Discovery Platform, giúp cá nhân, gia đình và doanh nghiệp bắt đầu từ nhu cầu thực tế, nhận diện rủi ro, Protection Gap và Protection Profile trước khi khám phá giải pháp, sản phẩm bảo hiểm, công ty bảo","meta_keyword":"iProtect, iProtect.vn, iProtect là gì, Protection Discovery, Protection Discovery Platform, nền tảng khám phá bảo vệ, khám phá bảo vệ, Protection Gap, khoảng trống bảo vệ, Protection Profile, hồ sơ bảo vệ, Risk Discovery, Solution Discovery, Insurance Dis","unique":32929,"index":0},{"id":546761,"name":"Điều Khoản Sử Dụng","desc":"","content":"","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"chinh-sach-bao-hanh","date_update":0,"date_created_format":"0","meta_title":"","meta_desc":"","meta_keyword":"","unique":32930,"index":1},{"id":546762,"name":"Chính Sách Bảo Mật","desc":"","content":"","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"chinh-sach-doi-tra","date_update":0,"date_created_format":"0","meta_title":"","meta_desc":"","meta_keyword":"","unique":32931,"index":2},{"id":546749,"name":"Liên hệ","desc":"","content":"","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"lien-he","date_update":0,"date_created_format":"0","meta_title":"","meta_desc":"","meta_keyword":"","unique":29309,"index":3}]},"title_page":"Protection Discovery – Khám phá nhu cầu bảo vệ cùng iProtect","category_desc":"# KHÁM PHÁ – Bắt đầu từ điều bạn muốn bảo vệ\nMỗi người, mỗi gia đình và mỗi doanh nghiệp đều có những điều quan trọng cần được bảo vệ, nhưng nhu cầu bảo vệ không giống nhau. Đó có thể là sức khỏe, con cái, nguồn thu nhập, người trụ cột, chiếc xe, ngôi nhà, tài sản hay hoạt động kinh doanh.\n\n**KHÁM PHÁ** trên iProtect được xây dựng để giúp người dùng bắt đầu từ một câu hỏi đơn giản: **“Bạn muốn bảo vệ điều gì?”**\n\nThay vì bắt đầu bằng việc lựa chọn một sản phẩm bảo hiểm, KHÁM PHÁ giúp người dùng từng bước nhận diện nhu cầu, hiểu những rủi ro có thể ảnh hưởng đến cuộc sống và tài chính, xác định những lớp bảo vệ đã có và những khoảng trống cần được xem xét.\n\nNội dung KHÁM PHÁ được tổ chức theo 7 nhóm nhu cầu chính: **Tôi & Gia đình, Sức khỏe, Con cái, Thu nhập & Tài chính, Xe & Di chuyển, Nhà & Tài sản và Doanh nghiệp.** Mỗi nhóm tiếp tục đi sâu vào những tình huống thực tế để người dùng dễ dàng tìm hiểu theo chính hoàn cảnh của mình.\n\nTừ quá trình khám phá, iProtect hướng tới xây dựng các **Protection Profile – Hồ sơ Bảo vệ** như Family Protection Profile, Health Protection Profile, Child Protection Profile, Income Protection Profile, Car Protection Profile, Home Protection Profile và Business Protection Profile.\n\nCác hồ sơ này giúp hệ thống hóa nhu cầu và tạo nền tảng để người dùng tiếp tục tìm hiểu giải pháp, sản phẩm, thương hiệu bảo hiểm và chuyên viên tư vấn phù hợp.\n\n**KHÁM PHÁ không bắt đầu từ câu hỏi “Bạn muốn mua bảo hiểm nào?” mà bắt đầu từ câu hỏi “Bạn muốn bảo vệ điều gì?”.**\n\nĐó cũng là cách iProtect hướng tới một hành trình mới: **Khám phá nhu cầu → Hiểu rủi ro → Xây dựng hồ sơ bảo vệ → Tìm giải pháp → Kết nối tư vấn phù hợp.**"}