Tôi sống ở chung cư và lo cháy/rò rỉ nước: Một sự cố trong căn hộ có thể ảnh hưởng đến cả gia đình và hàng xóm
Sống ở chung cư mang lại nhiều tiện ích, nhưng cũng tạo ra một đặc điểm rủi ro rất khác nhà riêng: căn hộ của bạn không tồn tại độc lập. Phía trên là một gia đình khác, phía dưới là một gia đình khác, hai bên là hàng xóm; tất cả cùng sử dụng một hệ thống kỹ thuật và cùng nằm trong một tòa nhà.
Một đường ống nước bục khi gia đình đi vắng có thể làm hỏng sàn, nội thất của căn hộ mình rồi thấm xuống căn hộ phía dưới. Một thiết bị điện quá nhiệt có thể gây cháy trong vài phút. Khói, nước chữa cháy hoặc sự cố kỹ thuật thậm chí có thể tạo thiệt hại vượt xa nơi sự cố bắt đầu.
Vì vậy, câu hỏi không nên chỉ là “Chung cư của tôi có an toàn không?” mà cần đi xa hơn: Nếu cháy hoặc rò rỉ nước thực sự xảy ra, ai chịu thiệt hại, ai có thể chịu trách nhiệm và gia đình tôi có đủ khả năng tài chính để phục hồi hay không?
Giải pháp iProtect – Tôi sống ở chung cư và lo cháy/rò rỉ nước bắt đầu từ chính tình huống đó. Không bắt đầu bằng việc hỏi bạn muốn mua bảo hiểm nào, mà giúp nhìn Risk → Impact → Responsibility → Protection Gap → Solution trước.
✨ 1. Sở hữu một căn hộ đồng nghĩa với việc sống trong một hệ thống rủi ro liên kết
Ở nhà riêng, một sự cố trong nhà thường tập trung vào tài sản và con người của chính gia đình đó. Trong chung cư, ranh giới vật lý giữa các gia đình rất nhỏ.
Hãy hình dung một căn hộ ở tầng 20. Một đường cấp nước dưới lavabo bị vỡ khi chủ nhà đang đi làm. Nước tràn ra sàn, thấm xuống trần căn hộ tầng 19. Sàn gỗ, tủ, thiết bị điện của căn hộ mình bị ảnh hưởng; trần, tường và đồ nội thất của hàng xóm cũng có thể bị hư hại.
Một tình huống khác: thiết bị điện trong căn hộ phát sinh cháy. Thiệt hại không nhất thiết dừng lại ở chiếc thiết bị. Nó có thể lan thành: Thiết bị → Nội thất → Căn hộ → Khói → Hàng xóm → Chi phí khắc phục → Trách nhiệm → Gián đoạn cuộc sống.
Đây là lý do Risk Discovery cho chung cư không thể chỉ có: “Nguy cơ cháy có cao không?” Mà phải nhìn thành một Apartment Risk Graph: Source of Risk → Apartment → Family → Neighbor → Building → Financial Impact → Responsibility → Recovery. Một sự cố nhỏ ở một điểm có thể tạo ra nhiều hậu quả ở nhiều thực thể khác nhau.
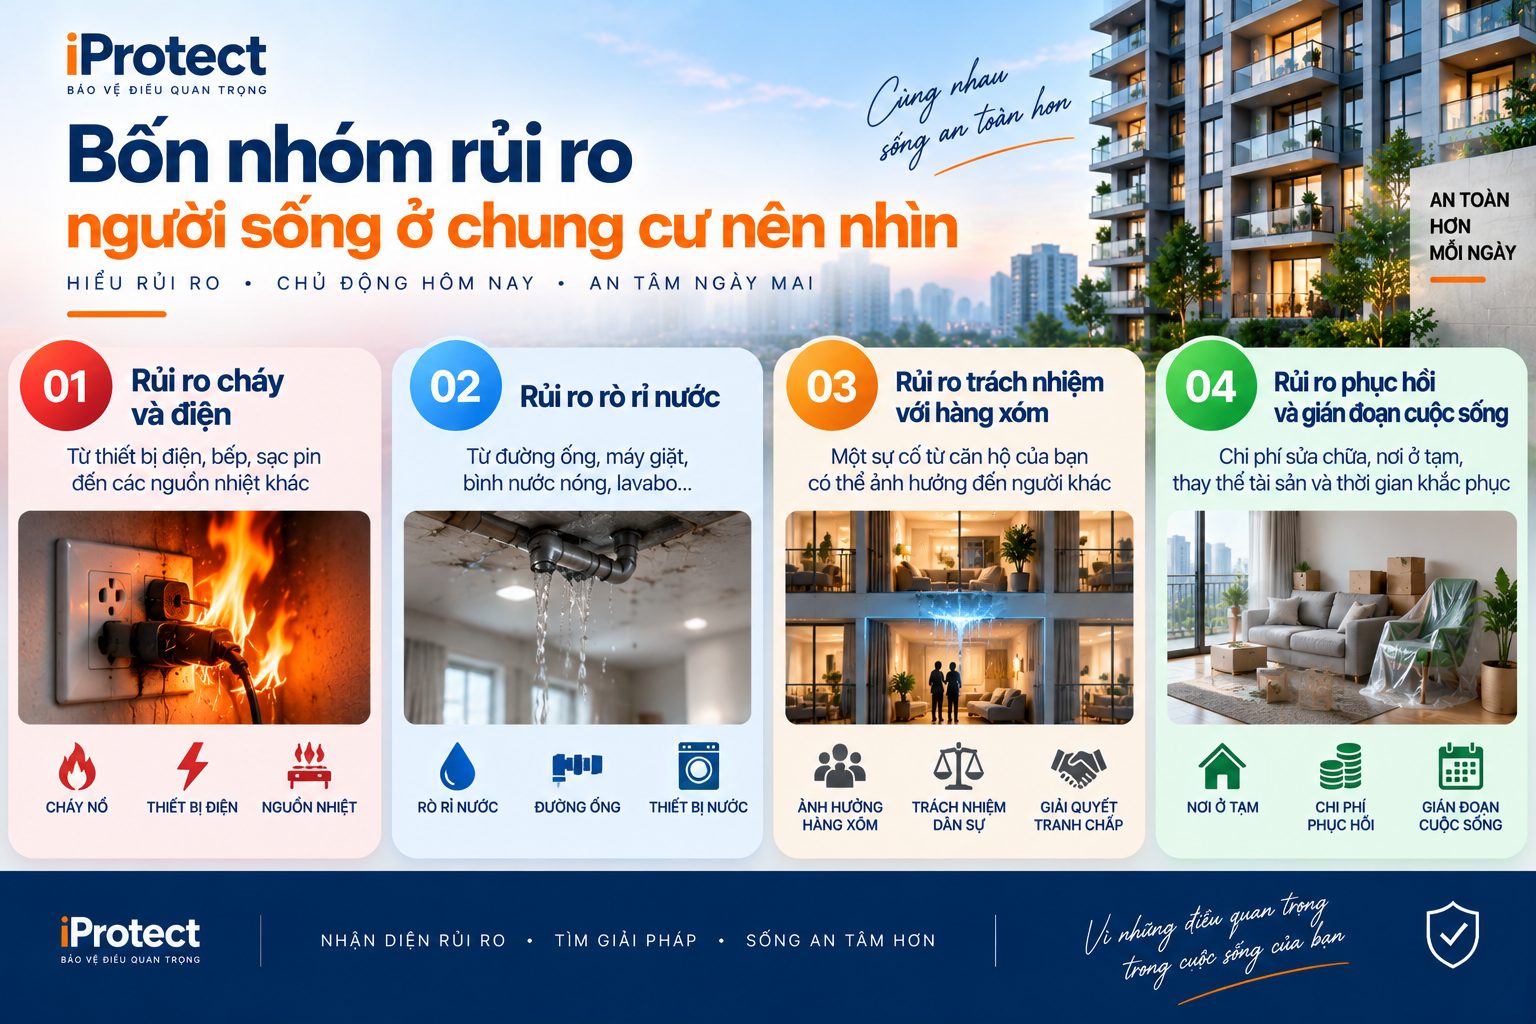
✨ 2. Bốn nhóm rủi ro người sống ở chung cư nên nhìn
① Fire & Electrical Risk – Rủi ro cháy và điện
Nguồn rủi ro có thể xuất hiện từ thiết bị điện, ổ cắm, dây dẫn, pin, thiết bị sạc, bếp, khu vực thờ cúng hoặc các nguyên nhân khác. Điểm cần quan tâm không chỉ là xác suất xảy ra cháy mà còn là mức độ thiệt hại nếu sự cố xảy ra.
Một căn hộ có thể chứa: nội thất → thiết bị điện tử → đồ gia dụng → tài sản cá nhân → giấy tờ → những vật có giá trị khó thay thế.
Và bên cạnh thiệt hại vật chất còn có thể phát sinh chi phí lưu trú tạm thời, dọn dẹp, sửa chữa và phục hồi cuộc sống.
② Water Leakage Risk – Rủi ro rò rỉ nước
Rò rỉ nước thường ít gây cảm giác nguy hiểm như cháy, nhưng trong môi trường chung cư nó có một đặc điểm đáng chú ý: Nước đi theo trọng lực và thiệt hại có thể vượt khỏi căn hộ nơi sự cố bắt đầu.
Nguồn nước có thể đến từ đường cấp nước, máy giặt, máy lọc nước, lavabo, bồn cầu, bình nước nóng, khu vực bếp hoặc hệ thống kỹ thuật khác. Một điểm rò nhỏ nếu không được phát hiện trong nhiều giờ có thể trở thành: Water Leak → Floor Damage → Furniture Damage → Ceiling Below → Neighbor Damage → Dispute / Liability.
Do đó, Water Risk không chỉ là Property Risk của căn hộ mình, mà có thể phát triển thành Neighbor Liability Risk.
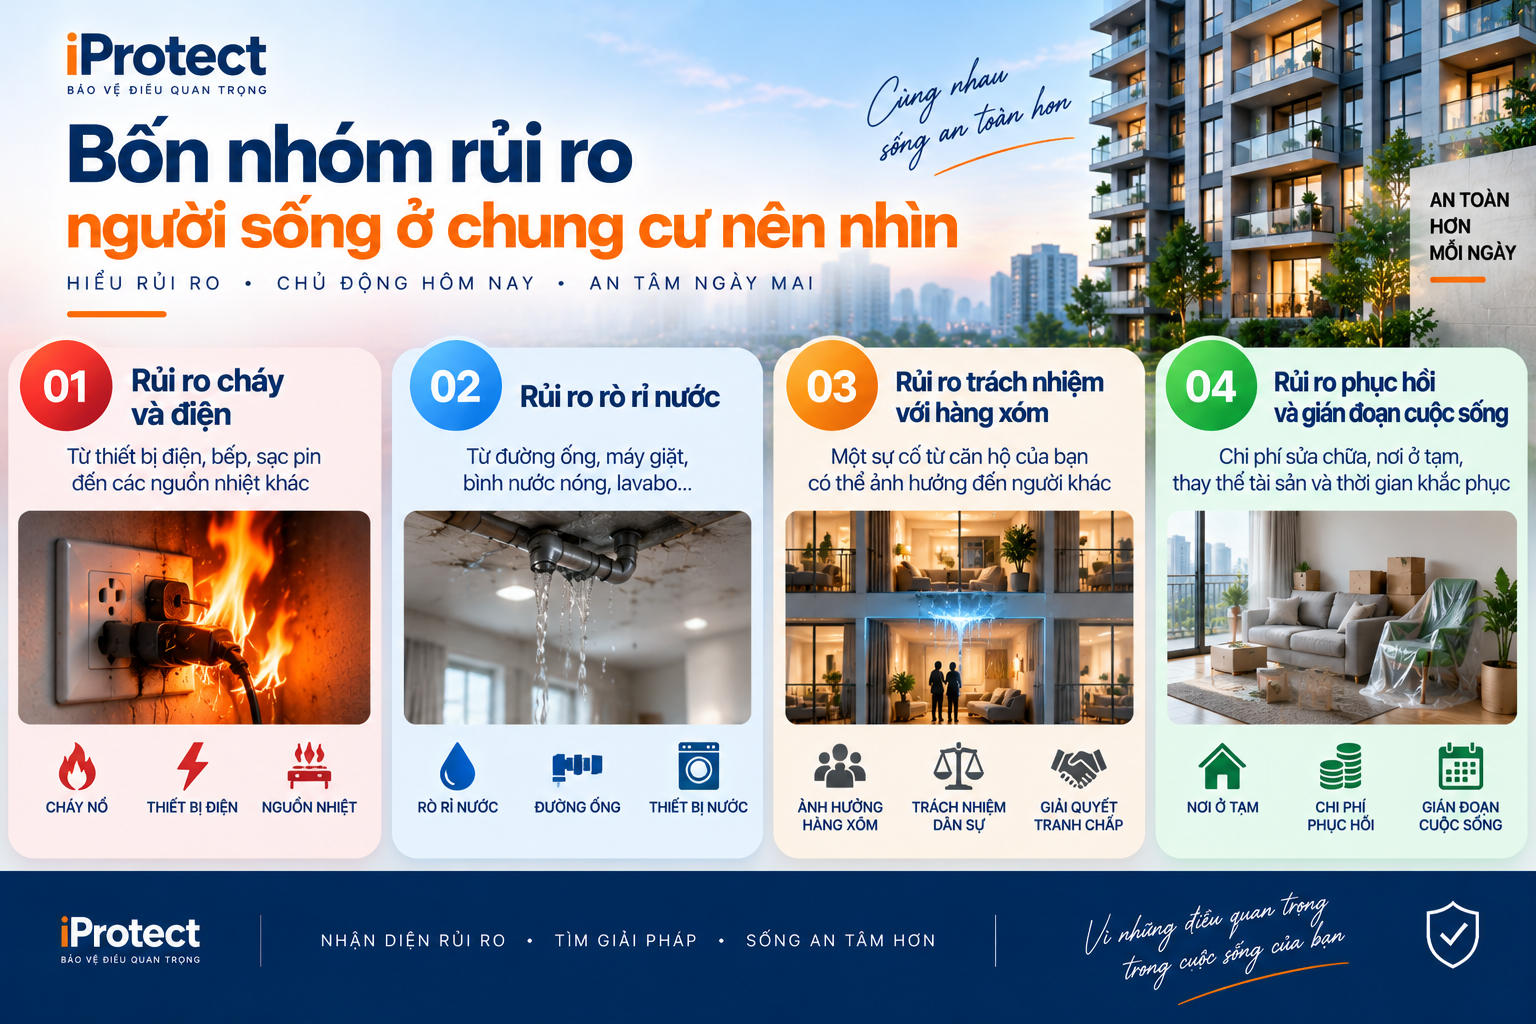
③ Neighbor Liability Risk – Rủi ro trách nhiệm với hàng xóm
Đây là lớp thường bị bỏ qua. Người sống trong căn hộ thường quan tâm: “Nhà tôi bị thiệt hại bao nhiêu?” Nhưng cần thêm một câu: “Nếu sự cố từ căn hộ của tôi gây thiệt hại cho người khác thì sao?”
Ví dụ nước từ căn hộ của bạn làm hỏng trần, tủ hoặc thiết bị điện của căn hộ phía dưới. Hoặc một sự cố xuất phát từ căn hộ tạo ảnh hưởng đến tài sản khác. Khi đó, bài toán không còn đơn thuần là bảo vệ tài sản của mình. Nó trở thành: Property Protection + Liability Protection.
Việc xác định trách nhiệm thực tế còn phụ thuộc nguyên nhân, nguồn sự cố, quy định áp dụng, hồ sơ và các tình tiết cụ thể. Vì vậy không nên mặc định cứ sự cố xuất phát gần căn hộ nào thì căn hộ đó chắc chắn phải chịu toàn bộ trách nhiệm.
④ Recovery & Displacement Risk – Rủi ro phục hồi và phải tạm rời nơi ở
Có một chi phí khác thường không nằm trong giá trị chiếc tủ hay sàn gỗ bị hỏng: Nếu căn hộ chưa thể ở được thì gia đình sẽ sống ở đâu? Có thể phát sinh: chỗ ở tạm → đi lại → ăn uống → lưu kho → dọn dẹp → sửa chữa → thay thế tài sản → thời gian xử lý sự cố.
Vì vậy: Thiệt hại tài sản ≠ Tổng tác động tài chính của sự cố. Đây là điểm quan trọng khi đánh giá Protection Gap.
✨ 3. Hãy thử Apartment Stress Test
Không cần điền một biểu mẫu dài. Chỉ cần thử một tình huống. Nếu tối nay căn hộ xảy ra sự cố khiến gia đình không thể ở tại nhà trong 30 ngày, tình hình tài chính sẽ thế nào?
A. Vẫn ổn – Gia đình có nguồn dự phòng và phương án thay thế.
B. Bắt đầu áp lực – Có thể xử lý nhưng phải sử dụng đáng kể tiền tiết kiệm.
C. Rất áp lực – Chi phí sửa chữa và sinh hoạt thay thế sẽ ảnh hưởng mạnh đến tài chính.
D. Tôi chưa biết – Chưa từng tính đến tình huống này.
Nếu bạn chọn “Tôi chưa biết”, đó không phải câu trả lời sai. Nó chính là một Risk Signal: gia đình chưa biết khả năng chống chịu của mình nếu sự cố xảy ra. Thử tiếp câu thứ hai: Nếu sự cố từ căn hộ của bạn đồng thời gây thiệt hại 100 triệu đồng cho căn hộ phía dưới thì sao? Hai câu hỏi này giúp tách hai vấn đề: Own Property Risk – thiệt hại của mình và Third-party Liability Risk – thiệt hại liên quan đến người khác.
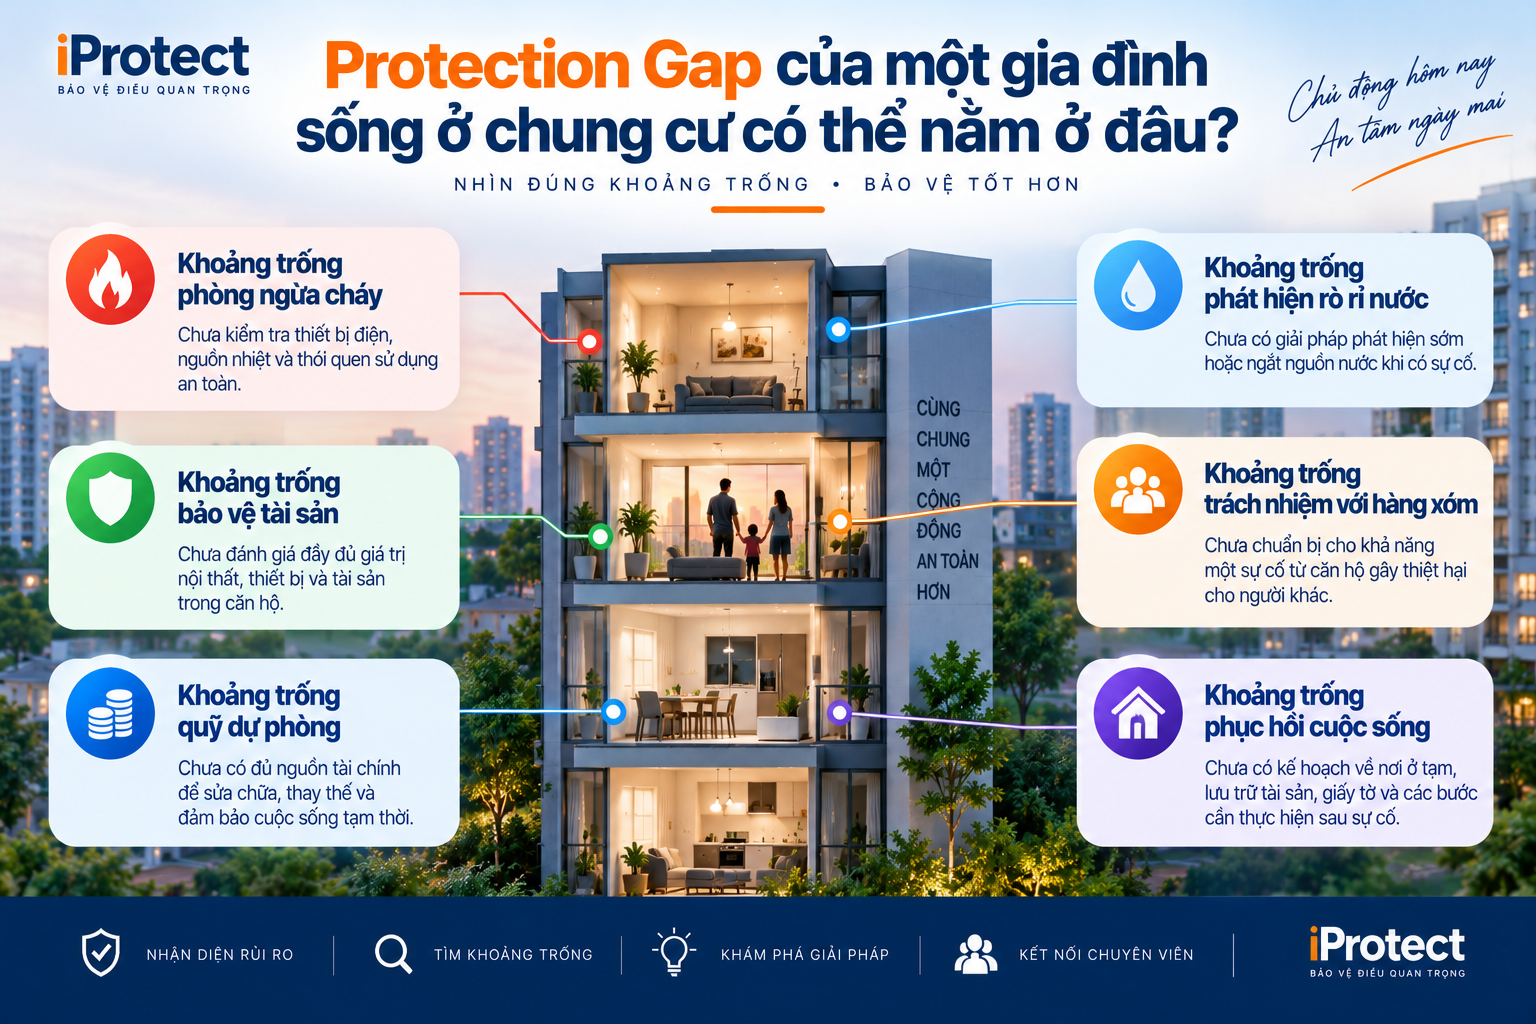
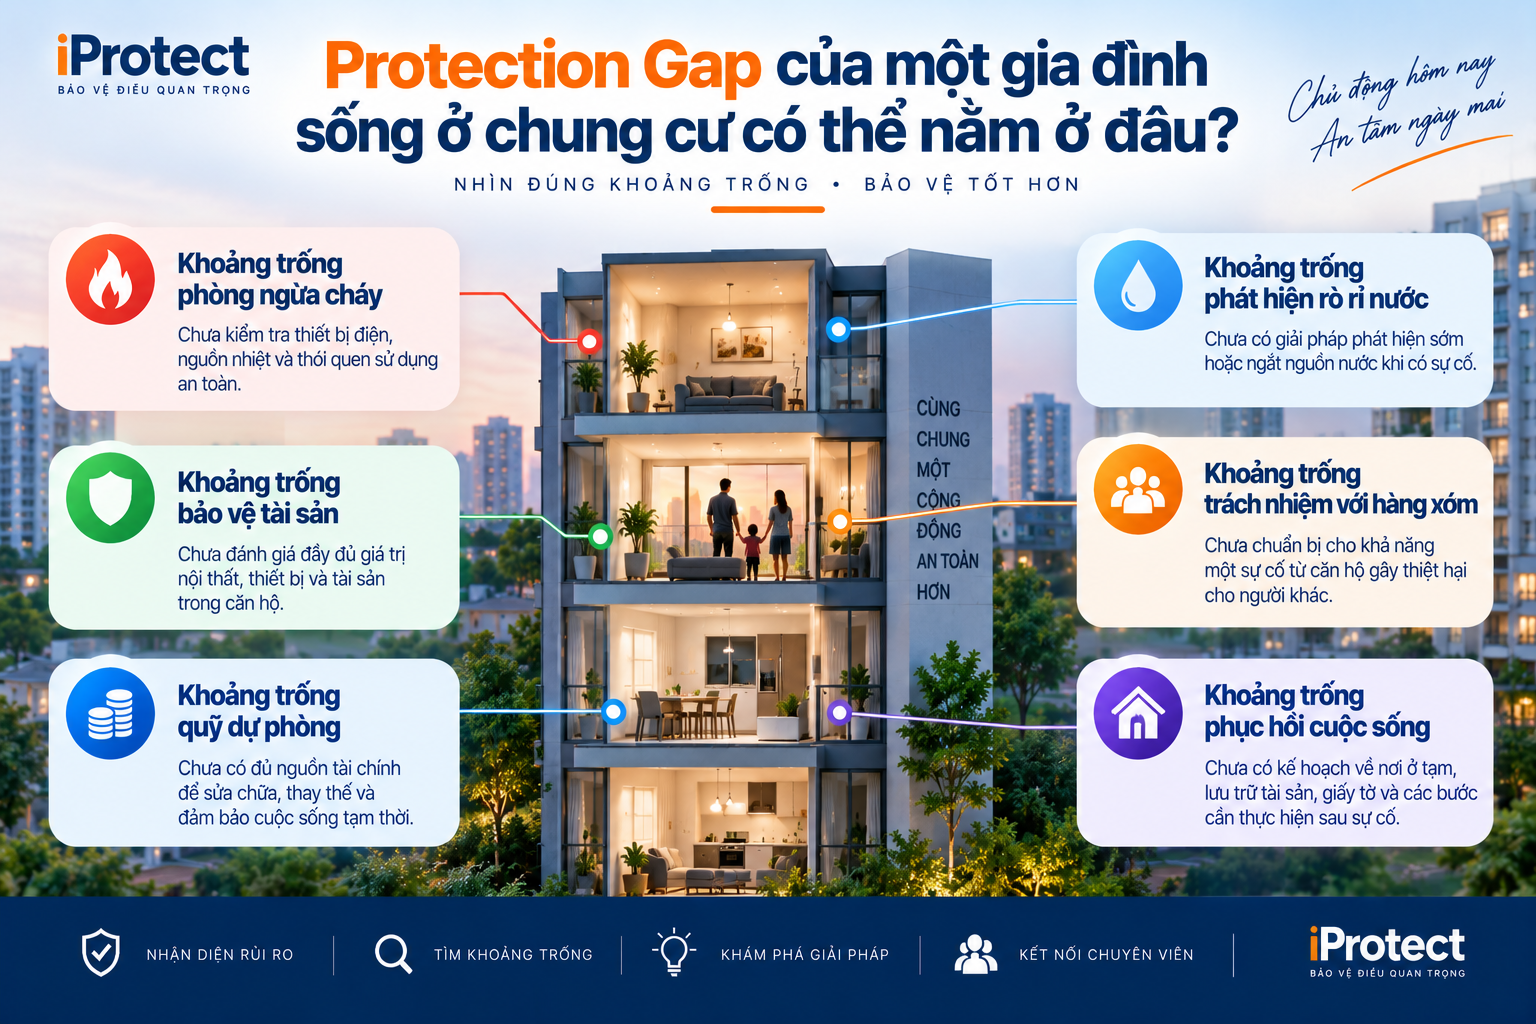
✨ 4. Protection Gap của một gia đình sống ở chung cư có thể nằm ở đâu?
Protection Gap không nhất thiết là “chưa mua bảo hiểm”. Nó có thể nằm ở nhiều lớp.
Và một lần nữa: Protection Gap không đồng nghĩa với Insurance Gap. Một số khoảng trống cần được giải quyết bằng phòng ngừa. Một số bằng thiết bị. Một số bằng quỹ dự phòng. Một số bằng quy trình ứng phó. Một số có thể phù hợp với bảo hiểm hoặc cơ chế chuyển giao rủi ro.
✨ 5. Đừng nhầm bảo vệ của tòa nhà với bảo vệ của gia đình
Đây là điểm rất quan trọng đối với người sống ở chung cư. Một tòa nhà có hệ thống phòng cháy chữa cháy, quy trình vận hành, bảo trì và các cơ chế bảo vệ liên quan không tự động có nghĩa rằng mọi tài sản và mọi trách nhiệm tài chính của từng hộ gia đình đều đã được bảo vệ.
Có thể hình dung hai lớp:
Giữa hai lớp này có thể tồn tại một khoảng trống. Vì vậy, câu hỏi hữu ích không phải: “Chung cư đã có bảo hiểm chưa?” mà là: “Những gì của tòa nhà được bảo vệ, những gì của gia đình tôi được bảo vệ và phần nào hiện chưa có giải pháp?” Đây mới là Protection Gap Discovery.
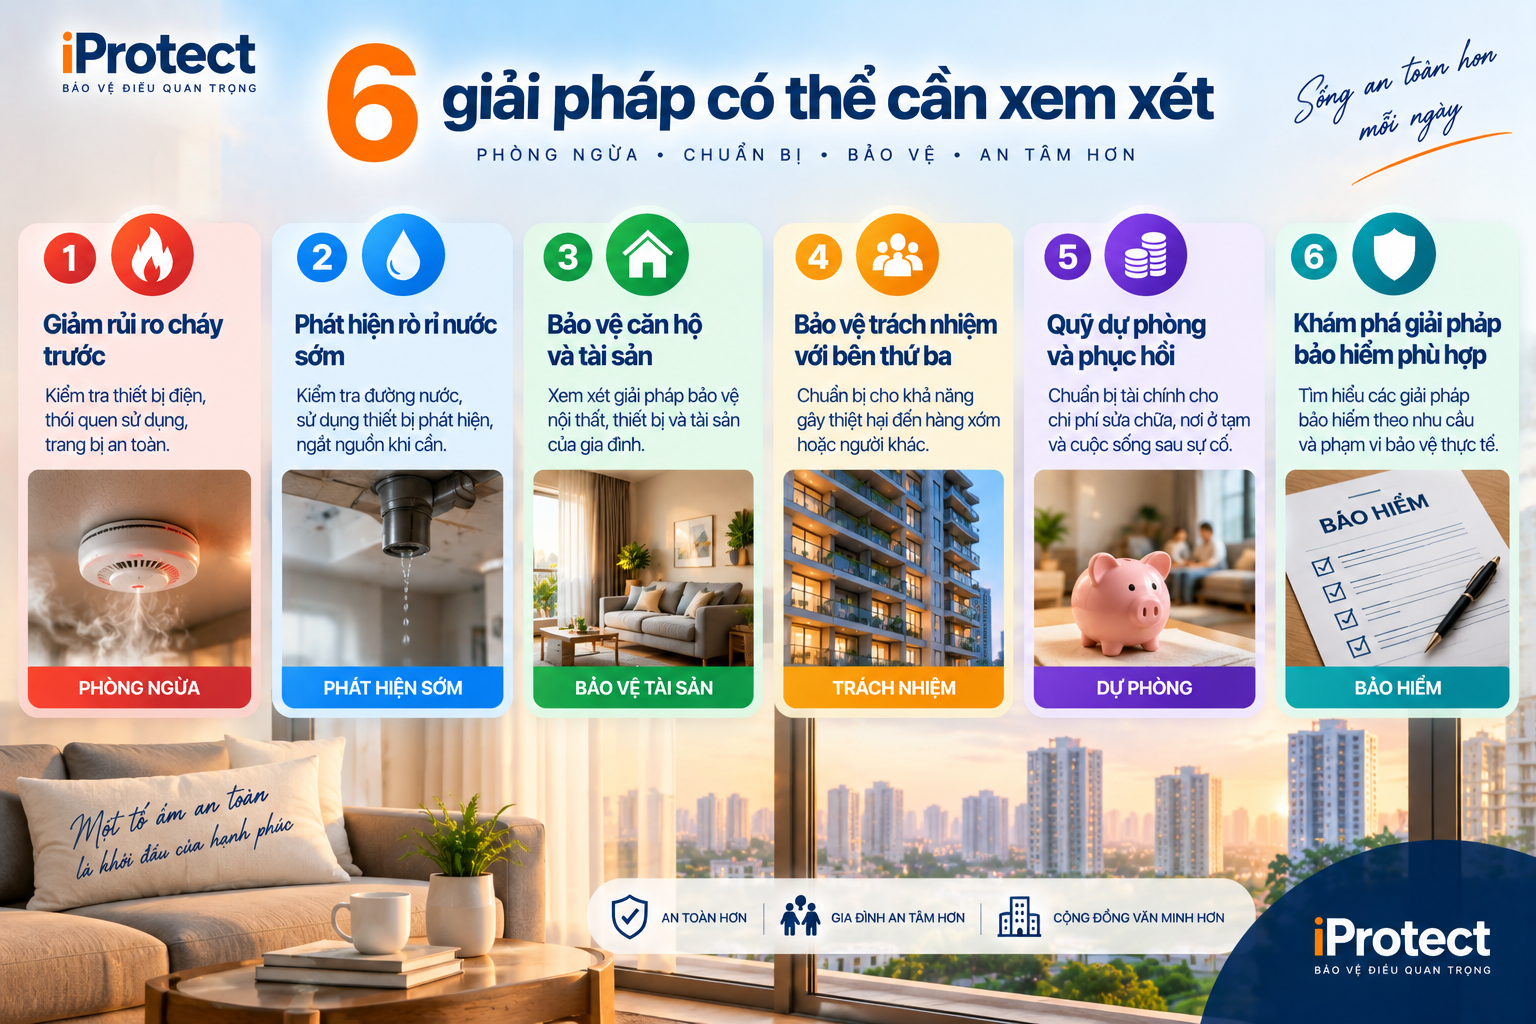
✨ 6. Sáu giải pháp có thể cần xem xét
① Fire Risk Prevention – Giảm rủi ro cháy trước
Lớp bảo vệ đầu tiên không phải bồi thường sau sự cố. Nó là giảm xác suất và mức độ thiệt hại trước khi sự cố xảy ra. Gia đình có thể rà soát nguồn điện, thiết bị công suất lớn, pin và thiết bị sạc, khu vực bếp, nguồn nhiệt và phương án thoát hiểm; đồng thời hiểu các quy trình an toàn của tòa nhà. Prevention trước Protection. Nếu có thể ngăn một vụ cháy xảy ra, đó thường là lớp bảo vệ có giá trị nhất.
② Water Leak Prevention & Detection – Phát hiện rò rỉ nước sớm
Rò rỉ được phát hiện sau 5 phút và rò rỉ được phát hiện sau 8 giờ có thể tạo ra hai mức thiệt hại hoàn toàn khác nhau. Có thể xem xét quy trình kiểm tra đường nước, khóa nước khi đi xa, cảm biến phát hiện nước hoặc các giải pháp kỹ thuật phù hợp.
Đây là ví dụ rất rõ cho việc: Protection không nhất thiết phải là Insurance.Một cảm biến nhỏ đôi khi có thể ngăn một thiệt hại lớn.
③ Property Protection – Bảo vệ căn hộ và tài sản
Gia đình nên hiểu mình thực sự có gì cần bảo vệ: phần hoàn thiện căn hộ → nội thất → thiết bị điện tử → đồ gia dụng → tài sản cá nhân → tài sản giá trị cao.Từ đó mới xem xét quỹ dự phòng, phương án tự chịu rủi ro hoặc các giải pháp bảo hiểm phù hợp với nhu cầu và phạm vi bảo vệ thực tế.
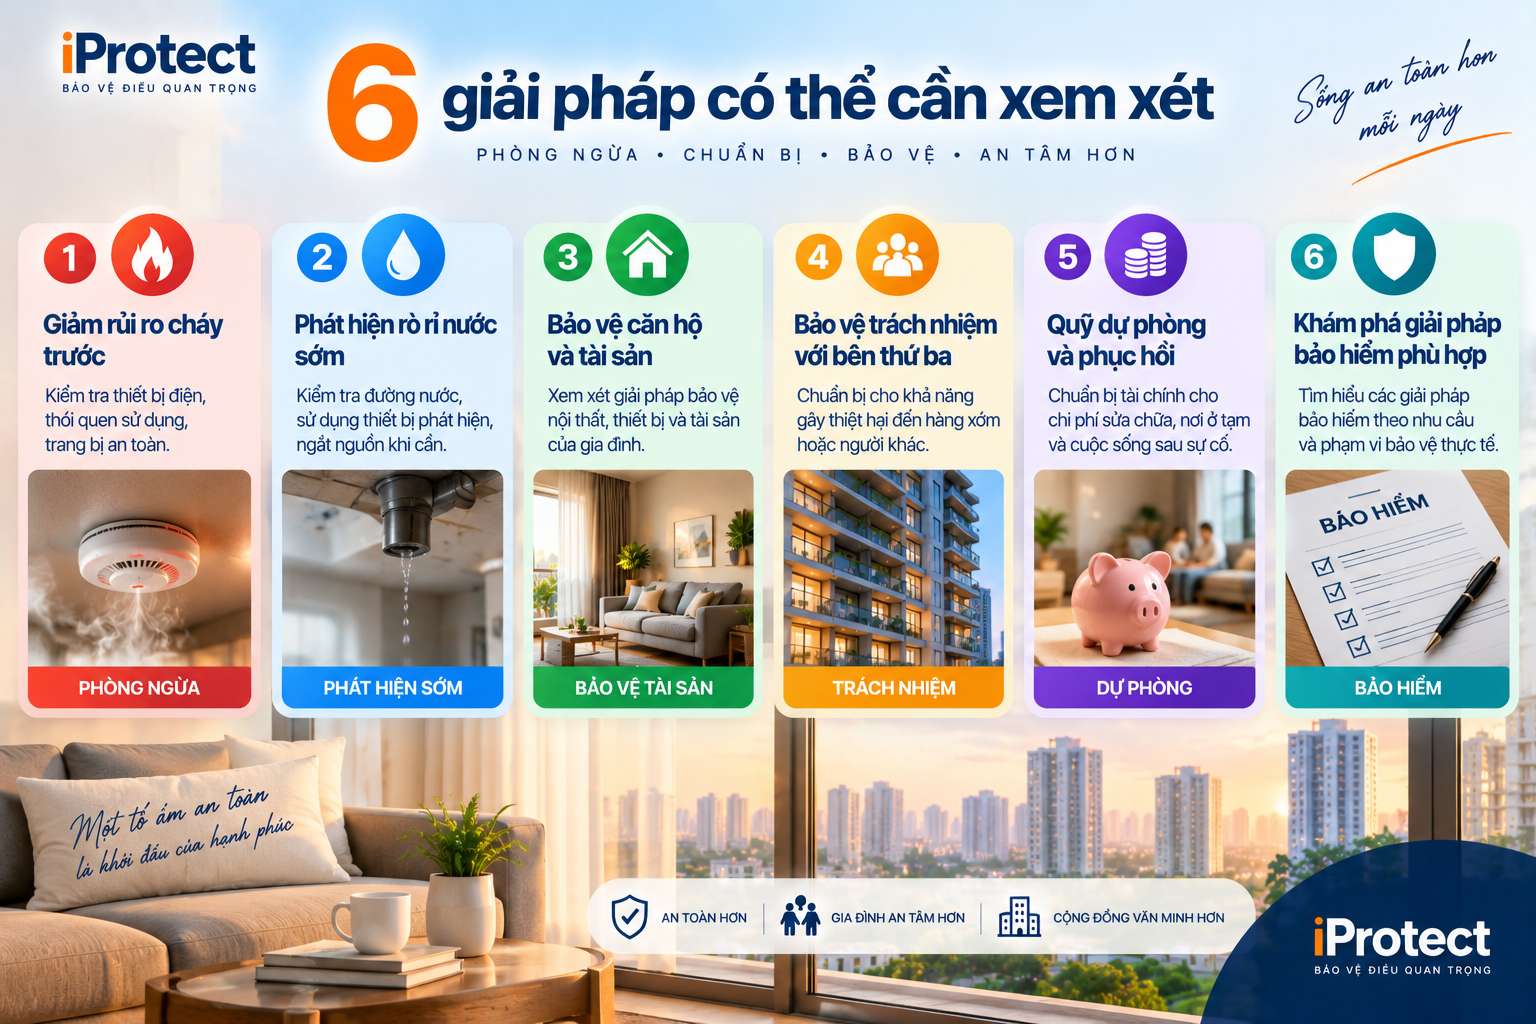
④ Liability Protection – Bảo vệ trước rủi ro trách nhiệm
Nếu một sự cố có thể ảnh hưởng đến căn hộ khác, cần xem xét lớp trách nhiệm với bên thứ ba. Đây là nơi người dùng cần hiểu rõ điều kiện, phạm vi, loại trừ và giới hạn của giải pháp cụ thể trước khi quyết định. Mục tiêu không phải “mua thêm một sản phẩm”, mà là trả lời: Nếu tôi có trách nhiệm đối với thiệt hại của người khác, nguồn lực nào sẽ xử lý nghĩa vụ đó?
⑤ Emergency & Recovery Fund – Quỹ khẩn cấp và phục hồi
Một phần rủi ro nhỏ có thể hiệu quả hơn nếu gia đình tự dự phòng thay vì chuyển giao toàn bộ. Quỹ này có thể hỗ trợ những khoản như nơi ở tạm, sửa chữa nhỏ, thay thế vật dụng thiết yếu và các chi phí phát sinh tức thời. Điểm cần quan tâm là: Gia đình có bao nhiêu ngày hoặc bao nhiêu tháng Recovery Runway?
⑥ Insurance Discovery – Khám phá giải pháp bảo hiểm phù hợp
Sau khi đã hiểu Risk và Gap, lúc này mới nên hỏi: Có rủi ro nào nên được chuyển giao cho bảo hiểm? Tùy tình huống và sản phẩm trên thị trường, người dùng có thể tìm hiểu các giải pháp liên quan đến nhà/tài sản, cháy nổ, trách nhiệm hoặc những phạm vi bảo vệ khác. Cần đọc kỹ đối tượng được bảo hiểm, phạm vi bảo hiểm, số tiền bảo hiểm, mức miễn thường, loại trừ và điều kiện bồi thường của từng sản phẩm.
Trình tự đúng là: Risk Discovery → Protection Gap → Insurance Discovery
chứ không phải bắt đầu bằng danh sách sản phẩm.
7. Ba nội dung nên đọc nếu bạn đang sống ở chung cư
Tập trung vào Recovery Cost, Emergency Fund và Recovery Runway thay vì chỉ tính giá trị tài sản bị hỏng. Ba bài này tạo thành Knowledge Layer phía sau Situation “Tôi sống ở chung cư và lo cháy/rò rỉ nước”.
8. Từ một người đọc đến một nhu cầu thực
Ban đầu hệ thống chỉ biết: “Tôi sống ở chung cư.” Người dùng chọn: “Tôi lo cháy/rò rỉ nước.” Đã xuất hiện Risk Signal. Người đó đọc bài về rò rỉ nước, chọn: “Tôi lo sự cố từ nhà mình ảnh hưởng đến căn hộ phía dưới.”
Hệ thống có thêm Liability Signal. Người đó tiếp tục chọn: “Tôi muốn biết căn hộ và tài sản hiện tại còn thiếu lớp bảo vệ nào.” Lúc này nhu cầu đã rõ hơn rất nhiều. Không cần bắt người dùng điền một bảng khảo sát 20 câu.
iProtect có thể hiểu dần: Apartment → Water/Fire Concern → Property Exposure → Neighbor Liability Concern → Protection Gap Interest. Đây chính là Progressive Profile + Demand Discovery.
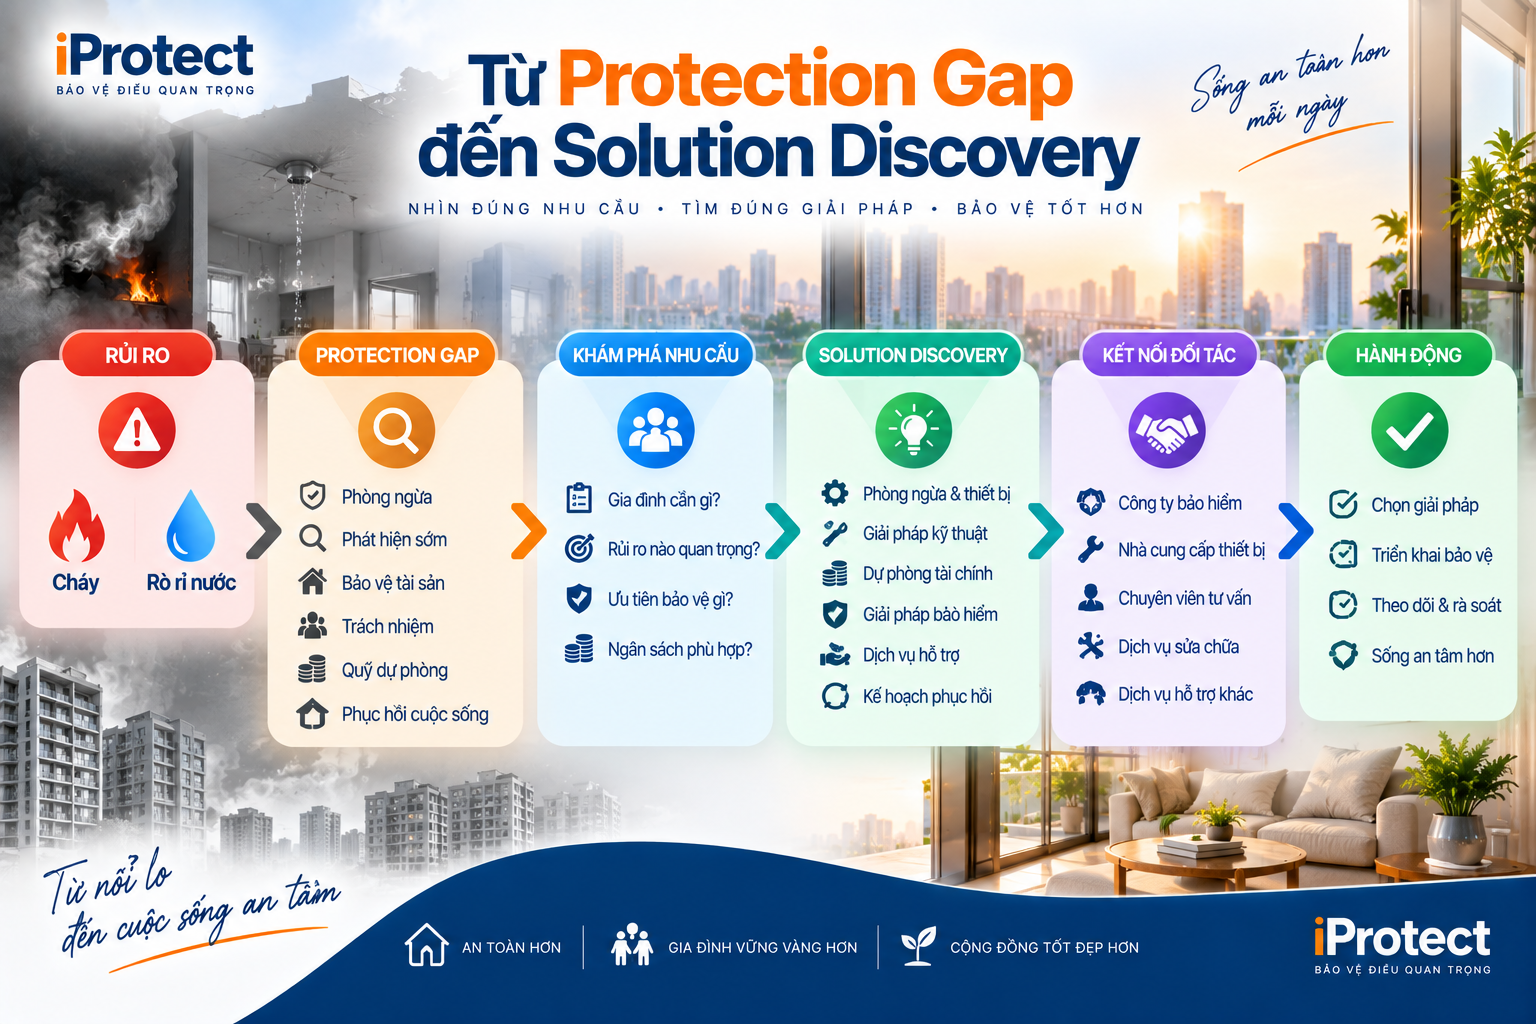
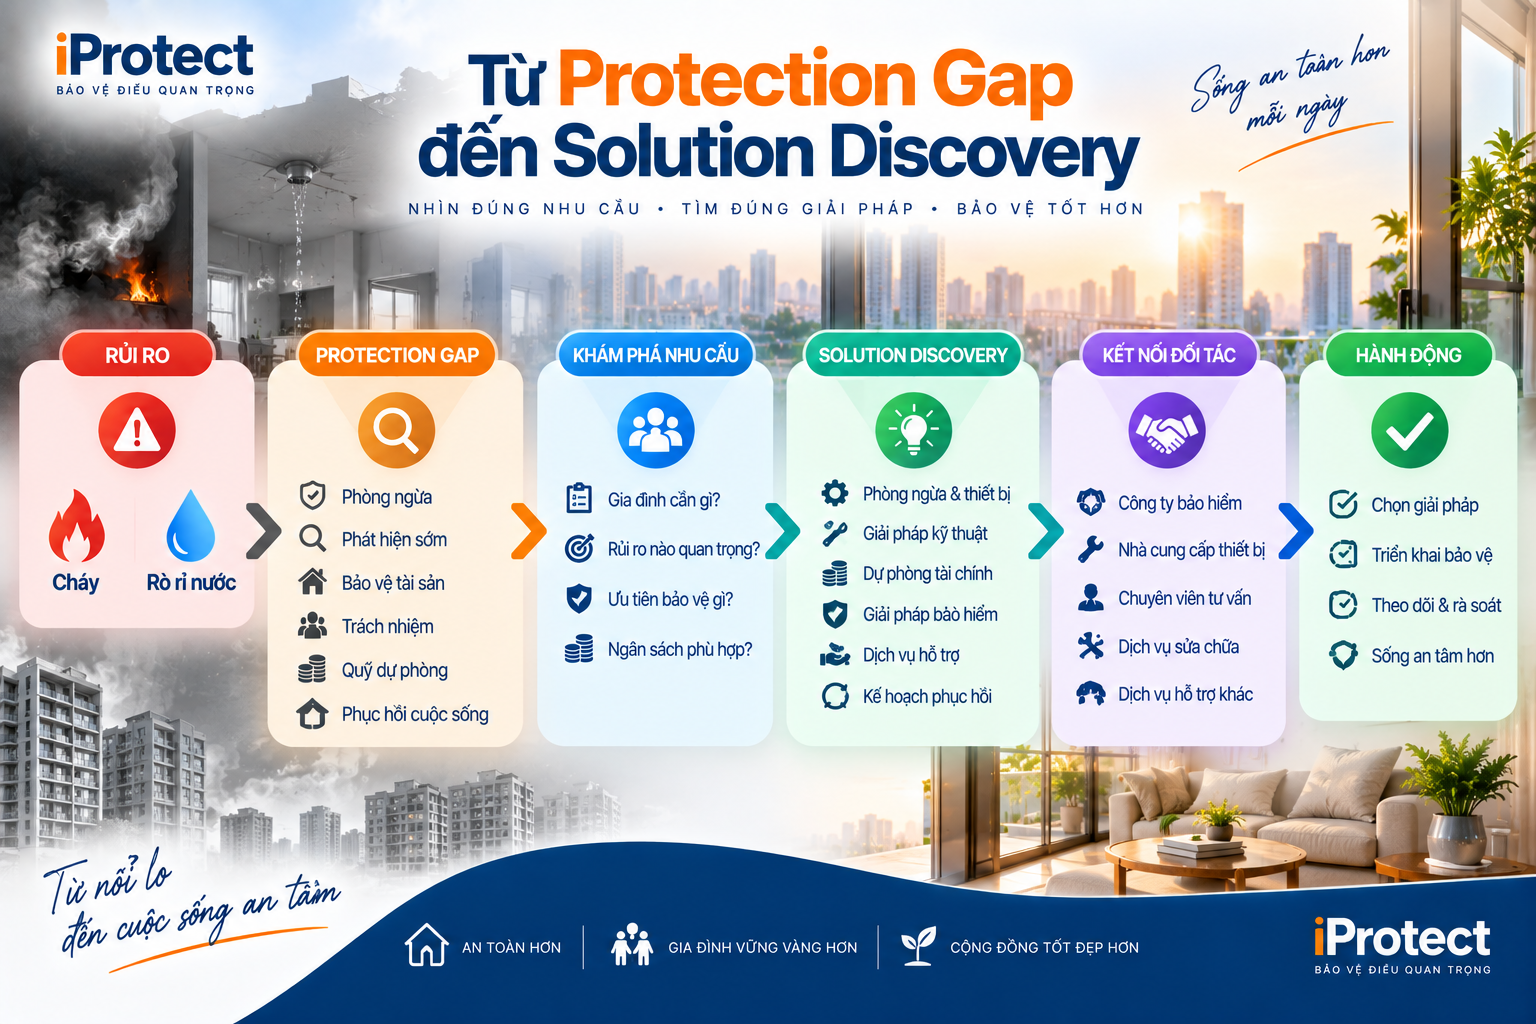
9. Từ Protection Gap đến Solution Discovery
Sau khi hiểu tình huống, hệ thống không nhất thiết chỉ đưa người dùng đến một công ty bảo hiểm. Một Situation này có thể tạo ra nhiều nhánh Solution:
Do đó: Một Situation có thể tạo nhiều Demand. Một Demand có thể cần nhiều Solution Provider. Đây chính là điểm khác biệt giữa Protection Discovery và một trang bán bảo hiểm nhà.
10. Giải pháp từ đối tác
Khám phá giải pháp bảo vệ căn hộ và tài sản Dành cho cư dân chung cư muốn tìm hiểu các rủi ro đối với căn hộ, tài sản bên trong và những khoảng trống bảo vệ có thể tồn tại.
Chuyên viên được kết nối qua iProtect có thể hỗ trợ người dùng tìm hiểu nhu cầu, phạm vi bảo vệ, điều kiện, loại trừ và những giải pháp phù hợp để người dùng tự cân nhắc trước khi quyết định.
BẤM ĐÂY: [TÔI MUỐN ĐƯỢC TƯ VẤN] – KẾT NỐI IPROTECT Zalo/Viber
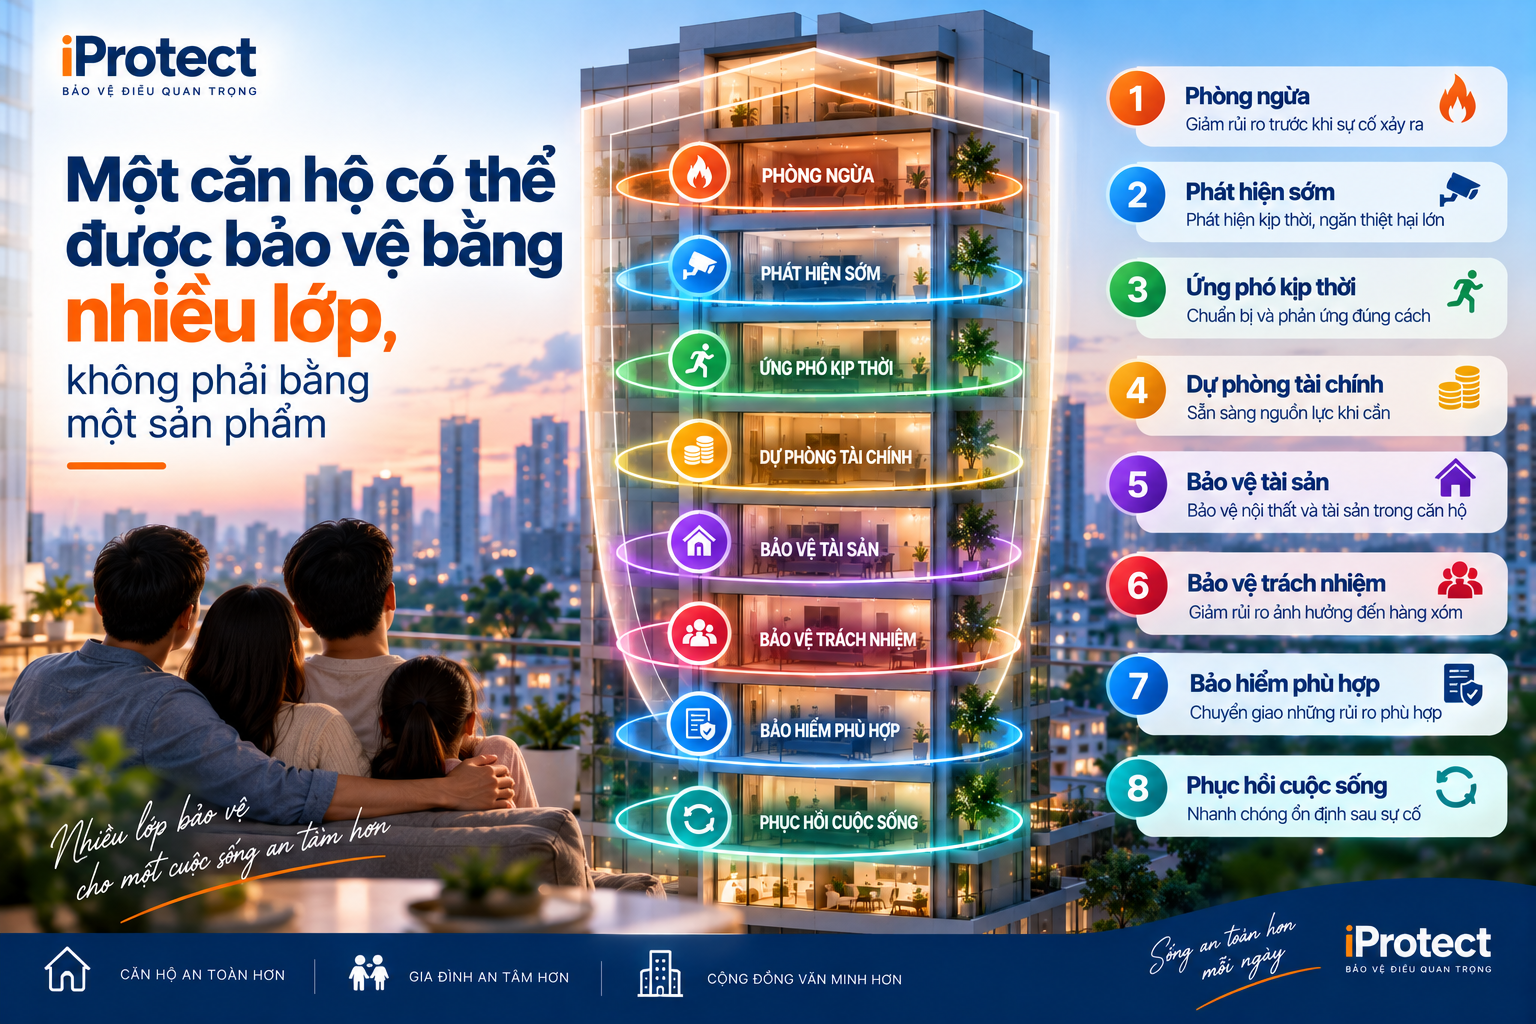
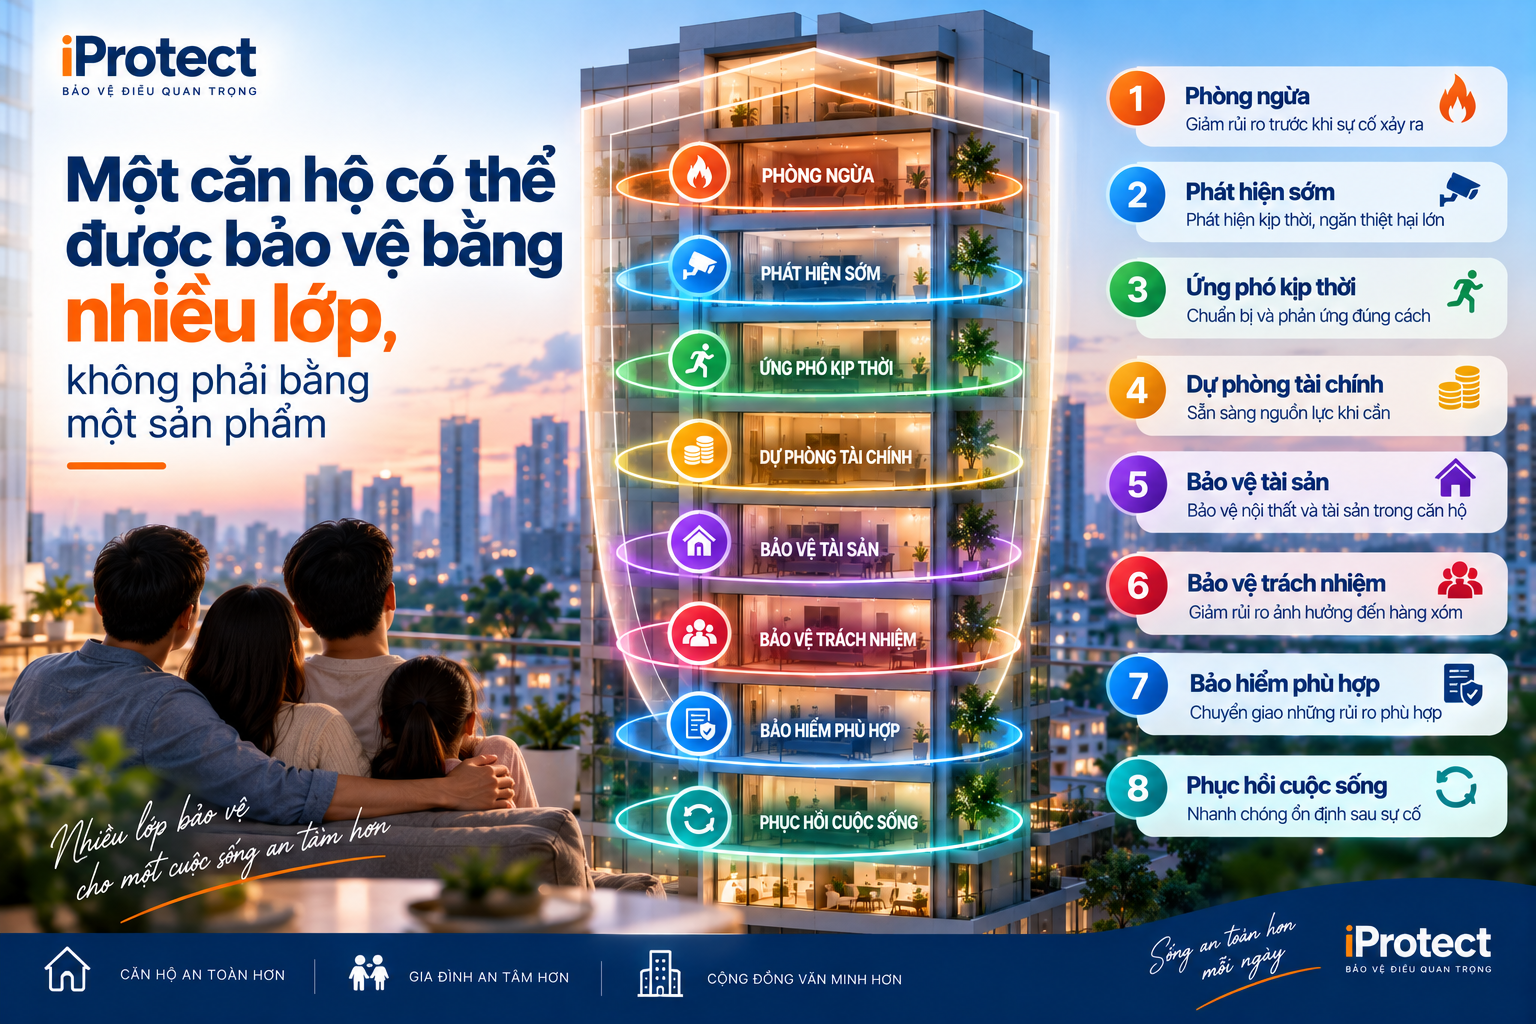
11. Một căn hộ có thể được bảo vệ bằng nhiều lớp, không phải bằng một sản phẩm
Cách tốt nhất để nhìn bài toán chung cư không phải: “Tôi nên mua bảo hiểm nào?” Mà là: “Những điều quan trọng đối với gia đình tôi có thể bị ảnh hưởng như thế nào, và lớp bảo vệ nào đang còn thiếu?” Một Apartment Protection Stack có thể gồm:
Nhìn theo cách này, bảo hiểm có vị trí rất quan trọng nhưng không phải toàn bộ hệ thống bảo vệ.
12. Đừng đợi khi nước chảy xuống nhà hàng xóm hoặc khói xuất hiện mới bắt đầu tìm giải pháp
Giá trị của Protection Discovery nằm ở thời điểm trước khi sự cố xảy ra. Khi chưa có sự cố, gia đình còn thời gian để kiểm tra, phòng ngừa, xây quỹ dự phòng, hiểu trách nhiệm, lựa chọn giải pháp và chuẩn bị phương án phục hồi. Khi sự cố đã xảy ra, các lựa chọn thường ít hơn và chi phí của quyết định sai có thể lớn hơn.
Vì vậy, người sống ở chung cư không chỉ nên hỏi: “Căn hộ của tôi trị giá bao nhiêu?” mà nên hỏi thêm: “Nếu một sự cố bắt đầu từ căn hộ này, tổng thiệt hại có thể đi xa đến đâu?” Và: “Nếu ngày mai căn hộ không thể ở được, gia đình tôi đã có những lớp bảo vệ nào?” Toàn bộ hành trình có thể được mô hình hóa:
Tôi sống ở chung cư:
→ Rủi ro Cháy / Rò rỉ nước
→ Kiểm tra Sức chịu đựng của Gia đình
→ Tác động đến Tài sản / Hàng xóm / Khả năng phục hồi
→ Khoảng trống Bảo vệ
→ Khám phá Nhu cầu
→ Khám phá Giải pháp
→ Kết nối Nhà cung cấp / Chuyên viên phù hợp và đáng tin cậy
→ Hành động
Đây chính là cách Giải pháp iProtect biến một nỗi lo rất đời thường — “Tôi sợ cháy hoặc rò nước ở chung cư” — thành một nhu cầu có thể hiểu, phân tích và kết nối với đúng nhóm giải pháp.
Không phải mọi rủi ro đều cần mua bảo hiểm. Nhưng mọi rủi ro quan trọng đều nên được nhìn thấy trước khi nó trở thành tổn thất.