AI DISCOVERY
IPROTECT - NỀN TẢNG KHÁM PHÁ BẢO VỆ
Đăng nhập
Đăng ký
So sánh
Yêu thích
Liên hệ Hotline
0973787247
Tìm địa chỉ
đối tác iprotect
Giỏ hàng
Danh mục sản phẩm
Loading...
Loading...
Trang chủ
Khám Phá
Button
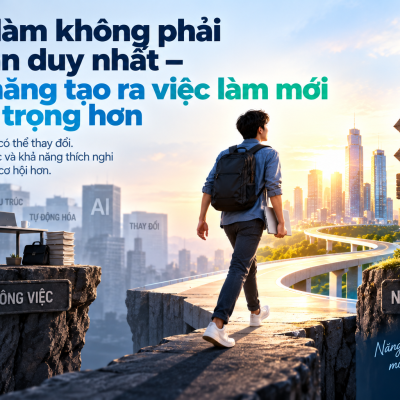
Việc làm & Nghề nghiệp: Mất việc, giảm thu nhập và AI đang thay đổi tương lai nghề nghiệp
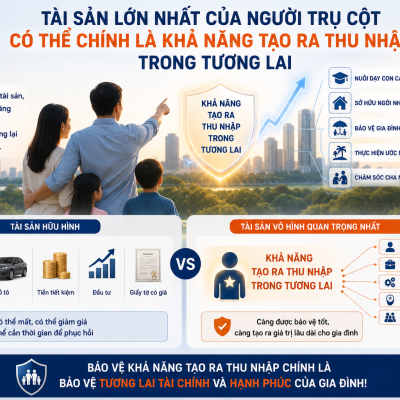
Người trụ cột mất khả năng lao động: Điều gì xảy ra với tài chính gia đình?
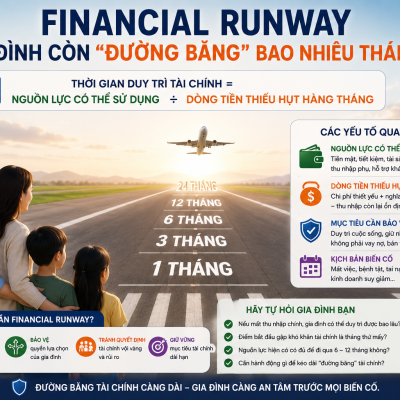
Mất thu nhập 6 tháng: Gia đình của bạn có thể duy trì được bao lâu?
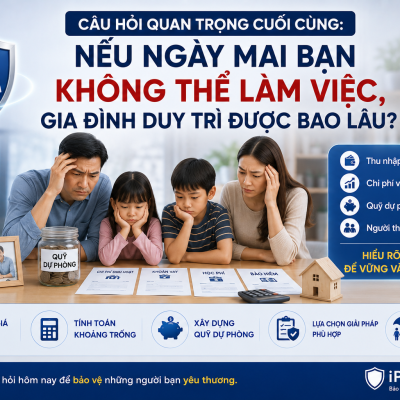
Nếu mắc bệnh nặng và phải nghỉ làm, tài chính gia đình sẽ ra sao?
Protection Discovery – Khám phá nhu cầu bảo vệ cùng iProtect
danh mục
Loading...
ĐĂNG KÝ nhận tin
Để nhận được ưu đãi đặc biệt và bản tin sức khỏe hữu ích
Đăng ký
thống kê truy cập
Tổng lượt truy cập:
0
Trong ngày:
0
Đang trực tuyến:
0
Trong tuần:
0
Trong tháng:
0
liên hệ
địa chỉ
S605 Vinhomes Grand Park
SỐ ĐIỆN THOẠI
0973787247
EMAIL
nhattranthevn@gmail.com
KHÁM PHÁ RỦI RO
Loading...
danh mục GIẢI PHÁP
Loading...
Iprotect – Nền tảng Khám phá Bảo vệ
Giới thiệu
Điều Khoản Sử Dụng
Chính Sách Bảo Mật
Liên hệ
Xem thêm
Ẩn bớt
{"default_contact":"Liên hệ","default_notification":"Thông báo","default_redirect_click":"Nhấn vào đây nếu đợi quá lâu.","default_fullname":"Họ và tên","default_email":"Email","default_address":"Địa chỉ","default_phone":"Điện thoại","default_send":"Gởi đi","default_reset":"Làm lại","default_select_all":"Chọn tất cả","default_captcha":"Mã bảo vệ","default_input_captcha":"Nhập vào mã bảo vệ","default_contact_send_success":"Bạn đã gởi liên hệ thành công","default_contact_send_false":"Bạn đã gởi liên hệ thất bại","default_back_page_home":"Quay về trang chủ","product_sort_name_asc":"Sắp xếp theo tên (A-Z)","product_sort_name_desc":"Sắp xếp theo tên (Z-A)","product_sort_price_asc":"Sắp xếp theo giá (Nhỏ -> Lớn)","product_sort_price_desc":"Sắp xếp theo giá (Lớn -> Nhỏ)","product_sort_price_sale_asc":"Sắp xếp theo khuyến mãi (Không -> Có)","product_sort_price_sale_desc":"Sắp xếp theo khuyến mãi (Có -> không)","key_option_product_discount":"Sản phẩm khuyến mãi","key_option_product_new":"Sản phẩm mới","key_option_product_special":"Sản phẩm đặt biệt","key_option_product_hot":"Sản phẩm Hot","key_option_news_new":"Tin mới","key_option_news_highlight":"Tin nổi bật","key_option_news_special":"Tin đặc biệt","key_option_news_hot":"Tin hot","key_option_classified_news_highlight":"Tin rao nổi bật","default_newsletter_thanks":"Cảm ơn bạn đã đăng ký trên hệ thống của chúng tôi","error_email_exists":"Email đã tồn tại trong hệ thống","error_email_not_exists":"Email không tồn tại trong hệ thống","error_email_invalid":"Địa chỉ email phải đúng cú pháp, ví dụ: info@tenmien.vn!","member_change_info_success":"Thông tin thay đổi thành công.","member_change_info_fail":"Thay đổi thông tin thất bại.","member_change_password_success":"Mật khẩu thay đổi thành công","member_change_password_fail":"Mật khẩu thay đổi thất bại","member_login_success":"Bạn đã đăng nhập thành công","member_register_success":"Đăng ký tài khoản thành công","member_register_fail":"Đăng ký tài khoản thất bại","member_send_password_new_mail_success":"Mật khẩu mới đã gửi về email đăng ký!","member_send_password_new_fail":"Lấy lại mật khẩu thất bại","error_account_not_found":"Không tìm thấy tài khoản trong hệ thống.","error_limit_login":"Bạn đã nhập sai vượt quá số lần quy định. Vui lòng đăng nhập lại sau:","error_username_required":"Bạn vui lòng nhập tên truy cập","error_username_not_exists":"Tên truy cập không tồn tại.","error_username_space":"Tên truy cập không được chứa khoảng trắng","error_username_exists":"Tên truy cập đã tồn tại","error_account_block":"Tài khoản đã bị khóa","error_password_not_exists":"Mật khẩu bạn nhập không chính xác.","error_password_required":"Bạn vui lòng nhập mật khẩu","error_password_not_regex":"Mật khẩu phải chứa ít nhất 6 ký tự. Bao gồm chữ in hoa, chữ thường và số.","error_password_old_required":"Nhập vào mật khẩu hiện tại của bạn","error_password_old_invalid":"Mật khẩu cũ không đúng","error_password_confirm_invalid":"Mật khẩu phải chứa ít nhất 6 ký tự. Bao gồm chữ in hoa, chữ thường và số.","error_register_is_login":"Bạn đã đăng nhập vào hệ thống. Vui lòng đăng xuất để thực hiện tính năng này","page_login":"Đăng nhập","error_fullname_required":"Bạn vui lòng nhập họ tên","error_fullname_max_length":"Họ tên Không vượt quá 55 ký tự","error_address_max_length":"Địa chỉ không vượt quá 150 ký tự","error_email_required":"Bạn vui lòng nhập email","error_content_required":"Bạn vui lòng nhập nội dung","error_content_max_length":"Nội dung gửi không được vượt quá 5000 ký tự","error_phone_required":"Bạn vui lòng nhập số điện thoại","error_phone_syntax":"Số điện thoại phải đủ 8 số hoặc lớn hơn, ví dụ: 19009477, 0967897890, 0286253737, ...","error_phone_exists":"Số điện thoại đã tồn tại trong hệ thống","error_captcha_required":"Bạn vui lòng nhập mã bảo vệ","error_captcha_invalid":"Mã bảo vệ không đúng","error_token_csrf_invalid":"Token không hợp lệ","time_invalid":"Thời gian không hợp lệ","forms_required":"Trường này là bắt buộc","forms_send_success":"Bạn đã gửi thông tin đăng ký thành công","forms_send_false":"Bạn đã gửi thông tin đăng ký thất bại","forms_undefined":"Không xác định được biểu mẫu","authentication_otp":"Xác thực OTP","authentication_otp_note":"Vui lòng kiểm tra điện thoại để lấy mã Xác thực.","error_limit_send_authentication_phone":"Quý khách đã đạt đến giới hạn xác thực số điện thoại.","error_time_resend_authentication_phone":"Chưa đến thời gian gửi lại.","send_code_otp_success":"Gửi mã OTP thành công","send_code_otp_error":"Gửi mã OTP thất bại","authentication_phone":"Xác thực số điện thoại","authentication_enter_code":"Nhập mã xác thực","authentication":"Xác thực","authentication_phone_re_send":"Gửi lại","authentication_phone_success":"Xác thực điện thoại thành công","verify_success":"Xác minh thành công","titile_authentication_phone_success":"Xác thực thành công","authentication_phone_error":"Xác thực điện thoại thất bại","warning_custom_no_authentication_phone":"Quý khách chưa xác thực số điện thoại","warning_phone_number_you_have_verified":"Số điện thoại của bạn đã xác minh","error_customer_access_page_here":"Quý khách chưa được truy cập trang này","skip_authenction":"Bỏ qua xác thực","error_enter_phone_invalid":"Khách hàng vui lòng nhập số điện thoại hợp lệ","error_info_invalid":"Thông tin không hợp lệ","error_code_verify_required":"Vui lòng nhập mã xác thực OTP","save_info_failed":"Lưu thông tin thất bại","save_info_success":"Lưu thông tin thành công","news":"Tin Tức","back_to_home":"Quay lại trang chủ","content_404":"Xin lỗi! Trang bạn đang tìm kiếm không tồn tại.","mail_welcome":"Xin chào: Anh\/Chị","best_regards":"Trân trọng","admin_website":"Ban quản trị","lost_password_subject":"Yêu cầu mật khẩu mới cho tài khoản!","lost_password_info":"Chúng tôi vừa nhận được yêu cầu khôi phục mật khẩu từ phía bạn. Vui lòng nhấn vào","lost_password_link":"đường dẫn","lost_password_active":"sau để kích hoạt mật khẩu mới.","news_password":"Mật khẩu mới:","account":"Tài khoản:","lost_password_contact":"Nếu Anh\/chị có bất kỳ câu hỏi nào, xin liên hệ với chúng tôi qua mail","onepay_cart":"Hệ thống sẽ chuyển qua cổng thanh toán OnePay.vn","product_payment_onepay":"Thanh toán OnePay","product_payment_onepay_atm":"OnePay cổng nội địa","product_payment_onepay_int":"OnePay cổng quốc tế","napas_cart":"Hệ thống sẽ chuyển qua cổng thanh toán Napas","product_payment_napas":"Thanh toán NaPas","product_payment_napas_atm":"Thanh toán NaPas nội địa","product_payment_napas_int":"Thanh toán NaPas quốc tế","product_payment_sacombank":"Thanh toán qua Sacombank","paypal_cart":"Hệ thống sẽ chuyển qua cổng thanh toán Paypal.com","product_payment_paypal":"Thanh toán PayPal","error_money_limit":"Số tiền lớn hơn mức cho phép của Paypal vui lòng chọn phương thức thanh toán khác","cart_paypal_express":"Hệ thống sẽ chuyển qua cổng thanh toán Paypal Express","vnpay_cart":"Hệ thống sẽ chuyển qua cổng thanh toán Vnpayment.vn","product_payment_vnpay":"Thanh toán VNPAY","zalopay_cart":"Hệ thống sẽ chuyển qua cổng thanh toán ZaloPay","product_payment_zalopay":"Thanh toán ZaloPay","product_payment_zalopay_app":"Thanh toán qua ví ZaloPay","product_payment_zalopay_atm":"Thanh toán ZaloPay cổng ATM","product_payment_zalopay_int":"Thanh toán ZaloPay cổng Visa\/MasterCard","error_zalopay_create_url_fail":"Tạo thanh toán qua ZaloPay thất bại. Vui lòng kiểm tra lại thông tin đơn hàng khi thanh toán.","zalopay_create_url_error":"ZaloPay tạo đơn hàng thất bại.","error_zalopay_payment_int":"Số tiền tối thiểu thanh toán qua cổng ZaloPay là 10.000đ","momo_cart":"Hệ thống sẽ chuyển qua cổng thanh toán MoMo","product_payment_momo":"Thanh toán qua ví MoMo","error_momo_create_url_fail":"Tạo thanh toán qua MoMo thất bại. Vui lòng kiểm tra lại thông tin đơn hàng khi thanh toán.","momo_create_url_error":"MoMo tạo đơn hàng thất bại.","error_momo_payment":"Số tiền tối thiểu thanh toán qua cổng MoMo là 1000đ","addon_video_relate":"Video liên quan","addon_video_empty":"Không có video thuộc chủ đề này","addon_video_error_notfound":"Không tìm thấy video trên hệ thống","cart_empty":"Bạn chưa chọn món hàng nào.","cart_payment":"Thanh Toán","cart_payment_method_online":"Thanh toán trực tuyến","cart_order_now":"Đặt hàng nhanh","error_update_cart_fail":"Cập nhật giỏ hàng thất bại","error_update_cart_success":"Cập nhật giỏ hàng thành công","cart_add_success":"Thêm vào giỏ hàng thành công","cart_add_fail":"Thêm vào giỏ hàng thất bại","cart_add_fail_quantity":"Số lượng sản phẩm mua vượt quá số lượng có","error_login_add_cart":"Quý khách vui lòng đăng nhập để đặt hàng","confirm_delete_cart":"Bạn chắc chắn muốn xóa sản phẩm này khỏi giỏ hàng","cart_delete_success":"Xóa giỏ hàng thành công","cart_delete_fail":"Xóa giỏ hàng thất bại","cart_nganluong":"Hệ thống sẽ chuyển qua cổng thanh toán NganLuong.vn","cart_baokim":"Hệ thống sẽ chuyển qua cổng thanh toán BaoKim.vn","order_success":"Đặt hàng thành công","cart_order_success":"Thông tin đặt hàng thành công","cart_order_thank":"Xin cảm ơn quý khách đã đặt hàng trên hệ thống của chúng tôi.","cart_order_success_thank_customer":"Đặt hàng thành công, xin cảm ơn quý khách đã đặt hàng trên hệ thống của chúng tôi.","cart_note":"Ghi chú","cart_total_price":"Tổng tiền","cart_order_info":"Thông tin đơn hàng","cart_price_detail":"Chi tiết giá","cart_order_button":"Sửa","cart_payment_transportation":"Phương thức vận chuyển","form_of_delivery":"Hình thức giao hàng","cart_payment_transport_to":"Vận chuyển đến","cart_payment_select_provinces":"--- Chọn tỉnh\/thành ---","cart_payment_select_state":"--- Chọn bang ---","cart_payment_select_region":"--- Chọn Khu vực ---","cart_payment_select_district":"--- Chọn quận\/huyện ---","cart_payment_select_ward":"--- Chọn phường\/xã ---","cart_payment_city_name":"Nhập thành phố","cart_payment_postal_code":"Nhập Zip\/Postal code","cart_payment_select_shipping_method":"Chọn hãng\/phương thức giao hàng","cart_payment_transport_select":"Chọn","cart_payment_shipping_carrier":"Hãng vận chuyển","cart_payment_estimated_time":"Thời gian dự kiến","cart_payment_transport_fee":"Phí vận chuyển","cart_payment_transport_service":"Dịch vụ vận chuyển","cart_payment_cod_fee":"Phí thu hàng hộ","cart_payment_total_shipping_cost":"Tổng tiền vận chuyển","cart_payment_not_transport":"Bạn có muốn nhận hàng trực tiếp tại shop ?","shipping_fast":"Giao hàng nhanh","shipping_default":"Giao hàng mặc định","shipping_other_form":"Hình thức khác","shipping_other_form_desc":"Shop liên hệ sau khi đặt hàng thành công","info_extend_payment":"Thông tin thêm","cart_customer_info":"Thông tin khách hàng","cart_buyer_info":"Người mua hàng","cart_receive_info":"Người nhận hàng","cart_use_buyer_info":"Sử dụng thông tin người mua hàng","view_cart":"Giỏ hàng","discount_shipping_note":"Giảm giá cho phí vận chuyển","address_received_product":"Địa chỉ nhận hàng","product_payment_at_the_receive":"Thanh toán khi giao hàng (COD)","product_payment_at_the_company":"Thanh toán tại công ty","product_payment_nganluong":"Thanh toán NganLuong.vn","product_payment_baokim":"Thanh toán BaoKim.vn","product_payment_transfer":"Chuyển khoản qua ngân hàng","product_payment_transfer_qr":"Chuyển khoản qua QR","please_warning_enter_address_shipping":"Vui lòng chọn địa chỉ giao hàng","warning_empty_province_to_shipping":"Hiện tại không có hình thức vận chuyển phù hợp","message_not_used_method_payment":"* Chúng tôi sẽ liên hệ quý khách khi nhận được đơn hàng. Hình thức thanh toán sẽ được chúng tôi thông báo đến quý khách sớm.","product_compare_limit":"Danh sách so sánh đã đạt giới hạn cho phép (10 sản phẩm)","address_store_payment":"Địa chỉ cửa hàng","shipping_status_not_delivery":"Chưa giao hàng","status_shipping_delivered":"Đã giao hàng","status_shipping_cancel_delivery":"Hủy giao hàng","error_payment_method_required":"Xin vui lòng chọn hình thức thanh toán cho đơn hàng này","error_payment_method_fail":"Hình thức thanh toán này chưa cập nhật. Vui lòng chọn hình thức thanh toán khác","error_payment_fail":"Đã có lỗi trong quá trình thanh toán","error_payment_address_required":"Xin vui lòng nhập vào địa chỉ liên lạc của bạn!","error_payment_receive_address_required":"Xin vui lòng nhập vào địa chỉ người nhận!","error_payment_fullname_required":"Xin vui lòng nhập vào họ tên người liên hệ","error_payment_receive_fullname_required":"Xin vui lòng nhập vào họ tên người nhận","error_payment_email_required":"Hãy nhập vào địa chỉ Email mà bạn đang sử dụng","error_payment_transport_not_exists":"Không tồn tại phương thức vận chuyển này","error_cart_product_not_found":"Không tìm thấy sản phẩm giỏ hàng","error_value_must_not_be_less_than_1":"Giá trị không được nhỏ hơn 1","error_transport_method_empty":"Vui lòng chọn phương thức vận chuyển cho đơn hàng này","error_payment_total_0":"Không thể chọn phương thức thanh toán online khi giá trị đơn hàng là 0đ","error_payment_warning_select":"Không có phương thức thanh toán trực tuyến phù hợp với đơn hàng hiện tại","error_payment_province_select":"Xin vui lòng chọn tỉnh\/thành","error_payment_district_select":"Xin vui lòng chọn quận\/huyện","error_payment_ward_select":"Xin vui lòng chọn phường\/xã","error_shipping_warning_select":"Không có phương thức vận chuyển phù hợp với địa chỉ này","error_payment_shipping_rate_select":"Xin vui lòng chọn phương thức vận chuyển","error_payment_shipping_rate_not_valid":"Phương thức vận chuyển không hợp lệ","error_payment_city_name_required":"Xin vui lòng nhập vào tên thành phố","error_payment_postal_code_required":"Xin vui lòng nhập mã bưu chính","error_confirm_terms_invalid":"Bạn phải đồng ý với điều khoản trước khi thanh toán","coupon_used":"Sử dụng Coupon","point_used":"Sử dụng điểm thưởng","point_current_me":"Điểm thưởng hiện tại","voucher_used":"Sử dụng Voucher","coupon_input":"Nhập mã Coupon","voucher_input":"Nhập mã Voucher","coupon_button_apply":"Áp dụng","coupon_label":"Giảm giá Coupon","voucher_label":"Giảm giá Voucher","apply_code_coupon_success":"Áp dụng mã coupon thành công","apply_code_voucher_success":"Áp dụng mã voucher thành công","error_coupon_required":"Vui lòng nhập mã Coupon để sử dụng","error_voucher_required":"Vui lòng nhập mã Voucher để sử dụng","error_coupon_not_exists":"Mã Coupon không tồn tại!","error_coupon_not_accept":"Mã Coupon không hợp lệ!","error_coupon_not_used":"Mã Coupon đã hết lượt sử dụng!","error_coupon_total_product":"Giá trị đơn hàng tối thiểu không hợp lệ!","error_voucher_not_exists":"Mã Voucher không tồn tại!","error_voucher_not_accept":"Mã Voucher không hợp lệ!","error_voucher_not_used":"Mã Voucher đã hết lượt sử dụng!","error_coupon_apply_promotion":"Mã này không áp dụng đồng thời cùng chương trình khuyến mãi","show_more":"Xem thêm","show_less":"Thu gọn","product_in_of_stock":"Còn hàng","product_out_of_stock":"Hết hàng","product_viewed_confrim_remove":"Bạn chắc chắn muốn xóa sản phẩm này khỏi danh sách đã xem","product_viewed_confrim_remove_success":"Xóa sản phẩm khỏi danh sách đã xem thành công","product_viewed_confrim_remove_fail":"Xóa sản phẩm khỏi danh sách đã xem thất bại","product_compare_add_success":"Sản phẩm đã được thêm vào so sánh","product_compare_add_fail":"Thêm sản phẩm vào so sánh thất bại","product_compare_confirm_delete":"Bạn chắc chắn muốn xóa sản phẩm này khỏi danh sách so sánh","product_compare_confirm_delete_all":"Bạn chắc chắn muốn xóa tất cả sản phẩm này khỏi danh sách so sánh","product_compare_delete_success":"Xóa sản phẩm khỏi danh sách so sánh thành công","product_compare_delete_success_fail":"Xóa sản phẩm khỏi danh sách so sánh thất bại","add_favorite_success":"Thêm vào danh sách yêu thích thành công","add_favorite_fail":"Thêm vào danh sách yêu thích thất bại","product_favorite_confrim_remove":"Bạn chắc chắn muốn xóa sản phẩm này khỏi danh sách yêu thích","remove_favorite_success":"Xóa sản phẩm khỏi danh sách yêu thích thành công","remove_favorite_fail":"Xóa sản phẩm khỏi danh sách yêu thích thất bại","error_login_required":"Đăng nhập để thực hiện thao tác này","error_product_exists":"Sản phẩm đã tồn tại","error_product_not_found":"Không tìm thấy sản phẩm trên hệ thống","product_content_expand":"Xem thêm nội dung","product_content_collapse":"Ẩn bớt nội dung","title_order":"Đơn hàng","shipping_to":"Vận chuyển tới","promotion":"Khuyến mãi","order_expires_view":"Đơn hàng hết hạn xem","order_into_money":"Thành tiền","order_price_temporary":"Tạm tính","order_total_product":"Tổng tiền hàng","order_vat":"VAT","payment_method":"Hình thức thanh toán","delivery_method":"Hình thức giao hàng","error_order_not_found":"Không tìm thấy đơn hàng trong hệ thống. Bạn vui lòng làm mới lại website","error_content_lenght_must_be_than_10":"Nội dung phải lớn hơn 9 ký tự","error_add_member_success":"Gửi câu hỏi thành công.","error_add_member_fail":"Gửi câu hỏi thất bại.","code_product":"Mã sản phẫm","date_order":"Ngày giờ đặt hàng","receive_at_the_shop":"Đến nhận hàng trực tiếp tại cửa hàng","info_store_address":"Thông tin cửa hàng","delivery_to_your_place":"Giao hàng tận nơi","cart_code":"Mã đơn hàng","note_send_mail_order":"Nếu Anh\/chị có bất kỳ câu hỏi nào, xin liên hệ với chúng tôi qua mail","admin_shop":"Ban quản trị cửa hàng","transfer_information":"Thông tin chuyển khoản","order_shipping_to":"Đơn hàng sẽ được giao đến","notify_order_receive_and_contact_customer":"Đơn hàng của Anh\/Chị đã được tiếp nhận, chúng tôi sẽ nhanh chóng liên hệ với Anh\/Chị.","cart_discount":"Giảm giá","add_cart":"Thêm vào giỏ hàng","buy_more":"Mua thêm","send_product_reviews_success":"Gửi đánh giá sản phẩm thành công","send_product_reviews_error":"Gửi đánh giá sản phẩm thất bại","empty_product_id_error":"Sản phẩm rỗng","error_customer_write_review_consecutive":"Quý khách vui lòng đánh giá sau 5 phút","used_point":"Sử dụng điểm thưởng","look_up_order":"Tra cứu đơn hàng","status_order":"Trạng thái đơn hàng","no_exits_order":"Không tồn tại đơn hàng","result_look_up":"Kết quả","look_up":"Tra cứu","product":"Sản phẩm","service":"Dịch vụ","copy_content_success":"Sao chép thành công","subject_title_send_mail":"Thông tin đặt hàng - MĐH","from":"từ","payment_method_unknown":"Không xác định","status_order_new":"Đơn hàng mới","status_order_accepted_processing":"Đang xử lý","status_order_pending":"Chờ xuất hàng","status_order_out_stock":"Xuất hàng","status_order_completed":"Hoàn thành","status_order_cancel":"Hủy đơn hàng","status_paid":"Đã thanh toán","status_unpaid":"Chờ thanh toán","method":"Phương thức","confirm":"Xác nhận","bank":"Ngân hàng","account_no":"Số tài khoản","content":"Nội dung","number_money":"Số tiền","summary_order":"Tóm tắt đơn hàng","selected_country":"Quốc gia","error_country_empty":"Quốc gia không thể trống","default":"Mặc định","product_payment_qr":"Chuyển khoản qua QR Code","order_not_found":"Không tìm thấy đơn hàng","cart_payment_success":"Thanh toán thành công","cart_payment_fail":"Thanh toán thất bại","cart_payment_welcome":"Xin chào: Anh\/Chị","cart_payment_thank":"Cảm ơn Anh\/Chị đã đặt hàng trên website của chúng tôi.","cart_payment_noti_success":"Giao dịch thanh toán đơn hàng của Anh\/Chị đã thành công. Mã đơn hàng của Anh\/Chị là:","cart_payment_order_fail":"Số đơn hàng của Anh\/Chị là:","cart_payment_order_cus_noti":"Giao dịch của Anh\/Chị","cart_payment_order_status":"không thành công","cart_payment_phone":"Điện thoại hỗ trợ","cart_payment_email":"Email hỗ trợ","cart_payment_back_home":"Trở về trang chủ trong","cart_payment_contact":"Vui lòng kiểm tra lại thông tin thanh toán hoặc liên hệ với chúng tôi để biết thêm thông tin chi tiết.","cart_error_no":"Mã lỗi","result_payment_online":"Kết quả thanh toán online đơn hàng","you_have_just_made_online_payment_transaction_for_your_order":"Anh\/Chị vừa thực hiện giao dịch thanh toán online cho đơn hàng:","status_transaction":"Trạng thái giao dịch:","if_you_any_question_please_contact_us_via_mail":"Nếu Anh\/chị có bất kỳ câu hỏi nào, vui lòng liên hệ với chúng tôi qua mail"}
{"company_logo":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","company_name":"Iprotect – Nền tảng Khám phá Bảo vệ","company_email":"nhattranthevn@gmail.com","company_phone":"0973787247","company_address":"S605 Vinhomes Grand Park","company_fax":"","date_now":1789369977,"company_tags":["iProtect","iProtectvn","bảo hiểm","bảo vệ tài chính","bảo vệ gia đình","bảo vệ sức khỏe","bảo vệ tài sản","bảo vệ thu nhập","giải pháp bảo hiểm","sản phẩm bảo hiểm","tư vấn bảo hiểm","chuyên gia bảo hiểm","công ty bảo hiểm","so sánh bảo hiểm","tìm hiểu bảo hiểm","bảo hiểm nhân thọ","bảo hiểm sức khỏe","bảo hiểm phi nhân thọ","bảo hiểm tài sản","bảo hiểm gia đình","nhu cầu bảo vệ","giải pháp bảo vệ","Protection Discovery","Insurance Discovery","AI bảo hiểm","AI Insurance","AI Discovery","nền tảng bảo hiểm","nền tảng khám phá bảo hiểm","tư vấn tài chính","hoạch định bảo vệ tài chính"],"search_keyword":"giảm thu nhập","facebook_comment":"https:\/\/iprotect.vn\/kham-pha","breadscrumb":[{"url":"https:\/\/iprotect.vn","name":"Trang chủ","icon":"","active":false},{"url":"javascript:void(0)","name":"Khám Phá","icon":"","active":true}],"lang":{"lang":"vi","locale":"vi-VN","code":"vn"},"list_products_tmp":[],"list_section":[{"id":763924,"name":"SECTION-64491","seo_name":"#w30s-section-763924","url":"#w30s-section-763924"},{"id":763930,"name":"SECTION-64628","seo_name":"#w30s-section-763930","url":"#w30s-section-763930"},{"id":763929,"name":"SECTION-8367","seo_name":"#w30s-section-763929","url":"#w30s-section-763929"},{"id":763927,"name":"SECTION-67570","seo_name":"#w30s-section-763927","url":"#w30s-section-763927"},{"id":763928,"name":"SECTION-67573","seo_name":"#w30s-section-763928","url":"#w30s-section-763928"},{"id":763942,"name":"SECTION-67571","seo_name":"#w30s-section-763942","url":"#w30s-section-763942"},{"id":763925,"name":"SECTION-64493","seo_name":"#w30s-section-763925","url":"#w30s-section-763925"}],"category_image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","type_page":18,"id_page":546744,"widget_17151543":{"content_data":{"content":"AI DISCOVERY "}},"widget_17132104":{"content_data":{"content":"<p>IPROTECT - NỀN TẢNG KHÁM PHÁ BẢO VỆ<\/p>\n"}},"widget_17132156":{"content_data":{"content":"<p>Tìm địa chỉ<\/p>\n"}},"widget_17132153":{"content_data":{"content":"<p>Liên hệ Hotline<\/p>\n"}},"widget_17132157":{"content_data":{"content":"đối tác iprotect"}},"widget_17132159":{"content_data":{"content":""}},"widget_17132148":{"content_data":[]},"widget_17132150":{"content_data":{"content":""}},"widget_17132161":{"content_data":{"content":"<p>Giỏ hàng<\/p>\n"}},"widget_17132163":{"content_data":[{"id":135459,"title":"Viet Nam","code":"vn","is_expires":false,"is_active":1}]},"widget_17132166":{"content_data":{"content":""}},"widget_17132143":{"content_data":{"content":"Danh mục sản phẩm"}},"widget_17132141":{"content_data":{"content":"Button"}},"widget_17132408":{"content_data":[{"id":80951,"name":"Việc làm & Nghề nghiệp: Mất việc, giảm thu nhập và AI đang thay đổi tương lai nghề nghiệp","desc":"<h2>Việc làm & Nghề nghiệp – Bảo vệ khả năng tạo thu nhập trong thời đại AI<\/h2><p>Đối với phần lớn người trẻ, tài sản quan trọng nhất không chỉ là số tiền đang có mà còn là <strong>khả năng tiếp tục tạo ra thu nhập trong tương lai<\/strong>. Tuy nhiên, khả năng đó có thể bị ảnh hưởng bởi mất việc, giảm thu nhập, doanh nghiệp tái cấu trúc, ngành nghề suy giảm, sức khỏe gián đoạn hoặc AI và tự động hóa làm thay đổi giá trị của kỹ năng.<\/p><p>Chuyên mục <strong>Việc làm & Nghề nghiệp<\/strong> của iProtect giúp người trẻ khám phá những rủi ro đang tồn tại phía sau công việc hiện tại: Nếu mất việc hôm nay, quỹ dự phòng đủ bao nhiêu tháng? Nếu thu nhập giảm 30%, dòng tiền có còn an toàn? Nếu AI thực hiện được một nửa nhiệm vụ hiện tại, kỹ năng nào của bạn vẫn tạo ra giá trị? Nếu phải chuyển nghề, bạn cần bao nhiêu thời gian để tạo lại thu nhập?<\/p><p>Thay vì cố gắng dự đoán nghề nào sẽ biến mất, iProtect tiếp cận theo hướng <strong>Career Risk Discovery<\/strong>: nhận diện mức độ phụ thuộc vào một công việc, một nguồn thu, một ngành hay một nhóm kỹ năng; từ đó đánh giá <strong>Career Protection Gap<\/strong> và khả năng phục hồi khi thị trường thay đổi.<\/p><p>Bảo vệ nghề nghiệp vì vậy không có nghĩa là cố giữ một công việc mãi mãi. Đó là xây dựng <strong>Income Runway, Skill Portfolio, Career Evidence, mạng lưới nghề nghiệp, khả năng thích ứng với AI và nhiều phương án tạo thu nhập<\/strong>.<\/p><p>Bởi trong một thị trường lao động liên tục thay đổi, sự an toàn thực sự không chỉ nằm ở việc <strong>đang có một công việc tốt<\/strong>, mà nằm ở khả năng <strong>tạo lại thu nhập khi công việc hiện tại không còn như trước<\/strong>.<\/p><p><strong>iProtect – Bảo vệ những gì bạn có và cả khả năng tạo ra những gì bạn chưa có.<\/strong><\/p>","content":"<p><span style=\"color:#006600;\"><strong>Việc làm & Nghề nghiệp – Mất việc, giảm thu nhập và AI thay đổi nghề nghiệp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong nhiều năm, khi nói đến bảo vệ tài chính, chúng ta thường nghĩ đến tiền tiết kiệm, nhà ở, xe, sức khỏe hoặc bảo hiểm. Nhưng đối với phần lớn người trẻ, tài sản tạo ra những tài sản đó lại là một thứ ít được nhìn nhận như một tài sản: <strong>Khả năng tạo ra thu nhập trong tương lai.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người 30 tuổi có thể chưa sở hữu nhiều bất động sản hay tiền tích lũy, nhưng nếu có nghề nghiệp tốt, kỹ năng phù hợp và khả năng làm việc thêm 30 năm, người đó đang sở hữu một <strong>Human Capital – vốn con người<\/strong> rất lớn. Vấn đề là Human Capital không bất biến. Doanh nghiệp có thể tái cấu trúc. Ngành nghề có thể suy giảm. Công nghệ có thể thay đổi cách một công việc được thực hiện. AI có thể tự động hóa một phần nhiệm vụ. Thu nhập có thể giảm. Sức khỏe có thể làm khả năng làm việc gián đoạn. Một kỹ năng từng có giá trị cao hôm nay có thể trở nên phổ biến vài năm sau.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, câu hỏi quan trọng đối với người trẻ không chỉ là: <strong>“Tôi có việc làm không?”<\/strong> mà còn là: <strong>“Khả năng tạo thu nhập của tôi bền vững đến mức nào nếu thị trường, doanh nghiệp hoặc công nghệ thay đổi?”<\/strong> Đó là <strong>Career & Income Risk – Rủi ro nghề nghiệp và thu nhập<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/2 Rui ro việc làm.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Việc làm & Nghề nghiệp – Mất việc, giảm thu nhập và AI thay đổi nghề nghiệp<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Việc làm không phải tài sản duy nhất – khả năng tạo ra việc làm mới quan trọng hơn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có một sự khác biệt lớn giữa <strong>Job Security – sự ổn định của một công việc<\/strong> và <strong>Career Resilience – khả năng phục hồi nghề nghiệp<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một người có thể đang làm tại doanh nghiệp lớn, thu nhập tốt và hợp đồng ổn định nhưng kỹ năng lại quá đặc thù cho một vị trí. Nếu công việc đó biến mất, họ có thể mất nhiều tháng để tìm công việc tương đương. Ngược lại, một người làm trong môi trường biến động nhưng có kỹ năng được nhiều doanh nghiệp cần, mạng lưới nghề nghiệp tốt, khả năng học nhanh và nhiều cách tạo thu nhập có thể phục hồi nhanh hơn.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy: <strong>Job Security<\/strong> trả lời: Công việc hiện tại có ổn định không? Trong khi <strong>Career Resilience<\/strong> trả lời: Nếu công việc hiện tại biến mất, tôi có thể tạo lại thu nhập nhanh đến đâu? Đối với Protection Discovery, câu hỏi thứ hai quan trọng hơn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/2 khả năng tạo viẹc làm.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Khả năng tạo ra việc làm mới quan trọng hơn<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 1. Mất việc – rủi ro dễ nhìn thấy nhất<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mất việc thường được xem là một sự kiện xảy ra tại một thời điểm: <strong>Hôm qua có việc → hôm nay mất việc.<\/strong> Nhưng thiệt hại tài chính thực tế lại diễn ra theo thời gian.<\/span><\/p><p><span style=\"color:#006600;\">Giả sử một người: Thu nhập: <strong>30 triệu\/tháng; <\/strong>Chi phí thiết yếu: <strong>18 triệu\/tháng; <\/strong>Trả nợ: <strong>7 triệu\/tháng; <\/strong>Tiết kiệm có thể sử dụng: <strong>100 triệu. <\/strong>Nếu mất việc, vấn đề không đơn giản là mất 30 triệu thu nhập. Hệ thống cần tính: <strong>Cash Burn = Chi phí thiết yếu + nghĩa vụ tài chính<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong ví dụ: 18 + 7 = <strong>25 triệu\/tháng<\/strong>. 100 triệu tiền dự phòng tương đương khoảng: <strong>4 tháng Runway.<\/strong> Đây mới là con số quan trọng. <strong>Nếu thu nhập dừng lại hôm nay, bạn có bao nhiêu tháng để tìm một nguồn thu mới trước khi tài chính bắt đầu gặp vấn đề?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 2. Giảm thu nhập đôi khi nguy hiểm hơn mất việc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mất việc là tín hiệu rất rõ nên người ta thường phản ứng ngay. Nhưng giảm thu nhập có thể xảy ra chậm hơn: 30 triệu ↓27 triệu ↓23 triệu ↓20 triệu. Trong khi:tiền thuê nhà vẫn vậy, khoản vay vẫn vậy, học phí vẫn vậy, chi phí gia đình vẫn vậy.<\/span><\/p><p><span style=\"color:#006600;\">Đây là <strong>Income Compression – thu nhập bị co lại<\/strong>. Người trẻ đặc biệt dễ gặp vấn đề nếu mức sống đã được xây dựng dựa trên mức thu nhập cao nhất từng đạt được.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: <strong>Thu nhập 40 triệu → nghĩa vụ cố định 32 triệu.<\/strong> Tỷ lệ nghĩa vụ\/thu nhập: <strong>80%.<\/strong> Nếu thu nhập giảm còn 30 triệu, cấu trúc tài chính lập tức mất cân bằng. Vì vậy Protection Discovery không chỉ hỏi: Bạn kiếm bao nhiêu? mà phải hỏi: <strong>Bao nhiêu phần trăm thu nhập của bạn đã bị “khóa” bởi các nghĩa vụ cố định?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 3. AI không nhất thiết lấy mất nghề nghiệp – nhưng có thể làm thay đổi giá trị của kỹ năng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là rủi ro mới rất đáng chú ý. Câu hỏi phổ biến hiện nay là: <strong>“AI có thay thế công việc của tôi không?” <\/strong>Nhưng câu hỏi này có thể quá đơn giản. Một nghề thường bao gồm nhiều <strong>task – nhiệm vụ<\/strong> khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một nhân viên marketing có thể: nghiên cứu, viết nội dung, thiết kế brief, phân tích dữ liệu, lập kế hoạch, làm báo cáo, gặp khách hàng, đàm phán, ra quyết định. AI có thể tự động hóa một số nhiệm vụ nhanh hơn những nhiệm vụ khác.<\/span><\/p><p><span style=\"color:#006600;\">Do đó rủi ro không nhất thiết là: <strong>AI → nghề biến mất. <\/strong>Mà có thể là: <strong>AI → một số task được tự động hóa → doanh nghiệp cần ít người hơn → yêu cầu năng suất cao hơn → cấu trúc công việc thay đổi → giá trị kỹ năng thay đổi. <\/strong>Đây là <strong>AI Career Exposure – mức độ nghề nghiệp phơi nhiễm trước AI<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/2 rui ro nguoi trẻ.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>✨ 4. Một câu hỏi khó hơn: AI làm công việc của bạn hay AI làm công việc của người sử dụng bạn?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một nhân viên dành: 40% thời gian làm báo cáo, 20% tìm thông tin, 20% viết tài liệu, 20% giao tiếp và ra quyết định. Nếu AI giảm 60–80% thời gian của ba nhóm đầu, doanh nghiệp có thể không cần loại bỏ hoàn toàn vị trí đó.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng có thể xảy ra: <strong>10 người → 6 người + AI. <\/strong>Như vậy nghề vẫn tồn tại nhưng <strong>nhu cầu lao động giảm<\/strong>. Đây là khác biệt rất quan trọng. Career Risk không chỉ xuất hiện khi một nghề biến mất. Nó xuất hiện khi: <strong>số người cần thiết để tạo cùng một lượng giá trị giảm xuống.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 5. 7 vùng Career Risk người trẻ nên nhận diện<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>1. Company Risk – Rủi ro doanh nghiệp: <\/strong>Doanh nghiệp suy giảm, tái cấu trúc, sáp nhập, đóng bộ phận hoặc thay đổi chiến lược. Bạn có thể làm rất tốt nhưng vẫn mất việc.<\/span><\/li><li><span style=\"color:#006600;\"><strong>2. Industry Risk – Rủi ro ngành: <\/strong>Một ngành có thể tăng trưởng chậm, cạnh tranh mạnh hơn hoặc dịch chuyển sang mô hình khác. Nếu toàn bộ kinh nghiệm của bạn tập trung vào một ngành đang suy giảm, khả năng chuyển đổi sẽ khó hơn.<\/span><\/li><li><span style=\"color:#006600;\"><strong>3. Technology Risk – Rủi ro công nghệ: <\/strong>Automation, AI và phần mềm có thể làm thay đổi cách công việc được thực hiện.<\/span><\/li><li><span style=\"color:#006600;\"><strong>4. Skill Obsolescence Risk – Rủi ro kỹ năng mất giá: <\/strong>Kỹ năng không nhất thiết biến mất nhưng giá thị trường có thể giảm.<strong> <\/strong>Một việc từng cần chuyên gia có thể trở thành chức năng mặc định của phần mềm.<\/span><\/li><li><span style=\"color:#006600;\"><strong>5. Income Concentration Risk – Rủi ro tập trung thu nhập: <\/strong>Nếu 100% thu nhập đến từ một công ty, một nghề và một kỹ năng, mức độ tập trung rất cao.<\/span><\/li><li><span style=\"color:#006600;\"><strong>6. Health & Work Capacity Risk – Rủi ro khả năng lao động: <\/strong>Tai nạn, bệnh tật, stress kéo dài hoặc vấn đề sức khỏe có thể khiến một người không thể duy trì cường độ làm việc hiện tại.<\/span><\/li><li><span style=\"color:#006600;\"><strong>7. Career Transition Risk – Rủi ro chuyển đổi nghề nghiệp: <\/strong>Biết rằng mình cần đổi nghề không đồng nghĩa có thể đổi ngay.Chuyển nghề cần: <strong>thời gian + kỹ năng mới + network + tiền dự phòng.<\/strong><\/span><\/li><\/ul><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/2 vùng Career Risk người trẻ.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>7 vùng Career Risk người trẻ nên nhận diện<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 6. Hãy thử Career Stress Test<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì hỏi: <strong>“Công việc của tôi có an toàn không?” <\/strong>hãy thử một số kịch bản.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Stress Test 1 – Mất việc ngày mai: <\/strong>Nếu ngày mai nhận thông báo nghỉ việc:<strong> Bạn sống được bao nhiêu tháng mà không vay tiền?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Stress Test 2 – Thu nhập giảm 30% - <\/strong>Nếu thu nhập giảm 30% trong 12 tháng:<strong>Bạn phải cắt khoản nào đầu tiên? <\/strong>Nếu không thể trả lời, cấu trúc chi tiêu có thể đang quá cứng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Stress Test 3 – AI thực hiện 50% nhiệm vụ - <\/strong>Liệt kê 10 việc bạn làm thường xuyên. Nếu AI\/phần mềm thực hiện được 5 việc: <strong>5 việc còn lại có đủ giá trị để doanh nghiệp tiếp tục trả mức lương hiện tại cho bạn không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Stress Test 4 – Công ty hiện tại biến mất - <\/strong>Nếu không được sử dụng tên công ty hiện tại trong CV: <strong>Kỹ năng nào khiến một doanh nghiệp khác muốn tuyển bạn?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Stress Test 5 – Phải chuyển ngành - <\/strong>Bạn cần: 3 tháng? 6 tháng? 12 tháng? để đạt khả năng làm việc trong một ngành khác?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Stress Test 6 – Không thể làm việc 6 tháng - <\/strong>Thu nhập nào vẫn còn? Chi phí nào vẫn tiếp tục? Khoản vay nào vẫn phải trả? Ai đang phụ thuộc vào bạn? Đây chính là giao điểm giữa: <strong>Career Risk + Health Risk + Financial Risk.<\/strong><\/span><\/li><\/ul><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/2 Career Stress Test việc làm.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Career Stress Test<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>7. 15 câu hỏi tự kiểm tra Career & Income Risk<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy thử trả lời:<\/span><\/p><ol><li><span style=\"color:#006600;\">Bao nhiêu phần trăm thu nhập của tôi đến từ công việc chính?<\/span><\/li><li><span style=\"color:#006600;\">Nếu mất việc hôm nay, quỹ dự phòng đủ bao nhiêu tháng?<\/span><\/li><li><span style=\"color:#006600;\">Tôi đang có những nghĩa vụ tài chính cố định nào?<\/span><\/li><li><span style=\"color:#006600;\">Nếu thu nhập giảm 30%, dòng tiền có còn dương không?<\/span><\/li><li><span style=\"color:#006600;\">Công ty tôi đang làm có thuộc ngành tăng trưởng hay suy giảm?<\/span><\/li><li><span style=\"color:#006600;\">Những nhiệm vụ nào trong công việc của tôi AI đã có thể hỗ trợ?<\/span><\/li><li><span style=\"color:#006600;\">Bao nhiêu phần trăm công việc hiện tại có khả năng được tự động hóa?<\/span><\/li><li><span style=\"color:#006600;\">Kỹ năng nào của tôi có giá trị ngoài công ty hiện tại?<\/span><\/li><li><span style=\"color:#006600;\">Nếu phải xin việc ngày mai, tôi có bằng chứng nào chứng minh năng lực?<\/span><\/li><li><span style=\"color:#006600;\">Lần gần nhất tôi học một kỹ năng nghề nghiệp mới là khi nào?<\/span><\/li><li><span style=\"color:#006600;\">Tôi có mạng lưới nghề nghiệp ngoài công ty hiện tại không?<\/span><\/li><li><span style=\"color:#006600;\">Tôi có thể tạo nguồn thu thứ hai từ kỹ năng hiện tại không?<\/span><\/li><li><span style=\"color:#006600;\">Nếu phải chuyển ngành, tôi cần bao nhiêu thời gian?<\/span><\/li><li><span style=\"color:#006600;\">Nếu không thể làm việc sáu tháng, gia đình có gặp khó khăn tài chính không?<\/span><\/li><li><span style=\"color:#006600;\">Tôi có kế hoạch nghề nghiệp cho 3–5 năm tới hay chỉ có công việc hiện tại?<\/span><\/li><\/ol><p><span style=\"color:#006600;\">Những câu hỏi này không nhằm dự đoán liệu bạn có mất việc. Chúng giúp xác định: <strong>Career Protection Gap – Khoảng trống bảo vệ nghề nghiệp.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/2 Career Income Risk.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>8. Career Protection Gap là gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người có thể có việc làm tốt nhưng Career Protection Gap vẫn rất lớn.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Thu nhập:<\/strong> 50 triệu\/tháng<\/span><br><span style=\"color:#006600;\"><strong>Nguồn thu:<\/strong> 100% từ lương<\/span><br><span style=\"color:#006600;\"><strong>Quỹ dự phòng:<\/strong> 2 tháng<\/span><br><span style=\"color:#006600;\"><strong>Mortgage:<\/strong> 20 triệu\/tháng<\/span><br><span style=\"color:#006600;\"><strong>Kỹ năng:<\/strong> rất chuyên biệt<\/span><br><span style=\"color:#006600;\"><strong>Network:<\/strong> chủ yếu trong công ty<\/span><br><span style=\"color:#006600;\"><strong>Khả năng chuyển nghề:<\/strong> thấp. Bề ngoài đây là một người có tài chính tốt. Nhưng cấu trúc bên dưới lại khá mong manh: <strong>Một công việc → một nguồn thu → nhiều nghĩa vụ.<\/strong> Ngược lại: Thu nhập 35 triệu; quỹ dự phòng 12 tháng; kỹ năng có thể chuyển đổi; nguồn thu phụ; network rộng; nghĩa vụ tài chính thấp có thể tạo ra <strong>Career Resilience cao hơn<\/strong>. Vì vậy:<strong>Thu nhập cao không đồng nghĩa với an toàn nghề nghiệp cao.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/2 Career Protection Gap.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>9. Bảo vệ nghề nghiệp không có nghĩa là mua bảo hiểm thất nghiệp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm iProtect cần nói rất rõ. Career Protection là một <strong>Protection Stack<\/strong> gồm nhiều lớp.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Layer 1 – Emergency Fund: <\/strong>Tạo thời gian để không phải chấp nhận ngay một công việc không phù hợp.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 2 – Flexible Expenses: <\/strong>Giữ một phần chi phí có khả năng điều chỉnh khi thu nhập giảm.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 3 – Debt Control: <\/strong>Không để nghĩa vụ nợ vượt quá khả năng chịu đựng khi thu nhập biến động.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 4 – Skills: <\/strong>Liên tục cập nhật năng lực có giá trị trên thị trường.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 5 – AI Capability: <\/strong>Không chỉ hỏi AI có thay mình hay không.<strong> <\/strong>Hãy hỏi: <strong>Tôi có thể sử dụng AI để tăng giá trị công việc của mình như thế nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 6 – Network:<\/strong>Career resilience không chỉ nằm trong CV. Nó còn nằm trong: <strong>ai biết bạn có thể làm gì.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 7 – Multiple Income Capability: <\/strong>Không nhất thiết phải có “7 nguồn thu nhập”. Nhưng khả năng tạo thêm một nguồn thu khi cần là một lớp bảo vệ rất mạnh.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 8 – Health Protection: <\/strong>Khả năng tạo thu nhập phụ thuộc vào khả năng làm việc.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 9 – Insurance: <\/strong>Một số rủi ro liên quan sức khỏe, tai nạn, tử vong hoặc mất khả năng lao động có thể phù hợp với giải pháp bảo hiểm.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nhưng một lần nữa: <strong>Insurance là một lớp của Career Protection, không phải toàn bộ Career Protection.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Một tài sản mới cần được quản lý: Skill Portfolio<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Người trẻ thường có Investment Portfolio: tiền gửi, cổ phiếu, bất động sản, quỹ, vàng...<\/span><\/p><p><span style=\"color:#006600;\">Nhưng ít người nghĩ tới: <strong>Skill Portfolio – Danh mục kỹ năng. <\/strong>Có thể chia thành: <strong>Core Skills <\/strong><\/span><\/p><p><span style=\"color:#006600;\">Kỹ năng tạo thu nhập hiện tại.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Transferable Skills: <\/strong>Kỹ năng có thể chuyển sang ngành khác.<\/span><\/li><li><span style=\"color:#006600;\"><strong>AI-Complementary Skills: <\/strong>Kỹ năng được AI khuếch đại thay vì dễ bị thay thế.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Human Skills: <\/strong>Giao tiếp, phán đoán, thương lượng, lãnh đạo, xây dựng quan hệ.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Emerging Skills: <\/strong>Năng lực đang tăng giá trị.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nếu toàn bộ Skill Portfolio chỉ có: <strong>một kỹ năng + một ngành + một công ty<\/strong> thì Career Concentration Risk rất cao.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Từ CV sang Career Evidence<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong thị trường lao động tương lai, việc nói: “Tôi có 10 năm kinh nghiệm.” có thể ngày càng chưa đủ. Câu hỏi sẽ chuyển thành: <strong>Bạn đã tạo ra kết quả gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Do đó người trẻ nên tích lũy: <strong>Project <\/strong>→ <strong>Outcome <\/strong>→ <strong>Evidence <\/strong>→ <strong>Capability <\/strong>→ <strong>Reputation.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ thay vì: 5 năm làm digital marketing. Có thể chứng minh: quản lý ngân sách X → tạo Y leads → CAC giảm Z%. Đó là <strong>Career Evidence<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Khi doanh nghiệp thay đổi hoặc nghề nghiệp biến động, Evidence giúp năng lực có thể được <strong>mang sang một môi trường khác<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>12. AI có thể làm giảm giá trị của một số kỹ năng nhưng tăng giá trị của những kỹ năng khác<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do tôi không nghĩ thông điệp đúng nên là: <strong>“Hãy bảo vệ nghề nghiệp khỏi AI.” <\/strong>Thông điệp tốt hơn là: <strong>“Hãy bảo vệ khả năng tạo giá trị trong một nền kinh tế có AI.”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người sử dụng AI tốt có thể: nghiên cứu nhanh hơn, phân tích nhiều dữ liệu hơn, viết nhanh hơn, tự động hóa công việc lặp lại, quản lý nhiều khách hàng hơn, tạo sản phẩm với đội ngũ nhỏ hơn. Vì vậy AI vừa là: <strong>Risk <\/strong>vừa là:<strong>Protection Tool.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>13. Một khái niệm rất đáng phát triển: Income Runway<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong startup, runway là khoảng thời gian doanh nghiệp có thể tồn tại trước khi hết tiền.<\/span><\/p><p><span style=\"color:#006600;\">Người trẻ cũng cần một khái niệm tương tự: <strong>Personal Income Runway <\/strong>Công thức đơn giản: <strong>Tài sản thanh khoản có thể sử dụng ÷ Chi phí thiết yếu hàng tháng = số tháng Runway.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: 180 triệu tiền có thể sử dụng ÷ 30 triệu chi phí thiết yếu = <strong>6 tháng Income Runway. <\/strong>Con số này có ý nghĩa hơn rất nhiều so với chỉ hỏi: Bạn có bao nhiêu tiền tiết kiệm? Vì nó trả lời:<strong>Bạn có bao nhiêu thời gian để phục hồi nếu nguồn thu biến mất?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>14. Từ Career Risk Discovery đến Demand Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là nơi chuyên đề kết nối với kiến trúc mới của iProtect. Một người tìm: “AI có thay thế nghề kế toán không?” đang có <strong>Information Need<\/strong>. Nhưng nếu qua Career Stress Test chúng ta biết: 35 tuổi ↓kế toán ↓90% thu nhập từ lương ↓mortgage 15 triệu\/tháng ↓2 con ↓quỹ dự phòng 3 tháng ↓60% nhiệm vụ hiện tại mang tính lặp lại ↓chưa học công cụ AI ↓muốn chuẩn bị chuyển đổi trong 12 tháng thì chúng ta đã có:<strong>Qualified Career Demand. <\/strong>Nhu cầu thực sự không còn là: AI có thay kế toán không? Mà là: <strong>Làm thế nào để bảo vệ khả năng tạo thu nhập của người này trong 3–5 năm tới?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Từ đó Solution Discovery có thể tìm: đào tạo, career coaching, AI skills, quản trị tài chính, tái cấu trúc nợ, nguồn thu phụ, health protection, insurance protection hoặc cơ hội việc làm mới. Đó chính là: <strong>Career Risk Discovery <\/strong>↓<strong>Career Profile <\/strong>↓<strong>Career Protection Gap <\/strong>↓<strong>Demand Discovery <\/strong>↓<strong>Solution Discovery.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/2 Demand Discovery.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>Bảo vệ nghề nghiệp trước hết là bảo vệ khả năng tạo thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không ai có thể đảm bảo một công việc tồn tại mãi. Không doanh nghiệp nào có thể đảm bảo một vị trí không bao giờ thay đổi. Và trong thời đại AI, cũng rất khó dự đoán chính xác nghề nào sẽ biến đổi nhanh nhất.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng mỗi người có thể chuẩn bị để <strong>một thay đổi nghề nghiệp không trở thành một cuộc khủng hoảng tài chính<\/strong>. Hãy biết:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Nếu mất việc, mình sống được bao lâu.<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Nếu thu nhập giảm, khoản nào phải điều chỉnh. <\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu AI thay đổi công việc, kỹ năng nào của mình vẫn có giá trị.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu công ty biến mất, mình có thể làm gì ở nơi khác.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu phải chuyển nghề, mình cần bao nhiêu thời gian và tiền bạc.<\/strong><\/span><\/li><\/ul><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/2 bảo vệ khả năng tạo thu nhập.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\">Bởi tài sản lớn nhất của nhiều người trẻ không nằm trong tài khoản ngân hàng. Nó nằm ở: <strong>khả năng tiếp tục tạo ra giá trị và thu nhập trong tương lai. <\/strong>Vì vậy, Protection không chỉ bảo vệ những gì bạn <strong>đã có<\/strong>. Protection còn cần bảo vệ: <strong>khả năng tạo ra những gì bạn chưa có.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/5 iProtect – Khám phá rủi ro.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>iProtect – Khám phá rủi ro trước. Tìm giải pháp sau.<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#EE0000;\"><strong>Các Bài Liên Quan:<\/strong><\/span><\/p><ul><li><a href=\"https:\/\/iprotect.vn\/lua-dao-tai-chinh-so-khi-mot-cu-click-co-the-lam-mat-nhieu-nam-tich-luy\"><span style=\"color:#EE0000;\">Lừa đảo & tài chính số - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/truoc-khi-hoi-dau-tu-loi-bao-nhieu-hay-hoi-neu-sai-ban-co-the-mat-nhung-gi\"><span style=\"color:#EE0000;\">Tiền & đầu tư - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/no-tin-dung-the-tin-dung-vay-tieu-dung-vay-mua-xe-va-mua-nha-ban-dang-cam-ket-bao-nhieu-thu-nhap-tuong-lai\"><span style=\"color:#EE0000;\">Nợ & tín dụng - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/khoi-nghiep-mat-von-dong-tien-trach-nhiem-va-nhung-rui-ro-founder-can-nhin-thay\"><span style=\"color:#EE0000;\">Khởi nghiệp - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/gia-dinh-moi-ket-hon-sinh-con-mua-nha-va-nhung-rui-ro-tai-chinh-can-chuan-bi\"><span style=\"color:#EE0000;\">Gia đình mới - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/viec-lam-nghe-nghiep-mat-viec-giam-thu-nhap-va-ai-dang-thay-doi-tuong-lai-nghe-nghiep\"><span style=\"color:#EE0000;\">Mất việc, giảm thu nhập, AI thay đổi nghề nghiệp - Đọc thêm!<\/span><\/a><\/li><\/ul>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/9.%20Nguoi%20Tre\/2%20kh%E1%BA%A3%20n%C4%83ng%20t%E1%BA%A1o%20vi%E1%BA%B9c%20l%C3%A0m.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/9.%20Nguoi%20Tre\/2%20kh%E1%BA%A3%20n%C4%83ng%20t%E1%BA%A1o%20vi%E1%BA%B9c%20l%C3%A0m.png","tags":"việc làm,nghề nghiệp,rủi ro nghề nghiệp,mất việc,giảm thu nhập,AI và việc làm,AI thay đổi nghề nghiệp,Career Risk,Income Risk,Career Resilience,Income Runway,Skill Portfolio,Career Protection Gap,Risk Discovery,Protection Discovery,iProtect","count_view":0,"seo_name":"viec-lam-nghe-nghiep-mat-viec-giam-thu-nhap-va-ai-dang-thay-doi-tuong-lai-nghe-nghiep","date_update":0,"date_created_format":"1788840381","meta_title":"Nếu ngày mai mất việc, bạn sống được bao lâu?","meta_desc":"Mất việc, giảm thu nhập, doanh nghiệp tái cấu trúc và AI đang làm thay đổi nhiều nghề nghiệp. Chuyên mục Việc làm & Nghề nghiệp của iProtect giúp người trẻ nhận diện Career Risk, kiểm tra Income Runway, đánh giá kỹ năng, khả năng chuyển nghề và khoảng trố","meta_keyword":"việc làm và nghề nghiệp,mất việc,giảm thu nhập,rủi ro mất việc,rủi ro nghề nghiệp,AI thay đổi việc làm,AI thay thế nghề nghiệp,nghề nghiệp trong thời đại AI,bảo vệ thu nhập,khả năng tạo thu nhập,Career Risk,Income Risk,Career Resilience,Income Runway,Skil","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/viec-lam-nghe-nghiep-mat-viec-giam-thu-nhap-va-ai-dang-thay-doi-tuong-lai-nghe-nghiep"},{"id":80846,"name":"Người trụ cột mất khả năng lao động: Điều gì xảy ra với tài chính gia đình?","desc":"<p><strong>Người trụ cột mất khả năng lao động: điều gì xảy ra với tài chính gia đình?<\/strong> Đây không chỉ là rủi ro mất một khoản lương hàng tháng. Khi khả năng lao động suy giảm, gia đình có thể đồng thời đối mặt với <strong>thu nhập giảm, chi phí y tế và chăm sóc tăng, quỹ dự phòng bị tiêu hao, khoản vay vẫn tiếp tục và các mục tiêu của con cái bị ảnh hưởng<\/strong>. Chuyên đề giúp nhìn người trụ cột dưới góc độ <strong>năng lực tạo thu nhập dài hạn<\/strong>, kiểm tra mức độ phụ thuộc tài chính của gia đình và xác định Income Protection Gap trước các kịch bản 6, 12 và 24 tháng.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Người trụ cột mất khả năng lao động: điều gì xảy ra với tài chính gia đình?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong nhiều gia đình, người trụ cột không nhất thiết là người kiếm nhiều tiền nhất, mà là người tạo ra phần thu nhập mà cuộc sống của những thành viên còn lại đang phụ thuộc vào. Tiền nhà, khoản vay, học phí của con, sinh hoạt hàng tháng, chăm sóc cha mẹ và các kế hoạch tương lai có thể đều được xây dựng trên giả định rằng nguồn thu nhập này sẽ tiếp tục trong nhiều năm. Nhưng nếu một ngày người trụ cột vẫn còn sống, vẫn cần được chăm sóc, nhưng <strong>không còn khả năng làm việc như trước<\/strong>, điều gì sẽ xảy ra với tài chính gia đình? Đây là một rủi ro đặc biệt bởi nó có thể tạo ra tác động kép: <strong>thu nhập giảm trong khi chi phí của gia đình lại tăng<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Nguoi tru cot Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Người trụ cột mất khả năng lao động<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Mất khả năng lao động khác với mất việc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mất việc thường là tình trạng nguồn thu nhập bị gián đoạn nhưng khả năng lao động của một người vẫn còn. Họ có thể tìm công việc mới, chuyển nghề, làm việc tạm thời hoặc tạo một nguồn thu khác. Mất khả năng lao động lại khác. Nguyên nhân có thể đến từ bệnh tật, tai nạn hoặc suy giảm chức năng khiến một người không thể tiếp tục công việc hiện tại, phải giảm thời gian làm việc hoặc không còn khả năng tạo thu nhập như trước.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần phân biệt: <strong>MẤT VIỆC → MẤT NGUỒN THU NHẬP HIỆN TẠI, NHƯNG KHẢ NĂNG TẠO THU NHẬP CÓ THỂ VẪN CÒN.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>MẤT KHẢ NĂNG LAO ĐỘNG → CHÍNH NĂNG LỰC TẠO RA THU NHẬP BỊ SUY GIẢM.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sự khác biệt này rất quan trọng. Quỹ dự phòng 6 tháng có thể tạo đủ thời gian để một người khỏe mạnh tìm việc mới, nhưng nếu khả năng lao động bị ảnh hưởng trong nhiều năm thì sáu tháng chỉ là lớp đệm ban đầu.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Người trụ cột mất khả năng lao động tạo ra một hiệu ứng dây chuyền<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy nhìn biến cố này không phải như một sự kiện riêng lẻ mà như một chuỗi tác động: <strong>BỆNH TẬT\/TAI NẠN → SUY GIẢM KHẢ NĂNG LAO ĐỘNG → GIẢM\/MẤT THU NHẬP → CHI PHÍ Y TẾ & PHỤC HỒI → CHI PHÍ CHĂM SÓC → NGƯỜI THÂN CÓ THỂ GIẢM VIỆC → DÒNG TIỀN GIA ĐÌNH THIẾU HỤT → QUỸ DỰ PHÒNG GIẢM → ÁP LỰC KHOẢN VAY → ẢNH HƯỞNG CON CÁI & MỤC TIÊU TƯƠNG LAI.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do mất khả năng lao động có thể nghiêm trọng hơn một hóa đơn y tế lớn. Hóa đơn có thể xuất hiện tại một thời điểm, còn mất thu nhập có thể kéo dài hàng tháng hoặc hàng năm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Tác động thứ nhất: nguồn thu nhập chính giảm hoặc biến mất<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một gia đình có tổng thu nhập 50 triệu đồng\/tháng, trong đó người trụ cột tạo ra 35 triệu và người còn lại tạo ra 15 triệu. Gia đình đã xây dựng mức sống, khoản vay và kế hoạch học tập của con dựa trên dòng tiền 50 triệu.<\/span><\/p><p><span style=\"color:#006600;\">Nếu nguồn thu 35 triệu dừng lại, gia đình không chỉ “mất 35 triệu trong tháng này”. Nếu tình trạng kéo dài một năm, phần thu nhập không còn tạo ra có thể lên tới 420 triệu đồng trước khi xét những thay đổi khác. Nếu kéo dài ba năm, quy mô tác động trở nên hoàn toàn khác.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần nhìn rủi ro này dưới góc độ <strong>Income Replacement – Khả năng Thay thế Thu nhập<\/strong>, chứ không chỉ nhìn quỹ dự phòng hiện có.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Tác động thứ hai: chi phí có thể tăng đúng lúc thu nhập giảm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu người trụ cột mất khả năng lao động do bệnh hoặc tai nạn, gia đình có thể phát sinh thêm chi phí khám chữa bệnh, thuốc, phục hồi chức năng, đi lại, thiết bị hỗ trợ, chăm sóc hoặc điều chỉnh điều kiện sinh hoạt.<\/span><\/p><p><span style=\"color:#006600;\">Khi đó xảy ra nghịch lý: <strong>THU NHẬP ↓ trong khi CHI PHÍ ↑.<\/strong> Đây chính là một trong những kịch bản gây áp lực tài chính mạnh nhất.<\/span><\/p><p><span style=\"color:#006600;\">Nếu trước biến cố gia đình cần 30 triệu đồng\/tháng để duy trì cuộc sống, sau biến cố con số có thể không còn là 30 triệu. Một số chi tiêu có thể giảm, nhưng chi phí y tế và chăm sóc mới lại xuất hiện. Vì vậy khi xây Income Protection Profile, cần tính lại <strong>Post-event Essential Cost – Chi phí Thiết yếu Sau Biến cố<\/strong>, thay vì sử dụng nguyên trạng ngân sách trước đó.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Hieu ung day chuyen Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Người trụ cột mất khả năng lao động tạo ra một hiệu ứng dây chuyền<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✅ Tác động thứ ba: người chăm sóc cũng có thể mất một phần thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là khoảng trống rất dễ bị bỏ qua. Khi một người trong gia đình gặp biến cố nghiêm trọng, người còn lại có thể phải nghỉ việc, giảm giờ làm hoặc từ bỏ một phần cơ hội nghề nghiệp để chăm sóc.<\/span><\/p><p><span style=\"color:#006600;\">Một biến cố xảy ra với <strong>một người<\/strong>, nhưng có thể tác động tới <strong>hai nguồn thu nhập<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ người chồng tạo 35 triệu\/tháng và người vợ tạo 15 triệu. Nếu chồng mất khả năng lao động và vợ phải giảm công việc khiến thu nhập chỉ còn 8 triệu, dòng tiền gia đình không giảm 35 triệu mà giảm tới 42 triệu mỗi tháng. Đây là <strong>Caregiver Income Impact – Tác động Thu nhập của Người chăm sóc<\/strong>, một yếu tố cần được đưa vào Hồ sơ Bảo vệ Thu nhập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Tác động thứ tư: khoản vay không dừng lại khi khả năng lao động dừng lại<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình có thể đang trả vay mua nhà, vay mua xe hoặc những nghĩa vụ tài chính khác. Những khoản này thường được thiết kế dựa trên khả năng tạo thu nhập tại thời điểm vay.<\/span><\/p><p><span style=\"color:#006600;\">Nếu người trụ cột mất khả năng lao động: <strong>THU NHẬP ↓ nhưng NGHĨA VỤ NỢ vẫn tồn tại.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử gia đình cần 25 triệu đồng cho sinh hoạt và trả thêm 15 triệu đồng khoản vay mỗi tháng. Mức dòng tiền tối thiểu thực tế không phải 25 triệu mà là khoảng 40 triệu trước khi tính các chi phí mới do biến cố.<\/span><\/p><p><span style=\"color:#006600;\">Quỹ dự phòng 240 triệu tưởng như đủ gần 10 tháng nếu chỉ nhìn chi phí sinh hoạt 25 triệu, nhưng nếu tổng nhu cầu thực tế là 40 triệu thì runway chỉ khoảng 6 tháng, thậm chí ngắn hơn nếu phát sinh chi phí điều trị.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Khoản vay càng lớn, sự phụ thuộc vào khả năng lao động của người trụ cột càng cần được nhìn rõ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Tác động thứ năm: quỹ dự phòng bắt đầu bị tiêu hao<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Quỹ dự phòng rất quan trọng nhưng chủ yếu là công cụ <strong>mua thời gian<\/strong>. Nếu người trụ cột chỉ tạm thời mất khả năng làm việc và phục hồi sau vài tháng, quỹ có thể thực hiện rất tốt vai trò của mình.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng nếu tình trạng kéo dài nhiều năm, một câu hỏi mới xuất hiện: <strong>Quỹ dự phòng có thể thay thế thu nhập trong bao lâu?<\/strong> Nếu gia đình thiếu 25 triệu đồng mỗi tháng và có 150 triệu quỹ dự phòng, runway cơ bản chỉ khoảng 6 tháng. Sau đó, nếu khả năng lao động chưa phục hồi, gia đình phải chuyển sang những nguồn lực khác.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>QUỸ DỰ PHÒNG = CẦU NỐI TẠM THỜI.<\/strong> Nó rất quan trọng nhưng không nhất thiết là giải pháp cho một khoảng trống thu nhập dài hạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Sau quỹ dự phòng, gia đình bắt đầu sử dụng tài sản dành cho tương lai<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi quỹ dự phòng giảm xuống, các lớp tài sản khác có thể lần lượt được sử dụng: tiền gửi dài hạn, khoản đầu tư, quỹ học tập của con, tài sản kinh doanh, ô tô hoặc bất động sản.<\/span><\/p><p><span style=\"color:#006600;\">Đây là thời điểm một biến cố của hiện tại bắt đầu <strong>ăn vào tương lai<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung: <strong>THU NHẬP MẤT → QUỸ DỰ PHÒNG → TIỀN TIẾT KIỆM → QUỸ MỤC TIÊU → ĐẦU TƯ → VAY NỢ → BÁN TÀI SẢN.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình vẫn có thể tiếp tục sống, nhưng điều đó không đồng nghĩa cấu trúc tài chính vẫn khỏe mạnh. Nếu phải dùng hết quỹ học tập của con hoặc bán tài sản dài hạn để duy trì chi phí thiết yếu, biến cố đã chuyển từ <strong>Income Shock – Cú sốc Thu nhập<\/strong> thành <strong>Long-term Financial Damage – Tổn thương Tài chính Dài hạn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Người trụ cột không chỉ có một loại<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể có <strong>Financial Breadwinner – Người trụ cột về Thu nhập<\/strong>, nhưng cũng có người giữ vai trò chăm sóc con cái, quản lý gia đình hoặc hỗ trợ hoạt động kinh doanh mà giá trị kinh tế không được thể hiện trực tiếp bằng tiền lương.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một người ở nhà chăm sóc hai con không tạo ra thu nhập tiền mặt nhưng nếu người đó mất khả năng thực hiện vai trò này, gia đình có thể phải thuê người chăm trẻ, hỗ trợ việc nhà hoặc thay đổi thời gian làm việc của người còn lại.<\/span><\/p><p><span style=\"color:#006600;\">Do đó, khi xây Protection Profile, không nên chỉ hỏi: <strong>“Ai kiếm nhiều tiền nhất?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">mà nên hỏi: <strong>“Nếu người này không thể tiếp tục vai trò hiện tại, gia đình phải bỏ ra bao nhiêu tiền hoặc mất bao nhiêu thu nhập để thay thế vai trò đó?”<\/strong> Đây là cách nhìn rộng hơn và thực tế hơn về người trụ cột.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Hãy kiểm tra 4 mức độ mất khả năng lao động<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không phải mọi trường hợp đều là “có thể làm việc” hoặc “không thể làm việc”. Có thể xây bốn kịch bản để gia đình dễ hình dung.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Kịch bản 1 – Tạm thời:<\/strong> không thể làm việc trong 3–6 tháng rồi phục hồi. Trọng tâm là quỹ dự phòng, chi phí y tế và khả năng duy trì dòng tiền.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 2 – Kéo dài:<\/strong> không thể làm việc trong 12–24 tháng. Quỹ dự phòng có thể không còn đủ; cần kiểm tra nguồn lực thay thế và nghĩa vụ tài chính.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 3 – Suy giảm một phần:<\/strong> vẫn làm việc nhưng thu nhập chỉ còn 50–70% trước đây. Đây là trường hợp rất đáng chú ý vì thu nhập không mất hoàn toàn nhưng khoảng thiếu hụt có thể kéo dài nhiều năm.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 4 – Mất khả năng tạo thu nhập dài hạn:<\/strong> cấu trúc tài chính của gia đình có thể phải thay đổi căn bản.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Bốn kịch bản này quan trọng hơn việc chỉ hỏi <strong>“Có mất khả năng lao động hay không?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Muc do mat kha nang iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Hãy kiểm tra 4 mức độ mất khả năng lao động<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy thử bài kiểm tra 6 – 12 – 24 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử từ ngày mai người trụ cột không còn tạo ra thu nhập. Hãy kiểm tra:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Sau 6 tháng:<\/strong> quỹ dự phòng còn bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau 12 tháng:<\/strong> gia đình đã phải sử dụng tiền dành cho mục tiêu khác chưa?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau 24 tháng:<\/strong> có phải vay thêm hoặc bán tài sản không?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nhưng với mất khả năng lao động, nên thêm một câu hỏi dài hạn: <strong>Nếu nguồn thu nhập này không bao giờ trở lại mức cũ, gia đình sẽ phải thay đổi điều gì?<\/strong> Đây là điểm khác biệt lớn so với bài kiểm tra mất thu nhập sáu tháng trước đó. Chúng ta chuyển từ <strong>Financial Runway – Đường băng Tài chính<\/strong> sang <strong>Long-term Income Resilience – Khả năng Chống chịu Thu nhập Dài hạn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Có BHYT và bảo hiểm sức khỏe vẫn có thể còn khoảng trống thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">BHYT và bảo hiểm sức khỏe chủ yếu liên quan đến những chi phí y tế trong phạm vi áp dụng tương ứng. Nhưng một gia đình còn phải kiểm tra một vấn đề khác: <strong>dòng thu nhập bị mất được thay thế bằng nguồn nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một phần viện phí đã được hỗ trợ hoặc thanh toán nhưng người trụ cột không thể làm việc trong hai năm. Gia đình vẫn phải duy trì sinh hoạt, khoản vay, con cái và nhiều nghĩa vụ khác.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần tách: <strong>MEDICAL COST GAP – Khoảng trống Chi phí Y tế<\/strong> khỏi: <strong>INCOME PROTECTION GAP – Khoảng trống Bảo vệ Thu nhập.<\/strong> Hai khoảng trống có liên hệ nhưng không phải một.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Có bảo hiểm cũng chưa đủ để kết luận Income Protection Gap đã được giải quyết<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tương tự, không thể chỉ nhìn số lượng hợp đồng bảo hiểm. Cần hiểu chính xác các quyền lợi hiện có bảo vệ sự kiện nào, trong điều kiện nào, với mức quyền lợi và thời gian như thế nào.<\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có nhiều sản phẩm nhưng phần thu nhập phụ thuộc vào người trụ cột vẫn có thể chưa được bảo vệ tương xứng. Ngược lại, một gia đình có quỹ dự phòng lớn, ít nợ, nhiều nguồn thu, tài sản thanh khoản và khả năng phục hồi cao có thể có khoảng trống thấp hơn. Do đó: <strong>SỐ HỢP ĐỒNG BẢO HIỂM ≠ MỨC ĐỘ BẢO VỆ THU NHẬP.<\/strong> Muốn biết Gap, phải nhìn toàn bộ cấu trúc.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Cách tính Income Protection Gap cần nhìn theo thời gian<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với mất thu nhập ngắn hạn, chúng ta có thể tính theo số tháng. Với mất khả năng lao động dài hạn, bài toán cần rộng hơn. Một mô hình đơn giản có thể bắt đầu: <strong>Nhu cầu tài chính trong thời gian cần bảo vệ – Thu nhập còn lại – Quỹ dự phòng có thể sử dụng – Nguồn lực thanh khoản – Quyền lợi\/phúc lợi phù hợp – Các nguồn thay thế khác = Income Protection Gap.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ gia đình cần 360 triệu đồng để duy trì 12 tháng sau biến cố. Người còn lại có thể đóng góp 120 triệu, quỹ dự phòng sử dụng được 100 triệu và các nguồn lực phù hợp khác tương đương 60 triệu.<\/span><\/p><p><span style=\"color:#006600;\">Khoảng thiếu hụt sơ bộ: <strong>360 – 120 – 100 – 60 = 80 triệu đồng. <\/strong>Nhưng nếu mất khả năng lao động kéo dài năm năm, không thể đơn giản nhân 80 triệu lên năm lần. Thu nhập, chi phí, khả năng phục hồi, tài sản, khoản vay và nhu cầu gia đình đều thay đổi theo thời gian. Vì vậy Profile cần được cập nhật theo từng kịch bản thay vì tạo ra một con số “bảo vệ chuẩn” cố định.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Gap Nguoi tru cot.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Cách tính Income Protection Gap cần nhìn theo thời gian<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Income Protection Gap không đồng nghĩa phải mua thêm bảo hiểm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây tiếp tục là nguyên tắc quan trọng của iProtect.<\/span><\/p><p><span style=\"color:#006600;\">Nếu phát hiện khoảng trống thu nhập, giải pháp có thể bao gồm: tăng quỹ dự phòng, giảm khoản vay, giảm chi phí cố định, xây nguồn thu thứ hai, tăng tài sản thanh khoản, nâng cao khả năng chuyển đổi nghề nghiệp, chuẩn bị kế hoạch phục hồi, tận dụng phúc lợi hiện có hoặc xem xét các giải pháp chuyển giao rủi ro phù hợp.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>INCOME PROTECTION GAP ≠ INSURANCE GAP. <\/strong>Và: <strong>PROFILE → GAP → PRIORITY → SOLUTION MIX<\/strong>chứ không phải: <strong>PROFILE → GAP → MUA BẢO HIỂM.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sự khác biệt này rất quan trọng nếu iProtect muốn đứng ở vị trí <strong>Protection Discovery – Khám phá Nhu cầu Bảo vệ<\/strong>, thay vì trở thành một website bắt đầu bằng sản phẩm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi người trụ cột nên tự kiểm tra<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể bắt đầu bằng 10 câu hỏi: Ai đang tạo ra phần lớn thu nhập? Bao nhiêu phần trăm chi phí gia đình phụ thuộc vào người đó? Nếu người đó không thể làm việc từ ngày mai, nguồn thu nào vẫn còn? Chi phí thiết yếu mỗi tháng là bao nhiêu? Có những khoản vay nào phải tiếp tục? Quỹ dự phòng duy trì được bao nhiêu tháng? Có bao nhiêu người phụ thuộc? Nếu nguyên nhân là bệnh hoặc tai nạn, chi phí chăm sóc có tăng không? Người còn lại có phải giảm công việc để chăm sóc không? Và nếu khả năng tạo thu nhập không phục hồi trong 24 tháng, gia đình sẽ phải vay tiền, bán tài sản hay thay đổi mục tiêu nào?<\/span><\/p><p><span style=\"color:#006600;\">Nếu chưa trả lời được những câu hỏi này, rất khó biết người trụ cột thực sự đang được bảo vệ đến đâu.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Cau hoi nguoi tru cot.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi người trụ cột nên tự kiểm tra<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ Người trụ cột đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là nơi chuỗi chuyên đề iProtect bắt đầu hội tụ thành dữ liệu có cấu trúc. Hồ sơ không nên chỉ ghi tuổi, nghề nghiệp và thu nhập, mà phải mô tả <strong>mức độ phụ thuộc tài chính của cả gia đình vào khả năng lao động của từng người<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể cấu trúc: <strong>NGƯỜI TRỤ CỘT → VAI TRÒ GIA ĐÌNH → THU NHẬP → TỶ TRỌNG THU NHẬP → NGƯỜI PHỤ THUỘC → CHI PHÍ THIẾT YẾU → KHOẢN VAY → QUỸ DỰ PHÒNG → BẢO VỆ HIỆN CÓ → CHI PHÍ SAU BIẾN CỐ → CAREGIVER IMPACT → KỊCH BẢN 6\/12\/24 THÁNG → KHẢ NĂNG PHỤC HỒI THU NHẬP → INCOME PROTECTION GAP → PRIORITY → SOLUTION MIX.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Từ đây iProtect có thể tiến thêm một bước so với câu hỏi đơn giản <strong>“Bạn kiếm bao nhiêu tiền?”<\/strong>. Điều cần hiểu là: <strong>thu nhập đó đang bảo vệ những ai, đang gánh những nghĩa vụ nào và điều gì xảy ra với cả hệ thống gia đình nếu khả năng tạo ra nó biến mất.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Người trụ cột đến Hồ sơ Bảo vệ Thu nhập.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ Người trụ cột đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>Tài sản lớn nhất của người trụ cột có thể chính là khả năng tạo ra thu nhập trong tương lai<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người 35 tuổi kiếm 30 triệu đồng mỗi tháng có thể chưa sở hữu nhiều tài sản. Nhưng nếu còn khả năng làm việc trong hàng chục năm, tổng dòng thu nhập tương lai của người đó là một nguồn lực kinh tế rất lớn đối với gia đình.<\/span><\/p><p><span style=\"color:#006600;\">Đây là tài sản đặc biệt: <strong>Human Earning Capacity – Năng lực Tạo Thu nhập của Con người<\/strong>. Nó không xuất hiện như một căn nhà trong bảng tài sản, nhưng có thể chính là nguồn tài trợ cho căn nhà, việc học của con, quỹ hưu trí và phần lớn mục tiêu tương lai.<\/span><\/p><p><span style=\"color:#006600;\">Khi người trụ cột mất khả năng lao động, gia đình không chỉ mất <strong>thu nhập tháng tới<\/strong>. Gia đình có nguy cơ mất một phần của <strong>dòng thu nhập tương lai<\/strong> mà toàn bộ kế hoạch tài chính đang dựa vào.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, câu hỏi cuối cùng không nên chỉ là: <strong>“Nếu tôi nghỉ làm 6 tháng, gia đình có đủ tiền không?”<\/strong> Mà cần tiến thêm một bước: <strong>“Nếu khả năng tạo thu nhập của tôi suy giảm lâu dài, gia đình có thể tiếp tục giữ nhà, nuôi con, trả nợ và thực hiện những mục tiêu quan trọng mà không phải phá vỡ tài sản tương lai hay không?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Nguoi tru cot tạo tài chính.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Tài sản lớn nhất của người trụ cột có thể chính là khả năng tạo ra thu nhập trong tương lai<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\">Đó chính là lý do <strong>Người trụ cột → Khả năng Lao động → Thu nhập → Người phụ thuộc → Nghĩa vụ → Financial Runway → Income Protection Gap<\/strong> phải trở thành một chuỗi dữ liệu quan trọng trong <strong>Hồ sơ Bảo vệ Thu nhập<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Và cũng từ đây, iProtect chuyển câu chuyện bảo vệ người trụ cột ra khỏi tư duy đơn giản <strong>“nên mua sản phẩm nào?”<\/strong> để đi vào câu hỏi nền tảng hơn: <strong>gia đình đang phụ thuộc bao nhiêu vào khả năng tạo thu nhập của một con người, nếu khả năng đó suy giảm thì khoảng trống xuất hiện ở đâu, và tổ hợp giải pháp nào phù hợp nhất để gia đình vẫn có thể tiếp tục cuộc sống và bảo vệ tương lai.<\/strong><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/4%20Tai%20Chinh%20Thu%20Nhap\/9%20Nguoi%20tru%20cot%20t%E1%BA%A1o%20t%C3%A0i%20ch%C3%ADnh.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/4%20Tai%20Chinh%20Thu%20Nhap\/9%20Nguoi%20tru%20cot%20t%E1%BA%A1o%20t%C3%A0i%20ch%C3%ADnh.png","tags":"người trụ cột,mất khả năng lao động,bảo vệ người trụ cột,mất thu nhập,giảm thu nhập,bảo vệ thu nhập,tài chính gia đình,quỹ dự phòng,người phụ thuộc,khoản vay,chi phí y tế,chi phí chăm sóc,khả năng tạo thu nhập,Financial Runway,Income Protection,Income Protection Gap,Protection Gap,Hồ sơ Bảo vệ Thu nhập,khả năng chống chịu tài chính,Protection Discovery,iProtect","count_view":0,"seo_name":"nguoi-tru-cot-mat-kha-nang-lao-dong-dieu-gi-xay-ra-voi-tai-chinh-gia-dinh","date_update":0,"date_created_format":"1788351880","meta_title":"Nếu người trụ cột không thể làm việc, gia đình duy trì tài chính ?","meta_desc":"Nếu người trụ cột mất khả năng lao động, gia đình không chỉ mất thu nhập mà còn có thể tăng chi phí y tế, chăm sóc, chịu áp lực khoản vay và tiêu hao quỹ dự phòng. iProtect giúp kiểm tra mức độ phụ thuộc tài chính, khả năng duy trì 6–12–24 tháng và xác đị","meta_keyword":"người trụ cột mất khả năng lao động,người trụ cột không thể làm việc,người trụ cột mất thu nhập,nếu người trụ cột gặp rủi ro thì sao,bảo vệ người trụ cột gia đình,người trụ cột cần bảo vệ gì,mất khả năng lao động ảnh hưởng tài chính thế nào,gia đình sống","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/nguoi-tru-cot-mat-kha-nang-lao-dong-dieu-gi-xay-ra-voi-tai-chinh-gia-dinh"},{"id":80845,"name":"Mất thu nhập 6 tháng: Gia đình của bạn có thể duy trì được bao lâu?","desc":"<p><strong>Mất thu nhập 6 tháng: gia đình của bạn có thể duy trì được bao lâu?<\/strong> Khi nguồn thu nhập chính dừng lại, chi phí sinh hoạt, khoản vay, học tập của con và các nghĩa vụ gia đình vẫn tiếp tục. Chuyên đề giúp bạn tính <strong>Thời gian Duy trì Tài chính<\/strong>, kiểm tra quỹ dự phòng, nguồn thu còn lại và các lớp bảo vệ hiện có, từ đó xác định <strong>Income Protection Gap – Khoảng trống Bảo vệ Thu nhập<\/strong>. Quan trọng không chỉ là gia đình có bao nhiêu tiền, mà là có thể vượt qua 6 tháng gián đoạn thu nhập mà không phải vay nợ, bán tài sản hay hy sinh những mục tiêu quan trọng hay không.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Mất thu nhập 6 tháng: gia đình của bạn có thể duy trì được bao lâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sáu tháng không có thu nhập nghe có vẻ là một kịch bản xa xôi, nhưng chỉ cần người trụ cột mất việc, mắc bệnh phải điều trị dài ngày, gặp tai nạn, công việc kinh doanh đình trệ hoặc nguồn thu chính đột ngột suy giảm, câu hỏi này có thể trở thành vấn đề rất thực tế: <strong>Nếu nguồn thu nhập chính dừng lại từ ngày mai, gia đình có thể duy trì cuộc sống hiện tại được bao lâu?<\/strong> Một tháng, ba tháng, sáu tháng hay lâu hơn? Điều đáng chú ý là nhiều gia đình biết mình kiếm được bao nhiêu mỗi tháng, biết có bao nhiêu tiền tiết kiệm, thậm chí có BHYT và một vài hợp đồng bảo hiểm, nhưng lại chưa từng tính <strong>Financial Runway – Thời gian Duy trì Tài chính<\/strong> của chính mình. Đây mới là con số giúp chúng ta nhìn rõ khả năng chống chịu khi dòng tiền bị gián đoạn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Thu Nhap 6 tháng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Mất thu nhập 6 tháng: gia đình của bạn có thể duy trì được bao lâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Mất thu nhập không có nghĩa mọi chi phí cũng dừng lại<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi thu nhập giảm hoặc mất hoàn toàn, phần lớn nghĩa vụ của gia đình vẫn tiếp tục. Tiền ăn, điện nước, nhà ở, học tập của con, chăm sóc sức khỏe, khoản vay, phí quản lý, phương tiện đi lại và những nghĩa vụ với người phụ thuộc không tự biến mất. Thậm chí nếu nguyên nhân mất thu nhập là bệnh tật hoặc tai nạn, gia đình có thể rơi vào tình trạng khó khăn hơn: <strong>thu nhập giảm trong khi chi phí lại tăng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung hiệu ứng rất đơn giản: <strong>MẤT\/GIẢM THU NHẬP → DÒNG TIỀN THIẾU HỤT → SỬ DỤNG QUỸ DỰ PHÒNG → SỬ DỤNG TIẾT KIỆM KHÁC → VAY NỢ\/BÁN TÀI SẢN → ẢNH HƯỞNG MỤC TIÊU GIA ĐÌNH.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điều quan trọng vì vậy không phải chỉ là “gia đình có tiền tiết kiệm hay không”, mà là <strong>nguồn lực hiện tại có thể hấp thụ phần dòng tiền thiếu hụt trong bao nhiêu tháng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Hãy bắt đầu bằng câu hỏi: Gia đình thực sự cần bao nhiêu tiền mỗi tháng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu một gia đình đang chi 50 triệu đồng mỗi tháng, không có nghĩa khi mất thu nhập vẫn bắt buộc phải duy trì toàn bộ 50 triệu. Một số khoản như du lịch, mua sắm, giải trí hoặc đầu tư tự nguyện có thể tạm thời cắt giảm. Nhưng sẽ tồn tại một mức chi phí tối thiểu để gia đình tiếp tục vận hành. Hãy gọi đó là <strong>Essential Monthly Cost – Chi phí Thiết yếu Hàng tháng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, một gia đình đang chi 50 triệu đồng\/tháng nhưng khi có biến cố có thể giảm xuống còn 30 triệu đồng gồm tiền ăn và sinh hoạt 10 triệu, nhà ở và điện nước 5 triệu, học tập và chăm sóc con 5 triệu, khoản vay 7 triệu, đi lại và những nghĩa vụ thiết yếu khác 3 triệu. Khi đó con số cần dùng để kiểm tra khả năng duy trì không phải 50 triệu mà trước tiên là <strong>30 triệu đồng\/tháng<\/strong>. Đây chính là “mức sống tối thiểu tài chính” mà gia đình cần bảo vệ.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Tiêu bao nhiêu mối tháng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Gia đình thực sự cần bao nhiêu tiền mỗi tháng?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Mất thu nhập 6 tháng không nhất thiết đồng nghĩa mất 100% thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm rất quan trọng. Trong nhiều gia đình có hai người tạo thu nhập, khi một người mất việc hoặc không thể làm việc, nguồn thu của người còn lại vẫn tồn tại. Người mất việc cũng có thể có trợ cấp, thu nhập phụ, tiền cho thuê tài sản hoặc những nguồn thu khác.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, không nên tính đơn giản: <strong>Chi phí tháng × 6 = số tiền cần có.<\/strong> Cách nhìn phù hợp hơn là: <strong>Dòng tiền thiếu hụt hàng tháng = Chi phí thiết yếu + Nghĩa vụ bắt buộc + Chi phí phát sinh do biến cố – Thu nhập còn lại ổn định.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ gia đình cần 30 triệu đồng\/tháng nhưng khi người trụ cột mất thu nhập vẫn còn 12 triệu đồng từ người còn lại. Khoảng thiếu hụt thực tế là: <strong>30 triệu – 12 triệu = 18 triệu đồng\/tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu tình trạng này kéo dài sáu tháng, khoảng thiếu hụt cơ bản sẽ là khoảng <strong>108 triệu đồng<\/strong>, chưa tính những chi phí bất thường khác.<\/span><\/p><p><span style=\"color:#006600;\">Như vậy, điều iProtect cần biết không chỉ là <strong>“Thu nhập hiện tại bao nhiêu?”<\/strong> mà còn là <strong>“Thu nhập nào vẫn còn tồn tại khi một nguồn thu chính gặp biến cố?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Financial Runway – Gia đình còn “đường băng” bao nhiêu tháng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong doanh nghiệp, runway thường được dùng để mô tả khoảng thời gian một tổ chức có thể tiếp tục hoạt động trước khi cạn nguồn tiền. Gia đình cũng có thể áp dụng một cách nhìn tương tự.<\/span><\/p><p><span style=\"color:#006600;\">Công thức đơn giản: <strong>Thời gian Duy trì Tài chính = Nguồn lực thanh khoản có thể sử dụng ÷ Dòng tiền thiếu hụt hàng tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu gia đình có 180 triệu đồng quỹ dự phòng và thiếu hụt 30 triệu mỗi tháng khi mất nguồn thu chính: <strong>180 ÷ 30 = 6 tháng.<\/strong> Nhưng nếu vẫn còn 15 triệu thu nhập và phần thiếu hụt chỉ còn 15 triệu: <strong>180 ÷ 15 = 12 tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Cùng một quỹ dự phòng 180 triệu đồng nhưng một gia đình có runway 6 tháng, gia đình khác có thể đạt 12 tháng. Vì thế, <strong>số dư tài khoản không phản ánh đầy đủ mức độ an toàn tài chính<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Financial Runway Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Financial Runway – Gia đình còn “đường băng” bao nhiêu tháng?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy thử đặt gia đình vào kịch bản mất thu nhập đúng 6 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử hôm nay nguồn thu chính dừng lại và chỉ quay trở lại sau sáu tháng. Đừng hỏi chung chung “nhà mình có ổn không?”, hãy đi từng tháng.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Tháng 1:<\/strong> gia đình có thể sử dụng dòng tiền còn lại và quỹ dự phòng. Cuộc sống hầu như chưa thay đổi đáng kể.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Tháng 2–3:<\/strong> nếu thu nhập chưa phục hồi, gia đình bắt đầu điều chỉnh chi tiêu và sử dụng nhiều hơn từ quỹ dự phòng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Tháng 4:<\/strong> quỹ còn bao nhiêu? Có khoản vay nào bắt đầu gây áp lực? Những khoản dành cho mục tiêu khác đã phải sử dụng chưa?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Tháng 5:<\/strong> gia đình có bắt đầu dùng thẻ tín dụng, vay người thân, rút tiền đầu tư hoặc trì hoãn nghĩa vụ tài chính không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Tháng 6:<\/strong> nếu vẫn chưa có nguồn thu mới, gia đình còn đủ nguồn lực để bước sang tháng thứ 7 hay không?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Bài kiểm tra này tạo ra một ranh giới rất quan trọng: <strong>Financial Breaking Point – Điểm bắt đầu mất khả năng tự duy trì tài chính<\/strong>. Nếu điểm đó xuất hiện ở tháng thứ 2, cấu trúc tài chính rất khác với gia đình có thể duy trì 12 tháng.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 mất thu nhập đúng 6 tháng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Kịch bản mất thu nhập đúng 6 tháng<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Không phải tất cả tài sản đều có thể dùng để sống trong 6 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể sở hữu căn nhà vài tỷ đồng, ô tô, đất, cổ phiếu hoặc tài sản kinh doanh nhưng vẫn gặp khủng hoảng tiền mặt nếu thu nhập đột ngột dừng lại. Đó là khác biệt giữa <strong>Wealth – Tài sản<\/strong> và <strong>Liquidity – Thanh khoản<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ngôi nhà đang ở có giá trị nhưng không thể dùng một phần căn nhà để thanh toán tiền thực phẩm ngày mai. Một khoản đầu tư dài hạn có thể bán được nhưng bán trong thời điểm bất lợi có thể tạo ra tổn thất. Tài sản kinh doanh có thể có giá trị nhưng không chắc chuyển thành tiền nhanh. Do đó khi tính runway, nên ưu tiên những nguồn lực <strong>có thể tiếp cận thực tế trong thời gian cần thiết<\/strong>, thay vì cộng toàn bộ tài sản của gia đình.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Tai San.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Không phải tất cả tài sản đều có thể dùng để sống trong 6 tháng<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Giàu tài sản không đồng nghĩa mạnh về dòng tiền.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Khoản vay có thể rút ngắn runway rất nhanh<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hai gia đình cùng có quỹ dự phòng 200 triệu đồng nhưng mức độ an toàn có thể hoàn toàn khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Gia đình A cần 25 triệu\/tháng và không có nợ. Nếu mất toàn bộ thu nhập, runway cơ bản khoảng 8 tháng.<\/span><\/p><p><span style=\"color:#006600;\">Gia đình B cần 25 triệu chi phí sinh hoạt nhưng còn phải trả 20 triệu tiền vay mỗi tháng. Tổng nghĩa vụ là 45 triệu. Nếu mất toàn bộ thu nhập: <strong>200 ÷ 45 ≈ 4,4 tháng.<\/strong> Cùng 200 triệu đồng nhưng khả năng duy trì giảm gần một nửa.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy khi đánh giá Income Protection Gap, <strong>Debt Obligation – Nghĩa vụ Nợ<\/strong> phải được đặt cạnh quỹ dự phòng. Gia đình càng sử dụng đòn bẩy tài chính lớn thì khả năng chịu đựng một giai đoạn mất thu nhập càng cần được kiểm tra kỹ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Người phụ thuộc khiến mất thu nhập trở thành rủi ro của cả gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu một người độc thân mất thu nhập, họ chủ yếu phải điều chỉnh cuộc sống của chính mình. Nhưng khi người trụ cột có hai con nhỏ, cha mẹ già hoặc những thành viên phụ thuộc tài chính, một biến cố thu nhập có thể lan sang nhiều người.<\/span><\/p><p><span style=\"color:#006600;\"><strong>NGƯỜI TRỤ CỘT → THU NHẬP → CHI PHÍ GIA ĐÌNH → CON CÁI → KHOẢN VAY → CÁC MỤC TIÊU TƯƠNG LAI.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó là lý do Income Protection không chỉ là câu chuyện của một cá nhân. Nó liên kết trực tiếp với <strong>Family Protection, Child Protection, Health Protection và Home Protection<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một khoản vay mua nhà chẳng hạn vừa thuộc Home Profile vừa tạo nghĩa vụ trong Income Profile. Học phí của con vừa thuộc Child Profile vừa phụ thuộc vào khả năng duy trì thu nhập của cha mẹ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Nếu mất thu nhập do bệnh nặng, bài toán còn khó hơn mất việc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mất việc và mắc bệnh đều có thể làm giảm thu nhập nhưng cấu trúc tác động rất khác.<\/span><\/p><p><span style=\"color:#006600;\">Khi mất việc nhưng còn khỏe mạnh, người lao động vẫn có khả năng tìm việc mới, làm công việc tạm thời hoặc tạo nguồn thu khác. Khi mắc bệnh nặng, chính khả năng tạo thu nhập có thể bị suy giảm trong lúc gia đình phát sinh thêm chi phí điều trị, chăm sóc và phục hồi.<\/span><\/p><p><span style=\"color:#006600;\">Khi đó: <strong>THU NHẬP ↓ + CHI PHÍ Y TẾ ↑ + CHI PHÍ CHĂM SÓC ↑ = ÁP LỰC DÒNG TIỀN TĂNG NHANH.<\/strong> Nếu người còn lại trong gia đình phải nghỉ hoặc giảm giờ làm để chăm sóc bệnh nhân, một biến cố sức khỏe thậm chí có thể ảnh hưởng <strong>hai nguồn thu nhập cùng lúc<\/strong>. Đây chính là điểm Health Protection Profile và Income Protection Profile cần kết nối với nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Có BHYT và bảo hiểm vẫn cần kiểm tra kịch bản mất thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có BHYT và bảo hiểm sức khỏe có thể đã giảm đáng kể một số rủi ro chi phí y tế, nhưng điều đó không tự động đồng nghĩa thu nhập sáu tháng đã được bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\">Cần tách hai câu hỏi: <strong>Ai thanh toán chi phí liên quan đến điều trị?<\/strong> và: <strong>Ai thay thế dòng thu nhập bị mất trong thời gian không thể làm việc?<\/strong> Đây là hai bài toán khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Tương tự, việc có một hợp đồng bảo hiểm không cho chúng ta biết ngay gia đình có đủ bảo vệ hay không. Cần xem cụ thể quyền lợi, phạm vi, điều kiện và các nguồn lực khác.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Health Protection Gap ≠ Income Protection Gap.<\/strong> Nhưng hai khoảng trống này có thể xuất hiện cùng lúc và khuếch đại lẫn nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng chính là lớp mua thời gian để thu nhập phục hồi<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong kịch bản mất thu nhập sáu tháng, vai trò lớn nhất của quỹ dự phòng không phải làm gia đình “giàu hơn”. Nó giúp gia đình <strong>không phải đưa ra những quyết định tài chính tồi chỉ vì thiếu thời gian<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Nếu có runway đủ dài, người mất việc có thể tìm một công việc phù hợp hơn thay vì buộc phải nhận ngay bất kỳ công việc nào. Người bệnh có thể tập trung phục hồi thay vì quay lại làm việc quá sớm. Gia đình không phải vội bán tài sản, vay nóng hoặc phá vỡ quỹ học tập của con.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy: <strong>QUỸ DỰ PHÒNG = THANH KHOẢN + THỜI GIAN + QUYỀN LỰA CHỌN.<\/strong> Đó là lý do trong bài trước, quỹ dự phòng được xem như công cụ “mua thời gian tài chính”.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 kiểm tra 4 mốc.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Quỹ dự phòng chính là lớp mua thời gian để thu nhập phục hồi<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy kiểm tra 4 mốc thay vì chỉ nhìn 6 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mặc dù chuyên đề đặt câu hỏi mất thu nhập sáu tháng, gia đình nên kiểm tra ít nhất bốn mốc: <strong>3 tháng → 6 tháng → 12 tháng → 24 tháng.<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\">Ở tháng thứ 3, quỹ dự phòng còn bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\">Ở tháng thứ 6, gia đình đã phải sử dụng tiền dành cho mục tiêu khác chưa?<\/span><\/li><li><span style=\"color:#006600;\">Ở tháng thứ 12, có phải vay, bán tài sản hoặc thay đổi kế hoạch học tập, nhà ở không?<\/span><\/li><li><span style=\"color:#006600;\">Nếu biến cố kéo dài 24 tháng, cấu trúc tài chính còn tồn tại được không?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Không nhất thiết phải có tiền mặt đủ cho 24 tháng. Mục tiêu của bài kiểm tra là xác định <strong>ở mốc nào cấu trúc hiện tại bắt đầu bị phá vỡ<\/strong>, từ đó mới biết khoảng trống nào cần xử lý.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi để kiểm tra khả năng duy trì 6 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình có thể bắt đầu bằng 10 câu hỏi rất thực tế: Mỗi tháng cần tối thiểu bao nhiêu tiền để duy trì cuộc sống? Có bao nhiêu nguồn thu nhập? Nguồn thu nào có nguy cơ bị mất? Nếu người trụ cột dừng làm việc, thu nhập còn lại là bao nhiêu? Quỹ dự phòng hiện có bao nhiêu? Có khoản vay nào vẫn phải trả hàng tháng? Có bao nhiêu người phụ thuộc? Những quyền lợi BHYT, bảo hiểm và phúc lợi nào đang có? Nếu biến cố là bệnh tật, chi phí có tăng thêm không? Và nếu tình trạng kéo dài sáu tháng, gia đình có phải vay tiền, bán tài sản hoặc sử dụng tiền dành cho mục tiêu khác không?<\/span><\/p><p><span style=\"color:#006600;\">Chỉ cần trả lời đủ 10 câu hỏi này, “mất thu nhập” bắt đầu chuyển từ một nỗi lo mơ hồ thành <strong>một bài toán tài chính có thể đo lường<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Cau hoi duy trì.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi để kiểm tra khả năng duy trì 6 tháng<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Income Protection Gap xuất hiện ở đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể hiểu đơn giản: <strong>Nhu cầu tài chính trong thời gian mất thu nhập – Nguồn lực thực sự có thể sử dụng = Income Protection Gap.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ gia đình cần 30 triệu\/tháng để duy trì trong sáu tháng, tương đương 180 triệu. Trong thời gian đó vẫn còn 60 triệu thu nhập từ nguồn khác và có 80 triệu quỹ dự phòng có thể sử dụng.<\/span><\/p><p><span style=\"color:#006600;\">Khoảng thiếu hụt sơ bộ: <strong>180 – 60 – 80 = 40 triệu đồng.<\/strong> 40 triệu này là một dấu hiệu của Income Protection Gap trong kịch bản đang xét. Nhưng điều đó <strong>không đồng nghĩa gia đình phải mua thêm 40 triệu bảo hiểm<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Khoảng trống có thể được xử lý bằng nhiều cách: tăng quỹ dự phòng, giảm chi phí cố định, giảm nợ, tạo nguồn thu thứ hai, tăng tài sản thanh khoản, sử dụng quyền lợi hiện có tốt hơn, điều chỉnh cấu trúc tài chính hoặc xem xét một giải pháp chuyển giao rủi ro phù hợp.<\/span><\/p><p><span style=\"color:#006600;\">Đây là nguyên tắc rất quan trọng: <strong>INCOME PROTECTION GAP ≠ INSURANCE GAP.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Grap.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Income Protection Gap xuất hiện ở đâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Không phải cứ thiếu 6 tháng là phải tích đủ 6 tháng tiền mặt<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu tính ra gia đình cần 300 triệu đồng để vượt qua kịch bản sáu tháng, giải pháp không nhất thiết là phải giữ đúng 300 triệu tiền mặt.<\/span><\/p><p><span style=\"color:#006600;\">Một cấu trúc bảo vệ có thể gồm: <strong>Thu nhập còn lại + Quỹ dự phòng + BHYT + Bảo hiểm\/phúc lợi phù hợp + Tài sản thanh khoản + Nguồn thu bổ sung + Khả năng giảm chi phí + Hỗ trợ khác.<\/strong> Đây chính là <strong>Solution Mix – Tổ hợp Giải pháp Bảo vệ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Mục tiêu không phải tích thật nhiều tiền hoặc mua thật nhiều bảo hiểm. Mục tiêu là tạo ra một cấu trúc đủ mạnh để gia đình không bị đẩy vào khủng hoảng khi nguồn thu chính bị gián đoạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Từ bài kiểm tra 6 tháng đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm chuyên đề này đặc biệt quan trọng đối với iProtect. Một người đọc bài không chỉ nhận được kiến thức mà có thể từng bước tạo ra dữ liệu cho <strong>Income Protection Profile – Hồ sơ Bảo vệ Thu nhập<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Cấu trúc có thể rất rõ: <strong>GIA ĐÌNH → NGƯỜI TRỤ CỘT → NGUỒN THU NHẬP → CHI PHÍ THIẾT YẾU → NGƯỜI PHỤ THUỘC → KHOẢN VAY → QUỸ DỰ PHÒNG → BẢO VỆ HIỆN CÓ → THU NHẬP CÒN LẠI → KỊCH BẢN MẤT THU NHẬP → FINANCIAL RUNWAY → INCOME PROTECTION GAP → PRIORITY → SOLUTION.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi đó iProtect không chỉ biết một người tìm kiếm <strong>“mất thu nhập 6 tháng”<\/strong>. Hệ thống có thể từng bước hiểu: gia đình gồm bao nhiêu người, ai tạo thu nhập, phụ thuộc vào nguồn nào, cần bao nhiêu tiền mỗi tháng, có bao nhiêu nợ, quỹ dự phòng duy trì được bao lâu và khoảng trống bắt đầu xuất hiện ở tháng nào. Đó chính là sự chuyển đổi từ <strong>Content → Discovery → Profile → Structured Data → Protection Gap → Recommendation<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Ho So Iprotect.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>✨ Câu hỏi cuối cùng: Gia đình có thể đi qua tháng thứ 6 mà không phá vỡ tương lai không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khả năng duy trì sáu tháng không chỉ được đo bằng việc <strong>“còn tiền để sống”<\/strong>. Một gia đình có thể sống qua sáu tháng bằng cách rút sạch quỹ học tập của con, bán tài sản, vay nợ hoặc dừng trả một số nghĩa vụ. Về kỹ thuật họ vẫn “duy trì được”, nhưng cấu trúc tài chính đã bị tổn thương nghiêm trọng.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy câu hỏi tốt hơn là:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Nếu nguồn thu nhập chính dừng lại trong 6 tháng, gia đình có thể tiếp tục chi trả những nhu cầu thiết yếu, giữ được nhà ở, duy trì việc học của con, thực hiện các nghĩa vụ quan trọng và không phải vay nợ hoặc bán tài sản dài hạn hay không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu câu trả lời là có, gia đình đã có một mức độ chống chịu đáng kể. Nếu câu trả lời là không, điều cần làm tiếp theo không phải lập tức tìm một sản phẩm bảo hiểm, mà là <strong>xác định chính xác điểm yếu nằm ở đâu<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể là quỹ dự phòng quá thấp. Có thể khoản vay quá lớn. Có thể gia đình phụ thuộc gần như hoàn toàn vào một người trụ cột. Có thể thiếu nguồn thu thứ hai. Có thể một rủi ro lớn chưa được chuyển giao. Hoặc cũng có thể các lớp bảo vệ đã tồn tại nhưng gia đình chưa hiểu và tổ chức chúng thành một hệ thống.<\/span><\/p><p><span style=\"color:#006600;\">Đó chính là mục tiêu của <strong>Hồ sơ Bảo vệ Thu nhập<\/strong>: biến câu hỏi rất đời thường <strong>“Nếu mất thu nhập 6 tháng, nhà mình sống được bao lâu?”<\/strong> thành một bản đồ có thể nhìn thấy, đo lường và từng bước cải thiện:<\/span><\/p><p><span style=\"color:#006600;\"><strong>THU NHẬP → DÒNG TIỀN → RUNWAY → GAP → PRIORITY → SOLUTION → KHẢ NĂNG PHỤC HỒI.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Và cuối cùng, thước đo quan trọng không phải gia đình có bao nhiêu hợp đồng bảo hiểm hay bao nhiêu tiền trong tài khoản, mà là <strong>khi dòng thu nhập bị gián đoạn, gia đình còn bao nhiêu thời gian để bình tĩnh xử lý biến cố mà không phải đánh đổi những tài sản và mục tiêu quan trọng của tương lai.<\/strong><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/4%20Tai%20Chinh%20Thu%20Nhap\/8%20Financial%20Runway%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/4%20Tai%20Chinh%20Thu%20Nhap\/8%20Financial%20Runway%20Iprotect.png","tags":"mất thu nhập,mất thu nhập 6 tháng,gián đoạn thu nhập,giảm thu nhập,bảo vệ thu nhập,quỹ dự phòng,tài chính gia đình,người trụ cột,chi phí thiết yếu,khoản vay,người phụ thuộc,dòng tiền gia đình,thời gian duy trì tài chính,Financial Runway,Income Protection,Income Protection Gap,Protection Gap,Hồ sơ Bảo vệ Thu nhập,khả năng chống chịu tài chính,Protection Discovery,iProtect","count_view":0,"seo_name":"mat-thu-nhap-6-thang-gia-dinh-cua-ban-co-the-duy-tri-duoc-bao-lau","date_update":0,"date_created_format":"1788340007","meta_title":"Nguồn thu nhập chính dừng lại ngày mai, gia đình ổn bao nhiêu tháng?","meta_desc":"Nếu nguồn thu nhập chính dừng lại trong 6 tháng, gia đình bạn duy trì được bao lâu? iProtect giúp kiểm tra chi phí thiết yếu, khoản vay, người phụ thuộc, quỹ dự phòng, thu nhập còn lại và bảo vệ hiện có để xác định Thời gian Duy trì Tài chính và Income Pr","meta_keyword":"mất thu nhập 6 tháng,mất thu nhập gia đình sống được bao lâu,nếu mất việc 6 tháng thì sao,mất việc cần bao nhiêu tiền dự phòng,quỹ dự phòng khi mất thu nhập,gia đình cần bao nhiêu tiền khi mất việc,cách tính thời gian duy trì tài chính,mất thu nhập người","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/mat-thu-nhap-6-thang-gia-dinh-cua-ban-co-the-duy-tri-duoc-bao-lau"},{"id":80841,"name":"Nếu mắc bệnh nặng và phải nghỉ làm, tài chính gia đình sẽ ra sao?","desc":"<p><strong>Nếu mắc bệnh nặng và phải nghỉ làm, điều đáng lo không chỉ là viện phí mà còn là dòng thu nhập của cả gia đình.<\/strong> Khi người trụ cột không thể làm việc trong 3, 6 hay 12 tháng, thu nhập có thể giảm trong khi tiền sinh hoạt, khoản vay, học phí, chăm sóc con cái và chi phí điều trị vẫn tiếp tục. Chuyên đề giúp gia đình nhìn rõ mối liên hệ giữa <strong>sức khỏe → thu nhập → nghĩa vụ tài chính → quỹ dự phòng → người phụ thuộc → khả năng phục hồi<\/strong>, từ đó xác định <strong>Khoảng trống Bảo vệ Thu nhập – Income Protection Gap<\/strong> trước khi lựa chọn giải pháp phù hợp.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Nếu mắc bệnh nặng và phải nghỉ làm, tài chính gia đình sẽ ra sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi một người mắc bệnh nặng, phần dễ nhìn thấy nhất thường là <strong>chi phí điều trị<\/strong>. Gia đình quan tâm viện phí bao nhiêu, BHYT thanh toán thế nào, bảo hiểm sức khỏe chi trả được bao nhiêu. Nhưng với một biến cố kéo dài, một rủi ro khác có thể còn lớn hơn viện phí: <strong>người bệnh không thể tiếp tục làm việc và thu nhập bị giảm hoặc mất trong nhiều tháng<\/strong>. Đặc biệt nếu người bệnh là người tạo ra phần lớn thu nhập của gia đình, một biến cố sức khỏe rất nhanh có thể trở thành biến cố tài chính. Vì vậy, câu hỏi quan trọng không chỉ là <strong>“Có đủ tiền chữa bệnh không?”<\/strong> mà còn là <strong>“Nếu phải nghỉ làm 6 tháng, 12 tháng hoặc lâu hơn, gia đình duy trì cuộc sống bằng nguồn tiền nào?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể nhìn toàn bộ vấn đề bằng một chuỗi rất đơn giản: <strong>Bệnh nặng → Điều trị → Nghỉ làm → Thu nhập giảm → Chi phí y tế tăng → Chi phí sinh hoạt vẫn tiếp tục → Khoản vay vẫn phải trả → Quỹ dự phòng giảm → Mục tiêu tài chính bị ảnh hưởng → Áp lực tài chính gia đình tăng.<\/strong> Đây chính là điểm giao nhau giữa <strong>Bảo vệ Sức khỏe<\/strong> và <strong>Bảo vệ Thu nhập<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Benh Nghỉ Làm Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Nếu mắc bệnh nặng và phải nghỉ làm, tài chính gia đình sẽ ra sao?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Bệnh nặng tạo ra hai tác động tài chính cùng lúc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một biến cố sức khỏe nghiêm trọng thường tác động lên gia đình theo hai chiều ngược nhau. Một phía, <strong>chi phí tăng lên<\/strong> do điều trị, thuốc, đi lại, chăm sóc và phục hồi. Phía còn lại, <strong>thu nhập có thể giảm xuống<\/strong> do người bệnh không thể tiếp tục làm việc bình thường. Đây là lý do bệnh nặng có thể tạo áp lực tài chính rất nhanh: <strong>Chi phí ↑ trong khi Thu nhập ↓<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Giả sử trước biến cố, một gia đình có thu nhập 60 triệu đồng\/tháng và chi tiêu cùng các nghĩa vụ tài chính khoảng 45 triệu đồng. Gia đình đang có thặng dư 15 triệu đồng mỗi tháng. Nếu người tạo ra 40 triệu đồng trong tổng thu nhập phải nghỉ việc hoàn toàn, thu nhập gia đình chỉ còn 20 triệu đồng trong khi nhiều khoản chi vẫn tiếp tục. Khi đó, ngay cả chưa tính viện phí, dòng tiền đã thiếu khoảng <strong>25 triệu đồng mỗi tháng<\/strong>. Nếu tình trạng kéo dài sáu tháng, khoảng thiếu hụt về mặt số học là 150 triệu đồng; nếu kéo dài 12 tháng, con số có thể lên tới 300 triệu đồng. Đây chỉ là ví dụ minh họa, nhưng nó cho thấy <strong>thời gian mất thu nhập<\/strong> có ảnh hưởng rất lớn đến Protection Gap của một gia đình.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Benh tai Chinh Iprotect.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>✨ Không phải nghỉ làm là mất toàn bộ thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi xây Hồ sơ Bảo vệ, cũng không nên mặc định một người mắc bệnh sẽ lập tức mất 100% thu nhập. Mức độ ảnh hưởng phụ thuộc vào nghề nghiệp, loại hợp đồng lao động, chế độ nghỉ, BHXH, phúc lợi doanh nghiệp, bảo hiểm đang có, khả năng làm việc từ xa, nguồn thu nhập thụ động và thời gian điều trị. Một người làm công việc văn phòng có thể quay lại làm việc sớm hơn một người làm nghề phụ thuộc nhiều vào thể lực. Người kinh doanh có hệ thống vận hành độc lập có thể tiếp tục nhận một phần thu nhập, trong khi người tự kinh doanh trực tiếp hoặc freelancer có thể mất doanh thu ngay khi ngừng làm việc.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy iProtect không nên chỉ hỏi <strong>“Thu nhập của bạn là bao nhiêu?”<\/strong> mà cần hỏi thêm: <strong>“Nếu bạn không thể làm việc trong 3, 6 hoặc 12 tháng, bao nhiêu phần trăm thu nhập hiện tại vẫn còn?”<\/strong> Đây mới là dữ liệu có ý nghĩa đối với Bảo vệ Thu nhập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Điều đáng lo không phải thu nhập giảm, mà là khoảng cách giữa thu nhập còn lại và số tiền gia đình bắt buộc phải chi<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình thu nhập 100 triệu đồng\/tháng nhưng chỉ cần 30 triệu để duy trì những nhu cầu thiết yếu có khả năng chống chịu khác một gia đình thu nhập 50 triệu nhưng đang cần 45 triệu mỗi tháng để trả khoản vay và duy trì cuộc sống. Vì vậy không thể đánh giá Protection Gap chỉ dựa trên mức lương.<\/span><\/p><p><span style=\"color:#006600;\">Cách nhìn phù hợp hơn là: <strong>Dòng tiền thiếu hụt hàng tháng = Chi phí thiết yếu + Nghĩa vụ tài chính bắt buộc – Thu nhập còn lại trong thời gian xảy ra biến cố.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau đó mới tính: <strong>Khoảng thiếu hụt do mất thu nhập = Dòng tiền thiếu hụt hàng tháng × Thời gian dự kiến bị ảnh hưởng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ gia đình cần tối thiểu 35 triệu đồng\/tháng để duy trì cuộc sống, sau khi người trụ cột nghỉ làm vẫn còn 20 triệu đồng từ thu nhập của người còn lại và các nguồn khác. Khoảng thiếu hụt là 15 triệu đồng\/tháng. Nếu muốn chuẩn bị cho kịch bản 12 tháng, nhu cầu bù dòng tiền khoảng 180 triệu đồng. Con số này có ý nghĩa hơn rất nhiều so với việc lấy toàn bộ mức lương của người bệnh nhân với 12 tháng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Người trụ cột mắc bệnh tạo ra hiệu ứng dây chuyền<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tác động càng lớn khi người mắc bệnh là <strong>người trụ cột tài chính<\/strong>. Đây không nhất thiết là người có thu nhập cao nhất, mà là người mà nếu nguồn lực của họ biến mất, khả năng duy trì cuộc sống của gia đình bị ảnh hưởng đáng kể.<\/span><\/p><p><span style=\"color:#006600;\">Hãy hình dung một gia đình có hai con nhỏ và đang vay mua nhà. Người cha tạo ra 70% thu nhập. Khi người cha mắc bệnh nặng, vấn đề không dừng ở tiền chữa bệnh. Gia đình vẫn phải trả tiền nhà, khoản vay, thực phẩm, điện nước, học phí, chăm sóc con, hỗ trợ cha mẹ và các chi phí khác. Nếu người mẹ phải giảm thời gian làm việc để chăm chồng, nguồn thu nhập thứ hai cũng có thể giảm. Khi đó chuỗi tác động trở thành: <strong>Người trụ cột mắc bệnh → Thu nhập chính giảm → Người chăm sóc giảm thời gian làm việc → Thu nhập thứ hai có thể giảm → Chi phí điều trị tăng → Quỹ dự phòng bị rút → Áp lực trả nợ tăng → Mục tiêu học tập của con và kế hoạch dài hạn bị ảnh hưởng. <\/strong>Một vấn đề sức khỏe của <strong>một người<\/strong> vì thế có thể trở thành vấn đề tài chính của <strong>cả gia đình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Day Chuyen Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Người trụ cột mắc bệnh tạo ra hiệu ứng dây chuyền<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Người chăm sóc cũng cần được tính vào bài toán<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một trong những khoản thường bị bỏ sót. Khi bệnh nhân cần chăm sóc dài ngày, vợ\/chồng hoặc một thành viên khác có thể phải nghỉ việc, giảm giờ làm hoặc từ bỏ một phần hoạt động kinh doanh. Gia đình khi đó chịu <strong>Caregiver Financial Impact – Tác động tài chính của người chăm sóc<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Nếu người bệnh mất 30 triệu đồng thu nhập mỗi tháng và người chăm sóc giảm thêm 10 triệu đồng, tổng tác động không còn là 30 triệu mà có thể lên tới 40 triệu đồng\/tháng. Nếu thuê người chăm sóc thay vì người thân nghỉ làm, tác động lại xuất hiện dưới dạng một khoản chi phí mới. Dù theo cách nào, nó vẫn phải được đưa vào Hồ sơ Bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần tính cả hai phía: <strong>Income Loss của người bệnh + Income\/Cost Impact của người chăm sóc.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Khoản vay là yếu tố có thể làm Protection Gap tăng rất nhanh<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình không có nợ và một gia đình đang trả khoản vay mua nhà 25 triệu đồng\/tháng có khả năng chịu đựng biến cố hoàn toàn khác nhau, dù thu nhập giống nhau. Khi người trụ cột mắc bệnh, khoản vay không tự động biến mất. Đây là lý do <strong>Liabilities – Nghĩa vụ tài chính<\/strong> phải nằm trong Hồ sơ Bảo vệ Sức khỏe và Hồ sơ Bảo vệ Thu nhập.<\/span><\/p><p><span style=\"color:#006600;\">Có thể đặt câu hỏi rất thực tế: <strong>Nếu nguồn thu nhập chính biến mất trong 12 tháng, gia đình có tiếp tục trả được khoản vay mua nhà không?<\/strong> Nếu câu trả lời là không, rủi ro sức khỏe đã trở thành rủi ro đối với cả tài sản của gia đình.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, với người đang có khoản vay lớn, bảo vệ sức khỏe, bảo vệ thu nhập và bảo vệ nghĩa vụ tài chính cần được nhìn như những lớp có liên hệ với nhau chứ không phải ba vấn đề độc lập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng có thể duy trì gia đình được bao lâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một trong những chỉ số đơn giản nhưng hữu ích nhất là <strong>Runway – thời gian gia đình có thể duy trì cuộc sống nếu thu nhập bị gián đoạn<\/strong>. Thay vì chỉ nói <strong>“Gia đình có 200 triệu đồng tiết kiệm”<\/strong>, hãy chuyển thành câu hỏi: <strong>“200 triệu đó giúp gia đình duy trì được bao nhiêu tháng?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu sau khi giảm các khoản không thiết yếu, gia đình vẫn cần 40 triệu đồng\/tháng và còn 20 triệu đồng thu nhập ổn định, mức thiếu hụt là 20 triệu đồng\/tháng. Quỹ dự phòng 200 triệu về lý thuyết có thể bù khoảng thiếu hụt này trong khoảng 10 tháng, trước khi tính thêm chi phí y tế và các khoản phát sinh.<\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do <strong>số tiền tuyệt đối chưa đủ để đánh giá khả năng bảo vệ<\/strong>. Điều quan trọng hơn là mối quan hệ giữa <strong>Nguồn lực hiện có ↔ Mức thiếu hụt hàng tháng ↔ Thời gian biến cố kéo dài.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Quy dự phong Gia đình Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Quỹ dự phòng có thể duy trì gia đình được bao lâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy thử kiểm tra gia đình ở mốc 3 – 6 – 12 – 24 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không ai biết chính xác một biến cố sức khỏe sẽ kéo dài bao lâu. Vì vậy thay vì dự báo một con số duy nhất, gia đình có thể xây nhiều kịch bản. <strong>Sau 3 tháng<\/strong>, thu nhập còn bao nhiêu và quỹ dự phòng còn bao nhiêu? <strong>Sau 6 tháng<\/strong>, gia đình có bắt đầu phải sử dụng tiền dành cho những mục tiêu khác không? <strong>Sau 12 tháng<\/strong>, có phải vay tiền, bán tài sản hoặc thay đổi kế hoạch học tập của con không? <strong>Sau 24 tháng<\/strong>, liệu cấu trúc tài chính của gia đình còn giữ được hay đã phải thay đổi hoàn toàn?<\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể rất ổn ở kịch bản ba tháng nhưng bắt đầu xuất hiện Protection Gap lớn ở tháng thứ sáu. Gia đình khác có thể chịu được 12 tháng nhờ quỹ dự phòng và nhiều nguồn thu nhập. Vì vậy <strong>Protection Gap thay đổi theo thời gian<\/strong>, chứ không phải một con số cố định.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Mất thu nhập có thể ảnh hưởng cả tương lai của con cái<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu gia đình không chuẩn bị đủ, nguồn tiền đầu tiên được sử dụng thường là tiền tiết kiệm. Khi quỹ dự phòng cạn, gia đình có thể bắt đầu sử dụng những khoản dành cho mục tiêu dài hạn như quỹ học tập của con, tiền mua nhà, vốn kinh doanh hoặc tài sản đầu tư.<\/span><\/p><p><span style=\"color:#006600;\">Khi đó một biến cố xảy ra hôm nay bắt đầu ảnh hưởng tới tương lai: <strong>Bệnh nặng hôm nay → Thu nhập giảm → Quỹ dự phòng giảm → Quỹ học tập bị sử dụng → Mục tiêu giáo dục của con bị ảnh hưởng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do <strong>Health Protection Profile<\/strong> có liên hệ trực tiếp với <strong>Child Protection Profile<\/strong> và <strong>Family Protection Profile<\/strong>. Bảo vệ một người trụ cột cũng chính là bảo vệ những mục tiêu phụ thuộc vào thu nhập của người đó.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Có BHYT và bảo hiểm sức khỏe vẫn có thể tồn tại Income Protection Gap<\/strong><\/span><\/p><p><span style=\"color:#006600;\">BHYT và bảo hiểm sức khỏe có vai trò quan trọng trong việc chia sẻ các chi phí y tế thuộc phạm vi và điều kiện tương ứng. Nhưng <strong>Medical Cost Gap<\/strong> và <strong>Income Protection Gap<\/strong> là hai vấn đề khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể có: <strong>BHYT tốt ✓ Bảo hiểm sức khỏe tốt ✓ Viện phí được hỗ trợ đáng kể ✓<\/strong> nhưng đồng thời: <strong>Người trụ cột nghỉ làm 12 tháng ✕ Thu nhập giảm mạnh ✕ Khoản vay vẫn tiếp tục ✕ Quỹ dự phòng chỉ đủ 3 tháng ✕<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi đó, <strong>chi phí điều trị có thể đã được bảo vệ tương đối tốt nhưng dòng tiền gia đình vẫn còn khoảng trống lớn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Đây là một trong những lý do iProtect cần tách rõ: <strong>Health Protection Gap ≠ Medical Insurance Gap ≠ Income Protection Gap.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Khoang trong BV Gia dinh.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Có BHYT và bảo hiểm sức khỏe vẫn có thể tồn tại Income Protection Gap<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Vậy gia đình cần bảo vệ bao nhiêu thu nhập?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không nên lấy máy móc toàn bộ thu nhập hiện tại nhân với 12 tháng. Mục tiêu không nhất thiết là thay thế 100% mức sống trước biến cố, mà trước tiên phải xác định <strong>mức thu nhập tối thiểu cần thiết để gia đình không rơi vào khủng hoảng tài chính<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể tính theo cấu trúc: <strong>Nhu cầu dòng tiền tối thiểu = Chi phí sinh hoạt thiết yếu + Khoản vay + Học phí và người phụ thuộc + Chi phí chăm sóc\/phục hồi + Các nghĩa vụ bắt buộc khác.<\/strong> Sau đó trừ đi <strong>Thu nhập của người còn lại + Thu nhập thụ động + Trợ cấp\/phúc lợi có thể nhận + Các nguồn thu ổn định khác<\/strong>. Phần còn thiếu chính là <strong>Income Protection Gap hàng tháng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Tiếp tục nhân khoảng thiếu hụt đó với thời gian cần bảo vệ 6, 12 hoặc 24 tháng, chúng ta bắt đầu có một con số có ý nghĩa để lập kế hoạch.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Ví dụ: cùng thu nhập 50 triệu nhưng Protection Gap hoàn toàn khác nhau<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Người A thu nhập 50 triệu\/tháng, độc thân, không nợ, chi phí thiết yếu 15 triệu và có quỹ dự phòng 500 triệu. Người B cũng thu nhập 50 triệu nhưng là nguồn thu chính của gia đình bốn người, đang vay mua nhà 20 triệu\/tháng, tổng nhu cầu thiết yếu của gia đình 40 triệu và chỉ có quỹ dự phòng 100 triệu.<\/span><\/p><p><span style=\"color:#006600;\">Cùng một mức thu nhập, cùng mắc một bệnh và cùng phải nghỉ làm sáu tháng, tác động tài chính có thể hoàn toàn khác nhau. Vì vậy <strong>thu nhập không phải dữ liệu duy nhất để xác định mức bảo vệ; cấu trúc gia đình mới quyết định mức độ phụ thuộc vào thu nhập đó.<\/strong>Đây chính là lý do iProtect cần Profile trước khi Recommendation.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 5 lớp bảo vệ dòng tiền gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có khả năng chống chịu tốt thường không phụ thuộc vào một giải pháp duy nhất. Có thể nhìn theo năm lớp: <strong>Lớp 1 – Thu nhập còn lại<\/strong>, gồm thu nhập của vợ\/chồng, nguồn thu phụ hoặc nguồn thu thụ động. <strong>Lớp 2 – Phúc lợi và quyền lợi hiện có<\/strong>, chẳng hạn các chế độ phù hợp và quyền lợi từ doanh nghiệp hoặc hợp đồng bảo hiểm theo điều kiện áp dụng. <strong>Lớp 3 – Quỹ dự phòng<\/strong>, dùng để hấp thụ cú sốc ngắn và trung hạn. <strong>Lớp 4 – Các công cụ chuyển giao rủi ro<\/strong>, trong đó bảo hiểm có thể là một thành phần nếu phù hợp. <strong>Lớp 5 – Kế hoạch phục hồi thu nhập<\/strong>, tức cách người bệnh và gia đình từng bước quay lại trạng thái tài chính ổn định.<\/span><\/p><p><span style=\"color:#006600;\">Mục tiêu không phải làm cho mọi rủi ro biến mất, mà là tránh tình trạng <strong>một biến cố sức khỏe có thể phá vỡ toàn bộ cấu trúc tài chính gia đình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Lop bao ve dong tien Gia dinh.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> 5 lớp bảo vệ dòng tiền gia đình<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi để kiểm tra Income Protection Gap<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình có thể bắt đầu bằng những câu hỏi rất thực tế: Ai đang tạo ra thu nhập chính? Nếu người đó nghỉ làm, bao nhiêu phần trăm thu nhập còn lại? Gia đình cần tối thiểu bao nhiêu tiền mỗi tháng? Khoản vay và nghĩa vụ bắt buộc là bao nhiêu? Có bao nhiêu người phụ thuộc? Người chăm sóc có phải nghỉ làm không? Quỹ dự phòng có thể bù phần thiếu hụt trong bao nhiêu tháng? Hiện có những phúc lợi và bảo hiểm nào hỗ trợ? Nếu biến cố kéo dài 12 tháng thì phải sử dụng nguồn tài sản nào tiếp theo? Và ở thời điểm nào gia đình bắt đầu phải vay tiền, bán tài sản hoặc sử dụng tiền dành cho các mục tiêu tương lai?<\/span><\/p><p><span style=\"color:#006600;\">Nếu trả lời được 10 câu hỏi này, gia đình sẽ bắt đầu nhìn thấy <strong>Income Protection Gap<\/strong> của chính mình.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 10 cau hoi kiem tra tai chinh gi dinh.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi để kiểm tra Income Protection Gap<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ bệnh nặng đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là bước phát triển tự nhiên tiếp theo của iProtect. Một câu hỏi đời thường như <strong>“Nếu tôi bệnh và phải nghỉ làm thì gia đình sống bằng gì?”<\/strong> có thể được chuyển thành dữ liệu có cấu trúc: <strong>CON NGƯỜI → VAI TRÒ GIA ĐÌNH → THU NHẬP → NGƯỜI PHỤ THUỘC → CHI PHÍ THIẾT YẾU → KHOẢN VAY → QUỸ DỰ PHÒNG → BẢO VỆ HIỆN CÓ → KỊCH BẢN 3\/6\/12\/24 THÁNG → THU NHẬP CÒN LẠI → DÒNG TIỀN THIẾU HỤT → INCOME PROTECTION GAP → PRIORITY → SOLUTION.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là <strong>Income Protection Profile – Hồ sơ Bảo vệ Thu nhập<\/strong>. Nó không thay thế Health Protection Profile mà kết nối với hồ sơ sức khỏe. Một biến cố bệnh nặng xuất phát từ <strong>Health Risk<\/strong>, nhưng hậu quả lại đi qua <strong>Income Risk<\/strong>, rồi lan sang <strong>Family Risk, Child Risk, Home\/Loan Risk<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Ho Sơ Bao Ve thu Nhap.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ bệnh nặng đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Không phải cứ có Income Gap là phải mua thêm bảo hiểm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là nguyên tắc cần giữ xuyên suốt. <strong>Income Protection Gap không đồng nghĩa Insurance Gap.<\/strong> Nếu phát hiện gia đình chỉ chịu được ba tháng khi người trụ cột nghỉ làm, giải pháp có thể là tăng quỹ dự phòng, giảm nợ, xây thêm nguồn thu nhập, điều chỉnh cấu trúc chi tiêu, sử dụng tốt hơn các quyền lợi đang có, xây kế hoạch kinh doanh không phụ thuộc hoàn toàn vào một người hoặc sử dụng bảo hiểm để chuyển giao một phần rủi ro.<\/span><\/p><p><span style=\"color:#006600;\">Có thể biểu diễn: <strong>GAP → PRIORITY → SOLUTION MIX<\/strong> chứ không phải: <strong>GAP → INSURANCE PRODUCT.<\/strong> Chính sự khác biệt này giúp iProtect đứng ở lớp <strong>Discovery<\/strong> trước lớp bán hàng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Câu hỏi quan trọng cuối cùng: Nếu ngày mai bạn không thể làm việc, gia đình duy trì được bao lâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người có thể mất khả năng làm việc trước khi mất khả năng chi tiêu. Đây là nghịch lý tài chính lớn nhất của bệnh nặng: <strong>khi khả năng kiếm tiền giảm xuống, nhu cầu sử dụng tiền lại có thể tăng lên.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Vì vậy đừng chỉ hỏi: <strong>“Nếu mắc bệnh, tôi cần bao nhiêu tiền chữa bệnh?”<\/strong> Hãy hỏi thêm: <strong>“Nếu tôi không thể tạo ra thu nhập trong 6–12 tháng, gia đình tôi vẫn trả được tiền nhà, nuôi con, trả nợ, duy trì cuộc sống và có đủ thời gian để tôi phục hồi hay không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu câu trả lời chưa rõ, đó chính là một tín hiệu cần xây <strong>Hồ sơ Bảo vệ Thu nhập<\/strong>. Từ đây iProtect có thể kết nối <strong>Health Protection Profile → Income Protection Profile → Family Protection Profile<\/strong>, để nhìn một biến cố sức khỏe không chỉ dưới góc độ bệnh viện mà dưới góc độ <strong>khả năng chống chịu của cả gia đình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Cau hoi Quan trong.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Nếu ngày mai bạn không thể làm việc, gia đình duy trì được bao lâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\">Mục tiêu cuối cùng vì thế không phải bảo vệ một mức lương trên giấy. Mục tiêu là <strong>bảo vệ khả năng tiếp tục cuộc sống của gia đình khi người tạo ra thu nhập tạm thời không thể làm việc<\/strong>. Và đó là bước chuyển rất quan trọng từ <strong>bảo hiểm một rủi ro<\/strong> sang <strong>hiểu và quản trị Khoảng trống Bảo vệ của con người và gia đình<\/strong>.<\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/1%20BH%20Suc%20Khoe\/5%20Cau%20hoi%20Quan%20trong.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/1%20BH%20Suc%20Khoe\/5%20Cau%20hoi%20Quan%20trong.png","tags":"bệnh nặng,bệnh hiểm nghèo,nghỉ làm vì bệnh,mất thu nhập,giảm thu nhập,bảo vệ thu nhập,người trụ cột,tài chính gia đình,quỹ dự phòng,khoản vay,người phụ thuộc,rủi ro tài chính,Khoảng trống Bảo vệ Thu nhập,Income Protection Gap,Income Protection Profile,Hồ sơ Bảo vệ Thu nhập,Health Protection Profile,Family Protection Profile,Protection Discovery,iProtect","count_view":0,"seo_name":"neu-mac-benh-nang-va-phai-nghi-lam-tai-chinh-gia-dinh-se-ra-sao","date_update":0,"date_created_format":"1788318929","meta_title":"Bệnh nặng không chỉ viện phí - Khoảng trống thu nhập có thể là rủi ro","meta_desc":"Nếu mắc bệnh nặng và phải nghỉ làm 6–12 tháng, tài chính gia đình sẽ ra sao? iProtect giúp tính thu nhập bị giảm, chi phí thiết yếu, khoản vay, người phụ thuộc, quỹ dự phòng và nguồn lực hiện có. Từ đó xác định Khoảng trống Bảo vệ Thu nhập và khả năng gia","meta_keyword":"mắc bệnh nặng phải nghỉ làm,nghỉ làm vì bệnh tài chính gia đình,mất thu nhập khi bệnh nặng,bệnh hiểm nghèo ảnh hưởng thu nhập,nếu người trụ cột mắc bệnh,người trụ cột nghỉ làm,gia đình sống thế nào khi mất thu nhập,quỹ dự phòng khi mất thu nhập,cần bao nh","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/neu-mac-benh-nang-va-phai-nghi-lam-tai-chinh-gia-dinh-se-ra-sao"}],"content_pagging":{"firstCurrentItem":1,"lastCurrentItem":4,"total":4,"limit":12,"currentPage":1,"total_page":1,"pages":[{"active":false,"disable":true,"type":"first","page":1,"url":"javascript:void(0)"},{"active":false,"disable":true,"type":"prev","page":1,"url":"javascript:void(0)"},{"active":true,"disable":false,"type":"page","page":1,"url":"javascript:void(0)"},{"active":false,"disable":false,"type":"next","page":1,"url":"javascript:void(0)"},{"active":false,"disable":false,"type":"last","page":1,"url":"javascript:void(0)"}]}},"widget_17132412":{"content_data":{"price_final":""}},"widget_17132417":{"content_data":{"content":"danh mục"}},"widget_17132426":{"content_data":{"content":"thống kê truy cập"}},"widget_17132420":{"content_data":{"content":"ĐĂNG KÝ nhận tin"}},"widget_17132421":{"content_data":{"content":"<p>Để nhận được ưu đãi đặc biệt và bản tin sức khỏe hữu ích<\/p>\n"}},"widget_17132424":{"content_data":{"content":"Đăng ký"}},"widget_17132106":{"content_data":{"content":"liên hệ"}},"widget_17132112":{"content_data":{"content":"địa chỉ"}},"widget_17132118":{"content_data":{"content":"SỐ ĐIỆN THOẠI\n"}},"widget_17132124":{"content_data":{"content":"EMAIL"}},"widget_17132126":{"content_data":{"content":"KHÁM PHÁ RỦI RO"}},"widget_17132130":{"content_data":{"content":"danh mục GIẢI PHÁP"}},"widget_17132136":{"content_data":[{"id":546760,"name":"Giới thiệu","desc":"","content":"","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"gioi-thieu","date_update":0,"date_created_format":"0","meta_title":"Giới thiệu iProtect – Nền tảng Khám phá Bảo vệ","meta_desc":"iProtect.vn là Nền tảng Khám phá Bảo vệ – Protection Discovery Platform, giúp cá nhân, gia đình và doanh nghiệp bắt đầu từ nhu cầu thực tế, nhận diện rủi ro, Protection Gap và Protection Profile trước khi khám phá giải pháp, sản phẩm bảo hiểm, công ty bảo","meta_keyword":"iProtect, iProtect.vn, iProtect là gì, Protection Discovery, Protection Discovery Platform, nền tảng khám phá bảo vệ, khám phá bảo vệ, Protection Gap, khoảng trống bảo vệ, Protection Profile, hồ sơ bảo vệ, Risk Discovery, Solution Discovery, Insurance Dis","unique":32929,"index":0},{"id":546761,"name":"Điều Khoản Sử Dụng","desc":"","content":"","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"chinh-sach-bao-hanh","date_update":0,"date_created_format":"0","meta_title":"","meta_desc":"","meta_keyword":"","unique":32930,"index":1},{"id":546762,"name":"Chính Sách Bảo Mật","desc":"","content":"","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"chinh-sach-doi-tra","date_update":0,"date_created_format":"0","meta_title":"","meta_desc":"","meta_keyword":"","unique":32931,"index":2},{"id":546749,"name":"Liên hệ","desc":"","content":"","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"lien-he","date_update":0,"date_created_format":"0","meta_title":"","meta_desc":"","meta_keyword":"","unique":29309,"index":3}]},"title_page":"Protection Discovery – Khám phá nhu cầu bảo vệ cùng iProtect","category_desc":"# KHÁM PHÁ – Bắt đầu từ điều bạn muốn bảo vệ\nMỗi người, mỗi gia đình và mỗi doanh nghiệp đều có những điều quan trọng cần được bảo vệ, nhưng nhu cầu bảo vệ không giống nhau. Đó có thể là sức khỏe, con cái, nguồn thu nhập, người trụ cột, chiếc xe, ngôi nhà, tài sản hay hoạt động kinh doanh.\n\n**KHÁM PHÁ** trên iProtect được xây dựng để giúp người dùng bắt đầu từ một câu hỏi đơn giản: **“Bạn muốn bảo vệ điều gì?”**\n\nThay vì bắt đầu bằng việc lựa chọn một sản phẩm bảo hiểm, KHÁM PHÁ giúp người dùng từng bước nhận diện nhu cầu, hiểu những rủi ro có thể ảnh hưởng đến cuộc sống và tài chính, xác định những lớp bảo vệ đã có và những khoảng trống cần được xem xét.\n\nNội dung KHÁM PHÁ được tổ chức theo 7 nhóm nhu cầu chính: **Tôi & Gia đình, Sức khỏe, Con cái, Thu nhập & Tài chính, Xe & Di chuyển, Nhà & Tài sản và Doanh nghiệp.** Mỗi nhóm tiếp tục đi sâu vào những tình huống thực tế để người dùng dễ dàng tìm hiểu theo chính hoàn cảnh của mình.\n\nTừ quá trình khám phá, iProtect hướng tới xây dựng các **Protection Profile – Hồ sơ Bảo vệ** như Family Protection Profile, Health Protection Profile, Child Protection Profile, Income Protection Profile, Car Protection Profile, Home Protection Profile và Business Protection Profile.\n\nCác hồ sơ này giúp hệ thống hóa nhu cầu và tạo nền tảng để người dùng tiếp tục tìm hiểu giải pháp, sản phẩm, thương hiệu bảo hiểm và chuyên viên tư vấn phù hợp.\n\n**KHÁM PHÁ không bắt đầu từ câu hỏi “Bạn muốn mua bảo hiểm nào?” mà bắt đầu từ câu hỏi “Bạn muốn bảo vệ điều gì?”.**\n\nĐó cũng là cách iProtect hướng tới một hành trình mới: **Khám phá nhu cầu → Hiểu rủi ro → Xây dựng hồ sơ bảo vệ → Tìm giải pháp → Kết nối tư vấn phù hợp.**"}