
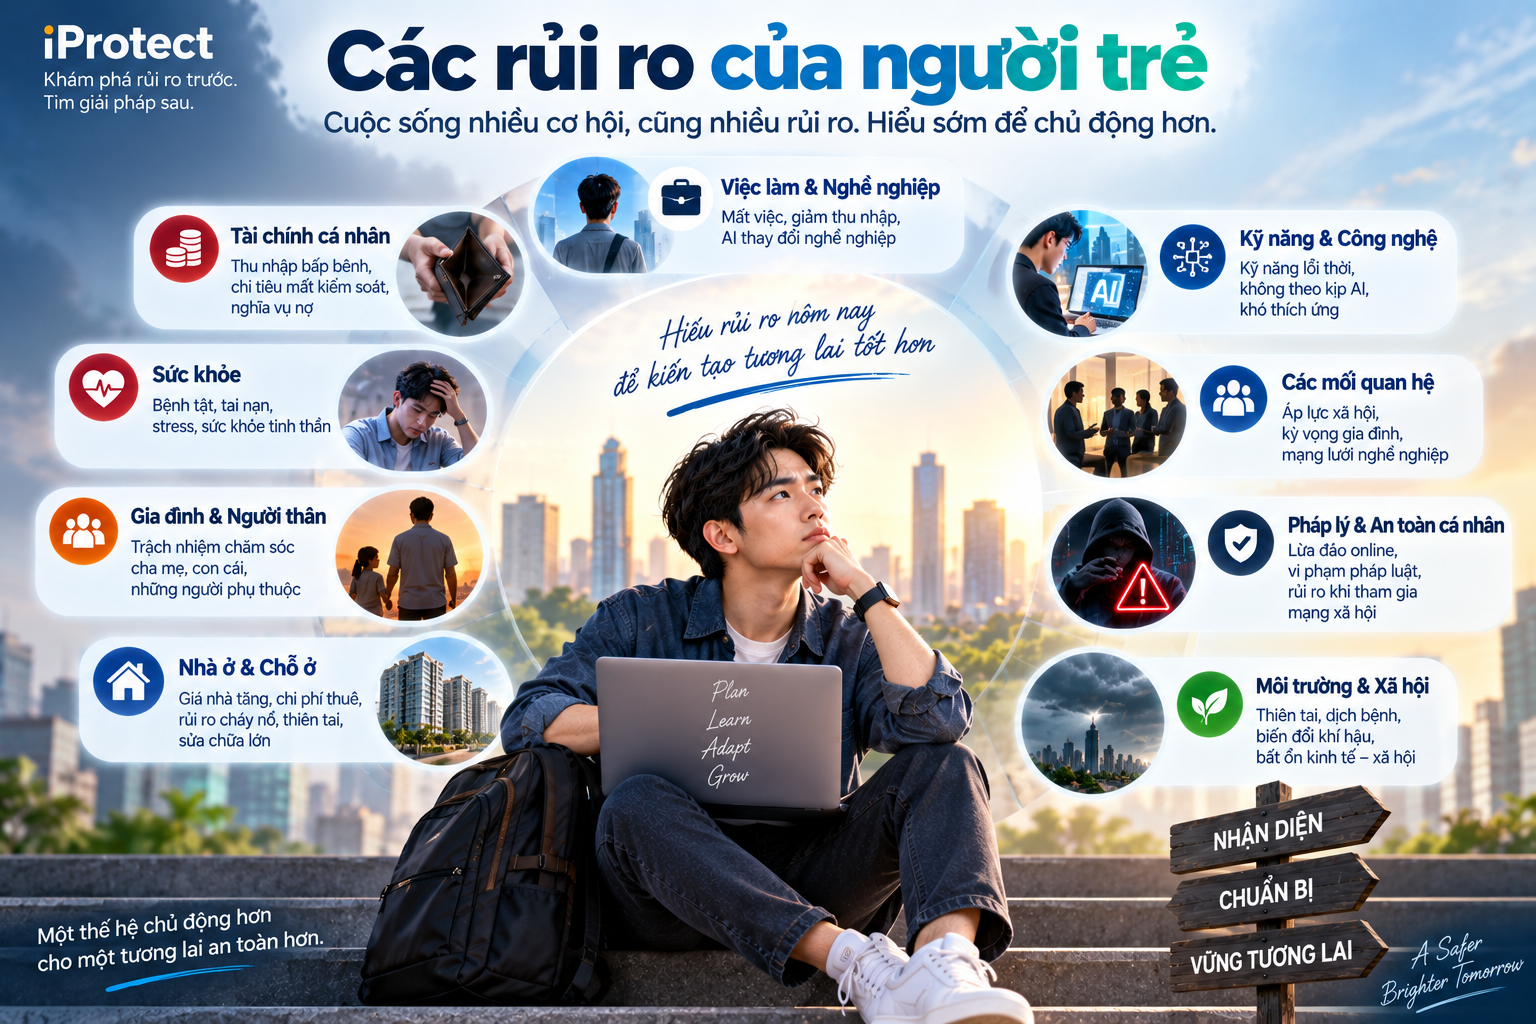
Việc làm & Nghề nghiệp – Mất việc, giảm thu nhập và AI thay đổi nghề nghiệp
Trong nhiều năm, khi nói đến bảo vệ tài chính, chúng ta thường nghĩ đến tiền tiết kiệm, nhà ở, xe, sức khỏe hoặc bảo hiểm. Nhưng đối với phần lớn người trẻ, tài sản tạo ra những tài sản đó lại là một thứ ít được nhìn nhận như một tài sản: Khả năng tạo ra thu nhập trong tương lai.
Một người 30 tuổi có thể chưa sở hữu nhiều bất động sản hay tiền tích lũy, nhưng nếu có nghề nghiệp tốt, kỹ năng phù hợp và khả năng làm việc thêm 30 năm, người đó đang sở hữu một Human Capital – vốn con người rất lớn. Vấn đề là Human Capital không bất biến. Doanh nghiệp có thể tái cấu trúc. Ngành nghề có thể suy giảm. Công nghệ có thể thay đổi cách một công việc được thực hiện. AI có thể tự động hóa một phần nhiệm vụ. Thu nhập có thể giảm. Sức khỏe có thể làm khả năng làm việc gián đoạn. Một kỹ năng từng có giá trị cao hôm nay có thể trở nên phổ biến vài năm sau.
Vì vậy, câu hỏi quan trọng đối với người trẻ không chỉ là: “Tôi có việc làm không?” mà còn là: “Khả năng tạo thu nhập của tôi bền vững đến mức nào nếu thị trường, doanh nghiệp hoặc công nghệ thay đổi?” Đó là Career & Income Risk – Rủi ro nghề nghiệp và thu nhập.
✨ Việc làm không phải tài sản duy nhất – khả năng tạo ra việc làm mới quan trọng hơn
Có một sự khác biệt lớn giữa Job Security – sự ổn định của một công việc và Career Resilience – khả năng phục hồi nghề nghiệp.
Một người có thể đang làm tại doanh nghiệp lớn, thu nhập tốt và hợp đồng ổn định nhưng kỹ năng lại quá đặc thù cho một vị trí. Nếu công việc đó biến mất, họ có thể mất nhiều tháng để tìm công việc tương đương. Ngược lại, một người làm trong môi trường biến động nhưng có kỹ năng được nhiều doanh nghiệp cần, mạng lưới nghề nghiệp tốt, khả năng học nhanh và nhiều cách tạo thu nhập có thể phục hồi nhanh hơn.
Vì vậy: Job Security trả lời: Công việc hiện tại có ổn định không? Trong khi Career Resilience trả lời: Nếu công việc hiện tại biến mất, tôi có thể tạo lại thu nhập nhanh đến đâu? Đối với Protection Discovery, câu hỏi thứ hai quan trọng hơn.
✨ 1. Mất việc – rủi ro dễ nhìn thấy nhất
Mất việc thường được xem là một sự kiện xảy ra tại một thời điểm: Hôm qua có việc → hôm nay mất việc. Nhưng thiệt hại tài chính thực tế lại diễn ra theo thời gian.
Giả sử một người: Thu nhập: 30 triệu/tháng; Chi phí thiết yếu: 18 triệu/tháng; Trả nợ: 7 triệu/tháng; Tiết kiệm có thể sử dụng: 100 triệu. Nếu mất việc, vấn đề không đơn giản là mất 30 triệu thu nhập. Hệ thống cần tính: Cash Burn = Chi phí thiết yếu + nghĩa vụ tài chính
Trong ví dụ: 18 + 7 = 25 triệu/tháng. 100 triệu tiền dự phòng tương đương khoảng: 4 tháng Runway. Đây mới là con số quan trọng. Nếu thu nhập dừng lại hôm nay, bạn có bao nhiêu tháng để tìm một nguồn thu mới trước khi tài chính bắt đầu gặp vấn đề?
✨ 2. Giảm thu nhập đôi khi nguy hiểm hơn mất việc
Mất việc là tín hiệu rất rõ nên người ta thường phản ứng ngay. Nhưng giảm thu nhập có thể xảy ra chậm hơn: 30 triệu ↓27 triệu ↓23 triệu ↓20 triệu. Trong khi:tiền thuê nhà vẫn vậy, khoản vay vẫn vậy, học phí vẫn vậy, chi phí gia đình vẫn vậy.
Đây là Income Compression – thu nhập bị co lại. Người trẻ đặc biệt dễ gặp vấn đề nếu mức sống đã được xây dựng dựa trên mức thu nhập cao nhất từng đạt được.
Ví dụ: Thu nhập 40 triệu → nghĩa vụ cố định 32 triệu. Tỷ lệ nghĩa vụ/thu nhập: 80%. Nếu thu nhập giảm còn 30 triệu, cấu trúc tài chính lập tức mất cân bằng. Vì vậy Protection Discovery không chỉ hỏi: Bạn kiếm bao nhiêu? mà phải hỏi: Bao nhiêu phần trăm thu nhập của bạn đã bị “khóa” bởi các nghĩa vụ cố định?
✨ 3. AI không nhất thiết lấy mất nghề nghiệp – nhưng có thể làm thay đổi giá trị của kỹ năng
Đây là rủi ro mới rất đáng chú ý. Câu hỏi phổ biến hiện nay là: “AI có thay thế công việc của tôi không?” Nhưng câu hỏi này có thể quá đơn giản. Một nghề thường bao gồm nhiều task – nhiệm vụ khác nhau.
Ví dụ một nhân viên marketing có thể: nghiên cứu, viết nội dung, thiết kế brief, phân tích dữ liệu, lập kế hoạch, làm báo cáo, gặp khách hàng, đàm phán, ra quyết định. AI có thể tự động hóa một số nhiệm vụ nhanh hơn những nhiệm vụ khác.
Do đó rủi ro không nhất thiết là: AI → nghề biến mất. Mà có thể là: AI → một số task được tự động hóa → doanh nghiệp cần ít người hơn → yêu cầu năng suất cao hơn → cấu trúc công việc thay đổi → giá trị kỹ năng thay đổi. Đây là AI Career Exposure – mức độ nghề nghiệp phơi nhiễm trước AI.
✨ 4. Một câu hỏi khó hơn: AI làm công việc của bạn hay AI làm công việc của người sử dụng bạn?
Ví dụ một nhân viên dành: 40% thời gian làm báo cáo, 20% tìm thông tin, 20% viết tài liệu, 20% giao tiếp và ra quyết định. Nếu AI giảm 60–80% thời gian của ba nhóm đầu, doanh nghiệp có thể không cần loại bỏ hoàn toàn vị trí đó.
Nhưng có thể xảy ra: 10 người → 6 người + AI. Như vậy nghề vẫn tồn tại nhưng nhu cầu lao động giảm. Đây là khác biệt rất quan trọng. Career Risk không chỉ xuất hiện khi một nghề biến mất. Nó xuất hiện khi: số người cần thiết để tạo cùng một lượng giá trị giảm xuống.
✨ 5. 7 vùng Career Risk người trẻ nên nhận diện
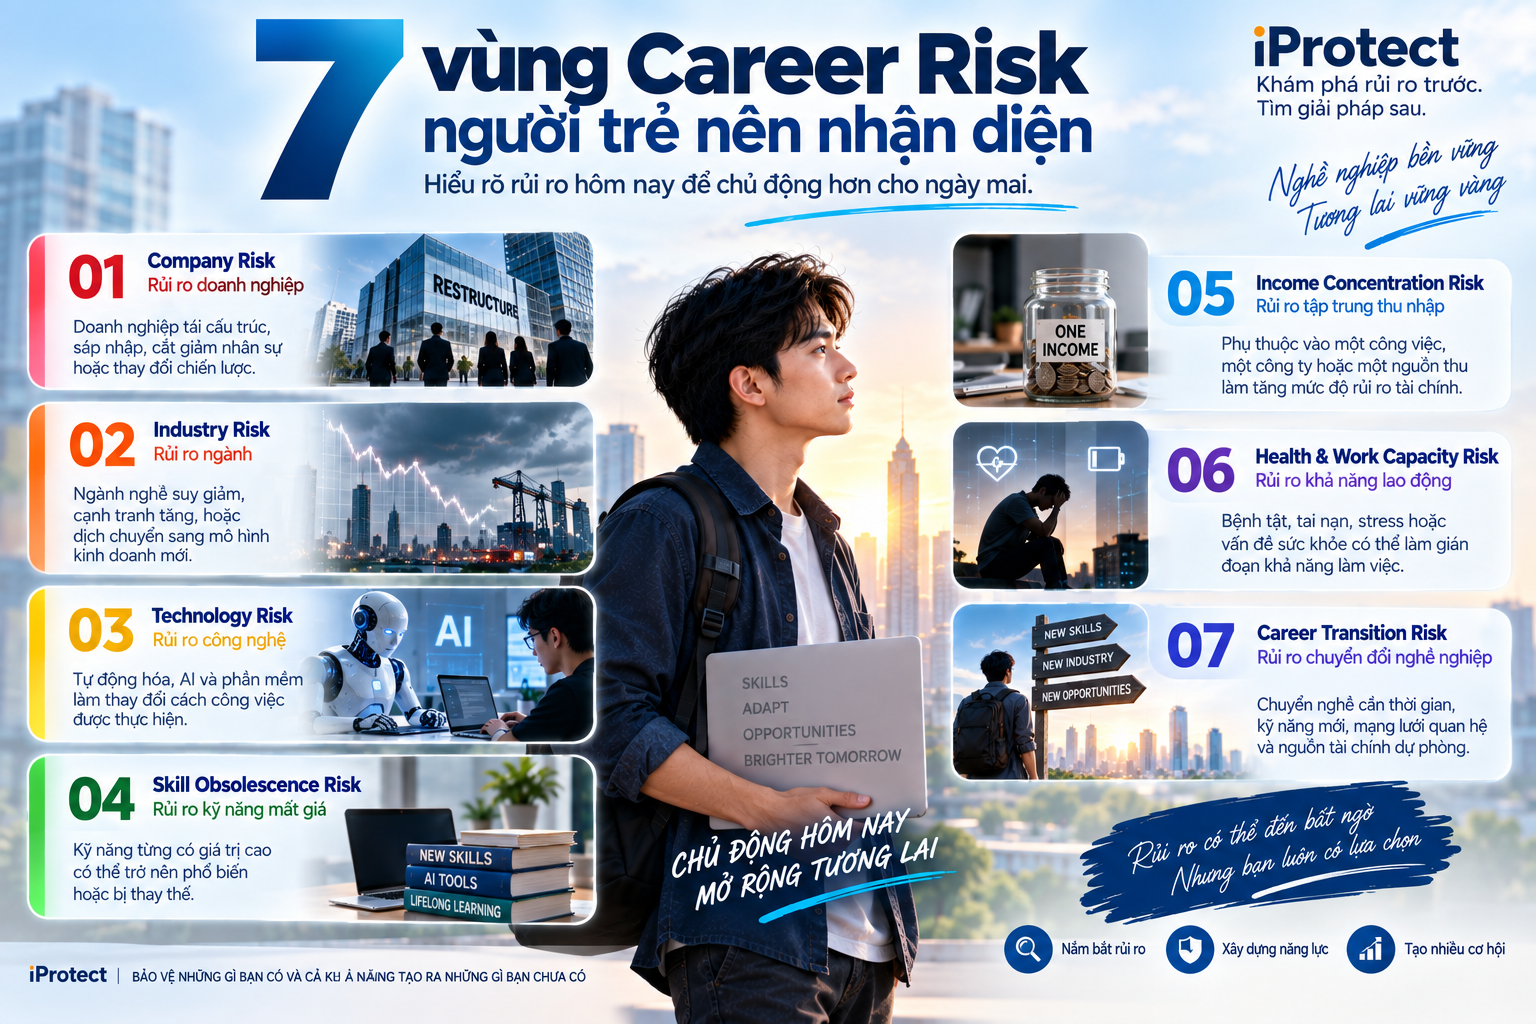
✨ 6. Hãy thử Career Stress Test
Thay vì hỏi: “Công việc của tôi có an toàn không?” hãy thử một số kịch bản.
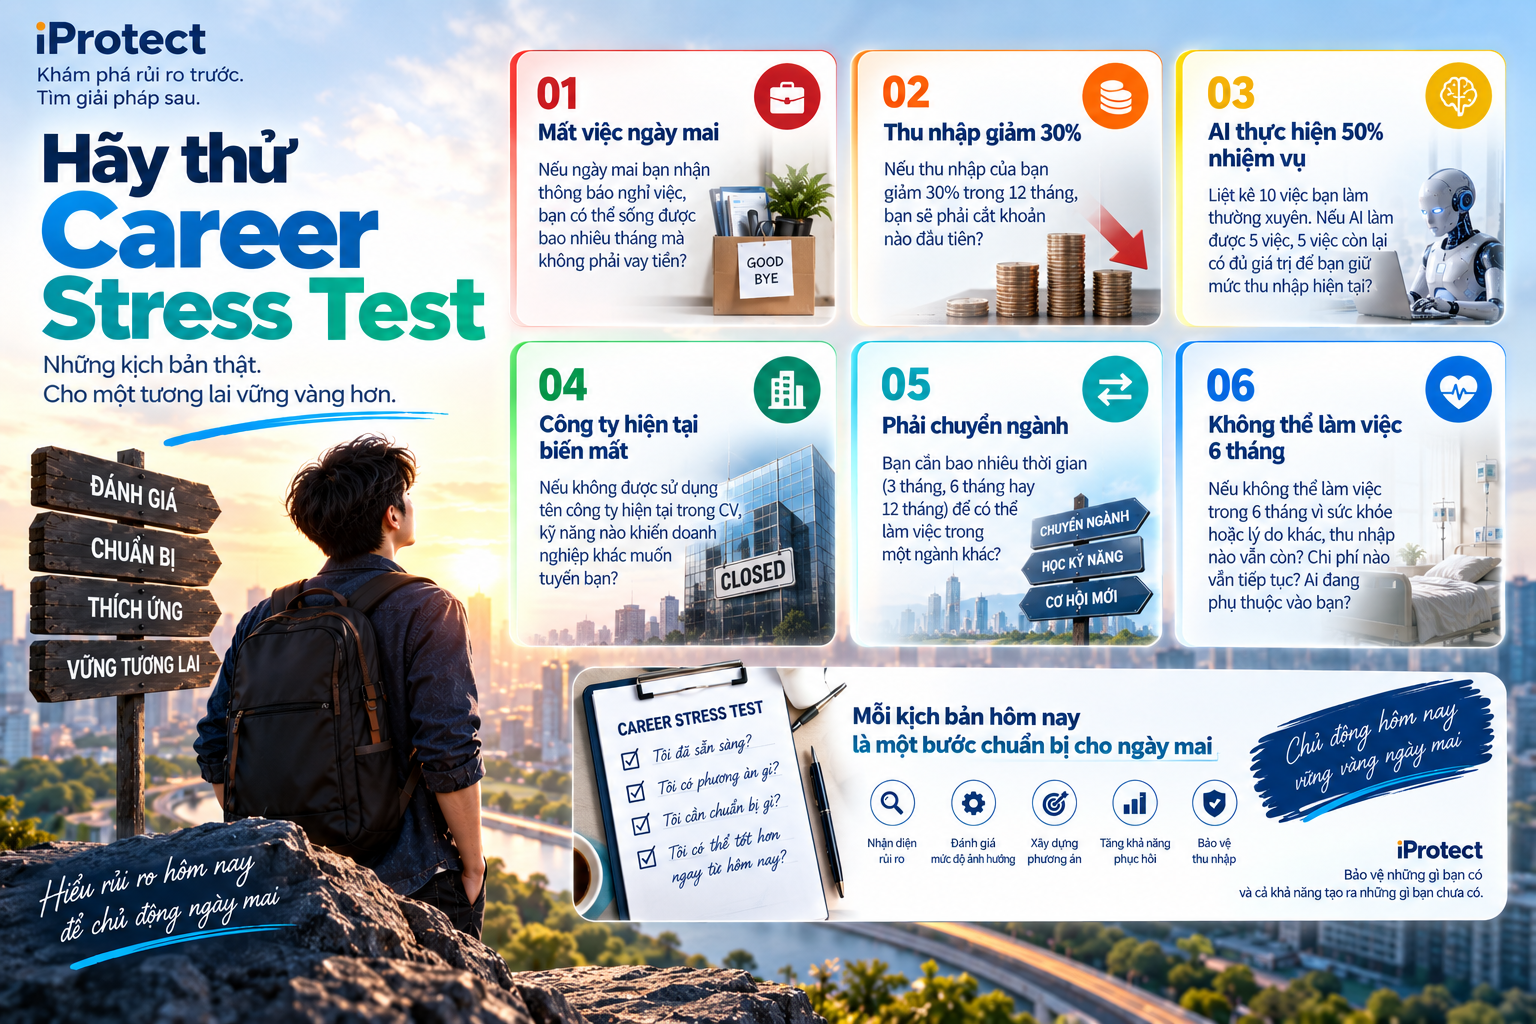
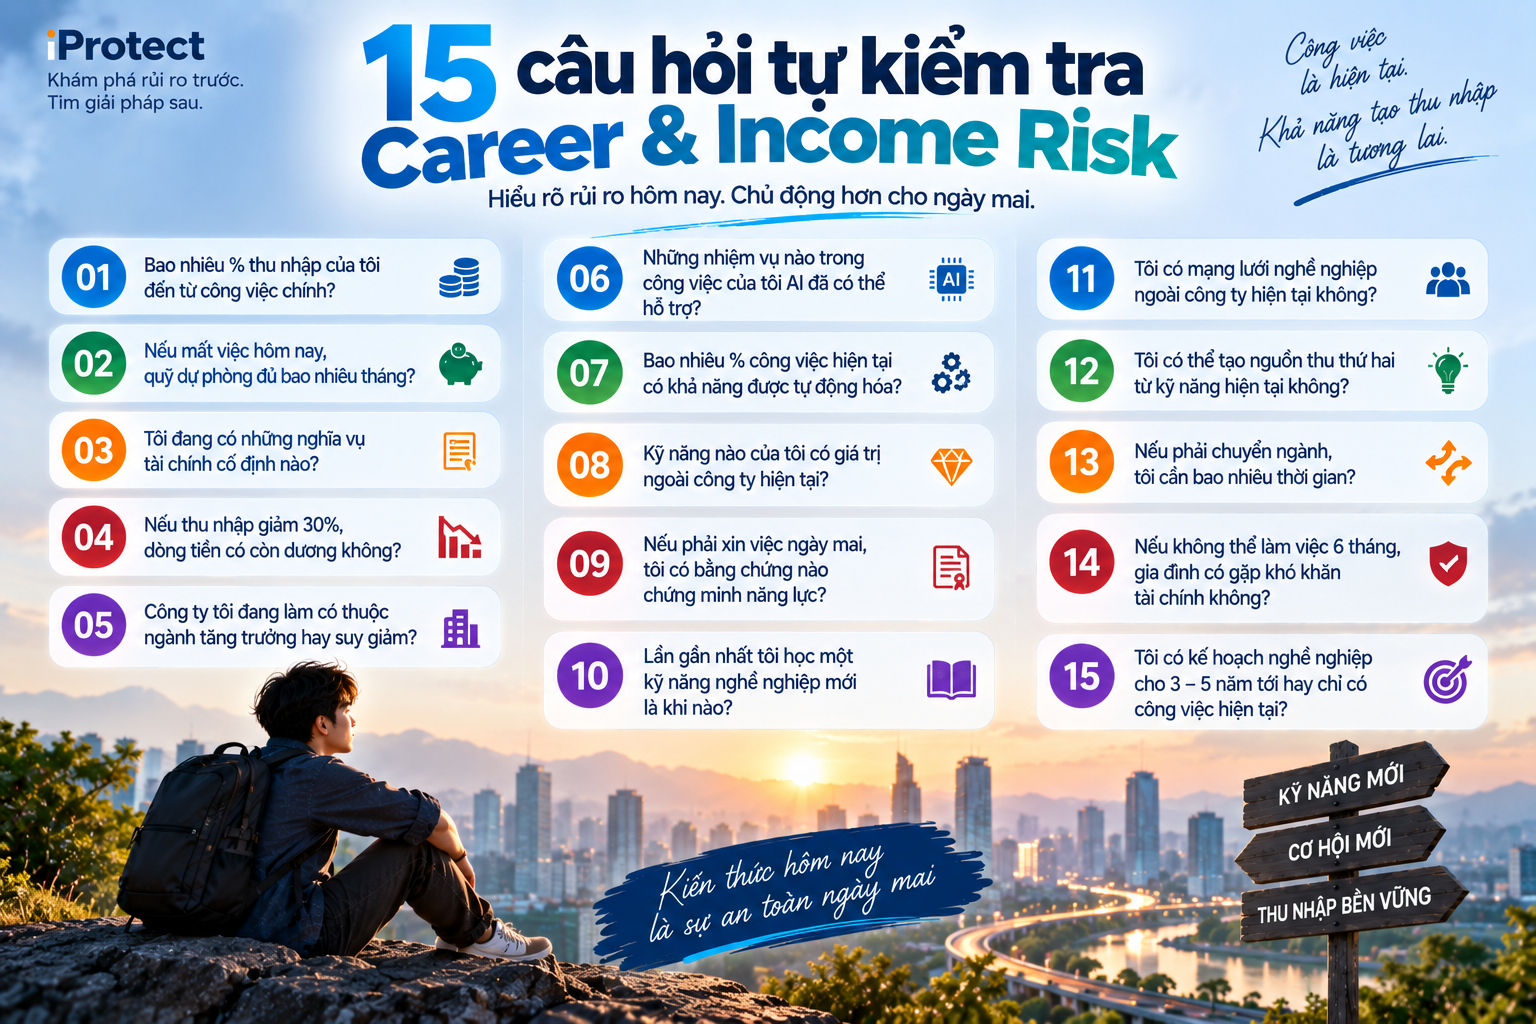
7. 15 câu hỏi tự kiểm tra Career & Income Risk
Hãy thử trả lời:
Những câu hỏi này không nhằm dự đoán liệu bạn có mất việc. Chúng giúp xác định: Career Protection Gap – Khoảng trống bảo vệ nghề nghiệp.
8. Career Protection Gap là gì?
Một người có thể có việc làm tốt nhưng Career Protection Gap vẫn rất lớn.
Ví dụ:
Thu nhập: 50 triệu/tháng
Nguồn thu: 100% từ lương
Quỹ dự phòng: 2 tháng
Mortgage: 20 triệu/tháng
Kỹ năng: rất chuyên biệt
Network: chủ yếu trong công ty
Khả năng chuyển nghề: thấp. Bề ngoài đây là một người có tài chính tốt. Nhưng cấu trúc bên dưới lại khá mong manh: Một công việc → một nguồn thu → nhiều nghĩa vụ. Ngược lại: Thu nhập 35 triệu; quỹ dự phòng 12 tháng; kỹ năng có thể chuyển đổi; nguồn thu phụ; network rộng; nghĩa vụ tài chính thấp có thể tạo ra Career Resilience cao hơn. Vì vậy:Thu nhập cao không đồng nghĩa với an toàn nghề nghiệp cao.
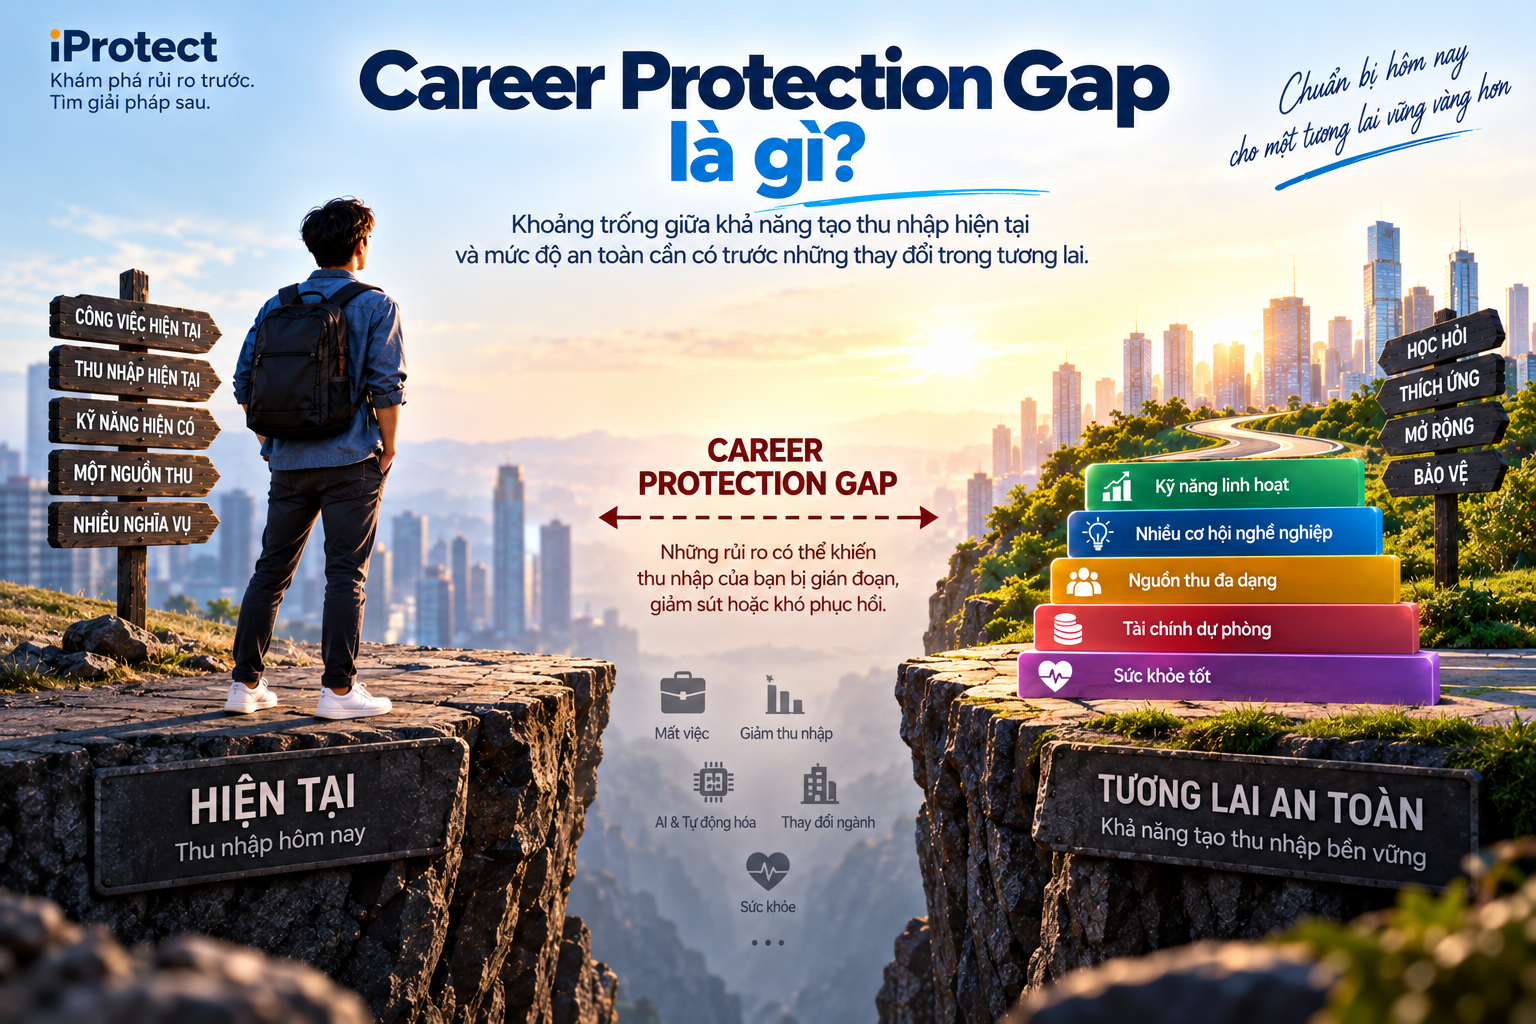
9. Bảo vệ nghề nghiệp không có nghĩa là mua bảo hiểm thất nghiệp
Đây là điểm iProtect cần nói rất rõ. Career Protection là một Protection Stack gồm nhiều lớp.
Nhưng một lần nữa: Insurance là một lớp của Career Protection, không phải toàn bộ Career Protection.
10. Một tài sản mới cần được quản lý: Skill Portfolio
Người trẻ thường có Investment Portfolio: tiền gửi, cổ phiếu, bất động sản, quỹ, vàng...
Nhưng ít người nghĩ tới: Skill Portfolio – Danh mục kỹ năng. Có thể chia thành: Core Skills
Kỹ năng tạo thu nhập hiện tại.
Nếu toàn bộ Skill Portfolio chỉ có: một kỹ năng + một ngành + một công ty thì Career Concentration Risk rất cao.
11. Từ CV sang Career Evidence
Trong thị trường lao động tương lai, việc nói: “Tôi có 10 năm kinh nghiệm.” có thể ngày càng chưa đủ. Câu hỏi sẽ chuyển thành: Bạn đã tạo ra kết quả gì?
Do đó người trẻ nên tích lũy: Project → Outcome → Evidence → Capability → Reputation.
Ví dụ thay vì: 5 năm làm digital marketing. Có thể chứng minh: quản lý ngân sách X → tạo Y leads → CAC giảm Z%. Đó là Career Evidence.
Khi doanh nghiệp thay đổi hoặc nghề nghiệp biến động, Evidence giúp năng lực có thể được mang sang một môi trường khác.
12. AI có thể làm giảm giá trị của một số kỹ năng nhưng tăng giá trị của những kỹ năng khác
Đây là lý do tôi không nghĩ thông điệp đúng nên là: “Hãy bảo vệ nghề nghiệp khỏi AI.” Thông điệp tốt hơn là: “Hãy bảo vệ khả năng tạo giá trị trong một nền kinh tế có AI.”
Một người sử dụng AI tốt có thể: nghiên cứu nhanh hơn, phân tích nhiều dữ liệu hơn, viết nhanh hơn, tự động hóa công việc lặp lại, quản lý nhiều khách hàng hơn, tạo sản phẩm với đội ngũ nhỏ hơn. Vì vậy AI vừa là: Risk vừa là:Protection Tool.
13. Một khái niệm rất đáng phát triển: Income Runway
Trong startup, runway là khoảng thời gian doanh nghiệp có thể tồn tại trước khi hết tiền.
Người trẻ cũng cần một khái niệm tương tự: Personal Income Runway Công thức đơn giản: Tài sản thanh khoản có thể sử dụng ÷ Chi phí thiết yếu hàng tháng = số tháng Runway.
Ví dụ: 180 triệu tiền có thể sử dụng ÷ 30 triệu chi phí thiết yếu = 6 tháng Income Runway. Con số này có ý nghĩa hơn rất nhiều so với chỉ hỏi: Bạn có bao nhiêu tiền tiết kiệm? Vì nó trả lời:Bạn có bao nhiêu thời gian để phục hồi nếu nguồn thu biến mất?
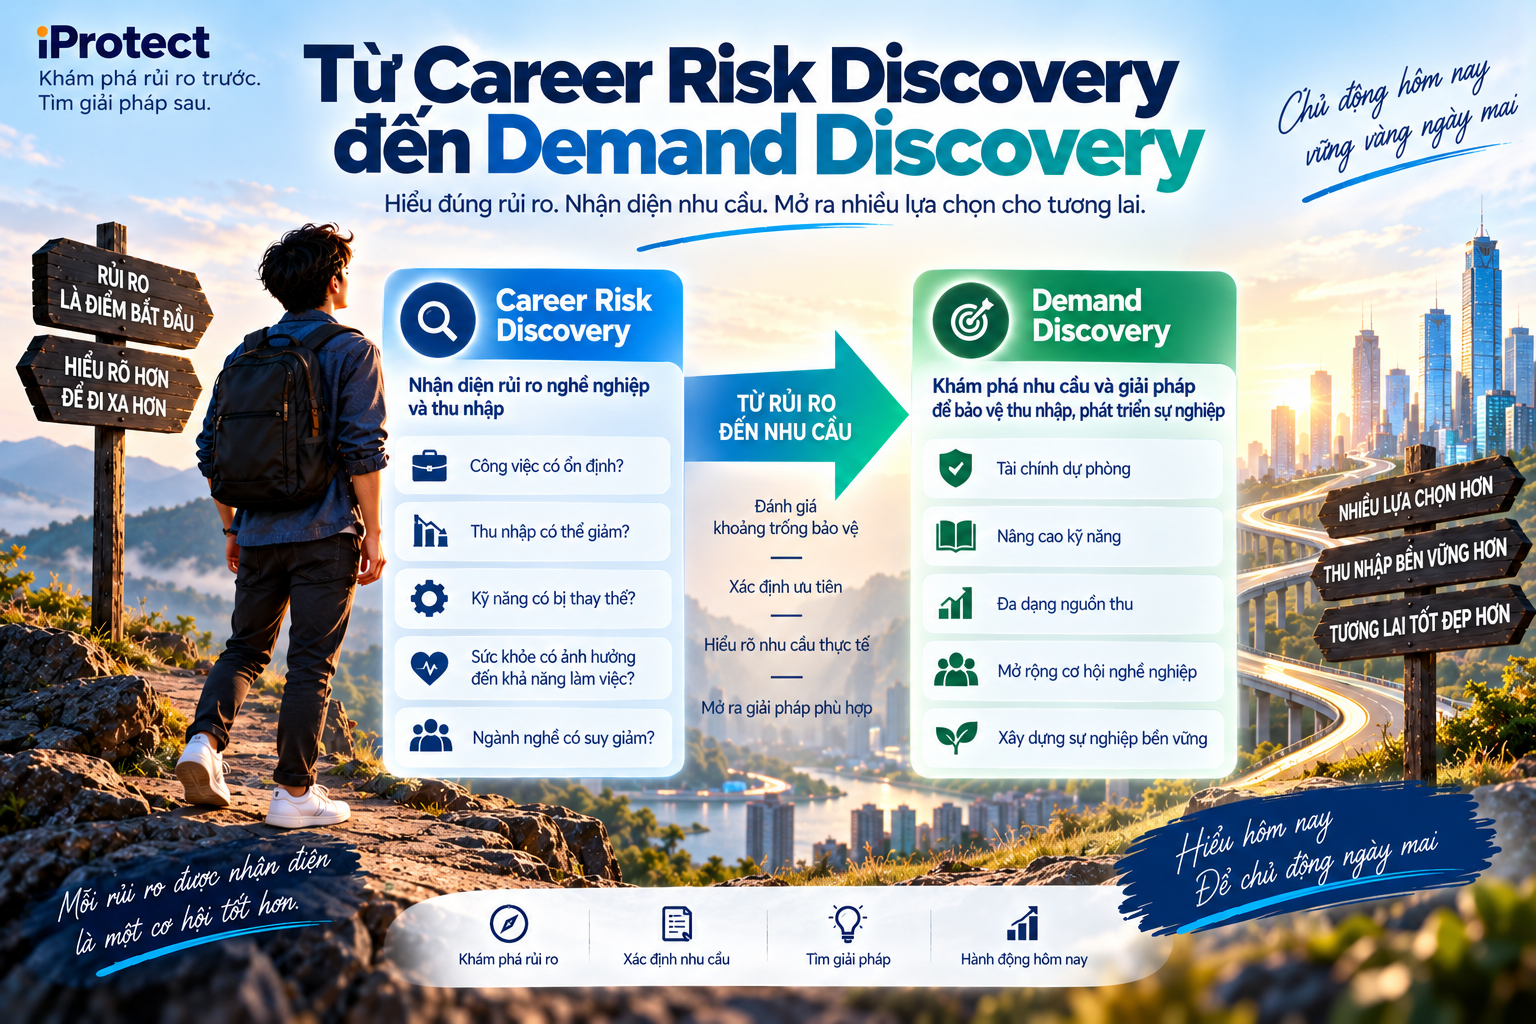
14. Từ Career Risk Discovery đến Demand Discovery
Đây là nơi chuyên đề kết nối với kiến trúc mới của iProtect. Một người tìm: “AI có thay thế nghề kế toán không?” đang có Information Need. Nhưng nếu qua Career Stress Test chúng ta biết: 35 tuổi ↓kế toán ↓90% thu nhập từ lương ↓mortgage 15 triệu/tháng ↓2 con ↓quỹ dự phòng 3 tháng ↓60% nhiệm vụ hiện tại mang tính lặp lại ↓chưa học công cụ AI ↓muốn chuẩn bị chuyển đổi trong 12 tháng thì chúng ta đã có:Qualified Career Demand. Nhu cầu thực sự không còn là: AI có thay kế toán không? Mà là: Làm thế nào để bảo vệ khả năng tạo thu nhập của người này trong 3–5 năm tới?
Từ đó Solution Discovery có thể tìm: đào tạo, career coaching, AI skills, quản trị tài chính, tái cấu trúc nợ, nguồn thu phụ, health protection, insurance protection hoặc cơ hội việc làm mới. Đó chính là: Career Risk Discovery ↓Career Profile ↓Career Protection Gap ↓Demand Discovery ↓Solution Discovery.
Bảo vệ nghề nghiệp trước hết là bảo vệ khả năng tạo thu nhập
Không ai có thể đảm bảo một công việc tồn tại mãi. Không doanh nghiệp nào có thể đảm bảo một vị trí không bao giờ thay đổi. Và trong thời đại AI, cũng rất khó dự đoán chính xác nghề nào sẽ biến đổi nhanh nhất.
Nhưng mỗi người có thể chuẩn bị để một thay đổi nghề nghiệp không trở thành một cuộc khủng hoảng tài chính. Hãy biết:
Nếu mất việc, mình sống được bao lâu.
Bởi tài sản lớn nhất của nhiều người trẻ không nằm trong tài khoản ngân hàng. Nó nằm ở: khả năng tiếp tục tạo ra giá trị và thu nhập trong tương lai. Vì vậy, Protection không chỉ bảo vệ những gì bạn đã có. Protection còn cần bảo vệ: khả năng tạo ra những gì bạn chưa có.
Các Bài Liên Quan:

