
Gia đình mới – Khi kết hôn, sinh con, cha mẹ và khoản vay cùng trở thành trách nhiệm
Kết hôn, sinh con, mua căn nhà đầu tiên hay bắt đầu hỗ trợ cha mẹ đều là những cột mốc quan trọng của người trẻ. Đây thường được xem là những bước tiến của cuộc sống, nhưng dưới góc độ tài chính, chúng đồng thời làm thay đổi rất nhanh cấu trúc rủi ro của một người.
Khi còn độc thân, một người có thể chủ yếu chịu trách nhiệm cho chính mình. Thu nhập giảm thì có thể giảm chi tiêu. Mất việc có thể chuyển chỗ ở, thay đổi kế hoạch hoặc trì hoãn một số mục tiêu. Nhưng sau khi lập gia đình, nhiều khoản chi phí và trách nhiệm không còn dễ dàng trì hoãn: tiền nhà, tiền vay ngân hàng, sinh hoạt gia đình, chăm sóc con, học phí, y tế, hỗ trợ cha mẹ và các nghĩa vụ dài hạn.
Một người từ chỗ chỉ cần bảo vệ bản thân bắt đầu phải bảo vệ cả một hệ thống gia đình.
Đó là lý do iProtect nhìn giai đoạn này dưới khái niệm New Family Risk – Rủi ro của gia đình mới: những rủi ro xuất hiện hoặc tăng mạnh khi trách nhiệm gia đình phát triển nhanh hơn khả năng tài chính dự phòng.
Câu hỏi quan trọng vì thế không chỉ là: Gia đình tôi kiếm được bao nhiêu tiền mỗi tháng? Mà còn là: Nếu một nguồn thu nhập biến mất, những ai và những nghĩa vụ nào sẽ bị ảnh hưởng?
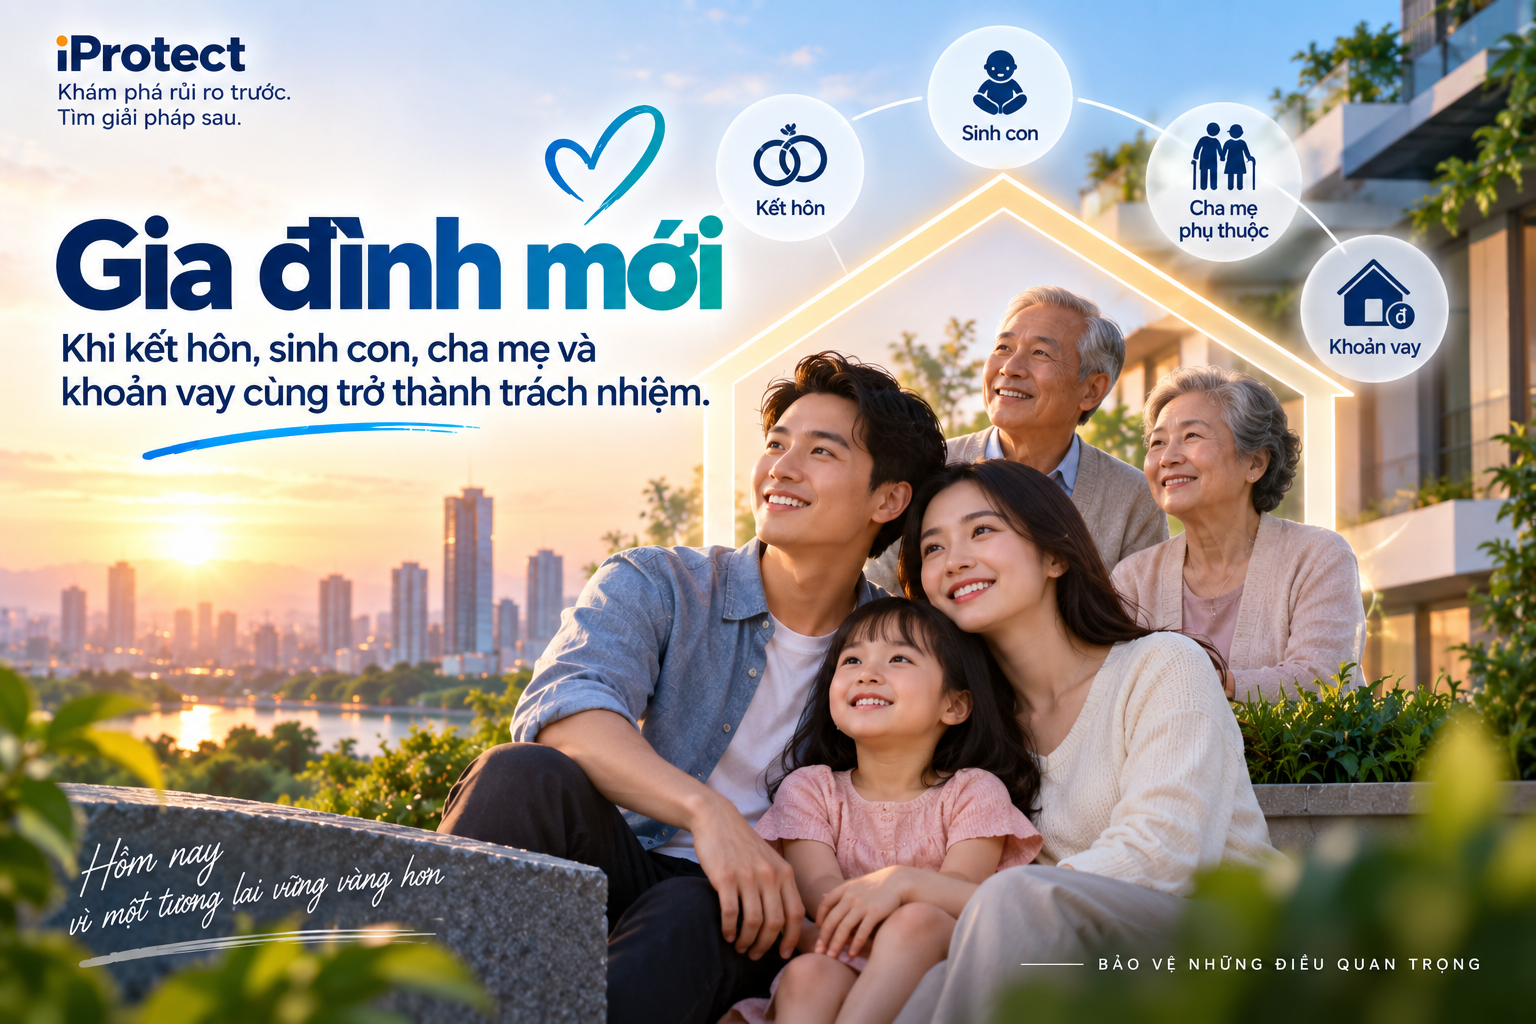
✨ Từ một người độc lập đến một mạng lưới phụ thuộc
Hãy hình dung một người 27 tuổi, độc thân, thu nhập 30 triệu đồng/tháng, chưa vay nợ và sống thuê. Nếu mất việc ba tháng, đó chắc chắn là vấn đề nhưng người đó vẫn có khá nhiều lựa chọn để điều chỉnh.
Năm năm sau, cũng người đó có thể có: vợ/chồng + một con nhỏ + căn hộ đang vay ngân hàng + cha mẹ bắt đầu cần hỗ trợ + chi phí gia đình cố định hàng tháng.
Thu nhập có thể đã tăng từ 30 lên 50 triệu đồng, nhưng điều đó không nhất thiết có nghĩa mức độ an toàn tài chính tăng tương ứng. Bởi phía bên kia của bảng cân đối cũng đã thay đổi: 1 người phụ thuộc vào thu nhập → 3–5 người liên quan đến thu nhập.
Không có nợ dài hạn → khoản vay nhà 15–25 năm. Chi phí linh hoạt → nhiều chi phí bắt buộc. Chỉ cần lo hiện tại → phải chuẩn bị cả tương lai của con và cha mẹ.
Đây là Dependency Risk – Rủi ro phụ thuộc, tức mức độ những người khác phụ thuộc vào khả năng tạo thu nhập của một hoặc hai thành viên trong gia đình.
✨ 1. Kết hôn làm thay đổi cấu trúc tài chính như thế nào?
Kết hôn không chỉ là hai người cộng hai mức thu nhập với nhau. Nó là quá trình kết nối hai hệ thống tài chính. Mỗi người có thể mang theo thu nhập, tiền tiết kiệm, khoản vay, thẻ tín dụng, nghĩa vụ với cha mẹ, thói quen chi tiêu, tài sản và quan điểm đầu tư khác nhau. Khi hai hệ thống này kết hợp, một rủi ro của người này có thể nhanh chóng trở thành vấn đề của cả gia đình.
Ví dụ, một người có thu nhập 40 triệu và người kia 25 triệu. Tổng thu nhập gia đình là 65 triệu đồng/tháng. Nhìn bên ngoài, đây có vẻ là cấu trúc khá tốt. Nhưng nếu toàn bộ khoản vay nhà 25 triệu, sinh hoạt 20 triệu và phần lớn kế hoạch tài chính được xây dựng dựa trên tổng thu nhập 65 triệu, việc một người mất việc có thể khiến dòng tiền thay đổi hoàn toàn.
Vì vậy, sau kết hôn cần nhìn không chỉ vào Household Income – Thu nhập hộ gia đình, mà còn phải nhìn vào Income Dependency – Mức độ phụ thuộc vào từng nguồn thu.
Câu hỏi rất đơn giản: Nếu thu nhập của chồng hoặc vợ trở về 0 trong sáu tháng, gia đình có tiếp tục vận hành bình thường không?
✨ 2. Sinh con tạo ra một nghĩa vụ kéo dài hàng chục năm
Một đứa trẻ không chỉ tạo thêm chi phí trong tháng đầu tiên hay năm đầu tiên. Nó hình thành một chuỗi trách nhiệm dài hạn: chăm sóc sức khỏe, dinh dưỡng, nhà ở, giáo dục, hoạt động phát triển, đại học và nhiều nhu cầu khác.
Điểm quan trọng hơn là trẻ nhỏ không có khả năng tự tạo thu nhập để thay thế nguồn lực của cha mẹ. Do đó khi có con: Dependency tăng → chi phí cố định tăng → nhu cầu dự phòng tăng → hậu quả của việc mất thu nhập cũng tăng.
Một câu hỏi rất đáng để cha mẹ trẻ tự đặt ra: Nếu một người trụ cột không thể tạo thu nhập trong 12 tháng, cuộc sống và kế hoạch của con có phải thay đổi không?
Nếu câu trả lời là có, gia đình đã xuất hiện một Child Protection Gap – Khoảng trống bảo vệ liên quan đến con.
✨ 3. Cha mẹ già tạo ra một loại trách nhiệm khó dự báo
Ở tuổi 25, nhiều người trẻ vẫn được cha mẹ hỗ trợ. Nhưng đến tuổi 30–40, chiều của dòng tiền có thể đảo ngược. Cha mẹ → hỗ trợ con dần chuyển thành: Con → hỗ trợ cha mẹ. Đây là một thay đổi tài chính rất lớn nhưng thường không được đưa vào kế hoạch dài hạn. Cha mẹ nghỉ hưu có thể giảm thu nhập trong khi chi phí chăm sóc sức khỏe tăng. Nếu không có đủ tích lũy, lương hưu hoặc các nguồn lực khác, con cái trở thành lớp tài chính dự phòng.
Một cặp vợ chồng vì thế có thể cùng lúc phải chăm sóc: con nhỏ ở phía dưới + cha mẹ lớn tuổi ở phía trên. Đây thường được gọi là Sandwich Generation – Thế hệ “kẹp giữa”, nghĩa là một thế hệ vừa phải nuôi con vừa phải hỗ trợ cha mẹ. Rủi ro không nằm ở việc hỗ trợ gia đình. Rủi ro nằm ở việc trách nhiệm tăng nhưng không được tính trước trong cấu trúc tài chính.
✨ 4. Mortgage – khoản vay mua nhà – có thể biến thu nhập tương lai thành nghĩa vụ hiện tại
Mortgage có thể hiểu đơn giản là khoản vay dài hạn có tài sản bảo đảm, thường là khoản vay mua nhà. Đối với nhiều gia đình trẻ, mua căn nhà đầu tiên là một trong những quyết định tài chính lớn nhất cuộc đời. Một phần lớn thu nhập trong 15, 20 hoặc 30 năm tương lai được cam kết cho khoản vay ngay từ hôm nay.
Ví dụ gia đình có: Thu nhập: 60 triệu/tháng. Trả vay nhà: 22 triệu. Sinh hoạt: 20 triệu. Chi phí con: 8 triệu. Hỗ trợ cha mẹ: 5 triệu. Tổng nghĩa vụ và chi phí cơ bản: 55 triệu/tháng. Gia đình vẫn có thu nhập tốt, nhưng khoảng đệm chỉ còn 5 triệu.
Nếu thu nhập giảm còn 45 triệu: dòng tiền âm 10 triệu/tháng. Nếu một người mất việc và thu nhập gia đình chỉ còn 30 triệu:dòng tiền âm 25 triệu/tháng. Như vậy vấn đề không nằm ở việc căn nhà có giá trị bao nhiêu. Vấn đề là: Gia đình có thể tiếp tục trả khoản vay trong bao lâu nếu thu nhập bị gián đoạn? Đó là Mortgage Stress – Áp lực tài chính từ khoản vay nhà.
✨ 5. Bốn thay đổi có thể xảy ra gần như cùng lúc
Đây chính là điểm khiến giai đoạn 28–40 tuổi đặc biệt đáng chú ý. Trong khoảng thời gian tương đối ngắn, một người có thể: kết hôn → sinh con → mua nhà → bắt đầu hỗ trợ cha mẹ. Từng quyết định riêng lẻ đều có thể hợp lý. Nhưng khi cộng lại, chúng tạo ra một cấu trúc tài chính hoàn toàn khác.
Có thể mô tả bằng chuỗi: Income tăng nhưng đồng thời: Dependants tăng + Debt tăng + Fixed Costs tăng + Future Commitments tăng.
Trong đó:
Đây là lý do một gia đình có thu nhập 70–80 triệu đồng/tháng đôi khi vẫn có Protection Gap lớn hơn một người độc thân thu nhập 30 triệu đồng. Thu nhập không thể được nhìn riêng lẻ khỏi trách nhiệm.
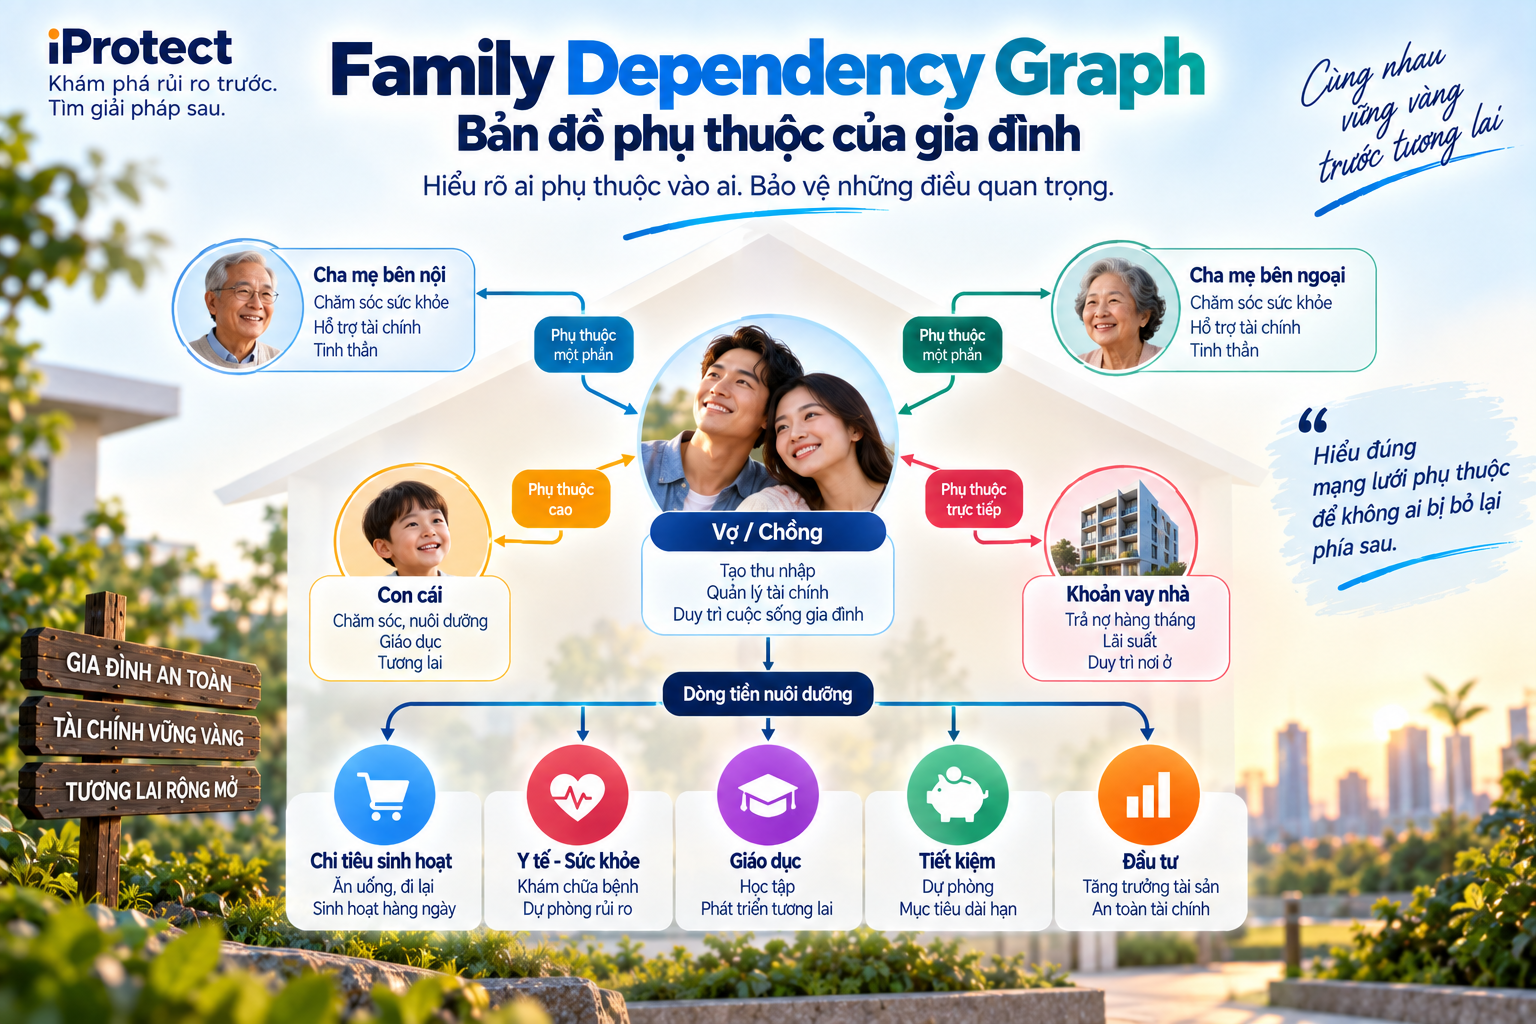
✨ 6. Family Dependency Graph – Bản đồ phụ thuộc của gia đình
Đây là một khái niệm rất phù hợp với Protection Discovery. Thay vì chỉ ghi: Gia đình 4 người. Hãy vẽ quan hệ: Người A – thu nhập 40 triệu ↓vợ/chồng ↓2 con ↓khoản vay nhà ↓cha mẹ A ↓cha mẹ B. Sau đó xác định dòng tiền nào đang nuôi từng nghĩa vụ.
Ví dụ: Thu nhập A + Thu nhập B → sinh hoạt → mortgage → con cái → cha mẹ → tiết kiệm → bảo hiểm → đầu tư.
Bây giờ thử xóa Thu nhập A khỏi bản đồ. Những nút nào bắt đầu gặp vấn đề? Đó chính là cách Family Dependency Graph giúp nhìn thấy rủi ro mà con số “tổng thu nhập gia đình” có thể che khuất.
✨ 7. Hãy thử New Family Stress Test
Không cần những mô hình tài chính quá phức tạp. Gia đình trẻ có thể bắt đầu bằng một số tình huống rất thực tế.
Kịch bản cuối cùng đặc biệt quan trọng bởi đời sống thực tế không phải lúc nào cũng cho chúng ta xử lý từng rủi ro riêng biệt.
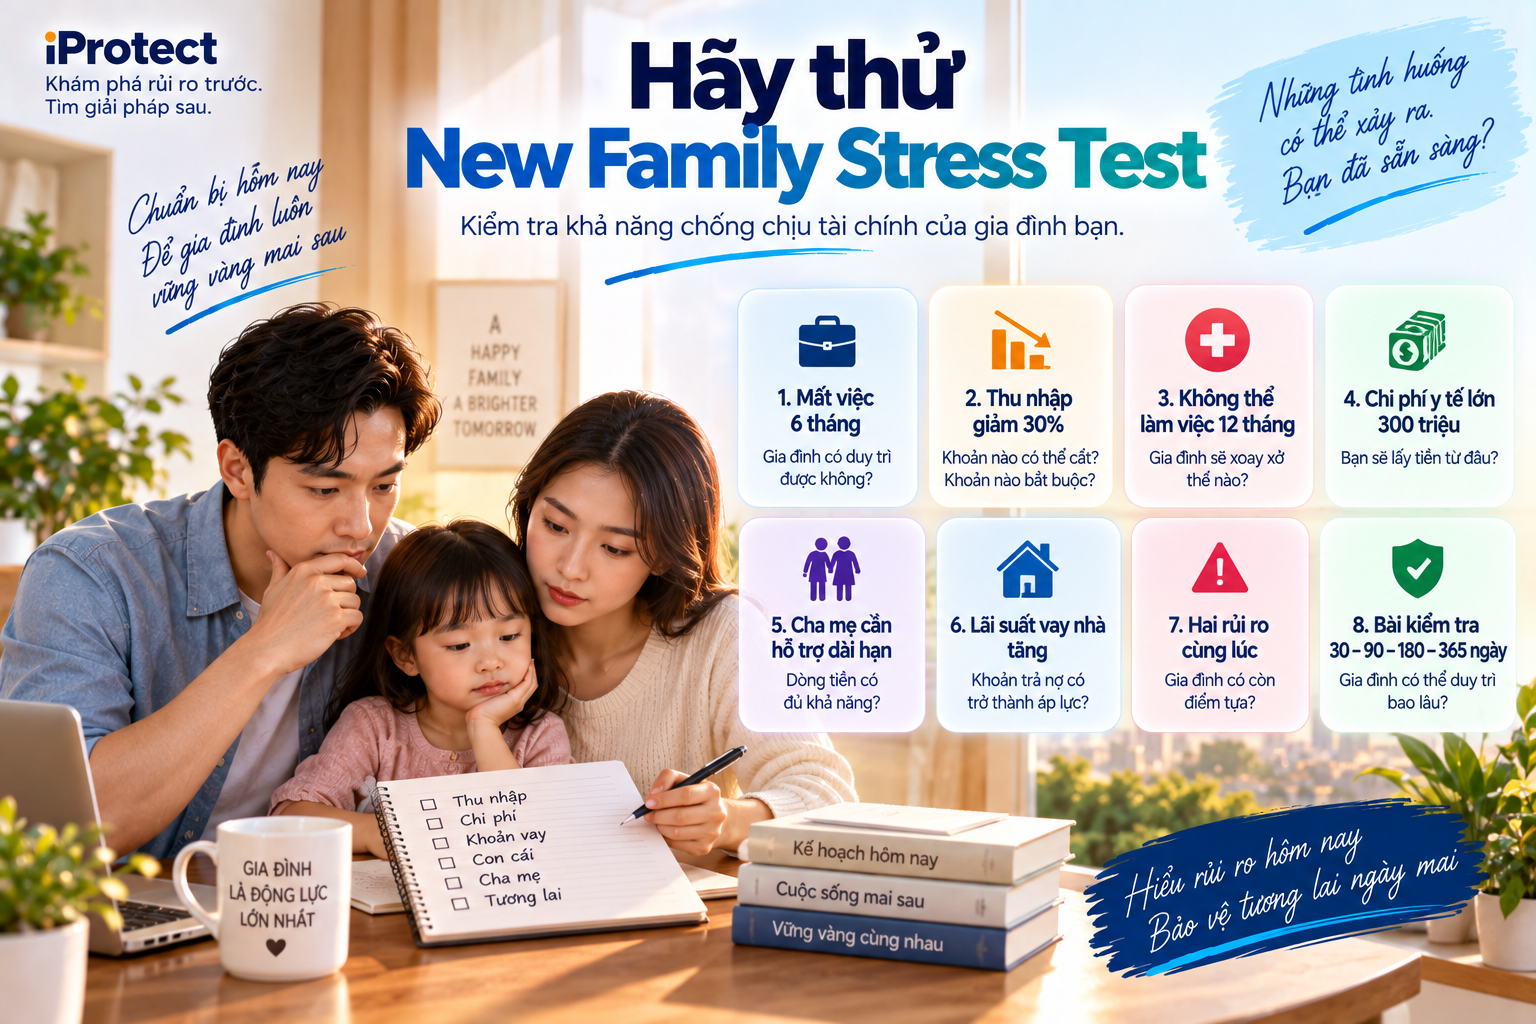
✨ 8. Hãy thử bài kiểm tra 30 – 90 – 180 – 365 ngày
Một cách rất dễ hiểu để đánh giá khả năng chống chịu của gia đình là hỏi: 30 ngày không có nguồn thu chính: có vấn đề gì không? 90 ngày: có phải sử dụng tiền đầu tư hoặc vay mượn không? 180 ngày: khoản vay nhà có bắt đầu trở thành áp lực không? 365 ngày: gia đình có phải bán tài sản, thay đổi trường của con hoặc thay đổi nơi ở không?
Đây chính là Family Financial Runway – Thời gian gia đình có thể duy trì tài chính khi nguồn thu bị gián đoạn.
Một gia đình có 500 triệu tiền tiết kiệm chưa chắc có runway dài nếu chi phí bắt buộc là 80 triệu/tháng. Ngược lại, gia đình có 300 triệu nhưng chi phí thiết yếu chỉ 25 triệu/tháng lại có khoảng đệm dài hơn. Vì vậy đừng chỉ hỏi: Gia đình có bao nhiêu tiền? Hãy hỏi: Số tiền đó giúp gia đình duy trì được bao lâu?
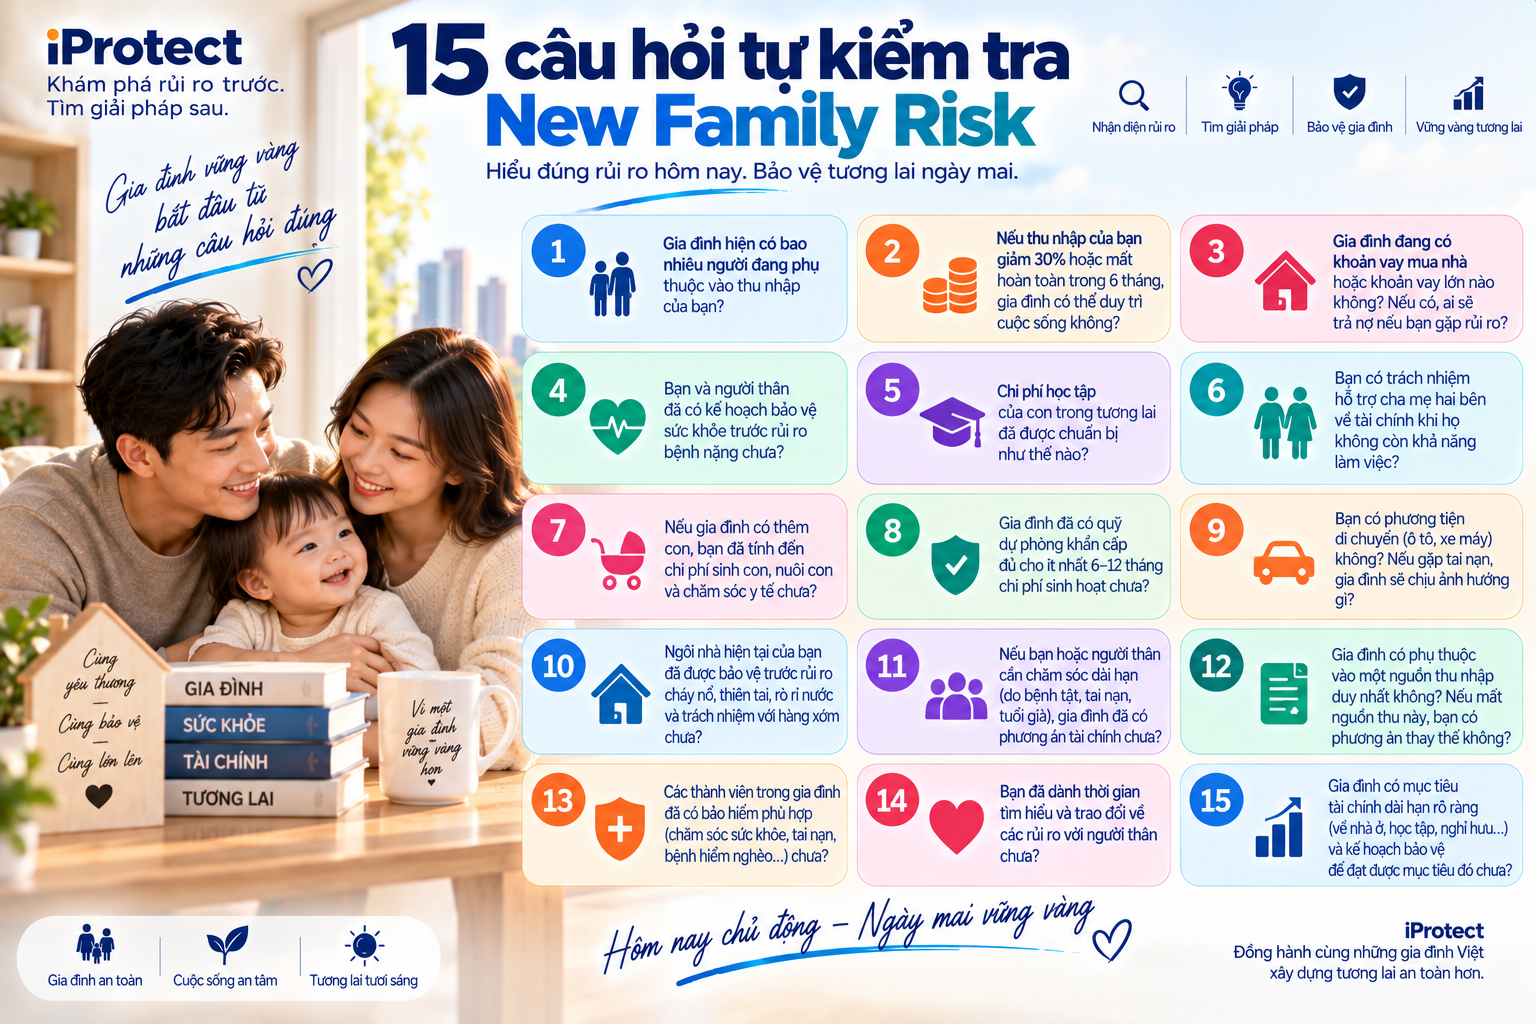
✨ 9. 15 câu hỏi tự kiểm tra New Family Risk
Nếu nhiều câu hỏi chưa có câu trả lời rõ ràng, đó chính là dấu hiệu cần xây dựng Family Protection Profile – Hồ sơ bảo vệ gia đình.
✨ 10. New Family Protection Gap – Khoảng trống bảo vệ của gia đình mới
Protection Gap ở đây không đơn giản là: Có bảo hiểm hay chưa có bảo hiểm. Nó là khoảng cách giữa: những trách nhiệm gia đình phải duy trì và nguồn lực hiện có để duy trì những trách nhiệm đó khi rủi ro xảy ra.
Ví dụ một gia đình cần tối thiểu 40 triệu đồng/tháng để duy trì cuộc sống, nhưng nếu người trụ cột mất thu nhập thì nguồn thu còn lại chỉ 20 triệu. Protection Gap dòng tiền = khoảng 20 triệu/tháng. Nếu tình trạng kéo dài 12 tháng: Gap tiềm năng = khoảng 240 triệu đồng, chưa tính những sự kiện phát sinh khác.
Nếu người trụ cột qua đời và gia đình còn khoản vay nhà 2 tỷ đồng, hai con nhỏ cùng cha mẹ phụ thuộc, Protection Gap dài hạn có thể lớn hơn rất nhiều. Đây là lúc Protection Discovery bắt đầu có ý nghĩa.
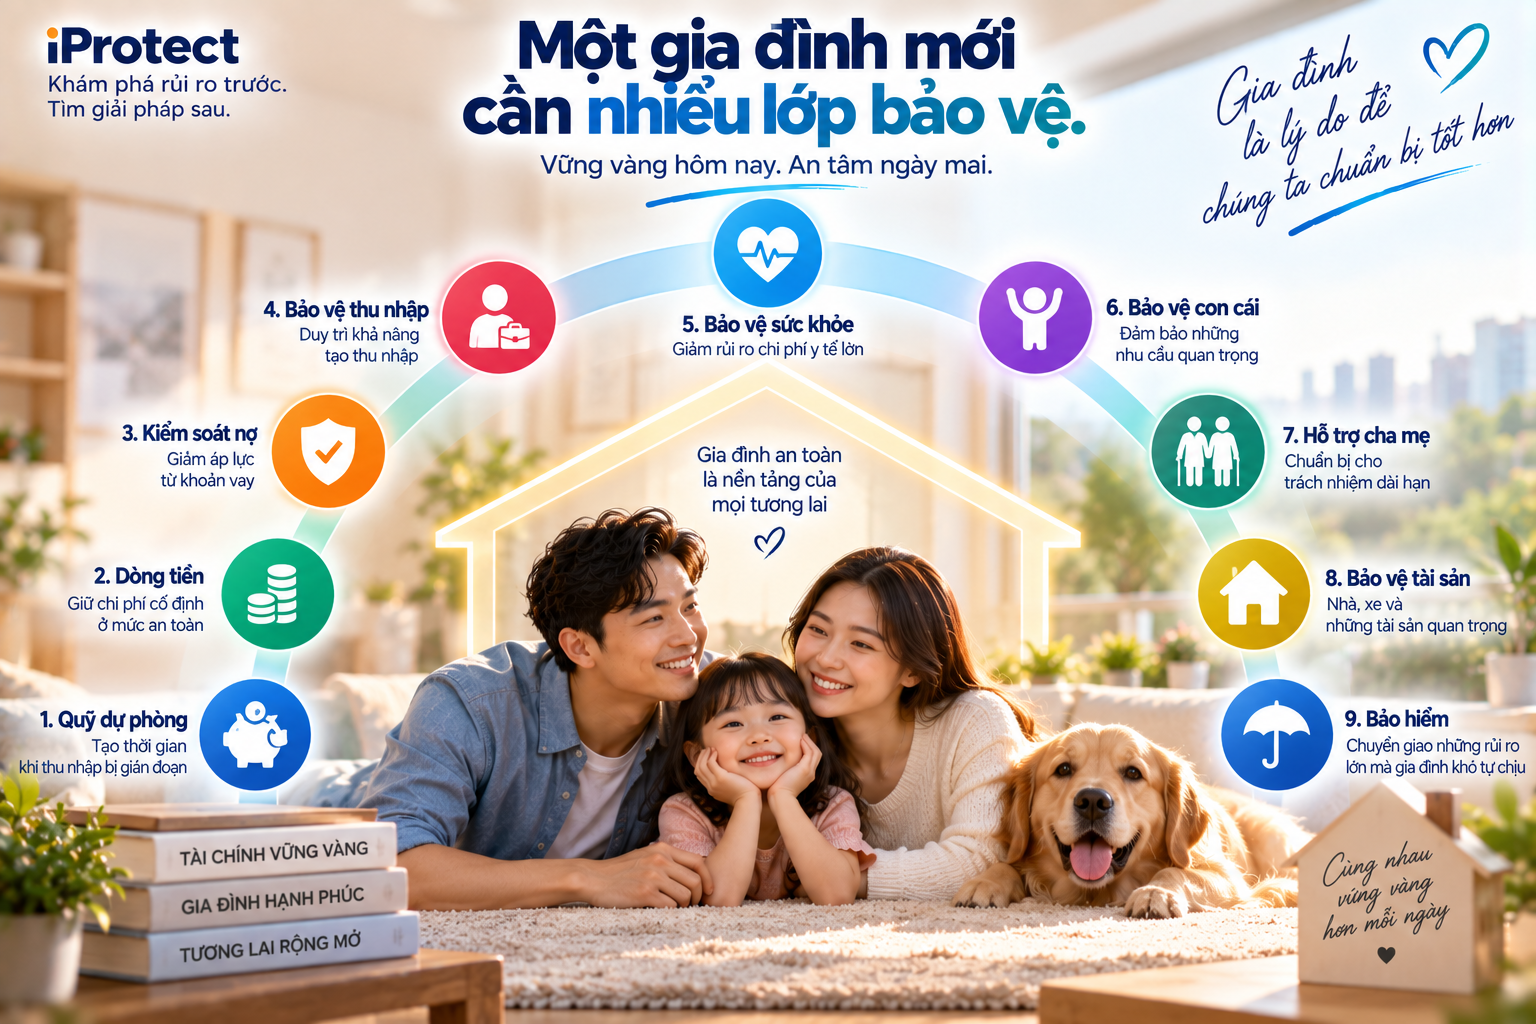
11. Family Protection không chỉ là bảo hiểm
Một gia đình mới cần nhiều lớp bảo vệ.
Như vậy, bảo hiểm là một phần quan trọng trong nhiều trường hợp, nhưng không phải toàn bộ kiến trúc bảo vệ gia đình.
12. Mortgage Protection không chỉ là bảo vệ căn nhà
Khi một gia đình vay 3 tỷ để mua căn nhà 5 tỷ, chúng ta thường nhìn thấy: Tài sản = căn nhà 5 tỷ. Nhưng dưới góc nhìn Protection, cần nhìn thêm: Debt = 3 tỷ
Do đó bảo vệ khoản vay nhà không chỉ là bảo vệ tài sản trước cháy nổ.
Nó còn là bảo vệ: khả năng gia đình tiếp tục sở hữu và sinh sống trong căn nhà nếu thu nhập của người trả nợ gặp sự cố. Đây là khác biệt giữa Home Protection và Mortgage Protection.
13. Một khái niệm rất quan trọng: Family Single Point of Failure
Trong hệ thống công nghệ, Single Point of Failure nghĩa là một điểm duy nhất mà nếu nó hỏng có thể khiến cả hệ thống gặp sự cố.Gia đình cũng có thể tồn tại điểm như vậy.
Ví dụ: 80% thu nhập đến từ một người. Người đó đồng thời: → trả mortgage → đóng học phí → hỗ trợ cha mẹ → đóng phần lớn chi phí sinh hoạt.
Người đó chính là Family Single Point of Failure – Điểm phụ thuộc trọng yếu của gia đình.
Câu hỏi Protection Discovery cần đặt ra: Nếu điểm này biến mất, hệ thống gia đình còn hoạt động được không? Đây có thể là một trong những cách giải thích dễ hiểu nhất về lý do một số gia đình thực sự cần lớp bảo vệ tài chính lớn cho người trụ cột.
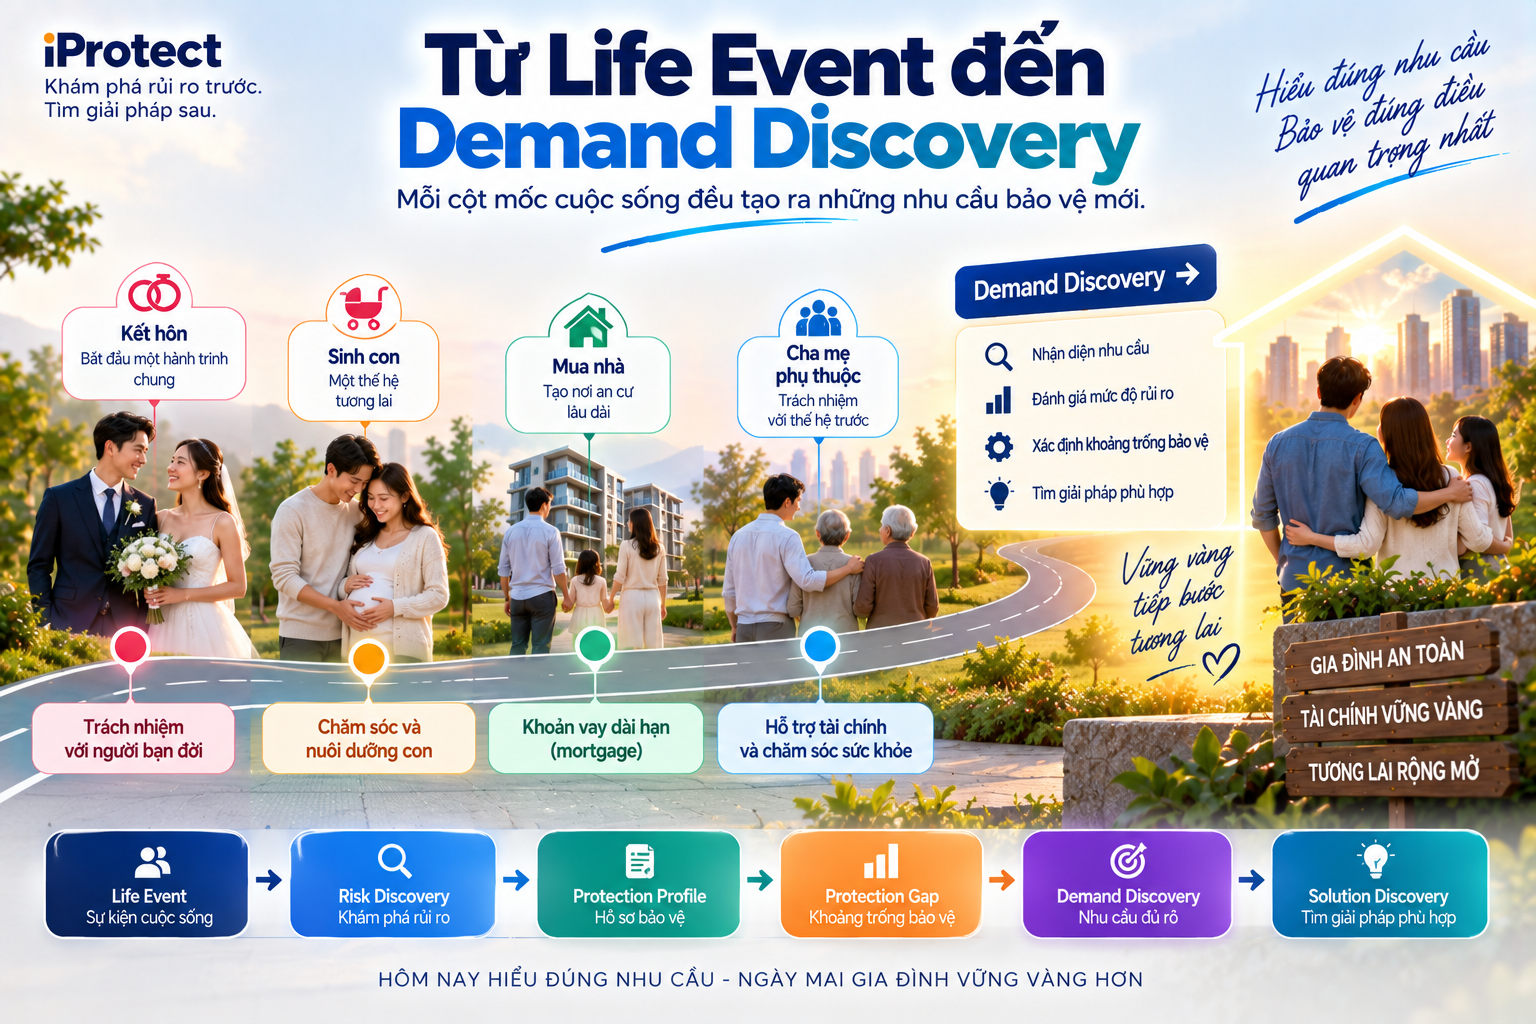
14. Từ Life Event đến Demand Discovery
Điểm đặc biệt của chuyên đề này là gần như tất cả đều bắt đầu từ Life Event – Sự kiện cuộc sống: Kết hôn. Có thai. Sinh con. Mua nhà. Vay ngân hàng. Cha mẹ nghỉ hưu.
Những sự kiện này không phải sản phẩm. Nhưng chúng tạo ra Demand Signal – tín hiệu nhu cầu rất mạnh.
Ví dụ: Vừa kết hôn ↓Household Profile ↓ Chuẩn bị sinh con ↓Dependency tăng ↓Mua nhà 5 tỷ – vay 3 tỷ ↓Debt Exposure tăng ↓Cha mẹ nghỉ hưu ↓Parent Dependency tăng ↓
Quỹ dự phòng chỉ 3 tháng ↓Protection Gap cao. Đến đây hệ thống không còn biết đơn giản rằng: “Người này đang đọc bài về gia đình.” Mà có thể hiểu: Gia đình trẻ + con nhỏ + mortgage lớn + một nguồn thu chính + quỹ dự phòng thấp.
Đó chính là Qualified Demand – Nhu cầu đủ rõ để có thể tìm giải pháp phù hợp.
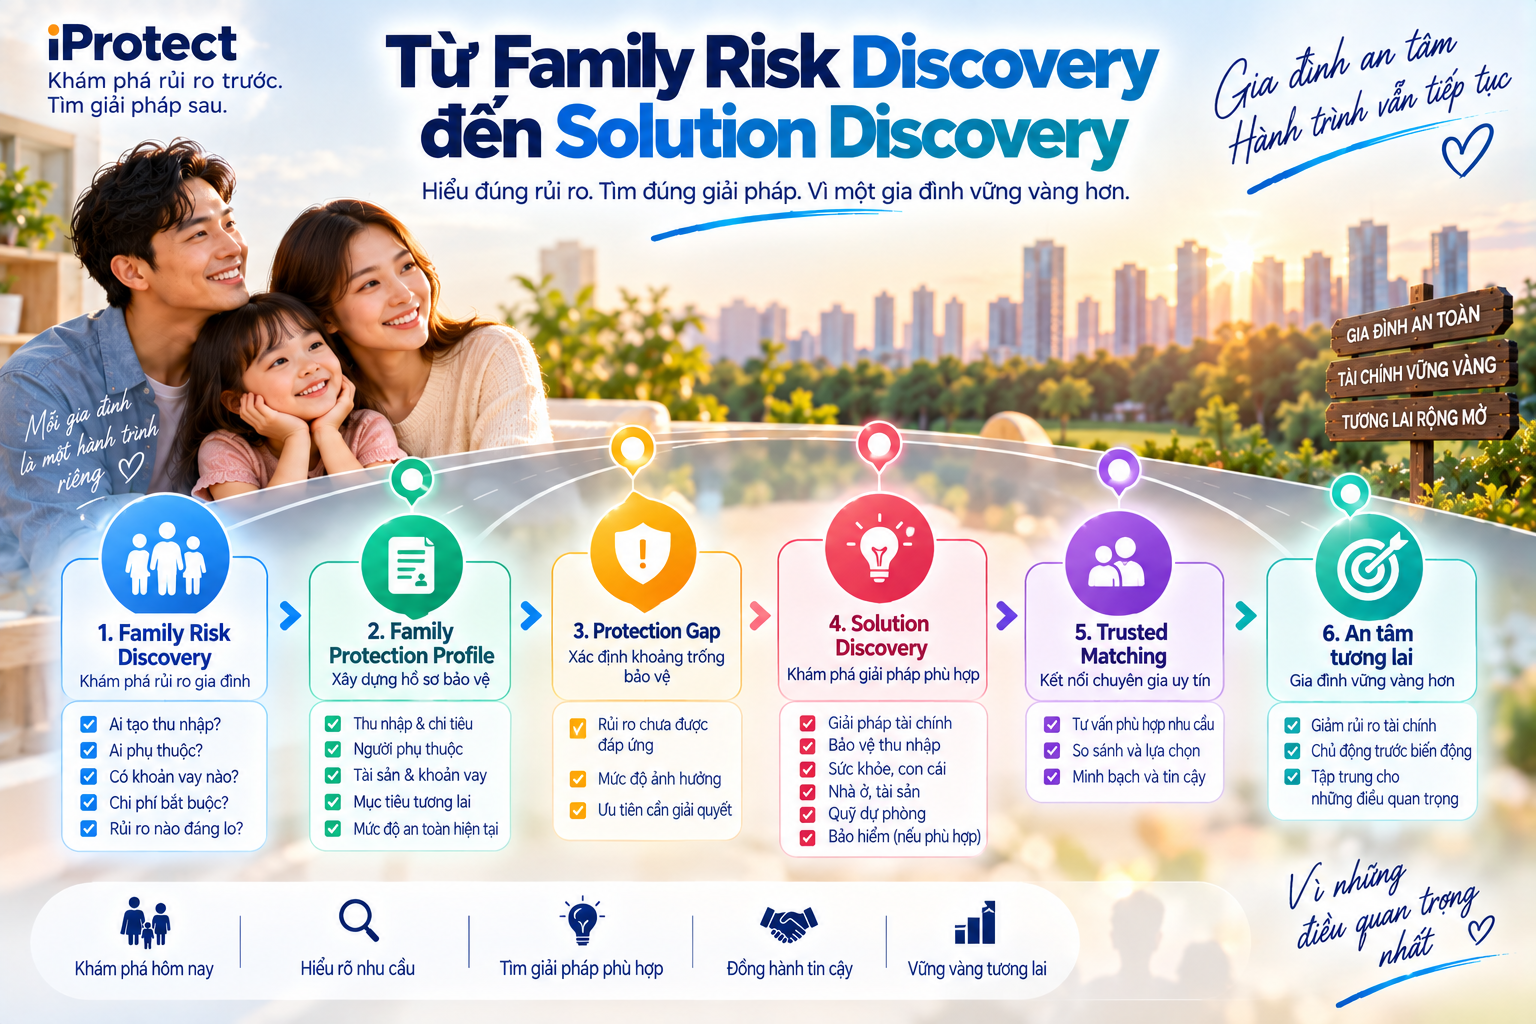
15. Từ Family Risk Discovery đến Solution Discovery
Khi đã hiểu cấu trúc gia đình, iProtect không cần đưa tất cả mọi người tới cùng một sản phẩm. Một gia đình có thể cần ưu tiên: quỹ dự phòng. Gia đình khác cần: giảm tỷ lệ nợ.
Gia đình khác cần: bảo vệ sức khỏe. Gia đình khác cần: bảo vệ người trụ cột. Gia đình khác cần: kế hoạch tài chính cho con. Gia đình khác lại cần kết hợp nhiều lớp. Do đó hành trình đúng phải là: Life Event
→ Family Risk Discovery
→ Family Protection Profile
→ Dependency Graph
→ Protection Gap
→ Qualified Demand
→ Solution Discovery
→ Insurance Discovery nếu phù hợp
→ Trusted Matching
→ Transaction.
Đây chính là lý do iProtect không nên bắt đầu từ câu hỏi “Bạn muốn mua bảo hiểm gì?” Hệ thống nên bắt đầu từ: “Gia đình bạn đang thay đổi như thế nào?”
Gia đình càng phát triển, Protection càng phải đi trước trách nhiệm
Kết hôn, sinh con, mua nhà hay chăm sóc cha mẹ không phải là những “rủi ro” cần tránh. Đó là những phần rất bình thường và có giá trị của cuộc sống.
Rủi ro xuất hiện khi: trách nhiệm tăng nhanh hơn khả năng dự phòng.
Một gia đình trẻ không nhất thiết cần thật nhiều sản phẩm tài chính hay thật nhiều bảo hiểm. Điều cần trước tiên là hiểu cấu trúc của chính mình:
Từ đó mới xác định giải pháp.
Bởi bảo vệ gia đình không chỉ là để lại một khoản tiền khi điều xấu nhất xảy ra.
Bảo vệ gia đình là giữ cho những người mình yêu thương vẫn có thể tiếp tục cuộc sống và những kế hoạch quan trọng, ngay cả khi một mắt xích tài chính gặp sự cố.
Các Bài Liên Quan:

