
Nợ & Tín dụng – Thẻ tín dụng, vay tiêu dùng, vay mua xe và vay mua nhà
Một khoản vay có thể giúp người trẻ mua căn nhà sớm hơn, sở hữu chiếc xe phục vụ công việc, giải quyết một nhu cầu cấp thiết hoặc phân bổ chi phí lớn qua nhiều năm. Tín dụng, nếu được sử dụng đúng, là một công cụ tài chính hữu ích.
Nhưng nợ có một đặc điểm rất khác đầu tư. Khi khoản đầu tư không thuận lợi, giá trị tài sản có thể giảm. Còn khi thu nhập của bạn giảm, nghĩa vụ trả nợ thường không tự giảm theo.
Bạn mất việc nhưng kỳ thanh toán vẫn đến. Thu nhập giảm nhưng khoản trả góp vẫn còn. Gia đình có thêm con nhưng khoản vay mua nhà vẫn phải trả. Chi phí y tế bất ngờ xuất hiện nhưng dư nợ thẻ tín dụng không biến mất.
Đây là lý do iProtect không bắt đầu chuyên đề bằng câu hỏi: “Bạn đang vay bao nhiêu?” Mà bằng câu hỏi quan trọng hơn: “Thu nhập và cuộc sống của bạn có thể chịu được khoản nợ này trong những kịch bản xấu đến đâu?” Đó là Debt Risk Discovery – Khám phá rủi ro nợ.
✨ 1. Nợ không nhất thiết xấu – nhưng nợ làm giảm Financial Flexibility
Financial Flexibility có thể hiểu đơn giản là khả năng linh hoạt tài chính: khả năng thay đổi công việc, giảm thu nhập tạm thời, nghỉ ngơi, khởi nghiệp, xử lý một biến cố hoặc thay đổi kế hoạch mà tài chính vẫn chịu được.
Một người thu nhập 50 triệu/tháng và gần như không có nghĩa vụ cố định có mức linh hoạt rất khác người cũng thu nhập 50 triệu nhưng mỗi tháng phải trả: 15 triệu vay nhà; 8 triệu vay xe; 5 triệu vay tiêu dùng; 4 triệu thẻ tín dụng. Tổng nghĩa vụ nợ: 32 triệu/tháng.
Hai người có cùng thu nhập. Nhưng Disposable Income – Thu nhập còn lại có thể sử dụng hoàn toàn khác nhau. Đây là một cách nhìn quan trọng: Nợ không chỉ lấy tiền của tháng này. Nợ đặt một phần thu nhập tương lai vào một nghĩa vụ đã được quyết định từ hôm nay. Càng nhiều thu nhập tương lai đã bị cam kết, khả năng thích ứng với biến động càng thấp.
✨ 2. Hãy nhìn nợ như Future Income Commitment – Cam kết thu nhập tương lai
Khi vay mua một chiếc xe trong 5 năm, bạn không chỉ nhận một chiếc xe hôm nay. Bạn đồng thời tạo ra hàng chục kỳ thanh toán trong tương lai. Khi vay mua nhà 20–30 năm, một phần thu nhập của nhiều năm tiếp theo đã có điểm đến trước khi bạn kiếm được nó.
Có thể hình dung: Thu nhập tương lai → Chi phí cuộc sống; → Trả nợ; → Gia đình; → Dự phòng; → Đầu tư;→ Phần còn lại dành cho lựa chọn mới.
Nếu Debt Commitment – Nghĩa vụ nợ chiếm tỷ trọng quá lớn, những lớp phía sau bắt đầu bị thu hẹp. Vì vậy, trước khi hỏi: “Ngân hàng cho tôi vay tối đa bao nhiêu?” nên hỏi: “Tôi nên cam kết tối đa bao nhiêu thu nhập tương lai?” Hai câu hỏi này hoàn toàn khác nhau.
✨ 3. Thẻ tín dụng – công cụ thanh toán có thể âm thầm trở thành khoản nợ
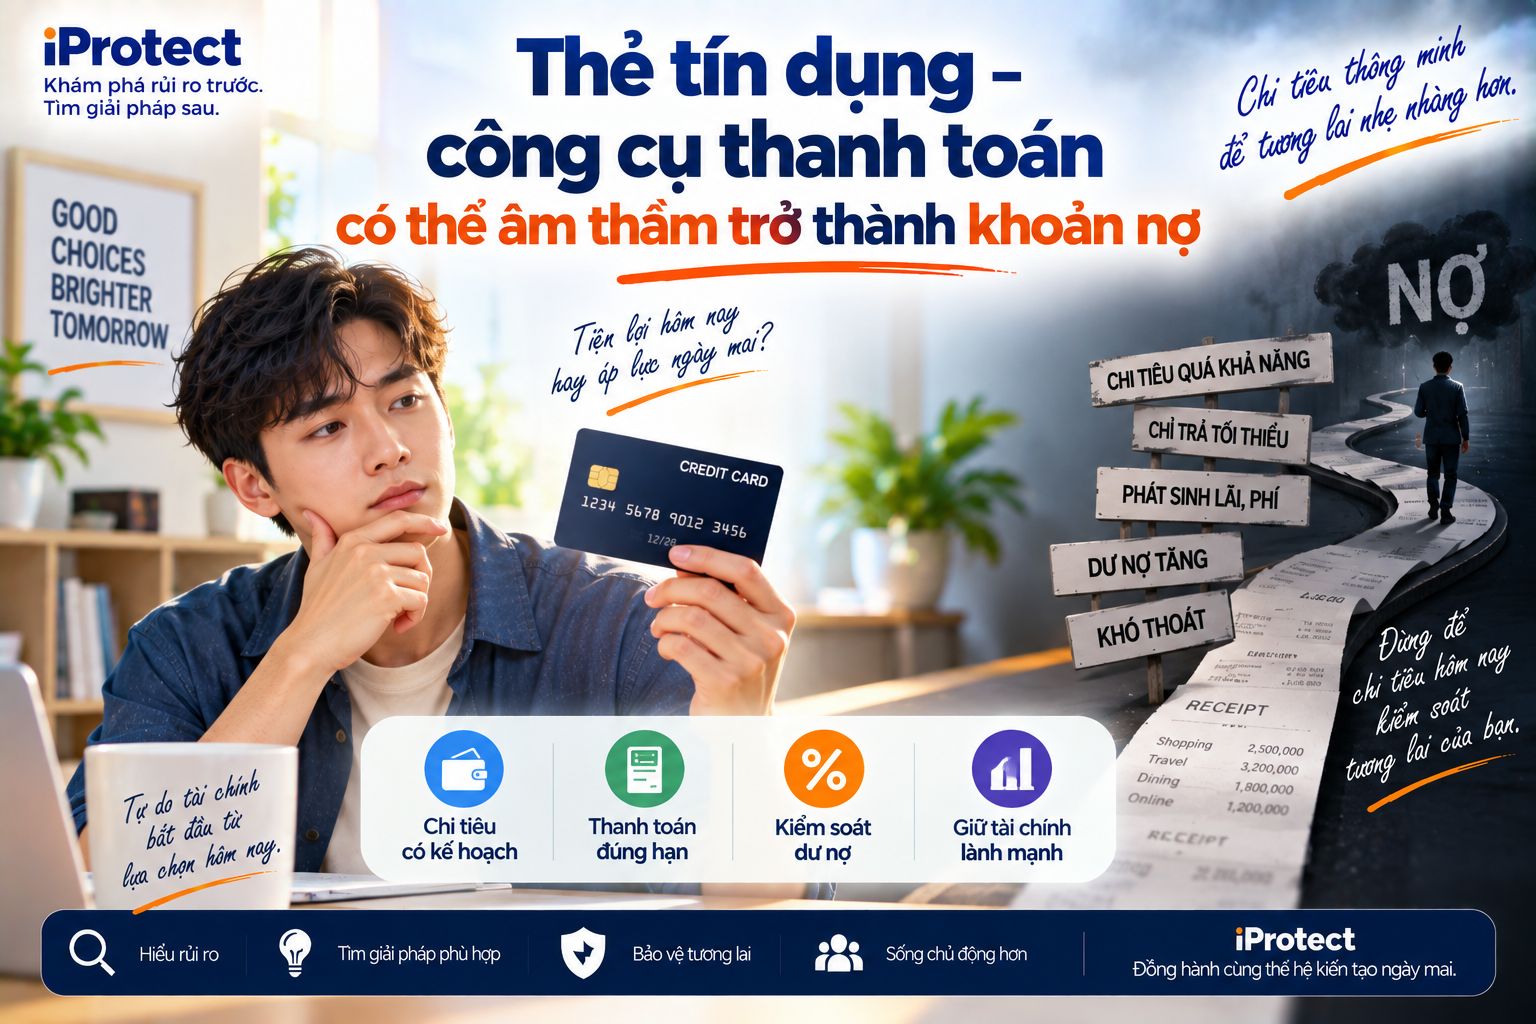
Thẻ tín dụng rất tiện lợi vì tạo khoảng thời gian giữa mua hàng và thanh toán. Nếu được quản lý tốt, đây có thể là công cụ thanh toán hữu ích. Rủi ro bắt đầu xuất hiện khi người sử dụng nhầm: Credit Limit – Hạn mức tín dụng với Spending Capacity – Khả năng chi tiêu thực sự. Ngân hàng cấp hạn mức 100 triệu không có nghĩa người sử dụng có thêm 100 triệu tài sản.
Đó là: 100 triệu khả năng vay ngắn hạn. Một chiếc điện thoại 30 triệu được quẹt thẻ không làm bạn nghèo đi ngay tại thời điểm thanh toán. Điều này làm giảm cảm giác mất tiền. Nhưng nghĩa vụ vẫn tồn tại. Nếu tiếp tục: Chi tiêu → Dư nợ → Chỉ thanh toán một phần → Phát sinh chi phí/lãi theo điều kiện áp dụng → Dư nợ tiếp tục → Thu nhập tháng sau phải trả cho tiêu dùng tháng trước. Đây là lúc tín dụng bắt đầu kéo thu nhập tương lai về để tài trợ cho tiêu dùng hiện tại.
✨ 4. Minimum Payment có thể tạo cảm giác khoản nợ vẫn trong tầm kiểm soát
Một trong những tín hiệu dễ gây hiểu nhầm là: “Tôi vẫn trả được mức tối thiểu.” Trả được khoản tối thiểu không đồng nghĩa cấu trúc nợ đang khỏe mạnh. Nếu một người liên tục chỉ thanh toán một phần nhỏ trong khi tiếp tục phát sinh giao dịch mới, họ có thể rơi vào: Debt Revolving – Vòng quay dư nợ. Thu nhập tháng mới được dùng để thanh toán cho tháng cũ. Sau đó lại sử dụng tín dụng để bù cho phần thu nhập vừa mất.
Chuỗi có thể trở thành: Thiếu tiền → dùng thẻ → kỳ sau trả thẻ → thiếu tiền sinh hoạt→ tiếp tục dùng thẻ → dư nợ khó giảm. Đây chính là Debt Cycle – Vòng xoáy nợ.
Dấu hiệu nguy hiểm không phải chỉ là “không trả được”. Một tín hiệu sớm hơn là: Bạn cần tạo khoản nợ mới để duy trì khoản nợ cũ hoặc chi phí sống thông thường.
✨ 5. Vay tiêu dùng – vấn đề nằm ở mục đích và khả năng hấp thụ khoản trả nợ
Vay tiêu dùng có thể giải quyết một nhu cầu hợp lý. Nhưng cần phân biệt: Need Financing – Tài trợ cho nhu cầu cần thiết với Lifestyle Financing – Dùng nợ để nâng mức sống vượt quá dòng tiền hiện tại.
Ví dụ: Thu nhập tăng 10%. Nhưng thông qua vay và trả góp, mức tiêu dùng tăng 30–40%. Bề ngoài chất lượng cuộc sống tăng rất nhanh. Nhưng phía sau là một cấu trúc: Future Income → Debt Repayment. Nếu thu nhập tiếp tục tăng, hệ thống có thể hoạt động. Nếu thu nhập đứng yên hoặc giảm, khoảng cách xuất hiện. Đây là Lifestyle Debt Risk – Rủi ro nợ do mức sống.
Một câu hỏi rất hữu ích trước khi vay: Tôi đang dùng tín dụng để giải quyết một nhu cầu hay để duy trì một mức sống mà thu nhập hiện tại chưa thực sự hỗ trợ được?
✨ 6. Vay mua xe – đừng chỉ hỏi “mỗi tháng trả bao nhiêu?”
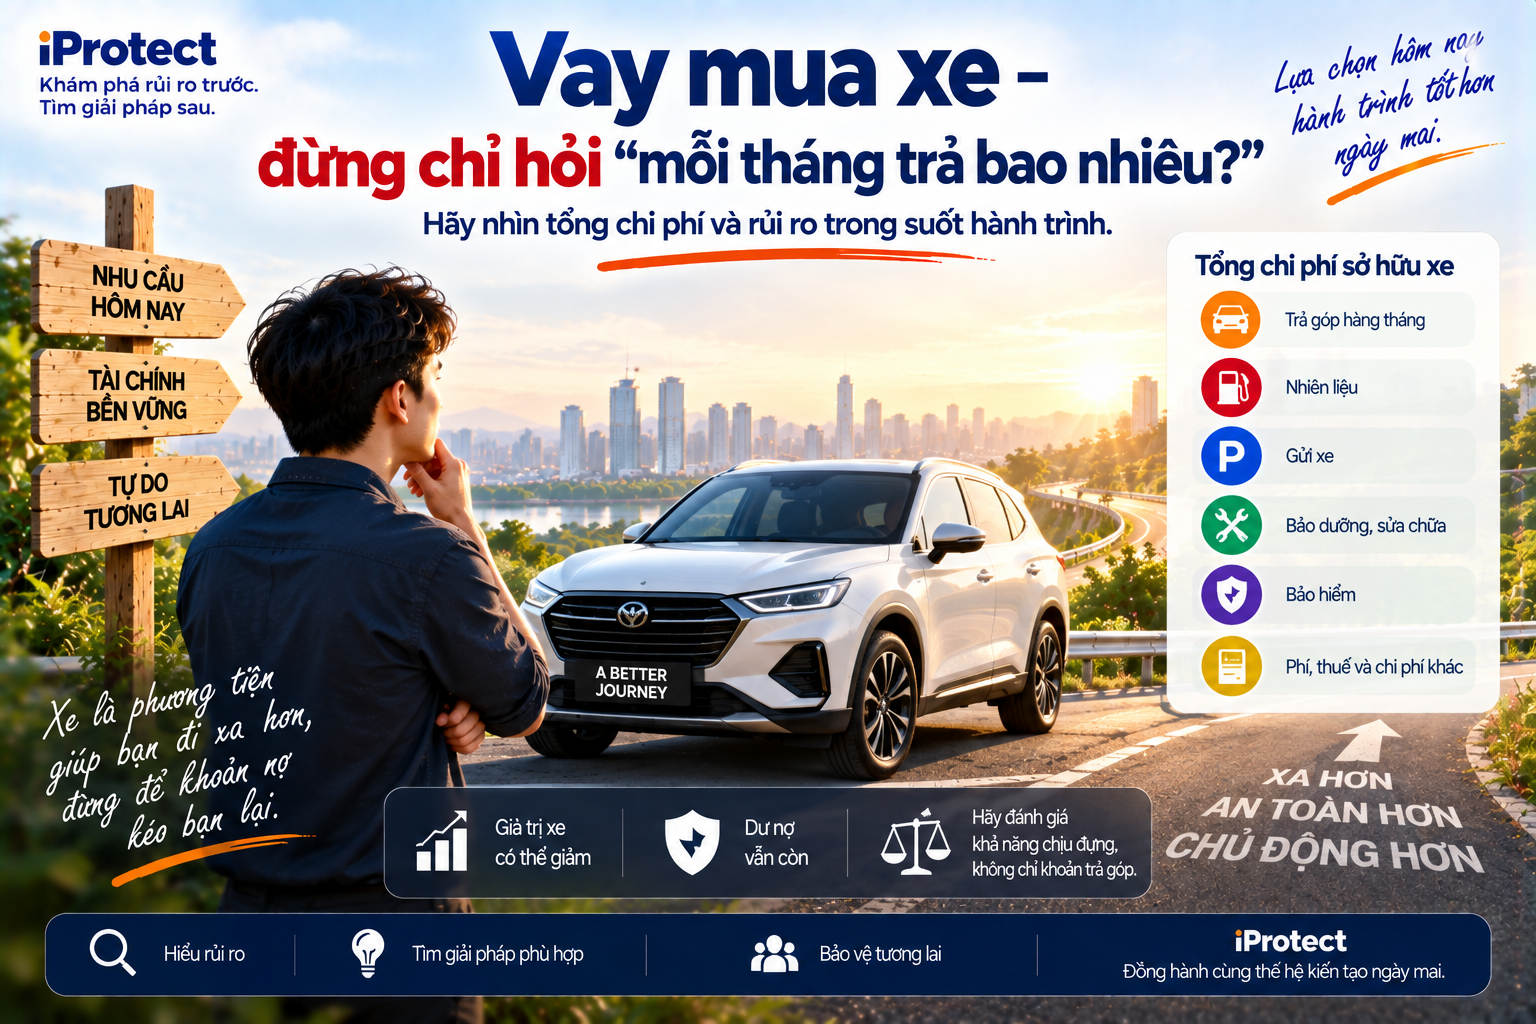
Một chiếc xe có thể phục vụ công việc, gia đình và chất lượng sống. Nhưng khi vay mua xe, cần nhìn Total Mobility Cost – Tổng chi phí sở hữu và sử dụng phương tiện, không chỉ khoản trả góp.
Ví dụ: Trả góp: 12 triệu/tháng; Nhiên liệu: 3 triệu; Gửi xe: 2 triệu; Bảo hiểm: quy đổi bình quân theo tháng; Bảo dưỡng: quy đổi bình quân; Phí, sửa chữa và chi phí phát sinh khác. Một chiếc xe có khoản trả góp 12 triệu có thể tạo Cash Flow Exposure – Áp lực dòng tiền lớn hơn đáng kể.
Ngoài ra còn có một vấn đề: Giá trị xe có thể giảm trong khi Dư nợ vẫn còn. Trong một số thời điểm, giá trị thị trường của xe có thể thấp hơn đáng kể so với tổng nghĩa vụ tài chính còn lại liên quan. Nếu phải bán xe sớm, người vay có thể phát hiện: Bán tài sản chưa chắc đủ để giải quyết toàn bộ nghĩa vụ nợ. Đây chính là Asset–Debt Gap – Khoảng cách giữa giá trị tài sản và nghĩa vụ nợ.
✨ 7. Vay mua nhà – tài sản lớn nhất có thể đi cùng nghĩa vụ lớn nhất
Nhà ở có ý nghĩa rất khác một khoản tiêu dùng thông thường. Nó có thể là nơi ở, tài sản tích lũy, nền tảng của gia đình và một phần kế hoạch dài hạn. Nhưng khoản vay mua nhà cũng thường là nghĩa vụ dài nhất. Một người 30 tuổi vay trong 25 năm đang tạo ra một nghĩa vụ có thể kéo dài tới tuổi 55. Trong khoảng thời gian đó rất nhiều thứ có thể thay đổi: Kết hôn, sinh con, chuyển việc, mất việc, thu nhập tăng hoặc giảm, cha mẹ cần hỗ trợ, sức khỏe thay đổi, lãi suất thay đổi, gia đình cần chuyển nơi sống.
Vì vậy, đánh giá mortgage không nên chỉ dựa trên: “Hôm nay tôi trả được không?” Mà phải thêm: “Nếu cuộc sống thay đổi, tôi còn trả được không?” Đó là Mortgage Resilience – Khả năng chống chịu của khoản vay mua nhà.
✨ 8. Affordable Today chưa chắc Affordable Tomorrow
Giả sử gia đình có thu nhập: 70 triệu/tháng. Khoản vay nhà: 25 triệu/tháng. Hiện tại có vẻ chấp nhận được. Nhưng sau đó: có con → chi phí tăng; một người nghỉ việc → thu nhập giảm; cha mẹ cần hỗ trợ → nghĩa vụ tăng. Thu nhập có thể từ: 70 triệu → 45 triệu. Trong khi khoản trả nợ vẫn khoảng: 25 triệu.
Tỷ trọng khoản vay trên thu nhập lập tức thay đổi rất mạnh. Đây là lý do một khoản vay cần được Stress Test dựa trên Income Shock – Cú sốc thu nhập, không chỉ dựa trên thu nhập tốt nhất hiện tại.
✨ 9. Lãi suất là một biến số cần được Stress Test
Đối với các khoản vay có cơ chế lãi suất thay đổi theo thời gian, chi phí vay trong tương lai có thể khác thời điểm ban đầu. Vì vậy cần hiểu rõ: Lãi suất hiện tại; Thời gian ưu đãi nếu có; Cơ chế điều chỉnh; Biên độ; Các khoản phí; Điều kiện trả trước; Tổng nghĩa vụ dự kiến.
Đừng chỉ Stress Test: Thu nhập giảm. Hãy Stress Test đồng thời: Thu nhập giảm + chi phí sinh hoạt tăng + chi phí vay tăng. Đây mới gần với thực tế của một cú sốc tài chính.
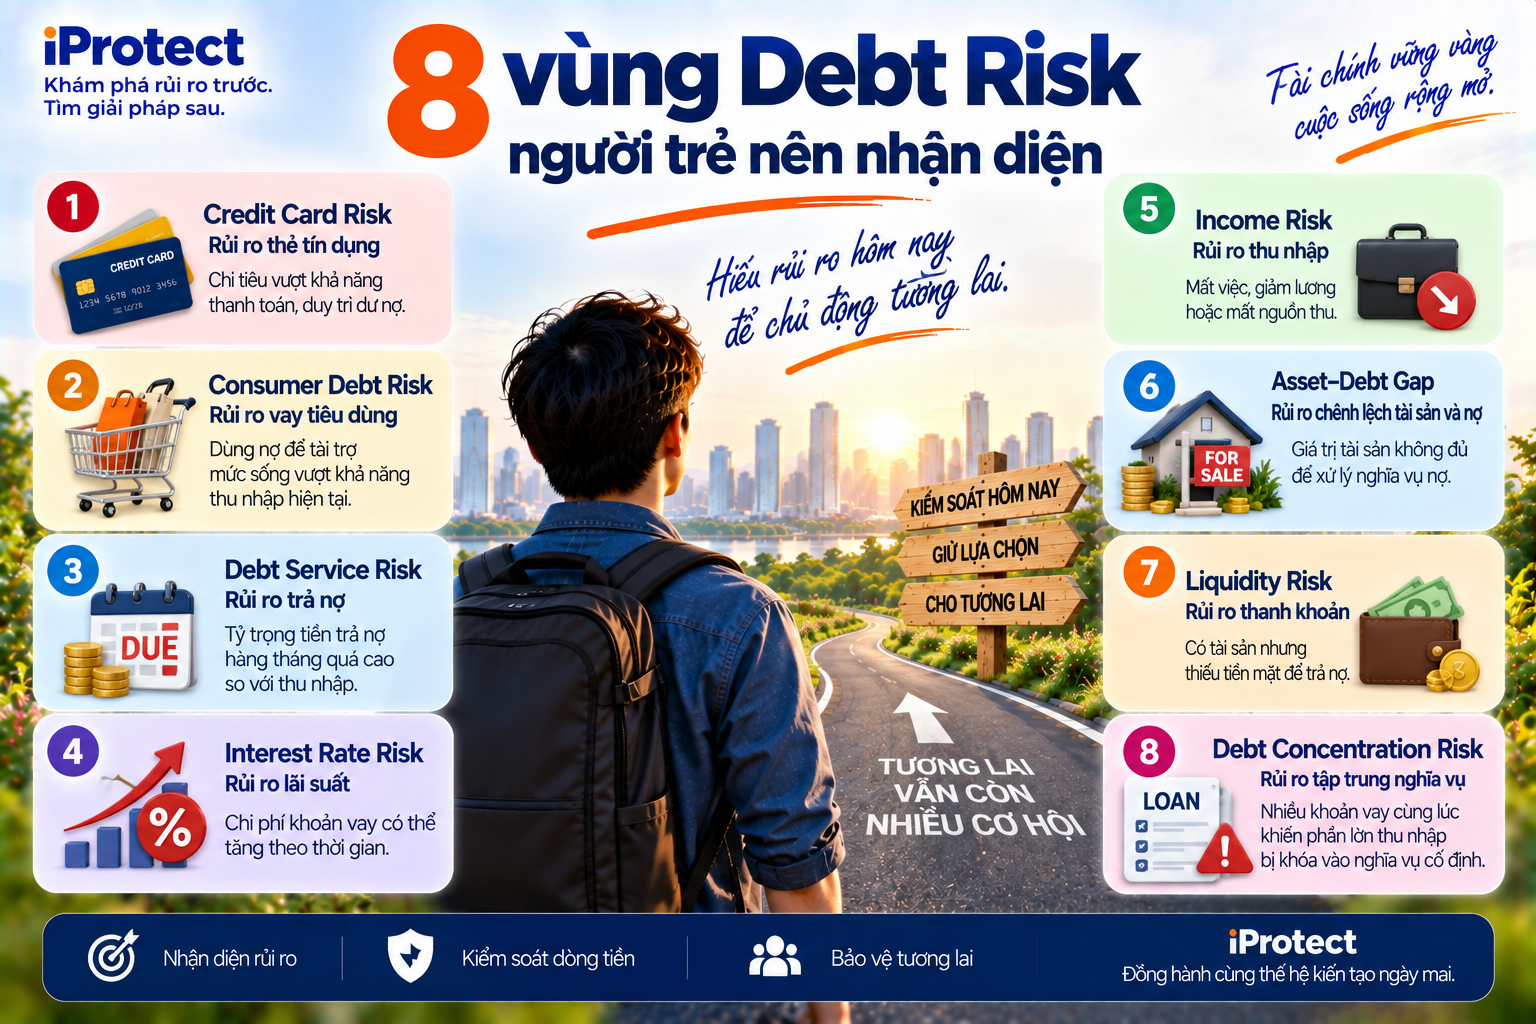
✨ 10. 8 vùng Debt Risk người trẻ nên nhận diện
1. Credit Card Risk – Rủi ro thẻ tín dụng: Chi tiêu vượt khả năng thanh toán, duy trì dư nợ hoặc phụ thuộc vào tín dụng cho chi phí hàng ngày.
2. Consumer Debt Risk – Rủi ro vay tiêu dùng: Dùng thu nhập tương lai để tài trợ mức tiêu dùng hiện tại quá lớn.
3. Debt Service Risk – Rủi ro trả nợ: Tỷ trọng tiền trả nợ hàng tháng quá cao so với dòng tiền.
4. Interest Rate Risk – Rủi ro lãi suất: Chi phí khoản vay có thể tăng theo điều kiện hợp đồng và biến động liên quan.
5. Income Risk – Rủi ro thu nhập: Mất việc, giảm lương hoặc mất nguồn thu khiến khả năng trả nợ suy giảm.
6. Asset–Debt Gap – Rủi ro chênh lệch tài sản và nợ: Giá trị tài sản không đủ hoặc không dễ chuyển đổi để xử lý nghĩa vụ khi cần.
7. Liquidity Risk – Rủi ro thanh khoản: Có tài sản nhưng thiếu tiền mặt để trả kỳ nợ đến hạn.
8. Debt Concentration Risk – Rủi ro tập trung nghĩa vụ: Nhiều khoản vay cùng lúc khiến phần lớn thu nhập bị khóa vào nghĩa vụ cố định.
Các vùng này có thể kết nối thành một chuỗi: Thu nhập giảm → thiếu dòng tiền → dùng thẻ tín dụng → dư nợ tăng → khoản trả nợ tăng → quỹ dự phòng giảm → tiếp tục vay → Debt Stress tăng. Đó là Debt Risk Chain – Chuỗi rủi ro nợ.
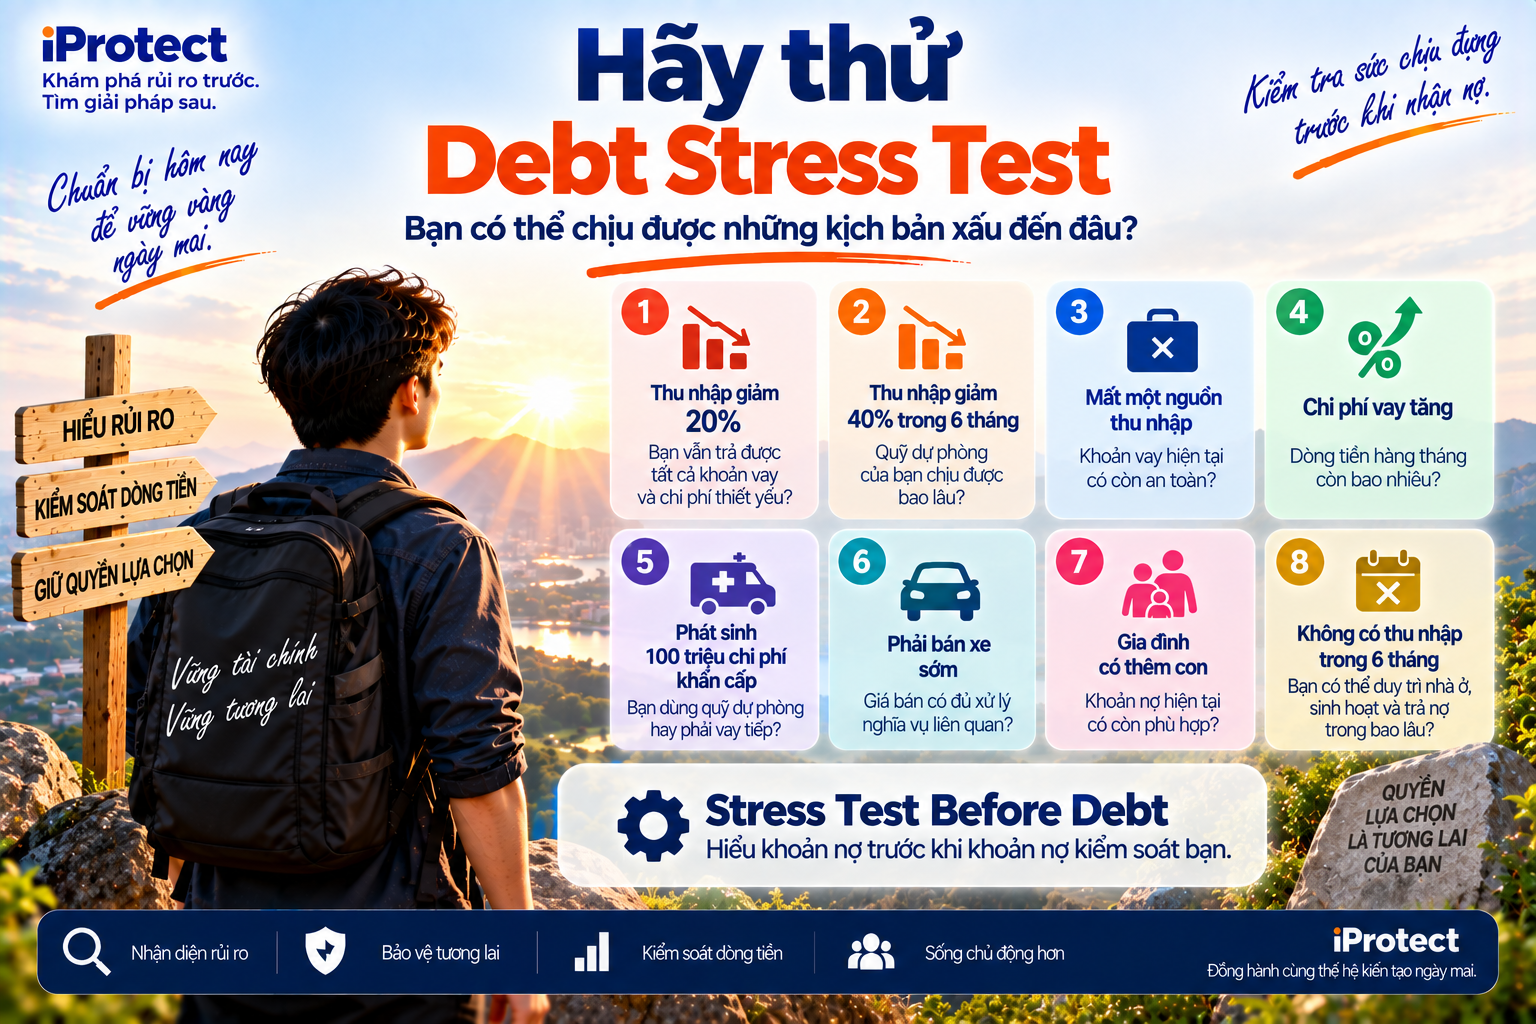
✨ 11. Hãy thử Debt Stress Test
Trước khi vay, đừng chỉ tính kịch bản bình thường.
Câu hỏi cuối cùng rất quan trọng. Một khoản vay có thể trông an toàn trong Normal Scenario – Kịch bản bình thường, nhưng rất dễ tổn thương trong Stress Scenario – Kịch bản căng thẳng.
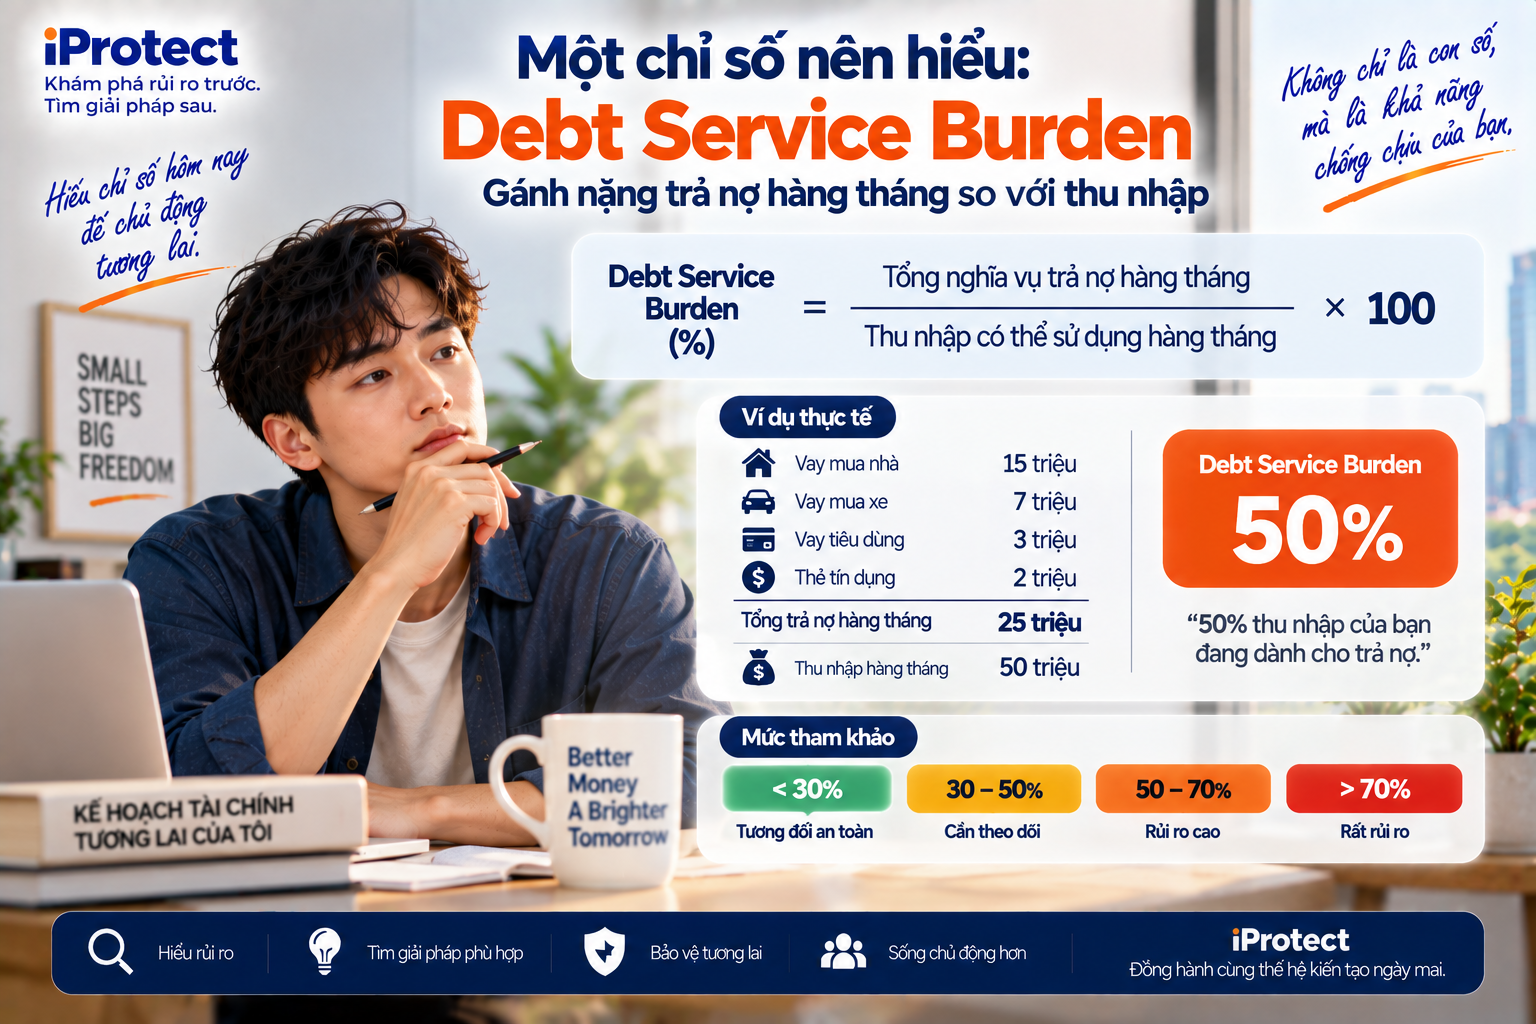
✨ 12. Một chỉ số nên hiểu: Debt Service Burden
Có thể Việt hóa đơn giản là: Gánh nặng trả nợ hàng tháng. Cách nhìn cơ bản: Debt Service Burden = Tổng nghĩa vụ trả nợ hàng tháng / Thu nhập có thể sử dụng hàng tháng.
Ví dụ: Thu nhập: 50 triệu; Vay nhà: 15 triệu; Vay xe: 7 triệu; Vay tiêu dùng: 3 triệu; Tổng trả nợ: 25 triệu. Gánh nặng nợ tương đương khoảng: 50% thu nhập.
Nhưng con số này không nên được dùng máy móc như một ngưỡng duy nhất cho mọi người. Một người độc thân, có quỹ dự phòng lớn và thu nhập ổn định khác hoàn toàn: Người có hai con, cha mẹ phụ thuộc, thu nhập biến động, và gần như không có quỹ dự phòng. Do đó iProtect cần đi xa hơn một tỷ lệ đơn giản:
=Debt Resilience Profile – Hồ sơ khả năng chống chịu nợ. Đây mới là Discovery.
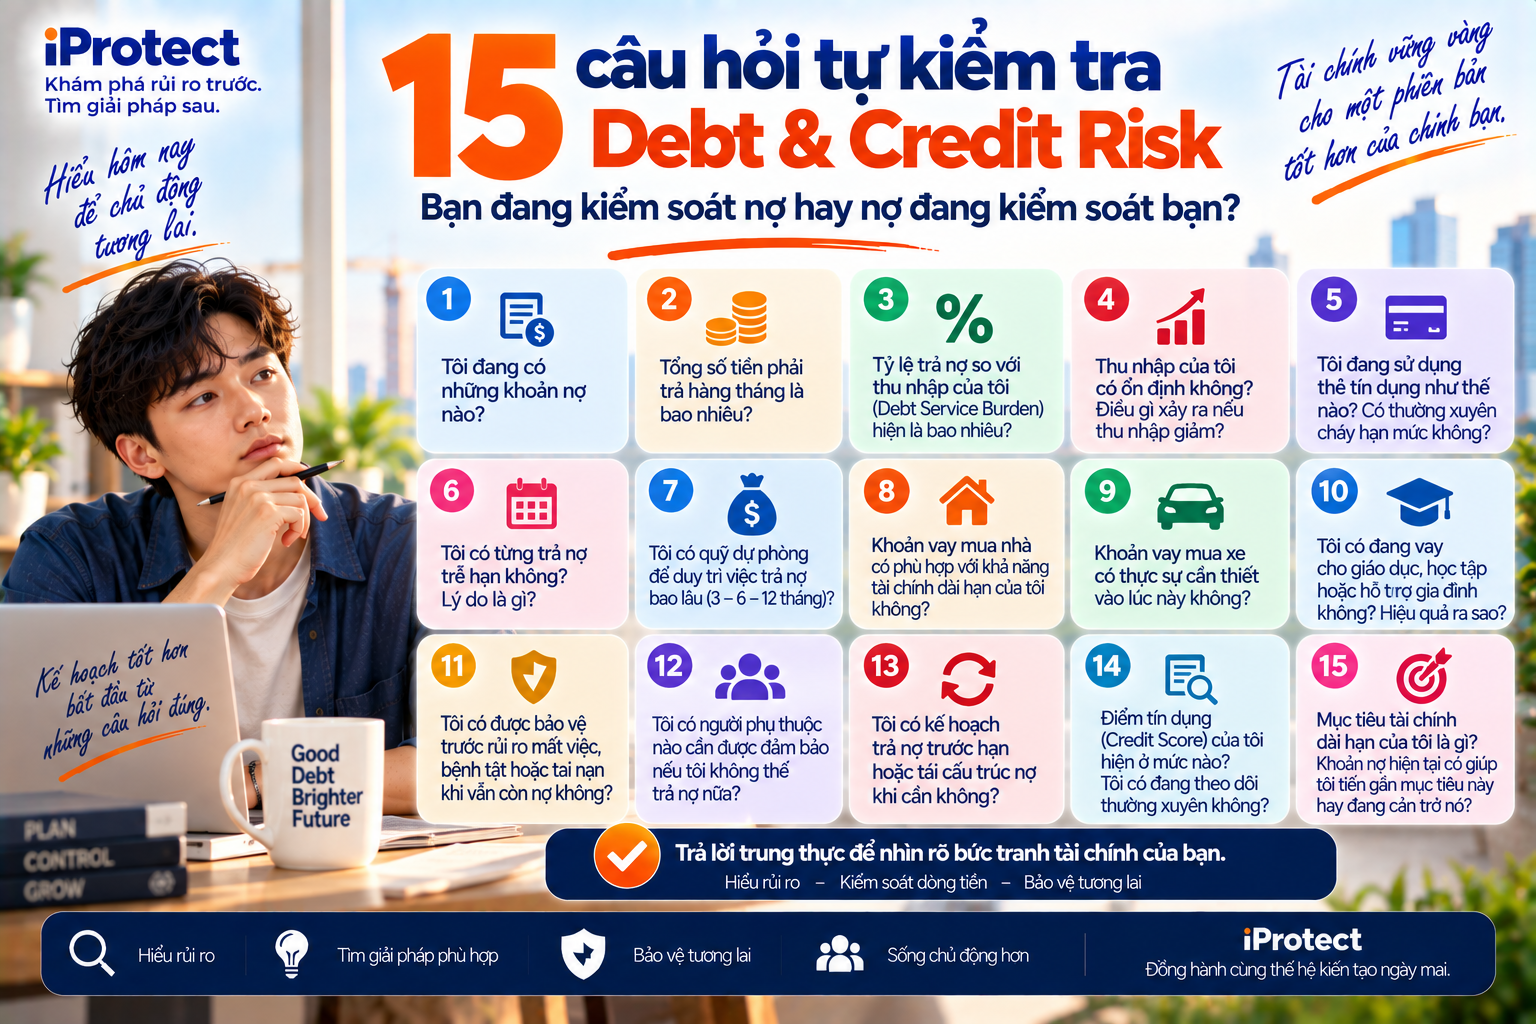
✨ 13. 15 câu hỏi tự kiểm tra Debt & Credit Risk
Câu 14 đặc biệt đáng chú ý. Nếu bạn không dám rời một công việc không còn phù hợp chỉ vì: “Tôi không thể ngừng nhận lương tháng tới vì phải trả nợ.” thì khoản nợ đã bắt đầu tác động tới Life Flexibility – Quyền linh hoạt trong cuộc sống.
✨ 14. Debt Protection Gap – Khoảng trống bảo vệ trước nghĩa vụ nợ
Debt Protection Gap có thể hiểu là khoảng cách giữa: nghĩa vụ tài chính phải tiếp tục thực hiện và nguồn lực sẵn có để duy trì nghĩa vụ khi xảy ra biến cố.
Ví dụ một gia đình có: Thu nhập: 70 triệu/tháng; Chi phí thiết yếu: 25 triệu; Mortgage: 22 triệu; Vay xe: 8 triệu; Các nghĩa vụ khác: 5 triệu; Quỹ dự phòng: 150 triệu. Hiện tại dòng tiền vẫn hoạt động. Nhưng nếu một người tạo ra 40 triệu trong tổng thu nhập 70 triệu mất việc, thu nhập còn: 30 triệu. Trong khi chỉ riêng: Mortgage + xe = 30 triệu. Gia đình gần như không còn dòng tiền cho cuộc sống. Đây chính là Debt Protection Gap.
✨ 15. Debt Protection Gap không đồng nghĩa cần mua thêm bảo hiểm
Đây là nguyên tắc iProtect nên giữ nhất quán. Một Protection Gap có thể được xử lý bằng: Giảm nợ; tăng quỹ dự phòng; tái cấu trúc kỳ hạn; giảm chi tiêu cố định
bán tài sản; tăng hoặc đa dạng nguồn thu; quản trị thẻ tín dụng; đàm phán với tổ chức tín dụng khi phù hợp; bảo vệ sức khỏe và thu nhập và trong một số tình huống:
giải pháp bảo hiểm phù hợp. Bảo hiểm chỉ là một lớp trong cấu trúc bảo vệ.
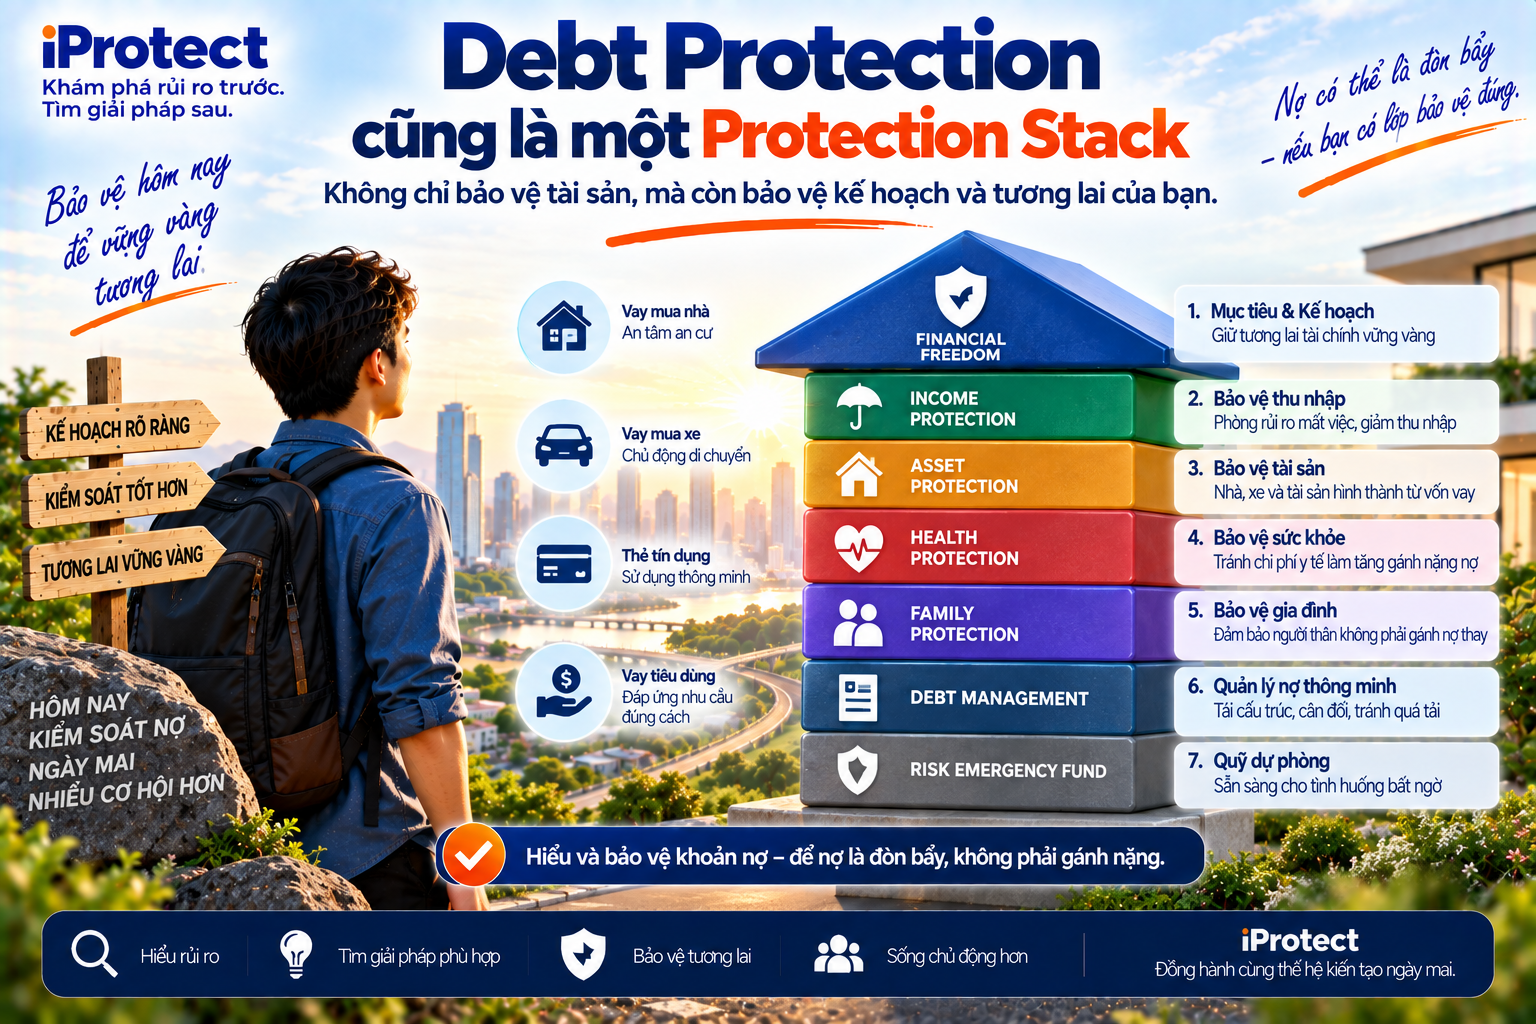
✨ 16. Debt Protection cũng là một Protection Stack
Đây là Debt Protection Stack – Hệ thống bảo vệ trước rủi ro nợ.
✨ 17. Một nguyên tắc mới: Stress Test Before Debt
Nhưng trước một nghĩa vụ dài hạn nên thêm một bước: Stress Test Before Debt – Kiểm tra sức chịu đựng trước khi nhận nợ.
Hãy thử: Thu nhập -30%. Chi phí +20%. Một nguồn thu biến mất. Có thêm người phụ thuộc. Chi phí vay tăng. Một khoản khẩn cấp xuất hiện.
Nếu cấu trúc tài chính vẫn vận hành được, khoản nợ có khả năng chống chịu tốt hơn. Nếu chỉ cần một biến cố nhỏ đã khiến toàn bộ hệ thống thiếu tiền, Protection Gap đang lớn.
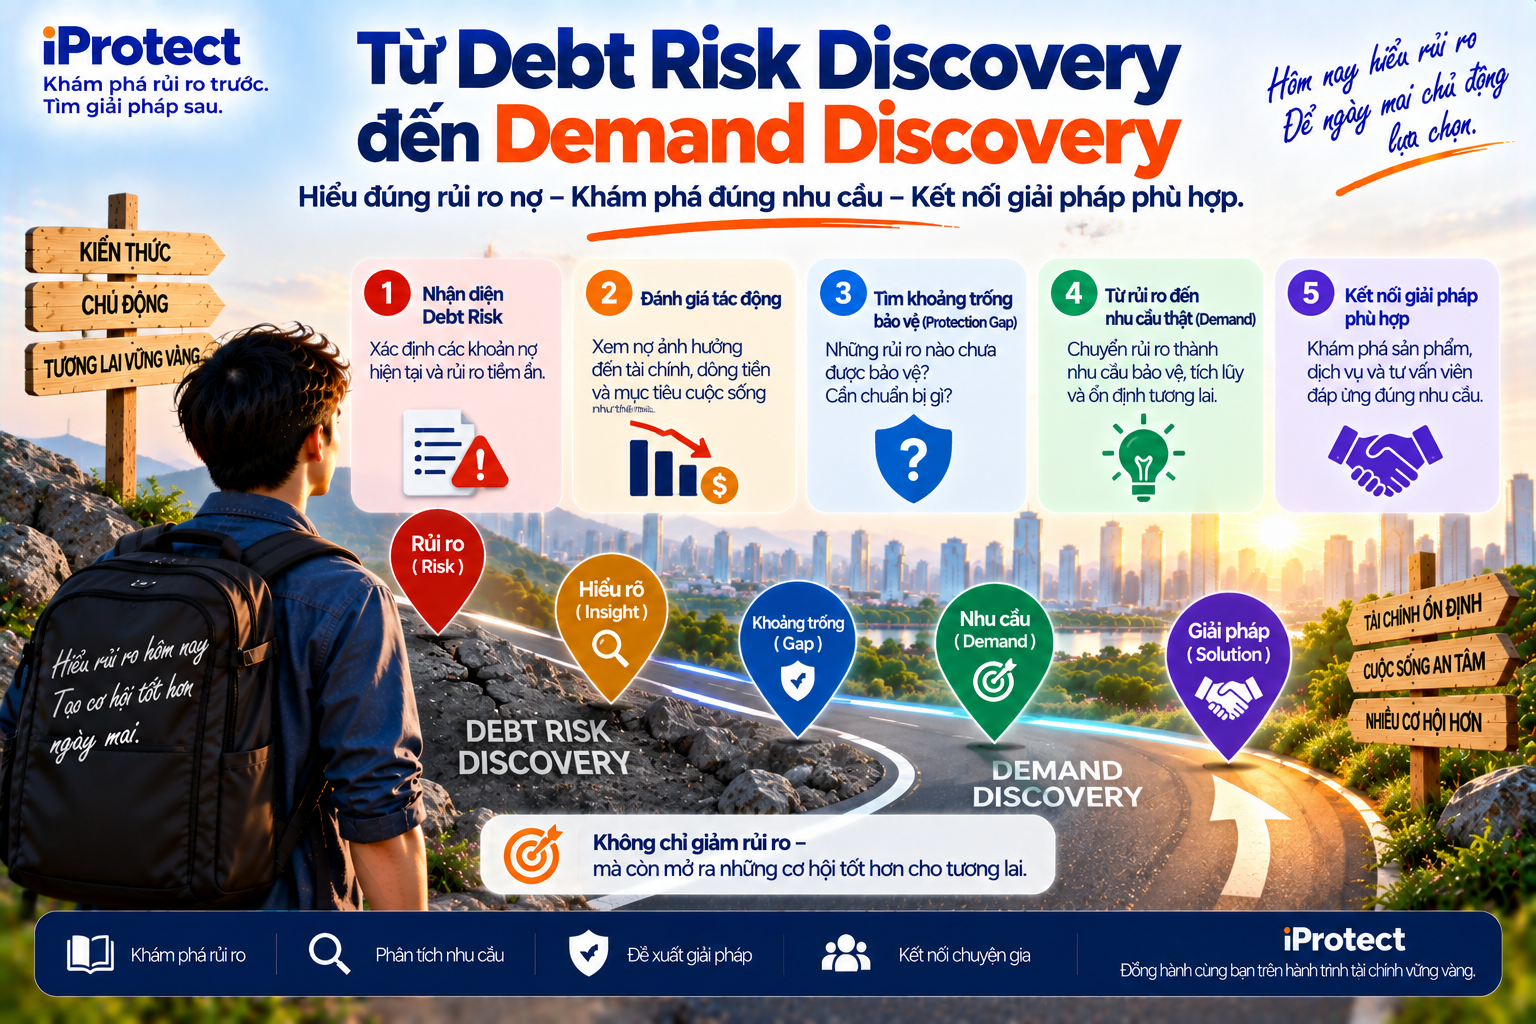
✨ 18. Từ Debt Risk Discovery đến Demand Discovery
Một người tìm kiếm: “Có nên vay mua nhà 3 tỷ không?” mới chỉ thể hiện Information Need – Nhu cầu thông tin. Nhưng nếu qua Debt Stress Test hệ thống biết: 33 tuổi → đã kết hôn → có một con → thu nhập gia đình 70 triệu → một người tạo 65% thu nhập → có 1 tỷ vốn tự có → muốn vay 3 tỷ → thời hạn 25 năm → đang trả xe 8 triệu/tháng → quỹ dự phòng 120 triệu → dự kiến sinh thêm con thì chúng ta đã có: Life Event + Income + Dependency + Debt + Mortgage + Future Obligation.
Đó là một Debt Risk Profile – Hồ sơ rủi ro nợ. Từ đây: Debt Risk Discovery
→ Debt Profile
→ Stress Test
→ Debt Protection Gap
→ Demand Discovery
→ Qualified Demand.
Và Qualified Demand có thể dẫn tới nhiều giải pháp khác nhau.
Người đó có thể cần: Tư vấn khoản vay; so sánh phương án mortgage
tái cấu trúc dòng tiền; tư vấn tài chính; giải pháp tăng quỹ dự phòng; bảo vệ người trụ cột; bảo hiểm tài sản; bảo hiểm sức khỏe hoặc thậm chí: chưa nên vay ở quy mô hiện tại. Đây mới là giá trị của Discovery.
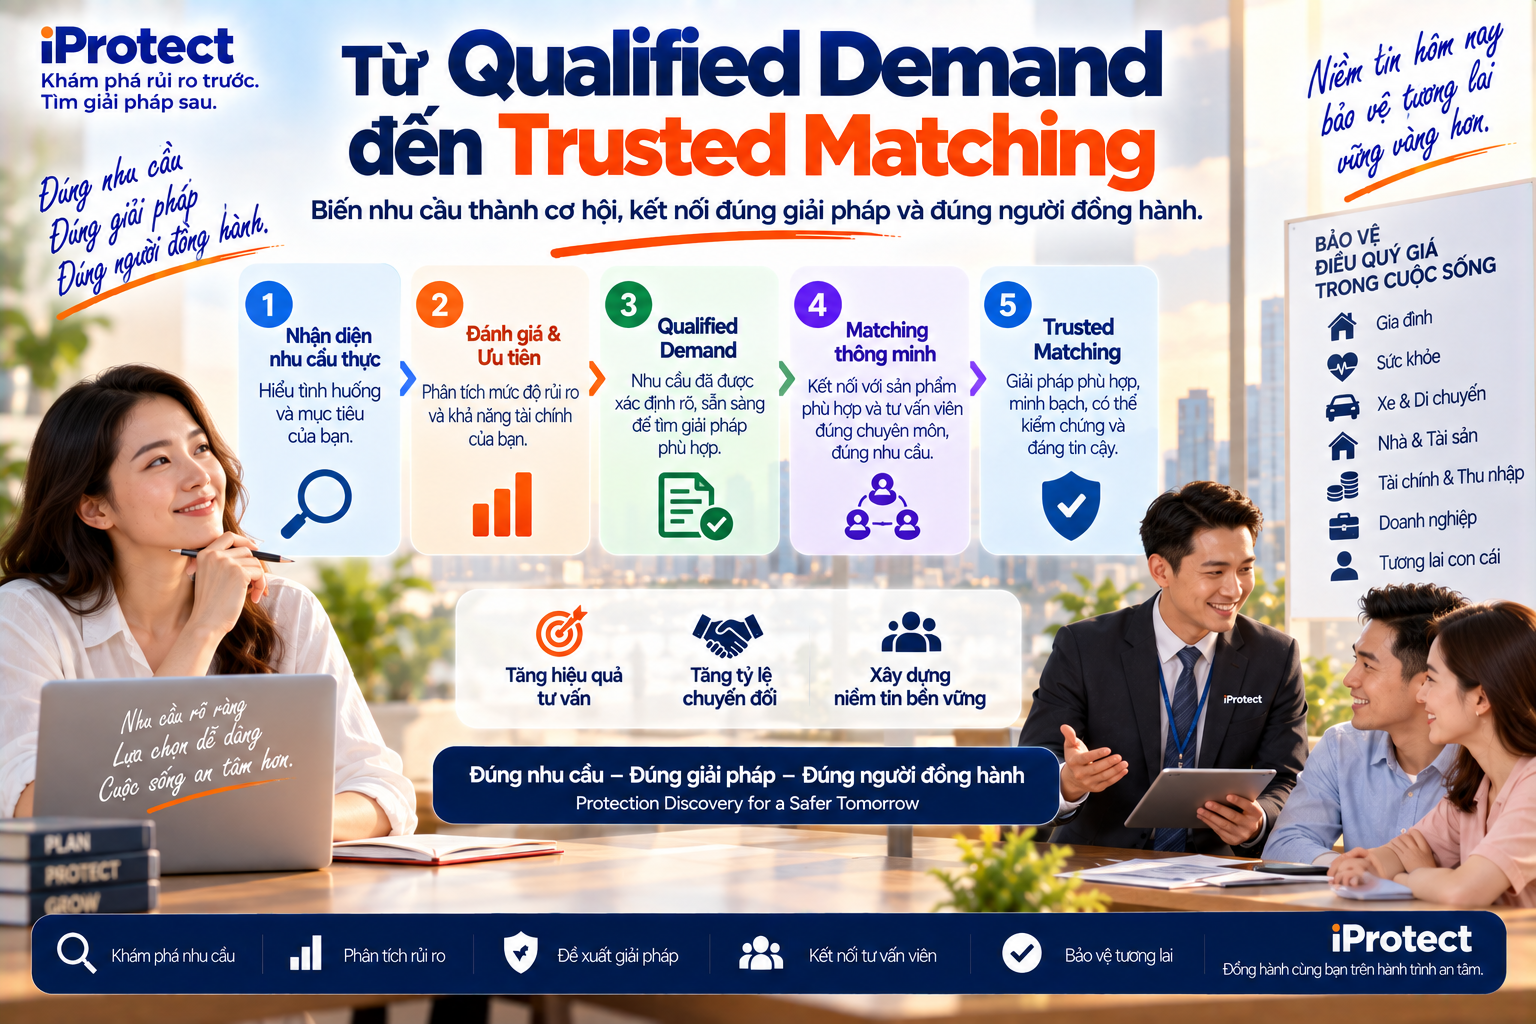
✨ 19. Từ Qualified Demand đến Trusted Matching
Một nền tảng tín dụng truyền thống thường bắt đầu: Bạn muốn vay bao nhiêu? Demand Discovery nên bắt đầu sớm hơn: Bạn đang cố giải quyết nhu cầu gì và mức nghĩa vụ nào thực sự phù hợp với khả năng chịu đựng của bạn?
Sau khi nhu cầu đủ rõ, hệ thống mới tiến tới: Solution Discovery – Khám phá giải pháp
→ ngân hàng nào, → cấu trúc vay nào, → chuyên gia nào, → giải pháp bảo vệ nào, → phương án tài chính nào phù hợp.
Sau đó: Trusted Matching – Ghép nối tin cậy mới kết nối người có nhu cầu đủ điều kiện với nhà cung cấp phù hợp. Đây chính là chuỗi: Risk Discovery → Demand Discovery → Qualified Demand → Trusted Matching → Transaction
Và điều quan trọng là Transaction không nhất thiết phải là khoản vay lớn nhất.
Giao dịch tốt hơn có thể là: khoản vay phù hợp hơn.
20. Một khoản nợ tốt phải để lại cho bạn khả năng sống
Tín dụng không phải kẻ thù. Không vay cũng không tự động đồng nghĩa quản lý tài chính tốt. Một khoản vay mua nhà hợp lý có thể giúp một gia đình xây dựng nơi ở và tài sản dài hạn. Một khoản vay mua xe có thể hỗ trợ công việc. Thẻ tín dụng được quản lý đúng có thể là công cụ thanh toán tiện lợi.
Điểm khác biệt nằm ở Resilience – Khả năng chống chịu.
Sau khi trả nợ, bạn còn: Đủ tiền sống không? đủ quỹ dự phòng không? đủ khả năng chăm sóc gia đình không? đủ khả năng đối phó khi thu nhập giảm không? đủ quyền lựa chọn để chuyển việc không? đủ nguồn lực cho những mục tiêu tương lai không?
Vì mục tiêu của quản trị nợ không phải là: “Không bao giờ vay.” Mà là: “Không để khoản vay hôm nay kiểm soát toàn bộ cuộc sống ngày mai.”
Các Bài Liên Quan:

