
Khởi nghiệp – Mất vốn, dòng tiền, trách nhiệm và thất bại kinh doanh
Khởi nghiệp thường bắt đầu bằng một câu hỏi đầy kỳ vọng: “Nếu thành công, doanh nghiệp này có thể lớn đến đâu?” Nhưng trước khi trả lời câu hỏi đó, người sáng lập cũng nên trả lời một câu khác: “Nếu mọi thứ không diễn ra như kế hoạch, tôi có thể mất những gì và chịu đựng được bao lâu?”
Một người đi làm có thể đối mặt với rủi ro mất việc và giảm thu nhập. Người khởi nghiệp thường chịu thêm nhiều lớp rủi ro cùng lúc: tiền tiết kiệm trở thành vốn kinh doanh, thu nhập cá nhân không còn ổn định, chi phí doanh nghiệp xuất hiện hàng tháng, hợp đồng tạo ra nghĩa vụ, nhân viên phụ thuộc vào dòng tiền, khách hàng có thể chậm thanh toán và đôi khi người sáng lập còn sử dụng tài sản cá nhân hoặc khoản vay để duy trì doanh nghiệp.
Vì vậy, khởi nghiệp không đơn giản là chuyển từ Employee – Người làm công thành Founder – Người sáng lập. Đó còn là sự chuyển đổi: Thu nhập tương đối ổn định → thu nhập biến động. Tiền tiết kiệm → vốn chịu rủi ro. Trách nhiệm cá nhân → trách nhiệm với khách hàng, nhân viên, đối tác và chủ nợ.
Một nguồn rủi ro → nhiều rủi ro có thể xảy ra đồng thời. iProtect gọi cách tiếp cận này là Startup Risk Discovery – Khám phá rủi ro khởi nghiệp.
Mục tiêu không phải ngăn một người khởi nghiệp. Mục tiêu là giúp họ biết: Mình đang đặt những gì vào cuộc chơi?
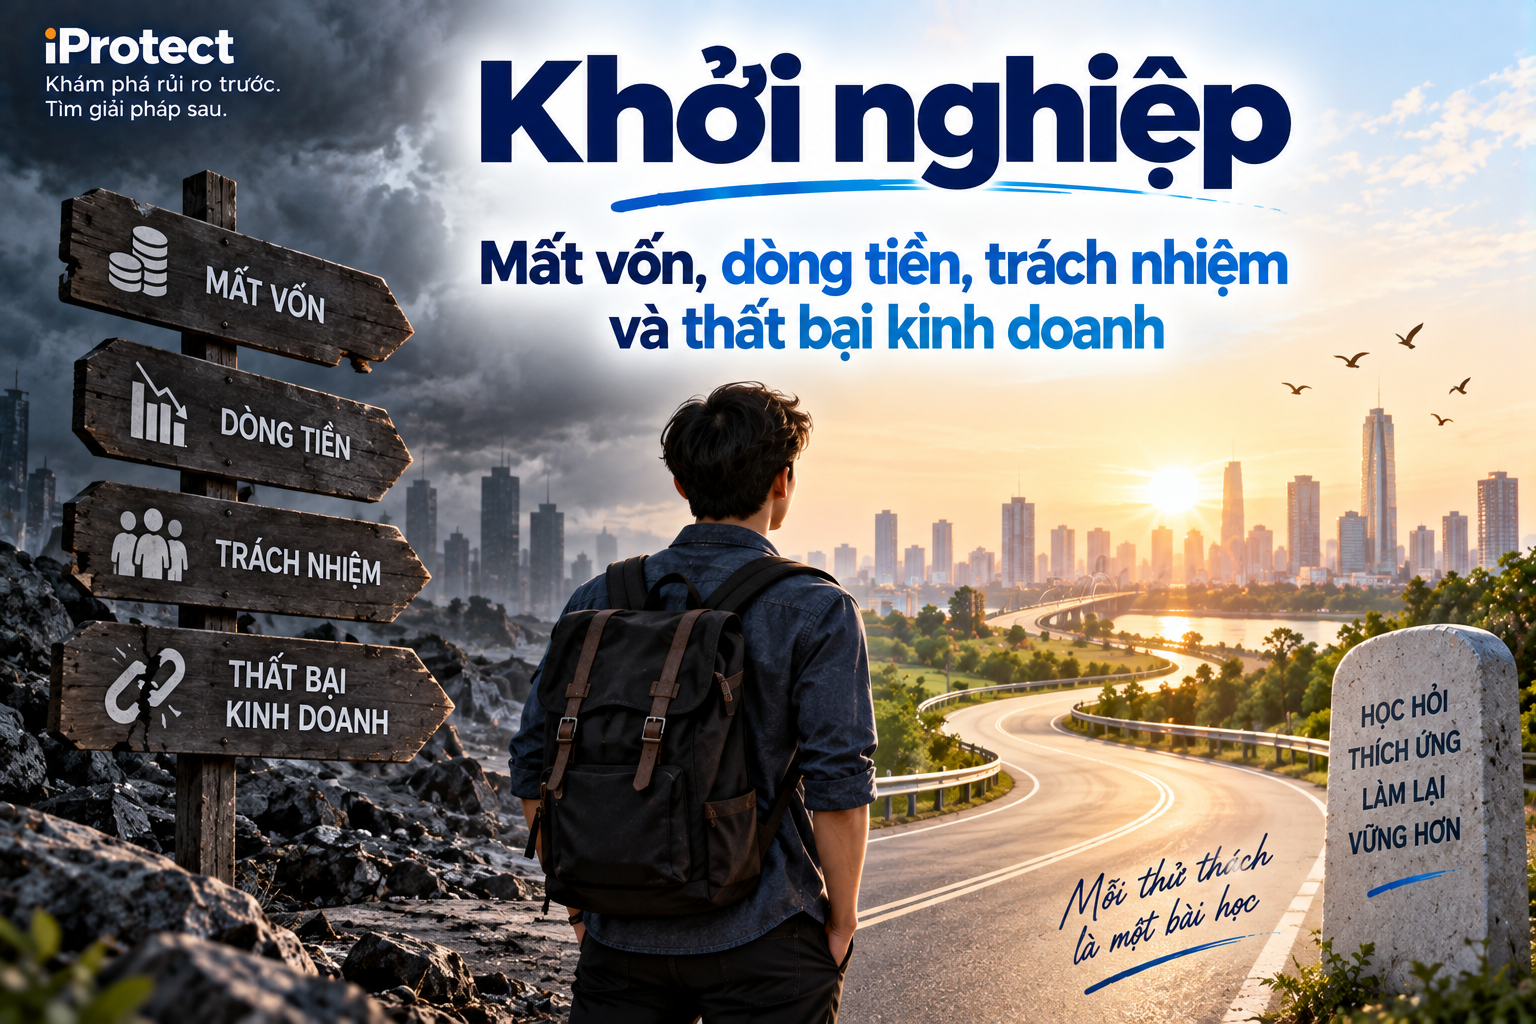
✨ Khởi nghiệp không chỉ có Business Risk – còn có Founder Risk
Khi đánh giá một startup, người ta thường hỏi về thị trường, sản phẩm, đối thủ, doanh thu, lợi nhuận và khả năng tăng trưởng. Đó là những Business Risk – Rủi ro kinh doanh. Nhưng đối với người sáng lập còn tồn tại một lớp khác: Founder Risk – Rủi ro của chính người sáng lập.
Ví dụ một người 32 tuổi có 1 tỷ đồng tiết kiệm, thu nhập 50 triệu/tháng và quyết định nghỉ việc để mở doanh nghiệp.
Sau 12 tháng: 500 triệu đã đầu tư vào công ty; 300 triệu được dùng để bù dòng tiền; thu nhập cá nhân giảm mạnh; gia đình vẫn cần 30 triệu/tháng; khoản vay nhà vẫn phải trả; công ty còn nợ nhà cung cấp. Startup có thể vẫn tồn tại. Nhưng Founder Financial Position – vị thế tài chính của người sáng lập đã thay đổi hoàn toàn.
Đây là lý do phải nhìn đồng thời hai hệ thống: Business Financial Health – Sức khỏe tài chính doanh nghiệp và Founder Financial Health – Sức khỏe tài chính người sáng lập. Một doanh nghiệp có thể chưa phá sản nhưng người sáng lập đã cạn nguồn lực.
✨ 1. Mất vốn – rủi ro đầu tiên và dễ nhìn thấy nhất
Khởi nghiệp luôn có khả năng mất vốn. Nhưng câu hỏi quan trọng không phải chỉ là: Bạn đầu tư bao nhiêu? Mà là: Số tiền đó chiếm bao nhiêu phần trăm tài sản có thể sử dụng của bạn?
Hai người cùng đầu tư 500 triệu nhưng mức độ rủi ro hoàn toàn khác nhau. Người A có tổng tài sản tài chính 5 tỷ. Startup Exposure = 10%. Người B có toàn bộ tiền tiết kiệm 600 triệu. Startup Exposure ≈ 83%. Nếu dự án thất bại, cùng mất 500 triệu nhưng hậu quả đối với cuộc sống của hai người rất khác nhau. Đó là Capital Concentration Risk – Rủi ro tập trung vốn.
Một nguyên tắc quan trọng:Khả năng mất tiền không quyết định toàn bộ mức độ rủi ro. Khả năng chịu được việc mất số tiền đó mới quyết định mức độ tổn thương.
✨ 2. Đừng nhầm tiền đầu tư với số tiền tối đa có thể mất
Một founder nói: “Tôi chỉ đầu tư 500 triệu.” Nhưng sau đó doanh nghiệp thiếu tiền.
Founder bỏ thêm 100 triệu. Rồi 200 triệu. Rồi vay 300 triệu. Rồi sử dụng thẻ tín dụng. Rồi mượn người thân. 500 triệu ban đầu có thể trở thành 1,2 tỷ. Đây là một hiện tượng rất nguy hiểm: Capital Creep – vốn cam kết tăng dần ngoài kế hoạch ban đầu.
Người sáng lập cần xác định trước một khái niệm rất đơn giản: Maximum Loss Limit – Giới hạn thua lỗ tối đa Không phải: Tôi muốn đầu tư bao nhiêu? Mà là: Tôi có thể mất tối đa bao nhiêu mà cuộc sống gia đình vẫn không bị phá vỡ?
✨ 3. Lợi nhuận chưa phải thứ giết doanh nghiệp nhanh nhất – dòng tiền mới là vấn đề sống còn
Một doanh nghiệp có thể có doanh thu nhưng vẫn hết tiền. Ví dụ tháng này doanh nghiệp bán được: 500 triệu đồng. Nhưng khách hàng thanh toán sau 60 ngày. Trong khi doanh nghiệp phải trả ngay: lương 150 triệu, thuê mặt bằng 50 triệu, nhà cung cấp 180 triệu, marketing 70 triệu, chi phí khác 50 triệu. Tổng tiền phải chi: 500 triệu.
Doanh thu trên báo cáo là 500 triệu nhưng tiền chưa về. Đây là Cash Flow Gap – Khoảng trống dòng tiền. Doanh nghiệp không thể trả lương bằng “doanh thu sẽ thu được”. Do đó founder cần phân biệt: Revenue – Doanh thu khác với Profit – Lợi nhuận
và càng khác với Cash – Tiền thực sự đang có.
Trong nhiều tình huống: Cash determines survival – Tiền mặt quyết định khả năng tồn tại.
✨ 4. Startup cũng cần Runway
Trong khởi nghiệp, Runway là khoảng thời gian doanh nghiệp có thể tiếp tục hoạt động trước khi hết tiền nếu tình hình không cải thiện.
Công thức đơn giản: Runway = Tiền có thể sử dụng ÷ Cash Burn hàng tháng. Trong đó Cash Burn là lượng tiền doanh nghiệp đang tiêu ròng mỗi tháng.
Ví dụ: Tiền còn lại: 900 triệu Cash Burn: 150 triệu/tháng Runway: 6 tháng. Nhưng founder còn cần một phép tính thứ hai: Founder Runway Ví dụ: Tiền cá nhân còn lại: 300 triệu. Chi phí gia đình thiết yếu: 30 triệu/tháng. Founder Runway: 10 tháng.
Bây giờ chúng ta có hai đồng hồ đang chạy: Business Runway: 6 tháng; Founder Runway: 10 tháng.
Nếu cả hai cùng tiến về 0, áp lực ra quyết định sẽ tăng rất nhanh.
✨ 5. Personal Money và Business Money phải được tách ra
Đây là một trong những lỗi phổ biến của doanh nghiệp nhỏ. Tiền công ty thiếu → lấy tiền cá nhân bù. Cá nhân thiếu → lấy tiền công ty sử dụng.
Cuối cùng founder không biết: Doanh nghiệp thực sự đang lãi hay lỗ, mình đã đầu tư tổng cộng bao nhiêu, công ty đang nợ mình bao nhiêu, mình đang nợ công ty bao nhiêu, và số tiền nào thực sự còn có thể sử dụng.
Đây không chỉ là vấn đề kế toán. Đó là Risk Visibility – Khả năng nhìn thấy rủi ro. Nếu tiền cá nhân và tiền doanh nghiệp không được tách rõ, founder rất khó biết khi nào mình đang tiến gần tới giới hạn nguy hiểm.
✨6. Nợ có thể biến Business Risk thành Personal Risk
Một công ty trách nhiệm hữu hạn về nguyên tắc tạo ra sự tách biệt nhất định giữa doanh nghiệp và cá nhân theo khuôn khổ pháp lý áp dụng. Nhưng trên thực tế, người sáng lập doanh nghiệp nhỏ có thể vẫn tạo ra nghĩa vụ cá nhân thông qua bảo lãnh, vay cá nhân, thế chấp tài sản, thẻ tín dụng hoặc các cam kết khác.
Ví dụ: Doanh nghiệp vay 2 tỷ ↓Founder bảo lãnh cá nhân ↓doanh nghiệp không trả được ↓rủi ro có thể truyền sang founder. Khi đó: Business Debt Risk đã trở thành: Founder Financial Risk. Vì vậy câu hỏi cần đặt trước khi ký một nghĩa vụ tài chính là: Nếu doanh nghiệp không trả được khoản này, tài sản hoặc thu nhập cá nhân nào của tôi có thể bị ảnh hưởng?
✨ 7. Trách nhiệm không chỉ nằm ở khoản vay
Khi kinh doanh, founder bước vào một mạng lưới trách nhiệm rộng hơn.
Đó là Liability Exposure – Mức độ phơi nhiễm trước trách nhiệm pháp lý và tài chính. Một sự cố đôi khi không chỉ làm mất một tài sản. Nó có thể tạo ra chuỗi nghĩa vụ.
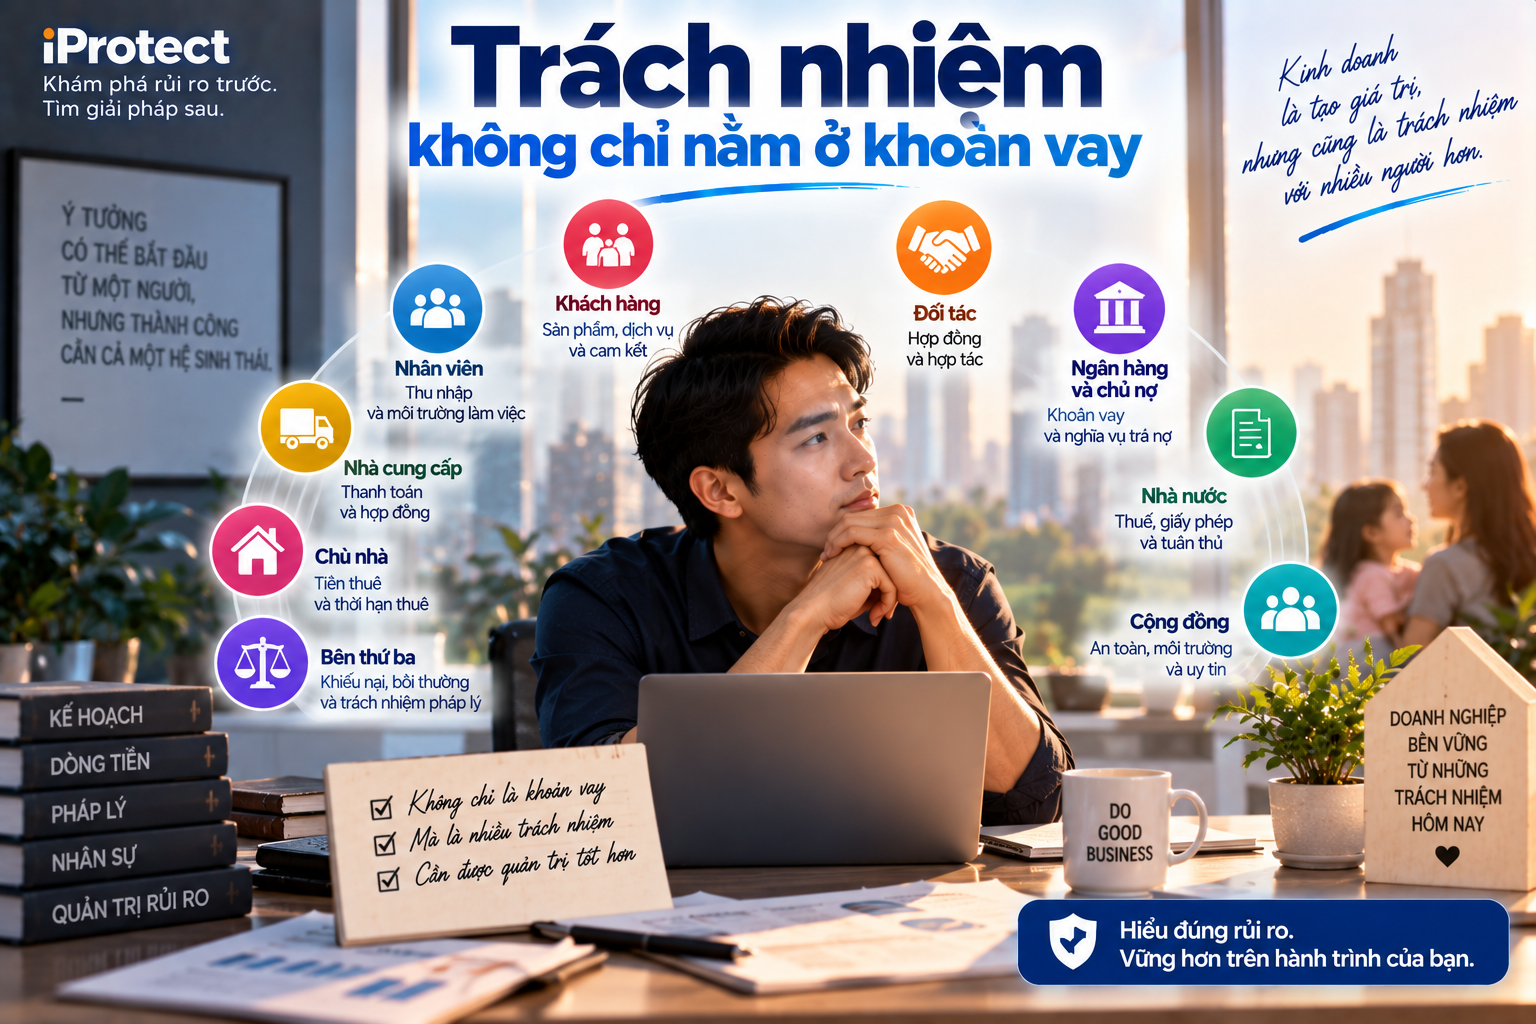
✨ 8. 8 vùng Startup Risk người trẻ nên nhận diện
Điểm quan trọng là tám vùng này không độc lập. Chúng có thể tạo thành chuỗi: Doanh thu giảm
→ Cash Flow thiếu
→ Vay thêm
→ Debt tăng
→ Founder bơm thêm tiền
→ Personal Savings giảm
→ Gia đình chịu áp lực
→ Founder Stress tăng
→ Quyết định kinh doanh kém hơn
→ Business Risk tiếp tục tăng.
Đây mới là cấu trúc thực sự của Startup Risk.
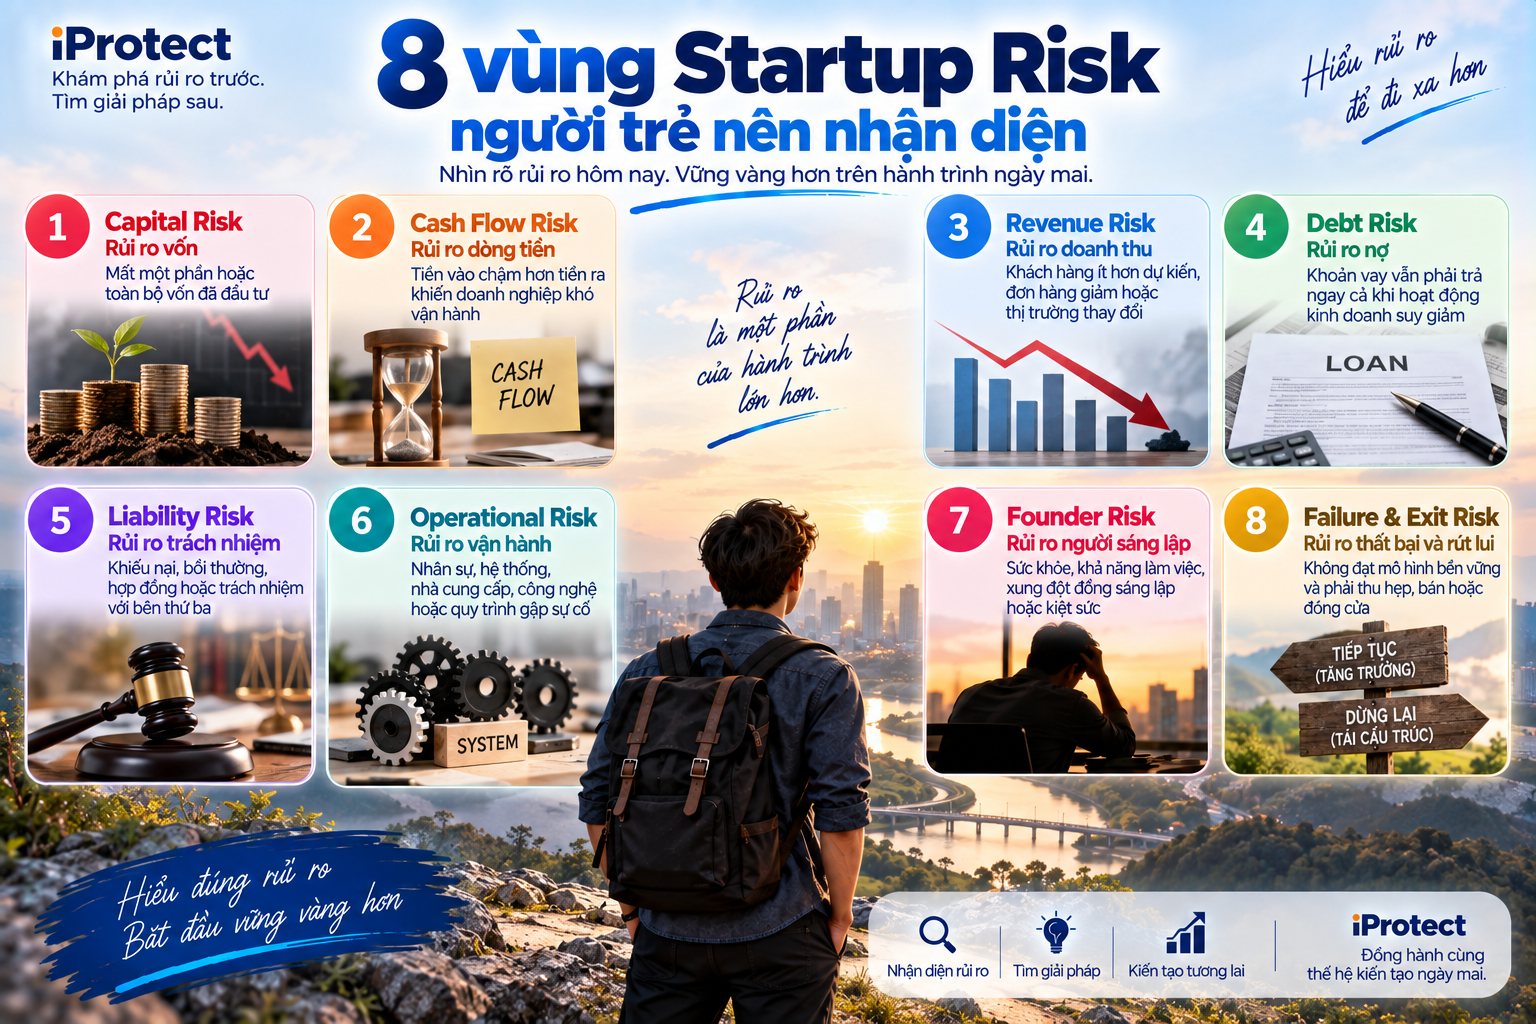
✨9. Hãy thử Startup Stress Test
Thay vì chỉ lập kế hoạch cho kịch bản tăng trưởng, hãy thử đặt doanh nghiệp vào những tình huống xấu hơn dự kiến.
Kịch bản số 8 đặc biệt quan trọng. Founder thường có Plan to Start – Kế hoạch bắt đầu, nhưng rất ít người có Plan to Stop – Kế hoạch dừng lại.

✨10. Hãy thử bài kiểm tra 30 – 90 – 180 – 365 ngày
30 ngày doanh thu giảm mạnh: công ty có cần dùng vốn dự phòng? 90 ngày: có bắt đầu chậm trả nhà cung cấp hoặc phải bơm tiền cá nhân? 180 ngày: founder có phải vay thêm hoặc bán tài sản? 365 ngày: nếu mô hình vẫn chưa đạt điểm hòa vốn, có tiếp tục hay dừng?
Đây không phải tư duy bi quan. Đó là Survival Planning – Lập kế hoạch sống sót.
Startup có thể theo đuổi upside rất lớn nhưng founder vẫn phải biết downside tối đa của mình nằm ở đâu.
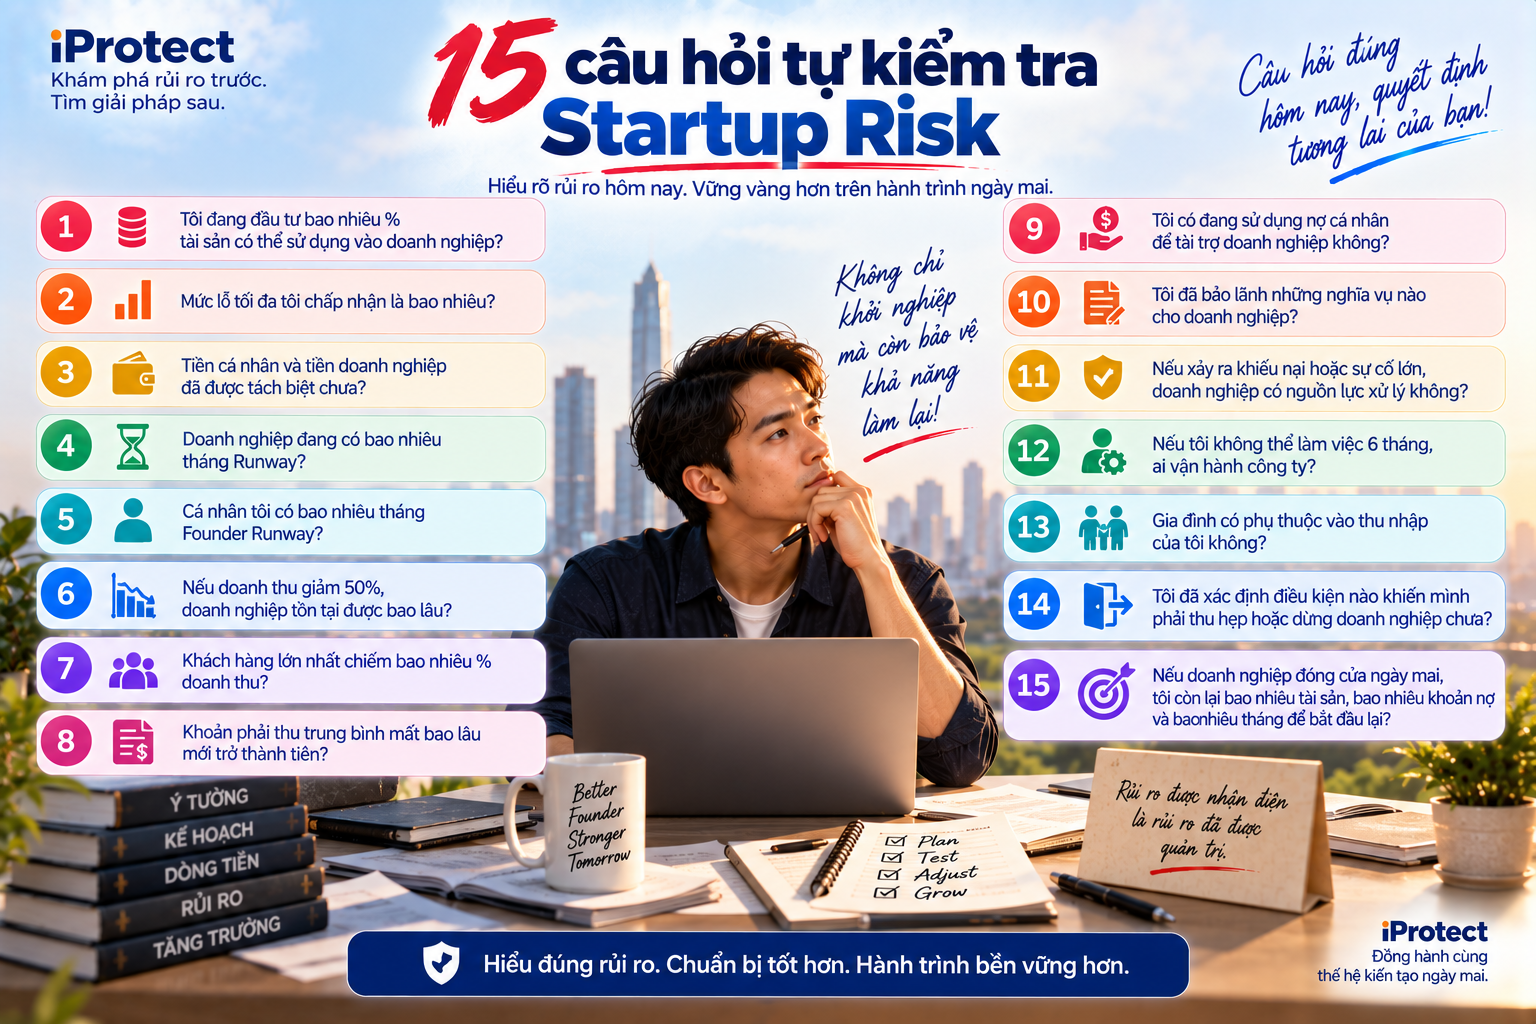
✨ 11. 15 câu hỏi tự kiểm tra Startup Risk
Câu cuối cùng đặc biệt quan trọng: Nếu startup thất bại, founder còn khả năng làm lại không?
12. Startup Protection Gap là gì?
Startup Protection Gap – Khoảng trống bảo vệ khởi nghiệp là khoảng cách giữa những tổn thất doanh nghiệp và founder có thể phải chịu với nguồn lực hiện có để hấp thụ những tổn thất đó.
Ví dụ doanh nghiệp có: 500 triệu tiền mặt; Cash Burn 100 triệu/tháng; khách hàng còn nợ 800 triệu; nợ nhà cung cấp 400 triệu; founder đã đầu tư 1 tỷ; gia đình founder cần 30 triệu/tháng; quỹ dự phòng cá nhân chỉ còn 150 triệu.
Trên báo cáo, doanh nghiệp vẫn có tài sản và khoản phải thu. Nhưng nhìn theo Risk Discovery: Business Runway ngắn + Founder Runway ngắn + Receivable Risk cao + Family Dependency tồn tại. Protection Gap có thể rất lớn. Và một lần nữa: Protection Gap không đồng nghĩa Insurance Gap. Không phải mọi khoảng trống đều được giải quyết bằng bảo hiểm.
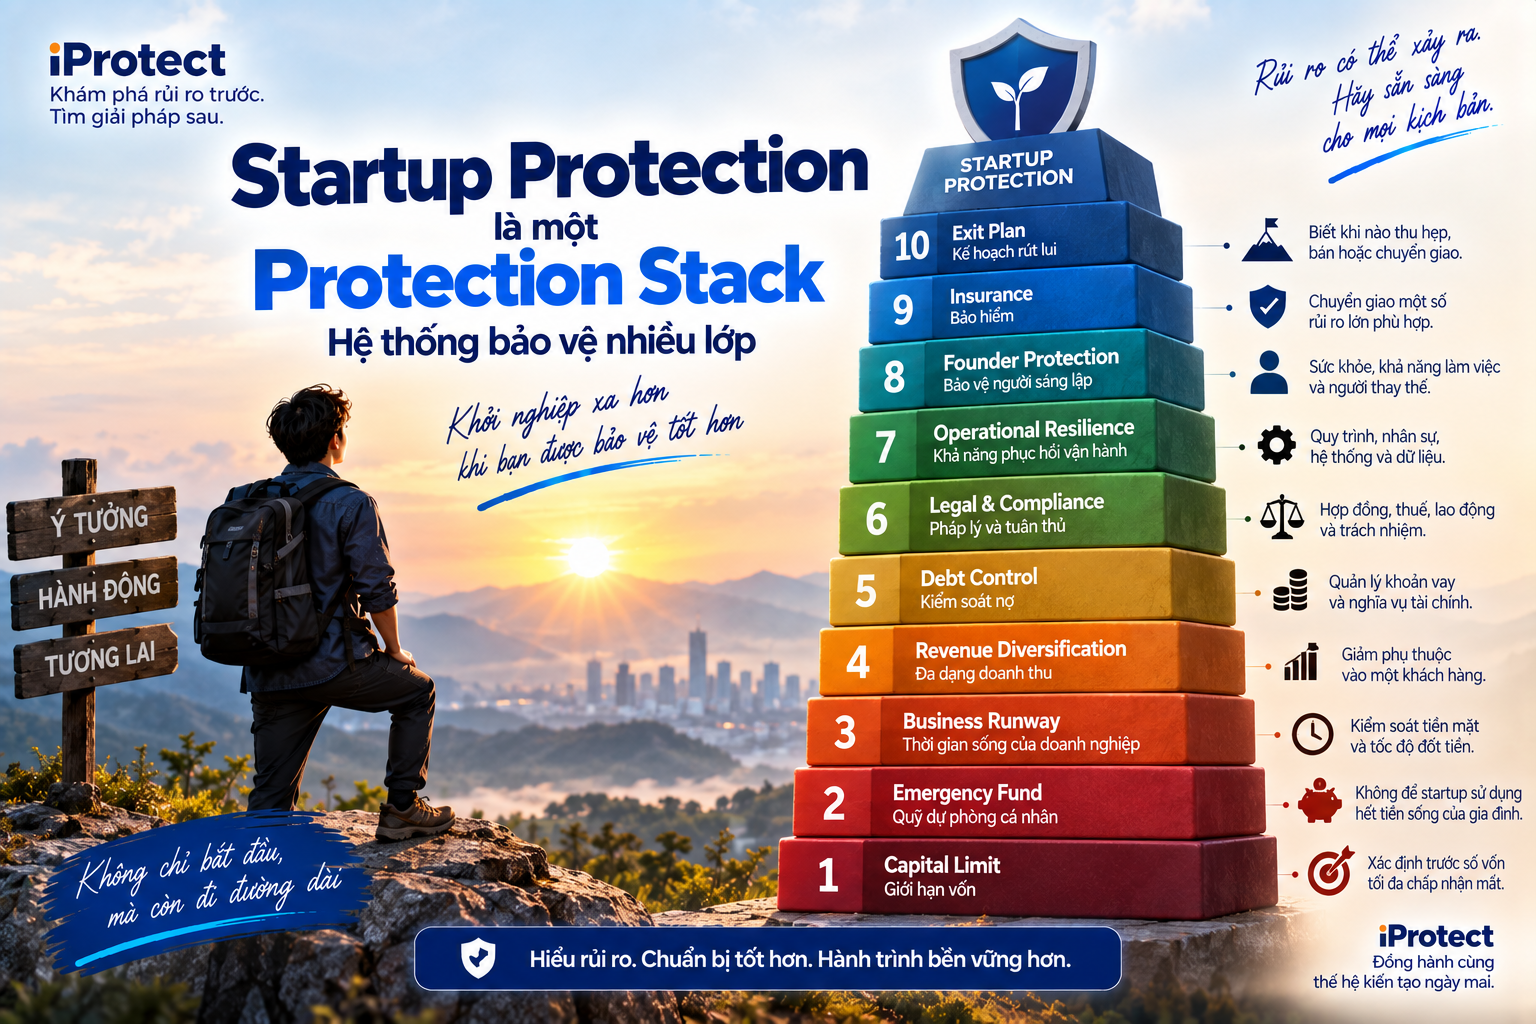
✨ 13. Startup Protection là một Protection Stack – Hệ thống bảo vệ nhiều lớp
Một founder có thể cần nhiều lớp bảo vệ.
Một startup được bảo vệ tốt không phải startup không bao giờ thất bại. Đó là startup mà thất bại không nhất thiết phá hủy tương lai tài chính của founder và gia đình.
✨ 14. Một khái niệm quan trọng: Founder Single Point of Failure
Giống như gia đình có thể phụ thuộc vào một người trụ cột, startup cũng thường phụ thuộc quá lớn vào founder.
Founder có thể cùng lúc: bán hàng, giữ quan hệ khách hàng, quản lý tiền, ký hợp đồng,
phê duyệt chi tiêu, nắm mật khẩu, hiểu sản phẩm, quản lý nhân viên. Nếu người đó biến mất khỏi hệ thống trong ba tháng và doanh nghiệp gần như ngừng hoạt động, founder chính là: Founder Single Point of Failure – Điểm phụ thuộc trọng yếu vào người sáng lập.
Đây là một Protection Gap rất lớn. Giải pháp không nhất thiết là bảo hiểm. Có thể là: quy trình, ủy quyền, người kế nhiệm, quản trị dữ liệu, phân quyền tài khoản, hợp đồng, hệ thống vận hành, và sau đó mới đến những giải pháp chuyển giao rủi ro phù hợp.
✨ 15. Thất bại kinh doanh không nhất thiết phải trở thành thất bại tài chính cá nhân
Đây có lẽ là nguyên tắc quan trọng nhất của chuyên đề. Startup là một thử nghiệm kinh tế có rủi ro. Một dự án thất bại không nhất thiết đồng nghĩa người sáng lập phải: Mất toàn bộ tiền tiết kiệm, mất nhà, gánh nợ nhiều năm, phá vỡ tài chính gia đình, hoặc mất khả năng bắt đầu lại.
Cần tạo một Financial Firewall – Bức tường ngăn cách tài chính giữa: Startup và Cuộc sống cá nhân. Nó có thể bao gồm việc tách tài khoản, giới hạn vốn đầu tư, giới hạn bảo lãnh, duy trì quỹ gia đình, quản trị nợ, cấu trúc pháp lý phù hợp và xác định trước điểm dừng. Một founder giỏi không chỉ biết khi nào nên đầu tư thêm.
Founder cũng cần biết: Khi nào không nên đặt thêm tương lai của mình vào một giả thuyết kinh doanh chưa được chứng minh.
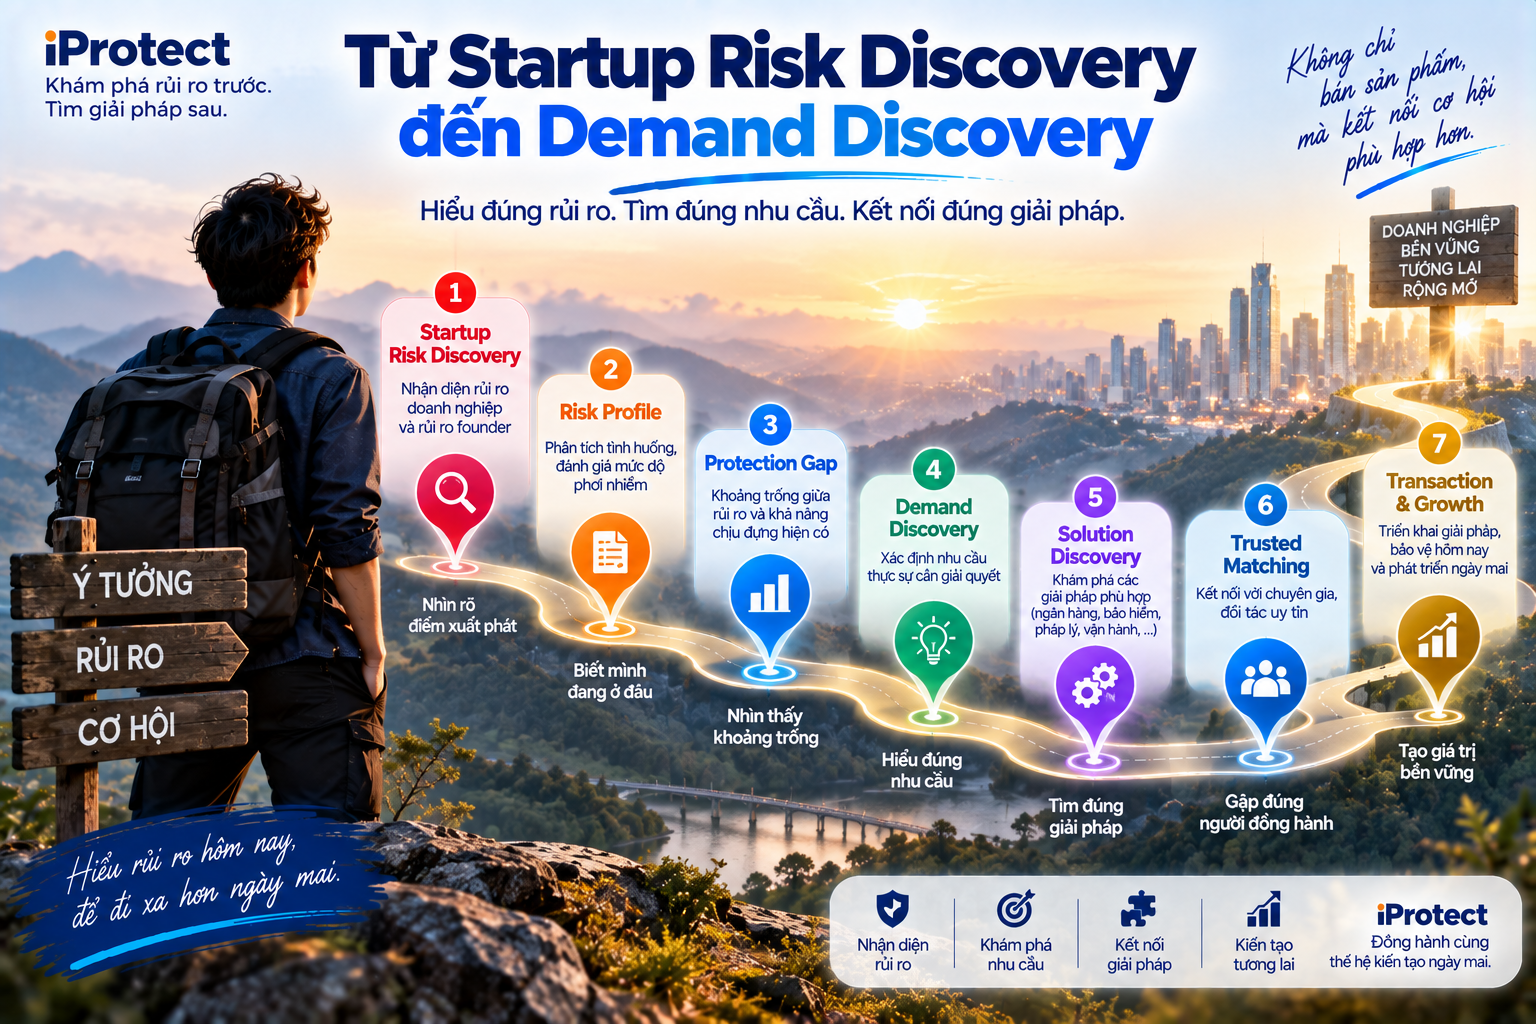
✨ 16. Từ Startup Risk Discovery đến Demand Discovery
Một người tìm kiếm: “Kinh doanh thua lỗ phải làm sao?” đang thể hiện một Information Need – Nhu cầu thông tin. Nhưng nếu qua Startup Stress Test chúng ta biết: Founder 31 tuổi
→ đã đầu tư 800 triệu
→ doanh thu 300 triệu/tháng
→ Cash Burn 100 triệu
→ Runway 4 tháng
→ 60% doanh thu từ một khách hàng
→ vay cá nhân 500 triệu
→ có vợ và con nhỏ
→ mortgage 15 triệu/tháng
→ quỹ dự phòng gia đình còn 3 tháng
thì đây không còn là một lượt đọc bài.
Hệ thống đã nhìn thấy một Qualified Demand – Nhu cầu đủ rõ và đủ điều kiện để hành động.
Nhu cầu của founder này có thể không phải:“Mua bảo hiểm doanh nghiệp.” Nó có thể là: quản trị dòng tiền, tái cấu trúc nợ, kế toán, pháp lý, thu hồi công nợ, tìm khách hàng mới, giảm chi phí, bảo vệ sức khỏe, bảo vệ người trụ cột, bảo hiểm trách nhiệm hoặc tư vấn tái cấu trúc doanh nghiệp.
Đó chính là: Startup Risk Discovery
→ Founder & Business Profile
→ Startup Protection Gap
→ Demand Discovery
→ Qualified Demand
→ Solution Discovery
→ Trusted Matching
→ Transaction.
17. Đây là nơi iProtect có thể vượt khỏi phạm vi bảo hiểm
Một founder đang gặp Cash Flow Gap chưa chắc cần bảo hiểm.
Đây là điểm rất đáng chú ý: Risk Discovery có thể trở thành cửa vào của Demand Discovery.
Thay vì hỏi người kinh doanh: Bạn muốn mua sản phẩm gì? hãy hỏi: Điều gì có thể khiến doanh nghiệp của bạn không sống được thêm 12 tháng?
Từ câu trả lời, chúng ta mới tìm giải pháp.Khởi nghiệp không phải tránh rủi ro – mà là biết rủi ro nào đáng để chấp nhận
Không có startup nào hoàn toàn an toàn. Nếu loại bỏ mọi rủi ro, có thể cũng loại bỏ luôn phần lớn cơ hội.
Nhưng có sự khác biệt rất lớn giữa: Taking Risk – Chấp nhận rủi ro có tính toán và Being Exposed – Bị phơi nhiễm trước rủi ro mà không biết.
Người sáng lập cần biết:
Và quan trọng nhất: Nếu doanh nghiệp này thất bại, tôi có còn đủ nguồn lực để bắt đầu lại không? Bởi mục tiêu của Protection không phải đảm bảo mọi startup đều thành công. Mục tiêu là để một lần kinh doanh không thành công không trở thành dấu chấm hết cho tương lai tài chính của người sáng lập và gia đình.
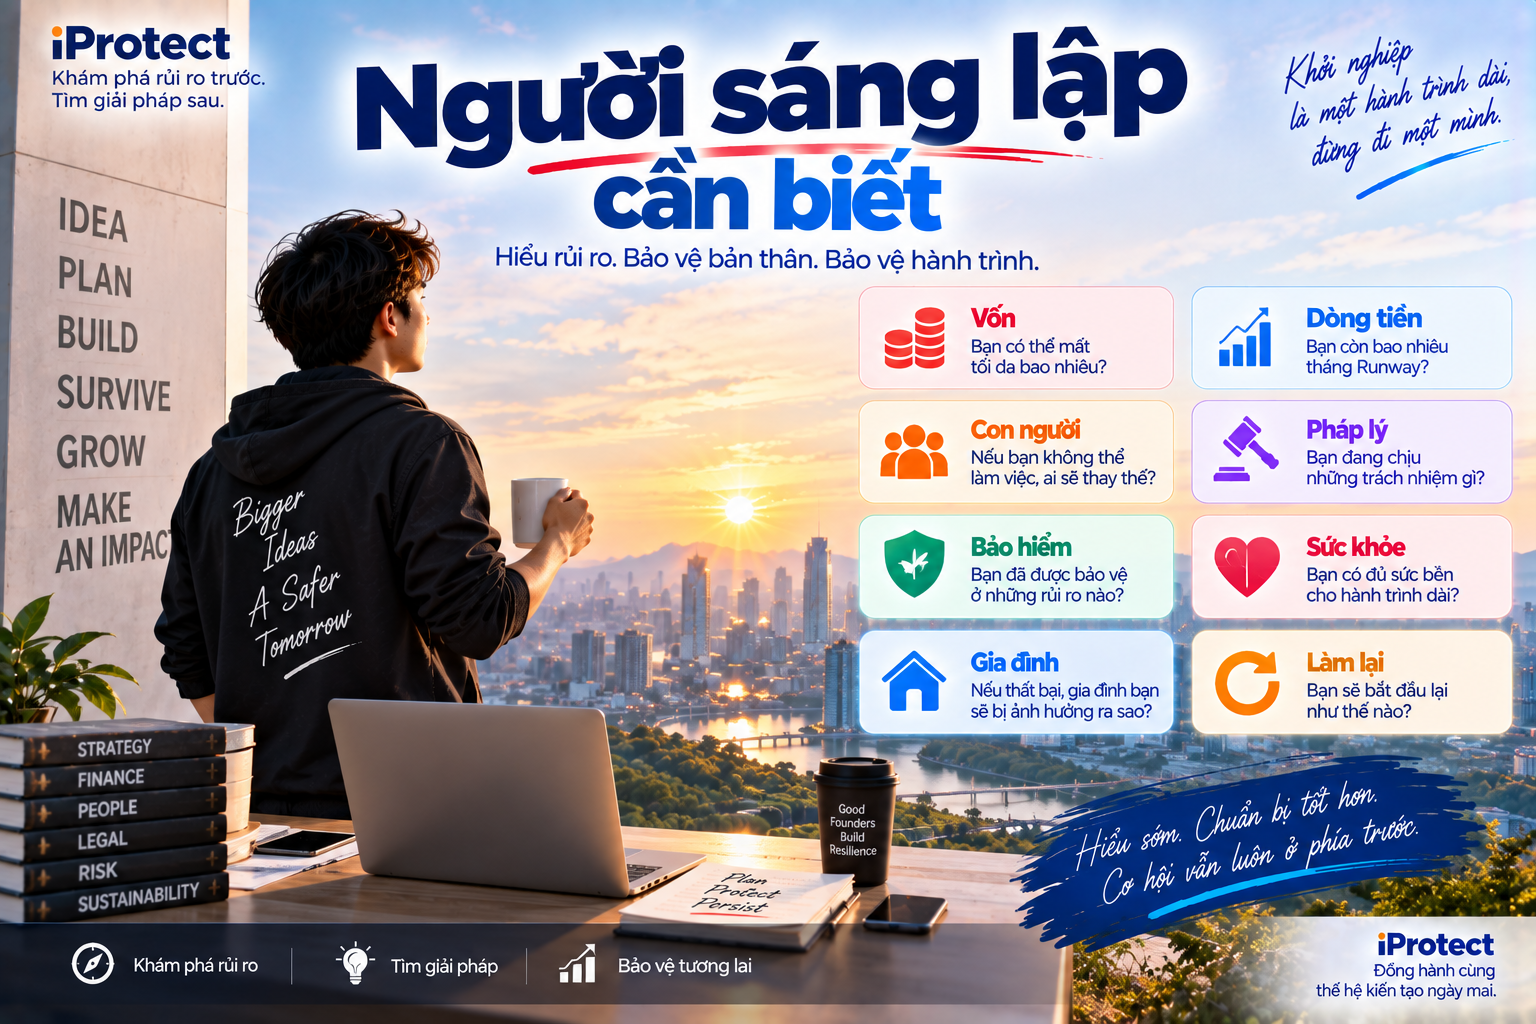
Bảo vệ khởi nghiệp trước hết là bảo vệ quyền được làm lại.
Các Bài Liên Quan:

