
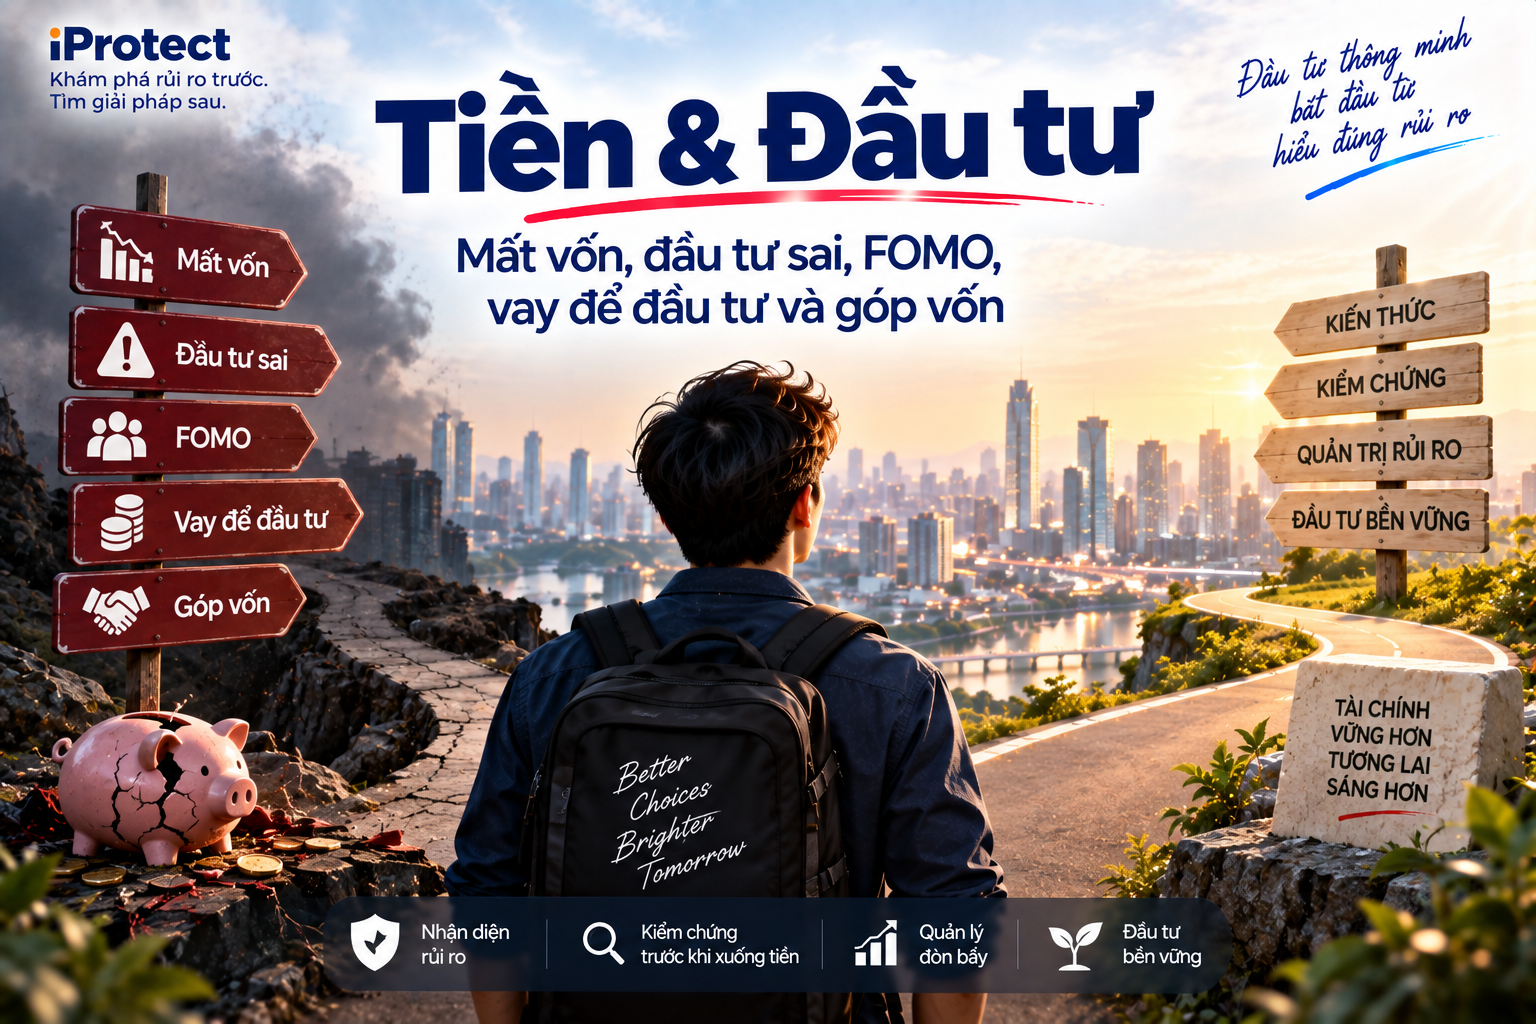
Tiền & Đầu tư – Mất vốn, đầu tư sai, FOMO, vay để đầu tư và góp vốn
Kiếm được tiền đã khó. Giữ được tiền khó hơn. Nhưng một trong những rủi ro lớn nhất của người trẻ lại xuất hiện ở bước tiếp theo: đưa tiền vào một quyết định đầu tư mà mình chưa hiểu đầy đủ.
Một khoản tiền tích lũy trong 5 năm có thể được chuyển đi chỉ trong vài phút. Một quyết định đầu tư sai có thể làm mất một phần vốn. Nhưng nếu sử dụng tiền vay, đòn bẩy tài chính, góp vốn thiếu minh bạch hoặc chạy theo FOMO, hậu quả có thể vượt xa số tiền đầu tư ban đầu.
Vì vậy, trước câu hỏi: “Đầu tư gì để sinh lời?” có một câu hỏi quan trọng hơn: “Nếu quyết định này sai, tôi có thể mất gì và cuộc sống của tôi bị ảnh hưởng đến đâu?”
Đó là điểm bắt đầu của Investment Risk Discovery – Khám phá rủi ro đầu tư.
iProtect không bắt đầu bằng việc dự đoán tài sản nào sẽ tăng giá. Hệ thống bắt đầu bằng việc giúp người trẻ hiểu mức độ phơi nhiễm trước rủi ro, khả năng chịu lỗ, nguồn tiền đang sử dụng, mức độ hiểu khoản đầu tư và hậu quả nếu kịch bản kỳ vọng không xảy ra.
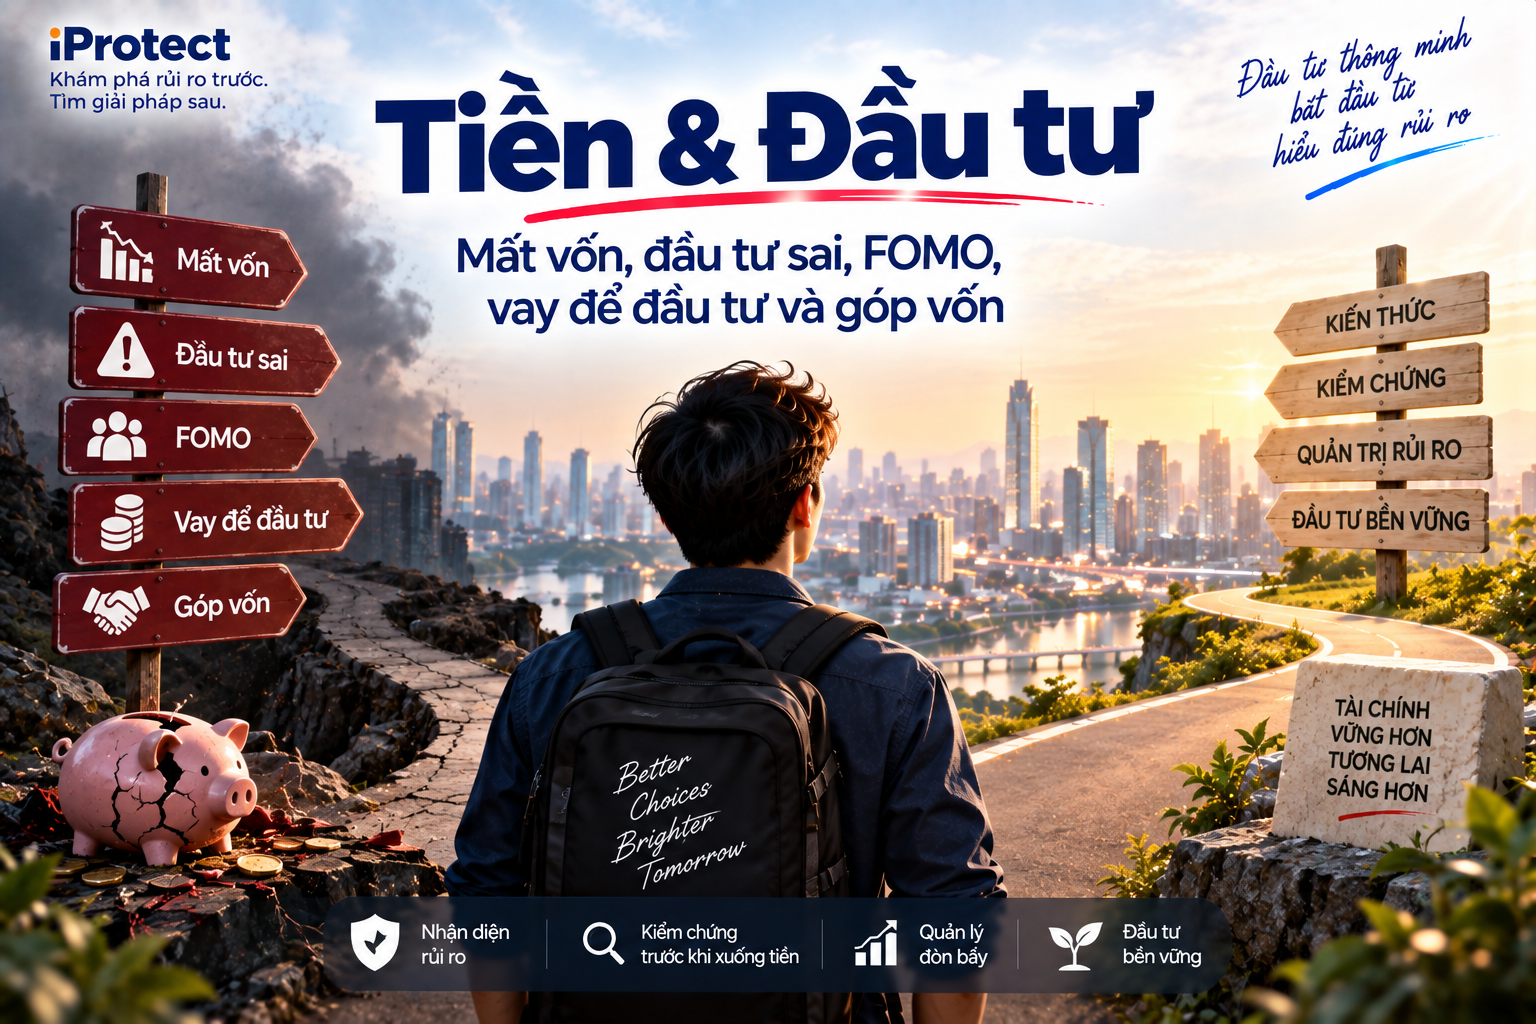
✨ 1. Đầu tư không chỉ có câu hỏi “lãi bao nhiêu?”
Khi nghe một cơ hội đầu tư, người ta thường chú ý tới: Lợi nhuận kỳ vọng bao nhiêu? Bao lâu hoàn vốn? Giá có thể tăng bao nhiêu? Người khác kiếm được bao nhiêu?
Nhưng Risk Discovery đặt thêm những câu hỏi khác:
Một khoản đầu tư chỉ được hiểu đầy đủ khi người đầu tư nhìn thấy cả hai phía: Upside – Khả năng sinh lời và Downside – Khả năng thiệt hại.
✨ 2. Mất vốn không phải rủi ro duy nhất
Giả sử một người có 1 tỷ đồng và đầu tư 300 triệu. Nếu khoản đầu tư giảm 50%, người đó mất 150 triệu. Đó là Capital Loss – Tổn thất vốn.
Nhưng một người khác có 300 triệu tiền tiết kiệm, vay thêm 700 triệu và đầu tư 1 tỷ.
Nếu tài sản giảm 30%, giá trị còn: 700 triệu. Về lý thuyết, khoản lỗ là 300 triệu. Nhưng người đó vẫn còn khoản nợ 700 triệu và có thể tiếp tục chịu lãi vay.
Như vậy rủi ro thực tế gồm: Capital Risk + Debt Risk + Cash Flow Risk + Liquidity Risk. Đây là nguyên tắc rất quan trọng: Rủi ro đầu tư không chỉ nằm trong tài sản bạn mua. Nó còn nằm trong cấu trúc tiền bạn dùng để mua tài sản đó.
✨ 3. Đầu tư sai khác với đầu tư bị lỗ
Không phải khoản đầu tư nào giảm giá cũng là quyết định sai. Thị trường có thể biến động trong ngắn hạn trong khi giả thuyết đầu tư dài hạn vẫn còn giá trị. Ngược lại, một khoản đầu tư đang tăng giá chưa chắc là quyết định đúng.
Một người có thể kiếm tiền từ một quyết định mà họ: Không hiểu sản phẩm, không kiểm tra pháp lý, không biết bên nhận vốn, sử dụng đòn bẩy quá cao, hoặc đặt gần như toàn bộ tài sản vào một cơ hội.
Kết quả tốt trong một lần không biến quy trình ra quyết định kém thành quy trình tốt. Vì vậy cần phân biệt: Investment Outcome – Kết quả đầu tư và Investment Decision Quality – Chất lượng quyết định đầu tư.
iProtect nên tập trung vào yếu tố thứ hai. Bảo vệ tiền trước hết là bảo vệ chất lượng của quyết định trước khi tiền được chuyển đi.
✨ 4. FOMO – khi quyết định đầu tư được thúc đẩy bởi nỗi sợ bỏ lỡ
FOMO – Fear of Missing Out có thể hiểu là nỗi sợ mình bỏ lỡ một cơ hội mà người khác đang hưởng lợi.
Bạn bè vừa kiếm được tiền. Một nhóm đầu tư liên tục đăng lợi nhuận. Giá tài sản tăng liên tục. Mạng xã hội xuất hiện những câu: “Cơ hội cuối cùng.” “Không mua bây giờ sẽ không còn giá này.” “Người khác đã nhân đôi tài khoản.” Áp lực tâm lý bắt đầu thay thế quá trình phân tích.
Chuỗi hành vi có thể trở thành: Giá tăng
→ Người khác khoe lợi nhuận
→ Sợ bỏ lỡ
→ Giảm thời gian kiểm chứng
→ Tăng số tiền đầu tư
→ Chấp nhận mức giá cao hơn
→ Rủi ro tăng.
Điều nguy hiểm của FOMO không chỉ là mua ở giá cao. Nó làm thay đổi Decision Process – Quy trình ra quyết định. Câu hỏi từ:“Khoản đầu tư này có phù hợp với tôi không?” biến thành: “Làm sao để tôi vào được trước khi quá muộn?” Khi đó Risk Discovery gần như bị bỏ qua.
✨ 5. Một nguyên tắc đáng nhớ: Urgency tăng thì Verification cũng phải tăng
Cơ hội càng tạo cảm giác phải quyết định ngay, mức độ kiểm chứng càng phải cao.
Có thể gọi nguyên tắc này là: Urgency ↑ → Verification ↑ Nếu một cơ hội yêu cầu: Chuyển tiền ngay, đặt cọc ngay, giữ suất ngay, không có thời gian đọc hợp đồng, không cho kiểm tra độc lập, hoặc liên tục nhấn mạnh “chỉ còn hôm nay”, đó không phải lý do để kiểm tra ít hơn.
Đó là lý do để kiểm tra nhiều hơn. Đây cũng kết nối trực tiếp với nguyên tắc của chuyên đề Tài chính số: Verify Before Money Moves – Kiểm chứng trước khi tiền được chuyển đi.
✨ 6. Vay để đầu tư – khi rủi ro tài sản trở thành rủi ro dòng tiền
Leverage – Đòn bẩy tài chính là việc sử dụng vốn vay để tăng quy mô đầu tư. Đòn bẩy có thể khuếch đại lợi nhuận khi tài sản tăng giá. Nhưng nó cũng khuếch đại thiệt hại khi tài sản giảm. Quan trọng hơn, tài sản có thể giảm giá nhưng khoản nợ không tự giảm theo.
Ví dụ: Vốn tự có: 500 triệu; Vay: 1,5 tỷ; Tổng đầu tư: 2 tỷ. Nếu tài sản tăng 20%, giá trị thành 2,4 tỷ. Bỏ qua lãi vay và chi phí, phần tăng 400 triệu tương đương 80% vốn tự có ban đầu. Đòn bẩy làm lợi nhuận trên vốn tăng rất mạnh. Nhưng chiều ngược lại cũng vậy.
Nếu tài sản giảm 20%: 2 tỷ → 1,6 tỷ. Khoản nợ vẫn khoảng 1,5 tỷ, chưa tính chi phí vốn.
Phần giá trị còn lại so với vốn tự có chỉ khoảng 100 triệu. Tài sản chỉ giảm 20%, nhưng phần lớn vốn tự có đã bị xóa. Đó là Leverage Risk – Rủi ro đòn bẩy.
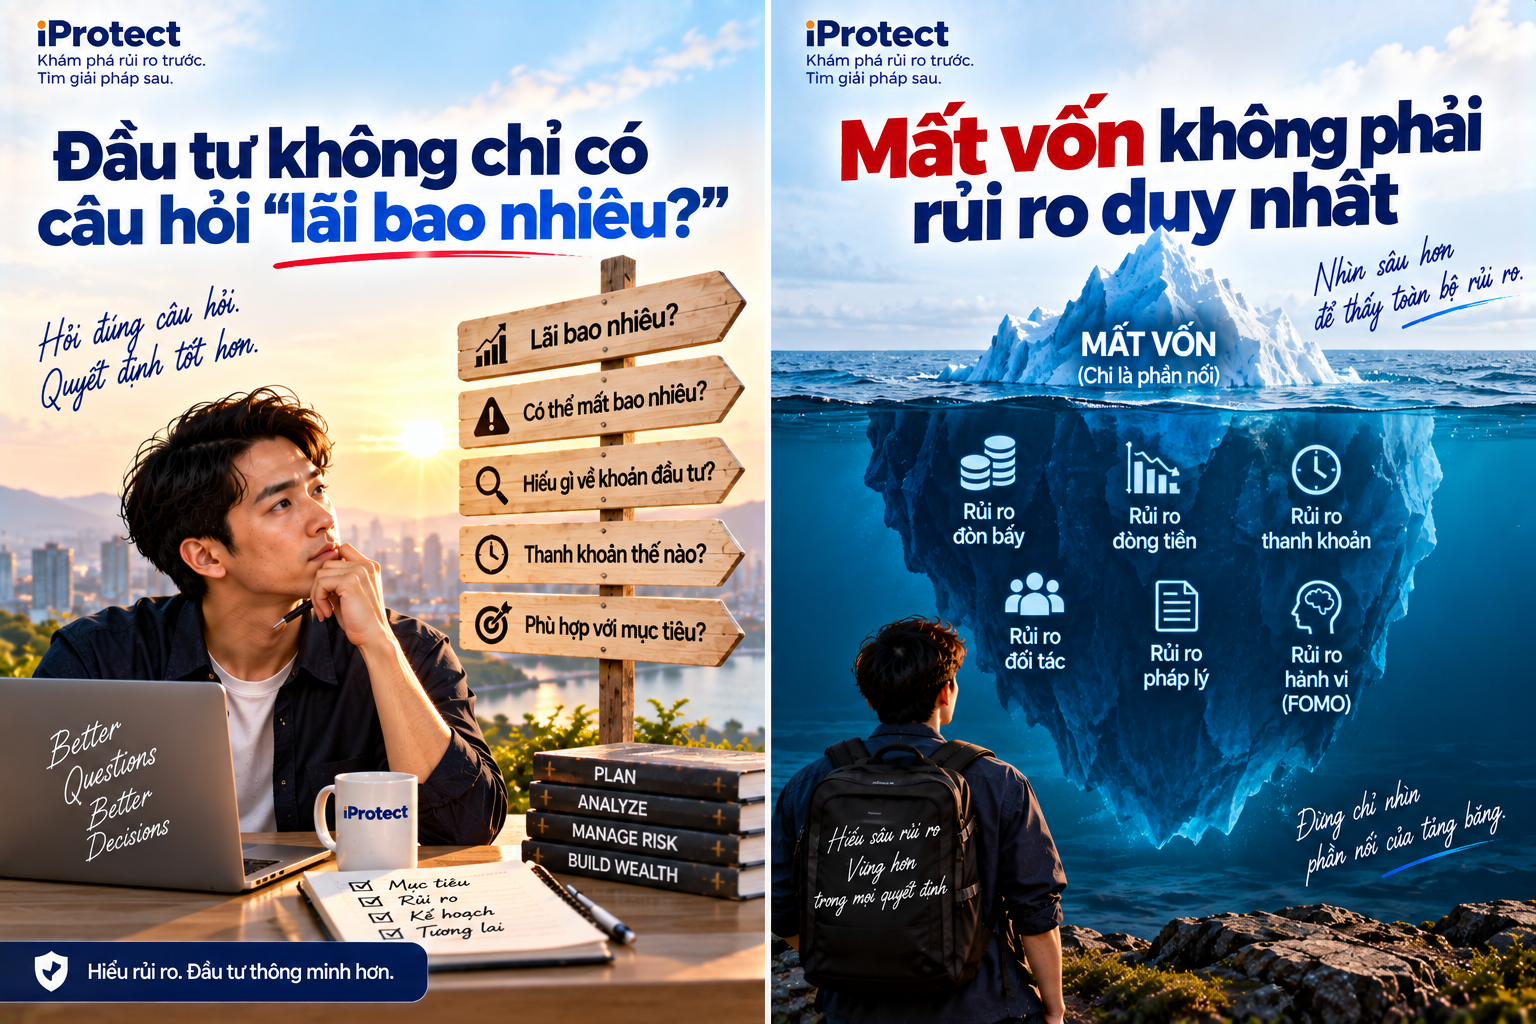
✨ 7. Rủi ro lớn hơn xuất hiện khi thu nhập phải nuôi khoản đầu tư
Giả sử khoản vay đầu tư yêu cầu trả: 25 triệu đồng/tháng. Người đầu tư có thu nhập: 50 triệu/tháng. Khoản đầu tư chưa tạo dòng tiền. Như vậy 50% thu nhập hàng tháng phải dùng để nuôi một tài sản đang chờ tăng giá. Nếu đồng thời xảy ra: Thu nhập giảm 30%, tài sản giảm giá 20%, lãi suất tăng thì vấn đề không còn chỉ là Investment Risk.
Nó chuyển thành: Investment Risk ↓Debt Risk ↓Income Risk ↓Family Cash Flow Risk. Một quyết định đầu tư cá nhân đã truyền rủi ro sang toàn bộ gia đình. Đây chính là lý do Risk Discovery phải nhìn con người và cấu trúc tài chính, chứ không chỉ nhìn sản phẩm đầu tư.
✨ 8. Góp vốn – bạn đang mua tài sản hay mua niềm tin vào một người khác?
Góp vốn kinh doanh có một cấu trúc rất khác so với mua một tài sản có thị trường giao dịch rõ ràng. Ví dụ một người bạn nói: “Góp 500 triệu với tôi mở nhà hàng, mỗi tháng chia lợi nhuận.” Câu hỏi không nên chỉ là: Lợi nhuận dự kiến bao nhiêu? Cần hỏi:
Nếu những câu hỏi này không rõ, nhà đầu tư không chỉ chịu Business Risk. Họ còn chịu:
Và Information Risk – Rủi ro thiếu thông tin.
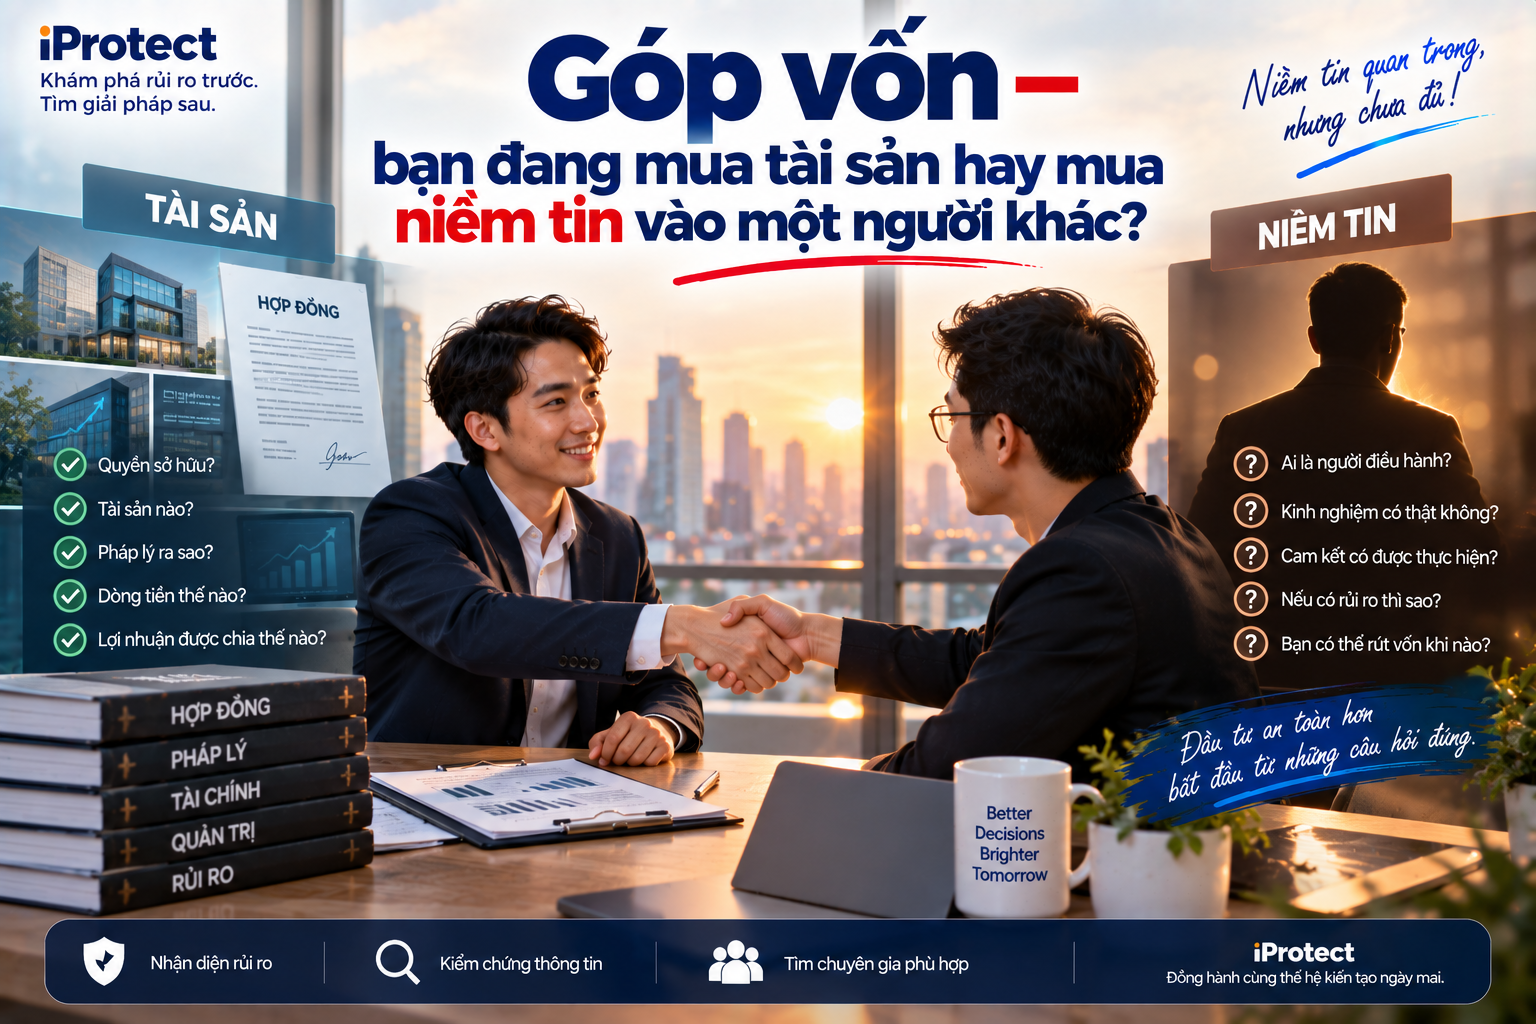
✨ 9. Một nguyên tắc quan trọng khi góp vốn: Trust ≠ Evidence
Bạn có thể tin một người. Nhưng: Trust không thay thế Evidence. “Bạn thân của tôi.” “Anh ấy làm ngành này 15 năm.” “Người quen giới thiệu.” “Cả nhóm đều góp.” “Gia đình biết nhau.” Tất cả có thể là tín hiệu tạo niềm tin, nhưng không thay thế: Hợp đồng, quyền sở hữu, sổ sách, dòng tiền, tài khoản, giấy phép, bằng chứng tài sản, quyền kiểm tra, cơ chế thoái vốn.
Trong Investment Discovery, nên tách: I trust the person – Tôi tin con người khỏi I can verify the investment – Tôi có thể kiểm chứng khoản đầu tư. Hai điều hoàn toàn khác nhau.
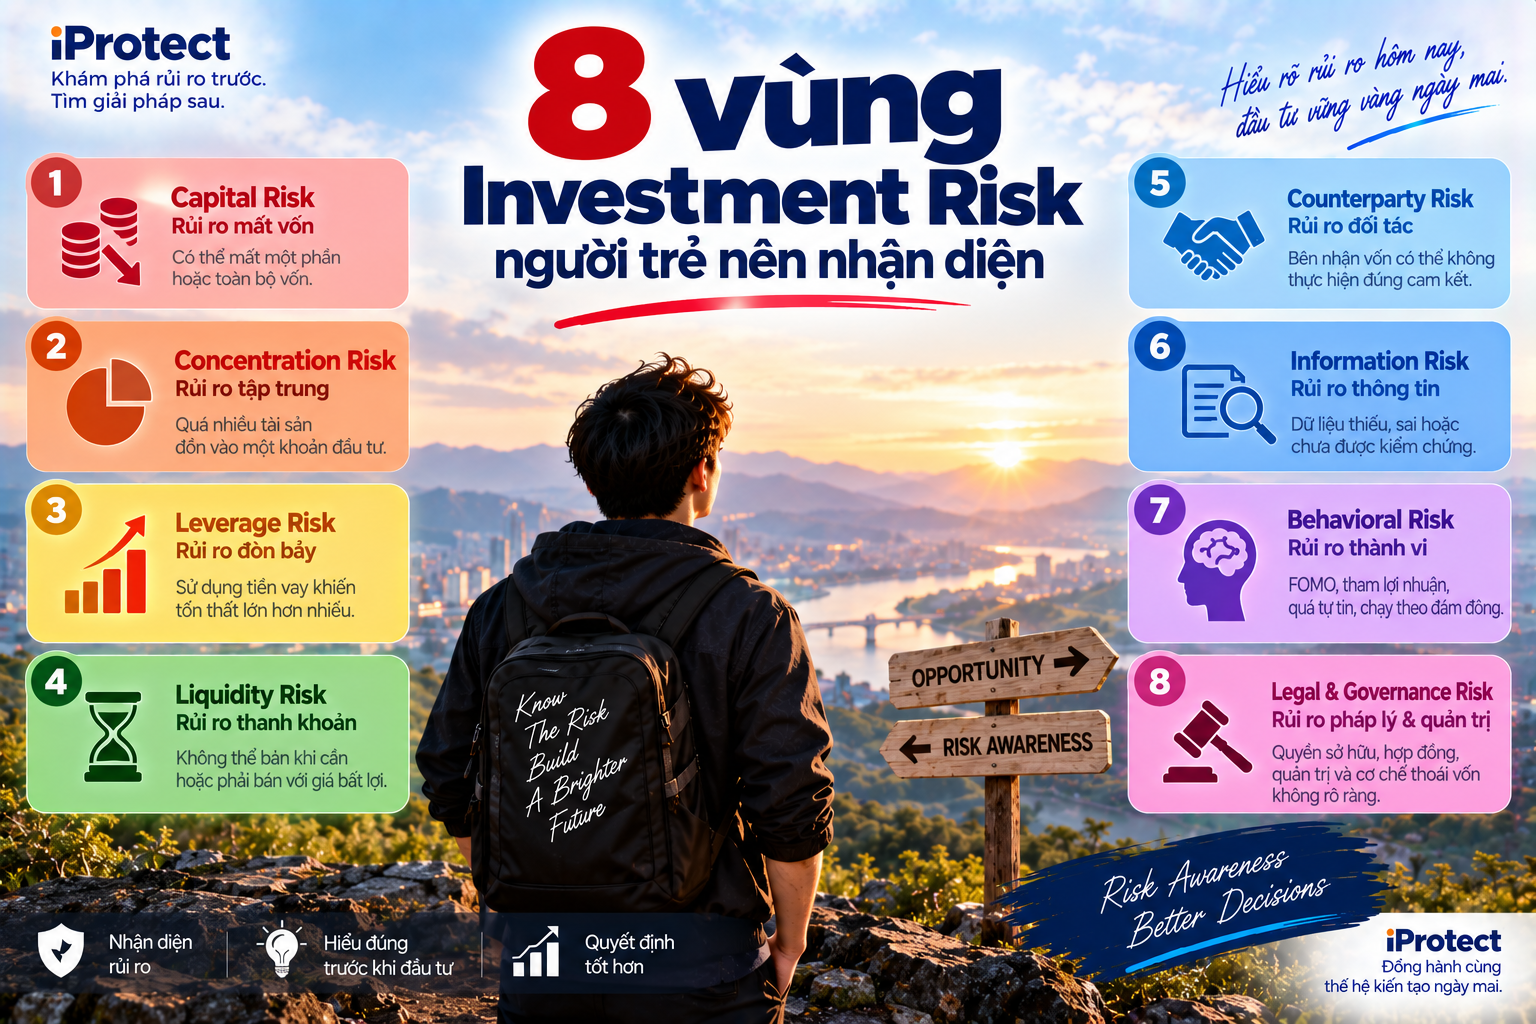
✨ 10. 8 vùng Investment Risk người trẻ nên nhận diện
1. Capital Risk – Rủi ro mất vốn: Khoản đầu tư có thể giảm giá hoặc mất một phần/toàn bộ vốn.
2. Concentration Risk – Rủi ro tập trung:Quá nhiều tài sản nằm trong một khoản đầu tư, một doanh nghiệp, một loại tài sản hoặc một thị trường.
3. Leverage Risk – Rủi ro đòn bẩy: Sử dụng tiền vay khiến tổn thất có thể lớn hơn nhiều so với biến động của tài sản.
4. Liquidity Risk – Rủi ro thanh khoản:Có tài sản nhưng không thể chuyển thành tiền khi cần hoặc phải bán với mức giá bất lợi.
5. Counterparty Risk – Rủi ro đối tác: Người hoặc tổ chức nhận tiền không thực hiện đúng nghĩa vụ.
6. Information Risk – Rủi ro thông tin: Ra quyết định dựa trên dữ liệu thiếu, sai, thiên lệch hoặc chưa được kiểm chứng.
7. Behavioral Risk – Rủi ro hành vi: FOMO, tham lợi nhuận, quá tự tin, chạy theo đám đông hoặc cố gỡ lỗ ảnh hưởng đến quyết định.
8. Legal & Governance Risk – Rủi ro pháp lý và quản trị: Quyền sở hữu, hợp đồng, quản trị, quyền biểu quyết, phân chia lợi nhuận hoặc cơ chế rút vốn không rõ ràng.
Tám vùng này thường kết nối với nhau.
FOMO → kiểm chứng ít hơn; → đầu tư tập trung hơn; → sử dụng đòn bẩy; → thanh khoản thấp; → giá giảm; → không thể thoát; → dòng tiền chịu áp lực; → phải bán tài sản khác; → tài chính gia đình bị ảnh hưởng.
Rủi ro thực tế thường là Risk Chain – Chuỗi rủi ro, chứ không phải một sự kiện độc lập.
✨ 11. Hãy thử Investment Stress Test
Trước khi hỏi khoản đầu tư có thể tăng bao nhiêu, hãy thử đặt nó vào những tình huống ngược lại.
Stress Test không dự đoán tương lai. Nó trả lời một câu hỏi khác: Nếu tương lai khác kỳ vọng, cấu trúc tài chính của bạn chịu được đến đâu?
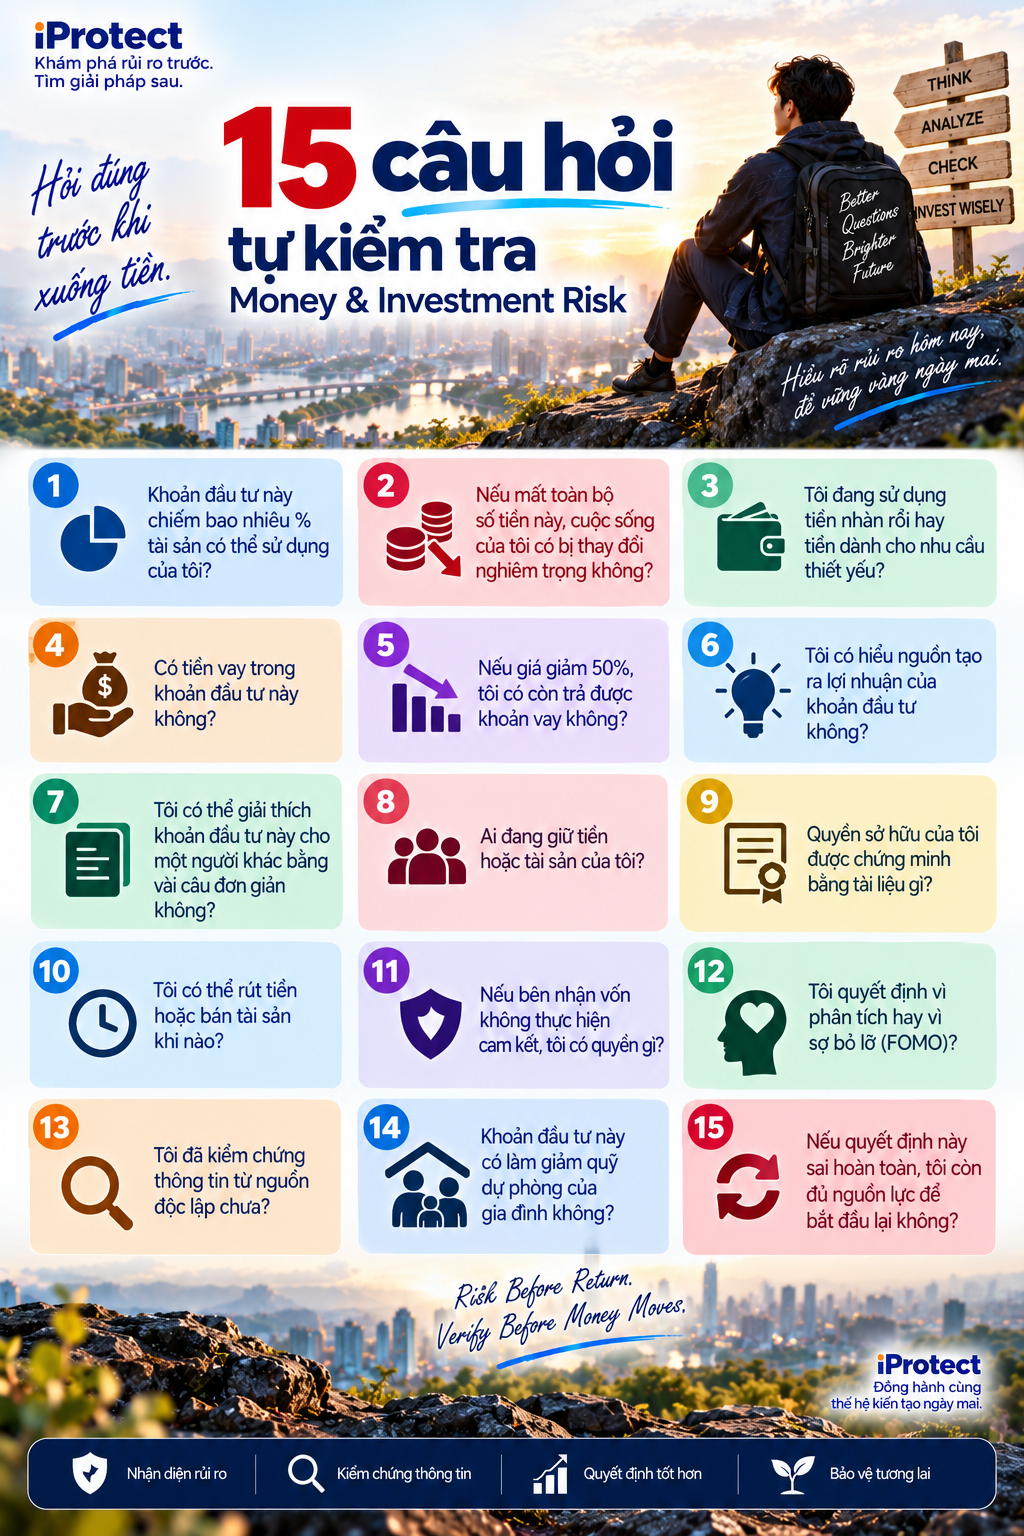
✨ 12. 15 câu hỏi tự kiểm tra Money & Investment Risk
Nếu nhiều câu hỏi chưa thể trả lời rõ ràng, vấn đề không phải là khoản đầu tư chắc chắn xấu. Vấn đề là: Bạn chưa hiểu đầy đủ rủi ro mà mình đang nhận.
✨ 13. Investment Protection Gap – Khoảng trống bảo vệ đầu tư
Có thể hiểu Investment Protection Gap là khoảng cách giữa: mức tổn thất có thể xảy ra và khả năng tài chính thực tế của người đầu tư để hấp thụ tổn thất đó.
Ví dụ một người có: 1 tỷ tài sản tài chính; 700 triệu đầu tư vào một dự án; 300 triệu quỹ dự phòng; vay thêm 500 triệu để đầu tư; chi phí gia đình 35 triệu/tháng. Nếu khoản đầu tư giảm mạnh hoặc bị khóa thanh khoản, vấn đề không chỉ là giá trị danh mục giảm.
Người này đồng thời có: Concentration Risk cao; Leverage Risk; Liquidity Risk; Family Dependency Risk.
Protection Gap vì thế rất lớn. Một lần nữa: Investment Protection Gap không đồng nghĩa Insurance Gap. Phần lớn rủi ro đầu tư không thể được giải quyết đơn giản bằng việc mua thêm bảo hiểm.
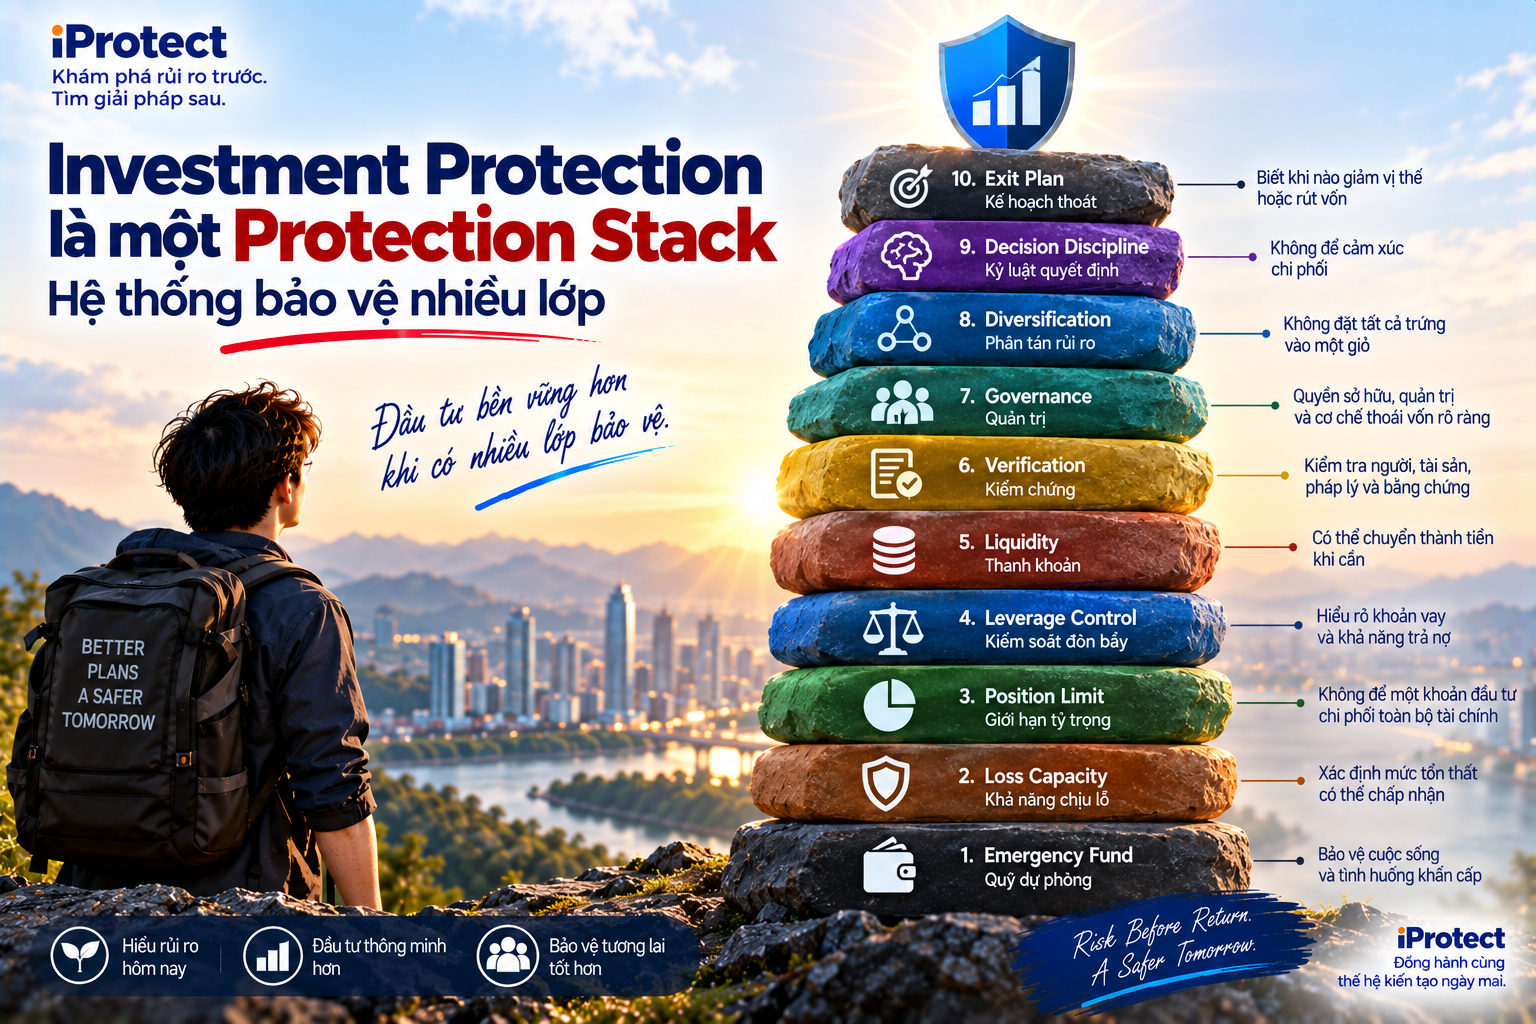
✨14. Investment Protection là một Protection Stack – Hệ thống bảo vệ nhiều lớp
Layer 1 – Emergency Fund / Quỹ dự phòng: Tiền dành cho cuộc sống và tình huống khẩn cấp không nên phụ thuộc vào việc thị trường đang tăng hay giảm.
Layer 2 – Loss Capacity / Khả năng chịu lỗ: Xác định mức tổn thất mà tài chính cá nhân thực sự có thể chịu.
Layer 3 – Position Limit / Giới hạn tỷ trọng: Không để một quyết định duy nhất có khả năng phá hủy toàn bộ tài chính.
Layer 4 – Leverage Control / Kiểm soát đòn bẩy: Hiểu rõ khoản vay và Stress Test khả năng trả nợ.
Layer 5 – Liquidity / Thanh khoản: Duy trì đủ nguồn lực có thể chuyển thành tiền khi cần.
Layer 6 – Verification / Kiểm chứng:Kiểm tra người, doanh nghiệp, tài sản, pháp lý và bằng chứng trước khi chuyển tiền.
Layer 7 – Governance / Quản trị: Đặc biệt quan trọng khi góp vốn: quyền sở hữu, quyền kiểm tra, quyền biểu quyết, lợi nhuận và cơ chế thoái vốn phải rõ.
Layer 8 – Diversification / Phân tán rủi ro: Tránh để tương lai tài chính phụ thuộc vào một giả thuyết duy nhất.
Layer 9 – Decision Discipline / Kỷ luật quyết định: Không để FOMO, áp lực xã hội hoặc mong muốn gỡ lỗ quyết định thay mình.
Layer 10 – Exit Plan / Kế hoạch thoát: Biết trước điều kiện nào khiến mình giảm vị thế, rút vốn hoặc chấp nhận dừng lại.
Đây mới là Investment Protection theo nghĩa rộng.
✨ 15. Đừng dùng tiền của tương lai để cứu một quyết định trong quá khứ
Một trong những bẫy nguy hiểm nhất xuất hiện sau khi khoản đầu tư đã thua lỗ.
100 triệu lỗ. ↓Bỏ thêm 100 triệu để bình quân giá. ↓Tiếp tục giảm. ↓Vay thêm để “gỡ”. ↓Không muốn bán vì đã mất quá nhiều.
Đây có thể liên quan đến Sunk Cost Effect – Hiệu ứng chi phí chìm: những gì đã mất trong quá khứ ảnh hưởng quá mạnh tới quyết định hiện tại. Câu hỏi đúng không phải: “Tôi đã mất bao nhiêu nên phải cố lấy lại?” Mà là: “Nếu hôm nay tôi chưa sở hữu khoản đầu tư này, với thông tin hiện tại tôi có tiếp tục bỏ tiền vào nó không?”
Nếu câu trả lời là không, việc đã mất tiền trước đó không tự động tạo ra lý do để tiếp tục tăng rủi ro.
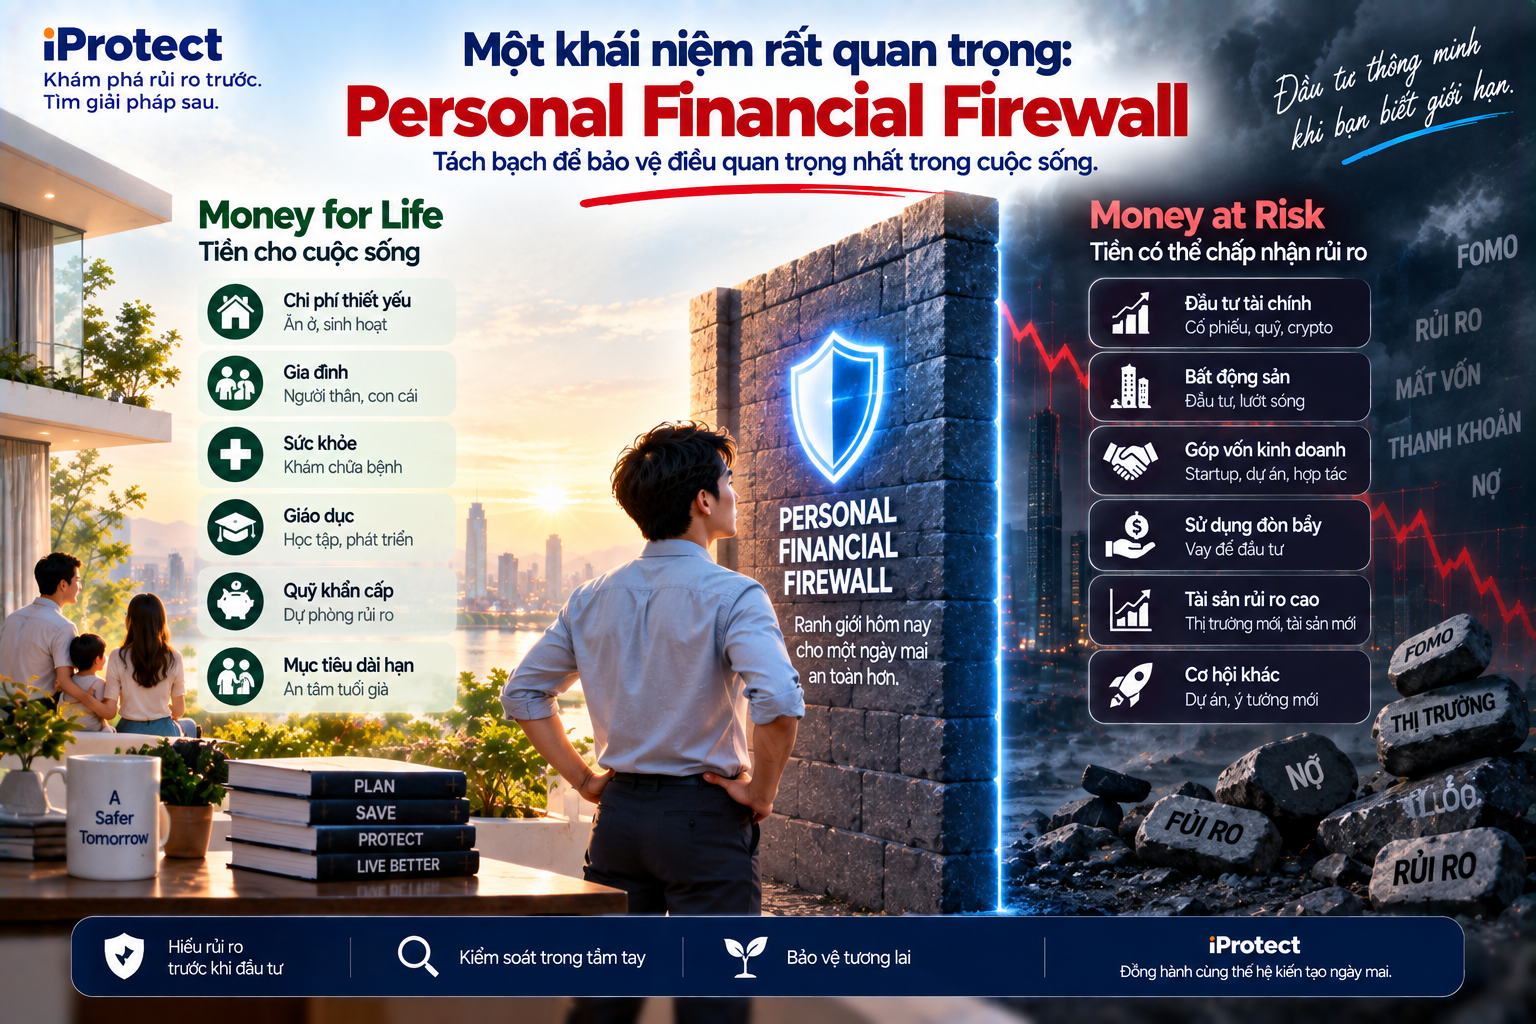
✨ 16. Một khái niệm rất quan trọng: Personal Financial Firewall
Giống founder cần tách startup khỏi tài chính gia đình, nhà đầu tư cũng cần một Personal Financial Firewall – Bức tường bảo vệ tài chính cá nhân. Một bên là: Money for Life – Tiền cho cuộc sống gồm chi phí thiết yếu, quỹ khẩn cấp, nghĩa vụ gia đình và những mục tiêu không thể đánh cược. Bên còn lại là: Money at Risk – Tiền có thể chấp nhận rủi ro để tìm kiếm lợi nhuận. Nếu hai vùng này không được tách biệt, một Investment Risk có thể lan sang: Housing Risk; Education Risk; Health Risk; Debt Risk và Family Risk. Đây là lúc một quyết định đầu tư không còn là chuyện của danh mục. Nó trở thành Protection Problem – Vấn đề bảo vệ cuộc sống.
17. Từ Investment Risk Discovery đến Demand Discovery
Đây là điểm chuyên đề kết nối trực tiếp với kiến trúc mới của iProtect.
Một người tìm: “Có nên vay tiền đầu tư không?” đang có Information Need – Nhu cầu thông tin. Nhưng nếu qua Investment Stress Test hệ thống biết: 32 tuổi → đã kết hôn; → có con nhỏ; → thu nhập 45 triệu/tháng; → mortgage 15 triệu/tháng; → quỹ dự phòng 150 triệu; → muốn vay 800 triệu; → đầu tư vào một dự án góp vốn; → dự án chưa có thanh khoản rõ ràng; → một người quen giới thiệu; → kỳ vọng lợi nhuận 20%/năm; thì hệ thống đã hiểu một thứ có giá trị hơn rất nhiều.
Đây không còn là: “Một người đang đọc bài về đầu tư.” Mà là: Family Dependency + Mortgage + Low Runway + Leverage + Illiquid Investment + Counterparty Exposure.
Đó là một Risk Profile – Hồ sơ rủi ro. Từ Risk Profile, hệ thống có thể xác định: Protection Gap ↓Demand Discovery ↓Qualified Demand. Và nhu cầu thực tế có thể không phải tìm một khoản đầu tư khác.
Người đó có thể cần:Tư vấn tài chính, kiểm tra pháp lý, xác minh doanh nghiệp, đánh giá khoản vay, tái cấu trúc dòng tiền, kiểm chứng tài sản hoặc chuyên gia đầu tư phù hợp.
✨ 18. Từ Demand Discovery đến Trusted Matching
Đây cũng là nơi Trust trở thành một phần của giao dịch. Nếu một người muốn góp 2 tỷ đồng vào doanh nghiệp, hệ thống không chỉ cần tìm: “Ai đang gọi vốn?” Nó cần hỗ trợ trả lời: Doanh nghiệp nào? Pháp nhân nào? Người đại diện là ai? Dự án nào? Bằng chứng nào? Tài sản nào? Lịch sử hoạt động ra sao? Điều khoản nào? Rủi ro nào? Chuyên gia nào có thể kiểm tra?
Đây chính là logic: Demand; Identity; Evidence; Trust → Trusted Matching. Và đây là nơi một hệ sinh thái Discovery có thể tạo giá trị kinh tế thực sự.
✨ 19. Một nguyên tắc mới: Risk Before Return
Người trẻ thường được dạy: Return – lợi nhuận. Nhưng trước Return cần một lớp khác: Risk Before Return – Hiểu rủi ro trước khi kỳ vọng lợi nhuận. Không có nghĩa là sợ đầu tư. Không có nghĩa chỉ gửi tiết kiệm. Không có nghĩa tránh mọi tài sản biến động.
Nó chỉ có nghĩa: trước khi hỏi mình có thể kiếm bao nhiêu, hãy biết mình có thể mất bao nhiêu.
Và quan trọng hơn: Nếu mất số tiền đó, mình còn ổn không? Bảo vệ tiền trước hết là bảo vệ quyết định. Không có hệ thống nào loại bỏ hoàn toàn rủi ro đầu tư. Thị trường có thể giảm. Doanh nghiệp có thể thất bại. Dự án có thể chậm. Dự báo có thể sai. Một giả thuyết đầu tư rất hợp lý hôm nay vẫn có thể không xảy ra trong tương lai.
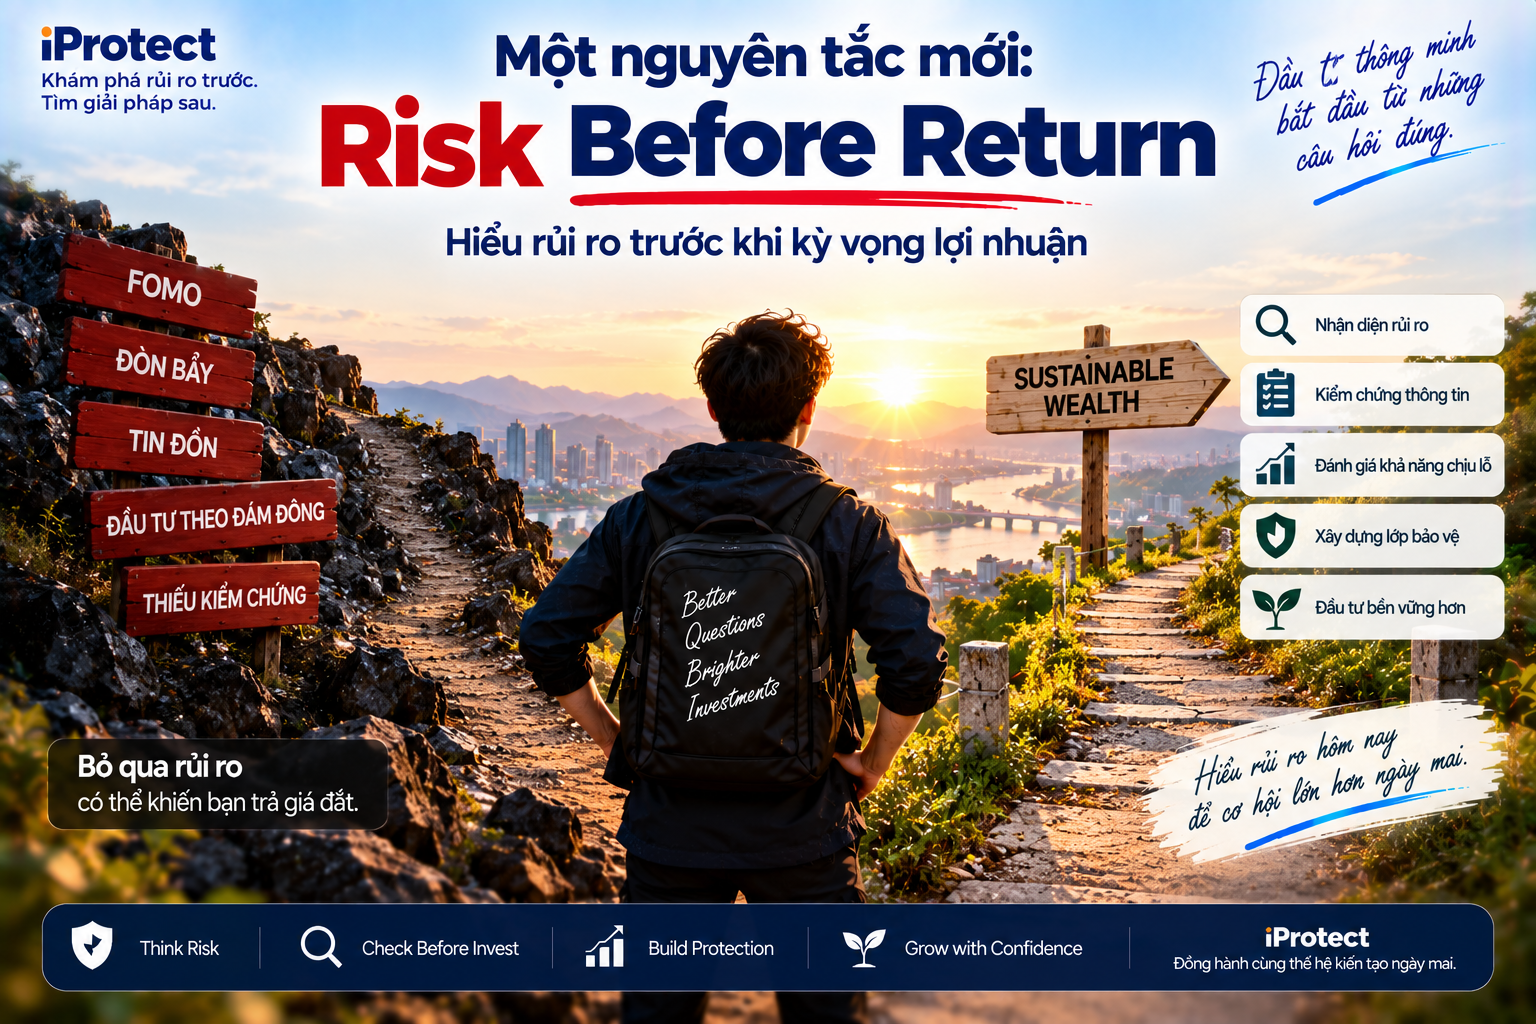
Nhưng người đầu tư có thể kiểm soát nhiều thứ trước khi tiền rời khỏi tài khoản:
Đó là sự khác biệt giữa: đi tìm một khoản đầu tư có vẻ hấp dẫn và xây dựng khả năng đầu tư bền vững trong nhiều năm. Vì vậy, trước khi hỏi: “Khoản này có thể lời bao nhiêu?” hãy hỏi: “Nếu tôi sai, điều gì xảy ra?” Và trước khi tiền được chuyển đi: Verify Before Money Moves. Risk Before Return.
Bởi bảo vệ tiền trước hết là bảo vệ quyết định tạo ra chuyển động của đồng tiền.
Các Bài Liên Quan:

