
✨ Lừa đảo & Tài chính số – Khi một cú click có thể làm mất nhiều năm tích lũy
Tài chính của người trẻ ngày càng nằm trên điện thoại. Tài khoản ngân hàng, thẻ tín dụng, ví điện tử, tài khoản chứng khoán, ứng dụng đầu tư, email, mạng xã hội và nhiều loại tài sản số đều có thể được truy cập chỉ trong vài thao tác. Điều này tạo ra sự thuận tiện rất lớn, nhưng đồng thời hình thành một lớp rủi ro mới: Digital Financial Risk – rủi ro tài chính số.
Một vụ lừa đảo ngày nay không nhất thiết bắt đầu bằng một lời đề nghị đáng ngờ. Nó có thể bắt đầu bằng cuộc gọi tưởng như từ ngân hàng, tin nhắn của người quen, đường link giao hàng, tài khoản mạng xã hội bị chiếm quyền, một video deepfake, cơ hội đầu tư hấp dẫn hoặc yêu cầu chuyển tiền khẩn cấp từ một người mà chúng ta tin tưởng.
Vấn đề vì thế không chỉ là “Làm thế nào để nhận biết lừa đảo?”. Một câu hỏi quan trọng hơn là: Nếu một mắt xích trong đời sống số của bạn bị xâm nhập, số tiền và tài sản nào có thể bị ảnh hưởng tiếp theo? Đó là cách iProtect tiếp cận lừa đảo và tài chính số dưới góc nhìn Risk Discovery – khám phá rủi ro.
✨ Tài sản tài chính của chúng ta đang ngày càng trở thành tài sản số
Trước đây, tiền mặt nằm trong ví, tiền tiết kiệm nằm tại ngân hàng và giấy tờ quan trọng được cất trong tủ. Ngày nay, một chiếc điện thoại có thể đồng thời là chìa khóa truy cập vào rất nhiều tài sản.
Một người trẻ có thể sở hữu trên cùng thiết bị: ứng dụng ngân hàng nhận lương, tài khoản tiết kiệm, thẻ tín dụng, ví điện tử, tài khoản chứng khoán, email dùng để khôi phục mật khẩu, mạng xã hội dùng để xác thực danh tính và các ứng dụng lưu trữ tài liệu.
Điện thoại vì thế không còn đơn thuần là thiết bị liên lạc. Nó đang trở thành một phần của hạ tầng tài chính cá nhân. Nếu các lớp này liên kết với nhau, việc mất quyền kiểm soát một tài khoản đôi khi có thể tạo ra hiệu ứng dây chuyền.
Email bị chiếm quyền có thể dẫn tới mất tài khoản khác. Tài khoản mạng xã hội bị kiểm soát có thể được sử dụng để giả danh chủ tài khoản. Thông tin cá nhân bị lộ có thể giúp kẻ xấu xây dựng một kịch bản lừa đảo thuyết phục hơn. Đây chính là Digital Exposure – mức độ phơi nhiễm số.
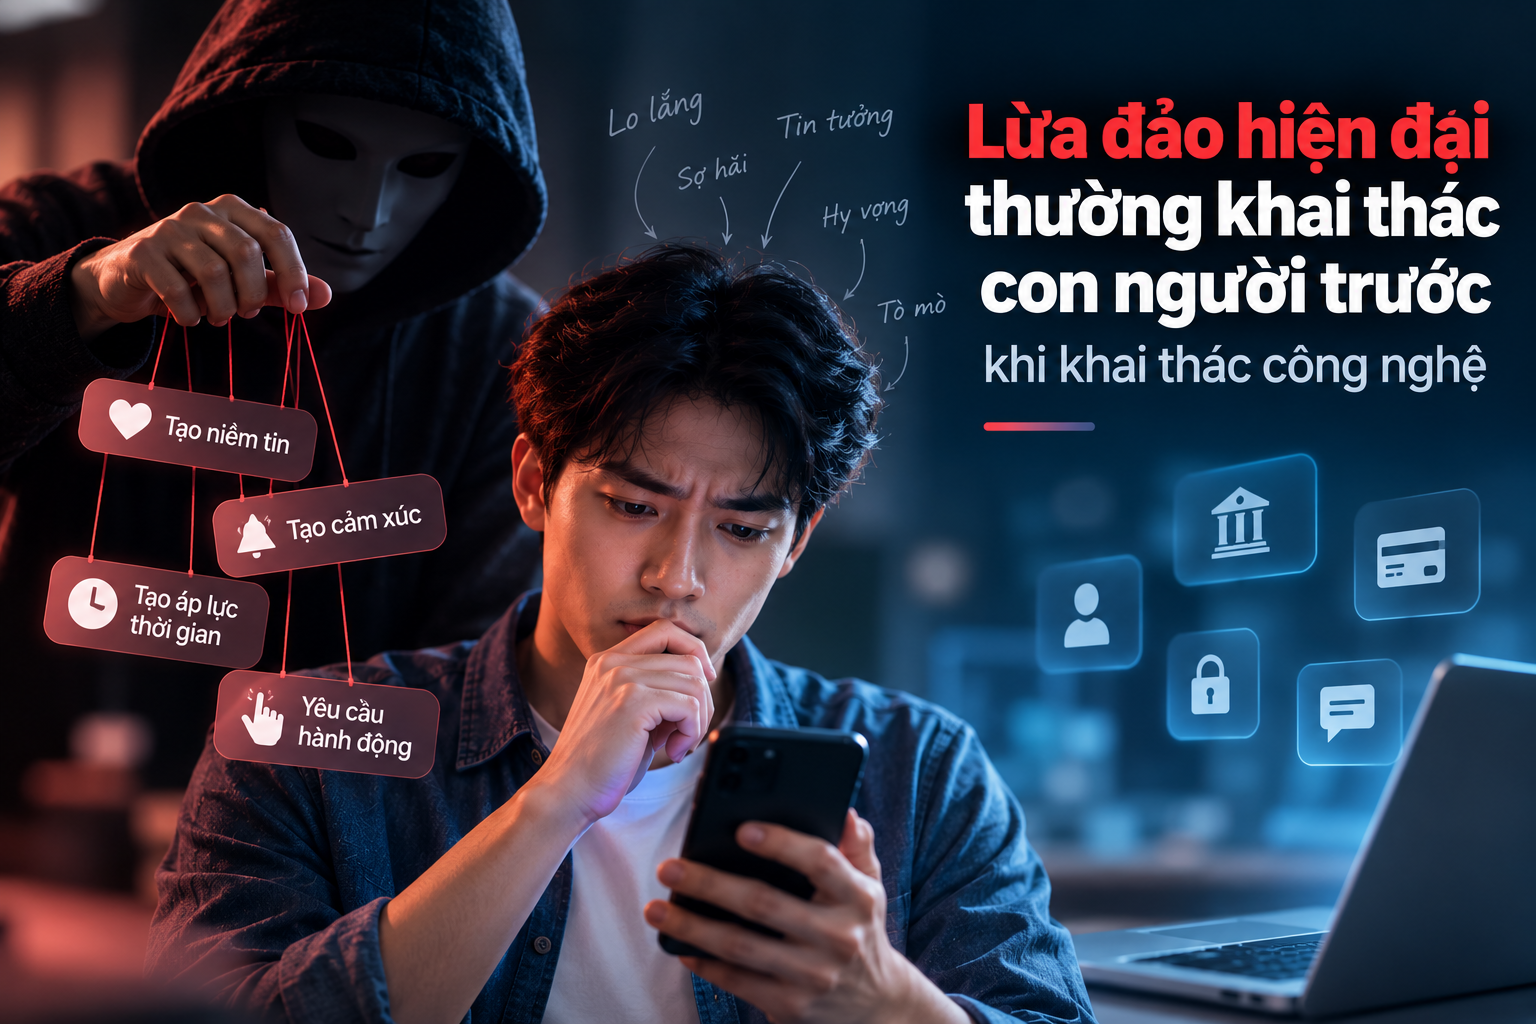
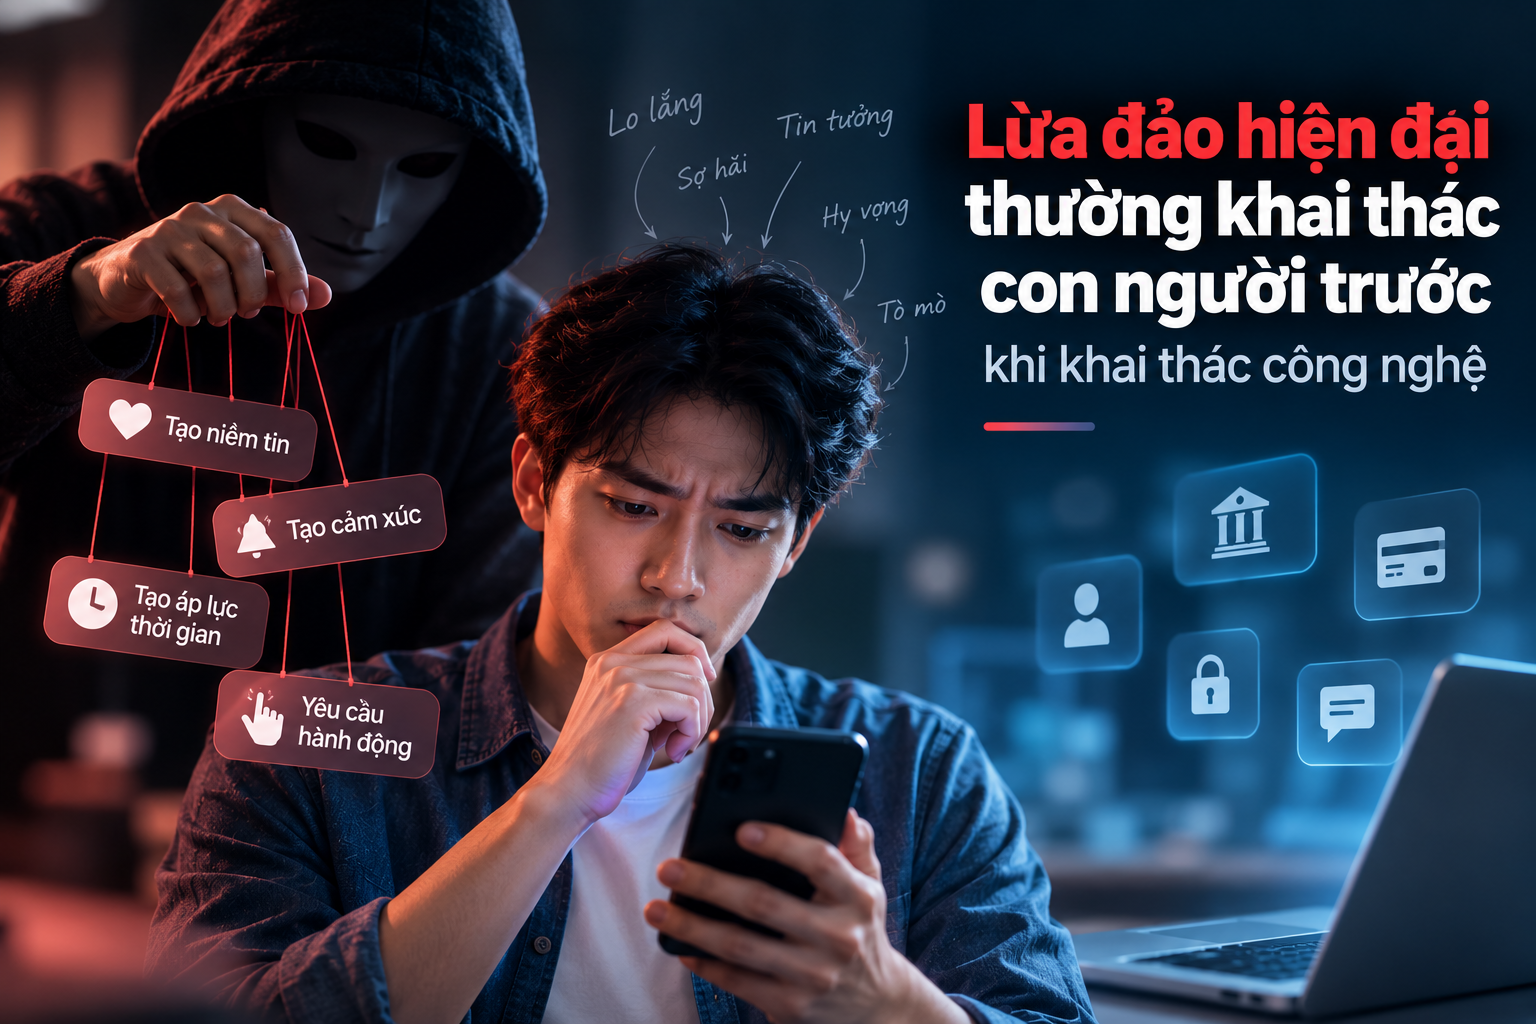
✨ Lừa đảo hiện đại thường khai thác con người trước khi khai thác công nghệ
Một quan niệm phổ biến là chỉ những người “không biết công nghệ” mới dễ bị lừa. Thực tế, nhiều hình thức lừa đảo không cần phá được hệ thống bảo mật của ngân hàng.
Kẻ gian chỉ cần khiến chính người dùng thực hiện hành động mà chúng muốn.
Một kịch bản thường có cấu trúc: Tạo niềm tin → tạo cảm xúc → tạo áp lực thời gian → yêu cầu hành động → chuyển tiền/cung cấp quyền truy cập.
Niềm tin có thể được tạo bằng danh tính của ngân hàng, cơ quan nhà nước, công ty giao hàng, người thân, lãnh đạo doanh nghiệp hoặc chuyên gia đầu tư.
Cảm xúc có thể là: sợ hãi, tham lợi nhuận, thương người thân, tò mò hoặc sợ bỏ lỡ cơ hội.
Sau đó xuất hiện yếu tố cực kỳ quan trọng: Urgency – tính khẩn cấp. “Phải xử lý ngay.” “Chuyển tiền trong hôm nay.” “Tài khoản sắp bị khóa.” “Cơ hội chỉ còn vài suất.” “Con đang gặp chuyện.” Khi thời gian suy nghĩ bị rút ngắn, khả năng kiểm chứng cũng giảm theo.
Bởi vậy, một lớp bảo vệ quan trọng không phải công nghệ phức tạp mà là một nguyên tắc rất đơn giản: Giao dịch càng bất thường và càng khẩn cấp, thời gian xác minh càng phải dài hơn.
✨ 8 vùng rủi ro tài chính số người trẻ nên nhận diện
1. Giả mạo ngân hàng và tổ chức
Người dùng có thể nhận cuộc gọi, tin nhắn hoặc website mang hình thức giống một tổ chức đáng tin cậy. Mục tiêu thường là lấy thông tin đăng nhập, mã xác thực hoặc khiến nạn nhân thực hiện giao dịch. Điều cần bảo vệ không chỉ là mật khẩu mà còn là quy trình xác minh trước khi hành động.
2. Giả mạo người thân, bạn bè hoặc lãnh đạo
AI tạo sinh khiến việc giả giọng nói, hình ảnh và video ngày càng dễ tiếp cận. Trong môi trường như vậy: “Tôi nhìn thấy người đó” hoặc “tôi nghe đúng giọng người đó” không còn luôn đồng nghĩa với “đúng là người đó”.
Một nguyên tắc mới cần hình thành: Identity Claim ≠ Verified Identity. Danh tính được tuyên bố chưa phải danh tính đã được xác minh.
3. Lừa đảo đầu tư
Đây là vùng đặc biệt nguy hiểm vì nó kết hợp hai yếu tố mạnh: niềm tin và lòng tham lợi nhuận. Dấu hiệu cần đặc biệt thận trọng bao gồm lợi nhuận bất thường, cam kết gần như không có rủi ro, thúc giục chuyển tiền, mô hình khó hiểu, pháp nhân không rõ ràng hoặc việc rút tiền ngày càng khó khăn.
Câu hỏi iProtect muốn đặt ra không phải: “Khoản đầu tư này có lời bao nhiêu?” mà là: “Nếu mất toàn bộ khoản tiền này, cuộc sống của bạn bị ảnh hưởng thế nào?” Đó là Investment Exposure.
4. Lừa đảo việc làm và thu nhập
Người trẻ tìm việc, freelance hoặc kiếm thêm thu nhập cũng có thể trở thành mục tiêu.
Một lời mời “việc nhẹ, thu nhập cao” có thể chuyển dần thành yêu cầu nạp tiền, ứng tiền, mua nhiệm vụ hoặc cung cấp thông tin tài chính.
Nguyên tắc cần nhớ: Cơ hội tạo thu nhập nhưng yêu cầu người lao động liên tục chuyển tiền trước cần được kiểm tra đặc biệt cẩn trọng.
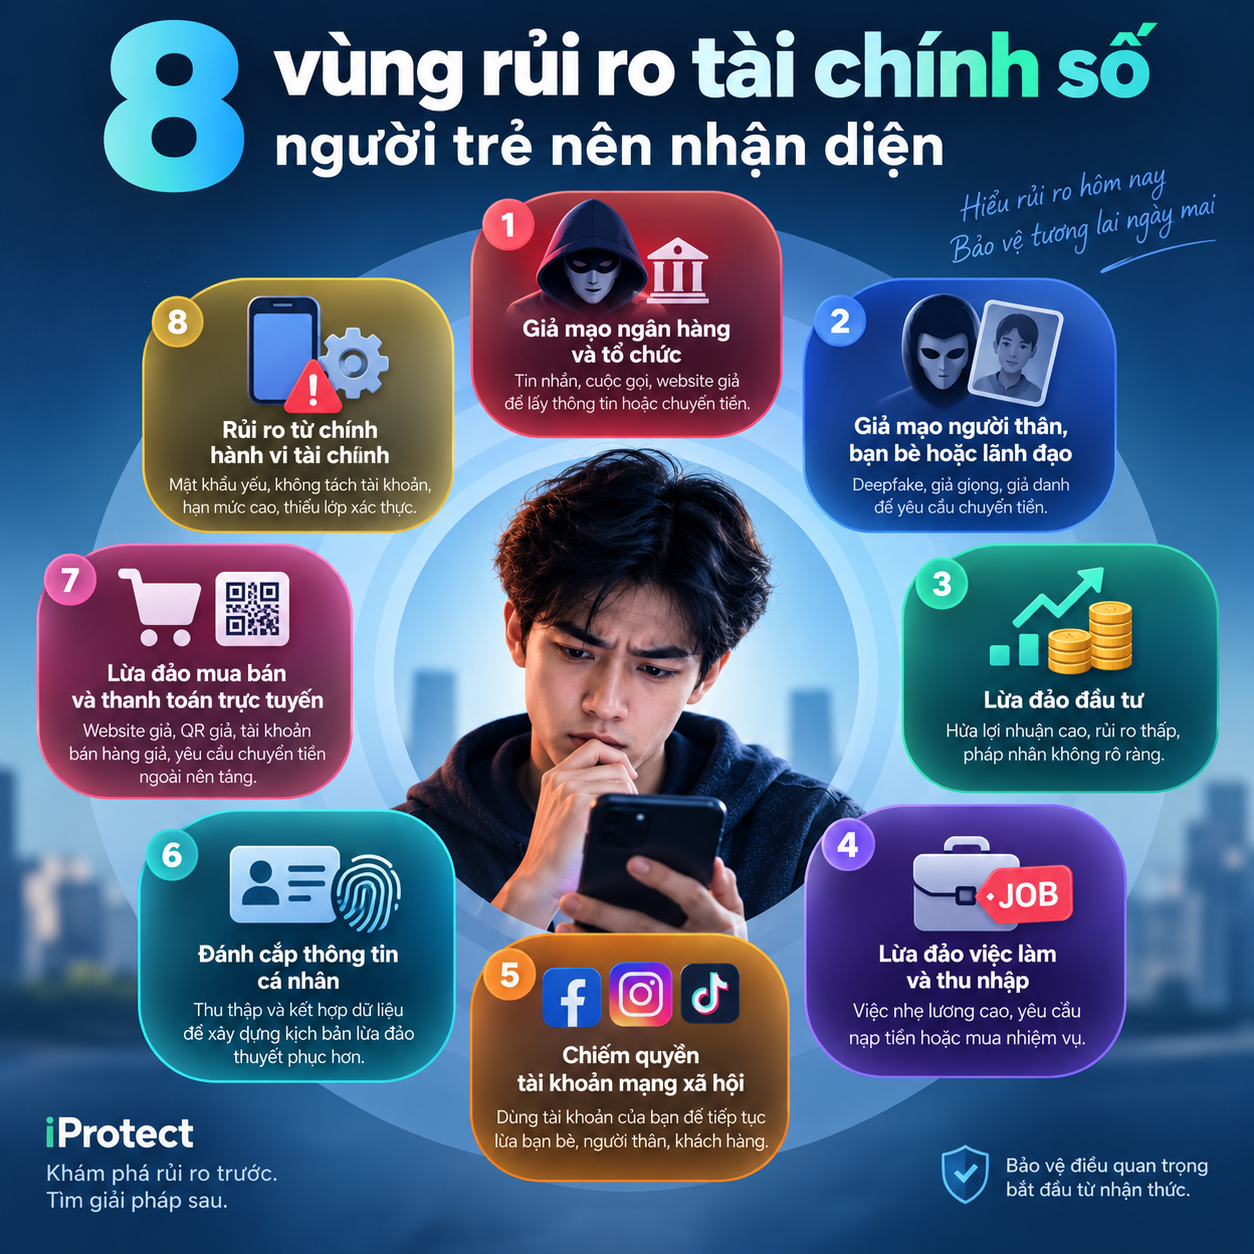
5. Chiếm quyền tài khoản mạng xã hội
Tổn thất không chỉ nằm ở tài khoản bị mất. Kẻ xấu có thể sử dụng danh tính đó để tiếp tục lừa: bạn bè → đồng nghiệp → người thân → khách hàng. Một sự cố cá nhân vì thế có thể biến thành Network Risk – rủi ro lan truyền qua mạng lưới quan hệ.
6. Đánh cắp thông tin cá nhân
Họ tên, số điện thoại, email, hình ảnh giấy tờ, thông tin tài khoản và các dữ liệu khác khi bị kết hợp có thể giúp xây dựng những kịch bản giả mạo ngày càng thuyết phục. Dữ liệu cá nhân vì vậy cũng là một tài sản cần bảo vệ.
7. Lừa đảo mua bán và thanh toán trực tuyến
Website giả, tài khoản bán hàng giả, QR không đúng người nhận, đường link thanh toán giả hoặc yêu cầu chuyển tiền ra ngoài nền tảng đều tạo ra rủi ro. Một thao tác rất nhỏ có thể giảm đáng kể nguy cơ: kiểm tra người nhận tiền trước khi xác nhận giao dịch.
8. Rủi ro từ chính hành vi tài chính
Không phải mọi tổn thất tài chính số đều đến từ hacker. Đôi khi điểm yếu nằm ở chính cấu trúc tài chính cá nhân: giữ toàn bộ tiền ở một nơi, hạn mức giao dịch quá cao, sử dụng chung mật khẩu, thiếu lớp xác thực, không có giới hạn cho các giao dịch bất thường hoặc không tách tiền sinh hoạt khỏi tài sản tích lũy. Đây là Financial Architecture Risk – rủi ro từ kiến trúc tài chính cá nhân.
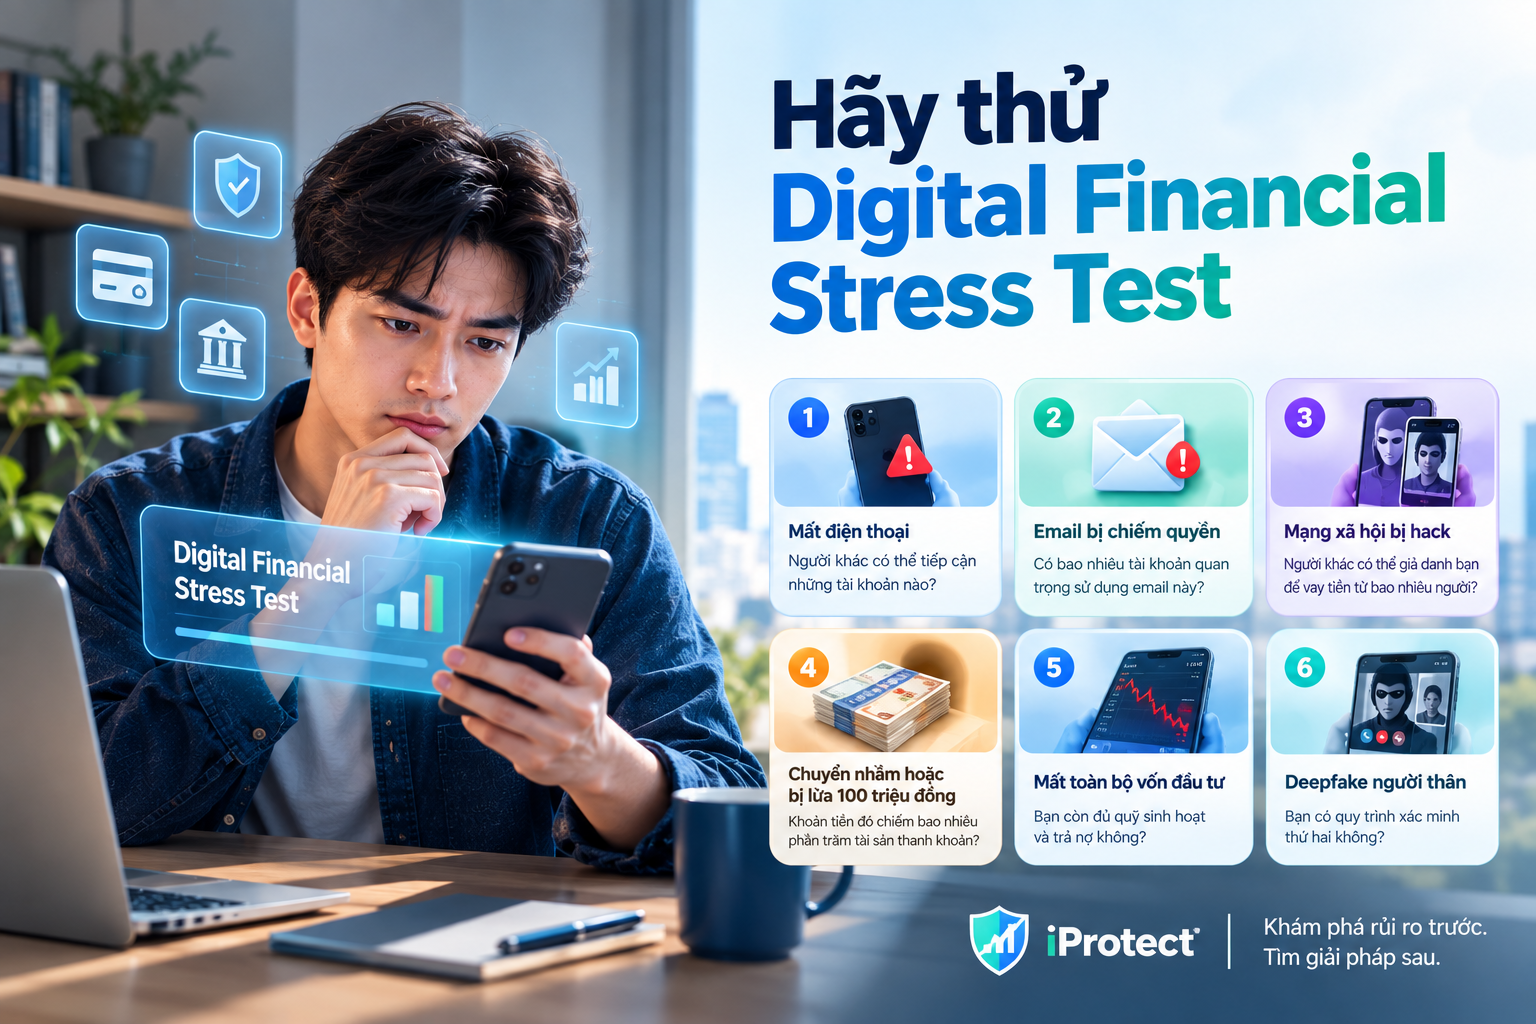
✨ Hãy thử Digital Financial Stress Test
Thay vì hỏi “Tôi có dễ bị lừa không?”, hãy thử các tình huống cụ thể.
Kịch bản 1 – Mất điện thoại: Nếu điện thoại biến mất ngay hôm nay, người khác có thể tiếp cận những tài khoản nào?
Kịch bản 2 – Email bị chiếm quyền: Có bao nhiêu tài khoản quan trọng sử dụng email đó để khôi phục mật khẩu?
Kịch bản 3 – Mạng xã hội bị hack: Người khác có thể giả danh bạn để vay tiền từ bao nhiêu người?
Kịch bản 4 – Chuyển nhầm hoặc bị lừa 100 triệu đồng: 100 triệu chiếm bao nhiêu phần trăm tài sản thanh khoản của bạn?
Kịch bản 5 – Mất toàn bộ vốn đầu tư: Nếu một khoản đầu tư trở về 0, bạn còn đủ quỹ sinh hoạt và trả nợ không?
Kịch bản 6 – Deepfake người thân: Nếu nhận video call từ người thân yêu cầu chuyển 200 triệu khẩn cấp, gia đình bạn có quy trình xác minh thứ hai không?
Điều chúng ta đang kiểm tra không phải trí thông minh. Chúng ta đang kiểm tra khả năng chịu tổn thất và kiến trúc bảo vệ.
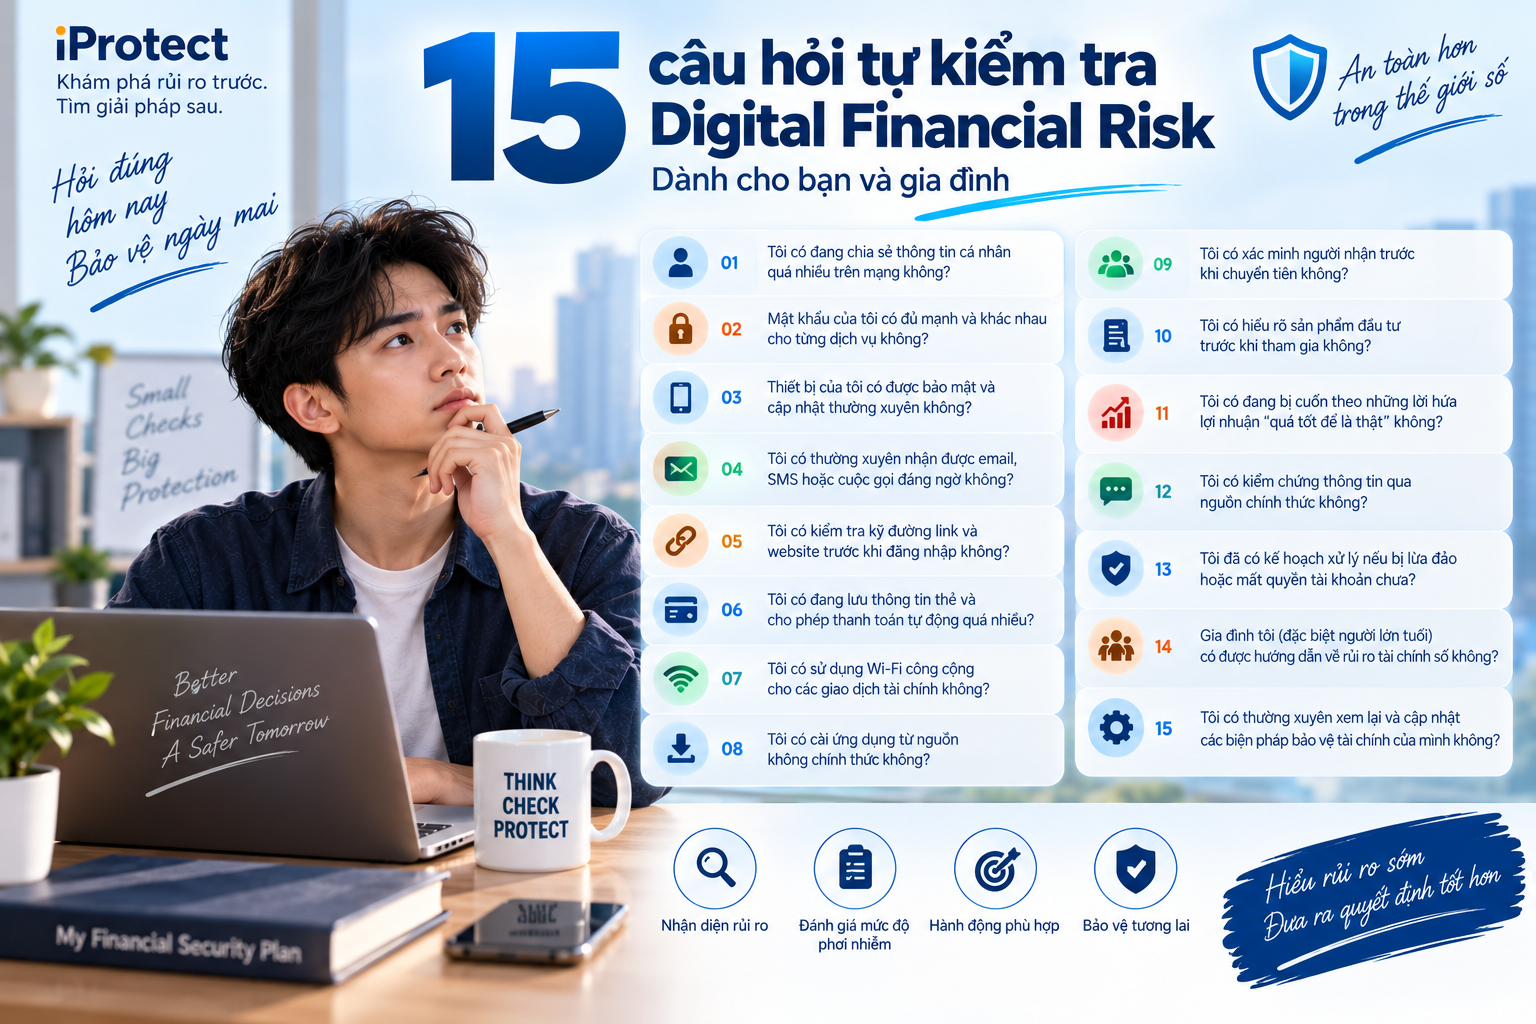
✨ 15 câu hỏi tự kiểm tra Digital Financial Risk
Hãy thử trả lời Có/Không:
Càng nhiều câu hỏi mà bạn chưa chắc chắn, Digital Protection Gap càng đáng được xem xét.
Từ Scam Risk đến Digital Protection Profile
iProtect có thể nhìn vấn đề theo một chuỗi: Identity ↓Device ↓Account ↓Money ↓Investment ↓Transaction ↓Counterparty ↓Trust ↓Digital Protection Profile
Hồ sơ này không cần lưu những thông tin nhạy cảm như mật khẩu hay mã xác thực. Điều cần xác định là cấu trúc rủi ro.
Ví dụ: Người dùng có 5 tài khoản tài chính → tất cả phụ thuộc vào một điện thoại → email chính đồng thời là kênh recovery → hạn mức chuyển tiền cao → không có quy trình xác minh giao dịch lớn.
Đó chính là một Protection Gap cấu trúc.
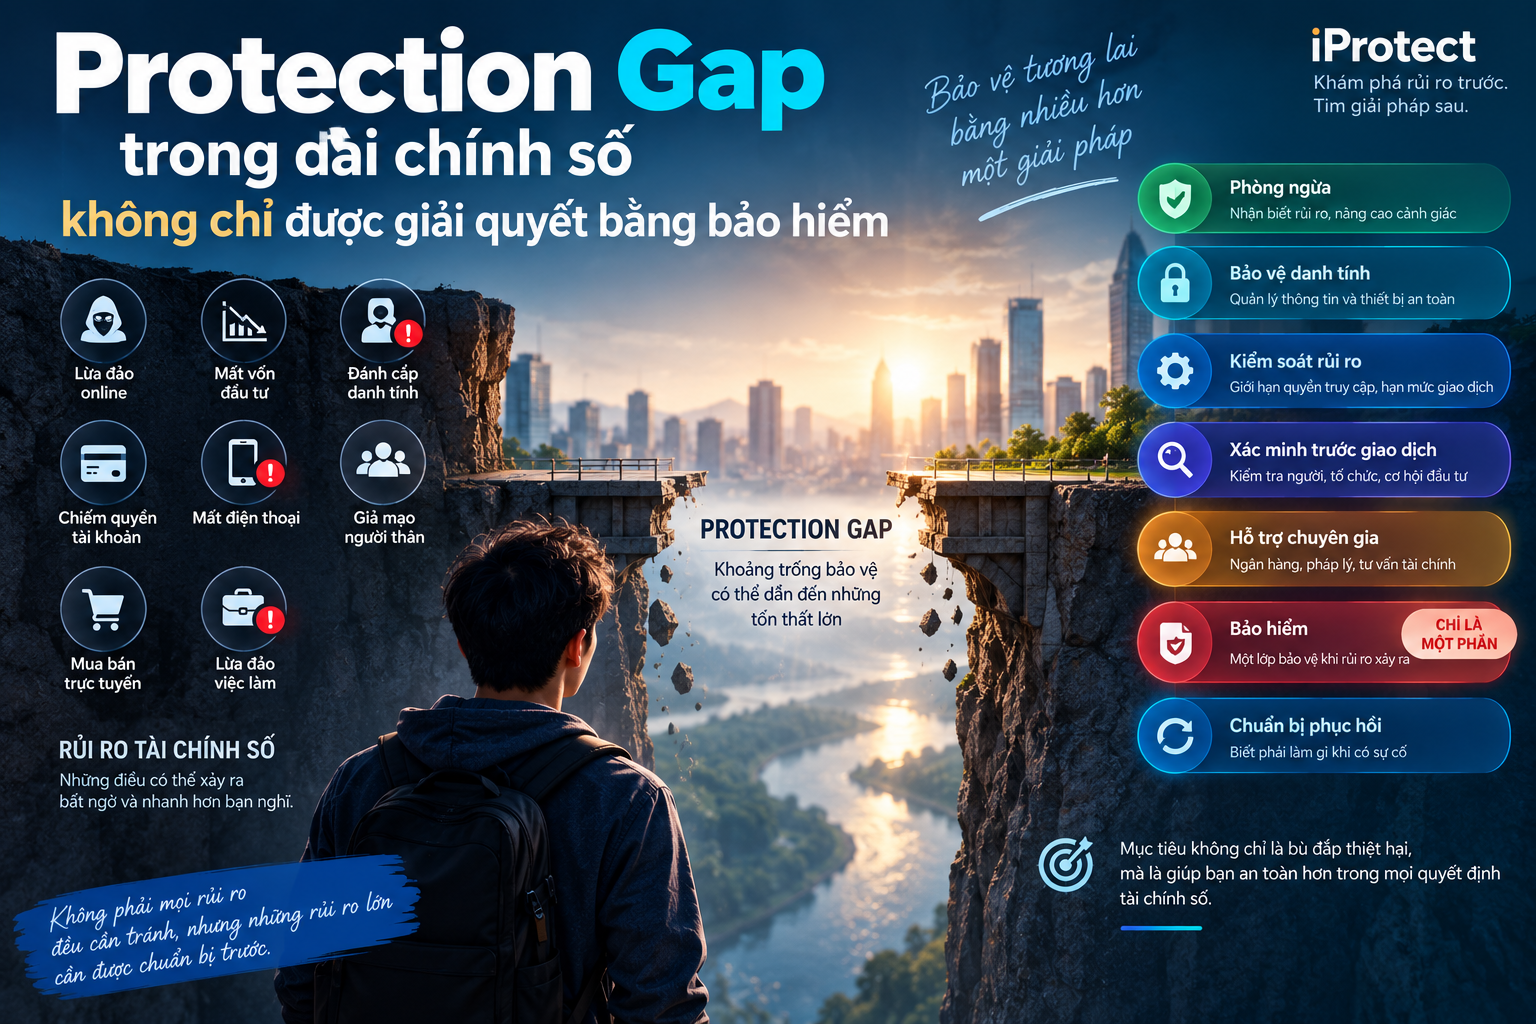
✨ Protection Gap trong tài chính số không chỉ được giải quyết bằng bảo hiểm
Đây là điểm rất quan trọng. Một số rủi ro có thể có giải pháp bảo hiểm phù hợp trong những trường hợp nhất định. Nhưng phần lớn Digital Financial Protection phải bắt đầu từ Prevention – phòng ngừa.
Có thể hình dung thành nhiều lớp:
Bảo hiểm vì thế nằm trong Protection Architecture nhưng không thay thế việc phòng ngừa.
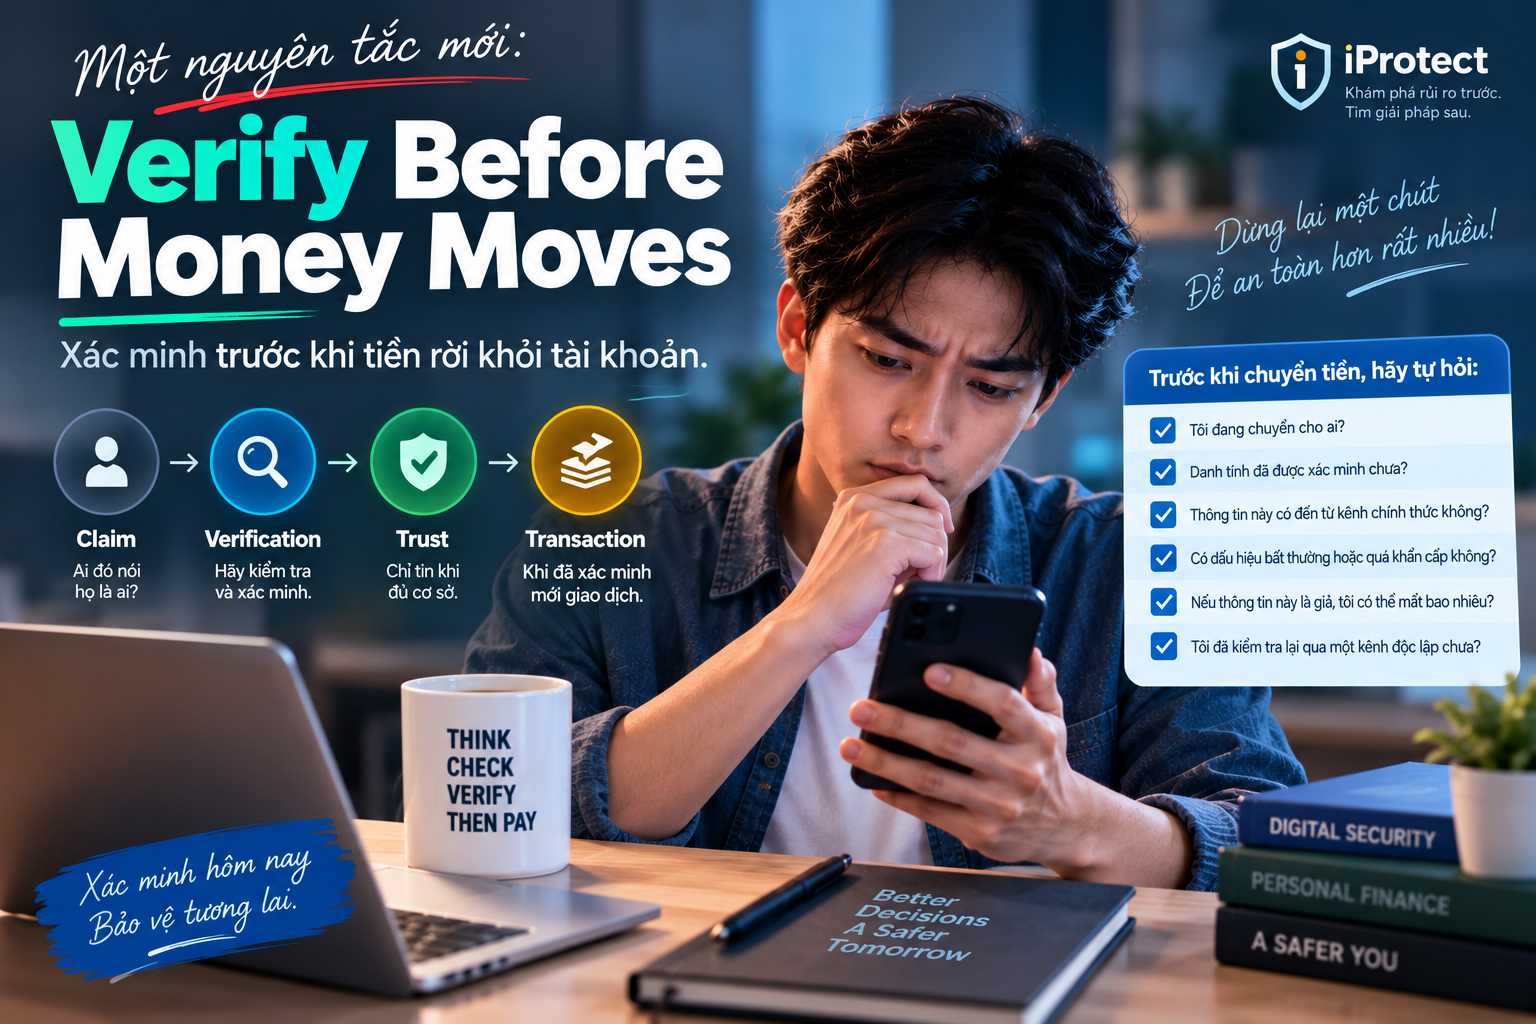
✨ Một nguyên tắc mới: Verify Before Money Moves
Trong tài chính truyền thống, chúng ta thường nghĩ: Trust → Transaction.
Trong môi trường số, nên thêm một bước: Claim → Verification → Trust → Transaction.
Có thể gọi nguyên tắc này là: Verify Before Money Moves – Xác minh trước khi tiền rời khỏi tài khoản. Đây có thể trở thành một trong những nguyên tắc cốt lõi của Digital Protection.
✨ AI vừa tạo ra rủi ro mới, vừa có thể trở thành lớp bảo vệ mới
AI có thể làm lừa đảo thuyết phục hơn thông qua nội dung giả, hình ảnh giả, giọng nói giả và cá nhân hóa kịch bản. Nhưng AI cũng có thể hỗ trợ theo chiều ngược lại: phân tích dấu hiệu bất thường, đối chiếu thông tin, phát hiện mâu thuẫn, hỗ trợ kiểm tra pháp nhân, đánh giá các tín hiệu rủi ro và hướng dẫn người dùng đặt đúng câu hỏi trước khi giao dịch. Đây là nơi Risk Discovery + Trust Verification có thể kết hợp.
Tương lai của Protection Discovery vì vậy không chỉ là: “Bạn cần bảo hiểm gì?” mà còn có thể là: “Trước khi bạn thực hiện quyết định tài chính này, có điều gì cần xác minh?”
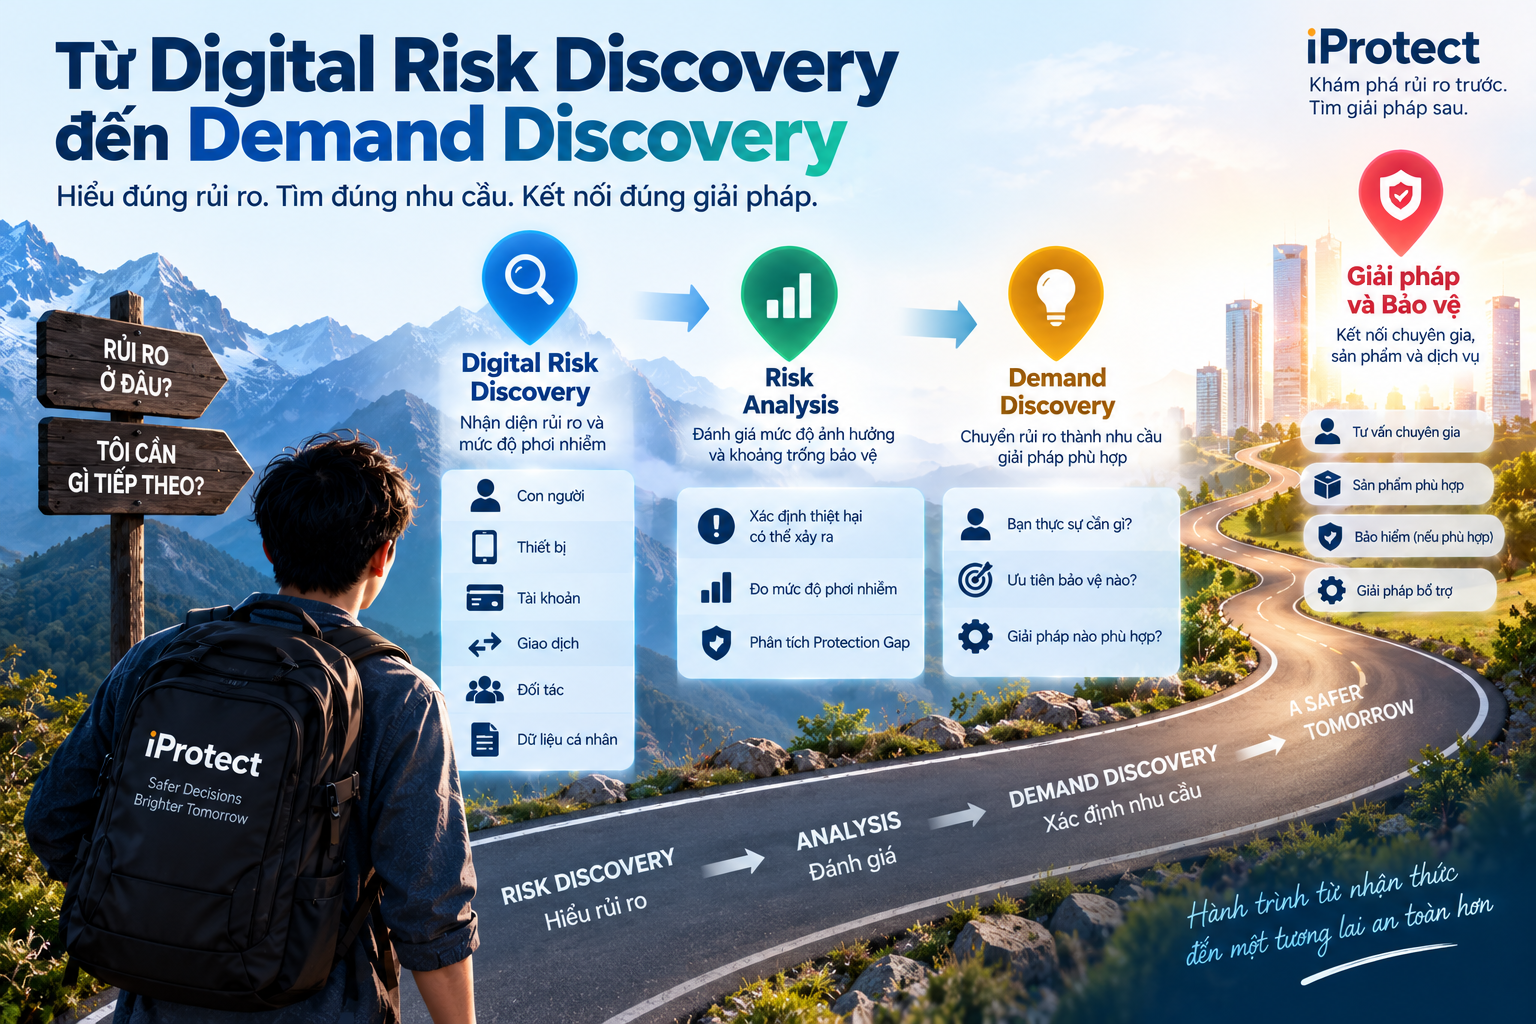
✨ Từ Digital Risk Discovery đến Demand Discovery
Một người tìm kiếm: “Số điện thoại này có phải lừa đảo không?” đang có Information Need. Nhưng một người nói: “Tôi chuẩn bị chuyển 500 triệu cho một công ty đầu tư được người quen giới thiệu.” lại tạo ra một nhu cầu hoàn toàn khác.
Hệ thống có thể khám phá: Transaction Value 500 triệu ↓Counterparty Doanh nghiệp X ↓Investment Exposure40% tài sản ↓Trust Evidence chưa đầy đủ ↓Risk Level
Cao ↓Need Verification / Investment Risk Assessment. Đó chính là Demand Discovery.
Và thay vì đưa người dùng ngay tới một sản phẩm, hệ thống có thể kết nối với giải pháp thích hợp: xác minh doanh nghiệp, chuyên gia pháp lý, tư vấn tài chính, ngân hàng, chuyên gia an ninh số hoặc bảo hiểm nếu rủi ro thuộc phạm vi có thể chuyển giao.
✨ Bảo vệ tiền trước hết là bảo vệ quyết định
Công nghệ tài chính sẽ ngày càng nhanh. AI sẽ khiến giao dịch, đầu tư và quản lý tài sản ngày càng thuận tiện. Nhưng tốc độ càng cao thì khả năng dừng lại để xác minh càng có giá trị.
Người trẻ không thể loại bỏ mọi rủi ro. Cũng không cần sống trong tâm lý nghi ngờ tất cả mọi người. Điều cần xây dựng là một kiến trúc bảo vệ đủ tốt để một sai sót, một cú click hoặc một quyết định trong vài phút không thể dễ dàng xóa đi thành quả tích lũy của nhiều năm.
Đó là mục tiêu của Digital Financial Protection: Nhận diện trước → Xác minh trước → Giới hạn rủi ro → Chuẩn bị phục hồi → Chỉ giao dịch khi đủ tin cậy.
Và câu hỏi quan trọng trước một giao dịch lớn đôi khi không phải: “Tôi có thể kiếm được bao nhiêu?” mà là: “Nếu điều tôi đang tin là sai, tôi có thể mất bao nhiêu – và tôi đã kiểm chứng đủ chưa?”
iProtect – Khám phá rủi ro trước. Tìm giải pháp sau.
Các Bài Liên Quan:

