AI DISCOVERY
IPROTECT - NỀN TẢNG KHÁM PHÁ BẢO VỆ
Đăng nhập
Đăng ký
So sánh
Yêu thích
Liên hệ Hotline
0973787247
Tìm địa chỉ
đối tác iprotect
Giỏ hàng
Danh mục sản phẩm
Loading...
Loading...
Trang chủ
Khám Phá
Button
Thấy người ăn khoai cũng vác mai đi đào: Người khác có lời, mình có nên tham gia?
Bóc ngắn cắn dài: Vay mới trả nợ cũ, qua tháng này rồi tháng sau thế nào?
Liệu cơm gắp mắm khi vay đầu tư: Lợi nhuận còn trên lời hứa, tiền trả nợ đã đến hạn
Dục tốc bất đạt: Đang cần tiền gấp, vì sao lời hứa kiếm tiền nhanh khó từ chối?
Từ mua xe đến vay mua nhà: Liệu cơm gắp mắm để tránh áp lực trả nợ
Tôi lo bị lừa đảo, mất tiền trong tài khoản: Làm thế nào để bảo vệ tài chính gia đình?
Vay mua nhà 10–20 năm: Nếu người trụ cột gặp biến cố, gia đình có giữ được nhà không?
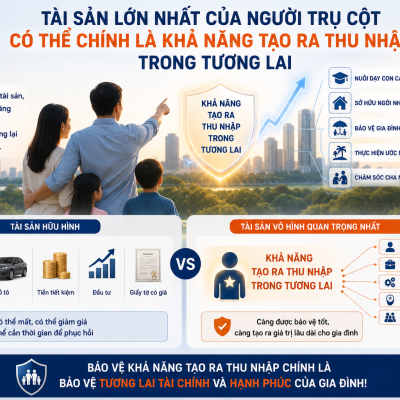
Người trụ cột mất khả năng lao động: Điều gì xảy ra với tài chính gia đình?
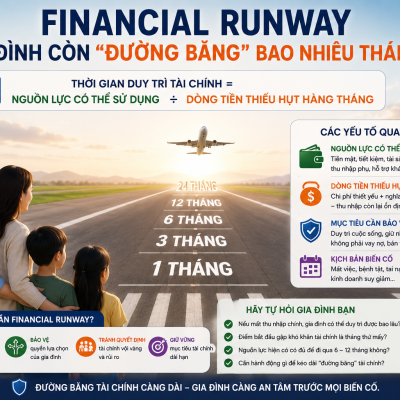
Mất thu nhập 6 tháng: Gia đình của bạn có thể duy trì được bao lâu?
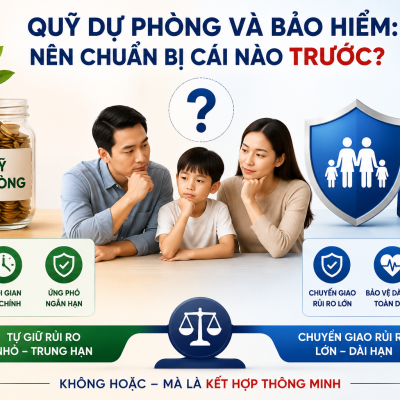
Quỹ dự phòng và bảo hiểm: nên chuẩn bị cái nào trước?
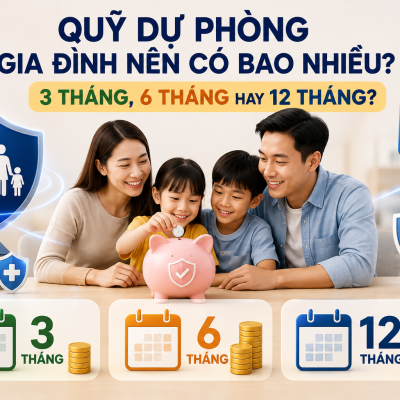
Quỹ dự phòng gia đình nên có bao nhiêu? 3 tháng, 6 tháng hay 12 tháng?
Nếu mắc bệnh nặng và phải nghỉ làm, tài chính gia đình sẽ ra sao?
Protection Discovery – Khám phá nhu cầu bảo vệ cùng iProtect
danh mục
Loading...
ĐĂNG KÝ nhận tin
Để nhận được ưu đãi đặc biệt và bản tin sức khỏe hữu ích
Đăng ký
thống kê truy cập
Tổng lượt truy cập:
0
Trong ngày:
0
Đang trực tuyến:
0
Trong tuần:
0
Trong tháng:
0
liên hệ
địa chỉ
S605 Vinhomes Grand Park
SỐ ĐIỆN THOẠI
0973787247
EMAIL
nhattranthevn@gmail.com
KHÁM PHÁ RỦI RO
Loading...
danh mục GIẢI PHÁP
Loading...
Iprotect – Nền tảng Khám phá Bảo vệ
Giới thiệu
Điều Khoản Sử Dụng
Chính Sách Bảo Mật
Liên hệ
Xem thêm
Ẩn bớt
{"default_contact":"Liên hệ","default_notification":"Thông báo","default_redirect_click":"Nhấn vào đây nếu đợi quá lâu.","default_fullname":"Họ và tên","default_email":"Email","default_address":"Địa chỉ","default_phone":"Điện thoại","default_send":"Gởi đi","default_reset":"Làm lại","default_select_all":"Chọn tất cả","default_captcha":"Mã bảo vệ","default_input_captcha":"Nhập vào mã bảo vệ","default_contact_send_success":"Bạn đã gởi liên hệ thành công","default_contact_send_false":"Bạn đã gởi liên hệ thất bại","default_back_page_home":"Quay về trang chủ","product_sort_name_asc":"Sắp xếp theo tên (A-Z)","product_sort_name_desc":"Sắp xếp theo tên (Z-A)","product_sort_price_asc":"Sắp xếp theo giá (Nhỏ -> Lớn)","product_sort_price_desc":"Sắp xếp theo giá (Lớn -> Nhỏ)","product_sort_price_sale_asc":"Sắp xếp theo khuyến mãi (Không -> Có)","product_sort_price_sale_desc":"Sắp xếp theo khuyến mãi (Có -> không)","key_option_product_discount":"Sản phẩm khuyến mãi","key_option_product_new":"Sản phẩm mới","key_option_product_special":"Sản phẩm đặt biệt","key_option_product_hot":"Sản phẩm Hot","key_option_news_new":"Tin mới","key_option_news_highlight":"Tin nổi bật","key_option_news_special":"Tin đặc biệt","key_option_news_hot":"Tin hot","key_option_classified_news_highlight":"Tin rao nổi bật","default_newsletter_thanks":"Cảm ơn bạn đã đăng ký trên hệ thống của chúng tôi","error_email_exists":"Email đã tồn tại trong hệ thống","error_email_not_exists":"Email không tồn tại trong hệ thống","error_email_invalid":"Địa chỉ email phải đúng cú pháp, ví dụ: info@tenmien.vn!","member_change_info_success":"Thông tin thay đổi thành công.","member_change_info_fail":"Thay đổi thông tin thất bại.","member_change_password_success":"Mật khẩu thay đổi thành công","member_change_password_fail":"Mật khẩu thay đổi thất bại","member_login_success":"Bạn đã đăng nhập thành công","member_register_success":"Đăng ký tài khoản thành công","member_register_fail":"Đăng ký tài khoản thất bại","member_send_password_new_mail_success":"Mật khẩu mới đã gửi về email đăng ký!","member_send_password_new_fail":"Lấy lại mật khẩu thất bại","error_account_not_found":"Không tìm thấy tài khoản trong hệ thống.","error_limit_login":"Bạn đã nhập sai vượt quá số lần quy định. Vui lòng đăng nhập lại sau:","error_username_required":"Bạn vui lòng nhập tên truy cập","error_username_not_exists":"Tên truy cập không tồn tại.","error_username_space":"Tên truy cập không được chứa khoảng trắng","error_username_exists":"Tên truy cập đã tồn tại","error_account_block":"Tài khoản đã bị khóa","error_password_not_exists":"Mật khẩu bạn nhập không chính xác.","error_password_required":"Bạn vui lòng nhập mật khẩu","error_password_not_regex":"Mật khẩu phải chứa ít nhất 6 ký tự. Bao gồm chữ in hoa, chữ thường và số.","error_password_old_required":"Nhập vào mật khẩu hiện tại của bạn","error_password_old_invalid":"Mật khẩu cũ không đúng","error_password_confirm_invalid":"Mật khẩu phải chứa ít nhất 6 ký tự. Bao gồm chữ in hoa, chữ thường và số.","error_register_is_login":"Bạn đã đăng nhập vào hệ thống. Vui lòng đăng xuất để thực hiện tính năng này","page_login":"Đăng nhập","error_fullname_required":"Bạn vui lòng nhập họ tên","error_fullname_max_length":"Họ tên Không vượt quá 55 ký tự","error_address_max_length":"Địa chỉ không vượt quá 150 ký tự","error_email_required":"Bạn vui lòng nhập email","error_content_required":"Bạn vui lòng nhập nội dung","error_content_max_length":"Nội dung gửi không được vượt quá 5000 ký tự","error_phone_required":"Bạn vui lòng nhập số điện thoại","error_phone_syntax":"Số điện thoại phải đủ 8 số hoặc lớn hơn, ví dụ: 19009477, 0967897890, 0286253737, ...","error_phone_exists":"Số điện thoại đã tồn tại trong hệ thống","error_captcha_required":"Bạn vui lòng nhập mã bảo vệ","error_captcha_invalid":"Mã bảo vệ không đúng","error_token_csrf_invalid":"Token không hợp lệ","time_invalid":"Thời gian không hợp lệ","forms_required":"Trường này là bắt buộc","forms_send_success":"Bạn đã gửi thông tin đăng ký thành công","forms_send_false":"Bạn đã gửi thông tin đăng ký thất bại","forms_undefined":"Không xác định được biểu mẫu","authentication_otp":"Xác thực OTP","authentication_otp_note":"Vui lòng kiểm tra điện thoại để lấy mã Xác thực.","error_limit_send_authentication_phone":"Quý khách đã đạt đến giới hạn xác thực số điện thoại.","error_time_resend_authentication_phone":"Chưa đến thời gian gửi lại.","send_code_otp_success":"Gửi mã OTP thành công","send_code_otp_error":"Gửi mã OTP thất bại","authentication_phone":"Xác thực số điện thoại","authentication_enter_code":"Nhập mã xác thực","authentication":"Xác thực","authentication_phone_re_send":"Gửi lại","authentication_phone_success":"Xác thực điện thoại thành công","verify_success":"Xác minh thành công","titile_authentication_phone_success":"Xác thực thành công","authentication_phone_error":"Xác thực điện thoại thất bại","warning_custom_no_authentication_phone":"Quý khách chưa xác thực số điện thoại","warning_phone_number_you_have_verified":"Số điện thoại của bạn đã xác minh","error_customer_access_page_here":"Quý khách chưa được truy cập trang này","skip_authenction":"Bỏ qua xác thực","error_enter_phone_invalid":"Khách hàng vui lòng nhập số điện thoại hợp lệ","error_info_invalid":"Thông tin không hợp lệ","error_code_verify_required":"Vui lòng nhập mã xác thực OTP","save_info_failed":"Lưu thông tin thất bại","save_info_success":"Lưu thông tin thành công","news":"Tin Tức","back_to_home":"Quay lại trang chủ","content_404":"Xin lỗi! Trang bạn đang tìm kiếm không tồn tại.","mail_welcome":"Xin chào: Anh\/Chị","best_regards":"Trân trọng","admin_website":"Ban quản trị","lost_password_subject":"Yêu cầu mật khẩu mới cho tài khoản!","lost_password_info":"Chúng tôi vừa nhận được yêu cầu khôi phục mật khẩu từ phía bạn. Vui lòng nhấn vào","lost_password_link":"đường dẫn","lost_password_active":"sau để kích hoạt mật khẩu mới.","news_password":"Mật khẩu mới:","account":"Tài khoản:","lost_password_contact":"Nếu Anh\/chị có bất kỳ câu hỏi nào, xin liên hệ với chúng tôi qua mail","onepay_cart":"Hệ thống sẽ chuyển qua cổng thanh toán OnePay.vn","product_payment_onepay":"Thanh toán OnePay","product_payment_onepay_atm":"OnePay cổng nội địa","product_payment_onepay_int":"OnePay cổng quốc tế","napas_cart":"Hệ thống sẽ chuyển qua cổng thanh toán Napas","product_payment_napas":"Thanh toán NaPas","product_payment_napas_atm":"Thanh toán NaPas nội địa","product_payment_napas_int":"Thanh toán NaPas quốc tế","product_payment_sacombank":"Thanh toán qua Sacombank","paypal_cart":"Hệ thống sẽ chuyển qua cổng thanh toán Paypal.com","product_payment_paypal":"Thanh toán PayPal","error_money_limit":"Số tiền lớn hơn mức cho phép của Paypal vui lòng chọn phương thức thanh toán khác","cart_paypal_express":"Hệ thống sẽ chuyển qua cổng thanh toán Paypal Express","vnpay_cart":"Hệ thống sẽ chuyển qua cổng thanh toán Vnpayment.vn","product_payment_vnpay":"Thanh toán VNPAY","zalopay_cart":"Hệ thống sẽ chuyển qua cổng thanh toán ZaloPay","product_payment_zalopay":"Thanh toán ZaloPay","product_payment_zalopay_app":"Thanh toán qua ví ZaloPay","product_payment_zalopay_atm":"Thanh toán ZaloPay cổng ATM","product_payment_zalopay_int":"Thanh toán ZaloPay cổng Visa\/MasterCard","error_zalopay_create_url_fail":"Tạo thanh toán qua ZaloPay thất bại. Vui lòng kiểm tra lại thông tin đơn hàng khi thanh toán.","zalopay_create_url_error":"ZaloPay tạo đơn hàng thất bại.","error_zalopay_payment_int":"Số tiền tối thiểu thanh toán qua cổng ZaloPay là 10.000đ","momo_cart":"Hệ thống sẽ chuyển qua cổng thanh toán MoMo","product_payment_momo":"Thanh toán qua ví MoMo","error_momo_create_url_fail":"Tạo thanh toán qua MoMo thất bại. Vui lòng kiểm tra lại thông tin đơn hàng khi thanh toán.","momo_create_url_error":"MoMo tạo đơn hàng thất bại.","error_momo_payment":"Số tiền tối thiểu thanh toán qua cổng MoMo là 1000đ","addon_video_relate":"Video liên quan","addon_video_empty":"Không có video thuộc chủ đề này","addon_video_error_notfound":"Không tìm thấy video trên hệ thống","cart_empty":"Bạn chưa chọn món hàng nào.","cart_payment":"Thanh Toán","cart_payment_method_online":"Thanh toán trực tuyến","cart_order_now":"Đặt hàng nhanh","error_update_cart_fail":"Cập nhật giỏ hàng thất bại","error_update_cart_success":"Cập nhật giỏ hàng thành công","cart_add_success":"Thêm vào giỏ hàng thành công","cart_add_fail":"Thêm vào giỏ hàng thất bại","cart_add_fail_quantity":"Số lượng sản phẩm mua vượt quá số lượng có","error_login_add_cart":"Quý khách vui lòng đăng nhập để đặt hàng","confirm_delete_cart":"Bạn chắc chắn muốn xóa sản phẩm này khỏi giỏ hàng","cart_delete_success":"Xóa giỏ hàng thành công","cart_delete_fail":"Xóa giỏ hàng thất bại","cart_nganluong":"Hệ thống sẽ chuyển qua cổng thanh toán NganLuong.vn","cart_baokim":"Hệ thống sẽ chuyển qua cổng thanh toán BaoKim.vn","order_success":"Đặt hàng thành công","cart_order_success":"Thông tin đặt hàng thành công","cart_order_thank":"Xin cảm ơn quý khách đã đặt hàng trên hệ thống của chúng tôi.","cart_order_success_thank_customer":"Đặt hàng thành công, xin cảm ơn quý khách đã đặt hàng trên hệ thống của chúng tôi.","cart_note":"Ghi chú","cart_total_price":"Tổng tiền","cart_order_info":"Thông tin đơn hàng","cart_price_detail":"Chi tiết giá","cart_order_button":"Sửa","cart_payment_transportation":"Phương thức vận chuyển","form_of_delivery":"Hình thức giao hàng","cart_payment_transport_to":"Vận chuyển đến","cart_payment_select_provinces":"--- Chọn tỉnh\/thành ---","cart_payment_select_state":"--- Chọn bang ---","cart_payment_select_region":"--- Chọn Khu vực ---","cart_payment_select_district":"--- Chọn quận\/huyện ---","cart_payment_select_ward":"--- Chọn phường\/xã ---","cart_payment_city_name":"Nhập thành phố","cart_payment_postal_code":"Nhập Zip\/Postal code","cart_payment_select_shipping_method":"Chọn hãng\/phương thức giao hàng","cart_payment_transport_select":"Chọn","cart_payment_shipping_carrier":"Hãng vận chuyển","cart_payment_estimated_time":"Thời gian dự kiến","cart_payment_transport_fee":"Phí vận chuyển","cart_payment_transport_service":"Dịch vụ vận chuyển","cart_payment_cod_fee":"Phí thu hàng hộ","cart_payment_total_shipping_cost":"Tổng tiền vận chuyển","cart_payment_not_transport":"Bạn có muốn nhận hàng trực tiếp tại shop ?","shipping_fast":"Giao hàng nhanh","shipping_default":"Giao hàng mặc định","shipping_other_form":"Hình thức khác","shipping_other_form_desc":"Shop liên hệ sau khi đặt hàng thành công","info_extend_payment":"Thông tin thêm","cart_customer_info":"Thông tin khách hàng","cart_buyer_info":"Người mua hàng","cart_receive_info":"Người nhận hàng","cart_use_buyer_info":"Sử dụng thông tin người mua hàng","view_cart":"Giỏ hàng","discount_shipping_note":"Giảm giá cho phí vận chuyển","address_received_product":"Địa chỉ nhận hàng","product_payment_at_the_receive":"Thanh toán khi giao hàng (COD)","product_payment_at_the_company":"Thanh toán tại công ty","product_payment_nganluong":"Thanh toán NganLuong.vn","product_payment_baokim":"Thanh toán BaoKim.vn","product_payment_transfer":"Chuyển khoản qua ngân hàng","product_payment_transfer_qr":"Chuyển khoản qua QR","please_warning_enter_address_shipping":"Vui lòng chọn địa chỉ giao hàng","warning_empty_province_to_shipping":"Hiện tại không có hình thức vận chuyển phù hợp","message_not_used_method_payment":"* Chúng tôi sẽ liên hệ quý khách khi nhận được đơn hàng. Hình thức thanh toán sẽ được chúng tôi thông báo đến quý khách sớm.","product_compare_limit":"Danh sách so sánh đã đạt giới hạn cho phép (10 sản phẩm)","address_store_payment":"Địa chỉ cửa hàng","shipping_status_not_delivery":"Chưa giao hàng","status_shipping_delivered":"Đã giao hàng","status_shipping_cancel_delivery":"Hủy giao hàng","error_payment_method_required":"Xin vui lòng chọn hình thức thanh toán cho đơn hàng này","error_payment_method_fail":"Hình thức thanh toán này chưa cập nhật. Vui lòng chọn hình thức thanh toán khác","error_payment_fail":"Đã có lỗi trong quá trình thanh toán","error_payment_address_required":"Xin vui lòng nhập vào địa chỉ liên lạc của bạn!","error_payment_receive_address_required":"Xin vui lòng nhập vào địa chỉ người nhận!","error_payment_fullname_required":"Xin vui lòng nhập vào họ tên người liên hệ","error_payment_receive_fullname_required":"Xin vui lòng nhập vào họ tên người nhận","error_payment_email_required":"Hãy nhập vào địa chỉ Email mà bạn đang sử dụng","error_payment_transport_not_exists":"Không tồn tại phương thức vận chuyển này","error_cart_product_not_found":"Không tìm thấy sản phẩm giỏ hàng","error_value_must_not_be_less_than_1":"Giá trị không được nhỏ hơn 1","error_transport_method_empty":"Vui lòng chọn phương thức vận chuyển cho đơn hàng này","error_payment_total_0":"Không thể chọn phương thức thanh toán online khi giá trị đơn hàng là 0đ","error_payment_warning_select":"Không có phương thức thanh toán trực tuyến phù hợp với đơn hàng hiện tại","error_payment_province_select":"Xin vui lòng chọn tỉnh\/thành","error_payment_district_select":"Xin vui lòng chọn quận\/huyện","error_payment_ward_select":"Xin vui lòng chọn phường\/xã","error_shipping_warning_select":"Không có phương thức vận chuyển phù hợp với địa chỉ này","error_payment_shipping_rate_select":"Xin vui lòng chọn phương thức vận chuyển","error_payment_shipping_rate_not_valid":"Phương thức vận chuyển không hợp lệ","error_payment_city_name_required":"Xin vui lòng nhập vào tên thành phố","error_payment_postal_code_required":"Xin vui lòng nhập mã bưu chính","error_confirm_terms_invalid":"Bạn phải đồng ý với điều khoản trước khi thanh toán","coupon_used":"Sử dụng Coupon","point_used":"Sử dụng điểm thưởng","point_current_me":"Điểm thưởng hiện tại","voucher_used":"Sử dụng Voucher","coupon_input":"Nhập mã Coupon","voucher_input":"Nhập mã Voucher","coupon_button_apply":"Áp dụng","coupon_label":"Giảm giá Coupon","voucher_label":"Giảm giá Voucher","apply_code_coupon_success":"Áp dụng mã coupon thành công","apply_code_voucher_success":"Áp dụng mã voucher thành công","error_coupon_required":"Vui lòng nhập mã Coupon để sử dụng","error_voucher_required":"Vui lòng nhập mã Voucher để sử dụng","error_coupon_not_exists":"Mã Coupon không tồn tại!","error_coupon_not_accept":"Mã Coupon không hợp lệ!","error_coupon_not_used":"Mã Coupon đã hết lượt sử dụng!","error_coupon_total_product":"Giá trị đơn hàng tối thiểu không hợp lệ!","error_voucher_not_exists":"Mã Voucher không tồn tại!","error_voucher_not_accept":"Mã Voucher không hợp lệ!","error_voucher_not_used":"Mã Voucher đã hết lượt sử dụng!","error_coupon_apply_promotion":"Mã này không áp dụng đồng thời cùng chương trình khuyến mãi","show_more":"Xem thêm","show_less":"Thu gọn","product_in_of_stock":"Còn hàng","product_out_of_stock":"Hết hàng","product_viewed_confrim_remove":"Bạn chắc chắn muốn xóa sản phẩm này khỏi danh sách đã xem","product_viewed_confrim_remove_success":"Xóa sản phẩm khỏi danh sách đã xem thành công","product_viewed_confrim_remove_fail":"Xóa sản phẩm khỏi danh sách đã xem thất bại","product_compare_add_success":"Sản phẩm đã được thêm vào so sánh","product_compare_add_fail":"Thêm sản phẩm vào so sánh thất bại","product_compare_confirm_delete":"Bạn chắc chắn muốn xóa sản phẩm này khỏi danh sách so sánh","product_compare_confirm_delete_all":"Bạn chắc chắn muốn xóa tất cả sản phẩm này khỏi danh sách so sánh","product_compare_delete_success":"Xóa sản phẩm khỏi danh sách so sánh thành công","product_compare_delete_success_fail":"Xóa sản phẩm khỏi danh sách so sánh thất bại","add_favorite_success":"Thêm vào danh sách yêu thích thành công","add_favorite_fail":"Thêm vào danh sách yêu thích thất bại","product_favorite_confrim_remove":"Bạn chắc chắn muốn xóa sản phẩm này khỏi danh sách yêu thích","remove_favorite_success":"Xóa sản phẩm khỏi danh sách yêu thích thành công","remove_favorite_fail":"Xóa sản phẩm khỏi danh sách yêu thích thất bại","error_login_required":"Đăng nhập để thực hiện thao tác này","error_product_exists":"Sản phẩm đã tồn tại","error_product_not_found":"Không tìm thấy sản phẩm trên hệ thống","product_content_expand":"Xem thêm nội dung","product_content_collapse":"Ẩn bớt nội dung","title_order":"Đơn hàng","shipping_to":"Vận chuyển tới","promotion":"Khuyến mãi","order_expires_view":"Đơn hàng hết hạn xem","order_into_money":"Thành tiền","order_price_temporary":"Tạm tính","order_total_product":"Tổng tiền hàng","order_vat":"VAT","payment_method":"Hình thức thanh toán","delivery_method":"Hình thức giao hàng","error_order_not_found":"Không tìm thấy đơn hàng trong hệ thống. Bạn vui lòng làm mới lại website","error_content_lenght_must_be_than_10":"Nội dung phải lớn hơn 9 ký tự","error_add_member_success":"Gửi câu hỏi thành công.","error_add_member_fail":"Gửi câu hỏi thất bại.","code_product":"Mã sản phẫm","date_order":"Ngày giờ đặt hàng","receive_at_the_shop":"Đến nhận hàng trực tiếp tại cửa hàng","info_store_address":"Thông tin cửa hàng","delivery_to_your_place":"Giao hàng tận nơi","cart_code":"Mã đơn hàng","note_send_mail_order":"Nếu Anh\/chị có bất kỳ câu hỏi nào, xin liên hệ với chúng tôi qua mail","admin_shop":"Ban quản trị cửa hàng","transfer_information":"Thông tin chuyển khoản","order_shipping_to":"Đơn hàng sẽ được giao đến","notify_order_receive_and_contact_customer":"Đơn hàng của Anh\/Chị đã được tiếp nhận, chúng tôi sẽ nhanh chóng liên hệ với Anh\/Chị.","cart_discount":"Giảm giá","add_cart":"Thêm vào giỏ hàng","buy_more":"Mua thêm","send_product_reviews_success":"Gửi đánh giá sản phẩm thành công","send_product_reviews_error":"Gửi đánh giá sản phẩm thất bại","empty_product_id_error":"Sản phẩm rỗng","error_customer_write_review_consecutive":"Quý khách vui lòng đánh giá sau 5 phút","used_point":"Sử dụng điểm thưởng","look_up_order":"Tra cứu đơn hàng","status_order":"Trạng thái đơn hàng","no_exits_order":"Không tồn tại đơn hàng","result_look_up":"Kết quả","look_up":"Tra cứu","product":"Sản phẩm","service":"Dịch vụ","copy_content_success":"Sao chép thành công","subject_title_send_mail":"Thông tin đặt hàng - MĐH","from":"từ","payment_method_unknown":"Không xác định","status_order_new":"Đơn hàng mới","status_order_accepted_processing":"Đang xử lý","status_order_pending":"Chờ xuất hàng","status_order_out_stock":"Xuất hàng","status_order_completed":"Hoàn thành","status_order_cancel":"Hủy đơn hàng","status_paid":"Đã thanh toán","status_unpaid":"Chờ thanh toán","method":"Phương thức","confirm":"Xác nhận","bank":"Ngân hàng","account_no":"Số tài khoản","content":"Nội dung","number_money":"Số tiền","summary_order":"Tóm tắt đơn hàng","selected_country":"Quốc gia","error_country_empty":"Quốc gia không thể trống","default":"Mặc định","product_payment_qr":"Chuyển khoản qua QR Code","order_not_found":"Không tìm thấy đơn hàng","cart_payment_success":"Thanh toán thành công","cart_payment_fail":"Thanh toán thất bại","cart_payment_welcome":"Xin chào: Anh\/Chị","cart_payment_thank":"Cảm ơn Anh\/Chị đã đặt hàng trên website của chúng tôi.","cart_payment_noti_success":"Giao dịch thanh toán đơn hàng của Anh\/Chị đã thành công. Mã đơn hàng của Anh\/Chị là:","cart_payment_order_fail":"Số đơn hàng của Anh\/Chị là:","cart_payment_order_cus_noti":"Giao dịch của Anh\/Chị","cart_payment_order_status":"không thành công","cart_payment_phone":"Điện thoại hỗ trợ","cart_payment_email":"Email hỗ trợ","cart_payment_back_home":"Trở về trang chủ trong","cart_payment_contact":"Vui lòng kiểm tra lại thông tin thanh toán hoặc liên hệ với chúng tôi để biết thêm thông tin chi tiết.","cart_error_no":"Mã lỗi","result_payment_online":"Kết quả thanh toán online đơn hàng","you_have_just_made_online_payment_transaction_for_your_order":"Anh\/Chị vừa thực hiện giao dịch thanh toán online cho đơn hàng:","status_transaction":"Trạng thái giao dịch:","if_you_any_question_please_contact_us_via_mail":"Nếu Anh\/chị có bất kỳ câu hỏi nào, vui lòng liên hệ với chúng tôi qua mail"}
{"company_logo":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","company_name":"Iprotect – Nền tảng Khám phá Bảo vệ","company_email":"nhattranthevn@gmail.com","company_phone":"0973787247","company_address":"S605 Vinhomes Grand Park","company_fax":"","date_now":1793959658,"company_tags":["iProtect","iProtectvn","bảo hiểm","bảo vệ tài chính","bảo vệ gia đình","bảo vệ sức khỏe","bảo vệ tài sản","bảo vệ thu nhập","giải pháp bảo hiểm","sản phẩm bảo hiểm","tư vấn bảo hiểm","chuyên gia bảo hiểm","công ty bảo hiểm","so sánh bảo hiểm","tìm hiểu bảo hiểm","bảo hiểm nhân thọ","bảo hiểm sức khỏe","bảo hiểm phi nhân thọ","bảo hiểm tài sản","bảo hiểm gia đình","nhu cầu bảo vệ","giải pháp bảo vệ","Protection Discovery","Insurance Discovery","AI bảo hiểm","AI Insurance","AI Discovery","nền tảng bảo hiểm","nền tảng khám phá bảo hiểm","tư vấn tài chính","hoạch định bảo vệ tài chính"],"search_keyword":"tài chính gia đình","facebook_comment":"https:\/\/iprotect.vn\/kham-pha","breadscrumb":[{"url":"https:\/\/iprotect.vn","name":"Trang chủ","icon":"","active":false},{"url":"javascript:void(0)","name":"Khám Phá","icon":"","active":true}],"lang":{"lang":"vi","locale":"vi-VN","code":"vn"},"list_products_tmp":[],"list_section":[{"id":763924,"name":"SECTION-64491","seo_name":"#w30s-section-763924","url":"#w30s-section-763924"},{"id":763930,"name":"SECTION-64628","seo_name":"#w30s-section-763930","url":"#w30s-section-763930"},{"id":763929,"name":"SECTION-8367","seo_name":"#w30s-section-763929","url":"#w30s-section-763929"},{"id":763927,"name":"SECTION-67570","seo_name":"#w30s-section-763927","url":"#w30s-section-763927"},{"id":763928,"name":"SECTION-67573","seo_name":"#w30s-section-763928","url":"#w30s-section-763928"},{"id":763942,"name":"SECTION-67571","seo_name":"#w30s-section-763942","url":"#w30s-section-763942"},{"id":763925,"name":"SECTION-64493","seo_name":"#w30s-section-763925","url":"#w30s-section-763925"}],"category_image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","type_page":18,"id_page":546744,"widget_17151543":{"content_data":{"content":"AI DISCOVERY "}},"widget_17132104":{"content_data":{"content":"<p>IPROTECT - NỀN TẢNG KHÁM PHÁ BẢO VỆ<\/p>\n"}},"widget_17132156":{"content_data":{"content":"<p>Tìm địa chỉ<\/p>\n"}},"widget_17132153":{"content_data":{"content":"<p>Liên hệ Hotline<\/p>\n"}},"widget_17132157":{"content_data":{"content":"đối tác iprotect"}},"widget_17132159":{"content_data":{"content":""}},"widget_17132148":{"content_data":[]},"widget_17132150":{"content_data":{"content":""}},"widget_17132161":{"content_data":{"content":"<p>Giỏ hàng<\/p>\n"}},"widget_17132163":{"content_data":[{"id":135459,"title":"Viet Nam","code":"vn","is_expires":false,"is_active":1}]},"widget_17132166":{"content_data":{"content":""}},"widget_17132143":{"content_data":{"content":"Danh mục sản phẩm"}},"widget_17132141":{"content_data":{"content":"Button"}},"widget_17132408":{"content_data":[{"id":81996,"name":"Thấy người ăn khoai cũng vác mai đi đào: Người khác có lời, mình có nên tham gia?","desc":"<p>“Thấy người ăn khoai cũng vác mai đi đào” là lời nhắc khi thành công của bạn bè khiến mình nóng lòng tham gia một cơ hội đầu tư hoặc kinh doanh. Người khác có lời thật, nhưng phía sau kết quả ấy còn là vốn, kinh nghiệm, thời điểm tham gia và khả năng chịu thất bại mà mình chưa nhìn thấy. Qua câu chuyện thực tế và những tình huống mua đất theo nhóm, góp vốn cùng người quen, mở cửa hàng theo mô hình đông khách, iProtect giúp người đọc kiểm tra năng lực và sự phù hợp với hoàn cảnh gia đình. Học hỏi là cần thiết; quyết định bỏ tiền vẫn cần căn cứ của chính mình.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Bạn bè đều có lời, chỉ mình đứng ngoài: Nỗi sợ bỏ lỡ có thể khiến ta trả giá gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>“Thấy người ăn khoai cũng vác mai đi đào” — nhìn thấy kết quả của người khác có thể giúp mình nhận ra cơ hội. Nhưng trước khi làm theo, cần hiểu họ đã làm thế nào và mình có phù hợp không.<\/i><\/span><\/p><p><span style=\"color:#006600;\">Trong nhóm bạn, người vừa bán đất có lời, người khoe cửa hàng đông khách, người gửi ảnh tài khoản đầu tư tăng giá. Ban đầu, bạn chỉ chúc mừng. Sau vài lần gặp, cảm giác bắt đầu khác đi. “Lương mình bao giờ mới tích lũy được bằng một lần họ mua bán?” “Bạn bè đều tiến lên, chẳng lẽ mình cứ đứng yên?”<\/span><\/p><p><span style=\"color:#006600;\">Rồi có người rủ góp vốn. Bạn chưa hiểu rõ cách vận hành, chưa xem đủ giấy tờ, cũng chưa tính nếu tiền không về đúng hẹn. Nhưng lời nhắc “đợt này còn vào được” khiến việc chờ kiểm tra trở nên giống một sự chậm trễ.<\/span><\/p><p><span style=\"color:#006600;\"><i>Đây là tình huống minh họa, không phải câu chuyện của một nhóm bạn cụ thể.<\/i><\/span><\/p><p><span style=\"color:#006600;\"><strong>Mong cải thiện cuộc sống là chính đáng. Điều cần thận trọng là khi quyết định tham gia xuất phát chủ yếu từ cảm giác không muốn thua kém, thay vì hiểu cơ hội và khả năng của mình.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/18 Thấy người ăn khoai cũng vác mai đi đào.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><i>“Thấy người ăn khoai cũng vác mai đi đào” <\/i><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. Một câu chuyện thực tế: Đầu tư cùng nhóm bạn, khi cần bán lại không dễ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Báo Dân trí ngày <strong>30\/1\/2023<\/strong> phản ánh câu chuyện anh Nguyễn Văn Huy ở Hà Nội cùng nhóm bạn đầu tư đất nền tại một số tỉnh phía Bắc từ cuối năm 2021.<\/span><\/p><p><span style=\"color:#006600;\">Theo lời kể, đầu năm 2022 có những lô được trả giá cao hơn đáng kể, nhưng nhóm tiếp tục giữ vì kỳ vọng thêm. Khi thị trường chậm lại, việc bán khó hơn. Đến thời điểm bài báo, họ đã rao giảm giá nhưng vẫn chưa bán được, trong khi lãi vay tạo áp lực.<\/span><\/p><p><span style=\"color:#006600;\">Đây là câu chuyện được báo ghi nhận tại thời điểm năm 2023, không phải kết luận về thị trường hiện nay hoặc bằng chứng rằng mọi giao dịch theo nhóm đều thất bại. Bài báo cũng không đủ để quy mọi quyết định của nhân vật cho tâm lý sợ bỏ lỡ. <\/span><a href=\"https:\/\/dantri.com.vn\/bat-dong-san\/ham-lai-cao-khong-ban-som-chu-dat-ngop-tho-trong-dong-no-20230130101032895.htm?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Báo Dân trí<\/span><\/a><\/p><p><span style=\"color:#006600;\">Điều có thể rút ra là: <strong>cùng tham gia một cơ hội không có nghĩa các thành viên có cùng khả năng chờ đợi, chịu lỗ và nhu cầu lấy tiền ra.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi thuận lợi, nhóm có thể cùng hào hứng. Khi khó khăn, mỗi người bắt đầu đối diện một hoàn cảnh riêng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Vì sao thành công của người quen dễ tác động đến mình?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một lời quảng cáo từ người lạ thường khiến ta đề phòng. Nhưng khi bạn học, đồng nghiệp hoặc hàng xóm nói họ đã kiếm được tiền, câu chuyện trở nên gần gũi hơn.<\/span><\/p><p><span style=\"color:#006600;\">Ta biết họ là ai, đã chứng kiến cuộc sống của họ và có thể nghĩ: “Người ấy làm được thì mình cũng có thể làm.” Suy nghĩ ấy có thể tạo động lực học hỏi. Tuy nhiên, nó cũng dễ bỏ qua một bước: <strong>người ấy làm được nhờ những điều kiện nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Những phân tích dưới đây là các tình huống tâm lý có thể gặp, không phải kết luận rằng ai nghe lời bạn bè cũng thiếu tỉnh táo.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Thành công gần mình khiến khoảng cách có vẻ nhỏ hơn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người nổi tiếng thành công có thể được xem là trường hợp đặc biệt. Một người từng học cùng lớp lại khiến mình nghĩ cơ hội ấy nằm trong tầm tay. Nhưng xuất phát giống nhau trong quá khứ không có nghĩa hiện tại giống nhau về tài chính, năng lực, quan hệ và nghĩa vụ gia đình.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Câu chuyện được kể thường ngắn hơn hành trình thực tế<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Người bạn có thể tóm tắt: “Mua vài tháng, bán lời mấy trăm”. Phía sau có thể là nhiều năm tìm hiểu địa bàn, những lần không mua, một khoản vốn nhàn rỗi lớn hoặc những giao dịch từng không thuận lợi. Không nhất thiết họ cố giấu. Một cuộc trò chuyện ngắn đơn giản là không chứa được toàn bộ bối cảnh.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅Sự im lặng dễ bị hiểu thành mình đang tụt lại<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong nhóm, người có kết quả tốt thường có câu chuyện để kể. Người chưa có lời, đang lỗ hoặc đã dừng có thể không muốn nói. Nếu chỉ nghe những người đang khoe thành công, mình dễ có cảm giác “ai cũng kiếm được, chỉ mình không”.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Những câu chuyện xuất hiện nhiều trong nhóm không phải một bản thống kê đầy đủ.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/18 Vì sao thành công của người quen dễ tác động đến mình.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Vì sao thành công của người quen dễ tác động đến mình?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>3. Nỗi sợ bỏ lỡ có thể làm thay đổi câu hỏi mình đặt ra<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ban đầu, bạn hỏi:“Cơ hội này tạo lợi nhuận bằng cách nào?” Sau khi nghe nhiều người tham gia, câu hỏi có thể chuyển thành: “Còn kịp không?”<\/span><\/p><p><span style=\"color:#006600;\">Rồi từ “cần kiểm tra gì?” thành “cần chuyển bao nhiêu để giữ chỗ?”. Đó là lúc sự chú ý chuyển từ chất lượng quyết định sang tốc độ tham gia.<\/span><\/p><p><span style=\"color:#006600;\">Investor.gov của SEC Mỹ cảnh báo rằng thông tin trên mạng xã hội có thể tạo cảm giác nhiều người cùng đầu tư, kể cả khi ấn tượng ấy không phản ánh thực tế. Cơ quan này khuyến nghị không quyết định chỉ dựa vào thông tin từ mạng xã hội. Điều đó không có nghĩa mọi nhóm đầu tư đều gian dối; nó nhắc người tham gia cần kiểm chứng ngoài phạm vi nhóm. <\/span><a href=\"https:\/\/www.investor.gov\/introduction-investing\/general-resources\/news-alerts\/alerts-bulletins\/investor-alerts\/social-media-and-investment-fraud-investor-alert?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Investor.gov<\/span><\/a><\/p><p><span style=\"color:#006600;\"><strong>Nhiều người đồng ý có thể là một thông tin đáng tìm hiểu. Nó chưa thay thế được căn cứ về giá trị, dòng tiền và quyền của mình.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Sáu điều thường chưa nhìn thấy trong khoản lời của người khác<\/strong><\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Điều cần hiểu<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Vì sao ảnh hưởng đến khả năng làm theo?<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Vốn ban đầu<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Người có nhiều tiền dự phòng có thể chịu được thời gian chờ dài hơn<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Kinh nghiệm<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Họ có thể nhận ra vấn đề mà người mới chưa biết để hỏi<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Khoản nợ<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Cùng một tài sản, người vay nhiều có áp lực khác người không vay<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Những lần thất bại<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Một giao dịch thắng chưa phản ánh toàn bộ kết quả<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Khả năng chịu lỗ<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Cùng mất một số tiền nhưng ảnh hưởng đến mỗi gia đình rất khác<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Thời điểm tham gia<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Giá, chi phí và mức cạnh tranh lúc mình vào có thể đã thay đổi<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Cần hỏi thêm: khoản lời đã thu được tiền chưa? Đã trừ lãi vay, thuế, phí, chi phí vận hành và công sức chưa? Người khác có thể lời thật. <strong>Lời thật của họ vẫn chưa chứng minh mình sẽ có cùng kết quả.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Mua đất theo nhóm: Chung tiền chưa chắc chung khả năng chịu đựng<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Ví dụ minh họa:<\/i> Bốn người cùng mua một tài sản. Ba người dùng tiền chưa cần đến, một người phải vay và dự kiến bán sau sáu tháng.<\/span><\/p><p><span style=\"color:#006600;\">Khi chưa có người mua lại, ba người muốn giữ. Người còn lại cần thoát để trả nợ.<\/span><\/p><p><span style=\"color:#006600;\">Nếu chưa thống nhất từ đầu, nhóm có thể bất đồng về giá bán, thời điểm bán, chi phí và cách một thành viên rút phần tham gia.<\/span><\/p><p><span style=\"color:#006600;\">Trước khi góp tiền, cần làm rõ:<\/span><\/p><ul><li><span style=\"color:#006600;\">Ai đứng tên và quyền của từng người được ghi nhận thế nào?<\/span><\/li><li><span style=\"color:#006600;\">Quyết định bán cần sự đồng ý của ai?<\/span><\/li><li><span style=\"color:#006600;\">Nếu một người cần tiền trước, xử lý ra sao?<\/span><\/li><li><span style=\"color:#006600;\">Có nghĩa vụ đóng thêm không, trong trường hợp nào?<\/span><\/li><li><span style=\"color:#006600;\">Chi phí, lợi nhuận và thiệt hại được phân chia thế nào?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Các vấn đề này cần được xem xét theo hồ sơ và quy định áp dụng, nhất là khi tài sản có giá trị lớn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Tin nhau giúp bắt đầu cuộc hợp tác. Thỏa thuận rõ giúp mọi người biết cách xử lý khi hoàn cảnh thay đổi.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Góp vốn theo người quen: Tin năng lực của họ chưa đủ để hiểu phần việc của mình<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Ví dụ minh họa:<\/i> Một người bạn kinh doanh giỏi mở thêm điểm bán và mời góp vốn. Bạn nghĩ mình chỉ cần đưa tiền, vì “họ đã làm thành công rồi”.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng một cửa hàng mới có thể có mặt bằng, khách hàng, nhân sự và chi phí khác. Người vận hành cũng có thể không còn đủ thời gian trực tiếp quản lý như trước.<\/span><\/p><p><span style=\"color:#006600;\">Cần hỏi rõ: Tiền được dùng vào đâu? Mình có quyền xem thông tin gì? Khi nào được chia tiền? Nếu cần bổ sung vốn thì sao? Ai chịu trách nhiệm vận hành? Muốn rút thì thực hiện bằng cách nào?<\/span><\/p><p><span style=\"color:#006600;\">Quan trọng hơn, hãy tự hỏi: “Mình đang hiểu hoạt động kinh doanh, hay chỉ đang tin người điều hành?”<\/span><\/p><p><span style=\"color:#006600;\">Niềm tin là một phần của hợp tác, nhưng không nên thay thế toàn bộ thông tin về quyền và nghĩa vụ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Thấy quán đông khách rồi mở quán: Mình đã nhìn được phần vận hành chưa?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đứng ở góc độ khách hàng, ta thấy bàn đông, nhân viên bận và đơn hàng liên tục.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng chưa nhìn được tiền thuê, giá vốn, hao hụt, chi phí nền tảng, công lao động của chủ, tỷ lệ khách quay lại hay doanh thu trong những ngày vắng.<\/span><\/p><p><span style=\"color:#006600;\">Một phản ánh trên Báo Người Lao Động năm <strong>2013<\/strong> kể về anh Trần Quang Phú mở quán phở khô: theo lời nhân vật, bốn tháng đầu mỗi tháng lỗ khoảng <strong>50 triệu đồng<\/strong>, đến tháng thứ năm mới hòa vốn. Đây là câu chuyện lịch sử của một mô hình cụ thể, không phải chuẩn chi phí mở quán hiện nay hay trường hợp được xác định thất bại do làm theo người khác. <\/span><a href=\"https:\/\/thitruong.nld.com.vn\/nld-thi-truong\/vnmoney\/ban-ngay-lam-tho--toi-lam-chu-20131003110256746.htm?utm_source=chatgpt.com\"><span style=\"color:#006600;\">thitruong.nld.com.vn<\/span><\/a><\/p><p><span style=\"color:#006600;\">Dẫn chứng ấy giúp nhắc đến phần người ngoài khó thấy: thời gian thử nghiệm và khoản tiền cần chịu trước khi hoạt động ổn định.<\/span><\/p><p><span style=\"color:#006600;\"><i>Ví dụ minh họa:<\/i> Người có mặt bằng gia đình và tự đứng quầy có thể vận hành khác người phải thuê mặt bằng, thuê quản lý và vẫn làm công việc toàn thời gian.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Cùng bán một sản phẩm không có nghĩa cùng cấu trúc chi phí hoặc cùng năng lực phục vụ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Năng lực của mình có khớp với việc sắp làm không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là câu hỏi dễ bị bỏ qua khi cơ hội được kể quá hấp dẫn. Một người giỏi bán hàng chưa chắc đã có kinh nghiệm quản lý tồn kho. Người hiểu đầu tư dài hạn chưa chắc phù hợp giao dịch ngắn hạn. Người có chuyên môn tốt chưa chắc có thời gian điều hành một cơ sở mới.<\/span><\/p><p><span style=\"color:#006600;\">Cần đánh giá ít nhất bốn mặt:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Hiểu biết:<\/strong> Mình hiểu sản phẩm, khách hàng, rủi ro và cách tạo lợi nhuận đến đâu?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kỹ năng:<\/strong> Mình có làm được những công việc quan trọng, hay phải thuê người? Nếu thuê, đã tính chi phí và cách kiểm tra chưa?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Thời gian:<\/strong> Mình thực sự có thể dành bao nhiêu thời gian? Ai xử lý việc phát sinh khi mình đang đi làm hoặc chăm con?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Khả năng ra quyết định:<\/strong> Khi có sự cố, mình có đủ thông tin để xử lý hay hoàn toàn chờ người giới thiệu?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Không cần phải giỏi mọi thứ trước khi bắt đầu. Nhưng cần biết <strong>phần nào mình có, phần nào còn thiếu và sẽ bổ sung bằng cách nào<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/18 Năng lực của mình có khớp.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Năng lực của mình có khớp với việc sắp làm không?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>9. Phù hợp với người khác chưa chắc phù hợp với giai đoạn sống của mình<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\">Hai gia đình cùng có 500 triệu đồng nhưng số tiền ấy có thể mang ý nghĩa khác nhau.<\/span><\/li><li><span style=\"color:#006600;\">Với gia đình thứ nhất, đó là khoản đầu tư sau khi đã có quỹ dự phòng và nguồn thu ổn định.<\/span><\/li><li><span style=\"color:#006600;\">Với gia đình thứ hai, đó là toàn bộ tiền chuẩn bị sinh con, trả nhà và chăm sóc cha mẹ.<\/span><\/li><li><span style=\"color:#006600;\">Cùng tham gia 300 triệu đồng không tạo ra cùng mức rủi ro.<\/span><\/li><li><span style=\"color:#006600;\">Một cơ hội còn phải phù hợp với thời điểm cần sử dụng tiền, sức khỏe, người phụ thuộc, nghĩa vụ nợ và khả năng chịu thời gian chưa có thu nhập.<\/span><\/li><\/ul><p><span style=\"color:#006600;\"><strong>Không phù hợp lúc này không có nghĩa mình kém năng lực. Có thể mình đang có những trách nhiệm khác cần ưu tiên.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Người giới thiệu rút lui, mình còn giữ được quyết định không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một câu tự kiểm tra rất quan trọng là: “Nếu ngày mai người rủ mình không tham gia nữa, mình còn muốn và có thể tiếp tục không?” Nếu câu trả lời là “không biết”, cần làm rõ mức phụ thuộc. Có thể mình đang phụ thuộc vào họ để tìm người mua, quản lý tài sản, vận hành cửa hàng hoặc giải thích mọi thay đổi.<\/span><\/p><p><span style=\"color:#006600;\">Không phải hợp tác là phải tự làm được tất cả. Tuy nhiên, vai trò của người chủ chốt cần được xác định: họ cam kết gì, trong bao lâu, nếu ngừng tham gia thì ai thay thế và chi phí thế nào?<\/span><\/p><p><span style=\"color:#006600;\">SEC cũng lưu ý người nổi tiếng hoặc người có ảnh hưởng có thể không biết hoàn cảnh tài chính của người nghe, không hiểu đầy đủ khoản đầu tư hoặc được trả tiền để quảng bá. Vì vậy, lời giới thiệu cần được xem xét cùng động cơ và mức độ phù hợp của chính mình. <\/span><a href=\"https:\/\/www.investor.gov\/introduction-investing\/general-resources\/news-alerts\/alerts-bulletins\/investor-bulletins\/technology-and-digital-finance-world-investor-week-2024-investor-bulletin?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Investor.gov<\/span><\/a><\/p><p><span style=\"color:#006600;\"><strong>11. Khung kiểm tra iProtect: Chuyển từ “người ta làm được” sang “mình có căn cứ gì?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 1: Tự viết cách tạo lợi nhuận<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không dùng các câu “đang là xu hướng”, “cả nhóm đều mua” hoặc “anh ấy có kinh nghiệm” làm toàn bộ lý do. Hãy viết rõ: ai trả tiền, họ nhận giá trị gì, chi phí gồm những gì và điều kiện nào khiến mình không có lợi nhuận. Nếu chưa giải thích được bằng ngôn ngữ của mình, cần tìm hiểu thêm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 2: Kiểm tra kết quả được giới thiệu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Phân biệt doanh thu với lợi nhuận, giá đang rao với giá giao dịch, số dư hiển thị với tiền rút được. Hỏi khoảng thời gian, vốn đã dùng và những chi phí liên quan. Không yêu cầu bạn bè công khai mọi thông tin riêng tư; nhưng nếu thiếu dữ liệu, không nên tự lấp chỗ trống bằng giả định thuận lợi.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 3: Lập bảng phù hợp của bản thân<\/strong><\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Mặt cần kiểm tra<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Câu hỏi<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Vốn<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Sau khi tham gia còn đủ tiền cho nghĩa vụ thiết yếu không?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nợ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nếu chưa có lời, nguồn nào trả khoản vay?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thời gian<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có thể thực hiện hoặc giám sát công việc không?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Năng lực<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Phần việc quan trọng nào chưa biết làm?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thời hạn<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Chịu được việc tiền về chậm đến đâu?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Hợp tác<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Quyền, nghĩa vụ và cách rút được làm rõ chưa?<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\"><strong>Bước 4: Tìm thông tin ngoài nhóm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trao đổi với người không hưởng lợi khi mình tham gia. Tìm cả điều kiện thất bại, chi phí phát sinh và những mô hình không duy trì được. Không chỉ tìm thêm người xác nhận rằng đây là cơ hội tốt.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 5: Chọn quy mô dựa trên khả năng, không theo mức góp của bạn bè<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể học thêm, quan sát, thử nhỏ khi thích hợp hoặc quyết định chưa tham gia.<\/span><\/p><p><span style=\"color:#006600;\">Thử nhỏ chỉ hữu ích khi hoạt động đã được xác minh và khoản thử có ý nghĩa kiểm tra. Với nền tảng đáng ngờ hay yêu cầu chuyển tiền bất thường, không dùng một khoản nhỏ để thử độ an toàn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/18 iProtect“người ta làm được” sang “mình có căn cứ gì.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Khung kiểm tra iProtect: Chuyển từ “người ta làm được” sang “mình có căn cứ gì?”<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>12. Làm sao từ chối mà không làm mất quan hệ?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không cần chứng minh bạn mình sai mới được đứng ngoài.<\/span><\/p><p><span style=\"color:#006600;\">Có thể nói: “Mình thấy bạn làm được là đáng học hỏi. Nhưng mình chưa hiểu đủ và thời điểm này chưa phù hợp với nguồn tiền của gia đình, nên chưa tham gia.”<\/span><\/p><p><span style=\"color:#006600;\">Hoặc: “Mình cần xem rõ cách tạo lợi nhuận và điều kiện rút vốn. Nếu chưa làm rõ thì mình chưa chuyển tiền.”<\/span><\/p><p><span style=\"color:#006600;\">Một tình bạn tốt không cần được chứng minh bằng việc cùng đầu tư. Nếu quyết định tài chính liên quan người thân trong gia đình, nên trao đổi trước với người cùng chịu nghĩa vụ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>13. Năm câu hỏi trước khi làm theo một cơ hội đang được nhiều người bàn tán<\/strong><\/span><\/p><ol><li><span style=\"color:#006600;\"><strong>Mình hiểu cách tạo lợi nhuận, hay chỉ thấy người khác đã có lời?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Năng lực, thời gian và nguồn vốn của mình khác họ ở đâu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu tiền về chậm hoặc bị lỗ, gia đình chịu được thế nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Người giới thiệu rút lui, mình còn đủ căn cứ và khả năng tiếp tục không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu không có ai khoe thành công, mình có tự chọn cơ hội này không?<\/strong><\/span><\/li><\/ol><p><span style=\"color:#006600;\">iProtect hướng đến giúp người đọc nhận diện rủi ro, làm rõ sự phù hợp và chuẩn bị câu hỏi trước khi tìm người có chuyên môn hoặc đối tác phù hợp. Không có khung kiểm tra nào bảo đảm một cơ hội sẽ thành công.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/18 cơ hội đang được nhiều người bàn tán.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>“Thấy người ăn khoai cũng vác mai đi đào” nhắc mình đừng chỉ nhìn củ khoai người khác mang về. Hãy tìm hiểu họ đào ở đâu, đã chuẩn bị thế nào, và mình có đất, có sức, có thời gian để làm việc ấy hay không.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Học từ thành công của người khác là điều có ích. Quyết định tham gia vẫn cần được xây trên hoàn cảnh và căn cứ của chính mình.<\/i><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/11%20Lua%20Dao\/18%20Th%E1%BA%A5y%20ng%C6%B0%E1%BB%9Di%20%C4%83n%20khoai%20c%C5%A9ng%20v%C3%A1c%20mai%20%C4%91i%20%C4%91%C3%A0o.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/11%20Lua%20Dao\/18%20Th%E1%BA%A5y%20ng%C6%B0%E1%BB%9Di%20%C4%83n%20khoai%20c%C5%A9ng%20v%C3%A1c%20mai%20%C4%91i%20%C4%91%C3%A0o.png","tags":"Thấy người ăn khoai cũng vác mai đi đào,Tâm lý sợ bỏ lỡ,FOMO,Đầu tư theo đám đông,Góp vốn cùng người quen,Mua đất theo nhóm,Kinh doanh theo phong trào,Năng lực bản thân,Tài chính gia đình,Câu chuyện trải nghiệm,iProtect","count_view":0,"seo_name":"thay-nguoi-an-khoai-cung-vac-mai-di-dao-nguoi-khac-co-loi-minh-co-nen-tham-gia","date_update":0,"date_created_format":"1793958321","meta_title":"Bạn bè đều có lời, mình đứng ngoài: Nỗi sợ bỏ lỡ khiến ta trả giá gì?","meta_desc":"Thấy người ăn khoai cũng vác mai đi đào: Bạn bè có lời chưa chắc cơ hội phù hợp với mình. iProtect phân tích tâm lý sợ bỏ lỡ, những điều chưa thấy sau thành công và rủi ro đầu tư theo nhóm. Kiểm tra năng lực, nguồn vốn, thời gian, nghĩa vụ gia đình và các","meta_keyword":"thấy người ăn khoai cũng vác mai đi đào,tâm lý sợ bỏ lỡ cơ hội,FOMO trong đầu tư,đầu tư theo bạn bè,rủi ro mua đất theo nhóm,góp vốn cùng người quen,mở cửa hàng theo phong trào,đánh giá năng lực trước khi kinh doanh,lựa chọn đầu tư phù hợp hoàn cảnh,kiểm","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/thay-nguoi-an-khoai-cung-vac-mai-di-dao-nguoi-khac-co-loi-minh-co-nen-tham-gia"},{"id":81995,"name":"Bóc ngắn cắn dài: Vay mới trả nợ cũ, qua tháng này rồi tháng sau thế nào?","desc":"<p>“Bóc ngắn cắn dài” có thể bắt đầu khi tiền trả nợ dần chuyển từ lương, thu nhập kinh doanh sang những khoản vay khác. Kỳ hạn vẫn được thanh toán, nhưng tổng nghĩa vụ có thể tăng lên trong khi nguyên nhân thiếu tiền chưa được giải quyết. Qua các tình huống sử dụng nhiều thẻ tín dụng, vay tiêu dùng nối tiếp, mượn người thân và ứng trước tiền hàng, iProtect giúp người đọc phân biệt phương án điều chỉnh nợ có kế hoạch với vòng xoay vay mới trả cũ. Bài viết gợi ý cách tổng hợp dư nợ, kiểm tra dòng tiền và trao đổi sớm với bên cho vay để xây dựng phương án trả phù hợp.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Vay chỗ này trả chỗ kia: Khi tiền vào tài khoản chưa phải thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>“Bóc ngắn cắn dài” không chỉ là chi tiêu vượt số tiền kiếm được. Trong quản lý tiền bạc, đó còn có thể là dùng những nguồn tiền ngắn hạn để duy trì các nghĩa vụ dài hơn khả năng đáp ứng. <\/i><\/span><\/p><p><span style=\"color:#006600;\">Ngày đến hạn, anh vẫn chuyển đủ tiền trả ngân hàng. Điện thoại báo thanh toán thành công, anh nhẹ nhõm: tháng này đã qua. Nhưng tiền trả không còn hoàn toàn đến từ lương. Một phần là khoản vay tiêu dùng vừa giải ngân, một phần mượn bạn. Tháng sau, ngoài khoản ngân hàng cũ, anh phải trả thêm khoản vay mới. Trên tài khoản có tiền vào. Trong lịch sử thanh toán, anh chưa chậm hạn. Nhưng khả năng trả nợ bằng nguồn thu thực tế đang yếu đi. <\/span><\/p><p><span style=\"color:#006600;\"><i>Đây là tình huống minh họa, không phải câu chuyện của một cá nhân cụ thể.<\/i><\/span><\/p><p><span style=\"color:#006600;\"><strong>Trả được kỳ này và có khả năng trả nợ bền vững là hai điều khác nhau.<\/strong> Khi tiền vay mới dần trở thành nguồn trả thường xuyên, điều cần kiểm tra không chỉ là ngày đến hạn tiếp theo, mà là nguyên nhân khiến dòng tiền liên tục thiếu.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/17 Bóc ngắn cắn dài.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><i>“Bóc ngắn cắn dài” không chỉ là chi tiêu vượt số tiền kiếm được<\/i><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. “Bóc ngắn cắn dài” có thể xuất hiện trong cả gia đình và doanh nghiệp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình dùng khoản vay ngắn hạn để bù chi tiêu thường xuyên. Một cửa hàng lấy tiền khách đặt trước để trả chi phí của đơn hàng cũ. Một doanh nghiệp vay đáo hạn liên tục trong khi công nợ chưa thu được. Các tình huống ấy có thể trông giống nhau ở bên ngoài, nhưng bản chất khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Có nơi chỉ lệch thời điểm thu và chi. Có nơi hoạt động vẫn tạo tiền nhưng lịch trả nợ chưa phù hợp. Cũng có nơi đang thua lỗ kéo dài, phải vay thêm để che phần thiếu. Vì vậy, không nên kết luận “đa số cá nhân, doanh nghiệp đều mắc phải” khi chưa có số liệu. Điều đáng quan tâm hơn là <strong>mình đang thuộc trường hợp nào và có đang nhìn đúng tình trạng của mình không<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Không phải mọi khoản vay thay thế đều xấu. Nhưng một khoản vay mới không tự sửa được việc chi vượt thu hoặc hoạt động kinh doanh không tạo đủ tiền.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Tiền vào tài khoản có nhiều nguồn, không phải nguồn nào cũng là thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử trong tháng, tài khoản nhận tổng cộng 70 triệu đồng:<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Nguồn tiền — ví dụ giả định<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Số tiền<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Cách nhìn để quản lý dòng tiền<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Lương thực nhận<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">25 triệu đồng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thu nhập từ công việc<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Vay tiêu dùng mới<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">30 triệu đồng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tiền đi kèm nghĩa vụ trả<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Mượn người thân<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">10 triệu đồng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nghĩa vụ với người cho mượn<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Bán đồ dùng cá nhân<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">5 triệu đồng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Chuyển tài sản thành tiền, khó lặp lại mãi<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Tài khoản nhận 70 triệu đồng không có nghĩa người này kiếm được 70 triệu đồng mỗi tháng.<\/span><\/p><p><span style=\"color:#006600;\">Tương tự, tiền khách đặt trước giúp cửa hàng có tiền mặt, nhưng còn gắn với nghĩa vụ giao hàng hoặc xử lý theo thỏa thuận. Không thể mặc định toàn bộ là tiền dư được phép sử dụng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Tiền vào giúp giải quyết thanh toán trước mắt. Nguồn tiền và nghĩa vụ đi kèm mới cho biết tình hình có tốt lên hay không.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Ba nguyên nhân thiếu tiền cần phân biệt<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lệch thời điểm thu và chi: <\/strong>Lương về ngày 10 nhưng khoản trả đến hạn ngày 5. Hoặc doanh nghiệp phải trả nguyên liệu trước, khách thanh toán sau nghiệm thu.<\/span><\/p><p><span style=\"color:#006600;\">Nếu nguồn thu có căn cứ, đủ trang trải tổng nghĩa vụ, vấn đề có thể nằm ở lịch thanh toán và vốn lưu động. Cần kiểm tra khả năng điều chỉnh lịch, điều khoản thanh toán và nguồn dự phòng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Nghĩa vụ trả nợ quá nặng so với nguồn thu: <\/strong>Thu nhập vẫn có, nhưng nhiều khoản vay cùng đến hạn khiến phần còn lại không đủ cho sinh hoạt.<\/span><\/p><p><span style=\"color:#006600;\">Ở đây, chỉ chuyển ngày trả có thể chưa đủ. Cần xem lại tổng dư nợ, kỳ hạn, chi phí và khả năng trả sau điều chỉnh.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Chi vượt thu hoặc kinh doanh lỗ kéo dài: <\/strong>Ngay cả chưa trả nợ, tiền kiếm được đã không đủ chi thường xuyên. Khoản vay mới đang bù phần thiếu lặp lại.<\/span><\/p><p><span style=\"color:#006600;\">Đây là tình huống cần xử lý từ mô hình chi tiêu hoặc kinh doanh. Nếu nguyên nhân không thay đổi, vay thêm có thể chỉ làm nghĩa vụ sau lớn hơn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/17 Ba nguyên nhân Bóc Ngắn Căn Dài.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Ba nguyên nhân thiếu tiền cần phân biệt<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>4. Tái cơ cấu có kế hoạch khác với xoay nợ liên tục thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Cần dùng thuật ngữ rõ ràng: <strong>cơ cấu lại thời hạn trả nợ<\/strong> là việc bên cho vay chấp thuận điều chỉnh kỳ hạn hoặc gia hạn theo quy định áp dụng; không đồng nghĩa với tự vay nơi khác để thanh toán khoản cũ. Tài liệu của Ngân hàng Nhà nước cũng phân biệt các khái niệm này. <\/span><a href=\"https:\/\/www.sbv.gov.vn\/documents\/d\/sbv_portal\/483600?utm_source=chatgpt.com\"><span style=\"color:#006600;\">sbv.gov.vn<\/span><\/a><\/p><p><span style=\"color:#006600;\">Một khoản vay thay thế cần được đơn vị cho vay xem xét đúng điều kiện, mục đích và quy định hiện hành. Không nên coi đây là lựa chọn mặc nhiên có thể thực hiện với bất kỳ khoản nợ nào.<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Tiêu chí<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Phương án cải thiện có kế hoạch<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Xoay nợ mà chưa sửa nguyên nhân<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nguyên nhân thiếu tiền<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Đã xác định<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Chưa rõ hoặc né tránh<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tổng nghĩa vụ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Được tính trước và sau<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Chỉ nhìn khoản cần trả ngay<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nguồn trả<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có căn cứ, phù hợp lịch mới<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tiếp tục trông vào khoản vay sau<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Chi phí<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tính cả lãi, phí, thời hạn<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Chủ yếu nhìn khoản trả tháng đầu<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Hạn mức vừa được giải phóng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có giới hạn sử dụng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Lại dùng để chi hoặc vay tiếp<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Phương án bất lợi<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có dự phòng và mốc xem lại<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Hy vọng tháng sau sẽ khá hơn<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">CFPB — cơ quan bảo vệ tài chính người tiêu dùng Mỹ — lưu ý khoản trả hằng tháng thấp hơn có thể do kéo dài thời gian vay, khiến tổng chi phí cao hơn. Cơ quan này cũng nhấn mạnh việc hợp nhất nợ khó giải quyết tận gốc nếu người vay vẫn chi nhiều hơn kiếm được. Đây là nguyên tắc tham khảo, không phải mô tả sản phẩm hay quyền lợi áp dụng tại Việt Nam. <\/span><a href=\"https:\/\/www.consumerfinance.gov\/ask-cfpb\/what-do-i-need-to-know-if-im-thinking-about-consolidating-my-credit-card-debt-en-1861\/?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Consumer Financial Protection Bureau<\/span><\/a><\/p><p><span style=\"color:#006600;\"><strong>Một phương án có thể giảm áp lực tháng này nhưng tăng tổng chi phí. Sự đánh đổi ấy cần được biết trước và có khả năng thực hiện.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Những câu chuyện rất gần với đời sống<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Các tình huống dưới đây là minh họa để tự đối chiếu.<\/i><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Ba thẻ tín dụng, ba ngày đến hạn: <\/strong>Một người dùng nhiều thẻ để chi tiêu. Khi không đủ tiền thanh toán, anh tìm nguồn ứng tiền khác để trả. Anh tự nhủ: “Mình chưa quá hạn thì vẫn ổn”.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng lịch thanh toán ngày càng phức tạp, phí và lãi khó theo dõi. Khoản đã trả lại tạo cảm giác còn khả năng chi tiếp. Điều cần làm là tổng hợp <strong>toàn bộ dư nợ<\/strong>, không nhìn từng thẻ riêng. Khoản thanh toán tối thiểu cũng không được coi là đã giải quyết xong nghĩa vụ; phải đọc điều kiện cụ thể của bên phát hành.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Vay tiêu dùng để giải quyết “một lần cuối” : <\/strong>Một gia đình vay khoản mới để trả hết vài khoản nhỏ. Hằng tháng nhẹ hơn, nhưng sau đó lại dùng các hạn mức cũ cho sinh hoạt vì ngân sách vẫn thiếu.<\/span><\/p><p><span style=\"color:#006600;\">Sau một thời gian, họ có cả khoản hợp nhất lẫn các khoản phát sinh trở lại. Vấn đề không chỉ nằm ở việc gom nợ. <strong>Khoảng thiếu thường xuyên chưa được xử lý và hạn mức cũ chưa có ranh giới sử dụng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Mượn người thân vì nghĩ chỉ chờ giải ngân: <\/strong>Một người mượn tiền trả ngân hàng, dự kiến khoản vay tiếp theo sẽ về sau ít ngày. Nhưng việc phê duyệt hoặc giải ngân không diễn ra như tưởng.<\/span><\/p><p><span style=\"color:#006600;\">Người thân cần lấy lại tiền. Người vay chịu thêm áp lực tình cảm bên cạnh nghĩa vụ tài chính. “Đang làm hồ sơ” chưa phải tiền đã có. Không nên hứa ngày hoàn trả chỉ dựa vào một khoản chưa được xác nhận đầy đủ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Cửa hàng lấy tiền đơn sau bù đơn trước: <\/strong>Khách mới đặt cọc, chủ cửa hàng dùng một phần trả nhà cung cấp của đơn cũ. Đến khi phải thực hiện đơn mới, cửa hàng lại cần khách tiếp theo.<\/span><\/p><p><span style=\"color:#006600;\">Nếu hàng hóa có lãi, thu tiền đúng lịch và nghĩa vụ được kiểm soát, tiền đặt trước có thể là một phần vận hành. Nhưng nếu đơn cũ vốn đã lỗ hoặc tiền bị dùng hết cho chi phí khác, doanh số mới có thể che phần thiếu đang lớn lên. <strong>Đông khách chưa chắc đã đủ tiền hoàn thành tất cả đơn hàng: <\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Doanh nghiệp có lợi nhuận nhưng công nợ chậm: <\/strong>Một doanh nghiệp bán có lãi, song khách chậm trả. Doanh nghiệp phải vay để trả lương và nhà cung cấp.<\/span><\/p><p><span style=\"color:#006600;\">Trường hợp này khác hoạt động lỗ kéo dài. Tuy vậy, vẫn phải kiểm tra công nợ có thu được không, bao giờ thu, chi phí vay có làm đơn hàng mất hiệu quả và điều gì xảy ra nếu khách tiếp tục trễ. Không thể chỉ dựa vào lợi nhuận trên báo cáo để kết luận luôn có tiền trả nợ.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/17 Những câu chuyện rất gần với đời sống Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Những câu chuyện rất gần với đời sống<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>6. Khi áp lực trả nợ gặp lời mời “đáo hạn nhanh”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ngày <strong>13\/10\/2026<\/strong>, Bộ Công an đưa tin cơ quan điều tra tại Vĩnh Long khởi tố, bắt tạm giam Trần Văn Trạng để điều tra hành vi lừa đảo. Theo thông tin điều tra ban đầu, người này huy động <strong>73,4 tỷ đồng<\/strong> bằng lời giải thích có khách cần tiền đáo hạn, nhưng sử dụng để trả nợ cá nhân và không còn khả năng chi trả. Đây là thông tin giai đoạn điều tra tại thời điểm công bố, không phải bản án cuối cùng. <\/span><a href=\"https:\/\/www.bocongan.gov.vn\/bai-viet\/bat-tam-giam-nhan-vien-ngan-hang-lua-dao-hon-70-ty-dong-1791871471?utm_source=chatgpt.com\"><span style=\"color:#006600;\">bocongan.gov.vn<\/span><\/a><\/p><p><span style=\"color:#006600;\">Bài học cần giữ đúng phạm vi: không phải mọi người thiếu tiền trả nợ đều gian dối. Tuy nhiên, người đi vay và người cho mượn đều cần kiểm chứng mục đích, chủ thể nhận tiền và phương án hoàn trả.<\/span><\/p><p><span style=\"color:#006600;\">Không nên giao mật khẩu, OTP hoặc chuyển tiền qua người trung gian chỉ vì họ hứa “lo được hồ sơ”. Cũng không cung cấp thông tin sai để tìm khoản vay mới.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Giải pháp từ gốc: Bốn việc cần thay đổi<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Một là, làm cho nguồn thu đủ trang trải chi thường xuyên<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu tháng nào cũng thiếu trước cả khi trả nợ, cần điều chỉnh chi tiêu, nguồn thu hoặc quy mô hoạt động.<\/span><\/p><p><span style=\"color:#006600;\">Không thể chỉ khuyên một gia đình khó khăn “tiết kiệm thêm”. Có những khoản thiết yếu không dễ cắt. Khi ấy phải xem khả năng tăng nguồn thu, thay đổi chỗ ở, phương tiện, cách vận hành hoặc tìm hỗ trợ phù hợp.<\/span><\/p><p><span style=\"color:#006600;\">Mỗi lựa chọn đều cần tính chi phí chuyển đổi. Không lấy một khoản thu chưa chắc chắn để làm kế hoạch chính.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Hai là, đưa lịch trả về mức có thể thực hiện<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trao đổi sớm với bên cho vay qua kênh chính thức về những phương án có thể xem xét. Chuẩn bị số liệu thật thay vì chỉ nói “xin thêm thời gian”.<\/span><\/p><p><span style=\"color:#006600;\">Mọi điều chỉnh cần được chấp thuận và thể hiện rõ. Hỏi cả tổng chi phí, lịch trả mới, tác động đến tài sản bảo đảm và cách ghi nhận khoản vay.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Ba là, giảm phần tài sản hoặc hoạt động đang giữ tiền mà không phục vụ được kế hoạch<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể phải xem xét hàng tồn, tài sản ít sử dụng, khoản đầu tư khó thu hồi hoặc mảng kinh doanh liên tục cần bù vốn.<\/span><\/p><p><span style=\"color:#006600;\">Không phải lúc nào cũng nên bán ngay. Nhưng cần so chi phí tiếp tục giữ với giá trị và thời gian thu tiền thực tế, thay vì giữ chỉ vì tiếc giá mua.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Bốn là, chặn việc hình thành vòng nợ mới<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau khi đã điều chỉnh, đặt giới hạn cho vay mới và chi tiêu qua hạn mức. Một phương án xử lý nợ sẽ khó thành công nếu khoản vừa trả được lập tức phát sinh trở lại.<\/span><\/p><p><span style=\"color:#006600;\">Với doanh nghiệp, cần điều chỉnh điều khoản bán hàng, tạm ứng, thu công nợ và tiến độ mua nguyên liệu, thay vì chỉ tăng vay vốn lưu động.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Xử lý tận gốc không có nghĩa có một mẹo xóa nợ nhanh. Đó là sửa cả phần thiếu tiền và cấu trúc nghĩa vụ.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/17 Giải pháp từ gốc Bốn việc cần thay đổi.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Giải pháp từ gốc: Bốn việc cần thay đổi<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>8. Khung kiểm tra iProtect: Nhìn đủ toàn bộ khoản nợ<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 1: Lập một bảng duy nhất<\/strong><\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Khoản cần ghi<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Thông tin cần có<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Bên cho vay<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tên đơn vị hoặc người cho mượn<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Dư nợ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tiền gốc còn lại, tách lãi và phí<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Lịch trả<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Ngày đến hạn, gốc và lãi từng kỳ<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Chi phí<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Cách tính lãi, phí, điều kiện thay đổi<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Bảo đảm<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tài sản, người bảo lãnh, nghĩa vụ liên quan<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Điều kiện khác<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Trả trước, chậm trả, cam kết đã ký<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nguồn trả<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nguồn tiền thực tế, mức độ chắc chắn<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Đưa cả tiền mượn người thân, mua trả góp và những khoản đang có tranh chấp vào danh sách để làm rõ; không bỏ qua chỉ vì “chưa ai đòi”.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 2: Lập lịch tiền theo tuần<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một bảng tháng có thể che ngày bị thiếu tiền. Ghi theo tuần hoặc ngày đến hạn để thấy khoản phải trả trước khi thu nhập về. Tách riêng tiền lương, tiền kinh doanh thực thu, tiền bán tài sản, tiền vay và tiền khách ứng trước. Tránh tính trùng cùng một nguồn cho nhiều nghĩa vụ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 3: Thử tình huống không vay thêm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hỏi: “Nếu không có khoản vay mới, tiền hiện có và nguồn thu đáng tin cậy đáp ứng được những gì?” Câu hỏi này không phải yêu cầu ngừng trả nợ. Nó giúp đo phần đang phụ thuộc vào vay mới và chuẩn bị nội dung trao đổi với bên cho vay.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 4: So phương án trước và sau điều chỉnh<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một phương án cần cho thấy rõ:<\/span><\/p><ul><li><span style=\"color:#006600;\">Khoản nào được tất toán.<\/span><\/li><li><span style=\"color:#006600;\">Khoản nào còn lại.<\/span><\/li><li><span style=\"color:#006600;\">Tổng tiền trả và thời gian trả.<\/span><\/li><li><span style=\"color:#006600;\">Nghĩa vụ có tài sản bảo đảm nào thay đổi.<\/span><\/li><li><span style=\"color:#006600;\">Phần tiền còn lại cho sinh hoạt hoặc vận hành.<\/span><\/li><li><span style=\"color:#006600;\">Phương án nếu thu nhập thấp hơn dự kiến.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đặc biệt thận trọng khi dùng tài sản thiết yếu để bảo đảm cho việc xử lý các khoản nợ khác. Cần hiểu rủi ro cụ thể trước khi ký.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 5: Có mốc theo dõi và người cùng kiểm tra<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Theo dõi dư nợ, phần gốc thực giảm và số tiền còn lại sau nghĩa vụ. Việc trả lãi đều chưa chứng minh gốc đang giảm.<\/span><\/p><p><span style=\"color:#006600;\">Có thể đánh giá tại các mốc <strong>30–90–180–365 ngày<\/strong>, nhưng phải ưu tiên lịch đến hạn thực tế. Đây là khung theo dõi, không phải chứng nhận tài chính an toàn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/17 Khung kiểm tra iProtect Nhìn đủ toàn bộ khoản nợ.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Khung kiểm tra iProtect: Nhìn đủ toàn bộ khoản nợ<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>9. Nếu đang sát hạn mà không đủ tiền<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy liên hệ bên cho vay sớm, cung cấp tình trạng thực tế và đề nghị hướng dẫn phương án phù hợp. Không đợi một người môi giới hứa khoản mới chắc chắn về rồi mới báo khó khăn.<\/span><\/p><p><span style=\"color:#006600;\">Giữ lại hồ sơ, sao kê và nội dung trao đổi. Với nghĩa vụ phức tạp, nhiều bên hoặc tài sản bảo đảm, tìm hỗ trợ pháp lý, kế toán hay tài chính phù hợp trước khi ký thêm.<\/span><\/p><p><span style=\"color:#006600;\">Tránh tự ý bỏ thanh toán theo lời người hứa “xử lý nợ”, nhưng cũng tránh chấp nhận mọi điều kiện vay mới chỉ để giữ hình ảnh chưa từng chậm hạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Mục tiêu cần chuyển từ “qua được kỳ này” sang “có phương án trả mà không phải tiếp tục tìm khoản vay sau”.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Năm câu hỏi trước khi vay mới để trả nợ cũ<\/strong><\/span><\/p><ol><li><span style=\"color:#006600;\"><strong>Mình thiếu tiền tạm thời hay thiếu lặp lại hằng tháng?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau khoản vay mới, tổng nợ và tổng chi phí thay đổi thế nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nguồn trả có đến từ thu nhập thực tế hay vẫn là một khoản vay khác?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Mình đang đưa thêm tài sản hoặc người thân nào vào nghĩa vụ?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Điều gì đã thay đổi để tháng sau không lặp lại tình trạng hôm nay?<\/strong><\/span><\/li><\/ol><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/17 Năm câu hỏi trước khi vay mới để trả nợ cũ.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Năm câu hỏi trước khi vay mới để trả nợ cũ<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\">iProtect giúp người đọc nhận diện phần thiếu, tổng hợp câu hỏi và chuẩn bị thông tin để trao đổi với bên cho vay hoặc người có chuyên môn. Việc cơ cấu, cấp khoản vay thay thế hay điều chỉnh nghĩa vụ phụ thuộc hồ sơ, thỏa thuận và quy định áp dụng.<\/span><\/p><p><span style=\"color:#006600;\"><i>“Bóc ngắn cắn dài” đáng lo nhất khi phần thiếu bị che đi bằng những khoản tiền mới. Nhìn rõ sớm có thể khó chịu, nhưng đó là bước cần thiết để xây một kế hoạch trả nợ có căn cứ.<\/i><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/11%20Lua%20Dao\/17%20B%C3%B3c%20ng%E1%BA%AFn%20c%E1%BA%AFn%20d%C3%A0i.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/11%20Lua%20Dao\/17%20B%C3%B3c%20ng%E1%BA%AFn%20c%E1%BA%AFn%20d%C3%A0i.png","tags":"Bóc ngắn cắn dài,Vay mới trả nợ cũ,Xoay nợ,Cơ cấu nợ,Áp lực trả nợ,Thẻ tín dụng,Vay tiêu dùng,Dòng tiền kinh doanh,Tài chính gia đình,Câu chuyện trải nghiệm,iProtect","count_view":0,"seo_name":"boc-ngan-can-dai-vay-moi-tra-no-cu-qua-thang-nay-roi-thang-sau-the-nao","date_update":0,"date_created_format":"1793956076","meta_title":"Vay chỗ này trả chỗ kia: Khi tiền vào tài khoản chưa phải thu nhập","meta_desc":"Bóc ngắn cắn dài: Vay chỗ này trả chỗ kia có thể giúp qua kỳ trả nợ này nhưng chưa giải quyết nguyên nhân thiếu tiền. iProtect giúp phân biệt cơ cấu nợ có kế hoạch với xoay nợ liên tục, lập bảng dư nợ, kiểm tra tổng chi phí và nguồn trả thực tế. Từ thẻ tí","meta_keyword":"bóc ngắn cắn dài,vay chỗ này trả chỗ kia,vay mới trả nợ cũ,phân biệt cơ cấu nợ và xoay nợ,tiền vay không phải thu nhập,quản lý nhiều khoản vay,áp lực nợ thẻ tín dụng,kiểm tra khả năng trả nợ,quản lý dòng tiền kinh doanh,giải quyết thiếu hụt dòng tiền,iPro","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/boc-ngan-can-dai-vay-moi-tra-no-cu-qua-thang-nay-roi-thang-sau-the-nao"},{"id":81892,"name":"Liệu cơm gắp mắm khi vay đầu tư: Lợi nhuận còn trên lời hứa, tiền trả nợ đã đến hạn","desc":"<p>“Liệu cơm gắp mắm” khi vay để đầu tư không chỉ là tính khoản lời có đủ trả lãi, mà còn phải biết lấy tiền đâu trả nợ nếu kế hoạch chậm lại. Một mảnh đất vẫn có giá trị nhưng chưa bán được, một khoản góp vốn chưa chia lợi nhuận hay giao dịch dự kiến vài tuần kéo dài thành nhiều tháng đều có thể tạo áp lực dòng tiền. Qua câu chuyện thực tế và các tình huống minh họa, iProtect giúp người đọc phân biệt lợi nhuận kỳ vọng với tiền thực thu, kiểm tra nguồn trả nợ và nhận diện những nhu cầu gia đình có thể bị ảnh hưởng trước khi quyết định vay.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Vay để đầu tư: Lợi nhuận còn trên lời hứa, tiền trả nợ đã đến hạn<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>“Liệu cơm gắp mắm” trong đầu tư không chỉ là tính mình vay được bao nhiêu, mà còn là biết sẽ trả bằng nguồn nào nếu khoản đầu tư chưa tạo ra tiền.<\/i><\/span><\/p><p><span style=\"color:#006600;\">Một người có tiền tiết kiệm nhưng chưa đủ mua mảnh đất được giới thiệu. Người bán nói khu vực sắp phát triển, môi giới cho rằng chỉ vài tháng có thể sang tay kiếm lời. Anh tính: vay thêm, giữ một thời gian ngắn, bán xong trả nợ vẫn còn một khoản khá.<\/span><\/p><p><span style=\"color:#006600;\">Kế hoạch nghe hợp lý khi mọi việc diễn ra đúng dự kiến. Nhưng nếu sáu tháng chưa bán được thì sao? Nếu người mua đề nghị giá thấp hơn? Nếu đúng lúc ấy thu nhập chính giảm, còn khoản vay vẫn phải trả đều?<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/15 Vay để đầu tư Lợi nhuận còn trên lời hứa.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Vay để đầu tư: Lợi nhuận còn trên lời hứa, tiền trả nợ đã đến hạn<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>Đây là tình huống minh họa.<\/strong> Điều cần nhìn rõ là: thời điểm trả nợ được xác định trong thỏa thuận vay, còn thời điểm thu được tiền đầu tư phụ thuộc vào nhiều điều mình không kiểm soát hoàn toàn. Một tài sản vẫn còn đó, thậm chí vẫn được đánh giá có tiềm năng, nhưng chưa chắc có thể chuyển thành tiền đúng ngày cần trả nợ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>1. Câu chuyện được báo chí ghi nhận: Có tài sản lớn, vẫn phải bán để giảm áp lực<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ngày <strong>21\/9\/2022<\/strong>, Báo Dân trí đăng câu chuyện anh Nguyễn Văn Sơn ở Hà Nội có khoảng <strong>4 tỷ đồng<\/strong>, vay thêm từ ngân hàng và người thân để mua nhà liền kề khoảng <strong>12 tỷ đồng<\/strong>. Theo lời kể, anh kỳ vọng bán có lãi hoặc cho thuê tạo thu nhập.<\/span><\/p><p><span style=\"color:#006600;\">Khi thị trường chững lại, việc bán và cho thuê đều khó. Sau hơn chín tháng, anh bán khoảng <strong>10,5 tỷ đồng<\/strong>; bài báo ghi nhận tổng thiệt hại, gồm lãi vay, gần <strong>2 tỷ đồng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Đây là câu chuyện cá nhân được báo phản ánh tại thời điểm năm 2022, không phải bằng chứng rằng mọi khoản vay đầu tư bất động sản đều thất bại, cũng không mô tả mặt bằng giá hiện nay. <\/span><a href=\"https:\/\/dantri.com.vn\/bat-dong-san\/du-dinh-sot-dat-vay-8-ty-dong-mua-nha-lien-ke-ban-lo-gan-nua-von-20220920232348490.htm?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Báo Dân trí<\/span><\/a><\/p><p><span style=\"color:#006600;\">Góc nhìn của iProtect từ câu chuyện này là: <strong>kế hoạch bán có lời và kế hoạch cho thuê đều cần người thực sự trả tiền<\/strong>. Nếu cả hai chưa thực hiện được, khoản vay vẫn cần một nguồn thanh toán khác.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Lợi nhuận, tiền mặt và khả năng trả nợ là ba điều khác nhau<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một sai lầm dễ gặp là dùng ba khái niệm này thay cho nhau.<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Điều đang có<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Có thể cho biết điều gì?<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Chưa chứng minh được điều gì?<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tài sản được định giá cao hơn giá mua<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có khả năng tăng giá trên giấy<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có người mua và thanh toán ngay<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Hoạt động kinh doanh báo có lợi nhuận<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Kết quả kinh doanh theo cách ghi nhận<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Đã có tiền để chia cho người góp vốn<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thỏa thuận trả lợi nhuận định kỳ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có nội dung cam kết cần xem xét<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Bên cam kết đủ khả năng thực hiện<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có người hỏi mua tài sản<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có sự quan tâm<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Giao dịch chắc chắn hoàn tất<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có hạn mức tín dụng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có khả năng tiếp cận khoản vay theo điều kiện<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có đủ thu nhập để trả khoản vay<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Một cửa hàng có thể bán được hàng nhưng chưa thu được công nợ. Một mảnh đất có thể có giá trị nhưng cần nhiều tháng để tìm người mua. Một khoản góp vốn có thể chưa lỗ, nhưng cũng chưa được phép rút.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Nợ đến hạn cần tiền có thể sử dụng, không chỉ cần một bảng tính cho thấy mình vẫn có tài sản.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Điểm nguy hiểm nằm ở hai chiếc lịch không trùng nhau<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Người vay để đầu tư thường có hai chiếc lịch.<\/span><\/p><ul><li><span style=\"color:#006600;\">Chiếc lịch thứ nhất là lịch nghĩa vụ: ngày trả lãi, ngày trả gốc, thời điểm điều chỉnh lãi suất và những điều kiện khác trong hợp đồng.<\/span><\/li><li><span style=\"color:#006600;\">Chiếc lịch thứ hai là lịch kỳ vọng: tháng bán đất, quý được chia lợi nhuận, thời điểm thu hồi vốn hoặc ngày người hợp tác hứa thanh toán.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nếu chiếc lịch thứ hai chậm lại, chiếc lịch thứ nhất không tự động thay đổi. Rủi ro càng lớn khi kế hoạch chỉ hoạt động với điều kiện: “Phải bán được trước ngày này thì mới đủ tiền trả.” Lúc ấy, người đầu tư đang chịu đồng thời rủi ro về <strong>giá<\/strong>, <strong>thời gian thu tiền<\/strong> và <strong>khả năng tiếp tục trả nợ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ngay cả khi dự đoán đúng xu hướng dài hạn, họ vẫn có thể không đủ nguồn lực chờ đến lúc dự đoán ấy thành hiện thực.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Một ví dụ: Giá không giảm, người vay vẫn mất tiền<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Toàn bộ số liệu dưới đây là giả định để giải thích cơ chế, không phải báo giá vay hay dự báo đầu tư.<\/i><\/span><\/p><p><span style=\"color:#006600;\">Một người mua tài sản giá <strong>1 tỷ đồng<\/strong>, gồm:<\/span><\/p><ul><li><span style=\"color:#006600;\">Vốn tự có: <strong>400 triệu đồng<\/strong>.<\/span><\/li><li><span style=\"color:#006600;\">Vốn vay: <strong>600 triệu đồng<\/strong>.<\/span><\/li><li><span style=\"color:#006600;\">Lãi suất giả định cố định: <strong>12%\/năm<\/strong>.<\/span><\/li><li><span style=\"color:#006600;\">Giả định trả lãi hằng tháng, toàn bộ gốc đến hạn sau 12 tháng.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nếu dư nợ giữ nguyên, tiền lãi theo phép tính đơn giản là <strong>6 triệu đồng\/tháng<\/strong>, tương đương <strong>72 triệu đồng\/năm<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Sau một năm, kết quả có thể khác nhau:<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Giá bán giả định<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Chênh lệch so với giá mua<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Kết quả sau 72 triệu đồng lãi vay, trước các chi phí khác<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">1,15 tỷ đồng<\/span><\/p><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">Lãi 150 triệu đồng<\/span><\/p><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">Lãi 78 triệu đồng<\/span><\/p><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">1 tỷ đồng<\/span><\/p><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">Không tăng, không giảm<\/span><\/p><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">Lỗ 72 triệu đồng<\/span><\/p><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">900 triệu đồng<\/span><\/p><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">Lỗ 100 triệu đồng<\/span><\/p><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">Lỗ 172 triệu đồng<\/span><\/p><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Ở tình huống cuối, sau khi bán và trả <strong>600 triệu đồng nợ gốc<\/strong>, còn <strong>300 triệu đồng<\/strong>. Nhưng người đầu tư đã bỏ ra <strong>400 triệu đồng vốn ban đầu và 72 triệu đồng tiền lãi<\/strong>, nên thiệt hại là <strong>172 triệu đồng<\/strong>, chưa tính chi phí khác.<\/span><\/p><p><span style=\"color:#006600;\">Điểm quan trọng hơn: nếu chưa bán được khi đáo hạn, người vay còn phải tìm nguồn trả <strong>600 triệu đồng tiền gốc<\/strong>. Có đủ tiền trả lãi mỗi tháng chưa chứng minh có đủ tiền trả gốc cuối kỳ. Cách tính thực tế phải theo hợp đồng, dư nợ, số ngày và các khoản phí áp dụng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Vay mua đất chờ tăng giá: Người mua có thể chưa đến đúng lúc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người mua đất vì tin rằng sau khi có đường, có khu công nghiệp hoặc dân cư đông lên, giá sẽ tăng. Những yếu tố này cần được kiểm chứng, nhưng ngay cả khi triển vọng có cơ sở, vẫn phải hỏi thêm: <strong>Bao giờ có thể thu tiền và mình chịu được bao lâu trước thời điểm đó?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Ví dụ minh họa:<\/i> Gia đình vay mua đất, dự kiến giữ sáu tháng. Khi chưa bán được, họ dùng tiền tiết kiệm trả lãi. Sau đó phải giảm chi tiêu, trì hoãn một kế hoạch của con và vay người thân để tiếp tục giữ đất.<\/span><\/p><p><span style=\"color:#006600;\">Quyết định ban đầu chỉ liên quan đến một khoản đầu tư, nhưng hậu quả đã lan sang ngân sách gia đình. Cần tránh coi những câu như “cứ giữ rồi sẽ lên” là phương án trả nợ. Giữ được hay không còn phụ thuộc vào tiền mặt, thu nhập và các nghĩa vụ khác.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Vay góp vốn kinh doanh: Doanh nghiệp có doanh thu chưa chắc mình được nhận tiền<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Ví dụ minh họa:<\/i> Một người vay tiền góp vốn vào quán ăn của bạn. Hai bên dự kiến chia lợi nhuận hằng tháng. Quán đông khách, nhưng tiền thu phải dùng trả nguyên liệu, nhân viên, thuê nhà và đầu tư bổ sung. Chưa có khoản chia như dự kiến, người góp vốn vẫn phải trả lãi vay.<\/span><\/p><p><span style=\"color:#006600;\">Trước khi tham gia, cần làm rõ mình đang:<\/span><\/p><ul><li><span style=\"color:#006600;\">Cho vay.<\/span><\/li><li><span style=\"color:#006600;\">Góp vốn và cùng chịu kết quả kinh doanh.<\/span><\/li><li><span style=\"color:#006600;\">Hợp tác theo một thỏa thuận khác.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Tên gọi trong lời giới thiệu chưa đủ xác định quyền và nghĩa vụ. Cần xem nội dung giao dịch, điều kiện rút vốn, cách tính lợi nhuận, trách nhiệm khi lỗ và khả năng thực hiện cam kết.<\/span><\/p><p><span style=\"color:#006600;\">Đặc biệt, <strong>không nên tự coi vốn góp là khoản tiền có thể lấy lại bất cứ lúc nào<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Nếu phải vay để góp vốn, hãy đặt giả định doanh nghiệp chưa chia được tiền trong một thời gian dài. Nguồn nào sẽ trả khoản vay cá nhân của mình?<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Ứng tiền thẻ tín dụng để đầu tư: Đừng mặc định được miễn lãi<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người thấy cơ hội “chỉ cần vài tuần”, nghĩ có thể ứng tiền từ thẻ rồi hoàn lại trước ngày đến hạn.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng cách tính lãi giao dịch ứng tiền không nhất thiết giống giao dịch mua hàng. Chẳng hạn, thông báo điều chỉnh của Techcombank nêu việc tính lãi giao dịch rút\/ứng tiền mặt từ ngày phát sinh giao dịch, không phụ thuộc ngày sao kê hay ngày đến hạn. Người sử dụng phải kiểm tra điều kiện hiện hành của chính thẻ mình, gồm cả phí và cách thanh toán. <\/span><a href=\"https:\/\/techcombank.com\/thong-tin\/thong-bao\/thong-bao-cap-nhat-dieu-chinh-thoi-gian-tinh-lai-the-tin-dung?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Techcombank<\/span><\/a><\/p><p><span style=\"color:#006600;\">Một khoản đầu tư vài tuần có thể kéo dài thành vài tháng. Khi ấy, chi phí sử dụng vốn tiếp tục phát sinh. <strong>Hạn mức còn trống không phải tiền nhàn rỗi.<\/strong> Đó là khả năng vay đi kèm nghĩa vụ theo điều kiện của bên phát hành.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Mượn tiền người thân: Không tính lãi vẫn có thể rất áp lực<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Ví dụ minh họa:<\/i> Một người mượn anh chị tiền đầu tư, hứa ba tháng trả vì “đã có người nhận mua lại”. Sau đó giao dịch không hoàn tất. Đúng lúc người cho mượn cần tiền cho việc gia đình, cả hai cùng rơi vào khó xử.<\/span><\/p><p><span style=\"color:#006600;\">Không có lãi không có nghĩa không có hạn trả, cũng không có nghĩa người cho mượn chịu được việc chậm thanh toán. Trước khi mượn, cần nói rõ mục đích, nguồn trả, thời hạn và cách xử lý nếu kế hoạch chậm. Nếu chỉ có thể trả khi đầu tư thành công, phải nhìn nhận đúng sự phụ thuộc ấy. <strong>Tình cảm không thay thế nguồn tiền trả nợ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Đòn bẩy làm khoản lỗ tác động mạnh hơn lên vốn tự có<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Vay vốn có thể giúp mở rộng quy mô đầu tư, nhưng cũng khiến phần vốn của mình nhạy cảm hơn với biến động.<\/span><\/p><p><span style=\"color:#006600;\">Trong hướng dẫn về tài khoản ký quỹ, SEC Mỹ cảnh báo người đầu tư có thể bị yêu cầu bổ sung tài sản, phải bán chứng khoán và trong một số tình huống mất nhiều hơn vốn ban đầu. Đây là hướng dẫn về cơ chế tại Mỹ; điều kiện giao dịch ở Việt Nam phải xem theo quy định và hợp đồng áp dụng. <\/span><a href=\"https:\/\/www.investor.gov\/introduction-investing\/general-resources\/news-alerts\/alerts-bulletins\/investor-bulletins-29?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Investor.gov<\/span><\/a><\/p><p><span style=\"color:#006600;\">Bài học thực tế là cần kiểm tra cả khả năng bị buộc giảm vị thế hoặc thanh toán sớm theo điều kiện khoản vay, thay vì chỉ dự kiến ngày mình chủ động bán.<\/span><\/p><p><span style=\"color:#006600;\">Một câu hỏi hữu ích: “Nếu phải thoát khoản đầu tư vào thời điểm bất lợi, mình còn lại bao nhiêu sau khi trả nợ và chi phí?”<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Nguồn trả nợ “độc lập” cũng cần kiểm tra<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người nói: “Tôi có lương hoặc thu nhập kinh doanh để trả, không phụ thuộc khoản đầu tư”. Đó là thông tin quan trọng, nhưng cần xem hai nguồn có thực sự tách biệt không.<\/span><\/p><p><span style=\"color:#006600;\"><i>Ví dụ minh họa:<\/i> Người làm môi giới vay đầu tư đất. Khi thị trường bất động sản chậm, đất khó bán và thu nhập môi giới cùng giảm.<\/span><\/p><p><span style=\"color:#006600;\">Tương tự, chủ cửa hàng góp vốn vào một hoạt động cùng ngành có thể gặp khó ở cả hai nơi khi sức mua suy yếu.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, cần hỏi: <strong>Điều gì có thể khiến cả khoản đầu tư lẫn nguồn trả nợ cùng gặp vấn đề?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">“Có nguồn thu khác” chỉ có ý nghĩa khi đã đánh giá độ ổn định và phần tiền thực sự còn lại sau nghĩa vụ gia đình.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Khung kiểm tra iProtect: Thử kế hoạch khi khoản đầu tư không thuận lợi<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/15 Iprotect Thử kế hoạch khi khoản đầu tư không thuận lợi.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Khung kiểm tra iProtect: Thử kế hoạch khi khoản đầu tư không thuận lợi<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>Bước 1: Lập hai lịch riêng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một lịch ghi toàn bộ gốc, lãi và chi phí phải thanh toán. Lịch còn lại ghi tiền đầu tư dự kiến thu về, kèm điều kiện: bán được, thu công nợ, được chia lợi nhuận hoặc được chấp thuận rút vốn. Đánh dấu rõ khoản <strong>đã có căn cứ chắc chắn hơn<\/strong> và khoản <strong>mới là kỳ vọng<\/strong>. Không ghi tiền bán tài sản như tiền đã có trong tài khoản.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 2: Tính nguồn trả nợ sau chi tiêu thiết yếu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể bắt đầu bằng: <strong>Thu nhập thực nhận – chi tiêu thiết yếu – nghĩa vụ hiện có = phần còn lại trước khoản vay mới.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không lấy toàn bộ thu nhập làm khả năng trả nợ. Cũng không tính hạn mức thẻ, khoản vay mới hay tiền mượn chưa được đồng ý như thu nhập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 3: Thử các tình huống bất lợi<\/strong><\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Tình huống kiểm tra<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Câu hỏi cần trả lời<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Không có lợi nhuận<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Gốc và lãi được trả bằng gì?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thu tiền chậm 3–6 tháng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Còn tiền duy trì và trả nợ không?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thu nhập chính giảm<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Khoản nào bắt đầu thiếu?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Chi phí vay tăng theo hợp đồng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Ngân sách còn chịu được không?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Phải bán thấp hơn dự kiến<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Sau trả nợ còn lại bao nhiêu?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Không được gia hạn<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có nguồn trả gốc thực tế không?<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Các mốc trên là gợi ý để kiểm tra, không phải giới hạn an toàn áp dụng cho mọi người.<\/span><\/p><p><span style=\"color:#006600;\">Có thể xem thêm từng mốc <strong>30–90–180–365 ngày<\/strong>: nếu khoản đầu tư không trả về đồng nào, gia đình duy trì được đến đâu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 4: Xác định điều đang bị đặt vào rủi ro<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không chỉ hỏi “có thể lỗ bao nhiêu”, mà cần gọi tên:<\/span><\/p><ul><li><span style=\"color:#006600;\">Quỹ sinh hoạt còn lại.<\/span><\/li><li><span style=\"color:#006600;\">Học phí và nhu cầu của người phụ thuộc.<\/span><\/li><li><span style=\"color:#006600;\">Khoản dự phòng sức khỏe.<\/span><\/li><li><span style=\"color:#006600;\">Tài sản dùng bảo đảm.<\/span><\/li><li><span style=\"color:#006600;\">Khả năng duy trì công việc, cửa hàng.<\/span><\/li><li><span style=\"color:#006600;\">Nghĩa vụ với người cho mượn.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Cũng cần kiểm tra mục đích sử dụng vốn và điều kiện khoản vay; không mặc định được dùng khoản vay cho bất kỳ hoạt động nào.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bước 5: Điều chỉnh trước khi giải ngân<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu kế hoạch chỉ chạy được trong kịch bản đẹp, có thể cân nhắc giảm quy mô, tăng vốn tự có, hoãn quyết định hoặc chọn phương án phù hợp hơn với dòng tiền.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Được duyệt vay không đồng nghĩa khoản đầu tư đã phù hợp với khả năng của gia đình.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>12. Nếu đã vay và dòng tiền bắt đầu căng, nên làm gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước hết, lập lại bảng tiền vào, tiền ra và thời hạn thực tế. Dừng việc dùng một mức giá kỳ vọng để trấn an rằng mình chưa có vấn đề.<\/span><\/p><p><span style=\"color:#006600;\">Trao đổi sớm với bên cho vay qua kênh chính thức về những lựa chọn có thể có. Gia hạn hoặc điều chỉnh lịch trả cần được chấp thuận; không tự coi đó là quyền chắc chắn.<\/span><\/p><p><span style=\"color:#006600;\">Đồng thời so sánh chi phí tiếp tục giữ khoản đầu tư với các phương án giảm nghĩa vụ. Không có quy tắc chung rằng luôn phải bán ngay, hay luôn phải cố giữ.<\/span><\/p><p><span style=\"color:#006600;\">Nếu vay thêm để giải quyết khoản cũ, cần xem tổng chi phí và nguồn trả sau đó có thực sự cải thiện không. <strong>Khoản vay mới chỉ kéo dài thời gian khi nguyên nhân thiếu tiền vẫn còn.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không nên âm thầm chuyển áp lực sang người thân bằng những lời hứa mà mình chưa có căn cứ thực hiện.<\/span><\/p><p><span style=\"color:#006600;\"><strong>13. Năm câu hỏi trước khi vay để tìm lợi nhuận<\/strong><\/span><\/p><ol><li><span style=\"color:#006600;\"><strong>Nếu khoản đầu tư không tạo tiền, mình trả nợ bằng nguồn nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu thu tiền chậm hơn dự kiến, mình chịu được bao lâu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Tiền trả gốc đến hạn đã có phương án riêng chưa?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu phải bán hoặc rút vốn bất lợi, thiệt hại thực tế là bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ai và nhu cầu thiết yếu nào sẽ bị ảnh hưởng nếu kế hoạch sai?<\/strong><\/span><\/li><\/ol><p><span style=\"color:#006600;\">iProtect có thể giúp người đọc đặt những câu hỏi này theo hoàn cảnh, nhận diện khoảng thiếu dòng tiền và chuẩn bị thông tin trước khi trao đổi với đơn vị cho vay hoặc người có chuyên môn phù hợp. Khung kiểm tra không phải kết luận một khoản đầu tư an toàn hay bảo đảm được cấp vốn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/15 Năm câu hỏi trước khi vay để tìm lợi nhuận.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>“Liệu cơm gắp mắm” khi vay để đầu tư là tính cả khả năng lợi nhuận không đến đúng hẹn. Khoản lời có thể cần thời gian; nghĩa vụ trả nợ cần một nguồn tiền thực tế.<\/strong><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/11%20Lua%20Dao\/15%20Vay%20%C4%91%E1%BB%83%20%C4%91%E1%BA%A7u%20t%C6%B0%20L%E1%BB%A3i%20nhu%E1%BA%ADn%20c%C3%B2n%20tr%C3%AAn%20l%E1%BB%9Di%20h%E1%BB%A9a.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/11%20Lua%20Dao\/15%20Vay%20%C4%91%E1%BB%83%20%C4%91%E1%BA%A7u%20t%C6%B0%20L%E1%BB%A3i%20nhu%E1%BA%ADn%20c%C3%B2n%20tr%C3%AAn%20l%E1%BB%9Di%20h%E1%BB%A9a.png","tags":"Liệu cơm gắp mắm,Vay để đầu tư,Đòn bẩy tài chính,Áp lực trả nợ,Rủi ro dòng tiền,Vay mua đất,Vay góp vốn,Thẻ tín dụng,Tài chính gia đình,Câu chuyện trải nghiệm,iProtect","count_view":0,"seo_name":"lieu-com-gap-mam-khi-vay-dau-tu-loi-nhuan-con-tren-loi-hua-tien-tra-no-da-den-han","date_update":0,"date_created_format":"1793861610","meta_title":"ay để đầu tư: Có tài sản nhưng chưa có tiền trả nợ","meta_desc":"Liệu cơm gắp mắm khi vay để đầu tư: Lợi nhuận có thể đến chậm, nhưng khoản nợ vẫn đến hạn. iProtect giúp bạn phân biệt giá trị tài sản với tiền thực thu, kiểm tra nguồn trả nợ và thử tình huống không có lời, chậm bán hoặc thu nhập giảm. Từ mua đất, góp vố","meta_keyword":"liệu cơm gắp mắm khi vay đầu tư,vay tiền để đầu tư,rủi ro vay đầu tư,lợi nhuận chưa có nợ đã đến hạn,vay mua đất chờ tăng giá,vay tiền góp vốn kinh doanh,ứng tiền thẻ tín dụng để đầu tư,kiểm tra khả năng trả nợ,rủi ro thanh khoản tài sản,quản lý dòng tiền","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/lieu-com-gap-mam-khi-vay-dau-tu-loi-nhuan-con-tren-loi-hua-tien-tra-no-da-den-han"},{"id":81888,"name":"Dục tốc bất đạt: Đang cần tiền gấp, vì sao lời hứa kiếm tiền nhanh khó từ chối?","desc":"<p>“Dục tốc bất đạt” là lời nhắc đáng suy ngẫm khi tiền nhà, học phí và chi phí sinh hoạt cùng đến hạn. Một lời mời làm việc tại nhà, nhận hoa hồng nhanh có thể trở nên khó từ chối, nhất là khi người tham gia đã nhận được khoản tiền nhỏ ban đầu. Từ những cảnh báo của cơ quan chức năng đến các tình huống đời thường, iProtect phân tích cách áp lực tiền bạc có thể khiến chúng ta chú ý đến phần thưởng mà bỏ sót điều kiện. Bài viết gợi ý cách xác minh công việc, nhận diện yêu cầu chuyển tiền đáng ngờ và tìm thêm phương án hỗ trợ để bảo vệ khả năng xoay xở của gia đình.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Đang cần tiền gấp, vì sao một lời hứa kiếm tiền nhanh lại khó từ chối?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>“Dục tốc bất đạt” — khi tiền nhà, học phí và chi phí sinh hoạt cùng đến hạn, điều cần làm nhanh là tìm phương án giải quyết; còn một lời mời kiếm tiền vẫn cần được kiểm chứng.<\/i><\/span><\/p><p><span style=\"color:#006600;\">Một người mẹ mở điện thoại sau khi con ngủ. Tiền học sắp đóng, tiền thuê nhà còn thiếu, công việc cũ chưa thể quay lại. Chị thấy bài tuyển cộng tác viên: làm tại nhà, không cần kinh nghiệm, nhận tiền theo ngày.<\/span><\/p><p><span style=\"color:#006600;\">Người hướng dẫn giao vài việc đơn giản. Chị làm xong và nhận được một khoản nhỏ. Sau đó, họ đề nghị chuyển tiền để nhận nhiệm vụ có hoa hồng cao hơn. Chị có chút nghi ngờ. Nhưng rồi nghĩ: “Nếu làm được lần này, mình sẽ đủ tiền đóng cho con”.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/14 Đang cần tiền gấpDucj Tốc Bất Đạt.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Đang cần tiền gấp, vì sao một lời hứa kiếm tiền nhanh lại khó từ chối?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>Đây là tình huống minh họa, không phải câu chuyện của một nạn nhân cụ thể.<\/strong> Điều đáng chú ý nằm ở khoảnh khắc câu hỏi thay đổi: từ “Công việc này có đáng tin không?” thành “Liệu đây có phải cách giúp mình vượt qua tháng này?”.<\/span><\/p><p><span style=\"color:#006600;\">Mong kiếm thêm thu nhập là chính đáng. Người đang khó khăn càng có lý do để tìm cơ hội. Nhưng nhu cầu tiền bạc của mình, dù cấp thiết đến đâu, cũng không làm một lời hứa trở nên đáng tin hơn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>1. Một kịch bản đã được cơ quan chức năng cảnh báo<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ngày <strong>19\/10\/2026<\/strong>, Công an tỉnh Vĩnh Long cảnh báo thủ đoạn tuyển cộng tác viên online bằng lời mời làm tại nhà, thu nhập hấp dẫn. Người tham gia có thể được trả khoản nhỏ ban đầu, sau đó bị yêu cầu nạp hoặc ứng tiền để làm nhiệm vụ. Khi số tiền tăng lên, đối tượng viện lý do lỗi hệ thống, sai thao tác hoặc chưa đủ điều kiện rút để yêu cầu chuyển tiếp. Đây là cảnh báo về phương thức lừa đảo, không phải bản tin tuyên án một vụ cụ thể. <\/span><a href=\"https:\/\/congan.vinhlong.gov.vn\/canh-bao-phuong-thuc-thu-doan-cua-toi-pham\/canh-giac-voi-thu-doan-lua-dao-tuyen-cong-tac-vien-online-7497.html?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Công an tỉnh Vĩnh Long<\/span><\/a><\/p><p><span style=\"color:#006600;\">Tại Mỹ, Ủy ban Thương mại Liên bang — <strong>FTC<\/strong> — cũng mô tả kiểu lừa đảo làm nhiệm vụ: ứng dụng hiển thị khoản thu nhập giả; đối tượng có thể trả một ít tiền để tạo lòng tin, rồi yêu cầu người tham gia nộp tiền nhằm tiếp tục nhiệm vụ hoặc rút “thu nhập”. <\/span><a href=\"https:\/\/consumer.ftc.gov\/consumer-alerts\/2025\/08\/how-spot-avoid-task-scams?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Consumer Advice<\/span><\/a><\/p><p><span style=\"color:#006600;\">Điểm cần nhìn rõ là <strong>dòng tiền đã đổi chiều<\/strong>: người đi tìm việc, đáng lẽ nhận thù lao cho công sức, lại trở thành người liên tục cấp tiền cho phía tuyển dụng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Không phải ai mắc bẫy cũng vì muốn “ngồi không có tiền”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có người chỉ muốn kiếm đủ tiền sữa. Có người vừa mất việc. Có người làm cả ngày nhưng vẫn thiếu khoản trả nhà. Cũng có người có kinh nghiệm kinh doanh, nhưng đang chịu sức ép vì doanh thu giảm.<\/span><\/p><p><span style=\"color:#006600;\">Nếu chỉ nói “ham tiền nên bị lừa”, chúng ta dễ bỏ qua hoàn cảnh khiến lời mời trở nên hấp dẫn.<\/span><\/p><p><span style=\"color:#006600;\">Một người có thể không tin chuyện làm giàu sau một đêm, nhưng vẫn tin mình kiếm được một khoản nhỏ trong ngày. Họ có thể cảnh giác với đầu tư tiền tỷ, nhưng ít đề phòng một công việc bắt đầu bằng vài thao tác đơn giản.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Rủi ro không chỉ đến từ lời hứa quá lớn. Nó còn đến từ lời hứa vừa khít với điều mình đang cần.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Những phân tích dưới đây là góc nhìn về các tình huống có thể xảy ra, không phải kết luận rằng người thiếu tiền đều mất khả năng đánh giá.<\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Khi cần một kết quả, mình có thể bỏ qua những câu hỏi khó<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Chú ý đến số tiền nhận được, ít hỏi tiền đến từ đâu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">“Làm hôm nay, nhận tiền tối nay” dễ thu hút hơn một mô tả dài về công việc.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng trước khi tính thu nhập, cần hiểu: mình tạo ra sản phẩm hoặc dịch vụ gì? Ai sử dụng kết quả ấy? Ai có nghĩa vụ trả tiền? Nếu lời giải thích chỉ là “hệ thống tự tính”, “làm theo hướng dẫn là được”, câu hỏi về nguồn tiền vẫn chưa được trả lời.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Xem khoản phải nộp là bước đệm để nhận khoản lớn hơn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một yêu cầu chuyển tiền có thể được gọi bằng nhiều tên: kích hoạt, nâng cấp, bảo đảm nhiệm vụ, xác minh hoặc mở quyền rút. Tên gọi nghe có vẻ chuyên nghiệp không làm thay đổi bản chất: <strong>mình đang phải bỏ tiền thật để theo đuổi một khoản thu chưa được xác minh<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Sợ mất cơ hội hơn sợ chưa hiểu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi người hướng dẫn nói “chỉ còn suất cuối”, người đang cần tiền có thể cảm thấy việc kiểm tra là một sự chậm trễ nguy hiểm. Nhưng nếu chưa xác định được ai tuyển, công việc là gì và vì sao phải nộp tiền, sự vội vàng đang phục vụ bên đưa lời mời nhiều hơn người tìm việc.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Ngại hỏi vì sợ bị ngăn cản<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có người không kể với gia đình vì ngại bị cho là nhẹ dạ hoặc vì muốn tự giải quyết khó khăn. Sự im lặng ấy có thể khiến họ chỉ còn nghe ý kiến từ nhóm đang thúc mình chuyển tiền. Một người ngoài cuộc, không có lợi ích trong giao dịch, có thể giúp nhìn lại điều đang bị bỏ sót.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/14 Đang cần tiền gấp bỏ qua câu hỏi.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Khi cần một kết quả, mình có thể bỏ qua những câu hỏi khó<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>4. Những hoàn cảnh rất gần với đời sống<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Các câu chuyện dưới đây đều là tình huống minh họa.<\/i><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Người thất nghiệp: “Mình cần chứng minh là vẫn kiếm được tiền”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau nhiều lần gửi hồ sơ chưa được nhận, một người gặp lời mời làm online, không phỏng vấn và không cần kinh nghiệm. Họ thấy nhẹ nhõm vì cuối cùng cũng có nơi chấp nhận mình. Khi bên tuyển yêu cầu đóng phí, người ấy có thể nghĩ đây là thủ tục cuối cùng để bắt đầu lại.<\/span><\/p><p><span style=\"color:#006600;\">Điều cần tách ra là: <strong>mong muốn được làm việc không xác nhận tính thật của nhà tuyển dụng<\/strong>. Một lời mời đến đúng lúc vẫn cần được kiểm tra độc lập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Người chăm con nhỏ: “Chỉ cần tranh thủ lúc con ngủ”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Công việc linh hoạt đặc biệt hấp dẫn với người chưa thể ra ngoài làm toàn thời gian.<\/span><\/p><p><span style=\"color:#006600;\">Tuy nhiên, “không cần đến văn phòng” không có nghĩa không cần biết đơn vị thuê mình. Cần hỏi rõ khối lượng, tiêu chí hoàn thành, thời điểm thanh toán và người chịu trách nhiệm khi có tranh chấp. Đừng để điều kiện làm tại nhà che khuất những thông tin cơ bản ấy.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Người lao động giảm giờ làm: “Chỉ cần thêm tiền bù phần lương hụt”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một công nhân tìm việc ngoài giờ và được mời xử lý đơn hàng. Mỗi đơn chỉ cần ứng trước một khoản, sau đó hoàn lại cả vốn lẫn hoa hồng.<\/span><\/p><p><span style=\"color:#006600;\">Khoản ứng có thể nhỏ so với đơn hàng, nhưng lại lớn so với tiền sinh hoạt còn lại. Nếu không được hoàn, người lao động vừa mất nguồn thu kỳ vọng, vừa mất khoản đang dùng để sống.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Đánh giá rủi ro cần dựa trên khả năng chịu mất của mình, không chỉ trên con số người khác gọi là “nhỏ”.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Chủ cửa hàng thiếu doanh thu: “Khách lớn đến đúng lúc mình cần nhất”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một cửa hàng đang ít khách nhận được đơn hàng số lượng lớn. Người đặt yêu cầu chủ cửa hàng mua thêm hàng từ một nhà cung cấp được chỉ định, chuyển tiền trước để kịp giao. Chủ cửa hàng có thể nghĩ khoản lời sắp tới đủ bù những ngày vắng khách. Nhưng đơn đặt hàng chưa được xác minh không nên trở thành căn cứ duy nhất để ứng tiền.<\/span><\/p><p><span style=\"color:#006600;\">Cần kiểm tra người mua, khả năng thanh toán, yêu cầu hàng hóa và mối liên hệ với nhà cung cấp được giới thiệu.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Người muốn giúp gia đình: “Mình không muốn xin thêm tiền nữa”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người trẻ thấy có lỗi vì chưa hỗ trợ được cha mẹ. Lời mời kiếm tiền nhanh trở thành cơ hội để họ chứng minh mình có ích. Trong hoàn cảnh ấy, câu “hãy hỏi người thân trước” có thể khó thực hiện hơn tưởng tượng. Người hỗ trợ nên bắt đầu bằng việc cùng xem thông tin, thay vì trách móc hay ra lệnh.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/14 Đang cần tiền gấp Bài học.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>5. Một khoản tiền đã nhận chưa chứng minh cả công việc là thật<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ngày <strong>31\/3\/2025<\/strong>, Công an tỉnh Nghệ An cảnh báo mô hình giả danh đơn vị tuyển cộng tác viên bán hàng. Đối tượng có thể dùng tài khoản giả làm khách đặt mua; ban đầu hoàn cọc và trả hoa hồng, rồi tăng đơn hàng, tăng tiền cọc và trì hoãn thanh toán. <\/span><a href=\"https:\/\/congan.nghean.gov.vn\/thong-tin-chuyen-de\/canh-bao-toi-pham\/202503\/canh-bao-thu-doan-du-do-nan-nhan-lam-cong-tac-vien-chot-don-hang-online-de-lua-dao-chiem-doat-tai-san-1038467\/?utm_source=chatgpt.com\"><span style=\"color:#006600;\">congan.nghean.gov.vn<\/span><\/a><\/p><p><span style=\"color:#006600;\">Từ góc độ kiểm tra, cần phân biệt:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Đã nhận một khoản tiền:<\/strong> chứng minh khoản tiền ấy đã đến.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Đã hiểu công việc:<\/strong> biết mình làm gì và tạo giá trị cho ai.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Đã xác minh bên trả tiền:<\/strong> biết ai chịu trách nhiệm thực hiện cam kết.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Ba điều này không thay thế nhau.<\/span><\/p><p><span style=\"color:#006600;\">Cũng không nên chủ động “thử vài nhiệm vụ để lấy tiền rồi dừng”. Khi chưa rõ người tổ chức và cách vận hành, việc tiếp tục tham gia vẫn có thể khiến mình lộ thông tin hoặc bị kéo sâu hơn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Không phải cứ có chi phí là lừa đảo, nhưng phải hiểu mình đang tham gia việc gì<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Cần phân biệt <strong>đi làm nhận thù lao<\/strong> với <strong>mua hàng để kinh doanh<\/strong> hoặc <strong>mua một dịch vụ riêng<\/strong>.<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Hình thức<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Điều cần làm rõ<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Làm việc nhận lương, thù lao<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Công việc, đơn vị thuê, tiêu chí hoàn thành, cách trả tiền<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Đại lý hoặc mua hàng bán lại<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Hàng thật, quyền sở hữu, đầu ra, tồn kho, đổi trả, vốn có thể mất<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Khóa học, phần mềm, công cụ<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Có thực sự cần không, ai cung cấp, giá và điều kiện sử dụng<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nạp tiền để mở nhiệm vụ hoặc rút hoa hồng<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Dấu hiệu cảnh báo nghiêm trọng; không chuyển thêm để thử<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Một hoạt động kinh doanh có thật vẫn có thể không phù hợp với người đang thiếu tiền sinh hoạt. <strong>Xác minh tính thật và đánh giá khả năng tham gia là hai việc cần làm riêng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Không chỉ mất tiền: Cẩn trọng với việc nhận và chuyển tiền hộ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có lời mời không yêu cầu ứng vốn, chỉ nhờ mở tài khoản, nhận tiền rồi chuyển đi để hưởng công.<\/span><\/p><p><span style=\"color:#006600;\">Cổng thông tin Bộ Công an ngày <strong>18\/10\/2026<\/strong> cảnh báo nguy cơ người tìm việc bị lôi kéo cung cấp tài khoản, thông tin đăng nhập hoặc xác thực giao dịch để luân chuyển tiền có nguồn gốc bất hợp pháp. Cơ quan Công an khuyến cáo không cho thuê, cho mượn tài khoản và không chuyển tiền hộ khi chưa rõ nguồn, mục đích, chủ thể giao dịch. <\/span><a href=\"https:\/\/www.bocongan.gov.vn\/bai-viet\/canh-giac-voi-chieu-tro-tuyen-dung-viec-nhe-luong-cao-de-thue-muon-tai-khoan-ngan-hang-1792292719?utm_source=chatgpt.com\"><span style=\"color:#006600;\">bocongan.gov.vn<\/span><\/a><\/p><p><span style=\"color:#006600;\">Vì vậy, “không phải bỏ vốn” chưa đủ để kết luận một công việc an toàn. Cần hiểu cả <strong>trách nhiệm mình nhận<\/strong>, không chỉ tiền công được hứa.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Giải pháp iProtect: Tách việc thiếu tiền khỏi việc kiểm tra cơ hội<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Việc thứ nhất: Xác định khoản thiếu thực tế<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì chỉ nghĩ “mình đang rất cần tiền”, hãy viết ra:<\/span><\/p><ul><li><span style=\"color:#006600;\">Cần trả khoản nào, vào ngày nào?<\/span><\/li><li><span style=\"color:#006600;\">Thiếu chính xác bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\">Khoản nào có thể trao đổi để chia kỳ hoặc lùi hạn?<\/span><\/li><li><span style=\"color:#006600;\">Nguồn thu nào đã chắc chắn, nguồn nào mới là dự kiến?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Mục đích là biến một nỗi lo lớn thành những việc cụ thể có thể xử lý.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Việc thứ hai: Kiểm tra lời mời như khi mình không thiếu tiền<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đặt câu hỏi: “Nếu tháng này tài chính ổn định, mình có chấp nhận công việc với những thông tin đang có không?” Nếu câu trả lời là “không”, lý do cần tiền không nên thay thế phần bằng chứng còn thiếu.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Việc thứ ba: Xác minh bằng kênh tự tìm được<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không chỉ dựa vào đường link, số điện thoại hoặc giấy tờ bên tuyển gửi. Hãy tự tìm kênh chính thức của doanh nghiệp, liên hệ để xác nhận người tuyển và vị trí tuyển. Tên doanh nghiệp có thật chưa chứng minh tài khoản đang nói chuyện thuộc doanh nghiệp ấy.<\/span><\/p><p><span style=\"color:#006600;\">Yêu cầu mô tả công việc và điều kiện thanh toán bằng nội dung có thể lưu lại. Không cung cấp mật khẩu, OTP hoặc quyền truy cập ngân hàng để “xác minh nhân viên”.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Việc thứ tư: Mở thêm phương án giải quyết khó khăn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tùy hoàn cảnh, có thể trao đổi sớm với nhà trường, chủ nhà hoặc bên đang chờ thanh toán; hỏi nơi làm việc về phương án hỗ trợ; tìm việc qua trung tâm dịch vụ việc làm và kênh tuyển dụng xác thực; nhờ người thân cùng lập kế hoạch. Những phương án này <strong>không bảo đảm được chấp thuận<\/strong>, nhưng có thể giảm cảm giác chỉ còn một lối thoát. Nếu cân nhắc vay, cần đánh giá chi phí và nguồn trả; không biến lời hứa hoa hồng thành nguồn trả nợ chắc chắn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/14 Giải pháp iProtect Tách việc thiếu tiền khỏi việc kiểm tra cơ hội.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Giải pháp iProtect: Tách việc thiếu tiền khỏi việc kiểm tra cơ hội<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>9. Đặt ranh giới trước khi bị thúc quyết định<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể dùng ba ranh giới đơn giản: <strong>Không dùng tiền thiết yếu để mở nhiệm vụ.<\/strong> Tiền nhà, thực phẩm, học phí hay chăm sóc sức khỏe không nên được đưa vào một lời mời chưa xác minh.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Không vay thêm để mở khóa khoản tiền đang bị giữ.<\/strong> Yêu cầu mới không chứng minh rằng chuyển thêm sẽ nhận lại được tiền cũ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Không xác nhận khi chưa hiểu trách nhiệm.<\/strong> Điều này áp dụng cả chuyển tiền, mở tài khoản, ký giấy và cài ứng dụng.<\/span><\/p><p><span style=\"color:#006600;\">Một lời từ chối ngắn có thể là: “Tôi chỉ nhận việc sau khi xác minh đơn vị, nội dung và điều kiện thanh toán. Tôi không chuyển tiền để mở nhiệm vụ hoặc rút thù lao.”<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Nếu đã chuyển tiền, ưu tiên bảo vệ phần còn lại<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Dừng chuyển thêm. Lưu tin nhắn, đường dẫn, thông tin tài khoản nhận, chứng từ và các yêu cầu thanh toán.<\/span><\/p><p><span style=\"color:#006600;\">Liên hệ ngay ngân hàng hoặc đơn vị thanh toán qua kênh chính thức để thông báo nghi ngờ lừa đảo, đề nghị hướng dẫn tra soát và bảo vệ tài khoản; đồng thời trình báo cơ quan Công an. <strong>Việc thông báo sớm không bảo đảm thu hồi được tiền<\/strong>, nhưng cần thực hiện kịp thời.<\/span><\/p><p><span style=\"color:#006600;\">Nếu đã lộ thông tin đăng nhập hoặc cài ứng dụng đáng ngờ, thông báo rõ cho ngân hàng để được hướng dẫn biện pháp phù hợp.<\/span><\/p><p><span style=\"color:#006600;\">Không trả thêm phí cho người hứa “thu hồi tiền chắc chắn”. Hãy kể với một người tin cậy để cùng xử lý, thay vì tiếp tục đối diện áp lực một mình.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Người thân nên giúp thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Câu “đã bảo rồi” không giúp lấy lại tiền. Sự trách móc còn có thể khiến người gặp chuyện giấu những yêu cầu chuyển tiền tiếp theo.<\/span><\/p><p><span style=\"color:#006600;\">Có thể bắt đầu bằng: “Mình dừng chuyển thêm trước. Cùng lưu thông tin, liên hệ ngân hàng và trình báo. Sau đó mới tính khoản đang thiếu.”<\/span><\/p><p><span style=\"color:#006600;\">Giúp người thân cũng không có nghĩa tiếp tục đưa tiền để họ làm nốt nhiệm vụ. <strong>Hỗ trợ nhu cầu sinh hoạt và tài trợ cho yêu cầu của bên đáng ngờ là hai việc khác nhau.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>12. Năm câu hỏi trước một lời hứa kiếm tiền nhanh<\/strong><\/span><\/p><ol><li><span style=\"color:#006600;\"><strong>Mình đang tạo ra giá trị gì, và ai thực sự trả tiền?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Đã xác minh bên tuyển bằng kênh độc lập chưa?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Vì sao người đi làm lại phải chuyển tiền trước?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu không nhận được tiền như hứa, nhu cầu thiết yếu nào bị ảnh hưởng?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu không đang cần tiền gấp, mình có chấp nhận lời mời này không?<\/strong><\/span><\/li><\/ol><p><span style=\"color:#006600;\">iProtect hướng đến giúp người đọc nhận diện điểm cần kiểm tra, làm rõ hoàn cảnh và tìm phương án hỗ trợ phù hợp. Với giao dịch đáng ngờ, ngân hàng và cơ quan chức năng là những nơi cần liên hệ trực tiếp.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/14 Năm câu hỏi trước một lời hứa kiếm tiền nhanh.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>“Dục tốc bất đạt” không có nghĩa ngừng tìm cơ hội. Trong hoàn cảnh khó khăn, đó là lời nhắc giữ lại một bước kiểm chứng trước khi đặt số tiền còn lại vào lời hứa.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Càng cần tiền, càng cần bảo vệ khả năng xoay xở của mình.<\/i><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/11%20Lua%20Dao\/14%20%C4%90ang%20c%E1%BA%A7n%20ti%E1%BB%81n%20g%E1%BA%A5pDucj%20T%E1%BB%91c%20B%E1%BA%A5t%20%C4%90%E1%BA%A1t.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/11%20Lua%20Dao\/14%20%C4%90ang%20c%E1%BA%A7n%20ti%E1%BB%81n%20g%E1%BA%A5pDucj%20T%E1%BB%91c%20B%E1%BA%A5t%20%C4%90%E1%BA%A1t.png","tags":"Dục tốc bất đạt,Áp lực tiền bạc,Kiếm tiền nhanh,Lừa đảo việc làm,Cộng tác viên online,Làm nhiệm vụ nhận hoa hồng,Kiểm chứng thông tin,Bảo vệ tài chính gia đình,Câu chuyện trải nghiệm,iProtect","count_view":0,"seo_name":"duc-toc-bat-dat-dang-can-tien-gap-vi-sao-loi-hua-kiem-tien-nhanh-kho-tu-choi","date_update":0,"date_created_format":"1793860488","meta_title":"Càng cần tiền, càng cần kiểm chứng: Bài học “Dục tốc bất đạt”","meta_desc":"Dục tốc bất đạt: Khi cần tiền gấp, lời hứa kiếm tiền nhanh có thể khiến bạn bỏ qua bước kiểm chứng. iProtect giúp nhận diện lời mời làm nhiệm vụ, ứng tiền nhận hoa hồng và tuyển dụng đáng ngờ; gợi ý cách xác minh công việc, bảo vệ tiền sinh hoạt và tìm ph","meta_keyword":"dục tốc bất đạt,cần tiền gấp và rủi ro lừa đảo,lời hứa kiếm tiền nhanh,lừa đảo làm nhiệm vụ online,ứng tiền nhận hoa hồng,nhận diện tuyển dụng lừa đảo,cách xác minh việc làm online,áp lực tiền bạc và quyết định tài chính,bảo vệ tiền sinh hoạt gia đình,phò","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/duc-toc-bat-dat-dang-can-tien-gap-vi-sao-loi-hua-kiem-tien-nhanh-kho-tu-choi"},{"id":81838,"name":"Từ mua xe đến vay mua nhà: Liệu cơm gắp mắm để tránh áp lực trả nợ","desc":"<p>“Liệu cơm gắp mắm” không chỉ là chi tiêu trong số tiền đang có, mà còn là tính khả năng duy trì sau mỗi quyết định lớn. Một chiếc xe mua rẻ hơn thị trường vẫn có thể khiến ngân sách thiếu hụt; một căn nhà phù hợp nhu cầu vẫn có thể tạo áp lực khi lãi suất tăng hoặc thu nhập giảm. Từ câu chuyện mua ô tô cũ của đồng nghiệp đến những tình huống vay mua nhà, kinh doanh và chi tiêu gia đình, iProtect giúp người đọc nhìn đủ chi phí, kiểm tra dòng tiền và chuẩn bị phương án dự phòng. Mục tiêu là lựa chọn quy mô và thời điểm phù hợp để tài sản giúp cuộc sống tốt lên.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Mua xe của bạn, rẻ hơn thị trường 50 triệu: Vẫn phải bán sau nửa năm<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>“Liệu cơm gắp mắm” — mua được một tài sản là bước đầu; duy trì được tài sản mà gia đình vẫn sống ổn mới là điều cần tính.<\/i><\/span><\/p><p><span style=\"color:#006600;\">Một chiếc xe mua từ đồng nghiệp. Giá được cho là thấp hơn thị trường. Gia đình đã có phần lớn tiền, chỉ cần vay thêm một khoản.<\/span><\/p><p><span style=\"color:#006600;\">Nhìn vào thời điểm quyết định, đây có vẻ là cơ hội hợp lý: người bán quen biết, nhu cầu sử dụng có thật, số tiền thiếu không quá lớn.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng sau khi nhận xe, những khoản chi mới bắt đầu xuất hiện. Tiền mua xe trả một lần, còn tiền sử dụng, sửa chữa và trả nợ tiếp tục đến từng tháng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Có thể không ai lừa mình. Món hàng cũng có thể được mua với giá tốt. Nhưng quyết định ấy vẫn vượt quá khả năng tài chính của gia đình.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/10 Mua tài sản Liệu cơm gắp mắm.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><i><strong>Liệu cơm gắp mắm” — mua được một tài sản là bước đầu<\/strong><\/i><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. Có 300 triệu đồng, vay thêm 50 triệu đồng: Vì sao vẫn không giữ được xe?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Báo Đầu tư đăng câu chuyện một người dùng <strong>300 triệu đồng tích lũy<\/strong>, vay thêm <strong>50 triệu đồng<\/strong> để mua ô tô cũ của đồng nghiệp với giá <strong>350 triệu đồng<\/strong>. Theo lời kể, mức giá thấp hơn thị trường khoảng 50 triệu đồng.<\/span><\/p><p><span style=\"color:#006600;\">Sau khi sử dụng, chi phí vận hành và sửa chữa khiến ngân sách căng thẳng. Người mua kể phải bán xe sau nửa năm, thu về 280 triệu đồng. <\/span><a href=\"https:\/\/amp.baodautu.vn\/ham-re-mua-o-to-cu-dot-sach-tien-luong-mat-them-tram-trieu-d90656.html?utm_source=chatgpt.com\"><span style=\"color:#006600;\">amp.baodautu.vn<\/span><\/a><\/p><p><span style=\"color:#006600;\">Đây là <strong>câu chuyện cá nhân được báo đăng, với giao dịch được kể diễn ra năm 2018<\/strong>, không phải khảo sát thị trường hiện tại hay kết luận người bán gian dối. Mức “rẻ hơn thị trường” cũng là nhận định trong lời kể, không phải kết quả định giá độc lập.<\/span><\/p><p><span style=\"color:#006600;\">Điểm đáng suy nghĩ là cách người mua có thể đã nhìn vào khoảng thiếu để mua xe mà chưa nhìn đủ khoản tiền cần để giữ xe.<\/span><\/p><p><span style=\"color:#006600;\"><strong>“Chỉ thiếu 50 triệu để mua” khác với “đủ khả năng sở hữu và sử dụng chiếc xe này”.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>2. “Liệu cơm gắp mắm” là tính cả những tháng sau khi mua<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Câu tục ngữ này thường được hiểu là chi tiêu phù hợp khả năng. Nhưng khả năng ấy không chỉ là số dư tài khoản hôm nay.<\/span><\/p><p><span style=\"color:#006600;\">Một quyết định mua sắm lớn cần được đặt trong ít nhất bốn câu hỏi:<\/span><\/p><ul><li><span style=\"color:#006600;\">Sau khi mua, còn bao nhiêu tiền dự phòng?<\/span><\/li><li><span style=\"color:#006600;\">Mỗi tháng phải trả thêm những khoản nào?<\/span><\/li><li><span style=\"color:#006600;\">Nếu thu nhập giảm hoặc chi phí tăng, gia đình chịu được bao lâu?<\/span><\/li><li><span style=\"color:#006600;\">Nếu cần bán lại, có thể bán trong thời gian và mức giá nào?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Một gia đình có đủ tiền thanh toán vẫn có thể thiếu tiền duy trì. Một gia đình có khoản vay vẫn có thể quản lý tốt nếu dòng tiền, dự phòng và điều kiện vay phù hợp.<\/span><\/p><p><span style=\"color:#006600;\"><strong>“Liệu cơm” không có nghĩa tuyệt đối tránh vay nợ. Đó là hiểu giới hạn của mình trước khi nhận nghĩa vụ dài hạn.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/10 Liệu cơm gắp mắm” là tính cả những tháng sau khi mua.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>“Liệu cơm gắp mắm” là tính cả những tháng sau khi mua<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>3. Mua đúng giá nhưng sai thời điểm tài chính<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một chiếc ô tô có thể phù hợp nhu cầu đi lại nhưng chưa phù hợp ngân sách hiện tại.<\/span><\/p><p><span style=\"color:#006600;\">Một căn nhà có thể tốt về vị trí, pháp lý và thiết kế nhưng khoản vay lại quá nặng so với thu nhập.<\/span><\/p><p><span style=\"color:#006600;\">Một mặt bằng có thể được cho thuê rẻ hơn khu vực nhưng doanh thu kinh doanh chưa đủ trả tiền thuê.<\/span><\/p><p><span style=\"color:#006600;\">Trong những trường hợp ấy, vấn đề không nhất thiết nằm ở tài sản. Nó nằm ở <strong>mối quan hệ giữa tài sản và khả năng duy trì của người mua<\/strong>.<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Câu hỏi dễ được chú ý<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Câu hỏi cần tính thêm<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Rẻ hơn thị trường bao nhiêu?<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tổng chi phí sở hữu là bao nhiêu?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Cần vay thêm bao nhiêu để mua?<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Mỗi tháng còn dư bao nhiêu sau mọi nghĩa vụ?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Người quen bán có yên tâm không?<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Tình trạng tài sản có được kiểm tra độc lập không?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Ngân hàng cho vay được không?<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Gia đình có chịu được khi điều kiện thay đổi không?<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Sau này bán có lời không?<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Nếu phải bán sớm và bán thấp hơn dự kiến thì sao?<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Giá tốt chỉ là một phần của quyết định tốt.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/10 Mua đúng giá nhưng sai thời điểm tài chính.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Mua đúng giá nhưng sai thời điểm tài chính<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>4. Từ chiếc xe đến căn nhà: Áp lực có thể lớn hơn nhiều<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với nhà ở, mong muốn sở hữu thường gắn với những điều rất sâu sắc: chỗ ở ổn định, trường học cho con, cảm giác an cư và bớt phụ thuộc vào chủ nhà.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, lời khuyên “không đủ thì đừng mua” thường quá đơn giản so với thực tế.<\/span><\/p><p><span style=\"color:#006600;\">Người mua có thể đã tính toán nghiêm túc. Nhưng kế hoạch vẫn gặp khó khi lãi suất, việc làm, sức khỏe hoặc nghĩa vụ gia đình thay đổi.<\/span><\/p><p><span style=\"color:#006600;\">Bài học cần rút ra là <strong>chuẩn bị cho những thay đổi ấy<\/strong>, thay vì quy mọi khó khăn thành “tham” hoặc “không biết tính”.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Một trường hợp báo chí phản ánh: Khoản trả nợ tăng, chủ nhà tính bán<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Dân trí ngày <strong>23\/2\/2026<\/strong> ghi nhận anh Khang ở Bình Tân, TP.HCM, cho biết khoản vay mua bất động sản của mình đã hết thời gian ưu đãi. Theo lời kể, số tiền trả ngân hàng tăng từ khoảng 7–8 triệu đồng lên 14–15 triệu đồng mỗi tháng. Anh đang nhờ môi giới bán lại và có thể chấp nhận lỗ để thu hồi vốn. <\/span><a href=\"https:\/\/dantri.com.vn\/kinh-doanh\/lai-cho-vay-mua-nha-dong-loat-tang-muc-tha-noi-vot-len-15nam-20260223145420804.htm?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Báo Dân trí<\/span><\/a><\/p><p><span style=\"color:#006600;\">Đây là một trường hợp cụ thể tại thời điểm báo đăng. Không thể từ đó suy ra mọi khoản vay đều tăng tương tự hoặc toàn bộ thị trường đang giảm giá.<\/span><\/p><p><span style=\"color:#006600;\">Tuy nhiên, câu chuyện cho thấy một điểm quan trọng: <strong>người mua cần đánh giá khoản vay sau thời gian ưu đãi, không chỉ trong giai đoạn ban đầu.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ngay trong thông tin sản phẩm chính thức, thời gian cố định lãi suất cũng có thể chỉ áp dụng cho một phần thời hạn vay. Chẳng hạn, chương trình “Nhà Mới An Cư” Vietcombank công bố ngày 15\/10\/2026 nêu mức lãi suất cố định trong <strong>12 tháng đầu<\/strong>; điều kiện cụ thể phụ thuộc chương trình và hồ sơ. Điều đó không có nghĩa lãi suất được cố định cho toàn bộ khoản vay. <\/span><a href=\"https:\/\/vietcombank.com.vn\/vi-VN\/KHCN\/Truy-cap-nhanh\/Tin-noi-bat\/Articles\/2026\/10\/15\/Nha-moi-an-cu?utm_source=chatgpt.com\"><span style=\"color:#006600;\">vietcombank.com.vn<\/span><\/a><\/p><p><span style=\"color:#006600;\"><strong>5. Những câu chuyện đời thường phía sau câu “cố một chút là được”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Các tình huống dưới đây do iProtect xây dựng để minh họa. Nhân vật và số liệu không phải những trường hợp đã được xác minh từ báo chí.<\/i><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Chuyện thứ nhất: Căn nhà vừa sức trong năm đầu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hai vợ chồng tính tiền trả ngân hàng theo lãi suất ưu đãi và thấy vẫn đủ sinh hoạt. Họ quyết định mua vì lo chờ thêm thì giá tăng.<\/span><\/p><p><span style=\"color:#006600;\">Sau đó, khoản vay chuyển sang điều kiện mới. Cùng lúc, gia đình có thêm con, chi phí chăm sóc tăng. Từng khoản riêng lẻ đều có thể giải thích được. Nhưng cộng lại, phần dư hằng tháng biến mất.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Điều bị bỏ sót:<\/strong> khả năng trả nợ cần được tính theo nhiều giai đoạn, cùng những thay đổi có thể dự kiến trong đời sống.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Chuyện thứ hai: Thu nhập tốt nhưng không đều<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người làm môi giới hoặc kinh doanh có vài tháng thu nhập cao, lấy đó làm cơ sở vay mua nhà. Những tháng sau giao dịch chậm lại. Khoản vay vẫn đến hạn đều, còn hoa hồng thì chưa biết khi nào nhận.<\/span><\/p><p><span style=\"color:#006600;\">Người này không nhất thiết có thu nhập thấp. Vấn đề là <strong>nghĩa vụ cố định được xây trên nguồn thu biến động<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Điều cần tính:<\/strong> dùng mức thu nhập thận trọng, nhìn cả những tháng yếu và giữ khoản dự phòng phù hợp.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Chuyện thứ ba: Căn hộ cho thuê không tự nuôi được khoản vay<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nhà đầu tư kỳ vọng tiền thuê sẽ hỗ trợ đáng kể tiền trả ngân hàng. Nhưng khi nhận nhà, cần thêm nội thất, rồi có thời gian trống khách. Khách thuê được với mức thấp hơn dự kiến. Sau phí quản lý, sửa chữa và các khoản liên quan, số tiền thực giữ lại ít hơn con số quảng cáo.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Điều cần tính:<\/strong> doanh thu cho thuê sau chi phí và cả thời gian không có khách, thay vì lấy mức thuê tốt nhất nhân đủ 12 tháng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Chuyện thứ tư: Định bán khi khó, nhưng bán chưa được<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình nghĩ nếu quá áp lực thì bán nhà. Khi cần bán, họ mới thấy người mua ít, thời gian thương lượng dài và tiền lãi vẫn tiếp tục phát sinh. Rao giảm giá chưa đồng nghĩa đã có giao dịch. Giá người bán mong muốn cũng chưa phải số tiền có thể thu về ngay.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Điều cần tính:<\/strong> phương án thoát phải bao gồm thời gian chờ, chi phí và số tiền ròng sau khi xử lý nghĩa vụ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Chuyện thứ năm: Bán nhà để nhẹ gánh, tiếp tục thuê<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình quyết định bán căn hộ đang vay, chuyển sang thuê nơi nhỏ hơn để giảm áp lực. Họ có thể buồn vì phải thay đổi kế hoạch an cư. Nhưng nếu phương án giúp dòng tiền ổn định và bảo vệ sinh hoạt thiết yếu, đó có thể là quyết định điều chỉnh hợp lý.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Thuê nhà trong một giai đoạn không tự đồng nghĩa thất bại. Giữ nhà bằng mọi giá cũng không tự đồng nghĩa thành công.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Chuyện thứ sáu: Về quê để sắp xếp lại cuộc sống<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình cân nhắc rời thành phố vì chi phí nhà ở và nuôi con quá cao. Có người xem đó là “bỏ giấc mơ đô thị”. Nhưng quyết định này cần được đánh giá bằng điều kiện thực tế: công việc ở đâu, thu nhập còn lại bao nhiêu, con học thế nào, có hỗ trợ từ gia đình không?<\/span><\/p><p><span style=\"color:#006600;\">Về quê không mặc nhiên rẻ hơn trong mọi mặt. Ở lại thành phố cũng không phải lựa chọn duy nhất đúng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Mục tiêu là cuộc sống có thể duy trì, không phải giữ một hình ảnh thành công đã định sẵn.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/10 Cố một chút là được.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Những câu chuyện đời thường phía sau câu “cố một chút là được”<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>6. Một phép tính nhỏ: Lãi suất thay đổi có thể ăn hết phần dư<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Ví dụ giả định<\/strong>, gia đình còn dư nợ 1,5 tỷ đồng. Tạm giữ nguyên dư nợ để chỉ minh họa tác động của lãi suất:<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Lãi suất giả định<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Tiền lãi bình quân theo phép tính năm chia 12<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">8%\/năm<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">10 triệu đồng\/tháng<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">11%\/năm<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">13,75 triệu đồng\/tháng<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">13%\/năm<\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">16,25 triệu đồng\/tháng<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Chênh lệch từ 8% lên 13% là <strong>6,25 triệu đồng tiền lãi mỗi tháng<\/strong> trên mức dư nợ giả định.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bảng chưa gồm trả gốc, phí hoặc cách tính theo số ngày thực tế; đây không phải báo giá ngân hàng hay lịch trả nợ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu gia đình trước đó chỉ dư vài triệu đồng mỗi tháng, một thay đổi như vậy có thể làm kế hoạch mất cân đối. Với khoản vay thực tế, cần yêu cầu ngân hàng lập lịch trả nợ theo hợp đồng và các kịch bản lãi suất khác nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. “Liệu cơm gắp mắm” còn nằm trong những quyết định nhỏ hơn<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Mua trả góp thiết bị:<\/strong> từng khoản nhìn có vẻ nhẹ, nhưng điện thoại, đồ gia dụng và xe máy cộng lại thành nghĩa vụ đáng kể.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Mở cửa hàng:<\/strong> đủ tiền sửa mặt bằng và nhập hàng chưa có nghĩa đủ vốn duy trì trong những tháng chưa có lãi.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Chọn trường cho con:<\/strong> học phí năm đầu cần được đặt cạnh các năm tiếp theo, chi phí đưa đón và những thay đổi thu nhập có thể xảy ra.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Đăng ký dịch vụ dài hạn:<\/strong> mức phí ban đầu hấp dẫn cần được xem cùng phí gia hạn, điều kiện duy trì và khả năng sử dụng thực tế.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Mua một món đồ “đang giảm sâu”:<\/strong> nếu không cần dùng, số tiền bỏ ra vẫn là chi phí, dù thấp hơn giá niêm yết.<\/span><\/p><p><span style=\"color:#006600;\">Điểm chung là <strong>một quyết định có thể tạo ra chuỗi nghĩa vụ dài hơn thời điểm thanh toán đầu tiên<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Khung kiểm tra iProtect: Sau khi mua, gia đình sống thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước một tài sản hoặc cam kết lớn, hãy lập bảng với số liệu của chính mình:<\/span><\/p><figure class=\"table\"><table style=\"border:1.0pt solid windowtext;\"><thead><tr><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Nội dung<\/strong><\/span><\/p><\/th><th style=\"background-color:#F4B083;border:1.0pt solid windowtext;padding:.75pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\"><strong>Cần ghi<\/strong><\/span><\/p><\/th><\/tr><\/thead><tbody><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Thu nhập có thể dựa vào<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thu nhập sau thuế, mức ổn định và phần biến động<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Chi tiêu thiết yếu<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Ăn ở, học hành, y tế, người phụ thuộc<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Nghĩa vụ đang có<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Các khoản vay và cam kết định kỳ<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Chi phí mới<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Trả nợ, vận hành, bảo trì, phí liên quan<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Tiền còn lại sau khi mua<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Phần thực sự có thể dùng khi phát sinh<\/span><\/td><\/tr><tr><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\"><strong>Kịch bản bất lợi<\/strong><\/span><\/td><td style=\"border:1.0pt solid windowtext;padding:.75pt;\"><span style=\"color:#006600;\">Thu nhập giảm, lãi tăng, sửa chữa lớn, bán chậm<\/span><\/td><\/tr><\/tbody><\/table><\/figure><p><span style=\"color:#006600;\">Không có một tỷ lệ vay duy nhất bảo đảm phù hợp cho mọi gia đình. Hai nhà cùng thu nhập nhưng khác số người phụ thuộc, tính ổn định việc làm và dự phòng sẽ có sức chịu đựng khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Có thể thử nhìn theo các mốc <strong>30–90–180–365 ngày<\/strong>: nếu thu nhập suy giảm, khoản tiền sẵn có giúp gia đình duy trì đến đâu? Đây là cách rà soát, không phải thang điểm chứng nhận an toàn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/10 những quyết định nhỏ hơn.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>9. Đã mua rồi và đang căng thẳng, cần làm gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước hết, ghi lại dòng tiền thực tế thay vì chỉ nghĩ chung rằng “tháng này khó”.<\/span><\/p><p><span style=\"color:#006600;\">Phân biệt khoản khó tạm thời với tình trạng thiếu hụt kéo dài. Trao đổi sớm với bên cho vay về các lựa chọn có thể xem xét; việc thay đổi kỳ hạn hoặc cơ cấu không phải quyền lợi tự động được chấp thuận.<\/span><\/p><p><span style=\"color:#006600;\">Nếu cân nhắc chuyển khoản vay, cần tính cả điều kiện phê duyệt, phí tất toán, chi phí hồ sơ và nghĩa vụ sau ưu đãi. Nếu cân nhắc bán tài sản, tính số tiền ròng có thể giữ lại và chỗ ở hoặc phương tiện thay thế.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Tránh vay thêm chỉ để kéo dài một phương án đang thiếu hụt mà chưa có nguồn trả rõ ràng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Quyết định tiếp tục, thu nhỏ hay dừng lại nên dựa trên con số từ hiện tại trở đi. Khoản tiền đã chi không tự làm cho việc giữ tài sản trở nên phù hợp hơn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Năm câu hỏi trước khi nói “cố thêm một chút”<\/strong><\/span><\/p><ol><li><span style=\"color:#006600;\"><strong>Tôi đủ tiền mua, hay đủ tiền mua và duy trì?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Kế hoạch dựa trên thu nhập ổn định hay những tháng tốt nhất?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu lãi suất hoặc chi phí tăng, phần dư còn bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu phải bán sớm, gia đình có chịu được thời gian chờ và khoản giảm giá không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Có phương án nhỏ hơn, chậm hơn hoặc linh hoạt hơn vẫn giải quyết được nhu cầu không?<\/strong><\/span><\/li><\/ol><p><span style=\"color:#006600;\">“Liệu cơm gắp mắm” không phải lời khuyên thu nhỏ mọi ước mơ. Đó là cách lựa chọn quy mô, thời điểm và nghĩa vụ để mình có thể đi đường dài.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/10 Năm câu hỏi trước khi nói “cố thêm một chút”.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Năm câu hỏi trước khi nói “cố thêm một chút”<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>Bài học iProtect: Có thể mua đúng giá nhưng vẫn quyết định sai với khả năng tài chính của mình.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một tài sản nên giúp cuộc sống tốt lên. Để biết điều đó, cần nhìn cả những tháng sau ngày mua.<\/span><\/p><p><span style=\"color:#006600;\"><i>iProtect – Khám phá rủi ro trước. Tìm giải pháp sau.<\/i><\/span><\/p><p><span style=\"color:#006600;\"><i>Bài thuộc chuyên mục “Câu chuyện, trải nghiệm”. Các trường hợp báo chí được dẫn nguồn riêng; những câu chuyện mở rộng và bảng tính được ghi rõ là minh họa. Nội dung giúp rà soát quyết định, cần đối chiếu với hồ sơ và điều kiện thực tế của từng gia đình.<\/i><\/span><\/p><figure class=\"table\"><table><thead><tr><th style=\"padding:.75pt;width:61.55pt;\"><span style=\"color:#006600;\"><strong>Chuyên đề <\/strong><\/span><\/th><th style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/cau-chuyen-trai-nghiem-chia-se-kinh-nghiem-song-va-bai-hoc-cung-iprotect\"><span style=\"color:#006600;\"><strong>Câu chuyện, trải nghiệm: Chia sẻ kinh nghiệm sống và bài học cùng iProtect<\/strong><\/span><\/a><span style=\"color:#006600;\"><strong>.<\/strong><\/span><\/th><\/tr><\/thead><tbody><tr><td style=\"padding:.75pt;width:61.55pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">1<\/span><\/p><\/td><td style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/tha-con-san-sat-bat-con-ca-ro-ve-re-ban-dau-khoan-mat-lon-ve-sau\"><span style=\"color:#006600;\">“Thả con săn sắt, bắt con cá rô”: Vé rẻ ban đầu, khoản mất lớn về sau<\/span><\/a><\/td><\/tr><tr><td style=\"padding:.75pt;width:61.55pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">2<\/span><\/p><\/td><td style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/chon-mat-gui-vang-tin-nguoi-quen-van-phai-kiem-tra-ve\"><span style=\"color:#006600;\">Chọn mặt gửi vàng: Tin người quen, vẫn phải kiểm tra vé<\/span><\/a><\/td><\/tr><tr><td style=\"padding:.75pt;width:61.55pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">3<\/span><\/p><\/td><td style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/treo-dau-de-ban-thit-cho-ban-mua-dung-hang-hay-chi-dung-hinh-quang-cao\"><span style=\"color:#006600;\">Treo đầu dê, bán thịt chó: Bạn mua đúng hàng hay chỉ đúng hình quảng cáo?<\/span><\/a><\/td><\/tr><tr><td style=\"padding:.75pt;width:61.55pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">4<\/span><\/p><\/td><td style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/mat-ngot-chet-ruoi-khi-loi-chao-moi-hap-dan-khien-minh-quen-kiem-chung\"><span style=\"color:#006600;\">Mật ngọt chết ruồi: Khi lời chào mời hấp dẫn khiến mình quên kiểm chứng<\/span><\/a><\/td><\/tr><tr><td style=\"padding:.75pt;width:61.55pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">5<\/span><\/p><\/td><td style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/vang-thau-lan-lon-trong-mua-sam-nhieu-tai-lieu-chua-chac-nhieu-bang-chung\"><span style=\"color:#006600;\">Vàng thau lẫn lộn trong mua sắm: Nhiều tài liệu chưa chắc nhiều bằng chứng<\/span><\/a><\/td><\/tr><tr><td style=\"padding:.75pt;width:61.55pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">6<\/span><\/p><\/td><td style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/tu-mua-xe-den-vay-mua-nha-lieu-com-gap-mam-de-tranh-ap-luc-tra-no\"><span style=\"color:#006600;\">Từ mua xe đến vay mua nhà: Liệu cơm gắp mắm để tránh áp lực trả nợ<\/span><\/a><\/td><\/tr><tr><td style=\"padding:.75pt;width:61.55pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">7<\/span><\/p><\/td><td style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/but-sa-ga-chet-trong-mua-nha-vay-von-va-kinh-doanh-can-kiem-tra-gi-truoc-khi-ky\"><span style=\"color:#006600;\">Bút sa gà chết trong mua nhà, vay vốn và kinh doanh: Cần kiểm tra gì trước khi ký?<\/span><\/a><\/td><\/tr><tr><td style=\"padding:.75pt;width:61.55pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">8<\/span><\/p><\/td><td style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/tham-bat-bo-mam-trong-doi-song-tiet-kiem-the-nao-de-tranh-ton-kem-ve-sau\"><span style=\"color:#006600;\">Tham bát bỏ mâm trong đời sống: Tiết kiệm thế nào để tránh tốn kém về sau?<\/span><\/a><\/td><\/tr><tr><td style=\"padding:.75pt;width:61.55pt;\"><p style=\"text-align:center;\"><span style=\"color:#006600;\">9<\/span><\/p><\/td><td style=\"padding:.75pt;width:401.95pt;\"><a href=\"https:\/\/iprotect.vn\/gia-re-tren-quang-cao-tra-tien-moi-biet-phi-an-va-muc-giam-chua-chac-giup-ban-tiet-kiem\"><span style=\"color:#006600;\">Giá rẻ trên quảng cáo, trả tiền mới biết: Phí ẩn và mức giảm chưa chắc giúp bạn tiết kiệm<\/span><\/a><\/td><\/tr><\/tbody><\/table><\/figure>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/11%20Lua%20Dao\/10%20Mua%20t%C3%A0i%20s%E1%BA%A3n%20Li%E1%BB%87u%20c%C6%A1m%20g%E1%BA%AFp%20m%E1%BA%AFm.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/11%20Lua%20Dao\/10%20Mua%20t%C3%A0i%20s%E1%BA%A3n%20Li%E1%BB%87u%20c%C6%A1m%20g%E1%BA%AFp%20m%E1%BA%AFm.png","tags":"Liệu cơm gắp mắm,Câu chuyện trải nghiệm,Tài chính gia đình,Chi tiêu phù hợp,Mua ô tô cũ,Vay mua nhà,Áp lực trả nợ,Chi phí sở hữu,Quỹ dự phòng,Quản lý dòng tiền,iPro","count_view":0,"seo_name":"tu-mua-xe-den-vay-mua-nha-lieu-com-gap-mam-de-tranh-ap-luc-tra-no","date_update":0,"date_created_format":"1793852013","meta_title":"Mua rẻ vẫn có thể quá sức: Bài học tài chính từ câu “Liệu cơm gắp mắm”","meta_desc":"“Liệu cơm gắp mắm”: Mua được chưa chắc đã đủ sức duy trì. Từ chuyện mua ô tô cũ giá rẻ đến áp lực vay mua nhà, iProtect giúp bạn nhìn rõ chi phí sở hữu, nghĩa vụ trả nợ và khoản dự phòng cần giữ. Bài viết gợi ý cách kiểm tra dòng tiền, thử kịch bản thu nh","meta_keyword":"liệu cơm gắp mắm,bài học liệu cơm gắp mắm,mua được chưa chắc nuôi được,chi phí nuôi ô tô cũ,mua xe phù hợp tài chính,khả năng trả nợ vay mua nhà,áp lực lãi suất vay mua nhà,cân đối tài chính gia đình,kiểm tra dòng tiền trước khi mua nhà,dự phòng khi thu n","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/tu-mua-xe-den-vay-mua-nha-lieu-com-gap-mam-de-tranh-ap-luc-tra-no"},{"id":81002,"name":"Tôi lo bị lừa đảo, mất tiền trong tài khoản: Làm thế nào để bảo vệ tài chính gia đình?","desc":"<p>Lừa đảo trực tuyến không còn chỉ là những tin nhắn dễ nhận biết. Khi ngân hàng số, mạng xã hội và AI trở thành một phần của cuộc sống, kẻ gian có thể giả danh người thân, ngân hàng, cơ quan chức năng hoặc doanh nghiệp để thao túng người dùng chuyển tiền. Chuyên đề này giúp bạn nhìn rủi ro theo góc độ <strong>bảo vệ tài chính<\/strong>: tiền và tài khoản đang phơi nhiễm ở đâu, gia đình chịu được thiệt hại đến mức nào, khoảng trống bảo vệ nằm ở đâu và cần xây những lớp phòng ngừa, giới hạn thiệt hại, ứng phó và phục hồi như thế nào.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Tôi lo bị lừa đảo, mất tiền trong tài khoản: Làm thế nào để bảo vệ tiền và tài khoản của gia đình?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ngày nay, tiền của nhiều gia đình không còn nằm chủ yếu trong ví hay két sắt mà nằm trong tài khoản ngân hàng, thẻ, ví điện tử và các ứng dụng tài chính trên điện thoại. Chỉ cần một cuộc gọi giả danh công an, ngân hàng, nhân viên giao hàng; một đường link giả; một ứng dụng không rõ nguồn gốc; hay một yêu cầu chuyển tiền tưởng như đến từ người thân, người dùng có thể đứng trước nguy cơ mất tiền. Đặc biệt, trí tuệ nhân tạo (AI) đang khiến việc giả giọng nói, hình ảnh và video ngày càng giống thật. Vì vậy, câu hỏi không nên chỉ là <strong>“Làm sao để không bị lừa?”<\/strong>, mà còn phải hỏi: <strong>“Nếu một ngày tôi bị lừa hoặc tài khoản gặp sự cố, tôi có những lớp bảo vệ nào để hạn chế thiệt hại và phục hồi tài chính?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/1 Lua dao.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Tôi lo bị lừa đảo, mất tiền trong tài khoản<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. Vì sao lừa đảo trực tuyến đã trở thành một rủi ro của mọi gia đình?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước đây, khi nói đến bảo vệ tài sản, chúng ta thường nghĩ đến nhà, xe, tiền mặt hoặc vàng. Ngày nay, một phần rất lớn tài sản và hoạt động tài chính đã chuyển lên môi trường số. Điện thoại có thể chứa ứng dụng ngân hàng, ví điện tử, thẻ, tài khoản chứng khoán, email, mạng xã hội và nhiều thông tin cá nhân quan trọng.<\/span><\/p><p><span style=\"color:#006600;\">Điều đó tạo ra một chuỗi liên quan chặt chẽ: <strong>Thông tin cá nhân → Điện thoại → Tài khoản → Xác thực → Giao dịch → Tiền<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Kẻ lừa đảo không nhất thiết phải xâm nhập được vào hệ thống của ngân hàng. Trong nhiều trường hợp, chúng tìm cách khiến chính chủ tài khoản tin tưởng và tự thực hiện giao dịch. Ví dụ, người dùng bị yêu cầu bấm vào đường link giả, cài ứng dụng lạ, cung cấp mã xác thực, chia sẻ màn hình hoặc tự chuyển tiền vì tin rằng mình đang làm việc với ngân hàng, cơ quan chức năng hay người quen.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, bảo vệ tài khoản không chỉ là đặt một mật khẩu khó đoán. <strong>Con người cũng là một phần rất quan trọng của hệ thống bảo vệ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>2. AI khiến lừa đảo thay đổi như thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">AI không phải nguyên nhân tạo ra lừa đảo. Những hình thức giả danh, chiếm đoạt tài sản đã tồn tại từ lâu. Nhưng AI có thể giúp kẻ xấu tạo nội dung giả nhanh hơn và giống thật hơn.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, <strong>Deepfake – công nghệ dùng AI để tạo hoặc chỉnh sửa hình ảnh, video, giọng nói giống người thật<\/strong> – có thể bị lợi dụng để giả giọng con cái, người thân, lãnh đạo hoặc người quen. Khi kết hợp với những thông tin đã công khai trên mạng xã hội, một kịch bản lừa đảo có thể trở nên rất thuyết phục.<\/span><\/p><p><span style=\"color:#006600;\">Một tình huống có thể diễn ra như sau: <strong>Thu thập thông tin → Giả danh → Tạo tình huống khẩn cấp → Làm nạn nhân lo lắng → Yêu cầu chuyển tiền → Chiếm đoạt tài sản.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, cha mẹ nhận được cuộc gọi có giọng giống con mình nói đang gặp tai nạn và cần chuyển tiền ngay. Trong tình trạng hoảng loạn, rất ít người nghĩ đến việc kiểm tra xem giọng nói đó có phải được tạo bằng AI hay không.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, trong thời đại AI, một nguyên tắc rất quan trọng là: <strong>càng có tình huống khẩn cấp liên quan đến tiền, càng cần xác minh bằng một cách khác trước khi thực hiện giao dịch.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/1 lua dao truc tuyen.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> AI khiến lừa đảo thay đổi như thế nào?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>3. Bạn đang “phơi nhiễm” trước rủi ro tài chính số ở mức nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Mức độ phơi nhiễm trước rủi ro<\/strong> có thể hiểu đơn giản là: nếu xảy ra sự cố, bạn đang có bao nhiêu tài khoản, tài sản và thông tin có khả năng bị ảnh hưởng.<\/span><\/p><p><span style=\"color:#006600;\">Một người chỉ sử dụng một tài khoản để nhận lương, giữ số dư nhỏ và ít giao dịch sẽ có mức độ rủi ro khác với người có nhiều tài khoản ngân hàng, thẻ tín dụng, ví điện tử, tài khoản đầu tư và thường xuyên chuyển những khoản tiền lớn.<\/span><\/p><p><span style=\"color:#006600;\">Hãy thử tự hỏi: <strong>Nếu điện thoại chính của tôi bị mất, tài khoản mạng xã hội bị chiếm hoặc tôi vô tình cung cấp thông tin cho kẻ gian, chúng có thể tiếp cận được những tài sản nào tiếp theo?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do mỗi gia đình nên biết mình đang có bao nhiêu tài khoản tài chính, tài khoản nào dùng để giao dịch hàng ngày, tài khoản nào giữ tiền tiết kiệm và đâu là những tài khoản đặc biệt quan trọng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Thiệt hại không chỉ là số tiền bị chuyển đi<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một người bị mất 30 triệu đồng. Thiệt hại trực tiếp là 30 triệu đồng, nhưng hậu quả có thể lớn hơn.<\/span><\/p><p><span style=\"color:#006600;\">Nếu 30 triệu đó là toàn bộ tiền dự phòng của gia đình, một tháng sau người đó bị mất việc hoặc có người thân phải nhập viện thì gia đình có thể lập tức rơi vào khó khăn. Nếu thông tin cá nhân đã bị lộ, kẻ gian còn có thể tiếp tục sử dụng thông tin đó để giả danh hoặc thực hiện những hành vi khác.<\/span><\/p><p><span style=\"color:#006600;\">Đối với hộ kinh doanh và doanh nghiệp nhỏ, một giao dịch gian lận còn có thể làm thiếu tiền trả lương, thanh toán cho nhà cung cấp hoặc duy trì hoạt động kinh doanh.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần nhìn cả hai phần: <strong>tiền bị mất trực tiếp<\/strong> và <strong>những ảnh hưởng xảy ra sau khi mất tiền<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Hãy thử kiểm tra sức chịu đựng tài chính của gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì chỉ hỏi “Tôi có dễ bị lừa không?”, hãy thử đặt ra một số tình huống.<\/span><\/p><p><span style=\"color:#006600;\">Nếu hôm nay mất 10 triệu đồng, cuộc sống của gia đình có bị ảnh hưởng đáng kể không? Nếu mất số tiền bằng một tháng thu nhập, bạn có phải vay tiền để chi tiêu không? Nếu tài khoản ngân hàng chính bị khóa trong 7 ngày, bạn còn cách khác để trả tiền điện, tiền nhà, học phí và các chi phí cần thiết không? Nếu toàn bộ quỹ dự phòng bị mất, gia đình còn đủ khả năng đối phó với một lần bệnh tật hoặc mất việc ngay sau đó không?<\/span><\/p><p><span style=\"color:#006600;\">Đây chính là <strong>Stress Test – bài kiểm tra sức chịu đựng<\/strong>. Mục đích không phải dự đoán chính xác điều gì sẽ xảy ra mà để biết <strong>gia đình có thể chịu được thiệt hại đến đâu trước khi cuộc sống bị đảo lộn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Khoảng trống bảo vệ nằm ở đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Protection Gap – Khoảng trống bảo vệ<\/strong> là phần rủi ro mà những biện pháp hiện tại của bạn chưa xử lý được đầy đủ.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, bạn đã sử dụng xác thực bằng khuôn mặt nhưng vẫn có thể tự chuyển tiền khi bị kẻ gian thao túng. Bạn có quỹ dự phòng nhưng toàn bộ quỹ lại nằm trong một tài khoản thường xuyên giao dịch. Bạn có nhiều tài khoản nhưng tất cả đều phụ thuộc vào cùng một số điện thoại và email. Bạn rất cẩn thận nhưng cha mẹ lớn tuổi trong gia đình lại chưa biết về các hình thức giả giọng, giả video bằng AI.<\/span><\/p><p><span style=\"color:#006600;\">Như vậy, khoảng trống có thể nằm ở nhiều nơi: <strong>bảo vệ thông tin cá nhân, bảo vệ quyền truy cập tài khoản, kiểm soát giao dịch, phân tán tiền, khả năng nhận biết lừa đảo, cách xử lý khi xảy ra sự cố và khả năng phục hồi tài chính sau thiệt hại.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một nguyên tắc rất quan trọng của iProtect là:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Khoảng trống bảo vệ không đồng nghĩa với thiếu bảo hiểm.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có những khoảng trống cần bảo hiểm, nhưng cũng có những khoảng trống chỉ cần thay đổi cách quản lý tiền, giới hạn giao dịch hoặc cách xác minh thông tin.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Sáu lớp bảo vệ tiền và tài khoản nên có<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thứ nhất là phòng ngừa.<\/strong> Không cung cấp mật khẩu hoặc mã xác thực cho người khác; không cài ứng dụng không rõ nguồn gốc; không vội bấm vào đường link được gửi qua tin nhắn; kiểm tra lại khi có người tự xưng là ngân hàng hoặc cơ quan chức năng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thứ hai là xác minh.<\/strong> Nếu người thân bất ngờ yêu cầu chuyển một khoản tiền lớn, hãy gọi lại qua số điện thoại quen thuộc hoặc sử dụng một cách xác nhận khác. Gia đình thậm chí có thể thống nhất một câu hỏi hoặc nguyên tắc riêng để xác minh những trường hợp khẩn cấp.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thứ ba là giới hạn thiệt hại.<\/strong> Không nhất thiết để toàn bộ tiền tiết kiệm trong tài khoản thường xuyên dùng để thanh toán. Hạn mức chuyển tiền cũng nên phù hợp với nhu cầu thực tế. Mục tiêu là nếu một lớp bảo vệ bị vượt qua thì kẻ gian cũng không dễ tiếp cận toàn bộ tài sản.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thứ tư là phát hiện sớm.<\/strong> Nên bật thông báo giao dịch, thường xuyên kiểm tra tài khoản và chú ý những thay đổi bất thường. Phát hiện càng sớm thì cơ hội ngăn chặn thiệt hại tiếp theo càng lớn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thứ năm là ứng phó.<\/strong> Gia đình nên biết phải liên hệ với ngân hàng bằng kênh chính thức nào, cách khóa thẻ hoặc tài khoản, cách xử lý khi mất SIM hoặc điện thoại, cần lưu lại những bằng chứng gì và khi nào cần trình báo cơ quan chức năng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thứ sáu là phục hồi.<\/strong> Sau sự cố, gia đình vẫn cần tiền để sinh hoạt, trả nợ và giải quyết các nghĩa vụ tài chính. Vì vậy quỹ dự phòng, tài khoản dự phòng và kế hoạch phục hồi cũng là một phần của bảo vệ.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/1 Sau lop bao ve lua dao.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Sáu lớp bảo vệ tiền và tài khoản nên có<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>8. Bảo hiểm nằm ở đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu trên thị trường có sản phẩm bảo hiểm phù hợp với loại rủi ro, đối tượng và điều kiện cụ thể, bảo hiểm có thể trở thành <strong>một lớp chuyển giao một phần rủi ro tài chính cho doanh nghiệp bảo hiểm<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng bảo hiểm không thể thay thế việc xác minh người yêu cầu chuyển tiền, bảo vệ mật khẩu, quản lý hạn mức giao dịch hoặc phòng tránh ứng dụng giả.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, trình tự hợp lý phải là: <strong>Nhận diện rủi ro → Phòng ngừa → Giảm thiểu → Giới hạn thiệt hại → Ứng phó → Phục hồi → Xem xét chuyển giao những rủi ro phù hợp bằng bảo hiểm.<\/strong> Đây cũng là lý do iProtect không bắt đầu bằng câu hỏi <strong>“Bạn nên mua bảo hiểm nào?”<\/strong> mà bắt đầu bằng <strong>“Bạn đang đối mặt với rủi ro gì và khoảng trống bảo vệ nằm ở đâu?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>9. 10 câu hỏi tự kiểm tra nguy cơ mất tiền trong tài khoản<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy thử trả lời 10 câu hỏi sau:<\/span><\/p><ol><li><span style=\"color:#006600;\">Bạn có biết mình đang có bao nhiêu tài khoản ngân hàng, thẻ, ví điện tử và tài khoản đầu tư đang hoạt động không?<\/span><\/li><li><span style=\"color:#006600;\">Phần lớn tiền của gia đình có đang tập trung trong một tài khoản thường xuyên giao dịch không?<\/span><\/li><li><span style=\"color:#006600;\">Hạn mức chuyển tiền hiện tại có cao hơn nhiều so với nhu cầu hàng ngày không?<\/span><\/li><li><span style=\"color:#006600;\">Gia đình có cách xác minh riêng khi một người thân bất ngờ yêu cầu chuyển tiền không?<\/span><\/li><li><span style=\"color:#006600;\">Bạn có biết phải gọi số nào của ngân hàng để khóa tài khoản hoặc thẻ ngay khi xảy ra sự cố không?<\/span><\/li><li><span style=\"color:#006600;\">Nhiều tài khoản quan trọng của bạn có đang cùng phụ thuộc vào một điện thoại, số điện thoại hoặc email không?<\/span><\/li><li><span style=\"color:#006600;\">Nếu tài khoản chính không sử dụng được trong 7 ngày, gia đình vẫn có tiền để chi trả những nhu cầu thiết yếu không?<\/span><\/li><li><span style=\"color:#006600;\">Nếu mất số tiền tương đương một tháng thu nhập, quỹ dự phòng có bị ảnh hưởng nghiêm trọng không?<\/span><\/li><li><span style=\"color:#006600;\">Cha mẹ và người lớn tuổi trong gia đình có biết rằng giọng nói hoặc video của người thân hiện nay có thể bị làm giả bằng AI không?<\/span><\/li><li><span style=\"color:#006600;\">Gia đình có nguyên tắc “xác minh lại trước khi chuyển tiền” đối với những yêu cầu bất thường hoặc số tiền lớn không?<\/span><\/li><\/ol><p><span style=\"color:#006600;\">Nếu có nhiều câu trả lời là <strong>“Không”<\/strong>, điều đó không có nghĩa bạn chắc chắn sẽ bị lừa. Nhưng nó cho thấy hệ thống bảo vệ tài chính của gia đình có thể đang tồn tại những <strong>khoảng trống cần được xem xét<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/1 Muoi cau hoi bao ve.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi tự kiểm tra nguy cơ mất tiền trong tài khoản<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>10. Người lớn tuổi cần một lớp bảo vệ riêng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Người lớn tuổi có thể gặp khó khăn hơn trong việc phân biệt một số thủ đoạn mới, đặc biệt khi kẻ gian tạo tình huống liên quan đến con cháu, bệnh viện, công an, ngân hàng hoặc những trường hợp khẩn cấp.<\/span><\/p><p><span style=\"color:#006600;\">Gia đình vì thế không nên chỉ dặn cha mẹ rằng <strong>“đừng tin người lạ”<\/strong>. Một nguyên tắc cụ thể sẽ hữu ích hơn: không chuyển tiền ngay khi có cuộc gọi bất thường; không cung cấp mã xác thực; nếu người gọi nói con cháu đang gặp nạn thì phải gọi trực tiếp cho người thân khác để kiểm tra; không cài ứng dụng theo hướng dẫn qua điện thoại; và khi không chắc chắn, hãy dừng giao dịch.<\/span><\/p><p><span style=\"color:#006600;\">Trong thời đại AI, <strong>nghe thấy giọng quen hoặc nhìn thấy khuôn mặt quen chưa chắc đã đủ để xác nhận danh tính<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Hộ kinh doanh và doanh nghiệp cũng cần kiểm tra rủi ro này<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với doanh nghiệp, rủi ro không chỉ nằm ở tài khoản của chủ doanh nghiệp. Nhân viên kế toán có thể nhận email giả mạo lãnh đạo, nhà cung cấp có thể bị giả danh để yêu cầu thay đổi số tài khoản nhận tiền, hoặc người có quyền giao dịch có thể bị thao túng.<\/span><\/p><p><span style=\"color:#006600;\">Một giao dịch sai có thể kéo theo thiếu tiền trả lương, thiếu tiền thanh toán nhà cung cấp, gián đoạn hoạt động và ảnh hưởng uy tín.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, doanh nghiệp cần thêm những lớp bảo vệ như <strong>phân quyền giao dịch, nhiều cấp phê duyệt, xác minh khi nhà cung cấp thay đổi tài khoản nhận tiền và quy trình xử lý khi phát hiện giao dịch bất thường<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>12. Từ nỗi lo mất tiền đến Bản đồ Bảo vệ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điểm quan trọng nhất không phải làm mọi người sợ công nghệ hay sợ sử dụng ngân hàng số. Mục tiêu là biến nỗi lo <strong>“Tôi sợ bị lừa mất tiền”<\/strong> thành một vấn đề có thể kiểm tra và xử lý.<\/span><\/p><p><span style=\"color:#006600;\">iProtect có thể tiếp cận theo trình tự: <strong>Hoàn cảnh hiện tại → Mức độ sử dụng tài chính số → Rủi ro → Thiệt hại có thể xảy ra → Kiểm tra sức chịu đựng → Lớp bảo vệ hiện có → Khoảng trống bảo vệ → Giải pháp → Sản phẩm và nhà cung cấp phù hợp nếu cần.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điểm cuối cùng rất quan trọng. Không phải mọi rủi ro đều cần một sản phẩm bảo hiểm và cũng không phải cứ mua thêm sản phẩm là đã được bảo vệ tốt hơn. Có trường hợp giải pháp quan trọng nhất chỉ là giảm hạn mức chuyển tiền, tách tiền tiết kiệm khỏi tài khoản giao dịch, hướng dẫn cha mẹ cách xác minh cuộc gọi hoặc chuẩn bị sẵn quy trình xử lý sự cố.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/1 Ban do bao ve.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ nỗi lo mất tiền đến Bản đồ Bảo vệ<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>Kết luận: Nếu một lớp bảo vệ bị vượt qua, bạn còn lớp nào phía sau?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong đời sống số, bảo vệ tiền không chỉ là bảo vệ tài khoản ngân hàng. Đó là bảo vệ <strong>danh tính, điện thoại, thông tin cá nhân, quyền giao dịch, tiền tiết kiệm và khả năng phục hồi của cả gia đình<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, thay vì chỉ hỏi <strong>“Làm sao để không bị lừa?”<\/strong>, hãy thử hỏi: <strong>“Nếu hôm nay tôi vẫn bị lừa, tôi còn những lớp bảo vệ nào để ngăn thiệt hại lan rộng?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một hệ thống bảo vệ tốt không phụ thuộc vào một biện pháp duy nhất. Nó được tạo thành từ nhiều lớp: <strong>nhận biết → xác minh → phòng ngừa → giới hạn thiệt hại → ứng phó → phục hồi → chuyển giao rủi ro khi phù hợp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó cũng chính là tư duy của <strong>Protection Discovery – Khám phá Bảo vệ<\/strong>: <strong>không bắt đầu từ sản phẩm, mà bắt đầu từ điều con người thực sự cần bảo vệ<\/strong><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/11%20Lua%20Dao\/1%20Lua%20dao.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/11%20Lua%20Dao\/1%20Lua%20dao.png","tags":"lừa đảo trực tuyến,mất tiền trong tài khoản,lừa đảo ngân hàng,giả mạo AI,Deepfake,bảo vệ tài khoản,bảo vệ tài chính,rủi ro tài chính số,an toàn ngân hàng số,Protection Gap,khoảng trống bảo vệ,bảo vệ gia đình,iProtect","count_view":0,"seo_name":"toi-lo-bi-lua-dao-mat-tien-trong-tai-khoan-lam-the-nao-de-bao-ve-tai-chinh-gia-dinh","date_update":0,"date_created_format":"1789188639","meta_title":"Nếu bị lừa mất tiền trong tài khoản, bạn còn những lớp bảo vệ nào?","meta_desc":"Lừa đảo trực tuyến, giả danh và công nghệ AI có thể khiến tiền trong tài khoản của bất kỳ gia đình nào gặp rủi ro. iProtect giúp bạn nhận diện mức độ phơi nhiễm, kiểm tra sức chịu đựng tài chính, xác định khoảng trống bảo vệ và xây các lớp phòng ngừa, xác","meta_keyword":"lừa đảo mất tiền trong tài khoản,bị lừa chuyển tiền phải làm gì,cách bảo vệ tài khoản ngân hàng,lừa đảo ngân hàng online,giả giọng nói AI lừa đảo,Deepfake lừa đảo,bảo vệ tiền trong tài khoản,phòng tránh lừa đảo trực tuyến,rủi ro tài chính số,bảo vệ tài ch","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/toi-lo-bi-lua-dao-mat-tien-trong-tai-khoan-lam-the-nao-de-bao-ve-tai-chinh-gia-dinh"},{"id":80848,"name":"Vay mua nhà 10–20 năm: Nếu người trụ cột gặp biến cố, gia đình có giữ được nhà không?","desc":"<p><strong>Gia đình đang vay mua nhà cần những lớp bảo vệ nào?<\/strong> Khoản vay mua nhà không chỉ là nghĩa vụ trả góp hàng tháng mà còn khiến ngôi nhà gắn chặt với thu nhập, người trụ cột, quỹ dự phòng và khả năng chống chịu tài chính của cả gia đình. Chuyên đề giúp nhìn toàn diện từ <strong>dòng tiền trả nợ, sức khỏe và khả năng lao động của người trụ cột, quỹ dự phòng, bảo vệ căn nhà, trách nhiệm với bên thứ ba đến khả năng phục hồi sau biến cố<\/strong>, qua đó xác định Income Protection Gap, Debt Protection Gap và Home Protection Gap trước khi lựa chọn giải pháp phù hợp.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Gia đình đang vay mua nhà cần những lớp bảo vệ nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mua nhà bằng vốn vay là một trong những quyết định tài chính lớn nhất của nhiều gia đình. Một căn nhà có thể mang lại sự ổn định, tích lũy tài sản và môi trường sống lâu dài cho con cái, nhưng khoản vay đi kèm cũng tạo ra một nghĩa vụ kéo dài 10, 20 hoặc thậm chí nhiều năm. Trong suốt khoảng thời gian đó, ngân hàng vẫn cần được thanh toán đúng hạn bất kể gia đình đang thuận lợi hay vừa gặp biến cố. Vì vậy, câu hỏi quan trọng không chỉ là <strong>“Gia đình có đủ khả năng trả khoản vay hôm nay không?”<\/strong>, mà còn là <strong>“Nếu thu nhập giảm, người trụ cột gặp rủi ro, căn nhà bị thiệt hại hoặc lãi suất và chi phí sinh hoạt tăng, gia đình có tiếp tục giữ được ngôi nhà hay không?”<\/strong> Đây chính là lý do khoản vay mua nhà cần được đặt trong một <strong>Home & Income Protection Profile – Hồ sơ Bảo vệ Nhà ở và Thu nhập<\/strong>, thay vì chỉ nhìn như một khoản nợ phải trả hàng tháng.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/1 bao ve nha.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Gia đình đang vay mua nhà cần những lớp bảo vệ nào?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Vay mua nhà làm thay đổi cấu trúc rủi ro của cả gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước khi vay, gia đình có thể có thu nhập, chi phí sinh hoạt, quỹ dự phòng và một số tài sản. Sau khi vay, một nghĩa vụ tài chính dài hạn xuất hiện và được gắn trực tiếp với dòng thu nhập tương lai.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung: <strong>THU NHẬP → CHI PHÍ SINH HOẠT → KHOẢN TRẢ NỢ MUA NHÀ → QUỸ DỰ PHÒNG → CÁC MỤC TIÊU KHÁC.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi mọi thứ bình thường, cấu trúc này vận hành tốt. Nhưng chỉ cần một mắt xích thay đổi, áp lực có thể lan sang toàn bộ hệ thống: <strong>BIẾN CỐ → THU NHẬP GIẢM → DÒNG TIỀN THIẾU HỤT → QUỸ DỰ PHÒNG GIẢM → ÁP LỰC TRẢ NỢ → CẮT GIẢM MỤC TIÊU KHÁC → VAY THÊM\/BÁN TÀI SẢN → NGUY CƠ KHÔNG GIỮ ĐƯỢC NHÀ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Do đó, một căn nhà đang vay không chỉ là <strong>Home Asset – Tài sản Nhà ở<\/strong>. Nó đồng thời tạo ra <strong>Debt Obligation – Nghĩa vụ Nợ<\/strong> và làm tăng mức độ phụ thuộc của gia đình vào khả năng tạo thu nhập trong tương lai.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/1 bao ve vay mua nha.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> “Bản đồ 8 lớp bảo vệ” Vay mua nhà<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>Lớp 1 – Bảo vệ khả năng trả nợ hàng tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lớp đầu tiên và quan trọng nhất. Gia đình cần biết chính xác mỗi tháng phải dành bao nhiêu phần thu nhập cho khoản vay và sau khi trả nợ còn bao nhiêu để duy trì cuộc sống.<\/span><\/p><p><span style=\"color:#006600;\">Giả sử tổng thu nhập gia đình là 50 triệu đồng\/tháng, chi phí thiết yếu 25 triệu và khoản trả nợ nhà 15 triệu. Như vậy ít nhất 40 triệu đồng dòng tiền hàng tháng đã có mục đích tương đối rõ ràng. Nếu nguồn thu chính giảm 20 triệu, bài toán lập tức thay đổi.<\/span><\/p><p><span style=\"color:#006600;\">Không nên chỉ hỏi: <strong>“Hiện tại có trả được nợ không?”<\/strong> mà nên kiểm tra: <strong>“Nếu thu nhập giảm 20%, 30%, 50% hoặc mất hoàn toàn một nguồn thu, gia đình còn trả được nợ trong bao lâu?”<\/strong> Đây là <strong>Debt Service Resilience – Khả năng Chống chịu Nghĩa vụ Trả nợ<\/strong>. Một khoản vay phù hợp ở thời điểm thu nhập tốt chưa chắc vẫn phù hợp khi dòng tiền thay đổi.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 2 – Quỹ dự phòng dành cho cả cuộc sống và khoản vay<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình đang vay mua nhà càng cần hiểu đúng vai trò của quỹ dự phòng. Nếu chỉ tính chi phí sinh hoạt mà quên khoản trả nợ, Financial Runway có thể bị đánh giá cao hơn thực tế.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ chi phí thiết yếu là 25 triệu đồng\/tháng và khoản vay 15 triệu. Khi đó nhu cầu tối thiểu có thể lên tới khoảng 40 triệu đồng mỗi tháng trước những chi phí bất thường khác.<\/span><\/p><p><span style=\"color:#006600;\">Nếu gia đình có 240 triệu đồng quỹ dự phòng: <strong>240 ÷ 40 = khoảng 6 tháng.<\/strong> Nếu chỉ lấy 240 ÷ 25, gia đình có thể tưởng rằng mình có gần 10 tháng dự phòng. Nhưng khoản vay không tự biến mất khi thu nhập dừng lại.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy đối với gia đình có khoản vay nhà: <strong>FINANCIAL RUNWAY = NGUỒN LỰC THANH KHOẢN ÷ (CHI PHÍ THIẾT YẾU + NGHĨA VỤ NỢ – THU NHẬP CÒN LẠI).<\/strong> Con số cần tính không phải chỉ là <strong>Emergency Fund – Quỹ dự phòng<\/strong>, mà là <strong>Debt-adjusted Financial Runway – Thời gian Duy trì Tài chính sau khi tính cả nghĩa vụ nợ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 3 – Bảo vệ người trụ cột tạo ra dòng tiền trả nợ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một khoản vay 15–20 năm thực chất dựa vào một giả định rất lớn: <strong>gia đình sẽ tiếp tục có khả năng tạo ra thu nhập trong tương lai<\/strong>. Nếu người trụ cột đang tạo 70% thu nhập gia đình, chính khả năng lao động của người đó là một trong những tài sản quan trọng đứng phía sau căn nhà.<\/span><\/p><p><span style=\"color:#006600;\">Có thể nhìn: <strong>NGƯỜI TRỤ CỘT → KHẢ NĂNG LAO ĐỘNG → THU NHẬP → TRẢ NỢ → GIỮ NHÀ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu khả năng lao động bị suy giảm do bệnh hoặc tai nạn, vấn đề không chỉ là chi phí chữa bệnh. Gia đình còn phải tiếp tục trả khoản vay trong khi thu nhập có thể giảm đáng kể. Đây là điểm chuyên đề này kết nối trực tiếp với bài <strong>“Người trụ cột mất khả năng lao động: điều gì xảy ra với tài chính gia đình?”<\/strong> Một gia đình có căn nhà giá trị lớn nhưng phụ thuộc gần như hoàn toàn vào thu nhập của một người vẫn có thể có <strong>Income Protection Gap<\/strong> đáng kể.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 4 – Bảo vệ trước bệnh tật và tai nạn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một biến cố sức khỏe có thể tấn công tài chính gia đình từ hai phía: <strong>CHI PHÍ Y TẾ ↑ + THU NHẬP ↓.<\/strong> Nếu đồng thời tồn tại khoản vay mua nhà, tác động thứ ba xuất hiện: <strong>NGHĨA VỤ TRẢ NỢ → VẪN TIẾP TỤC.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>BỆNH\/TẠI NẠN → CHI PHÍ ĐIỀU TRỊ → GIẢM KHẢ NĂNG LAO ĐỘNG → GIẢM THU NHẬP → QUỸ DỰ PHÒNG GIẢM → ÁP LỰC KHOẢN VAY.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">BHYT, các quyền lợi sức khỏe, phúc lợi doanh nghiệp, quỹ dự phòng và những giải pháp bảo vệ hiện có cần được đặt cạnh nhau để xem chúng giải quyết được phần nào của chuỗi tác động.<\/span><\/p><p><span style=\"color:#006600;\">Có BHYT không đồng nghĩa khoản vay đã được bảo vệ. Có bảo hiểm sức khỏe cũng không tự động đồng nghĩa thu nhập đã được thay thế. Mỗi lớp giải quyết một vấn đề khác nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 5 – Bảo vệ chính căn nhà<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình không chỉ cần bảo vệ <strong>khả năng trả tiền cho căn nhà<\/strong>, mà còn cần bảo vệ <strong>giá trị sử dụng và tài chính của chính tài sản đó<\/strong>. Nhà ở có thể đối mặt với những rủi ro như cháy, nổ, sự cố điện, nước, thiên tai, hư hỏng tài sản bên trong hoặc những sự kiện khác tùy loại hình nhà ở và điều kiện thực tế.<\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm cần phân biệt rõ: <strong>BẢO VỆ KHOẢN VAY ≠ BẢO VỆ CĂN NHÀ.<\/strong> và: <strong>BẢO VỆ CĂN NHÀ ≠ BẢO VỆ TOÀN BỘ TÀI SẢN BÊN TRONG.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giá trị thị trường của căn nhà, giá trị công trình, giá trị nội thất, tài sản cá nhân và chi phí phục hồi sau biến cố là những khái niệm khác nhau. Một gia đình có thể vẫn trả khoản vay bình thường nhưng gặp thiệt hại lớn đối với căn nhà. Ngược lại, căn nhà hoàn toàn nguyên vẹn nhưng người trụ cột mất thu nhập thì khả năng trả nợ vẫn có thể gặp vấn đề.<\/span><\/p><p><span style=\"color:#006600;\">Hai rủi ro cần hai lớp nhìn khác nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 6 – Bảo vệ trách nhiệm với người khác<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một ngôi nhà không tồn tại biệt lập. Đặc biệt với căn hộ chung cư hoặc nhà ở mật độ cao, sự cố tại một căn có thể ảnh hưởng tới tài sản của hàng xóm hoặc bên thứ ba.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một sự cố nước từ căn hộ của gia đình gây thiệt hại cho căn bên dưới. Một sự cố cháy có thể lan sang khu vực khác. Khi đó vấn đề không chỉ còn là: <strong>“Nhà mình thiệt hại bao nhiêu?”<\/strong> mà còn: <strong>“Gia đình có thể phải chịu trách nhiệm tài chính với người khác bao nhiêu?”<\/strong> Đây là <strong>Liability Protection – Bảo vệ Trách nhiệm<\/strong>. Với một gia đình đang gánh khoản vay lớn, một nghĩa vụ tài chính bất ngờ với bên thứ ba có thể tiếp tục làm giảm khả năng trả nợ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 7 – Bảo vệ khả năng ở và phục hồi sau biến cố<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một căn nhà có thể chưa bị mất hoàn toàn nhưng tạm thời không thể ở. Gia đình khi đó có thể phát sinh chi phí thuê nơi ở khác, di chuyển, lưu trữ đồ đạc, sửa chữa và nhiều khoản sinh hoạt bổ sung. Do đó cần thêm một câu hỏi: <strong>“Nếu căn nhà không thể sử dụng trong 3–6 tháng nhưng khoản vay vẫn phải trả, gia đình có đủ tiền vừa trả nợ vừa thuê chỗ ở tạm thời không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là <strong>Temporary Housing & Recovery Gap – Khoảng trống Nhà ở Tạm thời và Phục hồi<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một biến cố nhà ở có thể tạo ra tình huống: <strong>TRẢ NỢ NHÀ CŨ + THUÊ NHÀ TẠM + CHI PHÍ PHỤC HỒI + CHI PHÍ SINH HOẠT.<\/strong> Nếu không tính trước, Financial Runway có thể rút ngắn rất nhanh.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Lớp 8 – Bảo vệ trước biến động của khoản vay<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không phải tất cả rủi ro đều đến từ bệnh tật hay tai nạn. Chính cấu trúc khoản vay cũng cần được hiểu rõ: dư nợ còn lại, kỳ hạn, lịch trả nợ, cơ chế lãi suất, thời điểm điều chỉnh lãi suất, nghĩa vụ theo hợp đồng và khả năng trả nợ nếu chi phí tài chính thay đổi.<\/span><\/p><p><span style=\"color:#006600;\">Một gia đình cần biết:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Dư nợ hiện tại bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Mỗi tháng đang trả bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Khoản trả nợ có thể thay đổi trong tương lai không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu chi phí trả nợ tăng, ngân sách gia đình chịu được đến mức nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu cần cơ cấu lại dòng tiền, những lựa chọn nào thực sự tồn tại theo hợp đồng và quy định áp dụng?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây là <strong>Loan Structure Risk – Rủi ro Cấu trúc Khoản vay<\/strong>. Không nên xây kế hoạch bảo vệ dựa trên giả định rằng khoản thanh toán hiện tại sẽ luôn giữ nguyên trong toàn bộ thời gian vay nếu hợp đồng không bảo đảm điều đó.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Đừng chỉ nhìn giá trị căn nhà, hãy nhìn dư nợ và khả năng giữ nhà<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử căn nhà trị giá 5 tỷ đồng và dư nợ chỉ còn 1 tỷ. Cấu trúc rủi ro khác với một gia đình cũng sở hữu căn nhà 5 tỷ nhưng còn nợ 4 tỷ. Do đó, Home Protection Profile cần phân biệt:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>HOME VALUE – Giá trị Nhà<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>OUTSTANDING LOAN – Dư nợ Còn lại<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>MONTHLY DEBT SERVICE – Nghĩa vụ Trả nợ Hàng tháng<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>HOUSEHOLD INCOME – Thu nhập Gia đình<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>LIQUID RESERVE – Nguồn lực Thanh khoản<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>DEPENDENTS – Người Phụ thuộc<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Giá nhà tăng không tự động làm khả năng trả nợ hàng tháng mạnh hơn. Đây cũng giống nguyên tắc đã phân tích ở chuyên đề trước: <strong>GIÀU TÀI SẢN KHÔNG ĐỒNG NGHĨA MẠNH VỀ DÒNG TIỀN.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/1 Bao ve Khoan vay.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Đừng chỉ nhìn giá trị căn nhà, hãy nhìn dư nợ và khả năng giữ nhà<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\">Một căn nhà trị giá nhiều tỷ đồng vẫn có thể trở thành áp lực nếu gia đình thiếu tiền mặt để duy trì khoản vay.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Hãy thử Stress Test khoản vay ở 4 kịch bản - <\/strong>Thay vì chỉ kiểm tra điều kiện hiện tại, gia đình có thể thực hiện một <strong>Stress Test – Bài kiểm tra Sức chịu đựng Tài chính<\/strong>.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Kịch bản 1 – Thu nhập giảm 30%:<\/strong> Gia đình còn trả được khoản vay và chi phí thiết yếu không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 2 – Mất nguồn thu chính trong 6 tháng:<\/strong> Quỹ dự phòng duy trì được tới tháng nào?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 3 – Người trụ cột mất khả năng lao động 24 tháng:<\/strong> Gia đình có phải dùng quỹ học tập, bán đầu tư hoặc vay thêm không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 4 – Nhà gặp thiệt hại lớn đồng thời thu nhập bị ảnh hưởng:<\/strong> Gia đình có đủ nguồn lực cho khoản vay, sinh hoạt và phục hồi tài sản không?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Bài kiểm tra này giúp chuyển câu hỏi <strong>“Khoản vay hiện tại có trả nổi không?”<\/strong> thành câu hỏi quan trọng hơn: <strong>“Khoản vay có còn chịu đựng được khi gia đình gặp biến cố không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Nếu một người trụ cột không còn nữa, khoản vay sẽ ra sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một trong những kịch bản nghiêm trọng nhất cần được gia đình nhìn nhận từ trước. Không nên mặc định rằng khi người vay gặp biến cố thì khoản nợ tự động biến mất. Việc xử lý nghĩa vụ cụ thể phụ thuộc vào cấu trúc khoản vay, người vay, đồng nghĩa vụ, tài sản bảo đảm, các hợp đồng liên quan và quy định pháp luật áp dụng.<\/span><\/p><p><span style=\"color:#006600;\">Ở góc độ Protection Discovery, điều cần kiểm tra là: <strong>DƯ NỢ CÒN LẠI → NGƯỜI CÓ NGHĨA VỤ → NGUỒN LỰC HIỆN CÓ → KHẢ NĂNG CỦA NGƯỜI CÒN LẠI → CÁC LỚP BẢO VỆ LIÊN QUAN → DEBT PROTECTION GAP.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu gia đình không biết câu trả lời cho chuỗi này, đó chính là một tín hiệu cần rà soát hồ sơ khoản vay và cấu trúc bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Debt Protection Gap – Khoảng trống Bảo vệ Khoản vay xuất hiện ở đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể hiểu đơn giản rằng Debt Protection Gap xuất hiện khi <strong>khả năng tài chính còn lại của gia đình không đủ duy trì nghĩa vụ nợ trong một kịch bản rủi ro nhất định<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ gia đình còn dư nợ 1,5 tỷ đồng, trả 18 triệu\/tháng. Nếu người trụ cột mất thu nhập, gia đình vẫn còn nguồn thu khác nhưng sau chi phí thiết yếu chỉ có thể dành 8 triệu cho khoản vay. Phần thiếu 10 triệu mỗi tháng tạo ra áp lực dòng tiền.<\/span><\/p><p><span style=\"color:#006600;\">Nếu quỹ dự phòng có thể bù 10 triệu trong 12 tháng, gia đình đang mua được khoảng một năm thời gian. Nhưng nếu sau một năm thu nhập chưa phục hồi, khoảng trống lại xuất hiện. Vì vậy Debt Protection Gap cần nhìn <strong>theo thời gian<\/strong>, tương tự Income Protection Gap.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/1 Khoang trong vay mua nha.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Khoảng trống Bảo vệ Khoản vay xuất hiện ở đâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Debt Protection Gap không đồng nghĩa Insurance Gap<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây tiếp tục là nguyên tắc cốt lõi. Phát hiện khoảng trống bảo vệ khoản vay không có nghĩa giải pháp duy nhất là mua thêm bảo hiểm.<\/span><\/p><p><span style=\"color:#006600;\">Khoảng trống có thể được giảm bằng cách tăng quỹ dự phòng, giảm dư nợ, điều chỉnh tỷ lệ chi phí cố định, tăng nguồn thu thứ hai, tăng tài sản thanh khoản, giảm đòn bẩy, xem xét lại cấu trúc vay khi phù hợp hoặc sử dụng các giải pháp chuyển giao rủi ro thích hợp.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>DEBT PROTECTION GAP ≠ INSURANCE GAP.<\/strong> Mô hình đúng vẫn là: <strong>PROFILE → RISK → IMPACT → EXISTING PROTECTION → GAP → PRIORITY → SOLUTION MIX.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Gia đình vay mua nhà nên có ít nhất một “Bản đồ 8 lớp bảo vệ”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể tóm tắt toàn bộ chuyên đề thành tám lớp:<\/span><\/p><p><span style=\"color:#006600;\"><strong>1. Dòng tiền trả nợ:<\/strong> thu nhập hiện tại có đủ khỏe?<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Quỹ dự phòng:<\/strong> nếu mất thu nhập, duy trì được bao lâu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Người trụ cột:<\/strong> nếu khả năng tạo thu nhập suy giảm, ai tiếp tục trả nợ?<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Sức khỏe & tai nạn:<\/strong> biến cố có đồng thời làm tăng chi phí và giảm thu nhập?<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Căn nhà & tài sản:<\/strong> nếu nhà bị thiệt hại, nguồn lực phục hồi đến từ đâu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Trách nhiệm:<\/strong> nếu sự cố gây thiệt hại cho người khác, gia đình chịu được bao nhiêu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Nhà ở tạm thời & phục hồi:<\/strong> nếu không thể ở trong nhà, gia đình duy trì hai lớp chi phí được bao lâu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Cấu trúc khoản vay:<\/strong> dư nợ, lãi suất, kỳ hạn và nghĩa vụ thay đổi thế nào theo thời gian?<\/span><\/p><p><span style=\"color:#006600;\">Tám lớp này cho thấy <strong>bảo vệ căn nhà đang vay không phải chỉ là mua một sản phẩm bảo hiểm cho căn nhà<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi gia đình đang vay mua nhà nên tự kiểm tra<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy thử trả lời 10 câu hỏi: Dư nợ hiện tại còn bao nhiêu? Mỗi tháng phải trả cả khoản vay và chi phí thiết yếu bao nhiêu? Người nào tạo ra phần lớn dòng tiền trả nợ? Nếu người đó mất thu nhập, nguồn thu còn lại là bao nhiêu? Quỹ dự phòng có thể duy trì khoản vay và cuộc sống trong bao nhiêu tháng? Gia đình có bao nhiêu người phụ thuộc? Nếu người trụ cột bệnh nặng hoặc mất khả năng lao động, chi phí mới nào xuất hiện? Căn nhà và tài sản bên trong hiện được bảo vệ trước những rủi ro nào? Nếu căn nhà không thể ở trong sáu tháng, gia đình có đủ khả năng vừa trả nợ vừa thuê chỗ ở khác không? Và nếu biến cố kéo dài 24 tháng, gia đình có phải vay thêm, bán tài sản hoặc từ bỏ mục tiêu quan trọng nào không?<\/span><\/p><p><span style=\"color:#006600;\">Nếu một số câu hỏi chưa có câu trả lời, đó không có nghĩa gia đình đang thiếu bảo hiểm. Nó có nghĩa <strong>Hồ sơ Bảo vệ Nhà ở và Thu nhập vẫn còn những dữ liệu cần được làm rõ<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/1 cau hoi bao ve nha.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi gia đình đang vay mua nhà nên tự kiểm tra<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ khoản vay mua nhà đến Home & Income Protection Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một nút kết nối dữ liệu rất giá trị trong cấu trúc iProtect, bởi khoản vay mua nhà liên kết nhiều Profile vốn trước đây có thể được nhìn riêng lẻ. <strong>GIA ĐÌNH → NGÔI NHÀ → GIÁ TRỊ NHÀ → DƯ NỢ → KHOẢN TRẢ HÀNG THÁNG → NGƯỜI TRỤ CỘT → THU NHẬP → NGƯỜI PHỤ THUỘC → CHI PHÍ THIẾT YẾU → QUỸ DỰ PHÒNG → BẢO VỆ HIỆN CÓ → RỦI RO SỨC KHỎE → RỦI RO TÀI SẢN → TRÁCH NHIỆM → KỊCH BẢN 6\/12\/24 THÁNG → FINANCIAL RUNWAY → INCOME PROTECTION GAP → DEBT PROTECTION GAP → HOME PROTECTION GAP → PRIORITY → SOLUTION MIX.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây cũng là ví dụ rất rõ về lý do các chuyên đề của iProtect không nên tồn tại như những bài SEO độc lập. <strong>Người trụ cột<\/strong>, <strong>Mất thu nhập 6 tháng<\/strong>, <strong>Quỹ dự phòng<\/strong>, <strong>Bệnh hiểm nghèo<\/strong>, <strong>Bảo vệ căn hộ<\/strong>, <strong>Home Protection Profile<\/strong> và <strong>Income Protection Profile<\/strong> thực chất đang mô tả những phần khác nhau của cùng một gia đình. Khoản vay mua nhà chính là một <strong>relationship – mối quan hệ dữ liệu<\/strong> kết nối chúng lại.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/1 Ho so mua nha.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ khoản vay mua nhà đến Home & Income Protection Profile<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Câu hỏi cuối cùng không phải “Có đủ tiền trả góp tháng này không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể đang trả khoản vay rất tốt hôm nay nhưng vẫn có khoảng trống bảo vệ lớn nếu cấu trúc tài chính phụ thuộc quá mạnh vào một nguồn thu nhập, quỹ dự phòng thấp, dư nợ cao hoặc căn nhà chưa được bảo vệ phù hợp trước những rủi ro quan trọng.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, câu hỏi cuối cùng nên là: <strong>“Nếu ngày mai nguồn thu chính của gia đình giảm mạnh hoặc biến mất, chúng ta có thể tiếp tục trả khoản vay, duy trì cuộc sống, bảo vệ con cái và giữ được căn nhà trong 6, 12 và 24 tháng hay không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu câu trả lời chưa chắc chắn, việc tiếp theo không phải lập tức tìm một sản phẩm bảo hiểm. Trước tiên cần xác định <strong>điểm yếu nằm ở dòng tiền, quỹ dự phòng, người trụ cột, khoản vay, tài sản, trách nhiệm hay khả năng phục hồi<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Đó chính là cách iProtect chuyển câu chuyện từ <strong>“Gia đình vay mua nhà nên mua bảo hiểm gì?”<\/strong> sang một câu hỏi rộng và có giá trị hơn: <strong>“Gia đình cần xây những lớp bảo vệ nào để một biến cố tài chính không biến khoản vay mua nhà thành nguy cơ mất đi chính ngôi nhà mà cả gia đình đã dành nhiều năm để xây dựng?” <\/strong>Và từ đó, hành trình trở nên rõ ràng: <strong>NHÀ → KHOẢN VAY → THU NHẬP → NGƯỜI TRỤ CỘT → QUỸ DỰ PHÒNG → RỦI RO → KHẢ NĂNG CHỐNG CHỊU → PROTECTION GAP → HỒ SƠ BẢO VỆ → GIẢI PHÁP.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/1 Cho bao ve Nha.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\">Đây là một trong những điểm giao rất mạnh giữa <strong>Home Protection Profile<\/strong> và <strong>Income Protection Profile<\/strong>, đồng thời có thể trở thành một trong những cụm dữ liệu quan trọng nhất của iProtect vì nó bắt đầu từ một nhu cầu đời sống rất thật: <strong>không chỉ sở hữu được nhà, mà còn đủ khả năng giữ được nhà khi gia đình gặp biến cố.<\/strong><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/3.%20BH%20Nha%20v%C3%A0%20TS\/1%20bao%20ve%20nha.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/3.%20BH%20Nha%20v%C3%A0%20TS\/1%20bao%20ve%20nha.png","tags":"vay mua nhà,gia đình vay mua nhà,bảo vệ khoản vay,bảo vệ nhà ở,bảo vệ người trụ cột,trả nợ mua nhà,quỹ dự phòng,mất thu nhập,khoản vay ngân hàng,dư nợ mua nhà,tài chính gia đình,bảo vệ thu nhập,Home Protection,Income Protection,Debt Protection,Debt Protection Gap,Income Protection Gap,Home Protection Gap,Hồ sơ Bảo vệ Nhà ở,Hồ sơ Bảo vệ Thu nhập,Protection Gap,Protection Discovery,iProtect","count_view":0,"seo_name":"vay-mua-nha-1020-nam-neu-nguoi-tru-cot-gap-bien-co-gia-dinh-co-giu-duoc-nha-khong","date_update":0,"date_created_format":"1788353993","meta_title":"Gia đình đang vay mua nhà cần những lớp bảo vệ nào?","meta_desc":"Gia đình đang vay mua nhà cần bảo vệ không chỉ căn nhà mà cả dòng tiền trả nợ, người trụ cột, quỹ dự phòng và khả năng phục hồi sau biến cố. iProtect giúp kiểm tra kịch bản mất thu nhập, bệnh tật, tai nạn, thiệt hại nhà ở và xác định Income Protection Gap","meta_keyword":"gia đình vay mua nhà cần bảo vệ gì,vay mua nhà cần chuẩn bị gì,đang vay mua nhà cần bảo hiểm gì,bảo vệ khoản vay mua nhà,người trụ cột vay mua nhà,mất thu nhập khi đang vay mua nhà,mất việc có trả được nợ mua nhà không,quỹ dự phòng khi vay mua nhà,quỹ dự","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/vay-mua-nha-1020-nam-neu-nguoi-tru-cot-gap-bien-co-gia-dinh-co-giu-duoc-nha-khong"},{"id":80846,"name":"Người trụ cột mất khả năng lao động: Điều gì xảy ra với tài chính gia đình?","desc":"<p><strong>Người trụ cột mất khả năng lao động: điều gì xảy ra với tài chính gia đình?<\/strong> Đây không chỉ là rủi ro mất một khoản lương hàng tháng. Khi khả năng lao động suy giảm, gia đình có thể đồng thời đối mặt với <strong>thu nhập giảm, chi phí y tế và chăm sóc tăng, quỹ dự phòng bị tiêu hao, khoản vay vẫn tiếp tục và các mục tiêu của con cái bị ảnh hưởng<\/strong>. Chuyên đề giúp nhìn người trụ cột dưới góc độ <strong>năng lực tạo thu nhập dài hạn<\/strong>, kiểm tra mức độ phụ thuộc tài chính của gia đình và xác định Income Protection Gap trước các kịch bản 6, 12 và 24 tháng.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Người trụ cột mất khả năng lao động: điều gì xảy ra với tài chính gia đình?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong nhiều gia đình, người trụ cột không nhất thiết là người kiếm nhiều tiền nhất, mà là người tạo ra phần thu nhập mà cuộc sống của những thành viên còn lại đang phụ thuộc vào. Tiền nhà, khoản vay, học phí của con, sinh hoạt hàng tháng, chăm sóc cha mẹ và các kế hoạch tương lai có thể đều được xây dựng trên giả định rằng nguồn thu nhập này sẽ tiếp tục trong nhiều năm. Nhưng nếu một ngày người trụ cột vẫn còn sống, vẫn cần được chăm sóc, nhưng <strong>không còn khả năng làm việc như trước<\/strong>, điều gì sẽ xảy ra với tài chính gia đình? Đây là một rủi ro đặc biệt bởi nó có thể tạo ra tác động kép: <strong>thu nhập giảm trong khi chi phí của gia đình lại tăng<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Nguoi tru cot Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Người trụ cột mất khả năng lao động<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Mất khả năng lao động khác với mất việc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mất việc thường là tình trạng nguồn thu nhập bị gián đoạn nhưng khả năng lao động của một người vẫn còn. Họ có thể tìm công việc mới, chuyển nghề, làm việc tạm thời hoặc tạo một nguồn thu khác. Mất khả năng lao động lại khác. Nguyên nhân có thể đến từ bệnh tật, tai nạn hoặc suy giảm chức năng khiến một người không thể tiếp tục công việc hiện tại, phải giảm thời gian làm việc hoặc không còn khả năng tạo thu nhập như trước.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần phân biệt: <strong>MẤT VIỆC → MẤT NGUỒN THU NHẬP HIỆN TẠI, NHƯNG KHẢ NĂNG TẠO THU NHẬP CÓ THỂ VẪN CÒN.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>MẤT KHẢ NĂNG LAO ĐỘNG → CHÍNH NĂNG LỰC TẠO RA THU NHẬP BỊ SUY GIẢM.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sự khác biệt này rất quan trọng. Quỹ dự phòng 6 tháng có thể tạo đủ thời gian để một người khỏe mạnh tìm việc mới, nhưng nếu khả năng lao động bị ảnh hưởng trong nhiều năm thì sáu tháng chỉ là lớp đệm ban đầu.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Người trụ cột mất khả năng lao động tạo ra một hiệu ứng dây chuyền<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy nhìn biến cố này không phải như một sự kiện riêng lẻ mà như một chuỗi tác động: <strong>BỆNH TẬT\/TAI NẠN → SUY GIẢM KHẢ NĂNG LAO ĐỘNG → GIẢM\/MẤT THU NHẬP → CHI PHÍ Y TẾ & PHỤC HỒI → CHI PHÍ CHĂM SÓC → NGƯỜI THÂN CÓ THỂ GIẢM VIỆC → DÒNG TIỀN GIA ĐÌNH THIẾU HỤT → QUỸ DỰ PHÒNG GIẢM → ÁP LỰC KHOẢN VAY → ẢNH HƯỞNG CON CÁI & MỤC TIÊU TƯƠNG LAI.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do mất khả năng lao động có thể nghiêm trọng hơn một hóa đơn y tế lớn. Hóa đơn có thể xuất hiện tại một thời điểm, còn mất thu nhập có thể kéo dài hàng tháng hoặc hàng năm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Tác động thứ nhất: nguồn thu nhập chính giảm hoặc biến mất<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một gia đình có tổng thu nhập 50 triệu đồng\/tháng, trong đó người trụ cột tạo ra 35 triệu và người còn lại tạo ra 15 triệu. Gia đình đã xây dựng mức sống, khoản vay và kế hoạch học tập của con dựa trên dòng tiền 50 triệu.<\/span><\/p><p><span style=\"color:#006600;\">Nếu nguồn thu 35 triệu dừng lại, gia đình không chỉ “mất 35 triệu trong tháng này”. Nếu tình trạng kéo dài một năm, phần thu nhập không còn tạo ra có thể lên tới 420 triệu đồng trước khi xét những thay đổi khác. Nếu kéo dài ba năm, quy mô tác động trở nên hoàn toàn khác.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần nhìn rủi ro này dưới góc độ <strong>Income Replacement – Khả năng Thay thế Thu nhập<\/strong>, chứ không chỉ nhìn quỹ dự phòng hiện có.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Tác động thứ hai: chi phí có thể tăng đúng lúc thu nhập giảm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu người trụ cột mất khả năng lao động do bệnh hoặc tai nạn, gia đình có thể phát sinh thêm chi phí khám chữa bệnh, thuốc, phục hồi chức năng, đi lại, thiết bị hỗ trợ, chăm sóc hoặc điều chỉnh điều kiện sinh hoạt.<\/span><\/p><p><span style=\"color:#006600;\">Khi đó xảy ra nghịch lý: <strong>THU NHẬP ↓ trong khi CHI PHÍ ↑.<\/strong> Đây chính là một trong những kịch bản gây áp lực tài chính mạnh nhất.<\/span><\/p><p><span style=\"color:#006600;\">Nếu trước biến cố gia đình cần 30 triệu đồng\/tháng để duy trì cuộc sống, sau biến cố con số có thể không còn là 30 triệu. Một số chi tiêu có thể giảm, nhưng chi phí y tế và chăm sóc mới lại xuất hiện. Vì vậy khi xây Income Protection Profile, cần tính lại <strong>Post-event Essential Cost – Chi phí Thiết yếu Sau Biến cố<\/strong>, thay vì sử dụng nguyên trạng ngân sách trước đó.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Hieu ung day chuyen Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Người trụ cột mất khả năng lao động tạo ra một hiệu ứng dây chuyền<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✅ Tác động thứ ba: người chăm sóc cũng có thể mất một phần thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là khoảng trống rất dễ bị bỏ qua. Khi một người trong gia đình gặp biến cố nghiêm trọng, người còn lại có thể phải nghỉ việc, giảm giờ làm hoặc từ bỏ một phần cơ hội nghề nghiệp để chăm sóc.<\/span><\/p><p><span style=\"color:#006600;\">Một biến cố xảy ra với <strong>một người<\/strong>, nhưng có thể tác động tới <strong>hai nguồn thu nhập<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ người chồng tạo 35 triệu\/tháng và người vợ tạo 15 triệu. Nếu chồng mất khả năng lao động và vợ phải giảm công việc khiến thu nhập chỉ còn 8 triệu, dòng tiền gia đình không giảm 35 triệu mà giảm tới 42 triệu mỗi tháng. Đây là <strong>Caregiver Income Impact – Tác động Thu nhập của Người chăm sóc<\/strong>, một yếu tố cần được đưa vào Hồ sơ Bảo vệ Thu nhập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Tác động thứ tư: khoản vay không dừng lại khi khả năng lao động dừng lại<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình có thể đang trả vay mua nhà, vay mua xe hoặc những nghĩa vụ tài chính khác. Những khoản này thường được thiết kế dựa trên khả năng tạo thu nhập tại thời điểm vay.<\/span><\/p><p><span style=\"color:#006600;\">Nếu người trụ cột mất khả năng lao động: <strong>THU NHẬP ↓ nhưng NGHĨA VỤ NỢ vẫn tồn tại.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử gia đình cần 25 triệu đồng cho sinh hoạt và trả thêm 15 triệu đồng khoản vay mỗi tháng. Mức dòng tiền tối thiểu thực tế không phải 25 triệu mà là khoảng 40 triệu trước khi tính các chi phí mới do biến cố.<\/span><\/p><p><span style=\"color:#006600;\">Quỹ dự phòng 240 triệu tưởng như đủ gần 10 tháng nếu chỉ nhìn chi phí sinh hoạt 25 triệu, nhưng nếu tổng nhu cầu thực tế là 40 triệu thì runway chỉ khoảng 6 tháng, thậm chí ngắn hơn nếu phát sinh chi phí điều trị.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Khoản vay càng lớn, sự phụ thuộc vào khả năng lao động của người trụ cột càng cần được nhìn rõ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Tác động thứ năm: quỹ dự phòng bắt đầu bị tiêu hao<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Quỹ dự phòng rất quan trọng nhưng chủ yếu là công cụ <strong>mua thời gian<\/strong>. Nếu người trụ cột chỉ tạm thời mất khả năng làm việc và phục hồi sau vài tháng, quỹ có thể thực hiện rất tốt vai trò của mình.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng nếu tình trạng kéo dài nhiều năm, một câu hỏi mới xuất hiện: <strong>Quỹ dự phòng có thể thay thế thu nhập trong bao lâu?<\/strong> Nếu gia đình thiếu 25 triệu đồng mỗi tháng và có 150 triệu quỹ dự phòng, runway cơ bản chỉ khoảng 6 tháng. Sau đó, nếu khả năng lao động chưa phục hồi, gia đình phải chuyển sang những nguồn lực khác.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>QUỸ DỰ PHÒNG = CẦU NỐI TẠM THỜI.<\/strong> Nó rất quan trọng nhưng không nhất thiết là giải pháp cho một khoảng trống thu nhập dài hạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Sau quỹ dự phòng, gia đình bắt đầu sử dụng tài sản dành cho tương lai<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi quỹ dự phòng giảm xuống, các lớp tài sản khác có thể lần lượt được sử dụng: tiền gửi dài hạn, khoản đầu tư, quỹ học tập của con, tài sản kinh doanh, ô tô hoặc bất động sản.<\/span><\/p><p><span style=\"color:#006600;\">Đây là thời điểm một biến cố của hiện tại bắt đầu <strong>ăn vào tương lai<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung: <strong>THU NHẬP MẤT → QUỸ DỰ PHÒNG → TIỀN TIẾT KIỆM → QUỸ MỤC TIÊU → ĐẦU TƯ → VAY NỢ → BÁN TÀI SẢN.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình vẫn có thể tiếp tục sống, nhưng điều đó không đồng nghĩa cấu trúc tài chính vẫn khỏe mạnh. Nếu phải dùng hết quỹ học tập của con hoặc bán tài sản dài hạn để duy trì chi phí thiết yếu, biến cố đã chuyển từ <strong>Income Shock – Cú sốc Thu nhập<\/strong> thành <strong>Long-term Financial Damage – Tổn thương Tài chính Dài hạn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Người trụ cột không chỉ có một loại<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể có <strong>Financial Breadwinner – Người trụ cột về Thu nhập<\/strong>, nhưng cũng có người giữ vai trò chăm sóc con cái, quản lý gia đình hoặc hỗ trợ hoạt động kinh doanh mà giá trị kinh tế không được thể hiện trực tiếp bằng tiền lương.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một người ở nhà chăm sóc hai con không tạo ra thu nhập tiền mặt nhưng nếu người đó mất khả năng thực hiện vai trò này, gia đình có thể phải thuê người chăm trẻ, hỗ trợ việc nhà hoặc thay đổi thời gian làm việc của người còn lại.<\/span><\/p><p><span style=\"color:#006600;\">Do đó, khi xây Protection Profile, không nên chỉ hỏi: <strong>“Ai kiếm nhiều tiền nhất?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">mà nên hỏi: <strong>“Nếu người này không thể tiếp tục vai trò hiện tại, gia đình phải bỏ ra bao nhiêu tiền hoặc mất bao nhiêu thu nhập để thay thế vai trò đó?”<\/strong> Đây là cách nhìn rộng hơn và thực tế hơn về người trụ cột.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Hãy kiểm tra 4 mức độ mất khả năng lao động<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không phải mọi trường hợp đều là “có thể làm việc” hoặc “không thể làm việc”. Có thể xây bốn kịch bản để gia đình dễ hình dung.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Kịch bản 1 – Tạm thời:<\/strong> không thể làm việc trong 3–6 tháng rồi phục hồi. Trọng tâm là quỹ dự phòng, chi phí y tế và khả năng duy trì dòng tiền.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 2 – Kéo dài:<\/strong> không thể làm việc trong 12–24 tháng. Quỹ dự phòng có thể không còn đủ; cần kiểm tra nguồn lực thay thế và nghĩa vụ tài chính.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 3 – Suy giảm một phần:<\/strong> vẫn làm việc nhưng thu nhập chỉ còn 50–70% trước đây. Đây là trường hợp rất đáng chú ý vì thu nhập không mất hoàn toàn nhưng khoảng thiếu hụt có thể kéo dài nhiều năm.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 4 – Mất khả năng tạo thu nhập dài hạn:<\/strong> cấu trúc tài chính của gia đình có thể phải thay đổi căn bản.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Bốn kịch bản này quan trọng hơn việc chỉ hỏi <strong>“Có mất khả năng lao động hay không?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Muc do mat kha nang iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Hãy kiểm tra 4 mức độ mất khả năng lao động<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy thử bài kiểm tra 6 – 12 – 24 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử từ ngày mai người trụ cột không còn tạo ra thu nhập. Hãy kiểm tra:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Sau 6 tháng:<\/strong> quỹ dự phòng còn bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau 12 tháng:<\/strong> gia đình đã phải sử dụng tiền dành cho mục tiêu khác chưa?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau 24 tháng:<\/strong> có phải vay thêm hoặc bán tài sản không?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nhưng với mất khả năng lao động, nên thêm một câu hỏi dài hạn: <strong>Nếu nguồn thu nhập này không bao giờ trở lại mức cũ, gia đình sẽ phải thay đổi điều gì?<\/strong> Đây là điểm khác biệt lớn so với bài kiểm tra mất thu nhập sáu tháng trước đó. Chúng ta chuyển từ <strong>Financial Runway – Đường băng Tài chính<\/strong> sang <strong>Long-term Income Resilience – Khả năng Chống chịu Thu nhập Dài hạn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Có BHYT và bảo hiểm sức khỏe vẫn có thể còn khoảng trống thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">BHYT và bảo hiểm sức khỏe chủ yếu liên quan đến những chi phí y tế trong phạm vi áp dụng tương ứng. Nhưng một gia đình còn phải kiểm tra một vấn đề khác: <strong>dòng thu nhập bị mất được thay thế bằng nguồn nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một phần viện phí đã được hỗ trợ hoặc thanh toán nhưng người trụ cột không thể làm việc trong hai năm. Gia đình vẫn phải duy trì sinh hoạt, khoản vay, con cái và nhiều nghĩa vụ khác.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần tách: <strong>MEDICAL COST GAP – Khoảng trống Chi phí Y tế<\/strong> khỏi: <strong>INCOME PROTECTION GAP – Khoảng trống Bảo vệ Thu nhập.<\/strong> Hai khoảng trống có liên hệ nhưng không phải một.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Có bảo hiểm cũng chưa đủ để kết luận Income Protection Gap đã được giải quyết<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tương tự, không thể chỉ nhìn số lượng hợp đồng bảo hiểm. Cần hiểu chính xác các quyền lợi hiện có bảo vệ sự kiện nào, trong điều kiện nào, với mức quyền lợi và thời gian như thế nào.<\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có nhiều sản phẩm nhưng phần thu nhập phụ thuộc vào người trụ cột vẫn có thể chưa được bảo vệ tương xứng. Ngược lại, một gia đình có quỹ dự phòng lớn, ít nợ, nhiều nguồn thu, tài sản thanh khoản và khả năng phục hồi cao có thể có khoảng trống thấp hơn. Do đó: <strong>SỐ HỢP ĐỒNG BẢO HIỂM ≠ MỨC ĐỘ BẢO VỆ THU NHẬP.<\/strong> Muốn biết Gap, phải nhìn toàn bộ cấu trúc.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Cách tính Income Protection Gap cần nhìn theo thời gian<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với mất thu nhập ngắn hạn, chúng ta có thể tính theo số tháng. Với mất khả năng lao động dài hạn, bài toán cần rộng hơn. Một mô hình đơn giản có thể bắt đầu: <strong>Nhu cầu tài chính trong thời gian cần bảo vệ – Thu nhập còn lại – Quỹ dự phòng có thể sử dụng – Nguồn lực thanh khoản – Quyền lợi\/phúc lợi phù hợp – Các nguồn thay thế khác = Income Protection Gap.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ gia đình cần 360 triệu đồng để duy trì 12 tháng sau biến cố. Người còn lại có thể đóng góp 120 triệu, quỹ dự phòng sử dụng được 100 triệu và các nguồn lực phù hợp khác tương đương 60 triệu.<\/span><\/p><p><span style=\"color:#006600;\">Khoảng thiếu hụt sơ bộ: <strong>360 – 120 – 100 – 60 = 80 triệu đồng. <\/strong>Nhưng nếu mất khả năng lao động kéo dài năm năm, không thể đơn giản nhân 80 triệu lên năm lần. Thu nhập, chi phí, khả năng phục hồi, tài sản, khoản vay và nhu cầu gia đình đều thay đổi theo thời gian. Vì vậy Profile cần được cập nhật theo từng kịch bản thay vì tạo ra một con số “bảo vệ chuẩn” cố định.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Gap Nguoi tru cot.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Cách tính Income Protection Gap cần nhìn theo thời gian<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Income Protection Gap không đồng nghĩa phải mua thêm bảo hiểm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây tiếp tục là nguyên tắc quan trọng của iProtect.<\/span><\/p><p><span style=\"color:#006600;\">Nếu phát hiện khoảng trống thu nhập, giải pháp có thể bao gồm: tăng quỹ dự phòng, giảm khoản vay, giảm chi phí cố định, xây nguồn thu thứ hai, tăng tài sản thanh khoản, nâng cao khả năng chuyển đổi nghề nghiệp, chuẩn bị kế hoạch phục hồi, tận dụng phúc lợi hiện có hoặc xem xét các giải pháp chuyển giao rủi ro phù hợp.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>INCOME PROTECTION GAP ≠ INSURANCE GAP. <\/strong>Và: <strong>PROFILE → GAP → PRIORITY → SOLUTION MIX<\/strong>chứ không phải: <strong>PROFILE → GAP → MUA BẢO HIỂM.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sự khác biệt này rất quan trọng nếu iProtect muốn đứng ở vị trí <strong>Protection Discovery – Khám phá Nhu cầu Bảo vệ<\/strong>, thay vì trở thành một website bắt đầu bằng sản phẩm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi người trụ cột nên tự kiểm tra<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể bắt đầu bằng 10 câu hỏi: Ai đang tạo ra phần lớn thu nhập? Bao nhiêu phần trăm chi phí gia đình phụ thuộc vào người đó? Nếu người đó không thể làm việc từ ngày mai, nguồn thu nào vẫn còn? Chi phí thiết yếu mỗi tháng là bao nhiêu? Có những khoản vay nào phải tiếp tục? Quỹ dự phòng duy trì được bao nhiêu tháng? Có bao nhiêu người phụ thuộc? Nếu nguyên nhân là bệnh hoặc tai nạn, chi phí chăm sóc có tăng không? Người còn lại có phải giảm công việc để chăm sóc không? Và nếu khả năng tạo thu nhập không phục hồi trong 24 tháng, gia đình sẽ phải vay tiền, bán tài sản hay thay đổi mục tiêu nào?<\/span><\/p><p><span style=\"color:#006600;\">Nếu chưa trả lời được những câu hỏi này, rất khó biết người trụ cột thực sự đang được bảo vệ đến đâu.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Cau hoi nguoi tru cot.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi người trụ cột nên tự kiểm tra<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ Người trụ cột đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là nơi chuỗi chuyên đề iProtect bắt đầu hội tụ thành dữ liệu có cấu trúc. Hồ sơ không nên chỉ ghi tuổi, nghề nghiệp và thu nhập, mà phải mô tả <strong>mức độ phụ thuộc tài chính của cả gia đình vào khả năng lao động của từng người<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể cấu trúc: <strong>NGƯỜI TRỤ CỘT → VAI TRÒ GIA ĐÌNH → THU NHẬP → TỶ TRỌNG THU NHẬP → NGƯỜI PHỤ THUỘC → CHI PHÍ THIẾT YẾU → KHOẢN VAY → QUỸ DỰ PHÒNG → BẢO VỆ HIỆN CÓ → CHI PHÍ SAU BIẾN CỐ → CAREGIVER IMPACT → KỊCH BẢN 6\/12\/24 THÁNG → KHẢ NĂNG PHỤC HỒI THU NHẬP → INCOME PROTECTION GAP → PRIORITY → SOLUTION MIX.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Từ đây iProtect có thể tiến thêm một bước so với câu hỏi đơn giản <strong>“Bạn kiếm bao nhiêu tiền?”<\/strong>. Điều cần hiểu là: <strong>thu nhập đó đang bảo vệ những ai, đang gánh những nghĩa vụ nào và điều gì xảy ra với cả hệ thống gia đình nếu khả năng tạo ra nó biến mất.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Người trụ cột đến Hồ sơ Bảo vệ Thu nhập.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ Người trụ cột đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>Tài sản lớn nhất của người trụ cột có thể chính là khả năng tạo ra thu nhập trong tương lai<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người 35 tuổi kiếm 30 triệu đồng mỗi tháng có thể chưa sở hữu nhiều tài sản. Nhưng nếu còn khả năng làm việc trong hàng chục năm, tổng dòng thu nhập tương lai của người đó là một nguồn lực kinh tế rất lớn đối với gia đình.<\/span><\/p><p><span style=\"color:#006600;\">Đây là tài sản đặc biệt: <strong>Human Earning Capacity – Năng lực Tạo Thu nhập của Con người<\/strong>. Nó không xuất hiện như một căn nhà trong bảng tài sản, nhưng có thể chính là nguồn tài trợ cho căn nhà, việc học của con, quỹ hưu trí và phần lớn mục tiêu tương lai.<\/span><\/p><p><span style=\"color:#006600;\">Khi người trụ cột mất khả năng lao động, gia đình không chỉ mất <strong>thu nhập tháng tới<\/strong>. Gia đình có nguy cơ mất một phần của <strong>dòng thu nhập tương lai<\/strong> mà toàn bộ kế hoạch tài chính đang dựa vào.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, câu hỏi cuối cùng không nên chỉ là: <strong>“Nếu tôi nghỉ làm 6 tháng, gia đình có đủ tiền không?”<\/strong> Mà cần tiến thêm một bước: <strong>“Nếu khả năng tạo thu nhập của tôi suy giảm lâu dài, gia đình có thể tiếp tục giữ nhà, nuôi con, trả nợ và thực hiện những mục tiêu quan trọng mà không phải phá vỡ tài sản tương lai hay không?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/9 Nguoi tru cot tạo tài chính.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Tài sản lớn nhất của người trụ cột có thể chính là khả năng tạo ra thu nhập trong tương lai<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\">Đó chính là lý do <strong>Người trụ cột → Khả năng Lao động → Thu nhập → Người phụ thuộc → Nghĩa vụ → Financial Runway → Income Protection Gap<\/strong> phải trở thành một chuỗi dữ liệu quan trọng trong <strong>Hồ sơ Bảo vệ Thu nhập<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Và cũng từ đây, iProtect chuyển câu chuyện bảo vệ người trụ cột ra khỏi tư duy đơn giản <strong>“nên mua sản phẩm nào?”<\/strong> để đi vào câu hỏi nền tảng hơn: <strong>gia đình đang phụ thuộc bao nhiêu vào khả năng tạo thu nhập của một con người, nếu khả năng đó suy giảm thì khoảng trống xuất hiện ở đâu, và tổ hợp giải pháp nào phù hợp nhất để gia đình vẫn có thể tiếp tục cuộc sống và bảo vệ tương lai.<\/strong><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/4%20Tai%20Chinh%20Thu%20Nhap\/9%20Nguoi%20tru%20cot%20t%E1%BA%A1o%20t%C3%A0i%20ch%C3%ADnh.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/4%20Tai%20Chinh%20Thu%20Nhap\/9%20Nguoi%20tru%20cot%20t%E1%BA%A1o%20t%C3%A0i%20ch%C3%ADnh.png","tags":"người trụ cột,mất khả năng lao động,bảo vệ người trụ cột,mất thu nhập,giảm thu nhập,bảo vệ thu nhập,tài chính gia đình,quỹ dự phòng,người phụ thuộc,khoản vay,chi phí y tế,chi phí chăm sóc,khả năng tạo thu nhập,Financial Runway,Income Protection,Income Protection Gap,Protection Gap,Hồ sơ Bảo vệ Thu nhập,khả năng chống chịu tài chính,Protection Discovery,iProtect","count_view":0,"seo_name":"nguoi-tru-cot-mat-kha-nang-lao-dong-dieu-gi-xay-ra-voi-tai-chinh-gia-dinh","date_update":0,"date_created_format":"1788351880","meta_title":"Nếu người trụ cột không thể làm việc, gia đình duy trì tài chính ?","meta_desc":"Nếu người trụ cột mất khả năng lao động, gia đình không chỉ mất thu nhập mà còn có thể tăng chi phí y tế, chăm sóc, chịu áp lực khoản vay và tiêu hao quỹ dự phòng. iProtect giúp kiểm tra mức độ phụ thuộc tài chính, khả năng duy trì 6–12–24 tháng và xác đị","meta_keyword":"người trụ cột mất khả năng lao động,người trụ cột không thể làm việc,người trụ cột mất thu nhập,nếu người trụ cột gặp rủi ro thì sao,bảo vệ người trụ cột gia đình,người trụ cột cần bảo vệ gì,mất khả năng lao động ảnh hưởng tài chính thế nào,gia đình sống","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/nguoi-tru-cot-mat-kha-nang-lao-dong-dieu-gi-xay-ra-voi-tai-chinh-gia-dinh"},{"id":80845,"name":"Mất thu nhập 6 tháng: Gia đình của bạn có thể duy trì được bao lâu?","desc":"<p><strong>Mất thu nhập 6 tháng: gia đình của bạn có thể duy trì được bao lâu?<\/strong> Khi nguồn thu nhập chính dừng lại, chi phí sinh hoạt, khoản vay, học tập của con và các nghĩa vụ gia đình vẫn tiếp tục. Chuyên đề giúp bạn tính <strong>Thời gian Duy trì Tài chính<\/strong>, kiểm tra quỹ dự phòng, nguồn thu còn lại và các lớp bảo vệ hiện có, từ đó xác định <strong>Income Protection Gap – Khoảng trống Bảo vệ Thu nhập<\/strong>. Quan trọng không chỉ là gia đình có bao nhiêu tiền, mà là có thể vượt qua 6 tháng gián đoạn thu nhập mà không phải vay nợ, bán tài sản hay hy sinh những mục tiêu quan trọng hay không.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Mất thu nhập 6 tháng: gia đình của bạn có thể duy trì được bao lâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sáu tháng không có thu nhập nghe có vẻ là một kịch bản xa xôi, nhưng chỉ cần người trụ cột mất việc, mắc bệnh phải điều trị dài ngày, gặp tai nạn, công việc kinh doanh đình trệ hoặc nguồn thu chính đột ngột suy giảm, câu hỏi này có thể trở thành vấn đề rất thực tế: <strong>Nếu nguồn thu nhập chính dừng lại từ ngày mai, gia đình có thể duy trì cuộc sống hiện tại được bao lâu?<\/strong> Một tháng, ba tháng, sáu tháng hay lâu hơn? Điều đáng chú ý là nhiều gia đình biết mình kiếm được bao nhiêu mỗi tháng, biết có bao nhiêu tiền tiết kiệm, thậm chí có BHYT và một vài hợp đồng bảo hiểm, nhưng lại chưa từng tính <strong>Financial Runway – Thời gian Duy trì Tài chính<\/strong> của chính mình. Đây mới là con số giúp chúng ta nhìn rõ khả năng chống chịu khi dòng tiền bị gián đoạn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Thu Nhap 6 tháng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Mất thu nhập 6 tháng: gia đình của bạn có thể duy trì được bao lâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Mất thu nhập không có nghĩa mọi chi phí cũng dừng lại<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi thu nhập giảm hoặc mất hoàn toàn, phần lớn nghĩa vụ của gia đình vẫn tiếp tục. Tiền ăn, điện nước, nhà ở, học tập của con, chăm sóc sức khỏe, khoản vay, phí quản lý, phương tiện đi lại và những nghĩa vụ với người phụ thuộc không tự biến mất. Thậm chí nếu nguyên nhân mất thu nhập là bệnh tật hoặc tai nạn, gia đình có thể rơi vào tình trạng khó khăn hơn: <strong>thu nhập giảm trong khi chi phí lại tăng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung hiệu ứng rất đơn giản: <strong>MẤT\/GIẢM THU NHẬP → DÒNG TIỀN THIẾU HỤT → SỬ DỤNG QUỸ DỰ PHÒNG → SỬ DỤNG TIẾT KIỆM KHÁC → VAY NỢ\/BÁN TÀI SẢN → ẢNH HƯỞNG MỤC TIÊU GIA ĐÌNH.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điều quan trọng vì vậy không phải chỉ là “gia đình có tiền tiết kiệm hay không”, mà là <strong>nguồn lực hiện tại có thể hấp thụ phần dòng tiền thiếu hụt trong bao nhiêu tháng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Hãy bắt đầu bằng câu hỏi: Gia đình thực sự cần bao nhiêu tiền mỗi tháng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu một gia đình đang chi 50 triệu đồng mỗi tháng, không có nghĩa khi mất thu nhập vẫn bắt buộc phải duy trì toàn bộ 50 triệu. Một số khoản như du lịch, mua sắm, giải trí hoặc đầu tư tự nguyện có thể tạm thời cắt giảm. Nhưng sẽ tồn tại một mức chi phí tối thiểu để gia đình tiếp tục vận hành. Hãy gọi đó là <strong>Essential Monthly Cost – Chi phí Thiết yếu Hàng tháng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, một gia đình đang chi 50 triệu đồng\/tháng nhưng khi có biến cố có thể giảm xuống còn 30 triệu đồng gồm tiền ăn và sinh hoạt 10 triệu, nhà ở và điện nước 5 triệu, học tập và chăm sóc con 5 triệu, khoản vay 7 triệu, đi lại và những nghĩa vụ thiết yếu khác 3 triệu. Khi đó con số cần dùng để kiểm tra khả năng duy trì không phải 50 triệu mà trước tiên là <strong>30 triệu đồng\/tháng<\/strong>. Đây chính là “mức sống tối thiểu tài chính” mà gia đình cần bảo vệ.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Tiêu bao nhiêu mối tháng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Gia đình thực sự cần bao nhiêu tiền mỗi tháng?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Mất thu nhập 6 tháng không nhất thiết đồng nghĩa mất 100% thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm rất quan trọng. Trong nhiều gia đình có hai người tạo thu nhập, khi một người mất việc hoặc không thể làm việc, nguồn thu của người còn lại vẫn tồn tại. Người mất việc cũng có thể có trợ cấp, thu nhập phụ, tiền cho thuê tài sản hoặc những nguồn thu khác.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, không nên tính đơn giản: <strong>Chi phí tháng × 6 = số tiền cần có.<\/strong> Cách nhìn phù hợp hơn là: <strong>Dòng tiền thiếu hụt hàng tháng = Chi phí thiết yếu + Nghĩa vụ bắt buộc + Chi phí phát sinh do biến cố – Thu nhập còn lại ổn định.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ gia đình cần 30 triệu đồng\/tháng nhưng khi người trụ cột mất thu nhập vẫn còn 12 triệu đồng từ người còn lại. Khoảng thiếu hụt thực tế là: <strong>30 triệu – 12 triệu = 18 triệu đồng\/tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu tình trạng này kéo dài sáu tháng, khoảng thiếu hụt cơ bản sẽ là khoảng <strong>108 triệu đồng<\/strong>, chưa tính những chi phí bất thường khác.<\/span><\/p><p><span style=\"color:#006600;\">Như vậy, điều iProtect cần biết không chỉ là <strong>“Thu nhập hiện tại bao nhiêu?”<\/strong> mà còn là <strong>“Thu nhập nào vẫn còn tồn tại khi một nguồn thu chính gặp biến cố?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Financial Runway – Gia đình còn “đường băng” bao nhiêu tháng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong doanh nghiệp, runway thường được dùng để mô tả khoảng thời gian một tổ chức có thể tiếp tục hoạt động trước khi cạn nguồn tiền. Gia đình cũng có thể áp dụng một cách nhìn tương tự.<\/span><\/p><p><span style=\"color:#006600;\">Công thức đơn giản: <strong>Thời gian Duy trì Tài chính = Nguồn lực thanh khoản có thể sử dụng ÷ Dòng tiền thiếu hụt hàng tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu gia đình có 180 triệu đồng quỹ dự phòng và thiếu hụt 30 triệu mỗi tháng khi mất nguồn thu chính: <strong>180 ÷ 30 = 6 tháng.<\/strong> Nhưng nếu vẫn còn 15 triệu thu nhập và phần thiếu hụt chỉ còn 15 triệu: <strong>180 ÷ 15 = 12 tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Cùng một quỹ dự phòng 180 triệu đồng nhưng một gia đình có runway 6 tháng, gia đình khác có thể đạt 12 tháng. Vì thế, <strong>số dư tài khoản không phản ánh đầy đủ mức độ an toàn tài chính<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Financial Runway Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Financial Runway – Gia đình còn “đường băng” bao nhiêu tháng?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy thử đặt gia đình vào kịch bản mất thu nhập đúng 6 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử hôm nay nguồn thu chính dừng lại và chỉ quay trở lại sau sáu tháng. Đừng hỏi chung chung “nhà mình có ổn không?”, hãy đi từng tháng.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Tháng 1:<\/strong> gia đình có thể sử dụng dòng tiền còn lại và quỹ dự phòng. Cuộc sống hầu như chưa thay đổi đáng kể.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Tháng 2–3:<\/strong> nếu thu nhập chưa phục hồi, gia đình bắt đầu điều chỉnh chi tiêu và sử dụng nhiều hơn từ quỹ dự phòng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Tháng 4:<\/strong> quỹ còn bao nhiêu? Có khoản vay nào bắt đầu gây áp lực? Những khoản dành cho mục tiêu khác đã phải sử dụng chưa?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Tháng 5:<\/strong> gia đình có bắt đầu dùng thẻ tín dụng, vay người thân, rút tiền đầu tư hoặc trì hoãn nghĩa vụ tài chính không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Tháng 6:<\/strong> nếu vẫn chưa có nguồn thu mới, gia đình còn đủ nguồn lực để bước sang tháng thứ 7 hay không?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Bài kiểm tra này tạo ra một ranh giới rất quan trọng: <strong>Financial Breaking Point – Điểm bắt đầu mất khả năng tự duy trì tài chính<\/strong>. Nếu điểm đó xuất hiện ở tháng thứ 2, cấu trúc tài chính rất khác với gia đình có thể duy trì 12 tháng.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 mất thu nhập đúng 6 tháng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Kịch bản mất thu nhập đúng 6 tháng<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Không phải tất cả tài sản đều có thể dùng để sống trong 6 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể sở hữu căn nhà vài tỷ đồng, ô tô, đất, cổ phiếu hoặc tài sản kinh doanh nhưng vẫn gặp khủng hoảng tiền mặt nếu thu nhập đột ngột dừng lại. Đó là khác biệt giữa <strong>Wealth – Tài sản<\/strong> và <strong>Liquidity – Thanh khoản<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ngôi nhà đang ở có giá trị nhưng không thể dùng một phần căn nhà để thanh toán tiền thực phẩm ngày mai. Một khoản đầu tư dài hạn có thể bán được nhưng bán trong thời điểm bất lợi có thể tạo ra tổn thất. Tài sản kinh doanh có thể có giá trị nhưng không chắc chuyển thành tiền nhanh. Do đó khi tính runway, nên ưu tiên những nguồn lực <strong>có thể tiếp cận thực tế trong thời gian cần thiết<\/strong>, thay vì cộng toàn bộ tài sản của gia đình.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Tai San.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Không phải tất cả tài sản đều có thể dùng để sống trong 6 tháng<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Giàu tài sản không đồng nghĩa mạnh về dòng tiền.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Khoản vay có thể rút ngắn runway rất nhanh<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hai gia đình cùng có quỹ dự phòng 200 triệu đồng nhưng mức độ an toàn có thể hoàn toàn khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Gia đình A cần 25 triệu\/tháng và không có nợ. Nếu mất toàn bộ thu nhập, runway cơ bản khoảng 8 tháng.<\/span><\/p><p><span style=\"color:#006600;\">Gia đình B cần 25 triệu chi phí sinh hoạt nhưng còn phải trả 20 triệu tiền vay mỗi tháng. Tổng nghĩa vụ là 45 triệu. Nếu mất toàn bộ thu nhập: <strong>200 ÷ 45 ≈ 4,4 tháng.<\/strong> Cùng 200 triệu đồng nhưng khả năng duy trì giảm gần một nửa.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy khi đánh giá Income Protection Gap, <strong>Debt Obligation – Nghĩa vụ Nợ<\/strong> phải được đặt cạnh quỹ dự phòng. Gia đình càng sử dụng đòn bẩy tài chính lớn thì khả năng chịu đựng một giai đoạn mất thu nhập càng cần được kiểm tra kỹ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Người phụ thuộc khiến mất thu nhập trở thành rủi ro của cả gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu một người độc thân mất thu nhập, họ chủ yếu phải điều chỉnh cuộc sống của chính mình. Nhưng khi người trụ cột có hai con nhỏ, cha mẹ già hoặc những thành viên phụ thuộc tài chính, một biến cố thu nhập có thể lan sang nhiều người.<\/span><\/p><p><span style=\"color:#006600;\"><strong>NGƯỜI TRỤ CỘT → THU NHẬP → CHI PHÍ GIA ĐÌNH → CON CÁI → KHOẢN VAY → CÁC MỤC TIÊU TƯƠNG LAI.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó là lý do Income Protection không chỉ là câu chuyện của một cá nhân. Nó liên kết trực tiếp với <strong>Family Protection, Child Protection, Health Protection và Home Protection<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một khoản vay mua nhà chẳng hạn vừa thuộc Home Profile vừa tạo nghĩa vụ trong Income Profile. Học phí của con vừa thuộc Child Profile vừa phụ thuộc vào khả năng duy trì thu nhập của cha mẹ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Nếu mất thu nhập do bệnh nặng, bài toán còn khó hơn mất việc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mất việc và mắc bệnh đều có thể làm giảm thu nhập nhưng cấu trúc tác động rất khác.<\/span><\/p><p><span style=\"color:#006600;\">Khi mất việc nhưng còn khỏe mạnh, người lao động vẫn có khả năng tìm việc mới, làm công việc tạm thời hoặc tạo nguồn thu khác. Khi mắc bệnh nặng, chính khả năng tạo thu nhập có thể bị suy giảm trong lúc gia đình phát sinh thêm chi phí điều trị, chăm sóc và phục hồi.<\/span><\/p><p><span style=\"color:#006600;\">Khi đó: <strong>THU NHẬP ↓ + CHI PHÍ Y TẾ ↑ + CHI PHÍ CHĂM SÓC ↑ = ÁP LỰC DÒNG TIỀN TĂNG NHANH.<\/strong> Nếu người còn lại trong gia đình phải nghỉ hoặc giảm giờ làm để chăm sóc bệnh nhân, một biến cố sức khỏe thậm chí có thể ảnh hưởng <strong>hai nguồn thu nhập cùng lúc<\/strong>. Đây chính là điểm Health Protection Profile và Income Protection Profile cần kết nối với nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Có BHYT và bảo hiểm vẫn cần kiểm tra kịch bản mất thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có BHYT và bảo hiểm sức khỏe có thể đã giảm đáng kể một số rủi ro chi phí y tế, nhưng điều đó không tự động đồng nghĩa thu nhập sáu tháng đã được bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\">Cần tách hai câu hỏi: <strong>Ai thanh toán chi phí liên quan đến điều trị?<\/strong> và: <strong>Ai thay thế dòng thu nhập bị mất trong thời gian không thể làm việc?<\/strong> Đây là hai bài toán khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Tương tự, việc có một hợp đồng bảo hiểm không cho chúng ta biết ngay gia đình có đủ bảo vệ hay không. Cần xem cụ thể quyền lợi, phạm vi, điều kiện và các nguồn lực khác.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Health Protection Gap ≠ Income Protection Gap.<\/strong> Nhưng hai khoảng trống này có thể xuất hiện cùng lúc và khuếch đại lẫn nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng chính là lớp mua thời gian để thu nhập phục hồi<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong kịch bản mất thu nhập sáu tháng, vai trò lớn nhất của quỹ dự phòng không phải làm gia đình “giàu hơn”. Nó giúp gia đình <strong>không phải đưa ra những quyết định tài chính tồi chỉ vì thiếu thời gian<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Nếu có runway đủ dài, người mất việc có thể tìm một công việc phù hợp hơn thay vì buộc phải nhận ngay bất kỳ công việc nào. Người bệnh có thể tập trung phục hồi thay vì quay lại làm việc quá sớm. Gia đình không phải vội bán tài sản, vay nóng hoặc phá vỡ quỹ học tập của con.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy: <strong>QUỸ DỰ PHÒNG = THANH KHOẢN + THỜI GIAN + QUYỀN LỰA CHỌN.<\/strong> Đó là lý do trong bài trước, quỹ dự phòng được xem như công cụ “mua thời gian tài chính”.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 kiểm tra 4 mốc.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Quỹ dự phòng chính là lớp mua thời gian để thu nhập phục hồi<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy kiểm tra 4 mốc thay vì chỉ nhìn 6 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mặc dù chuyên đề đặt câu hỏi mất thu nhập sáu tháng, gia đình nên kiểm tra ít nhất bốn mốc: <strong>3 tháng → 6 tháng → 12 tháng → 24 tháng.<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\">Ở tháng thứ 3, quỹ dự phòng còn bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\">Ở tháng thứ 6, gia đình đã phải sử dụng tiền dành cho mục tiêu khác chưa?<\/span><\/li><li><span style=\"color:#006600;\">Ở tháng thứ 12, có phải vay, bán tài sản hoặc thay đổi kế hoạch học tập, nhà ở không?<\/span><\/li><li><span style=\"color:#006600;\">Nếu biến cố kéo dài 24 tháng, cấu trúc tài chính còn tồn tại được không?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Không nhất thiết phải có tiền mặt đủ cho 24 tháng. Mục tiêu của bài kiểm tra là xác định <strong>ở mốc nào cấu trúc hiện tại bắt đầu bị phá vỡ<\/strong>, từ đó mới biết khoảng trống nào cần xử lý.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi để kiểm tra khả năng duy trì 6 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình có thể bắt đầu bằng 10 câu hỏi rất thực tế: Mỗi tháng cần tối thiểu bao nhiêu tiền để duy trì cuộc sống? Có bao nhiêu nguồn thu nhập? Nguồn thu nào có nguy cơ bị mất? Nếu người trụ cột dừng làm việc, thu nhập còn lại là bao nhiêu? Quỹ dự phòng hiện có bao nhiêu? Có khoản vay nào vẫn phải trả hàng tháng? Có bao nhiêu người phụ thuộc? Những quyền lợi BHYT, bảo hiểm và phúc lợi nào đang có? Nếu biến cố là bệnh tật, chi phí có tăng thêm không? Và nếu tình trạng kéo dài sáu tháng, gia đình có phải vay tiền, bán tài sản hoặc sử dụng tiền dành cho mục tiêu khác không?<\/span><\/p><p><span style=\"color:#006600;\">Chỉ cần trả lời đủ 10 câu hỏi này, “mất thu nhập” bắt đầu chuyển từ một nỗi lo mơ hồ thành <strong>một bài toán tài chính có thể đo lường<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Cau hoi duy trì.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi để kiểm tra khả năng duy trì 6 tháng<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Income Protection Gap xuất hiện ở đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể hiểu đơn giản: <strong>Nhu cầu tài chính trong thời gian mất thu nhập – Nguồn lực thực sự có thể sử dụng = Income Protection Gap.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ gia đình cần 30 triệu\/tháng để duy trì trong sáu tháng, tương đương 180 triệu. Trong thời gian đó vẫn còn 60 triệu thu nhập từ nguồn khác và có 80 triệu quỹ dự phòng có thể sử dụng.<\/span><\/p><p><span style=\"color:#006600;\">Khoảng thiếu hụt sơ bộ: <strong>180 – 60 – 80 = 40 triệu đồng.<\/strong> 40 triệu này là một dấu hiệu của Income Protection Gap trong kịch bản đang xét. Nhưng điều đó <strong>không đồng nghĩa gia đình phải mua thêm 40 triệu bảo hiểm<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Khoảng trống có thể được xử lý bằng nhiều cách: tăng quỹ dự phòng, giảm chi phí cố định, giảm nợ, tạo nguồn thu thứ hai, tăng tài sản thanh khoản, sử dụng quyền lợi hiện có tốt hơn, điều chỉnh cấu trúc tài chính hoặc xem xét một giải pháp chuyển giao rủi ro phù hợp.<\/span><\/p><p><span style=\"color:#006600;\">Đây là nguyên tắc rất quan trọng: <strong>INCOME PROTECTION GAP ≠ INSURANCE GAP.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Grap.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Income Protection Gap xuất hiện ở đâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Không phải cứ thiếu 6 tháng là phải tích đủ 6 tháng tiền mặt<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu tính ra gia đình cần 300 triệu đồng để vượt qua kịch bản sáu tháng, giải pháp không nhất thiết là phải giữ đúng 300 triệu tiền mặt.<\/span><\/p><p><span style=\"color:#006600;\">Một cấu trúc bảo vệ có thể gồm: <strong>Thu nhập còn lại + Quỹ dự phòng + BHYT + Bảo hiểm\/phúc lợi phù hợp + Tài sản thanh khoản + Nguồn thu bổ sung + Khả năng giảm chi phí + Hỗ trợ khác.<\/strong> Đây chính là <strong>Solution Mix – Tổ hợp Giải pháp Bảo vệ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Mục tiêu không phải tích thật nhiều tiền hoặc mua thật nhiều bảo hiểm. Mục tiêu là tạo ra một cấu trúc đủ mạnh để gia đình không bị đẩy vào khủng hoảng khi nguồn thu chính bị gián đoạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Từ bài kiểm tra 6 tháng đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm chuyên đề này đặc biệt quan trọng đối với iProtect. Một người đọc bài không chỉ nhận được kiến thức mà có thể từng bước tạo ra dữ liệu cho <strong>Income Protection Profile – Hồ sơ Bảo vệ Thu nhập<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Cấu trúc có thể rất rõ: <strong>GIA ĐÌNH → NGƯỜI TRỤ CỘT → NGUỒN THU NHẬP → CHI PHÍ THIẾT YẾU → NGƯỜI PHỤ THUỘC → KHOẢN VAY → QUỸ DỰ PHÒNG → BẢO VỆ HIỆN CÓ → THU NHẬP CÒN LẠI → KỊCH BẢN MẤT THU NHẬP → FINANCIAL RUNWAY → INCOME PROTECTION GAP → PRIORITY → SOLUTION.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi đó iProtect không chỉ biết một người tìm kiếm <strong>“mất thu nhập 6 tháng”<\/strong>. Hệ thống có thể từng bước hiểu: gia đình gồm bao nhiêu người, ai tạo thu nhập, phụ thuộc vào nguồn nào, cần bao nhiêu tiền mỗi tháng, có bao nhiêu nợ, quỹ dự phòng duy trì được bao lâu và khoảng trống bắt đầu xuất hiện ở tháng nào. Đó chính là sự chuyển đổi từ <strong>Content → Discovery → Profile → Structured Data → Protection Gap → Recommendation<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/8 Ho So Iprotect.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>✨ Câu hỏi cuối cùng: Gia đình có thể đi qua tháng thứ 6 mà không phá vỡ tương lai không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khả năng duy trì sáu tháng không chỉ được đo bằng việc <strong>“còn tiền để sống”<\/strong>. Một gia đình có thể sống qua sáu tháng bằng cách rút sạch quỹ học tập của con, bán tài sản, vay nợ hoặc dừng trả một số nghĩa vụ. Về kỹ thuật họ vẫn “duy trì được”, nhưng cấu trúc tài chính đã bị tổn thương nghiêm trọng.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy câu hỏi tốt hơn là:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Nếu nguồn thu nhập chính dừng lại trong 6 tháng, gia đình có thể tiếp tục chi trả những nhu cầu thiết yếu, giữ được nhà ở, duy trì việc học của con, thực hiện các nghĩa vụ quan trọng và không phải vay nợ hoặc bán tài sản dài hạn hay không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu câu trả lời là có, gia đình đã có một mức độ chống chịu đáng kể. Nếu câu trả lời là không, điều cần làm tiếp theo không phải lập tức tìm một sản phẩm bảo hiểm, mà là <strong>xác định chính xác điểm yếu nằm ở đâu<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể là quỹ dự phòng quá thấp. Có thể khoản vay quá lớn. Có thể gia đình phụ thuộc gần như hoàn toàn vào một người trụ cột. Có thể thiếu nguồn thu thứ hai. Có thể một rủi ro lớn chưa được chuyển giao. Hoặc cũng có thể các lớp bảo vệ đã tồn tại nhưng gia đình chưa hiểu và tổ chức chúng thành một hệ thống.<\/span><\/p><p><span style=\"color:#006600;\">Đó chính là mục tiêu của <strong>Hồ sơ Bảo vệ Thu nhập<\/strong>: biến câu hỏi rất đời thường <strong>“Nếu mất thu nhập 6 tháng, nhà mình sống được bao lâu?”<\/strong> thành một bản đồ có thể nhìn thấy, đo lường và từng bước cải thiện:<\/span><\/p><p><span style=\"color:#006600;\"><strong>THU NHẬP → DÒNG TIỀN → RUNWAY → GAP → PRIORITY → SOLUTION → KHẢ NĂNG PHỤC HỒI.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Và cuối cùng, thước đo quan trọng không phải gia đình có bao nhiêu hợp đồng bảo hiểm hay bao nhiêu tiền trong tài khoản, mà là <strong>khi dòng thu nhập bị gián đoạn, gia đình còn bao nhiêu thời gian để bình tĩnh xử lý biến cố mà không phải đánh đổi những tài sản và mục tiêu quan trọng của tương lai.<\/strong><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/4%20Tai%20Chinh%20Thu%20Nhap\/8%20Financial%20Runway%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/4%20Tai%20Chinh%20Thu%20Nhap\/8%20Financial%20Runway%20Iprotect.png","tags":"mất thu nhập,mất thu nhập 6 tháng,gián đoạn thu nhập,giảm thu nhập,bảo vệ thu nhập,quỹ dự phòng,tài chính gia đình,người trụ cột,chi phí thiết yếu,khoản vay,người phụ thuộc,dòng tiền gia đình,thời gian duy trì tài chính,Financial Runway,Income Protection,Income Protection Gap,Protection Gap,Hồ sơ Bảo vệ Thu nhập,khả năng chống chịu tài chính,Protection Discovery,iProtect","count_view":0,"seo_name":"mat-thu-nhap-6-thang-gia-dinh-cua-ban-co-the-duy-tri-duoc-bao-lau","date_update":0,"date_created_format":"1788340007","meta_title":"Nguồn thu nhập chính dừng lại ngày mai, gia đình ổn bao nhiêu tháng?","meta_desc":"Nếu nguồn thu nhập chính dừng lại trong 6 tháng, gia đình bạn duy trì được bao lâu? iProtect giúp kiểm tra chi phí thiết yếu, khoản vay, người phụ thuộc, quỹ dự phòng, thu nhập còn lại và bảo vệ hiện có để xác định Thời gian Duy trì Tài chính và Income Pr","meta_keyword":"mất thu nhập 6 tháng,mất thu nhập gia đình sống được bao lâu,nếu mất việc 6 tháng thì sao,mất việc cần bao nhiêu tiền dự phòng,quỹ dự phòng khi mất thu nhập,gia đình cần bao nhiêu tiền khi mất việc,cách tính thời gian duy trì tài chính,mất thu nhập người","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/mat-thu-nhap-6-thang-gia-dinh-cua-ban-co-the-duy-tri-duoc-bao-lau"},{"id":80844,"name":"Quỹ dự phòng và bảo hiểm: nên chuẩn bị cái nào trước?","desc":"<p><strong>Quỹ dự phòng và bảo hiểm: nên chuẩn bị cái nào trước?<\/strong> Đây không nên là lựa chọn “một trong hai”, bởi mỗi công cụ giải quyết một loại rủi ro khác nhau. Quỹ dự phòng tạo <strong>thanh khoản và thời gian tài chính<\/strong> để gia đình xử lý những biến cố ngắn hạn; bảo hiểm giúp <strong>chuyển giao một phần những rủi ro lớn<\/strong> theo phạm vi và điều kiện hợp đồng. Chuyên đề giúp gia đình xác định khả năng tự chịu rủi ro, nguồn lực hiện có và <strong>Khoảng trống Bảo vệ<\/strong>, từ đó quyết định nên tăng quỹ dự phòng, giảm nghĩa vụ tài chính, bổ sung bảo hiểm hay kết hợp nhiều giải pháp.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Quỹ dự phòng và bảo hiểm: nên chuẩn bị cái nào trước?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi bắt đầu xây dựng nền tảng tài chính cho gia đình, một câu hỏi rất phổ biến là: <strong>“Nếu tiền còn hạn chế, nên để dành quỹ dự phòng trước hay mua bảo hiểm trước?”<\/strong> Có người cho rằng phải tích đủ 3–6 tháng chi phí rồi mới nghĩ đến bảo hiểm; người khác lại cho rằng rủi ro có thể xảy ra bất cứ lúc nào nên cần mua bảo hiểm càng sớm càng tốt. Thực tế, nếu đặt hai lựa chọn này đối đầu với nhau, chúng ta có thể đang hỏi sai câu hỏi. <strong>Quỹ dự phòng và bảo hiểm không làm cùng một việc.<\/strong> Quỹ dự phòng giúp gia đình tự hấp thụ những cú sốc tài chính có quy mô vừa phải hoặc cần tiền ngay; bảo hiểm giúp chuyển giao một phần những rủi ro có thể tạo ra thiệt hại lớn theo phạm vi và điều kiện của hợp đồng. Vì vậy, câu hỏi phù hợp hơn không phải <strong>“Quỹ dự phòng hay bảo hiểm?”<\/strong> mà là <strong>“Gia đình cần giữ lại bao nhiêu rủi ro bằng nguồn lực của mình và cần chuyển giao những rủi ro nào?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung rất đơn giản: <strong>Rủi ro nhỏ, thường gặp → gia đình tự xử lý → Quỹ dự phòng. Rủi ro lớn, khó tự gánh → cân nhắc chuyển giao → Bảo hiểm.<\/strong> Hai lớp này kết hợp với thu nhập, tài sản thanh khoản, BHYT, phúc lợi doanh nghiệp và các nguồn lực khác mới tạo thành khả năng chống chịu tài chính của gia đình.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/7 Quy Du Phong Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Quỹ dự phòng và bảo hiểm: nên chuẩn bị cái nào trước?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng và bảo hiểm giải quyết hai bài toán khác nhau<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Quỹ dự phòng là khoản tiền gia đình chủ động dành riêng để sử dụng khi xảy ra những tình huống bất ngờ như mất việc, giảm thu nhập, một khoản chi thiết yếu phát sinh, sửa chữa khẩn cấp hoặc những chi phí không được một cơ chế bảo vệ khác thanh toán. Điểm mạnh của quỹ dự phòng là <strong>tính linh hoạt và khả năng tiếp cận nhanh<\/strong>. Khi cần tiền, gia đình có thể sử dụng theo nhu cầu mà không phải chứng minh sự kiện đó thuộc phạm vi của một hợp đồng bảo hiểm.<\/span><\/p><p><span style=\"color:#006600;\">Bảo hiểm hoạt động theo nguyên lý khác. Thay vì gia đình tự giữ toàn bộ rủi ro, một phần rủi ro được chuyển giao cho doanh nghiệp bảo hiểm theo hợp đồng. Khi sự kiện thuộc phạm vi bảo hiểm xảy ra và đáp ứng các điều kiện liên quan, quyền lợi được thực hiện theo điều khoản hợp đồng. Vì vậy, bảo hiểm có thể đặc biệt hữu ích đối với những rủi ro <strong>xác suất không nhất thiết cao nhưng tác động tài chính có thể rất lớn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể tóm tắt: <\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>QUỸ DỰ PHÒNG = TỰ GIỮ RỦI RO + THANH KHOẢN + LINH HOẠT<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>BẢO HIỂM = CHUYỂN GIAO MỘT PHẦN RỦI RO LỚN THEO HỢP ĐỒNG<\/strong> Một công cụ không thay thế hoàn toàn công cụ còn lại.<\/span><\/li><\/ul><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/7 BH và Quy Du Phong Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Quỹ dự phòng và bảo hiểm giải quyết hai bài toán khác nhau<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Nếu chỉ có quỹ dự phòng mà không có bảo hiểm thì sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một gia đình đã tích lũy được 200 triệu đồng quỹ dự phòng. Đây có thể là một lớp đệm rất tốt nếu người trụ cột mất việc vài tháng hoặc gia đình phát sinh một khoản chi bất ngờ. Nhưng nếu xảy ra một biến cố lớn tạo ra tác động tài chính vượt xa khả năng của quỹ, toàn bộ 200 triệu có thể bị tiêu hao nhanh chóng.<\/span><\/p><p><span style=\"color:#006600;\">Sau khi quỹ dự phòng cạn, gia đình có thể phải sử dụng tiền dành cho học tập của con, bán tài sản, rút các khoản đầu tư dài hạn, vay tiền hoặc thay đổi những mục tiêu quan trọng.<\/span><\/p><p><span style=\"color:#006600;\">Vấn đề ở đây không phải <strong>“200 triệu là ít hay nhiều”<\/strong>. Câu hỏi phải là: <strong>200 triệu đang được yêu cầu bảo vệ gia đình trước những rủi ro lớn đến mức nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu gia đình đang dùng tiền mặt để tự gánh mọi rủi ro từ mất việc vài tháng cho đến bệnh nghiêm trọng, tai nạn lớn, trách nhiệm tài chính hoặc thiệt hại tài sản lớn, quỹ dự phòng đang phải làm quá nhiều việc.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/7 Tinh huong iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Nếu chỉ có quỹ dự phòng mà không có bảo hiểm thì sao?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨Nếu có nhiều bảo hiểm nhưng gần như không có quỹ dự phòng thì sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Chiều ngược lại cũng có vấn đề. Một gia đình có thể sở hữu BHYT và nhiều hợp đồng bảo hiểm nhưng tài khoản chỉ còn rất ít tiền có thể sử dụng ngay. Nếu mất việc, giảm thu nhập hoặc phát sinh một khoản không thuộc phạm vi bảo hiểm, gia đình vẫn có thể thiếu tiền mặt. Bảo hiểm không phải tài khoản thanh toán cho mọi biến cố. Mỗi hợp đồng có phạm vi bảo hiểm, quyền lợi, điều kiện, giới hạn và loại trừ riêng. Một số nhu cầu tài chính đơn giản là không thuộc chức năng của bảo hiểm.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, người trụ cột mất việc nhưng hoàn toàn khỏe mạnh. Gia đình vẫn phải trả tiền nhà, thực phẩm, học phí và khoản vay. Đây chủ yếu là bài toán <strong>thanh khoản và dòng tiền<\/strong>, không thể mặc định rằng bảo hiểm sẽ giải quyết.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Có bảo hiểm ≠ Có tiền mặt khi cần.<\/strong> và: <strong>Có quỹ dự phòng ≠ Đã chuyển giao những rủi ro tài chính lớn.<\/strong> Gia đình cần cả <strong>Liquidity – Thanh khoản<\/strong> và <strong>Risk Transfer – Chuyển giao rủi ro<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Vậy nếu tiền còn ít, nên làm cái nào trước?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây mới là tình huống thực tế của nhiều gia đình. Nếu mỗi tháng chỉ còn một khoản tiền nhỏ sau chi tiêu, rất khó vừa lập ngay quỹ dự phòng 6–12 tháng vừa xây đầy đủ tất cả các lớp bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\">Thay vì chờ hoàn thành 100% một bên rồi mới bắt đầu bên kia, có thể sử dụng phương pháp <strong>xây song song theo mức độ ưu tiên<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Bước đầu tiên là bảo đảm những lớp bảo vệ nền tảng phù hợp với hoàn cảnh và nghĩa vụ hiện có, đồng thời bắt đầu hình thành một <strong>quỹ dự phòng ban đầu<\/strong>. Mục tiêu đầu tiên không nhất thiết phải là 6 tháng. Có thể bắt đầu bằng một khoản đủ xử lý những tình huống ngắn hạn, sau đó từng bước tăng lên 1 tháng, 3 tháng, 6 tháng hoặc mức phù hợp với cấu trúc gia đình.<\/span><\/p><p><span style=\"color:#006600;\">Song song đó, cần xác định những rủi ro nào mà nếu xảy ra <strong>ngay hôm nay<\/strong>, gia đình hoàn toàn không đủ khả năng tự gánh. Đây mới là nhóm cần xem xét giải pháp chuyển giao rủi ro sớm.<\/span><\/p><p><span style=\"color:#006600;\">Nói cách khác: <strong>Đừng chờ có quỹ dự phòng hoàn hảo mới nghĩ đến rủi ro lớn.<\/strong>Nhưng cũng: <strong>Đừng dành toàn bộ tiền cho bảo hiểm đến mức gia đình không còn thanh khoản cho những biến cố đời thường.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Hãy phân loại rủi ro theo “tần suất” và “mức độ thiệt hại”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một cách dễ hiểu để quyết định giữa quỹ dự phòng và bảo hiểm là đặt rủi ro lên hai trục: <strong>khả năng xảy ra<\/strong> và <strong>mức độ tác động tài chính<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Những rủi ro tương đối thường gặp nhưng thiệt hại nhỏ thường phù hợp hơn với việc gia đình tự chuẩn bị nguồn lực. Nếu chiếc xe cần sửa một khoản nhỏ, một thiết bị gia đình hỏng hoặc có một chi phí khẩn cấp vừa phải, việc sử dụng quỹ dự phòng thường trực tiếp hơn.<\/span><\/p><p><span style=\"color:#006600;\">Ngược lại, những rủi ro ít xảy ra hơn nhưng nếu xảy ra có thể tạo thiệt hại rất lớn cần được xem xét dưới góc độ chuyển giao rủi ro. Một biến cố nghiêm trọng có thể tạo ra chi phí vượt xa số tiền một gia đình có khả năng tích lũy trong thời gian ngắn.<\/span><\/p><p><span style=\"color:#006600;\">Nguyên tắc có thể diễn đạt:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>TẦN SUẤT CAO + TÁC ĐỘNG THẤP → ưu tiên khả năng tự xử lý.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>TẦN SUẤT THẤP + TÁC ĐỘNG CAO → cân nhắc chuyển giao rủi ro.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>TẦN SUẤT CAO + TÁC ĐỘNG CAO → cần giảm rủi ro từ gốc, đồng thời xây nhiều lớp bảo vệ.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây cũng là lý do <strong>phòng ngừa luôn đứng trước tài trợ rủi ro<\/strong>. Quỹ dự phòng và bảo hiểm đều không thay thế việc giảm khả năng biến cố xảy ra.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/7 Phan loai rui ro iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Hãy phân loại rủi ro theo “tần suất” và “mức độ thiệt hại”<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Một gia đình nên có ít nhất 3 lớp tài chính trước biến cố<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì chỉ chia thành “tiền tiết kiệm” và “bảo hiểm”, có thể nhìn theo ba lớp.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Lớp 1 – Dòng tiền hiện tại:<\/strong> thu nhập hàng tháng phải đủ duy trì những nhu cầu thiết yếu và nghĩa vụ tài chính. Nếu tháng nào gia đình cũng thiếu tiền, việc xây quỹ dự phòng sẽ rất khó bền vững.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Lớp 2 – Quỹ dự phòng:<\/strong> hấp thụ những cú sốc ngắn và trung hạn, đặc biệt là gián đoạn thu nhập và các khoản cần thanh khoản ngay.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Lớp 3 – Chuyển giao rủi ro:<\/strong> sử dụng BHYT, bảo hiểm và các cơ chế phù hợp để giảm tác động của những biến cố mà gia đình không muốn hoặc không đủ khả năng tự gánh.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Có thể hình dung: <strong>DÒNG TIỀN → QUỸ DỰ PHÒNG → CHUYỂN GIAO RỦI RO . B<\/strong>a lớp này hỗ trợ nhau. Nếu dòng tiền yếu, quỹ dự phòng khó hình thành. Nếu quỹ dự phòng quá mỏng, những biến cố nhỏ cũng tạo khủng hoảng. Nếu không có cơ chế chuyển giao phù hợp, một biến cố rất lớn có thể phá vỡ cả quỹ dự phòng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Ví dụ: gia đình có 100 triệu đồng nên để hết vào quỹ dự phòng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một gia đình có 100 triệu đồng tiền có thể phân bổ, chi phí thiết yếu 30 triệu đồng\/tháng, hai con nhỏ và người chồng tạo ra phần lớn thu nhập. Nếu giữ toàn bộ 100 triệu làm quỹ dự phòng, gia đình có hơn ba tháng chi phí thiết yếu nhưng vẫn cần kiểm tra những rủi ro lớn chưa được bảo vệ.Ngược lại, nếu sử dụng gần hết 100 triệu cho các giải pháp dài hạn khiến tài khoản gần như không còn tiền mặt, một sự cố nhỏ hoặc gián đoạn thu nhập ngắn cũng có thể khiến gia đình phải vay. Vì vậy bài toán không phải: <strong>100 triệu → Quỹ dự phòng hay Bảo hiểm?<\/strong> Mà là: <strong>100 triệu → Bao nhiêu cần giữ thanh khoản? → Rủi ro lớn nào chưa được bảo vệ? → Nguồn lực hiện có là gì? → Phân bổ thế nào để không tạo ra một khoảng trống mới? <\/strong>Đây là tư duy <strong>Protection Allocation – Phân bổ Nguồn lực Bảo vệ<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/7 lơp an toan iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Một gia đình nên có ít nhất 3 lớp tài chính trước biến cố<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng 3 tháng có phải đủ rồi mới mua bảo hiểm?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không nhất thiết. “Tích đủ ba tháng rồi mới mua bảo hiểm” là một quy tắc quá cứng nếu áp dụng cho tất cả mọi người.<\/span><\/p><p><span style=\"color:#006600;\">Giả sử một gia đình mới có một tháng quỹ dự phòng nhưng người trụ cột đang gánh khoản vay lớn và nhiều người phụ thuộc. Nếu một rủi ro nghiêm trọng xảy ra, khả năng tự gánh của gia đình rất thấp. Trong trường hợp đó, việc chỉ tập trung tích tiền mặt trong nhiều năm trước khi xem xét chuyển giao những rủi ro lớn có thể để lại một khoảng trống đáng kể.<\/span><\/p><p><span style=\"color:#006600;\">Chiều ngược lại, cũng không nên vì lo sợ rủi ro lớn mà phân bổ quá nhiều ngân sách vào bảo hiểm khiến gia đình không thể hình thành quỹ dự phòng.<\/span><\/p><p><span style=\"color:#006600;\">Giải pháp hợp lý thường không phải <strong>A trước hoàn toàn rồi mới B<\/strong>, mà là: <strong>QUỸ BAN ĐẦU + BẢO VỆ RỦI RO LỚN CƠ BẢN → TĂNG DẦN QUỸ → RÀ SOÁT GAP → BỔ SUNG BẢO VỆ THEO NHU CẦU.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ BHYT nằm ở đâu trong cấu trúc này?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với sức khỏe, BHYT là một lớp nền tảng quan trọng. Nhưng như các chuyên đề trước đã phân tích, bài toán tài chính của bệnh tật không chỉ gồm viện phí. Gia đình còn có thể phải đối diện với chi phí ngoài phạm vi được thanh toán, đi lại, chăm sóc, phục hồi và đặc biệt là giảm thu nhập.<\/span><\/p><p><span style=\"color:#006600;\">Do đó có thể nhìn: <strong>BHYT → hỗ trợ một phần rủi ro chi phí y tế theo phạm vi và mức hưởng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Bảo hiểm sức khỏe\/bảo hiểm khác → bổ sung hoặc chuyển giao một số rủi ro theo điều kiện hợp đồng. Quỹ dự phòng → tạo thanh khoản và thời gian tài chính. Nguồn thu nhập còn lại → duy trì dòng tiền. <\/strong>Không lớp nào tự mình giải quyết toàn bộ vấn đề.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng và bảo hiểm nên gặp nhau tại Protection Gap<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm quan trọng nhất. Nếu chỉ hỏi <strong>“Tôi có bao nhiêu tiền tiết kiệm?”<\/strong>, chúng ta chưa biết gia đình được bảo vệ đến đâu. Nếu chỉ hỏi <strong>“Tôi có bao nhiêu hợp đồng bảo hiểm?”<\/strong>, chúng ta cũng chưa biết gia đình còn thiếu gì.<\/span><\/p><p><span style=\"color:#006600;\">Cần đặt cả hai vào cùng một cấu trúc: <strong>RỦI RO → TÁC ĐỘNG → NGUỒN LỰC HIỆN CÓ → QUỸ DỰ PHÒNG → BHYT\/BẢO HIỂM → THU NHẬP CÒN LẠI → TÀI SẢN THANH KHOẢN → PROTECTION GAP.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu tổng nguồn lực đủ hấp thụ một kịch bản rủi ro, khoảng trống có thể nhỏ. Nếu không đủ, Protection Gap xuất hiện.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng <strong>Protection Gap không đồng nghĩa Insurance Gap<\/strong>. Khoảng trống có thể được xử lý bằng tăng quỹ dự phòng, giảm nợ, tăng thanh khoản, đa dạng nguồn thu nhập, điều chỉnh chi tiêu, cải thiện phòng ngừa, sử dụng quyền lợi hiện có hoặc chuyển giao thêm một phần rủi ro bằng bảo hiểm.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/7 Grap du phonggiprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Quỹ dự phòng và bảo hiểm nên gặp nhau tại Protection Gap<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Đừng mua bảo hiểm chỉ để cảm thấy “đã an toàn”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Số lượng hợp đồng không phải thước đo mức độ bảo vệ. Một gia đình có nhiều hợp đồng nhưng không hiểu phạm vi, quyền lợi, loại trừ và sự trùng lặp vẫn có thể tồn tại những Protection Gap quan trọng. Ngược lại, một gia đình có ít sản phẩm hơn nhưng cấu trúc tài chính tốt, quỹ dự phòng phù hợp, nợ thấp và các rủi ro lớn được quản trị hợp lý có thể có khả năng chống chịu tốt hơn.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy trước khi bổ sung một giải pháp mới, nên hỏi:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Rủi ro nào đang được giải quyết?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Tác động tài chính tối đa mà gia đình muốn bảo vệ là bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nguồn lực hiện tại đã xử lý được bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Khoảng trống còn lại là gì?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Giải pháp này có thực sự lấp đúng khoảng trống đó không?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đó là cách chuyển từ <strong>mua sản phẩm<\/strong> sang <strong>thiết kế cấu trúc bảo vệ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi trước khi quyết định ưu tiên quỹ dự phòng hay bảo hiểm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình có thể tự kiểm tra bằng 10 câu hỏi: Mỗi tháng cần tối thiểu bao nhiêu để duy trì cuộc sống? Quỹ dự phòng hiện duy trì được bao nhiêu tháng? Có bao nhiêu nguồn thu nhập? Ai là người trụ cột? Có bao nhiêu người phụ thuộc? Gia đình đang có những khoản vay nào? BHYT, phúc lợi và bảo hiểm hiện tại đang bảo vệ những rủi ro gì? Rủi ro nào nếu xảy ra có thể vượt quá khả năng tự chi trả? Nếu mất thu nhập sáu tháng, gia đình có phải vay tiền hoặc bán tài sản không? Và nếu có thêm một khoản ngân sách mỗi tháng, khoảng trống nào cần được xử lý trước?<\/span><\/p><p><span style=\"color:#006600;\">Câu trả lời sẽ khác nhau giữa từng gia đình. Đó cũng là lý do không nên có một công thức chung kiểu <strong>“luôn tích đủ 6 tháng rồi mới mua bảo hiểm”<\/strong> hoặc <strong>“luôn mua bảo hiểm trước rồi mới tiết kiệm”<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/7 Cau hoi quy du phong Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> 10 câu hỏi trước khi quyết định ưu tiên quỹ dự phòng hay bảo hiểm<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Nếu ngân sách rất hạn chế, hãy xây từng lớp thay vì cố hoàn thiện ngay<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình mới bắt đầu có thể chưa thể xây ngay quỹ dự phòng 6 tháng. Điều đó không có nghĩa phải chờ nhiều năm mới bắt đầu quản trị rủi ro.<\/span><\/p><p><span style=\"color:#006600;\">Có thể đi theo một hành trình:<\/span><\/p><p><span style=\"color:#006600;\"><strong>BƯỚC 1: Kiểm soát dòng tiền và xác định chi phí thiết yếu.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>BƯỚC 2: Xây quỹ dự phòng ban đầu để tránh một biến cố nhỏ lập tức biến thành khoản nợ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>BƯỚC 3: Kiểm tra những rủi ro lớn mà gia đình không đủ khả năng tự gánh.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>BƯỚC 4: Xem xét các lớp bảo vệ hiện có và giải pháp chuyển giao phù hợp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>BƯỚC 5: Tăng dần quỹ dự phòng lên mức phù hợp 3–6–12 tháng tùy cấu trúc gia đình.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>BƯỚC 6: Định kỳ cập nhật Protection Gap khi thu nhập, con cái, khoản vay, tài sản hoặc sức khỏe thay đổi.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Như vậy, bảo vệ tài chính trở thành <strong>một quá trình<\/strong>, không phải một giao dịch duy nhất.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/7 xay tung lop.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Nếu ngân sách rất hạn chế, hãy xây từng lớp thay vì cố hoàn thiện ngay<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ Quỹ dự phòng và Bảo hiểm đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hai câu hỏi <strong>“Tôi có bao nhiêu quỹ dự phòng?”<\/strong> và <strong>“Tôi có những bảo hiểm nào?”<\/strong> thực chất chỉ là hai trường dữ liệu trong một hồ sơ lớn hơn.<\/span><\/p><p><span style=\"color:#006600;\">iProtect có thể cấu trúc hành trình: <strong>CON NGƯỜI → GIA ĐÌNH → THU NHẬP → CHI PHÍ THIẾT YẾU → NGƯỜI PHỤ THUỘC → KHOẢN VAY → QUỸ DỰ PHÒNG → BHYT\/BẢO HIỂM & PHÚC LỢI → RỦI RO → TÁC ĐỘNG → KỊCH BẢN 3\/6\/12\/24 THÁNG → NGUỒN LỰC CÓ THỂ SỬ DỤNG → PROTECTION GAP → PRIORITY → SOLUTION MIX.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điểm cuối không phải <strong>“mua bảo hiểm gì?”<\/strong> mà là <strong>Solution Mix – Tổ hợp giải pháp<\/strong>. Với gia đình A, ưu tiên có thể là tăng quỹ dự phòng. Với gia đình B, giảm khoản vay quan trọng hơn. Với gia đình C, rủi ro lớn chưa được chuyển giao mới là vấn đề. Gia đình D có thể đã có đủ bảo hiểm nhưng thiếu thanh khoản. Cùng một câu hỏi ban đầu nhưng câu trả lời hoàn toàn khác nhau khi có Profile.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/4 Tai Chinh Thu Nhap\/7 Ho So Quy Du phong.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>Câu hỏi cuối cùng không phải “quỹ dự phòng hay bảo hiểm?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu buộc phải lựa chọn một câu trả lời duy nhất cho mọi gia đình, rất dễ sai. Bởi <strong>quỹ dự phòng bảo vệ khả năng thanh khoản và mua thời gian; bảo hiểm chuyển giao một phần những rủi ro lớn; còn khả năng chống chịu thực sự đến từ cách nhiều lớp bảo vệ phối hợp với nhau.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Do đó, thay vì hỏi: <strong>“Tôi nên tích quỹ dự phòng trước hay mua bảo hiểm trước?” <\/strong>Hãy hỏi: <strong>“Nếu một biến cố xảy ra ngày mai, khoản nào gia đình có thể tự chi trả, khoản nào có thể làm cạn quỹ dự phòng và rủi ro nào lớn đến mức chúng ta cần chuyển giao?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Từ câu trả lời đó, gia đình mới biết <strong>bao nhiêu tiền cần giữ lại, bao nhiêu tháng dự phòng là phù hợp và rủi ro nào cần một giải pháp bảo vệ khác<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Đó cũng là nguyên tắc quan trọng của iProtect: <strong>không bắt đầu từ sản phẩm, mà bắt đầu từ khả năng tự chịu rủi ro của gia đình.<\/strong> Quỹ dự phòng và bảo hiểm không phải hai lựa chọn cạnh tranh. Chúng là <strong>hai công cụ khác nhau trong cùng một Hồ sơ Bảo vệ<\/strong>, và chỉ khi đặt chúng cạnh thu nhập, nghĩa vụ tài chính, người phụ thuộc và các nguồn lực hiện có, chúng ta mới nhìn thấy <strong>Protection Gap thực sự cần giải quyết<\/strong>.<\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/4%20Tai%20Chinh%20Thu%20Nhap\/7%20Quy%20Du%20Phong%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/4%20Tai%20Chinh%20Thu%20Nhap\/7%20Quy%20Du%20Phong%20Iprotect.png","tags":"quỹ dự phòng,bảo hiểm,quỹ dự phòng và bảo hiểm,nên mua bảo hiểm hay tiết kiệm,quỹ khẩn cấp,tài chính gia đình,bảo vệ tài chính,bảo vệ thu nhập,thanh khoản,chuyển giao rủi ro,quản trị rủi ro,người trụ cột,quỹ dự phòng gia đình,BHYT,bảo hiểm sức khỏe,Khoảng trống Bảo vệ,Protection Gap,Income Protection Gap,Hồ sơ Bảo vệ Thu nhập,Protection Discovery,iProtect","count_view":0,"seo_name":"quy-du-phong-va-bao-hiem-nen-chuan-bi-cai-nao-truoc","date_update":0,"date_created_format":"1788337511","meta_title":"Có tiền nên để dành hay mua bảo hiểm? Cách xác định thứ tự","meta_desc":"Quỹ dự phòng và bảo hiểm nên chuẩn bị cái nào trước? iProtect giúp gia đình phân biệt vai trò của từng lớp bảo vệ: quỹ dự phòng tạo thanh khoản và thời gian tài chính, bảo hiểm giúp chuyển giao một phần rủi ro lớn. Từ nguồn lực hiện có và Khoảng trống Bảo","meta_keyword":"quỹ dự phòng và bảo hiểm,nên có quỹ dự phòng hay mua bảo hiểm,nên tiết kiệm hay mua bảo hiểm trước,nên mua bảo hiểm trước hay tiết kiệm trước,quỹ dự phòng bao nhiêu là đủ,có bảo hiểm có cần quỹ dự phòng không,có quỹ dự phòng có cần bảo hiểm không,quỹ khẩn","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/quy-du-phong-va-bao-hiem-nen-chuan-bi-cai-nao-truoc"},{"id":80842,"name":"Quỹ dự phòng gia đình nên có bao nhiêu? 3 tháng, 6 tháng hay 12 tháng?","desc":"<p><strong>Quỹ dự phòng gia đình nên có 3 tháng, 6 tháng hay 12 tháng chi phí?<\/strong> Không có một con số phù hợp cho tất cả mọi người. Mức dự phòng cần phụ thuộc vào chi phí thiết yếu, số nguồn thu nhập, người phụ thuộc, khoản vay, độ ổn định nghề nghiệp và những lớp bảo vệ đang có. Chuyên đề giúp gia đình chuyển từ câu hỏi <strong>“cần tiết kiệm bao nhiêu?”<\/strong> sang câu hỏi quan trọng hơn: <strong>“Nếu thu nhập bị gián đoạn, quỹ hiện tại giúp gia đình duy trì được bao lâu?”<\/strong>, từ đó xác định thời gian dự phòng và Khoảng trống Bảo vệ Thu nhập phù hợp với chính hoàn cảnh của mình.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Quỹ dự phòng gia đình nên có bao nhiêu? 3 tháng, 6 tháng hay 12 tháng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi nói đến quỹ dự phòng, lời khuyên phổ biến nhất thường là <strong>“hãy để dành từ 3 đến 6 tháng chi phí sinh hoạt”<\/strong>. Đây là một nguyên tắc tham khảo hữu ích, nhưng nếu áp dụng giống nhau cho mọi gia đình thì chưa đủ. Một người độc thân có công việc ổn định, không có khoản vay và không có người phụ thuộc sẽ có nhu cầu hoàn toàn khác một gia đình có hai con nhỏ, một nguồn thu nhập chính, khoản vay mua nhà và cha mẹ cần hỗ trợ. Vì vậy câu hỏi đúng không phải <strong>“Quỹ dự phòng tiêu chuẩn là 3, 6 hay 12 tháng?”<\/strong>, mà là <strong>“Nếu thu nhập của gia đình bị gián đoạn, chúng ta cần bao nhiêu tiền và cần đủ thời gian bao lâu để không rơi vào khủng hoảng tài chính?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể nhìn quỹ dự phòng theo một chuỗi rất đơn giản: <strong>Thu nhập bị gián đoạn → Chi phí thiết yếu vẫn tiếp tục → Nghĩa vụ tài chính vẫn phải thực hiện → Quỹ dự phòng được sử dụng → Gia đình có thêm thời gian xử lý biến cố và phục hồi thu nhập.<\/strong> Vì thế, quỹ dự phòng không đơn thuần là một khoản tiết kiệm. Nó là <strong>lớp đệm tài chính<\/strong> giúp gia đình mua được thứ rất quan trọng khi biến cố xảy ra: <strong>thời gian<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/6 Quy Du Phong GIa Dinh.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Quỹ dự phòng gia đình nên có bao nhiêu? 3 tháng, 6 tháng hay 12 tháng?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng không nên tính bằng thu nhập, mà nên bắt đầu từ chi phí thiết yếu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người thu nhập 50 triệu đồng\/tháng không nhất thiết phải có quỹ dự phòng 300 triệu để đạt mức “6 tháng”. Nếu gia đình chỉ cần 25 triệu đồng mỗi tháng để duy trì những nhu cầu thiết yếu, cách tính hợp lý hơn phải bắt đầu từ 25 triệu chứ không phải toàn bộ thu nhập 50 triệu.<\/span><\/p><p><span style=\"color:#006600;\">Công thức cơ bản có thể hiểu là: <strong>Quỹ dự phòng mục tiêu = Chi phí thiết yếu hàng tháng × Số tháng cần bảo vệ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một gia đình cần tối thiểu 30 triệu đồng\/tháng để duy trì cuộc sống thì quỹ 3 tháng tương ứng khoảng 90 triệu, 6 tháng khoảng 180 triệu và 12 tháng khoảng 360 triệu đồng. Đây chỉ là phép tính nền tảng. Muốn biết gia đình thực sự cần mức nào, chúng ta còn phải xem xét thu nhập còn lại, khoản vay, người phụ thuộc, nghề nghiệp, sức khỏe, bảo hiểm và nhiều nguồn lực khác.<\/span><\/p><p><span style=\"color:#006600;\">Điểm quan trọng là phải phân biệt <strong>chi tiêu hiện tại<\/strong> với <strong>chi phí thiết yếu<\/strong>. Khi có biến cố, gia đình có thể tạm dừng du lịch, mua sắm, giải trí hoặc những khoản đầu tư không cấp thiết. Nhưng tiền ăn, nhà ở, điện nước, học tập cơ bản của con, thuốc men, đi lại thiết yếu và nghĩa vụ tài chính bắt buộc thường không thể biến mất ngay.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/6 Quy du phòng từ chi phi.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Quỹ dự phòng không nên tính bằng thu nhập, mà nên bắt đầu từ chi phí thiết yếu<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng thực chất đang mua “thời gian tài chính”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu một gia đình có 180 triệu đồng quỹ dự phòng nhưng mỗi tháng cần 30 triệu đồng để duy trì cuộc sống, quỹ này tương đương khoảng <strong>6 tháng khả năng duy trì<\/strong>. Nếu sau biến cố gia đình vẫn còn một nguồn thu nhập ổn định 15 triệu đồng\/tháng thì phần thiếu hụt chỉ còn 15 triệu. Khi đó cùng 180 triệu có thể tạo ra thời gian chịu đựng dài hơn đáng kể.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy một cách tính chính xác hơn là: <strong>Dòng tiền thiếu hụt hàng tháng = Chi phí thiết yếu + Nghĩa vụ bắt buộc + Chi phí phát sinh do biến cố – Thu nhập còn lại ổn định.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau đó: <strong>Thời gian dự phòng = Quỹ dự phòng có thể sử dụng ÷ Dòng tiền thiếu hụt hàng tháng.<\/strong> Đây là cách nhìn quan trọng đối với iProtect, bởi <strong>200 triệu đồng không tự nói cho chúng ta biết gia đình được bảo vệ tốt hay chưa<\/strong>. Điều cần biết là 200 triệu đó giúp gia đình tồn tại được 3 tháng, 8 tháng hay 15 tháng trong hoàn cảnh thu nhập bị gián đoạn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Vậy 3 tháng phù hợp với ai?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Quỹ dự phòng khoảng 3 tháng có thể là mức khởi đầu đối với người hoặc gia đình có cấu trúc tài chính tương đối ổn định: nhiều hơn một nguồn thu nhập, công việc có tính ổn định cao, ít nghĩa vụ nợ, không có nhiều người phụ thuộc, có bảo hiểm và phúc lợi tương đối đầy đủ, đồng thời có những tài sản thanh khoản khác có thể sử dụng khi cần.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ hai vợ chồng đều có thu nhập ổn định, mỗi người đóng góp tương đối cân bằng vào ngân sách gia đình. Nếu một người tạm thời mất thu nhập, nguồn thu của người còn lại vẫn đủ trang trải phần lớn nhu cầu thiết yếu. Trong trường hợp đó, quỹ ba tháng có thể đóng vai trò hấp thụ cú sốc ban đầu.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng cần hiểu <strong>3 tháng không phải “mức an toàn” tuyệt đối<\/strong>. Nó chỉ là một kịch bản. Nếu gia đình phát hiện rằng mất một nguồn thu nhập trong tháng thứ tư đã buộc phải vay tiền hoặc bán tài sản thì quỹ ba tháng rõ ràng chưa phù hợp.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Khi nào nên nghĩ đến quỹ 6 tháng?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sáu tháng là một khoảng thời gian thường được sử dụng như mức tham khảo bởi nó tạo ra không gian lớn hơn để gia đình xử lý những biến cố như thất nghiệp, bệnh tật, gián đoạn kinh doanh hoặc thời gian tìm nguồn thu nhập mới.<\/span><\/p><p><span style=\"color:#006600;\">Mức này đáng cân nhắc hơn khi gia đình có con nhỏ, có khoản vay, phụ thuộc đáng kể vào một hoặc hai nguồn thu nhập, hoặc công việc có thể cần nhiều tháng để phục hồi nếu bị gián đoạn. Một người mất việc có thể không tìm được công việc tương đương ngay tháng tiếp theo. Một người mắc bệnh nặng cũng có thể ra viện nhưng chưa thể quay lại làm việc ngay.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy <strong>6 tháng không chỉ là sáu tháng tiền sinh hoạt<\/strong>, mà là sáu tháng để gia đình có thể <strong>suy nghĩ, điều chỉnh, điều trị, tìm việc, tái tạo nguồn thu nhập và tránh phải đưa ra quyết định tài chính trong trạng thái khẩn cấp<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/6 Quy dự phong 3-6-12 tháng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Quỹ dự phòng 3,6, 12 tháng<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Khi nào 12 tháng có thể hợp lý hơn?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một số gia đình có mức độ phụ thuộc vào thu nhập cao hơn nhiều. Chẳng hạn chỉ có một người tạo ra phần lớn thu nhập, có con nhỏ, khoản vay mua nhà lớn, người thân phụ thuộc hoặc người trụ cột làm nghề có thu nhập biến động. Người tự kinh doanh, freelancer, người làm theo hoa hồng, chủ doanh nghiệp nhỏ hoặc những nghề có chu kỳ thu nhập không ổn định cũng có thể cần lớp dự phòng dài hơn.<\/span><\/p><p><span style=\"color:#006600;\">Trong những trường hợp đó, 12 tháng không nhất thiết là “quá nhiều”. Nó có thể phản ánh đúng thời gian gia đình cần để phục hồi nếu xảy ra một cú sốc lớn.<\/span><\/p><p><span style=\"color:#006600;\">Đặc biệt, nếu người trụ cột mắc bệnh nghiêm trọng và phải điều trị, phục hồi trong 6–12 tháng, gia đình không chỉ đối diện với thu nhập giảm mà còn có thể phát sinh thêm chi phí y tế và chăm sóc. Khi đó quỹ dự phòng sáu tháng tính theo điều kiện bình thường có thể không còn tương đương sáu tháng trong điều kiện biến cố.<\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do iProtect nên nhìn quỹ dự phòng trong mối liên hệ với <strong>Health Protection Gap<\/strong> và <strong>Income Protection Gap<\/strong>, thay vì xem nó là một khoản tiết kiệm độc lập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Không phải cứ nhiều người trong gia đình là cần quỹ lớn hơn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Số thành viên chỉ là một biến số. Quan trọng hơn là <strong>mức độ phụ thuộc tài chính<\/strong>. Một gia đình bốn người có hai nguồn thu nhập ổn định, không nợ và quỹ bảo vệ tốt có thể ít rủi ro hơn một cặp vợ chồng chỉ có một người tạo thu nhập và đang gánh khoản vay lớn.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần nhìn đồng thời: <strong>Số người phụ thuộc + Mức chi phí thiết yếu + Nghĩa vụ tài chính + Mức độ tập trung thu nhập + Độ ổn định nghề nghiệp + Bảo vệ hiện có + Khả năng phục hồi thu nhập.<\/strong> Càng nhiều yếu tố dễ tổn thương, khoảng thời gian dự phòng cần thiết càng nên được xem xét thận trọng hơn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Khoản vay có thể làm thay đổi hoàn toàn quy mô quỹ dự phòng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử hai gia đình đều cần 25 triệu đồng\/tháng để sinh hoạt. Gia đình A không có khoản vay; gia đình B đang trả thêm 20 triệu đồng\/tháng tiền vay mua nhà. Nếu mất nguồn thu nhập chính, nhu cầu dòng tiền tối thiểu của hai gia đình rõ ràng rất khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do khi tính quỹ dự phòng, không thể chỉ lấy tiền ăn uống, điện nước và sinh hoạt. Cần cộng những <strong>nghĩa vụ tài chính khó trì hoãn<\/strong>, đặc biệt là khoản vay.<\/span><\/p><p><span style=\"color:#006600;\">Có thể tính: <strong>Nhu cầu thiết yếu hàng tháng = Chi phí sinh hoạt tối thiểu + Khoản vay bắt buộc + Chi phí người phụ thuộc + Những nghĩa vụ không thể trì hoãn.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau đó mới nhân với thời gian bảo vệ mong muốn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Gia đình có hai nguồn thu nhập có thể tính khác gia đình chỉ có một nguồn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu cả hai vợ chồng cùng làm việc, không nhất thiết phải giả định toàn bộ thu nhập gia đình biến mất cùng lúc. Điều hợp lý hơn là xây các kịch bản.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 1: Một người mất thu nhập.<\/strong> Gia đình còn nguồn thu của người kia.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 2: Người có thu nhập chính mất khả năng làm việc.<\/strong> Đây thường là kịch bản cần kiểm tra kỹ hơn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 3: Cả hai nguồn thu nhập cùng bị ảnh hưởng.<\/strong> Xác suất có thể thấp hơn trong nhiều trường hợp nhưng tác động rất lớn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 4: Một người bệnh và người còn lại phải giảm công việc để chăm sóc.<\/strong> Đây là tình huống đặc biệt quan trọng vì hai nguồn thu nhập có thể cùng giảm do một biến cố.<\/span><\/p><p><span style=\"color:#006600;\">Như vậy, thay vì hỏi “nhà tôi cần quỹ sáu tháng không?”, hãy hỏi: <strong>“Trong kịch bản nào gia đình dễ tổn thương nhất và quỹ hiện tại giúp chúng tôi duy trì được bao lâu?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/6tiet kiẹm và quy du phong.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Gia đình có hai nguồn thu nhập có thể tính khác gia đình chỉ có một nguồn<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Đừng nhầm quỹ dự phòng với toàn bộ tiền tiết kiệm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có 500 triệu đồng trong tài khoản không có nghĩa toàn bộ 500 triệu là quỹ dự phòng. Một phần có thể dành cho học phí của con, mua nhà, kinh doanh, đầu tư hoặc mục tiêu dài hạn.Quỹ dự phòng nên được xác định rõ về <strong>mục đích<\/strong>: đây là tiền dành để xử lý những biến cố bất ngờ làm gián đoạn dòng tiền hoặc tạo ra chi phí thiết yếu ngoài dự kiến.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Tiền tiết kiệm ≠ Quỹ dự phòng.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Tài sản ≠ Quỹ dự phòng.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Hạn mức thẻ tín dụng ≠ Quỹ dự phòng.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Khả năng vay tiền ≠ Quỹ dự phòng.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Một căn nhà trị giá nhiều tỷ đồng có thể tạo ra giá trị tài sản lớn nhưng không nhất thiết giúp gia đình thanh toán chi phí trong vài ngày tới. Quỹ dự phòng vì thế cần gắn với <strong>tính thanh khoản và khả năng tiếp cận khi cần<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng cũng không nên trở thành tiền “đóng băng” quá mức<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ngược lại, mục tiêu không phải tích càng nhiều tiền mặt càng tốt. Nếu một gia đình có cấu trúc tài chính rất ổn định nhưng giữ một lượng tiền quá lớn chỉ vì muốn đạt 24 hoặc 36 tháng dự phòng, họ có thể đánh đổi những mục tiêu tài chính khác.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần tìm <strong>mức đủ<\/strong>, không phải mức tối đa. Đây là tư duy quan trọng của Protection Discovery: <strong>Không hỏi “Càng nhiều càng tốt?” → hỏi “Bao nhiêu là phù hợp với rủi ro của gia đình tôi?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Quỹ dự phòng phải được nhìn cùng bảo hiểm, nguồn thu nhập khác, tài sản thanh khoản, phúc lợi và khả năng phục hồi. Khi các lớp bảo vệ khác mạnh hơn, nhu cầu giữ toàn bộ rủi ro bằng tiền mặt có thể khác.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng và bảo hiểm không thay thế nhau<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một câu hỏi rất quan trọng là: <strong>Nếu đã có bảo hiểm thì có cần quỹ dự phòng không?<\/strong> Câu trả lời về nguyên tắc là hai công cụ giải quyết những loại rủi ro khác nhau và có thể bổ sung cho nhau. Quỹ dự phòng có ưu điểm là linh hoạt và có thể sử dụng cho nhiều tình huống: mất việc, giảm thu nhập, chi phí đột xuất, sửa chữa thiết yếu hoặc những khoản không thuộc phạm vi bảo hiểm. Bảo hiểm lại là công cụ chuyển giao một số rủi ro có tác động tài chính lớn theo phạm vi và điều kiện hợp đồng.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy không nên đặt: <strong>QUỸ DỰ PHÒNG hay BẢO HIỂM?<\/strong> mà nên đặt: <strong>QUỸ DỰ PHÒNG + BẢO VỆ HIỆN CÓ + THU NHẬP CÒN LẠI + CÁC NGUỒN LỰC KHÁC = KHẢ NĂNG CHỐNG CHỊU TÀI CHÍNH.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình chỉ có bảo hiểm nhưng không có tiền mặt có thể gặp khó khăn với những chi phí cần thanh toán ngay hoặc không thuộc phạm vi bảo hiểm. Ngược lại, gia đình chỉ dùng tiền tiết kiệm để tự gánh mọi rủi ro lớn cũng có thể khiến quỹ bị tiêu hao rất nhanh.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 3 tháng, 6 tháng hay 12 tháng? Hãy dùng thang thay vì một con số<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì cố tìm một mức “đúng”, iProtect có thể xây <strong>Emergency Fund Runway – Thời gian Dự phòng Tài chính<\/strong> theo các mốc.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Dưới 3 tháng:<\/strong> khả năng hấp thụ cú sốc tương đối ngắn, cần đặc biệt chú ý nếu gia đình phụ thuộc mạnh vào một nguồn thu.<\/span><\/li><li><span style=\"color:#006600;\"><strong>3–6 tháng:<\/strong> đã hình thành lớp đệm tài chính ban đầu, nhưng cần kiểm tra mức độ ổn định của thu nhập và nghĩa vụ tài chính.<\/span><\/li><li><span style=\"color:#006600;\"><strong>6–12 tháng:<\/strong> khả năng chống chịu tốt hơn trước những biến cố kéo dài, tùy cấu trúc từng gia đình.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Trên 12 tháng:<\/strong> tạo dư địa lớn hơn, nhưng cần xem xét liệu giữ quá nhiều tài sản ở dạng dự phòng có phù hợp với các mục tiêu tài chính khác hay không.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây không phải thang điểm tuyệt đối. Một gia đình có quỹ 4 tháng nhưng nhiều nguồn thu và ít nợ có thể vững hơn gia đình có quỹ 8 tháng nhưng chỉ một nguồn thu và nghĩa vụ tài chính rất lớn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/6 Thang do quy dự phòng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>3 tháng, 6 tháng hay 12 tháng? Hãy dùng thang thay vì một con số<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy kiểm tra ở 4 mốc: 3 – 6 – 12 – 24 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một cách rất trực quan là đặt gia đình vào bốn kịch bản.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Sau 3 tháng:<\/strong> quỹ dự phòng còn bao nhiêu, các chi phí không thiết yếu đã được điều chỉnh chưa, thu nhập có dấu hiệu phục hồi không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau 6 tháng:<\/strong> gia đình có phải sử dụng tiền dành cho mục tiêu khác, vay thêm hoặc bán tài sản không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau 12 tháng:<\/strong> khoản vay có còn được duy trì, học tập của con có bị ảnh hưởng, các kế hoạch dài hạn có phải thay đổi không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau 24 tháng:<\/strong> nếu biến cố thực sự kéo dài, gia đình có kế hoạch phục hồi thu nhập hay đang sống bằng cách tiêu dần tài sản?<\/span><\/li><li><span style=\"color:#006600;\">Bốn mốc này biến “quỹ dự phòng” từ một con số thành <strong>một bài kiểm tra khả năng chống chịu tài chính<\/strong>.<\/span><\/li><\/ul><p><span style=\"color:#006600;\"><strong>Ví dụ: quỹ 300 triệu có thể là rất nhiều hoặc rất ít<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình A có quỹ dự phòng 300 triệu đồng, nhu cầu thiết yếu 30 triệu\/tháng và nếu một người mất việc vẫn còn 20 triệu thu nhập từ người kia. Khoảng thiếu hụt chỉ khoảng 10 triệu\/tháng. Nếu không có chi phí lớn phát sinh, 300 triệu tạo ra một khoảng đệm rất dài.<\/span><\/p><p><span style=\"color:#006600;\">Gia đình B cũng có 300 triệu, nhưng chi phí thiết yếu và khoản vay là 60 triệu\/tháng, trong khi người trụ cột tạo ra gần như toàn bộ thu nhập. Nếu người đó không thể làm việc, quỹ có thể chỉ tương đương khoảng 5 tháng trước khi tính thêm chi phí do biến cố.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Cùng 300 triệu → mức độ bảo vệ hoàn toàn khác nhau.<\/strong> Đây chính là lý do iProtect cần Profile trước khi đưa ra Recommendation.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi để xác định quỹ dự phòng phù hợp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước khi quyết định 3, 6 hay 12 tháng, gia đình nên trả lời: Mỗi tháng cần tối thiểu bao nhiêu để duy trì cuộc sống? Có những khoản vay và nghĩa vụ nào bắt buộc phải tiếp tục? Ai là người tạo thu nhập chính? Nếu người đó nghỉ làm, gia đình còn bao nhiêu thu nhập? Có bao nhiêu người phụ thuộc? Nghề nghiệp và nguồn thu nhập có ổn định không? Nếu bệnh nặng, người chăm sóc có phải giảm công việc không? BHYT, bảo hiểm và phúc lợi hiện có đang bảo vệ những gì? Có những tài sản thanh khoản nào có thể sử dụng mà không phá vỡ mục tiêu dài hạn? Và nếu biến cố kéo dài 12 tháng, gia đình bắt đầu thiếu tiền ở tháng thứ mấy?<\/span><\/p><p><span style=\"color:#006600;\">Trả lời được những câu hỏi này, con số 3, 6 hay 12 tháng sẽ không còn là lời khuyên chung chung mà trở thành <strong>mức dự phòng phù hợp với chính cấu trúc gia đình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/6 Câu hoi quy du phong.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi để xác định quỹ dự phòng phù hợp<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ Quỹ dự phòng đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Quỹ dự phòng không nên đứng riêng trong một bảng tài chính. Nó là một thành phần của <strong>Income Protection Profile – Hồ sơ Bảo vệ Thu nhập<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Cấu trúc có thể đi theo hành trình: <strong>CON NGƯỜI → GIA ĐÌNH → NGUỒN THU NHẬP → CHI PHÍ THIẾT YẾU → NGƯỜI PHỤ THUỘC → KHOẢN VAY → QUỸ DỰ PHÒNG → BẢO VỆ HIỆN CÓ → KỊCH BẢN 3\/6\/12\/24 THÁNG → DÒNG TIỀN THIẾU HỤT → EMERGENCY FUND RUNWAY → INCOME PROTECTION GAP → PRIORITY → SOLUTION.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi đó iProtect không chỉ biết một người <strong>“có 200 triệu tiền dự phòng”<\/strong>, mà có thể hiểu sâu hơn: gia đình có bao nhiêu nguồn thu, phụ thuộc vào ai, cần bao nhiêu mỗi tháng, quỹ duy trì được bao lâu và ở thời điểm nào Protection Gap bắt đầu xuất hiện. Đây là dữ liệu có giá trị hơn rất nhiều so với một con số tiết kiệm đơn lẻ.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/6 Quy du phong ho so thu nhap.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ Quỹ dự phòng đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng tốt nhất không phải quỹ lớn nhất, mà là quỹ phù hợp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình không cần chạy theo một con số tiêu chuẩn chỉ vì ai đó nói rằng phải có 3 tháng, 6 tháng hay 12 tháng chi phí. Điều quan trọng là <strong>quỹ đó có đủ thời gian để gia đình xử lý những rủi ro có khả năng xảy ra hay không<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Nếu công việc rất ổn định, có hai nguồn thu nhập, ít nợ, bảo vệ tốt và không có nhiều người phụ thuộc, mức dự phòng cần thiết có thể khác. Nếu chỉ có một người trụ cột, thu nhập biến động, có con nhỏ, khoản vay lớn và ít nguồn lực thay thế, gia đình có thể cần một khoảng đệm dài hơn.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, câu hỏi cuối cùng không nên là: <strong>“Tôi nên để dành 3 tháng, 6 tháng hay 12 tháng?”<\/strong> Mà nên là: <strong>“Nếu ngày mai nguồn thu nhập chính bị gián đoạn, quỹ dự phòng hiện tại giúp gia đình tôi duy trì cuộc sống được bao lâu trước khi phải vay tiền, bán tài sản hoặc hy sinh những mục tiêu quan trọng?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu câu trả lời là <strong>2 tháng<\/strong>, gia đình đã nhìn thấy một khoảng trống. Nếu là <strong>6 tháng<\/strong>, hãy kiểm tra điều gì xảy ra ở tháng thứ 7. Nếu là <strong>12 tháng<\/strong>, hãy kiểm tra liệu những rủi ro lớn khác đã được chuyển giao hoặc chuẩn bị hay chưa.<\/span><\/p><p><span style=\"color:#006600;\">Đó chính là cách iProtect chuyển câu hỏi <strong>“Quỹ dự phòng nên có bao nhiêu?”<\/strong> thành một phần của <strong>Hồ sơ Bảo vệ Thu nhập<\/strong>: không chạy theo một con số chung, mà đo <strong>khả năng chống chịu tài chính thực sự của từng gia đình<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Quỹ dự phòng không chỉ là tiền để dành. Đó là thời gian mà gia đình tự mua cho mình để bình tĩnh điều trị, tìm việc, phục hồi thu nhập và bảo vệ những mục tiêu quan trọng khi cuộc sống xảy ra biến cố.<\/strong><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/1%20BH%20Suc%20Khoe\/6%20Quy%20Du%20Phong%20GIa%20Dinh.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/1%20BH%20Suc%20Khoe\/6%20Quy%20Du%20Phong%20GIa%20Dinh.png","tags":"quỹ dự phòng,quỹ dự phòng gia đình,quỹ khẩn cấp,tài chính gia đình,3 tháng dự phòng,6 tháng dự phòng,12 tháng dự phòng,chi phí thiết yếu,mất thu nhập,gián đoạn thu nhập,bảo vệ thu nhập,người trụ cột,khoản vay,người phụ thuộc,khả năng chống chịu tài chính,Emergency Fund,Emergency Fund Runway,Income Protection Gap,Income Protection Profile,Hồ sơ Bảo vệ Thu nhập,Protection Discovery,iProtect","count_view":0,"seo_name":"quy-du-phong-gia-dinh-nen-co-bao-nhieu-3-thang-6-thang-hay-12-thang","date_update":0,"date_created_format":"1788321087","meta_title":"Nếu thu nhập dừng lại ngày mai, quỹ dự phòng đủ dùng trong mấy tháng?","meta_desc":"Quỹ dự phòng gia đình nên có 3, 6 hay 12 tháng chi phí? iProtect giúp xác định từ chi phí thiết yếu, nguồn thu nhập, khoản vay, người phụ thuộc và bảo vệ hiện có. Quan trọng không chỉ là có bao nhiêu tiền, mà quỹ đó giúp gia đình duy trì được bao lâu khi ","meta_keyword":"quỹ dự phòng gia đình nên có bao nhiêu,quỹ dự phòng bao nhiêu là đủ,quỹ dự phòng 3 tháng hay 6 tháng,quỹ dự phòng 6 tháng hay 12 tháng,nên có bao nhiêu tiền dự phòng,cách tính quỹ dự phòng,quỹ khẩn cấp gia đình,quỹ dự phòng khi mất việc,dự phòng bao nhiêu","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/quy-du-phong-gia-dinh-nen-co-bao-nhieu-3-thang-6-thang-hay-12-thang"},{"id":80841,"name":"Nếu mắc bệnh nặng và phải nghỉ làm, tài chính gia đình sẽ ra sao?","desc":"<p><strong>Nếu mắc bệnh nặng và phải nghỉ làm, điều đáng lo không chỉ là viện phí mà còn là dòng thu nhập của cả gia đình.<\/strong> Khi người trụ cột không thể làm việc trong 3, 6 hay 12 tháng, thu nhập có thể giảm trong khi tiền sinh hoạt, khoản vay, học phí, chăm sóc con cái và chi phí điều trị vẫn tiếp tục. Chuyên đề giúp gia đình nhìn rõ mối liên hệ giữa <strong>sức khỏe → thu nhập → nghĩa vụ tài chính → quỹ dự phòng → người phụ thuộc → khả năng phục hồi<\/strong>, từ đó xác định <strong>Khoảng trống Bảo vệ Thu nhập – Income Protection Gap<\/strong> trước khi lựa chọn giải pháp phù hợp.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Nếu mắc bệnh nặng và phải nghỉ làm, tài chính gia đình sẽ ra sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi một người mắc bệnh nặng, phần dễ nhìn thấy nhất thường là <strong>chi phí điều trị<\/strong>. Gia đình quan tâm viện phí bao nhiêu, BHYT thanh toán thế nào, bảo hiểm sức khỏe chi trả được bao nhiêu. Nhưng với một biến cố kéo dài, một rủi ro khác có thể còn lớn hơn viện phí: <strong>người bệnh không thể tiếp tục làm việc và thu nhập bị giảm hoặc mất trong nhiều tháng<\/strong>. Đặc biệt nếu người bệnh là người tạo ra phần lớn thu nhập của gia đình, một biến cố sức khỏe rất nhanh có thể trở thành biến cố tài chính. Vì vậy, câu hỏi quan trọng không chỉ là <strong>“Có đủ tiền chữa bệnh không?”<\/strong> mà còn là <strong>“Nếu phải nghỉ làm 6 tháng, 12 tháng hoặc lâu hơn, gia đình duy trì cuộc sống bằng nguồn tiền nào?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể nhìn toàn bộ vấn đề bằng một chuỗi rất đơn giản: <strong>Bệnh nặng → Điều trị → Nghỉ làm → Thu nhập giảm → Chi phí y tế tăng → Chi phí sinh hoạt vẫn tiếp tục → Khoản vay vẫn phải trả → Quỹ dự phòng giảm → Mục tiêu tài chính bị ảnh hưởng → Áp lực tài chính gia đình tăng.<\/strong> Đây chính là điểm giao nhau giữa <strong>Bảo vệ Sức khỏe<\/strong> và <strong>Bảo vệ Thu nhập<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Benh Nghỉ Làm Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Nếu mắc bệnh nặng và phải nghỉ làm, tài chính gia đình sẽ ra sao?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Bệnh nặng tạo ra hai tác động tài chính cùng lúc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một biến cố sức khỏe nghiêm trọng thường tác động lên gia đình theo hai chiều ngược nhau. Một phía, <strong>chi phí tăng lên<\/strong> do điều trị, thuốc, đi lại, chăm sóc và phục hồi. Phía còn lại, <strong>thu nhập có thể giảm xuống<\/strong> do người bệnh không thể tiếp tục làm việc bình thường. Đây là lý do bệnh nặng có thể tạo áp lực tài chính rất nhanh: <strong>Chi phí ↑ trong khi Thu nhập ↓<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Giả sử trước biến cố, một gia đình có thu nhập 60 triệu đồng\/tháng và chi tiêu cùng các nghĩa vụ tài chính khoảng 45 triệu đồng. Gia đình đang có thặng dư 15 triệu đồng mỗi tháng. Nếu người tạo ra 40 triệu đồng trong tổng thu nhập phải nghỉ việc hoàn toàn, thu nhập gia đình chỉ còn 20 triệu đồng trong khi nhiều khoản chi vẫn tiếp tục. Khi đó, ngay cả chưa tính viện phí, dòng tiền đã thiếu khoảng <strong>25 triệu đồng mỗi tháng<\/strong>. Nếu tình trạng kéo dài sáu tháng, khoảng thiếu hụt về mặt số học là 150 triệu đồng; nếu kéo dài 12 tháng, con số có thể lên tới 300 triệu đồng. Đây chỉ là ví dụ minh họa, nhưng nó cho thấy <strong>thời gian mất thu nhập<\/strong> có ảnh hưởng rất lớn đến Protection Gap của một gia đình.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Benh tai Chinh Iprotect.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>✨ Không phải nghỉ làm là mất toàn bộ thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi xây Hồ sơ Bảo vệ, cũng không nên mặc định một người mắc bệnh sẽ lập tức mất 100% thu nhập. Mức độ ảnh hưởng phụ thuộc vào nghề nghiệp, loại hợp đồng lao động, chế độ nghỉ, BHXH, phúc lợi doanh nghiệp, bảo hiểm đang có, khả năng làm việc từ xa, nguồn thu nhập thụ động và thời gian điều trị. Một người làm công việc văn phòng có thể quay lại làm việc sớm hơn một người làm nghề phụ thuộc nhiều vào thể lực. Người kinh doanh có hệ thống vận hành độc lập có thể tiếp tục nhận một phần thu nhập, trong khi người tự kinh doanh trực tiếp hoặc freelancer có thể mất doanh thu ngay khi ngừng làm việc.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy iProtect không nên chỉ hỏi <strong>“Thu nhập của bạn là bao nhiêu?”<\/strong> mà cần hỏi thêm: <strong>“Nếu bạn không thể làm việc trong 3, 6 hoặc 12 tháng, bao nhiêu phần trăm thu nhập hiện tại vẫn còn?”<\/strong> Đây mới là dữ liệu có ý nghĩa đối với Bảo vệ Thu nhập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Điều đáng lo không phải thu nhập giảm, mà là khoảng cách giữa thu nhập còn lại và số tiền gia đình bắt buộc phải chi<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình thu nhập 100 triệu đồng\/tháng nhưng chỉ cần 30 triệu để duy trì những nhu cầu thiết yếu có khả năng chống chịu khác một gia đình thu nhập 50 triệu nhưng đang cần 45 triệu mỗi tháng để trả khoản vay và duy trì cuộc sống. Vì vậy không thể đánh giá Protection Gap chỉ dựa trên mức lương.<\/span><\/p><p><span style=\"color:#006600;\">Cách nhìn phù hợp hơn là: <strong>Dòng tiền thiếu hụt hàng tháng = Chi phí thiết yếu + Nghĩa vụ tài chính bắt buộc – Thu nhập còn lại trong thời gian xảy ra biến cố.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau đó mới tính: <strong>Khoảng thiếu hụt do mất thu nhập = Dòng tiền thiếu hụt hàng tháng × Thời gian dự kiến bị ảnh hưởng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ gia đình cần tối thiểu 35 triệu đồng\/tháng để duy trì cuộc sống, sau khi người trụ cột nghỉ làm vẫn còn 20 triệu đồng từ thu nhập của người còn lại và các nguồn khác. Khoảng thiếu hụt là 15 triệu đồng\/tháng. Nếu muốn chuẩn bị cho kịch bản 12 tháng, nhu cầu bù dòng tiền khoảng 180 triệu đồng. Con số này có ý nghĩa hơn rất nhiều so với việc lấy toàn bộ mức lương của người bệnh nhân với 12 tháng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Người trụ cột mắc bệnh tạo ra hiệu ứng dây chuyền<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tác động càng lớn khi người mắc bệnh là <strong>người trụ cột tài chính<\/strong>. Đây không nhất thiết là người có thu nhập cao nhất, mà là người mà nếu nguồn lực của họ biến mất, khả năng duy trì cuộc sống của gia đình bị ảnh hưởng đáng kể.<\/span><\/p><p><span style=\"color:#006600;\">Hãy hình dung một gia đình có hai con nhỏ và đang vay mua nhà. Người cha tạo ra 70% thu nhập. Khi người cha mắc bệnh nặng, vấn đề không dừng ở tiền chữa bệnh. Gia đình vẫn phải trả tiền nhà, khoản vay, thực phẩm, điện nước, học phí, chăm sóc con, hỗ trợ cha mẹ và các chi phí khác. Nếu người mẹ phải giảm thời gian làm việc để chăm chồng, nguồn thu nhập thứ hai cũng có thể giảm. Khi đó chuỗi tác động trở thành: <strong>Người trụ cột mắc bệnh → Thu nhập chính giảm → Người chăm sóc giảm thời gian làm việc → Thu nhập thứ hai có thể giảm → Chi phí điều trị tăng → Quỹ dự phòng bị rút → Áp lực trả nợ tăng → Mục tiêu học tập của con và kế hoạch dài hạn bị ảnh hưởng. <\/strong>Một vấn đề sức khỏe của <strong>một người<\/strong> vì thế có thể trở thành vấn đề tài chính của <strong>cả gia đình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Day Chuyen Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Người trụ cột mắc bệnh tạo ra hiệu ứng dây chuyền<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Người chăm sóc cũng cần được tính vào bài toán<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một trong những khoản thường bị bỏ sót. Khi bệnh nhân cần chăm sóc dài ngày, vợ\/chồng hoặc một thành viên khác có thể phải nghỉ việc, giảm giờ làm hoặc từ bỏ một phần hoạt động kinh doanh. Gia đình khi đó chịu <strong>Caregiver Financial Impact – Tác động tài chính của người chăm sóc<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Nếu người bệnh mất 30 triệu đồng thu nhập mỗi tháng và người chăm sóc giảm thêm 10 triệu đồng, tổng tác động không còn là 30 triệu mà có thể lên tới 40 triệu đồng\/tháng. Nếu thuê người chăm sóc thay vì người thân nghỉ làm, tác động lại xuất hiện dưới dạng một khoản chi phí mới. Dù theo cách nào, nó vẫn phải được đưa vào Hồ sơ Bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần tính cả hai phía: <strong>Income Loss của người bệnh + Income\/Cost Impact của người chăm sóc.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Khoản vay là yếu tố có thể làm Protection Gap tăng rất nhanh<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình không có nợ và một gia đình đang trả khoản vay mua nhà 25 triệu đồng\/tháng có khả năng chịu đựng biến cố hoàn toàn khác nhau, dù thu nhập giống nhau. Khi người trụ cột mắc bệnh, khoản vay không tự động biến mất. Đây là lý do <strong>Liabilities – Nghĩa vụ tài chính<\/strong> phải nằm trong Hồ sơ Bảo vệ Sức khỏe và Hồ sơ Bảo vệ Thu nhập.<\/span><\/p><p><span style=\"color:#006600;\">Có thể đặt câu hỏi rất thực tế: <strong>Nếu nguồn thu nhập chính biến mất trong 12 tháng, gia đình có tiếp tục trả được khoản vay mua nhà không?<\/strong> Nếu câu trả lời là không, rủi ro sức khỏe đã trở thành rủi ro đối với cả tài sản của gia đình.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, với người đang có khoản vay lớn, bảo vệ sức khỏe, bảo vệ thu nhập và bảo vệ nghĩa vụ tài chính cần được nhìn như những lớp có liên hệ với nhau chứ không phải ba vấn đề độc lập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Quỹ dự phòng có thể duy trì gia đình được bao lâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một trong những chỉ số đơn giản nhưng hữu ích nhất là <strong>Runway – thời gian gia đình có thể duy trì cuộc sống nếu thu nhập bị gián đoạn<\/strong>. Thay vì chỉ nói <strong>“Gia đình có 200 triệu đồng tiết kiệm”<\/strong>, hãy chuyển thành câu hỏi: <strong>“200 triệu đó giúp gia đình duy trì được bao nhiêu tháng?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu sau khi giảm các khoản không thiết yếu, gia đình vẫn cần 40 triệu đồng\/tháng và còn 20 triệu đồng thu nhập ổn định, mức thiếu hụt là 20 triệu đồng\/tháng. Quỹ dự phòng 200 triệu về lý thuyết có thể bù khoảng thiếu hụt này trong khoảng 10 tháng, trước khi tính thêm chi phí y tế và các khoản phát sinh.<\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do <strong>số tiền tuyệt đối chưa đủ để đánh giá khả năng bảo vệ<\/strong>. Điều quan trọng hơn là mối quan hệ giữa <strong>Nguồn lực hiện có ↔ Mức thiếu hụt hàng tháng ↔ Thời gian biến cố kéo dài.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Quy dự phong Gia đình Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Quỹ dự phòng có thể duy trì gia đình được bao lâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy thử kiểm tra gia đình ở mốc 3 – 6 – 12 – 24 tháng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không ai biết chính xác một biến cố sức khỏe sẽ kéo dài bao lâu. Vì vậy thay vì dự báo một con số duy nhất, gia đình có thể xây nhiều kịch bản. <strong>Sau 3 tháng<\/strong>, thu nhập còn bao nhiêu và quỹ dự phòng còn bao nhiêu? <strong>Sau 6 tháng<\/strong>, gia đình có bắt đầu phải sử dụng tiền dành cho những mục tiêu khác không? <strong>Sau 12 tháng<\/strong>, có phải vay tiền, bán tài sản hoặc thay đổi kế hoạch học tập của con không? <strong>Sau 24 tháng<\/strong>, liệu cấu trúc tài chính của gia đình còn giữ được hay đã phải thay đổi hoàn toàn?<\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể rất ổn ở kịch bản ba tháng nhưng bắt đầu xuất hiện Protection Gap lớn ở tháng thứ sáu. Gia đình khác có thể chịu được 12 tháng nhờ quỹ dự phòng và nhiều nguồn thu nhập. Vì vậy <strong>Protection Gap thay đổi theo thời gian<\/strong>, chứ không phải một con số cố định.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Mất thu nhập có thể ảnh hưởng cả tương lai của con cái<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu gia đình không chuẩn bị đủ, nguồn tiền đầu tiên được sử dụng thường là tiền tiết kiệm. Khi quỹ dự phòng cạn, gia đình có thể bắt đầu sử dụng những khoản dành cho mục tiêu dài hạn như quỹ học tập của con, tiền mua nhà, vốn kinh doanh hoặc tài sản đầu tư.<\/span><\/p><p><span style=\"color:#006600;\">Khi đó một biến cố xảy ra hôm nay bắt đầu ảnh hưởng tới tương lai: <strong>Bệnh nặng hôm nay → Thu nhập giảm → Quỹ dự phòng giảm → Quỹ học tập bị sử dụng → Mục tiêu giáo dục của con bị ảnh hưởng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do <strong>Health Protection Profile<\/strong> có liên hệ trực tiếp với <strong>Child Protection Profile<\/strong> và <strong>Family Protection Profile<\/strong>. Bảo vệ một người trụ cột cũng chính là bảo vệ những mục tiêu phụ thuộc vào thu nhập của người đó.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Có BHYT và bảo hiểm sức khỏe vẫn có thể tồn tại Income Protection Gap<\/strong><\/span><\/p><p><span style=\"color:#006600;\">BHYT và bảo hiểm sức khỏe có vai trò quan trọng trong việc chia sẻ các chi phí y tế thuộc phạm vi và điều kiện tương ứng. Nhưng <strong>Medical Cost Gap<\/strong> và <strong>Income Protection Gap<\/strong> là hai vấn đề khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có thể có: <strong>BHYT tốt ✓ Bảo hiểm sức khỏe tốt ✓ Viện phí được hỗ trợ đáng kể ✓<\/strong> nhưng đồng thời: <strong>Người trụ cột nghỉ làm 12 tháng ✕ Thu nhập giảm mạnh ✕ Khoản vay vẫn tiếp tục ✕ Quỹ dự phòng chỉ đủ 3 tháng ✕<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi đó, <strong>chi phí điều trị có thể đã được bảo vệ tương đối tốt nhưng dòng tiền gia đình vẫn còn khoảng trống lớn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Đây là một trong những lý do iProtect cần tách rõ: <strong>Health Protection Gap ≠ Medical Insurance Gap ≠ Income Protection Gap.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Khoang trong BV Gia dinh.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Có BHYT và bảo hiểm sức khỏe vẫn có thể tồn tại Income Protection Gap<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Vậy gia đình cần bảo vệ bao nhiêu thu nhập?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không nên lấy máy móc toàn bộ thu nhập hiện tại nhân với 12 tháng. Mục tiêu không nhất thiết là thay thế 100% mức sống trước biến cố, mà trước tiên phải xác định <strong>mức thu nhập tối thiểu cần thiết để gia đình không rơi vào khủng hoảng tài chính<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể tính theo cấu trúc: <strong>Nhu cầu dòng tiền tối thiểu = Chi phí sinh hoạt thiết yếu + Khoản vay + Học phí và người phụ thuộc + Chi phí chăm sóc\/phục hồi + Các nghĩa vụ bắt buộc khác.<\/strong> Sau đó trừ đi <strong>Thu nhập của người còn lại + Thu nhập thụ động + Trợ cấp\/phúc lợi có thể nhận + Các nguồn thu ổn định khác<\/strong>. Phần còn thiếu chính là <strong>Income Protection Gap hàng tháng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Tiếp tục nhân khoảng thiếu hụt đó với thời gian cần bảo vệ 6, 12 hoặc 24 tháng, chúng ta bắt đầu có một con số có ý nghĩa để lập kế hoạch.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Ví dụ: cùng thu nhập 50 triệu nhưng Protection Gap hoàn toàn khác nhau<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Người A thu nhập 50 triệu\/tháng, độc thân, không nợ, chi phí thiết yếu 15 triệu và có quỹ dự phòng 500 triệu. Người B cũng thu nhập 50 triệu nhưng là nguồn thu chính của gia đình bốn người, đang vay mua nhà 20 triệu\/tháng, tổng nhu cầu thiết yếu của gia đình 40 triệu và chỉ có quỹ dự phòng 100 triệu.<\/span><\/p><p><span style=\"color:#006600;\">Cùng một mức thu nhập, cùng mắc một bệnh và cùng phải nghỉ làm sáu tháng, tác động tài chính có thể hoàn toàn khác nhau. Vì vậy <strong>thu nhập không phải dữ liệu duy nhất để xác định mức bảo vệ; cấu trúc gia đình mới quyết định mức độ phụ thuộc vào thu nhập đó.<\/strong>Đây chính là lý do iProtect cần Profile trước khi Recommendation.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 5 lớp bảo vệ dòng tiền gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có khả năng chống chịu tốt thường không phụ thuộc vào một giải pháp duy nhất. Có thể nhìn theo năm lớp: <strong>Lớp 1 – Thu nhập còn lại<\/strong>, gồm thu nhập của vợ\/chồng, nguồn thu phụ hoặc nguồn thu thụ động. <strong>Lớp 2 – Phúc lợi và quyền lợi hiện có<\/strong>, chẳng hạn các chế độ phù hợp và quyền lợi từ doanh nghiệp hoặc hợp đồng bảo hiểm theo điều kiện áp dụng. <strong>Lớp 3 – Quỹ dự phòng<\/strong>, dùng để hấp thụ cú sốc ngắn và trung hạn. <strong>Lớp 4 – Các công cụ chuyển giao rủi ro<\/strong>, trong đó bảo hiểm có thể là một thành phần nếu phù hợp. <strong>Lớp 5 – Kế hoạch phục hồi thu nhập<\/strong>, tức cách người bệnh và gia đình từng bước quay lại trạng thái tài chính ổn định.<\/span><\/p><p><span style=\"color:#006600;\">Mục tiêu không phải làm cho mọi rủi ro biến mất, mà là tránh tình trạng <strong>một biến cố sức khỏe có thể phá vỡ toàn bộ cấu trúc tài chính gia đình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Lop bao ve dong tien Gia dinh.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> 5 lớp bảo vệ dòng tiền gia đình<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi để kiểm tra Income Protection Gap<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình có thể bắt đầu bằng những câu hỏi rất thực tế: Ai đang tạo ra thu nhập chính? Nếu người đó nghỉ làm, bao nhiêu phần trăm thu nhập còn lại? Gia đình cần tối thiểu bao nhiêu tiền mỗi tháng? Khoản vay và nghĩa vụ bắt buộc là bao nhiêu? Có bao nhiêu người phụ thuộc? Người chăm sóc có phải nghỉ làm không? Quỹ dự phòng có thể bù phần thiếu hụt trong bao nhiêu tháng? Hiện có những phúc lợi và bảo hiểm nào hỗ trợ? Nếu biến cố kéo dài 12 tháng thì phải sử dụng nguồn tài sản nào tiếp theo? Và ở thời điểm nào gia đình bắt đầu phải vay tiền, bán tài sản hoặc sử dụng tiền dành cho các mục tiêu tương lai?<\/span><\/p><p><span style=\"color:#006600;\">Nếu trả lời được 10 câu hỏi này, gia đình sẽ bắt đầu nhìn thấy <strong>Income Protection Gap<\/strong> của chính mình.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 10 cau hoi kiem tra tai chinh gi dinh.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi để kiểm tra Income Protection Gap<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ bệnh nặng đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là bước phát triển tự nhiên tiếp theo của iProtect. Một câu hỏi đời thường như <strong>“Nếu tôi bệnh và phải nghỉ làm thì gia đình sống bằng gì?”<\/strong> có thể được chuyển thành dữ liệu có cấu trúc: <strong>CON NGƯỜI → VAI TRÒ GIA ĐÌNH → THU NHẬP → NGƯỜI PHỤ THUỘC → CHI PHÍ THIẾT YẾU → KHOẢN VAY → QUỸ DỰ PHÒNG → BẢO VỆ HIỆN CÓ → KỊCH BẢN 3\/6\/12\/24 THÁNG → THU NHẬP CÒN LẠI → DÒNG TIỀN THIẾU HỤT → INCOME PROTECTION GAP → PRIORITY → SOLUTION.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là <strong>Income Protection Profile – Hồ sơ Bảo vệ Thu nhập<\/strong>. Nó không thay thế Health Protection Profile mà kết nối với hồ sơ sức khỏe. Một biến cố bệnh nặng xuất phát từ <strong>Health Risk<\/strong>, nhưng hậu quả lại đi qua <strong>Income Risk<\/strong>, rồi lan sang <strong>Family Risk, Child Risk, Home\/Loan Risk<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Ho Sơ Bao Ve thu Nhap.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ bệnh nặng đến Hồ sơ Bảo vệ Thu nhập<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Không phải cứ có Income Gap là phải mua thêm bảo hiểm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là nguyên tắc cần giữ xuyên suốt. <strong>Income Protection Gap không đồng nghĩa Insurance Gap.<\/strong> Nếu phát hiện gia đình chỉ chịu được ba tháng khi người trụ cột nghỉ làm, giải pháp có thể là tăng quỹ dự phòng, giảm nợ, xây thêm nguồn thu nhập, điều chỉnh cấu trúc chi tiêu, sử dụng tốt hơn các quyền lợi đang có, xây kế hoạch kinh doanh không phụ thuộc hoàn toàn vào một người hoặc sử dụng bảo hiểm để chuyển giao một phần rủi ro.<\/span><\/p><p><span style=\"color:#006600;\">Có thể biểu diễn: <strong>GAP → PRIORITY → SOLUTION MIX<\/strong> chứ không phải: <strong>GAP → INSURANCE PRODUCT.<\/strong> Chính sự khác biệt này giúp iProtect đứng ở lớp <strong>Discovery<\/strong> trước lớp bán hàng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Câu hỏi quan trọng cuối cùng: Nếu ngày mai bạn không thể làm việc, gia đình duy trì được bao lâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người có thể mất khả năng làm việc trước khi mất khả năng chi tiêu. Đây là nghịch lý tài chính lớn nhất của bệnh nặng: <strong>khi khả năng kiếm tiền giảm xuống, nhu cầu sử dụng tiền lại có thể tăng lên.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Vì vậy đừng chỉ hỏi: <strong>“Nếu mắc bệnh, tôi cần bao nhiêu tiền chữa bệnh?”<\/strong> Hãy hỏi thêm: <strong>“Nếu tôi không thể tạo ra thu nhập trong 6–12 tháng, gia đình tôi vẫn trả được tiền nhà, nuôi con, trả nợ, duy trì cuộc sống và có đủ thời gian để tôi phục hồi hay không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu câu trả lời chưa rõ, đó chính là một tín hiệu cần xây <strong>Hồ sơ Bảo vệ Thu nhập<\/strong>. Từ đây iProtect có thể kết nối <strong>Health Protection Profile → Income Protection Profile → Family Protection Profile<\/strong>, để nhìn một biến cố sức khỏe không chỉ dưới góc độ bệnh viện mà dưới góc độ <strong>khả năng chống chịu của cả gia đình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/1 BH Suc Khoe\/5 Cau hoi Quan trong.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Nếu ngày mai bạn không thể làm việc, gia đình duy trì được bao lâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\">Mục tiêu cuối cùng vì thế không phải bảo vệ một mức lương trên giấy. Mục tiêu là <strong>bảo vệ khả năng tiếp tục cuộc sống của gia đình khi người tạo ra thu nhập tạm thời không thể làm việc<\/strong>. Và đó là bước chuyển rất quan trọng từ <strong>bảo hiểm một rủi ro<\/strong> sang <strong>hiểu và quản trị Khoảng trống Bảo vệ của con người và gia đình<\/strong>.<\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/1%20BH%20Suc%20Khoe\/5%20Cau%20hoi%20Quan%20trong.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/1%20BH%20Suc%20Khoe\/5%20Cau%20hoi%20Quan%20trong.png","tags":"bệnh nặng,bệnh hiểm nghèo,nghỉ làm vì bệnh,mất thu nhập,giảm thu nhập,bảo vệ thu nhập,người trụ cột,tài chính gia đình,quỹ dự phòng,khoản vay,người phụ thuộc,rủi ro tài chính,Khoảng trống Bảo vệ Thu nhập,Income Protection Gap,Income Protection Profile,Hồ sơ Bảo vệ Thu nhập,Health Protection Profile,Family Protection Profile,Protection Discovery,iProtect","count_view":0,"seo_name":"neu-mac-benh-nang-va-phai-nghi-lam-tai-chinh-gia-dinh-se-ra-sao","date_update":0,"date_created_format":"1788318929","meta_title":"Bệnh nặng không chỉ viện phí - Khoảng trống thu nhập có thể là rủi ro","meta_desc":"Nếu mắc bệnh nặng và phải nghỉ làm 6–12 tháng, tài chính gia đình sẽ ra sao? iProtect giúp tính thu nhập bị giảm, chi phí thiết yếu, khoản vay, người phụ thuộc, quỹ dự phòng và nguồn lực hiện có. Từ đó xác định Khoảng trống Bảo vệ Thu nhập và khả năng gia","meta_keyword":"mắc bệnh nặng phải nghỉ làm,nghỉ làm vì bệnh tài chính gia đình,mất thu nhập khi bệnh nặng,bệnh hiểm nghèo ảnh hưởng thu nhập,nếu người trụ cột mắc bệnh,người trụ cột nghỉ làm,gia đình sống thế nào khi mất thu nhập,quỹ dự phòng khi mất thu nhập,cần bao nh","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/neu-mac-benh-nang-va-phai-nghi-lam-tai-chinh-gia-dinh-se-ra-sao"}],"content_pagging":{"firstCurrentItem":1,"lastCurrentItem":12,"total":12,"limit":12,"currentPage":1,"total_page":1,"pages":[{"active":false,"disable":true,"type":"first","page":1,"url":"javascript:void(0)"},{"active":false,"disable":true,"type":"prev","page":1,"url":"javascript:void(0)"},{"active":true,"disable":false,"type":"page","page":1,"url":"javascript:void(0)"},{"active":false,"disable":false,"type":"next","page":1,"url":"javascript:void(0)"},{"active":false,"disable":false,"type":"last","page":1,"url":"javascript:void(0)"}]}},"widget_17132412":{"content_data":{"price_final":""}},"widget_17132417":{"content_data":{"content":"danh mục"}},"widget_17132426":{"content_data":{"content":"thống kê truy cập"}},"widget_17132420":{"content_data":{"content":"ĐĂNG KÝ nhận tin"}},"widget_17132421":{"content_data":{"content":"<p>Để nhận được ưu đãi đặc biệt và bản tin sức khỏe hữu ích<\/p>\n"}},"widget_17132424":{"content_data":{"content":"Đăng ký"}},"widget_17132106":{"content_data":{"content":"liên hệ"}},"widget_17132112":{"content_data":{"content":"địa chỉ"}},"widget_17132118":{"content_data":{"content":"SỐ ĐIỆN THOẠI\n"}},"widget_17132124":{"content_data":{"content":"EMAIL"}},"widget_17132126":{"content_data":{"content":"KHÁM PHÁ RỦI RO"}},"widget_17132130":{"content_data":{"content":"danh mục GIẢI PHÁP"}},"widget_17132136":{"content_data":[{"id":546760,"name":"Giới thiệu","desc":"","content":"","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"gioi-thieu","date_update":0,"date_created_format":"0","meta_title":"Giới thiệu iProtect – Nền tảng Khám phá Bảo vệ","meta_desc":"iProtect.vn là Nền tảng Khám phá Bảo vệ – Protection Discovery Platform, giúp cá nhân, gia đình và doanh nghiệp bắt đầu từ nhu cầu thực tế, nhận diện rủi ro, Protection Gap và Protection Profile trước khi khám phá giải pháp, sản phẩm bảo hiểm, công ty bảo","meta_keyword":"iProtect, iProtect.vn, iProtect là gì, Protection Discovery, Protection Discovery Platform, nền tảng khám phá bảo vệ, khám phá bảo vệ, Protection Gap, khoảng trống bảo vệ, Protection Profile, hồ sơ bảo vệ, Risk Discovery, Solution Discovery, Insurance Dis","unique":32929,"index":0},{"id":546761,"name":"Điều Khoản Sử Dụng","desc":"","content":"","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"chinh-sach-bao-hanh","date_update":0,"date_created_format":"0","meta_title":"","meta_desc":"","meta_keyword":"","unique":32930,"index":1},{"id":546762,"name":"Chính Sách Bảo Mật","desc":"","content":"","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"chinh-sach-doi-tra","date_update":0,"date_created_format":"0","meta_title":"","meta_desc":"","meta_keyword":"","unique":32931,"index":2},{"id":546749,"name":"Liên hệ","desc":"","content":"","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"lien-he","date_update":0,"date_created_format":"0","meta_title":"","meta_desc":"","meta_keyword":"","unique":29309,"index":3}]},"title_page":"Protection Discovery – Khám phá nhu cầu bảo vệ cùng iProtect","category_desc":"KHÁM PHÁ – Bắt đầu từ điều bạn muốn bảo vệ. Mỗi người, mỗi gia đình và mỗi doanh nghiệp đều có những điều quan trọng cần được bảo vệ, nhưng nhu cầu bảo vệ không giống nhau. Đó có thể là sức khỏe, con cái, nguồn thu nhập, người trụ cột, chiếc xe, ngôi nhà, tài sản hay hoạt động kinh doanh.\nKHÁM PHÁ trên iProtect được xây dựng để giúp người dùng bắt đầu từ một câu hỏi đơn giản: “Bạn muốn bảo vệ điều gì?”\nThay vì bắt đầu bằng việc lựa chọn một sản phẩm bảo hiểm, KHÁM PHÁ giúp người dùng từng bước nhận diện nhu cầu, hiểu những rủi ro có thể ảnh hưởng đến cuộc sống và tài chính, xác định những lớp bảo vệ đã có và những khoảng trống cần được xem xét.\nNội dung KHÁM PHÁ được tổ chức theo 7 nhóm nhu cầu chính: Tôi & Gia đình, Sức khỏe, Con cái, Thu nhập & Tài chính, Xe & Di chuyển, Nhà & Tài sản và Doanh nghiệp. Mỗi nhóm tiếp tục đi sâu vào những tình huống thực tế để người dùng dễ dàng tìm hiểu theo chính hoàn cảnh của mình.\nTừ quá trình khám phá, iProtect hướng tới xây dựng các Protection Profile – Hồ sơ Bảo vệ như Family Protection Profile, Health Protection Profile, Child Protection Profile, Income Protection Profile, Car Protection Profile, Home Protection Profile và Business Protection Profile.\nCác hồ sơ này giúp hệ thống hóa nhu cầu và tạo nền tảng để người dùng tiếp tục tìm hiểu giải pháp, sản phẩm, thương hiệu bảo hiểm và chuyên viên tư vấn phù hợp.\nKHÁM PHÁ không bắt đầu từ câu hỏi “Bạn muốn mua bảo hiểm nào?” mà bắt đầu từ câu hỏi “Bạn muốn bảo vệ điều gì?”.\nĐó cũng là cách iProtect hướng tới một hành trình mới: Khám phá nhu cầu → Hiểu rủi ro → Xây dựng hồ sơ bảo vệ → Tìm giải pháp → Kết nối tư vấn phù hợp."}