AI DISCOVERY
IPROTECT - NỀN TẢNG KHÁM PHÁ BẢO VỆ
Đăng nhập
Đăng ký
So sánh
Yêu thích
Liên hệ Hotline
0973787247
Tìm địa chỉ
đối tác iprotect
Giỏ hàng
Danh mục sản phẩm
Loading...
Loading...
Trang chủ
Khám Phá
Button
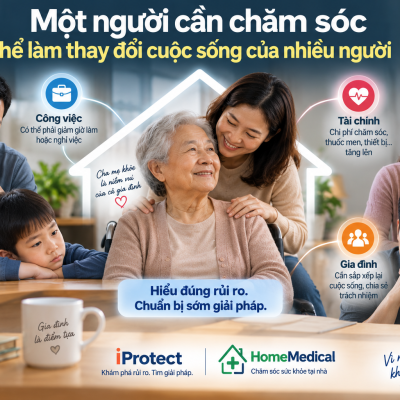
Nếu cha mẹ cần người chăm sóc trong 30 - 90 - 180 - 365 ngày, gia đình có chịu được không?
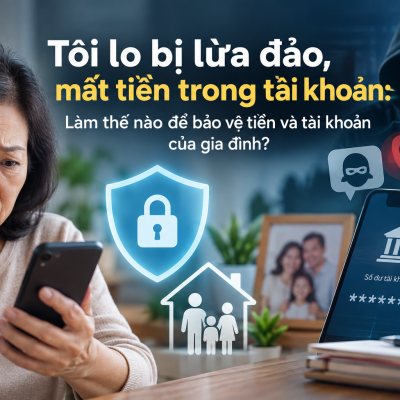
Tôi lo bị lừa đảo, mất tiền trong tài khoản: Làm thế nào để bảo vệ tài chính gia đình?
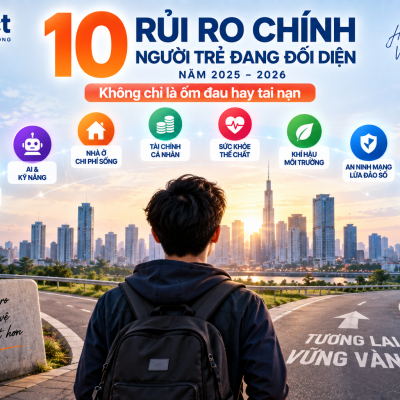
10 rủi ro đang định hình cuộc sống Gen Z và Millennials: Từ AI, việc làm đến tài chính và sức khỏe
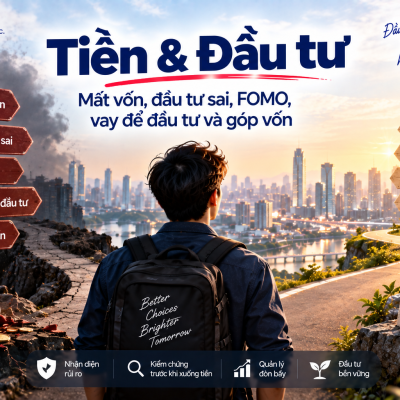
Trước khi hỏi đầu tư lời bao nhiêu, hãy hỏi: Nếu sai, bạn có thể mất những gì?
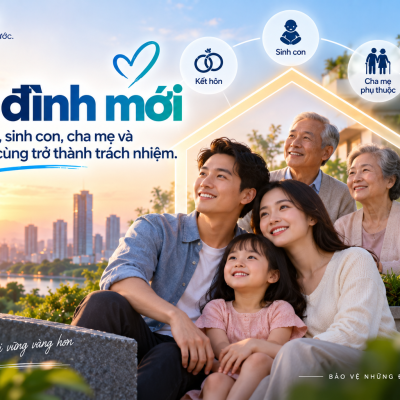
Gia đình mới: Kết hôn, sinh con, mua nhà và những rủi ro tài chính cần chuẩn bị
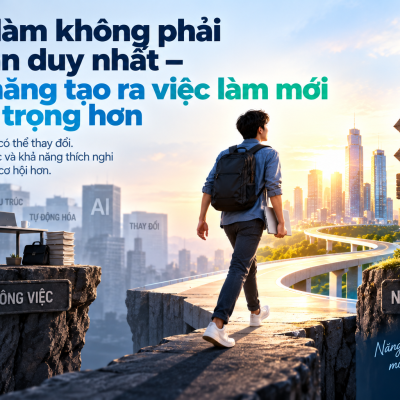
Việc làm & Nghề nghiệp: Mất việc, giảm thu nhập và AI đang thay đổi tương lai nghề nghiệp
Khoảng trống Bảo vệ Doanh Nghiệp
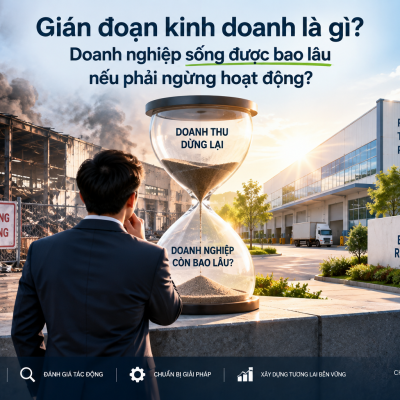
Gián đoạn kinh doanh là gì? Doanh nghiệp sống được bao lâu nếu phải ngừng hoạt động?
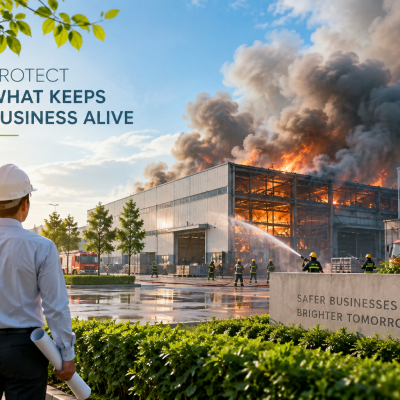
Sau một vụ cháy nhà xưởng, doanh nghiệp thực sự có thể mất những gì?
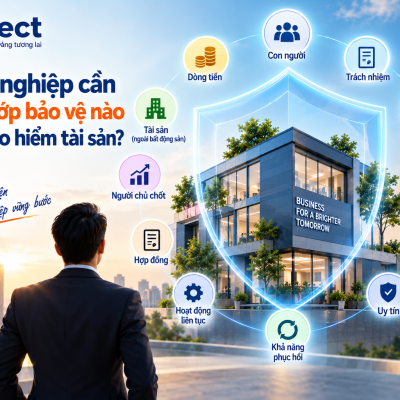
Từ bảo hiểm tài sản đến Business Resilience: Doanh nghiệp thực sự cần bảo vệ điều gì?
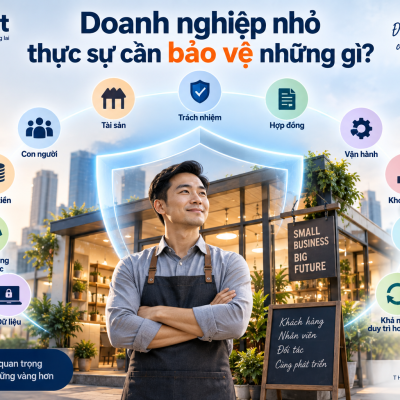
Doanh nghiệp nhỏ không chỉ cần bảo hiểm tài sản: 12 lớp bảo vệ cần nhìn thấy
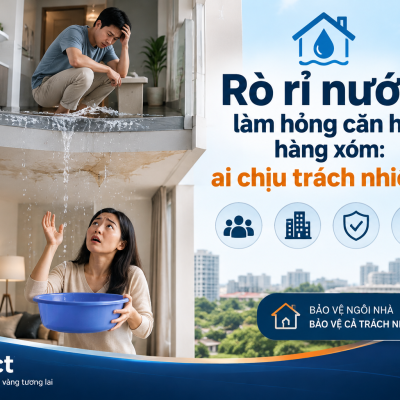
Nước từ căn hộ trên làm hỏng nhà dưới: Ai bồi thường và bảo hiểm xử lý thế nào?
1
2
Protection Discovery – Khám phá nhu cầu bảo vệ cùng iProtect
danh mục
Loading...
ĐĂNG KÝ nhận tin
Để nhận được ưu đãi đặc biệt và bản tin sức khỏe hữu ích
Đăng ký
thống kê truy cập
Tổng lượt truy cập:
0
Trong ngày:
0
Đang trực tuyến:
0
Trong tuần:
0
Trong tháng:
0
liên hệ
địa chỉ
S605 Vinhomes Grand Park
SỐ ĐIỆN THOẠI
0973787247
EMAIL
nhattranthevn@gmail.com
KHÁM PHÁ RỦI RO
Loading...
danh mục GIẢI PHÁP
Loading...
Iprotect – Nền tảng Khám phá Bảo vệ
Giới thiệu
Điều Khoản Sử Dụng
Chính Sách Bảo Mật
Liên hệ
Xem thêm
Ẩn bớt
{"default_contact":"Liên hệ","default_notification":"Thông báo","default_redirect_click":"Nhấn vào đây nếu đợi quá lâu.","default_fullname":"Họ và tên","default_email":"Email","default_address":"Địa chỉ","default_phone":"Điện thoại","default_send":"Gởi đi","default_reset":"Làm lại","default_select_all":"Chọn tất cả","default_captcha":"Mã bảo vệ","default_input_captcha":"Nhập vào mã bảo vệ","default_contact_send_success":"Bạn đã gởi liên hệ thành công","default_contact_send_false":"Bạn đã gởi liên hệ thất bại","default_back_page_home":"Quay về trang chủ","product_sort_name_asc":"Sắp xếp theo tên (A-Z)","product_sort_name_desc":"Sắp xếp theo tên (Z-A)","product_sort_price_asc":"Sắp xếp theo giá (Nhỏ -> Lớn)","product_sort_price_desc":"Sắp xếp theo giá (Lớn -> Nhỏ)","product_sort_price_sale_asc":"Sắp xếp theo khuyến mãi (Không -> Có)","product_sort_price_sale_desc":"Sắp xếp theo khuyến mãi (Có -> không)","key_option_product_discount":"Sản phẩm khuyến mãi","key_option_product_new":"Sản phẩm mới","key_option_product_special":"Sản phẩm đặt biệt","key_option_product_hot":"Sản phẩm Hot","key_option_news_new":"Tin mới","key_option_news_highlight":"Tin nổi bật","key_option_news_special":"Tin đặc biệt","key_option_news_hot":"Tin hot","key_option_classified_news_highlight":"Tin rao nổi bật","default_newsletter_thanks":"Cảm ơn bạn đã đăng ký trên hệ thống của chúng tôi","error_email_exists":"Email đã tồn tại trong hệ thống","error_email_not_exists":"Email không tồn tại trong hệ thống","error_email_invalid":"Địa chỉ email phải đúng cú pháp, ví dụ: info@tenmien.vn!","member_change_info_success":"Thông tin thay đổi thành công.","member_change_info_fail":"Thay đổi thông tin thất bại.","member_change_password_success":"Mật khẩu thay đổi thành công","member_change_password_fail":"Mật khẩu thay đổi thất bại","member_login_success":"Bạn đã đăng nhập thành công","member_register_success":"Đăng ký tài khoản thành công","member_register_fail":"Đăng ký tài khoản thất bại","member_send_password_new_mail_success":"Mật khẩu mới đã gửi về email đăng ký!","member_send_password_new_fail":"Lấy lại mật khẩu thất bại","error_account_not_found":"Không tìm thấy tài khoản trong hệ thống.","error_limit_login":"Bạn đã nhập sai vượt quá số lần quy định. Vui lòng đăng nhập lại sau:","error_username_required":"Bạn vui lòng nhập tên truy cập","error_username_not_exists":"Tên truy cập không tồn tại.","error_username_space":"Tên truy cập không được chứa khoảng trắng","error_username_exists":"Tên truy cập đã tồn tại","error_account_block":"Tài khoản đã bị khóa","error_password_not_exists":"Mật khẩu bạn nhập không chính xác.","error_password_required":"Bạn vui lòng nhập mật khẩu","error_password_not_regex":"Mật khẩu phải chứa ít nhất 6 ký tự. Bao gồm chữ in hoa, chữ thường và số.","error_password_old_required":"Nhập vào mật khẩu hiện tại của bạn","error_password_old_invalid":"Mật khẩu cũ không đúng","error_password_confirm_invalid":"Mật khẩu phải chứa ít nhất 6 ký tự. Bao gồm chữ in hoa, chữ thường và số.","error_register_is_login":"Bạn đã đăng nhập vào hệ thống. Vui lòng đăng xuất để thực hiện tính năng này","page_login":"Đăng nhập","error_fullname_required":"Bạn vui lòng nhập họ tên","error_fullname_max_length":"Họ tên Không vượt quá 55 ký tự","error_address_max_length":"Địa chỉ không vượt quá 150 ký tự","error_email_required":"Bạn vui lòng nhập email","error_content_required":"Bạn vui lòng nhập nội dung","error_content_max_length":"Nội dung gửi không được vượt quá 5000 ký tự","error_phone_required":"Bạn vui lòng nhập số điện thoại","error_phone_syntax":"Số điện thoại phải đủ 8 số hoặc lớn hơn, ví dụ: 19009477, 0967897890, 0286253737, ...","error_phone_exists":"Số điện thoại đã tồn tại trong hệ thống","error_captcha_required":"Bạn vui lòng nhập mã bảo vệ","error_captcha_invalid":"Mã bảo vệ không đúng","error_token_csrf_invalid":"Token không hợp lệ","time_invalid":"Thời gian không hợp lệ","forms_required":"Trường này là bắt buộc","forms_send_success":"Bạn đã gửi thông tin đăng ký thành công","forms_send_false":"Bạn đã gửi thông tin đăng ký thất bại","forms_undefined":"Không xác định được biểu mẫu","authentication_otp":"Xác thực OTP","authentication_otp_note":"Vui lòng kiểm tra điện thoại để lấy mã Xác thực.","error_limit_send_authentication_phone":"Quý khách đã đạt đến giới hạn xác thực số điện thoại.","error_time_resend_authentication_phone":"Chưa đến thời gian gửi lại.","send_code_otp_success":"Gửi mã OTP thành công","send_code_otp_error":"Gửi mã OTP thất bại","authentication_phone":"Xác thực số điện thoại","authentication_enter_code":"Nhập mã xác thực","authentication":"Xác thực","authentication_phone_re_send":"Gửi lại","authentication_phone_success":"Xác thực điện thoại thành công","verify_success":"Xác minh thành công","titile_authentication_phone_success":"Xác thực thành công","authentication_phone_error":"Xác thực điện thoại thất bại","warning_custom_no_authentication_phone":"Quý khách chưa xác thực số điện thoại","warning_phone_number_you_have_verified":"Số điện thoại của bạn đã xác minh","error_customer_access_page_here":"Quý khách chưa được truy cập trang này","skip_authenction":"Bỏ qua xác thực","error_enter_phone_invalid":"Khách hàng vui lòng nhập số điện thoại hợp lệ","error_info_invalid":"Thông tin không hợp lệ","error_code_verify_required":"Vui lòng nhập mã xác thực OTP","save_info_failed":"Lưu thông tin thất bại","save_info_success":"Lưu thông tin thành công","news":"Tin Tức","back_to_home":"Quay lại trang chủ","content_404":"Xin lỗi! Trang bạn đang tìm kiếm không tồn tại.","mail_welcome":"Xin chào: Anh\/Chị","best_regards":"Trân trọng","admin_website":"Ban quản trị","lost_password_subject":"Yêu cầu mật khẩu mới cho tài khoản!","lost_password_info":"Chúng tôi vừa nhận được yêu cầu khôi phục mật khẩu từ phía bạn. Vui lòng nhấn vào","lost_password_link":"đường dẫn","lost_password_active":"sau để kích hoạt mật khẩu mới.","news_password":"Mật khẩu mới:","account":"Tài khoản:","lost_password_contact":"Nếu Anh\/chị có bất kỳ câu hỏi nào, xin liên hệ với chúng tôi qua mail","onepay_cart":"Hệ thống sẽ chuyển qua cổng thanh toán OnePay.vn","product_payment_onepay":"Thanh toán OnePay","product_payment_onepay_atm":"OnePay cổng nội địa","product_payment_onepay_int":"OnePay cổng quốc tế","napas_cart":"Hệ thống sẽ chuyển qua cổng thanh toán Napas","product_payment_napas":"Thanh toán NaPas","product_payment_napas_atm":"Thanh toán NaPas nội địa","product_payment_napas_int":"Thanh toán NaPas quốc tế","product_payment_sacombank":"Thanh toán qua Sacombank","paypal_cart":"Hệ thống sẽ chuyển qua cổng thanh toán Paypal.com","product_payment_paypal":"Thanh toán PayPal","error_money_limit":"Số tiền lớn hơn mức cho phép của Paypal vui lòng chọn phương thức thanh toán khác","cart_paypal_express":"Hệ thống sẽ chuyển qua cổng thanh toán Paypal Express","vnpay_cart":"Hệ thống sẽ chuyển qua cổng thanh toán Vnpayment.vn","product_payment_vnpay":"Thanh toán VNPAY","zalopay_cart":"Hệ thống sẽ chuyển qua cổng thanh toán ZaloPay","product_payment_zalopay":"Thanh toán ZaloPay","product_payment_zalopay_app":"Thanh toán qua ví ZaloPay","product_payment_zalopay_atm":"Thanh toán ZaloPay cổng ATM","product_payment_zalopay_int":"Thanh toán ZaloPay cổng Visa\/MasterCard","error_zalopay_create_url_fail":"Tạo thanh toán qua ZaloPay thất bại. Vui lòng kiểm tra lại thông tin đơn hàng khi thanh toán.","zalopay_create_url_error":"ZaloPay tạo đơn hàng thất bại.","error_zalopay_payment_int":"Số tiền tối thiểu thanh toán qua cổng ZaloPay là 10.000đ","momo_cart":"Hệ thống sẽ chuyển qua cổng thanh toán MoMo","product_payment_momo":"Thanh toán qua ví MoMo","error_momo_create_url_fail":"Tạo thanh toán qua MoMo thất bại. Vui lòng kiểm tra lại thông tin đơn hàng khi thanh toán.","momo_create_url_error":"MoMo tạo đơn hàng thất bại.","error_momo_payment":"Số tiền tối thiểu thanh toán qua cổng MoMo là 1000đ","addon_video_relate":"Video liên quan","addon_video_empty":"Không có video thuộc chủ đề này","addon_video_error_notfound":"Không tìm thấy video trên hệ thống","cart_empty":"Bạn chưa chọn món hàng nào.","cart_payment":"Thanh Toán","cart_payment_method_online":"Thanh toán trực tuyến","cart_order_now":"Đặt hàng nhanh","error_update_cart_fail":"Cập nhật giỏ hàng thất bại","error_update_cart_success":"Cập nhật giỏ hàng thành công","cart_add_success":"Thêm vào giỏ hàng thành công","cart_add_fail":"Thêm vào giỏ hàng thất bại","cart_add_fail_quantity":"Số lượng sản phẩm mua vượt quá số lượng có","error_login_add_cart":"Quý khách vui lòng đăng nhập để đặt hàng","confirm_delete_cart":"Bạn chắc chắn muốn xóa sản phẩm này khỏi giỏ hàng","cart_delete_success":"Xóa giỏ hàng thành công","cart_delete_fail":"Xóa giỏ hàng thất bại","cart_nganluong":"Hệ thống sẽ chuyển qua cổng thanh toán NganLuong.vn","cart_baokim":"Hệ thống sẽ chuyển qua cổng thanh toán BaoKim.vn","order_success":"Đặt hàng thành công","cart_order_success":"Thông tin đặt hàng thành công","cart_order_thank":"Xin cảm ơn quý khách đã đặt hàng trên hệ thống của chúng tôi.","cart_order_success_thank_customer":"Đặt hàng thành công, xin cảm ơn quý khách đã đặt hàng trên hệ thống của chúng tôi.","cart_note":"Ghi chú","cart_total_price":"Tổng tiền","cart_order_info":"Thông tin đơn hàng","cart_price_detail":"Chi tiết giá","cart_order_button":"Sửa","cart_payment_transportation":"Phương thức vận chuyển","form_of_delivery":"Hình thức giao hàng","cart_payment_transport_to":"Vận chuyển đến","cart_payment_select_provinces":"--- Chọn tỉnh\/thành ---","cart_payment_select_state":"--- Chọn bang ---","cart_payment_select_region":"--- Chọn Khu vực ---","cart_payment_select_district":"--- Chọn quận\/huyện ---","cart_payment_select_ward":"--- Chọn phường\/xã ---","cart_payment_city_name":"Nhập thành phố","cart_payment_postal_code":"Nhập Zip\/Postal code","cart_payment_select_shipping_method":"Chọn hãng\/phương thức giao hàng","cart_payment_transport_select":"Chọn","cart_payment_shipping_carrier":"Hãng vận chuyển","cart_payment_estimated_time":"Thời gian dự kiến","cart_payment_transport_fee":"Phí vận chuyển","cart_payment_transport_service":"Dịch vụ vận chuyển","cart_payment_cod_fee":"Phí thu hàng hộ","cart_payment_total_shipping_cost":"Tổng tiền vận chuyển","cart_payment_not_transport":"Bạn có muốn nhận hàng trực tiếp tại shop ?","shipping_fast":"Giao hàng nhanh","shipping_default":"Giao hàng mặc định","shipping_other_form":"Hình thức khác","shipping_other_form_desc":"Shop liên hệ sau khi đặt hàng thành công","info_extend_payment":"Thông tin thêm","cart_customer_info":"Thông tin khách hàng","cart_buyer_info":"Người mua hàng","cart_receive_info":"Người nhận hàng","cart_use_buyer_info":"Sử dụng thông tin người mua hàng","view_cart":"Giỏ hàng","discount_shipping_note":"Giảm giá cho phí vận chuyển","address_received_product":"Địa chỉ nhận hàng","product_payment_at_the_receive":"Thanh toán khi giao hàng (COD)","product_payment_at_the_company":"Thanh toán tại công ty","product_payment_nganluong":"Thanh toán NganLuong.vn","product_payment_baokim":"Thanh toán BaoKim.vn","product_payment_transfer":"Chuyển khoản qua ngân hàng","product_payment_transfer_qr":"Chuyển khoản qua QR","please_warning_enter_address_shipping":"Vui lòng chọn địa chỉ giao hàng","warning_empty_province_to_shipping":"Hiện tại không có hình thức vận chuyển phù hợp","message_not_used_method_payment":"* Chúng tôi sẽ liên hệ quý khách khi nhận được đơn hàng. Hình thức thanh toán sẽ được chúng tôi thông báo đến quý khách sớm.","product_compare_limit":"Danh sách so sánh đã đạt giới hạn cho phép (10 sản phẩm)","address_store_payment":"Địa chỉ cửa hàng","shipping_status_not_delivery":"Chưa giao hàng","status_shipping_delivered":"Đã giao hàng","status_shipping_cancel_delivery":"Hủy giao hàng","error_payment_method_required":"Xin vui lòng chọn hình thức thanh toán cho đơn hàng này","error_payment_method_fail":"Hình thức thanh toán này chưa cập nhật. Vui lòng chọn hình thức thanh toán khác","error_payment_fail":"Đã có lỗi trong quá trình thanh toán","error_payment_address_required":"Xin vui lòng nhập vào địa chỉ liên lạc của bạn!","error_payment_receive_address_required":"Xin vui lòng nhập vào địa chỉ người nhận!","error_payment_fullname_required":"Xin vui lòng nhập vào họ tên người liên hệ","error_payment_receive_fullname_required":"Xin vui lòng nhập vào họ tên người nhận","error_payment_email_required":"Hãy nhập vào địa chỉ Email mà bạn đang sử dụng","error_payment_transport_not_exists":"Không tồn tại phương thức vận chuyển này","error_cart_product_not_found":"Không tìm thấy sản phẩm giỏ hàng","error_value_must_not_be_less_than_1":"Giá trị không được nhỏ hơn 1","error_transport_method_empty":"Vui lòng chọn phương thức vận chuyển cho đơn hàng này","error_payment_total_0":"Không thể chọn phương thức thanh toán online khi giá trị đơn hàng là 0đ","error_payment_warning_select":"Không có phương thức thanh toán trực tuyến phù hợp với đơn hàng hiện tại","error_payment_province_select":"Xin vui lòng chọn tỉnh\/thành","error_payment_district_select":"Xin vui lòng chọn quận\/huyện","error_payment_ward_select":"Xin vui lòng chọn phường\/xã","error_shipping_warning_select":"Không có phương thức vận chuyển phù hợp với địa chỉ này","error_payment_shipping_rate_select":"Xin vui lòng chọn phương thức vận chuyển","error_payment_shipping_rate_not_valid":"Phương thức vận chuyển không hợp lệ","error_payment_city_name_required":"Xin vui lòng nhập vào tên thành phố","error_payment_postal_code_required":"Xin vui lòng nhập mã bưu chính","error_confirm_terms_invalid":"Bạn phải đồng ý với điều khoản trước khi thanh toán","coupon_used":"Sử dụng Coupon","point_used":"Sử dụng điểm thưởng","point_current_me":"Điểm thưởng hiện tại","voucher_used":"Sử dụng Voucher","coupon_input":"Nhập mã Coupon","voucher_input":"Nhập mã Voucher","coupon_button_apply":"Áp dụng","coupon_label":"Giảm giá Coupon","voucher_label":"Giảm giá Voucher","apply_code_coupon_success":"Áp dụng mã coupon thành công","apply_code_voucher_success":"Áp dụng mã voucher thành công","error_coupon_required":"Vui lòng nhập mã Coupon để sử dụng","error_voucher_required":"Vui lòng nhập mã Voucher để sử dụng","error_coupon_not_exists":"Mã Coupon không tồn tại!","error_coupon_not_accept":"Mã Coupon không hợp lệ!","error_coupon_not_used":"Mã Coupon đã hết lượt sử dụng!","error_coupon_total_product":"Giá trị đơn hàng tối thiểu không hợp lệ!","error_voucher_not_exists":"Mã Voucher không tồn tại!","error_voucher_not_accept":"Mã Voucher không hợp lệ!","error_voucher_not_used":"Mã Voucher đã hết lượt sử dụng!","error_coupon_apply_promotion":"Mã này không áp dụng đồng thời cùng chương trình khuyến mãi","show_more":"Xem thêm","show_less":"Thu gọn","product_in_of_stock":"Còn hàng","product_out_of_stock":"Hết hàng","product_viewed_confrim_remove":"Bạn chắc chắn muốn xóa sản phẩm này khỏi danh sách đã xem","product_viewed_confrim_remove_success":"Xóa sản phẩm khỏi danh sách đã xem thành công","product_viewed_confrim_remove_fail":"Xóa sản phẩm khỏi danh sách đã xem thất bại","product_compare_add_success":"Sản phẩm đã được thêm vào so sánh","product_compare_add_fail":"Thêm sản phẩm vào so sánh thất bại","product_compare_confirm_delete":"Bạn chắc chắn muốn xóa sản phẩm này khỏi danh sách so sánh","product_compare_confirm_delete_all":"Bạn chắc chắn muốn xóa tất cả sản phẩm này khỏi danh sách so sánh","product_compare_delete_success":"Xóa sản phẩm khỏi danh sách so sánh thành công","product_compare_delete_success_fail":"Xóa sản phẩm khỏi danh sách so sánh thất bại","add_favorite_success":"Thêm vào danh sách yêu thích thành công","add_favorite_fail":"Thêm vào danh sách yêu thích thất bại","product_favorite_confrim_remove":"Bạn chắc chắn muốn xóa sản phẩm này khỏi danh sách yêu thích","remove_favorite_success":"Xóa sản phẩm khỏi danh sách yêu thích thành công","remove_favorite_fail":"Xóa sản phẩm khỏi danh sách yêu thích thất bại","error_login_required":"Đăng nhập để thực hiện thao tác này","error_product_exists":"Sản phẩm đã tồn tại","error_product_not_found":"Không tìm thấy sản phẩm trên hệ thống","product_content_expand":"Xem thêm nội dung","product_content_collapse":"Ẩn bớt nội dung","title_order":"Đơn hàng","shipping_to":"Vận chuyển tới","promotion":"Khuyến mãi","order_expires_view":"Đơn hàng hết hạn xem","order_into_money":"Thành tiền","order_price_temporary":"Tạm tính","order_total_product":"Tổng tiền hàng","order_vat":"VAT","payment_method":"Hình thức thanh toán","delivery_method":"Hình thức giao hàng","error_order_not_found":"Không tìm thấy đơn hàng trong hệ thống. Bạn vui lòng làm mới lại website","error_content_lenght_must_be_than_10":"Nội dung phải lớn hơn 9 ký tự","error_add_member_success":"Gửi câu hỏi thành công.","error_add_member_fail":"Gửi câu hỏi thất bại.","code_product":"Mã sản phẫm","date_order":"Ngày giờ đặt hàng","receive_at_the_shop":"Đến nhận hàng trực tiếp tại cửa hàng","info_store_address":"Thông tin cửa hàng","delivery_to_your_place":"Giao hàng tận nơi","cart_code":"Mã đơn hàng","note_send_mail_order":"Nếu Anh\/chị có bất kỳ câu hỏi nào, xin liên hệ với chúng tôi qua mail","admin_shop":"Ban quản trị cửa hàng","transfer_information":"Thông tin chuyển khoản","order_shipping_to":"Đơn hàng sẽ được giao đến","notify_order_receive_and_contact_customer":"Đơn hàng của Anh\/Chị đã được tiếp nhận, chúng tôi sẽ nhanh chóng liên hệ với Anh\/Chị.","cart_discount":"Giảm giá","add_cart":"Thêm vào giỏ hàng","buy_more":"Mua thêm","send_product_reviews_success":"Gửi đánh giá sản phẩm thành công","send_product_reviews_error":"Gửi đánh giá sản phẩm thất bại","empty_product_id_error":"Sản phẩm rỗng","error_customer_write_review_consecutive":"Quý khách vui lòng đánh giá sau 5 phút","used_point":"Sử dụng điểm thưởng","look_up_order":"Tra cứu đơn hàng","status_order":"Trạng thái đơn hàng","no_exits_order":"Không tồn tại đơn hàng","result_look_up":"Kết quả","look_up":"Tra cứu","product":"Sản phẩm","service":"Dịch vụ","copy_content_success":"Sao chép thành công","subject_title_send_mail":"Thông tin đặt hàng - MĐH","from":"từ","payment_method_unknown":"Không xác định","status_order_new":"Đơn hàng mới","status_order_accepted_processing":"Đang xử lý","status_order_pending":"Chờ xuất hàng","status_order_out_stock":"Xuất hàng","status_order_completed":"Hoàn thành","status_order_cancel":"Hủy đơn hàng","status_paid":"Đã thanh toán","status_unpaid":"Chờ thanh toán","method":"Phương thức","confirm":"Xác nhận","bank":"Ngân hàng","account_no":"Số tài khoản","content":"Nội dung","number_money":"Số tiền","summary_order":"Tóm tắt đơn hàng","selected_country":"Quốc gia","error_country_empty":"Quốc gia không thể trống","default":"Mặc định","product_payment_qr":"Chuyển khoản qua QR Code","order_not_found":"Không tìm thấy đơn hàng","cart_payment_success":"Thanh toán thành công","cart_payment_fail":"Thanh toán thất bại","cart_payment_welcome":"Xin chào: Anh\/Chị","cart_payment_thank":"Cảm ơn Anh\/Chị đã đặt hàng trên website của chúng tôi.","cart_payment_noti_success":"Giao dịch thanh toán đơn hàng của Anh\/Chị đã thành công. Mã đơn hàng của Anh\/Chị là:","cart_payment_order_fail":"Số đơn hàng của Anh\/Chị là:","cart_payment_order_cus_noti":"Giao dịch của Anh\/Chị","cart_payment_order_status":"không thành công","cart_payment_phone":"Điện thoại hỗ trợ","cart_payment_email":"Email hỗ trợ","cart_payment_back_home":"Trở về trang chủ trong","cart_payment_contact":"Vui lòng kiểm tra lại thông tin thanh toán hoặc liên hệ với chúng tôi để biết thêm thông tin chi tiết.","cart_error_no":"Mã lỗi","result_payment_online":"Kết quả thanh toán online đơn hàng","you_have_just_made_online_payment_transaction_for_your_order":"Anh\/Chị vừa thực hiện giao dịch thanh toán online cho đơn hàng:","status_transaction":"Trạng thái giao dịch:","if_you_any_question_please_contact_us_via_mail":"Nếu Anh\/chị có bất kỳ câu hỏi nào, vui lòng liên hệ với chúng tôi qua mail"}
{"company_logo":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","company_name":"Iprotect – Nền tảng Khám phá Bảo vệ","company_email":"nhattranthevn@gmail.com","company_phone":"0973787247","company_address":"S605 Vinhomes Grand Park","company_fax":"","date_now":1789365485,"company_tags":["iProtect","iProtectvn","bảo hiểm","bảo vệ tài chính","bảo vệ gia đình","bảo vệ sức khỏe","bảo vệ tài sản","bảo vệ thu nhập","giải pháp bảo hiểm","sản phẩm bảo hiểm","tư vấn bảo hiểm","chuyên gia bảo hiểm","công ty bảo hiểm","so sánh bảo hiểm","tìm hiểu bảo hiểm","bảo hiểm nhân thọ","bảo hiểm sức khỏe","bảo hiểm phi nhân thọ","bảo hiểm tài sản","bảo hiểm gia đình","nhu cầu bảo vệ","giải pháp bảo vệ","Protection Discovery","Insurance Discovery","AI bảo hiểm","AI Insurance","AI Discovery","nền tảng bảo hiểm","nền tảng khám phá bảo hiểm","tư vấn tài chính","hoạch định bảo vệ tài chính"],"search_keyword":"Protection Gap","facebook_comment":"https:\/\/iprotect.vn\/kham-pha","breadscrumb":[{"url":"https:\/\/iprotect.vn","name":"Trang chủ","icon":"","active":false},{"url":"javascript:void(0)","name":"Khám Phá","icon":"","active":true}],"lang":{"lang":"vi","locale":"vi-VN","code":"vn"},"list_products_tmp":[],"list_section":[{"id":763924,"name":"SECTION-64491","seo_name":"#w30s-section-763924","url":"#w30s-section-763924"},{"id":763930,"name":"SECTION-64628","seo_name":"#w30s-section-763930","url":"#w30s-section-763930"},{"id":763929,"name":"SECTION-8367","seo_name":"#w30s-section-763929","url":"#w30s-section-763929"},{"id":763927,"name":"SECTION-67570","seo_name":"#w30s-section-763927","url":"#w30s-section-763927"},{"id":763928,"name":"SECTION-67573","seo_name":"#w30s-section-763928","url":"#w30s-section-763928"},{"id":763942,"name":"SECTION-67571","seo_name":"#w30s-section-763942","url":"#w30s-section-763942"},{"id":763925,"name":"SECTION-64493","seo_name":"#w30s-section-763925","url":"#w30s-section-763925"}],"category_image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","type_page":18,"id_page":546744,"widget_17151543":{"content_data":{"content":"AI DISCOVERY "}},"widget_17132104":{"content_data":{"content":"<p>IPROTECT - NỀN TẢNG KHÁM PHÁ BẢO VỆ<\/p>\n"}},"widget_17132156":{"content_data":{"content":"<p>Tìm địa chỉ<\/p>\n"}},"widget_17132153":{"content_data":{"content":"<p>Liên hệ Hotline<\/p>\n"}},"widget_17132157":{"content_data":{"content":"đối tác iprotect"}},"widget_17132159":{"content_data":{"content":""}},"widget_17132148":{"content_data":[]},"widget_17132150":{"content_data":{"content":""}},"widget_17132161":{"content_data":{"content":"<p>Giỏ hàng<\/p>\n"}},"widget_17132163":{"content_data":[{"id":135459,"title":"Viet Nam","code":"vn","is_expires":false,"is_active":1}]},"widget_17132166":{"content_data":{"content":""}},"widget_17132143":{"content_data":{"content":"Danh mục sản phẩm"}},"widget_17132141":{"content_data":{"content":"Button"}},"widget_17132408":{"content_data":[{"id":81003,"name":"Nếu cha mẹ cần người chăm sóc trong 30 - 90 - 180 - 365 ngày, gia đình có chịu được không?","desc":"<p>Khi cha mẹ lớn tuổi, rủi ro không chỉ nằm ở viện phí hay một lần nhập viện. Điều đáng lo hơn có thể là cha mẹ dần mất khả năng tự chăm sóc và cần người hỗ trợ trong nhiều tháng hoặc nhiều năm. Khi đó, gia đình đồng thời đối mặt với chi phí chăm sóc, phục hồi, thời gian của con cái và nguy cơ giảm thu nhập. Bài viết giúp nhận diện <strong>Long-term Care – Chăm sóc dài hạn<\/strong>, khoảng trống bảo vệ và vai trò của HomeMedical trong việc kết nối nhu cầu chăm sóc tại nhà phù hợp.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Cha mẹ lớn tuổi, nếu cần chăm sóc dài hạn thì sao? Gia đình đã chuẩn bị đủ chưa?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi cha mẹ còn khỏe, phần lớn gia đình thường nghĩ đến tuổi già theo những việc khá quen thuộc: khám sức khỏe định kỳ, thuốc men, bảo hiểm y tế, một khoản tiền tiết kiệm và sự hỗ trợ của con cái khi cần. Nhưng tuổi thọ càng cao, một rủi ro khác càng đáng được quan tâm: <strong>cha mẹ có thể không mắc một căn bệnh quá nghiêm trọng nhưng dần mất khả năng tự chăm sóc bản thân và cần người hỗ trợ trong nhiều tháng hoặc nhiều năm.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi đó, vấn đề không còn đơn giản là “tiền viện phí bao nhiêu?”. Gia đình có thể đồng thời phải đối mặt với chi phí chăm sóc, thuốc men, phục hồi vận động, thiết bị hỗ trợ, người chăm sóc tại nhà, đi lại, điều chỉnh nhà ở và cả việc một thành viên trong gia đình phải giảm giờ làm hoặc nghỉ việc để chăm cha mẹ. Đây chính là lúc <strong>Long-term Care – Chăm sóc dài hạn<\/strong> trở thành một bài toán bảo vệ của cả gia đình.<\/span><\/p><p><span style=\"color:#006600;\">Và đây cũng là một trường hợp rất điển hình để thấy rằng <strong>Protection – Bảo vệ không đồng nghĩa với Insurance – Bảo hiểm<\/strong>. Một phần nhu cầu có thể liên quan đến bảo hiểm, nhưng phần còn lại nằm ở y tế, chăm sóc tại nhà, phục hồi chức năng, tài chính, môi trường sống và khả năng phối hợp của gia đình.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/7 Toi Va Gia Dinh\/2 Cha mẹ lớn tuoi.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Cha mẹ lớn tuổi, nếu cần chăm sóc dài hạn thì sao?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. Chăm sóc dài hạn không chỉ dành cho người đang bệnh nặng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nhiều người nghe “chăm sóc dài hạn” sẽ nghĩ đến một bệnh nhân nằm một chỗ. Thực tế, nhu cầu có thể xuất hiện từ từ. Cha mẹ bắt đầu đi lại khó khăn hơn, dễ té ngã, quên uống thuốc, khó tự tắm rửa, nấu ăn hoặc đi khám một mình. Sau một lần tai biến, gãy xương hoặc phẫu thuật, người lớn tuổi có thể xuất viện nhưng vẫn cần nhiều tháng để phục hồi và lấy lại khả năng sinh hoạt.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, <strong>Long-term Care – Chăm sóc dài hạn<\/strong> có thể hiểu đơn giản là sự hỗ trợ kéo dài dành cho một người khi họ không còn hoàn toàn tự thực hiện được các hoạt động cần thiết trong cuộc sống hàng ngày.<\/span><\/p><p><span style=\"color:#006600;\">Một số nhu cầu có thể rất cơ bản: hỗ trợ đi lại, ăn uống, vệ sinh cá nhân, theo dõi sức khỏe, nhắc thuốc, phục hồi vận động, đưa đi khám hoặc đơn giản là cần một người ở bên trong những khoảng thời gian nhất định.<\/span><\/p><p><span style=\"color:#006600;\">Đây là khác biệt quan trọng giữa <strong>Medical Treatment – Điều trị y tế<\/strong> và <strong>Long-term Care – Chăm sóc dài hạn<\/strong>. Điều trị tập trung vào bệnh và quá trình chuyên môn y tế; chăm sóc dài hạn tập trung nhiều hơn vào khả năng sống, sinh hoạt và duy trì chất lượng cuộc sống sau hoặc bên cạnh quá trình điều trị.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Rủi ro lớn không chỉ là cha mẹ bị bệnh, mà là mất dần khả năng tự lập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy thử hình dung một người cha 72 tuổi vẫn sống tương đối độc lập. Sau một lần té ngã, ông phải phẫu thuật và sau đó đi lại khó khăn. Viện phí có thể được xử lý trong một khoảng thời gian tương đối ngắn, nhưng sau khi xuất viện mới bắt đầu một hành trình khác: cần người hỗ trợ sinh hoạt, tập phục hồi, theo dõi sức khỏe và đưa đi tái khám.<\/span><\/p><p><span style=\"color:#006600;\">Hoặc một người mẹ 75 tuổi không mắc bệnh cấp tính nghiêm trọng nhưng trí nhớ suy giảm. Bà vẫn ăn uống và nói chuyện bình thường nhưng đôi lúc quên uống thuốc, quên khóa cửa hoặc không nhớ mình đã tắt bếp chưa. Gia đình bắt đầu cảm thấy không còn an tâm khi để bà ở nhà một mình.<\/span><\/p><p><span style=\"color:#006600;\">Đây là <strong>Dependency Risk – Rủi ro phụ thuộc chăm sóc<\/strong>, nghĩa là một người dần phải phụ thuộc vào người khác để duy trì cuộc sống hàng ngày.<\/span><\/p><p><span style=\"color:#006600;\">Khi đó, một vấn đề sức khỏe của cha mẹ có thể nhanh chóng trở thành vấn đề của cả gia đình: <strong>Sức khỏe suy giảm → Khả năng tự chăm sóc giảm → Cần người hỗ trợ → Chi phí chăm sóc tăng → Con cái phải dành thêm thời gian → Thu nhập gia đình có thể giảm → Áp lực tài chính và tinh thần tăng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nhìn theo cách này, chăm sóc cha mẹ lớn tuổi không chỉ là một <strong>Health Risk – Rủi ro sức khỏe<\/strong>, mà còn có thể trở thành <strong>Family Risk – Rủi ro đối với gia đình<\/strong> và <strong>Income Risk – Rủi ro đối với thu nhập<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Một người cần chăm sóc có thể làm thay đổi cuộc sống của nhiều người<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử cha mẹ cần một người ở bên phần lớn thời gian trong sáu tháng. Gia đình có một số lựa chọn: một người con trực tiếp chăm sóc, thuê người hỗ trợ, sử dụng dịch vụ chăm sóc tại nhà hoặc kết hợp nhiều phương án.<\/span><\/p><p><span style=\"color:#006600;\">Nếu một người con nghỉ việc hoặc giảm thời gian làm việc, chi phí thực tế không chỉ là tiền thuốc và tiền chăm sóc. Gia đình còn mất một phần thu nhập.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, chi phí chăm sóc và phục hồi là 10 triệu đồng\/tháng, nhưng một người con phải giảm công việc khiến thu nhập giảm thêm 10 triệu đồng\/tháng. Khi đó tác động tài chính thực tế có thể lên tới khoảng 20 triệu đồng\/tháng, chưa kể thuốc men, tái khám, thiết bị và các chi phí phát sinh khác.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần nhìn: <strong>Care Cost – Chi phí chăm sóc <\/strong>cùng với <strong>Income Impact – Ảnh hưởng đến thu nhập. <\/strong>Đây là điểm rất dễ bị bỏ sót khi gia đình chuẩn bị tài chính cho tuổi già.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/7 Toi Va Gia Dinh\/2 cha me benh.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Một người cần chăm sóc có thể làm thay đổi cuộc sống của nhiều người<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>4. Hãy thử bài kiểm tra 30 – 90 – 180 – 365 ngày<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì chỉ hỏi “Gia đình có đủ tiền chăm cha mẹ không?”, iProtect đề xuất thử một <strong>Stress Test – Bài kiểm tra sức chịu đựng<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Nếu cha mẹ cần người hỗ trợ trong <strong>30 ngày<\/strong>, gia đình có thể tự thu xếp được không? Ai sẽ chăm sóc? Công việc của người đó có bị ảnh hưởng?<\/span><\/p><p><span style=\"color:#006600;\">Nếu kéo dài <strong>90 ngày<\/strong>, quỹ dự phòng có bắt đầu bị sử dụng nhiều không? Anh chị em trong gia đình có thống nhất được trách nhiệm và chi phí không? Nếu kéo dài <strong>180 ngày<\/strong>, liệu một người có phải giảm giờ làm, nghỉ việc hoặc thuê người chăm sóc thường xuyên? Thu nhập gia đình bị ảnh hưởng đến mức nào? Và nếu nhu cầu chăm sóc kéo dài <strong>365 ngày hoặc lâu hơn<\/strong>, mô hình hiện tại có còn bền vững không?<\/span><\/p><p><span style=\"color:#006600;\">Bài kiểm tra này giúp chuyển một câu hỏi cảm tính: “Có con cái thì chắc sẽ chăm được.”<\/span><\/p><p><span style=\"color:#006600;\">thành một câu hỏi cụ thể hơn: <strong>“Gia đình có thể duy trì việc chăm sóc cha mẹ trong bao lâu mà không làm suy giảm nghiêm trọng tài chính, công việc và cuộc sống của những thành viên khác?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó mới là câu hỏi quan trọng của <strong>Family Resilience – Khả năng chống chịu và phục hồi của gia đình<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Khoảng trống bảo vệ của cha mẹ lớn tuổi nằm ở đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Protection Gap – Khoảng trống bảo vệ<\/strong> là phần nhu cầu hoặc rủi ro chưa được những lớp bảo vệ hiện tại đáp ứng đầy đủ.<\/span><\/p><p><span style=\"color:#006600;\">Một người có bảo hiểm y tế không có nghĩa toàn bộ nhu cầu chăm sóc dài hạn đã được giải quyết. Một người có con cái sống gần cũng không có nghĩa lúc nào con cái cũng có thể nghỉ việc để chăm sóc. Có tiền tiết kiệm cũng chưa chắc đã có sẵn người chăm sóc phù hợp.<\/span><\/p><p><span style=\"color:#006600;\">Khoảng trống có thể xuất hiện ở nhiều nơi: <strong>chi phí y tế, khả năng tự sinh hoạt, người chăm sóc, phục hồi vận động, theo dõi sức khỏe, thiết bị hỗ trợ, môi trường sống an toàn, tài chính dự phòng, thời gian của con cái và kế hoạch xử lý khi tình trạng sức khỏe thay đổi.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là lý do iProtect không nên chỉ hỏi: “Cha mẹ đã có bảo hiểm chưa?” Mà cần hỏi: <strong>“Nếu cha mẹ không còn tự chăm sóc được, gia đình hiện có những nguồn lực nào và còn thiếu điều gì?” <\/strong>Hai câu hỏi này dẫn đến hai cách tiếp cận hoàn toàn khác nhau.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/7 Toi Va Gia Dinh\/2 Khoang trong cham so cha me.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Khoảng trống bảo vệ của cha mẹ lớn tuổi nằm ở đâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>6. Khoảng trống chăm sóc – Care Gap – đôi khi quan trọng hơn khoảng trống bảo hiểm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung một gia đình đã chuẩn bị khá tốt về viện phí. Cha mẹ có bảo hiểm y tế và thêm một số quyền lợi bảo hiểm khác. Khi nhập viện, phần lớn chi phí y tế được kiểm soát.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng sau khi xuất viện, người bệnh cần ba tháng phục hồi tại nhà. Ai giúp họ tập đi? Ai theo dõi huyết áp hoặc những chỉ số được nhân viên y tế hướng dẫn theo dõi? Ai hỗ trợ sinh hoạt? Ai đưa đi tái khám? Nếu con cái đều đi làm thì ai ở bên vào ban ngày?<\/span><\/p><p><span style=\"color:#006600;\">Đó là <strong>Care Gap – Khoảng trống chăm sóc<\/strong>. Một gia đình có thể có: <strong>Medical Coverage – Lớp chi trả y tế: tương đối tốt<\/strong><\/span><\/p><p><span style=\"color:#006600;\">nhưng: <strong>Care Capacity – Khả năng tổ chức chăm sóc: yếu.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi đó, mua thêm một hợp đồng bảo hiểm chưa chắc là giải pháp đầu tiên. Gia đình có thể cần dịch vụ chăm sóc tại nhà, phục hồi chức năng, thiết bị hỗ trợ, điều chỉnh môi trường sống hoặc một kế hoạch phân công giữa các thành viên. Đây là điểm mà <strong>HomeMedical – Chăm sóc sức khỏe tại nhà<\/strong> trở thành một lớp giải pháp rất đáng chú ý.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/7 Toi Va Gia Dinh\/2 Care Gap.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Khoảng trống chăm sóc – Care Gap – đôi khi quan trọng hơn khoảng trống bảo hiểm<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>7. HomeMedical nằm ở đâu trong Bản đồ Bảo vệ?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">HomeMedical không nên được hiểu đơn giản là “đưa dịch vụ y tế về nhà”. Trong Bản đồ Bảo vệ của một gia đình có cha mẹ lớn tuổi, HomeMedical có thể đóng vai trò là <strong>Home Care Layer – Lớp chăm sóc tại nhà<\/strong>, tức lớp hỗ trợ nằm giữa bệnh viện và khả năng tự chăm sóc của gia đình.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung hành trình: <strong>Bệnh viện → Xuất viện → Về nhà → Phục hồi → Theo dõi → Hỗ trợ sinh hoạt → Tăng khả năng tự lập.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bệnh viện xử lý phần điều trị cần thiết. Nhưng khi trở về nhà, gia đình bắt đầu đối mặt với hàng loạt câu hỏi rất thực tế: cha mẹ có đi lại an toàn không, có cần hỗ trợ phục hồi vận động không, ai theo dõi các chỉ số sức khỏe theo hướng dẫn chuyên môn, nhà tắm có nguy cơ té ngã không, có cần thiết bị hỗ trợ không và người thân có đủ thời gian chăm sóc không?<\/span><\/p><p><span style=\"color:#006600;\">Đây chính là vùng mà HomeMedical có thể kết nối các nhu cầu phù hợp như <strong>chăm sóc tại nhà, hỗ trợ phục hồi vận động, theo dõi sức khỏe theo hướng dẫn chuyên môn, hỗ trợ người cao tuổi và kết nối chuyên viên phù hợp<\/strong>, trong phạm vi pháp lý và chuyên môn của từng dịch vụ.<\/span><\/p><p><span style=\"color:#006600;\">Như vậy, iProtect và HomeMedical không phải hai dự án đứng cạnh nhau một cách gượng ép.<\/span><\/p><p><span style=\"color:#006600;\"><strong>iProtect phát hiện khoảng trống bảo vệ. HomeMedical có thể giải quyết một phần khoảng trống chăm sóc. <\/strong>Hay cụ thể hơn: <strong>iProtect: Risk Discovery – Khám phá rủi ro <\/strong>→ <strong>Protection Gap – Khoảng trống bảo vệ <\/strong>→ <strong>Care Gap – Khoảng trống chăm sóc <\/strong>→ <strong>HomeMedical: Care Solution – Giải pháp chăm sóc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một trong những ví dụ rõ nhất cho nguyên tắc: <strong>Protection Gap không phải lúc nào cũng dẫn đến Insurance Product – Sản phẩm bảo hiểm.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/7 Toi Va Gia Dinh\/2 Homemedical Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>HomeMedical nằm ở đâu trong Bản đồ Bảo vệ?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>8. Một Bản đồ Bảo vệ cho cha mẹ lớn tuổi nên có ít nhất 6 lớp<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Lớp thứ nhất – Health Protection – Bảo vệ sức khỏe:<\/strong> khám, điều trị, thuốc men, theo dõi bệnh và những quyền lợi y tế phù hợp.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Lớp thứ hai – Financial Protection – Bảo vệ tài chính:<\/strong> quỹ dự phòng, nguồn tiền dành cho chăm sóc và khả năng chịu được chi phí kéo dài.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Lớp thứ ba – Care Protection – Bảo vệ khả năng chăm sóc:<\/strong> ai sẽ chăm, chăm bao nhiêu giờ, khi con cái không thể chăm thì phương án thay thế là gì.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Lớp thứ tư – Home Safety – An toàn tại nhà:<\/strong> giảm nguy cơ té ngã, bố trí nhà tắm, cầu thang, ánh sáng, tay vịn và các thiết bị hỗ trợ phù hợp với tình trạng thực tế.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Lớp thứ năm – Recovery & Rehabilitation – Phục hồi và phục hồi chức năng:<\/strong> sau bệnh, chấn thương hoặc phẫu thuật, mục tiêu không chỉ là “hết bệnh” mà còn là lấy lại khả năng vận động và sinh hoạt ở mức phù hợp.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Lớp thứ sáu – Family Continuity – Duy trì cuộc sống của gia đình:<\/strong> việc chăm sóc cha mẹ không nên khiến toàn bộ công việc, thu nhập và đời sống của một người con bị phá vỡ nếu có thể chuẩn bị phương án khác.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Một Bản đồ Bảo vệ tốt phải nhìn đồng thời cả sáu lớp này.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/7 Toi Va Gia Dinh\/2 Ban do bao ve cha me gia.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Một Bản đồ Bảo vệ cho cha mẹ lớn tuổi <\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>9. 10 câu hỏi để gia đình tự kiểm tra<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy thử trả lời 10 câu hỏi sau: <strong>1.<\/strong> Nếu cha mẹ không thể tự sinh hoạt trong một tháng, ai sẽ là người chăm sóc chính? <strong>2.<\/strong> Nếu việc chăm sóc kéo dài sáu tháng, người đó có tiếp tục làm việc bình thường được không? <strong>3.<\/strong> Gia đình đã dự tính một khoản ngân sách riêng cho chăm sóc dài hạn chưa? <strong>4.<\/strong> Cha mẹ hiện có những lớp bảo vệ y tế và tài chính nào? <strong>5.<\/strong> Nếu cần người chăm sóc tại nhà, gia đình biết tìm dịch vụ đáng tin cậy ở đâu không? <strong>6.<\/strong> Nhà ở hiện tại có phù hợp nếu cha mẹ đi lại yếu hoặc có nguy cơ té ngã không? <strong>7.<\/strong> Sau khi xuất viện, ai chịu trách nhiệm theo dõi quá trình phục hồi và tái khám? <strong>8.<\/strong> Anh chị em trong gia đình đã thống nhất cách chia sẻ thời gian và chi phí chưa? <strong>9.<\/strong> Nếu một người con phải giảm việc để chăm cha mẹ, thu nhập gia đình đó bị ảnh hưởng đến đâu? <strong>10.<\/strong> Nếu tình trạng chăm sóc kéo dài một năm hoặc nhiều năm, kế hoạch hiện tại có còn duy trì được không?<\/span><\/p><p><span style=\"color:#006600;\">Nếu nhiều câu trả lời là <strong>“chưa biết”<\/strong>, gia đình có thể đang tồn tại một <strong>Long-term Care Protection Gap – Khoảng trống bảo vệ chăm sóc dài hạn<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/7 Toi Va Gia Dinh\/2 Muoi cau hoi kiem tra cha me gia.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>10. Không phải cứ cha mẹ lớn tuổi là phải thuê người chăm sóc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Protection Discovery – Khám phá Bảo vệ không có mục tiêu biến mọi nhu cầu thành một dịch vụ. Có người cao tuổi vẫn khỏe mạnh và tự lập rất tốt. Có người chỉ cần hỗ trợ vài giờ mỗi tuần. Có người cần phục hồi trong một khoảng thời gian sau phẫu thuật. Có trường hợp lại cần sự hỗ trợ thường xuyên hơn.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy giải pháp phải bắt đầu từ <strong>mức độ phụ thuộc thực tế<\/strong>. Có thể chia đơn giản thành một số mức: <strong>tự lập → cần hỗ trợ nhẹ → cần hỗ trợ định kỳ → cần chăm sóc thường xuyên → phụ thuộc chăm sóc cao.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mỗi mức sẽ dẫn tới một tổ hợp giải pháp khác nhau. Đây cũng là cách HomeMedical nên phát triển: <strong>không bắt đầu bằng danh sách dịch vụ, mà bắt đầu bằng hoàn cảnh chăm sóc của gia đình.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: <strong>Cha mẹ vừa xuất viện<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ cần phục hồi và theo dõi<\/span><\/p><p><span style=\"color:#006600;\">→ HomeMedical kết nối nhu cầu chăm sóc\/phục hồi phù hợp.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Cha mẹ đi lại yếu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ nguy cơ té ngã<\/span><\/p><p><span style=\"color:#006600;\">→ đánh giá môi trường sống + hỗ trợ vận động + giải pháp an toàn tại nhà.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Cha mẹ sống một mình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ thiếu người theo dõi<\/span><\/p><p><span style=\"color:#006600;\">→ xây lịch hỗ trợ gia đình + dịch vụ phù hợp khi cần.<\/span><\/p><p><span style=\"color:#006600;\">Như vậy HomeMedical không chỉ là nơi “bán dịch vụ”. Nó trở thành một phần của <strong>Care Discovery – Khám phá nhu cầu chăm sóc<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/7 Toi Va Gia Dinh\/2 thuê người chăm sóc.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Không phải cứ cha mẹ lớn tuổi là phải thuê người chăm sóc<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>11. Bảo hiểm vẫn quan trọng, nhưng chỉ là một phần của bài toán<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ở những trường hợp phù hợp, bảo hiểm có thể hỗ trợ một phần chi phí hoặc chuyển giao một số rủi ro tài chính theo điều khoản cụ thể của từng sản phẩm. Tuy nhiên, cần đọc rõ phạm vi bảo hiểm, điều kiện tham gia, quyền lợi, giới hạn, thời gian chờ và các trường hợp loại trừ.<\/span><\/p><p><span style=\"color:#006600;\">Không nên suy luận rằng một sản phẩm bảo hiểm sức khỏe thông thường đương nhiên thanh toán toàn bộ chi phí chăm sóc dài hạn tại nhà. Quyền lợi phụ thuộc vào từng hợp đồng cụ thể.<\/span><\/p><p><span style=\"color:#006600;\">Do đó, trình tự của iProtect vẫn nên là: <strong>Cha mẹ lớn tuổi → Hoàn cảnh → Mức độ phụ thuộc → Rủi ro → Stress Test – Kiểm tra sức chịu đựng → Lớp bảo vệ hiện có → Protection Gap – Khoảng trống bảo vệ → Care Gap – Khoảng trống chăm sóc → Giải pháp → Dịch vụ\/Bảo hiểm\/Sản phẩm phù hợp nếu cần.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>12. Từ Protection Discovery đến Home Care Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một trong những hành trình rất phù hợp để kết nối iProtect với HomeMedical.<\/span><\/p><p><span style=\"color:#006600;\">Một người dùng có thể bắt đầu trên iProtect bằng một nỗi lo rất đời thường: <strong>“Cha mẹ tôi ngày càng lớn tuổi. Nếu một ngày cần người chăm sóc lâu dài thì gia đình phải làm sao?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/7 Toi Va Gia Dinh\/2 Home Care Discovery.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\">iProtect giúp chuyển nỗi lo đó thành dữ liệu có cấu trúc: <strong>Tuổi và hoàn cảnh của cha mẹ → Tình trạng tự lập → Người phụ thuộc → Khả năng chăm sóc của con cái → Nguồn tài chính → Rủi ro → Stress Test → Protection Gap.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu khoảng trống nằm ở tài chính, người dùng cần khám phá giải pháp tài chính và bảo hiểm phù hợp. Nếu khoảng trống nằm ở khả năng chăm sóc, <strong>HomeMedical có thể trở thành lớp khám phá giải pháp chăm sóc tại nhà<\/strong>. Nếu khoảng trống nằm ở môi trường sống, cần giải pháp an toàn nhà ở. Nếu nằm ở phục hồi vận động, cần kết nối đúng chuyên môn. Một gia đình có thể đồng thời có nhiều khoảng trống.<\/span><\/p><p><span style=\"color:#006600;\">Toàn bộ hành trình lúc này trở thành: <strong>CHA MẸ LỚN TUỔI → RỦI RO PHỤ THUỘC → KIỂM TRA 30–90–180–365 NGÀY → KHOẢNG TRỐNG BẢO VỆ → KHOẢNG TRỐNG CHĂM SÓC → IPROTECT KHÁM PHÁ NHU CẦU → HOMEMEDICAL KHÁM PHÁ GIẢI PHÁP CHĂM SÓC → CHUYÊN VIÊN\/DỊCH VỤ PHÙ HỢP → THEO DÕI → ĐÁNH GIÁ → ĐIỀU CHỈNH.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây cũng là ví dụ rất rõ cho kiến trúc rộng hơn mà iProtect đang xây dựng: <strong>không phải mọi nhu cầu bảo vệ đều kết thúc ở một hợp đồng bảo hiểm; nhu cầu phải được hiểu trước, sau đó mới tìm đúng loại giải pháp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Kết luận: Điều cha mẹ cần được bảo vệ không chỉ là sức khỏe<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi cha mẹ lớn tuổi, điều gia đình cần bảo vệ không chỉ là khả năng thanh toán viện phí. Cần bảo vệ cả <strong>sức khỏe, khả năng tự lập, chất lượng cuộc sống, tài chính của cha mẹ, thu nhập của con cái và khả năng duy trì cuộc sống bình thường của cả gia đình<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, thay vì đợi đến khi cha mẹ nằm viện mới hỏi <strong>“Ai sẽ chăm?”<\/strong>, gia đình có thể chuẩn bị sớm hơn bằng một câu hỏi: <strong>“Nếu từ ngày mai cha mẹ cần được chăm sóc trong 30 ngày, 90 ngày, 180 ngày hoặc một năm, gia đình chúng ta đã có kế hoạch chưa?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó là lúc <strong>Long-term Care Protection – Bảo vệ trước nhu cầu chăm sóc dài hạn<\/strong> bắt đầu. Và đây cũng là nơi iProtect và HomeMedical có thể kết nối rất tự nhiên: <strong>iProtect giúp gia đình nhận ra rủi ro và khoảng trống cần bảo vệ; HomeMedical giúp khám phá những nhu cầu chăm sóc tại nhà có thể giải quyết bằng dịch vụ và chuyên môn phù hợp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Không bắt đầu từ bảo hiểm. Không bắt đầu từ dịch vụ. Bắt đầu từ điều cha mẹ và gia đình thực sự cần được bảo vệ.<\/strong><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/7%20Toi%20Va%20Gia%20Dinh\/2%20cha%20me%20benh.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/7%20Toi%20Va%20Gia%20Dinh\/2%20cha%20me%20benh.png","tags":"cha mẹ lớn tuổi,chăm sóc người cao tuổi,chăm sóc dài hạn,chăm sóc tại nhà,HomeMedical,sức khỏe người cao tuổi,phục hồi tại nhà,người chăm sóc,khoảng trống chăm sóc,khoảng trống bảo vệ,Protection Gap,Longterm Care,Care Gap,bảo vệ gia đình,iProtect","count_view":0,"seo_name":"neu-cha-me-can-nguoi-cham-soc-trong-30-90-180-365-ngay-gia-dinh-co-chiu-duoc-khong","date_update":0,"date_created_format":"1789200471","meta_title":"Cha mẹ lớn tuổi, nếu cần chăm sóc dài hạn thì sao? Gia đình chuẩn bị ?","meta_desc":"Cha mẹ lớn tuổi có thể cần chăm sóc trong nhiều tháng hoặc nhiều năm sau bệnh, chấn thương hoặc khi khả năng tự lập suy giảm. iProtect giúp gia đình nhận diện rủi ro, kiểm tra sức chịu đựng tài chính và tìm khoảng trống chăm sóc; HomeMedical kết nối nhu c","meta_keyword":"chăm sóc cha mẹ lớn tuổi,chăm sóc người cao tuổi tại nhà,cha mẹ già cần người chăm sóc,chăm sóc dài hạn người cao tuổi,dịch vụ chăm sóc người già tại nhà,phục hồi chức năng tại nhà,chi phí chăm sóc người cao tuổi,chăm sóc cha mẹ sau xuất viện,HomeMedical","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/neu-cha-me-can-nguoi-cham-soc-trong-30-90-180-365-ngay-gia-dinh-co-chiu-duoc-khong"},{"id":81002,"name":"Tôi lo bị lừa đảo, mất tiền trong tài khoản: Làm thế nào để bảo vệ tài chính gia đình?","desc":"<p>Lừa đảo trực tuyến không còn chỉ là những tin nhắn dễ nhận biết. Khi ngân hàng số, mạng xã hội và AI trở thành một phần của cuộc sống, kẻ gian có thể giả danh người thân, ngân hàng, cơ quan chức năng hoặc doanh nghiệp để thao túng người dùng chuyển tiền. Chuyên đề này giúp bạn nhìn rủi ro theo góc độ <strong>bảo vệ tài chính<\/strong>: tiền và tài khoản đang phơi nhiễm ở đâu, gia đình chịu được thiệt hại đến mức nào, khoảng trống bảo vệ nằm ở đâu và cần xây những lớp phòng ngừa, giới hạn thiệt hại, ứng phó và phục hồi như thế nào.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Tôi lo bị lừa đảo, mất tiền trong tài khoản: Làm thế nào để bảo vệ tiền và tài khoản của gia đình?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ngày nay, tiền của nhiều gia đình không còn nằm chủ yếu trong ví hay két sắt mà nằm trong tài khoản ngân hàng, thẻ, ví điện tử và các ứng dụng tài chính trên điện thoại. Chỉ cần một cuộc gọi giả danh công an, ngân hàng, nhân viên giao hàng; một đường link giả; một ứng dụng không rõ nguồn gốc; hay một yêu cầu chuyển tiền tưởng như đến từ người thân, người dùng có thể đứng trước nguy cơ mất tiền. Đặc biệt, trí tuệ nhân tạo (AI) đang khiến việc giả giọng nói, hình ảnh và video ngày càng giống thật. Vì vậy, câu hỏi không nên chỉ là <strong>“Làm sao để không bị lừa?”<\/strong>, mà còn phải hỏi: <strong>“Nếu một ngày tôi bị lừa hoặc tài khoản gặp sự cố, tôi có những lớp bảo vệ nào để hạn chế thiệt hại và phục hồi tài chính?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/1 Lua dao.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Tôi lo bị lừa đảo, mất tiền trong tài khoản<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. Vì sao lừa đảo trực tuyến đã trở thành một rủi ro của mọi gia đình?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước đây, khi nói đến bảo vệ tài sản, chúng ta thường nghĩ đến nhà, xe, tiền mặt hoặc vàng. Ngày nay, một phần rất lớn tài sản và hoạt động tài chính đã chuyển lên môi trường số. Điện thoại có thể chứa ứng dụng ngân hàng, ví điện tử, thẻ, tài khoản chứng khoán, email, mạng xã hội và nhiều thông tin cá nhân quan trọng.<\/span><\/p><p><span style=\"color:#006600;\">Điều đó tạo ra một chuỗi liên quan chặt chẽ: <strong>Thông tin cá nhân → Điện thoại → Tài khoản → Xác thực → Giao dịch → Tiền<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Kẻ lừa đảo không nhất thiết phải xâm nhập được vào hệ thống của ngân hàng. Trong nhiều trường hợp, chúng tìm cách khiến chính chủ tài khoản tin tưởng và tự thực hiện giao dịch. Ví dụ, người dùng bị yêu cầu bấm vào đường link giả, cài ứng dụng lạ, cung cấp mã xác thực, chia sẻ màn hình hoặc tự chuyển tiền vì tin rằng mình đang làm việc với ngân hàng, cơ quan chức năng hay người quen.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, bảo vệ tài khoản không chỉ là đặt một mật khẩu khó đoán. <strong>Con người cũng là một phần rất quan trọng của hệ thống bảo vệ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>2. AI khiến lừa đảo thay đổi như thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">AI không phải nguyên nhân tạo ra lừa đảo. Những hình thức giả danh, chiếm đoạt tài sản đã tồn tại từ lâu. Nhưng AI có thể giúp kẻ xấu tạo nội dung giả nhanh hơn và giống thật hơn.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, <strong>Deepfake – công nghệ dùng AI để tạo hoặc chỉnh sửa hình ảnh, video, giọng nói giống người thật<\/strong> – có thể bị lợi dụng để giả giọng con cái, người thân, lãnh đạo hoặc người quen. Khi kết hợp với những thông tin đã công khai trên mạng xã hội, một kịch bản lừa đảo có thể trở nên rất thuyết phục.<\/span><\/p><p><span style=\"color:#006600;\">Một tình huống có thể diễn ra như sau: <strong>Thu thập thông tin → Giả danh → Tạo tình huống khẩn cấp → Làm nạn nhân lo lắng → Yêu cầu chuyển tiền → Chiếm đoạt tài sản.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, cha mẹ nhận được cuộc gọi có giọng giống con mình nói đang gặp tai nạn và cần chuyển tiền ngay. Trong tình trạng hoảng loạn, rất ít người nghĩ đến việc kiểm tra xem giọng nói đó có phải được tạo bằng AI hay không.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, trong thời đại AI, một nguyên tắc rất quan trọng là: <strong>càng có tình huống khẩn cấp liên quan đến tiền, càng cần xác minh bằng một cách khác trước khi thực hiện giao dịch.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/1 lua dao truc tuyen.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> AI khiến lừa đảo thay đổi như thế nào?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>3. Bạn đang “phơi nhiễm” trước rủi ro tài chính số ở mức nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Mức độ phơi nhiễm trước rủi ro<\/strong> có thể hiểu đơn giản là: nếu xảy ra sự cố, bạn đang có bao nhiêu tài khoản, tài sản và thông tin có khả năng bị ảnh hưởng.<\/span><\/p><p><span style=\"color:#006600;\">Một người chỉ sử dụng một tài khoản để nhận lương, giữ số dư nhỏ và ít giao dịch sẽ có mức độ rủi ro khác với người có nhiều tài khoản ngân hàng, thẻ tín dụng, ví điện tử, tài khoản đầu tư và thường xuyên chuyển những khoản tiền lớn.<\/span><\/p><p><span style=\"color:#006600;\">Hãy thử tự hỏi: <strong>Nếu điện thoại chính của tôi bị mất, tài khoản mạng xã hội bị chiếm hoặc tôi vô tình cung cấp thông tin cho kẻ gian, chúng có thể tiếp cận được những tài sản nào tiếp theo?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do mỗi gia đình nên biết mình đang có bao nhiêu tài khoản tài chính, tài khoản nào dùng để giao dịch hàng ngày, tài khoản nào giữ tiền tiết kiệm và đâu là những tài khoản đặc biệt quan trọng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Thiệt hại không chỉ là số tiền bị chuyển đi<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một người bị mất 30 triệu đồng. Thiệt hại trực tiếp là 30 triệu đồng, nhưng hậu quả có thể lớn hơn.<\/span><\/p><p><span style=\"color:#006600;\">Nếu 30 triệu đó là toàn bộ tiền dự phòng của gia đình, một tháng sau người đó bị mất việc hoặc có người thân phải nhập viện thì gia đình có thể lập tức rơi vào khó khăn. Nếu thông tin cá nhân đã bị lộ, kẻ gian còn có thể tiếp tục sử dụng thông tin đó để giả danh hoặc thực hiện những hành vi khác.<\/span><\/p><p><span style=\"color:#006600;\">Đối với hộ kinh doanh và doanh nghiệp nhỏ, một giao dịch gian lận còn có thể làm thiếu tiền trả lương, thanh toán cho nhà cung cấp hoặc duy trì hoạt động kinh doanh.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần nhìn cả hai phần: <strong>tiền bị mất trực tiếp<\/strong> và <strong>những ảnh hưởng xảy ra sau khi mất tiền<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Hãy thử kiểm tra sức chịu đựng tài chính của gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì chỉ hỏi “Tôi có dễ bị lừa không?”, hãy thử đặt ra một số tình huống.<\/span><\/p><p><span style=\"color:#006600;\">Nếu hôm nay mất 10 triệu đồng, cuộc sống của gia đình có bị ảnh hưởng đáng kể không? Nếu mất số tiền bằng một tháng thu nhập, bạn có phải vay tiền để chi tiêu không? Nếu tài khoản ngân hàng chính bị khóa trong 7 ngày, bạn còn cách khác để trả tiền điện, tiền nhà, học phí và các chi phí cần thiết không? Nếu toàn bộ quỹ dự phòng bị mất, gia đình còn đủ khả năng đối phó với một lần bệnh tật hoặc mất việc ngay sau đó không?<\/span><\/p><p><span style=\"color:#006600;\">Đây chính là <strong>Stress Test – bài kiểm tra sức chịu đựng<\/strong>. Mục đích không phải dự đoán chính xác điều gì sẽ xảy ra mà để biết <strong>gia đình có thể chịu được thiệt hại đến đâu trước khi cuộc sống bị đảo lộn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Khoảng trống bảo vệ nằm ở đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Protection Gap – Khoảng trống bảo vệ<\/strong> là phần rủi ro mà những biện pháp hiện tại của bạn chưa xử lý được đầy đủ.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, bạn đã sử dụng xác thực bằng khuôn mặt nhưng vẫn có thể tự chuyển tiền khi bị kẻ gian thao túng. Bạn có quỹ dự phòng nhưng toàn bộ quỹ lại nằm trong một tài khoản thường xuyên giao dịch. Bạn có nhiều tài khoản nhưng tất cả đều phụ thuộc vào cùng một số điện thoại và email. Bạn rất cẩn thận nhưng cha mẹ lớn tuổi trong gia đình lại chưa biết về các hình thức giả giọng, giả video bằng AI.<\/span><\/p><p><span style=\"color:#006600;\">Như vậy, khoảng trống có thể nằm ở nhiều nơi: <strong>bảo vệ thông tin cá nhân, bảo vệ quyền truy cập tài khoản, kiểm soát giao dịch, phân tán tiền, khả năng nhận biết lừa đảo, cách xử lý khi xảy ra sự cố và khả năng phục hồi tài chính sau thiệt hại.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một nguyên tắc rất quan trọng của iProtect là:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Khoảng trống bảo vệ không đồng nghĩa với thiếu bảo hiểm.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có những khoảng trống cần bảo hiểm, nhưng cũng có những khoảng trống chỉ cần thay đổi cách quản lý tiền, giới hạn giao dịch hoặc cách xác minh thông tin.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Sáu lớp bảo vệ tiền và tài khoản nên có<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thứ nhất là phòng ngừa.<\/strong> Không cung cấp mật khẩu hoặc mã xác thực cho người khác; không cài ứng dụng không rõ nguồn gốc; không vội bấm vào đường link được gửi qua tin nhắn; kiểm tra lại khi có người tự xưng là ngân hàng hoặc cơ quan chức năng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thứ hai là xác minh.<\/strong> Nếu người thân bất ngờ yêu cầu chuyển một khoản tiền lớn, hãy gọi lại qua số điện thoại quen thuộc hoặc sử dụng một cách xác nhận khác. Gia đình thậm chí có thể thống nhất một câu hỏi hoặc nguyên tắc riêng để xác minh những trường hợp khẩn cấp.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thứ ba là giới hạn thiệt hại.<\/strong> Không nhất thiết để toàn bộ tiền tiết kiệm trong tài khoản thường xuyên dùng để thanh toán. Hạn mức chuyển tiền cũng nên phù hợp với nhu cầu thực tế. Mục tiêu là nếu một lớp bảo vệ bị vượt qua thì kẻ gian cũng không dễ tiếp cận toàn bộ tài sản.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thứ tư là phát hiện sớm.<\/strong> Nên bật thông báo giao dịch, thường xuyên kiểm tra tài khoản và chú ý những thay đổi bất thường. Phát hiện càng sớm thì cơ hội ngăn chặn thiệt hại tiếp theo càng lớn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thứ năm là ứng phó.<\/strong> Gia đình nên biết phải liên hệ với ngân hàng bằng kênh chính thức nào, cách khóa thẻ hoặc tài khoản, cách xử lý khi mất SIM hoặc điện thoại, cần lưu lại những bằng chứng gì và khi nào cần trình báo cơ quan chức năng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thứ sáu là phục hồi.<\/strong> Sau sự cố, gia đình vẫn cần tiền để sinh hoạt, trả nợ và giải quyết các nghĩa vụ tài chính. Vì vậy quỹ dự phòng, tài khoản dự phòng và kế hoạch phục hồi cũng là một phần của bảo vệ.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/1 Sau lop bao ve lua dao.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Sáu lớp bảo vệ tiền và tài khoản nên có<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>8. Bảo hiểm nằm ở đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu trên thị trường có sản phẩm bảo hiểm phù hợp với loại rủi ro, đối tượng và điều kiện cụ thể, bảo hiểm có thể trở thành <strong>một lớp chuyển giao một phần rủi ro tài chính cho doanh nghiệp bảo hiểm<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng bảo hiểm không thể thay thế việc xác minh người yêu cầu chuyển tiền, bảo vệ mật khẩu, quản lý hạn mức giao dịch hoặc phòng tránh ứng dụng giả.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, trình tự hợp lý phải là: <strong>Nhận diện rủi ro → Phòng ngừa → Giảm thiểu → Giới hạn thiệt hại → Ứng phó → Phục hồi → Xem xét chuyển giao những rủi ro phù hợp bằng bảo hiểm.<\/strong> Đây cũng là lý do iProtect không bắt đầu bằng câu hỏi <strong>“Bạn nên mua bảo hiểm nào?”<\/strong> mà bắt đầu bằng <strong>“Bạn đang đối mặt với rủi ro gì và khoảng trống bảo vệ nằm ở đâu?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>9. 10 câu hỏi tự kiểm tra nguy cơ mất tiền trong tài khoản<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy thử trả lời 10 câu hỏi sau:<\/span><\/p><ol><li><span style=\"color:#006600;\">Bạn có biết mình đang có bao nhiêu tài khoản ngân hàng, thẻ, ví điện tử và tài khoản đầu tư đang hoạt động không?<\/span><\/li><li><span style=\"color:#006600;\">Phần lớn tiền của gia đình có đang tập trung trong một tài khoản thường xuyên giao dịch không?<\/span><\/li><li><span style=\"color:#006600;\">Hạn mức chuyển tiền hiện tại có cao hơn nhiều so với nhu cầu hàng ngày không?<\/span><\/li><li><span style=\"color:#006600;\">Gia đình có cách xác minh riêng khi một người thân bất ngờ yêu cầu chuyển tiền không?<\/span><\/li><li><span style=\"color:#006600;\">Bạn có biết phải gọi số nào của ngân hàng để khóa tài khoản hoặc thẻ ngay khi xảy ra sự cố không?<\/span><\/li><li><span style=\"color:#006600;\">Nhiều tài khoản quan trọng của bạn có đang cùng phụ thuộc vào một điện thoại, số điện thoại hoặc email không?<\/span><\/li><li><span style=\"color:#006600;\">Nếu tài khoản chính không sử dụng được trong 7 ngày, gia đình vẫn có tiền để chi trả những nhu cầu thiết yếu không?<\/span><\/li><li><span style=\"color:#006600;\">Nếu mất số tiền tương đương một tháng thu nhập, quỹ dự phòng có bị ảnh hưởng nghiêm trọng không?<\/span><\/li><li><span style=\"color:#006600;\">Cha mẹ và người lớn tuổi trong gia đình có biết rằng giọng nói hoặc video của người thân hiện nay có thể bị làm giả bằng AI không?<\/span><\/li><li><span style=\"color:#006600;\">Gia đình có nguyên tắc “xác minh lại trước khi chuyển tiền” đối với những yêu cầu bất thường hoặc số tiền lớn không?<\/span><\/li><\/ol><p><span style=\"color:#006600;\">Nếu có nhiều câu trả lời là <strong>“Không”<\/strong>, điều đó không có nghĩa bạn chắc chắn sẽ bị lừa. Nhưng nó cho thấy hệ thống bảo vệ tài chính của gia đình có thể đang tồn tại những <strong>khoảng trống cần được xem xét<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/1 Muoi cau hoi bao ve.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi tự kiểm tra nguy cơ mất tiền trong tài khoản<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>10. Người lớn tuổi cần một lớp bảo vệ riêng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Người lớn tuổi có thể gặp khó khăn hơn trong việc phân biệt một số thủ đoạn mới, đặc biệt khi kẻ gian tạo tình huống liên quan đến con cháu, bệnh viện, công an, ngân hàng hoặc những trường hợp khẩn cấp.<\/span><\/p><p><span style=\"color:#006600;\">Gia đình vì thế không nên chỉ dặn cha mẹ rằng <strong>“đừng tin người lạ”<\/strong>. Một nguyên tắc cụ thể sẽ hữu ích hơn: không chuyển tiền ngay khi có cuộc gọi bất thường; không cung cấp mã xác thực; nếu người gọi nói con cháu đang gặp nạn thì phải gọi trực tiếp cho người thân khác để kiểm tra; không cài ứng dụng theo hướng dẫn qua điện thoại; và khi không chắc chắn, hãy dừng giao dịch.<\/span><\/p><p><span style=\"color:#006600;\">Trong thời đại AI, <strong>nghe thấy giọng quen hoặc nhìn thấy khuôn mặt quen chưa chắc đã đủ để xác nhận danh tính<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Hộ kinh doanh và doanh nghiệp cũng cần kiểm tra rủi ro này<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với doanh nghiệp, rủi ro không chỉ nằm ở tài khoản của chủ doanh nghiệp. Nhân viên kế toán có thể nhận email giả mạo lãnh đạo, nhà cung cấp có thể bị giả danh để yêu cầu thay đổi số tài khoản nhận tiền, hoặc người có quyền giao dịch có thể bị thao túng.<\/span><\/p><p><span style=\"color:#006600;\">Một giao dịch sai có thể kéo theo thiếu tiền trả lương, thiếu tiền thanh toán nhà cung cấp, gián đoạn hoạt động và ảnh hưởng uy tín.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, doanh nghiệp cần thêm những lớp bảo vệ như <strong>phân quyền giao dịch, nhiều cấp phê duyệt, xác minh khi nhà cung cấp thay đổi tài khoản nhận tiền và quy trình xử lý khi phát hiện giao dịch bất thường<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>12. Từ nỗi lo mất tiền đến Bản đồ Bảo vệ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điểm quan trọng nhất không phải làm mọi người sợ công nghệ hay sợ sử dụng ngân hàng số. Mục tiêu là biến nỗi lo <strong>“Tôi sợ bị lừa mất tiền”<\/strong> thành một vấn đề có thể kiểm tra và xử lý.<\/span><\/p><p><span style=\"color:#006600;\">iProtect có thể tiếp cận theo trình tự: <strong>Hoàn cảnh hiện tại → Mức độ sử dụng tài chính số → Rủi ro → Thiệt hại có thể xảy ra → Kiểm tra sức chịu đựng → Lớp bảo vệ hiện có → Khoảng trống bảo vệ → Giải pháp → Sản phẩm và nhà cung cấp phù hợp nếu cần.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điểm cuối cùng rất quan trọng. Không phải mọi rủi ro đều cần một sản phẩm bảo hiểm và cũng không phải cứ mua thêm sản phẩm là đã được bảo vệ tốt hơn. Có trường hợp giải pháp quan trọng nhất chỉ là giảm hạn mức chuyển tiền, tách tiền tiết kiệm khỏi tài khoản giao dịch, hướng dẫn cha mẹ cách xác minh cuộc gọi hoặc chuẩn bị sẵn quy trình xử lý sự cố.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/11 Lua Dao\/1 Ban do bao ve.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ nỗi lo mất tiền đến Bản đồ Bảo vệ<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>Kết luận: Nếu một lớp bảo vệ bị vượt qua, bạn còn lớp nào phía sau?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong đời sống số, bảo vệ tiền không chỉ là bảo vệ tài khoản ngân hàng. Đó là bảo vệ <strong>danh tính, điện thoại, thông tin cá nhân, quyền giao dịch, tiền tiết kiệm và khả năng phục hồi của cả gia đình<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, thay vì chỉ hỏi <strong>“Làm sao để không bị lừa?”<\/strong>, hãy thử hỏi: <strong>“Nếu hôm nay tôi vẫn bị lừa, tôi còn những lớp bảo vệ nào để ngăn thiệt hại lan rộng?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một hệ thống bảo vệ tốt không phụ thuộc vào một biện pháp duy nhất. Nó được tạo thành từ nhiều lớp: <strong>nhận biết → xác minh → phòng ngừa → giới hạn thiệt hại → ứng phó → phục hồi → chuyển giao rủi ro khi phù hợp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó cũng chính là tư duy của <strong>Protection Discovery – Khám phá Bảo vệ<\/strong>: <strong>không bắt đầu từ sản phẩm, mà bắt đầu từ điều con người thực sự cần bảo vệ<\/strong><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/11%20Lua%20Dao\/1%20Lua%20dao.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/11%20Lua%20Dao\/1%20Lua%20dao.png","tags":"lừa đảo trực tuyến,mất tiền trong tài khoản,lừa đảo ngân hàng,giả mạo AI,Deepfake,bảo vệ tài khoản,bảo vệ tài chính,rủi ro tài chính số,an toàn ngân hàng số,Protection Gap,khoảng trống bảo vệ,bảo vệ gia đình,iProtect","count_view":0,"seo_name":"toi-lo-bi-lua-dao-mat-tien-trong-tai-khoan-lam-the-nao-de-bao-ve-tai-chinh-gia-dinh","date_update":0,"date_created_format":"1789188639","meta_title":"Nếu bị lừa mất tiền trong tài khoản, bạn còn những lớp bảo vệ nào?","meta_desc":"Lừa đảo trực tuyến, giả danh và công nghệ AI có thể khiến tiền trong tài khoản của bất kỳ gia đình nào gặp rủi ro. iProtect giúp bạn nhận diện mức độ phơi nhiễm, kiểm tra sức chịu đựng tài chính, xác định khoảng trống bảo vệ và xây các lớp phòng ngừa, xác","meta_keyword":"lừa đảo mất tiền trong tài khoản,bị lừa chuyển tiền phải làm gì,cách bảo vệ tài khoản ngân hàng,lừa đảo ngân hàng online,giả giọng nói AI lừa đảo,Deepfake lừa đảo,bảo vệ tiền trong tài khoản,phòng tránh lừa đảo trực tuyến,rủi ro tài chính số,bảo vệ tài ch","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/toi-lo-bi-lua-dao-mat-tien-trong-tai-khoan-lam-the-nao-de-bao-ve-tai-chinh-gia-dinh"},{"id":80983,"name":"10 rủi ro đang định hình cuộc sống Gen Z và Millennials: Từ AI, việc làm đến tài chính và sức khỏe","desc":"<p><strong>10 rủi ro chính mà người trẻ đang đối diện hiện nay<\/strong> không còn giới hạn ở ốm đau hay tai nạn. Gen Z và Millennials trẻ đang cùng lúc chịu tác động từ <strong>sức khỏe tinh thần, việc làm, AI, giá nhà, áp lực tài chính, sức khỏe thể chất, khí hậu, lừa đảo số, gia đình và già hóa dân số<\/strong>. Dựa trên các dữ liệu Việt Nam và quốc tế giai đoạn 2025–2026, bài viết nhìn những rủi ro này như một <strong>Risk Graph – Mạng lưới rủi ro liên kết<\/strong>, từ đó giúp người trẻ nhận diện Protection Gap và tìm giải pháp phù hợp trước khi rủi ro trở thành khủng hoảng.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>10 rủi ro chính người trẻ đang đối diện - Không chỉ là ốm đau hay tai nạn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu nhìn rủi ro của người trẻ theo cách truyền thống, chúng ta thường nghĩ đến bệnh tật, tai nạn hoặc mất việc. Nhưng với <strong>Gen Z và nhóm Millennials trẻ<\/strong>, bức tranh 2025–2026 rộng hơn nhiều. Một người có thể đồng thời chịu áp lực từ công việc, AI, giá nhà, chi phí sinh hoạt, sức khỏe tinh thần, lừa đảo số, biến đổi khí hậu và trách nhiệm gia đình.<\/span><\/p><p><span style=\"color:#006600;\">Các dữ liệu mới cũng cho thấy những rủi ro này không tồn tại độc lập. Khảo sát toàn cầu của Deloitte năm 2025 trên hơn 23.000 Gen Z và Millennials cho thấy <strong>40% Gen Z và 34% Millennials cảm thấy căng thẳng hoặc lo âu hầu hết hoặc toàn bộ thời gian<\/strong>; hơn 80% cho rằng tài chính hằng ngày hoặc tương lai tài chính góp phần gây stress. Sang khảo sát 2026, stress, burnout và cân bằng cuộc sống tiếp tục là những yếu tố quan trọng khiến người trẻ ưu tiên sự ổn định hơn tốc độ thăng tiến. (<\/span><a href=\"https:\/\/www.deloitte.com\/us\/en\/insights\/topics\/talent\/2025-gen-z-millennial-survey.html?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Deloitte<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Ở Việt Nam, dữ liệu thị trường lao động, nhà ở, dân số, sức khỏe và an ninh mạng cũng cho thấy một bức tranh tương tự: <strong>rủi ro của người trẻ đang chuyển từ những sự kiện đơn lẻ sang một hệ thống rủi ro liên kết với nhau<\/strong>. <strong>Việc làm → Thu nhập → Nhà ở → Nợ → Sức khỏe → Gia đình → Tài chính → Khả năng phục hồi.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó là lý do người trẻ ngày nay cần nhiều hơn một danh sách sản phẩm bảo hiểm. Trước hết họ cần <strong>nhìn thấy Risk, hiểu Impact, tìm Protection Gap rồi mới khám phá Solution<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/8 Rủi ro người trẻ.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 rủi ro chính người trẻ đang đối diện<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 1. Rủi ro sức khỏe tinh thần: Stress, lo âu và burnout đang trở thành một rủi ro kinh tế<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nhưng dữ liệu quốc tế mới nhất về chính Gen Z và Millennials đã đủ đáng chú ý. Deloitte 2025 ghi nhận chỉ 52% Gen Z và 58% Millennials đánh giá sức khỏe tinh thần của mình ở mức tốt hoặc rất tốt; <strong>40% Gen Z và 34% Millennials cảm thấy stress hoặc lo âu hầu hết hoặc toàn bộ thời gian<\/strong>. Tài chính và công việc là những nguồn áp lực quan trọng. (<\/span><a href=\"https:\/\/www.deloitte.com\/us\/en\/insights\/topics\/talent\/2025-gen-z-millennial-survey.html?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Deloitte<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Đến khảo sát 2026, khi hỏi về những rào cản đối với việc đảm nhận vai trò lãnh đạo, <strong>50% Gen Z và 49% Millennials nhắc đến stress và burnout<\/strong>; 41% Gen Z và 46% Millennials lo về sự đánh đổi đối với cân bằng công việc – cuộc sống. (<\/span><a href=\"https:\/\/www.deloitte.com\/global\/en\/about\/press-room\/deloitte-2026-gen-z-and-millennial-survey.html?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Deloitte<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Điều quan trọng đối với iProtect là không xem mental health như một “rủi ro sức khỏe” biệt lập. Nó có thể tạo thành chuỗi: <strong>Stress kéo dài → hiệu suất giảm → nghỉ việc\/chuyển việc → thu nhập biến động → áp lực khoản vay → stress tài chính tăng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Như vậy, <strong>Mental Health Risk có thể chuyển thành Income Risk và Financial Risk<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Protection Gap ở đây vì thế không chỉ là “có bảo hiểm sức khỏe hay chưa”, mà còn có thể nằm ở khả năng tiếp cận hỗ trợ chuyên môn, môi trường làm việc, quỹ dự phòng, khả năng nghỉ ngơi, mạng lưới hỗ trợ và khả năng duy trì thu nhập khi sức khỏe suy giảm.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/8 sức khỏe tinh thẩn người trẻ.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Stress, lo âu và burnout đang trở thành một rủi ro kinh tế<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 2. Rủi ro việc làm và thu nhập không ổn định: thanh niên chịu áp lực cao hơn mặt bằng chung<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một trong những rủi ro có dữ liệu Việt Nam rõ nhất. Theo Cục Thống kê, tỷ lệ thất nghiệp chung trong độ tuổi lao động của Việt Nam năm 2025 chỉ khoảng <strong>2,22%<\/strong>, nhưng thất nghiệp của thanh niên 15–24 tuổi lên tới <strong>8,64%<\/strong>. Riêng thanh niên thành thị là <strong>11,23%<\/strong>. (<\/span><a href=\"https:\/\/www.nso.gov.vn\/du-lieu-va-so-lieu-thong-ke\/2026\/01\/thong-cao-bao-chi-ve-tinh-hinh-dan-so-lao-dong-viec-lam-quy-iv-va-nam-2025\/?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Cổng Thông Tin Điện Tử Chính Phủ<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Khoảng cách vẫn tiếp tục trong năm 2026. Quý II\/2026, tỷ lệ thất nghiệp thanh niên là <strong>8,67%<\/strong>; tính chung sáu tháng đầu năm là <strong>8,77%<\/strong>, trong đó thanh niên thành thị ở mức <strong>10,21%<\/strong>. (<\/span><a href=\"https:\/\/www.nso.gov.vn\/tin-tuc-thong-ke\/2026\/07\/thong-cao-bao-chi-ve-tinh-hinh-lao-dong-viec-lam-quy-ii-va-6-thang-dau-nam-2026\/?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Cổng Thông Tin Điện Tử Chính Phủ<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Nói đơn giản: <strong>Người trẻ bước vào thị trường lao động đang chịu rủi ro thất nghiệp cao hơn đáng kể so với mặt bằng chung.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Vấn đề còn rộng hơn thất nghiệp. Năm 2025, <strong>63,1% lao động có việc làm ở Việt Nam thuộc khu vực phi chính thức<\/strong>. Con số này không phải tỷ lệ riêng của Gen Z, nên không thể nói 63% người trẻ làm việc phi chính thức; nhưng nó cho thấy tính phi chính thức vẫn là đặc điểm lớn của thị trường lao động Việt Nam. (<\/span><a href=\"https:\/\/www.nso.gov.vn\/tin-tuc-thong-ke\/2026\/01\/thong-cao-bao-chi-ve-tinh-hinh-dan-so-lao-dong-viec-lam-quy-iv-va-nam-2025\/?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Cổng Thông Tin Điện Tử Chính Phủ<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Với freelancer, người kinh doanh nhỏ, lao động nền tảng hoặc người có thu nhập phụ thuộc hoa hồng, câu hỏi cần đặt ra là: <strong>Nếu nguồn thu hiện tại biến mất, tôi duy trì cuộc sống được bao lâu? <\/strong>Đó là <strong>Income Stress Test<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/8 việclamf người trẻ.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Rủi ro việc làm và thu nhập không ổn định<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>3. Rủi ro AI và kỹ năng lỗi thời: vấn đề không đơn giản là “AI lấy mất việc”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">ILO tháng 4\/2026 đã công bố nghiên cứu riêng về <strong>mức độ phơi nhiễm của thị trường lao động Việt Nam trước GenAI<\/strong>, sử dụng dữ liệu Điều tra Lao động Việc làm 2024 để xác định nghề nghiệp, nhiệm vụ và nhóm lao động chịu tác động khác nhau. ILO nhấn mạnh nhu cầu dự báo thay đổi về kỹ năng và hỗ trợ quá trình chuyển đổi việc làm. (<\/span><a href=\"https:\/\/www.ilo.org\/vi\/publications\/generative-ai-and-jobs-viet-nam-labour-market-exposure-and-policy?utm_source=chatgpt.com\"><span style=\"color:#006600;\">International Labour Organization<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Trong khảo sát toàn cầu Deloitte 2025, <strong>74% Gen Z và 77% Millennials cho rằng GenAI sẽ ảnh hưởng đến cách họ làm việc trong vòng một năm<\/strong>. Hơn 60% người sử dụng GenAI lo rằng công nghệ này có thể loại bỏ việc làm và điều đó khiến họ quan tâm hơn tới những nghề ít dễ bị gián đoạn bởi AI. (<\/span><a href=\"https:\/\/www.deloitte.com\/global\/en\/about\/press-room\/deloitte-2025-gen-z-and-millennial-survey.html?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Deloitte<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Nhưng đến 2026, Deloitte cũng ghi nhận người lao động entry-level nhìn thấy <strong>học nhanh hơn và phát triển nghề nghiệp nhanh hơn<\/strong> là những tác động tích cực hàng đầu của AI. (<\/span><a href=\"https:\/\/www.deloitte.com\/global\/en\/about\/press-room\/deloitte-2026-gen-z-and-millennial-survey.html?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Deloitte<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Do đó, Risk thực sự không chỉ là: <strong>AI → mất việc. <\/strong>Mà là: <strong>AI → nhiệm vụ thay đổi → kỹ năng thay đổi → giá trị của một số kỹ năng giảm → người không thích ứng có nguy cơ mất lợi thế. <\/strong>Đây là <strong>Skill Obsolescence Risk – Rủi ro kỹ năng lỗi thời<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Protection ở đây không phải bảo hiểm. Nó có thể là: <strong>Reskill → Upskill → AI Literacy → kỹ năng chuyên môn → kỹ năng mềm → khả năng chuyển nghề → nguồn thu thứ hai..<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 4. Rủi ro nhà ở và chi phí sinh hoạt: “có việc làm” chưa đồng nghĩa “có khả năng xây dựng tài sản”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nhà ở đang trở thành một bài toán lớn đối với người trẻ Việt Nam. Dữ liệu thị trường năm 2025 cho thấy nhu cầu căn hộ nhỏ từ nhóm người mua dưới 35 tuổi khá cao, nhưng giá nhà tại các đô thị lớn tăng nhanh hơn thu nhập. Ngay cả người có mức thu nhập tương đối cao cũng thường phải sử dụng tín dụng và trở nên nhạy cảm với lãi suất cũng như điều kiện khoản vay. (<\/span><a href=\"https:\/\/vietnamnews.vn\/economy\/1721844\/small-apartments-a-focused-segment-in-a-rebounding-real-estate-market.html?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Vietnam News<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Đến tháng 3\/2026, khoảng cách giữa <strong>giá nhà và thu nhập hộ gia đình<\/strong> tiếp tục được các chuyên gia cảnh báo là ngày càng rộng tại Hà Nội và TP.HCM. (<\/span><a href=\"https:\/\/vietnamnews.vn\/economy\/1777317\/housing-affordability-gap-widens-in-viet-nam-s-property-market.html?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Vietnam News<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Ở TP.HCM, thị trường sơ cấp còn có xu hướng nghiêng mạnh về phân khúc cao cấp; dữ liệu được Vietnam News dẫn lại cho thấy giá căn hộ sơ cấp bình quân quý II\/2025 đạt khoảng <strong>97 triệu đồng\/m²<\/strong>, trong khi thu nhập hộ gia đình bình quân được nêu chỉ khoảng 150–200 triệu đồng\/năm. (<\/span><a href=\"https:\/\/vietnamnews.vn\/economy\/1721549\/hcm-city-apartment-prices-hit-record-highs-raising-affordability-alarm.html?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Vietnam News<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Hệ quả không chỉ là: <strong>“Tôi chưa mua được nhà.” <\/strong>Nó có thể tạo chuỗi: <strong>Housing Cost → Mortgage → Debt Commitment → Cash Flow Pressure → trì hoãn kết hôn\/sinh con → Financial Stress.<\/strong> Đây chính là nơi Housing Risk giao với Debt Risk và Life Planning Risk.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 5. Rủi ro tài chính cá nhân và Protection Gap: sống “paycheck to paycheck” làm giảm khả năng chịu biến cố<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Deloitte 2025 cho thấy gần một nửa Gen Z (<strong>48%<\/strong>) và Millennials (<strong>46%<\/strong>) trong khảo sát toàn cầu cảm thấy không an toàn về tài chính. <strong>Hơn một nửa sống theo kiểu paycheck to paycheck<\/strong>, và hơn một phần ba gặp khó khăn trong việc trang trải chi phí sinh hoạt hàng tháng. (<\/span><a href=\"https:\/\/www.deloitte.com\/us\/en\/insights\/topics\/talent\/2025-gen-z-millennial-survey.html?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Deloitte<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Điều này cực kỳ quan trọng. Rủi ro không nhất thiết bắt đầu khi thu nhập thấp. Một người thu nhập tương đối cao vẫn có thể mong manh nếu: <strong>thu nhập 40 triệu → chi tiêu và nghĩa vụ 38 triệu → dự phòng thấp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ngược lại: <strong>thu nhập 25 triệu → nghĩa vụ 15 triệu → quỹ dự phòng tốt <\/strong>có thể tạo khả năng chống chịu cao hơn. Vì vậy iProtect nên nhìn: <strong>Income ≠ Financial Resilience. <\/strong>Cần nhìn: <strong>Cash Flow → Emergency Fund → Debt → Dependants → Protection → Financial Runway.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Protection Gap của người trẻ có thể là <strong>Cash Flow Gap, Emergency Fund Gap, Debt Gap, <\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 6. Rủi ro sức khỏe thể chất sớm: bệnh không lây nhiễm không phải câu chuyện chỉ của tuổi già<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Cũng cần điều chỉnh câu “đột quỵ đang trẻ hóa rất mạnh” nếu không có dữ liệu dịch tễ học theo tuổi đủ chắc chắn. Nhưng rủi ro bệnh không lây nhiễm ở người trong độ tuổi lao động là hoàn toàn có cơ sở.<\/span><\/p><p><span style=\"color:#006600;\">WHO cho biết bệnh không lây nhiễm — gồm tim mạch, ung thư, bệnh hô hấp mạn tính và đái tháo đường — hiện chiếm khoảng <strong>80% số ca tử vong tại Việt Nam<\/strong>, trong đó có nhiều trường hợp tử vong sớm. (<\/span><a href=\"https:\/\/www.who.int\/vietnam\/news\/detail\/15-12-2025-viet-nam-unites-to-tackle-top-causes-of-disease-and-death?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Tổ Chức Y Tế Thế Giới<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">WHO cũng xác định các yếu tố nguy cơ quan trọng gồm <strong>ít vận động, chế độ ăn không lành mạnh, thuốc lá, rượu bia và ô nhiễm không khí<\/strong>. (<\/span><a href=\"https:\/\/www.who.int\/publications\/i\/item\/9789290620266?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Tổ Chức Y Tế Thế Giới<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Với người trẻ, vấn đề đáng quan tâm là khoảng thời gian phơi nhiễm rất dài:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Thức khuya + ít vận động + stress + ăn uống không tốt + rượu bia\/thuốc lá + ô nhiễm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">không nhất thiết tạo bệnh ngay hôm nay, nhưng có thể tích lũy thành <strong>Long-term Health Risk<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy Protection không chỉ là: <strong>“Nếu bệnh thì ai trả viện phí?” <\/strong>mà còn là: <strong>“Tôi có thể giảm xác suất bệnh xảy ra ngay từ hôm nay không?” <\/strong>Đó là <strong>Prevention trước Insurance<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 7. Rủi ro khí hậu và môi trường: đây là rủi ro tài chính chứ không chỉ là vấn đề môi trường<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Người trẻ hiện tại có một đặc điểm khác thế hệ trước: họ sẽ trải qua phần lớn cuộc đời lao động trong bối cảnh biến đổi khí hậu ngày càng rõ.<\/span><\/p><p><span style=\"color:#006600;\">Báo cáo <strong>Việt Nam 2045: Tăng trưởng xanh hơn<\/strong> của World Bank năm 2025 xác định ba kênh tác động kinh tế lớn có thể định lượng từ khí hậu, gồm <strong>mất năng suất lao động do stress nhiệt, thiệt hại vốn\/hạ tầng và ảnh hưởng đến nông nghiệp<\/strong>. (<\/span><a href=\"https:\/\/documents.worldbank.org\/en\/publication\/documents-reports\/documentdetail\/099051625143037334?utm_source=chatgpt.com\"><span style=\"color:#006600;\">World Bank<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Đối với một người trẻ, Climate Risk có thể biểu hiện rất đời thường:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Nắng nóng → sức khỏe\/năng suất lao động<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ngập → xe và nhà bị thiệt hại<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Bão → tài sản\/kinh doanh<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ô nhiễm → chi phí sức khỏe<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Thời tiết cực đoan → gián đoạn việc làm và thu nhập.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Vì vậy: <strong>Climate Risk → Property Risk + Health Risk + Income Risk + Mobility Risk. <\/strong>Đây cũng là lý do các bài iProtect về <strong>xe ngập nước, thủy kích, cháy\/rò nước chung cư, gián đoạn kinh doanh<\/strong> thực chất nằm trong cùng một Risk Graph lớn hơn.<\/span><\/p><p><span style=\"color:#006600;\"> <\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/8 khí hậu môi trương rủi ro.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong> Rủi ro khí hậu và môi trường<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 8. Rủi ro số và lừa đảo: tài sản của người trẻ ngày càng nằm trong một chiếc điện thoại<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Người trẻ ngày nay có thể thực hiện gần như toàn bộ đời sống tài chính qua điện thoại:<\/span><\/p><p><span style=\"color:#006600;\"><strong>ngân hàng → đầu tư → ví điện tử → mua sắm → công việc → danh tính → mạng xã hội → dữ liệu cá nhân.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điều đó tạo ra một Digital Exposure rất lớn. Theo số liệu Bộ Công an được công bố đầu năm 2026, thiệt hại do lừa đảo trực tuyến trong 11 tháng đầu năm 2025 đã vượt <strong>6.000 tỷ đồng<\/strong>. Một số tổng hợp sau đó dẫn dữ liệu cả năm ở mức hơn 8.000 tỷ đồng. (<\/span><a href=\"https:\/\/en.sggp.org.vn\/online-scams-inflict-losses-exceeding-vnd6-trillion-in-vietnam-in-2025-post123051.html?utm_source=chatgpt.com\"><span style=\"color:#006600;\">SGGP<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Ở cấp tổ chức, Hiệp hội An ninh mạng Quốc gia ước tính các hệ thống tại Việt Nam phải đối mặt khoảng <strong>552.000 cuộc tấn công mạng trong năm 2025<\/strong>; 52,3% đơn vị được khảo sát cho biết từng chịu tổn hại do tấn công mạng. (<\/span><a href=\"https:\/\/www.nca.org.vn\/news\/detail\/bao-cao-tong-ket-an-ninh-mang-nam-2025-khu-vuc-to-chuc-doanh-nghiep--1769392766125?l=vi&utm_source=chatgpt.com\"><span style=\"color:#006600;\">Hiệp hội An ninh mạng quốc gia<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Đối với cá nhân, AI còn làm tăng chất lượng giả mạo: <strong>Deepfake → giả giọng nói → giả video → giả người thân → giả cơ quan chức năng → social engineering.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Do đó, Digital Protection không chỉ là:“Đặt password mạnh.” Mà cần một <strong>Personal Financial Firewall<\/strong>: <strong>Verify Identity → Verify Information → Verify Account → Verify Transaction → Money Moves.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một nguyên tắc iProtect có thể chuẩn hóa: <strong>Verify Before Money Moves – Xác minh trước khi tiền di chuyển.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 9. Rủi ro cô đơn, gia đình và trách nhiệm chăm sóc: “Relationship Risk” đang giao với Demographic Risk<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không nên đơn giản hóa vấn đề thành “người trẻ không muốn kết hôn hoặc sinh con”.<\/span><\/p><p><span style=\"color:#006600;\">UNFPA năm 2025 nhấn mạnh một cách nhìn khác: nhiều người <strong>không thể xây dựng gia đình theo mong muốn<\/strong> vì các rào cản về tài chính, cân bằng công việc – cuộc sống và các điều kiện xã hội khác. Việt Nam đã ghi nhận mức sinh xuống <strong>1,91 con\/phụ nữ<\/strong>, trong bối cảnh già hóa dân số nhanh. (<\/span><a href=\"https:\/\/vietnam.unfpa.org\/en\/news\/unfpa-representative-%E2%80%9Cyoung-people-are-not-afraid-having-children-they-are-trapped-barriers%E2%80%9D?page=2&utm_source=chatgpt.com\"><span style=\"color:#006600;\">UNFPA Vietnam<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Điều này tạo ra một chuỗi mới đối với Gen Z và Millennials:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Career Pressure + Housing Cost + Financial Pressure<\/strong><\/span><br><span style=\"color:#006600;\">↓ <strong>Marriage\/Child Decisions<\/strong><\/span><br><span style=\"color:#006600;\">↓<strong>Smaller Family<\/strong><\/span><br><span style=\"color:#006600;\">↓<strong>Future Care Responsibility.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người 30 tuổi hôm nay có thể đồng thời phải: <strong>trả khoản vay nhà → nuôi con → hỗ trợ cha mẹ → tích lũy cho chính tuổi già của mình. <\/strong>Đây là <strong>Family Dependency Risk<\/strong>. Protection Gap vì thế không chỉ thuộc cá nhân mà nằm trong cả <strong>Family Dependency Graph<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 10. Rủi ro an sinh dài hạn: thế hệ trẻ có thể phải chuẩn bị cho một xã hội già hơn rất nhiều<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây có lẽ là Risk ít được cảm nhận ở tuổi 20–30 nhưng lại có thời hạn dài nhất.<\/span><\/p><p><span style=\"color:#006600;\">Theo UNFPA, Việt Nam đang già hóa rất nhanh. Tính đến tháng 9\/2025 có khoảng <strong>16,5 triệu người từ 60 tuổi trở lên<\/strong>, tương đương khoảng 16% dân số; Việt Nam được dự báo trở thành <strong>xã hội già vào khoảng năm 2036<\/strong>. (<\/span><a href=\"https:\/\/vietnam.unfpa.org\/en\/news\/investing-population-policy-viet-nam-places-people-centre-its-sustainable-development-strategy?page=2&utm_source=chatgpt.com\"><span style=\"color:#006600;\">UNFPA Vietnam<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">UNFPA cũng dự báo trong vòng khoảng một thập kỷ, <strong>hơn 1\/5 dân số Việt Nam sẽ từ 60 tuổi trở lên<\/strong>. (<\/span><a href=\"https:\/\/vietnam.unfpa.org\/en\/news\/population-ageing-viet-nam-demographic-transition-development-opportunity?utm_source=chatgpt.com\"><span style=\"color:#006600;\">UNFPA Vietnam<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Ở đầu kia của thị trường lao động, quý I\/2026 có gần <strong>1,6 triệu thanh niên 15–24 tuổi không có việc làm và không tham gia học tập hoặc đào tạo (NEET)<\/strong>, chiếm 11,4% thanh niên; quý II vẫn còn khoảng 1,4 triệu người, tương đương 10%. (<\/span><a href=\"https:\/\/www.nso.gov.vn\/tin-tuc-thong-ke\/2026\/04\/thong-cao-bao-chi-ve-tinh-hinh-lao-dong-viec-lam-quy-i-nam-2026\/?utm_source=chatgpt.com\"><span style=\"color:#006600;\">Cổng Thông Tin Điện Tử Chính Phủ<\/span><\/a><span style=\"color:#006600;\">)<\/span><\/p><p><span style=\"color:#006600;\">Không nên gọi toàn bộ nhóm này là “3 không” theo nghĩa tiêu cực. NEET là một chỉ báo thị trường lao động, không phải đánh giá phẩm chất cá nhân.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng ở cấp hệ thống, hai xu hướng đáng chú ý đang diễn ra cùng lúc: <strong>Dân số già tăng + Một bộ phận thanh niên kết nối yếu với việc làm\/đào tạo - áp lực lớn hơn đối với năng lực lao động, tích lũy và hệ thống an sinh trong dài hạn.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đối với một cá nhân trẻ, điều này củng cố nhu cầu xây <strong>Long-term Protection<\/strong> sớm: năng lực nghề nghiệp, BHXH\/an sinh phù hợp, tích lũy dài hạn, sức khỏe và kế hoạch chăm sóc gia đình.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨✨10 rủi ro thực chất không đứng riêng – chúng tạo thành một Risk Graph<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây mới là phần tôi cho rằng quan trọng nhất đối với <strong>Người trẻ & Rủi ro<\/strong> trên iProtect.<\/span><\/p><p><span style=\"color:#006600;\">Một người 29 tuổi không có “10 rủi ro độc lập”.<\/span><\/p><p><span style=\"color:#006600;\">Có thể họ bắt đầu từ: <strong>AI thay đổi công việc <\/strong>↓<strong>Thu nhập giảm <\/strong>↓ <strong>Khoản vay nhà trở nên áp lực <\/strong>↓<strong>Quỹ dự phòng giảm <\/strong>↓<strong>Stress tăng <\/strong>↓<strong>Sức khỏe giảm <\/strong>↓<strong>Khả năng làm việc tiếp tục giảm <\/strong>↓<strong>Protection Gap lớn hơn.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hoặc: <strong>Lừa đảo số <\/strong>↓<strong>Mất tiền tiết kiệm <\/strong>↓<strong>Phải sử dụng tín dụng <\/strong>↓<strong>Debt Risk <\/strong>↓<\/span><br><span style=\"color:#006600;\"><strong>Financial Stress <\/strong>↓<strong>Family Risk.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hay: <strong>Khí hậu cực đoan <\/strong>↓<strong>Xe ngập nước \/ nhà bị thiệt hại <\/strong>↓<strong>Chi phí bất ngờ <\/strong>↓<strong>Emergency Fund giảm <\/strong>↓<strong>Financial Protection Gap. <\/strong>Đây chính là lý do <strong>Risk Graph<\/strong> có ý nghĩa hơn một danh sách “10 nguy cơ”.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/8 10 Risk Graph.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>✨✨ Từ 10 Risk đến 10 Protection Gap - <\/strong>10 rủi ro thành 10 câu hỏi rất đời thường:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Sức khỏe tinh thần<\/strong> → <i>Nếu tôi kiệt sức và phải nghỉ việc vài tháng thì sao?<\/i><\/span><\/li><li><span style=\"color:#006600;\"><strong>Việc làm<\/strong> → <i>Nếu nguồn thu hiện tại biến mất, tôi duy trì được bao lâu?<\/i><\/span><\/li><li><span style=\"color:#006600;\"><strong>AI & kỹ năng<\/strong> → <i>Kỹ năng nào đang tạo thu nhập cho tôi có còn giá trị sau 3–5 năm?<\/i><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nhà ở<\/strong> → <i>Tôi mua được nhà hay thực sự đủ sức duy trì căn nhà?<\/i><\/span><\/li><li><span style=\"color:#006600;\"><strong>Tài chính<\/strong> → <i>Nếu ngày mai cần 100 triệu đồng, tôi lấy từ đâu?<\/i><\/span><\/li><li><span style=\"color:#006600;\"><strong>Sức khỏe<\/strong> → <i>Một biến cố sức khỏe lớn sẽ ảnh hưởng tài chính thế nào?<\/i><\/span><\/li><li><span style=\"color:#006600;\"><strong>Khí hậu<\/strong> → <i>Nhà, xe và công việc của tôi chịu được sự cố cực đoan đến đâu?<\/i><\/span><\/li><li><span style=\"color:#006600;\"><strong>Rủi ro số<\/strong> → <i>Nếu một cuộc gọi\/video hoàn toàn giống người thân yêu cầu chuyển tiền, tôi kiểm tra thế nào?<\/i><\/span><\/li><li><span style=\"color:#006600;\"><strong>Gia đình<\/strong> → <i>Ai đang phụ thuộc vào thu nhập và khả năng chăm sóc của tôi?<\/i><\/span><\/li><li><span style=\"color:#006600;\"><strong>Tuổi già\/an sinh<\/strong> → <i>Nếu sống thêm 30 năm sau khi ngừng làm việc, nguồn lực sẽ đến từ đâu?<\/i><\/span><\/li><\/ul><p><span style=\"color:#006600;\"><strong>Người trẻ ngày nay không nhất thiết sống trong một thế giới nguy hiểm hơn ở mọi khía cạnh. Nhưng họ đang sống trong một thế giới mà các rủi ro về công việc, tiền bạc, công nghệ, sức khỏe, gia đình và môi trường liên kết với nhau nhanh hơn. Vì vậy, bảo vệ không nên bắt đầu từ việc mua một sản phẩm. Nó nên bắt đầu từ việc hiểu điều gì có thể làm cuộc sống của mình mất cân bằng.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/5 iProtect – Khám phá rủi ro.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>iProtect – Khám phá rủi ro trước. Tìm giải pháp sau.<\/strong><\/span><\/figcaption><\/figure><p> <\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/9.%20Nguoi%20Tre\/8%20R%E1%BB%A7i%20ro%20ng%C6%B0%E1%BB%9Di%20tr%E1%BA%BB.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/9.%20Nguoi%20Tre\/8%20R%E1%BB%A7i%20ro%20ng%C6%B0%E1%BB%9Di%20tr%E1%BA%BB.png","tags":"người trẻ và rủi ro,Gen Z,Millennials,rủi ro người trẻ,10 rủi ro người trẻ,Risk Discovery,Risk Graph,Protection Gap,sức khỏe tinh thần,burnout,rủi ro việc làm,rủi ro thu nhập,AI và việc làm,kỹ năng lỗi thời,giá nhà,tài chính cá nhân,sức khỏe người trẻ,biến đổi khí hậu,lừa đảo online,an ninh mạng,rủi ro gia đình,già hóa dân số,an sinh xã hội,Demand Discovery,Solution Discovery,iProtec","count_view":0,"seo_name":"10-rui-ro-dang-dinh-hinh-cuoc-song-gen-z-va-millennials-tu-ai-viec-lam-den-tai-chinh-va-suc-khoe","date_update":0,"date_created_format":"1788940738","meta_title":"10 rủi ro chính người trẻ đối diện - Không chỉ là ốm đau hay tai nạn","meta_desc":"10 rủi ro lớn đang tác động đến Gen Z và Millennials trẻ: sức khỏe tinh thần, việc làm, AI, giá nhà, tài chính, sức khỏe, khí hậu, lừa đảo số, gia đình và an sinh dài hạn. Từ dữ liệu Việt Nam và quốc tế 2025–2026, iProtect phân tích Risk Graph, Protection","meta_keyword":"10 rủi ro người trẻ hiện nay,rủi ro của Gen Z,Gen Z đang đối mặt với gì,rủi ro Millennials,người trẻ Việt Nam 2026,người trẻ và sức khỏe tinh thần,Gen Z và burnout,thất nghiệp thanh niên Việt Nam,AI ảnh hưởng việc làm,AI thay thế việc làm,rủi ro kỹ năng l","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/10-rui-ro-dang-dinh-hinh-cuoc-song-gen-z-va-millennials-tu-ai-viec-lam-den-tai-chinh-va-suc-khoe"},{"id":80954,"name":"Trước khi hỏi đầu tư lời bao nhiêu, hãy hỏi: Nếu sai, bạn có thể mất những gì?","desc":"<h2>Tiền & Đầu tư – Hiểu rủi ro trước khi tìm kiếm lợi nhuận<\/h2><p>Đầu tư có thể giúp người trẻ tích lũy tài sản và mở rộng cơ hội tài chính, nhưng một quyết định thiếu kiểm chứng cũng có thể làm mất nhiều năm tích lũy. Mất vốn, FOMO, đầu tư tập trung, sử dụng tiền vay, thiếu thanh khoản hay góp vốn dựa chủ yếu vào niềm tin đều có thể biến một cơ hội đầu tư thành áp lực đối với tài chính cá nhân và gia đình.<\/p><p>Chuyên mục <strong>Tiền & Đầu tư<\/strong> của iProtect tiếp cận từ <strong>Investment Risk Discovery – Khám phá rủi ro đầu tư<\/strong>. Thay vì chỉ hỏi “Có thể lời bao nhiêu?”, chúng ta đặt thêm câu hỏi: Nếu sai có thể mất bao nhiêu? Tiền đầu tư đến từ đâu? Có sử dụng đòn bẩy không? Quyền sở hữu được chứng minh thế nào? Nếu cần tiền gấp có thể rút ra không? Và nếu khoản đầu tư mất 50%, cuộc sống có bị ảnh hưởng?<\/p><p>Từ việc nhận diện rủi ro, Stress Test và xác định <strong>Investment Protection Gap – Khoảng trống bảo vệ đầu tư<\/strong>, người trẻ có thể hiểu rõ hơn nhu cầu thực sự trước khi tìm kiếm giải pháp về tài chính, pháp lý, tín dụng, xác minh, quản trị nợ hay tư vấn đầu tư.<\/p><p><strong>Risk Before Return – Hiểu rủi ro trước khi kỳ vọng lợi nhuận. Verify Before Money Moves – Kiểm chứng trước khi tiền được chuyển đi.<\/strong><\/p>","content":"<p><span style=\"color:#006600;\"><strong>Tiền & Đầu tư – Mất vốn, đầu tư sai, FOMO, vay để đầu tư và góp vốn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Kiếm được tiền đã khó. Giữ được tiền khó hơn. Nhưng một trong những rủi ro lớn nhất của người trẻ lại xuất hiện ở bước tiếp theo: <strong>đưa tiền vào một quyết định đầu tư mà mình chưa hiểu đầy đủ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một khoản tiền tích lũy trong 5 năm có thể được chuyển đi chỉ trong vài phút. Một quyết định đầu tư sai có thể làm mất một phần vốn. Nhưng nếu sử dụng tiền vay, đòn bẩy tài chính, góp vốn thiếu minh bạch hoặc chạy theo FOMO, hậu quả có thể vượt xa số tiền đầu tư ban đầu.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, trước câu hỏi: <strong>“Đầu tư gì để sinh lời?” <\/strong>có một câu hỏi quan trọng hơn: <strong>“Nếu quyết định này sai, tôi có thể mất gì và cuộc sống của tôi bị ảnh hưởng đến đâu?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó là điểm bắt đầu của <strong>Investment Risk Discovery – Khám phá rủi ro đầu tư<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">iProtect không bắt đầu bằng việc dự đoán tài sản nào sẽ tăng giá. Hệ thống bắt đầu bằng việc giúp người trẻ hiểu <strong>mức độ phơi nhiễm trước rủi ro, khả năng chịu lỗ, nguồn tiền đang sử dụng, mức độ hiểu khoản đầu tư và hậu quả nếu kịch bản kỳ vọng không xảy ra<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/5 Tiền và đầu tư.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Tiền & Đầu tư – Mất vốn, đầu tư sai<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 1. Đầu tư không chỉ có câu hỏi “lãi bao nhiêu?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi nghe một cơ hội đầu tư, người ta thường chú ý tới: <strong>Lợi nhuận kỳ vọng bao nhiêu? Bao lâu hoàn vốn? Giá có thể tăng bao nhiêu? Người khác kiếm được bao nhiêu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Nhưng Risk Discovery đặt thêm những câu hỏi khác:<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\">Có thể mất bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\">Có thể mất toàn bộ vốn không?<\/span><\/li><li><span style=\"color:#006600;\">Tiền có thể bị khóa bao lâu?<\/span><\/li><li><span style=\"color:#006600;\">Nếu cần tiền gấp, có bán được không?<\/span><\/li><li><span style=\"color:#006600;\">Ai đang giữ tiền hoặc tài sản?<\/span><\/li><li><span style=\"color:#006600;\">Quyền sở hữu được chứng minh bằng gì?<\/span><\/li><li><span style=\"color:#006600;\">Lợi nhuận đến từ đâu?<\/span><\/li><li><span style=\"color:#006600;\">Nếu bên nhận tiền không thực hiện cam kết thì sao?<\/span><\/li><li><span style=\"color:#006600;\">Nếu khoản đầu tư giảm 50%, cuộc sống có bị ảnh hưởng không<strong>?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Một khoản đầu tư chỉ được hiểu đầy đủ khi người đầu tư nhìn thấy cả hai phía: <strong>Upside – Khả năng sinh lời <\/strong>và <strong>Downside – Khả năng thiệt hại.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 2. Mất vốn không phải rủi ro duy nhất<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một người có 1 tỷ đồng và đầu tư 300 triệu. Nếu khoản đầu tư giảm 50%, người đó mất 150 triệu. Đó là <strong>Capital Loss – Tổn thất vốn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng một người khác có 300 triệu tiền tiết kiệm, vay thêm 700 triệu và đầu tư 1 tỷ.<\/span><\/p><p><span style=\"color:#006600;\">Nếu tài sản giảm 30%, giá trị còn: <strong>700 triệu.<\/strong> Về lý thuyết, khoản lỗ là 300 triệu. Nhưng người đó vẫn còn khoản nợ 700 triệu và có thể tiếp tục chịu lãi vay.<\/span><\/p><p><span style=\"color:#006600;\">Như vậy rủi ro thực tế gồm: <strong>Capital Risk + Debt Risk + Cash Flow Risk + Liquidity Risk. <\/strong>Đây là nguyên tắc rất quan trọng: <strong>Rủi ro đầu tư không chỉ nằm trong tài sản bạn mua. Nó còn nằm trong cấu trúc tiền bạn dùng để mua tài sản đó.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/5 rui ro mat vốn.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Mất vốn không phải rủi ro duy nhất<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 3. Đầu tư sai khác với đầu tư bị lỗ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không phải khoản đầu tư nào giảm giá cũng là quyết định sai. Thị trường có thể biến động trong ngắn hạn trong khi giả thuyết đầu tư dài hạn vẫn còn giá trị. Ngược lại, một khoản đầu tư đang tăng giá chưa chắc là quyết định đúng.<\/span><\/p><p><span style=\"color:#006600;\">Một người có thể kiếm tiền từ một quyết định mà họ: Không hiểu sản phẩm, không kiểm tra pháp lý, không biết bên nhận vốn, sử dụng đòn bẩy quá cao, hoặc đặt gần như toàn bộ tài sản vào một cơ hội.<\/span><\/p><p><span style=\"color:#006600;\">Kết quả tốt trong một lần không biến quy trình ra quyết định kém thành quy trình tốt. Vì vậy cần phân biệt: <strong>Investment Outcome – Kết quả đầu tư <\/strong>và <strong>Investment Decision Quality – Chất lượng quyết định đầu tư.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">iProtect nên tập trung vào yếu tố thứ hai. <strong>Bảo vệ tiền trước hết là bảo vệ chất lượng của quyết định trước khi tiền được chuyển đi.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 4. FOMO – khi quyết định đầu tư được thúc đẩy bởi nỗi sợ bỏ lỡ<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>FOMO – Fear of Missing Out<\/strong> có thể hiểu là <strong>nỗi sợ mình bỏ lỡ một cơ hội mà người khác đang hưởng lợi<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Bạn bè vừa kiếm được tiền. Một nhóm đầu tư liên tục đăng lợi nhuận. Giá tài sản tăng liên tục. Mạng xã hội xuất hiện những câu: “Cơ hội cuối cùng.” “Không mua bây giờ sẽ không còn giá này.” “Người khác đã nhân đôi tài khoản.” Áp lực tâm lý bắt đầu thay thế quá trình phân tích.<\/span><\/p><p><span style=\"color:#006600;\">Chuỗi hành vi có thể trở thành: <strong>Giá tăng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ Người khác khoe lợi nhuận<\/span><\/p><p><span style=\"color:#006600;\">→ Sợ bỏ lỡ<\/span><\/p><p><span style=\"color:#006600;\">→ Giảm thời gian kiểm chứng<\/span><\/p><p><span style=\"color:#006600;\">→ Tăng số tiền đầu tư<\/span><\/p><p><span style=\"color:#006600;\">→ Chấp nhận mức giá cao hơn<\/span><\/p><p><span style=\"color:#006600;\">→ Rủi ro tăng.<\/span><\/p><p><span style=\"color:#006600;\">Điều nguy hiểm của FOMO không chỉ là mua ở giá cao. Nó làm thay đổi <strong>Decision Process – Quy trình ra quyết định<\/strong>. Câu hỏi từ:“Khoản đầu tư này có phù hợp với tôi không?” biến thành: <strong>“Làm sao để tôi vào được trước khi quá muộn?” <\/strong>Khi đó Risk Discovery gần như bị bỏ qua.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 5. Một nguyên tắc đáng nhớ: Urgency tăng thì Verification cũng phải tăng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Cơ hội càng tạo cảm giác phải quyết định ngay, mức độ kiểm chứng càng phải cao.<\/span><\/p><p><span style=\"color:#006600;\">Có thể gọi nguyên tắc này là: <strong>Urgency ↑ → Verification ↑ <\/strong>Nếu một cơ hội yêu cầu: Chuyển tiền ngay, đặt cọc ngay, giữ suất ngay, không có thời gian đọc hợp đồng, không cho kiểm tra độc lập, hoặc liên tục nhấn mạnh “chỉ còn hôm nay”, đó không phải lý do để kiểm tra ít hơn.<\/span><\/p><p><span style=\"color:#006600;\">Đó là lý do để <strong>kiểm tra nhiều hơn<\/strong>. Đây cũng kết nối trực tiếp với nguyên tắc của chuyên đề Tài chính số: <strong>Verify Before Money Moves – Kiểm chứng trước khi tiền được chuyển đi.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 6. Vay để đầu tư – khi rủi ro tài sản trở thành rủi ro dòng tiền<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Leverage – Đòn bẩy tài chính<\/strong> là việc sử dụng vốn vay để tăng quy mô đầu tư. Đòn bẩy có thể khuếch đại lợi nhuận khi tài sản tăng giá. Nhưng nó cũng khuếch đại thiệt hại khi tài sản giảm. Quan trọng hơn, tài sản có thể giảm giá nhưng <strong>khoản nợ không tự giảm theo<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: Vốn tự có: <strong>500 triệu; <\/strong>Vay: <strong>1,5 tỷ; <\/strong>Tổng đầu tư: <strong>2 tỷ. <\/strong>Nếu tài sản tăng 20%, giá trị thành 2,4 tỷ. Bỏ qua lãi vay và chi phí, phần tăng 400 triệu tương đương 80% vốn tự có ban đầu. Đòn bẩy làm lợi nhuận trên vốn tăng rất mạnh. Nhưng chiều ngược lại cũng vậy.<\/span><\/p><p><span style=\"color:#006600;\">Nếu tài sản giảm 20%: 2 tỷ → <strong>1,6 tỷ. <\/strong>Khoản nợ vẫn khoảng <strong>1,5 tỷ<\/strong>, chưa tính chi phí vốn.<\/span><\/p><p><span style=\"color:#006600;\">Phần giá trị còn lại so với vốn tự có chỉ khoảng 100 triệu. Tài sản chỉ giảm 20%, nhưng phần lớn vốn tự có đã bị xóa. Đó là <strong>Leverage Risk – Rủi ro đòn bẩy<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 7. Rủi ro lớn hơn xuất hiện khi thu nhập phải nuôi khoản đầu tư<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử khoản vay đầu tư yêu cầu trả: <strong>25 triệu đồng\/tháng. <\/strong>Người đầu tư có thu nhập: <strong>50 triệu\/tháng. <\/strong>Khoản đầu tư chưa tạo dòng tiền. Như vậy 50% thu nhập hàng tháng phải dùng để nuôi một tài sản đang chờ tăng giá. Nếu đồng thời xảy ra: T<strong>hu nhập giảm 30%<\/strong>, <strong>tài sản giảm giá 20%, lãi suất tăng <\/strong>thì vấn đề không còn chỉ là Investment Risk.<\/span><\/p><p><span style=\"color:#006600;\">Nó chuyển thành: <strong>Investment Risk <\/strong>↓<strong>Debt Risk <\/strong>↓<strong>Income Risk <\/strong>↓<strong>Family Cash Flow Risk. <\/strong>Một quyết định đầu tư cá nhân đã truyền rủi ro sang toàn bộ gia đình. Đây chính là lý do Risk Discovery phải nhìn <strong>con người và cấu trúc tài chính<\/strong>, chứ không chỉ nhìn sản phẩm đầu tư.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/5 Thu Nhập nuôi đầu tư.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Khi thu nhập phải nuôi khoản đầu tư<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 8. Góp vốn – bạn đang mua tài sản hay mua niềm tin vào một người khác?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Góp vốn kinh doanh có một cấu trúc rất khác so với mua một tài sản có thị trường giao dịch rõ ràng. Ví dụ một người bạn nói: “Góp 500 triệu với tôi mở nhà hàng, mỗi tháng chia lợi nhuận.” Câu hỏi không nên chỉ là: <strong>Lợi nhuận dự kiến bao nhiêu? <\/strong>Cần hỏi:<\/span><\/p><p> <\/p><ul><li><span style=\"color:#006600;\">500 triệu đổi lấy quyền sở hữu gì? <\/span><\/li><li><span style=\"color:#006600;\">Tỷ lệ góp vốn bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\">Doanh nghiệp nào nhận tiền?<\/span><\/li><li><span style=\"color:#006600;\">Ai đứng tên tài sản?<\/span><\/li><li><span style=\"color:#006600;\">Ai được quyền sử dụng tài khoản?<\/span><\/li><li><span style=\"color:#006600;\">Ai quyết định chi tiêu?<\/span><\/li><li><span style=\"color:#006600;\">Lợi nhuận được xác định thế nào?<\/span><\/li><li><span style=\"color:#006600;\">Có báo cáo tài chính không?<\/span><\/li><li><span style=\"color:#006600;\">Nếu cần rút vốn thì sao?<\/span><\/li><li><span style=\"color:#006600;\">Nếu hai bên bất đồng thì giải quyết thế nào?<\/span><\/li><li><span style=\"color:#006600;\">Nếu doanh nghiệp lỗ, có phải góp thêm không?<\/span><\/li><li><span style=\"color:#006600;\">Nếu người điều hành biến mất hoặc không thể làm việc thì sao?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nếu những câu hỏi này không rõ, nhà đầu tư không chỉ chịu <strong>Business Risk<\/strong>. Họ còn chịu:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Governance Risk – Rủi ro quản trị<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Counterparty Risk – Rủi ro từ bên đối tác<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Legal Risk – Rủi ro pháp lý<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Và <strong>Information Risk – Rủi ro thiếu thông tin.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/5 Gop vốn.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Góp vốn – bạn đang mua tài sản?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 9. Một nguyên tắc quan trọng khi góp vốn: Trust ≠ Evidence<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bạn có thể tin một người. Nhưng: <strong>Trust không thay thế Evidence. <\/strong>“Bạn thân của tôi.” “Anh ấy làm ngành này 15 năm.” “Người quen giới thiệu.” “Cả nhóm đều góp.” “Gia đình biết nhau.” Tất cả có thể là tín hiệu tạo niềm tin, nhưng không thay thế: Hợp đồng, quyền sở hữu, sổ sách, dòng tiền, tài khoản, giấy phép, bằng chứng tài sản, quyền kiểm tra, cơ chế thoái vốn.<\/span><\/p><p><span style=\"color:#006600;\">Trong Investment Discovery, nên tách: <strong>I trust the person – Tôi tin con người <\/strong>khỏi <strong>I can verify the investment – Tôi có thể kiểm chứng khoản đầu tư. <\/strong>Hai điều hoàn toàn khác nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 10. 8 vùng Investment Risk người trẻ nên nhận diện<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>1. Capital Risk – Rủi ro mất vốn: <\/strong>Khoản đầu tư có thể giảm giá hoặc mất một phần\/toàn bộ vốn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Concentration Risk – Rủi ro tập trung:<\/strong>Quá nhiều tài sản nằm trong một khoản đầu tư, một doanh nghiệp, một loại tài sản hoặc một thị trường.<\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Leverage Risk – Rủi ro đòn bẩy: <\/strong>Sử dụng tiền vay khiến tổn thất có thể lớn hơn nhiều so với biến động của tài sản.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Liquidity Risk – Rủi ro thanh khoản:<\/strong>Có tài sản nhưng không thể chuyển thành tiền khi cần hoặc phải bán với mức giá bất lợi.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Counterparty Risk – Rủi ro đối tác: <\/strong>Người hoặc tổ chức nhận tiền không thực hiện đúng nghĩa vụ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Information Risk – Rủi ro thông tin: <\/strong>Ra quyết định dựa trên dữ liệu thiếu, sai, thiên lệch hoặc chưa được kiểm chứng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Behavioral Risk – Rủi ro hành vi: <\/strong>FOMO, tham lợi nhuận, quá tự tin, chạy theo đám đông hoặc cố gỡ lỗ ảnh hưởng đến quyết định.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Legal & Governance Risk – Rủi ro pháp lý và quản trị: <\/strong>Quyền sở hữu, hợp đồng, quản trị, quyền biểu quyết, phân chia lợi nhuận hoặc cơ chế rút vốn không rõ ràng.<\/span><\/p><p><span style=\"color:#006600;\">Tám vùng này thường kết nối với nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>FOMO<\/strong> → kiểm chứng ít hơn; → đầu tư tập trung hơn; → sử dụng đòn bẩy; → thanh khoản thấp; → giá giảm; → không thể thoát; → dòng tiền chịu áp lực; → phải bán tài sản khác; → tài chính gia đình bị ảnh hưởng.<\/span><\/p><p><span style=\"color:#006600;\">Rủi ro thực tế thường là <strong>Risk Chain – Chuỗi rủi ro<\/strong>, chứ không phải một sự kiện độc lập.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/5 Investment Risk người trẻ.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>8 vùng Investment Risk người trẻ nên nhận diện<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 11. Hãy thử Investment Stress Test<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước khi hỏi khoản đầu tư có thể tăng bao nhiêu, hãy thử đặt nó vào những tình huống ngược lại.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Kịch bản 1 – Giá giảm 30%.<\/strong> Bạn có buộc phải bán không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 2 – Giá giảm 50%.<\/strong> Cuộc sống gia đình có bị ảnh hưởng không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 3 – Không thể bán trong 24 tháng.<\/strong> Bạn có cần số tiền đó trong thời gian này không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 4 – Thu nhập cá nhân giảm 30%.<\/strong> Bạn có còn đủ khả năng trả khoản vay đầu tư?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 5 – Lãi suất tăng.<\/strong> Dòng tiền hàng tháng thay đổi như thế nào?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 6 – Không nhận được lợi nhuận trong hai năm.<\/strong> Giả thuyết đầu tư có còn chịu được không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 7 – Người nhận vốn không thực hiện cam kết.<\/strong> Bạn có bằng chứng và quyền pháp lý nào?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 8 – Cần 500 triệu cho một tình huống gia đình khẩn cấp.<\/strong> Bạn lấy tiền từ đâu?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Stress Test không dự đoán tương lai. Nó trả lời một câu hỏi khác: <strong>Nếu tương lai khác kỳ vọng, cấu trúc tài chính của bạn chịu được đến đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 12. 15 câu hỏi tự kiểm tra Money & Investment Risk<\/strong><\/span><\/p><ol><li><span style=\"color:#006600;\">Khoản đầu tư này chiếm bao nhiêu phần trăm tài sản có thể sử dụng của tôi?<\/span><\/li><li><span style=\"color:#006600;\">Nếu mất toàn bộ số tiền này, cuộc sống của tôi có bị thay đổi nghiêm trọng không?<\/span><\/li><li><span style=\"color:#006600;\">Tôi đang sử dụng tiền nhàn rỗi hay tiền dành cho nhu cầu thiết yếu?<\/span><\/li><li><span style=\"color:#006600;\">Có tiền vay trong khoản đầu tư này không?<\/span><\/li><li><span style=\"color:#006600;\">Nếu giá giảm 50%, tôi có còn trả được khoản vay không?<\/span><\/li><li><span style=\"color:#006600;\">Tôi có hiểu nguồn tạo ra lợi nhuận của khoản đầu tư không?<\/span><\/li><li><span style=\"color:#006600;\">Tôi có thể giải thích khoản đầu tư này cho một người khác bằng vài câu đơn giản không?<\/span><\/li><li><span style=\"color:#006600;\">Ai đang giữ tiền hoặc tài sản của tôi?<\/span><\/li><li><span style=\"color:#006600;\">Quyền sở hữu của tôi được chứng minh bằng tài liệu gì?<\/span><\/li><li><span style=\"color:#006600;\">Tôi có thể rút tiền hoặc bán tài sản khi nào?<\/span><\/li><li><span style=\"color:#006600;\">Nếu bên nhận vốn không thực hiện cam kết, tôi có quyền gì?<\/span><\/li><li><span style=\"color:#006600;\">Tôi quyết định vì phân tích hay vì sợ bỏ lỡ?<\/span><\/li><li><span style=\"color:#006600;\">Tôi đã kiểm chứng thông tin từ nguồn độc lập chưa?<\/span><\/li><li><span style=\"color:#006600;\">Khoản đầu tư này có làm giảm quỹ dự phòng của gia đình không?<\/span><\/li><li><span style=\"color:#006600;\">Nếu quyết định này sai hoàn toàn, tôi còn đủ nguồn lực để bắt đầu lại không?<\/span><\/li><\/ol><p><span style=\"color:#006600;\">Nếu nhiều câu hỏi chưa thể trả lời rõ ràng, vấn đề không phải là khoản đầu tư chắc chắn xấu. Vấn đề là: <strong>Bạn chưa hiểu đầy đủ rủi ro mà mình đang nhận.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/5 tự kiểm tra Money - Investment Risk.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Câu hỏi tự kiểm tra Money & Investment Risk<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 13. Investment Protection Gap – Khoảng trống bảo vệ đầu tư<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể hiểu <strong>Investment Protection Gap<\/strong> là khoảng cách giữa: <strong>mức tổn thất có thể xảy ra<\/strong> và <strong>khả năng tài chính thực tế của người đầu tư để hấp thụ tổn thất đó.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một người có: 1 tỷ tài sản tài chính; 700 triệu đầu tư vào một dự án; 300 triệu quỹ dự phòng; vay thêm 500 triệu để đầu tư; chi phí gia đình 35 triệu\/tháng. Nếu khoản đầu tư giảm mạnh hoặc bị khóa thanh khoản, vấn đề không chỉ là giá trị danh mục giảm.<\/span><\/p><p><span style=\"color:#006600;\">Người này đồng thời có: <strong>Concentration Risk cao; Leverage Risk; Liquidity Risk; Family Dependency Risk.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Protection Gap vì thế rất lớn. Một lần nữa: <strong>Investment Protection Gap không đồng nghĩa Insurance Gap. <\/strong>Phần lớn rủi ro đầu tư không thể được giải quyết đơn giản bằng việc mua thêm bảo hiểm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨14. Investment Protection là một Protection Stack – Hệ thống bảo vệ nhiều lớp<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 1 – Emergency Fund \/ Quỹ dự phòng: <\/strong>Tiền dành cho cuộc sống và tình huống khẩn cấp không nên phụ thuộc vào việc thị trường đang tăng hay giảm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 2 – Loss Capacity \/ Khả năng chịu lỗ: <\/strong>Xác định mức tổn thất mà tài chính cá nhân thực sự có thể chịu.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 3 – Position Limit \/ Giới hạn tỷ trọng: <\/strong>Không để một quyết định duy nhất có khả năng phá hủy toàn bộ tài chính.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 4 – Leverage Control \/ Kiểm soát đòn bẩy: <\/strong>Hiểu rõ khoản vay và Stress Test khả năng trả nợ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 5 – Liquidity \/ Thanh khoản: <\/strong>Duy trì đủ nguồn lực có thể chuyển thành tiền khi cần.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 6 – Verification \/ Kiểm chứng:<\/strong>Kiểm tra người, doanh nghiệp, tài sản, pháp lý và bằng chứng trước khi chuyển tiền.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 7 – Governance \/ Quản trị: <\/strong>Đặc biệt quan trọng khi góp vốn: quyền sở hữu, quyền kiểm tra, quyền biểu quyết, lợi nhuận và cơ chế thoái vốn phải rõ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 8 – Diversification \/ Phân tán rủi ro: <\/strong>Tránh để tương lai tài chính phụ thuộc vào một giả thuyết duy nhất.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 9 – Decision Discipline \/ Kỷ luật quyết định: <\/strong>Không để FOMO, áp lực xã hội hoặc mong muốn gỡ lỗ quyết định thay mình.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 10 – Exit Plan \/ Kế hoạch thoát: <\/strong>Biết trước điều kiện nào khiến mình giảm vị thế, rút vốn hoặc chấp nhận dừng lại.<\/span><\/p><p><span style=\"color:#006600;\">Đây mới là <strong>Investment Protection<\/strong> theo nghĩa rộng.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/5 Protection Stack.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Hệ thống bảo vệ nhiều lớp<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 15. Đừng dùng tiền của tương lai để cứu một quyết định trong quá khứ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một trong những bẫy nguy hiểm nhất xuất hiện sau khi khoản đầu tư đã thua lỗ.<\/span><\/p><p><span style=\"color:#006600;\">100 triệu lỗ. ↓Bỏ thêm 100 triệu để bình quân giá. ↓Tiếp tục giảm. ↓Vay thêm để “gỡ”. ↓Không muốn bán vì đã mất quá nhiều.<\/span><\/p><p><span style=\"color:#006600;\">Đây có thể liên quan đến <strong>Sunk Cost Effect – Hiệu ứng chi phí chìm<\/strong>: những gì đã mất trong quá khứ ảnh hưởng quá mạnh tới quyết định hiện tại. Câu hỏi đúng không phải: <strong>“Tôi đã mất bao nhiêu nên phải cố lấy lại?” <\/strong>Mà là: <strong>“Nếu hôm nay tôi chưa sở hữu khoản đầu tư này, với thông tin hiện tại tôi có tiếp tục bỏ tiền vào nó không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu câu trả lời là không, việc đã mất tiền trước đó không tự động tạo ra lý do để tiếp tục tăng rủi ro.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 16. Một khái niệm rất quan trọng: Personal Financial Firewall<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giống founder cần tách startup khỏi tài chính gia đình, nhà đầu tư cũng cần một <strong>Personal Financial Firewall – Bức tường bảo vệ tài chính cá nhân<\/strong>. Một bên là: <strong>Money for Life – Tiền cho cuộc sống <\/strong>gồm chi phí thiết yếu, quỹ khẩn cấp, nghĩa vụ gia đình và những mục tiêu không thể đánh cược. Bên còn lại là: <strong>Money at Risk – Tiền có thể chấp nhận rủi ro để tìm kiếm lợi nhuận. <\/strong>Nếu hai vùng này không được tách biệt, một Investment Risk có thể lan sang: <strong>Housing Risk; Education Risk; Health Risk; Debt Risk <\/strong>và <strong>Family Risk. <\/strong>Đây là lúc một quyết định đầu tư không còn là chuyện của danh mục. Nó trở thành <strong>Protection Problem – Vấn đề bảo vệ cuộc sống<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/5 Personal Financial Firewall.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Personal Financial Firewall<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>17. Từ Investment Risk Discovery đến Demand Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm chuyên đề kết nối trực tiếp với kiến trúc mới của iProtect.<\/span><\/p><p><span style=\"color:#006600;\">Một người tìm: “Có nên vay tiền đầu tư không?” đang có <strong>Information Need – Nhu cầu thông tin<\/strong>. Nhưng nếu qua Investment Stress Test hệ thống biết: 32 tuổi → đã kết hôn; → có con nhỏ; → thu nhập 45 triệu\/tháng; → mortgage 15 triệu\/tháng; → quỹ dự phòng 150 triệu; → muốn vay 800 triệu; → đầu tư vào một dự án góp vốn; → dự án chưa có thanh khoản rõ ràng; → một người quen giới thiệu; → kỳ vọng lợi nhuận 20%\/năm; thì hệ thống đã hiểu một thứ có giá trị hơn rất nhiều.<\/span><\/p><p><span style=\"color:#006600;\">Đây không còn là: “Một người đang đọc bài về đầu tư.” Mà là: <strong>Family Dependency + Mortgage + Low Runway + Leverage + Illiquid Investment + Counterparty Exposure.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó là một <strong>Risk Profile – Hồ sơ rủi ro<\/strong>. Từ Risk Profile, hệ thống có thể xác định: <strong>Protection Gap<\/strong> ↓<strong>Demand Discovery <\/strong>↓<strong>Qualified Demand.<\/strong> Và nhu cầu thực tế có thể không phải tìm một khoản đầu tư khác.<\/span><\/p><p><span style=\"color:#006600;\">Người đó có thể cần:T<strong>ư vấn tài chính, kiểm tra pháp lý, xác minh doanh nghiệp, đánh giá khoản vay, tái cấu trúc dòng tiền, kiểm chứng tài sản hoặc chuyên gia đầu tư phù hợp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 18. Từ Demand Discovery đến Trusted Matching<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây cũng là nơi <strong>Trust<\/strong> trở thành một phần của giao dịch. Nếu một người muốn góp 2 tỷ đồng vào doanh nghiệp, hệ thống không chỉ cần tìm: <strong>“Ai đang gọi vốn?”<\/strong> Nó cần hỗ trợ trả lời: <strong>Doanh nghiệp nào? Pháp nhân nào? Người đại diện là ai? Dự án nào? Bằng chứng nào? Tài sản nào? Lịch sử hoạt động ra sao? Điều khoản nào? Rủi ro nào? Chuyên gia nào có thể kiểm tra?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là logic: <strong>Demand; Identity; Evidence; Trust <\/strong>→ <strong>Trusted Matching. <\/strong>Và đây là nơi một hệ sinh thái Discovery có thể tạo giá trị kinh tế thực sự.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 19. Một nguyên tắc mới: Risk Before Return<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Người trẻ thường được dạy: <strong>Return – lợi nhuận. <\/strong>Nhưng trước Return cần một lớp khác: <strong>Risk Before Return – Hiểu rủi ro trước khi kỳ vọng lợi nhuận. <\/strong>Không có nghĩa là sợ đầu tư. Không có nghĩa chỉ gửi tiết kiệm. Không có nghĩa tránh mọi tài sản biến động.<\/span><\/p><p><span style=\"color:#006600;\">Nó chỉ có nghĩa: <strong>trước khi hỏi mình có thể kiếm bao nhiêu, hãy biết mình có thể mất bao nhiêu.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Và quan trọng hơn: <strong>Nếu mất số tiền đó, mình còn ổn không? Bảo vệ tiền trước hết là bảo vệ quyết định. <\/strong>Không có hệ thống nào loại bỏ hoàn toàn rủi ro đầu tư. Thị trường có thể giảm. Doanh nghiệp có thể thất bại. Dự án có thể chậm. Dự báo có thể sai. Một giả thuyết đầu tư rất hợp lý hôm nay vẫn có thể không xảy ra trong tương lai.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/5 Risk Before Return.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Risk Before Return<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\">Nhưng người đầu tư có thể kiểm soát nhiều thứ trước khi tiền rời khỏi tài khoản:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Mình đầu tư bao nhiêu.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Có vay hay không.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Tỷ trọng có quá lớn không.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Mình đã kiểm chứng chưa.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Quyền sở hữu có rõ không.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu góp vốn, quyền của mình là gì.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu cần tiền, có thoát được không.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu khoản đầu tư mất 50%, gia đình có bị ảnh hưởng không.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu sai hoàn toàn, mình có còn khả năng làm lại không.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đó là sự khác biệt giữa: <strong>đi tìm một khoản đầu tư có vẻ hấp dẫn <\/strong>và <strong>xây dựng khả năng đầu tư bền vững trong nhiều năm. <\/strong>Vì vậy, trước khi hỏi: <strong>“Khoản này có thể lời bao nhiêu?” <\/strong>hãy hỏi: <strong>“Nếu tôi sai, điều gì xảy ra?” <\/strong>Và trước khi tiền được chuyển đi: <strong>Verify Before Money Moves. Risk Before Return.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bởi <strong>bảo vệ tiền trước hết là bảo vệ quyết định tạo ra chuyển động của đồng tiền.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/5 iProtect – Khám phá rủi ro.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>iProtect – Khám phá rủi ro trước. Tìm giải pháp sau.<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#EE0000;\"><strong>Các Bài Liên Quan:<\/strong><\/span><\/p><ul><li><a href=\"https:\/\/iprotect.vn\/lua-dao-tai-chinh-so-khi-mot-cu-click-co-the-lam-mat-nhieu-nam-tich-luy\"><span style=\"color:#EE0000;\">Lừa đảo & tài chính số - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/truoc-khi-hoi-dau-tu-loi-bao-nhieu-hay-hoi-neu-sai-ban-co-the-mat-nhung-gi\"><span style=\"color:#EE0000;\">Tiền & đầu tư - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/no-tin-dung-the-tin-dung-vay-tieu-dung-vay-mua-xe-va-mua-nha-ban-dang-cam-ket-bao-nhieu-thu-nhap-tuong-lai\"><span style=\"color:#EE0000;\">Nợ & tín dụng - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/khoi-nghiep-mat-von-dong-tien-trach-nhiem-va-nhung-rui-ro-founder-can-nhin-thay\"><span style=\"color:#EE0000;\">Khởi nghiệp - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/gia-dinh-moi-ket-hon-sinh-con-mua-nha-va-nhung-rui-ro-tai-chinh-can-chuan-bi\"><span style=\"color:#EE0000;\">Gia đình mới - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/viec-lam-nghe-nghiep-mat-viec-giam-thu-nhap-va-ai-dang-thay-doi-tuong-lai-nghe-nghiep\"><span style=\"color:#EE0000;\">Mất việc, giảm thu nhập, AI thay đổi nghề nghiệp - Đọc thêm!<\/span><\/a><\/li><\/ul><p> <\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/9.%20Nguoi%20Tre\/5%20Ti%E1%BB%81n%20v%C3%A0%20%C4%91%E1%BA%A7u%20t%C6%B0.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/9.%20Nguoi%20Tre\/5%20Ti%E1%BB%81n%20v%C3%A0%20%C4%91%E1%BA%A7u%20t%C6%B0.png","tags":"tiền và đầu tư,rủi ro đầu tư,mất vốn,đầu tư sai,FOMO,vay để đầu tư,góp vốn,rủi ro tài chính,đòn bẩy tài chính,rủi ro thanh khoản,Investment Risk,Investment Stress Test,Investment Protection Gap,Risk Before Return,Verify Before Money Moves,iProtect","count_view":0,"seo_name":"truoc-khi-hoi-dau-tu-loi-bao-nhieu-hay-hoi-neu-sai-ban-co-the-mat-nhung-gi","date_update":0,"date_created_format":"1788840320","meta_title":"Tiền & Đầu tư: Mất vốn, đầu tư sai, FOMO, vay để đầu tư và góp vốn","meta_desc":"Đầu tư có thể tạo tài sản nhưng cũng có thể làm mất nhiều năm tích lũy nếu quyết định sai, FOMO, vay để đầu tư hoặc góp vốn thiếu kiểm chứng. Chuyên mục Tiền & Đầu tư của iProtect giúp nhận diện Investment Risk, Stress Test khả năng chịu lỗ, kiểm tra đòn ","meta_keyword":"tiền và đầu tư,rủi ro đầu tư,đầu tư bị mất vốn,đầu tư sai,FOMO đầu tư,vay tiền để đầu tư,có nên vay tiền đầu tư,góp vốn kinh doanh,rủi ro góp vốn,đầu tư bằng tiền vay,rủi ro đòn bẩy tài chính,rủi ro thanh khoản,cách kiểm tra khoản đầu tư,Investment Risk,I","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/truoc-khi-hoi-dau-tu-loi-bao-nhieu-hay-hoi-neu-sai-ban-co-the-mat-nhung-gi"},{"id":80952,"name":"Gia đình mới: Kết hôn, sinh con, mua nhà và những rủi ro tài chính cần chuẩn bị","desc":"<h2>Gia đình mới – Khi trách nhiệm tài chính bắt đầu lớn hơn<\/h2><p>Kết hôn, sinh con, mua căn nhà đầu tiên hay bắt đầu hỗ trợ cha mẹ là những cột mốc quan trọng của người trẻ. Nhưng cùng với niềm vui và tài sản mới, cấu trúc tài chính của một người cũng thay đổi: số người phụ thuộc tăng, chi phí cố định lớn hơn, khoản vay dài hạn xuất hiện và thu nhập của một hoặc hai người bắt đầu phải duy trì cả gia đình.<\/p><p>Chuyên mục <strong>Gia đình mới<\/strong> của iProtect giúp nhận diện những rủi ro phát sinh trong giai đoạn này: Nếu một người mất việc, gia đình duy trì được bao lâu? Nếu thu nhập giảm 30%, khoản vay mua nhà có trở thành áp lực? Khi có con, khoảng trống bảo vệ thay đổi thế nào? Nếu cha mẹ cần hỗ trợ dài hạn, dòng tiền gia đình có đủ khả năng đáp ứng?<\/p><p>Thay vì bắt đầu bằng câu hỏi <strong>“Gia đình nên mua bảo hiểm gì?”<\/strong>, iProtect tiếp cận từ <strong>Family Risk Discovery – Khám phá rủi ro gia đình<\/strong>, xác định người tạo thu nhập, người phụ thuộc, khoản nợ, chi phí bắt buộc, thời gian dự phòng và những trách nhiệm tương lai.<\/p><p>Từ đó, gia đình có thể nhìn rõ <strong>Family Protection Gap – Khoảng trống bảo vệ gia đình<\/strong> và xác định giải pháp phù hợp: quỹ dự phòng, kiểm soát nợ, bảo vệ thu nhập, sức khỏe, con cái, cha mẹ, nhà ở, tài sản và bảo hiểm khi cần thiết.<\/p><p>Bởi một gia đình an toàn không nhất thiết là gia đình có thu nhập cao nhất, mà là gia đình vẫn có khả năng duy trì những trách nhiệm quan trọng khi một phần thu nhập hoặc nguồn lực bất ngờ bị gián đoạn.<\/p><p><strong>iProtect – Khám phá rủi ro trước. Tìm giải pháp sau.<\/strong><\/p>","content":"<p><span style=\"color:#006600;\"><strong>Gia đình mới – Khi kết hôn, sinh con, cha mẹ và khoản vay cùng trở thành trách nhiệm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Kết hôn, sinh con, mua căn nhà đầu tiên hay bắt đầu hỗ trợ cha mẹ đều là những cột mốc quan trọng của người trẻ. Đây thường được xem là những bước tiến của cuộc sống, nhưng dưới góc độ tài chính, chúng đồng thời làm thay đổi rất nhanh cấu trúc rủi ro của một người.<\/span><\/p><p><span style=\"color:#006600;\">Khi còn độc thân, một người có thể chủ yếu chịu trách nhiệm cho chính mình. Thu nhập giảm thì có thể giảm chi tiêu. Mất việc có thể chuyển chỗ ở, thay đổi kế hoạch hoặc trì hoãn một số mục tiêu. Nhưng sau khi lập gia đình, nhiều khoản chi phí và trách nhiệm không còn dễ dàng trì hoãn: tiền nhà, tiền vay ngân hàng, sinh hoạt gia đình, chăm sóc con, học phí, y tế, hỗ trợ cha mẹ và các nghĩa vụ dài hạn.<\/span><\/p><p><span style=\"color:#006600;\">Một người từ chỗ chỉ cần bảo vệ <strong>bản thân<\/strong> bắt đầu phải bảo vệ cả một <strong>hệ thống gia đình<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Đó là lý do iProtect nhìn giai đoạn này dưới khái niệm <strong>New Family Risk – Rủi ro của gia đình mới<\/strong>: những rủi ro xuất hiện hoặc tăng mạnh khi trách nhiệm gia đình phát triển nhanh hơn khả năng tài chính dự phòng.<\/span><\/p><p><span style=\"color:#006600;\">Câu hỏi quan trọng vì thế không chỉ là: <strong>Gia đình tôi kiếm được bao nhiêu tiền mỗi tháng? <\/strong>Mà còn là: <strong>Nếu một nguồn thu nhập biến mất, những ai và những nghĩa vụ nào sẽ bị ảnh hưởng?<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/3 Gia đình trẻ.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Gia đình mới – Khi kết hôn, sinh con, cha mẹ và khoản vay cùng trở thành trách nhiệm<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ một người độc lập đến một mạng lưới phụ thuộc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy hình dung một người 27 tuổi, độc thân, thu nhập 30 triệu đồng\/tháng, chưa vay nợ và sống thuê. Nếu mất việc ba tháng, đó chắc chắn là vấn đề nhưng người đó vẫn có khá nhiều lựa chọn để điều chỉnh.<\/span><\/p><p><span style=\"color:#006600;\">Năm năm sau, cũng người đó có thể có: <strong>vợ\/chồng + một con nhỏ + căn hộ đang vay ngân hàng + cha mẹ bắt đầu cần hỗ trợ + chi phí gia đình cố định hàng tháng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thu nhập có thể đã tăng từ 30 lên 50 triệu đồng, nhưng điều đó không nhất thiết có nghĩa mức độ an toàn tài chính tăng tương ứng. Bởi phía bên kia của bảng cân đối cũng đã thay đổi: <strong>1 người phụ thuộc vào thu nhập → 3–5 người liên quan đến thu nhập.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Không có nợ dài hạn → khoản vay nhà 15–25 năm.<\/strong> <strong>Chi phí linh hoạt → nhiều chi phí bắt buộc.<\/strong> <strong>Chỉ cần lo hiện tại → phải chuẩn bị cả tương lai của con và cha mẹ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là <strong>Dependency Risk – Rủi ro phụ thuộc<\/strong>, tức mức độ những người khác phụ thuộc vào khả năng tạo thu nhập của một hoặc hai thành viên trong gia đình.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/3 Mạng lưới phụthuoocj.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ một người độc lập đến một mạng lưới phụ thuộc<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 1. Kết hôn làm thay đổi cấu trúc tài chính như thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Kết hôn không chỉ là hai người cộng hai mức thu nhập với nhau. Nó là quá trình kết nối hai hệ thống tài chính. Mỗi người có thể mang theo thu nhập, tiền tiết kiệm, khoản vay, thẻ tín dụng, nghĩa vụ với cha mẹ, thói quen chi tiêu, tài sản và quan điểm đầu tư khác nhau. Khi hai hệ thống này kết hợp, một rủi ro của người này có thể nhanh chóng trở thành vấn đề của cả gia đình.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, một người có thu nhập 40 triệu và người kia 25 triệu. Tổng thu nhập gia đình là 65 triệu đồng\/tháng. Nhìn bên ngoài, đây có vẻ là cấu trúc khá tốt. Nhưng nếu toàn bộ khoản vay nhà 25 triệu, sinh hoạt 20 triệu và phần lớn kế hoạch tài chính được xây dựng dựa trên tổng thu nhập 65 triệu, việc một người mất việc có thể khiến dòng tiền thay đổi hoàn toàn.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, sau kết hôn cần nhìn không chỉ vào <strong>Household Income – Thu nhập hộ gia đình<\/strong>, mà còn phải nhìn vào <strong>Income Dependency – Mức độ phụ thuộc vào từng nguồn thu<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Câu hỏi rất đơn giản: Nếu thu nhập của chồng hoặc vợ trở về 0 trong sáu tháng, gia đình có tiếp tục vận hành bình thường không?<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 2. Sinh con tạo ra một nghĩa vụ kéo dài hàng chục năm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một đứa trẻ không chỉ tạo thêm chi phí trong tháng đầu tiên hay năm đầu tiên. Nó hình thành một chuỗi trách nhiệm dài hạn: chăm sóc sức khỏe, dinh dưỡng, nhà ở, giáo dục, hoạt động phát triển, đại học và nhiều nhu cầu khác.<\/span><\/p><p><span style=\"color:#006600;\">Điểm quan trọng hơn là trẻ nhỏ <strong>không có khả năng tự tạo thu nhập để thay thế nguồn lực của cha mẹ<\/strong>. Do đó khi có con: <strong>Dependency tăng → chi phí cố định tăng → nhu cầu dự phòng tăng → hậu quả của việc mất thu nhập cũng tăng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một câu hỏi rất đáng để cha mẹ trẻ tự đặt ra: <strong>Nếu một người trụ cột không thể tạo thu nhập trong 12 tháng, cuộc sống và kế hoạch của con có phải thay đổi không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu câu trả lời là có, gia đình đã xuất hiện một <strong>Child Protection Gap – Khoảng trống bảo vệ liên quan đến con<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 3. Cha mẹ già tạo ra một loại trách nhiệm khó dự báo<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ở tuổi 25, nhiều người trẻ vẫn được cha mẹ hỗ trợ. Nhưng đến tuổi 30–40, chiều của dòng tiền có thể đảo ngược. <strong>Cha mẹ → hỗ trợ con <\/strong>dần chuyển thành: <strong>Con → hỗ trợ cha mẹ. <\/strong>Đây là một thay đổi tài chính rất lớn nhưng thường không được đưa vào kế hoạch dài hạn. Cha mẹ nghỉ hưu có thể giảm thu nhập trong khi chi phí chăm sóc sức khỏe tăng. Nếu không có đủ tích lũy, lương hưu hoặc các nguồn lực khác, con cái trở thành lớp tài chính dự phòng.<\/span><\/p><p><span style=\"color:#006600;\">Một cặp vợ chồng vì thế có thể cùng lúc phải chăm sóc: <strong>con nhỏ ở phía dưới + cha mẹ lớn tuổi ở phía trên. <\/strong>Đây thường được gọi là <strong>Sandwich Generation – Thế hệ “kẹp giữa”<\/strong>, nghĩa là một thế hệ vừa phải nuôi con vừa phải hỗ trợ cha mẹ. Rủi ro không nằm ở việc hỗ trợ gia đình. Rủi ro nằm ở việc <strong>trách nhiệm tăng nhưng không được tính trước trong cấu trúc tài chính<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 4. Mortgage – khoản vay mua nhà – có thể biến thu nhập tương lai thành nghĩa vụ hiện tại<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Mortgage<\/strong> có thể hiểu đơn giản là <strong>khoản vay dài hạn có tài sản bảo đảm, thường là khoản vay mua nhà<\/strong>. Đối với nhiều gia đình trẻ, mua căn nhà đầu tiên là một trong những quyết định tài chính lớn nhất cuộc đời. Một phần lớn thu nhập trong 15, 20 hoặc 30 năm tương lai được cam kết cho khoản vay ngay từ hôm nay.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ gia đình có: Thu nhập: <strong>60 triệu\/tháng. <\/strong>Trả vay nhà: <strong>22 triệu. <\/strong>Sinh hoạt: <strong>20 triệu. <\/strong>Chi phí con: <strong>8 triệu. <\/strong>Hỗ trợ cha mẹ: <strong>5 triệu. <\/strong>Tổng nghĩa vụ và chi phí cơ bản: <strong>55 triệu\/tháng.<\/strong> Gia đình vẫn có thu nhập tốt, nhưng khoảng đệm chỉ còn 5 triệu.<\/span><\/p><p><span style=\"color:#006600;\">Nếu thu nhập giảm còn 45 triệu: <strong>dòng tiền âm 10 triệu\/tháng.<\/strong> Nếu một người mất việc và thu nhập gia đình chỉ còn 30 triệu:<strong>dòng tiền âm 25 triệu\/tháng.<\/strong> Như vậy vấn đề không nằm ở việc căn nhà có giá trị bao nhiêu. Vấn đề là: <strong>Gia đình có thể tiếp tục trả khoản vay trong bao lâu nếu thu nhập bị gián đoạn? <\/strong>Đó là <strong>Mortgage Stress – Áp lực tài chính từ khoản vay nhà<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 5. Bốn thay đổi có thể xảy ra gần như cùng lúc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là điểm khiến giai đoạn 28–40 tuổi đặc biệt đáng chú ý. Trong khoảng thời gian tương đối ngắn, một người có thể: <strong>kết hôn → sinh con → mua nhà → bắt đầu hỗ trợ cha mẹ. <\/strong>Từng quyết định riêng lẻ đều có thể hợp lý. Nhưng khi cộng lại, chúng tạo ra một cấu trúc tài chính hoàn toàn khác.<\/span><\/p><p><span style=\"color:#006600;\">Có thể mô tả bằng chuỗi: <strong>Income tăng <\/strong>nhưng đồng thời: <strong>Dependants tăng + Debt tăng + Fixed Costs tăng + Future Commitments tăng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong đó:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Dependants<\/strong> = số người phụ thuộc tài chính.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Debt<\/strong> = các khoản nợ.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Fixed Costs<\/strong> = chi phí cố định khó cắt giảm.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Future Commitments<\/strong> = những nghĩa vụ tài chính trong tương lai như học hành của con, trả nợ nhà hay hỗ trợ cha mẹ.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây là lý do một gia đình có thu nhập 70–80 triệu đồng\/tháng đôi khi vẫn có <strong>Protection Gap lớn hơn một người độc thân thu nhập 30 triệu đồng<\/strong>. Thu nhập không thể được nhìn riêng lẻ khỏi trách nhiệm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 6. Family Dependency Graph – Bản đồ phụ thuộc của gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một khái niệm rất phù hợp với Protection Discovery. Thay vì chỉ ghi: <strong>Gia đình 4 người. <\/strong>Hãy vẽ quan hệ: <strong>Người A – thu nhập 40 triệu <\/strong>↓vợ\/chồng ↓2 con ↓khoản vay nhà ↓cha mẹ A ↓cha mẹ B. Sau đó xác định dòng tiền nào đang nuôi từng nghĩa vụ.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: <strong>Thu nhập A + Thu nhập B <\/strong>→ sinh hoạt → mortgage → con cái → cha mẹ → tiết kiệm → bảo hiểm → đầu tư.<\/span><\/p><p><span style=\"color:#006600;\">Bây giờ thử xóa <strong>Thu nhập A<\/strong> khỏi bản đồ. Những nút nào bắt đầu gặp vấn đề? Đó chính là cách Family Dependency Graph giúp nhìn thấy rủi ro mà con số “tổng thu nhập gia đình” có thể che khuất.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/3 Bản đồ phụ thuộc của gia đình.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Family Dependency Graph – Bản đồ phụ thuộc của gia đình<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 7. Hãy thử New Family Stress Test<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không cần những mô hình tài chính quá phức tạp. Gia đình trẻ có thể bắt đầu bằng một số tình huống rất thực tế.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Kịch bản 1 – Một người mất việc 6 tháng.<\/strong> Gia đình có phải vay tiền để duy trì cuộc sống không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 2 – Thu nhập gia đình giảm 30%.<\/strong> Khoản nào có thể cắt và khoản nào bắt buộc phải tiếp tục?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 3 – Một người không thể làm việc 12 tháng vì sức khỏe.<\/strong> Thu nhập còn lại có đủ trả khoản vay nhà và nuôi con không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 4 – Phát sinh 300 triệu chi phí y tế.<\/strong> Gia đình lấy tiền từ quỹ nào? Quỹ dự phòng, bán tài sản, vay hay có một lớp bảo vệ khác?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 5 – Cha hoặc mẹ cần hỗ trợ 10 triệu\/tháng trong vài năm.<\/strong> Dòng tiền gia đình có chịu được không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 6 – Lãi suất khoản vay nhà tăng hoặc hết thời gian ưu đãi.<\/strong> Nghĩa vụ trả nợ tăng bao nhiêu?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Kịch bản 7 – Hai rủi ro xảy ra cùng lúc.<\/strong> Ví dụ mất việc đúng lúc cha mẹ phát sinh chi phí y tế lớn.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Kịch bản cuối cùng đặc biệt quan trọng bởi đời sống thực tế không phải lúc nào cũng cho chúng ta xử lý từng rủi ro riêng biệt.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/3 New Family Stress Test.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>New Family Stress Test<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 8. Hãy thử bài kiểm tra 30 – 90 – 180 – 365 ngày<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một cách rất dễ hiểu để đánh giá khả năng chống chịu của gia đình là hỏi: <strong>30 ngày không có nguồn thu chính:<\/strong> có vấn đề gì không? <strong>90 ngày:<\/strong> có phải sử dụng tiền đầu tư hoặc vay mượn không? <strong>180 ngày:<\/strong> khoản vay nhà có bắt đầu trở thành áp lực không? <strong>365 ngày:<\/strong> gia đình có phải bán tài sản, thay đổi trường của con hoặc thay đổi nơi ở không?<\/span><\/p><p><span style=\"color:#006600;\">Đây chính là <strong>Family Financial Runway – Thời gian gia đình có thể duy trì tài chính khi nguồn thu bị gián đoạn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một gia đình có 500 triệu tiền tiết kiệm chưa chắc có runway dài nếu chi phí bắt buộc là 80 triệu\/tháng. Ngược lại, gia đình có 300 triệu nhưng chi phí thiết yếu chỉ 25 triệu\/tháng lại có khoảng đệm dài hơn. Vì vậy đừng chỉ hỏi: <strong>Gia đình có bao nhiêu tiền?<\/strong> Hãy hỏi: <strong>Số tiền đó giúp gia đình duy trì được bao lâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 9. 15 câu hỏi tự kiểm tra New Family Risk<\/strong><\/span><\/p><ol><li><span style=\"color:#006600;\">Gia đình hiện có bao nhiêu nguồn thu nhập?<\/span><\/li><li><span style=\"color:#006600;\">Nguồn thu lớn nhất chiếm bao nhiêu phần trăm tổng thu nhập?<\/span><\/li><li><span style=\"color:#006600;\">Nếu nguồn thu lớn nhất biến mất, gia đình còn đủ chi phí hàng tháng không?<\/span><\/li><li><span style=\"color:#006600;\">Quỹ dự phòng đủ cho bao nhiêu tháng?<\/span><\/li><li><span style=\"color:#006600;\">Tổng tiền trả nợ mỗi tháng chiếm bao nhiêu phần trăm thu nhập?<\/span><\/li><li><span style=\"color:#006600;\">Nếu lãi vay nhà tăng, dòng tiền có còn an toàn không?<\/span><\/li><li><span style=\"color:#006600;\">Gia đình có bao nhiêu người đang phụ thuộc tài chính?<\/span><\/li><li><span style=\"color:#006600;\">Chi phí nuôi con hiện tại và trong 5–10 năm tới đã được ước tính chưa?<\/span><\/li><li><span style=\"color:#006600;\">Cha mẹ hai bên có nguồn tài chính độc lập khi nghỉ hưu không?<\/span><\/li><li><span style=\"color:#006600;\">Nếu cha mẹ cần hỗ trợ dài hạn, gia đình có khả năng đáp ứng không?<\/span><\/li><li><span style=\"color:#006600;\">Nếu một người không thể làm việc 12 tháng, điều gì xảy ra?<\/span><\/li><li><span style=\"color:#006600;\">Nếu một người trụ cột qua đời, khoản vay nhà và cuộc sống của con được xử lý thế nào?<\/span><\/li><li><span style=\"color:#006600;\">Gia đình có quỹ riêng cho tình huống y tế lớn không?<\/span><\/li><li><span style=\"color:#006600;\">Những rủi ro nào đã được tự dự phòng và những rủi ro nào đã được chuyển giao?<\/span><\/li><li><span style=\"color:#006600;\">Vợ\/chồng có cùng biết tài sản, khoản nợ, bảo hiểm và những nghĩa vụ tài chính quan trọng của gia đình không?<\/span><\/li><\/ol><p><span style=\"color:#006600;\">Nếu nhiều câu hỏi chưa có câu trả lời rõ ràng, đó chính là dấu hiệu cần xây dựng <strong>Family Protection Profile – Hồ sơ bảo vệ gia đình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/3 Cau hoi.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>15 câu hỏi tự kiểm tra New Family Risk<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 10. New Family Protection Gap – Khoảng trống bảo vệ của gia đình mới<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Protection Gap ở đây không đơn giản là: <strong>Có bảo hiểm hay chưa có bảo hiểm. <\/strong>Nó là khoảng cách giữa: <strong>những trách nhiệm gia đình phải duy trì <\/strong>và <strong>nguồn lực hiện có để duy trì những trách nhiệm đó khi rủi ro xảy ra.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một gia đình cần tối thiểu 40 triệu đồng\/tháng để duy trì cuộc sống, nhưng nếu người trụ cột mất thu nhập thì nguồn thu còn lại chỉ 20 triệu. <strong>Protection Gap dòng tiền = khoảng 20 triệu\/tháng. <\/strong>Nếu tình trạng kéo dài 12 tháng: <strong>Gap tiềm năng = khoảng 240 triệu đồng<\/strong>, chưa tính những sự kiện phát sinh khác.<\/span><\/p><p><span style=\"color:#006600;\">Nếu người trụ cột qua đời và gia đình còn khoản vay nhà 2 tỷ đồng, hai con nhỏ cùng cha mẹ phụ thuộc, Protection Gap dài hạn có thể lớn hơn rất nhiều. Đây là lúc Protection Discovery bắt đầu có ý nghĩa.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Family Protection không chỉ là bảo hiểm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình mới cần nhiều lớp bảo vệ.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Lớp 1 – Emergency Fund \/ Quỹ dự phòng:<\/strong> tạo thời gian khi thu nhập bị gián đoạn.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Lớp 2 – Cash Flow \/ Dòng tiền:<\/strong> giữ chi phí cố định ở mức có thể chịu đựng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Lớp 3 – Debt Protection \/ Kiểm soát nợ:<\/strong> tránh để khoản vay nhà trở thành điểm dễ tổn thương nhất của gia đình.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Lớp 4 – Income Resilience \/ Khả năng phục hồi thu nhập:<\/strong> kỹ năng, nghề nghiệp và khả năng tạo nguồn thu khác.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Lớp 5 – Health Protection \/ Bảo vệ sức khỏe:<\/strong> giảm nguy cơ một sự kiện y tế phá vỡ tài chính.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Lớp 6 – Child Protection \/ Bảo vệ con:<\/strong> duy trì những nhu cầu thiết yếu và kế hoạch quan trọng của trẻ.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Lớp 7 – Parent Care \/ Chuẩn bị cho cha mẹ:<\/strong> dự kiến trước trách nhiệm hỗ trợ người lớn tuổi.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Lớp 8 – Asset Protection \/ Bảo vệ tài sản:<\/strong> nhà, xe và những tài sản quan trọng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Lớp 9 – Insurance \/ Bảo hiểm:<\/strong> chuyển giao những rủi ro lớn phù hợp mà gia đình khó tự chịu bằng nguồn lực của mình.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Như vậy, bảo hiểm là một phần quan trọng trong nhiều trường hợp, nhưng <strong>không phải toàn bộ kiến trúc bảo vệ gia đình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/3 Một gia đình mới cần nhiều lớp bảo vệ.png\" alt=\"\"><figcaption><span style=\"color:#006600;\">Một gia đình mới cần nhiều lớp bảo vệ.<\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>12. Mortgage Protection không chỉ là bảo vệ căn nhà<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi một gia đình vay 3 tỷ để mua căn nhà 5 tỷ, chúng ta thường nhìn thấy: <strong>Tài sản = căn nhà 5 tỷ.<\/strong> Nhưng dưới góc nhìn Protection, cần nhìn thêm: <strong>Debt = 3 tỷ<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Monthly Payment = nghĩa vụ hàng tháng<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Income Dependency = khoản vay phụ thuộc vào thu nhập tương lai<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Family Dependency = gia đình cần căn nhà để sinh sống.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Do đó bảo vệ khoản vay nhà không chỉ là bảo vệ tài sản trước cháy nổ.<\/span><\/p><p><span style=\"color:#006600;\">Nó còn là bảo vệ: <strong>khả năng gia đình tiếp tục sở hữu và sinh sống trong căn nhà nếu thu nhập của người trả nợ gặp sự cố. <\/strong>Đây là khác biệt giữa <strong>Home Protection<\/strong> và <strong>Mortgage Protection<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>13. Một khái niệm rất quan trọng: Family Single Point of Failure<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong hệ thống công nghệ, <strong>Single Point of Failure<\/strong> nghĩa là một điểm duy nhất mà nếu nó hỏng có thể khiến cả hệ thống gặp sự cố.Gia đình cũng có thể tồn tại điểm như vậy.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: <strong>80% thu nhập đến từ một người.<\/strong> Người đó đồng thời: → trả mortgage → đóng học phí → hỗ trợ cha mẹ → đóng phần lớn chi phí sinh hoạt.<\/span><\/p><p><span style=\"color:#006600;\">Người đó chính là <strong>Family Single Point of Failure – Điểm phụ thuộc trọng yếu của gia đình<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Câu hỏi Protection Discovery cần đặt ra: <strong>Nếu điểm này biến mất, hệ thống gia đình còn hoạt động được không?<\/strong> Đây có thể là một trong những cách giải thích dễ hiểu nhất về lý do một số gia đình thực sự cần lớp bảo vệ tài chính lớn cho người trụ cột.<\/span><\/p><p><span style=\"color:#006600;\"><strong>14. Từ Life Event đến Demand Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điểm đặc biệt của chuyên đề này là gần như tất cả đều bắt đầu từ <strong>Life Event – Sự kiện cuộc sống<\/strong>: <strong>Kết hôn. Có thai. Sinh con. Mua nhà. Vay ngân hàng. Cha mẹ nghỉ hưu.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Những sự kiện này không phải sản phẩm. Nhưng chúng tạo ra <strong>Demand Signal – tín hiệu nhu cầu<\/strong> rất mạnh.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: <strong>Vừa kết hôn <\/strong>↓Household Profile ↓ <strong>Chuẩn bị sinh con <\/strong>↓Dependency tăng ↓<strong>Mua nhà 5 tỷ – vay 3 tỷ <\/strong>↓Debt Exposure tăng ↓<strong>Cha mẹ nghỉ hưu <\/strong>↓Parent Dependency tăng ↓<\/span><\/p><p><span style=\"color:#006600;\"><strong>Quỹ dự phòng chỉ 3 tháng <\/strong>↓Protection Gap cao. Đến đây hệ thống không còn biết đơn giản rằng: “Người này đang đọc bài về gia đình.” Mà có thể hiểu: <strong>Gia đình trẻ + con nhỏ + mortgage lớn + một nguồn thu chính + quỹ dự phòng thấp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó chính là <strong>Qualified Demand – Nhu cầu đủ rõ để có thể tìm giải pháp phù hợp<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/3 Demand Discovery.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>15. Từ Family Risk Discovery đến Solution Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi đã hiểu cấu trúc gia đình, iProtect không cần đưa tất cả mọi người tới cùng một sản phẩm. Một gia đình có thể cần ưu tiên: <strong>quỹ dự phòng. <\/strong>Gia đình khác cần: <strong>giảm tỷ lệ nợ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gia đình khác cần: <strong>bảo vệ sức khỏe. <\/strong>Gia đình khác cần: <strong>bảo vệ người trụ cột. <\/strong>Gia đình khác cần: <strong>kế hoạch tài chính cho con. <\/strong>Gia đình khác lại cần kết hợp nhiều lớp. Do đó hành trình đúng phải là: <strong>Life Event<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Family Risk Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Family Protection Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Dependency Graph<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Protection Gap<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Qualified Demand<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Solution Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Insurance Discovery nếu phù hợp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Trusted Matching<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ <strong>Transaction.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là lý do iProtect không nên bắt đầu từ câu hỏi <strong>“Bạn muốn mua bảo hiểm gì?” <\/strong>Hệ thống nên bắt đầu từ: <strong>“Gia đình bạn đang thay đổi như thế nào?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/3 Solution Discovery.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>Gia đình càng phát triển, Protection càng phải đi trước trách nhiệm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Kết hôn, sinh con, mua nhà hay chăm sóc cha mẹ không phải là những “rủi ro” cần tránh. Đó là những phần rất bình thường và có giá trị của cuộc sống.<\/span><\/p><p><span style=\"color:#006600;\">Rủi ro xuất hiện khi: <strong>trách nhiệm tăng nhanh hơn khả năng dự phòng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình trẻ không nhất thiết cần thật nhiều sản phẩm tài chính hay thật nhiều bảo hiểm. Điều cần trước tiên là hiểu cấu trúc của chính mình:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Ai tạo thu nhập?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ai phụ thuộc?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Gia đình đang nợ bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Chi phí nào không thể dừng?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu một nguồn thu biến mất, duy trì được bao lâu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Rủi ro nào gia đình tự chịu được?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Rủi ro nào quá lớn cần chuyển giao?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Từ đó mới xác định giải pháp.<\/span><\/p><p><span style=\"color:#006600;\">Bởi bảo vệ gia đình không chỉ là để lại một khoản tiền khi điều xấu nhất xảy ra.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Bảo vệ gia đình là giữ cho những người mình yêu thương vẫn có thể tiếp tục cuộc sống và những kế hoạch quan trọng, ngay cả khi một mắt xích tài chính gặp sự cố.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/5 iProtect – Khám phá rủi ro.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>iProtect – Khám phá rủi ro trước. Tìm giải pháp sau.<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#EE0000;\"><strong>Các Bài Liên Quan:<\/strong><\/span><\/p><ul><li><a href=\"https:\/\/iprotect.vn\/lua-dao-tai-chinh-so-khi-mot-cu-click-co-the-lam-mat-nhieu-nam-tich-luy\"><span style=\"color:#EE0000;\">Lừa đảo & tài chính số - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/truoc-khi-hoi-dau-tu-loi-bao-nhieu-hay-hoi-neu-sai-ban-co-the-mat-nhung-gi\"><span style=\"color:#EE0000;\">Tiền & đầu tư - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/no-tin-dung-the-tin-dung-vay-tieu-dung-vay-mua-xe-va-mua-nha-ban-dang-cam-ket-bao-nhieu-thu-nhap-tuong-lai\"><span style=\"color:#EE0000;\">Nợ & tín dụng - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/khoi-nghiep-mat-von-dong-tien-trach-nhiem-va-nhung-rui-ro-founder-can-nhin-thay\"><span style=\"color:#EE0000;\">Khởi nghiệp - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/gia-dinh-moi-ket-hon-sinh-con-mua-nha-va-nhung-rui-ro-tai-chinh-can-chuan-bi\"><span style=\"color:#EE0000;\">Gia đình mới - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/viec-lam-nghe-nghiep-mat-viec-giam-thu-nhap-va-ai-dang-thay-doi-tuong-lai-nghe-nghiep\"><span style=\"color:#EE0000;\">Mất việc, giảm thu nhập, AI thay đổi nghề nghiệp - Đọc thêm!<\/span><\/a><\/li><\/ul>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/9.%20Nguoi%20Tre\/3%20Gia%20%C4%91%C3%ACnh%20tr%E1%BA%BB.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/9.%20Nguoi%20Tre\/3%20Gia%20%C4%91%C3%ACnh%20tr%E1%BA%BB.png","tags":"gia đình mới,rủi ro gia đình,kết hôn,sinh con,gia đình trẻ,cha mẹ phụ thuộc,vay mua nhà,mortgage,người trụ cột,bảo vệ thu nhập,Family Risk,Dependency Risk,Mortgage Stress,Family Protection Gap,Protection Discovery,iProtect","count_view":0,"seo_name":"gia-dinh-moi-ket-hon-sinh-con-mua-nha-va-nhung-rui-ro-tai-chinh-can-chuan-bi","date_update":0,"date_created_format":"1788840359","meta_title":"Khi không còn sống cho riêng mình: Bản đồ rủi ro của gia đình trẻ","meta_desc":"Kết hôn, sinh con, mua nhà và chăm sóc cha mẹ khiến trách nhiệm tài chính của người trẻ thay đổi nhanh chóng. Chuyên mục Gia đình mới của iProtect giúp nhận diện rủi ro thu nhập, người phụ thuộc, khoản vay mua nhà và chi phí dài hạn; từ đó xác định khoảng","meta_keyword":"gia đình mới,gia đình trẻ,rủi ro gia đình,kết hôn và tài chính,tài chính sau kết hôn,sinh con cần chuẩn bị gì,tài chính khi sinh con,vay mua nhà,áp lực vay mua nhà,trả nợ mua nhà,cha mẹ phụ thuộc tài chính,chăm sóc cha mẹ già,bảo vệ người trụ cột,bảo vệ t","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/gia-dinh-moi-ket-hon-sinh-con-mua-nha-va-nhung-rui-ro-tai-chinh-can-chuan-bi"},{"id":80951,"name":"Việc làm & Nghề nghiệp: Mất việc, giảm thu nhập và AI đang thay đổi tương lai nghề nghiệp","desc":"<h2>Việc làm & Nghề nghiệp – Bảo vệ khả năng tạo thu nhập trong thời đại AI<\/h2><p>Đối với phần lớn người trẻ, tài sản quan trọng nhất không chỉ là số tiền đang có mà còn là <strong>khả năng tiếp tục tạo ra thu nhập trong tương lai<\/strong>. Tuy nhiên, khả năng đó có thể bị ảnh hưởng bởi mất việc, giảm thu nhập, doanh nghiệp tái cấu trúc, ngành nghề suy giảm, sức khỏe gián đoạn hoặc AI và tự động hóa làm thay đổi giá trị của kỹ năng.<\/p><p>Chuyên mục <strong>Việc làm & Nghề nghiệp<\/strong> của iProtect giúp người trẻ khám phá những rủi ro đang tồn tại phía sau công việc hiện tại: Nếu mất việc hôm nay, quỹ dự phòng đủ bao nhiêu tháng? Nếu thu nhập giảm 30%, dòng tiền có còn an toàn? Nếu AI thực hiện được một nửa nhiệm vụ hiện tại, kỹ năng nào của bạn vẫn tạo ra giá trị? Nếu phải chuyển nghề, bạn cần bao nhiêu thời gian để tạo lại thu nhập?<\/p><p>Thay vì cố gắng dự đoán nghề nào sẽ biến mất, iProtect tiếp cận theo hướng <strong>Career Risk Discovery<\/strong>: nhận diện mức độ phụ thuộc vào một công việc, một nguồn thu, một ngành hay một nhóm kỹ năng; từ đó đánh giá <strong>Career Protection Gap<\/strong> và khả năng phục hồi khi thị trường thay đổi.<\/p><p>Bảo vệ nghề nghiệp vì vậy không có nghĩa là cố giữ một công việc mãi mãi. Đó là xây dựng <strong>Income Runway, Skill Portfolio, Career Evidence, mạng lưới nghề nghiệp, khả năng thích ứng với AI và nhiều phương án tạo thu nhập<\/strong>.<\/p><p>Bởi trong một thị trường lao động liên tục thay đổi, sự an toàn thực sự không chỉ nằm ở việc <strong>đang có một công việc tốt<\/strong>, mà nằm ở khả năng <strong>tạo lại thu nhập khi công việc hiện tại không còn như trước<\/strong>.<\/p><p><strong>iProtect – Bảo vệ những gì bạn có và cả khả năng tạo ra những gì bạn chưa có.<\/strong><\/p>","content":"<p><span style=\"color:#006600;\"><strong>Việc làm & Nghề nghiệp – Mất việc, giảm thu nhập và AI thay đổi nghề nghiệp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong nhiều năm, khi nói đến bảo vệ tài chính, chúng ta thường nghĩ đến tiền tiết kiệm, nhà ở, xe, sức khỏe hoặc bảo hiểm. Nhưng đối với phần lớn người trẻ, tài sản tạo ra những tài sản đó lại là một thứ ít được nhìn nhận như một tài sản: <strong>Khả năng tạo ra thu nhập trong tương lai.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người 30 tuổi có thể chưa sở hữu nhiều bất động sản hay tiền tích lũy, nhưng nếu có nghề nghiệp tốt, kỹ năng phù hợp và khả năng làm việc thêm 30 năm, người đó đang sở hữu một <strong>Human Capital – vốn con người<\/strong> rất lớn. Vấn đề là Human Capital không bất biến. Doanh nghiệp có thể tái cấu trúc. Ngành nghề có thể suy giảm. Công nghệ có thể thay đổi cách một công việc được thực hiện. AI có thể tự động hóa một phần nhiệm vụ. Thu nhập có thể giảm. Sức khỏe có thể làm khả năng làm việc gián đoạn. Một kỹ năng từng có giá trị cao hôm nay có thể trở nên phổ biến vài năm sau.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, câu hỏi quan trọng đối với người trẻ không chỉ là: <strong>“Tôi có việc làm không?”<\/strong> mà còn là: <strong>“Khả năng tạo thu nhập của tôi bền vững đến mức nào nếu thị trường, doanh nghiệp hoặc công nghệ thay đổi?”<\/strong> Đó là <strong>Career & Income Risk – Rủi ro nghề nghiệp và thu nhập<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/2 Rui ro việc làm.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Việc làm & Nghề nghiệp – Mất việc, giảm thu nhập và AI thay đổi nghề nghiệp<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Việc làm không phải tài sản duy nhất – khả năng tạo ra việc làm mới quan trọng hơn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có một sự khác biệt lớn giữa <strong>Job Security – sự ổn định của một công việc<\/strong> và <strong>Career Resilience – khả năng phục hồi nghề nghiệp<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Một người có thể đang làm tại doanh nghiệp lớn, thu nhập tốt và hợp đồng ổn định nhưng kỹ năng lại quá đặc thù cho một vị trí. Nếu công việc đó biến mất, họ có thể mất nhiều tháng để tìm công việc tương đương. Ngược lại, một người làm trong môi trường biến động nhưng có kỹ năng được nhiều doanh nghiệp cần, mạng lưới nghề nghiệp tốt, khả năng học nhanh và nhiều cách tạo thu nhập có thể phục hồi nhanh hơn.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy: <strong>Job Security<\/strong> trả lời: Công việc hiện tại có ổn định không? Trong khi <strong>Career Resilience<\/strong> trả lời: Nếu công việc hiện tại biến mất, tôi có thể tạo lại thu nhập nhanh đến đâu? Đối với Protection Discovery, câu hỏi thứ hai quan trọng hơn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/2 khả năng tạo viẹc làm.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Khả năng tạo ra việc làm mới quan trọng hơn<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 1. Mất việc – rủi ro dễ nhìn thấy nhất<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mất việc thường được xem là một sự kiện xảy ra tại một thời điểm: <strong>Hôm qua có việc → hôm nay mất việc.<\/strong> Nhưng thiệt hại tài chính thực tế lại diễn ra theo thời gian.<\/span><\/p><p><span style=\"color:#006600;\">Giả sử một người: Thu nhập: <strong>30 triệu\/tháng; <\/strong>Chi phí thiết yếu: <strong>18 triệu\/tháng; <\/strong>Trả nợ: <strong>7 triệu\/tháng; <\/strong>Tiết kiệm có thể sử dụng: <strong>100 triệu. <\/strong>Nếu mất việc, vấn đề không đơn giản là mất 30 triệu thu nhập. Hệ thống cần tính: <strong>Cash Burn = Chi phí thiết yếu + nghĩa vụ tài chính<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong ví dụ: 18 + 7 = <strong>25 triệu\/tháng<\/strong>. 100 triệu tiền dự phòng tương đương khoảng: <strong>4 tháng Runway.<\/strong> Đây mới là con số quan trọng. <strong>Nếu thu nhập dừng lại hôm nay, bạn có bao nhiêu tháng để tìm một nguồn thu mới trước khi tài chính bắt đầu gặp vấn đề?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 2. Giảm thu nhập đôi khi nguy hiểm hơn mất việc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Mất việc là tín hiệu rất rõ nên người ta thường phản ứng ngay. Nhưng giảm thu nhập có thể xảy ra chậm hơn: 30 triệu ↓27 triệu ↓23 triệu ↓20 triệu. Trong khi:tiền thuê nhà vẫn vậy, khoản vay vẫn vậy, học phí vẫn vậy, chi phí gia đình vẫn vậy.<\/span><\/p><p><span style=\"color:#006600;\">Đây là <strong>Income Compression – thu nhập bị co lại<\/strong>. Người trẻ đặc biệt dễ gặp vấn đề nếu mức sống đã được xây dựng dựa trên mức thu nhập cao nhất từng đạt được.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: <strong>Thu nhập 40 triệu → nghĩa vụ cố định 32 triệu.<\/strong> Tỷ lệ nghĩa vụ\/thu nhập: <strong>80%.<\/strong> Nếu thu nhập giảm còn 30 triệu, cấu trúc tài chính lập tức mất cân bằng. Vì vậy Protection Discovery không chỉ hỏi: Bạn kiếm bao nhiêu? mà phải hỏi: <strong>Bao nhiêu phần trăm thu nhập của bạn đã bị “khóa” bởi các nghĩa vụ cố định?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 3. AI không nhất thiết lấy mất nghề nghiệp – nhưng có thể làm thay đổi giá trị của kỹ năng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là rủi ro mới rất đáng chú ý. Câu hỏi phổ biến hiện nay là: <strong>“AI có thay thế công việc của tôi không?” <\/strong>Nhưng câu hỏi này có thể quá đơn giản. Một nghề thường bao gồm nhiều <strong>task – nhiệm vụ<\/strong> khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một nhân viên marketing có thể: nghiên cứu, viết nội dung, thiết kế brief, phân tích dữ liệu, lập kế hoạch, làm báo cáo, gặp khách hàng, đàm phán, ra quyết định. AI có thể tự động hóa một số nhiệm vụ nhanh hơn những nhiệm vụ khác.<\/span><\/p><p><span style=\"color:#006600;\">Do đó rủi ro không nhất thiết là: <strong>AI → nghề biến mất. <\/strong>Mà có thể là: <strong>AI → một số task được tự động hóa → doanh nghiệp cần ít người hơn → yêu cầu năng suất cao hơn → cấu trúc công việc thay đổi → giá trị kỹ năng thay đổi. <\/strong>Đây là <strong>AI Career Exposure – mức độ nghề nghiệp phơi nhiễm trước AI<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/2 rui ro nguoi trẻ.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>✨ 4. Một câu hỏi khó hơn: AI làm công việc của bạn hay AI làm công việc của người sử dụng bạn?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một nhân viên dành: 40% thời gian làm báo cáo, 20% tìm thông tin, 20% viết tài liệu, 20% giao tiếp và ra quyết định. Nếu AI giảm 60–80% thời gian của ba nhóm đầu, doanh nghiệp có thể không cần loại bỏ hoàn toàn vị trí đó.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng có thể xảy ra: <strong>10 người → 6 người + AI. <\/strong>Như vậy nghề vẫn tồn tại nhưng <strong>nhu cầu lao động giảm<\/strong>. Đây là khác biệt rất quan trọng. Career Risk không chỉ xuất hiện khi một nghề biến mất. Nó xuất hiện khi: <strong>số người cần thiết để tạo cùng một lượng giá trị giảm xuống.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 5. 7 vùng Career Risk người trẻ nên nhận diện<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>1. Company Risk – Rủi ro doanh nghiệp: <\/strong>Doanh nghiệp suy giảm, tái cấu trúc, sáp nhập, đóng bộ phận hoặc thay đổi chiến lược. Bạn có thể làm rất tốt nhưng vẫn mất việc.<\/span><\/li><li><span style=\"color:#006600;\"><strong>2. Industry Risk – Rủi ro ngành: <\/strong>Một ngành có thể tăng trưởng chậm, cạnh tranh mạnh hơn hoặc dịch chuyển sang mô hình khác. Nếu toàn bộ kinh nghiệm của bạn tập trung vào một ngành đang suy giảm, khả năng chuyển đổi sẽ khó hơn.<\/span><\/li><li><span style=\"color:#006600;\"><strong>3. Technology Risk – Rủi ro công nghệ: <\/strong>Automation, AI và phần mềm có thể làm thay đổi cách công việc được thực hiện.<\/span><\/li><li><span style=\"color:#006600;\"><strong>4. Skill Obsolescence Risk – Rủi ro kỹ năng mất giá: <\/strong>Kỹ năng không nhất thiết biến mất nhưng giá thị trường có thể giảm.<strong> <\/strong>Một việc từng cần chuyên gia có thể trở thành chức năng mặc định của phần mềm.<\/span><\/li><li><span style=\"color:#006600;\"><strong>5. Income Concentration Risk – Rủi ro tập trung thu nhập: <\/strong>Nếu 100% thu nhập đến từ một công ty, một nghề và một kỹ năng, mức độ tập trung rất cao.<\/span><\/li><li><span style=\"color:#006600;\"><strong>6. Health & Work Capacity Risk – Rủi ro khả năng lao động: <\/strong>Tai nạn, bệnh tật, stress kéo dài hoặc vấn đề sức khỏe có thể khiến một người không thể duy trì cường độ làm việc hiện tại.<\/span><\/li><li><span style=\"color:#006600;\"><strong>7. Career Transition Risk – Rủi ro chuyển đổi nghề nghiệp: <\/strong>Biết rằng mình cần đổi nghề không đồng nghĩa có thể đổi ngay.Chuyển nghề cần: <strong>thời gian + kỹ năng mới + network + tiền dự phòng.<\/strong><\/span><\/li><\/ul><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/2 vùng Career Risk người trẻ.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>7 vùng Career Risk người trẻ nên nhận diện<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ 6. Hãy thử Career Stress Test<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì hỏi: <strong>“Công việc của tôi có an toàn không?” <\/strong>hãy thử một số kịch bản.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Stress Test 1 – Mất việc ngày mai: <\/strong>Nếu ngày mai nhận thông báo nghỉ việc:<strong> Bạn sống được bao nhiêu tháng mà không vay tiền?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Stress Test 2 – Thu nhập giảm 30% - <\/strong>Nếu thu nhập giảm 30% trong 12 tháng:<strong>Bạn phải cắt khoản nào đầu tiên? <\/strong>Nếu không thể trả lời, cấu trúc chi tiêu có thể đang quá cứng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Stress Test 3 – AI thực hiện 50% nhiệm vụ - <\/strong>Liệt kê 10 việc bạn làm thường xuyên. Nếu AI\/phần mềm thực hiện được 5 việc: <strong>5 việc còn lại có đủ giá trị để doanh nghiệp tiếp tục trả mức lương hiện tại cho bạn không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Stress Test 4 – Công ty hiện tại biến mất - <\/strong>Nếu không được sử dụng tên công ty hiện tại trong CV: <strong>Kỹ năng nào khiến một doanh nghiệp khác muốn tuyển bạn?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Stress Test 5 – Phải chuyển ngành - <\/strong>Bạn cần: 3 tháng? 6 tháng? 12 tháng? để đạt khả năng làm việc trong một ngành khác?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Stress Test 6 – Không thể làm việc 6 tháng - <\/strong>Thu nhập nào vẫn còn? Chi phí nào vẫn tiếp tục? Khoản vay nào vẫn phải trả? Ai đang phụ thuộc vào bạn? Đây chính là giao điểm giữa: <strong>Career Risk + Health Risk + Financial Risk.<\/strong><\/span><\/li><\/ul><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/2 Career Stress Test việc làm.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Career Stress Test<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>7. 15 câu hỏi tự kiểm tra Career & Income Risk<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy thử trả lời:<\/span><\/p><ol><li><span style=\"color:#006600;\">Bao nhiêu phần trăm thu nhập của tôi đến từ công việc chính?<\/span><\/li><li><span style=\"color:#006600;\">Nếu mất việc hôm nay, quỹ dự phòng đủ bao nhiêu tháng?<\/span><\/li><li><span style=\"color:#006600;\">Tôi đang có những nghĩa vụ tài chính cố định nào?<\/span><\/li><li><span style=\"color:#006600;\">Nếu thu nhập giảm 30%, dòng tiền có còn dương không?<\/span><\/li><li><span style=\"color:#006600;\">Công ty tôi đang làm có thuộc ngành tăng trưởng hay suy giảm?<\/span><\/li><li><span style=\"color:#006600;\">Những nhiệm vụ nào trong công việc của tôi AI đã có thể hỗ trợ?<\/span><\/li><li><span style=\"color:#006600;\">Bao nhiêu phần trăm công việc hiện tại có khả năng được tự động hóa?<\/span><\/li><li><span style=\"color:#006600;\">Kỹ năng nào của tôi có giá trị ngoài công ty hiện tại?<\/span><\/li><li><span style=\"color:#006600;\">Nếu phải xin việc ngày mai, tôi có bằng chứng nào chứng minh năng lực?<\/span><\/li><li><span style=\"color:#006600;\">Lần gần nhất tôi học một kỹ năng nghề nghiệp mới là khi nào?<\/span><\/li><li><span style=\"color:#006600;\">Tôi có mạng lưới nghề nghiệp ngoài công ty hiện tại không?<\/span><\/li><li><span style=\"color:#006600;\">Tôi có thể tạo nguồn thu thứ hai từ kỹ năng hiện tại không?<\/span><\/li><li><span style=\"color:#006600;\">Nếu phải chuyển ngành, tôi cần bao nhiêu thời gian?<\/span><\/li><li><span style=\"color:#006600;\">Nếu không thể làm việc sáu tháng, gia đình có gặp khó khăn tài chính không?<\/span><\/li><li><span style=\"color:#006600;\">Tôi có kế hoạch nghề nghiệp cho 3–5 năm tới hay chỉ có công việc hiện tại?<\/span><\/li><\/ol><p><span style=\"color:#006600;\">Những câu hỏi này không nhằm dự đoán liệu bạn có mất việc. Chúng giúp xác định: <strong>Career Protection Gap – Khoảng trống bảo vệ nghề nghiệp.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/2 Career Income Risk.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>8. Career Protection Gap là gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người có thể có việc làm tốt nhưng Career Protection Gap vẫn rất lớn.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Thu nhập:<\/strong> 50 triệu\/tháng<\/span><br><span style=\"color:#006600;\"><strong>Nguồn thu:<\/strong> 100% từ lương<\/span><br><span style=\"color:#006600;\"><strong>Quỹ dự phòng:<\/strong> 2 tháng<\/span><br><span style=\"color:#006600;\"><strong>Mortgage:<\/strong> 20 triệu\/tháng<\/span><br><span style=\"color:#006600;\"><strong>Kỹ năng:<\/strong> rất chuyên biệt<\/span><br><span style=\"color:#006600;\"><strong>Network:<\/strong> chủ yếu trong công ty<\/span><br><span style=\"color:#006600;\"><strong>Khả năng chuyển nghề:<\/strong> thấp. Bề ngoài đây là một người có tài chính tốt. Nhưng cấu trúc bên dưới lại khá mong manh: <strong>Một công việc → một nguồn thu → nhiều nghĩa vụ.<\/strong> Ngược lại: Thu nhập 35 triệu; quỹ dự phòng 12 tháng; kỹ năng có thể chuyển đổi; nguồn thu phụ; network rộng; nghĩa vụ tài chính thấp có thể tạo ra <strong>Career Resilience cao hơn<\/strong>. Vì vậy:<strong>Thu nhập cao không đồng nghĩa với an toàn nghề nghiệp cao.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/2 Career Protection Gap.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>9. Bảo vệ nghề nghiệp không có nghĩa là mua bảo hiểm thất nghiệp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm iProtect cần nói rất rõ. Career Protection là một <strong>Protection Stack<\/strong> gồm nhiều lớp.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Layer 1 – Emergency Fund: <\/strong>Tạo thời gian để không phải chấp nhận ngay một công việc không phù hợp.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 2 – Flexible Expenses: <\/strong>Giữ một phần chi phí có khả năng điều chỉnh khi thu nhập giảm.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 3 – Debt Control: <\/strong>Không để nghĩa vụ nợ vượt quá khả năng chịu đựng khi thu nhập biến động.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 4 – Skills: <\/strong>Liên tục cập nhật năng lực có giá trị trên thị trường.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 5 – AI Capability: <\/strong>Không chỉ hỏi AI có thay mình hay không.<strong> <\/strong>Hãy hỏi: <strong>Tôi có thể sử dụng AI để tăng giá trị công việc của mình như thế nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 6 – Network:<\/strong>Career resilience không chỉ nằm trong CV. Nó còn nằm trong: <strong>ai biết bạn có thể làm gì.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 7 – Multiple Income Capability: <\/strong>Không nhất thiết phải có “7 nguồn thu nhập”. Nhưng khả năng tạo thêm một nguồn thu khi cần là một lớp bảo vệ rất mạnh.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 8 – Health Protection: <\/strong>Khả năng tạo thu nhập phụ thuộc vào khả năng làm việc.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Layer 9 – Insurance: <\/strong>Một số rủi ro liên quan sức khỏe, tai nạn, tử vong hoặc mất khả năng lao động có thể phù hợp với giải pháp bảo hiểm.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nhưng một lần nữa: <strong>Insurance là một lớp của Career Protection, không phải toàn bộ Career Protection.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Một tài sản mới cần được quản lý: Skill Portfolio<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Người trẻ thường có Investment Portfolio: tiền gửi, cổ phiếu, bất động sản, quỹ, vàng...<\/span><\/p><p><span style=\"color:#006600;\">Nhưng ít người nghĩ tới: <strong>Skill Portfolio – Danh mục kỹ năng. <\/strong>Có thể chia thành: <strong>Core Skills <\/strong><\/span><\/p><p><span style=\"color:#006600;\">Kỹ năng tạo thu nhập hiện tại.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Transferable Skills: <\/strong>Kỹ năng có thể chuyển sang ngành khác.<\/span><\/li><li><span style=\"color:#006600;\"><strong>AI-Complementary Skills: <\/strong>Kỹ năng được AI khuếch đại thay vì dễ bị thay thế.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Human Skills: <\/strong>Giao tiếp, phán đoán, thương lượng, lãnh đạo, xây dựng quan hệ.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Emerging Skills: <\/strong>Năng lực đang tăng giá trị.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nếu toàn bộ Skill Portfolio chỉ có: <strong>một kỹ năng + một ngành + một công ty<\/strong> thì Career Concentration Risk rất cao.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Từ CV sang Career Evidence<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong thị trường lao động tương lai, việc nói: “Tôi có 10 năm kinh nghiệm.” có thể ngày càng chưa đủ. Câu hỏi sẽ chuyển thành: <strong>Bạn đã tạo ra kết quả gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Do đó người trẻ nên tích lũy: <strong>Project <\/strong>→ <strong>Outcome <\/strong>→ <strong>Evidence <\/strong>→ <strong>Capability <\/strong>→ <strong>Reputation.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ thay vì: 5 năm làm digital marketing. Có thể chứng minh: quản lý ngân sách X → tạo Y leads → CAC giảm Z%. Đó là <strong>Career Evidence<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Khi doanh nghiệp thay đổi hoặc nghề nghiệp biến động, Evidence giúp năng lực có thể được <strong>mang sang một môi trường khác<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>12. AI có thể làm giảm giá trị của một số kỹ năng nhưng tăng giá trị của những kỹ năng khác<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do tôi không nghĩ thông điệp đúng nên là: <strong>“Hãy bảo vệ nghề nghiệp khỏi AI.” <\/strong>Thông điệp tốt hơn là: <strong>“Hãy bảo vệ khả năng tạo giá trị trong một nền kinh tế có AI.”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người sử dụng AI tốt có thể: nghiên cứu nhanh hơn, phân tích nhiều dữ liệu hơn, viết nhanh hơn, tự động hóa công việc lặp lại, quản lý nhiều khách hàng hơn, tạo sản phẩm với đội ngũ nhỏ hơn. Vì vậy AI vừa là: <strong>Risk <\/strong>vừa là:<strong>Protection Tool.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>13. Một khái niệm rất đáng phát triển: Income Runway<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong startup, runway là khoảng thời gian doanh nghiệp có thể tồn tại trước khi hết tiền.<\/span><\/p><p><span style=\"color:#006600;\">Người trẻ cũng cần một khái niệm tương tự: <strong>Personal Income Runway <\/strong>Công thức đơn giản: <strong>Tài sản thanh khoản có thể sử dụng ÷ Chi phí thiết yếu hàng tháng = số tháng Runway.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: 180 triệu tiền có thể sử dụng ÷ 30 triệu chi phí thiết yếu = <strong>6 tháng Income Runway. <\/strong>Con số này có ý nghĩa hơn rất nhiều so với chỉ hỏi: Bạn có bao nhiêu tiền tiết kiệm? Vì nó trả lời:<strong>Bạn có bao nhiêu thời gian để phục hồi nếu nguồn thu biến mất?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>14. Từ Career Risk Discovery đến Demand Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là nơi chuyên đề kết nối với kiến trúc mới của iProtect. Một người tìm: “AI có thay thế nghề kế toán không?” đang có <strong>Information Need<\/strong>. Nhưng nếu qua Career Stress Test chúng ta biết: 35 tuổi ↓kế toán ↓90% thu nhập từ lương ↓mortgage 15 triệu\/tháng ↓2 con ↓quỹ dự phòng 3 tháng ↓60% nhiệm vụ hiện tại mang tính lặp lại ↓chưa học công cụ AI ↓muốn chuẩn bị chuyển đổi trong 12 tháng thì chúng ta đã có:<strong>Qualified Career Demand. <\/strong>Nhu cầu thực sự không còn là: AI có thay kế toán không? Mà là: <strong>Làm thế nào để bảo vệ khả năng tạo thu nhập của người này trong 3–5 năm tới?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Từ đó Solution Discovery có thể tìm: đào tạo, career coaching, AI skills, quản trị tài chính, tái cấu trúc nợ, nguồn thu phụ, health protection, insurance protection hoặc cơ hội việc làm mới. Đó chính là: <strong>Career Risk Discovery <\/strong>↓<strong>Career Profile <\/strong>↓<strong>Career Protection Gap <\/strong>↓<strong>Demand Discovery <\/strong>↓<strong>Solution Discovery.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/2 Demand Discovery.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>Bảo vệ nghề nghiệp trước hết là bảo vệ khả năng tạo thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không ai có thể đảm bảo một công việc tồn tại mãi. Không doanh nghiệp nào có thể đảm bảo một vị trí không bao giờ thay đổi. Và trong thời đại AI, cũng rất khó dự đoán chính xác nghề nào sẽ biến đổi nhanh nhất.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng mỗi người có thể chuẩn bị để <strong>một thay đổi nghề nghiệp không trở thành một cuộc khủng hoảng tài chính<\/strong>. Hãy biết:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Nếu mất việc, mình sống được bao lâu.<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Nếu thu nhập giảm, khoản nào phải điều chỉnh. <\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu AI thay đổi công việc, kỹ năng nào của mình vẫn có giá trị.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu công ty biến mất, mình có thể làm gì ở nơi khác.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu phải chuyển nghề, mình cần bao nhiêu thời gian và tiền bạc.<\/strong><\/span><\/li><\/ul><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/2 bảo vệ khả năng tạo thu nhập.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\">Bởi tài sản lớn nhất của nhiều người trẻ không nằm trong tài khoản ngân hàng. Nó nằm ở: <strong>khả năng tiếp tục tạo ra giá trị và thu nhập trong tương lai. <\/strong>Vì vậy, Protection không chỉ bảo vệ những gì bạn <strong>đã có<\/strong>. Protection còn cần bảo vệ: <strong>khả năng tạo ra những gì bạn chưa có.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/9. Nguoi Tre\/5 iProtect – Khám phá rủi ro.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>iProtect – Khám phá rủi ro trước. Tìm giải pháp sau.<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#EE0000;\"><strong>Các Bài Liên Quan:<\/strong><\/span><\/p><ul><li><a href=\"https:\/\/iprotect.vn\/lua-dao-tai-chinh-so-khi-mot-cu-click-co-the-lam-mat-nhieu-nam-tich-luy\"><span style=\"color:#EE0000;\">Lừa đảo & tài chính số - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/truoc-khi-hoi-dau-tu-loi-bao-nhieu-hay-hoi-neu-sai-ban-co-the-mat-nhung-gi\"><span style=\"color:#EE0000;\">Tiền & đầu tư - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/no-tin-dung-the-tin-dung-vay-tieu-dung-vay-mua-xe-va-mua-nha-ban-dang-cam-ket-bao-nhieu-thu-nhap-tuong-lai\"><span style=\"color:#EE0000;\">Nợ & tín dụng - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/khoi-nghiep-mat-von-dong-tien-trach-nhiem-va-nhung-rui-ro-founder-can-nhin-thay\"><span style=\"color:#EE0000;\">Khởi nghiệp - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/gia-dinh-moi-ket-hon-sinh-con-mua-nha-va-nhung-rui-ro-tai-chinh-can-chuan-bi\"><span style=\"color:#EE0000;\">Gia đình mới - Đọc thêm!<\/span><\/a><\/li><li><a href=\"https:\/\/iprotect.vn\/viec-lam-nghe-nghiep-mat-viec-giam-thu-nhap-va-ai-dang-thay-doi-tuong-lai-nghe-nghiep\"><span style=\"color:#EE0000;\">Mất việc, giảm thu nhập, AI thay đổi nghề nghiệp - Đọc thêm!<\/span><\/a><\/li><\/ul>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/9.%20Nguoi%20Tre\/2%20kh%E1%BA%A3%20n%C4%83ng%20t%E1%BA%A1o%20vi%E1%BA%B9c%20l%C3%A0m.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/9.%20Nguoi%20Tre\/2%20kh%E1%BA%A3%20n%C4%83ng%20t%E1%BA%A1o%20vi%E1%BA%B9c%20l%C3%A0m.png","tags":"việc làm,nghề nghiệp,rủi ro nghề nghiệp,mất việc,giảm thu nhập,AI và việc làm,AI thay đổi nghề nghiệp,Career Risk,Income Risk,Career Resilience,Income Runway,Skill Portfolio,Career Protection Gap,Risk Discovery,Protection Discovery,iProtect","count_view":0,"seo_name":"viec-lam-nghe-nghiep-mat-viec-giam-thu-nhap-va-ai-dang-thay-doi-tuong-lai-nghe-nghiep","date_update":0,"date_created_format":"1788840381","meta_title":"Nếu ngày mai mất việc, bạn sống được bao lâu?","meta_desc":"Mất việc, giảm thu nhập, doanh nghiệp tái cấu trúc và AI đang làm thay đổi nhiều nghề nghiệp. Chuyên mục Việc làm & Nghề nghiệp của iProtect giúp người trẻ nhận diện Career Risk, kiểm tra Income Runway, đánh giá kỹ năng, khả năng chuyển nghề và khoảng trố","meta_keyword":"việc làm và nghề nghiệp,mất việc,giảm thu nhập,rủi ro mất việc,rủi ro nghề nghiệp,AI thay đổi việc làm,AI thay thế nghề nghiệp,nghề nghiệp trong thời đại AI,bảo vệ thu nhập,khả năng tạo thu nhập,Career Risk,Income Risk,Career Resilience,Income Runway,Skil","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/viec-lam-nghe-nghiep-mat-viec-giam-thu-nhap-va-ai-dang-thay-doi-tuong-lai-nghe-nghiep"},{"id":80922,"name":"Khoảng trống Bảo vệ Doanh Nghiệp","desc":"<p>Protection Gap – Khoảng trống Bảo vệ là phần rủi ro hoặc tổn thất vẫn còn lại sau khi tính đến các lớp bảo vệ hiện có như bảo hiểm, quỹ dự phòng, nguồn thu thay thế, hệ thống backup, nhà cung cấp dự phòng hay kế hoạch phục hồi. Chuyên đề giúp cá nhân, gia đình và doanh nghiệp hiểu vì sao “đã có bảo hiểm” chưa chắc đồng nghĩa với “đã được bảo vệ đầy đủ”, đồng thời chỉ ra cách xác định Exposure – mức độ phơi nhiễm, Protection Gap – khoảng trống bảo vệ, Protection Priority – thứ tự ưu tiên và Solution Discovery – khám phá giải pháp phù hợp.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Protection Gap là gì? Vì sao có bảo hiểm vẫn có thể chưa được bảo vệ đầy đủ?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nhiều người cho rằng chỉ cần đã mua bảo hiểm thì một rủi ro quan trọng đã được “bảo vệ”. Với doanh nghiệp cũng vậy: nhà xưởng đã có bảo hiểm cháy nổ, xe đã mua bảo hiểm, nhân viên đã có một số chương trình bảo vệ, vậy có thể xem là tương đối an toàn. Nhưng khi một sự cố thực sự xảy ra, câu chuyện thường phức tạp hơn rất nhiều. Một vụ cháy không chỉ làm hỏng tài sản mà có thể khiến hoạt động dừng lại, doanh thu biến mất, tiền lương và khoản vay vẫn phải trả, khách hàng chuyển sang nhà cung cấp khác, dữ liệu bị mất, hợp đồng bị chậm và doanh nghiệp mất nhiều tháng mới phục hồi. Một người trụ cột gặp biến cố cũng không chỉ phát sinh viện phí mà có thể làm giảm thu nhập của cả gia đình, trong khi khoản vay, học phí, sinh hoạt phí và các kế hoạch dài hạn vẫn tiếp tục.<\/span><\/p><p><span style=\"color:#006600;\">Khoảng cách giữa <strong>những gì có thể mất<\/strong> và <strong>những gì thực sự đã được bảo vệ<\/strong> chính là điểm khởi đầu để hiểu về <strong>Protection Gap – Khoảng trống Bảo vệ<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/9 Khoang trong bao ve DN.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Protection Gap là gì?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Protection Gap – Khoảng trống Bảo vệ là gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Protection Gap có thể hiểu đơn giản là <strong>phần rủi ro, tổn thất hoặc nhu cầu tài chính mà cá nhân, gia đình hoặc doanh nghiệp vẫn phải tự đối mặt sau khi tính đến những lớp bảo vệ hiện có<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung bằng một công thức khái niệm: <strong>Protection Gap = Total Exposure – Effective Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong đó, <strong>Total Exposure – Tổng mức phơi nhiễm rủi ro<\/strong> là toàn bộ tác động có thể phát sinh khi một sự kiện xảy ra; còn <strong>Effective Protection – Bảo vệ thực sự có hiệu lực<\/strong> là những nguồn lực thực tế có thể giúp hấp thụ, bù đắp, giảm thiểu hoặc phục hồi sau tổn thất.<\/span><\/p><p><span style=\"color:#006600;\">Điểm cần đặc biệt chú ý là: <strong>Effective Protection không đồng nghĩa với Insurance – Bảo hiểm.<\/strong> Bảo hiểm có thể là một lớp rất quan trọng, nhưng Protection Architecture – Kiến trúc Bảo vệ còn có thể bao gồm quỹ dự phòng, tài sản thanh khoản, nguồn thu nhập thay thế, backup dữ liệu, nhà cung cấp dự phòng, biện pháp phòng cháy, hợp đồng, kế hoạch phục hồi, người thay thế nhân sự chủ chốt và nhiều cơ chế khác.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy: <strong>Có bảo hiểm ≠ Không còn Protection Gap.<\/strong> Và: <strong>Insurance Gap – Khoảng trống bảo hiểm ≠ Protection Gap – Khoảng trống bảo vệ.<\/strong> Đây là hai khái niệm cần được phân biệt rõ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>1. Vì sao “đã mua bảo hiểm” chưa chắc đồng nghĩa với “đã được bảo vệ đầy đủ”?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bởi một hợp đồng bảo hiểm luôn bảo vệ <strong>một đối tượng, trước một hoặc một số nhóm rủi ro, trong một phạm vi, giới hạn và điều kiện nhất định<\/strong>. Trong khi tác động thực tế của một biến cố có thể lan rộng hơn rất nhiều.<\/span><\/p><p><span style=\"color:#006600;\">Hãy lấy một nhà xưởng làm ví dụ. Doanh nghiệp mua bảo hiểm cho nhà xưởng và máy móc. Nếu xảy ra cháy nghiêm trọng, thiệt hại không nhất thiết dừng ở: <strong>Nhà xưởng bị hỏng + máy móc bị hỏng.<\/strong> Chuỗi tác động có thể là: <strong>Fire – Cháy<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ Property Damage – Thiệt hại tài sản<\/span><\/p><p><span style=\"color:#006600;\">→ Production Stop – Dừng sản xuất<\/span><\/p><p><span style=\"color:#006600;\">→ Order Delay – Chậm đơn hàng<\/span><\/p><p><span style=\"color:#006600;\">→ Revenue Loss – Mất doanh thu<\/span><\/p><p><span style=\"color:#006600;\">→ Customer Loss – Mất khách hàng<\/span><\/p><p><span style=\"color:#006600;\">→ Cash Flow Stress – Căng thẳng dòng tiền<\/span><\/p><p><span style=\"color:#006600;\">→ Debt & Payroll Pressure – Áp lực trả nợ và trả lương<\/span><\/p><p><span style=\"color:#006600;\">→ Recovery Cost – Chi phí phục hồi<\/span><\/p><p><span style=\"color:#006600;\">→ Long-term Business Impact – Ảnh hưởng kinh doanh dài hạn.<\/span><\/p><p><span style=\"color:#006600;\">Nếu lớp bảo hiểm hiện tại chỉ xử lý một phần Property Damage – thiệt hại tài sản, trong khi các Exposure khác chưa được xử lý, doanh nghiệp vẫn còn Protection Gap. Đó là lý do câu hỏi đúng không nên chỉ là: <strong>“Tôi có bảo hiểm chưa?” <\/strong>Mà phải là: <strong>“Nếu rủi ro này xảy ra, tôi thực sự có thể mất những gì và hiện những tổn thất đó được bảo vệ đến đâu?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Protection Gap bắt đầu từ Exposure – Mức độ phơi nhiễm trước rủi ro<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Muốn tìm Protection Gap, trước hết phải nhìn thấy Exposure. Exposure không đơn thuần là xác suất một sự kiện xảy ra. Nó phản ánh <strong>những giá trị nào có thể bị ảnh hưởng và mức độ ảnh hưởng có thể lớn đến đâu<\/strong>. Với một gia đình, Exposure có thể gồm:<\/span><\/p><ul><li><span style=\"color:#006600;\">Health Exposure – Rủi ro sức khỏe.<\/span><\/li><li><span style=\"color:#006600;\">Income Exposure – Rủi ro mất hoặc giảm thu nhập.<\/span><\/li><li><span style=\"color:#006600;\">Debt Exposure – Rủi ro liên quan khoản vay.<\/span><\/li><li><span style=\"color:#006600;\">Family Dependency – Sự phụ thuộc của gia đình vào người trụ cột.<\/span><\/li><li><span style=\"color:#006600;\">Home & Asset Exposure – Rủi ro nhà và tài sản.<\/span><\/li><li><span style=\"color:#006600;\">Liability Exposure – Rủi ro trách nhiệm với người khác.<\/span><\/li><li><span style=\"color:#006600;\">Education & Future Commitment – Các nghĩa vụ cho giáo dục và tương lai.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Với doanh nghiệp, Exposure rộng hơn:<\/span><\/p><ul><li><span style=\"color:#006600;\">Asset Exposure – Tài sản.<\/span><\/li><li><span style=\"color:#006600;\">People Exposure – Con người và nhân sự chủ chốt.<\/span><\/li><li><span style=\"color:#006600;\">Revenue Exposure – Doanh thu.<\/span><\/li><li><span style=\"color:#006600;\">Cash Flow Exposure – Dòng tiền.<\/span><\/li><li><span style=\"color:#006600;\">Debt Exposure – Khoản vay và nghĩa vụ tài chính.<\/span><\/li><li><span style=\"color:#006600;\">Customer Exposure – Khách hàng.<\/span><\/li><li><span style=\"color:#006600;\">Supply Chain Exposure – Chuỗi cung ứng.<\/span><\/li><li><span style=\"color:#006600;\">Operational Exposure – Hoạt động.<\/span><\/li><li><span style=\"color:#006600;\">Cyber & Data Exposure – Công nghệ và dữ liệu.<\/span><\/li><li><span style=\"color:#006600;\">Liability Exposure – Trách nhiệm.<\/span><\/li><li><span style=\"color:#006600;\">Contract Exposure – Hợp đồng.<\/span><\/li><li><span style=\"color:#006600;\">Business Interruption Exposure – Gián đoạn kinh doanh.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nếu chỉ nhìn một vài tài sản dễ thấy, Protection Gap sẽ bị đánh giá thiếu ngay từ đầu.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/9 Protection Gap bắt đầu từ Exposure.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Mức độ phơi nhiễm trước rủi ro<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>3. Khoảng trống thứ nhất: bảo hiểm đúng rủi ro nhưng số tiền bảo vệ có thể chưa đủ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là dạng Gap dễ nhận biết nhất. Giả sử một tài sản có giá trị phục hồi hoặc thay thế thực tế cao hơn đáng kể so với mức được sử dụng khi thiết kế lớp bảo hiểm. Khi xảy ra tổn thất lớn, phần bảo vệ có thể không đủ để đưa tài sản trở lại trạng thái cần thiết.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Potential Loss: 5 tỷ đồng<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Effective Protection: 3 tỷ đồng<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Protection Gap: 2 tỷ đồng.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nhưng trên thực tế việc xác định số tiền được chi trả phụ thuộc điều khoản hợp đồng, giới hạn, mức khấu trừ, điều kiện và nhiều yếu tố khác. Vì vậy phép tính trên chỉ dùng để minh họa tư duy Protection Gap. Điều quan trọng là phải so sánh: <strong>Potential Financial Impact – Tác động tài chính tiềm năng<\/strong> với: <strong>Real Protection Capacity – Năng lực bảo vệ thực tế.<\/strong> Không chỉ kiểm tra xem có hay không có hợp đồng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Khoảng trống thứ hai: tài sản được bảo vệ nhưng dòng tiền chưa được bảo vệ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một Protection Gap rất quan trọng đối với doanh nghiệp. Giả sử máy móc được khắc phục hoặc thay thế, nhưng doanh nghiệp cần sáu tháng mới có thể vận hành trở lại bình thường. Trong sáu tháng đó: tiền thuê vẫn phát sinh; lương nhân viên vẫn cần chi trả; lãi vay vẫn đến hạn; chi phí quản lý vẫn tồn tại; doanh thu có thể giảm mạnh; khách hàng có thể chuyển sang đối thủ.<\/span><\/p><p><span style=\"color:#006600;\">Doanh nghiệp lúc này có thể gặp nghịch lý: <strong>Asset Protected – Tài sản có lớp bảo vệ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">nhưng: <strong>Cash Flow Unprotected – Dòng tiền chưa được bảo vệ đầy đủ.<\/strong> Protection Gap không nằm ở chiếc máy nữa mà nằm ở <strong>khả năng doanh nghiệp sống được bao lâu khi doanh thu bị gián đoạn<\/strong>. Đây là lý do Stress Test – Kiểm tra sức chịu đựng nên hỏi: <strong>Nếu doanh thu dừng 30 ngày thì sao?<\/strong> <strong>90 ngày thì sao?<\/strong> <strong>180 ngày thì sao?<\/strong> <strong>365 ngày thì sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Khoảng trống thứ ba: chiếc xe được bảo vệ nhưng khoản vay vẫn tồn tại<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một ví dụ rất gần với người tiêu dùng là xe mua bằng vốn vay ngân hàng.<\/span><\/p><p><span style=\"color:#006600;\">Có hai dòng giá trị khác nhau: <strong>Asset – Chiếc xe <\/strong>và: <strong>Debt – Khoản vay.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu xe gặp tổn thất nghiêm trọng, nghĩa vụ trả nợ không vì chiếc xe hỏng mà mặc nhiên biến mất. Tùy hợp đồng tín dụng và các cơ chế bảo vệ liên quan, người vay vẫn có thể phải tiếp tục thực hiện nghĩa vụ tài chính.<\/span><\/p><p><span style=\"color:#006600;\">Nếu giá trị xe giảm nhanh hơn dư nợ, có thể xuất hiện: <strong>Vehicle Value < Outstanding Loan.<\/strong> Tức là: <strong>Giá trị tài sản < Dư nợ còn lại.<\/strong> Đây là một dạng <strong>Loan Protection Gap – Khoảng trống Bảo vệ Khoản vay<\/strong>. Vì vậy bảo vệ chiếc xe và bảo vệ khả năng trả nợ là hai bài toán có liên quan nhưng không hoàn toàn giống nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Khoảng trống thứ tư: Có bảo vệ sức khỏe nhưng chưa bảo vệ thu nhập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Với cá nhân và gia đình, một biến cố sức khỏe có ít nhất hai tác động tài chính lớn: <strong>Medical Cost – Chi phí y tế<\/strong> và: <strong>Income Loss – Mất hoặc giảm thu nhập.<\/strong> Một người có thể có lớp bảo vệ tương đối tốt cho chi phí điều trị nhưng nếu phải nghỉ làm 6–12 tháng, gia đình vẫn phải chi: Sinh hoạt phí; Tiền thuê hoặc trả góp nhà; Khoản vay xe;<\/span><\/p><p><span style=\"color:#006600;\">học phí con; Chi phí chăm sóc; Các nghĩa vụ tài chính khác.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy: <strong>Health Protection ≠ Income Protection. <\/strong>Bảo vệ sức khỏe không tự động đồng nghĩa với bảo vệ thu nhập. Đặc biệt với người trụ cột, cần nhìn thêm: <strong>Family Dependency – Mức độ gia đình phụ thuộc vào thu nhập của người đó. <\/strong>Protection Gap có thể không nằm ở viện phí mà nằm ở <strong>24 tháng thu nhập gia đình có nguy cơ biến mất<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Khoảng trống thứ năm: tài sản của mình được bảo vệ nhưng trách nhiệm với người khác chưa chắc đã được bảo vệ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy hình dung một căn hộ bị rò nước và làm hỏng trần, nội thất hoặc thiết bị của căn hộ bên dưới. Có ít nhất hai nhóm tổn thất: <strong>Own Damage – Thiệt hại của chính gia đình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">và: <strong>Third-party Liability – Trách nhiệm đối với bên thứ ba.<\/strong> Tương tự, một doanh nghiệp có thể bảo vệ nhà xưởng, hàng hóa và máy móc của mình nhưng vẫn có Exposure liên quan đến: Khách hàng; Đối tác; Người đến cơ sở; Sản phẩm; Hoạt động nghề nghiệp; Môi trường; Các bên thứ ba khác. Vì vậy: <strong>Asset Protection ≠ Liability Protection. <\/strong>Đây là một Protection Gap rất dễ bị bỏ sót nếu người dùng chỉ suy nghĩ theo câu hỏi “tài sản của tôi có được bảo hiểm không?”.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/9 Các khoảng trong BV của DN.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Khoảng trống của doanh nghiệp - Iprotect<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>8. Khoảng trống thứ sáu: doanh nghiệp có tài sản và bảo hiểm nhưng phụ thuộc quá lớn vào một người<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một doanh nghiệp có thể sở hữu nhà xưởng tốt, thiết bị hiện đại và nhiều lớp bảo hiểm nhưng 70% khách hàng lớn lại do founder – người sáng lập trực tiếp quản lý.<\/span><\/p><p><span style=\"color:#006600;\">Hãy Stress Test: <strong>Nếu founder không thể làm việc trong 12 tháng thì sao?<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\">Ai giữ quan hệ với khách hàng?<\/span><\/li><li><span style=\"color:#006600;\">Ai ký các quyết định quan trọng?<\/span><\/li><li><span style=\"color:#006600;\">Ai hiểu hệ thống vận hành?<\/span><\/li><li><span style=\"color:#006600;\">Ai làm việc với ngân hàng?<\/span><\/li><li><span style=\"color:#006600;\">Ai có quyền truy cập những tài khoản quan trọng?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nếu không có người thay thế, đây là: <strong>Key Person Protection Gap – Khoảng trống Bảo vệ Nhân sự Chủ chốt.<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\">Không có tài sản nào bị cháy.<\/span><\/li><li><span style=\"color:#006600;\">Không có máy nào hỏng.<\/span><\/li><li><span style=\"color:#006600;\">Nhưng doanh nghiệp vẫn có thể bị tổn thương nghiêm trọng.<\/span><\/li><\/ul><p><span style=\"color:#006600;\"><strong>9. Khoảng trống thứ bảy: tài sản vật lý an toàn nhưng dữ liệu có thể không phục hồi được<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ngày nay một doanh nghiệp có thể có nhiều tài sản vô hình quan trọng hơn một số tài sản vật lý: Dữ liệu khách hàng; Dữ liệu kế toán; Email; Tài khoản quản trị; Website; Domain; Phần mềm; Dữ liệu sản xuất; Tài liệu kỹ thuật; Lịch sử giao dịch. Một server có thể chỉ đáng giá vài chục triệu đồng nhưng dữ liệu chứa trong đó có thể liên quan đến hàng tỷ đồng hoạt động kinh doanh.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Hardware Protection ≠ Data Protection. <\/strong>Và: <strong>Data Backup ≠ Recovery Readiness. <\/strong>Có backup chưa đủ; còn phải hỏi: <strong>Có phục hồi được không? Mất bao lâu? Ai có quyền phục hồi? Nếu hệ thống chính dừng 7 ngày thì doanh nghiệp vận hành bằng cách nào?<\/strong> Protection Gap lúc này nằm ở <strong>Digital Resilience – Khả năng chống chịu và phục hồi số<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Khoảng trống thứ tám: có tiền bồi thường nhưng doanh nghiệp phục hồi quá chậm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm rất quan trọng. Giả sử hai doanh nghiệp cùng chịu tổn thất 2 tỷ đồng.<\/span><\/p><p><span style=\"color:#006600;\">Doanh nghiệp A có thể quay lại hoạt động sau 7 ngày. Doanh nghiệp B mất 180 ngày. Tác động kinh tế cuối cùng có thể hoàn toàn khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Financial Compensation ≠ Business Recovery. <\/strong>Bồi hoàn tài chính không đồng nghĩa doanh nghiệp đã phục hồi. Protection Profile cần nhìn thêm:<\/span><\/p><ul><li><span style=\"color:#006600;\">Recovery Time – Thời gian phục hồi.<\/span><\/li><li><span style=\"color:#006600;\">Recovery Cost – Chi phí phục hồi.<\/span><\/li><li><span style=\"color:#006600;\">Alternative Site – Địa điểm thay thế.<\/span><\/li><li><span style=\"color:#006600;\">Alternative Supplier – Nhà cung cấp thay thế.<\/span><\/li><li><span style=\"color:#006600;\">Data Recovery – Khả năng phục hồi dữ liệu.<\/span><\/li><li><span style=\"color:#006600;\">Key Person Replacement – Khả năng thay thế người chủ chốt.<\/span><\/li><li><span style=\"color:#006600;\">Customer Retention – Khả năng giữ khách hàng.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đích cuối cùng không phải chỉ là được bồi thường, mà là: <strong>Business Resilience – Khả năng chống chịu và phục hồi của doanh nghiệp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Protection Gap không phải lúc nào cũng cần được lấp bằng bảo hiểm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm rất quan trọng trong cách tiếp cận của Protection Discovery – Khám phá Nhu cầu Bảo vệ. Khi phát hiện một Protection Gap, không nên mặc định: <strong>Gap → Insurance. <\/strong>Đúng hơn phải là: <strong>Gap → Protection Options – Các phương án bảo vệ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có bốn nhóm chiến lược cơ bản:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Avoid – Tránh rủi ro. <\/strong>Nếu một hoạt động có rủi ro quá cao và không tạo đủ giá trị, có thể không thực hiện.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Reduce – Giảm thiểu rủi ro. <\/strong>Ví dụ phòng cháy, bảo trì máy móc, cybersecurity – an ninh mạng, kiểm soát nội bộ.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Transfer – Chuyển giao rủi ro. <\/strong>Bảo hiểm là một công cụ quan trọng trong nhóm này; hợp đồng cũng có thể phân bổ một số trách nhiệm giữa các bên.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Retain – Chủ động tự chịu rủi ro. <\/strong>Những tổn thất nhỏ hoặc có thể dự đoán có thể được xử lý bằng quỹ dự phòng hoặc nguồn lực nội bộ nếu phù hợp.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Một Protection Architecture tốt có thể kết hợp cả bốn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/9 Bao Hiem chư đủ.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Protection Gap không phải lúc nào cũng cần được lấp bằng bảo hiểm<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>12. Protection Gap tài chính và Protection Gap cấu trúc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể chia Protection Gap thành ít nhất hai nhóm lớn. <strong>Financial Protection Gap – Khoảng trống Bảo vệ Tài chính. <\/strong>Đây là phần tổn thất có thể biểu diễn tương đối bằng tiền.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: <strong>Potential Financial Impact: 10 tỷ; Effective Financial Protection: 6 tỷ<\/strong> → <strong>Financial Protection Gap: 4 tỷ.<\/strong> <strong>Structural Protection Gap – Khoảng trống Bảo vệ Cấu trúc. <\/strong>Những Gap này khó thể hiện chỉ bằng tiền: Không có người thay thế founder; Không có backup dữ liệu; Không có nhà cung cấp thứ hai; Không có địa điểm hoạt động dự phòng; Không có quy trình xử lý sự cố; Không biết các hợp đồng bảo hiểm nằm ở đâu; Không có người phụ trách phục hồi; Không có Business Continuity Plan – Kế hoạch Duy trì Hoạt động. Một doanh nghiệp có Financial Protection mạnh nhưng Structural Protection yếu vẫn có thể phục hồi rất chậm.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/9 Protection Gap tài chính và Protection Gap cấu trúc.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Protection Gap tài chính và Protection Gap cấu trúc<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>13. Làm thế nào để xác định Protection Gap?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một quy trình thực tế có thể bắt đầu bằng 7 bước.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Bước 1 – Identify Value: Xác định giá trị cần bảo vệ.<\/strong> Cá nhân, gia đình hoặc doanh nghiệp đang có những giá trị quan trọng nào?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Bước 2 – Identify Risk: Xác định rủi ro.<\/strong> Điều gì có thể làm những giá trị đó mất đi, suy giảm hoặc gián đoạn?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Bước 3 – Measure Exposure: Đánh giá mức độ phơi nhiễm.<\/strong> Nếu rủi ro xảy ra, tác động trực tiếp và gián tiếp có thể lớn đến đâu?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Bước 4 – Map Existing Protection: Lập bản đồ các lớp bảo vệ hiện có.<\/strong> Bảo hiểm, tiền dự phòng, backup, tài sản thanh khoản, người thay thế, quy trình, hợp đồng, biện pháp phòng ngừa...<\/span><\/li><li><span style=\"color:#006600;\"><strong>Bước 5 – Stress Test: Kiểm tra sức chịu đựng.<\/strong> Điều gì xảy ra nếu sự cố kéo dài 30, 90, 180 hoặc 365 ngày?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Bước 6 – Identify Protection Gap: Xác định khoảng trống.<\/strong> Exposure nào chưa có lớp bảo vệ tương ứng hoặc mức bảo vệ còn yếu?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Bước 7 – Set Protection Priority: Xác định thứ tự ưu tiên.<\/strong> Gap nào cần xử lý trước?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Luồng tổng thể trở thành: <strong>Value → Risk → Exposure → Existing Protection → Stress Test → Protection Gap → Priority.<\/strong> Đây chính là nền tảng để chuyển từ “mua sản phẩm” sang “hiểu nhu cầu”.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/9 xác định Protection Gap.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Làm thế nào để xác định Protection Gap?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>14. Protection Priority – Không phải Protection Gap nào cũng quan trọng như nhau<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một gia đình hoặc doanh nghiệp có thể tìm thấy hàng chục Gap. Nếu cố giải quyết tất cả cùng lúc, chi phí sẽ rất lớn và dễ mất trọng tâm.<\/span><\/p><p><span style=\"color:#006600;\">Có thể ưu tiên dựa trên bốn yếu tố:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Impact – Mức độ tác động.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Probability – Khả năng xảy ra.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Dependency – Mức độ những giá trị khác phụ thuộc vào yếu tố đó.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Recovery Difficulty – Độ khó phục hồi.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Có thể biểu diễn khái niệm: <strong>Protection Priority = Impact × Probability × Dependency × Recovery Difficulty.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ một thiết bị trị giá 100 triệu nhưng có thể thay trong 24 giờ chưa chắc cần ưu tiên bằng một máy trị giá 50 triệu nhưng nếu hỏng sẽ khiến toàn bộ dây chuyền ngừng 90 ngày. Một lần nữa: <strong>Asset Value ≠ Protection Priority.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>15. 10 câu hỏi để tự kiểm tra Protection Gap<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước khi hỏi “tôi cần mua bảo hiểm gì?”, cá nhân, gia đình hoặc doanh nghiệp có thể thử trả lời 10 câu hỏi:<\/span><\/p><p><span style=\"color:#006600;\"><strong>1. Những giá trị nào quan trọng nhất mà tôi cần bảo vệ?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Ba rủi ro nào có thể gây tổn thất lớn nhất?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Nếu rủi ro xảy ra, tôi thực sự có thể mất những gì ngoài tài sản trực tiếp?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Những lớp bảo vệ nào hiện đã có?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Các lớp bảo vệ đó xử lý được phần nào của tổn thất?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Phần nào tôi vẫn phải tự chịu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Nếu thu nhập hoặc doanh thu dừng 90 ngày, tôi có chịu được không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Nếu sự cố kéo dài 180–365 ngày thì điều gì xảy ra?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Tôi có thể phục hồi trong bao lâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Protection Gap nào nếu không xử lý có thể ảnh hưởng nghiêm trọng nhất đến gia đình hoặc doanh nghiệp?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu chưa thể trả lời rõ các câu hỏi trên, vấn đề không nhất thiết là “thiếu bảo hiểm”. Có thể vấn đề đầu tiên là <strong>chưa nhìn thấy đầy đủ Protection Profile – Hồ sơ Bảo vệ của mình<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/9 tự kiểm tra Protection Gap.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>câu hỏi để tự kiểm tra Protection Gap<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>16. Từ Protection Gap đến Solution Discovery – Khám phá Giải pháp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau khi Protection Gap được xác định, lúc đó mới nên tìm giải pháp.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ:<\/span><\/p><ul><li><span style=\"color:#006600;\">Health Gap → Health Protection Solution – Giải pháp bảo vệ sức khỏe.<\/span><\/li><li><span style=\"color:#006600;\">Income Gap → Income Protection Solution – Giải pháp bảo vệ thu nhập.<\/span><\/li><li><span style=\"color:#006600;\">Debt Gap → Loan Protection Solution – Giải pháp bảo vệ nghĩa vụ khoản vay.<\/span><\/li><li><span style=\"color:#006600;\">Asset Gap → Asset Protection Solution – Giải pháp bảo vệ tài sản.<\/span><\/li><li><span style=\"color:#006600;\">Liability Gap → Liability Protection Solution – Giải pháp bảo vệ trách nhiệm.<\/span><\/li><li><span style=\"color:#006600;\">Business Interruption Gap → Business Continuity\/Interruption Solution – Giải pháp cho gián đoạn và duy trì hoạt động.<\/span><\/li><li><span style=\"color:#006600;\">Data Gap → Cyber\/Data Protection Solution – Giải pháp bảo vệ dữ liệu và an ninh mạng.<\/span><\/li><li><span style=\"color:#006600;\">Key Person Gap → Key Person Protection Solution – Giải pháp bảo vệ trước rủi ro nhân sự chủ chốt.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Quan trọng nhất: <strong>Solution Discovery không đồng nghĩa Product Matching – Ghép ngay một sản phẩm.<\/strong> Nó là quá trình tìm <strong>nhóm giải pháp phù hợp với Gap trước<\/strong>, rồi mới đánh giá sản phẩm cụ thể.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/9 Khám phá Giải pháp Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Khám phá Giải pháp Iprotect<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>17. Từ Solution Discovery đến Insurance Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu phân tích cho thấy một phần rủi ro phù hợp để Transfer – Chuyển giao, bảo hiểm bắt đầu có vai trò rõ ràng hơn.<\/span><\/p><p><span style=\"color:#006600;\">Hành trình lúc này là: <strong>Protection Need – Nhu cầu bảo vệ<\/strong> ↓<strong>Protection Profile – Hồ sơ Bảo vệ<\/strong> ↓<strong>Risk & Exposure – Rủi ro và mức độ phơi nhiễm<\/strong> ↓<strong>Protection Gap – Khoảng trống Bảo vệ<\/strong> ↓<strong>Protection Priority – Thứ tự Ưu tiên<\/strong> ↓<strong>Solution Discovery – Khám phá Giải pháp<\/strong> ↓<strong>Insurance Discovery – Khám phá Giải pháp Bảo hiểm<\/strong> ↓<strong>Product Discovery – Khám phá Sản phẩm<\/strong> ↓<strong>Advisor Discovery – Tìm Chuyên gia phù hợp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điểm khác biệt rất lớn nằm ở thứ tự.<\/span><\/p><p><span style=\"color:#006600;\">Thay vì: <strong>Sản phẩm → Khách hàng <\/strong>chúng ta đi: <strong>Nhu cầu → Gap → Giải pháp → Sản phẩm.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/9 Solution Discovery đến Insurance Discovery.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ Solution Discovery đến Insurance Discovery<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>18. Đây cũng là lý do hai người giống nhau chưa chắc cần cùng một giải pháp bảo vệ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hai người cùng 35 tuổi, cùng thu nhập 40 triệu đồng\/tháng nhưng: người A độc thân, không nợ; người B có hai con, vay mua nhà và là nguồn thu nhập chính.<\/span><\/p><p><span style=\"color:#006600;\">Risk Profile – Hồ sơ Rủi ro của họ khác nhau. Dependency – Mức độ người khác phụ thuộc vào họ khác nhau. Protection Gap khác nhau. Protection Priority vì vậy cũng khác nhau.<\/span><\/p><p><span style=\"color:#006600;\">Tương tự, hai doanh nghiệp cùng doanh thu 50 tỷ đồng nhưng: doanh nghiệp A có năm khách hàng lớn tương đối cân bằng; doanh nghiệp B có một khách hàng tạo 60% doanh thu. Business Protection Profile của hai doanh nghiệp hoàn toàn khác nhau. Đây là lý do Protection Discovery phải bắt đầu từ <strong>Context – Bối cảnh<\/strong>, chứ không thể chỉ bắt đầu từ Product – Sản phẩm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>19. Protection Gap có thể trở thành cầu nối giữa khách hàng, bảo hiểm và tư vấn viên<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong mô hình bán bảo hiểm truyền thống, khách hàng thường bắt đầu bằng: <strong>“Bảo hiểm này giá bao nhiêu?” <\/strong>Trong mô hình Protection Discovery, điểm bắt đầu có thể là: <strong>“Nếu rủi ro này xảy ra, khoảng trống bảo vệ của tôi nằm ở đâu?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi Gap được xác định tốt hơn, doanh nghiệp bảo hiểm cũng có cơ hội giới thiệu sản phẩm đúng bối cảnh hơn. Advisor – chuyên gia\/tư vấn viên nhận được một khách hàng đã hiểu tương đối rõ nhu cầu. Khách hàng cũng có cơ sở để hỏi những câu hỏi chính xác hơn.<\/span><\/p><p><span style=\"color:#006600;\">Luồng giá trị có thể trở thành: Customer Context<\/span><\/p><p><span style=\"color:#006600;\">→ Protection Profile<\/span><\/p><p><span style=\"color:#006600;\">→ Protection Gap<\/span><\/p><p><span style=\"color:#006600;\">→ Qualified Need – Nhu cầu đã được xác định rõ hơn<\/span><\/p><p><span style=\"color:#006600;\">→ Solution<\/span><\/p><p><span style=\"color:#006600;\">→ Suitable Product<\/span><\/p><p><span style=\"color:#006600;\">→ Qualified Advisor<\/span><\/p><p><span style=\"color:#006600;\"><strong>→ Decision.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Protection Gap vì vậy không chỉ là một thuật ngữ về rủi ro. Nó có thể trở thành <strong>lớp kết nối giữa nhu cầu thực tế của khách hàng và hệ sinh thái giải pháp bảo vệ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>20. AI có thể hỗ trợ Protection Gap Discovery như thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi dữ liệu Protection Profile được cấu trúc, AI có thể hỗ trợ phân tích mối quan hệ giữa nhiều yếu tố mà người dùng thường nhìn riêng lẻ.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: <strong>Người trụ cột <\/strong>→ tạo <strong>Thu nhập; <\/strong>→ trả <strong>Khoản vay; <\/strong>→ duy trì <strong>Gia đình; <\/strong>→ tài trợ <strong>Giáo dục con; <\/strong>→ tích lũy <strong>Tài sản.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hoặc với doanh nghiệp: <strong>Machine<\/strong> → hỗ trợ <strong>Production; <\/strong>→ tạo <strong>Orders; <\/strong>→ tạo <strong>Revenue<\/strong><\/span><\/p><p><span style=\"color:#006600;\">→ tạo <strong>Cash Flow; <\/strong>→ trả <strong>Payroll + Debt.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu chỉ nhìn Machine – máy móc, AI thấy một tài sản. Nếu nhìn Graph – đồ thị quan hệ, AI có thể nhận thấy đây là một <strong>Critical Node – Nút quan trọng<\/strong> có khả năng ảnh hưởng đến cả hệ thống. Đó là hướng phát triển từ: <strong>Protection Profile<\/strong> → <strong>Risk Map; <\/strong>→ <strong>Dependency Map; <\/strong>→ <strong>Protection Graph; <\/strong>→ <strong>Protection Gap; <\/strong>→ <strong>Protection Priority; <\/strong>→ <strong>Solution Discovery.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">AI không thay thế chuyên gia trong việc xác nhận điều kiện hợp đồng, đánh giá chuyên môn hay đưa ra quyết định cuối cùng. Nhưng AI có thể trở thành một <strong>Discovery Layer – Lớp Khám phá<\/strong>, giúp đặt câu hỏi, tổ chức dữ liệu, nhận diện mối liên hệ và đưa người dùng đến đúng nhóm vấn đề cần xem xét.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/9 AI Grap DN.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\"><strong>21. Đích cuối cùng không phải “có nhiều bảo hiểm hơn”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một người có năm hợp đồng chưa chắc được bảo vệ tốt hơn người có hai hợp đồng.<\/span><\/p><p><span style=\"color:#006600;\">Một doanh nghiệp mua nhiều loại bảo hiểm chưa chắc có Business Resilience tốt hơn doanh nghiệp biết rõ rủi ro, có dự phòng, backup, quy trình phục hồi và chỉ chuyển giao những Exposure phù hợp.<\/span><\/p><p><span style=\"color:#006600;\">Do đó mục tiêu không nên là: <strong>More Insurance – Nhiều bảo hiểm hơn.<\/strong> Mà là: <strong>Smaller Critical Protection Gap – Thu hẹp những khoảng trống bảo vệ quan trọng.<\/strong> Và xa hơn: <strong>Better Resilience – Khả năng chống chịu tốt hơn.<\/strong> Một kiến trúc bảo vệ tốt phải giúp cá nhân, gia đình hoặc doanh nghiệp trả lời được: Tôi có gì cần bảo vệ? Điều gì có thể xảy ra? Nếu xảy ra tôi có thể mất gì? Tôi đã có những lớp bảo vệ nào? Khoảng trống còn ở đâu? Điều gì cần ưu tiên? Giải pháp nào phù hợp? Bảo hiểm nên nằm ở đâu trong kiến trúc đó?<\/span><\/p><p><span style=\"color:#006600;\">Đó chính là sự khác biệt giữa Insurance-first – Bắt đầu từ bảo hiểm và Protection-first – Bắt đầu từ nhu cầu bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Protection Gap – câu hỏi nên đặt trước khi tìm sản phẩm<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Protection Gap không có nghĩa rằng mọi người đều đang thiếu bảo hiểm. Nó cũng không có nghĩa mọi khoảng trống đều phải được giải quyết bằng một hợp đồng mới. Giá trị thực sự của khái niệm này nằm ở việc thay đổi câu hỏi.<\/span><\/p><p><span style=\"color:#006600;\">Thay vì hỏi: <strong>“Tôi nên mua bảo hiểm nào?” <\/strong>hãy hỏi: <strong>“Tôi đang bảo vệ điều gì, trước rủi ro nào, đến mức nào và phần nào vẫn chưa được bảo vệ?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Từ câu hỏi đó mới có thể đi tiếp: <strong>Profile → Risk → Exposure → Gap → Priority → Solution → Insurance\/Product → Advisor → Resilience.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây cũng là nền tảng của cách tiếp cận mà iProtect có thể xây dựng: <strong>không bắt đầu bằng việc bán một sản phẩm bảo hiểm, mà bắt đầu bằng việc giúp cá nhân, gia đình và doanh nghiệp khám phá nhu cầu bảo vệ thực sự của mình.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>iProtect™ – Hiểu điều cần bảo vệ trước khi tìm giải pháp bảo vệ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Lưu ý: Protection Gap trong bài là khung khái niệm phục vụ nhận diện và tổ chức nhu cầu bảo vệ. Đây không phải kết luận về phạm vi hoặc quyền lợi của bất kỳ hợp đồng bảo hiểm cụ thể nào. Phạm vi bảo hiểm, giới hạn, loại trừ, điều kiện và quyền lợi thực tế cần được xác định theo hợp đồng và tư vấn chuyên môn phù hợp.<\/i><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/3.%20BH%20Nha%20v%C3%A0%20TS\/BH%20Nh%C3%A0.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/3.%20BH%20Nha%20v%C3%A0%20TS\/BH%20Nh%C3%A0.png","tags":"Protection Gap,khoảng trống bảo vệ,bảo hiểm chưa đủ,bảo vệ tài chính,bảo vệ tài sản,bảo vệ sức khỏe,bảo vệ thu nhập,bảo vệ khoản vay,bảo vệ trách nhiệm,bảo vệ doanh nghiệp,bảo hiểm doanh nghiệp,bảo hiểm tài sản,bảo hiểm gián đoạn kinh doanh,Business Protection,Risk Exposure,Protection Priority,Solution Discovery,iProtect","count_view":0,"seo_name":"khoang-trong-bao-ve-doanh-nghiep","date_update":0,"date_created_format":"1788682686","meta_title":"Vì sao có bảo hiểm vẫn có thể chưa được bảo vệ đầy đủ?","meta_desc":"Protection Gap là gì và vì sao có bảo hiểm vẫn có thể chưa được bảo vệ đầy đủ? iProtect phân tích khoảng cách giữa rủi ro thực tế và các lớp bảo vệ hiện có, từ tài sản, sức khỏe, thu nhập, khoản vay, trách nhiệm đến gián đoạn kinh doanh; qua đó xác định P","meta_keyword":"Protection Gap là gì,khoảng trống bảo vệ là gì,có bảo hiểm vẫn chưa đủ,vì sao có bảo hiểm vẫn chưa được bảo vệ đầy đủ,bảo hiểm có bảo vệ hết rủi ro không,khoảng trống bảo hiểm,khoảng trống bảo vệ tài chính,bảo vệ sức khỏe và thu nhập,bảo vệ khoản vay,bảo","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/khoang-trong-bao-ve-doanh-nghiep"},{"id":80896,"name":"Gián đoạn kinh doanh là gì? Doanh nghiệp sống được bao lâu nếu phải ngừng hoạt động?","desc":"<p>Gián đoạn kinh doanh có thể bắt đầu từ một vụ cháy, hỏng dây chuyền, mất điện, sự cố công nghệ hay đứt gãy chuỗi cung ứng. Tài sản có thể sửa chữa hoặc thay thế, nhưng trong thời gian doanh nghiệp ngừng hoạt động, doanh thu suy giảm trong khi lương, lãi vay và nhiều chi phí vẫn tiếp tục. Chuyên đề giúp doanh nghiệp Stress Test khả năng tồn tại qua các mốc 30–90–180–365 ngày, xác định Survival Time, Recovery Time và Protection Gap để tiến tới Business Resilience.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Gián đoạn kinh doanh là gì? Doanh nghiệp sống được bao lâu nếu phải ngừng hoạt động?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một doanh nghiệp có thể sở hữu nhà xưởng hàng trăm tỷ đồng, máy móc hiện đại, lượng hàng tồn kho lớn và doanh thu hàng chục tỷ đồng mỗi tháng. Nhưng chỉ cần một sự cố khiến hoạt động phải dừng lại, câu hỏi quan trọng nhất có thể không còn là <strong>“Doanh nghiệp có bao nhiêu tài sản?”<\/strong> mà trở thành <strong>“Doanh nghiệp còn đủ tiền và đủ năng lực để tồn tại bao lâu?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Cháy nhà xưởng, ngập nước, hỏng dây chuyền trọng yếu, mất điện kéo dài, sự cố hệ thống công nghệ, đứt gãy nguồn cung, tai nạn nghiêm trọng hay một biến cố khác đều có thể tạo ra cùng một hậu quả: <strong>hoạt động kinh doanh bị gián đoạn<\/strong>. Nhà xưởng có thể sửa, máy móc có thể mua lại, nhưng trong thời gian chờ phục hồi, doanh thu có thể giảm hoặc biến mất trong khi lương, lãi vay, tiền thuê, chi phí quản lý và nhiều nghĩa vụ khác vẫn tiếp tục.<\/span><\/p><p><span style=\"color:#006600;\">Đó là lý do <strong>Business Interruption – Gián đoạn kinh doanh<\/strong> cần được nhìn như một lớp rủi ro độc lập trong Business Protection.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/4 Gián đoạn kinh doanh Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Gián đoạn kinh doanh là gì?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Gián đoạn kinh doanh là gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gián đoạn kinh doanh là tình trạng một sự cố khiến doanh nghiệp <strong>không thể duy trì hoạt động bình thường<\/strong>, dẫn đến suy giảm hoặc mất doanh thu, lợi nhuận, dòng tiền và phát sinh thêm chi phí để duy trì hoặc khôi phục hoạt động. Điểm quan trọng là phải phân biệt <strong>thiệt hại tài sản<\/strong> với <strong>thiệt hại kinh doanh do tài sản đó không thể tiếp tục tạo ra giá trị<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, một vụ cháy làm hỏng dây chuyền sản xuất trị giá 20 tỷ đồng. 20 tỷ đồng là thiệt hại vật chất có thể nhìn thấy. Nhưng nếu cần sáu tháng để nhập dây chuyền mới, lắp đặt, kiểm định và chạy thử, trong sáu tháng đó doanh nghiệp còn có thể mất doanh thu, lợi nhuận, khách hàng, đơn hàng và thị phần.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung: <strong>Sự cố → Thiệt hại vật chất → Ngừng hoạt động → Mất doanh thu → Áp lực dòng tiền → Mất khách hàng → Khó phục hồi.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, <strong>giá trị tài sản bị thiệt hại không phản ánh đầy đủ tổng tác động của một sự cố đối với doanh nghiệp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Một nhà máy ngừng hoạt động nhưng chi phí không ngừng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là nghịch lý nguy hiểm của Business Interruption. Khi hoạt động bình thường, doanh thu tạo ra dòng tiền để doanh nghiệp chi trả cho bộ máy vận hành. Khi xảy ra sự cố, doanh thu có thể giảm rất nhanh nhưng nhiều khoản chi phí không giảm tương ứng.<\/span><\/p><p><span style=\"color:#006600;\">Doanh nghiệp vẫn có thể phải trả <strong>lương và chi phí giữ nhân sự chủ chốt, lãi vay, tiền thuê, chi phí quản lý, phần mềm và hệ thống công nghệ, bảo vệ, kế toán, phí dịch vụ, nghĩa vụ với nhà cung cấp và nhiều khoản cố định khác<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Do đó, doanh nghiệp không nhất thiết phá sản vì tài sản bị cháy hết. Doanh nghiệp có thể rơi vào khủng hoảng vì <strong>không còn đủ dòng tiền để duy trì khoảng thời gian từ lúc sự cố xảy ra đến khi hoạt động tạo doanh thu trở lại<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Khoảng thời gian này có thể gọi đơn giản là <strong>Survival Gap – khoảng trống sống còn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Doanh nghiệp sống được bao lâu nếu doanh thu dừng lại?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một trong những câu hỏi quan trọng nhất của Business Protection. Một chỉ số đơn giản có thể sử dụng để Stress Test là: <strong>Business Survival Runway = Nguồn thanh khoản có thể sử dụng \/ Dòng tiền phải chi mỗi tháng trong thời gian gián đoạn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, doanh nghiệp có 12 tỷ đồng tiền và nguồn thanh khoản thực sự có thể huy động. Trong điều kiện ngừng hoạt động, sau khi cắt giảm những khoản không cần thiết, doanh nghiệp vẫn cần khoảng 3 tỷ đồng mỗi tháng để trả lương, lãi vay, thuê mặt bằng, quản lý và các nghĩa vụ thiết yếu.<\/span><\/p><p><span style=\"color:#006600;\">Business Survival Runway sơ bộ là: <strong>12 tỷ \/ 3 tỷ = 4 tháng.<\/strong> Điều đó không có nghĩa doanh nghiệp chắc chắn tồn tại được bốn tháng, vì còn phải xét công nợ thu được, nghĩa vụ đến hạn, hạn mức tín dụng, chi phí khôi phục, khả năng tạo doanh thu một phần và nhiều yếu tố khác. Nhưng con số này giúp ban lãnh đạo nhìn thấy một vấn đề rất cụ thể: <strong>Nếu hoạt động không phục hồi trước tháng thứ tư, áp lực thanh khoản có thể trở nên nghiêm trọng.<\/strong> Đây là một chỉ số đáng được đưa vào <strong>Business Protection Profile<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/4 Thời gian trụ của DN Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Doanh nghiệp sống được bao lâu nếu doanh thu dừng lại?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Hãy thử bài kiểm tra 30 – 90 – 180 – 365 ngày<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thay vì chỉ hỏi “Doanh nghiệp có phương án dự phòng không?”, hãy đặt doanh nghiệp vào bốn kịch bản.<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>30 ngày ngừng hoạt động:<\/strong> doanh nghiệp thường có thể sử dụng tiền mặt, hàng tồn kho, khoản phải thu, hạn mức tín dụng hoặc chuyển đơn hàng sang cơ sở khác. Đây là giai đoạn xử lý khủng hoảng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>90 ngày:<\/strong> áp lực bắt đầu rõ rệt hơn. Khách hàng không thể chờ mãi. Nhân sự có thể tìm việc khác. Nhà cung cấp bắt đầu lo ngại. Các khoản vay tiếp tục đến hạn. Dòng tiền trở thành vấn đề trung tâm.<\/span><\/li><li><span style=\"color:#006600;\"><strong>180 ngày:<\/strong> đây không còn đơn thuần là một sự cố vận hành. Doanh nghiệp có nguy cơ mất khách hàng chiến lược, nhân sự chủ chốt, vị trí trong chuỗi cung ứng và khả năng tiếp cận vốn.<\/span><\/li><li><span style=\"color:#006600;\"><strong>365 ngày:<\/strong> câu hỏi lúc này có thể chuyển từ <i>“Bao giờ nhà máy hoạt động lại?”<\/i> sang <i>“Doanh nghiệp sau khi hoạt động lại còn giữ được bao nhiêu phần trăm năng lực kinh doanh trước sự cố?”<\/i><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Vì thế, <strong>Recovery Time và Survival Time phải được đánh giá cùng nhau<\/strong>. Nếu doanh nghiệp chỉ sống được ba tháng nhưng cần chín tháng để phục hồi, tồn tại một khoảng trống rất lớn:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Survival Time: 3 tháng<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Recovery Time: 9 tháng<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Protection Gap: 6 tháng.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây mới là loại khoảng trống mà việc kiểm kê tài sản thông thường không thể phát hiện.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/4 Kiểm thử sức khoẳ tồn tại DN.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Bài kiểm tra 30 – 90 – 180 – 365 ngày<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Recovery Time không chỉ là thời gian sửa nhà xưởng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một sai lầm phổ biến là cho rằng khi nhà xưởng được sửa xong thì gián đoạn kinh doanh kết thúc.Trên thực tế, quá trình có thể dài hơn: <strong>Sự cố → Dọn dẹp → Đánh giá thiệt hại → Sửa chữa → Đặt máy móc → Vận chuyển → Lắp đặt → Kiểm định → Chạy thử → Tuyển\/đào tạo lại → Khởi động → Tăng dần công suất → Trở lại hoạt động bình thường.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu thiết bị đặc thù phải nhập khẩu và mất tám tháng mới giao được thì dù nhà xưởng được sửa trong ba tháng, doanh nghiệp vẫn chưa thể sản xuất bình thường. Tương tự, nhà máy có thể chạy lại ở tháng thứ sáu nhưng chỉ đạt 30% công suất; tháng thứ tám đạt 60%; đến tháng thứ mười hai mới trở về mức trước sự cố.<\/span><\/p><p><span style=\"color:#006600;\">Do đó cần phân biệt:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Physical Recovery<\/strong> – tài sản được khôi phục.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Operational Recovery<\/strong> – hoạt động được khôi phục.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Financial Recovery<\/strong> – doanh thu và dòng tiền được khôi phục.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Commercial Recovery<\/strong> – khách hàng, đơn hàng và vị thế thị trường được khôi phục.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Bốn thời điểm này hiếm khi trùng nhau.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/4 Recovery Time Nhà Xưởng.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Recovery Time không chỉ là thời gian sửa nhà xưởng<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Business Interruption còn có thể bắt đầu từ bên ngoài doanh nghiệp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Doanh nghiệp không nhất thiết phải bị cháy mới bị gián đoạn. Một nhà máy phụ thuộc vào một nhà cung cấp duy nhất có thể phải ngừng sản xuất khi <strong>nhà cung cấp đó<\/strong> gặp sự cố. Một doanh nghiệp phụ thuộc vào một kho trung tâm có thể bị ảnh hưởng nếu kho ngừng hoạt động. Một doanh nghiệp xuất nhập khẩu có thể gặp vấn đề khi logistics hoặc nguồn nguyên liệu trọng yếu bị gián đoạn.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần tìm những <strong>Single Points of Failure – điểm lỗi đơn có khả năng làm cả hệ thống dừng lại<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Chúng có thể là một nhà máy, một dây chuyền duy nhất, một máy móc không có thiết bị thay thế, một nhà cung cấp nguyên liệu, một khách hàng chiếm tỷ trọng doanh thu quá lớn, một kho trung tâm, một hệ thống IT, một người nắm kiến thức vận hành quan trọng hoặc một nguồn vốn duy nhất.<\/span><\/p><p><span style=\"color:#006600;\">Một Business Protection Profile tốt phải tìm được những điểm này <strong>trước khi chúng trở thành sự cố<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Mất doanh thu chưa chắc là thiệt hại nguy hiểm nhất<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử doanh nghiệp phải ngừng hoạt động sáu tháng và sau đó khôi phục được toàn bộ tài sản. Nếu khách hàng vẫn quay lại, nhân sự vẫn còn, chuỗi cung ứng được phục hồi và doanh nghiệp có đủ vốn, hậu quả có thể kiểm soát. Nhưng nếu trong sáu tháng đó ba khách hàng lớn chuyển sang đối thủ và không quay trở lại, tác động có thể kéo dài nhiều năm.<\/span><\/p><p><span style=\"color:#006600;\">Do đó, Business Interruption cần được nhìn theo chuỗi: <strong>Operational Interruption → Financial Interruption → Customer Interruption → Strategic Interruption.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đến một thời điểm nhất định, vấn đề không còn là “ngừng sản xuất” mà trở thành <strong>suy giảm năng lực cạnh tranh của doanh nghiệp<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Business Continuity khác với Business Interruption<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hai khái niệm này liên quan nhưng không giống nhau. <strong>Business Interruption<\/strong> hỏi: Điều gì xảy ra khi hoạt động bị gián đoạn? Trong khi <strong>Business Continuity<\/strong> hỏi: Làm thế nào để những hoạt động quan trọng nhất vẫn tiếp tục hoặc được khôi phục trong thời gian chấp nhận được?<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, doanh nghiệp có thể chuẩn bị nhà cung cấp thứ hai, địa điểm sản xuất dự phòng, dữ liệu backup ngoài cơ sở, khả năng làm việc từ xa, thỏa thuận gia công với đối tác, tồn kho an toàn, nguồn điện dự phòng, hạn mức tín dụng khẩn cấp và quy trình phản ứng sự cố.<\/span><\/p><p><span style=\"color:#006600;\">Mục tiêu không nhất thiết là làm cho mọi rủi ro biến mất. Điều đó gần như không thể.<\/span><\/p><p><span style=\"color:#006600;\">Mục tiêu là: <strong>Reduce Probability → Reduce Impact → Maintain Critical Operations → Accelerate Recovery.<\/strong> Đó chính là nền tảng của Business Resilience.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Bảo hiểm gián đoạn kinh doanh nằm ở đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong một số cấu trúc bảo hiểm doanh nghiệp, giải pháp liên quan đến <strong>Business Interruption<\/strong> có thể hỗ trợ doanh nghiệp đối với những tổn thất tài chính thuộc phạm vi bảo hiểm phát sinh khi hoạt động bị gián đoạn sau một sự kiện được bảo hiểm.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng doanh nghiệp không nên hiểu đơn giản rằng: <strong>“Có bảo hiểm gián đoạn kinh doanh = mọi trường hợp mất doanh thu đều được bồi thường.”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Phạm vi thực tế phụ thuộc vào hợp đồng, nguyên nhân tổn thất được bảo hiểm, điều kiện kích hoạt, thời gian chờ, thời hạn bồi thường, số tiền\/giới hạn bảo hiểm, cách xác định tổn thất và các điều khoản loại trừ.<\/span><\/p><p><span style=\"color:#006600;\">Đặc biệt, <strong>Business Continuity Plan và bảo hiểm không thay thế nhau<\/strong>. Một bên giúp doanh nghiệp <strong>tiếp tục và phục hồi hoạt động<\/strong>; bên kia có thể giúp <strong>chuyển giao một phần hậu quả tài chính của những rủi ro thuộc phạm vi bảo hiểm<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Kiến trúc đúng hơn là: <strong>Prevention → Mitigation → Emergency Response → Business Continuity → Financial Reserve → Insurance → Recovery.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ 10 câu hỏi Stress Test cho chủ doanh nghiệp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trước khi hỏi nên mua sản phẩm bảo hiểm nào, người điều hành có thể thử trả lời 10 câu hỏi:<\/span><\/p><ol><li><span style=\"color:#006600;\"><strong>Nếu ngày mai doanh thu bằng 0, doanh nghiệp tồn tại được bao nhiêu tháng?<\/strong><\/span><\/li><li><span style=\"color:#006600;\">Nếu nhà máy chính ngừng hoạt động, có địa điểm hoặc năng lực sản xuất thay thế không?<\/span><\/li><li><span style=\"color:#006600;\">Máy móc nào nếu hỏng sẽ khiến toàn bộ dây chuyền dừng?<\/span><\/li><li><span style=\"color:#006600;\">Mất bao lâu để mua và đưa thiết bị đó trở lại vận hành?<\/span><\/li><li><span style=\"color:#006600;\">Khách hàng lớn nhất có thể chờ doanh nghiệp bao lâu?<\/span><\/li><li><span style=\"color:#006600;\">Có nhà cung cấp nào không thể thay thế nhanh chóng không?<\/span><\/li><li><span style=\"color:#006600;\">Những nhân sự nào bắt buộc phải giữ trong thời gian gián đoạn?<\/span><\/li><li><span style=\"color:#006600;\">Dữ liệu và hệ thống quan trọng có thể phục hồi trong bao lâu?<\/span><\/li><li><span style=\"color:#006600;\">Doanh nghiệp có đủ thanh khoản cho kịch bản 90, 180 hoặc 365 ngày không?<\/span><\/li><li><span style=\"color:#006600;\">Những rủi ro nào đã được phòng ngừa, dự phòng, tự giữ lại hoặc chuyển giao và <strong>Protection Gap còn lại là gì?<\/strong><\/span><\/li><\/ol><p><span style=\"color:#006600;\">Nếu ban lãnh đạo không thể trả lời một số câu hỏi trên, đó chưa nhất thiết là dấu hiệu doanh nghiệp yếu. Nhưng nó cho thấy <strong>những vùng cần được Discovery và Stress Test sâu hơn<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/4 10 câu hỏi Stress Test chủ DN.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi Stress Test cho chủ doanh nghiệp<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ Business Interruption đến Business Protection Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là nơi iProtect có thể tiếp cận khác với một hành trình bắt đầu từ sản phẩm. Thay vì: <strong>Doanh nghiệp → Tìm bảo hiểm → Xem sản phẩm → Nhận báo giá<\/strong> có thể bắt đầu bằng: <strong>Doanh nghiệp → Nhận diện hoạt động trọng yếu → Stress Test → Xác định Recovery Time → Xác định Survival Time → Protection Gap → Solution Discovery → Insurance\/Other Solutions → Advisor.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Business Protection Profile vì thế có thể chứa những chỉ số rất thực tế như <strong>Critical Operations, Maximum Tolerable Downtime, Recovery Time, Cash Runway, Customer Concentration, Supplier Dependency, Key Person Dependency, Data Recovery Capability và Existing Protection<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Khi dữ liệu đó được cấu trúc, câu hỏi “Doanh nghiệp cần bảo hiểm gì?” trở nên dễ trả lời hơn rất nhiều, bởi doanh nghiệp đã biết <strong>mình đang bảo vệ điều gì và khoảng trống nằm ở đâu<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Đừng hỏi doanh nghiệp có bao nhiêu tài sản – hãy hỏi doanh nghiệp chịu được bao nhiêu ngày không hoạt động<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây có lẽ là sự thay đổi quan trọng nhất trong tư duy Business Protection. Một doanh nghiệp có 500 tỷ đồng tài sản chưa chắc chống chịu tốt hơn doanh nghiệp có 100 tỷ đồng tài sản. Doanh nghiệp thứ hai có thể có nhiều địa điểm sản xuất, nguồn cung thay thế, tiền mặt dự phòng, dữ liệu backup, khách hàng phân tán và kế hoạch Business Continuity tốt hơn.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/4 DN chịu được bao nhiêu ngày không hoạt động.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\">Do đó: <strong>Asset Value ≠ Business Resilience.<\/strong> Giá trị tài sản cho biết doanh nghiệp <strong>đang sở hữu những gì<\/strong>. Business Resilience cho biết doanh nghiệp <strong>có thể chịu đựng và phục hồi như thế nào khi những thứ đó bị gián đoạn<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, một câu hỏi rất đáng để mọi chủ doanh nghiệp thử trả lời ngay hôm nay là:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Nếu từ sáng mai doanh nghiệp buộc phải ngừng hoạt động, chúng ta sống được 30 ngày, 90 ngày, 180 ngày hay một năm?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu chưa có câu trả lời, đó chính là điểm bắt đầu của <strong>Business Interruption Discovery<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Và từ câu hỏi tưởng chừng đơn giản đó, doanh nghiệp có thể đi tiếp đến <strong>Risk Discovery → Stress Test → Protection Gap → Business Protection Profile → Solution Discovery → Business Resilience<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Mục tiêu cuối cùng không phải chuẩn bị cho một doanh nghiệp <strong>không bao giờ gặp sự cố<\/strong>. Mục tiêu thực tế hơn là xây dựng một doanh nghiệp <strong>khi sự cố xảy ra vẫn đủ khả năng tồn tại, tiếp tục những hoạt động quan trọng và quay trở lại mạnh mẽ hơn<\/strong>.<\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/6%20Doanh%20Nghiep\/4%20Gi%C3%A1n%20%C4%91o%E1%BA%A1n%20kinh%20doanh%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/6%20Doanh%20Nghiep\/4%20Gi%C3%A1n%20%C4%91o%E1%BA%A1n%20kinh%20doanh%20Iprotect.png","tags":"gián đoạn kinh doanh,Business Interruption,Business Protection,Business Resilience,Protection Gap,Business Stress Test,Survival Time,Recovery Time,dòng tiền doanh nghiệp,rủi ro doanh nghiệp,Business Continuity,bảo hiểm gián đoạn kinh doanh,quản trị rủi ro,iProtect","count_view":0,"seo_name":"gian-doan-kinh-doanh-la-gi-doanh-nghiep-song-duoc-bao-lau-neu-phai-ngung-hoat-dong","date_update":0,"date_created_format":"1788701489","meta_title":"Nếu doanh thu bằng 0 từ ngày mai, DN của bạn tồn tại được bao lâu?","meta_desc":"Gián đoạn kinh doanh có thể khiến doanh thu dừng lại trong khi lương, lãi vay và nhiều chi phí vẫn tiếp tục. Doanh nghiệp sống được 30, 90, 180 hay 365 ngày nếu phải ngừng hoạt động? Hãy Stress Test dòng tiền, thời gian phục hồi, khách hàng, chuỗi cung ứn","meta_keyword":"gián đoạn kinh doanh là gì,Business Interruption là gì,bảo hiểm gián đoạn kinh doanh,doanh nghiệp ngừng hoạt động,rủi ro gián đoạn kinh doanh,doanh nghiệp sống được bao lâu,dòng tiền khi ngừng kinh doanh,Business Survival Runway,Survival Time,Recovery Tim","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/gian-doan-kinh-doanh-la-gi-doanh-nghiep-song-duoc-bao-lau-neu-phai-ngung-hoat-dong"},{"id":80895,"name":"Sau một vụ cháy nhà xưởng, doanh nghiệp thực sự có thể mất những gì?","desc":"<p>Một vụ cháy nhà xưởng có thể thiêu hủy công trình, máy móc và hàng hóa chỉ trong vài giờ, nhưng thiệt hại thực sự của doanh nghiệp có thể kéo dài nhiều tháng hoặc nhiều năm. Gián đoạn sản xuất, mất doanh thu, đứt gãy dòng tiền, mất khách hàng, ảnh hưởng chuỗi cung ứng, nhân sự, dữ liệu và trách nhiệm với bên thứ ba đều có thể xuất hiện sau khi đám cháy đã được dập tắt. Chuyên đề này tiếp cận cháy nhà xưởng dưới góc nhìn Business Protection, giúp doanh nghiệp nhận diện Protection Gap và đánh giá khả năng duy trì, phục hồi hoạt động sau một biến cố lớn.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Cháy nhà xưởng: Thiệt hại không chỉ là nhà xưởng và máy móc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi nhắc đến cháy nhà xưởng, điều đầu tiên nhiều chủ doanh nghiệp nghĩ đến thường là giá trị của nhà xưởng, máy móc, nguyên vật liệu và hàng hóa bị thiêu hủy. Đây là những thiệt hại dễ nhìn thấy, dễ kiểm kê và cũng thường được quan tâm đầu tiên khi doanh nghiệp xem xét các biện pháp phòng cháy, quản trị rủi ro hoặc bảo hiểm tài sản. Nhưng với một doanh nghiệp sản xuất, <strong>tài sản bị cháy có thể chỉ là lớp thiệt hại đầu tiên<\/strong>. Điều nguy hiểm hơn nằm ở những gì xảy ra sau khi ngọn lửa đã được dập tắt: dây chuyền ngừng hoạt động, đơn hàng không thể giao, khách hàng chuyển sang nhà cung cấp khác, dòng tiền bị gián đoạn, nhân sự mất việc làm tạm thời, các khoản vay vẫn đến hạn và doanh nghiệp có thể mất nhiều tháng để quay lại trạng thái hoạt động bình thường.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, câu hỏi quan trọng không chỉ là <strong>“Nếu nhà xưởng cháy, tài sản của doanh nghiệp thiệt hại bao nhiêu?”<\/strong>, mà phải là <strong>“Nếu nhà xưởng không thể hoạt động trong 3, 6 hoặc 12 tháng, doanh nghiệp sẽ chịu được đến đâu?”<\/strong>. Đây chính là điểm khác biệt giữa tư duy <strong>Asset Protection – bảo vệ tài sản<\/strong> và <strong>Business Protection – bảo vệ khả năng tồn tại và tiếp tục hoạt động của doanh nghiệp<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/3 Cháy nhà xưởng Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Cháy nhà xưởng: Thiệt hại không chỉ là nhà xưởng và máy móc<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✅ Lớp thiệt hại thứ nhất: Nhà xưởng, máy móc và tài sản hữu hình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là phần thiệt hại trực tiếp và dễ nhận biết nhất. Một vụ cháy có thể gây tổn thất cho công trình nhà xưởng, kho hàng, hệ thống điện, dây chuyền sản xuất, máy móc, thiết bị, nguyên vật liệu, bán thành phẩm, thành phẩm, phương tiện và nhiều loại tài sản khác. Tuy nhiên, ngay cả ở lớp này, doanh nghiệp cũng có thể đánh giá thấp mức độ tổn thất nếu chỉ căn cứ vào giá trị sổ sách.<\/span><\/p><p><span style=\"color:#006600;\">Một dây chuyền được mua cách đây nhiều năm có thể đã khấu hao đáng kể trên báo cáo tài chính, nhưng chi phí mua lại một dây chuyền tương đương ở thời điểm hiện tại có thể cao hơn nhiều. Máy móc nhập khẩu còn liên quan đến thời gian đặt hàng, vận chuyển, lắp đặt, hiệu chỉnh và chạy thử. Vì vậy, <strong>giá trị tài sản bị mất và chi phí để khôi phục năng lực sản xuất không nhất thiết giống nhau<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, doanh nghiệp có một máy sản xuất trị giá 10 tỷ đồng. Sau nhiều năm khấu hao, giá trị còn lại trên sổ sách chỉ còn 4 tỷ đồng. Nhưng nếu xảy ra cháy, doanh nghiệp có thể cần 12–14 tỷ đồng để mua thiết bị mới, vận chuyển về Việt Nam và đưa vào vận hành. Khoảng cách giữa các con số này chính là một dạng <strong>Protection Gap<\/strong> mà doanh nghiệp cần nhận diện trước khi sự cố xảy ra.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thiệt hại thứ hai: Business Interruption – gián đoạn kinh doanh<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử toàn bộ thiệt hại về nhà xưởng và máy móc cuối cùng đều có thể được sửa chữa hoặc thay thế. Vấn đề tiếp theo là: <strong>doanh nghiệp lấy gì để sống trong thời gian chờ phục hồi?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nhà xưởng có thể ngừng hoạt động một tháng, ba tháng, sáu tháng hoặc lâu hơn. Trong khoảng thời gian đó, doanh thu có thể giảm mạnh nhưng rất nhiều chi phí không biến mất theo doanh thu. Doanh nghiệp vẫn có thể phải trả lương cho nhân sự chủ chốt, tiền thuê địa điểm, lãi vay, chi phí quản lý, chi phí công nghệ, bảo vệ, kế toán, pháp lý và nhiều nghĩa vụ tài chính khác.<\/span><\/p><p><span style=\"color:#006600;\">Hãy hình dung một doanh nghiệp có doanh thu trung bình 20 tỷ đồng\/tháng và lợi nhuận gộp 4 tỷ đồng. Một vụ cháy khiến hoạt động sản xuất ngừng trong sáu tháng. Giá trị máy móc bị thiệt hại có thể là 30 tỷ đồng, nhưng doanh nghiệp còn phải đối mặt với hàng chục tỷ đồng doanh thu không thực hiện được, lợi nhuận bị mất và chi phí cố định tiếp tục phát sinh. Đây là lý do <strong>thiệt hại vật chất và thiệt hại do gián đoạn kinh doanh phải được nhìn nhận như hai lớp rủi ro khác nhau<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/3 Lop thiệt hại cháy nhà xưởng Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Các lớp thiệt hại khi xảy ra cháy - Iprotect<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✅ Lớp thiệt hại thứ ba: Đơn hàng và khách hàng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một nhà máy không hoạt động không đồng nghĩa thị trường cũng dừng lại để chờ doanh nghiệp phục hồi. Khách hàng vẫn cần hàng hóa. Nhà phân phối vẫn cần nguồn cung. Đối tác vẫn phải hoàn thành kế hoạch của họ.<\/span><\/p><p><span style=\"color:#006600;\">Nếu doanh nghiệp không giao hàng đúng hạn, khách hàng có thể buộc phải tìm nhà cung cấp thay thế. Với doanh nghiệp B2B, đây có thể là một trong những hậu quả nghiêm trọng nhất của sự cố.<\/span><\/p><p><span style=\"color:#006600;\">Một khách hàng được xây dựng trong 5–10 năm có thể chuyển sang đối thủ chỉ sau vài tháng thiếu nguồn cung. Và sau khi nhà máy được phục hồi, doanh nghiệp không chắc có thể lấy lại khách hàng đó.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Physical Damage → Production Interruption → Delivery Failure → Customer Loss → Revenue Loss.<\/strong> Ngọn lửa có thể được dập trong vài giờ, nhưng hậu quả thương mại của nó có thể kéo dài nhiều năm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thiệt hại thứ tư: Supply Chain – chuỗi cung ứng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nhà máy không tồn tại độc lập. Nó nằm trong một mạng lưới gồm nhà cung cấp nguyên liệu, đơn vị vận chuyển, kho bãi, nhà phân phối, khách hàng và các đối tác khác.<\/span><\/p><p><span style=\"color:#006600;\">Khi một mắt xích quan trọng ngừng hoạt động, tác động có thể lan sang toàn bộ chuỗi.<\/span><\/p><p><span style=\"color:#006600;\">Doanh nghiệp có thể đã đặt mua lượng lớn nguyên liệu nhưng không còn khả năng tiếp nhận. Nhà cung cấp mất khách hàng. Đơn vị logistics phải thay đổi kế hoạch. Nhà phân phối thiếu hàng. Khách hàng cuối cùng chuyển sang sản phẩm khác.<\/span><\/p><p><span style=\"color:#006600;\">Ở chiều ngược lại, nếu doanh nghiệp chỉ có <strong>một nhà máy duy nhất<\/strong> hoặc một dây chuyền duy nhất sản xuất sản phẩm chủ lực, mức độ phụ thuộc còn lớn hơn rất nhiều.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, Business Protection cần đặt câu hỏi: <strong>Doanh nghiệp có Single Point of Failure nào không?<\/strong> Nếu một nhà máy, một dây chuyền, một kho hàng hoặc một nhà cung cấp ngừng hoạt động, toàn bộ hoạt động kinh doanh có bị đình trệ hay không?<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thiệt hại thứ năm: Dòng tiền và thanh khoản<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây có thể là lớp rủi ro quyết định doanh nghiệp sống hay chết sau sự cố. Một doanh nghiệp có thể sở hữu hàng trăm tỷ đồng tài sản nhưng vẫn gặp khủng hoảng nếu không có đủ tiền mặt để duy trì hoạt động trong giai đoạn phục hồi.<\/span><\/p><p><span style=\"color:#006600;\">Doanh thu giảm nhưng: <strong>Lương vẫn phải trả → Lãi vay vẫn phát sinh → Nhà cung cấp vẫn cần thanh toán → Thuế và nghĩa vụ tài chính vẫn tồn tại → Chi phí phục hồi lại tăng lên.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một doanh nghiệp trước sự cố có thể có bảng cân đối kế toán tương đối tốt, nhưng chỉ sau vài tháng không có doanh thu, cấu trúc tài chính có thể thay đổi hoàn toàn. Vì vậy, khi Stress Test rủi ro cháy nhà xưởng, doanh nghiệp nên thử ít nhất ba kịch bản: <strong>30 ngày không sản xuất → 90 ngày không sản xuất → 180 ngày không sản xuất.<\/strong> Và đặt câu hỏi: <strong>Tiền mặt hiện tại có đủ duy trì doanh nghiệp trong từng kịch bản không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thiệt hại thứ sáu: Người lao động và nhân sự chủ chốt<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một nhà máy không chỉ gồm bê tông và máy móc. Giá trị vận hành còn nằm trong con người. Sau một vụ cháy lớn, doanh nghiệp có thể phải tạm ngừng hoạt động. Nếu quá trình phục hồi kéo dài, một phần lao động có thể chuyển sang doanh nghiệp khác. Kỹ thuật viên, quản lý sản xuất và những người có kinh nghiệm vận hành máy móc đặc thù có thể đặc biệt khó thay thế.<\/span><\/p><p><span style=\"color:#006600;\">Khi nhà máy được xây dựng lại sau sáu tháng, doanh nghiệp có thể có: <strong>nhà xưởng mới + máy móc mới<\/strong> nhưng lại thiếu: <strong>đội ngũ cũ + kinh nghiệm vận hành + kiến thức nội bộ.<\/strong> Do đó, <strong>Human Capital Protection<\/strong> cũng phải nằm trong Business Protection.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thiệt hại thứ bảy: Trách nhiệm với bên thứ ba<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một vụ cháy không nhất thiết dừng lại bên trong hàng rào nhà máy. Cháy có thể lan sang nhà xưởng kế bên, tài sản của khách hàng hoặc đối tác có thể đang được lưu giữ tại doanh nghiệp, người lao động hoặc người khác có thể bị ảnh hưởng.<\/span><\/p><p><span style=\"color:#006600;\">Khi đó, doanh nghiệp không chỉ chịu thiệt hại tài sản của chính mình mà còn có thể phát sinh các vấn đề về trách nhiệm đối với bên thứ ba. Đây là một Protection Gap phổ biến khi doanh nghiệp chỉ đặt câu hỏi: <strong>“Tài sản của tôi trị giá bao nhiêu?”<\/strong> thay vì: <strong>“Một sự cố tại doanh nghiệp của tôi có thể gây thiệt hại cho ai khác?”<\/strong> Hai câu hỏi dẫn đến hai bản đồ rủi ro hoàn toàn khác nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thiệt hại thứ tám: Dữ liệu và hệ thống vận hành<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nhà máy hiện đại ngày càng phụ thuộc vào ERP, hệ thống quản lý kho, dữ liệu khách hàng, công thức sản xuất, bản vẽ kỹ thuật, lịch sử bảo trì, dữ liệu kế toán và nhiều tài sản số khác.<\/span><\/p><p><span style=\"color:#006600;\">Nếu máy chủ, máy tính hoặc hệ thống lưu trữ đặt tại nhà máy bị phá hủy mà doanh nghiệp không có backup phù hợp, thiệt hại có thể vượt xa giá trị của những chiếc máy tính. Một dây chuyền có thể mua lại. Nhưng <strong>dữ liệu lịch sử nhiều năm đôi khi không thể mua lại bằng tiền<\/strong>. Vì vậy, Physical Protection ngày càng phải đi cùng <strong>Data Protection + Cyber Resilience + Backup & Recovery<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thiệt hại thứ chín: Uy tín và quan hệ thương mại<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một sự cố nghiêm trọng có thể khiến khách hàng, ngân hàng, nhà cung cấp và đối tác đặt câu hỏi về khả năng tiếp tục hoạt động của doanh nghiệp.<\/span><\/p><p><span style=\"color:#006600;\">Khách hàng lớn có thể giảm đơn hàng để tránh phụ thuộc. Nhà cung cấp có thể yêu cầu điều kiện thanh toán chặt chẽ hơn. Ngân hàng có thể đánh giá lại rủi ro tín dụng. Đối tác có thể trì hoãn các kế hoạch hợp tác. Đây là loại thiệt hại rất khó đưa vào một bảng kiểm kê tài sản, nhưng có thể ảnh hưởng trực tiếp đến giá trị doanh nghiệp.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✅ Lớp thiệt hại thứ mười: Chi phí phục hồi và tái khởi động<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ngay cả khi công trình và máy móc đã được sửa chữa, nhà máy cũng không nhất thiết có thể lập tức quay lại 100% công suất.<\/span><\/p><p><span style=\"color:#006600;\">Doanh nghiệp còn có thể phải kiểm định, lắp đặt, chạy thử, hiệu chỉnh dây chuyền, đào tạo lại nhân sự, tái thiết lập nguồn cung, khôi phục khách hàng và xử lý hàng loạt vấn đề vận hành. Vì vậy, quá trình phục hồi thực tế có thể được hình dung: <strong>Damage → Cleanup → Reconstruction → Equipment Replacement → Installation → Testing → Restart → Ramp-up → Normal Operation.<\/strong> Khoảng cách từ <strong>Restart<\/strong> đến <strong>Normal Operation<\/strong> thường bị bỏ quên khi doanh nghiệp đánh giá khả năng phục hồi.<\/span><\/p><p><span style=\"color:#006600;\"><strong>✨ Hãy Stress Test doanh nghiệp thay vì chỉ kiểm kê tài sản<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một cách đơn giản để nhìn đúng rủi ro cháy nhà xưởng là không bắt đầu bằng câu hỏi <strong>“Nhà xưởng trị giá bao nhiêu?”<\/strong>, mà bắt đầu bằng một kịch bản: <strong>Nếu tối nay nhà máy xảy ra cháy lớn và ngày mai không thể sản xuất, chuyện gì sẽ xảy ra?<\/strong> Sau đó lần lượt kiểm tra:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Sau 24 giờ:<\/strong> ai chịu trách nhiệm xử lý khủng hoảng?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau 7 ngày:<\/strong> khách hàng và nhà cung cấp được xử lý thế nào?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau 30 ngày:<\/strong> doanh nghiệp còn đủ dòng tiền?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau 90 ngày:<\/strong> khách hàng có bắt đầu chuyển sang đối thủ?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau 180 ngày:<\/strong> doanh nghiệp có còn giữ được nhân sự chủ chốt?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Sau 12 tháng:<\/strong> doanh nghiệp có thể trở lại quy mô trước sự cố?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đó chính là <strong>Business Stress Test<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/3 Kiểm tra an toàn Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Stress Test doanh nghiệp thay vì chỉ kiểm kê tài sản<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ Fire Risk đến Business Protection Profile<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một Business Protection Profile tốt không nên chỉ ghi: <strong>Nhà xưởng: 50 tỷ; Máy móc: 30 tỷ; Hàng hóa: 20 tỷ; Tổng tài sản: 100 tỷ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nó cần đi xa hơn: <strong>Physical Assets → Operations → Revenue → Cash Flow → People → Customers → Supply Chain → Liability → Data → Recovery Capacity.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Từ đó doanh nghiệp mới xác định được <strong>Protection Gap<\/strong> thực sự nằm ở đâu.<\/span><\/p><p><span style=\"color:#006600;\">Có doanh nghiệp thiếu bảo vệ tài sản. Có doanh nghiệp tài sản được bảo vệ khá tốt nhưng không có phương án duy trì dòng tiền khi hoạt động gián đoạn. Có doanh nghiệp có nguồn lực tài chính nhưng phụ thuộc vào một khách hàng lớn. Có doanh nghiệp lại phụ thuộc hoàn toàn vào một dây chuyền nhập khẩu mất 9 tháng mới có thể thay thế. <strong>Cùng là cháy nhà xưởng nhưng Protection Gap của mỗi doanh nghiệp hoàn toàn khác nhau.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/3 Fire Risk đến Business Protection Profile.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ Fire Risk đến Business Protection Profile<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Bảo hiểm nằm ở đâu trong kiến trúc bảo vệ này?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bảo hiểm rất quan trọng, nhưng không phải toàn bộ Business Protection. Một kiến trúc bảo vệ doanh nghiệp có thể gồm: <strong>Prevention → Mitigation → Emergency Response → Business Continuity → Financial Reserve → Insurance → Recovery → Resilience.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong đó, doanh nghiệp có thể cần xem xét các nhóm giải pháp liên quan đến tài sản, cháy nổ, gián đoạn kinh doanh, trách nhiệm, con người, hàng hóa, vận chuyển và những rủi ro đặc thù khác tùy mô hình hoạt động. Phạm vi bảo vệ thực tế luôn phụ thuộc vào điều kiện, điều khoản, giới hạn và loại trừ của từng hợp đồng cụ thể.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy, câu hỏi đúng không phải: <strong>“Doanh nghiệp đã mua bảo hiểm chưa?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">mà là: <strong>“Sau tất cả những biện pháp hiện có, doanh nghiệp còn Protection Gap nào chưa được xử lý?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/3 Bảo hiểm nằm ở đâu Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Bảo hiểm nằm ở đâu trong kiến trúc bảo vệ này?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>✨ Từ Insurance Coverage đến Business Resilience<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một nhà máy có thể được xây dựng lại. Máy móc có thể được mua lại. Hàng hóa có thể được sản xuất lại. Nhưng <strong>khách hàng đã mất, nhân sự đã rời đi, dữ liệu không còn, dòng tiền cạn kiệt và vị thế thị trường suy giảm<\/strong> có thể khó phục hồi hơn rất nhiều.<\/span><\/p><p><span style=\"color:#006600;\">Đó là lý do cháy nhà xưởng không nên chỉ được nhìn như một sự kiện gây thiệt hại tài sản.<\/span><\/p><p><span style=\"color:#006600;\">Nó là một <strong>Business Survival Event – sự kiện có khả năng thử thách sức sống của toàn bộ doanh nghiệp<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Tư duy bảo vệ vì thế cần chuyển từ: <strong>“Nếu cháy, tài sản nào được bồi thường?”<\/strong> sang: <strong>“Nếu cháy, doanh nghiệp có tiếp tục tồn tại và phục hồi được không?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/3 Insurance Coverage đến Business Resilience.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\">Đích cuối cùng của Business Protection không phải sở hữu thật nhiều giải pháp bảo hiểm. Đích cuối cùng là xây dựng một doanh nghiệp có khả năng <strong>phòng ngừa rủi ro, hấp thụ cú sốc, duy trì những hoạt động quan trọng và phục hồi sau sự cố<\/strong>. Đó chính là <strong>Business Resilience – khả năng chống chịu và phục hồi của doanh nghiệp<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Và đó cũng là lý do trước khi đi tìm một sản phẩm cụ thể, doanh nghiệp nên bắt đầu bằng việc hiểu chính mình: <strong>What do we need to protect? → What could stop the business? → What would the impact be? → What protection already exists? → Where are the gaps? → What solutions should be considered?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó là hành trình từ <strong>Risk Discovery → Protection Discovery → Solution Discovery<\/strong> mà iProtect hướng tới: không bắt đầu bằng câu hỏi <i>“Mua bảo hiểm gì?”<\/i>, mà bắt đầu bằng câu hỏi quan trọng hơn: <strong>“Doanh nghiệp của bạn thực sự cần bảo vệ điều gì để vẫn có thể tiếp tục hoạt động sau một biến cố lớn?”<\/strong><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/6%20Doanh%20Nghiep\/3%20Ch%C3%A1y%20nh%C3%A0%20x%C6%B0%E1%BB%9Fng%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/6%20Doanh%20Nghiep\/3%20Ch%C3%A1y%20nh%C3%A0%20x%C6%B0%E1%BB%9Fng%20Iprotect.png","tags":"cháy nhà xưởng,rủi ro cháy nổ,bảo vệ doanh nghiệp,Business Protection,Business Resilience,Protection Discovery,Protection Gap,Business Interruption,gián đoạn kinh doanh,bảo vệ tài sản,quản trị rủi ro,bảo hiểm doanh nghiệp,iProtect","count_view":0,"seo_name":"sau-mot-vu-chay-nha-xuong-doanh-nghiep-thuc-su-co-the-mat-nhung-gi","date_update":0,"date_created_format":"1788505013","meta_title":"Cháy nhà xưởng: Thiệt hại không chỉ là nhà xưởng và máy móc","meta_desc":"Cháy nhà xưởng không chỉ gây thiệt hại nhà xưởng, máy móc và hàng hóa. Doanh nghiệp còn có thể đối mặt với gián đoạn sản xuất, mất doanh thu, đứt gãy dòng tiền, mất khách hàng, ảnh hưởng chuỗi cung ứng và chi phí phục hồi. Hãy nhìn rủi ro cháy dưới góc độ","meta_keyword":"háy nhà xưởng,thiệt hại cháy nhà xưởng,cháy nhà máy,rủi ro cháy nhà xưởng,bảo hiểm cháy nhà xưởng,bảo hiểm nhà xưởng,bảo hiểm cháy nổ doanh nghiệp,gián đoạn kinh doanh,Business Interruption,Business Protection,bảo vệ doanh nghiệp,Protection Gap doanh nghi","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/sau-mot-vu-chay-nha-xuong-doanh-nghiep-thuc-su-co-the-mat-nhung-gi"},{"id":80894,"name":"Từ bảo hiểm tài sản đến Business Resilience: Doanh nghiệp thực sự cần bảo vệ điều gì?","desc":"<p>Bảo hiểm tài sản chỉ bảo vệ một phần trong toàn bộ cấu trúc rủi ro của doanh nghiệp. Để duy trì hoạt động sau một cú sốc, doanh nghiệp còn cần nhìn đến con người, người chủ chốt, dòng tiền, trách nhiệm, dữ liệu, khách hàng, nhà cung cấp, hợp đồng, uy tín và khả năng phục hồi. Chuyên đề iProtect giúp xây Business Protection Architecture, xác định Protection Gap và ưu tiên giải pháp phù hợp.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Doanh nghiệp cần những lớp bảo vệ nào ngoài bảo hiểm tài sản?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một doanh nghiệp mua bảo hiểm cho nhà xưởng, máy móc, cửa hàng và hàng hóa có thể đã bảo vệ được một phần giá trị hữu hình. Nhưng nếu ngày mai người chủ chốt không thể làm việc, doanh nghiệp phải đóng cửa 60 ngày, khách hàng lớn nhất rời đi, dữ liệu bị mất, nhà cung cấp chính ngừng giao hàng hoặc một sự cố làm phát sinh trách nhiệm lớn với khách hàng, bảo hiểm tài sản có giải quyết được tất cả những vấn đề đó không?<\/span><\/p><p><span style=\"color:#006600;\">Câu trả lời nằm ở một cách nhìn rộng hơn: <strong>Business Protection ≠ Property Insurance.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bảo hiểm tài sản có thể là một lớp rất quan trọng, nhưng doanh nghiệp thực chất là một hệ thống gồm <strong>con người, tài sản, dòng tiền, hoạt động, dữ liệu, khách hàng, nhà cung cấp, hợp đồng, nghĩa vụ tài chính, trách nhiệm và uy tín<\/strong>. Muốn bảo vệ doanh nghiệp, cần bảo vệ khả năng để toàn bộ hệ thống đó tiếp tục hoạt động sau một cú sốc. Đó chính là <strong>Business Protection Architecture – Kiến trúc Bảo vệ Doanh nghiệp<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/2 Các lớp TS DN cần bảo vệ.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Doanh nghiệp cần những lớp bảo vệ nào ngoài bảo hiểm tài sản? Iprotect<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. Trước tiên phải phân biệt Asset Protection và Business Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một doanh nghiệp sở hữu một máy sản xuất trị giá 1 tỷ đồng. Nếu máy bị hư hỏng nghiêm trọng bởi một sự kiện thuộc phạm vi bảo hiểm, lớp bảo vệ tài sản có thể đóng vai trò đối với thiệt hại vật chất theo điều khoản hợp đồng.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng chiếc máy còn liên quan tới một chuỗi giá trị: <strong>Machine → Production → Orders → Customers → Revenue → Cash Flow → Salary + Loan + Supplier Payments.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Vì vậy khi máy dừng: <strong>Asset Event → Operational Event → Revenue Event → Cash Flow Event.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thiệt hại của doanh nghiệp không nhất thiết dừng ở giá trị chiếc máy. Đây là khác biệt quan trọng giữa: <strong>Protecting the Asset – bảo vệ tài sản<\/strong> và: <strong>Protecting the Business – bảo vệ doanh nghiệp.<\/strong> Một doanh nghiệp được bảo vệ tốt không chỉ cần khả năng sửa hoặc thay thế tài sản, mà còn phải có khả năng <strong>duy trì, thích ứng và phục hồi hoạt động<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/2 Asset Protection và Business Protection.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Phân biệt Asset Protection và Business Protection<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>2. Lớp 1 – Property & Asset Protection: bảo vệ nền tảng vật chất<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây vẫn là lớp cơ bản. Doanh nghiệp có thể có: <strong>nhà xưởng, văn phòng, cửa hàng, máy móc, thiết bị, hàng hóa, nguyên vật liệu, phương tiện, máy tính và các tài sản vật chất khác.<\/strong> Nhưng Asset Profile không nên chỉ ghi: <strong>“Máy A = 500 triệu.”<\/strong> Nó cần biết thêm:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Criticality:<\/strong> Máy có quan trọng với hoạt động không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Replacement Time:<\/strong> Mất bao lâu để thay thế?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Dependency:<\/strong> Bao nhiêu doanh thu phụ thuộc vào máy?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Backup:<\/strong> Có thiết bị dự phòng không?<\/span><\/li><li><span style=\"color:#006600;\"><strong>Protection:<\/strong> Đang có lớp bảo vệ nào?<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Một tài sản trị giá 100 triệu nhưng nếu mất nó doanh nghiệp ngừng hoạt động 60 ngày có thể cần Protection Priority cao hơn một tài sản trị giá 500 triệu nhưng dễ dàng thay thế.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Asset Value ≠ Business Criticality. <\/strong>Đây là điểm đầu tiên Business Protection Profile cần nhìn thấy.<\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Lớp 2 – People Protection: bảo vệ con người<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Máy móc có thể mua lại. Một nhân sự có kinh nghiệm 10 năm không phải lúc nào cũng có thể thay thế trong vài ngày. Đặc biệt ở doanh nghiệp nhỏ, một vài người có thể nắm giữ phần lớn kiến thức và quan hệ của tổ chức.<\/span><\/p><p><span style=\"color:#006600;\">Hãy hỏi:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Ai mang về doanh thu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ai vận hành hệ thống quan trọng?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ai giữ quan hệ với khách hàng lớn?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ai có kiến thức mà chưa được tài liệu hóa?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ai có quyền phê duyệt hoặc truy cập quan trọng?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đó là những <strong>Key Persons<\/strong>. Nếu một Key Person không thể làm việc: <strong>Person Event → Knowledge Gap → Operational Gap → Customer Impact → Revenue Impact.<\/strong> People Protection vì vậy không chỉ là phúc lợi nhân viên. Nó còn liên quan đến sức khỏe, an toàn, kế nhiệm, đào tạo chéo, phân quyền và khả năng thay thế. Một doanh nghiệp có tài sản được bảo hiểm đầy đủ nhưng mọi quyết định đều phụ thuộc vào một người vẫn có <strong>Key Person Protection Gap<\/strong> rất lớn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Lớp 3 – Founder Protection: bảo vệ doanh nghiệp khỏi sự phụ thuộc quá mức vào người sáng lập<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một lớp đặc biệt quan trọng đối với SME. Ở nhiều doanh nghiệp nhỏ:<\/span><\/p><p><span style=\"color:#006600;\"><strong> ounder = Owner + CEO + Sales + Relationship Manager + Approver + Knowledge Holder.<\/strong> Người sáng lập có thể giữ mật khẩu, tài khoản ngân hàng, khách hàng, nhà cung cấp, chiến lược, dữ liệu và quyền quyết định.<\/span><\/p><p><span style=\"color:#006600;\">Hãy thực hiện một Founder Stress Test: <strong>Nếu ngày mai founder không thể làm việc trong 90 ngày, doanh nghiệp có tiếp tục hoạt động được không?<\/strong> Nếu câu trả lời là “không”, doanh nghiệp có <strong>Founder Dependency Risk<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Giải pháp không chỉ nằm ở bảo hiểm. Doanh nghiệp còn có thể cần: <strong>Delegation → Documentation → Access Management → Successor → Emergency Procedure. <\/strong>Mục tiêu là biến: <strong>Founder-dependent Business <\/strong>thành: <strong>System-dependent Business.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/2 15 lớp bảo doanh nghiệp.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>15 Lớp BẢo Vệ Doanh Nghiệp <\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>5. Lớp 4 – Cash Flow Protection: bảo vệ dòng tiền<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một doanh nghiệp có thể còn tài sản nhưng vẫn gặp khủng hoảng nếu không đủ tiền để trả những nghĩa vụ đến hạn. Hãy giả định: <strong>Revenue = 0 trong 60 ngày. <\/strong>Trong thời gian đó: <strong>Rent + Salary + Loan + Supplier Payments + System Cost + Essential Expenses<\/strong><\/span><\/p><p><span style=\"color:#006600;\">có thể vẫn tiếp tục. Đây là <strong>Cash Flow Exposure<\/strong>. Business Protection Profile nên đo:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Monthly Essential Cost – chi phí thiết yếu mỗi tháng.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Available Liquidity – nguồn thanh khoản hiện có.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Emergency Fund – quỹ dự phòng.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Business Survival Time – thời gian doanh nghiệp có thể tồn tại khi doanh thu bị gián đoạn.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Một Stress Test đơn giản: <strong>Business Survival Months = Available Emergency Liquidity ÷ Essential Monthly Fixed Costs.<\/strong> Nếu doanh nghiệp chỉ có đủ thanh khoản cho 20 ngày nhưng một sự cố có thể làm hoạt động dừng 60 ngày, đã xuất hiện một <strong>Cash Flow Protection Gap<\/strong> rất rõ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Lớp 5 – Business Interruption Protection: bảo vệ khả năng tiếp tục kinh doanh<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lớp thường bị bỏ qua khi chủ doanh nghiệp chỉ nhìn vào tài sản. Một cửa hàng cháy có hai vấn đề: <strong>Damage to Store<\/strong> và: <strong>Store Cannot Operate.<\/strong> Một nhà xưởng ngập nước cũng có hai vấn đề: <strong>Damage to Machinery<\/strong> và: <strong>Production Stops.<\/strong> Do đó cần tách: <strong>Property Loss<\/strong> khỏi: <strong>Business Interruption Loss.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Gián đoạn kinh doanh có thể kéo theo: <strong>Lost Revenue + Continuing Expenses + Recovery Costs + Customer Loss + Contract Impact.<\/strong> Vì vậy một Business Protection Architecture tốt phải hỏi: <strong>Nếu địa điểm kinh doanh không thể sử dụng 30, 60 hoặc 90 ngày thì doanh nghiệp vận hành ở đâu?<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Có địa điểm thay thế không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Có thể làm việc từ xa không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Khách hàng được phục vụ bằng cách nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ai kích hoạt kế hoạch khẩn cấp?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đó là <strong>Business Continuity Protection<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Lớp 6 – Debt & Financial Obligation Protection: bảo vệ nghĩa vụ tài chính<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tài sản hư hỏng không có nghĩa nghĩa vụ tài chính tự động biến mất.<\/span><\/p><p><span style=\"color:#006600;\">Một doanh nghiệp có thể đồng thời có: <strong>Bank Loan, Equipment Loan, Lease, Supplier Credit, Payroll, Tax\/Other Obligations và các cam kết thanh toán khác.<\/strong> Do đó: <strong>Asset Loss ≠ Debt Cancellation.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy giả định một chiếc máy đang được tài trợ bằng khoản vay. Máy xảy ra tổn thất nghiêm trọng.<\/span><\/p><p><span style=\"color:#006600;\">Doanh nghiệp lúc này có thể đối diện đồng thời: <strong>Asset Loss + Production Loss + Revenue Loss + Debt Obligation.<\/strong> Business Protection Profile cần xây <strong>Financial Obligation Map<\/strong>: <strong>Ai phải được trả?<\/strong> <strong>Bao nhiêu?<\/strong> <strong>Khi nào đến hạn?<\/strong> <strong>Nghĩa vụ nào vẫn tiếp tục nếu doanh thu bằng 0?<\/strong> Từ đó mới nhìn thấy <strong>Debt Protection Gap<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Lớp 7 – Liability Protection: bảo vệ trước trách nhiệm đối với người khác<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bảo hiểm tài sản thường tập trung vào: <strong>“Điều gì có thể xảy ra với tài sản của tôi?”<\/strong> Liability Protection đặt câu hỏi khác: <strong>“Doanh nghiệp của tôi có thể gây thiệt hại gì cho người khác?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một Exposure hoàn toàn khác.<\/span><\/p><ul><li><span style=\"color:#006600;\">Một khách hàng có thể bị tai nạn tại cơ sở kinh doanh.<\/span><\/li><li><span style=\"color:#006600;\">Một sản phẩm có thể gây thiệt hại.<\/span><\/li><li><span style=\"color:#006600;\">Một hoạt động có thể làm hỏng tài sản của bên thứ ba.<\/span><\/li><li><span style=\"color:#006600;\">Một sai sót dịch vụ có thể tạo ra yêu cầu bồi thường tùy lĩnh vực và hoàn cảnh.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Do đó: <strong>Own Asset Exposure ≠ Third-party Liability Exposure.<\/strong> Business Protection Profile cần xác định:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Who can be harmed?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>How can they be harmed?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Maximum Reasonable Loss là bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Doanh nghiệp có những lớp kiểm soát và chuyển giao rủi ro nào?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Một Liability Event lớn đôi khi có thể nghiêm trọng hơn rất nhiều so với mất một tài sản vật chất.<\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Lớp 8 – Product & Service Protection: bảo vệ những gì doanh nghiệp bán ra<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Doanh nghiệp tồn tại vì sản phẩm hoặc dịch vụ. Nhưng chính sản phẩm và dịch vụ cũng có thể tạo ra Exposure. Có thể hình dung: <strong>Product\/Service → Customer → Outcome → Complaint\/Incident → Liability → Reputation → Revenue.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nếu sản phẩm xảy ra vấn đề, doanh nghiệp có thể phải xử lý: <strong>thu hồi, đổi trả, khiếu nại, bồi thường, chi phí xử lý và ảnh hưởng uy tín<\/strong>, tùy trường hợp.Nếu doanh nghiệp cung cấp dịch vụ chuyên môn, một sai sót có thể gây tổn thất cho khách hàng.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy Protection Profile cần hiểu:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Doanh nghiệp bán gì?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Sản phẩm\/dịch vụ có thể thất bại như thế nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ai có thể bị ảnh hưởng?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Mức độ nghiêm trọng có thể đến đâu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Có quy trình kiểm soát chất lượng và xử lý sự cố không?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Không thể đánh giá Business Protection nếu không hiểu Business Model.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Lớp 9 – Data & Digital Protection: bảo vệ dữ liệu và tài sản số<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ngày nay một doanh nghiệp có thể mất ít tiền hơn khi mất bàn ghế so với khi mất: <strong> Software System hoặc quyền truy cập.<\/strong> Do đó: <strong>Physical Asset Value ≠ Digital Asset Value.<\/strong> Một laptop trị giá 20 triệu có thể chứa dữ liệu trị giá lớn hơn nhiều đối với hoạt động. Data Protection cần xem xét: <strong>Backup; Access Control; Recovery; Cybersecurity; Account Ownership;Critical Systems; Data Governance.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy Stress Test:<strong>Nếu toàn bộ hệ thống không truy cập được từ sáng mai, doanh nghiệp phục hồi trong bao lâu?<\/strong> 1 giờ? 24 giờ? 3 ngày? 30 ngày? Nếu không biết câu trả lời, doanh nghiệp đang có <strong>Digital Continuity Gap<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Lớp 10 – Customer Protection: bảo vệ nguồn doanh thu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không có khách hàng, phần lớn tài sản doanh nghiệp mất lý do tồn tại. Nhưng doanh nghiệp thường không coi khách hàng là một Protection Asset.<\/span><\/p><p><span style=\"color:#006600;\">Hãy tính: <strong>Top 1 Customer Revenue Share<\/strong> và: <strong>Top 3 Customers Revenue Share.<\/strong> Nếu một khách hàng chiếm 50% doanh thu, đó là <strong>Customer Concentration Risk<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Nếu khách hàng đó rời đi: <strong>Customer Loss → Revenue Drop → Cash Flow Stress → Cost Cutting → Business Survival Risk.<\/strong> Giải pháp Protection có thể không phải là bảo hiểm. Có thể là: <strong>đa dạng hóa khách hàng, xây recurring revenue, tăng retention hoặc phát triển kênh bán mới.<\/strong> Một lần nữa: <strong>Protection ≠ Insurance Only.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>12. Lớp 11 – Supplier & Supply Chain Protection: bảo vệ khả năng cung ứng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Doanh nghiệp có thể hoàn toàn không bị thiệt hại vật chất nhưng vẫn ngừng hoạt động nếu nhà cung cấp quan trọng gặp vấn đề.<\/span><\/p><p><span style=\"color:#006600;\">Hãy hình dung: <strong>Supplier → Material → Production → Delivery → Customer → Revenue.<\/strong> Nếu Supplier dừng: <strong>Supply Failure → Production Delay → Customer Impact → Revenue Impact.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Do đó cần xác định: <strong>Critical Supplier; Single-source Dependency; Alternative; Supplier; Inventory Buffer; Replacement Lead Time.<\/strong> Nếu một nhà cung cấp duy nhất kiểm soát 90% nguyên liệu quan trọng, đây là một Protection Gap. Giải pháp có thể đơn giản là xây nguồn cung thứ hai.<\/span><\/p><p><span style=\"color:#006600;\"><strong>13. Lớp 12 – Contract Protection: bảo vệ quyền lợi và nghĩa vụ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Doanh nghiệp vận hành thông qua hợp đồng.<\/span><\/p><p><span style=\"color:#006600;\">Hợp đồng thuê mặt bằng.Hợp đồng vay. Hợp đồng khách hàng. Hợp đồng nhà cung cấp. Hợp đồng lao động. Hợp đồng dịch vụ. Khi sự cố xảy ra, các câu hỏi quan trọng là: <strong>Nghĩa vụ nào vẫn tiếp tục?<\/strong> <strong>Deadline nào vẫn tồn tại?<\/strong> <strong>Điều khoản nào liên quan đến gián đoạn?<\/strong> <strong>Ai giữ bản hợp đồng?Có bản số hóa không?Ai có quyền xử lý?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Contract Protection vì vậy liên kết trực tiếp với: <strong>Liability + Cash Flow + Continuity + Evidence.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>14. Lớp 13 – Reputation & Trust Protection: bảo vệ niềm tin<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Máy móc có thể mua lại. Uy tín khó mua lại. Một sự cố nhỏ nếu xử lý kém có thể trở thành: <strong>Incident → Complaint → Social Media → Reputation Damage → Customer Loss → Revenue Loss.<\/strong> Đặc biệt với SME, thương hiệu thường gắn trực tiếp với người chủ.<\/span><\/p><p><span style=\"color:#006600;\">Do đó cần có: <strong>Complaint Process; Evidence; Communication Protocol; Authorized Spokesperson; Customer Recovery Process.<\/strong> Reputation Protection không có nghĩa doanh nghiệp không bao giờ bị phàn nàn. Nó có nghĩa doanh nghiệp có khả năng <strong>phản ứng đúng khi sự cố xảy ra<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>15. Lớp 14 – Evidence Protection: bảo vệ khả năng chứng minh<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lớp ít được nói tới nhưng đặc biệt quan trọng. Khi có tranh chấp hoặc sự cố, câu hỏi không chỉ là: <strong>“Điều gì đã xảy ra?” <\/strong>mà còn:<strong>“Bạn chứng minh điều đó bằng gì?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Evidence Profile có thể bao gồm: <strong>Contracts, Invoices, Photos, Maintenance Records, Delivery Records, Emails, Customer Acceptance, System Logs, Insurance Documents, Incident Reports.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Evidence tốt có thể hỗ trợ việc: <strong>xác định nguyên nhân, xác định trách nhiệm, xử lý yêu cầu, làm việc với đối tác và giải quyết tranh chấp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Vì vậy: <strong>Protection without Evidence can become difficult to activate.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một doanh nghiệp có nhiều lớp bảo vệ nhưng hồ sơ phân tán, thất lạc hoặc không thể truy xuất vẫn có Operational Gap.<\/span><\/p><p><span style=\"color:#006600;\"><strong>16. Lớp 15 – Recovery Protection: bảo vệ khả năng phục hồi<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Protection không kết thúc khi sự cố xảy ra. Câu hỏi cuối cùng là: <strong>“Doanh nghiệp mất bao lâu để trở lại trạng thái hoạt động chấp nhận được?”<\/strong> Đó là <strong>Recovery Capability<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Doanh nghiệp cần nghĩ đến: <strong>Recovery Team; Alternative Location; Backup Systems; Alternative Suppliers; Emergency Cash; Customer Communication; Critical Process Recovery; Data Restoration; Key Person Replacement.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một doanh nghiệp mạnh không phải doanh nghiệp không bao giờ bị gián đoạn.<\/span><\/p><p><span style=\"color:#006600;\">Đó là doanh nghiệp có khả năng: <strong>Absorb → Respond → Recover → Adapt.<\/strong> Đây chính là <strong>Business Resilience<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>17. Bảo hiểm nằm ở đâu trong toàn bộ kiến trúc này?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bảo hiểm vẫn rất quan trọng, nhưng nên được đặt đúng vị trí. Có thể hình dung Business Protection gồm bốn phương pháp: <\/span><\/p><p><span style=\"color:#006600;\"><strong>Prevent – Phòng ngừa<\/strong>→ giảm khả năng rủi ro xảy ra.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Reduce – Giảm thiểu<\/strong> → giảm mức độ thiệt hại.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Transfer – Chuyển giao<\/strong> → chuyển một phần rủi ro phù hợp sang cơ chế bảo hiểm hoặc hợp đồng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Retain – Tự chịu<\/strong> → doanh nghiệp chủ động giữ một phần rủi ro bằng nguồn lực của mình.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ:Rủi ro cháy có thể cần <strong>PCCC + quy trình + bảo trì + bảo hiểm + kế hoạch phục hồi<\/strong>. Rủi ro dữ liệu có thể cần <strong>security + backup + access control + recovery plan + giải pháp chuyển giao rủi ro phù hợp<\/strong>. Rủi ro Founder Dependency có thể cần <strong>delegation + succession + documentation + financial protection<\/strong>. Rủi ro Supply Chain có thể cần <strong>alternative suppliers + inventory buffer + contracts + financial protection<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Do đó không nên đặt câu hỏi: <strong>“Bảo hiểm nào giải quyết mọi rủi ro?”<\/strong> Mà nên hỏi: <strong>“Mỗi rủi ro nên được Prevent, Reduce, Transfer hay Retain như thế nào?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/2 Bảo hiểm nằm ở đâu Iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Bảo hiểm nằm ở đâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>18. Business Protection Stack – 15 lớp bảo vệ doanh nghiệp<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể tổng hợp thành một Protection Stack:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 1 – Property & Asset Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 2 – People Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 3 – Founder & Key Person Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 4 – Cash Flow Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 5 – Business Interruption & Continuity<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 6 – Debt & Financial Obligation Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 7 – Liability Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 8 – Product & Service Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 9 – Data & Digital Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 10 – Customer Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 11 – Supplier & Supply Chain Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 12 – Contract Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 13 – Reputation & Trust Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 14 – Evidence Protection<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Layer 15 – Recovery Protection.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nhưng doanh nghiệp không nhất thiết phải đầu tư ngang nhau vào cả 15 lớp. Đó là lúc cần <strong>Protection Priority<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>19. Protection Priority: không phải cái gì cũng cần bảo vệ như nhau<\/strong><\/span><\/p><p><span style=\"color:#006600;\">SME có nguồn lực hạn chế. Vì vậy cần hỏi: <strong>Nếu mất thứ này, hậu quả bao nhiêu?<\/strong> <strong>Khả năng xảy ra thế nào?<\/strong> <strong>Bao nhiêu hoạt động phụ thuộc vào nó?<\/strong> <strong>Mất bao lâu để phục hồi?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể dùng mô hình: <strong>Protection Priority = Impact × Probability × Dependency × Recovery Difficulty.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: Một bộ bàn ghế 100 triệu có thể dễ dàng thay thế. Một database khách hàng không backup có thể không mua lại được.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Financial Value ≠ Protection Priority.<\/strong> Thứ cần bảo vệ trước là thứ có khả năng tạo <strong>Systemic Impact – tác động dây chuyền<\/strong> lớn nhất.<\/span><\/p><p><span style=\"color:#006600;\"><strong>20. Hãy Stress Test doanh nghiệp thay vì chỉ kiểm kê tài sản<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Kiểm kê hỏi: <strong>“Doanh nghiệp có gì?”<\/strong> Stress Test hỏi: <strong>“Nếu mất nó thì chuyện gì xảy ra tiếp theo?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy thử 8 tình huống:<\/span><\/p><p><span style=\"color:#006600;\"><strong>1.<\/strong> Nhà xưởng hoặc cửa hàng không thể sử dụng 60 ngày.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2.<\/strong> Founder không thể làm việc 90 ngày.<\/span><\/p><p><span style=\"color:#006600;\"><strong>3.<\/strong> Doanh thu giảm 50% trong 6 tháng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4.<\/strong> Khách hàng lớn nhất rời đi.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5.<\/strong> Nhà cung cấp chính dừng giao hàng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6.<\/strong> Toàn bộ dữ liệu không thể truy cập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7.<\/strong> Một sự cố gây yêu cầu bồi thường lớn từ khách hàng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8.<\/strong> Doanh nghiệp đồng thời gặp hai sự cố trên.<\/span><\/p><p><span style=\"color:#006600;\">Kịch bản số 8 đặc biệt quan trọng. Rủi ro trong thực tế không phải lúc nào cũng xuất hiện riêng lẻ.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: <strong>Fire → Asset Damage → Business Interruption → Revenue Loss → Cash Flow Stress → Loan Stress → Employee Impact.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là <strong>Risk Cascade – chuỗi lan truyền rủi ro<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/2 Stress Test doanh nghiệp.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Stress Test doanh nghiệp thay vì chỉ kiểm kê tài sản<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>21. Từ Business Protection Stack đến Business Protection Graph<\/strong><\/span><\/p><p><span style=\"color:#006600;\">15 lớp không tồn tại độc lập. Chúng kết nối với nhau. Ví dụ: <strong>Founder<\/strong> ↓<strong>Customer Relationship<\/strong> ↓<strong>Revenue<\/strong> ↓<strong>Cash Flow<\/strong> ↓<strong>Salary + Loan + Supplier<\/strong>. Hoặc: <strong>Machine<\/strong> ↓<strong>Production<\/strong> ↓<strong>Customer Contract<\/strong> ↓<strong>Revenue<\/strong> ↓<strong>Cash Flow<\/strong>. Hoặc: <strong>Data<\/strong> ↓<strong>Operations<\/strong> ↓<strong>Customer Service<\/strong> ↓<strong>Reputation<\/strong> ↓<strong>Revenue<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Khi kết nối những thực thể này, doanh nghiệp hình thành một: <strong>Business Protection Graph.<\/strong> Graph giúp trả lời một câu hỏi mạnh hơn: <strong>“Nếu Node này gặp sự cố, những Node nào khác sẽ bị ảnh hưởng?”<\/strong> Đây là bước chuyển từ <strong>Risk List<\/strong> sang <strong>Risk Intelligence<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>22. Protection Gap: khoảng trống thực sự nằm ở đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Sau khi xác định Risk, Exposure, Dependency và Existing Protection, doanh nghiệp có thể tính: <strong>Protection Gap = Exposure – Available Protection.<\/strong> Nhưng Available Protection không chỉ là bảo hiểm. Nó có thể gồm: <strong>Insurance; Emergency Fund; Backup; Alternative Supplier; Alternative Location; Redundant System; Contractual Protection; Key Person Replacement; Internal Controls; Recovery Plan.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Protection Gap ≠ Insurance Gap.<\/strong> Đây là một trong những nguyên tắc quan trọng nhất của Business Protection Discovery.<\/span><\/p><p><span style=\"color:#006600;\"><strong>23. Business Protection Profile nên trả lời 5 câu hỏi<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một Business Protection Profile tốt cuối cùng phải trả lời được:<\/span><\/p><p><span style=\"color:#006600;\"><strong>1. WHAT DO WE HAVE?<\/strong> Doanh nghiệp có những giá trị nào?<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. WHAT CAN HAPPEN?<\/strong> Những rủi ro nào có thể xảy ra?<\/span><\/p><p><span style=\"color:#006600;\"><strong>3. WHAT WILL IT AFFECT?<\/strong> Rủi ro sẽ lan sang những đâu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. HOW ARE WE PROTECTED?<\/strong> Doanh nghiệp hiện có những lớp bảo vệ nào?<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. WHAT IS STILL MISSING?<\/strong> Protection Gap còn nằm ở đâu? Sau đó mới đến: <strong>WHAT SHOULD WE DO FIRST?<\/strong> Đó chính là <strong>Protection Priority<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/2 Business Protection Profile.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Business Protection Profile nên trả lời 5 câu hỏi<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>24. Từ Protection Gap đến Solution Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là nơi iProtect có thể thay đổi cách doanh nghiệp tiếp cận bảo vệ.<\/span><\/p><p><span style=\"color:#006600;\">Thay vì: <strong>Doanh nghiệp → sản phẩm bảo hiểm → báo giá → mua\/không mua<\/strong><\/span><\/p><p><span style=\"color:#006600;\">có thể chuyển thành: <strong>Business Profile<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Risk Identification<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Exposure Mapping<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Dependency Mapping<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Stress Test<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Existing Protection<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Protection Gap<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Protection Priority<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Solution Discovery<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Và Solution Discovery có thể dẫn đến nhiều loại giải pháp: <strong>Insurance; Financial; Reserve; Banking; Cybersecurity; Cloud Backup; Legal; Safety; Maintenance; Alternative Supplier; Business Continuity; Succession Planning; Risk Advisory.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Như vậy iProtect không nhất thiết phải bắt đầu bằng câu hỏi: <strong>“Bạn muốn mua bảo hiểm gì?”<\/strong> Mà bắt đầu: <strong>“Doanh nghiệp của bạn đang có Protection Gap nào?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/2 Protection Gap đến Solution Discovery.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ Protection Gap đến Solution Discovery<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>25. Từ Solution Discovery đến Advisor Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi Protection Gap đã rõ, việc tìm chuyên gia cũng chính xác hơn.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Liability Gap → Liability Specialist.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Key Person Gap → Life\/Financial Protection Advisor.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Cyber Gap → Cybersecurity Specialist.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Cash Flow Gap → Financial\/Banking Advisor.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Contract Gap → Legal Advisor.<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Continuity Gap → Business Continuity Specialist.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây là: <strong>Risk → Need → Solution → Expert.<\/strong> Thay vì: <strong>Product → Salesperson → Customer.<\/strong> Sự đảo chiều này chính là nền tảng của <strong>Need-based Discovery<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/2Solution Discovery đến Advisor Discovery.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ Solution Discovery đến Advisor Discovery<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>26. Một Qualified Lead trong Business Protection khác lead thông thường thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Lead thông thường: <strong>“Tôi muốn hỏi bảo hiểm cho công ty.”<\/strong> Qualified Protection Lead có thể là: <strong>Doanh nghiệp sản xuất 25 nhân viên; doanh thu 20 tỷ\/năm; một máy chính tạo 60% năng lực sản xuất; hai khách hàng chiếm 55% doanh thu; founder giữ quan hệ khách hàng; dự phòng tiền mặt tương đương 1,5 tháng chi phí cố định; có bảo hiểm tài sản nhưng chưa đánh giá Business Interruption, Key Person và Liability Exposure.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Advisor nhận lead thứ hai có thể hiểu ngay: <strong>Risk ở đâu → Gap ở đâu → Priority ở đâu → cần hỏi gì tiếp.<\/strong> Đây chính là giá trị của: <strong>Business Protection Discovery → Qualified Lead → Better Advice → Better Matching.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>27. Business Protection không phải mua nhiều bảo hiểm hơn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm iProtect nên nhấn mạnh. Mục tiêu không phải: <strong>More Insurance.<\/strong> Mà là: <strong>Better Protection Architecture.<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\">Có rủi ro nên phòng ngừa.<\/span><\/li><li><span style=\"color:#006600;\">Có rủi ro nên giảm thiểu.<\/span><\/li><li><span style=\"color:#006600;\">Có rủi ro nên chuyển giao.<\/span><\/li><li><span style=\"color:#006600;\">Có rủi ro doanh nghiệp đủ khả năng tự chịu.<\/span><\/li><li><span style=\"color:#006600;\">Có rủi ro cần loại bỏ hoàn toàn.<\/span><\/li><li><span style=\"color:#006600;\">Có rủi ro cần xây phương án dự phòng.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Một doanh nghiệp mua rất nhiều bảo hiểm nhưng không backup dữ liệu, không có người thay founder, không có quỹ dự phòng và phụ thuộc 80% vào một khách hàng chưa chắc đã được bảo vệ tốt. Ngược lại, một doanh nghiệp hiểu rõ Exposure và xây đúng Protection Architecture có thể sử dụng nguồn lực hiệu quả hơn nhiều.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/2 Business Protection iprotect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Business Protection không phải mua nhiều bảo hiểm hơn<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>28. Đích cuối cùng không phải Insurance Coverage – mà là Business Resilience<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ở cấp độ đầu tiên, doanh nghiệp hỏi: <strong>“Tài sản của tôi có được bảo hiểm không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ở cấp độ cao hơn: <strong>“Nếu một sự cố xảy ra, doanh nghiệp có tiếp tục hoạt động được không?”<\/strong> Và ở cấp độ cao nhất: <strong>“Nếu một cú sốc lớn xảy ra, doanh nghiệp có đủ khả năng hấp thụ, phục hồi và thích nghi để tiếp tục phát triển không?”<\/strong> Đó mới là mục tiêu cuối cùng của Business Protection.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/2 Business Resilience protect.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Đích cuối cùng không phải Insurance Coverage – mà là Business Resilience<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>29. Doanh nghiệp thực sự cần bảo vệ điều gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không chỉ là nhà xưởng. Không chỉ máy móc. Không chỉ hàng hóa. Mà là toàn bộ <strong>Value Creation System – hệ thống tạo ra giá trị<\/strong> của doanh nghiệp:<\/span><\/p><p><span style=\"color:#006600;\"><strong>People → Assets → Operations → Data → Customers → Suppliers → Revenue → Cash Flow → Trust → Continuity.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bảo hiểm tài sản bảo vệ một phần rất quan trọng của hệ thống đó. Nhưng Business Protection phải nhìn toàn bộ hệ thống. Vì vậy hành trình đúng không nên chỉ là: <strong>Asset → Insurance.<\/strong> Mà là: <strong>Business Identity → Assets → People → Dependencies → Risk → Exposure → Stress Test → Protection → Gap → Priority → Solution → Discovery → Resilience.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây chính là bước chuyển từ <strong>Insurance Thinking<\/strong> sang <strong>Protection Thinking<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Và cũng là nền tảng để iProtect phát triển từ một nơi người dùng “tìm bảo hiểm” thành một <strong>Protection Discovery Layer<\/strong>: nơi doanh nghiệp bắt đầu bằng việc hiểu mình cần bảo vệ điều gì, vì sao cần bảo vệ, đang thiếu lớp nào và giải pháp nào phù hợp với chính cấu trúc rủi ro của mình.<\/span><\/p><p><span style=\"color:#006600;\"><strong>iProtect™ – Không bắt đầu bằng câu hỏi “Doanh nghiệp cần mua bảo hiểm nào?”. Hãy bắt đầu bằng câu hỏi “Điều gì đang giữ doanh nghiệp tồn tại, và nếu mất nó, doanh nghiệp có tiếp tục được không?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Lưu ý: Nội dung nhằm cung cấp kiến thức và hỗ trợ nhận diện nhu cầu bảo vệ doanh nghiệp, không phải tư vấn pháp lý, tài chính hoặc xác nhận quyền lợi bảo hiểm. Phạm vi, quyền lợi, điều kiện và loại trừ của từng sản phẩm bảo hiểm phụ thuộc hợp đồng cụ thể; các giải pháp quản trị rủi ro cần được đánh giá theo đặc điểm thực tế của từng doanh nghiệp.<\/i><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/6%20Doanh%20Nghiep\/2%20C%C3%A1c%20l%E1%BB%9Bp%20TS%20DN%20c%E1%BA%A7n%20b%E1%BA%A3o%20v%E1%BB%87.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/6%20Doanh%20Nghiep\/2%20C%C3%A1c%20l%E1%BB%9Bp%20TS%20DN%20c%E1%BA%A7n%20b%E1%BA%A3o%20v%E1%BB%87.png","tags":"bảo vệ doanh nghiệp,bảo hiểm doanh nghiệp,bảo hiểm tài sản doanh nghiệp,Business Protection,Business Protection Architecture,Business Protection Profile,Protection Gap,Protection Priority,Business Continuity,Business Resilience,Key Person Risk,Cash Flow Risk,Liability Risk,Data Protection,Protection Discovery,iProtect","count_view":0,"seo_name":"tu-bao-hiem-tai-san-den-business-resilience-doanh-nghiep-thuc-su-can-bao-ve-dieu-gi","date_update":0,"date_created_format":"1788701808","meta_title":"Doanh nghiệp cần những lớp bảo vệ nào ngoài bảo hiểm tài sản?","meta_desc":"Ngoài bảo hiểm tài sản, doanh nghiệp cần bảo vệ những gì? iProtect phân tích các lớp bảo vệ từ con người, người chủ chốt, dòng tiền, gián đoạn kinh doanh, trách nhiệm, dữ liệu, khách hàng, nhà cung cấp đến khả năng phục hồi; từ đó xây Business Protection ","meta_keyword":"doanh nghiệp cần những lớp bảo vệ nào,ngoài bảo hiểm tài sản doanh nghiệp cần gì,bảo hiểm doanh nghiệp gồm những gì,các loại rủi ro doanh nghiệp,bảo vệ doanh nghiệp nhỏ,bảo vệ người chủ chốt doanh nghiệp,bảo vệ dòng tiền doanh nghiệp,bảo hiểm gián đoạn ki","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/tu-bao-hiem-tai-san-den-business-resilience-doanh-nghiep-thuc-su-can-bao-ve-dieu-gi"},{"id":80892,"name":"Doanh nghiệp nhỏ không chỉ cần bảo hiểm tài sản: 12 lớp bảo vệ cần nhìn thấy","desc":"<p>Doanh nghiệp nhỏ không chỉ cần bảo vệ cửa hàng, máy móc hay hàng hóa. Một sự cố có thể tác động đồng thời đến con người, người chủ chốt, dòng tiền, dữ liệu, khách hàng, nhà cung cấp, khoản vay, trách nhiệm và khả năng tiếp tục kinh doanh. Chuyên đề iProtect giúp xây Business Protection Profile, Stress Test và xác định Protection Gap trước khi lựa chọn giải pháp.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Doanh nghiệp nhỏ thực sự cần bảo vệ những gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi nói đến “bảo vệ doanh nghiệp”, nhiều chủ doanh nghiệp nhỏ thường nghĩ đến cửa hàng, máy móc, hàng hóa hoặc một vài hợp đồng bảo hiểm. Nhưng tài sản hữu hình chỉ là một phần của doanh nghiệp. Một công ty có thể còn nguyên văn phòng nhưng phải ngừng hoạt động vì người chủ gặp tai nạn; cửa hàng có thể không cháy nhưng mất toàn bộ dữ liệu khách hàng; hàng hóa không hư hỏng nhưng doanh nghiệp vẫn mất khả năng thanh toán vì dòng tiền bị gián đoạn. Vì vậy câu hỏi quan trọng không phải chỉ là <strong>“Doanh nghiệp cần mua bảo hiểm gì?”<\/strong>, mà là <strong>“Những thứ nào nếu mất đi có thể khiến doanh nghiệp không thể tiếp tục hoạt động?”<\/strong> Đây là điểm khởi đầu của <strong>Business Protection Profile – Hồ sơ Bảo vệ Doanh nghiệp<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/7 Bao Vệ Doanh Nghiệp.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Doanh nghiệp nhỏ thực sự cần bảo vệ những gì?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. Doanh nghiệp nhỏ không chỉ có tài sản<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hãy hình dung một doanh nghiệp nhỏ như một hệ thống gồm nhiều lớp giá trị: <strong>Business = People + Assets + Operations + Cash Flow + Data + Customers + Contracts + Reputation + Liability + Key Person.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một cửa hàng, phòng khám, công ty dịch vụ, xưởng sản xuất nhỏ hay doanh nghiệp thương mại có thể phụ thuộc đồng thời vào con người, địa điểm, máy móc, hàng tồn kho, tiền mặt, khách hàng, nhà cung cấp, dữ liệu, hợp đồng và uy tín.<\/span><\/p><p><span style=\"color:#006600;\">Chỉ cần một mắt xích quan trọng bị gián đoạn, toàn bộ hệ thống có thể bị ảnh hưởng. Do đó: <strong>Business Risk ≠ chỉ là Property Risk.<\/strong> Và: <strong>Business Protection ≠ chỉ là bảo hiểm tài sản.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Câu hỏi đầu tiên: doanh nghiệp sẽ mất gì nếu ngày mai phải đóng cửa 30 ngày?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một Stress Test rất đơn giản nhưng cực kỳ hữu ích. Giả sử ngày mai doanh nghiệp không thể hoạt động trong 30 ngày vì cháy, ngập nước, sự cố thiết bị, người chủ gặp vấn đề sức khỏe hoặc một sự kiện nghiêm trọng khác. Doanh thu có thể giảm hoặc dừng. Nhưng nhiều khoản chi vẫn tiếp tục: <strong>Tiền thuê mặt bằng + lương nhân viên + khoản vay + chi phí hệ thống + nghĩa vụ hợp đồng + chi phí sinh hoạt của chủ doanh nghiệp + chi phí phục hồi.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là điểm khác biệt giữa: <strong>Asset Loss – mất tài sản<\/strong> và: <strong>Business Interruption – gián đoạn kinh doanh.<\/strong> Một doanh nghiệp có thể sửa lại cửa hàng sau một tháng nhưng không chắc dòng tiền chịu được một tháng đó. Vì vậy lớp đầu tiên cần hiểu không phải “tài sản bao nhiêu tiền”, mà là: <strong>Business Survival Time – doanh nghiệp có thể sống được bao lâu nếu doanh thu đột ngột dừng lại?<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/7 Neu DN dóng cửa 30 ngày.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Doanh nghiệp sẽ mất gì nếu ngày mai phải đóng cửa 30 ngày?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>3. Lớp bảo vệ thứ nhất: Con người<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đối với doanh nghiệp nhỏ, con người thường chính là tài sản quan trọng nhất. Một doanh nghiệp 5–20 người có thể phụ thuộc rất lớn vào một vài cá nhân: người sáng lập, kỹ thuật viên chính, người phụ trách bán hàng, kế toán, người vận hành máy hoặc người giữ quan hệ với khách hàng lớn.<\/span><\/p><p><span style=\"color:#006600;\">Nếu một người quan trọng đột ngột không thể làm việc: <strong>Key Person Event → Operational Disruption → Revenue Impact → Cash Flow Stress.<\/strong> Đặc biệt với doanh nghiệp nhỏ, chủ doanh nghiệp thường đồng thời là: <strong>Owner + Manager + Sales + Relationship Holder + Decision Maker.<\/strong> Do đó một vấn đề sức khỏe của chủ doanh nghiệp có thể trở thành vấn đề của cả công ty.<\/span><\/p><p><span style=\"color:#006600;\">Business Protection Profile cần xác định:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Ai là Key Person?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu người đó vắng mặt 30, 60 hoặc 90 ngày thì ai thay thế?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Quy trình và dữ liệu quan trọng có được người khác tiếp quản không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Doanh nghiệp có phụ thuộc quá mức vào một cá nhân không?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây chính là <strong>Key Person Risk<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Lớp thứ hai: Tài sản vật chất<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lớp dễ nhìn thấy nhất: <strong>Văn phòng, cửa hàng, nhà xưởng, máy móc, thiết bị, máy tính, hàng tồn kho, nguyên vật liệu, phương tiện và các tài sản khác.<\/strong> Nhưng cần phân biệt: <strong>Asset Value<\/strong> – giá trị tài sản. <strong>Replacement Cost<\/strong> – chi phí thay thế. <strong>Downtime Cost<\/strong> – chi phí do thời gian ngừng hoạt động.<\/span><\/p><p><span style=\"color:#006600;\">Một chiếc máy trị giá 300 triệu đồng bị hỏng không nhất thiết chỉ tạo ra Exposure 300 triệu. Nếu doanh nghiệp cần hai tháng để nhập máy mới và chiếc máy đó tạo ra phần lớn năng lực sản xuất, thiệt hại thực tế có thể bao gồm: <strong>Machine Damage + Lost Revenue + Employee Cost + Contract Penalty + Recovery Cost.<\/strong> Vì vậy giá trị bảo vệ không nên chỉ dựa trên giá mua tài sản.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Lớp thứ ba: Hàng hóa và chuỗi cung ứng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đối với doanh nghiệp thương mại, cửa hàng hoặc sản xuất, hàng tồn kho có thể chiếm một tỷ trọng tài sản rất lớn. Rủi ro có thể đến từ cháy, nước, hư hỏng, vận chuyển, mất mát hoặc nhiều sự kiện khác.<\/span><\/p><p><span style=\"color:#006600;\">Nhưng còn một Exposure khác: <strong>Supply Chain Risk.<\/strong> Doanh nghiệp không bị cháy, máy móc vẫn hoạt động nhưng nhà cung cấp chính không giao được nguyên liệu. Kết quả vẫn có thể là: <strong>Supply Disruption → Production Stop → Delivery Delay → Revenue Loss.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Do đó Business Protection phải nhìn cả: <strong>Internal Assets + External Dependencies.<\/strong> Một doanh nghiệp càng phụ thuộc vào một nhà cung cấp duy nhất thì Supply Chain Exposure càng đáng chú ý.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Lớp thứ tư: Dòng tiền<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây có thể là lớp quan trọng nhất đối với doanh nghiệp nhỏ. Doanh nghiệp hiếm khi phá sản chỉ vì “mất một cái máy”. Vấn đề nguy hiểm hơn thường là mất khả năng đáp ứng nghĩa vụ tiền mặt.<\/span><\/p><p><span style=\"color:#006600;\">Hãy hình dung: <strong>Revenue ↓<\/strong> trong khi: <strong>Salary + Rent + Loan + Supplier Payment + Tax\/Other Obligations + Living Cost of Owner<\/strong> vẫn tiếp tục. Khi đó xuất hiện: <strong>Cash Flow Gap.<\/strong> Business Protection Profile cần biết tối thiểu:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Chi phí cố định mỗi tháng bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Tiền mặt dự phòng bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nếu doanh thu bằng 0, doanh nghiệp tồn tại được mấy tháng?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Có thể xây một chỉ số đơn giản: <strong>Business Survival Months = Available Emergency Liquidity ÷ Essential Monthly Fixed Costs. <\/strong>Đây không phải chỉ số kế toán chuẩn bắt buộc mà là một công cụ Stress Test. Nếu kết quả chỉ là 0,5 tháng, doanh nghiệp rất nhạy cảm với gián đoạn. Nếu là 6 tháng, khả năng hấp thụ cú sốc tài chính cao hơn đáng kể.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/7 Cần bảo vệ 13 lớp của doanh nghiệp.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>13 Lớp doanh nghiệp cần bảo vệ<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>7. Lớp thứ năm: Khoản vay và nghĩa vụ tài chính<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giống căn hộ hay ô tô đang vay ngân hàng: <strong>Business Asset Damage ≠ Debt Cancellation.<\/strong> Máy móc bị cháy nhưng khoản vay mua máy có thể vẫn tồn tại. Cửa hàng phải đóng nhưng tiền thuê vẫn có thể phát sinh theo hợp đồng. Doanh thu mất nhưng khoản thanh toán cho nhà cung cấp vẫn đến hạn.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy cần tách: <strong>Asset Risk<\/strong> khỏi: <strong>Debt & Obligation Risk.<\/strong> Business Protection Profile nên có một <strong>Financial Obligation Map<\/strong> gồm các nghĩa vụ trọng yếu như khoản vay, tiền thuê, lương, nhà cung cấp và các cam kết tài chính quan trọng khác. Từ đó doanh nghiệp mới nhìn thấy: <strong>Business Debt Protection Gap.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Lớp thứ sáu: Trách nhiệm đối với khách hàng và bên thứ ba<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một doanh nghiệp không chỉ có nguy cơ bị thiệt hại. Doanh nghiệp còn có thể <strong>gây thiệt hại cho người khác<\/strong>. Ví dụ, khách hàng bị tai nạn tại địa điểm kinh doanh; sản phẩm gây thiệt hại; hoạt động của doanh nghiệp ảnh hưởng tài sản của người khác; nhân viên gây ra sự cố trong quá trình thực hiện công việc; hoặc doanh nghiệp phải đối mặt với yêu cầu bồi thường từ một bên liên quan.<\/span><\/p><p><span style=\"color:#006600;\">Đây là: <strong>Third-party Liability Exposure.<\/strong> Vì vậy: <strong>Property Protection ≠ Liability Protection.<\/strong> Một cửa hàng có thể bảo vệ đầy đủ hàng hóa của mình nhưng vẫn có Liability Gap rất lớn. Business Protection Profile phải hỏi:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Doanh nghiệp có thể gây thiệt hại cho ai?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Thiệt hại tối đa hợp lý có thể bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Lớp bảo vệ hiện tại xử lý được đến đâu?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\"><strong>9. Lớp thứ bảy: Sản phẩm và dịch vụ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đối với doanh nghiệp bán sản phẩm: <strong>Product Risk<\/strong> có thể trở thành <strong>Product Liability Risk<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Đối với doanh nghiệp cung cấp dịch vụ chuyên môn: <strong>Service Risk<\/strong> có thể trở thành <strong>Professional Liability Risk<\/strong> tùy lĩnh vực và tính chất hoạt động.<\/span><\/p><p><span style=\"color:#006600;\">Một lỗi có thể dẫn tới: <strong>Error → Customer Loss → Complaint → Liability → Financial Loss → Reputation Damage.<\/strong> Do đó Business Protection Profile cần hiểu doanh nghiệp <strong>bán cái gì<\/strong>, <strong>cam kết điều gì<\/strong>, <strong>khách hàng có thể chịu hậu quả gì nếu sản phẩm\/dịch vụ xảy ra vấn đề<\/strong>.Hai doanh nghiệp cùng doanh thu 10 tỷ đồng nhưng một công ty thiết kế và một nhà sản xuất thực phẩm có Liability Exposure hoàn toàn khác nhau. Protection phải bắt đầu từ <strong>Business Context<\/strong>, không phải từ danh sách sản phẩm bảo hiểm.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Lớp thứ tám: Dữ liệu và hệ thống số<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là tài sản ngày càng quan trọng nhưng thường không xuất hiện trong bảng kiểm kê tài sản truyền thống.<\/span><\/p><p><span style=\"color:#006600;\">Doanh nghiệp có thể sở hữu: <strong>Customer Database, Accounting Data, Contracts, Product Data, Supplier Data, Employee Data, Website, Domain, Email, Cloud Accounts, Software Systems, Access Credentials.<\/strong> Nếu laptop hỏng nhưng dữ liệu đã backup, doanh nghiệp có thể mua máy mới. Nếu laptop vẫn còn nhưng toàn bộ dữ liệu quan trọng mất hoặc không thể truy cập, hậu quả có thể nghiêm trọng hơn.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Hardware Value ≠ Data Value.<\/strong> Business Protection Profile cần có <strong>Digital Asset & Data Profile<\/strong>. Các câu hỏi cơ bản gồm: dữ liệu quan trọng nằm ở đâu, ai có quyền truy cập, có sao lưu hay không, nếu hệ thống dừng 24 giờ thì điều gì xảy ra, nếu người giữ tài khoản chính nghỉ việc thì doanh nghiệp có lấy lại quyền kiểm soát không? Đây là <strong>Digital Continuity Risk<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Lớp thứ chín: Khách hàng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một doanh nghiệp có 1.000 khách hàng nhỏ khác với doanh nghiệp có 3 khách hàng tạo ra 80% doanh thu. Do đó cần đo: <strong>Customer Concentration Risk.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Ví dụ:<strong>Top Customer Revenue Share = Revenue from Largest Customer ÷ Total Revenue.<\/strong> Nếu một khách hàng chiếm 50% doanh thu, việc mất khách hàng đó có thể trở thành một Business Survival Event.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy Business Protection không chỉ bảo vệ doanh nghiệp trước cháy, tai nạn hay thiên tai.<\/span><\/p><p><span style=\"color:#006600;\">Nó còn cần nhận diện: <strong>Revenue Dependency.<\/strong> Business Profile nên biết:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Top 1 Customer %<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Top 3 Customers %<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Recurring Revenue %<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>New Customer Dependency<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Contract Renewal Risk.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây là cầu nối rất rõ giữa Protection và Business Discovery.<\/span><\/p><p><span style=\"color:#006600;\"><strong>12. Lớp thứ mười: Nhà cung cấp và đối tác trọng yếu<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tương tự khách hàng, doanh nghiệp có thể phụ thuộc quá mức vào một nhà cung cấp.<\/span><\/p><p><span style=\"color:#006600;\">Nếu 80% nguyên liệu đến từ một nguồn duy nhất: <strong>Single Supplier Failure → Business Interruption.<\/strong> Business Protection Profile cần xác định:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Critical Supplier<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Alternative Supplier<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Replacement Time<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Inventory Buffer<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Contract Dependency.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Một Protection Gap đôi khi không cần giải quyết bằng bảo hiểm. Giải pháp tốt nhất có thể là: <strong>thêm nhà cung cấp dự phòng.<\/strong> Đây là nguyên tắc quan trọng: <strong>Protection Solution ≠ Insurance Only.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>13. Lớp thứ mười một: Hợp đồng và nghĩa vụ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Doanh nghiệp vận hành trên một mạng lưới hợp đồng: <strong>Lease Contract, Customer Contract, Supplier Contract, Loan Agreement, Employment Agreement, Service Agreement...<\/strong> Mỗi hợp đồng có thể tạo ra quyền lợi nhưng cũng tạo nghĩa vụ. Nếu hoạt động bị gián đoạn, doanh nghiệp cần biết: <strong>Nghĩa vụ nào vẫn tiếp tục?<\/strong> <strong>Có deadline nào không thể bỏ?<\/strong> <strong>Có cam kết dịch vụ hoặc trách nhiệm nào đáng chú ý?<\/strong> <strong>Ai giữ hồ sơ?<\/strong> <strong>Hợp đồng quan trọng có được số hóa không?<\/strong> Đây là <strong>Contractual Exposure<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>14. Lớp thứ mười hai: Thương hiệu và uy tín<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một doanh nghiệp có thể phục hồi máy móc trong vài tuần nhưng mất nhiều năm để xây lại niềm tin.<\/span><\/p><p><span style=\"color:#006600;\">Một sự cố sản phẩm, tranh chấp khách hàng, vấn đề dịch vụ hoặc cách xử lý khủng hoảng không phù hợp có thể tạo ra: <strong>Incident → Social Media → Reputation Damage → Customer Loss → Revenue Loss.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đối với doanh nghiệp nhỏ phụ thuộc vào cộng đồng địa phương, Facebook, TikTok, Google Business hoặc giới thiệu truyền miệng, Reputation Risk đôi khi ảnh hưởng rất nhanh. Vì vậy Business Protection cần thêm: <strong>Reputation & Trust Profile.<\/strong> Doanh nghiệp cần biết ai được quyền phát ngôn, xử lý phản hồi thế nào, bằng chứng giao dịch được lưu ở đâu và quy trình giải quyết khiếu nại ra sao.<\/span><\/p><p><span style=\"color:#006600;\"><strong>15. Lớp thứ mười ba: Sự phụ thuộc vào chính người chủ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là một rủi ro đặc biệt của doanh nghiệp nhỏ. Hãy hỏi: <strong>Nếu chủ doanh nghiệp biến mất khỏi hoạt động trong 90 ngày, công ty có tiếp tục chạy được không?<\/strong> Nếu câu trả lời là “không”, doanh nghiệp đang có <strong>Founder Dependency Risk<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Người chủ có thể đang giữ: Mật khẩu ngân hàng, quan hệ khách hàng, quyền truy cập website, dữ liệu, hợp đồng, kiến thức vận hành, quyền phê duyệt và toàn bộ quyết định quan trọng. Đây là một Single Point of Failure rất lớn.<\/span><\/p><p><span style=\"color:#006600;\">Business Protection vì vậy phải bao gồm: <strong>Delegation + Documentation + Access Control + Succession + Key Person Protection.<\/strong> Một doanh nghiệp được bảo vệ tốt không nên ngừng tồn tại chỉ vì một người tạm thời không thể làm việc.<\/span><\/p><p><span style=\"color:#006600;\"><strong>16. Hãy Stress Test doanh nghiệp bằng 7 kịch bản<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 1 – Mất tài sản:<\/strong> Một thiết bị quan trọng trị giá lớn bị hư hỏng. Doanh nghiệp mất bao lâu để thay thế?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 2 – Cháy\/ngập tại địa điểm:<\/strong> Không thể hoạt động 30 ngày. Dòng tiền chịu được không?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 3 – Người chủ không thể làm việc 90 ngày:<\/strong> Ai điều hành? Ai giữ khách hàng? Ai có quyền thanh toán?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 4 – Khách hàng lớn nhất rời đi:<\/strong> Doanh thu giảm bao nhiêu phần trăm? Công ty còn hòa vốn không?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 5 – Nhà cung cấp chính ngừng giao hàng:<\/strong> Có nguồn thay thế không? Mất bao lâu?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 6 – Mất dữ liệu\/hệ thống:<\/strong> Công ty có thể phục hồi trong 24 giờ, 3 ngày hay 30 ngày?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 7 – Sự cố gây thiệt hại lớn cho khách hàng hoặc bên thứ ba:<\/strong> Liability Exposure tối đa có thể bao nhiêu và doanh nghiệp đang có nguồn bảo vệ nào?<\/span><\/p><p><span style=\"color:#006600;\">Sau Stress Test, doanh nghiệp bắt đầu nhìn thấy <strong>Business Protection Gap<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/7 Stress Test doanh nghiệp.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Stress Test doanh nghiệp bằng 7 kịch bản<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>17. 15 câu hỏi chủ doanh nghiệp nhỏ nên trả lời<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>1.<\/strong> Ba tài sản quan trọng nhất của doanh nghiệp là gì? <strong>2.<\/strong> Nếu mất địa điểm kinh doanh 30 ngày thì chuyện gì xảy ra? <strong>3.<\/strong> Chi phí cố định mỗi tháng bao nhiêu? <strong>4.<\/strong> Nếu doanh thu bằng 0, doanh nghiệp sống được bao lâu? <strong>5.<\/strong> Ai là Key Person? <strong>6.<\/strong> Nếu người chủ vắng mặt 90 ngày, ai thay thế? <strong>7.<\/strong> Khách hàng lớn nhất chiếm bao nhiêu phần trăm doanh thu? <strong>8.<\/strong> Nhà cung cấp quan trọng nhất có phương án thay thế không? <strong>9.<\/strong> Máy móc nào nếu hỏng sẽ làm hoạt động dừng lại? <strong>10.<\/strong> Dữ liệu quan trọng có được backup không? <strong>11.<\/strong> Ai đang giữ quyền truy cập các tài khoản quan trọng? <strong>12.<\/strong> Doanh nghiệp có thể gây thiệt hại gì cho khách hàng hoặc bên thứ ba? <strong>13.<\/strong> Những hợp đồng và nghĩa vụ tài chính nào vẫn tiếp tục nếu doanh nghiệp phải ngừng hoạt động? <strong>14.<\/strong> Những lớp bảo hiểm hiện có đang bảo vệ Exposure nào? <strong>15.<\/strong> Protection Gap lớn nhất hiện nay nằm ở đâu?<\/span><\/p><p><span style=\"color:#006600;\">Nếu chưa trả lời được phần lớn 15 câu hỏi này, doanh nghiệp có thể chưa thực sự hiểu cấu trúc rủi ro của chính mình.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/7 15 câu hỏi chủ doanh nghiệp.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>15 câu hỏi chủ doanh nghiệp nhỏ nên trả lời<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>18. Business Protection Profile nên gồm những gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">iProtect có thể cấu trúc thành 12 module chính:<\/span><\/p><p><span style=\"color:#006600;\"><strong>1. Business Identity Profile<\/strong> – doanh nghiệp là ai, hoạt động lĩnh vực nào.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Asset Profile<\/strong> – tài sản, máy móc, hàng hóa.<\/span><\/p><p><span style=\"color:#006600;\"><strong>3. People & Key Person Profile<\/strong> – nhân sự và người chủ chốt.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Cash Flow Profile<\/strong> – doanh thu, chi phí cố định, thanh khoản.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Debt & Obligation Profile<\/strong> – khoản vay và nghĩa vụ tài chính.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Customer Dependency Profile<\/strong> – mức độ phụ thuộc khách hàng.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Supplier Dependency Profile<\/strong> – mức độ phụ thuộc nhà cung cấp.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Data & Digital Asset Profile<\/strong> – dữ liệu và tài sản số.<\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Liability Profile<\/strong> – trách nhiệm với khách hàng\/bên thứ ba.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Insurance Profile<\/strong> – các lớp bảo hiểm hiện có.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Business Continuity Profile<\/strong> – khả năng duy trì và phục hồi hoạt động.<\/span><\/p><p><span style=\"color:#006600;\"><strong>12. Protection Gap Profile<\/strong> – những Exposure chưa được bảo vệ phù hợp.<\/span><\/p><p><span style=\"color:#006600;\">Đây không phải một “form bán bảo hiểm”. Đây là <strong>Digital Protection Identity của doanh nghiệp<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/7 Business Protection Profile.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Business Protection Profile nên gồm những gì?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>19. Business Protection Graph: nhìn doanh nghiệp như một mạng lưới rủi ro<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi 12 module được kết nối, iProtect có thể tiến từ Profile sang <strong>Business Protection Graph<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ: <strong>Founder<\/strong><\/span><br><span style=\"color:#006600;\">→ quản lý <strong>Customer Relationships<\/strong><\/span><br><span style=\"color:#006600;\">→ tạo <strong>Revenue<\/strong><\/span><br><span style=\"color:#006600;\">→ trả <strong>Salary + Rent + Loan<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Nếu Founder gặp sự cố: <strong>Founder Event → Customer Risk → Revenue Risk → Cash Flow Risk → Debt Risk → Employee Risk.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một ví dụ khác: <strong>Critical Machine → Production → Customer Contract → Revenue → Cash Flow.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Máy hỏng: <strong>Machine Failure → Production Stop → Contract Delay → Revenue Loss → Cash Flow Stress.<\/strong> Hay: <strong>Supplier → Material → Production → Delivery → Customer → Revenue.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nhà cung cấp dừng: <strong>Supplier Failure → Material Shortage → Production Stop → Customer Impact.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đó chính là <strong>Protection Graph<\/strong>: AI không chỉ biết doanh nghiệp có gì mà hiểu <strong>các thực thể phụ thuộc vào nhau như thế nào<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/7 Business Protection Graph.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Business Protection Graph<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>20. Business Protection Gap không chỉ là “thiếu bảo hiểm”<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là khái niệm cần làm rõ. Một doanh nghiệp có thể có Protection Gap vì:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Không có quỹ dự phòng;<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Không có nhà cung cấp thứ hai;<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Không backup dữ liệu;<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Không có người thay thế founder;<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Không lưu hợp đồng;<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Không có kế hoạch phục hồi;<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\"><strong>Không đủ giới hạn bảo hiểm;<\/strong> hoặc đơn giản là: <strong>không biết rủi ro lớn nhất của mình nằm ở đâu.<\/strong> Do đó: <strong>Protection Gap ≠ Insurance Gap.<\/strong> Protection Gap rộng hơn Insurance Gap rất nhiều.<\/span><\/p><p><span style=\"color:#006600;\"><strong>21. Protection Priority nên được xác định thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Doanh nghiệp nhỏ thường có ngân sách hạn chế nên không thể bảo vệ mọi thứ cùng lúc. Cần ưu tiên. Một mô hình đơn giản: <strong>Protection Priority = Impact × Probability × Dependency × Recovery Difficulty.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Trong đó:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Impact<\/strong> – hậu quả lớn đến đâu.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Probability<\/strong> – khả năng xảy ra.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Dependency<\/strong> – doanh nghiệp phụ thuộc vào thực thể đó đến mức nào.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Recovery Difficulty<\/strong> – mất bao lâu và tốn bao nhiêu để phục hồi.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Ví dụ, một laptop trị giá 20 triệu nhưng chứa toàn bộ dữ liệu khách hàng không backup có Protection Priority cao hơn một bộ bàn ghế trị giá 50 triệu.<\/span><\/p><p><span style=\"color:#006600;\">Bởi: <strong>Value ≠ Criticality.<\/strong> Giá trị tiền không phải lúc nào cũng phản ánh mức độ quan trọng đối với hoạt động.<\/span><\/p><p><span style=\"color:#006600;\"><strong>22. Thứ tự Protection Priority cho doanh nghiệp nhỏ<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tùy từng doanh nghiệp, nhưng có thể bắt đầu bằng:<\/span><\/p><p><span style=\"color:#006600;\"><strong>Priority 1 – Life & People:<\/strong> bảo vệ con người và Key Person.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Priority 2 – Business Continuity:<\/strong> giữ doanh nghiệp tiếp tục vận hành.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Priority 3 – Cash Flow:<\/strong> duy trì thanh khoản và nghĩa vụ thiết yếu.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Priority 4 – Critical Assets:<\/strong> bảo vệ tài sản thiết yếu.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Priority 5 – Liability:<\/strong> kiểm soát trách nhiệm có thể gây tổn thất lớn.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Priority 6 – Data:<\/strong> bảo vệ dữ liệu và quyền truy cập.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Priority 7 – Customer & Supplier Dependency:<\/strong> giảm phụ thuộc.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Priority 8 – Recovery:<\/strong> chuẩn bị khả năng phục hồi.<\/span><\/p><p><span style=\"color:#006600;\">Đây là sự chuyển đổi từ: <strong>Protect Everything<\/strong> sang: <strong>Protect What Matters Most First.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/7 Thứ tự Protection Priority cho doanh nghiệp.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Thứ tự Protection Priority cho doanh nghiệp nhỏ<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>23. Từ Business Protection Profile đến Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hành trình bảo hiểm truyền thống thường bắt đầu: <strong>Doanh nghiệp → hỏi bảo hiểm → nhận báo giá → so sánh phí → mua hợp đồng.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Protection Discovery có thể bắt đầu khác: <strong>Business Identity<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Business Assets<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>People<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Operations<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Dependencies<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Financial Exposure<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Liability Exposure<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Existing Protection<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Stress Test<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Protection Gap<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Protection Priority<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Solution Discovery<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Advisor Discovery.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là <strong>Need-based Discovery<\/strong>.<\/span><\/p><ul><li><span style=\"color:#006600;\">Một doanh nghiệp có Founder Dependency Gap không nhất thiết cần mua thêm một sản phẩm ngay lập tức. Họ có thể cần xây quy trình kế nhiệm.<\/span><\/li><li><span style=\"color:#006600;\">Một doanh nghiệp có Data Gap có thể cần backup.<\/span><\/li><li><span style=\"color:#006600;\">Một doanh nghiệp có Supplier Gap có thể cần nguồn cung thứ hai.<\/span><\/li><li><span style=\"color:#006600;\">Một doanh nghiệp có Cash Flow Gap có thể cần tăng quỹ dự phòng.<\/span><\/li><li><span style=\"color:#006600;\">Một doanh nghiệp có Liability Gap có thể cần xem xét giải pháp chuyển giao rủi ro phù hợp.<\/span><\/li><\/ul><p><span style=\"color:#006600;\"><strong>Risk quyết định Solution – không phải Solution đi tìm Risk.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>24. Từ Business Protection Discovery đến Qualified Lead<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây cũng là điểm mô hình Discovery có thể tạo giá trị cho công ty bảo hiểm, ngân hàng, tư vấn viên và các nhà cung cấp dịch vụ.<\/span><\/p><p><span style=\"color:#006600;\">Thay vì một lead nói: <strong>“Tôi muốn hỏi bảo hiểm doanh nghiệp.”<\/strong> Discovery có thể tạo ra một hồ sơ rõ hơn: <strong>Doanh nghiệp thương mại – 12 nhân viên – doanh thu phụ thuộc 45% vào một khách hàng – thuê mặt bằng – tồn kho lớn – có khoản vay – founder là người bán hàng chính – dự phòng tiền mặt 1,5 tháng – chưa có Business Continuity Plan – Liability Exposure trung bình\/cao.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Lead thứ hai có chất lượng hoàn toàn khác lead thứ nhất. Advisor không phải bắt đầu bằng: <strong>“Anh\/chị muốn mua gói nào?”<\/strong> mà có thể bắt đầu: <strong>“Protection Gap lớn nhất của doanh nghiệp hiện nằm ở Business Interruption và Founder Dependency. Chúng ta hãy xử lý hai điểm này trước.”<\/strong> Đây chính là: <strong>Need-based Discovery → Qualified Lead → Better Advice → Better Matching → Higher Conversion Potential.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/7 Discovery đến Qualified Lead.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Business Protection Discovery đến Qualified Lead<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>25. Từ một doanh nghiệp nhỏ đến Business Protection Ecosystem<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Khi Business Protection Profile đủ sâu, Discovery không chỉ kết nối tới bảo hiểm.<\/span><\/p><p><span style=\"color:#006600;\">Một Protection Gap có thể dẫn đến:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Insurance Advisor<\/strong> – tư vấn bảo hiểm.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Bank<\/strong> – giải pháp tài chính và dòng tiền.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Cybersecurity Provider<\/strong> – bảo vệ dữ liệu.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Cloud\/Backup Provider<\/strong> – duy trì dữ liệu.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Legal Advisor<\/strong> – hợp đồng và trách nhiệm.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Accounting\/Finance Advisor<\/strong> – quản trị dòng tiền.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Safety Provider<\/strong> – an toàn và phòng ngừa.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Equipment Maintenance Provider<\/strong> – bảo trì thiết bị.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Alternative Supplier<\/strong> – giảm Supply Chain Risk.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Business Continuity Consultant<\/strong> – kế hoạch duy trì hoạt động.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây là một bước mở rộng rất quan trọng: <strong>Insurance Discovery → Protection Discovery → Business Resilience Discovery.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/7 Business Protection Ecosystem.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Business Protection Ecosystem<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>26. Doanh nghiệp nhỏ thực sự cần bảo vệ những gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Câu trả lời cuối cùng không phải chỉ là: <strong>nhà xưởng, cửa hàng, máy móc hay hàng hóa.<\/strong> Doanh nghiệp cần bảo vệ :<strong>Con người.<\/strong> <strong>Người chủ chốt.<\/strong> <strong>Tài sản.<\/strong> <strong>Dòng tiền.<\/strong> <strong>Khả năng vận hành.Dữ liệu.<\/strong> <strong>Khách hàng.<\/strong> <strong>Chuỗi cung ứng.<\/strong> <strong>Trách nhiệm.<\/strong> <strong>Hợp đồng.<\/strong> <strong>Uy tín.<\/strong> <strong>Và quan trọng nhất: khả năng tiếp tục tồn tại sau một cú sốc.<\/strong> Một doanh nghiệp được bảo vệ tốt không phải doanh nghiệp “không bao giờ gặp rủi ro”.<\/span><\/p><p><span style=\"color:#006600;\">Đó là doanh nghiệp: B<strong>iết mình có gì → biết mình phụ thuộc vào đâu → biết điều gì có thể xảy ra → biết tổn thất có thể lớn đến mức nào → biết mình đã được bảo vệ đến đâu → biết khoảng trống nằm ở đâu → và biết phải ưu tiên hành động gì trước.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể cô đọng toàn bộ tư duy thành: <strong>Business Identity → Risk → Exposure → Dependency → Stress Test → Protection Gap → Priority → Solution → Discovery → Resilience.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/6 Doanh Nghiep\/7 Doanh nghiệp nhỏ cần bảo vệ gì.png\" alt=\"\"><\/figure><p><span style=\"color:#006600;\">Đây chính là <strong>Business Protection Discovery<\/strong>. Và cũng là bước chuyển quan trọng của iProtect từ câu hỏi: <strong>“Doanh nghiệp cần mua bảo hiểm gì?”<\/strong> sang một câu hỏi lớn hơn: <strong>“Doanh nghiệp cần bảo vệ điều gì để vẫn có thể tiếp tục tồn tại và phát triển khi rủi ro xảy ra?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>iProtect™ – Từ Business Risk đến Business Protection Profile. Từ Protection Gap đến Discovery. Từ bảo vệ tài sản đến bảo vệ khả năng tồn tại của doanh nghiệp.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Lưu ý: Nội dung nhằm cung cấp kiến thức và hỗ trợ doanh nghiệp nhận diện nhu cầu bảo vệ, không phải tư vấn pháp lý, tài chính hay xác nhận quyền lợi bảo hiểm. Phạm vi bảo hiểm, trách nhiệm và quyền lợi cụ thể phụ thuộc từng hợp đồng, điều khoản, sự kiện, hồ sơ và quy định pháp luật áp dụng.<\/i><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/6%20Doanh%20Nghiep\/7%20Bao%20V%E1%BB%87%20Doanh%20Nghi%E1%BB%87p.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/6%20Doanh%20Nghiep\/7%20Bao%20V%E1%BB%87%20Doanh%20Nghi%E1%BB%87p.png","tags":"bảo vệ doanh nghiệp,doanh nghiệp nhỏ,rủi ro doanh nghiệp,bảo hiểm doanh nghiệp,Business Protection,Business Protection Profile,Business Protection Gap,Business Continuity,Key Person Risk,Cash Flow Risk,Liability Risk,Data Risk,Protection Graph,Protection Discovery,iProtect","count_view":0,"seo_name":"doanh-nghiep-nho-khong-chi-can-bao-hiem-tai-san-12-lop-bao-ve-can-nhin-thay","date_update":0,"date_created_format":"1788493710","meta_title":"Doanh nghiệp nhỏ thực sự cần bảo vệ những gì?","meta_desc":"Doanh nghiệp nhỏ thực sự cần bảo vệ những gì? iProtect phân tích 12 lớp quan trọng gồm con người, người chủ chốt, tài sản, dòng tiền, khoản vay, khách hàng, nhà cung cấp, dữ liệu, trách nhiệm, hợp đồng và khả năng duy trì hoạt động; từ đó xây Business Pro","meta_keyword":"doanh nghiệp nhỏ cần bảo vệ những gì,doanh nghiệp nhỏ cần bảo hiểm gì,bảo hiểm cho doanh nghiệp nhỏ,rủi ro doanh nghiệp nhỏ,bảo vệ tài sản doanh nghiệp,bảo vệ dòng tiền doanh nghiệp,rủi ro người chủ chốt,Key Person Risk,gián đoạn kinh doanh,Business Inter","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/doanh-nghiep-nho-khong-chi-can-bao-hiem-tai-san-12-lop-bao-ve-can-nhin-thay"},{"id":80891,"name":"Nước từ căn hộ trên làm hỏng nhà dưới: Ai bồi thường và bảo hiểm xử lý thế nào?","desc":"<p>Rò rỉ nước trong chung cư tưởng là sự cố nhỏ nhưng có thể nhanh chóng trở thành rủi ro trách nhiệm tài chính khi nước làm hỏng trần, nội thất hoặc thiết bị của căn hộ hàng xóm. Chuyên đề iProtect phân tích cách xác định nguồn rò rỉ, trách nhiệm, thiệt hại, Liability Exposure và Water Leakage Protection Gap, từ đó xây Water Risk Profile trong Home Protection Profile.<\/p>","content":"<p><span style=\"color:#006600;\"><strong>Rò rỉ nước làm hỏng căn hộ hàng xóm: ai chịu trách nhiệm?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một buổi sáng, chủ căn hộ tầng dưới phát hiện trần nhà thấm nước, sơn bong tróc, tủ âm tường ẩm mốc hoặc hệ thống điện bị ảnh hưởng. Kiểm tra ban đầu cho thấy nước có khả năng xuất phát từ căn hộ phía trên. Câu hỏi gần như lập tức xuất hiện: <strong>“Ai phải trả tiền sửa chữa?”<\/strong> Chủ căn hộ trên, người đang thuê căn hộ, đơn vị quản lý, chủ đầu tư hay một đơn vị thi công nào đó?<\/span><\/p><p><span style=\"color:#006600;\">Nhìn dưới góc độ bảo vệ tài chính, đây không chỉ là câu chuyện <strong>Water Leakage – rò rỉ nước<\/strong>. Một sự cố nhỏ trong nhà bạn có thể trở thành <strong>Third-party Liability Exposure – rủi ro trách nhiệm đối với bên thứ ba<\/strong>. Và đó là lý do Home Protection Profile không nên chỉ ghi nhận căn hộ của gia đình có giá trị bao nhiêu, mà còn phải trả lời một câu hỏi quan trọng hơn: <strong>Nếu căn hộ của tôi gây thiệt hại cho tài sản của người khác, tôi có thể phải gánh bao nhiêu?<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/6 Nhà rò rỉ nước.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Rò rỉ nước làm hỏng căn hộ hàng xóm: ai chịu trách nhiệm?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>1. Một điểm rò nước nhỏ có thể tạo thành chuỗi tổn thất lớn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Rò rỉ nước thường bắt đầu rất âm thầm. Một đầu nối bị hở, đường ống gặp sự cố, thiết bị vệ sinh rò nước, hệ thống thoát nước có vấn đề, máy giặt tràn nước hoặc một hạng mục chống thấm bị hư hỏng. Nhưng nước không nhất thiết dừng lại trong phạm vi căn hộ nơi sự cố phát sinh.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung: <strong>Water Leakage → Apartment Damage → Neighbor Damage → Liability Exposure → Financial Loss.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nước rò rỉ<\/span><br><span style=\"color:#006600;\">→ làm hư hỏng căn hộ của bạn<\/span><br><span style=\"color:#006600;\">→ lan xuống hoặc sang căn hộ khác<\/span><br><span style=\"color:#006600;\">→ gây thiệt hại tài sản của người khác<\/span><br><span style=\"color:#006600;\">→ phát sinh tranh chấp\/trách nhiệm<\/span><br><span style=\"color:#006600;\">→ trở thành rủi ro tài chính.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Water Risk ≠ chỉ là chi phí sửa đường ống.<\/strong> Chi phí sửa nguyên nhân có thể nhỏ, nhưng hậu quả đối với căn hộ bên dưới đôi khi lớn hơn nhiều.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Gia đình thực sự có thể mất những gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một đường nước trong căn hộ xảy ra sự cố khi gia đình đi vắng. Nước chảy trong nhiều giờ trước khi được phát hiện. Khi trở về, chủ nhà có thể phải đối mặt với nhiều nhóm chi phí cùng lúc: sửa chữa đường ống hoặc thiết bị gây rò rỉ; xử lý sàn, tường, trần và nội thất của chính căn hộ; chi phí kiểm tra nguyên nhân; chi phí khắc phục căn hộ hàng xóm; thiệt hại đồ dùng của người khác; chi phí phát sinh trong quá trình xử lý; và trong trường hợp xảy ra tranh chấp, có thể còn phát sinh thêm thời gian, chi phí và nghĩa vụ liên quan.<\/span><\/p><p><span style=\"color:#006600;\">Như vậy: <strong>Own Property Loss + Third-party Property Loss + Recovery Cost + Potential Liability = Total Financial Exposure.<\/strong> Đây chính là điểm Home Protection Profile phải nhìn thấy.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/6 chi phí bồi thường nhà thấm nước.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Sự cố tràn nước - Gia đình thực sự có thể mất những gì?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>3. Ai chịu trách nhiệm khi nước từ căn hộ này làm hỏng căn hộ khác?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không nên mặc định cứ “nước từ tầng trên chảy xuống” thì chủ căn hộ tầng trên chắc chắn phải chịu toàn bộ thiệt hại.<\/span><\/p><p><span style=\"color:#006600;\">Cần xác định trước hết:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Nguồn nước thực sự ở đâu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nguyên nhân gây rò rỉ là gì?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Hạng mục xảy ra sự cố thuộc sở hữu riêng hay sở hữu chung?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ai có nghĩa vụ quản lý, sử dụng, bảo trì hoặc sửa chữa hạng mục đó?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Có hành vi hoặc thiếu sót nào liên quan không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Thiệt hại thực tế của căn hộ bên dưới là bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Có quan hệ nhân quả giữa sự cố và thiệt hại được yêu cầu bồi thường hay không?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Vì vậy quy trình hợp lý phải là: <strong>Leak Event → Identify Source → Determine Cause → Identify Responsible Party → Assess Damage → Determine Liability → Compensation\/Protection.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tức: <strong>Phát hiện rò rỉ → xác định nguồn → xác định nguyên nhân → xác định chủ thể liên quan → xác định thiệt hại → xác định trách nhiệm → xử lý bồi thường\/bảo vệ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đừng bắt đầu bằng câu hỏi “ai phải trả?” trước khi biết chính xác nước đến từ đâu.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Nếu nguyên nhân nằm trong phần sở hữu riêng của căn hộ thì sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là tình huống cần xem xét trách nhiệm của chủ thể quản lý, sử dụng phần sở hữu riêng đó.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, sự cố có thể liên quan đến thiết bị hoặc hệ thống nằm trong căn hộ như máy giặt, thiết bị vệ sinh, đường cấp nước phục vụ riêng căn hộ hoặc hạng mục do chủ nhà tự lắp đặt\/cải tạo. Nếu sự cố từ những hạng mục này gây thiệt hại cho người khác, trách nhiệm cụ thể cần được xác định dựa trên nguyên nhân, lỗi, nghĩa vụ quản lý\/sử dụng và quy định pháp luật áp dụng.<\/span><\/p><p><span style=\"color:#006600;\">Điểm quan trọng đối với Home Protection là: <strong>Một tài sản thuộc sở hữu của bạn không chỉ có Asset Risk mà còn có Liability Risk.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bạn không chỉ có nguy cơ <strong>mất tài sản của mình<\/strong>, mà tài sản hoặc hoạt động trong nhà còn có thể <strong>gây thiệt hại cho tài sản của người khác<\/strong>. Đó là hai Exposure hoàn toàn khác nhau.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/6 trách nhiệm nhà thấm nước.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Ai chịu trách nhiệm khi nước từ căn hộ này làm hỏng căn hộ khác?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>5. Nếu căn hộ đang cho thuê thì chủ nhà hay người thuê chịu trách nhiệm?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không thể trả lời chỉ bằng việc ai đứng tên sở hữu căn hộ. Cần xem xét nguyên nhân sự cố, người đang quản lý\/sử dụng thiết bị hoặc hạng mục gây sự cố, nghĩa vụ của chủ nhà và người thuê theo hợp đồng, tình trạng tài sản trước khi bàn giao, việc bảo trì\/sửa chữa, hành vi thực tế của các bên và quy định pháp luật áp dụng.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ về mặt tư duy: Nếu người thuê sử dụng một thiết bị không đúng cách và trực tiếp gây tràn nước, đây là một cấu trúc trách nhiệm.<\/span><\/p><p><span style=\"color:#006600;\">Nếu đường ống hoặc thiết bị thuộc trách nhiệm sửa chữa của chủ sở hữu đã có vấn đề trước đó, đây có thể là một cấu trúc khác. Nếu nguyên nhân lại xuất phát từ hệ thống chung của tòa nhà, câu chuyện tiếp tục thay đổi.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy: <strong>Owner ≠ Automatically Responsible for Everything.<\/strong> và: <strong>Tenant ≠ Automatically Responsible for Everything.<\/strong> Home Protection Profile của căn hộ cho thuê cần thêm <strong>Rental Liability Profile<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Nếu nước rò từ hệ thống chung của chung cư thì sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do việc xác định <strong>Source of Leakage – nguồn rò rỉ<\/strong> cực kỳ quan trọng. Không phải mọi đường ống chạy qua hoặc gần căn hộ đều mặc nhiên thuộc sở hữu riêng của chủ căn hộ. Chung cư tồn tại cả phần sở hữu riêng và phần sở hữu chung; việc xác định một hệ thống\/hạng mục cụ thể thuộc phần nào cần căn cứ hồ sơ công trình, thiết kế, pháp luật, hợp đồng và tình trạng thực tế.<\/span><\/p><p><span style=\"color:#006600;\">Nếu sự cố xuất phát từ một hạng mục thuộc phần sở hữu chung hoặc thuộc phạm vi quản lý, vận hành của một chủ thể khác, trách nhiệm cần được đánh giá theo cấu trúc tương ứng. Do đó khi xảy ra rò nước: <strong>Đừng chỉ nhìn vị trí nước xuất hiện. Hãy xác định nguồn và hạng mục gây ra sự cố.<\/strong> Nước xuất hiện trên trần căn hộ tầng dưới không tự động chứng minh nguyên nhân nằm ở sàn căn hộ ngay phía trên.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Nếu lỗi do đơn vị sửa chữa hoặc nhà thầu thì sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử chủ căn hộ vừa sửa phòng tắm. Sau khi hoàn thiện vài tuần, nước bắt đầu thấm xuống tầng dưới. Kiểm tra phát hiện vấn đề có liên quan đến quá trình thi công.<\/span><\/p><p><span style=\"color:#006600;\">Lúc này có thể xuất hiện thêm một chủ thể trong Liability Map:<strong>Homeowner → Contractor → Neighbor.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Các câu hỏi cần xem xét gồm: công việc nào đã được thực hiện, phạm vi hợp đồng thi công, tiêu chuẩn và trách nhiệm của đơn vị thực hiện, nguyên nhân kỹ thuật, nghĩa vụ bảo hành, lỗi của các bên và mối quan hệ giữa lỗi đó với thiệt hại thực tế.<\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do hồ sơ sửa chữa, hóa đơn, hợp đồng, hình ảnh trước\/sau thi công và thông tin nhà thầu có giá trị như <strong>Evidence – bằng chứng<\/strong>. Home Protection vì thế không chỉ cần Insurance Profile mà còn cần <strong>Evidence Profile<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Thiệt hại căn hộ hàng xóm được tính như thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây thường là điểm dễ phát sinh tranh chấp. Căn hộ phía dưới có thể yêu cầu xử lý trần, tường, sàn, tủ, đồ nội thất, thiết bị điện hoặc các tài sản khác bị ảnh hưởng. Nhưng về nguyên tắc đánh giá, cần làm rõ thiệt hại nào thực sự phát sinh từ sự cố, mức độ thiệt hại, phương án khôi phục hợp lý và chứng cứ chứng minh giá trị.<\/span><\/p><p><span style=\"color:#006600;\">Không nên đi từ: <strong>“Nhà tôi bị thấm → bên trên phải sửa mới toàn bộ.”<\/strong> Mà cần đi theo: <strong>Damage Identification → Evidence → Repair\/Replacement Assessment → Responsibility → Compensation.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một hệ thống Discovery tốt thậm chí có thể giúp hai bên tạo <strong>Incident Profile – Hồ sơ Sự cố<\/strong>, ghi nhận thời điểm, hình ảnh, vị trí, tài sản bị ảnh hưởng, nguyên nhân sơ bộ, biên bản kiểm tra, báo giá và quá trình xử lý. Evidence tốt giúp giảm tranh cãi.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/6 thiệt hại nhà tràn nước.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Thiệt hại liên quan sựcoos tràn nước<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>9. Liability Exposure có thể lớn hơn giá trị thiệt hại trong nhà mình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử sự cố làm hỏng sàn căn hộ của bạn với chi phí 15 triệu đồng. Nhưng nước chảy xuống căn hộ dưới và làm hư hỏng trần, tủ âm tường cùng một số thiết bị với tổng chi phí giả định 80 triệu đồng.<\/span><\/p><p><span style=\"color:#006600;\">Khi đó: <strong>Own Damage = 15 triệu<\/strong> nhưng: <strong>Third-party Damage = 80 triệu.<\/strong> Tổng Exposure không còn là 15 triệu. Đây chính là lý do: <strong>Property Protection ≠ Liability Protection.<\/strong> Bảo vệ tài sản của mình và bảo vệ trách nhiệm đối với tài sản của người khác là hai lớp khác nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Một sự cố có thể ảnh hưởng nhiều căn hộ cùng lúc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Stress Test một tình huống nghiêm trọng hơn. Một đường nước gặp sự cố khi chủ nhà đi du lịch. Nước chảy liên tục trong nhiều giờ và lan qua nhiều khu vực.<\/span><\/p><p><span style=\"color:#006600;\">Khi đó có thể hình thành: <strong>Apartment A – Source<\/strong> ↓<strong>Apartment B – Damage<\/strong> ↓<strong>Apartment C – Damage<\/strong> ↓<strong>Common Area – Damage.<\/strong> Nếu nhiều tài sản bị ảnh hưởng, tổng Liability Exposure có thể tăng nhanh.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy câu hỏi quan trọng không chỉ là: <strong>“Khả năng rò nước có cao không?”<\/strong> Mà còn: <strong>“Nếu rủi ro xảy ra, Maximum Possible Loss – tổn thất tối đa có thể đến đâu?”<\/strong> Đây chính là tư duy Stress Test.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Bảo hiểm căn hộ có tự động trả mọi thiệt hại cho hàng xóm không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không nên mặc định như vậy. Cần phân biệt: <strong>Property Insurance – bảo hiểm tài sản<\/strong> và: <strong>Liability Insurance – bảo hiểm trách nhiệm.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một quyền lợi bảo vệ tài sản của chính người được bảo hiểm không mặc nhiên đồng nghĩa mọi trách nhiệm đối với tài sản của người khác cũng được bảo vệ. Việc một sự kiện rò rỉ nước, thiệt hại đối với bên thứ ba hoặc trách nhiệm dân sự có thuộc phạm vi bảo hiểm hay không phụ thuộc sản phẩm, điều khoản, giới hạn trách nhiệm, loại trừ, nguyên nhân sự cố và hồ sơ thực tế.<\/span><\/p><p><span style=\"color:#006600;\">Do đó trước khi tham gia, người dùng nên hỏi:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Tài sản nào của tôi được bảo vệ?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Rò rỉ nước được xử lý như thế nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Thiệt hại đối với hàng xóm có thuộc quyền lợi trách nhiệm hay không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Giới hạn trách nhiệm bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Có mức miễn thường không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Những nguyên nhân nào bị loại trừ?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Khi xảy ra sự cố phải thông báo và bảo toàn hiện trường thế nào?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây là những dữ liệu cần đưa vào <strong>Insurance Profile<\/strong> thay vì chỉ ghi “đã có bảo hiểm nhà”.<\/span><\/p><p><span style=\"color:#006600;\"><strong>12. Water Leakage Protection Gap là gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể xây một công thức Discovery đơn giản: <strong>Water Leakage Protection Gap = Total Financial Exposure – Available Protection.<\/strong> Trong đó Total Financial Exposure có thể gồm: <strong>Own Property Damage<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Neighbor Property Damage<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Common Property Damage<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Temporary Repair Cost<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Liability Cost<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Other Recovery Costs.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nguồn bảo vệ có thể gồm: <strong>Applicable Insurance<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Emergency Fund<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Contractor\/Other Responsible Party Recovery<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Other Available Protection.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Khoảng còn lại là phần gia đình có khả năng phải tự hấp thụ nếu trách nhiệm thuộc về mình. Đây chính là <strong>Liability Protection Gap<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>13. Hãy Stress Test căn hộ bằng 5 kịch bản rò rỉ nước<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 1 – Rò nước nhỏ trong nhà:<\/strong> Thiệt hại chỉ vài triệu đồng và không ảnh hưởng căn hộ khác. Gia đình có thể tự chịu được không?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 2 – Rò nước làm hỏng nội thất của chính căn hộ:<\/strong> Chi phí tăng lên vài chục triệu đồng. Insurance Profile hiện tại xử lý được phần nào?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 3 – Nước thấm xuống căn hộ bên dưới:<\/strong> Ngoài chi phí nhà mình xuất hiện Third-party Liability. Gia đình đã có Liability Protection chưa?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 4 – Sự cố xảy ra khi gia đình đi vắng:<\/strong> Nước chảy trong nhiều giờ, thiệt hại tăng mạnh và có thể ảnh hưởng nhiều căn hộ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 5 – Sự cố ảnh hưởng nhiều căn hộ + khu vực chung:<\/strong> Đây là Maximum Loss Stress Test. Nếu tổng trách nhiệm lên tới một khoản lớn, quỹ dự phòng và các lớp bảo vệ hiện tại có đủ không?<\/span><\/p><p><span style=\"color:#006600;\">Stress Test giúp chuyển câu hỏi từ: <strong>“Nhà tôi có dễ bị rò nước không?”<\/strong> sang: <strong>“Nếu tình huống xấu xảy ra, tài chính gia đình chịu được đến đâu?”<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/6 tress Test căn hộ bằng 5 kịch bản rò rỉ nước.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Stress Test căn hộ bằng 5 kịch bản rò rỉ nước<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>14. 10 câu hỏi cư dân chung cư nên trả lời về Water Risk<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>1.<\/strong> Căn hộ có từng bị rò nước hoặc thấm nước chưa? <strong>2.<\/strong> Những đường nước và thiết bị nào nằm trong phạm vi căn hộ? <strong>3.<\/strong> Hạng mục nào thuộc sở hữu riêng và hạng mục nào thuộc sở hữu chung? <strong>4.<\/strong> Thiết bị cấp\/thoát nước nào có nguy cơ cao nhất? <strong>5.<\/strong> Nếu vỡ đường nước khi không có người ở nhà, ai có thể tiếp cận căn hộ khẩn cấp? <strong>6.<\/strong> Tổng giá trị sàn, tủ, nội thất và thiết bị dễ bị nước làm hỏng là bao nhiêu? <strong>7.<\/strong> Nếu nước lan xuống căn hộ dưới, mức thiệt hại tiềm năng có thể bao nhiêu? <strong>8.<\/strong> Bảo hiểm hiện tại có Property Protection và Liability Protection nào? <strong>9.<\/strong> Gia đình có quỹ dự phòng để xử lý sự cố ngay không? <strong>10.<\/strong> Hồ sơ, hình ảnh, hợp đồng sửa chữa và thông tin nhà thầu có được lưu lại không?<\/span><\/p><p><span style=\"color:#006600;\">Chỉ 10 câu hỏi này đã có thể tạo thành một <strong>Water Risk Profile<\/strong> khá rõ.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/6 10 câu hỏi cư dân chung cư nên trả lời về Water Risk.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>10 câu hỏi cư dân chung cư nên trả lời về Water Risk<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>15. Home Protection Profile cần bổ sung Water Risk như thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Home Protection Profile có thể được mở rộng:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Property Profile<\/strong> – căn hộ và tài sản.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Water System Profile<\/strong> – hệ thống nước và thiết bị liên quan.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Maintenance Profile<\/strong> – lịch sử bảo trì.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Renovation Profile<\/strong> – lịch sử sửa chữa\/cải tạo.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Neighbor Exposure<\/strong> – tài sản lân cận có thể bị ảnh hưởng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Liability Profile<\/strong> – trách nhiệm tiềm năng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Insurance Profile<\/strong> – lớp bảo hiểm hiện có.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Evidence Profile<\/strong> – hóa đơn, hợp đồng, hình ảnh, biên bản.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Emergency Contact<\/strong> – người có thể xử lý khi chủ nhà vắng mặt.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Emergency Fund<\/strong> – nguồn tiền dự phòng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Stress Test<\/strong> – các kịch bản tổn thất.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Protection Gap<\/strong> – phần chưa được bảo vệ.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Khi đó hồ sơ căn hộ không còn chỉ là “căn hộ bao nhiêu m², giá bao nhiêu tiền”, mà trở thành một <strong>Risk & Protection Digital Profile – hồ sơ số về rủi ro và bảo vệ<\/strong>.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/6 Profile ngap nươc.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Home Protection Profile cần bổ sung Water Risk như thế nào?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>16. Protection Priority đối với rò rỉ nước nên bắt đầu từ đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không phải mua bảo hiểm trước tiên. Một cấu trúc hợp lý hơn là: <strong>Prevention → Detection → Shut-off → Evidence → Liability → Insurance → Recovery.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Phòng ngừa → Phát hiện → Ngắt nguồn → Ghi nhận bằng chứng → Xử lý trách nhiệm → Bảo hiểm → Phục hồi.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Priority đầu tiên là giảm khả năng sự cố xảy ra và giảm thời gian nước tiếp tục chảy sau khi sự cố xuất hiện. Bởi: <strong>Severity = Damage Rate × Detection Time.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây không phải công thức định lượng pháp lý hay bảo hiểm, mà là cách tư duy rất dễ hiểu: cùng một điểm rò nước, phát hiện sau 5 phút và phát hiện sau 10 giờ có thể tạo ra hai mức thiệt hại hoàn toàn khác nhau. Vì vậy <strong>Detection Time – thời gian phát hiện<\/strong> là một biến số rất quan trọng trong Water Risk.<\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/6 Protection Priority đối với rò rỉ nước.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Protection Priority đối với rò rỉ nước nên bắt đầu từ đâu?<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>17. Từ Water Risk đến Neighbor Liability Graph<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điểm thú vị nhất của chuyên đề này là một căn hộ không tồn tại độc lập. Trong chung cư: <strong>My Apartment<\/strong> ↕<strong>Upper Apartment<\/strong> ↕<strong>Lower Apartment<\/strong> ↕<strong>Adjacent Apartment<\/strong> ↕<strong>Common Property<\/strong> ↕<strong>Building Systems.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây có thể được xem là một <strong>Property Relationship Graph<\/strong>. Khi thêm Risk và Liability: <strong>Water Source → Affected Asset → Owner → Responsibility → Evidence → Insurance → Compensation.<\/strong> Ta bắt đầu hình thành <strong>Neighbor Liability Graph<\/strong>. Đây là lớp dữ liệu rất phù hợp với tư duy Discovery của iProtect: không chỉ biết một người sở hữu căn hộ nào, mà hiểu <strong>tài sản đó liên hệ với những Exposure nào và rủi ro có thể lan sang những thực thể nào khác<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>18. Từ Neighbor Liability Graph đến Home Protection Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hành trình truyền thống thường là: <strong>Rò nước → hàng xóm báo → tranh cãi → gọi ban quản lý → tìm nguyên nhân → thương lượng tiền sửa.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Home Protection Discovery có thể chuyển thành: <strong>Home Profile<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Water Risk Profile<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Neighbor Exposure<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Liability Assessment<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Existing Protection<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Stress Test<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Liability Protection Gap<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Protection Priority<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Suitable Solution<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Advisor\/Service Discovery.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thậm chí Discovery không nhất thiết chỉ dẫn tới bảo hiểm. Tùy Protection Gap, người dùng có thể cần khám phá: <strong>dịch vụ kiểm tra đường nước, cảm biến rò rỉ, van ngắt nước, dịch vụ bảo trì, đơn vị sửa chữa, bảo hiểm tài sản, bảo hiểm trách nhiệm, chuyên gia đánh giá thiệt hại hoặc tư vấn phù hợp.<\/strong> Đây là điểm rất quan trọng đối với iProtect: <strong>Discovery không bắt đầu bằng sản phẩm. Discovery bắt đầu bằng Risk.<\/strong><\/span><\/p><figure class=\"image\"><img src=\"\/datafiles\/93860\/upload\/images\/3. BH Nha và TS\/6 Neighbor Liability Graph đến Home.png\" alt=\"\"><figcaption><span style=\"color:#006600;\"><strong>Từ Water Risk đến Neighbor Liability Graph<\/strong><\/span><\/figcaption><\/figure><p><span style=\"color:#006600;\"><strong>19. Một căn hộ được bảo vệ không chỉ là căn hộ không bị hư hỏng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một Home Protection Profile tốt phải trả lời được cả hai phía: <strong>What can happen TO my home? – Điều gì có thể xảy ra với nhà tôi?<\/strong> và: <strong>What can my home cause TO others? – Nhà tôi có thể gây thiệt hại gì cho người khác?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Câu thứ nhất tạo ra <strong>Property Protection<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Câu thứ hai tạo ra <strong>Liability Protection<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Khi kết hợp: <strong>Property Risk + Liability Risk + Financial Capacity + Insurance + Evidence + Emergency Response<\/strong><\/span><\/p><p><span style=\"color:#006600;\">chúng ta mới có một cấu trúc Home Protection đầy đủ hơn. Vì vậy khi thấy trần căn hộ hàng xóm bắt đầu thấm nước, câu hỏi không nên chỉ là: <strong>“Ai trả tiền sửa?”<\/strong> Mà cần lần lượt xác định:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>“Nước đến từ đâu?”<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>“Nguyên nhân là gì?”<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>“Hạng mục đó thuộc trách nhiệm của ai?”<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>“Thiệt hại thực tế bao nhiêu?”<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>“Có bằng chứng gì?”<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>“Lớp bảo vệ hiện tại xử lý được phần nào?”<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>“Phần còn lại ai phải tự gánh?”<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Và trước khi sự cố xảy ra, câu hỏi tốt hơn nữa là: <strong>“Nếu ngày mai căn hộ của tôi làm hỏng căn hộ hàng xóm, tài chính gia đình đã sẵn sàng chưa?”<\/strong> Đó chính là bước chuyển từ <strong>Water Leakage Risk → Liability Protection Gap → Home Protection Discovery<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>iProtect™ – Không chỉ khám phá những gì cần bảo vệ trong ngôi nhà, mà còn khám phá những trách nhiệm tài chính có thể phát sinh từ chính ngôi nhà đó.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Lưu ý: Nội dung nhằm cung cấp kiến thức và hỗ trợ nhận diện nhu cầu bảo vệ, không nhằm xác định trách nhiệm pháp lý trong một vụ việc cụ thể. Trách nhiệm bồi thường phụ thuộc nguyên nhân, lỗi, quyền sở hữu\/quản lý hạng mục, hợp đồng, chứng cứ, thiệt hại thực tế và quy định pháp luật áp dụng. Quyền lợi bảo hiểm phụ thuộc điều khoản và hồ sơ của từng hợp đồng.<\/i><strong>Rò rỉ nước làm hỏng căn hộ hàng xóm: ai chịu trách nhiệm?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một buổi sáng, chủ căn hộ tầng dưới phát hiện trần nhà thấm nước, sơn bong tróc, tủ âm tường ẩm mốc hoặc hệ thống điện bị ảnh hưởng. Kiểm tra ban đầu cho thấy nước có khả năng xuất phát từ căn hộ phía trên. Câu hỏi gần như lập tức xuất hiện: <strong>“Ai phải trả tiền sửa chữa?”<\/strong> Chủ căn hộ trên, người đang thuê căn hộ, đơn vị quản lý, chủ đầu tư hay một đơn vị thi công nào đó?<\/span><\/p><p><span style=\"color:#006600;\">Nhìn dưới góc độ bảo vệ tài chính, đây không chỉ là câu chuyện <strong>Water Leakage – rò rỉ nước<\/strong>. Một sự cố nhỏ trong nhà bạn có thể trở thành <strong>Third-party Liability Exposure – rủi ro trách nhiệm đối với bên thứ ba<\/strong>. Và đó là lý do Home Protection Profile không nên chỉ ghi nhận căn hộ của gia đình có giá trị bao nhiêu, mà còn phải trả lời một câu hỏi quan trọng hơn: <strong>Nếu căn hộ của tôi gây thiệt hại cho tài sản của người khác, tôi có thể phải gánh bao nhiêu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>1. Một điểm rò nước nhỏ có thể tạo thành chuỗi tổn thất lớn<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Rò rỉ nước thường bắt đầu rất âm thầm. Một đầu nối bị hở, đường ống gặp sự cố, thiết bị vệ sinh rò nước, hệ thống thoát nước có vấn đề, máy giặt tràn nước hoặc một hạng mục chống thấm bị hư hỏng. Nhưng nước không nhất thiết dừng lại trong phạm vi căn hộ nơi sự cố phát sinh.<\/span><\/p><p><span style=\"color:#006600;\">Có thể hình dung: <strong>Water Leakage → Apartment Damage → Neighbor Damage → Liability Exposure → Financial Loss.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Nước rò rỉ<\/span><br><span style=\"color:#006600;\">→ làm hư hỏng căn hộ của bạn<\/span><br><span style=\"color:#006600;\">→ lan xuống hoặc sang căn hộ khác<\/span><br><span style=\"color:#006600;\">→ gây thiệt hại tài sản của người khác<\/span><br><span style=\"color:#006600;\">→ phát sinh tranh chấp\/trách nhiệm<\/span><br><span style=\"color:#006600;\">→ trở thành rủi ro tài chính.<\/span><\/p><p><span style=\"color:#006600;\">Do đó: <strong>Water Risk ≠ chỉ là chi phí sửa đường ống.<\/strong> Chi phí sửa nguyên nhân có thể nhỏ, nhưng hậu quả đối với căn hộ bên dưới đôi khi lớn hơn nhiều.<\/span><\/p><p><span style=\"color:#006600;\"><strong>2. Gia đình thực sự có thể mất những gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử một đường nước trong căn hộ xảy ra sự cố khi gia đình đi vắng. Nước chảy trong nhiều giờ trước khi được phát hiện. Khi trở về, chủ nhà có thể phải đối mặt với nhiều nhóm chi phí cùng lúc: sửa chữa đường ống hoặc thiết bị gây rò rỉ; xử lý sàn, tường, trần và nội thất của chính căn hộ; chi phí kiểm tra nguyên nhân; chi phí khắc phục căn hộ hàng xóm; thiệt hại đồ dùng của người khác; chi phí phát sinh trong quá trình xử lý; và trong trường hợp xảy ra tranh chấp, có thể còn phát sinh thêm thời gian, chi phí và nghĩa vụ liên quan.<\/span><\/p><p><span style=\"color:#006600;\">Như vậy: <strong>Own Property Loss + Third-party Property Loss + Recovery Cost + Potential Liability = Total Financial Exposure.<\/strong> Đây chính là điểm Home Protection Profile phải nhìn thấy.<\/span><\/p><p><span style=\"color:#006600;\"><strong>3. Ai chịu trách nhiệm khi nước từ căn hộ này làm hỏng căn hộ khác?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không nên mặc định cứ “nước từ tầng trên chảy xuống” thì chủ căn hộ tầng trên chắc chắn phải chịu toàn bộ thiệt hại.<\/span><\/p><p><span style=\"color:#006600;\">Cần xác định trước hết:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Nguồn nước thực sự ở đâu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Nguyên nhân gây rò rỉ là gì?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Hạng mục xảy ra sự cố thuộc sở hữu riêng hay sở hữu chung?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Ai có nghĩa vụ quản lý, sử dụng, bảo trì hoặc sửa chữa hạng mục đó?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Có hành vi hoặc thiếu sót nào liên quan không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Thiệt hại thực tế của căn hộ bên dưới là bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Có quan hệ nhân quả giữa sự cố và thiệt hại được yêu cầu bồi thường hay không?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Vì vậy quy trình hợp lý phải là: <strong>Leak Event → Identify Source → Determine Cause → Identify Responsible Party → Assess Damage → Determine Liability → Compensation\/Protection.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Tức: <strong>Phát hiện rò rỉ → xác định nguồn → xác định nguyên nhân → xác định chủ thể liên quan → xác định thiệt hại → xác định trách nhiệm → xử lý bồi thường\/bảo vệ.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đừng bắt đầu bằng câu hỏi “ai phải trả?” trước khi biết chính xác nước đến từ đâu.<\/span><\/p><p><span style=\"color:#006600;\"><strong>4. Nếu nguyên nhân nằm trong phần sở hữu riêng của căn hộ thì sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là tình huống cần xem xét trách nhiệm của chủ thể quản lý, sử dụng phần sở hữu riêng đó.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ, sự cố có thể liên quan đến thiết bị hoặc hệ thống nằm trong căn hộ như máy giặt, thiết bị vệ sinh, đường cấp nước phục vụ riêng căn hộ hoặc hạng mục do chủ nhà tự lắp đặt\/cải tạo. Nếu sự cố từ những hạng mục này gây thiệt hại cho người khác, trách nhiệm cụ thể cần được xác định dựa trên nguyên nhân, lỗi, nghĩa vụ quản lý\/sử dụng và quy định pháp luật áp dụng.<\/span><\/p><p><span style=\"color:#006600;\">Điểm quan trọng đối với Home Protection là: <strong>Một tài sản thuộc sở hữu của bạn không chỉ có Asset Risk mà còn có Liability Risk.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Bạn không chỉ có nguy cơ <strong>mất tài sản của mình<\/strong>, mà tài sản hoặc hoạt động trong nhà còn có thể <strong>gây thiệt hại cho tài sản của người khác<\/strong>. Đó là hai Exposure hoàn toàn khác nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>5. Nếu căn hộ đang cho thuê thì chủ nhà hay người thuê chịu trách nhiệm?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không thể trả lời chỉ bằng việc ai đứng tên sở hữu căn hộ. Cần xem xét nguyên nhân sự cố, người đang quản lý\/sử dụng thiết bị hoặc hạng mục gây sự cố, nghĩa vụ của chủ nhà và người thuê theo hợp đồng, tình trạng tài sản trước khi bàn giao, việc bảo trì\/sửa chữa, hành vi thực tế của các bên và quy định pháp luật áp dụng.<\/span><\/p><p><span style=\"color:#006600;\">Ví dụ về mặt tư duy: Nếu người thuê sử dụng một thiết bị không đúng cách và trực tiếp gây tràn nước, đây là một cấu trúc trách nhiệm.<\/span><\/p><p><span style=\"color:#006600;\">Nếu đường ống hoặc thiết bị thuộc trách nhiệm sửa chữa của chủ sở hữu đã có vấn đề trước đó, đây có thể là một cấu trúc khác. Nếu nguyên nhân lại xuất phát từ hệ thống chung của tòa nhà, câu chuyện tiếp tục thay đổi.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy: <strong>Owner ≠ Automatically Responsible for Everything.<\/strong> và: <strong>Tenant ≠ Automatically Responsible for Everything.<\/strong> Home Protection Profile của căn hộ cho thuê cần thêm <strong>Rental Liability Profile<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>6. Nếu nước rò từ hệ thống chung của chung cư thì sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do việc xác định <strong>Source of Leakage – nguồn rò rỉ<\/strong> cực kỳ quan trọng. Không phải mọi đường ống chạy qua hoặc gần căn hộ đều mặc nhiên thuộc sở hữu riêng của chủ căn hộ. Chung cư tồn tại cả phần sở hữu riêng và phần sở hữu chung; việc xác định một hệ thống\/hạng mục cụ thể thuộc phần nào cần căn cứ hồ sơ công trình, thiết kế, pháp luật, hợp đồng và tình trạng thực tế.<\/span><\/p><p><span style=\"color:#006600;\">Nếu sự cố xuất phát từ một hạng mục thuộc phần sở hữu chung hoặc thuộc phạm vi quản lý, vận hành của một chủ thể khác, trách nhiệm cần được đánh giá theo cấu trúc tương ứng. Do đó khi xảy ra rò nước: <strong>Đừng chỉ nhìn vị trí nước xuất hiện. Hãy xác định nguồn và hạng mục gây ra sự cố.<\/strong> Nước xuất hiện trên trần căn hộ tầng dưới không tự động chứng minh nguyên nhân nằm ở sàn căn hộ ngay phía trên.<\/span><\/p><p><span style=\"color:#006600;\"><strong>7. Nếu lỗi do đơn vị sửa chữa hoặc nhà thầu thì sao?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử chủ căn hộ vừa sửa phòng tắm. Sau khi hoàn thiện vài tuần, nước bắt đầu thấm xuống tầng dưới. Kiểm tra phát hiện vấn đề có liên quan đến quá trình thi công.<\/span><\/p><p><span style=\"color:#006600;\">Lúc này có thể xuất hiện thêm một chủ thể trong Liability Map:<strong>Homeowner → Contractor → Neighbor.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Các câu hỏi cần xem xét gồm: công việc nào đã được thực hiện, phạm vi hợp đồng thi công, tiêu chuẩn và trách nhiệm của đơn vị thực hiện, nguyên nhân kỹ thuật, nghĩa vụ bảo hành, lỗi của các bên và mối quan hệ giữa lỗi đó với thiệt hại thực tế.<\/span><\/p><p><span style=\"color:#006600;\">Đây là lý do hồ sơ sửa chữa, hóa đơn, hợp đồng, hình ảnh trước\/sau thi công và thông tin nhà thầu có giá trị như <strong>Evidence – bằng chứng<\/strong>. Home Protection vì thế không chỉ cần Insurance Profile mà còn cần <strong>Evidence Profile<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>8. Thiệt hại căn hộ hàng xóm được tính như thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây thường là điểm dễ phát sinh tranh chấp. Căn hộ phía dưới có thể yêu cầu xử lý trần, tường, sàn, tủ, đồ nội thất, thiết bị điện hoặc các tài sản khác bị ảnh hưởng. Nhưng về nguyên tắc đánh giá, cần làm rõ thiệt hại nào thực sự phát sinh từ sự cố, mức độ thiệt hại, phương án khôi phục hợp lý và chứng cứ chứng minh giá trị.<\/span><\/p><p><span style=\"color:#006600;\">Không nên đi từ: <strong>“Nhà tôi bị thấm → bên trên phải sửa mới toàn bộ.”<\/strong> Mà cần đi theo: <strong>Damage Identification → Evidence → Repair\/Replacement Assessment → Responsibility → Compensation.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một hệ thống Discovery tốt thậm chí có thể giúp hai bên tạo <strong>Incident Profile – Hồ sơ Sự cố<\/strong>, ghi nhận thời điểm, hình ảnh, vị trí, tài sản bị ảnh hưởng, nguyên nhân sơ bộ, biên bản kiểm tra, báo giá và quá trình xử lý. Evidence tốt giúp giảm tranh cãi.<\/span><\/p><p><span style=\"color:#006600;\"><strong>9. Liability Exposure có thể lớn hơn giá trị thiệt hại trong nhà mình<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Giả sử sự cố làm hỏng sàn căn hộ của bạn với chi phí 15 triệu đồng. Nhưng nước chảy xuống căn hộ dưới và làm hư hỏng trần, tủ âm tường cùng một số thiết bị với tổng chi phí giả định 80 triệu đồng.<\/span><\/p><p><span style=\"color:#006600;\">Khi đó: <strong>Own Damage = 15 triệu<\/strong> nhưng: <strong>Third-party Damage = 80 triệu.<\/strong> Tổng Exposure không còn là 15 triệu. Đây chính là lý do: <strong>Property Protection ≠ Liability Protection.<\/strong> Bảo vệ tài sản của mình và bảo vệ trách nhiệm đối với tài sản của người khác là hai lớp khác nhau.<\/span><\/p><p><span style=\"color:#006600;\"><strong>10. Một sự cố có thể ảnh hưởng nhiều căn hộ cùng lúc<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Stress Test một tình huống nghiêm trọng hơn. Một đường nước gặp sự cố khi chủ nhà đi du lịch. Nước chảy liên tục trong nhiều giờ và lan qua nhiều khu vực.<\/span><\/p><p><span style=\"color:#006600;\">Khi đó có thể hình thành: <strong>Apartment A – Source<\/strong> ↓<strong>Apartment B – Damage<\/strong> ↓<strong>Apartment C – Damage<\/strong> ↓<strong>Common Area – Damage.<\/strong> Nếu nhiều tài sản bị ảnh hưởng, tổng Liability Exposure có thể tăng nhanh.<\/span><\/p><p><span style=\"color:#006600;\">Vì vậy câu hỏi quan trọng không chỉ là: <strong>“Khả năng rò nước có cao không?”<\/strong> Mà còn: <strong>“Nếu rủi ro xảy ra, Maximum Possible Loss – tổn thất tối đa có thể đến đâu?”<\/strong> Đây chính là tư duy Stress Test.<\/span><\/p><p><span style=\"color:#006600;\"><strong>11. Bảo hiểm căn hộ có tự động trả mọi thiệt hại cho hàng xóm không?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không nên mặc định như vậy. Cần phân biệt: <strong>Property Insurance – bảo hiểm tài sản<\/strong> và: <strong>Liability Insurance – bảo hiểm trách nhiệm.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một quyền lợi bảo vệ tài sản của chính người được bảo hiểm không mặc nhiên đồng nghĩa mọi trách nhiệm đối với tài sản của người khác cũng được bảo vệ. Việc một sự kiện rò rỉ nước, thiệt hại đối với bên thứ ba hoặc trách nhiệm dân sự có thuộc phạm vi bảo hiểm hay không phụ thuộc sản phẩm, điều khoản, giới hạn trách nhiệm, loại trừ, nguyên nhân sự cố và hồ sơ thực tế.<\/span><\/p><p><span style=\"color:#006600;\">Do đó trước khi tham gia, người dùng nên hỏi:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Tài sản nào của tôi được bảo vệ?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Rò rỉ nước được xử lý như thế nào?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Thiệt hại đối với hàng xóm có thuộc quyền lợi trách nhiệm hay không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Giới hạn trách nhiệm bao nhiêu?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Có mức miễn thường không?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Những nguyên nhân nào bị loại trừ?<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Khi xảy ra sự cố phải thông báo và bảo toàn hiện trường thế nào?<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Đây là những dữ liệu cần đưa vào <strong>Insurance Profile<\/strong> thay vì chỉ ghi “đã có bảo hiểm nhà”.<\/span><\/p><p><span style=\"color:#006600;\"><strong>12. Water Leakage Protection Gap là gì?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Có thể xây một công thức Discovery đơn giản: <strong>Water Leakage Protection Gap = Total Financial Exposure – Available Protection.<\/strong> Trong đó Total Financial Exposure có thể gồm: <strong>Own Property Damage<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Neighbor Property Damage<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Common Property Damage<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Temporary Repair Cost<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Liability Cost<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Other Recovery Costs.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Nguồn bảo vệ có thể gồm: <strong>Applicable Insurance<\/strong><\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Emergency Fund<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Contractor\/Other Responsible Party Recovery<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>Other Available Protection.<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Khoảng còn lại là phần gia đình có khả năng phải tự hấp thụ nếu trách nhiệm thuộc về mình. Đây chính là <strong>Liability Protection Gap<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>13. Hãy Stress Test căn hộ bằng 5 kịch bản rò rỉ nước<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 1 – Rò nước nhỏ trong nhà:<\/strong> Thiệt hại chỉ vài triệu đồng và không ảnh hưởng căn hộ khác. Gia đình có thể tự chịu được không?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 2 – Rò nước làm hỏng nội thất của chính căn hộ:<\/strong> Chi phí tăng lên vài chục triệu đồng. Insurance Profile hiện tại xử lý được phần nào?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 3 – Nước thấm xuống căn hộ bên dưới:<\/strong> Ngoài chi phí nhà mình xuất hiện Third-party Liability. Gia đình đã có Liability Protection chưa?<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 4 – Sự cố xảy ra khi gia đình đi vắng:<\/strong> Nước chảy trong nhiều giờ, thiệt hại tăng mạnh và có thể ảnh hưởng nhiều căn hộ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>Kịch bản 5 – Sự cố ảnh hưởng nhiều căn hộ + khu vực chung:<\/strong> Đây là Maximum Loss Stress Test. Nếu tổng trách nhiệm lên tới một khoản lớn, quỹ dự phòng và các lớp bảo vệ hiện tại có đủ không?<\/span><\/p><p><span style=\"color:#006600;\">Stress Test giúp chuyển câu hỏi từ: <strong>“Nhà tôi có dễ bị rò nước không?”<\/strong> sang: <strong>“Nếu tình huống xấu xảy ra, tài chính gia đình chịu được đến đâu?”<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>14. 10 câu hỏi cư dân chung cư nên trả lời về Water Risk<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>1.<\/strong> Căn hộ có từng bị rò nước hoặc thấm nước chưa? <strong>2.<\/strong> Những đường nước và thiết bị nào nằm trong phạm vi căn hộ? <strong>3.<\/strong> Hạng mục nào thuộc sở hữu riêng và hạng mục nào thuộc sở hữu chung? <strong>4.<\/strong> Thiết bị cấp\/thoát nước nào có nguy cơ cao nhất? <strong>5.<\/strong> Nếu vỡ đường nước khi không có người ở nhà, ai có thể tiếp cận căn hộ khẩn cấp? <strong>6.<\/strong> Tổng giá trị sàn, tủ, nội thất và thiết bị dễ bị nước làm hỏng là bao nhiêu? <strong>7.<\/strong> Nếu nước lan xuống căn hộ dưới, mức thiệt hại tiềm năng có thể bao nhiêu? <strong>8.<\/strong> Bảo hiểm hiện tại có Property Protection và Liability Protection nào? <strong>9.<\/strong> Gia đình có quỹ dự phòng để xử lý sự cố ngay không? <strong>10.<\/strong> Hồ sơ, hình ảnh, hợp đồng sửa chữa và thông tin nhà thầu có được lưu lại không?<\/span><\/p><p><span style=\"color:#006600;\">Chỉ 10 câu hỏi này đã có thể tạo thành một <strong>Water Risk Profile<\/strong> khá rõ.<\/span><\/p><p><span style=\"color:#006600;\"><strong>15. Home Protection Profile cần bổ sung Water Risk như thế nào?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Home Protection Profile có thể được mở rộng:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>Property Profile<\/strong> – căn hộ và tài sản.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Water System Profile<\/strong> – hệ thống nước và thiết bị liên quan.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Maintenance Profile<\/strong> – lịch sử bảo trì.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Renovation Profile<\/strong> – lịch sử sửa chữa\/cải tạo.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Neighbor Exposure<\/strong> – tài sản lân cận có thể bị ảnh hưởng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Liability Profile<\/strong> – trách nhiệm tiềm năng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Insurance Profile<\/strong> – lớp bảo hiểm hiện có.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Evidence Profile<\/strong> – hóa đơn, hợp đồng, hình ảnh, biên bản.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Emergency Contact<\/strong> – người có thể xử lý khi chủ nhà vắng mặt.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Emergency Fund<\/strong> – nguồn tiền dự phòng.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Stress Test<\/strong> – các kịch bản tổn thất.<\/span><\/li><li><span style=\"color:#006600;\"><strong>Protection Gap<\/strong> – phần chưa được bảo vệ.<\/span><\/li><\/ul><p><span style=\"color:#006600;\">Khi đó hồ sơ căn hộ không còn chỉ là “căn hộ bao nhiêu m², giá bao nhiêu tiền”, mà trở thành một <strong>Risk & Protection Digital Profile – hồ sơ số về rủi ro và bảo vệ<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>16. Protection Priority đối với rò rỉ nước nên bắt đầu từ đâu?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Không phải mua bảo hiểm trước tiên. Một cấu trúc hợp lý hơn là: <strong>Prevention → Detection → Shut-off → Evidence → Liability → Insurance → Recovery.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>Phòng ngừa → Phát hiện → Ngắt nguồn → Ghi nhận bằng chứng → Xử lý trách nhiệm → Bảo hiểm → Phục hồi.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Priority đầu tiên là giảm khả năng sự cố xảy ra và giảm thời gian nước tiếp tục chảy sau khi sự cố xuất hiện. Bởi: <strong>Severity = Damage Rate × Detection Time.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây không phải công thức định lượng pháp lý hay bảo hiểm, mà là cách tư duy rất dễ hiểu: cùng một điểm rò nước, phát hiện sau 5 phút và phát hiện sau 10 giờ có thể tạo ra hai mức thiệt hại hoàn toàn khác nhau. Vì vậy <strong>Detection Time – thời gian phát hiện<\/strong> là một biến số rất quan trọng trong Water Risk.<\/span><\/p><p><span style=\"color:#006600;\"><strong>17. Từ Water Risk đến Neighbor Liability Graph<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Điểm thú vị nhất của chuyên đề này là một căn hộ không tồn tại độc lập.<\/span><\/p><p><span style=\"color:#006600;\">Trong chung cư: <strong>My Apartment<\/strong> ↕<strong>Upper Apartment<\/strong> ↕<strong>Lower Apartment<\/strong> ↕<strong>Adjacent Apartment<\/strong> ↕<strong>Common Property<\/strong> ↕<strong>Building Systems.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Đây có thể được xem là một <strong>Property Relationship Graph<\/strong>. Khi thêm Risk và Liability: <strong>Water Source → Affected Asset → Owner → Responsibility → Evidence → Insurance → Compensation.<\/strong> Ta bắt đầu hình thành <strong>Neighbor Liability Graph<\/strong>. Đây là lớp dữ liệu rất phù hợp với tư duy Discovery của iProtect: không chỉ biết một người sở hữu căn hộ nào, mà hiểu <strong>tài sản đó liên hệ với những Exposure nào và rủi ro có thể lan sang những thực thể nào khác<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>18. Từ Neighbor Liability Graph đến Home Protection Discovery<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Hành trình truyền thống thường là: <strong>Rò nước → hàng xóm báo → tranh cãi → gọi ban quản lý → tìm nguyên nhân → thương lượng tiền sửa.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Home Protection Discovery có thể chuyển thành: <strong>Home Profile<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Water Risk Profile<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Neighbor Exposure<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Liability Assessment<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Existing Protection<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Stress Test<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Liability Protection Gap<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Protection Priority<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Suitable Solution<\/strong><\/span><br><span style=\"color:#006600;\">→ <strong>Advisor\/Service Discovery.<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Thậm chí Discovery không nhất thiết chỉ dẫn tới bảo hiểm. Tùy Protection Gap, người dùng có thể cần khám phá: <strong>dịch vụ kiểm tra đường nước, cảm biến rò rỉ, van ngắt nước, dịch vụ bảo trì, đơn vị sửa chữa, bảo hiểm tài sản, bảo hiểm trách nhiệm, chuyên gia đánh giá thiệt hại hoặc tư vấn phù hợp.<\/strong> Đây là điểm rất quan trọng đối với iProtect: <strong>Discovery không bắt đầu bằng sản phẩm. Discovery bắt đầu bằng Risk.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><strong>19. Một căn hộ được bảo vệ không chỉ là căn hộ không bị hư hỏng<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Một Home Protection Profile tốt phải trả lời được cả hai phía: <strong>What can happen TO my home? – Điều gì có thể xảy ra với nhà tôi?<\/strong> và: <strong>What can my home cause TO others? – Nhà tôi có thể gây thiệt hại gì cho người khác?<\/strong><\/span><\/p><p><span style=\"color:#006600;\">Câu thứ nhất tạo ra <strong>Property Protection<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Câu thứ hai tạo ra <strong>Liability Protection<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\">Khi kết hợp: <strong>Property Risk + Liability Risk + Financial Capacity + Insurance + Evidence + Emergency Response<\/strong><\/span><\/p><p><span style=\"color:#006600;\">chúng ta mới có một cấu trúc Home Protection đầy đủ hơn. Vì vậy khi thấy trần căn hộ hàng xóm bắt đầu thấm nước, câu hỏi không nên chỉ là: <strong>“Ai trả tiền sửa?”<\/strong> Mà cần lần lượt xác định:<\/span><\/p><ul><li><span style=\"color:#006600;\"><strong>“Nước đến từ đâu?”<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>“Nguyên nhân là gì?”<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>“Hạng mục đó thuộc trách nhiệm của ai?”<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>“Thiệt hại thực tế bao nhiêu?”<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>“Có bằng chứng gì?”<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>“Lớp bảo vệ hiện tại xử lý được phần nào?”<\/strong><\/span><\/li><li><span style=\"color:#006600;\"><strong>“Phần còn lại ai phải tự gánh?”<\/strong><\/span><\/li><\/ul><p><span style=\"color:#006600;\">Và trước khi sự cố xảy ra, câu hỏi tốt hơn nữa là: <strong>“Nếu ngày mai căn hộ của tôi làm hỏng căn hộ hàng xóm, tài chính gia đình đã sẵn sàng chưa?”<\/strong> Đó chính là bước chuyển từ <strong>Water Leakage Risk → Liability Protection Gap → Home Protection Discovery<\/strong>.<\/span><\/p><p><span style=\"color:#006600;\"><strong>iProtect™ – Không chỉ khám phá những gì cần bảo vệ trong ngôi nhà, mà còn khám phá những trách nhiệm tài chính có thể phát sinh từ chính ngôi nhà đó.<\/strong><\/span><\/p><p><span style=\"color:#006600;\"><i>Lưu ý: Nội dung nhằm cung cấp kiến thức và hỗ trợ nhận diện nhu cầu bảo vệ, không nhằm xác định trách nhiệm pháp lý trong một vụ việc cụ thể. Trách nhiệm bồi thường phụ thuộc nguyên nhân, lỗi, quyền sở hữu\/quản lý hạng mục, hợp đồng, chứng cứ, thiệt hại thực tế và quy định pháp luật áp dụng. Quyền lợi bảo hiểm phụ thuộc điều khoản và hồ sơ của từng hợp đồng.<\/i><\/span><\/p>","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/3.%20BH%20Nha%20v%C3%A0%20TS\/6%20Nh%C3%A0%20r%C3%B2%20r%E1%BB%89%20n%C6%B0%E1%BB%9Bc.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/3.%20BH%20Nha%20v%C3%A0%20TS\/6%20Nh%C3%A0%20r%C3%B2%20r%E1%BB%89%20n%C6%B0%E1%BB%9Bc.png","tags":"rò rỉ nước chung cư,thấm nước căn hộ,căn hộ hàng xóm,trách nhiệm bồi thường,trách nhiệm chủ căn hộ,bảo hiểm căn hộ,bảo hiểm trách nhiệm,Water Risk Profile,Liability Exposure,Liability Protection Gap,Neighbor Liability Graph,Home Protection Profile,Home Protection Discovery,iProtect","count_view":0,"seo_name":"nuoc-tu-can-ho-tren-lam-hong-nha-duoi-ai-boi-thuong-va-bao-hiem-xu-ly-the-nao","date_update":0,"date_created_format":"1788490471","meta_title":"Rò rỉ nước làm hỏng căn hộ hàng xóm: Ai chịu trách nhiệm?","meta_desc":"Rò rỉ nước làm hỏng căn hộ hàng xóm thì ai chịu trách nhiệm? iProtect phân tích nguồn rò rỉ, phần sở hữu riêng và chung, trách nhiệm của chủ nhà, người thuê, đơn vị liên quan, thiệt hại bên thứ ba và bảo hiểm; từ đó xây Water Risk Profile, Neighbor Liabil","meta_keyword":"rò rỉ nước làm hỏng căn hộ hàng xóm,nhà trên làm thấm nước nhà dưới ai chịu trách nhiệm,chung cư bị thấm nước ai bồi thường,nước từ tầng trên chảy xuống căn hộ,chủ căn hộ có phải bồi thường hàng xóm không,người thuê nhà làm rò nước ai chịu trách nhiệm,đườ","price":false,"price_final":false,"icon_svg":"","qr_code":"https:\/\/iprotect.vn\/nuoc-tu-can-ho-tren-lam-hong-nha-duoi-ai-boi-thuong-va-bao-hiem-xu-ly-the-nao"}],"content_pagging":{"firstCurrentItem":1,"lastCurrentItem":12,"total":20,"limit":12,"currentPage":1,"total_page":2,"pages":[{"active":false,"disable":true,"type":"first","page":1,"url":"javascript:void(0)"},{"active":false,"disable":true,"type":"prev","page":1,"url":"javascript:void(0)"},{"active":true,"disable":false,"type":"page","page":1,"url":"javascript:void(0)"},{"active":false,"disable":false,"type":"page","page":2,"url":"https:\/\/iprotect.vn\/kham-pha?keyword=Protection Gap&page=2"},{"active":false,"disable":false,"type":"next","page":2,"url":"https:\/\/iprotect.vn\/kham-pha?keyword=Protection Gap&page=2"},{"active":false,"disable":false,"type":"last","page":2,"url":"https:\/\/iprotect.vn\/kham-pha?keyword=Protection Gap&page=2"}]}},"widget_17132412":{"content_data":{"price_final":""}},"widget_17132417":{"content_data":{"content":"danh mục"}},"widget_17132426":{"content_data":{"content":"thống kê truy cập"}},"widget_17132420":{"content_data":{"content":"ĐĂNG KÝ nhận tin"}},"widget_17132421":{"content_data":{"content":"<p>Để nhận được ưu đãi đặc biệt và bản tin sức khỏe hữu ích<\/p>\n"}},"widget_17132424":{"content_data":{"content":"Đăng ký"}},"widget_17132106":{"content_data":{"content":"liên hệ"}},"widget_17132112":{"content_data":{"content":"địa chỉ"}},"widget_17132118":{"content_data":{"content":"SỐ ĐIỆN THOẠI\n"}},"widget_17132124":{"content_data":{"content":"EMAIL"}},"widget_17132126":{"content_data":{"content":"KHÁM PHÁ RỦI RO"}},"widget_17132130":{"content_data":{"content":"danh mục GIẢI PHÁP"}},"widget_17132136":{"content_data":[{"id":546760,"name":"Giới thiệu","desc":"","content":"","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"gioi-thieu","date_update":0,"date_created_format":"0","meta_title":"Giới thiệu iProtect – Nền tảng Khám phá Bảo vệ","meta_desc":"iProtect.vn là Nền tảng Khám phá Bảo vệ – Protection Discovery Platform, giúp cá nhân, gia đình và doanh nghiệp bắt đầu từ nhu cầu thực tế, nhận diện rủi ro, Protection Gap và Protection Profile trước khi khám phá giải pháp, sản phẩm bảo hiểm, công ty bảo","meta_keyword":"iProtect, iProtect.vn, iProtect là gì, Protection Discovery, Protection Discovery Platform, nền tảng khám phá bảo vệ, khám phá bảo vệ, Protection Gap, khoảng trống bảo vệ, Protection Profile, hồ sơ bảo vệ, Risk Discovery, Solution Discovery, Insurance Dis","unique":32929,"index":0},{"id":546761,"name":"Điều Khoản Sử Dụng","desc":"","content":"","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"chinh-sach-bao-hanh","date_update":0,"date_created_format":"0","meta_title":"","meta_desc":"","meta_keyword":"","unique":32930,"index":1},{"id":546762,"name":"Chính Sách Bảo Mật","desc":"","content":"","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"chinh-sach-doi-tra","date_update":0,"date_created_format":"0","meta_title":"","meta_desc":"","meta_keyword":"","unique":32931,"index":2},{"id":546749,"name":"Liên hệ","desc":"","content":"","image_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/images\/banner\/logo%20Iprotect.png","image_thumb_url":"https:\/\/iprotect.vn\/datafiles\/93860\/upload\/thumb_images\/banner\/logo%20Iprotect.png","tags":"","count_view":0,"seo_name":"lien-he","date_update":0,"date_created_format":"0","meta_title":"","meta_desc":"","meta_keyword":"","unique":29309,"index":3}]},"title_page":"Protection Discovery – Khám phá nhu cầu bảo vệ cùng iProtect","category_desc":"# KHÁM PHÁ – Bắt đầu từ điều bạn muốn bảo vệ\nMỗi người, mỗi gia đình và mỗi doanh nghiệp đều có những điều quan trọng cần được bảo vệ, nhưng nhu cầu bảo vệ không giống nhau. Đó có thể là sức khỏe, con cái, nguồn thu nhập, người trụ cột, chiếc xe, ngôi nhà, tài sản hay hoạt động kinh doanh.\n\n**KHÁM PHÁ** trên iProtect được xây dựng để giúp người dùng bắt đầu từ một câu hỏi đơn giản: **“Bạn muốn bảo vệ điều gì?”**\n\nThay vì bắt đầu bằng việc lựa chọn một sản phẩm bảo hiểm, KHÁM PHÁ giúp người dùng từng bước nhận diện nhu cầu, hiểu những rủi ro có thể ảnh hưởng đến cuộc sống và tài chính, xác định những lớp bảo vệ đã có và những khoảng trống cần được xem xét.\n\nNội dung KHÁM PHÁ được tổ chức theo 7 nhóm nhu cầu chính: **Tôi & Gia đình, Sức khỏe, Con cái, Thu nhập & Tài chính, Xe & Di chuyển, Nhà & Tài sản và Doanh nghiệp.** Mỗi nhóm tiếp tục đi sâu vào những tình huống thực tế để người dùng dễ dàng tìm hiểu theo chính hoàn cảnh của mình.\n\nTừ quá trình khám phá, iProtect hướng tới xây dựng các **Protection Profile – Hồ sơ Bảo vệ** như Family Protection Profile, Health Protection Profile, Child Protection Profile, Income Protection Profile, Car Protection Profile, Home Protection Profile và Business Protection Profile.\n\nCác hồ sơ này giúp hệ thống hóa nhu cầu và tạo nền tảng để người dùng tiếp tục tìm hiểu giải pháp, sản phẩm, thương hiệu bảo hiểm và chuyên viên tư vấn phù hợp.\n\n**KHÁM PHÁ không bắt đầu từ câu hỏi “Bạn muốn mua bảo hiểm nào?” mà bắt đầu từ câu hỏi “Bạn muốn bảo vệ điều gì?”.**\n\nĐó cũng là cách iProtect hướng tới một hành trình mới: **Khám phá nhu cầu → Hiểu rủi ro → Xây dựng hồ sơ bảo vệ → Tìm giải pháp → Kết nối tư vấn phù hợp.**"}